デジタル決済の理解:利点、課題、解決策
デジタル決済の利点と課題、そして金融取引を向上させるための実用的な解決策を探ります。詳細を読むことで、情報を得てください。
2022年12月、ハッカーがTicketmasterのデジタル決済システムに侵入し、混乱した「Eras Tour」のプレセール中に数千人のテイラー・スウィフトファンのクレジットカード情報を盗みました。2023年3月の連邦取引委員会の報告によると、これらのファンはコンサートチケットを購入する機会を失っただけでなく、ほぼ即座に不正な請求が発生するクレジットカード詐欺の被害者にもなりました。一方、Apple Payのような一時的な支払いトークンを生成するデジタル決済方法を使用した幸運なファンは、このデータ侵害から完全に保護されていました。
この事件は、デジタル決済システムが単なる便利さだけでなく、セキュリティにも関わる理由を私に示しました。何年もこれらの技術を使用してきた者として、私はそれらが私の財政生活をどのように改善したかを直接見てきました。私の旅で学んだことを共有させてください。🔐
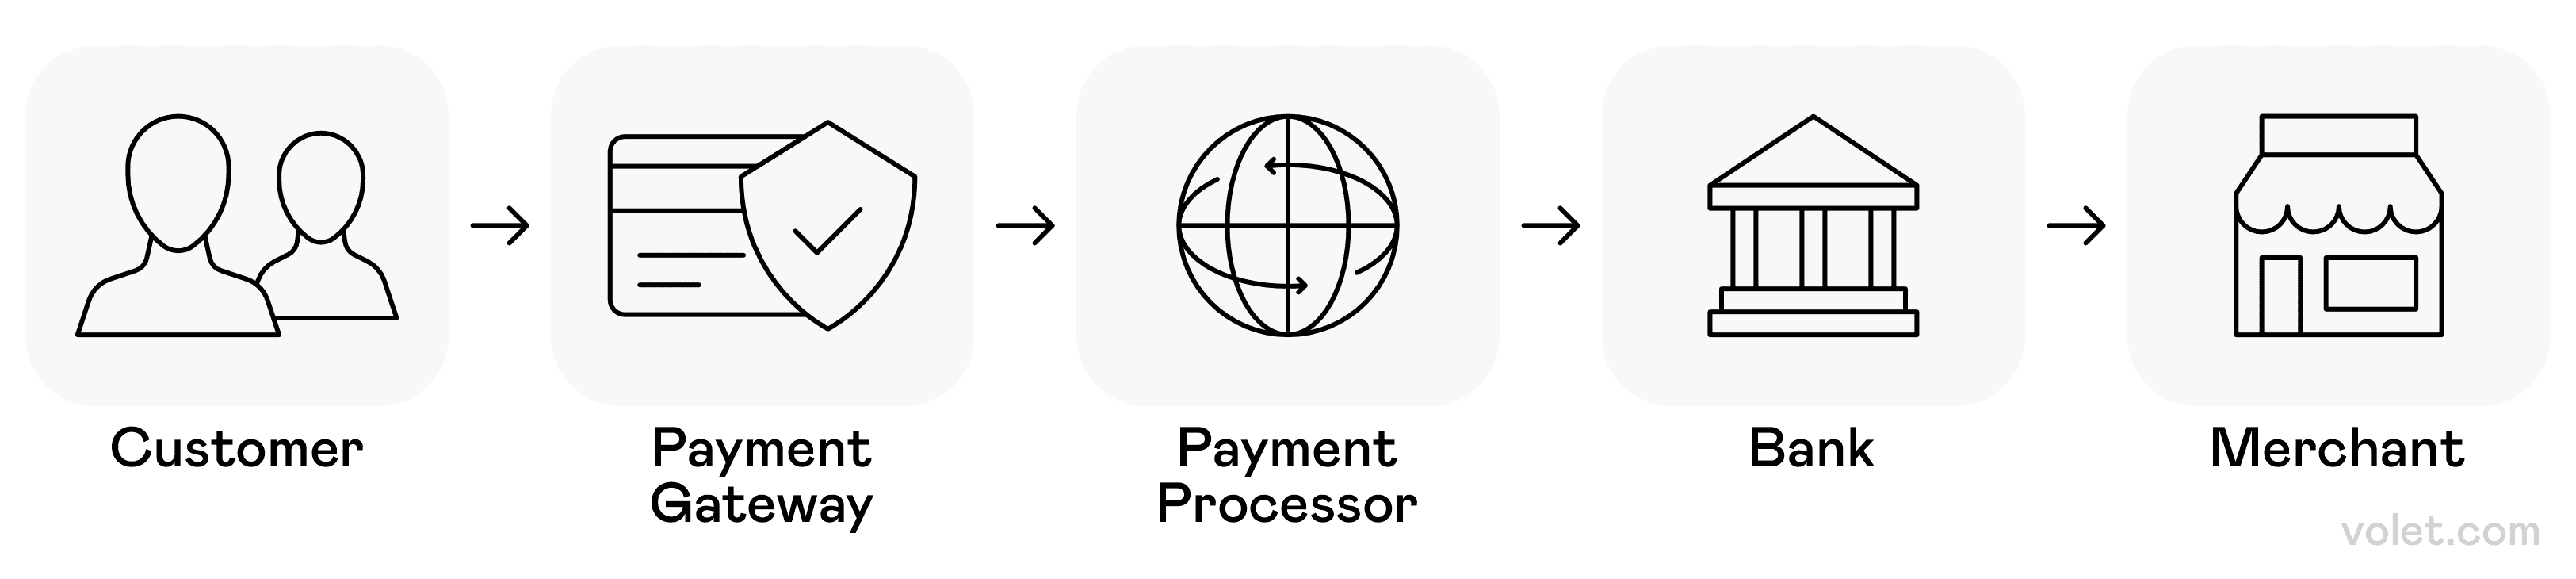
顧客の開始から信頼できる金融仲介者を通じての商人の決済までのデジタル決済のシームレスな旅のイラスト。
デジタル決済とは何ですか?
デジタル決済とは、当事者間での電子的な金銭の支払いを意味します。私のデジタル決済に関する最初の本当の体験は、ルームメイトがVenmoを紹介してくれたときでした。「つまり、私たちが食料品を分けるたびに銀行に行く必要がないの?」驚きました。🤯
従来の現金取引(私が頑固に保持していたもの)とは異なり、これらのデジタル決済は、あなたの銀行口座をさまざまなサービスに接続するデジタルデバイスを通じて行われます。取引を行うと、あなたの支払い詳細は暗号化され、資金移動を確認し完了する決済ネットワークを通じて処理されます。
その進化を目の当たりにするのは驚くべきことです:
✅ 初期の頃:PayPalが主にeBayの購入用だった頃を覚えています
✅ 中期:銀行アプリが友人にお金を送ることを可能にし始めました
✅ 今日:私は実際にモバイルデバイスを決済端末にタップして、コーヒーを持って立ち去ることができます
決済処理業者は、これらの金融取引における仲介者であり、私のお金が顧客の銀行口座から支払先に安全に移動することを保証します。すべてがどれほど普通になったかは驚くべきことです!デジタル決済は日常生活の一部となり、裏で働いている複雑な決済ネットワークについてほとんど考えなくなりました。さらに、ずっと安全になりました。私たちがオンラインでクレジットカード情報を入力するのを恐れていた頃を覚えていますか?今では二要素認証やその他のセキュリティ機能のおかげで、現金を持ち歩くよりもデジタル決済方法を使う方が安全だと感じています(完璧なものはありませんが)
デジタル決済の種類 - 私のお気に入りの支払い方法
5年前、私の財布は現金、コイン、クレジットカードでいっぱいでした。今日、私はただモバイルフォンを使っています。この旅は、食料品の買い物から友人とのディナーまで、さまざまな状況に最適な支払い方法を教えてくれました。ここでは、私がビジネスでお金を扱う方法を変えたデジタル決済オプションの個人的なツアーを紹介します。
モバイルウォレットとその機能の視覚的説明。
モバイルウォレット技術 - 私の電話が今や財布です
モバイルウォレット技術は、ほとんどの購入において私の物理的な財布を置き換えました。Apple Pay、Google Pay、Cash Appのようなデジタル決済サービスは、私のスマートデバイス上の1つの決済アカウントに複数の支払い方法を保存することを可能にします。
私はまだ、食料品店でApple Payを初めて使用したときのことを覚えています。私は緊張しながら、レジ係と私の後ろに並んでいる人々が待っている中、モバイルデバイスを決済端末にかざしました... そしてビープ音!近距離通信(NFC技術)を使用して数秒で取引が承認されました。デビットカードを探す必要もなく、PINを入力する必要もありません。ただタップして進むだけです!
セキュリティ面も印象的です。これらのモバイルウォレットシステムは暗号化とトークン化を使用しているため、商人は私の実際のクレジットカード番号を見ることがありません。さらに、購入を承認するためには指紋または顔認識が必要で、モバイルデバイスが盗まれた場合のセキュリティの層が追加されます。モバイルマネーはすべてをシームレスにします。
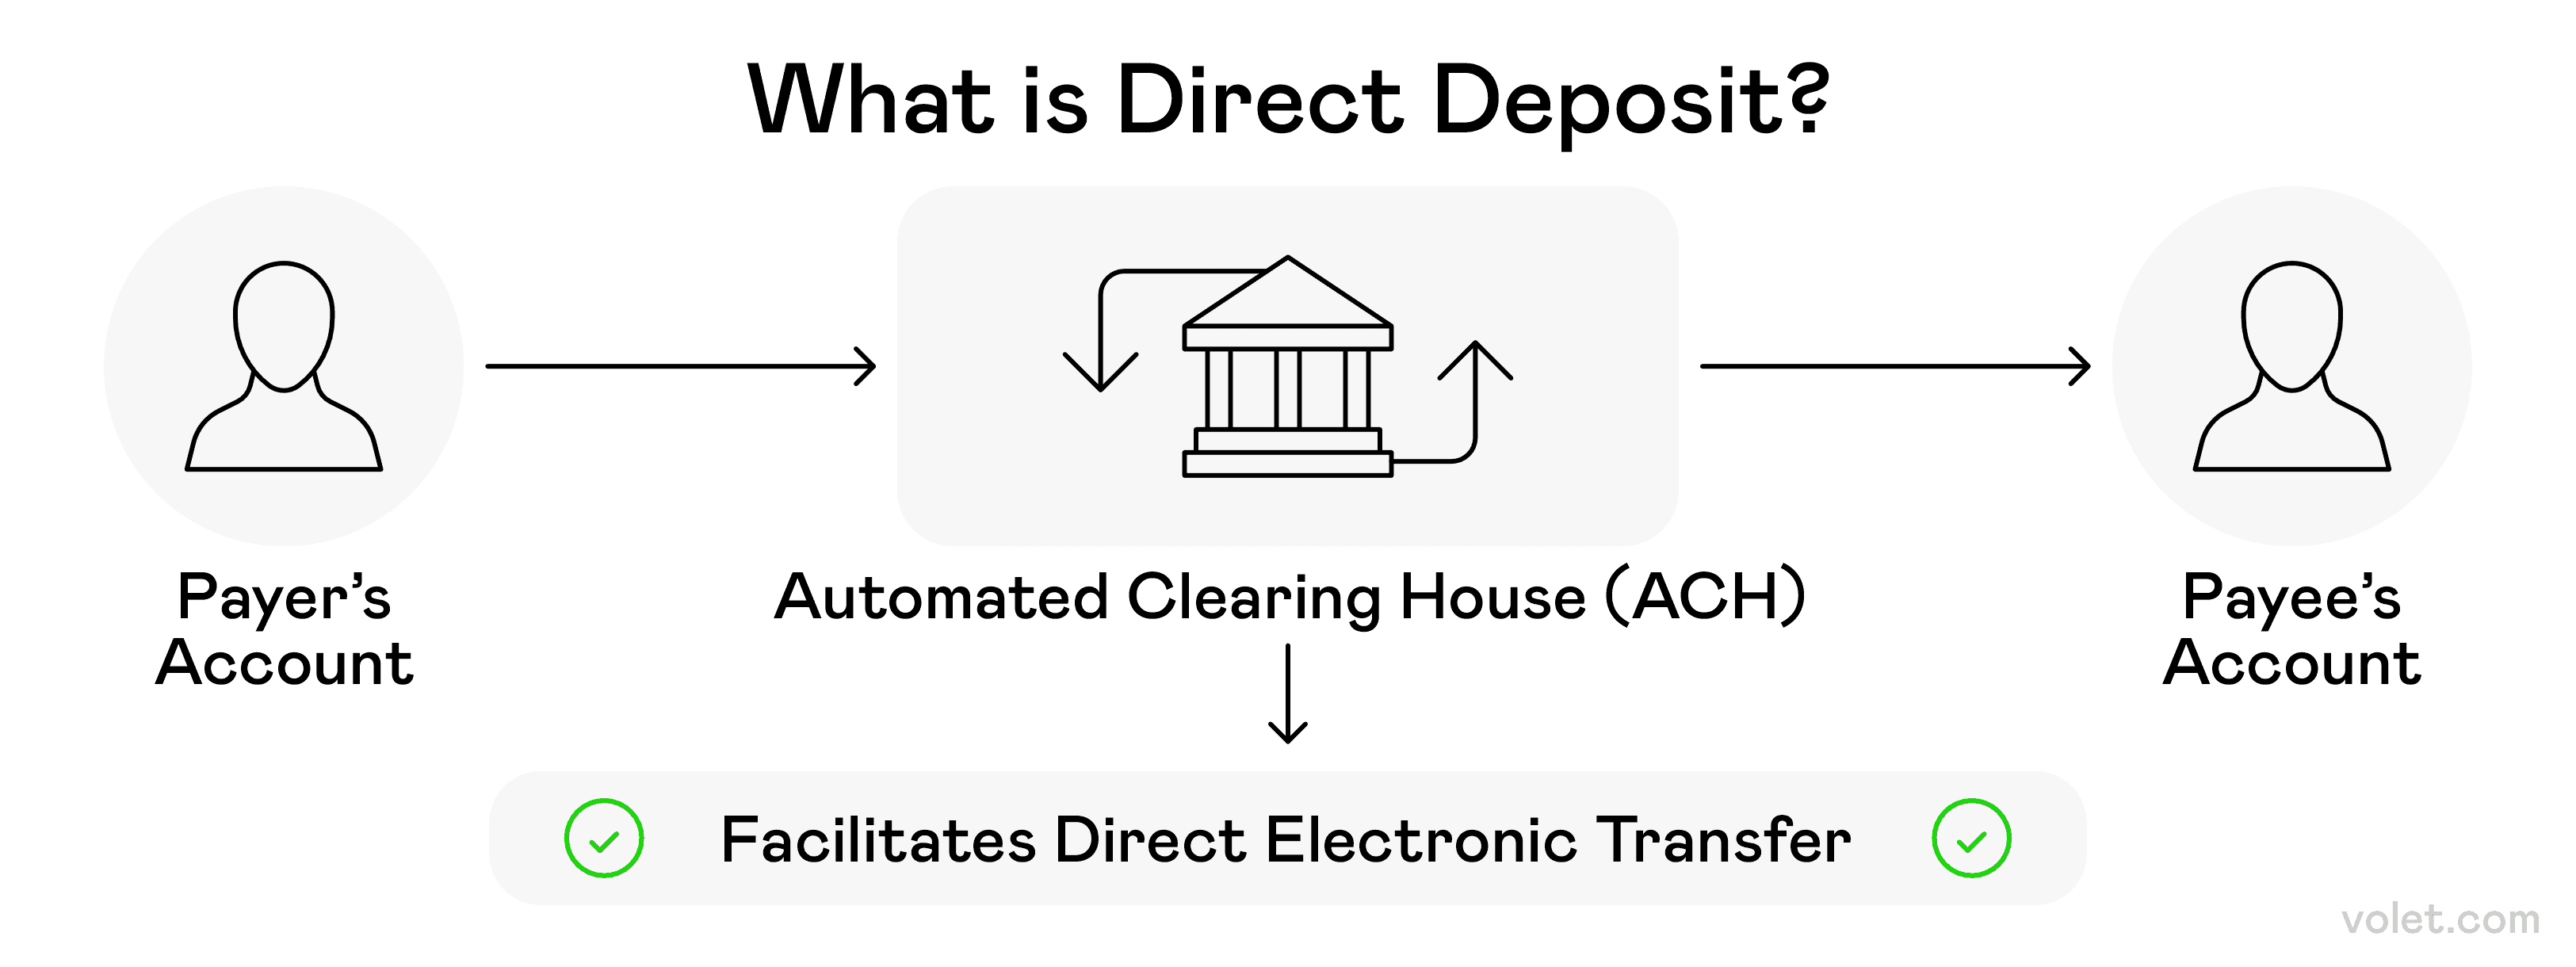
資金が一方から他方へ電子的に移動する際の直接入金の仕組みについての明確な概要です。
銀行振込と直接入金 - 私の財政生活の基盤
銀行振込は、大きな金融取引の際に私がよく利用する方法です。昨年車を購入したとき、Venmoを使うつもりはありませんでした!私の金融機関からの伝統的な銀行振込の方が適切に感じられ、多くの銀行が今では即時支払いオプションを提供しています。
定期的な請求書や給料については、直接入金が私の救いです。これらの自動電子支払い取引は時計のように正確に行われ、私が支払い日を覚えておく必要をなくしてくれます(正直に言うと、私は絶対に忘れてしまうでしょう!😅)。私の銀行は安全な取引を保証しています。
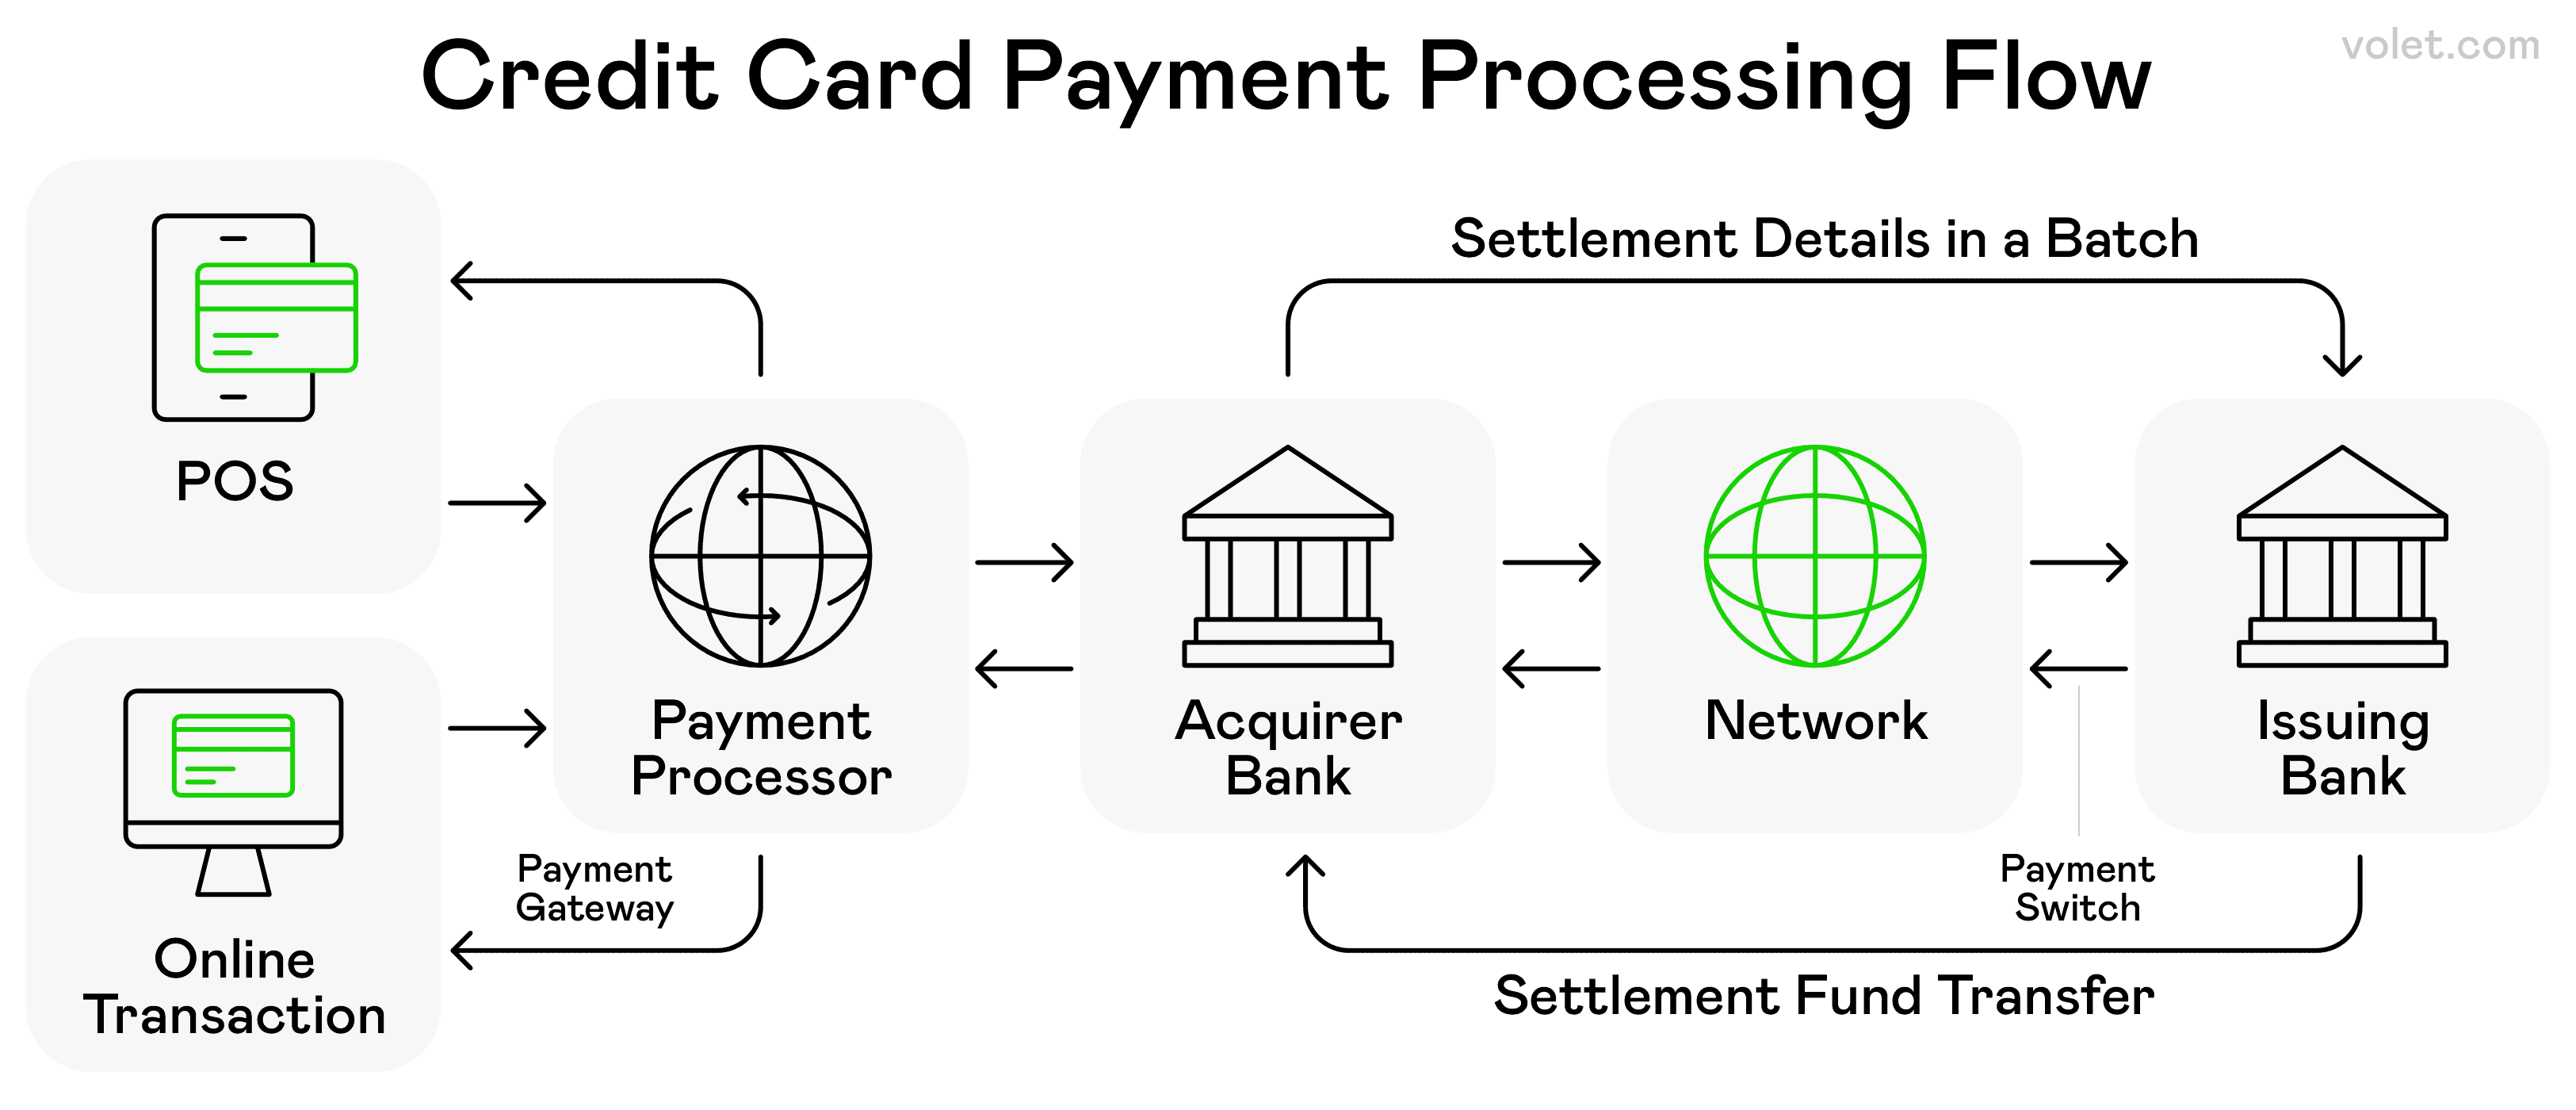
典型的なクレジットカード取引に関与するさまざまな段階とエンティティ。
カードベースのデジタル決済 - 依然として強力
デジタルで処理されるクレジットカードとデビットカードの取引は、私のデジタル決済ルーチンの大きな部分を占めています。オンライン購入をする際、私は実質的に物理的なデビットカードのデジタル版を使用しています。
変わったのは柔軟性です。私のクレジットアカウントは、カスタマイズ可能な支払いスケジュールと今買って後で払うオプションを提供しています。
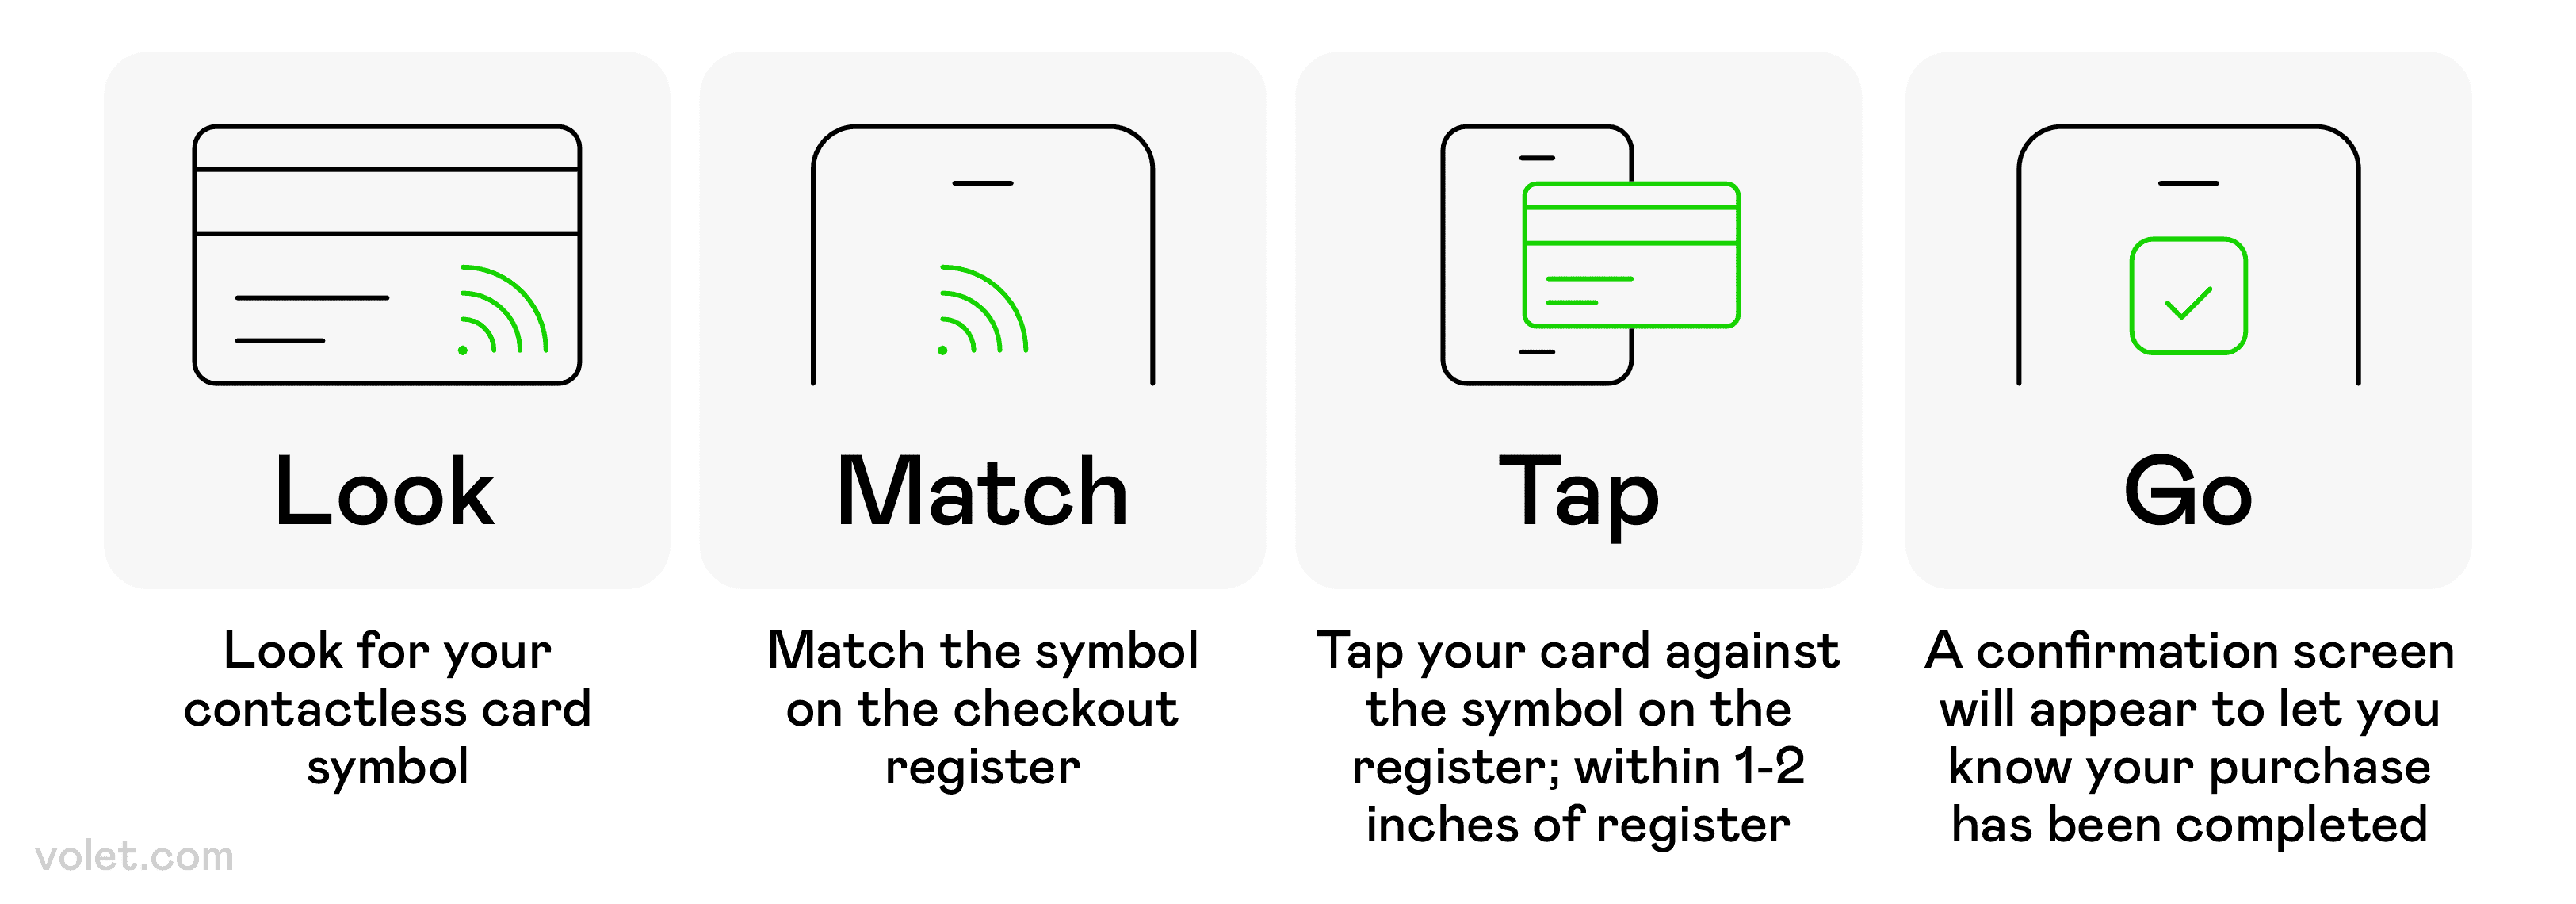
販売時点での非接触型決済方法の使用方法に関するステップバイステップガイド。
非接触型決済 - タップして進もう!
非接触型決済は私の小売顧客体験を変えました。モバイルウォレットやチップ対応のデビットカードを使用することで、物理的に何かをスワイプすることなく、安全な取引を完了できます。この部分的にデジタルなアプローチは、小規模ビジネスにとって便利さと強化されたセキュリティを組み合わせています。
パンデミックの間、非接触型決済は私のデフォルトになりました。モバイルデバイスやデビットカードをタップすることは、何百人もの顧客が使用したキーパッドに触れるよりも安全でした。今では、以前の方法に戻ることはできないと思います!
近距離無線通信(NFC技術)がこれらの非接触型決済システムを支えています。このワイヤレスプロトコルは、通常4センチメートル以内の近接したデジタルデバイスが安全に暗号化された情報を交換できるようにします。速度の違いは驚くべきもので、今では物理的な店舗に出入りするのがずっと早くなりました。
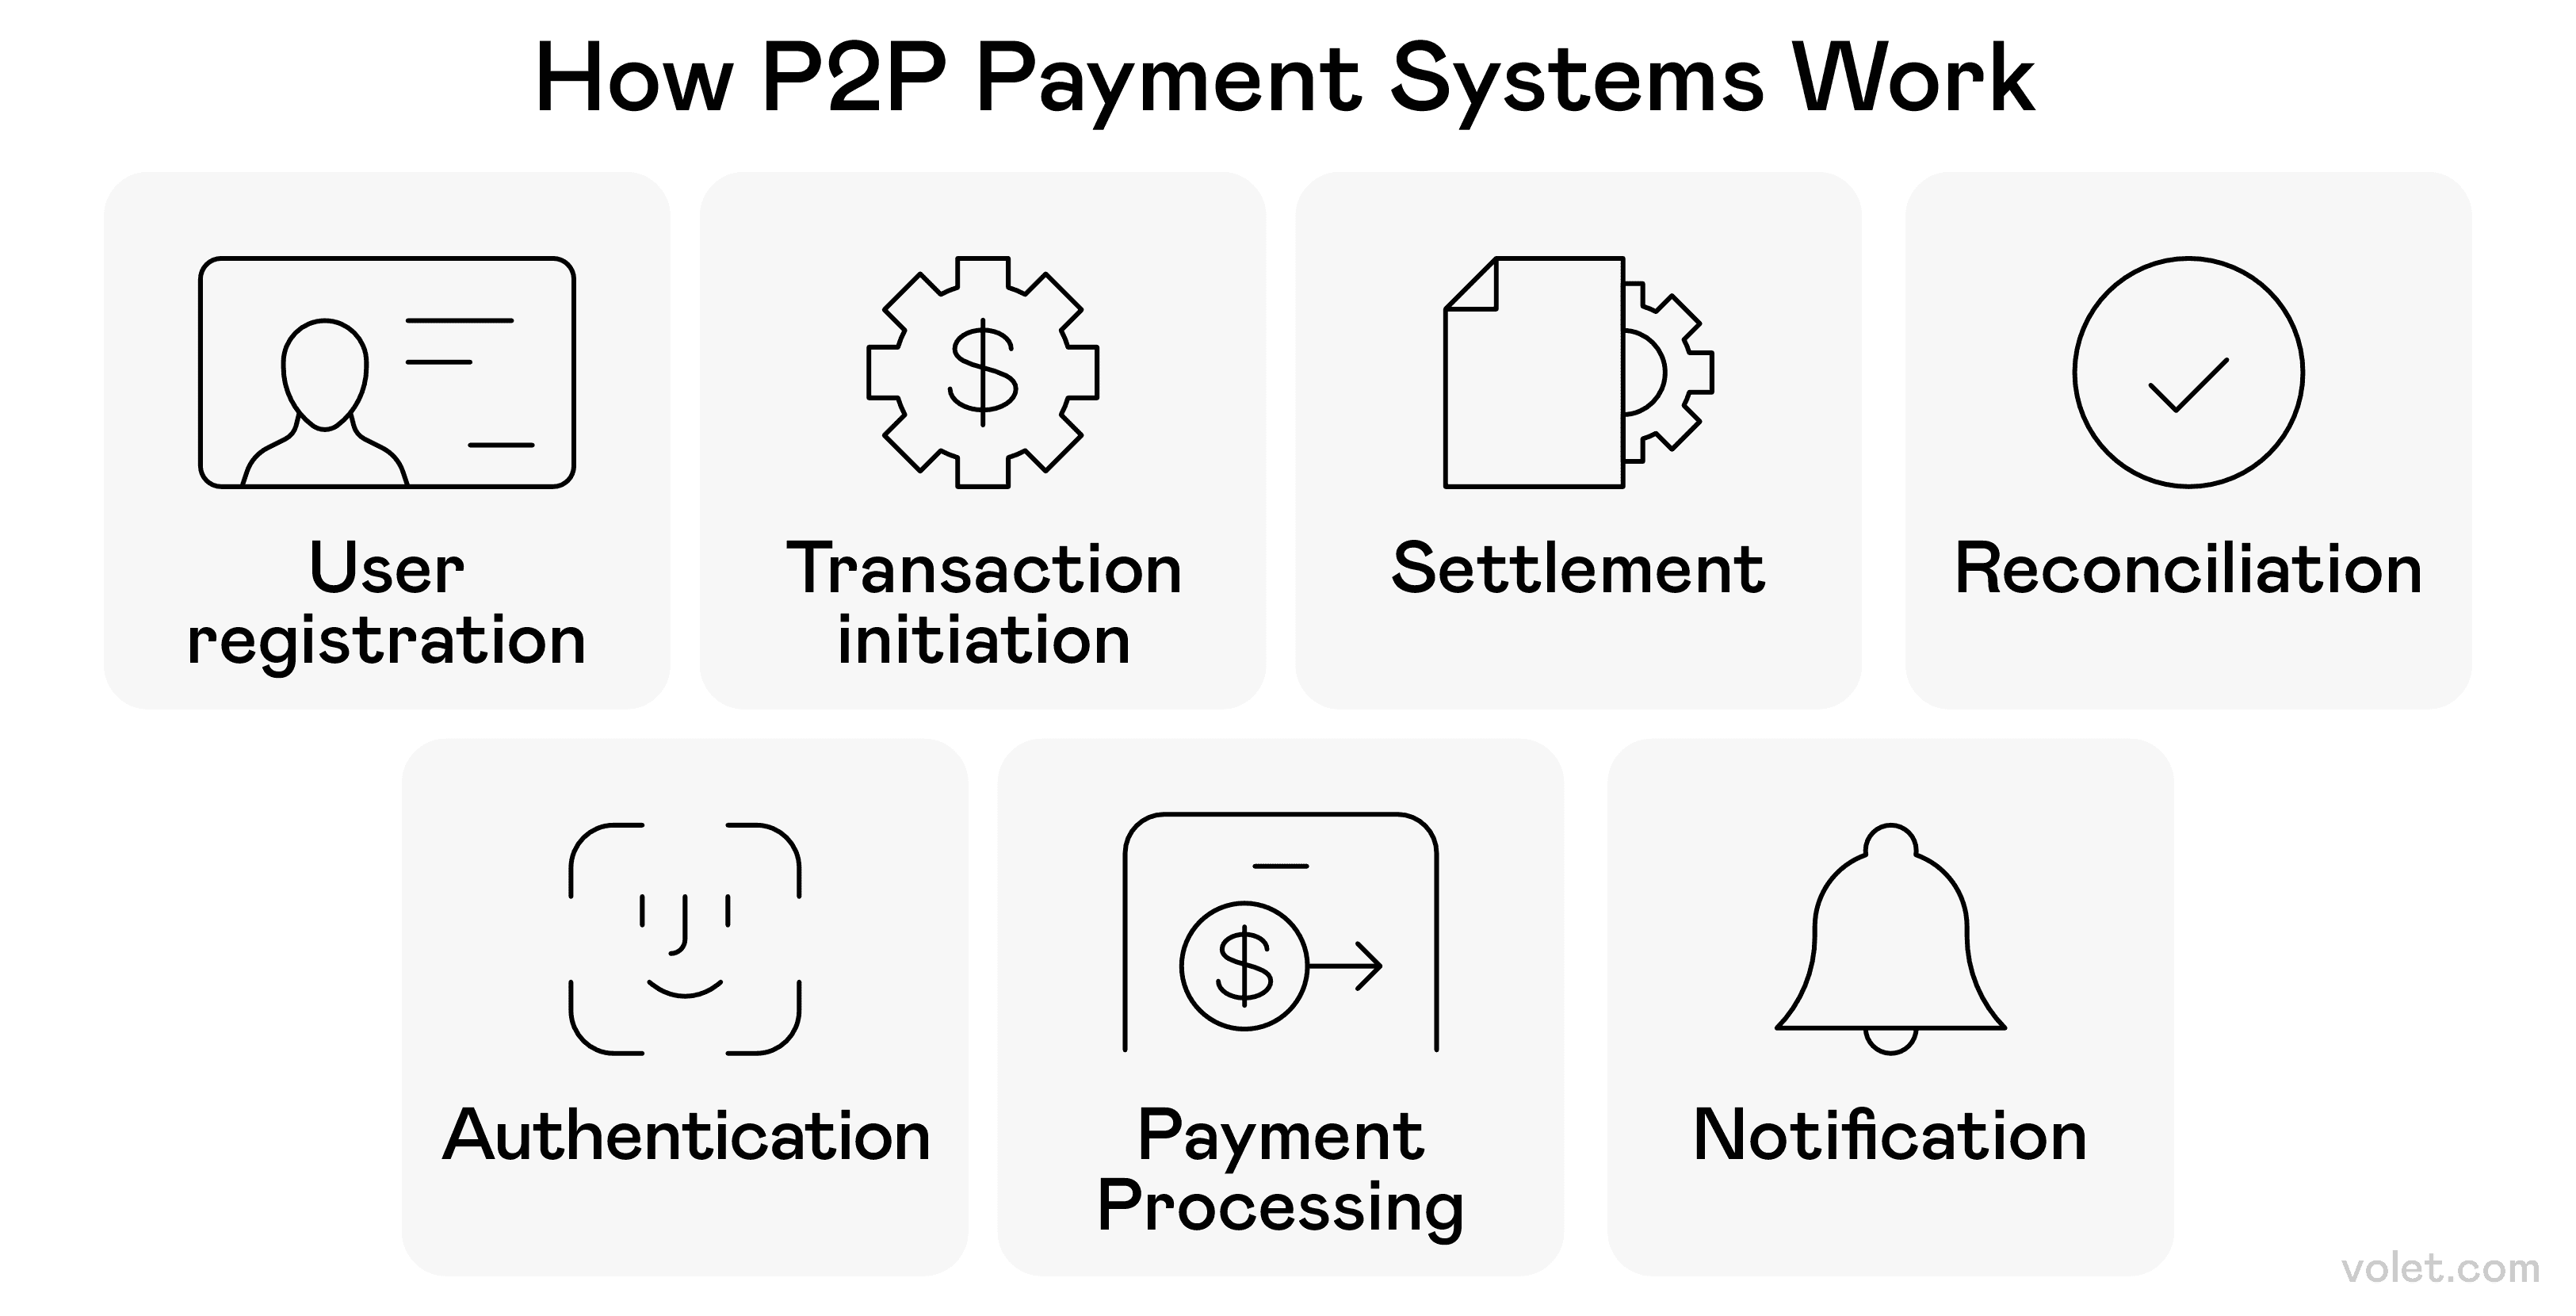
典型的なピアツーピア決済トランザクションにおけるアクションの順序。
ピアツーピア決済サービス - 友達は友達に小切手を使わせない
Cash Appは私の週末の戦士になりました。レストランの請求書を割り勘したり、犬の散歩を頼んだり、グループギフトにお金を出したりする際、このピアツーピアのデジタル決済ツールを使えば、モバイルマネーを使って友達からお金を送ったり受け取ったりするのが簡単です。
基本的な資金移動を超えて、これらの決済ツールは公共料金の私の分のような定期的な支払いを設定することもできます。「ねえ、まだ夕食代を払ってくれない?」という気まずい会話はもうありません!🙏
デジタル決済の利点 - なぜ私は切り替えたのか
私の同僚サラは、昨冬に財布を盗まれた後、ついにデジタル決済に切り替えました。銀行振込やモバイルウォレットアプリを使って、彼女は新しいクレジットカードを待っている間に請求書を支払い、購入を行うことができました。必要性から始まったものが彼女の好みに変わり、現金では得られなかった取引通知や支出の洞察を評価するようになりました。今では、なぜ彼女がデジタル決済の便利さと安全性を受け入れるのにこんなに時間がかかったのか不思議に思っています。彼女が切り替えた理由は以下の通りです:
強化されたセキュリティと詐欺防止 - 安心感
デジタル決済のセキュリティ機能は、私を何度も詐欺から守ってくれました。実際のクレジットカード番号を送信する代わりに、多くのデジタル決済ソリューションはトークン化を使用し、私の敏感な支払い情報をユニークな記号に置き換えます。
✅ 暗号化はオンライン取引中に私のデータを保護します。
✅ 銀行口座が使用されたときに即座に通知が届きます。
✅ 疑わしい活動はすぐにフラグが立てられます。
❌ 100%安全なシステムはありません(私は定期的に自分の口座を監視しています)
便利さとアクセスのしやすさ - いつでもどこでも支払い
便利さの要素は過小評価できません。朝のコーヒーを買いに行く時から月々の請求書を支払う時まで、デジタル決済方法は私の財務生活から多くの煩わしさを取り除いてくれました。
昨年国際的に旅行したとき、通貨の両替や現金を持ち歩く心配はありませんでした。多くの決済サービスが自動的に変換を処理し、どの国にいても金融取引がシームレスに行えました。
コスト効率 - お金を使いながら節約
デジタル決済システムは、取引コストを削減することがよくあります。特に個人間の無料送金を提供するピアツーピアサービスと比較して、従来の銀行方法に比べて手数料が少ないことに気付きました。
以前は小切手帳に年間25ドルを使っていましたが、今では最後に小切手を書いたのを思い出せません!オンライン決済からの小さな節約が積み重なっています。
財務管理と追跡 - 私のお金はどこに行くのか?
私の支出の自動分類は、予算管理を革命的に変えました。毎月のお金の流れを手動で記録することなく、実際にどこにお金が行っているのかを見ることができます。この可視性は、より良い財務判断を下すのに役立ちました(例えば、テイクアウトにどれだけお金を使っていたかを認識すること!😱)。
私の小規模ビジネスにとって、デジタル決済システムは顧客の行動や販売パターンを理解するのに役立つ分析を提供します。このデータは私のビジネス計画にとって非常に貴重です。
環境への影響 - グリーンな方法でお金を使う
紙の使用を減らし、現金の輸送を排除することで、デジタル決済方法は環境の持続可能性に貢献しています。財布の中に紙の領収書が散らかることがなくなるのは、地球にとって小さな意味のある勝利のように感じます。🌎
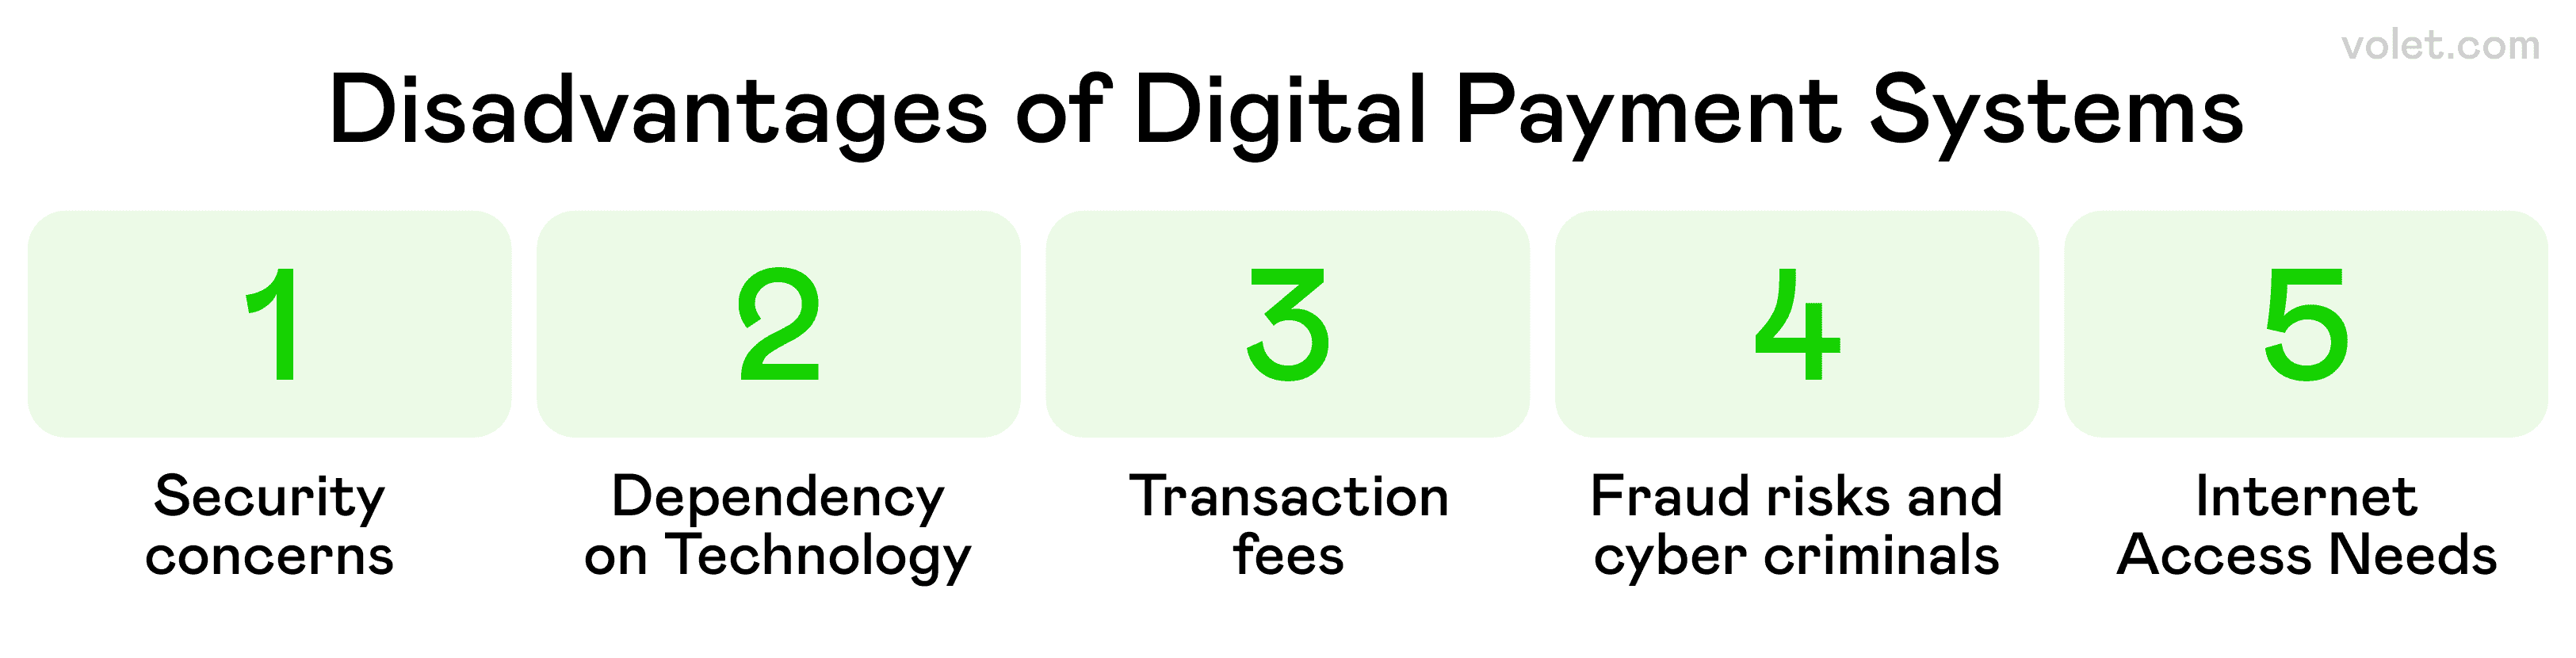
デジタル決済システムの使用に関連する潜在的な欠点の概要。
デジタル決済の課題 - デジタルのバラばかりではない
デジタル決済に対する私の熱意にもかかわらず、認識すべきいくつかの重要な障害に直面しました:
デジタルデバイドの懸念
すべての人がデジタル決済方法に平等にアクセスできるわけではありません。私の祖母は携帯電話を持っていないため、今でも小切手を書いていますし、地方の多くの小規模ビジネスは決済処理に必要な信頼できるインターネット接続に苦労しています。これにより、モバイルウォレット技術を使用したい顧客にとって非常に現実的な参加障壁が生じています。👵
技術的な不具合
決済アプリが取引中にクラッシュするパニックを経験しました!決済ネットワークのサーバー障害、バグのあるアップデート、処理の遅延は、常に物理的なデビットカードをバックアップとして持ち歩くことを教えてくれました。昨年の夏の大規模なサービス障害の際、モバイルデバイスを通じて銀行口座にアクセスできず、安全な取引を行うことができませんでした。🔄
トレードオフ
すべての金融取引は、金融機関がマーケティング目的で追跡する可能性のあるデータフットプリントを生成します。ある決済処理業者が匿名化された取引データを企業に販売していることを発見した後、Apple PayやGoogle Payのようなサービスを利用する際に自分の決済情報を共有することに対して非常に慎重になりました。🕵️
脆弱性
二要素認証や高度なセキュリティ機能では、銀行口座情報を狙った巧妙なフィッシング攻撃から保護することはできません。オンライン購入や決済端末での非接触決済を行う際には、どの決済ツールを信頼するかに常に注意を払っています。🛡️
隠れた手数料
Cash Appのようなピアツーピアサービスでは、最小限の手数料でお金を送受信できますが、国際的にお金を送金する際の通貨換算手数料はすぐに積み重なります。デジタル決済ソリューションを通じての一部の定期的な支払いには、クレジット限度額や貯蓄口座に影響を与える手数料が含まれているかもしれません!💰
日常生活におけるこれらの課題にもかかわらず、私はまだデジタル決済を好みます。重要なのは、デジタル決済がどのように機能するかを理解し、懐疑的であり、NFC技術に依存しない決済オプションを持つことです!
デジタル決済企業 - 私の財布の中のプレーヤー
5年前、私の財布は現金、コイン、カードでいっぱいでした。今日、私は主に携帯電話を使っています。このさまざまな決済方法の旅は、食料品の買い物から友人とのディナーまで、さまざまな状況で何が最適かを教えてくれました。お金の扱い方を変えた選択肢の個人的なツアーをご紹介します。
ストライプ - 開発者の夢
ストライプは135以上の通貨をサポートしているので、国際的な顧客を持つ私のオンラインビジネスにとって、私の定番の決済処理業者です。彼らの開発者向けツールを使えば、チェックアウトを自分の思い通りにカスタマイズできます。
PayPal - オリジナルのデジタル決済のパイオニア
4億以上のアクティブアカウントを持つPayPalのグローバルなリーチは非常に広大です。私は初期の頃から彼らを利用しており、彼らは単なる送金サービスから、ビジネスローンや暗号通貨取引を提供する本格的な金融プラットフォームへと進化しました。
JPMorgan Chase - 伝統的な銀行業務と現代のテクノロジーの融合
JPMorgan Chaseは、J.P. Morgan Paymentsを通じて決済処理を提供しています。私はビジネス取引に利用していますが、彼らのエンタープライズグレードのデジタル決済ソリューションは、大きな送金に対して安心感を与えてくれます。
キャッシュアプリ - シンプル、迅速、無料
キャッシュアプリを使えば、ユーザーは標準の送金に手数料なしでお金を送受信できます。友人が私たちのグループのためにコンサートのチケットを受け取るとき、キャッシュアプリを使えば、エンターテインメント予算を圧迫することなく、即座に彼らに返金するのが簡単です。
ディスカバー・クレジットカード - シームレスな統合
ディスカバーカードは、Apple PayやGoogle Payなどのデジタルウォレットソリューションと連携しています。これにより、連絡先のない支払いのために、携帯電話のウォレットを通じてディスカバーカードを使用でき、さらに便利さが増します。
Venmo - ソーシャルペイメントアプリ
Venmoは、ビジネスがプロフィールを作成すると支払いを受け入れることができます。私のお気に入りの地元のコーヒーショップは最近Venmoを受け入れ始めたので、朝のカフェイン補給がさらに便利になりました。ソーシャル機能により、友達との割り勘がより取引的ではなく、楽しく感じられます。
Checkout.com - セキュリティファースト
Checkout.comは、インテリジェントな受け入れと層状の認証を通じて詐欺を防ぎます。オンラインショッピングをしているとき、商人がこのようなシステムを使用していることを知ることで、私の支払い情報が保護されているという自信が得られます。
フライワイヤー - 専門的な取引
フライワイヤーは教育、医療、旅行、B2B市場の支払者にサービスを提供しています。オンラインコースの国際的な授業料を支払う必要があったとき、彼らの専門的なアプローチにより、複雑な取引が驚くほどスムーズになりました。
Wise - 国際送金
Wiseは、160以上の国で国際取引を可能にし、透明な為替レートを提供します。海外の友人にお金を送る必要があったとき、彼らのレートは私の銀行が提供していたものと比べて多くのお金を節約させてくれました。
パンゲアマネートランスファー - グローバルリーチ
パンゲアのプラットフォームを使えば、ユーザーは世界中どこにでもお金を送ることができます。モバイルファーストのアプローチにより、海外旅行中に財布を盗まれた従兄弟を助けるのが非常に簡単でした。
Volet.com - シンプルな暗号通貨
2014年に設立されたVolet.comは、最近私が国際送金のために使用し始めたサービスです。彼らはブロックチェーン技術を使用して、複雑な暗号プロセスを経ることなく、迅速で低コストの取引を提供しています。150以上の国と110以上の法定通貨をサポートしており、彼らの即時P2P送金は、急いで海外にお金を送る必要があったときに私を助けてくれました。
結論
デジタル決済の風景は驚異的なスピードで進化しており、私は個人とプロフェッショナルの両方の文脈で自分の財務を管理しています。これらのシステムがより高度になるにつれて、従来の銀行業務とデジタル決済ソリューションの境界が曖昧になっていると感じています。
もちろん、サイバーセキュリティ、プライバシー、規制に関する課題はまだ存在します。しかし、私の経験に基づけば、デジタル決済方法の利点は欠点をはるかに上回ります。私は懐疑的な立場から完全な転向者になりました。
この風景をナビゲートする際には、異なる支払い方法は異なる状況に適していることを忘れないでください。私はデジタル決済をすべての従来の方法の代替と見なすのではなく、私の財務の武器庫に追加のツールとして見ています。状況に応じて組み合わせ、便利さとセキュリティ、コストのバランスを取っています。
よくある質問
デジタル決済は、物理的な現金や小切手に比べて、盗まれたり偽造されたりしやすいリスクを大幅に減少させる暗号化、トークン化、認証プロトコルを採用しています。
送金速度はプロバイダーや方法によって異なります。Cash AppやVenmoのようなサービスを通じた国内送金は通常即時処理されますが、銀行間送金は関与する機関によって1〜3営業日かかる場合があります。
多くのピアツーピアサービスは個人間の無料送金を提供していますが、企業は通常、取引額の1.5%から3%の処理手数料を支払います。一部のサービスは即時送金や国際送金に対しても料金を請求します。
はい、多くのサービスが国際送金をサポートしていますが、利用可能性や手数料は大きく異なります。WiseやVolet.comのような専門のプロバイダーは、国境を越えた取引において従来の銀行よりも良い為替レートを提供することが一般的です。
送金速度、セキュリティ機能、対応通貨、受取人のアクセス可能性、手数料構造などの要素を考慮してください。特定の個人への頻繁な送金の場合、両者がすでにアカウントを持っているプラットフォームを選ぶことで、利便性を最大化し、コストを最小化できます。
免責事項
この記事は情報提供のみを目的としており、法的、財務的、または専門的なアドバイスを構成するものではありません。すべての内容は公開されている情報と個人的な意見に基づいています。読者は、提示された資料に基づいて決定を下したり行動を起こしたりする前に、専門的な指導を求めることをお勧めします。著者および出版社は、ここに含まれる情報に基づいて読者が取った行動または取らなかった行動について、一切の責任を負いません。