Explore los beneficios y desafíos de los pagos digitales, junto con soluciones prácticas para optimizar sus transacciones financieras. Siga leyendo para mantenerse informado.
En diciembre de 2022, hackers vulneraron el sistema de pagos digitales de Ticketmaster y robaron los datos de las tarjetas de crédito de miles de clientes de Taylor Swift durante la caótica preventa del "Eras Tour". Según el informe de la Comisión Federal de Comercio publicado en marzo de 2023, estos clientes no solo perdieron la oportunidad de conseguir entradas para el concierto, sino que también se convirtieron en víctimas de fraude con tarjetas de crédito, con cargos no autorizados que aparecieron casi de inmediato. Mientras tanto, los afortunados clientes que usaron métodos de pago digitales como Apple Pay, que generan tokens de pago únicos en lugar de transmitir números reales de tarjetas de débito, quedaron completamente protegidos de esta filtración de datos.
Este incidente me demostró por qué los sistemas de pago digitales no solo se centran en la comodidad, sino también en la seguridad. Como alguien que ha adoptado estas tecnologías a lo largo de los años, he visto de primera mano cómo han transformado mi vida financiera para mejor. Permítanme compartir lo que he aprendido en mi experiencia. 🔐
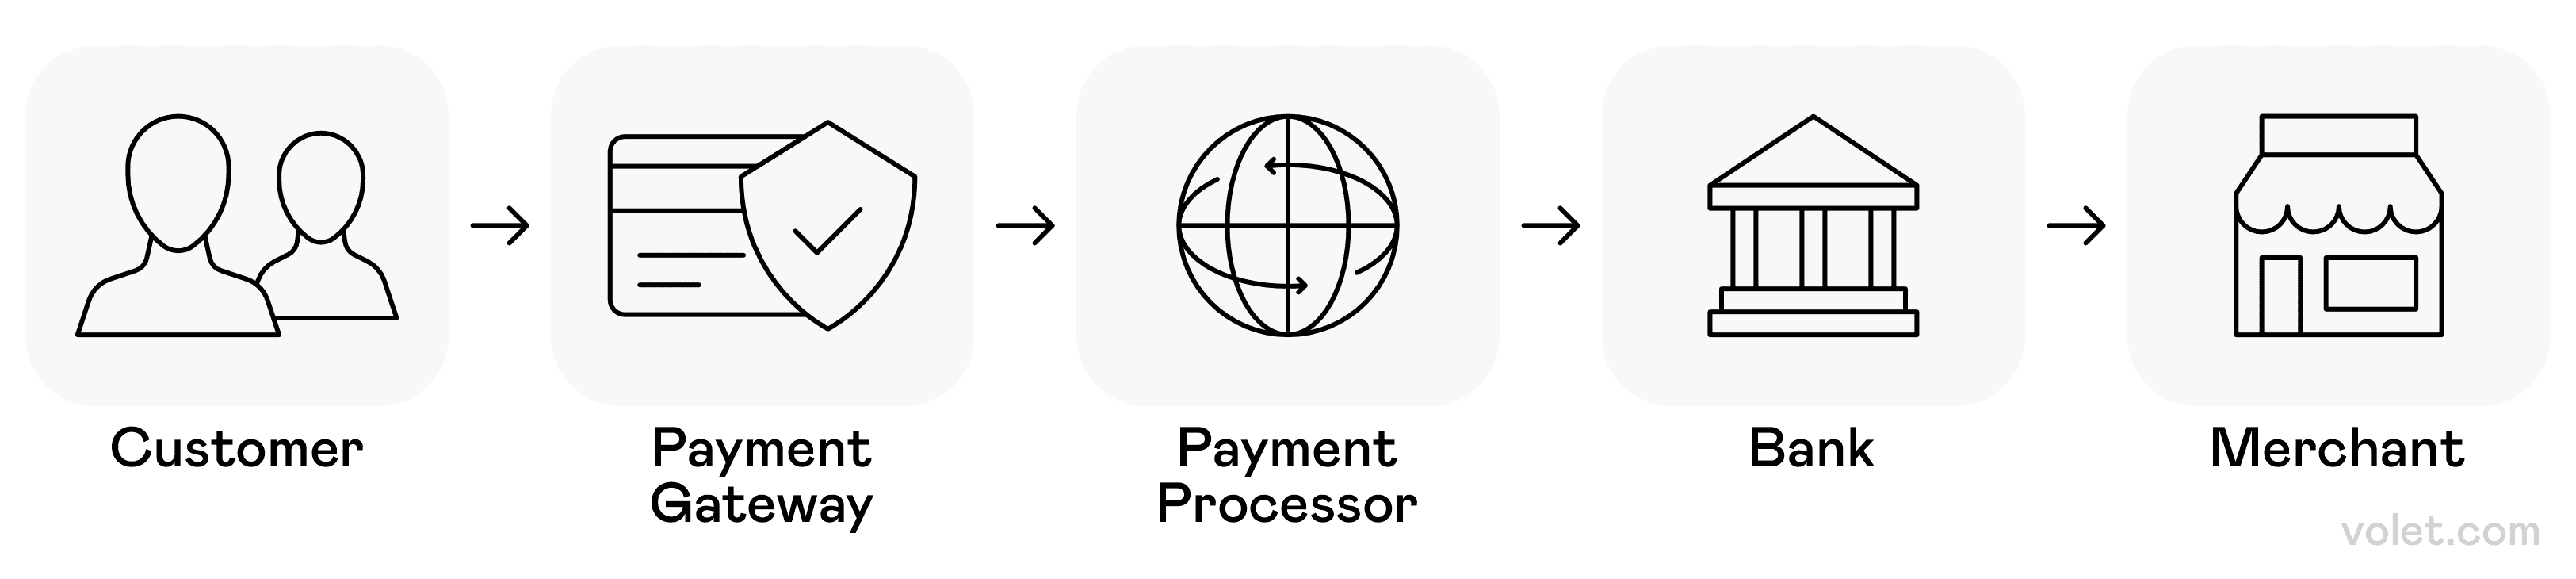
Ilustración del proceso fluido de los pagos digitales, desde la iniciación del cliente hasta la liquidación del comercio, a través de intermediarios financieros de cconfianza
¿Qué son los pagos digitales?
Un pago digital se refiere a cualquier pago electrónico de dinero entre partes. Mi primer encuentro real con los pagos digitales fue cuando mi compañero de piso me presentó Venmo. "¿Quieres decir que no tengo que ir al banco cada vez que compartimos la compra?". ¡Increíble! 🤯
A diferencia de las transacciones tradicionales en efectivo (a las que me aferraba con terquedad), estos pagos digitales se realizan a través de dispositivos digitales que conectan tu cuenta bancaria con varios servicios. Cuando realizas una transacción, tus datos de pago se cifran y se procesan a través de una red de pagos que verifica y completa la transferencia de fondos.
Ha sido increíble presenciar la evolución de primera mano:
✅ Primeros tiempos: Recuerdo cuando PayPal se usaba principalmente para compras en eBay.
✅ Época intermedia: Las apps bancarias empezaron a permitirnos enviar dinero a amigos.
✅ Hoy: Puedo literalmente tocar mi móvil con una terminal de pago y llevarme mi café.
Los procesadores de pagos actúan como intermediarios en estas transacciones financieras, garantizando que mi dinero se transfiera de forma segura desde la cuenta bancaria de mi cliente hasta quienquiera que esté pagando. ¡Lo increíble es lo normalizado que se ha vuelto todo esto! Los pagos digitales se han convertido en una parte tan integral de la vida cotidiana que apenas pienso en las complejas redes de pago que operan entre bastidores.
La seguridad también ha mejorado muchísimo. ¿Recuerdan cuando nos aterrorizaba introducir la información de nuestra tarjeta de crédito para pagar en línea? Ahora, con la autenticación de dos factores y otras funciones de seguridad, me siento más seguro usando métodos de pago digitales que llevando efectivo. (Aunque nada es perfecto).
Tipos de pagos digitales: Mis formas de pago favoritas
Hace cinco años, mi billetera estaba a rebosar de efectivo, monedas y tarjetas de crédito. Hoy en día, casi siempre uso mi celular. Esta experiencia me enseñó qué métodos de pago funcionan mejor en diferentes situaciones, desde ir al supermercado hasta cenar con amigos. Aquí les presento mi recorrido personal por las opciones de pago digital que transformaron mi forma de gestionar el dinero en los negocios.
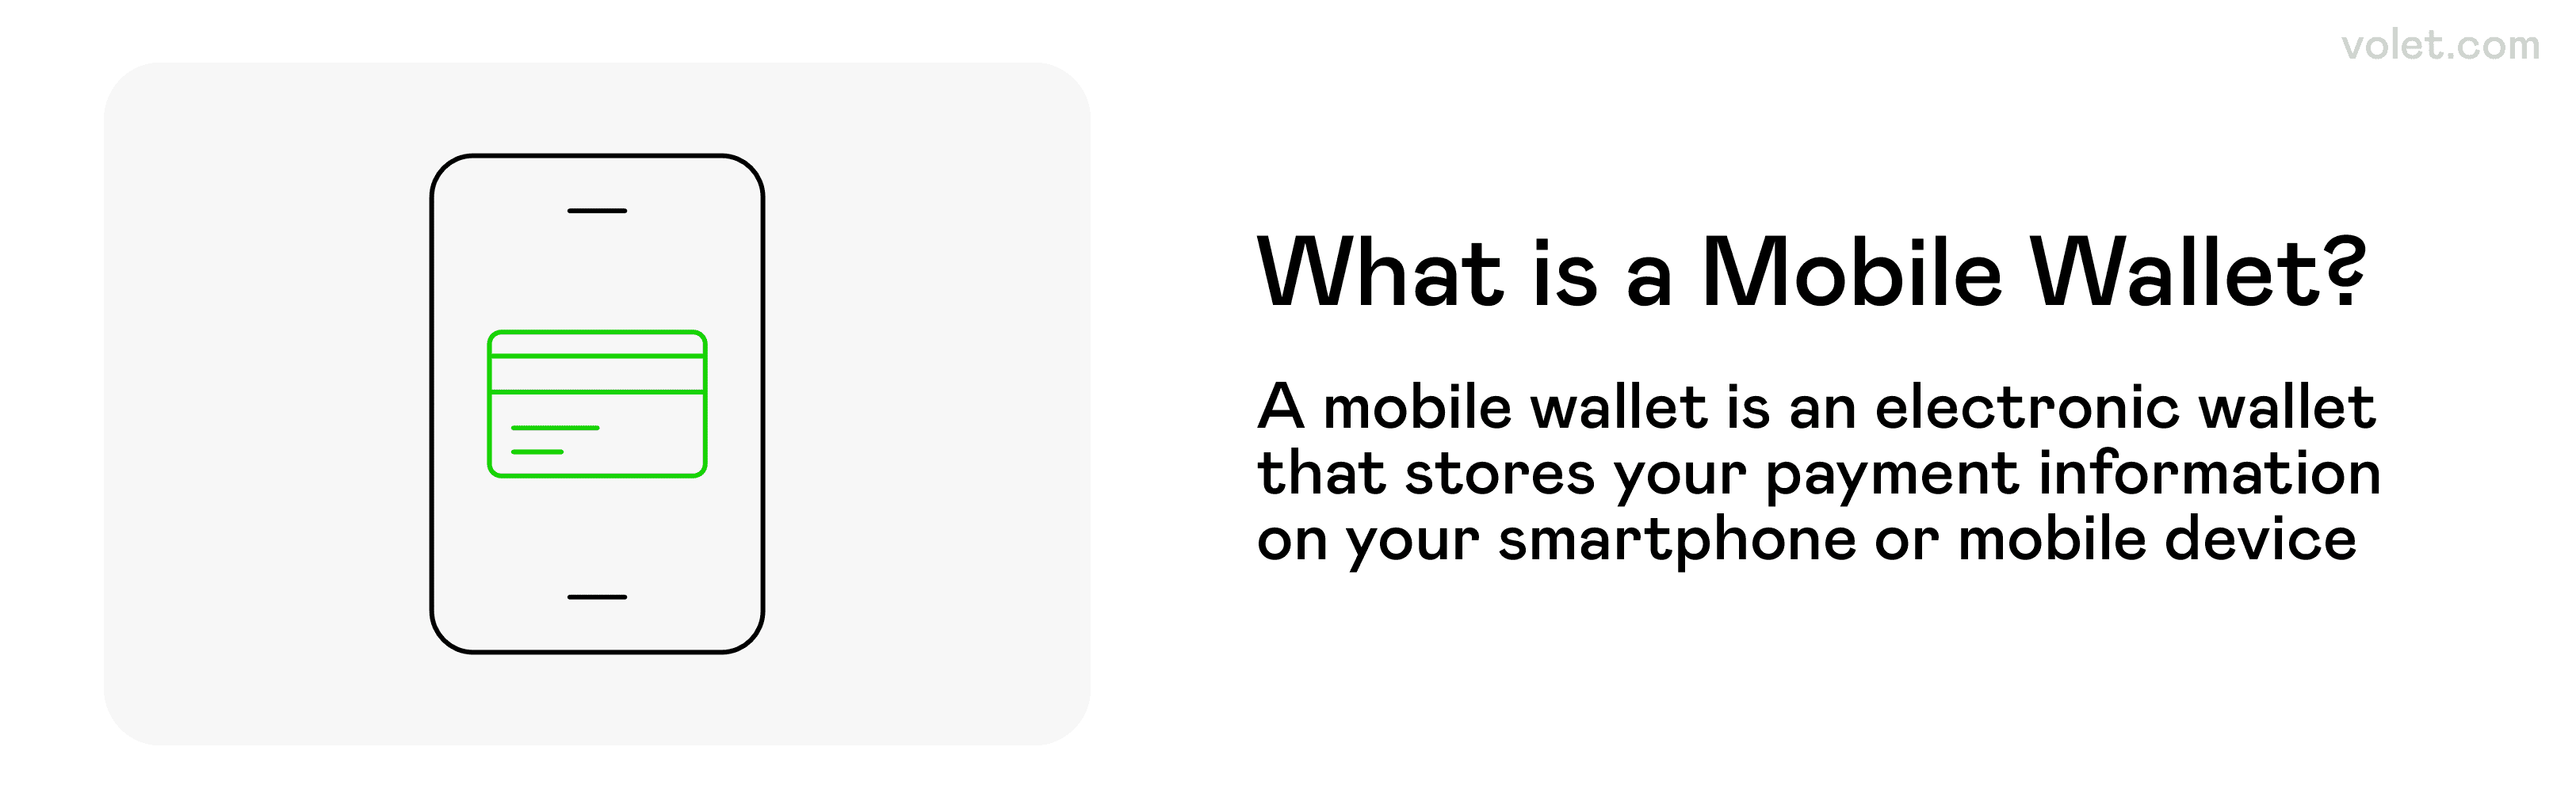
Una explicación visual de las billeteras móviles y su función.
Tecnología de Billetera Móvil: Mi Teléfono Es Mi Billetera
La tecnología de billetera móvil ha reemplazado literalmente mi billetera física para la mayoría de las compras. Servicios de pago digitales como Apple Pay, Google Pay y Cash App me permiten almacenar múltiples métodos de pago en una sola cuenta en mi dispositivo inteligente.
Todavía recuerdo la primera vez que usé Apple Pay en un supermercado. Acerqué mi dispositivo móvil con nerviosismo a la terminal de pago mientras el cajero y la fila detrás de mí esperaban... ¡y entonces, bip! La transacción fue aprobada en segundos mediante tecnología NFC (comunicación de campo cercano). Sin tener que rebuscar en mi bolso para encontrar mi tarjeta de débito, sin ingresar PIN. ¡Solo un toque y listo!
La seguridad también es impresionante. Estos sistemas de billetera móvil utilizan cifrado y tokenización, por lo que el comerciante nunca ve los números reales de mi tarjeta de crédito. Además, necesito mi huella dactilar o reconocimiento facial para aprobar las compras, lo que agrega una capa adicional de seguridad si me roban el dispositivo móvil. El dinero móvil lo hace todo más sencillo.
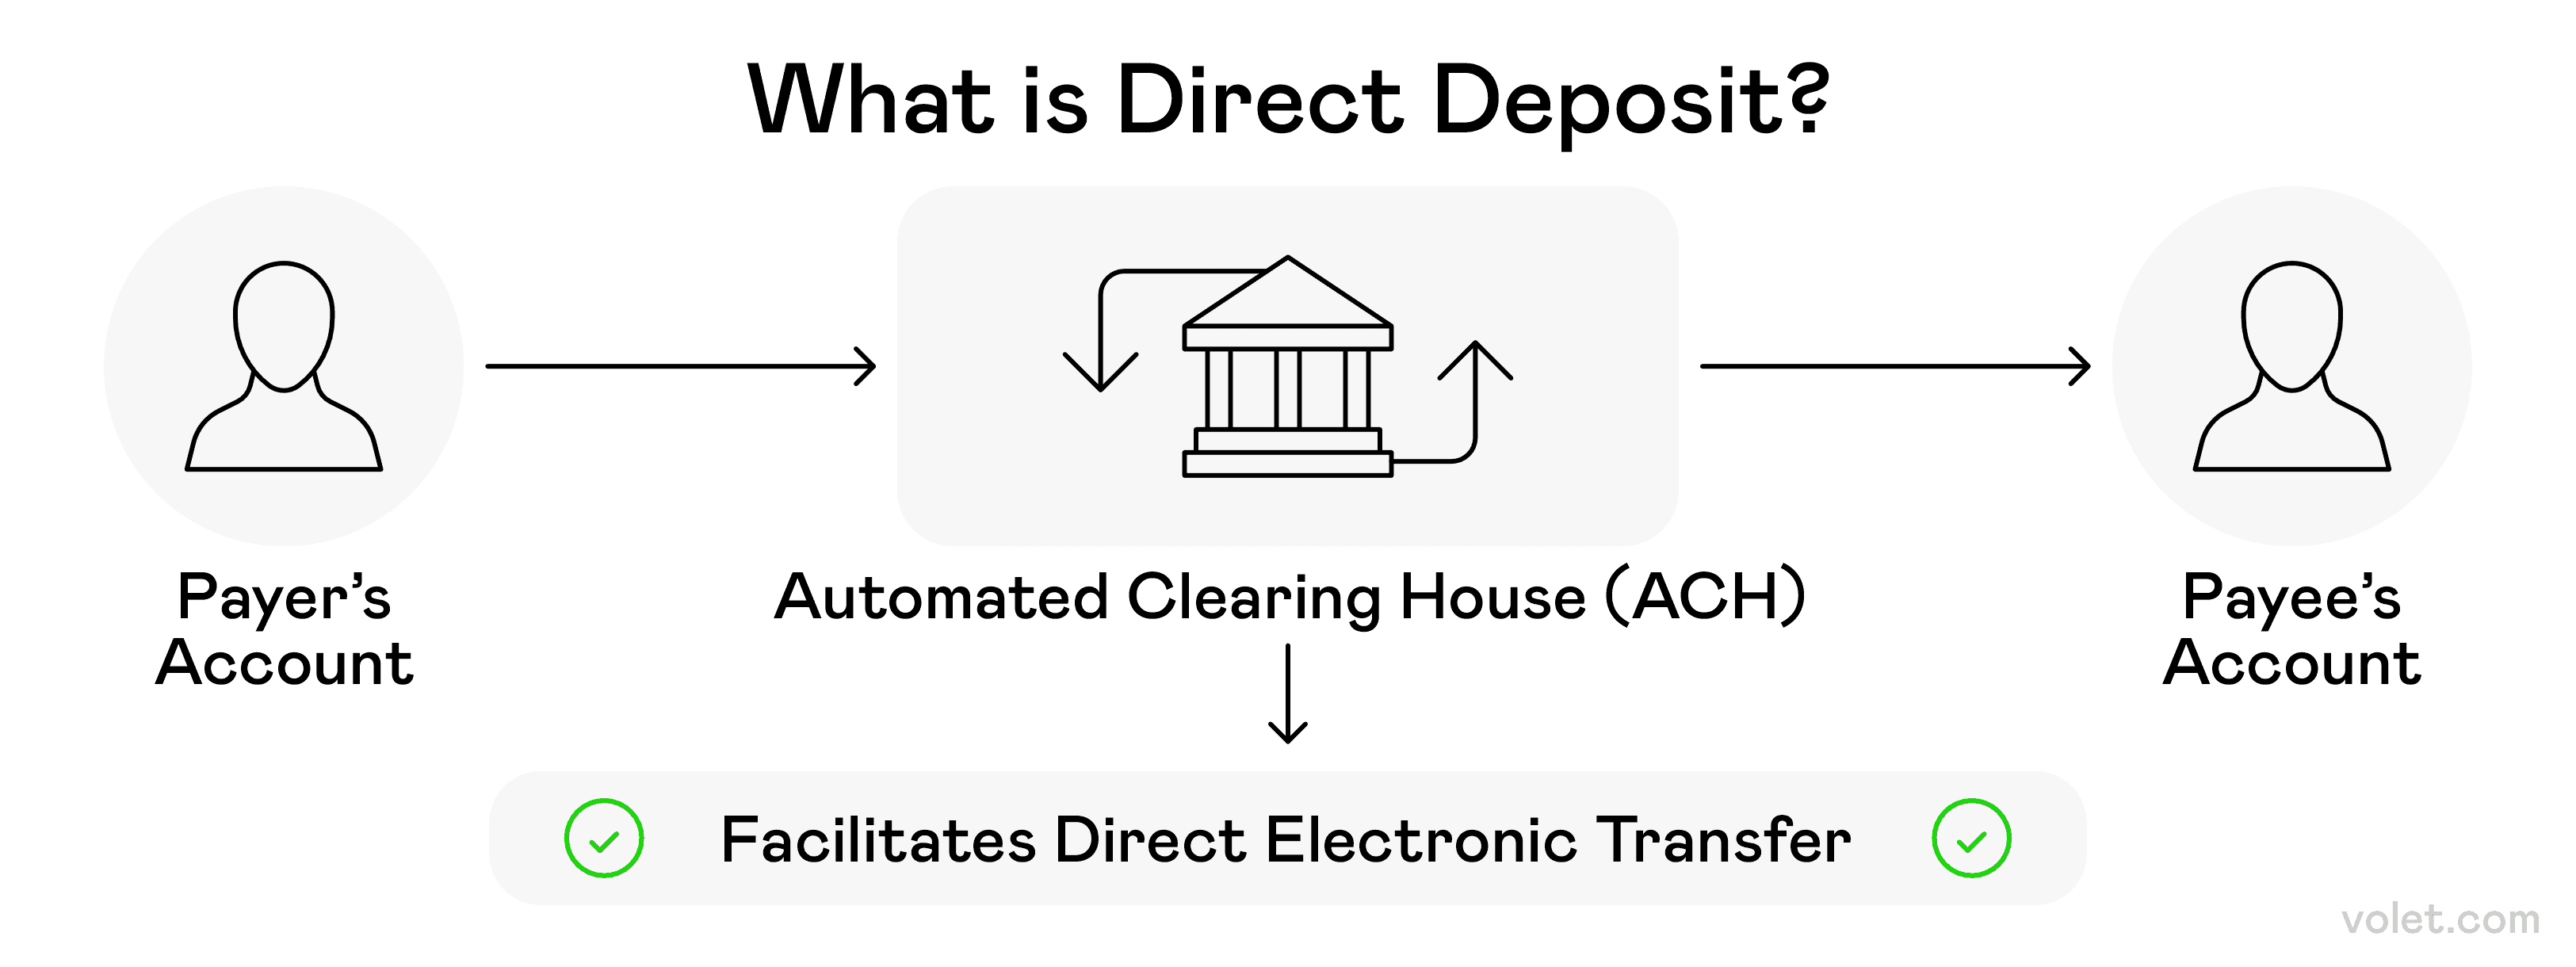
Una descripción general clara del funcionamiento del depósito directo durante la transferencia electrónica de fondos.
Transferencias bancarias y depósitos directos: la base de mi vida financiera
Las transferencias bancarias siguen siendo mi opción preferida para transacciones financieras importantes. Cuando compré mi coche el año pasado, ¡ni siquiera pensaba usar Venmo! Una transferencia bancaria tradicional desde mi entidad financiera me pareció más adecuada, y muchos bancos ahora ofrecen opciones de pago instantáneo.
Para las facturas regulares y mi nómina, los depósitos directos son mi salvación. Estas transacciones electrónicas automatizadas se realizan como un reloj, eliminando la necesidad de recordar las fechas de pago (que, siendo sinceros, ¡olvidaría por completo! 😅). Mi banco garantiza transacciones seguras.
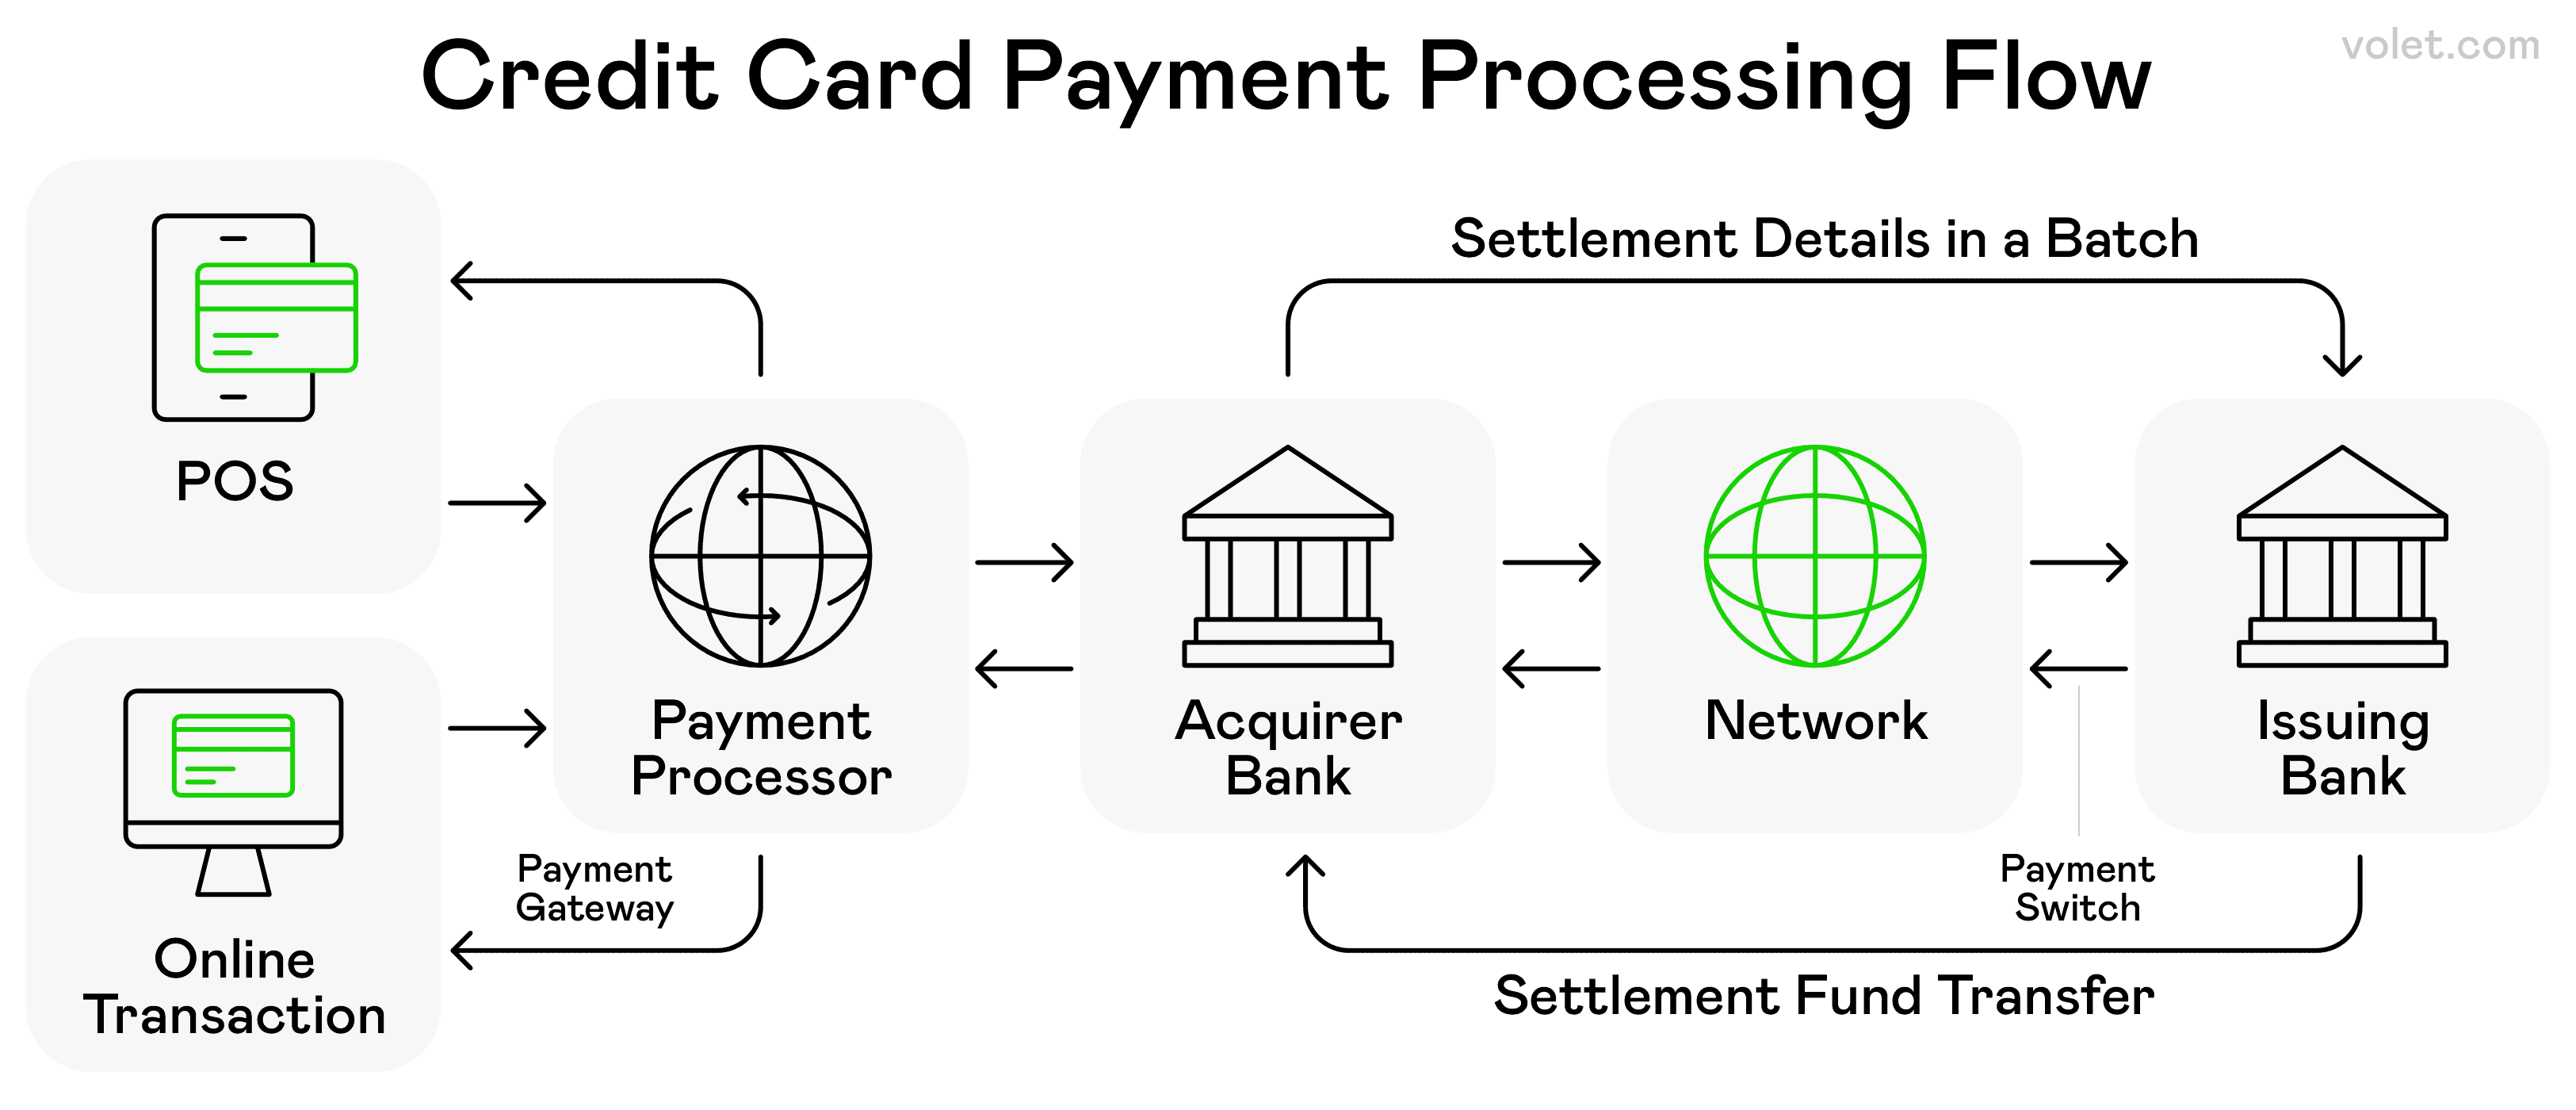
Las distintas etapas y entidades involucradas en una transacción típica con tarjeta de crédito.
Pagos digitales con tarjeta: siguen vigentes
Las transacciones con tarjeta de crédito y débito procesadas digitalmente siguen siendo una parte importante de mi rutina de pagos digitales. Cuando compro en línea, utilizo básicamente una versión digital de mi tarjeta de débito física.
Lo que ha cambiado es la flexibilidad. Mi cuenta de crédito ahora ofrece planes de pago personalizables y la opción de comprar ahora y pagar después.
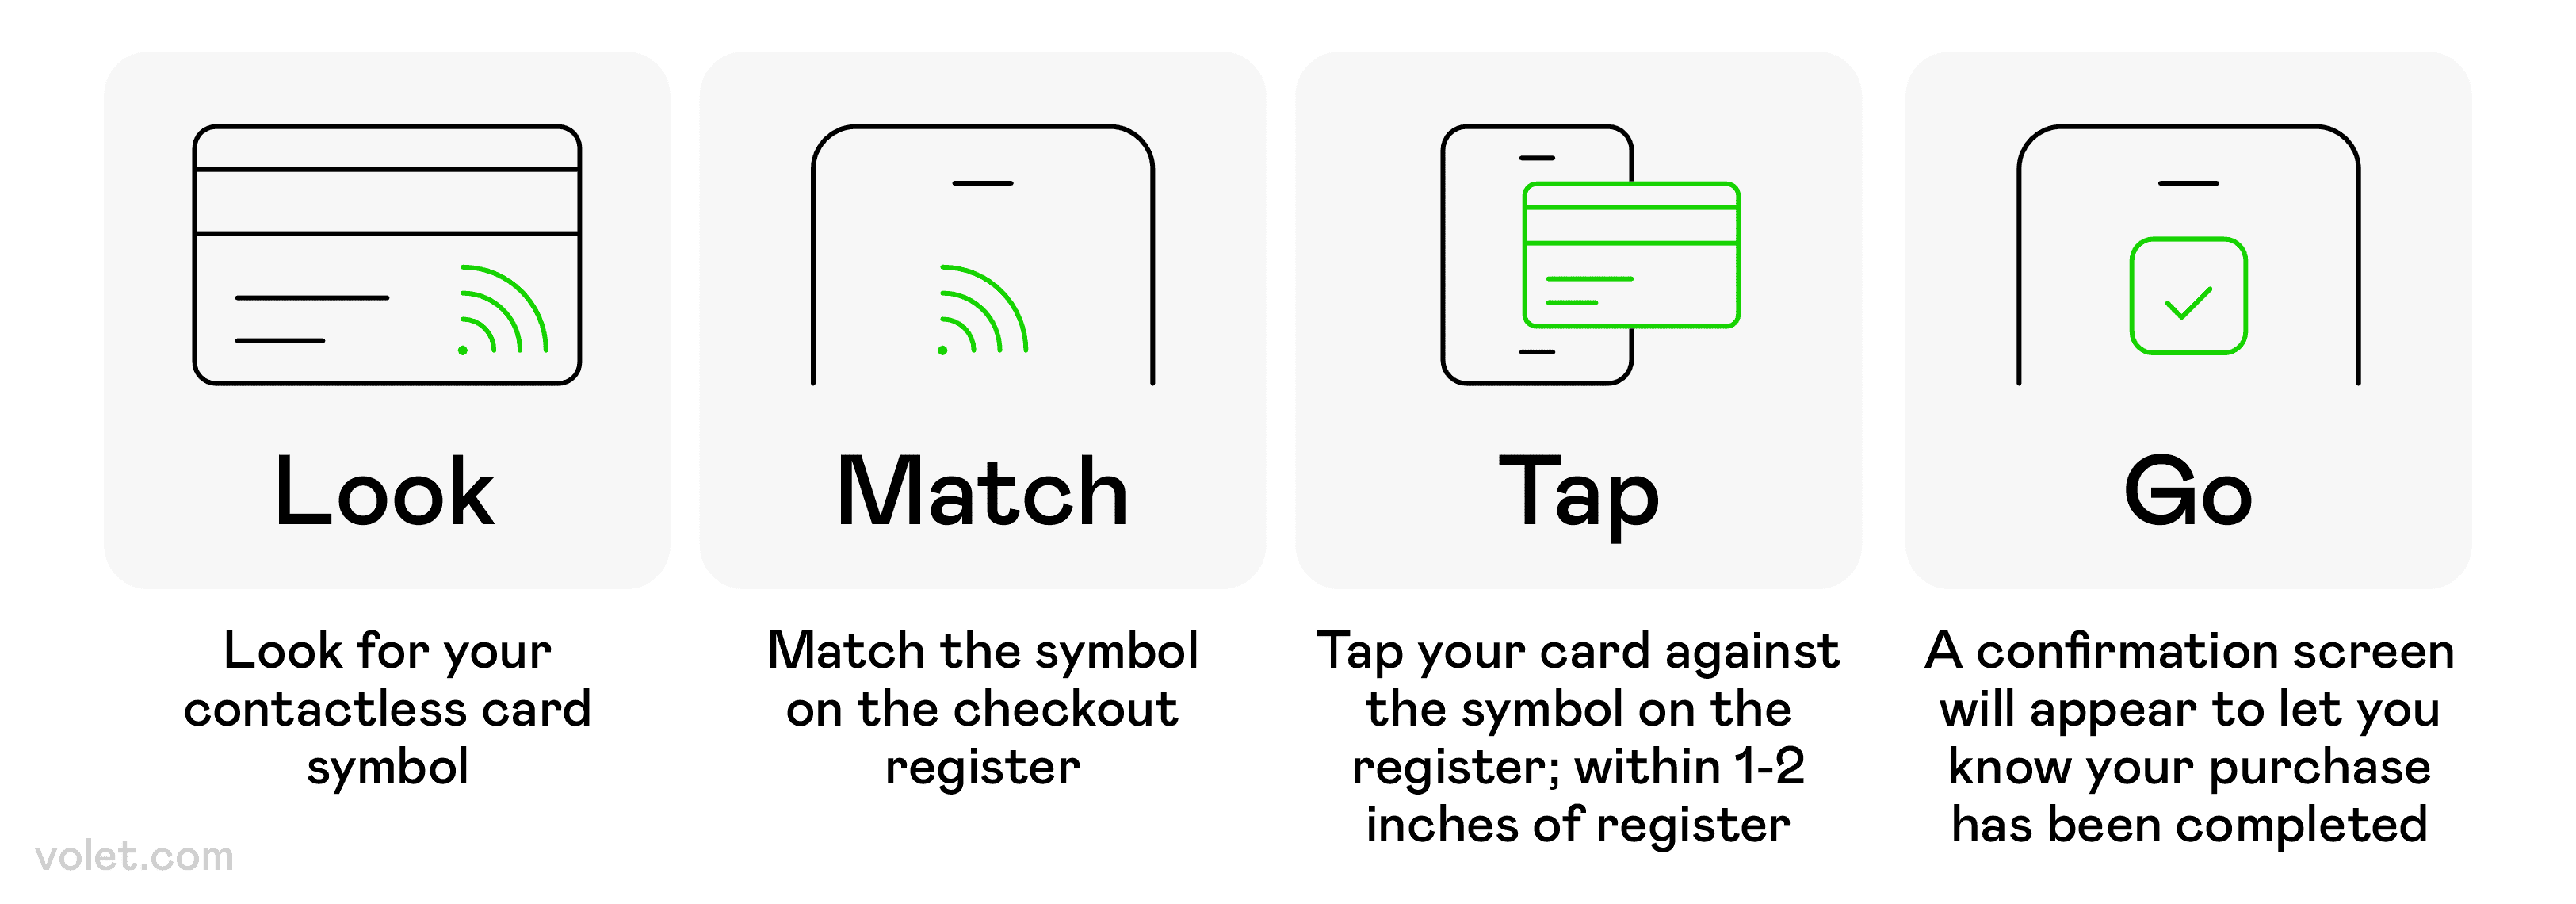
Guía paso a paso sobre cómo usar un método de pago sin contacto en un punto de venta.
Pagos sin contacto: ¡Toca y listo!
El auge de los pagos sin contacto ha transformado mi experiencia como cliente en tiendas minoristas. Con mi billetera móvil o tarjetas de débito con chip, puedo completar transacciones seguras sin pasar nada físicamente. Este enfoque parcialmente digital combina comodidad con mayor seguridad para las pequeñas empresas.
Durante la pandemia, los pagos sin contacto se convirtieron en mi método habitual. Acercar mi dispositivo móvil o tarjeta de débito era más seguro que tocar un teclado usado por cientos de clientes. ¡Ahora creo que no podría volver a las viejas costumbres!
La comunicación de campo cercano (tecnología NFC) impulsa estos sistemas de pago sin contacto. Este protocolo inalámbrico permite que dispositivos digitales cercanos, generalmente a menos de cuatro centímetros, intercambien información cifrada de forma segura. La diferencia de velocidad es increíble: ahora entro y salgo de las tiendas físicas mucho más rápido.
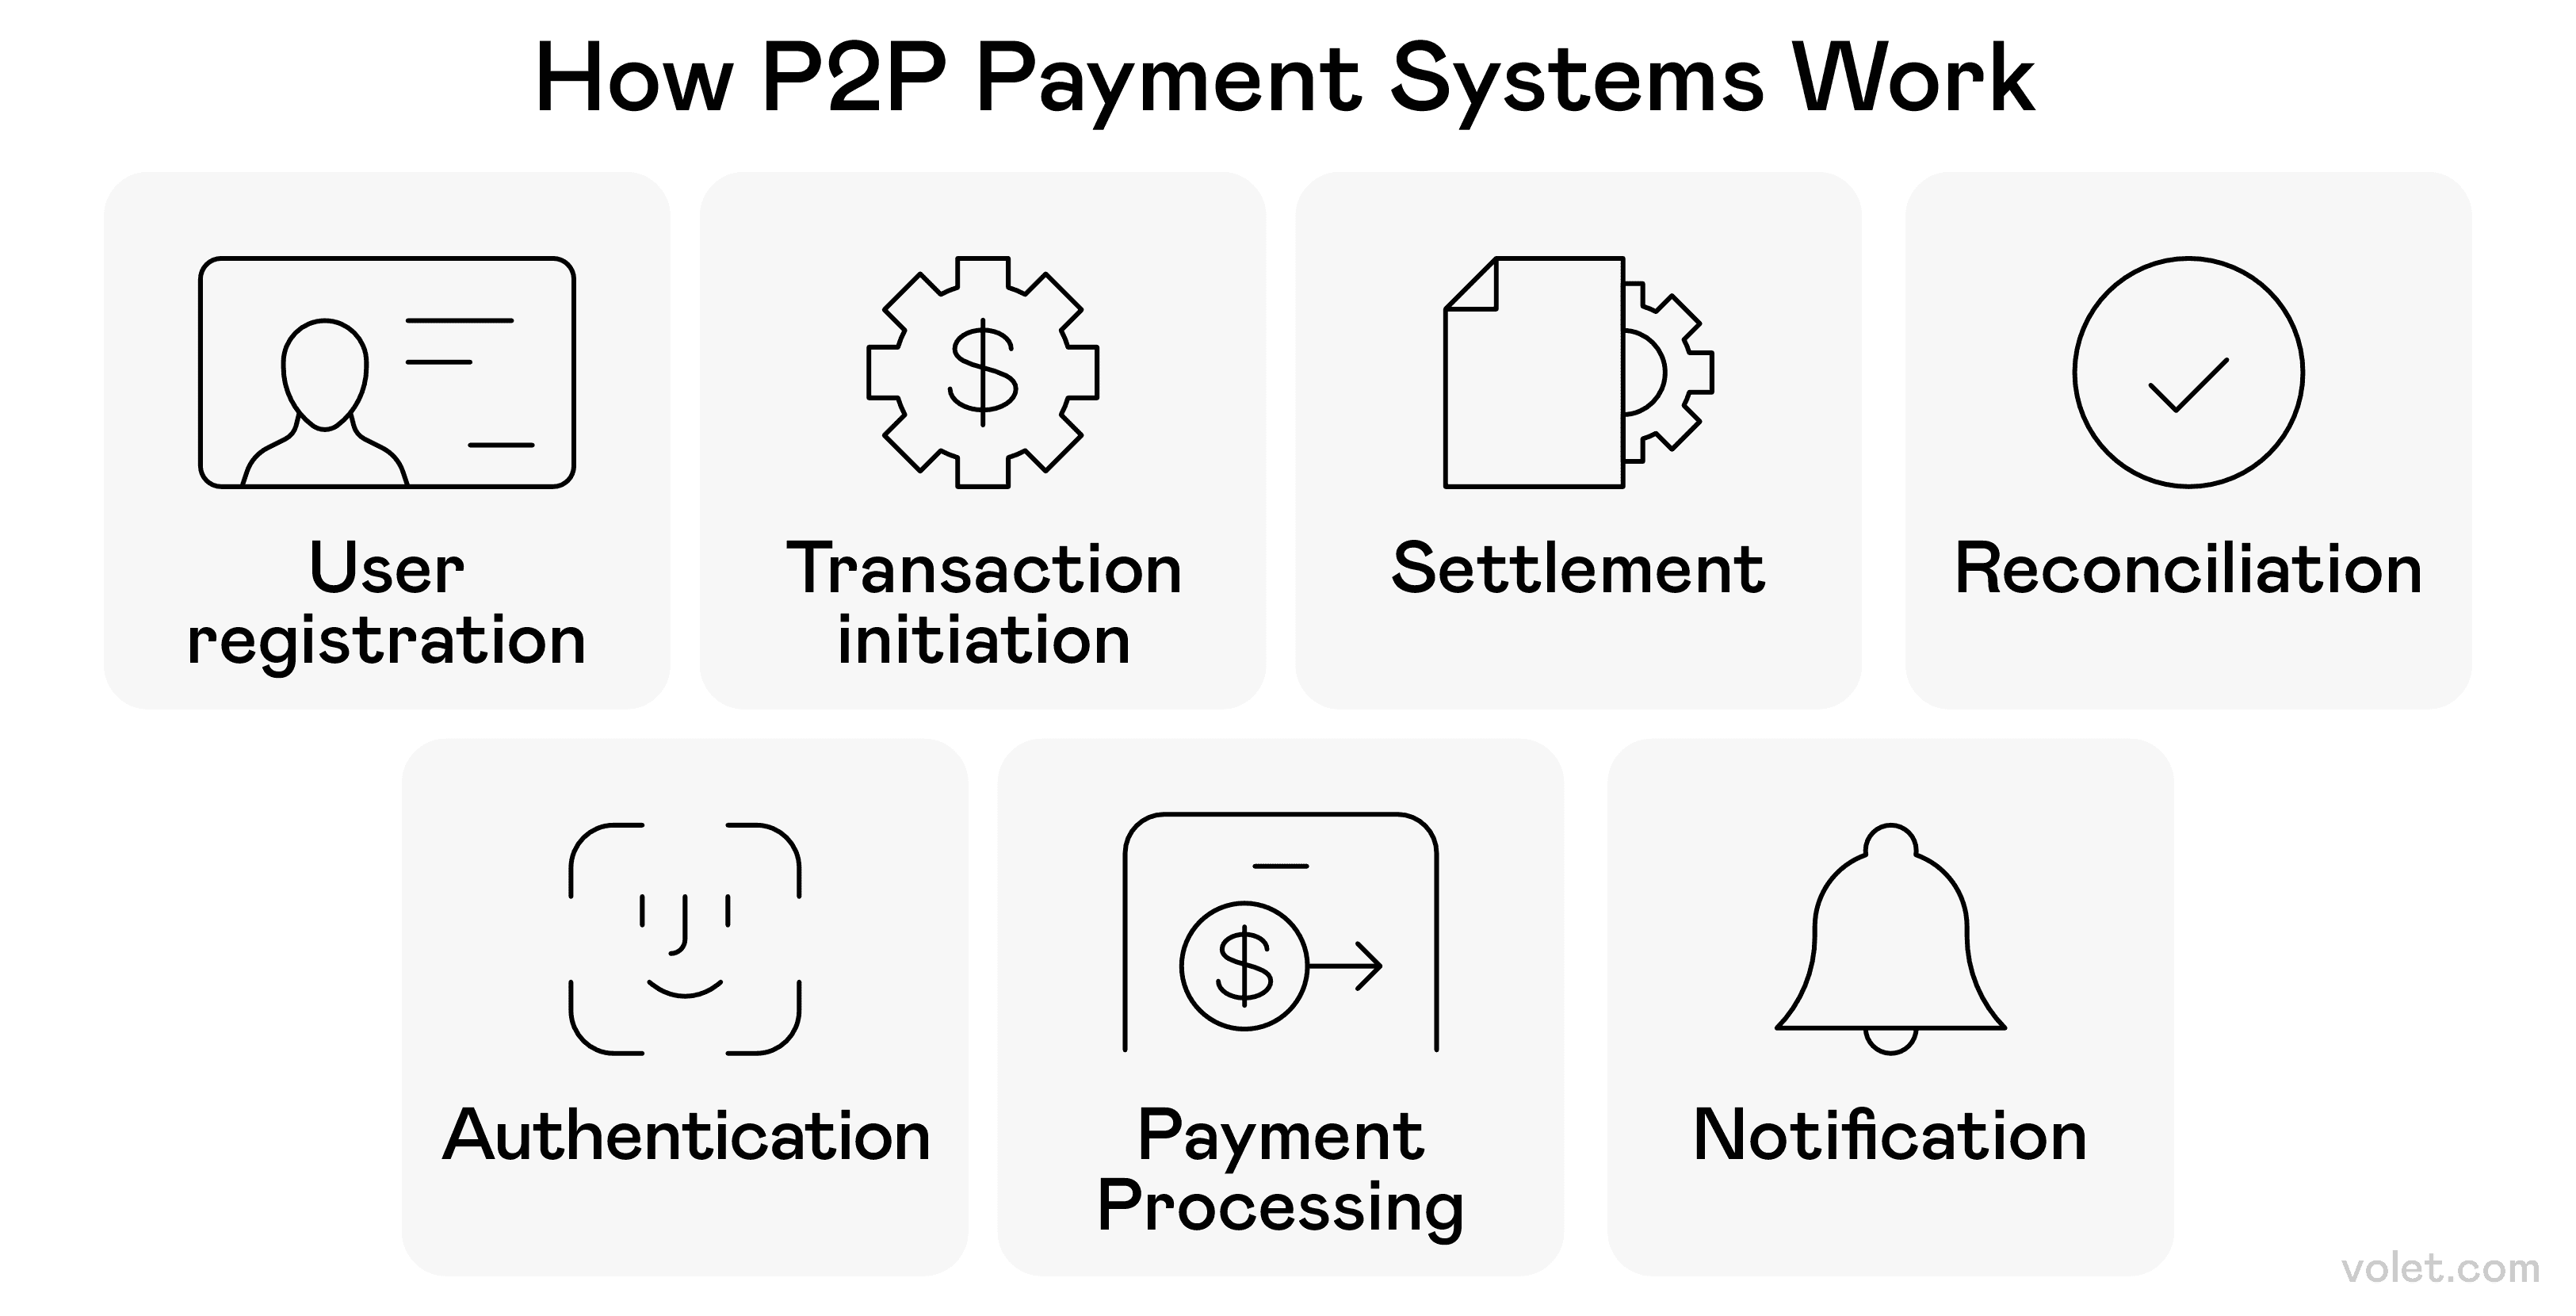
La secuencia de acciones en una transacción de pago típica entre pares.
Servicios de Pago entre Pares - Los Amigos No Dejan que Sus Amigos Usen Cheques
Cash App se ha convertido en mi guerrera de fin de semana. Ya sea para dividir la cuenta de un restaurante, pagarle a quien pasea a mi perro o contribuir con un regalo grupal, esta herramienta de pago digital entre pares me permite enviar y recibir dinero de mis amigos con mínima fricción usando dinero móvil.
Más allá de las transferencias básicas de fondos, estas herramientas de pago me permiten configurar pagos recurrentes para cosas como mi parte de los servicios públicos. ¡Se acabaron las conversaciones incómodas de "Oye, todavía me debes la cena"! 🙏
Beneficios de los Pagos Digitales: Por Qué Me Cambié
Mi compañera Sarah finalmente se cambió a los pagos digitales después de que le robaran la billetera el invierno pasado. Con transferencias bancarias y aplicaciones de billetera móvil, pudo pagar facturas y realizar compras mientras esperaba nuevas tarjetas de crédito. Lo que comenzó como una necesidad se convirtió en su preferencia; apreciaba las notificaciones de transacciones y la información de gastos que nunca había tenido con efectivo. Ahora se pregunta por qué esperó tanto para adoptar la comodidad y seguridad de los pagos digitales para su pequeña empresa. Aquí explico por qué creo que se cambió:
Seguridad mejorada y protección contra fraudes: tranquilidad
Las funciones de seguridad en los pagos digitales me han salvado del fraude en múltiples ocasiones. En lugar de transmitir mi número de tarjeta de crédito real, muchas soluciones de pago digitales utilizan tokenización, reemplazando mis datos de pago confidenciales con símbolos únicos.
✅ El cifrado protege mis datos durante las transacciones en línea.
✅ Recibo notificaciones instantáneas cuando se utilizan mis cuentas bancarias.
✅ La actividad sospechosa se detecta de inmediato.
Ningún sistema es 100% seguro (sigo revisando mis cuentas regularmente).
Conveniencia y Accesibilidad: Pagos en cualquier lugar, en cualquier momento.
La conveniencia es fundamental. Desde mi café de la mañana hasta el pago de mis facturas mensuales, los métodos de pago digitales han eliminado muchos problemas de mi vida financiera.
Cuando viajé al extranjero el año pasado, no tuve que preocuparme por el cambio de divisas ni por llevar efectivo. Muchos servicios de pago gestionaban las conversiones automáticamente, lo que facilitaba las transacciones financieras sin importar en qué país estuviera.
Rentable: Ahorra dinero mientras lo gastas.
Los sistemas de pago digitales suelen reducir los costos de transacción. He notado menos comisiones en comparación con los métodos bancarios tradicionales, especialmente con los servicios entre particulares que ofrecen transferencias gratuitas entre particulares.
Antes gastaba $25 al año solo en chequeras; ¡ahora no recuerdo la última vez que escribí un cheque! Todos esos pequeños ahorros de los pagos en línea se acumulan.
Gestión y seguimiento financiero: ¿A dónde va mi dinero?
La categorización automática de mis gastos ha revolucionado mi presupuesto. Puedo ver adónde va mi dinero cada mes sin tener que registrarlo todo manualmente. Esta visibilidad me ha ayudado a tomar mejores decisiones financieras (¡como darme cuenta de cuánto gastaba en comida para llevar! 😱).
Para mis pequeños negocios, los sistemas de pago digitales me proporcionan análisis que me ayudan a comprender el comportamiento de los clientes y los patrones de venta. Estos datos han sido invaluables para la planificación de mi negocio.
Impacto ambiental: Ser ecológico con mi medio ambiente
Al reducir el uso de papel y eliminar el transporte físico de dinero, los métodos de pago digitales contribuyen a la sostenibilidad ambiental. No tener más recibos de papel abarrotando mi billetera es un pequeño pero significativo logro para el planeta. 🌎
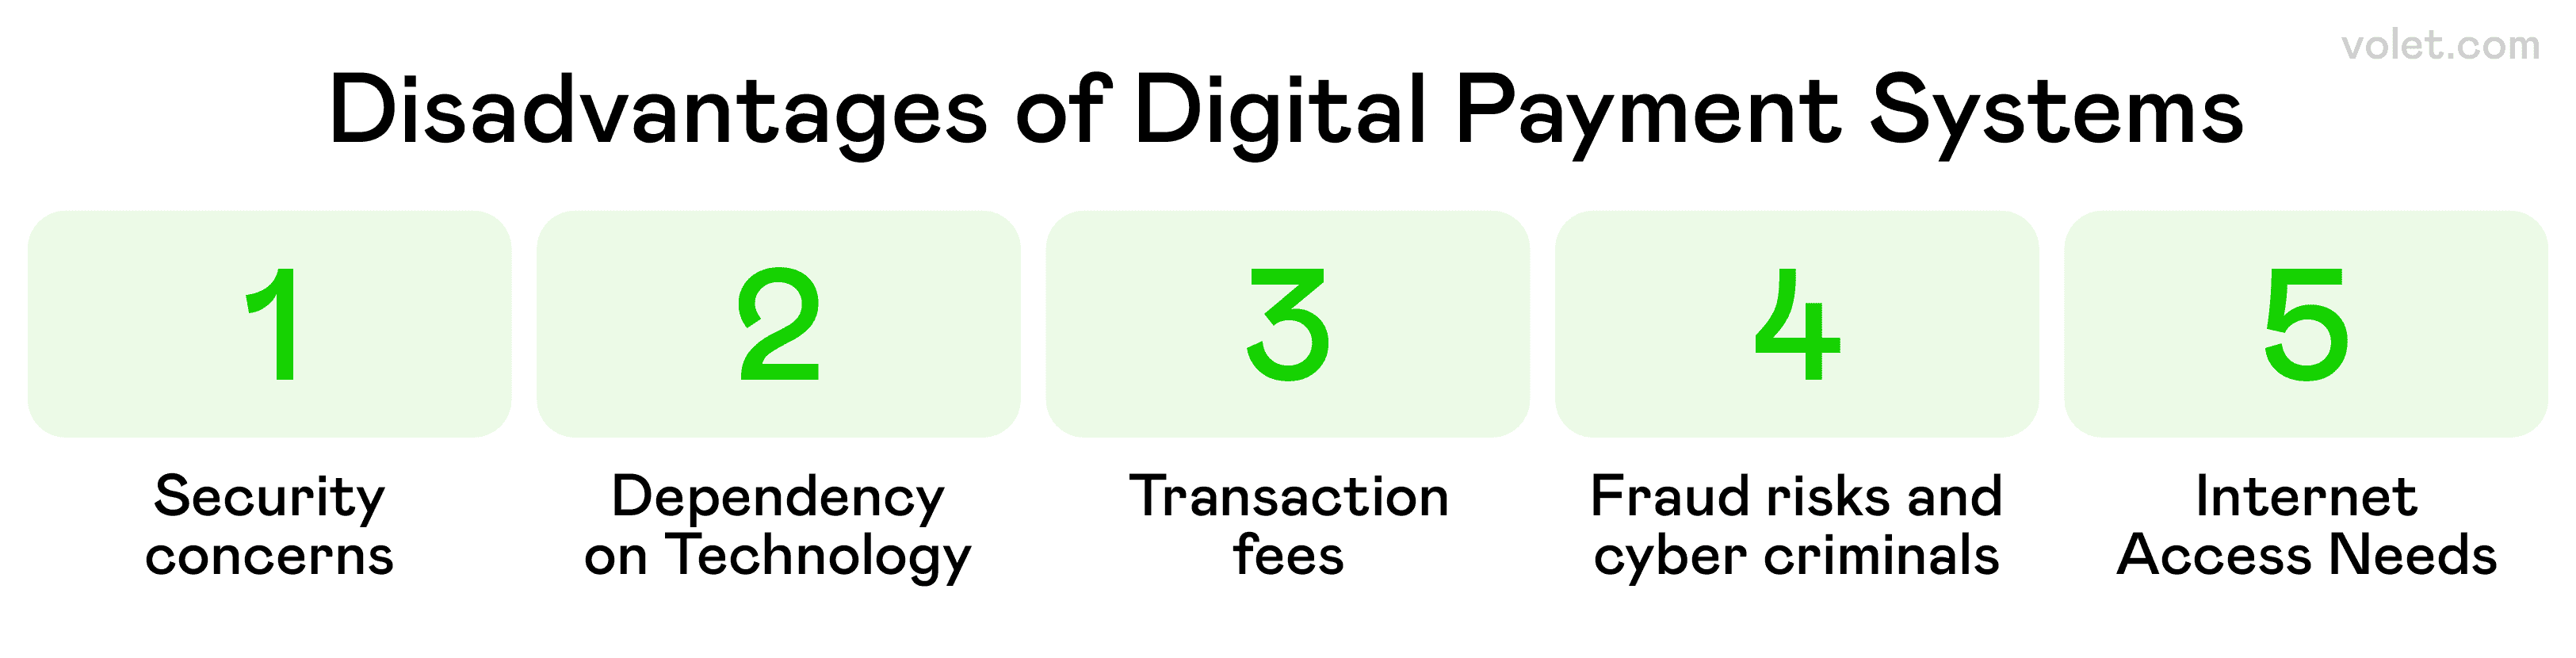
Resumen de las posibles desventajas del uso de sistemas de pago digitales.
Desafíos de los Pagos Digitales: No Todo es Color de Rosa
A pesar de mi entusiasmo por los pagos digitales, me he encontrado con algunos obstáculos importantes que vale la pena reconocer:
Preocupaciones sobre la Brecha Digital
No todos tienen el mismo acceso a los métodos de pago digitales. Mi abuela todavía emite cheques porque no tiene teléfono móvil, y muchos pequeños negocios en zonas rurales tienen dificultades para acceder a las conexiones a internet fiables necesarias para el procesamiento de pagos. Esto crea barreras de participación muy importantes para los clientes que buscan usar la tecnología de billetera móvil. 👵
Problemas Técnicos
¡He experimentado el pánico de que las aplicaciones de pago se bloqueen a mitad de la transacción! Las caídas del servidor en la red de pagos, las actualizaciones con errores y los retrasos en el procesamiento me han enseñado a llevar siempre una tarjeta de débito física como respaldo. Durante una importante interrupción del servicio el verano pasado, no pude acceder a mi cuenta bancaria a través de mi dispositivo móvil para realizar transacciones seguras. 🔄
Concesiones en la Privacidad
Cada transacción financiera crea una huella de datos que las instituciones financieras pueden rastrear con fines comerciales. Tras descubrir que un procesador de pagos vendía datos de transacciones anonimizados a empresas, me he vuelto mucho más precavido con la protección de mis datos de pago al usar servicios como Apple Pay o Google Pay. 🕵️
Vulnerabilidades de Seguridad
A pesar de la autenticación de dos factores y las funciones de seguridad avanzadas, los sofisticados intentos de phishing dirigidos a la información de tu cuenta bancaria siguen siendo una amenaza. Al realizar compras en línea o usar pagos sin contacto en una terminal de pago, siempre tengo cuidado con las herramientas de pago a las que confío mi dinero. 🛡️
Costos Ocultos
Si bien los servicios peer-to-peer como Cash App permiten enviar y recibir dinero con comisiones mínimas, las comisiones por conversión de moneda al transferir dinero internacionalmente pueden acumularse rápidamente. ¡Algunos pagos recurrentes a través de soluciones de pago digitales pueden incluir cargos que afecten tu límite de crédito o tus cuentas de ahorro! 💰
A pesar de estos desafíos en mi vida diaria, las ventajas de los pagos digitales aún superan las desventajas. La clave es mantenerse informado sobre cómo funcionan los pagos digitales, mantener una actitud de escepticismo saludable y tener siempre una opción de pago que no dependa de la tecnología NFC.
Empresas de Pago Digital: Los Jugadores en Mi Billetera
Hace cinco años, mi billetera estaba a rebosar de efectivo, monedas y tarjetas. Hoy, casi siempre uso mi teléfono. Este recorrido por diferentes métodos de pago me enseñó qué funciona mejor en distintas situaciones, desde ir al supermercado hasta cenar con amigos. Aquí les presento mi recorrido personal por las opciones que transformaron mi forma de administrar el dinero.
Stripe: El sueño de cualquier desarrollador
Stripe admite más de 135 divisas, lo que lo convierte en mi procesador de pagos predilecto para mi negocio online con clientes internacionales. Sus herramientas, fáciles de usar para desarrolladores, me permitieron personalizar mi proceso de pago exactamente como lo deseaba.
PayPal: El pionero original de los pagos digitales
Con más de 400 millones de cuentas activas, el alcance global de PayPal es asombroso. Lo he usado desde sus inicios y ha evolucionado de un simple servicio de transferencias a una plataforma financiera integral que ofrece desde préstamos comerciales hasta operaciones con criptomonedas.
JPMorgan Chase - La banca tradicional se fusiona con la tecnología moderna
JPMorgan Chase ofrece servicios de procesamiento de pagos a través de J.P. Morgan Payments. Si bien utilizo sus servicios principalmente para transacciones comerciales, sus soluciones de pago digital de nivel empresarial me han dado tranquilidad para transferencias de mayor volumen.
Cash App: Sencilla, rápida y gratuita
Cash App permite enviar y recibir dinero sin comisiones por transferencias estándar. Cuando mi amigo recoge entradas para un concierto para nuestro grupo, Cash App facilita el reembolso al instante sin que ningún coste adicional afecte nuestro presupuesto para entretenimiento.
Tarjeta de Crédito Discover: Integración Perfecta
Las tarjetas Discover son compatibles con soluciones de billetera digital como Apple Pay y Google Pay. Esta compatibilidad significa que puedo usar mi tarjeta Discover a través de la billetera de mi teléfono para pagos sin contacto, lo que añade mayor comodidad.
Venmo - La app de pagos sociales
Venmo permite a los negocios aceptar pagos una vez que crean perfiles. Mi cafetería favorita de la zona empezó a aceptar Venmo hace poco, lo que hace que mi dosis de cafeína matutina sea aún más cómoda. Las funciones sociales hacen que compartir la cuenta con amigos se sienta menos transaccional y más divertido.
Checkout.com - La seguridad es lo primero
Checkout.com previene el fraude mediante la aceptación inteligente y la autenticación por capas. Cuando compro en línea, saber que los comercios utilizan sistemas como este me da la seguridad de que mis datos de pago están protegidos.
Flywire - Transacciones Especializadas
Flywire presta servicios a pagadores en los sectores de la educación, la salud, los viajes y el comercio entre empresas (B2B). Cuando necesité realizar el pago de la matrícula internacional de un curso en línea, su enfoque especializado facilitó enormemente una transacción compleja.
Wise - Transferencia Internacional de Dinero
Wise facilita transacciones internacionales en más de 160 países, ofreciendo tipos de cambio transparentes. Cuando necesité enviar dinero a un amigo en el extranjero, sus tipos de cambio me permitieron ahorrar mucho dinero en comparación con lo que ofrecía mi banco.
Pangea Money Transfer - Alcance Global
La plataforma de Pangea permite enviar dinero a cualquier parte del mundo. Su enfoque móvil facilitó enormemente la tarea de ayudar a mi primo, que estaba de viaje en el extranjero y le robaron la billetera.
Volet.com - Criptomonedas Simplificadas
Fundada en 2014, Volet.com es un servicio que recientemente comencé a explorar para transferencias internacionales. Utilizan tecnología blockchain para ofrecer transacciones rápidas y económicas sin necesidad de lidiar con complicados procesos de criptomonedas. Ofrecen soporte en más de 150 países con más de 110 monedas fiduciarias, y sus transferencias P2P instantáneas me han ayudado a enviar dinero rápidamente al extranjero.
Reflexiones finales
El panorama de los pagos digitales continúa evolucionando a la velocidad de la luz, transformando mi forma de gestionar mis finanzas, tanto personales como profesionales. A medida que estos sistemas se vuelven más sofisticados, la línea entre la banca tradicional y las soluciones de pago digitales se difumina cada vez más.
Por supuesto, persisten los desafíos en cuanto a ciberseguridad, privacidad y regulaciones. Pero, según mi experiencia, las ventajas de los métodos de pago digitales superan con creces las desventajas. He pasado de ser escéptico a convertirme en un adepto total.
Al explorar este panorama en constante evolución, recuerde que los diferentes métodos de pago se adaptan a diferentes situaciones. No considero los pagos digitales como un sustituto de todos los métodos tradicionales, sino como valiosas incorporaciones a mis herramientas financieras. Combino opciones según mis circunstancias, buscando un equilibrio entre la comodidad, la seguridad y el coste.
Preguntas frecuentes
Los pagos digitales emplean protocolos de cifrado, tokenización y autenticación que reducen significativamente el riesgo de fraude en comparación con el efectivo físico o los cheques, que pueden ser robados o falsificados con mayor facilidad.
La velocidad de transferencia varía según el proveedor y el método: las transferencias nacionales a través de servicios como Cash App o Venmo suelen procesarse al instante, mientras que las transferencias entre bancos pueden tardar de 1 a 3 días hábiles, según las instituciones involucradas.
Muchos servicios peer to peer ofrecen transferencias gratuitas entre particulares, pero las empresas suelen pagar comisiones de procesamiento que oscilan entre el 1,5 % y el 3 % del valor de la transacción. Algunos servicios también cobran por transferencias instantáneas o pagos internacionales.
Sí, muchos servicios admiten transferencias internacionales, aunque la disponibilidad y las comisiones varían considerablemente. Proveedores especializados como Wise y Volet.com suelen ofrecer mejores tipos de cambio que los bancos tradicionales para transacciones transfronterizas.
Considere factores como la velocidad de transferencia, las características de seguridad, las divisas admitidas, la accesibilidad del destinatario y las tarifas. Para transferencias frecuentes a personas específicas, elija plataformas donde ambas partes ya tengan cuentas para maximizar la comodidad y minimizar los costos.
Aviso legal
Este artículo se ofrece únicamente con fines informativos y no constituye asesoramiento legal, financiero ni profesional. Todo el contenido se basa en información pública y opiniones personales. Se recomienda a los lectores que busquen asesoramiento profesional antes de tomar decisiones o actuar basándose en el material presentado. El autor y la editorial no asumen ninguna responsabilidad por las acciones que el lector tome o no tome basándose en la información aquí contenida.