Досліджуйте переваги та виклики цифрових платежів, а також практичні рішення для покращення ваших фінансових транзакцій. Читайте далі, щоб бути в курсі.
У грудні 2022 року хакери зламали цифрову платіжну систему Ticketmaster і вкрали дані кредитних карток тисяч фанатів Тейлор Свіфт під час хаотичного попереднього продажу квитків на "Eras Tour". Згідно з доповіддю Федеральної торгової комісії в березні 2023 року, ці фанати не лише втратили можливість купити квитки на концерт, але й стали жертвами шахрайства з кредитними картками, з несанкціонованими витратами, які з'явилися майже одразу. Тим часом щасливі фанати, які використовували цифрові платіжні методи, такі як Apple Pay, що генерують одноразові платіжні токени замість передачі фактичних номерів дебетових карток, були повністю захищені від цього витоку даних.
Цей інцидент показав мені, чому цифрові платіжні системи не лише про зручність – вони також про безпеку. Як людина, яка використовує ці технології протягом багатьох років, я на власні очі бачила, як вони змінили моє фінансове життя на краще. Дозвольте мені поділитися тим, що я дізналася на своєму шляху. 🔐
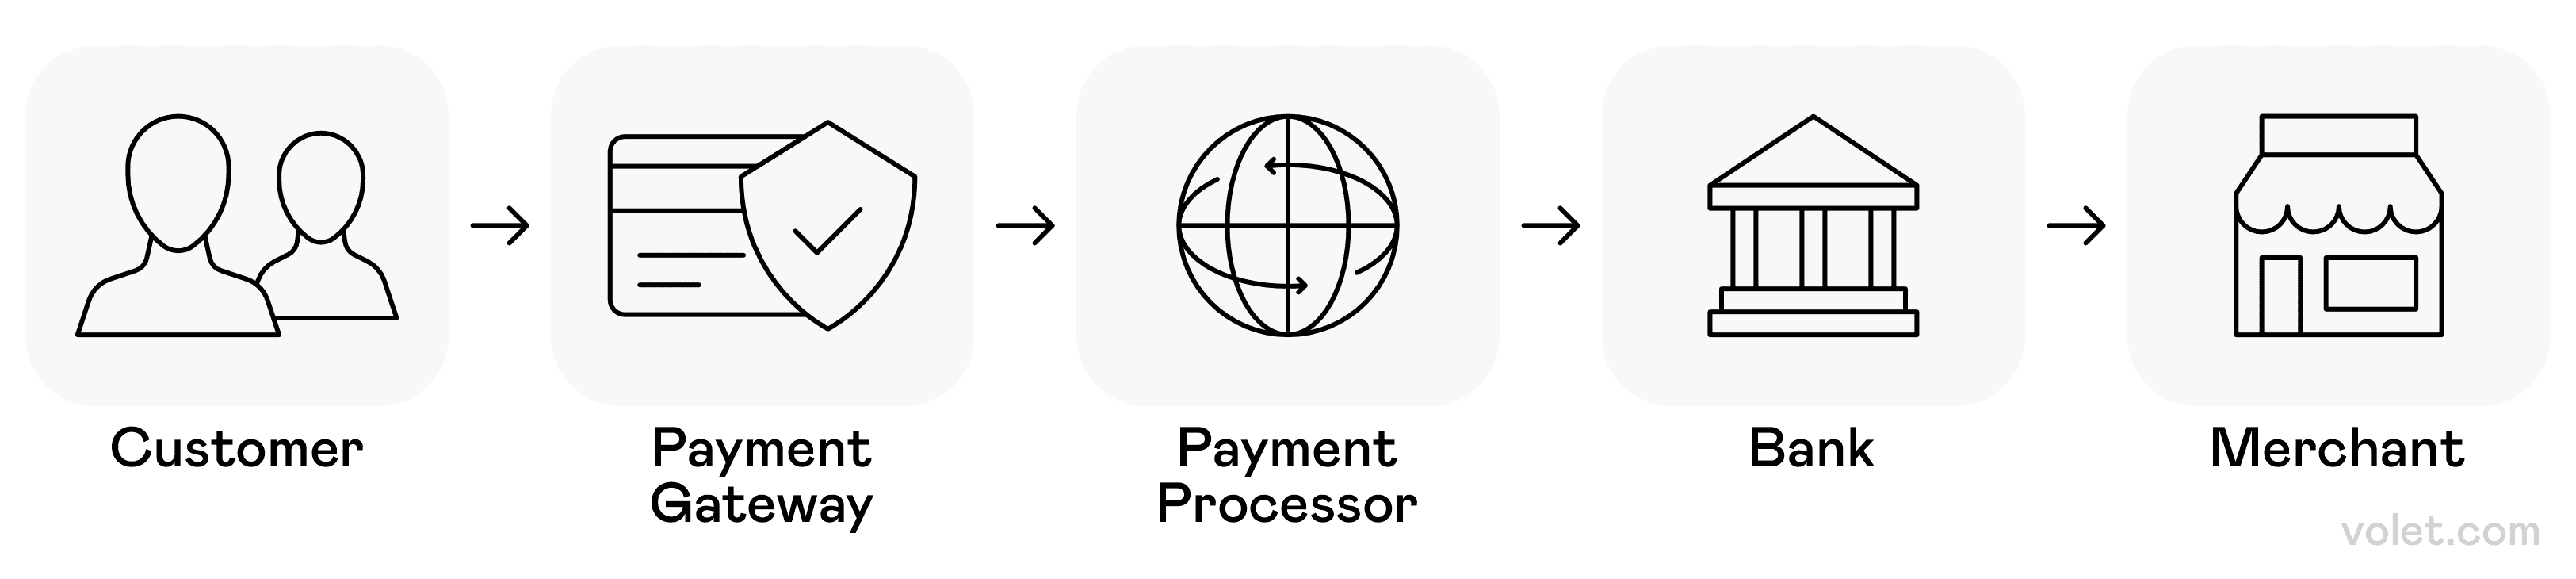
Ілюстрація безшовної подорожі цифрових платежів від ініціації клієнта до розрахунку з торговцем через надійних фінансових посередників.
Що таке цифрові платежі?
Цифровий платіж означає будь-який електронний платіж грошей між сторонами. Мій перший справжній досвід з цифровими платежами був, коли мій сусід по кімнаті познайомив мене з Venmo. “Ти маєш на увазі, що мені не потрібно йти в банк щоразу, коли ми ділимо продукти?” Розум. Вибухнув. 🤯
На відміну від традиційних готівкових транзакцій (до яких я вперто тримався), ці цифрові платежі відбуваються через цифрові пристрої, які з'єднують ваш банківський рахунок з різними сервісами. Коли ви здійснюєте транзакцію, ваші платіжні дані шифруються та обробляються через платіжну мережу, яка перевіряє та завершує переказ коштів.
Еволюція була неймовірною, щоб спостерігати на власні очі:
✅ Ранні дні: Я пам'ятаю, коли PayPal в основному використовувався для покупок на eBay
✅ Середина ери: Банківські додатки почали дозволяти нам надсилати гроші друзям
✅ Сьогодні: Я можу буквально доторкнутися до свого мобільного пристрою на платіжному терміналі і піти з кавою
Платіжні процесори є посередниками в цих фінансових транзакціях, забезпечуючи безпечний переказ моїх грошей з банківського рахунку мого клієнта до того, кому я плачу. Що дивно, так це те, як це все стало нормою! Цифрові платежі стали такою частиною повсякденного життя, що я майже не думаю про складні платіжні мережі, які працюють за лаштунками. Це стало набагато безпечніше. Пам'ятаєте, коли ми всі боялися вводити інформацію про нашу кредитну картку в Інтернеті? Тепер з двофакторною аутентифікацією та іншими функціями безпеки я почуваюся безпечніше, використовуючи цифрові платіжні методи, ніж носити готівку (хоча нічого не є ідеальним)
Типи цифрових платежів - Мої улюблені способи оплати
П'ять років тому мій гаманець був переповнений готівкою, монетами та кредитними картками. Сьогодні я просто використовую свій мобільний телефон. Ця подорож навчила мене, які платіжні методи найкраще підходять для різних ситуацій, від покупок продуктів до вечері з друзями. Ось мій особистий тур по цифровим платіжним опціям, які змінили мій підхід до грошей у бізнесі.
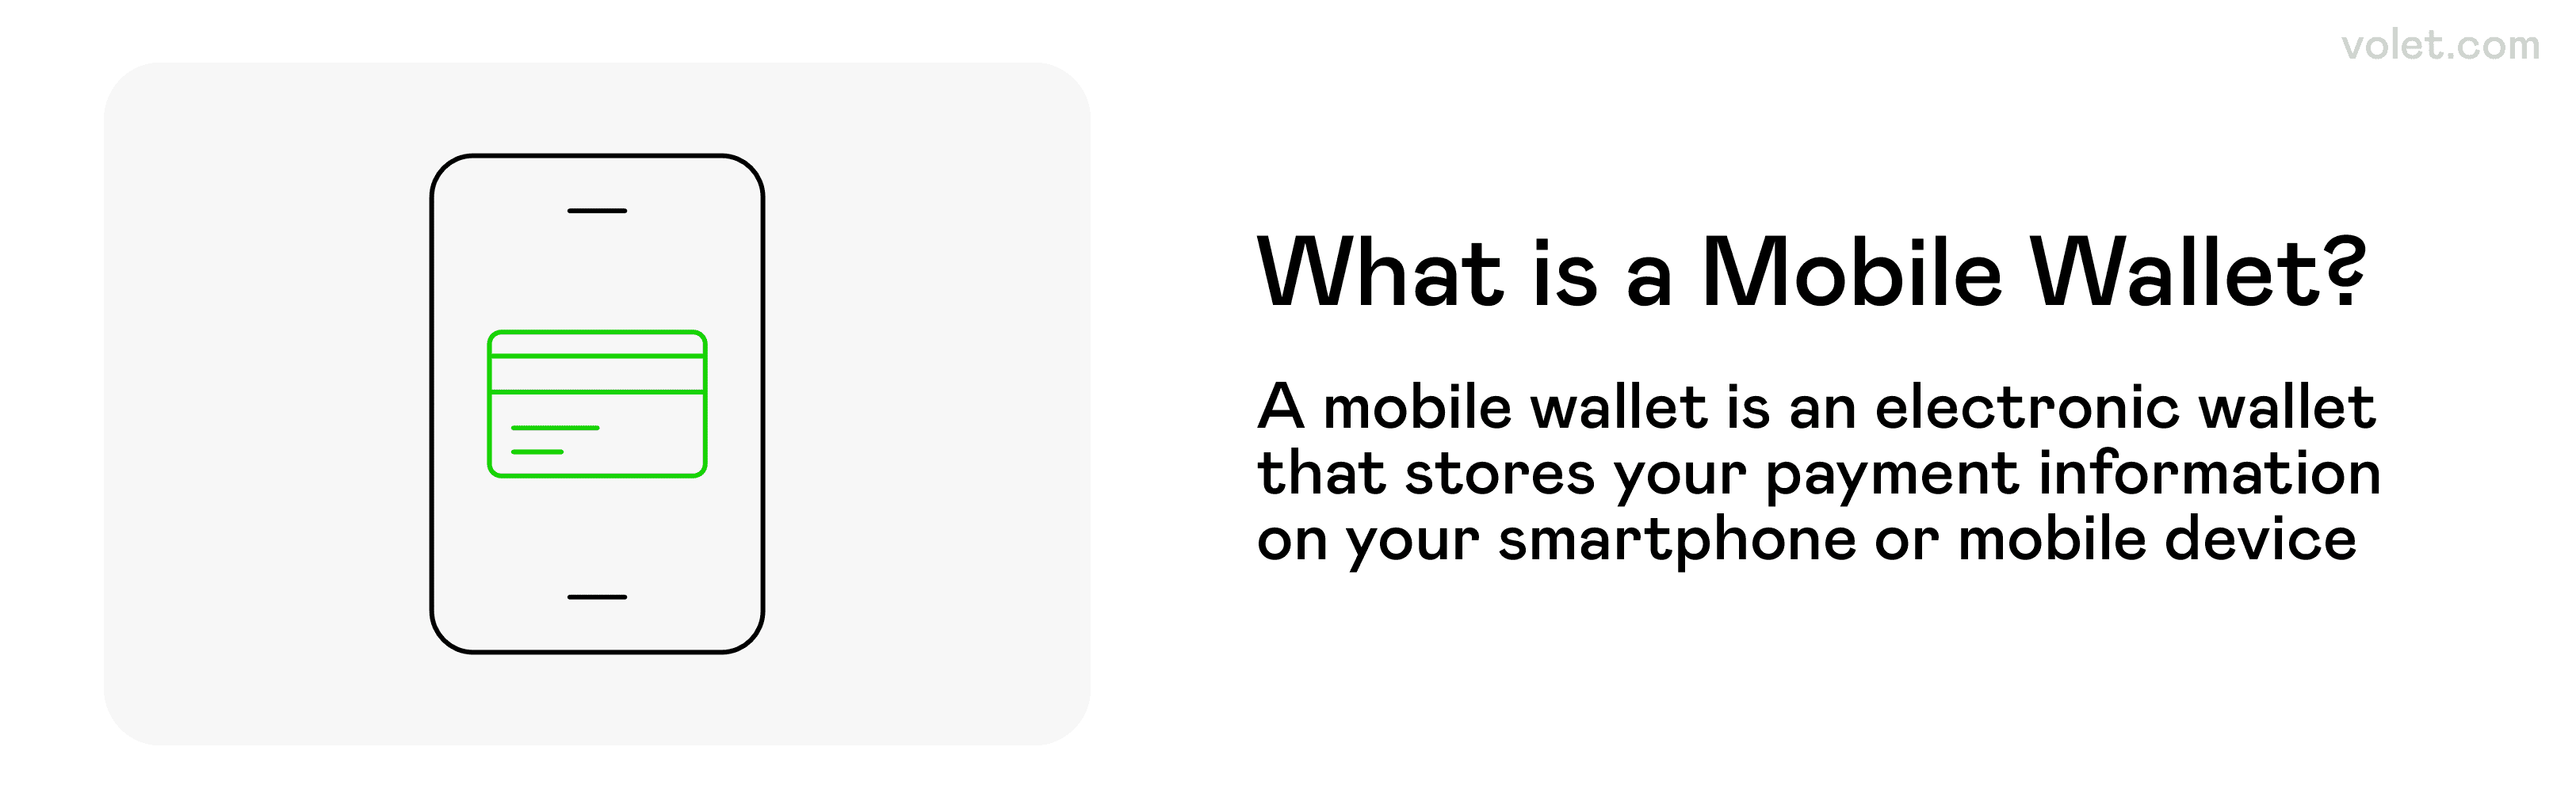
Візуальне пояснення мобільних гаманців та їх функцій.
Технологія мобільного гаманця - Мій телефон тепер мій гаманець
Технологія мобільного гаманця замінила мій фізичний гаманець для більшості покупок. Цифрові платіжні сервіси, такі як Apple Pay, Google Pay та Cash App, дозволяють мені зберігати кілька способів оплати в одному платіжному акаунті на моєму розумному пристрої.
Я досі пам'ятаю свій перший раз, коли я використовував Apple Pay в продуктовому магазині. Я нервово тримав свій мобільний пристрій біля терміналу для оплати, поки касир і черга за мною чекали... і потім біп! Транзакцію затверджено за кілька секунд за допомогою технології ближнього поля (NFC). Ніякого риття в моїй сумочці за дебетовою карткою, ніякого введення PIN-кодів. Просто торкнись і йди!
Аспект безпеки також вражає. Ці системи мобільного гаманця використовують шифрування та токенізацію, тому продавець ніколи не бачить моїх справжніх номерів кредитних карток. Крім того, мені потрібен мій відбиток пальця або розпізнавання обличчя для затвердження покупок, що додає ще один рівень безпеки, якщо мій мобільний пристрій буде вкрадено. Мобільні гроші роблять усе безшовним.
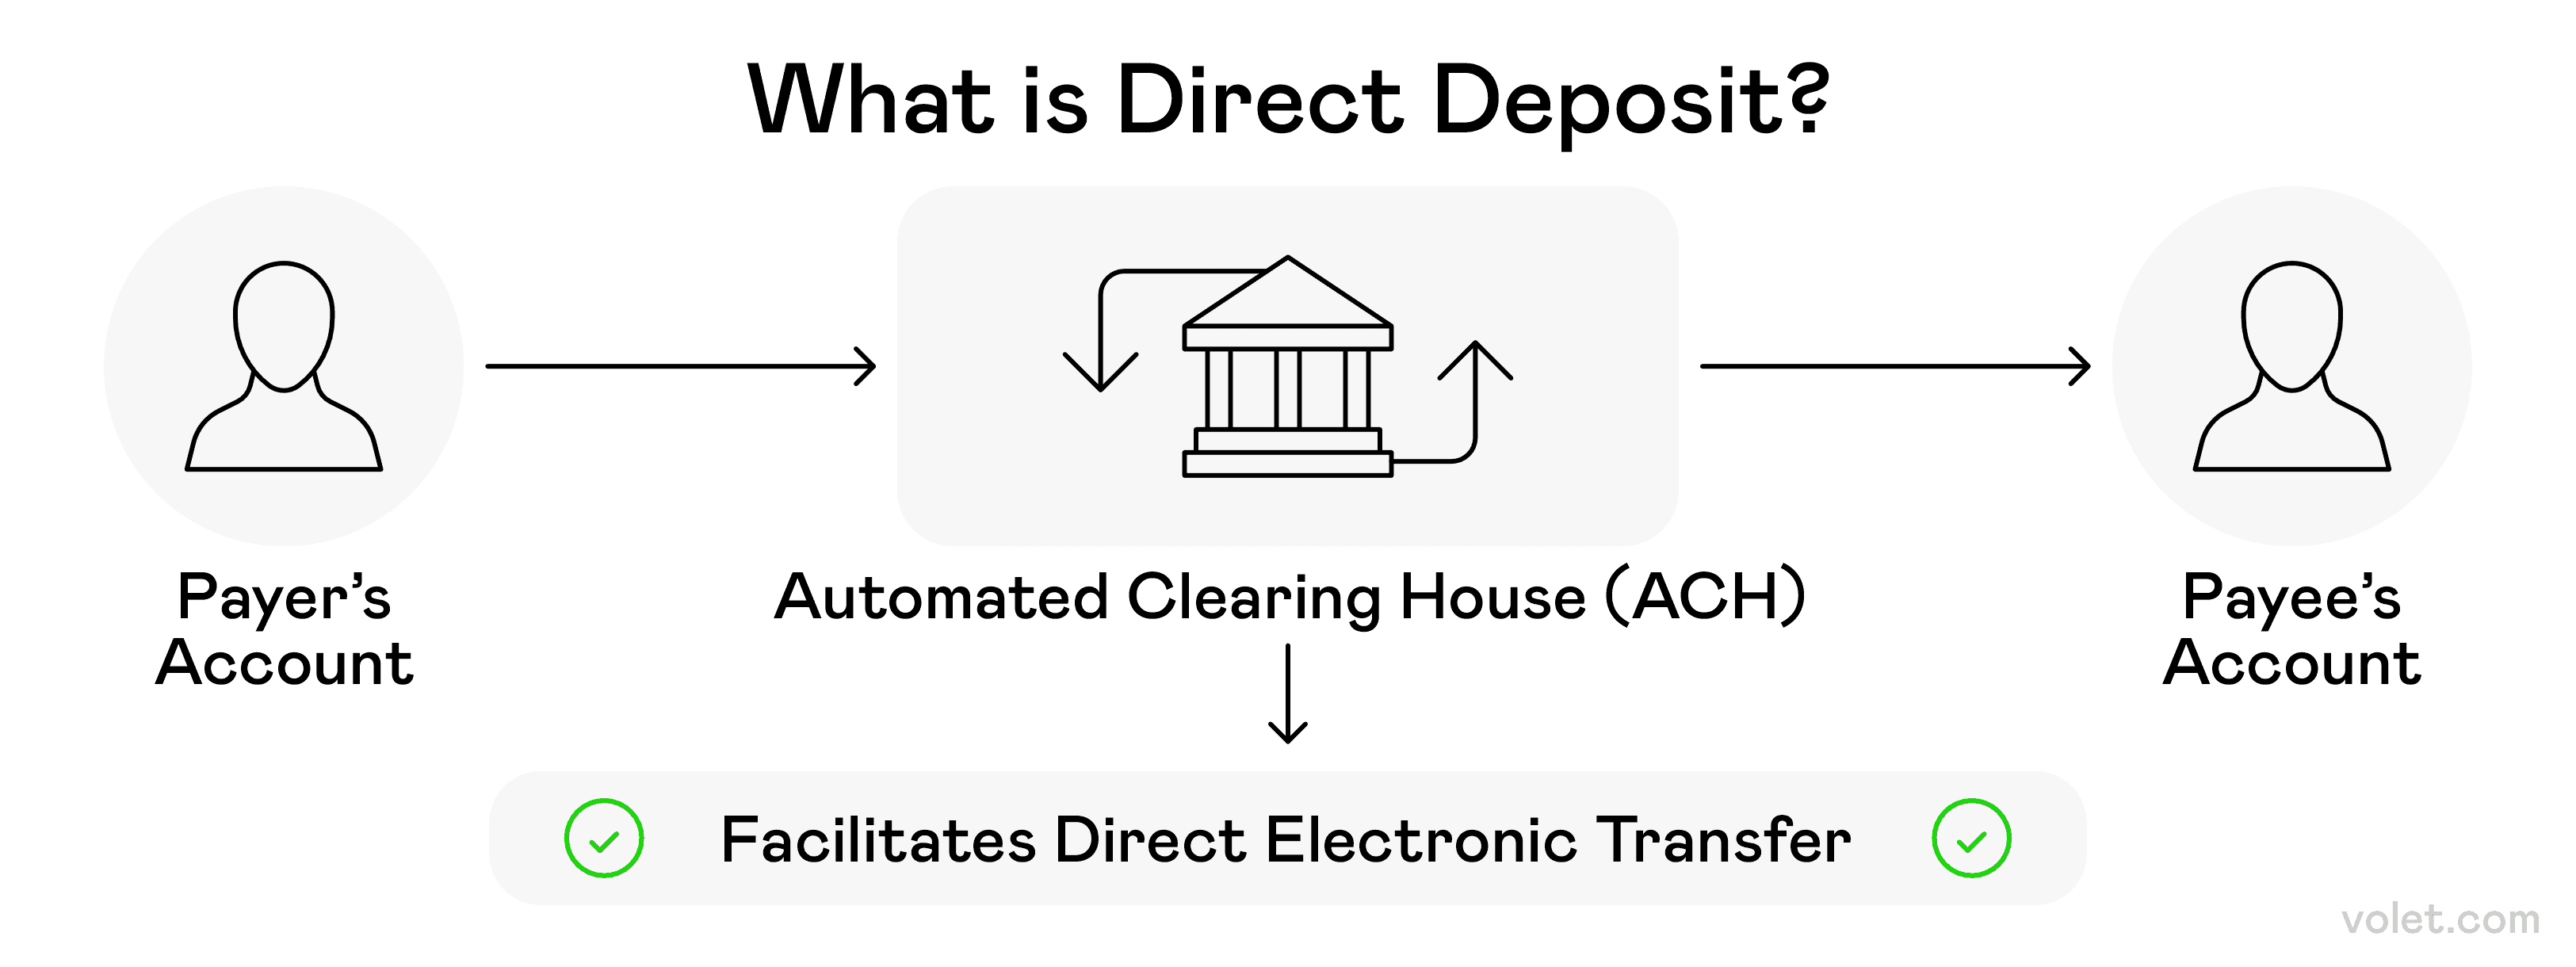
Чіткий огляд того, як працює прямий депозит під час електронного переказу коштів від однієї сторони до іншої.
Банківські перекази та прямі депозити - основа мого фінансового життя
Банківські перекази - це мій вибір для більших фінансових транзакцій. Коли я купував автомобіль минулого року, я не збирався використовувати Venmo для цього! Традиційний банківський переказ з мого фінансового закладу здавався більш доречним, і багато банків зараз пропонують миттєві варіанти платежів.
Для регулярних рахунків та моєї зарплати прямі депозити - це моє рятівне коло. Ці автоматизовані електронні платіжні транзакції відбуваються як годинник, усуваючи необхідність пам'ятати дати платежів (що, давайте будемо чесними, я б абсолютно забув! 😅). Мій банк забезпечує безпечні транзакції.
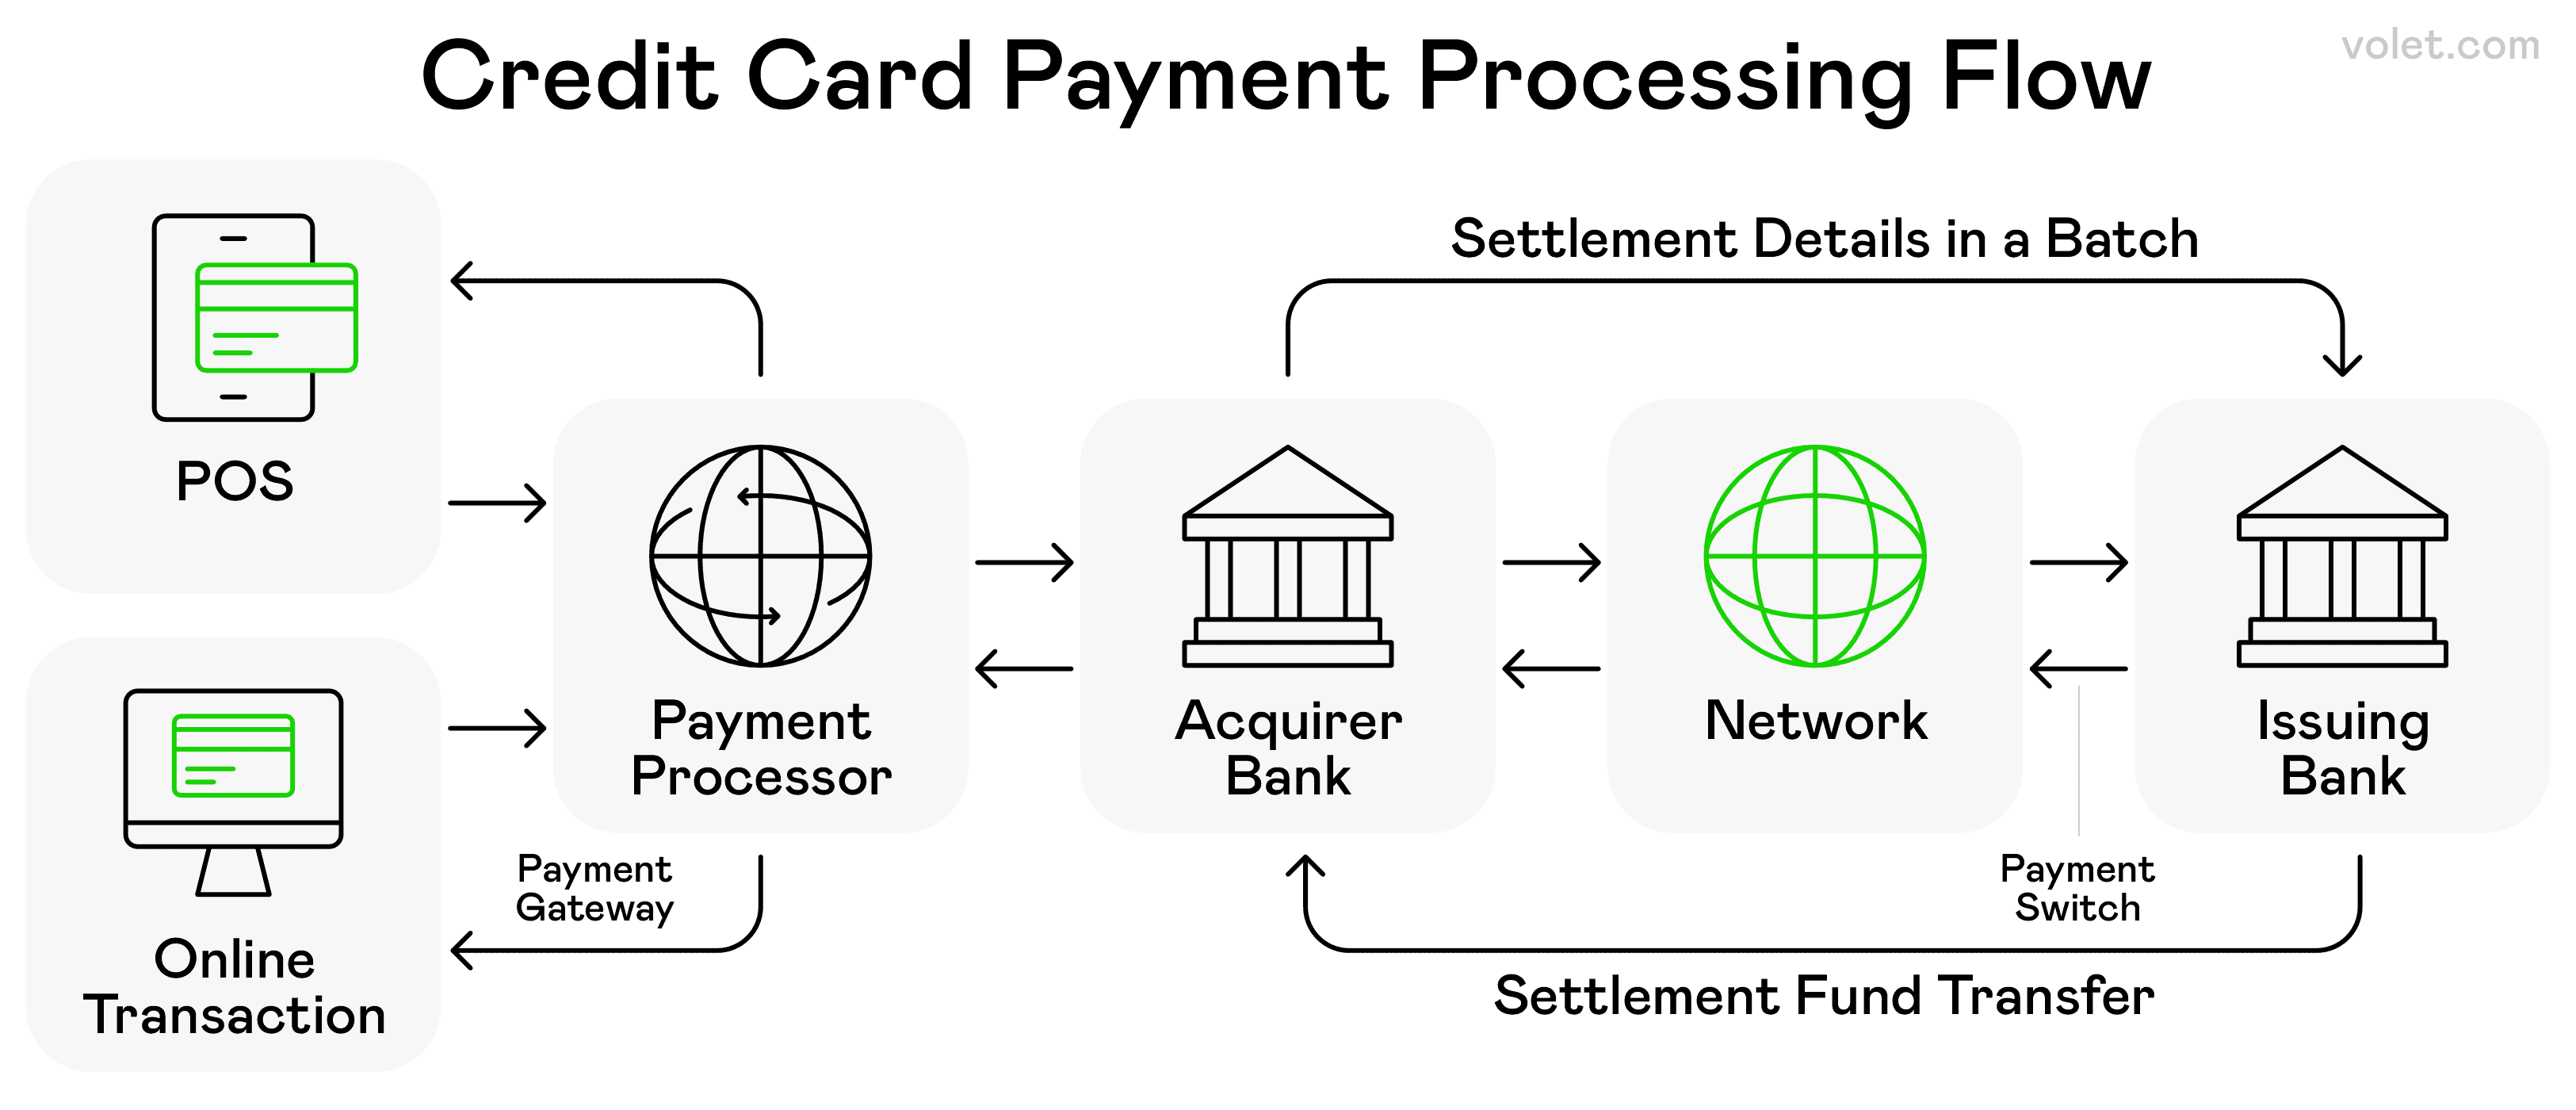
Різні етапи та суб'єкти, залучені до типової транзакції з кредитною карткою.
Цифрові платежі на основі карт - все ще в тренді
Транзакції з кредитними та дебетовими картками, які обробляються цифровим способом, все ще є великою частиною моєї рутини цифрових платежів. Коли я роблю покупки онлайн, я фактично використовую цифрову версію своєї фізичної дебетової картки.
Що змінилося, так це гнучкість. Мій кредитний рахунок тепер пропонує налаштовувані графіки платежів та можливості "купити зараз - заплатити пізніше".
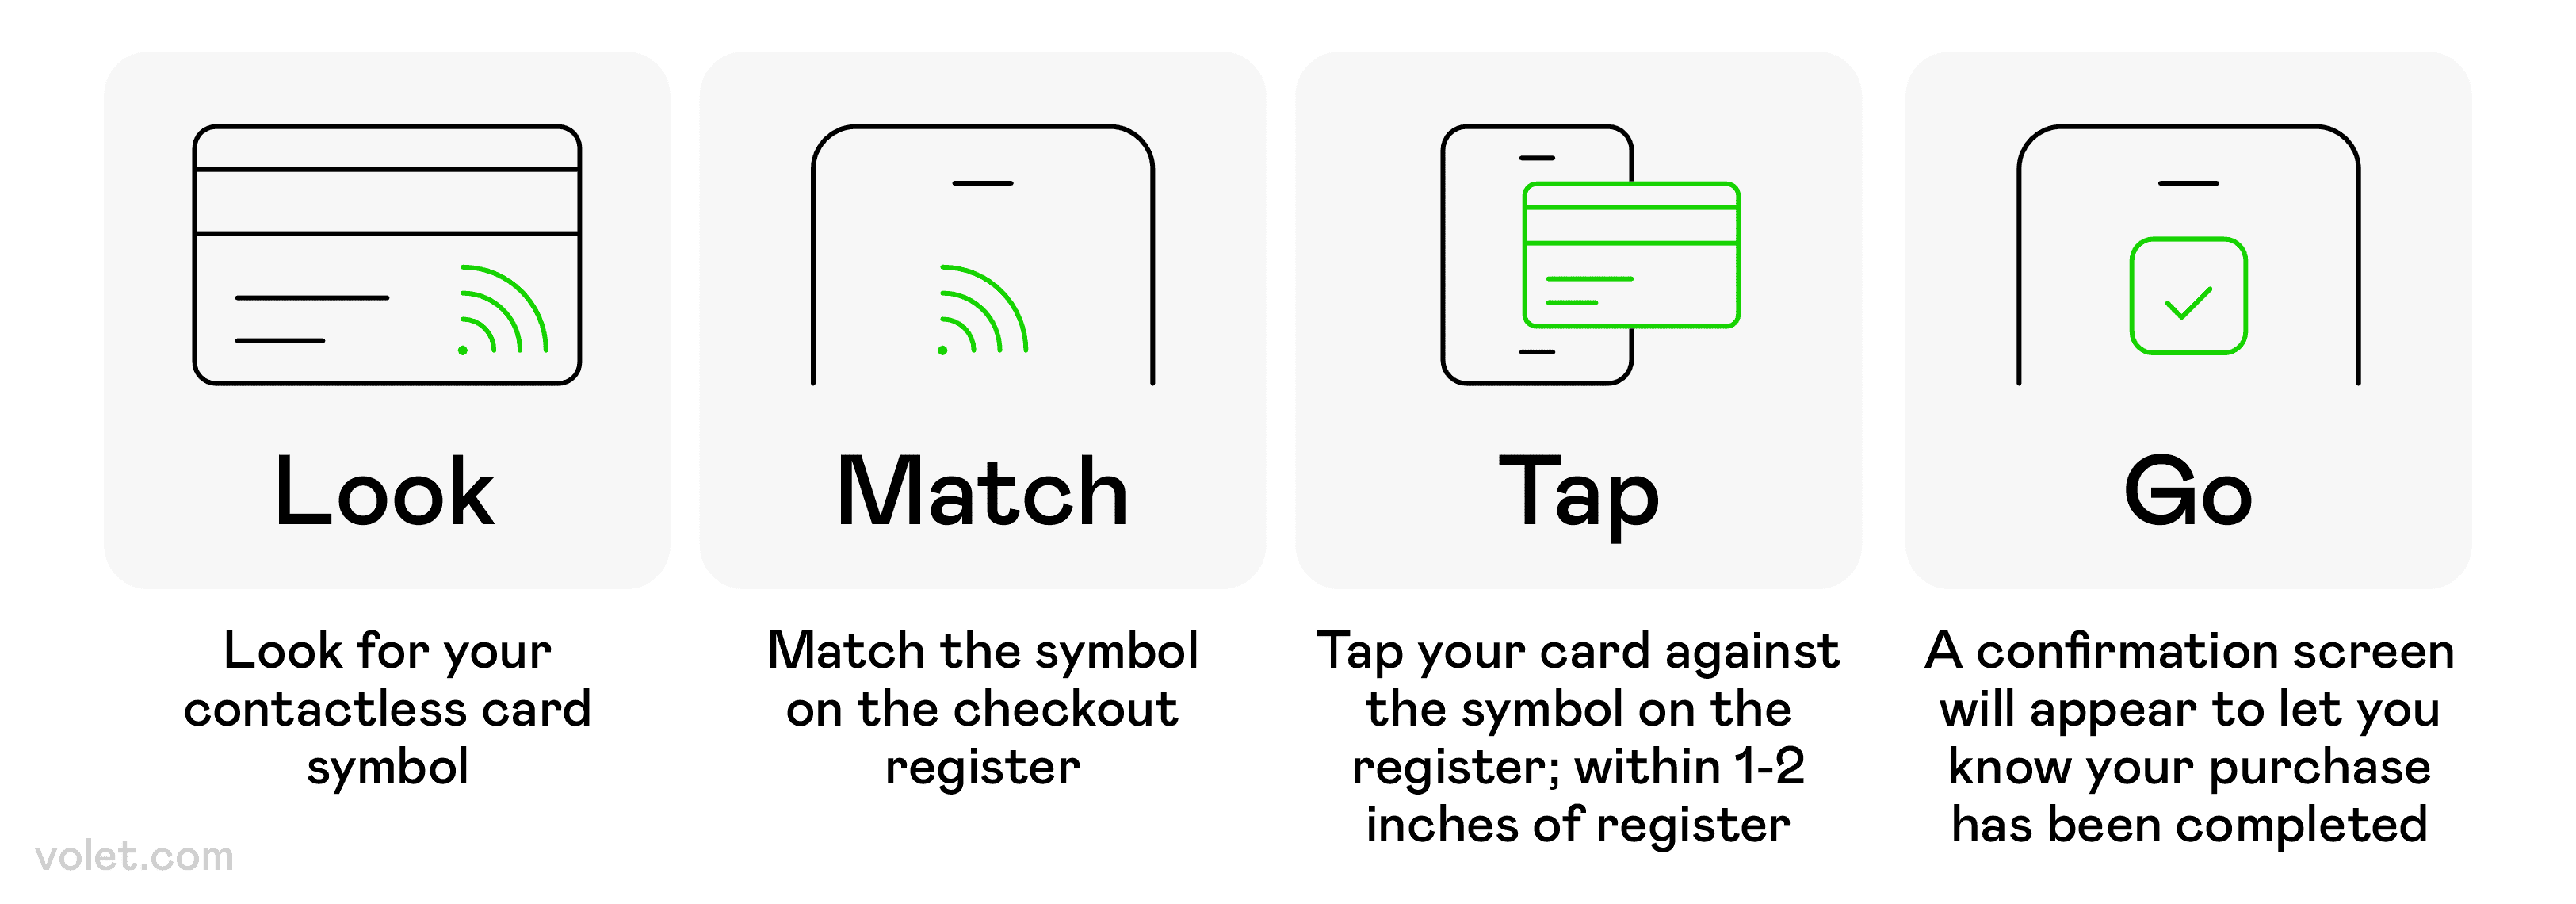
Покрокова інструкція щодо використання безконтактного способу оплати в точці продажу.
Безконтактні платежі - Торкнись і йди!
Безконтактні платежі змінили мій досвід покупок у роздрібній торгівлі. Використовуючи свій мобільний гаманець або дебетові картки з чіпом, я можу завершити безпечні транзакції, не проводячи нічого фізично. Цей частково цифровий підхід поєднує зручність з підвищеною безпекою для малого бізнесу.
Під час пандемії безконтактні платежі стали моїм стандартом. Торкання мого мобільного пристрою або дебетової картки було безпечніше, ніж дотик до клавіатури, якою користувалися сотні клієнтів. Тепер я не думаю, що зможу повернутися до старих способів!
Технологія ближнього поля зв'язку (NFC) забезпечує ці безконтактні платіжні системи. Цей бездротовий протокол дозволяє цифровим пристроям, що знаходяться близько один до одного, зазвичай на відстані до чотирьох сантиметрів, обмінюватися зашифрованою інформацією безпечно. Різниця в швидкості неймовірна – я зараз набагато швидше заходжу і виходжу з фізичних магазинів.
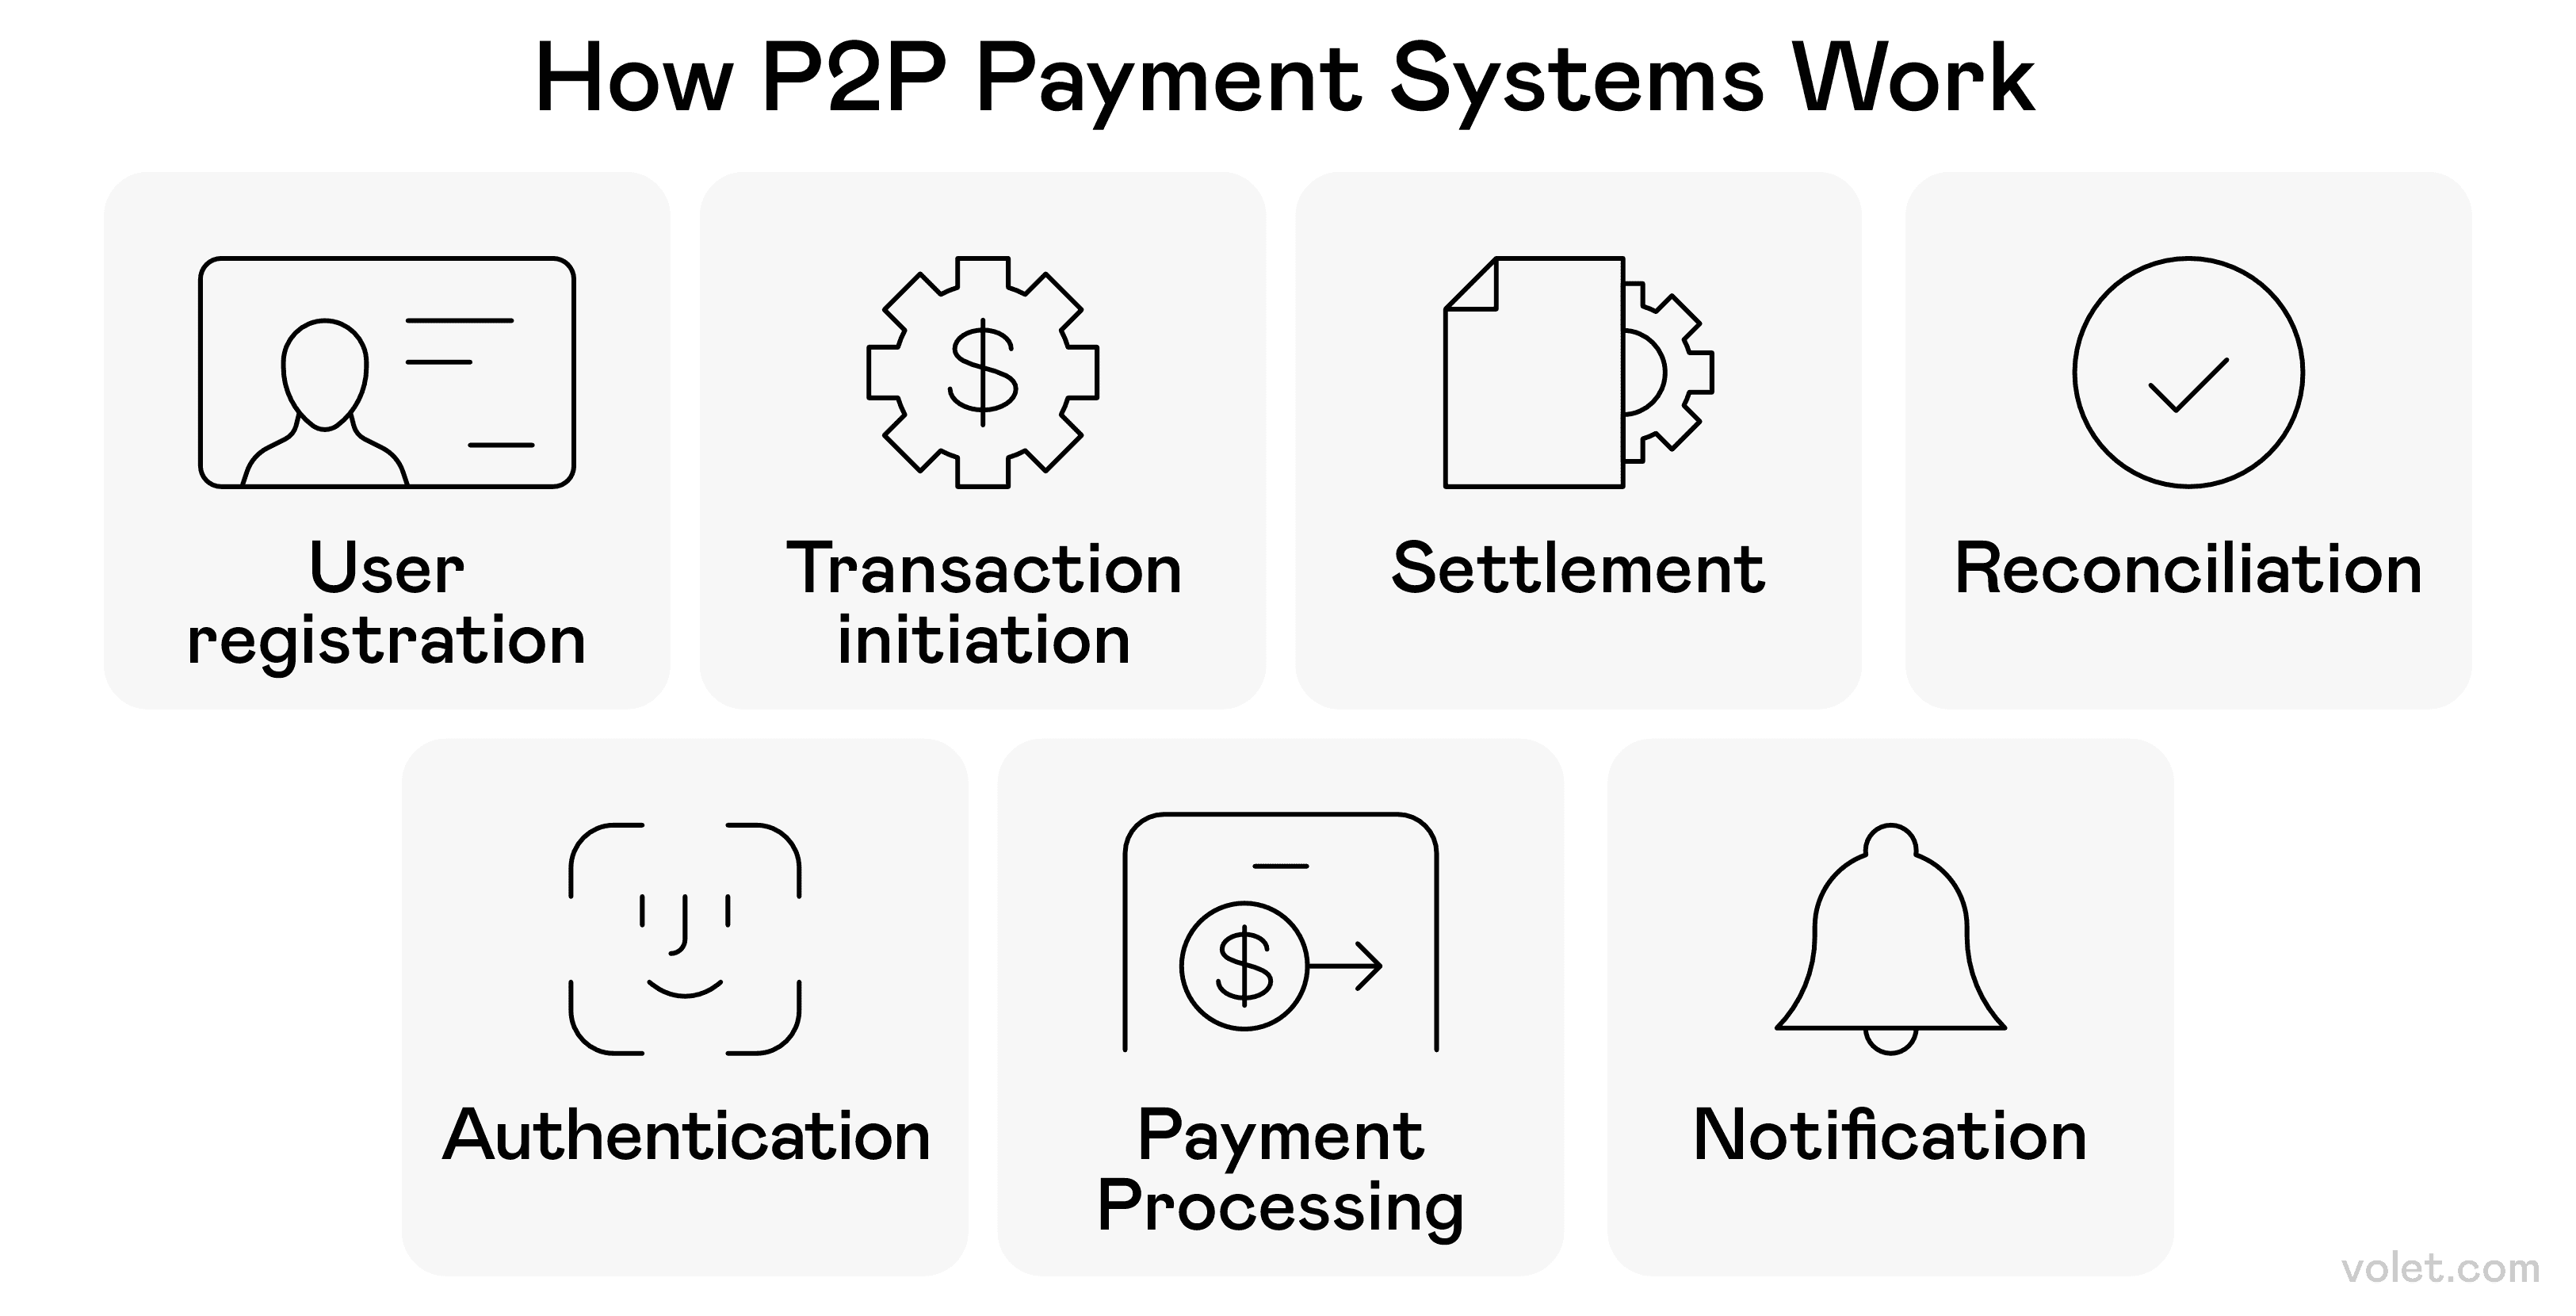
Послідовність дій у типовій транзакції платежів між рівними.
Сервіси платежів між користувачами - Друзі не дозволяють друзям користуватися чеками
Cash App став моїм вихідним воїном. Чи то я ділю рахунок у ресторані, плачу своєму вигульщику собак або скидаюся на груповий подарунок, цей інструмент цифрових платежів між користувачами дозволяє мені надсилати гроші та отримувати гроші від друзів з мінімальними труднощами, використовуючи мобільні гроші.
Окрім простого переказу коштів, ці платіжні інструменти дозволяють мені налаштовувати регулярні платежі за такими речами, як моя частка комунальних послуг. Більше ніяких незручних розмов "Гей, ти ще винен мені за вечерю"! 🙏
Переваги цифрових платежів - Чому я зробив цей вибір
Моя колега Сара нарешті перейшла на цифрові платежі після того, як її гаманець вкрали минулої зими. Завдяки банківським переказам та мобільним додаткам для гаманців вона змогла оплачувати рахунки та робити покупки, чекаючи на нові кредитні картки. Те, що почалося як необхідність, стало її уподобанням; їй сподобалися сповіщення про транзакції та аналіз витрат, яких вона ніколи не мала з готівкою. Тепер вона дивується, чому так довго чекала, щоб прийняти зручність і безпеку цифрових платежів для свого малого бізнесу. Ось чому я вважаю, що вона зробила цей вибір:
Покращена безпека та захист від шахрайства - Спокій у душі
Функції безпеки в цифрових платежах неодноразово рятували мене від шахрайства. Замість того, щоб передавати мій фактичний номер кредитної картки, багато рішень для цифрових платежів використовують токенізацію, замінюючи мої чутливі платіжні дані унікальними символами.
✅ Шифрування захищає мої дані під час онлайн-транзакцій.
✅ Я отримую миттєві сповіщення, коли використовуються мої банківські рахунки.
✅ Підозріла активність відзначається негайно.
❌ Жодна система не є на 100% безпечною (я все ще регулярно контролюю свої рахунки)
Зручність та доступність - Платежі будь-де, будь-коли
Фактор зручності не можна переоцінити. Від мого ранкового кавового забігу до оплати щомісячних рахунків, цифрові методи платежів усунули так багато незручностей з мого фінансового життя.
Коли я подорожував за кордон минулого року, мені не потрібно було турбуватися про обмін валют або носіння готівки. Багато платіжних сервісів автоматично обробляли конверсії, роблячи фінансові транзакції безперешкодними, незалежно від того, в якій країні я був.
Економічна ефективність - Економія грошей під час витрат
Цифрові платіжні системи часто знижують витрати на транзакції. Я помітив менше комісій у порівнянні з традиційними банківськими методами, особливо з послугами рівень на рівень, які пропонують безкоштовні перекази між особами.
Раніше я витрачав 25 доларів на рік тільки на чекові книжки – тепер я не можу згадати, коли востаннє писав чек! Усі ці маленькі заощадження від онлайн-платежів накопичуються.
Фінансове управління та відстеження - Куди йдуть мої гроші?
Автоматична категоризація моїх витрат революціонізувала моє бюджетування. Я можу насправді бачити, куди йдуть мої гроші кожного місяця, не ведучи ручний облік всього. Ця видимість допомогла мені приймати кращі фінансові рішення (наприклад, усвідомити, скільки я витрачав на їжу на винос! 😱).
Для моїх малих бізнесів цифрові платіжні системи надають аналітику, яка допомагає мені зрозуміти поведінку клієнтів і патерни продажів. Ці дані були безцінними для мого бізнес-планування.
Екологічний вплив - Зелена економіка з моїми грішми
Зменшуючи використання паперу та усуваючи фізичний транспорт грошей, цифрові методи платежів сприяють екологічній стійкості. Більше ніяких паперових квитанцій, які захаращують мій гаманець, здається, це маленька, але значуща перемога для планети. 🌎
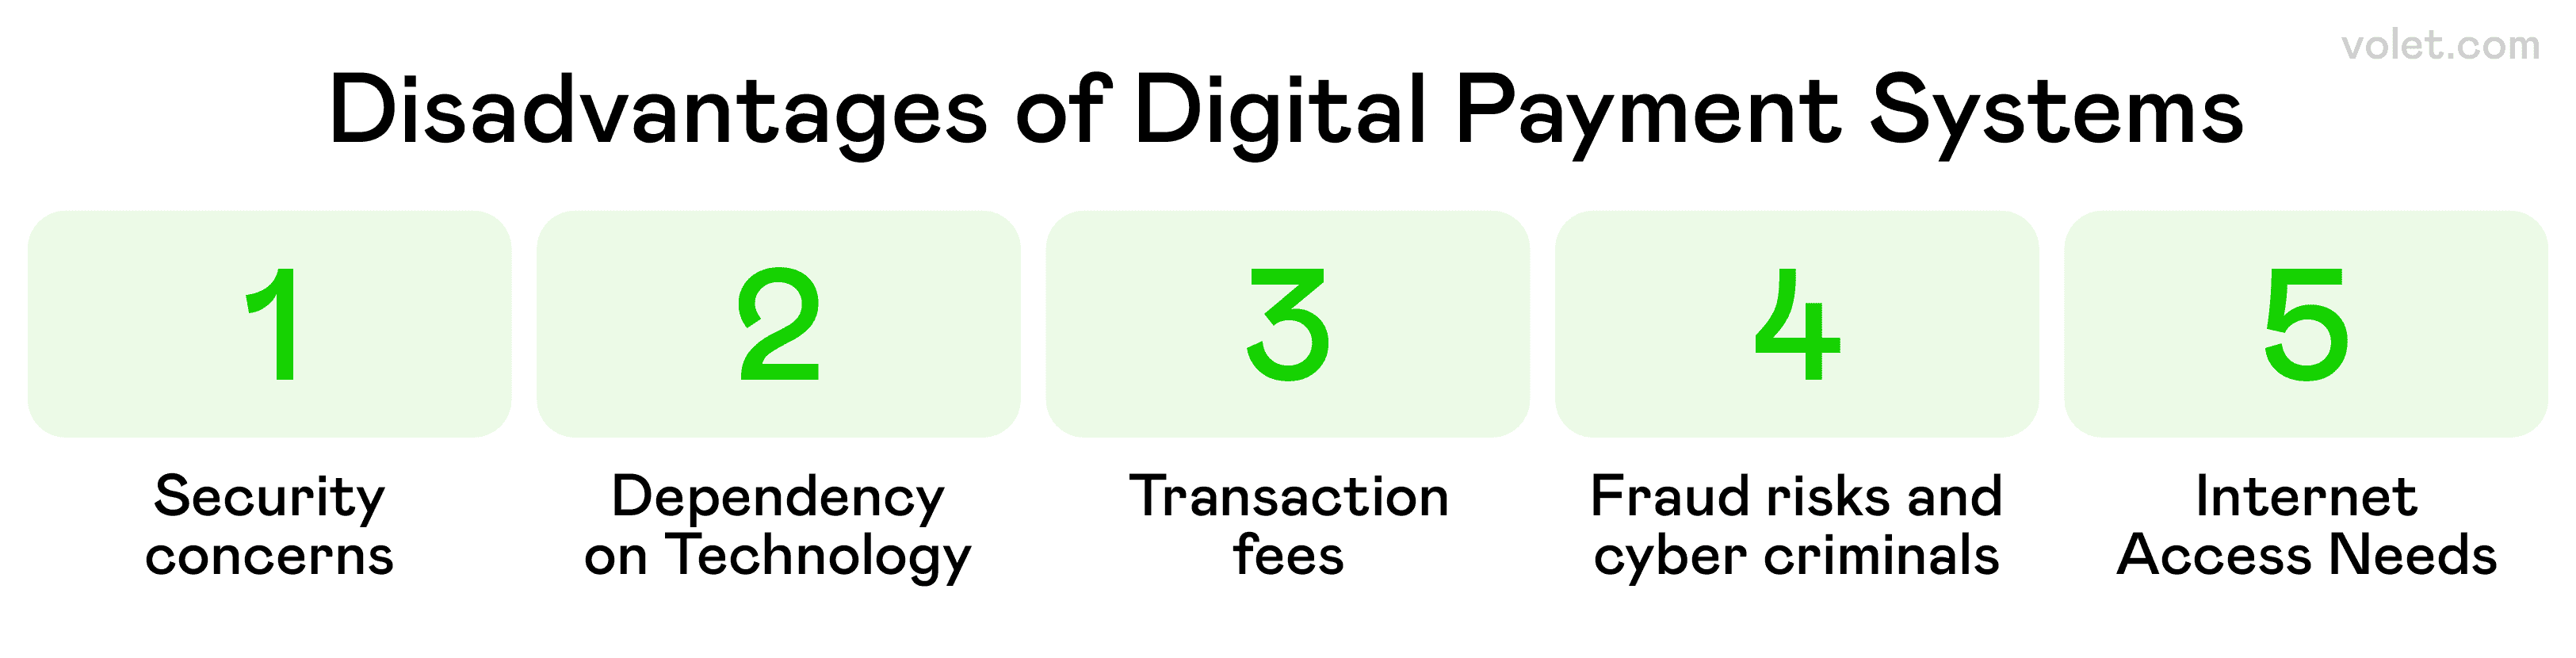
Огляд потенційних недоліків, пов'язаних із використанням цифрових платіжних систем.
Виклики цифрових платежів - не всі цифрові троянди
Незважаючи на мій ентузіазм щодо цифрових платежів, я зіткнувся з деякими значними перешкодами, які варто визнати:
Проблеми цифрового розриву
Не всі мають рівний доступ до методів цифрових платежів. Моя бабуся все ще пише чеки, тому що не має мобільного телефону, а багато малих підприємств у сільських районах стикаються з проблемами надійного інтернет-з'єднання, необхідного для обробки платежів. Це створює дуже реальні бар'єри для участі клієнтів, які хочуть використовувати технологію мобільного гаманця. 👵
Технічні збої
Я пережив паніку, коли платіжні додатки збоїли під час транзакції! Вимкнення серверів у платіжній мережі, помилкові оновлення та затримки в обробці навчили мене завжди мати фізичну дебетову картку як резерв. Під час великого збою сервісу минулого літа я не зміг отримати доступ до свого банківського рахунку через мобільний пристрій для здійснення безпечних транзакцій. 🔄
Компроміси
Кожна фінансова транзакція створює слід даних, який фінансові установи можуть відстежувати для маркетингових цілей. Після того, як я дізнався, що один платіжний процесор продає анонімізовані дані транзакцій бізнесу, я став набагато обережнішим щодо надання своїх платіжних даних при використанні таких сервісів, як Apple Pay або Google Pay. 🕵️
Вразливості
Двофакторна аутентифікація та розширені функції безпеки не можуть захистити від складних фішингових спроб, націлених на інформацію про ваш банківський рахунок. Коли я роблю покупки онлайн або використовую безконтактні платежі на платіжному терміналі, я завжди обережний щодо того, яким платіжним інструлам довіряю свої гроші. 🛡️
Сховані збори
Сервіси типу peer-to-peer, такі як Cash App, дозволяють вам надсилати та отримувати гроші з мінімальними зборами, але збори за конвертацію валюти, коли ви переводите гроші за кордон, можуть швидко накопичуватися. Деякі регулярні платежі через цифрові платіжні рішення можуть включати збори, які впливають на ваш кредитний ліміт або ощадні рахунки! 💰
Незважаючи на ці виклики в повсякденному житті, я все ще віддаю перевагу цифровим платежам. Ключовим є бути обізнаним про те, як працюють цифрові платежі, бути скептичним і мати платіжний варіант, який не залежить від технології NFC!
Компанії цифрових платежів - гравці у моєму гаманці
П’ять років тому мій гаманець був переповнений готівкою, монетами та картками. Сьогодні я в основному використовую лише свій телефон. Ця подорож через різні методи платежів навчила мене, що найкраще працює в різних ситуаціях - від покупок продуктів до вечері з друзями. Ось моя особиста екскурсія по варіантам, які змінили моє ставлення до грошей.
Stripe - Мрія розробника
Stripe підтримує понад 135 валют, тому це мій улюблений платіжний процесор для мого онлайн-бізнесу з міжнародними клієнтами. Їхні інструменти, зручні для розробників, дозволяють мені налаштувати процес оформлення замовлення так, як я хочу.
PayPal - Оригінальний піонер цифрових платежів
З понад 400 мільйонами активних рахунків, глобальний охоплення PayPal є величезним. Я користуюсь ними з перших днів, і вони еволюціонували з простого сервісу переказів у повноцінну фінансову платформу, що пропонує бізнес-кредити та торгівлю криптовалютою.
JPMorgan Chase - Традиційне банківництво зустрічає сучасні технології
JPMorgan Chase пропонує обробку платежів через J.P. Morgan Payments. Я використовую їх для бізнес-транзакцій, але їхні рішення для цифрових платежів корпоративного рівня дають мені спокій за більші перекази.
Cash App - Просто, Швидко, Безкоштовно
Cash App дозволяє користувачам надсилати та отримувати гроші без комісій за стандартні перекази. Коли мій друг купує квитки на концерт для нашої групи, Cash App робить це легко, щоб миттєво відшкодувати йому витрати без додаткових витрат, які б зменшували наш розважальний бюджет.
Картка Discover - Безшовна інтеграція
Картки Discover працюють з цифровими гаманцями, такими як Apple Pay та Google Pay. Це означає, що я можу використовувати свою картку Discover через гаманець на телефоні для безконтактних платежів, додаючи ще один рівень зручності.
Venmo - Соціальний платіжний додаток
Venmo дозволяє бізнесу приймати платежі після створення профілів. Моя улюблена місцева кав'ярня нещодавно почала приймати Venmo, тому моя ранкова доза кофеїну стала ще зручнішою. Соціальні функції роблять розподіл рахунків з друзями менш транзакційним і більш веселим.
Checkout.com - Безпека на першому місці
Checkout.com запобігає шахрайству завдяки інтелектуальному прийняттю та багаторівневої аутентифікації. Коли я роблю покупки в Інтернеті, знання про те, що торговці використовують такі системи, дає мені впевненість у тому, що мої платіжні дані захищені.
Flywire - Спеціалізовані Транзакції
Flywire обслуговує платників у сферах освіти, охорони здоров'я, подорожей та B2B ринках. Коли мені потрібно було здійснити міжнародний платіж за навчання для онлайн-курсу, їх спеціалізований підхід зробив складну транзакцію дивовижно простою.
Wise - Міжнародний грошовий переказ
Wise дозволяє міжнародні транзакції в більш ніж 160 країнах, пропонуючи прозорі обмінні курси. Коли мені потрібно було надіслати гроші другу за кордон, їхні тарифи заощадили мені багато грошей у порівнянні з тим, що пропонував мій банк.
Pangea Money Transfer - Глобальний доступ
Платформа Pangea дозволяє користувачам відправляти гроші куди завгодно у світі. Їхній мобільний підхід зробив це надзвичайно простим, щоб допомогти моєму кузену, який подорожував за кордоном і втратив свій гаманець.
Volet.com - Криптовалюта, спрощена
Заснована в 2014 році, Volet.com - це сервіс, який я нещодавно почав використовувати для міжнародних переказів. Вони використовують технологію блокчейн для забезпечення швидких, низьковартісних транзакцій, не змушуючи мене орієнтуватися в складних крипто-процесах. Вони підтримують понад 150 країн з більш ніж 110 фіатними валютами, а їх миттєві P2P перекази врятували мене, коли мені потрібно було швидко надіслати гроші за кордон.
Висновок
Цифровий платіжний ландшафт рухається з блискавичною швидкістю, і я управляю своїми фінансами як у особистому, так і в професійному контекстах. Оскільки ці системи стають все більш розвиненими, я помічаю, що межа між традиційним банківським обслуговуванням і цифровими платіжними рішеннями розмивається.
Звичайно, все ще існують виклики з кібербезпекою, конфіденційністю та регулюваннями. Але, виходячи з мого досвіду, переваги цифрових платіжних методів значно переважають недоліки. Я пройшов шлях від скептицизму до повного прийняття.
Коли ви орієнтуєтеся в цьому ландшафті, пам’ятайте, що різні платіжні методи підходять для різних ситуацій. Я не розглядаю цифрові платежі як заміну всім традиційним методам, а як додаткові інструменти в моєму фінансовому арсеналі. Я комбіную їх залежно від ситуації, балансуючи зручність з безпекою та вартістю.
Питання та відповіді
Цифрові платежі використовують шифрування, токенізацію та протоколи аутентифікації, які значно знижують ризик шахрайства в порівнянні з фізичними готівкою або чеками, які можуть бути вкрадені або підроблені легше.
Швидкість переказу варіюється в залежності від постачальника та методу — внутрішні перекази через сервіси, такі як Cash App або Venmo, зазвичай обробляються миттєво, тоді як перекази з банку в банк можуть зайняти 1-3 робочих дні, залежно від залучених установ.
Багато сервісів для переказів між особами пропонують безкоштовні перекази між фізичними особами, але бізнеси зазвичай сплачують комісії за обробку, які коливаються від 1,5% до 3% від вартості транзакцій. Деякі сервіси також стягують плату за миттєві перекази або міжнародні платежі.
Так, багато сервісів підтримують міжнародні перекази, хоча доступність і комісії значно варіюються. Спеціалізовані постачальники, такі як Wise та Volet.com, зазвичай пропонують кращі курси обміну, ніж традиційні банки для трансакцій через кордон.
Розгляньте такі фактори, як швидкість переказу, функції безпеки, підтримувані валюти, доступність отримувача та структури комісій. Для частих переказів конкретним особам вибирайте платформи, на яких обидві сторони вже мають рахунки, щоб максимізувати зручність і зменшити витрати.
Відмова від відповідальності
Ця стаття надається лише для інформаційних цілей і не є юридичною, фінансовою чи професійною порадою. Весь контент базується на інформації, що є у відкритому доступі, та особистих думках. Читачам рекомендується звертатися за професійною консультацією перед прийняттям рішень або діями на основі представленого матеріалу. Автор і видавець не несуть відповідальності за будь-які дії, вчинені або не вчинені читачем на основі інформації, що міститься тут.