Découvrez les avantages et les défis des paiements numériques, ainsi que des solutions pratiques pour améliorer vos transactions financières. Poursuivez votre lecture pour rester informé.
En décembre 2022, des pirates informatiques ont piraté le système de paiement numérique de Ticketmaster et volé les informations de carte bancaire de milliers de fans de Taylor Swift lors de la prévente chaotique de la tournée « Eras ». Selon le rapport de la Federal Trade Commission de mars 2023, ces fans ont non seulement perdu leur chance d'acheter des billets de concert, mais ont également été victimes d'une fraude à la carte bancaire, avec des débits non autorisés apparaissant presque immédiatement. Parallèlement, les fans chanceux qui ont utilisé des méthodes de paiement numérique comme Apple Pay, qui génère des jetons de paiement uniques au lieu de transmettre leurs numéros de carte de débit, ont été totalement protégés contre cette violation de données.
Cet incident m'a montré pourquoi les systèmes de paiement numérique ne sont pas seulement une question de commodité, mais aussi de sécurité. Utilisant ces technologies depuis des années, j'ai pu constater de visu comment elles ont amélioré ma vie financière. Laissez-moi partager ce que j'ai appris au cours de mon parcours. 🔐
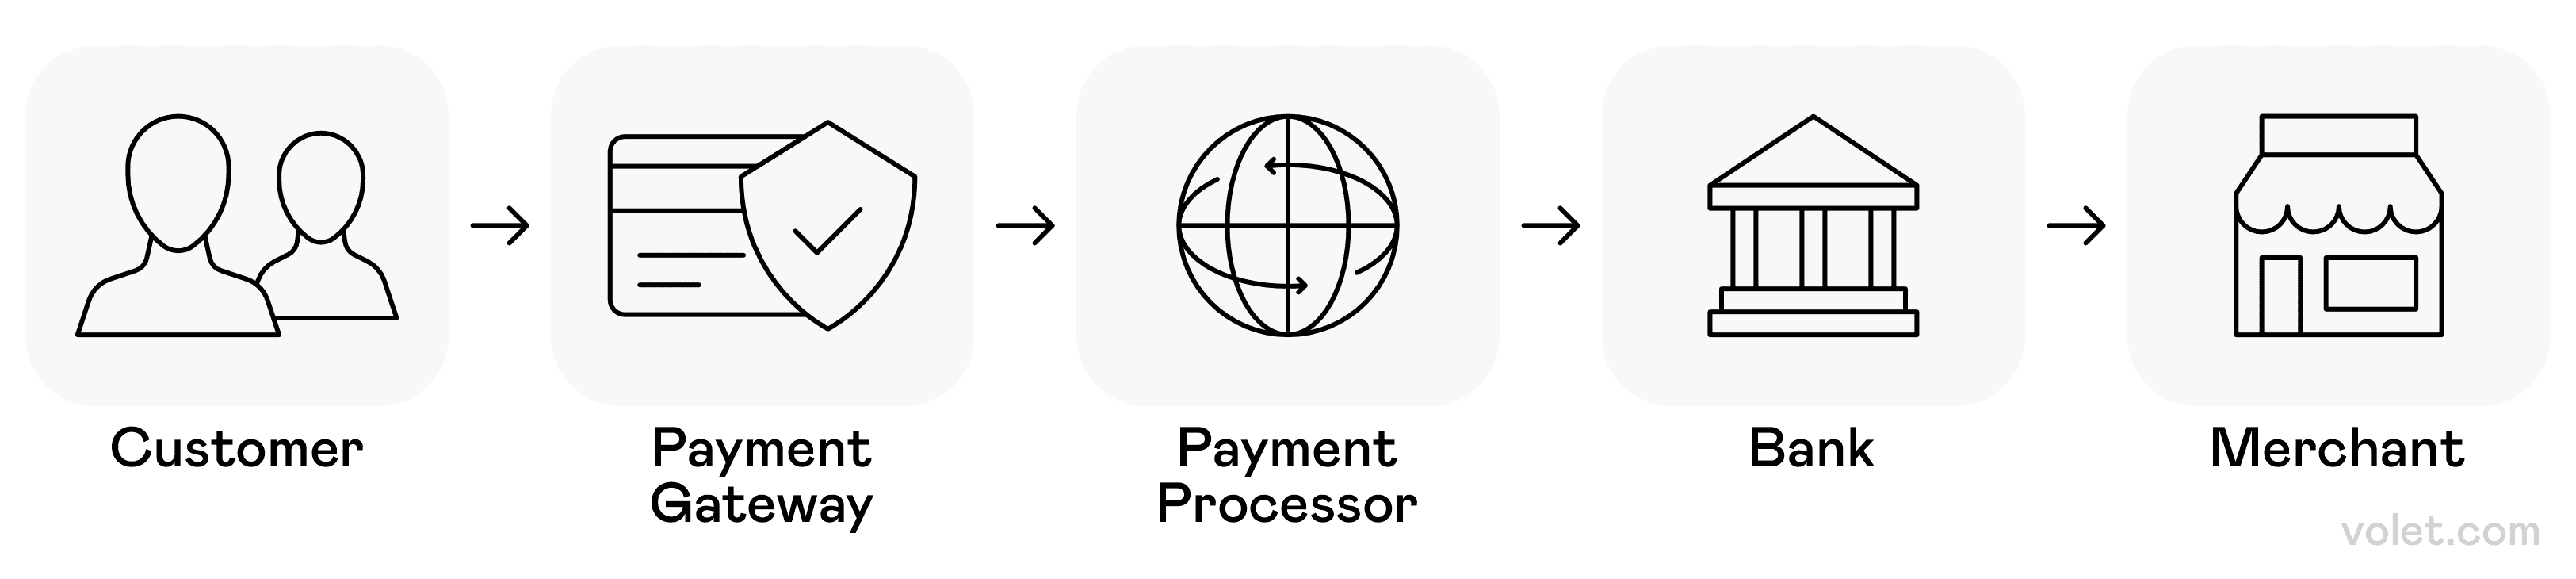
Illustration du parcours fluide des paiements numériques, depuis l'initiation du client jusqu'au règlement du commerçant via des intermédiaires financiers de confiance.
Que sont les paiements numériques ?
Le paiement numérique désigne tout paiement électronique d'argent entre parties. Ma première véritable expérience avec les paiements numériques a eu lieu lorsque mon colocataire m'a présenté Venmo. « Tu veux dire que je n'ai plus besoin d'aller à la banque à chaque fois qu'on partage les courses ?» Incroyable. 🤯
Contrairement aux transactions en espèces traditionnelles (que je conservais obstinément), ces paiements numériques s'effectuent via des appareils numériques qui connectent votre compte bancaire à divers services. Lors d'une transaction, vos informations de paiement sont cryptées et traitées par un réseau de paiement qui vérifie et finalise le transfert de fonds.
L'évolution a été spectaculaire à observer de près :
✅ Les débuts : Je me souviens de l'époque où PayPal était principalement destiné aux achats sur eBay.
✅ L'époque intermédiaire : Les applications bancaires ont commencé à nous permettre d'envoyer de l'argent à des amis.
✅ Aujourd'hui : Je peux littéralement poser mon appareil mobile sur un terminal de paiement et repartir avec mon café.
Les processeurs de paiement sont les intermédiaires de ces transactions financières, garantissant que mon argent transite en toute sécurité du compte bancaire de mon client vers la personne à qui je paie. Le plus fou, c'est à quel point tout cela est devenu normal ! Les paiements numériques font tellement partie de notre quotidien que je ne pense presque plus aux réseaux de paiement complexes qui fonctionnent en coulisses. Et c'est devenu beaucoup plus sûr. Vous souvenez-vous de l'époque où nous avions tous peur de saisir nos informations de carte bancaire en ligne ? Aujourd'hui, grâce à l'authentification à deux facteurs et à d'autres fonctionnalités de sécurité, je me sens plus en sécurité avec les moyens de paiement numériques qu'avec de l'argent liquide (même si rien n'est parfait).
Types de paiements numériques - Mes moyens de paiement préférés
Il y a cinq ans, mon portefeuille débordait d'argent liquide, de pièces et de cartes de crédit. Aujourd'hui, je n'utilise que mon téléphone portable. Ce parcours m'a appris à identifier les modes de paiement les plus adaptés à chaque situation, des courses aux dîners entre amis. Voici mon tour d'horizon des options de paiement numériques qui ont révolutionné ma gestion de l'argent en entreprise.
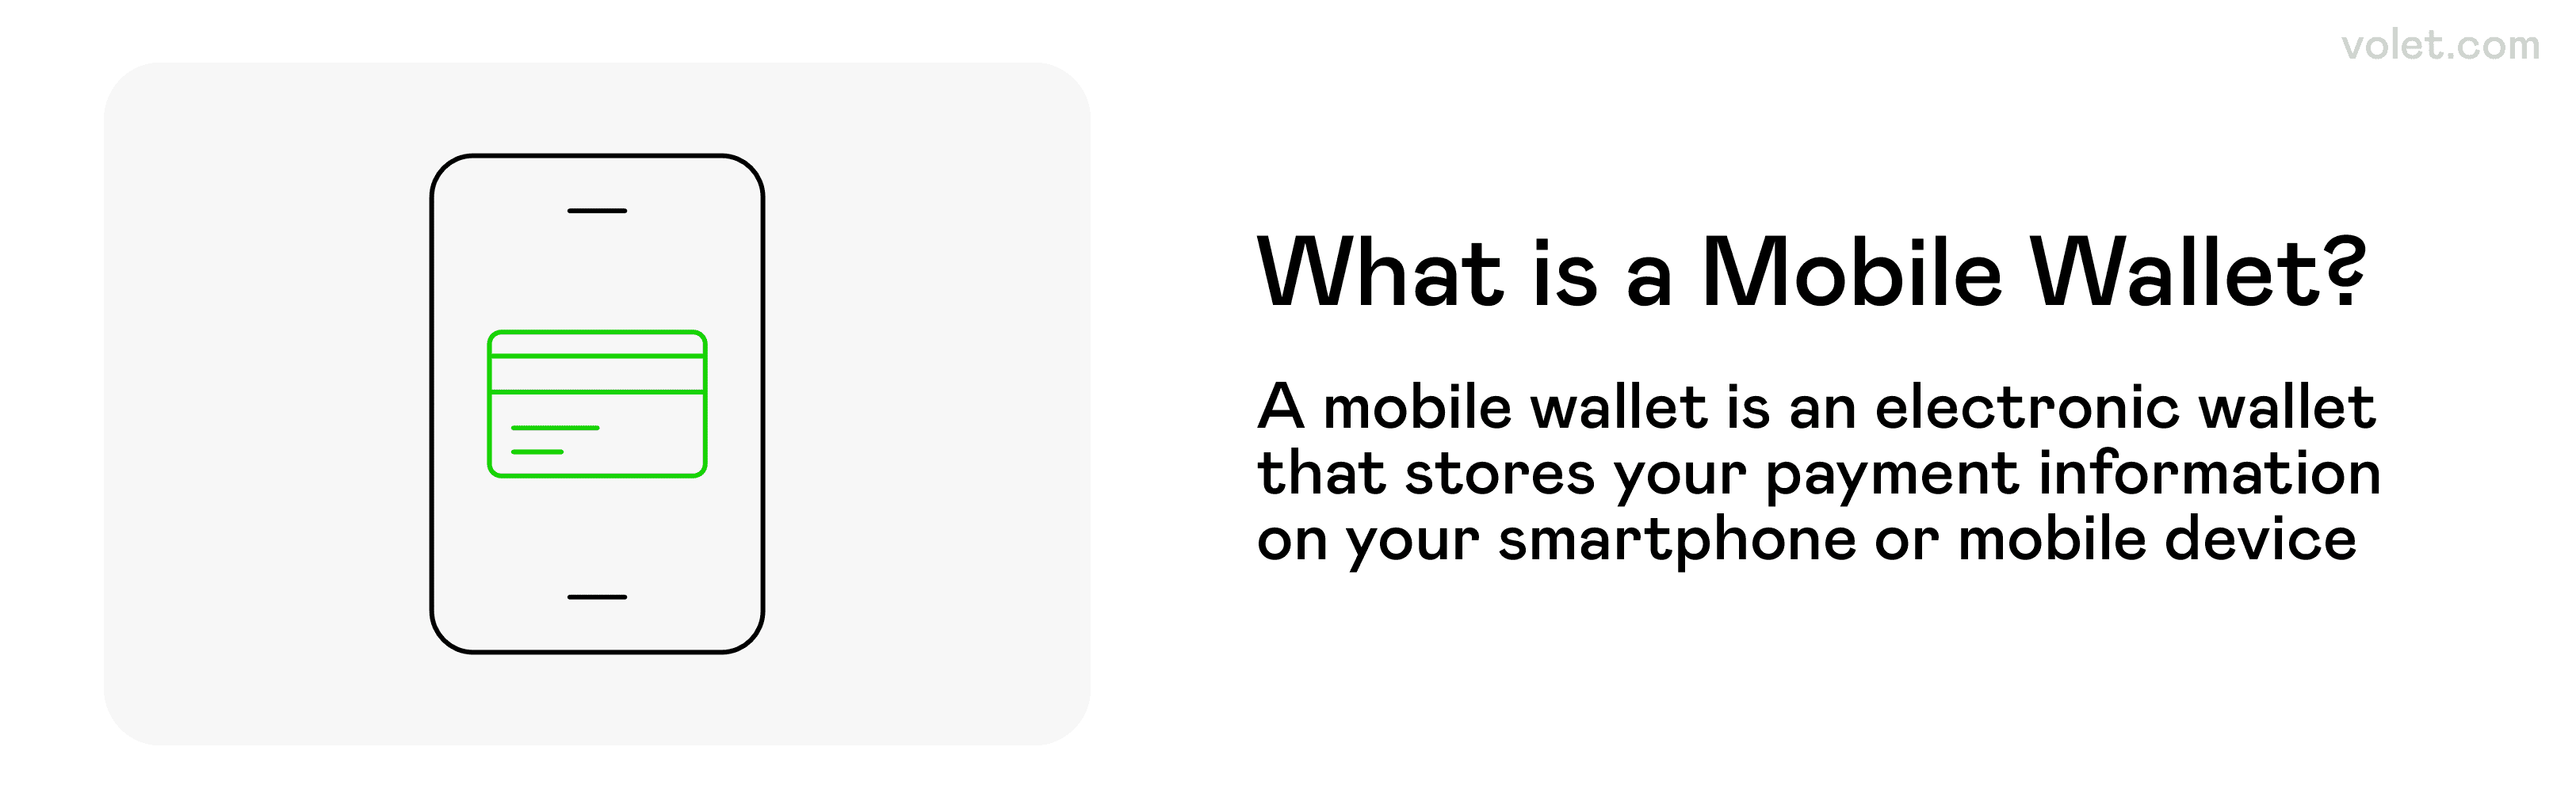
Une explication visuelle des portefeuilles mobiles et de leur fonction.
Technologie de portefeuille mobile - Mon téléphone est désormais mon portefeuille
La technologie de portefeuille mobile a remplacé mon portefeuille physique pour la plupart des achats. Les services de paiement numérique comme Apple Pay, Google Pay et Cash App me permettent de stocker plusieurs modes de paiement sur un seul compte, sur mon smartphone.
Je me souviens encore de ma première utilisation d'Apple Pay dans un supermarché. J'ai approché mon téléphone du terminal de paiement, nerveux, pendant que le caissier et la file d'attente derrière moi attendaient… et puis, bip ! La transaction a été approuvée en quelques secondes grâce à la technologie NFC (communication en champ proche). Plus besoin de fouiller dans mon sac à main pour trouver ma carte de débit, ni de saisir de code PIN. Il suffit de passer la carte et c'est parti !
La sécurité est également impressionnante. Ces systèmes de portefeuille mobile utilisent le chiffrement et la tokenisation, de sorte que le commerçant ne voit jamais mes numéros de carte de crédit. De plus, j'ai besoin de mon empreinte digitale ou de la reconnaissance faciale pour approuver les achats, ce qui ajoute une couche de sécurité supplémentaire en cas de vol de mon appareil mobile. L'argent mobile simplifie tout.
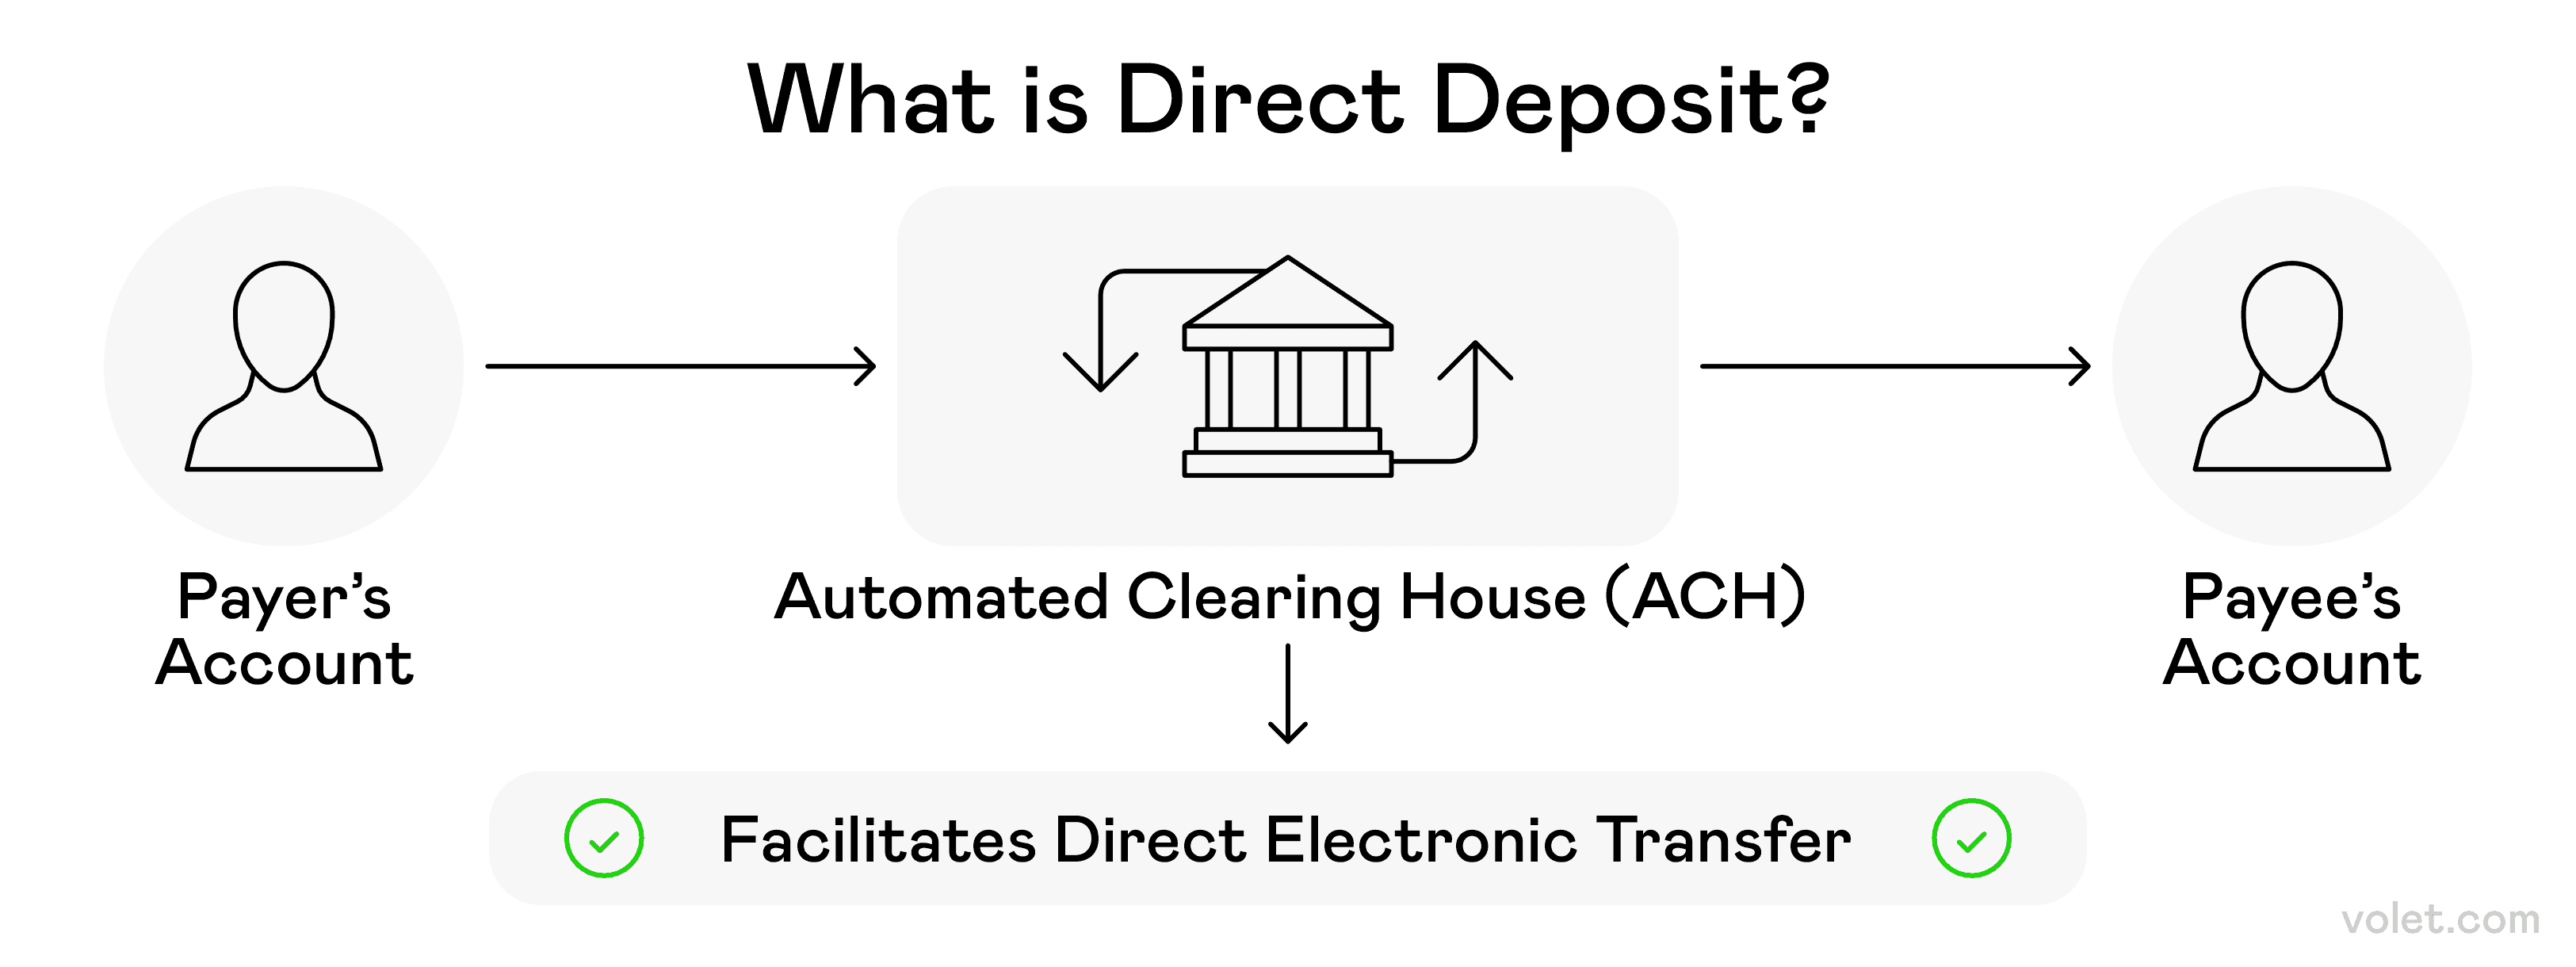
Un aperçu clair du fonctionnement du dépôt direct lors du transfert électronique de fonds d’une partie à une autre.
Virements bancaires et dépôts directs : l'épine dorsale de ma vie financière
Les virements bancaires sont ma solution de prédilection pour les transactions financières importantes. Lorsque j'ai acheté ma voiture l'année dernière, je n'avais pas l'intention d'utiliser Venmo ! Un virement bancaire traditionnel depuis mon établissement financier me semblait plus approprié, et de nombreuses banques proposent désormais des options de paiement instantané.
Pour les factures courantes et mon salaire, les dépôts directs sont ma solution de secours. Ces transactions électroniques automatisées se déroulent avec une précision irréprochable, ce qui m'évite de mémoriser les dates de paiement (que, soyons honnêtes, j'oublierais complètement ! 😅). Ma banque garantit la sécurité des transactions.
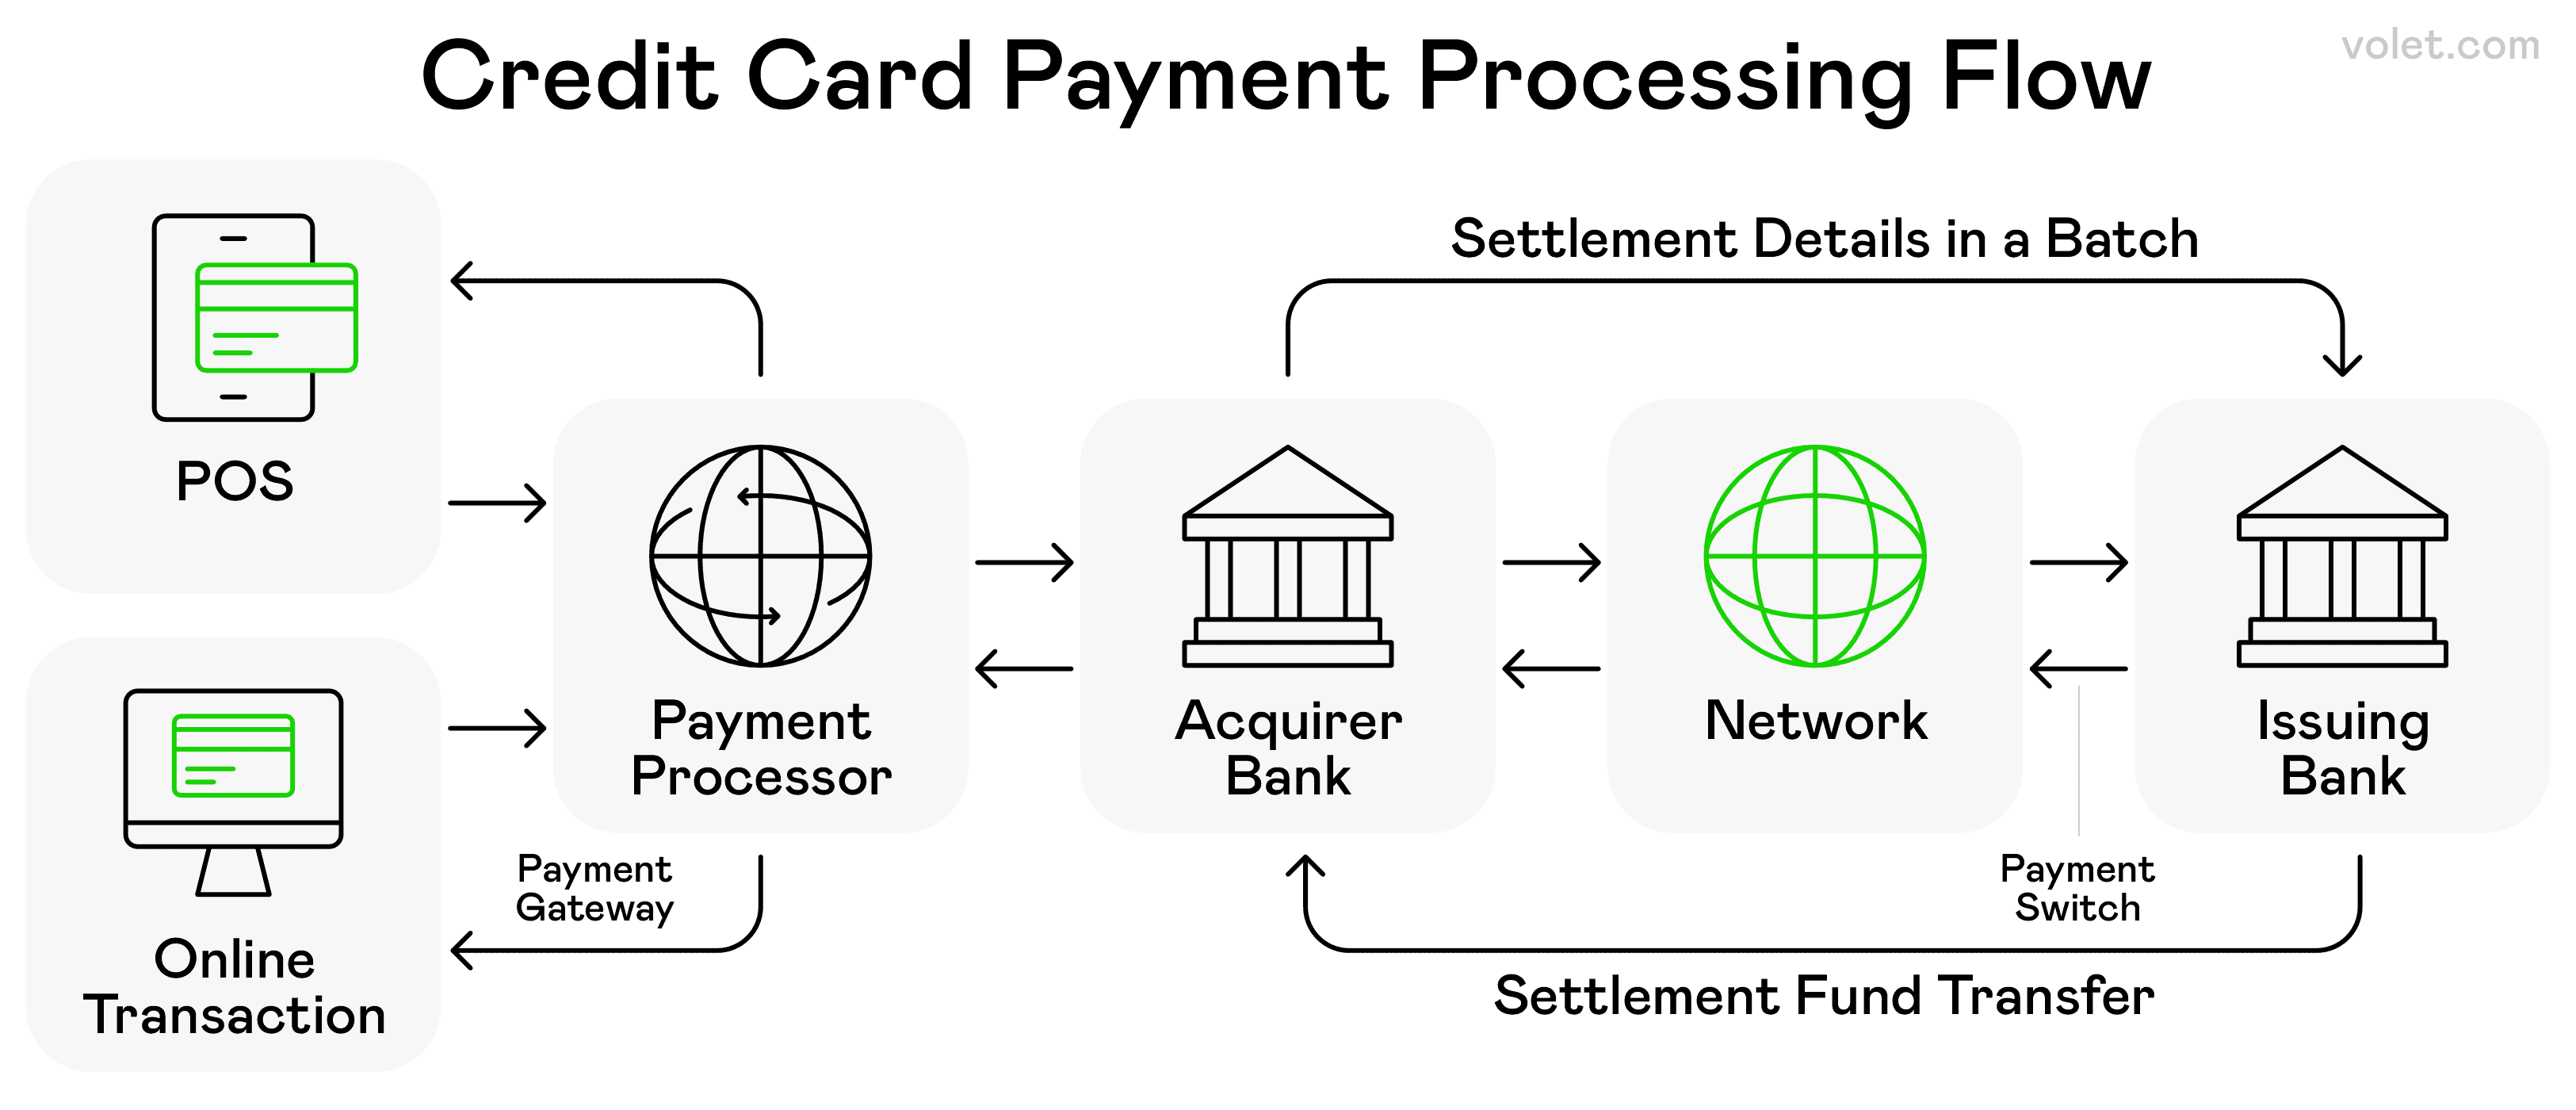
Les différentes étapes et entités impliquées dans une transaction par carte de crédit typique.
Paiements numériques par carte : toujours aussi performants
Les transactions par carte de crédit et de débit traitées numériquement occupent toujours une place importante dans mes habitudes de paiement numérique. Lorsque je fais des achats en ligne, j'utilise essentiellement une version numérique de ma carte de débit physique.
Ce qui a changé, c'est la flexibilité. Mon compte de crédit propose désormais des échéanciers de paiement personnalisables et des options d'achat immédiat et de paiement différé.
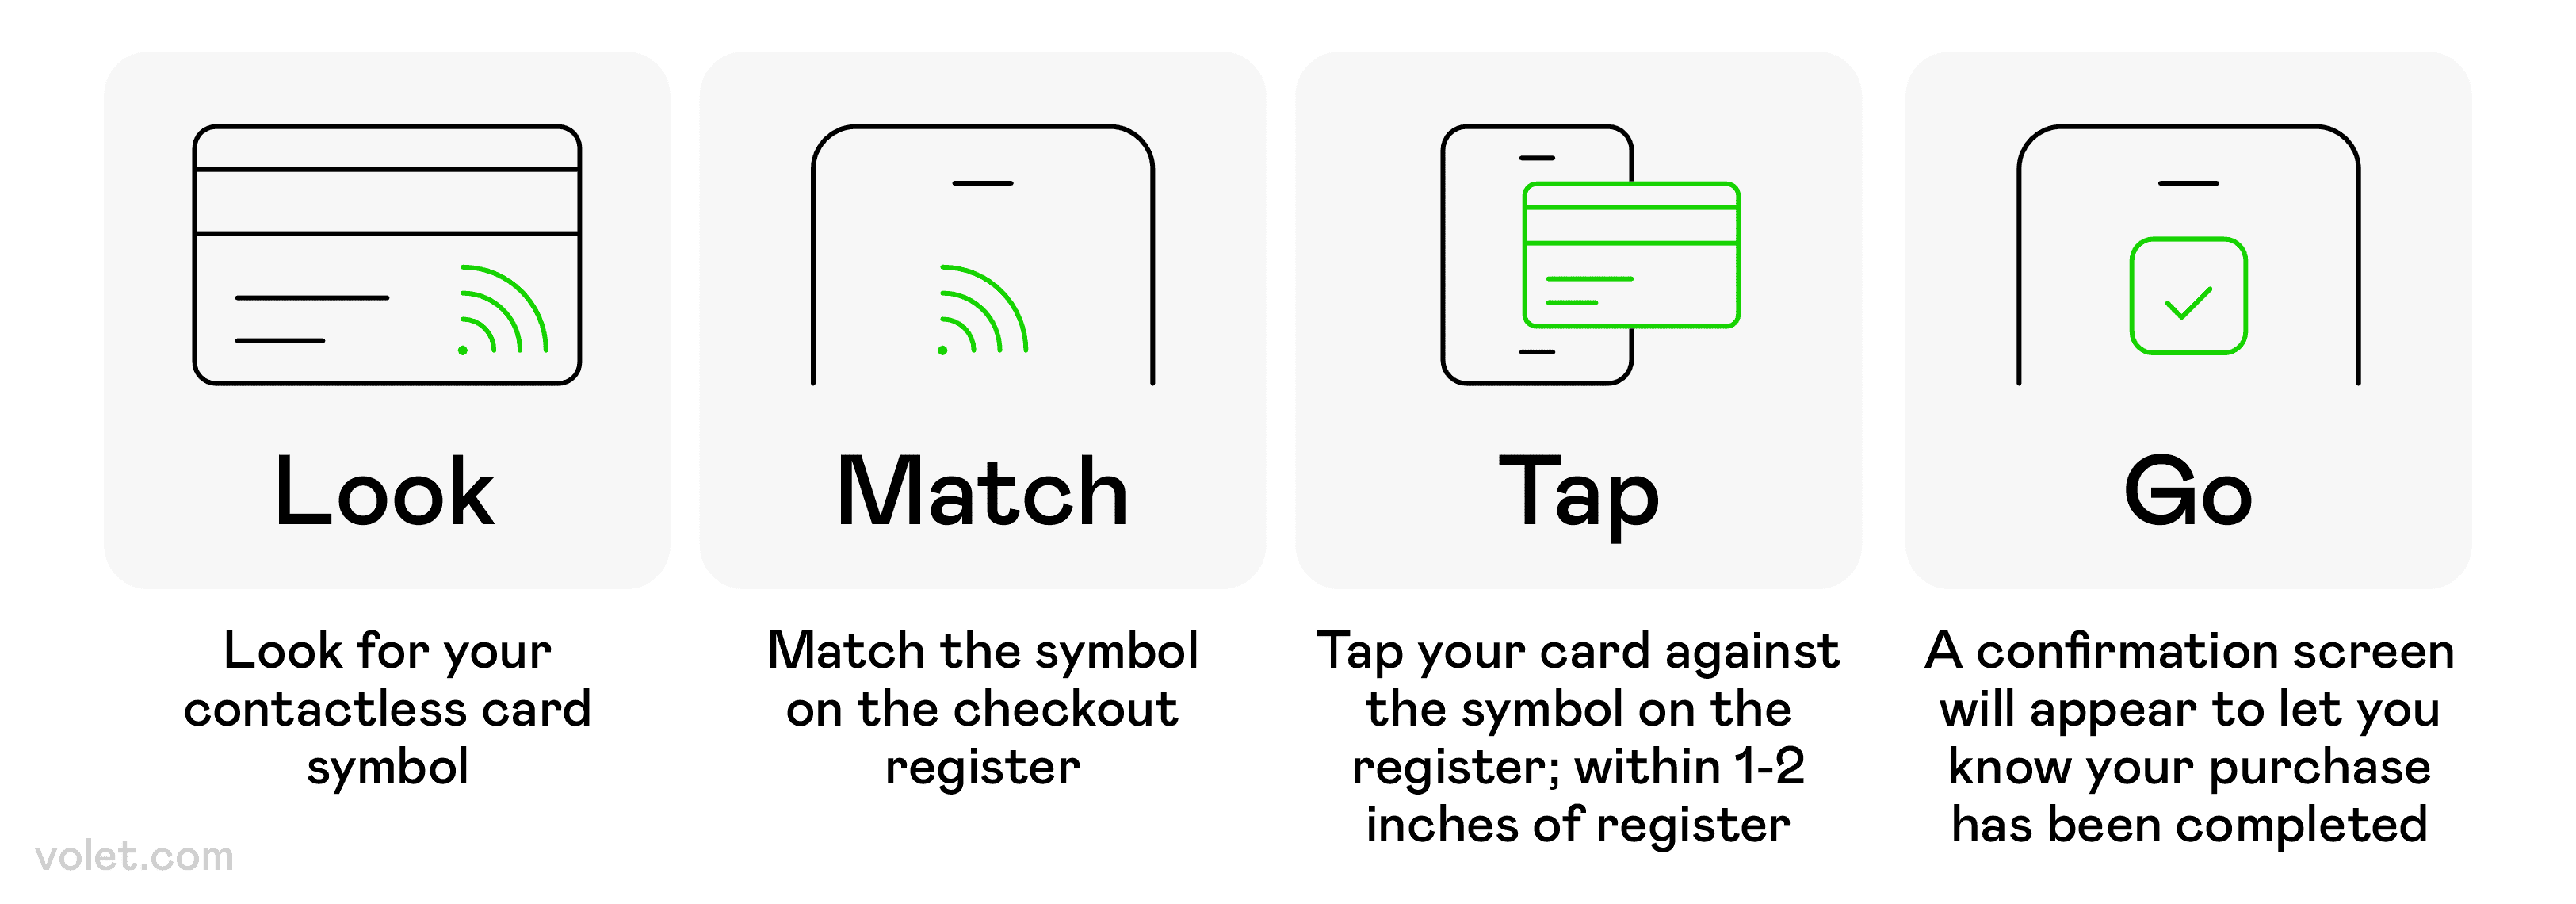
Un guide étape par étape sur la façon d’utiliser un mode de paiement sans contact dans un point de vente.
Paiements sans contact : tapez et partez !
Les paiements sans contact ont transformé mon expérience client. Grâce à mon portefeuille mobile ou à mes cartes de débit à puce, je peux effectuer des transactions sécurisées sans avoir à glisser quoi que ce soit. Cette approche partiellement numérique allie praticité et sécurité renforcée pour les petites entreprises.
Pendant la pandémie, les paiements sans contact sont devenus mon choix par défaut. Taper mon appareil mobile ou ma carte de débit était plus sûr que de toucher un clavier utilisé par des centaines de clients. Aujourd'hui, je ne pense pas pouvoir revenir aux anciennes méthodes !
La communication en champ proche (NFC) est au cœur de ces systèmes de paiement sans contact. Ce protocole sans fil permet aux appareils numériques à proximité, généralement à moins de quatre centimètres, d'échanger des informations cryptées en toute sécurité. La différence de vitesse est incroyable : j'entre et je sors des magasins beaucoup plus rapidement maintenant.
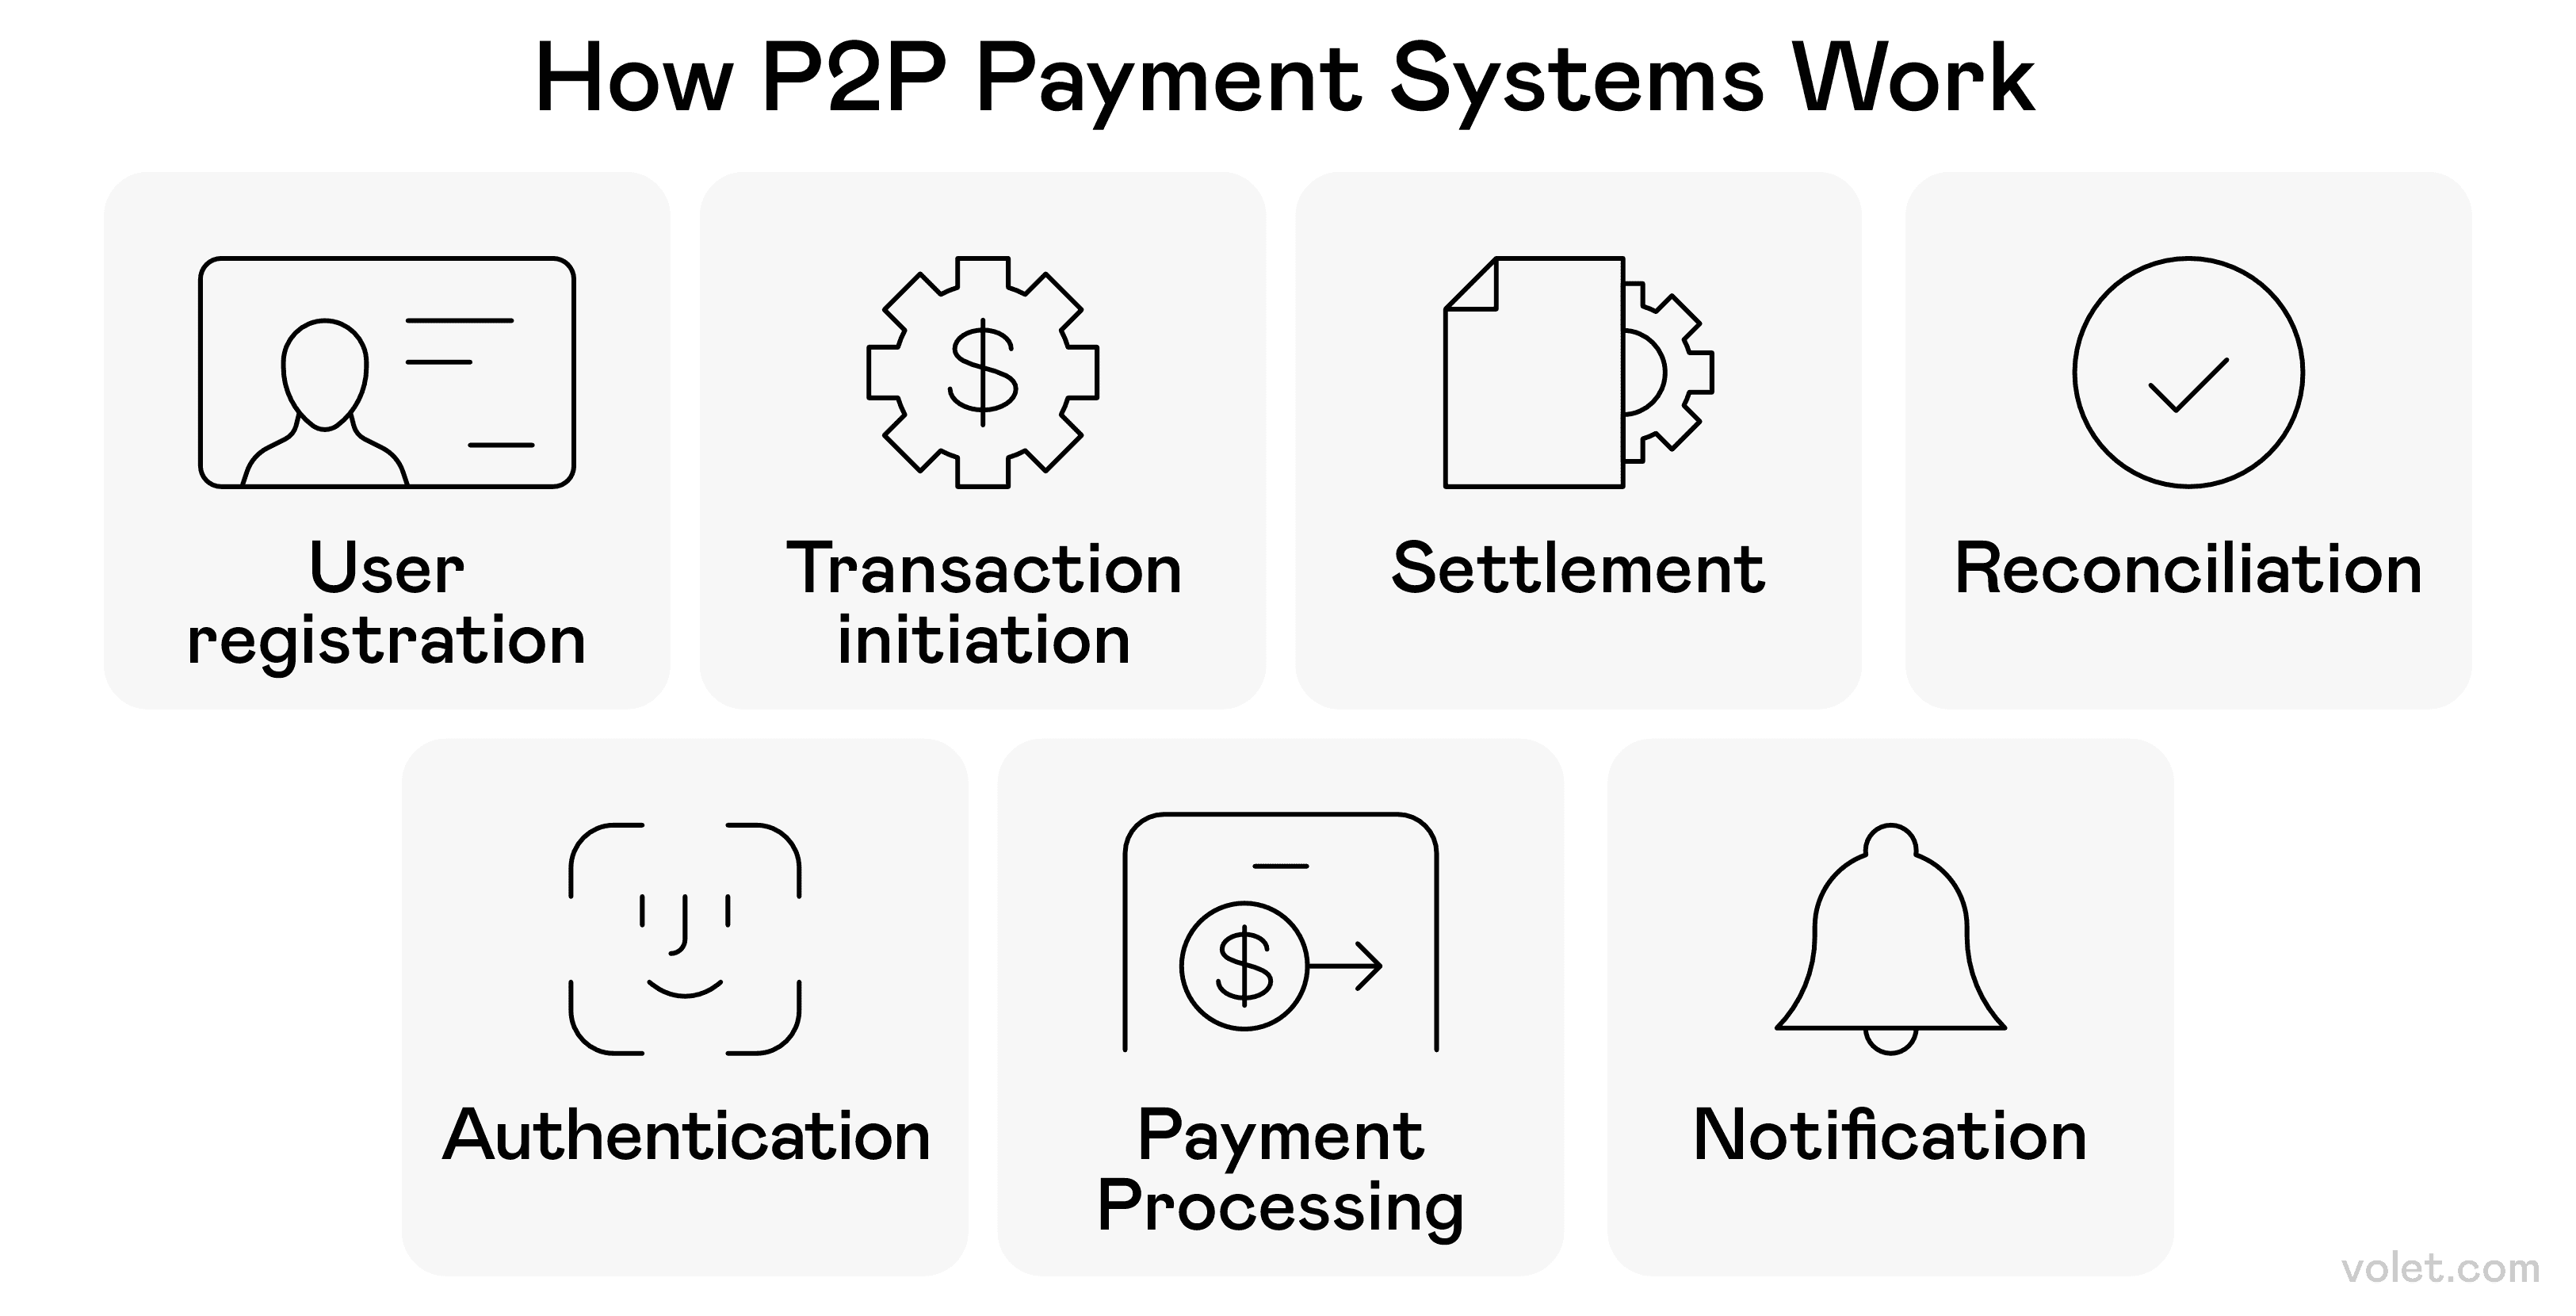
La séquence d'actions dans une transaction de paiement peer-to-peer typique.
Services de paiement entre particuliers - Interdit aux amis d'utiliser des chèques
Cash App est devenu mon allié du week-end. Que ce soit pour partager une addition au restaurant, payer le promeneur de mon chien ou contribuer à un cadeau, cet outil de paiement numérique entre particuliers me permet d'envoyer et de recevoir de l'argent de mes amis en toute simplicité grâce à l'argent mobile.
Au-delà du simple transfert de fonds, ces outils de paiement me permettent de mettre en place des paiements récurrents pour des choses comme ma part de factures. Fini les conversations gênantes du genre « Dis donc, tu me dois encore de l'argent pour le dîner » ! 🙏
Avantages des paiements numériques - Pourquoi j'ai opté pour les paiements numériques
Ma collègue Sarah a finalement adopté les paiements numériques après le vol de son portefeuille l'hiver dernier. Grâce aux virements bancaires et aux applications de portefeuille mobile, elle a pu payer ses factures et effectuer des achats en attendant de recevoir de nouvelles cartes de crédit. Ce qui était au départ une nécessité est devenu une préférence : elle appréciait les notifications de transactions et les informations sur les dépenses qu'elle n'avait jamais eues avec les espèces. Aujourd'hui, elle se demande pourquoi elle a attendu si longtemps pour adopter la commodité et la sécurité des paiements numériques pour sa petite entreprise. Voici pourquoi, selon moi, elle a fait le pas :
Sécurité et protection contre la fraude renforcées - Tranquillité d'esprit
Les fonctionnalités de sécurité des paiements numériques m'ont sauvée de nombreuses fraudes. Au lieu de transmettre mon numéro de carte de crédit, de nombreuses solutions de paiement numérique utilisent la tokenisation, remplaçant mes informations de paiement sensibles par des symboles uniques.
✅ Le chiffrement protège mes données lors des transactions en ligne.
✅ Je reçois des notifications instantanées lorsque mes comptes bancaires sont utilisés.
✅ Toute activité suspecte est immédiatement signalée.
❌ Aucun système n'est sûr à 100 % (je surveille toujours mes comptes régulièrement)
Pratique et accessibilité - Paiement partout et à tout moment
On ne saurait trop insister sur la commodité. De mon café du matin au paiement de mes factures mensuelles, les moyens de paiement numériques ont éliminé bien des tracas de ma vie financière.
Lors de mon voyage à l'étranger l'année dernière, je n'ai pas eu à me soucier du change ni de la nécessité d'avoir de l'argent liquide sur moi. De nombreux services de paiement ont géré les conversions automatiquement, simplifiant ainsi les transactions financières, quel que soit le pays où je me trouvais.
Rentabilité - Économiser de l'argent tout en le dépensant
Les systèmes de paiement numériques réduisent souvent les coûts de transaction. J'ai constaté une baisse des frais par rapport aux méthodes bancaires traditionnelles, notamment avec les services peer-to-peer qui offrent des transferts gratuits entre particuliers.
Avant, je dépensais 25 $ par an rien qu'en chéquiers ; maintenant, je ne me souviens plus de la dernière fois que j'ai fait un chèque ! Toutes ces petites économies réalisées grâce aux paiements en ligne s'accumulent.
Gestion et suivi financiers - Où va mon argent ?
La catégorisation automatique de mes dépenses a révolutionné ma gestion budgétaire. Je peux voir où va mon argent chaque mois sans tout enregistrer manuellement. Cette visibilité m'a aidée à prendre de meilleures décisions financières (comme savoir combien je dépensais en plats à emporter ! 😱).
Pour mes petites entreprises, les systèmes de paiement numérique fournissent des analyses qui m'aident à comprendre le comportement des clients et leurs tendances de vente. Ces données sont précieuses pour la planification de mon activité.
Impact environnemental - Passer au vert avec mon argent
En réduisant la consommation de papier et en éliminant le transport d'argent physique, les moyens de paiement numériques contribuent à la durabilité environnementale. Fini les reçus papier qui encombrent mon portefeuille, c'est un petit geste, mais significatif, pour la planète. 🌎
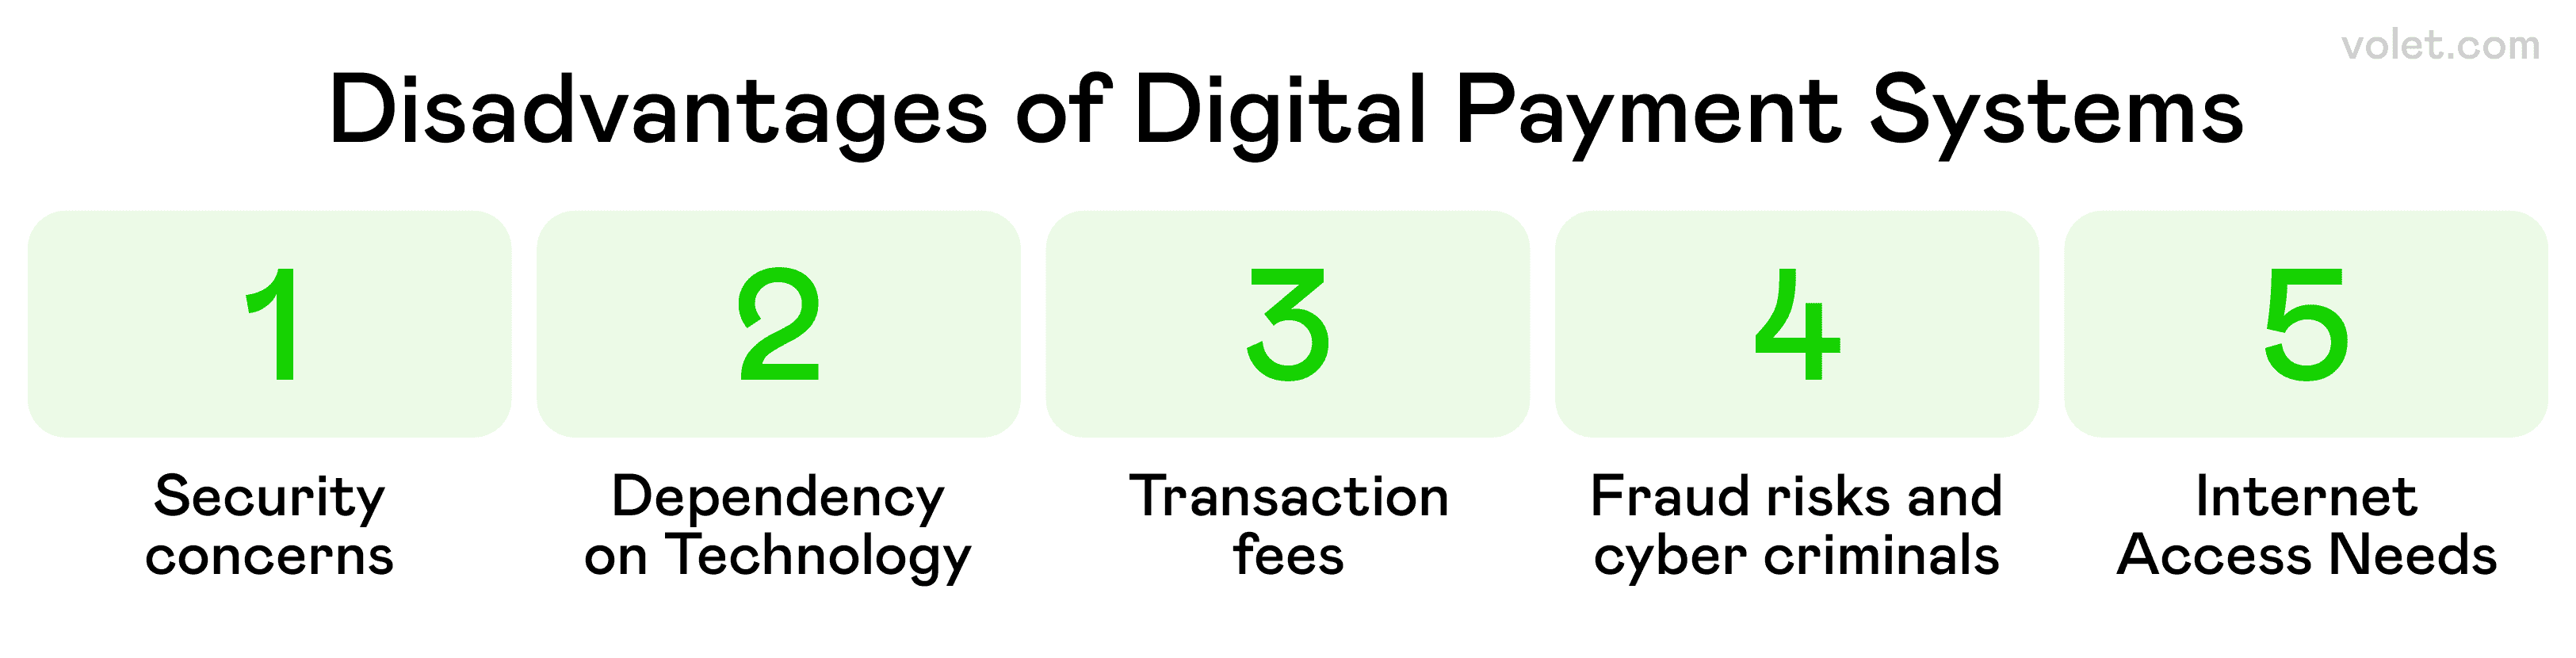
Un aperçu des inconvénients potentiels associés à l’utilisation des systèmes de paiement numérique.
Les défis des paiements numériques - Le numérique n'est pas toujours rose
Malgré mon enthousiasme pour les paiements numériques, j'ai rencontré des obstacles importants qu'il convient de souligner :
Inquiétudes liées à la fracture numérique
L'accès aux moyens de paiement numériques n'est pas égal pour tous. Ma grand-mère continue de faire des chèques car elle ne possède pas de téléphone portable, et de nombreuses petites entreprises en zone rurale peinent à obtenir des connexions internet fiables pour le traitement des paiements. Cela crée de réels obstacles à la participation des clients souhaitant utiliser la technologie du portefeuille mobile. 👵
Problèmes techniques
J'ai vécu la panique des applications de paiement qui plantent en plein milieu d'une transaction ! Les pannes de serveur sur le réseau de paiement, les mises à jour bugguées et les retards de traitement m'ont appris à toujours avoir une carte de débit physique en réserve. Lors d'une panne de service majeure l'été dernier, je n'ai pas pu accéder à mon compte bancaire via mon appareil mobile pour effectuer des transactions sécurisées. 🔄
Compromis
Chaque transaction financière crée une empreinte de données que les institutions financières peuvent suivre à des fins marketing. Après avoir découvert qu'un processeur de paiement vendait des données de transaction anonymisées à des entreprises, je suis devenu beaucoup plus prudent quant au partage de mes informations de paiement lorsque j'utilise des services comme Apple Pay ou Google Pay. 🕵️
Vulnérabilités
L'authentification à deux facteurs et les fonctionnalités de sécurité avancées ne protègent pas contre les tentatives d'hameçonnage sophistiquées ciblant vos informations bancaires. Lorsque je fais des achats en ligne ou que j'utilise un terminal de paiement sans contact, je fais toujours attention aux outils de paiement auxquels je confie mon argent. 🛡️
Frais cachés
Les services peer-to-peer comme Cash App permettent d'envoyer et de recevoir de l'argent avec des frais minimes, mais les frais de conversion de devises lors de transferts internationaux peuvent rapidement s'accumuler. Certains paiements récurrents via des solutions de paiement numérique peuvent entraîner des frais qui affectent votre limite de crédit ou votre compte d'épargne ! 💰
Malgré ces difficultés au quotidien, je préfère toujours les paiements numériques. L'essentiel est d'être informé sur leur fonctionnement, d'être sceptique et de disposer d'une option de paiement qui ne repose pas sur la technologie NFC !
Entreprises de paiement numérique : les acteurs de mon portefeuille
Il y a cinq ans, mon portefeuille était rempli d'argent liquide, de pièces et de cartes. Aujourd'hui, j'utilise principalement mon téléphone. Ce parcours à travers différents modes de paiement m'a appris à choisir les plus efficaces dans différentes situations, des courses aux dîners entre amis. Voici mon tour d'horizon des options qui ont transformé ma gestion de l'argent.
Stripe - Le rêve des développeurs
Stripe prend en charge plus de 135 devises, ce qui en fait mon processeur de paiement de référence pour mon activité en ligne avec des clients internationaux. Leurs outils conviviaux pour les développeurs me permettent de personnaliser mon processus de paiement exactement comme je le souhaite.
PayPal - Le pionnier du paiement numérique
Avec plus de 400 millions de comptes actifs, PayPal jouit d'une portée mondiale considérable. Je l'utilise depuis ses débuts et la plateforme est passée d'un simple service de transfert à une plateforme financière à part entière, proposant des prêts aux entreprises et des échanges de cryptomonnaies.
JPMorgan Chase - La banque traditionnelle rencontre la technologie moderne
JPMorgan Chase propose le traitement des paiements via J.P. Morgan Payments. Je les utilise pour mes transactions professionnelles, mais leurs solutions de paiement numérique professionnelles me permettent de gérer mes transferts importants en toute sérénité.
Cash App - Simple, rapide et gratuit
Cash App permet aux utilisateurs d'envoyer et de recevoir de l'argent sans frais pour les transferts classiques. Quand un ami vient chercher des places de concert pour notre groupe, Cash App permet de le rembourser instantanément et facilement, sans frais supplémentaires pour notre budget divertissement.
Carte de crédit Discover - Intégration fluide
Les cartes Discover sont compatibles avec les solutions de portefeuille numérique comme Apple Pay et Google Pay. Je peux donc utiliser ma carte Discover via le portefeuille de mon téléphone pour des paiements sans contact, un confort supplémentaire.
Venmo - L'application de paiement sociale
Venmo permet aux entreprises d'accepter les paiements dès la création de leur profil. Mon café préféré accepte désormais Venmo, ce qui rend ma dose de caféine matinale encore plus pratique. Grâce aux fonctionnalités sociales, partager l'addition avec ses amis devient plus agréable et moins transactionnel.
Checkout.com - La sécurité avant tout
Checkout.com prévient la fraude grâce à une acceptation intelligente et une authentification multi-niveaux. Lorsque je fais des achats en ligne, savoir que les commerçants utilisent ce type de système me donne l'assurance que mes informations de paiement sont protégées.
Flywire - Transactions spécialisées
Flywire accompagne les payeurs des secteurs de l'éducation, de la santé, du voyage et du B2B. Lorsque j'ai dû régler des frais de scolarité internationaux pour un cours en ligne, leur approche spécialisée a rendu cette transaction complexe étonnamment fluide.
Wise - Transferts d'argent internationaux
Wise permet des transactions internationales dans plus de 160 pays et offre des taux de change transparents. Lorsque j'ai eu besoin d'envoyer de l'argent à un ami à l'étranger, leurs taux m'ont permis d'économiser beaucoup d'argent par rapport à ceux proposés par ma banque.
Transfert d'argent Pangea - Portée mondiale
La plateforme Pangea permet aux utilisateurs d'envoyer de l'argent partout dans le monde. Grâce à son approche mobile, il a été très facile d'aider mon cousin, qui voyageait à l'étranger et s'est fait voler son portefeuille.
Volet.com - La cryptographie simplifiée
Fondé en 2014, Volet.com est un service que j'utilise depuis peu pour mes transferts internationaux. L'entreprise utilise la technologie blockchain pour des transactions rapides et économiques, sans avoir à gérer des processus cryptographiques complexes. Elle prend en charge plus de 150 pays et plus de 110 monnaies fiduciaires, et ses transferts P2P instantanés m'ont permis d'envoyer de l'argent rapidement à l'étranger.
Conclusion
Le paysage des paiements numériques évolue à une vitesse fulgurante et je gère mes finances à la fois dans un contexte personnel et professionnel. Avec le développement de ces systèmes, la frontière entre les solutions bancaires traditionnelles et les solutions de paiement numérique s'estompe.
Bien sûr, la cybersécurité, la confidentialité et la réglementation posent encore des problèmes. Mais d'après mon expérience, les avantages des méthodes de paiement numériques dépassent largement leurs inconvénients. Je suis passé du scepticisme à une véritable conversion.
Dans ce contexte, n'oubliez pas que chaque méthode de paiement répond à chaque situation. Je ne considère pas les paiements numériques comme un substitut aux méthodes traditionnelles, mais comme des outils supplémentaires à mon arsenal financier. Je combine les solutions en fonction de la situation, en équilibrant commodité, sécurité et coût.
FAQ
Les paiements numériques utilisent des protocoles de cryptage, de tokenisation et d’authentification qui réduisent considérablement le risque de fraude par rapport aux espèces ou aux chèques physiques, qui peuvent être volés ou falsifiés plus facilement.
Les vitesses de transfert varient selon le fournisseur et la méthode : les transferts nationaux via des services comme Cash App ou Venmo sont généralement traités instantanément, tandis que les transferts de banque à banque peuvent prendre 1 à 3 jours ouvrables, selon les institutions concernées.
De nombreux services peer-to-peer proposent des transferts gratuits entre particuliers, mais les entreprises paient généralement des frais de traitement compris entre 1,5 % et 3 % du montant des transactions. Certains services facturent également les transferts instantanés ou les paiements internationaux.
Oui, de nombreux services prennent en charge les virements internationaux, mais leur disponibilité et leurs frais varient considérablement. Les prestataires spécialisés comme Wise et Volet.com offrent généralement de meilleurs taux de change que les banques traditionnelles pour les transactions transfrontalières.
Tenez compte de facteurs tels que la vitesse de transfert, les fonctionnalités de sécurité, les devises prises en charge, l'accessibilité des destinataires et les structures tarifaires. Pour les transferts fréquents à des personnes spécifiques, privilégiez les plateformes sur lesquelles les deux parties possèdent déjà un compte afin de maximiser la commodité et de minimiser les coûts.
Avis de non-responsabilité
Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un avis juridique, financier ou professionnel. Son contenu est basé sur des informations publiques et des opinions personnelles. Il est conseillé aux lecteurs de consulter un professionnel avant de prendre des décisions ou d'agir sur la base des informations présentées. L'auteur et l'éditeur déclinent toute responsabilité quant aux actions ou omissions du lecteur sur la base des informations contenues dans ce document.