Rəqəmsal ödənişlərin faydalarını və çətinliklərini araşdırın, maliyyə əməliyyatlarınızı artırmaq üçün praktik həllərlə birlikdə. Daha çox oxuyun, məlumatlı qalın.
2022-ci ilin dekabrında, hakerlər Ticketmaster-in rəqəmsal ödəniş sisteminə daxil oldular və kaotik “Eras Tour” ön satışında minlərlə Taylor Swift fanının kredit kartı məlumatlarını oğurladılar. 2023-cü ilin martında Federal Ticarət Komissiyasının hesabatına görə, bu fanatlar yalnız konsert biletlərini almaq şansını itirmədilər, həm də icazəsiz ödənişlərin demək olar ki, dərhal görünməsi ilə kredit kartı fırıldağının qurbanı oldular. Bu arada, Apple Pay kimi bir dəfəlik ödəniş tokenləri yaradan rəqəmsal ödəniş metodlarından istifadə edən şanslı fanatlar bu məlumat sızmasından tamamilə qorunmuşdular.
Bu hadisə mənə rəqəmsal ödəniş sistemlərinin yalnız rahatlıqla bağlı olmadığını, eyni zamanda təhlükəsizliklə də bağlı olduğunu göstərdi. Bu texnologiyalardan illərdir istifadə edən biri kimi, onların maliyyə həyatımı necə daha yaxşı hala gətirdiyini birbaşa gördüm. Gəlin, səyahətimdə öyrəndiklərimi paylaşım. 🔐
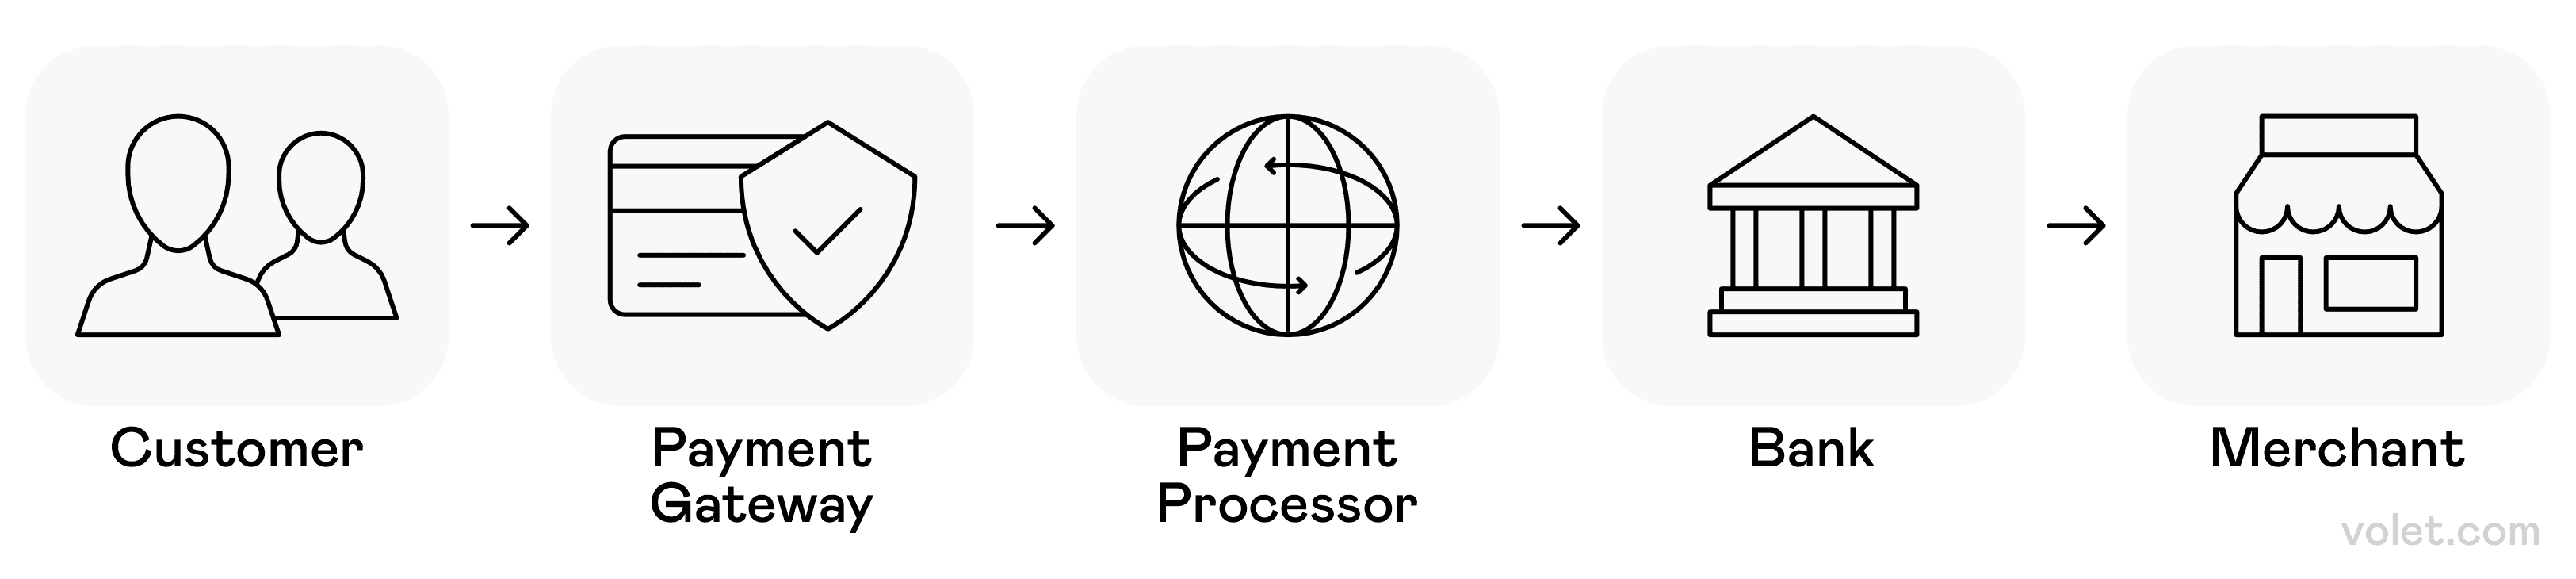
Müştəri təşəbbüsündən etibarlı maliyyə vasitəçiləri vasitəsilə ticarətçi hesablaşmasına qədər olan rəqəmsal ödənişlərin problemsiz səyahətinin təsviri.
Rəqəmsal Ödənişlər Nədir?
Rəqəmsal ödəniş, tərəflər arasında pulun hər hansı bir elektron ödənişini ifadə edir. Rəqəmsal ödənişlərlə ilk real təcrübəm, mənim otaq yoldaşımın məni Venmo ilə tanış etdiyi zaman oldu. “Demək, biz market alış-verişini böləndə hər dəfə bankda olmamağa ehtiyacım yoxdur?” Ağıllar uçdu. 🤯
Ənənəvi nağd əməliyyatlardan (ki, mən inadla saxlayırdım) fərqli olaraq, bu rəqəmsal ödənişlər, bank hesabınızı müxtəlif xidmətlərlə birləşdirən rəqəmsal cihazlar vasitəsilə baş verir. Əməliyyat etdiyiniz zaman, ödəniş məlumatlarınız şifrələnir və vəsait transferini təsdiqləyən və tamamlayan bir ödəniş şəbəkəsi vasitəsilə işlənir.
Bu inkişafı birbaşa görmək çox maraqlı olub:
✅ İlk günlər: PayPal-ın əsasən eBay alış-verişləri üçün olduğunu xatırlayıram
✅ Orta dövr: Bank tətbiqləri dostlara pul göndərməyə imkan verməyə başladı
✅ Bu gün: Mobil cihazımı ödəniş terminalına vuraraq, kofe ilə uzaqlaşa bilirəm
Ödəniş prosessorları bu maliyyə əməliyyatlarında vasitəçilərdir, mənim pulumun müştərinin bank hesabından ödədiyim şəxsə təhlükəsiz şəkildə keçməsini təmin edir. Bu qədər normal hala gəlməsi dəhşətlidir! Rəqəmsal ödənişlər gündəlik həyatın bir hissəsi halına gəlib ki, mən arxa planda işləyən mürəkkəb ödəniş şəbəkələri haqqında demək olar ki, düşünmürəm. Bu, daha da təhlükəsiz oldu. Xatırlayırsınızmı, biz hamımız kredit kartı məlumatlarımızı onlayn daxil etməkdən qorxurdum? İndi iki faktorlu autentifikasiya və digər təhlükəsizlik xüsusiyyətləri ilə, rəqəmsal ödəniş metodlarından istifadə edərkən nağd pul daşımaqdan daha təhlükəsiz hiss edirəm (amma heç nə mükəmməl deyil)
Rəqəmsal Ödəniş Növləri - Ödəniş Etməyin Sevdiyim Yolları
Beş il əvvəl, pul kisəm nağd pulla, sikkələrlə və kredit kartları ilə dolu idi. Bu gün, sadəcə mobil telefonumdan istifadə edirəm. Bu səyahət mənə market alış-verişindən dostlarla axşam yeməyinə qədər müxtəlif vəziyyətlər üçün hansı ödəniş metodlarının daha yaxşı işlədiyini öyrətdi. İşlərdə pul idarə etməyimdə dəyişiklik yaradan rəqəmsal ödəniş seçimlərinin şəxsi turu budur.
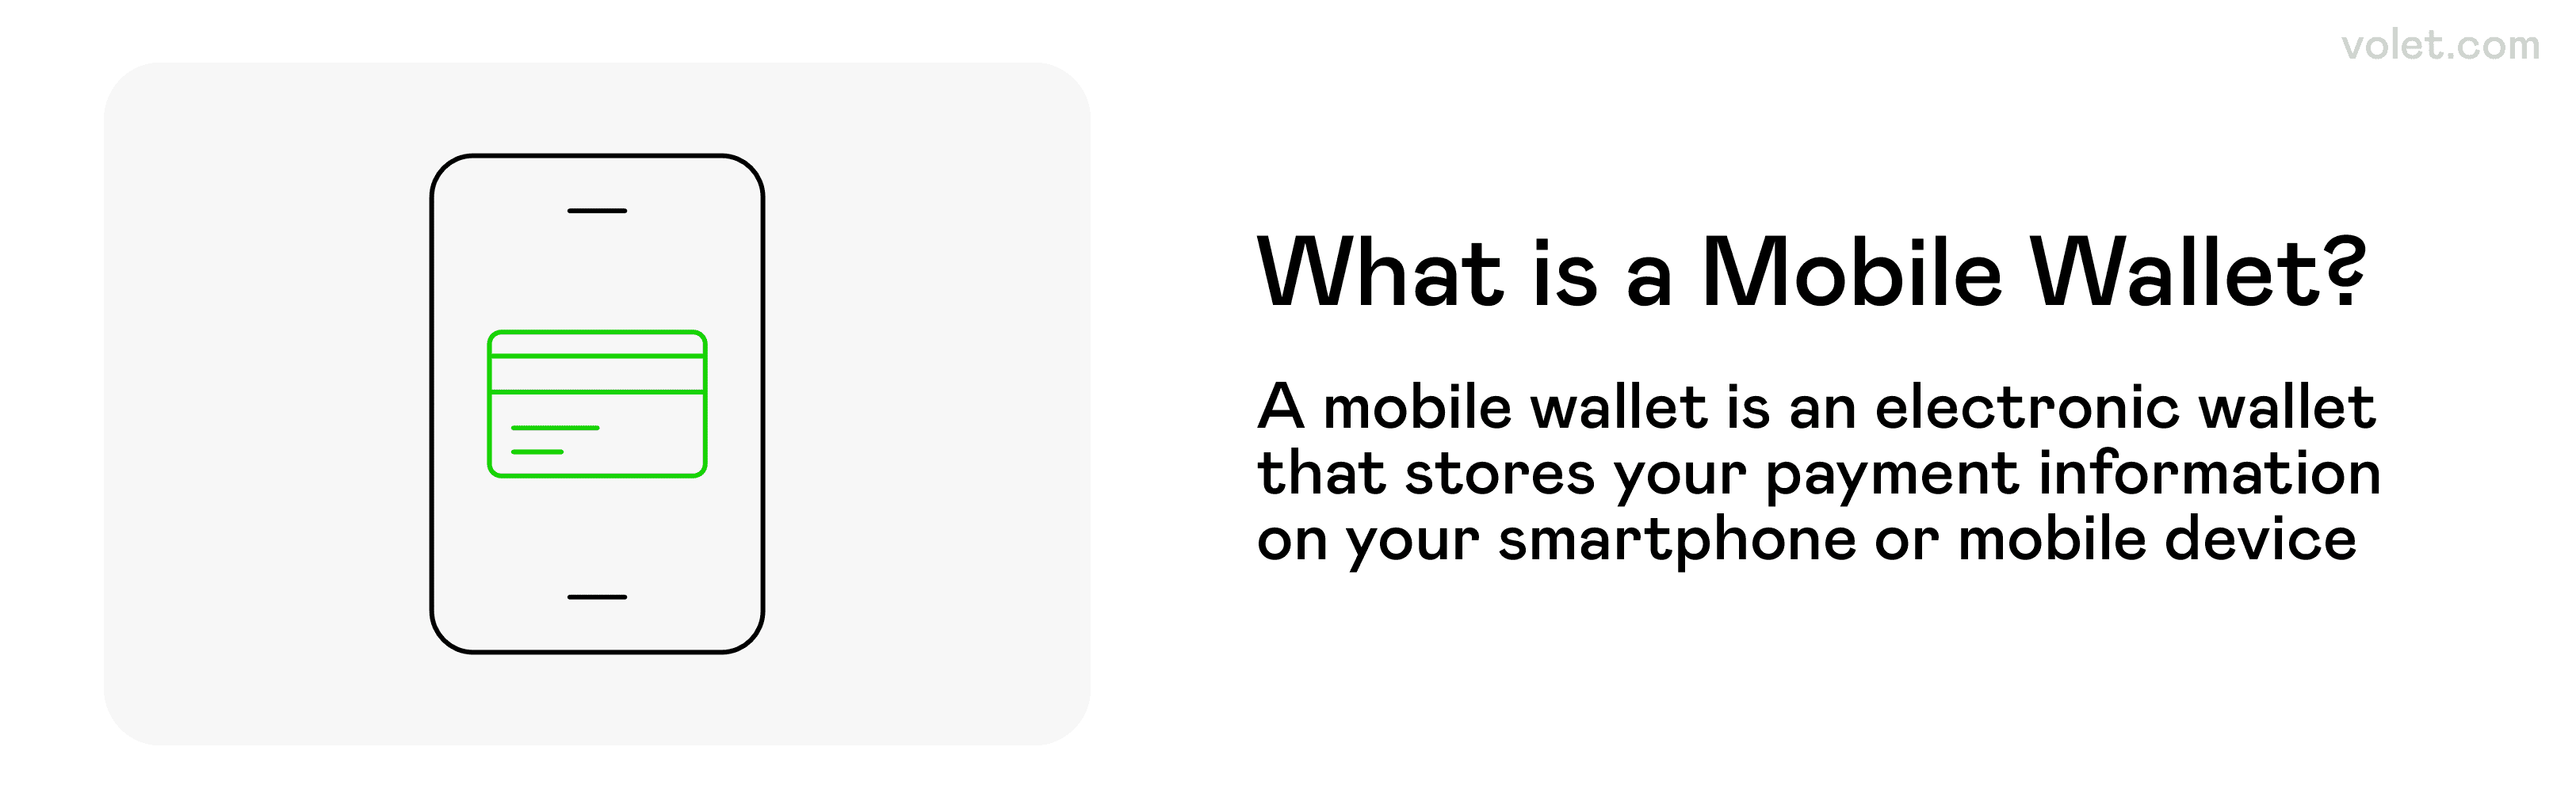
Mobil cüzdanların və onların funksiyalarının vizual izahı.
Mobil Cüzdan Texnologiyası - Telefonum İndi Cüzdanımdır
Mobil cüzdan texnologiyası əksər alış-verişlərim üçün fiziki cüzdanımı əvəz etdi. Apple Pay, Google Pay və Cash App kimi rəqəmsal ödəniş xidmətləri, smart cihazımda bir ödəniş hesabında bir neçə ödəniş metodunu saxlamağa imkan tanıyır.
İlk dəfə Apple Pay istifadə etdiyim zamanı hələ də xatırlayıram. Marketdə kassir və arxamdakı növbə gözləyərkən, nervoz şəkildə mobil cihazımı ödəniş terminalına tutdum... və sonra bip! Yaxın sahə əlaqəsi (NFC texnologiyası) istifadə edərək, əməliyyat bir neçə saniyə içində təsdiqləndi. Debit kartımı çantamdan çıxarmağa ehtiyac yox, PIN kodu daxil etməyə ehtiyac yox. Sadəcə toxun və get!
Təhlükəsizlik aspekti də təsir edicidir. Bu mobil cüzdan sistemləri şifrələmə və tokenləşdirmə istifadə edir, beləliklə, satıcı heç vaxt mənim real kredit kartı nömrələrimi görmür. Üstəlik, alış-verişləri təsdiqləmək üçün barmaq izimə və ya üz tanıma sisteminə ehtiyacım var, bu da mobil cihazım oğurlanarsa əlavə bir təhlükəsizlik qatını təmin edir. Mobil pul hər şeyi problemsiz edir.
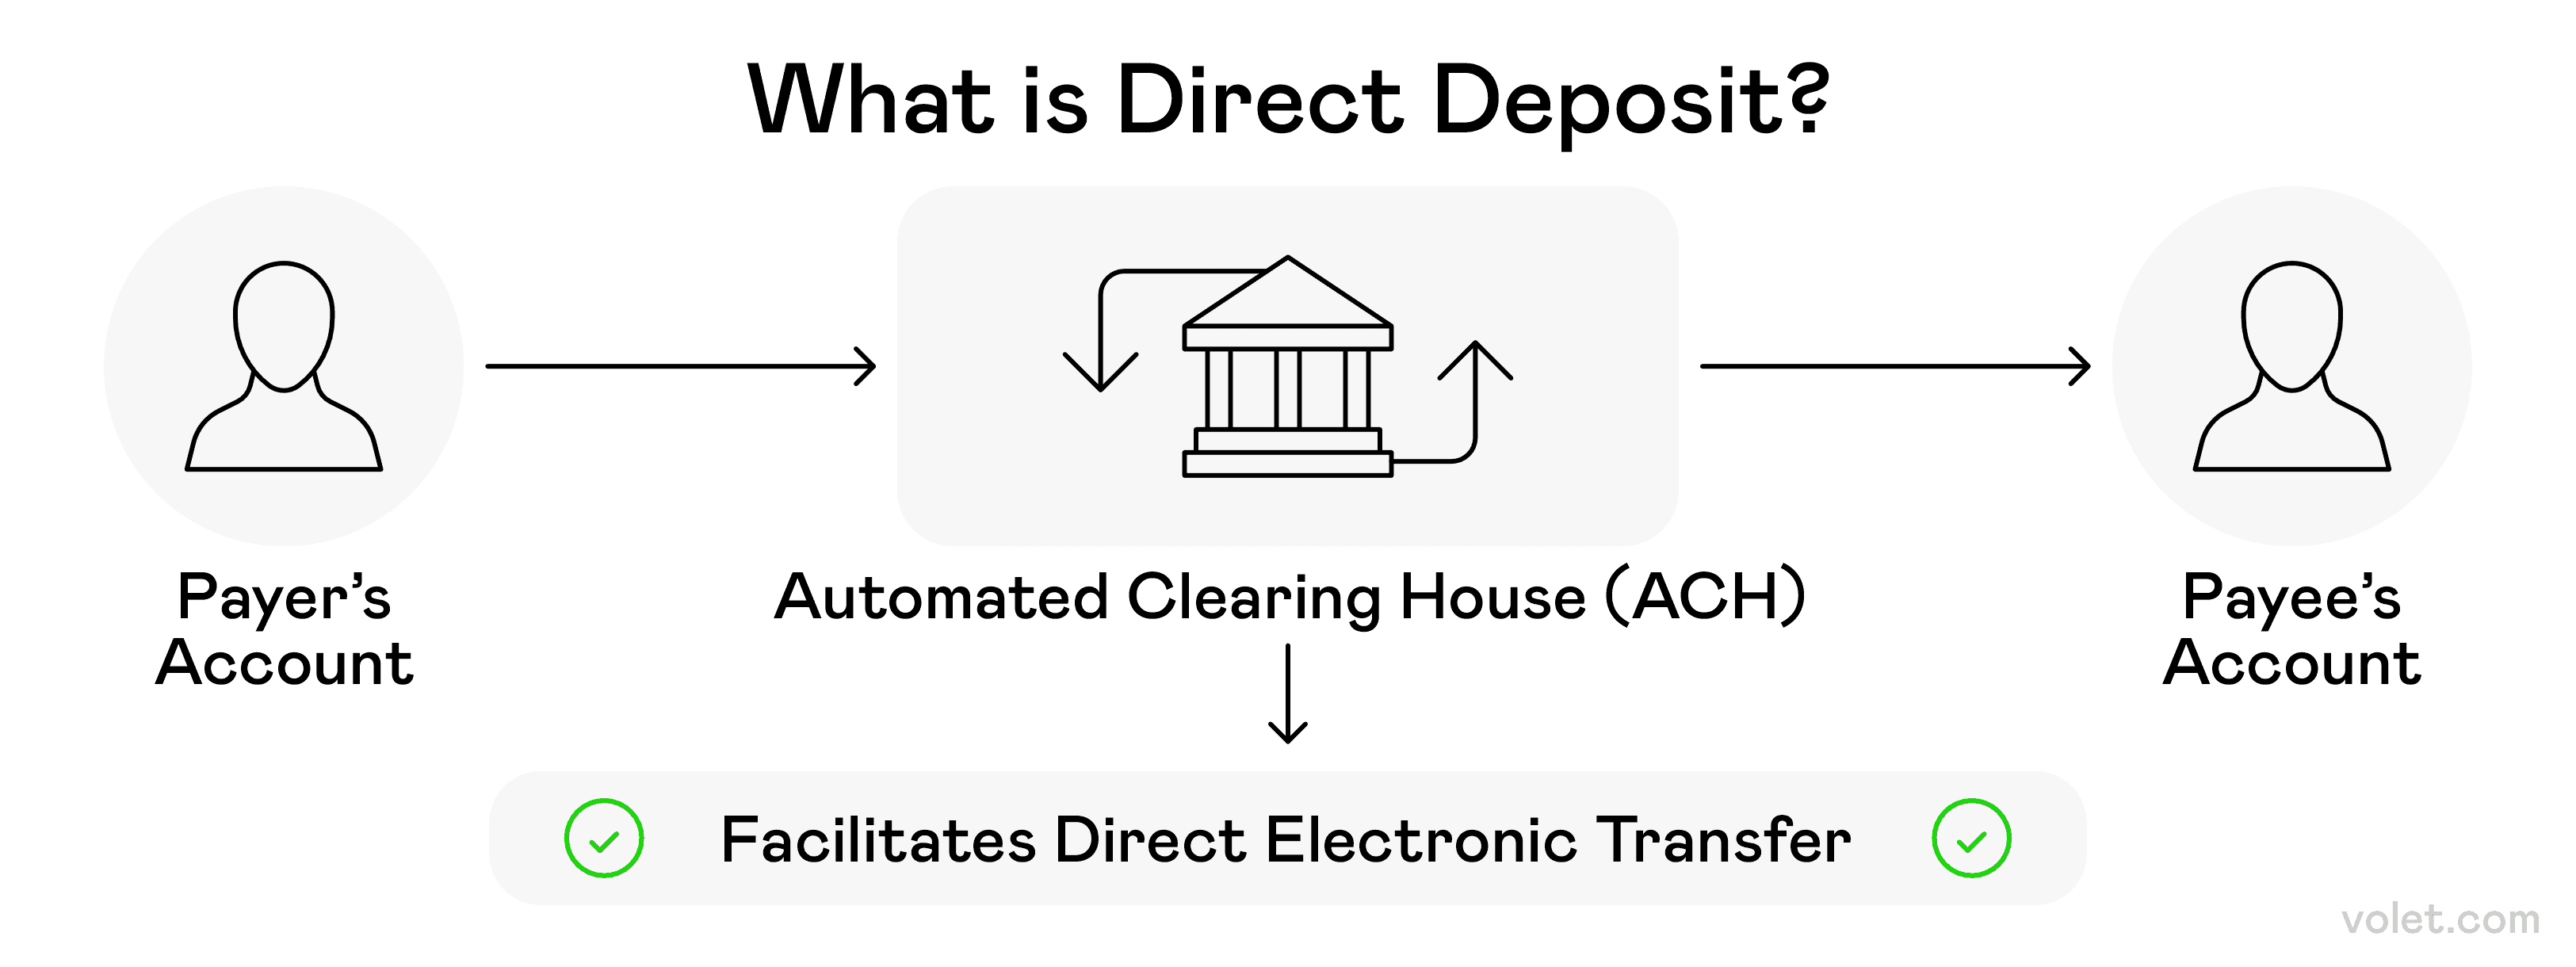
Bir tərəfdən digərinə elektron şəkildə pul köçürülməsi zamanı birbaşa depozitlərin necə işlədiyinə dair aydın bir baxış.
Bank Köçürmələri və Birbaşa Depozitlər - Maliyyə Həyatımın Sütunu
Bank köçürmələri daha böyük maliyyə əməliyyatları üçün mənim seçimimdir. Keçən il avtomobil aldığımda, bunun üçün Venmo istifadə etməyə hazır deyildim! Maliyyə müəssisəmdən ənənəvi bank köçürməsi daha uyğun görünürdü və indi bir çox bank dərhal ödəniş variantları təklif edir.
Adi hesab-fakturalar və maaşım üçün birbaşa depozitlər mənim xilaskarım oldu. Bu avtomatlaşdırılmış elektron ödəniş əməliyyatları saat kimi işləyir, ödəniş tarixlərini xatırlamağa ehtiyacım olmur (həqiqətən, bunu tamamilə unudardım! 😅). Bankım təhlükəsiz əməliyyatları təmin edir.
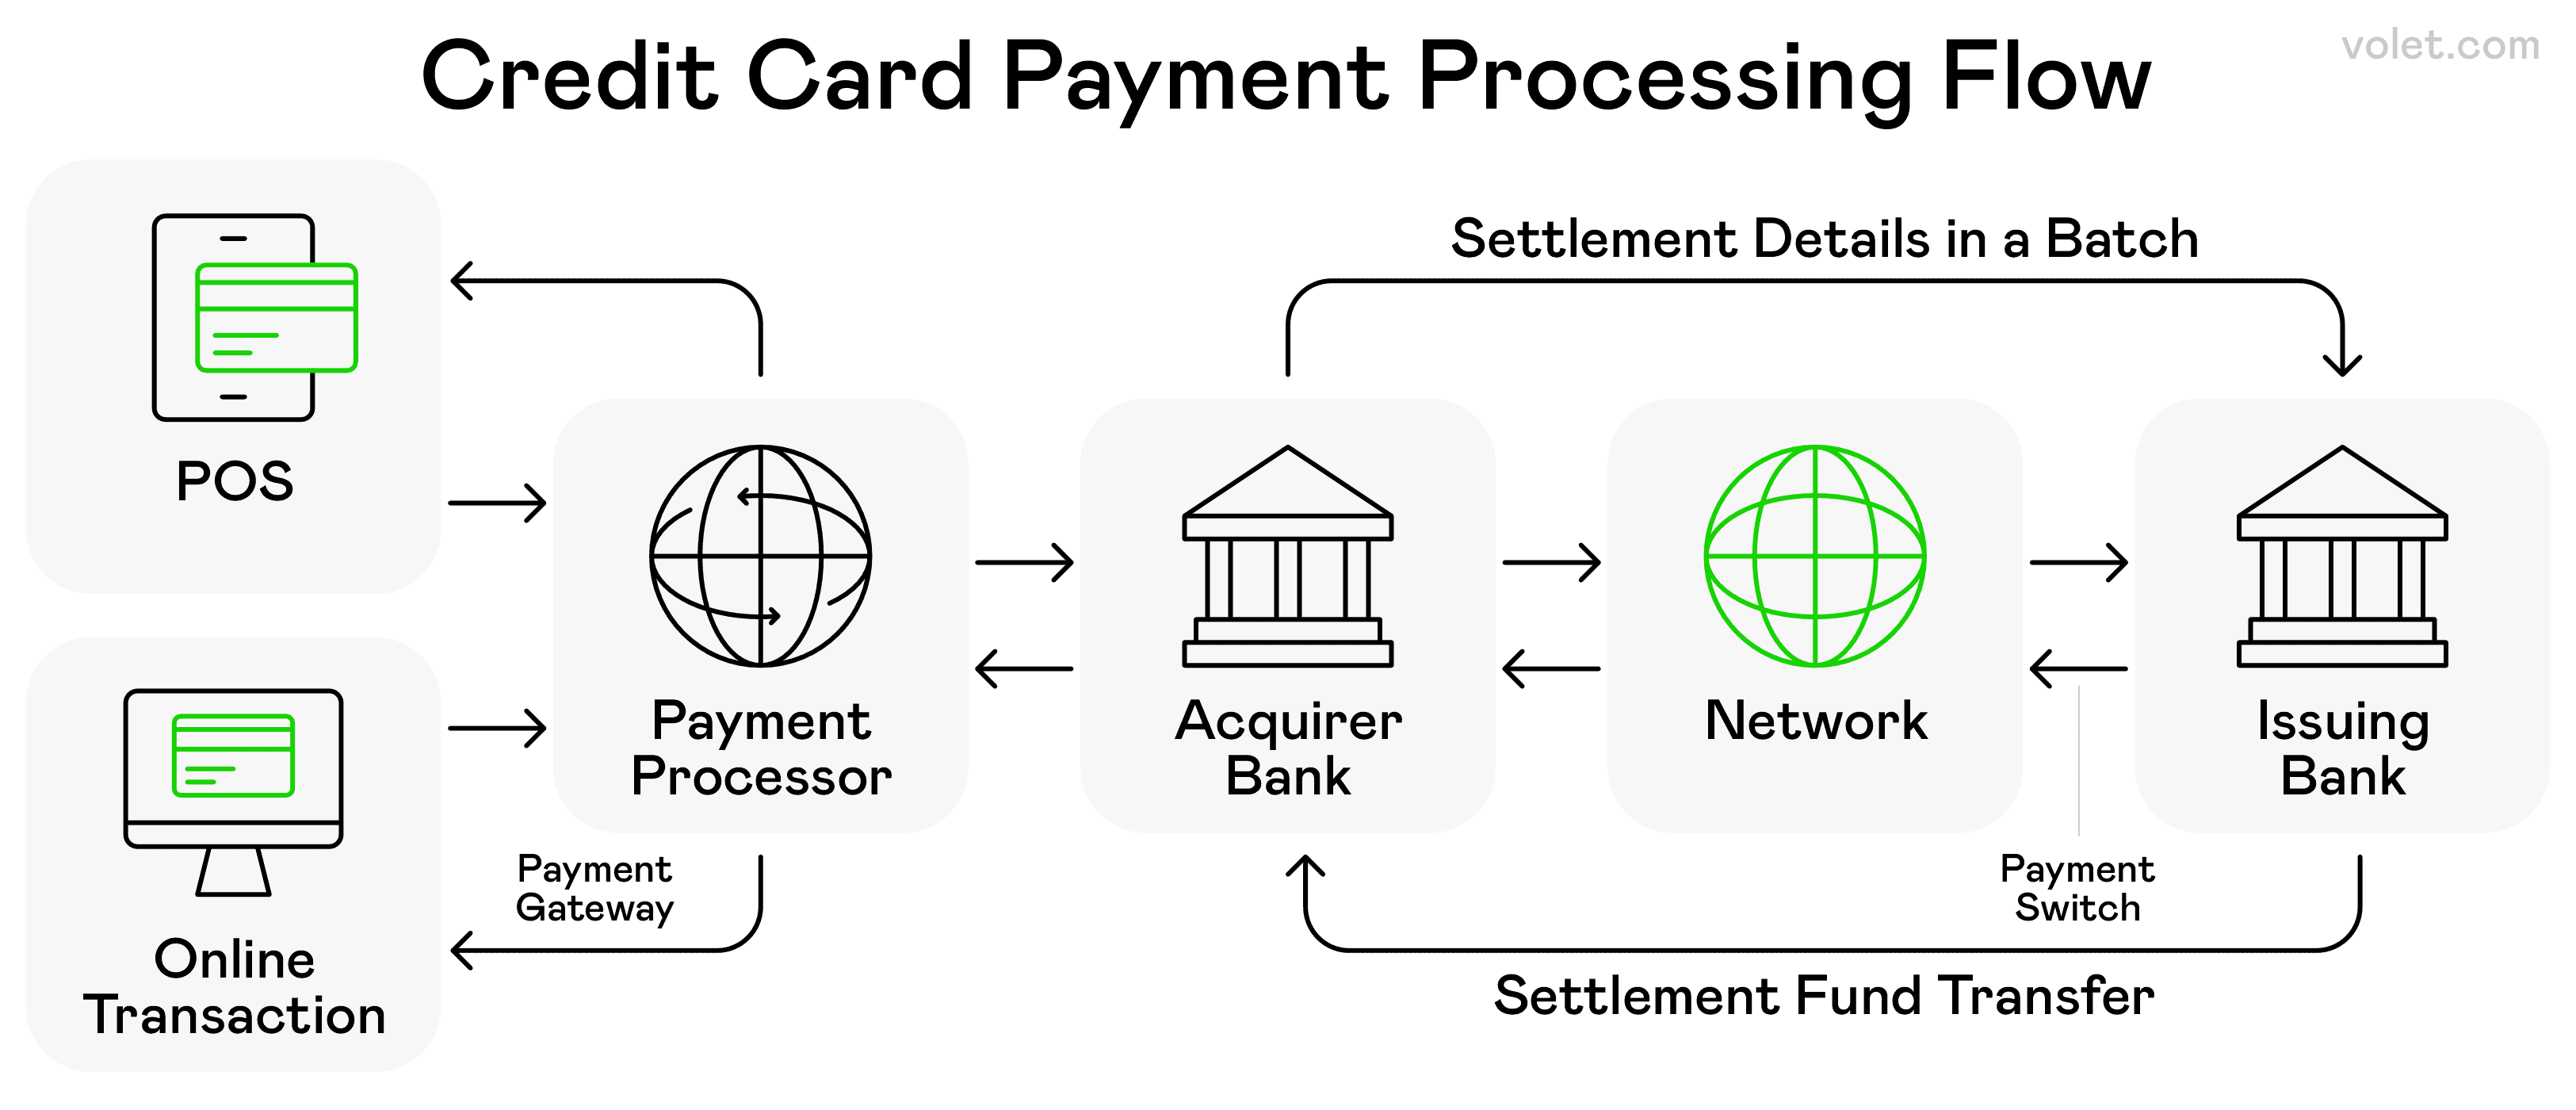
Tipik kredit kartı əməliyyatında iştirak edən müxtəlif mərhələlər və subyektlər.
Kart Əsaslı Rəqəmsal Ödənişlər - Hələ də Güclüdür
Kredit kartı və debet kartı ilə rəqəmsal olaraq işlənən əməliyyatlar hələ də mənim rəqəmsal ödəniş rutinimin böyük bir hissəsidir. Onlayn alış-veriş edərkən, əslində fiziki debet kartımın rəqəmsal versiyasını istifadə edirəm.
Dəyişən şey isə çeviklikdir. Mənim kredit hesabım indi özəlləşdirilə bilən ödəniş cədvəlləri və indi al, sonra ödə variantları təklif edir
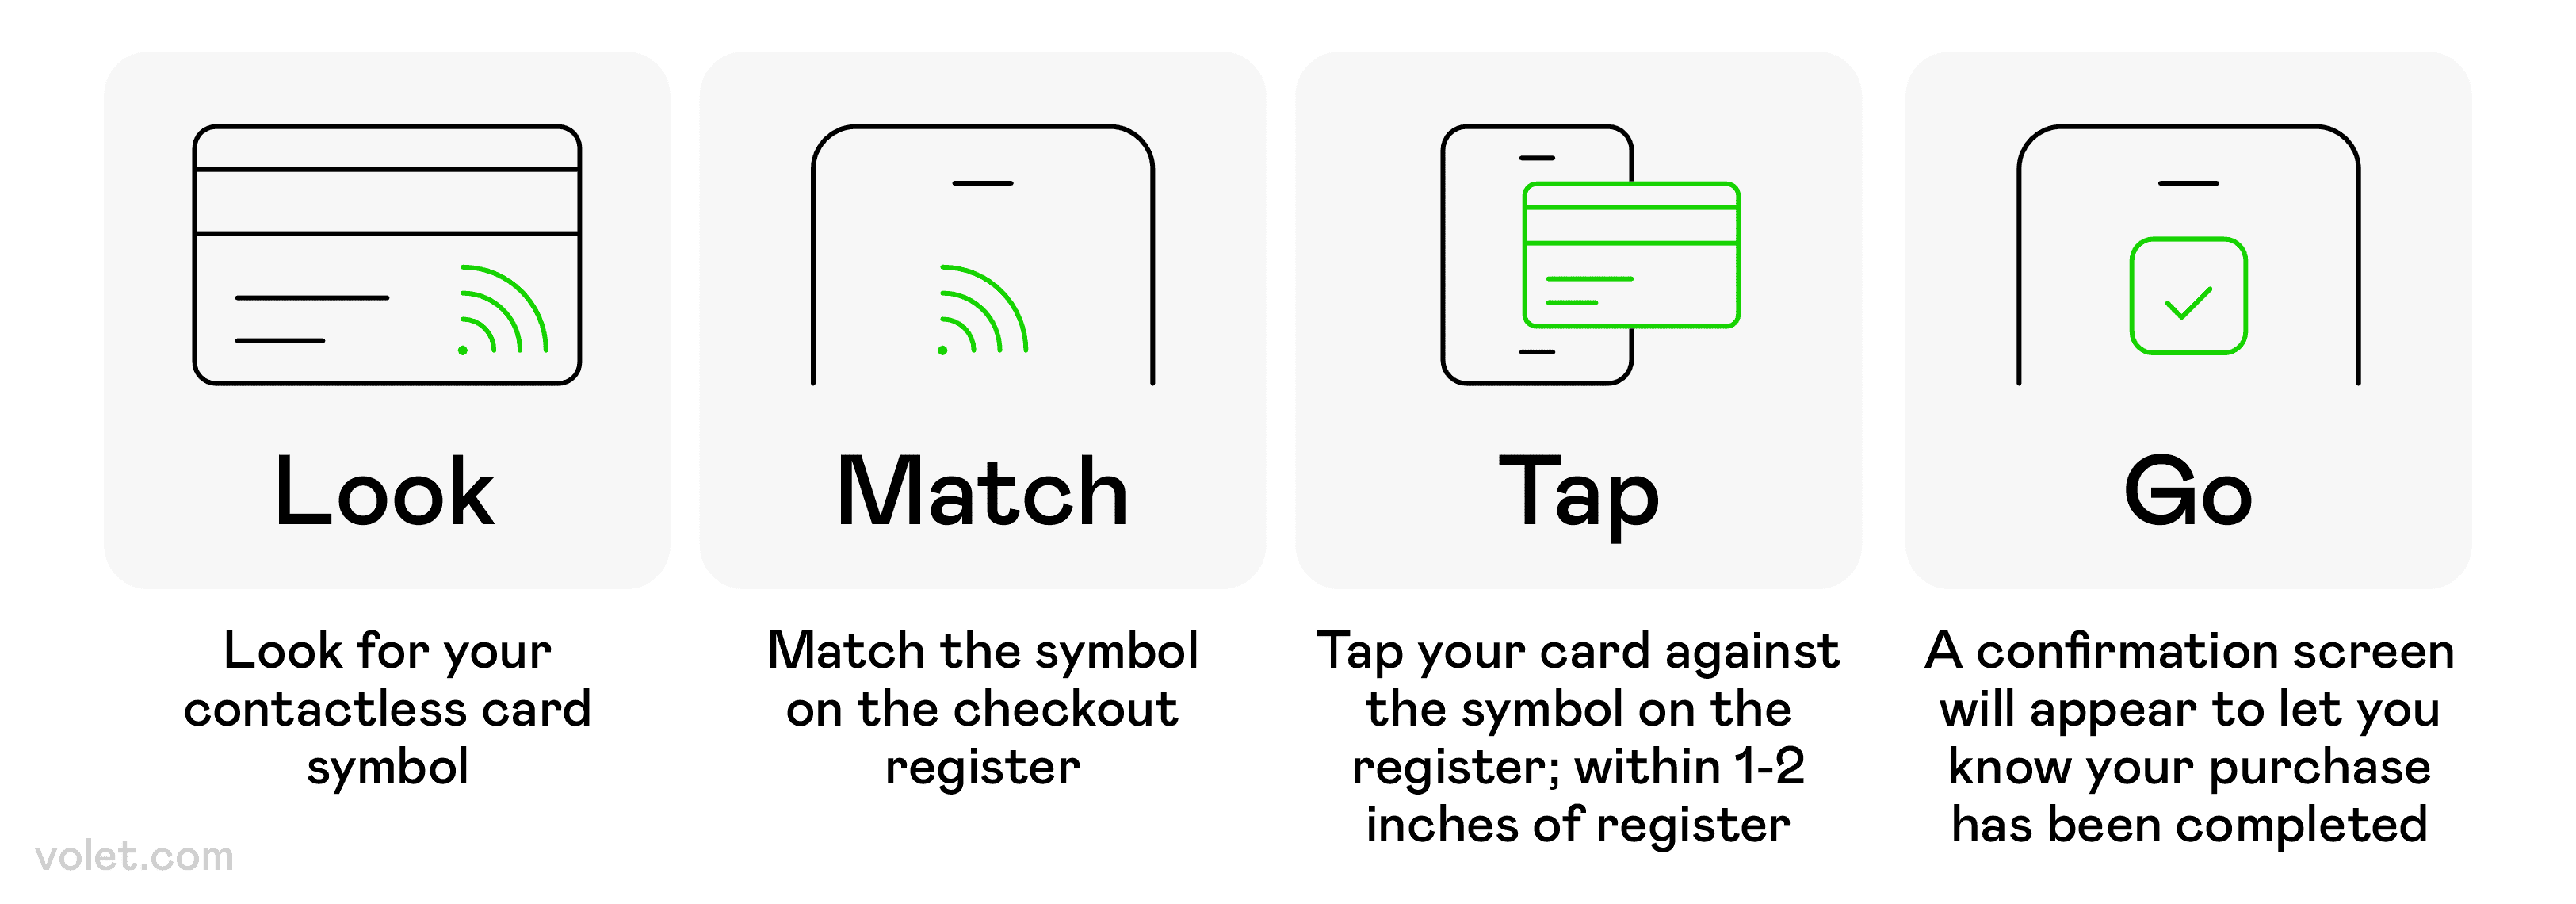
Ticarət nöqtəsində kontaktless ödəniş metodundan necə istifadə etməyə dair addım-addım bələdçi.
Temassız Ödənişlər - Toxun və Get!
Temassız ödənişlər pərakəndə müştəri təcrübəmi dəyişdi. Mobil cüzdanımdan və ya çipli debet kartlarımdan istifadə edərək, heç bir şeyi fiziki olaraq sürtmədən təhlükəsiz əməliyyatları tamamlayıram. Bu qismən rəqəmsal yanaşma kiçik bizneslər üçün rahatlığı artırılmış təhlükəsizliklə birləşdirir.
Pandemiya dövründə temassız ödənişlər mənim standartım oldu. Mobil cihazıma və ya debet kartıma toxunmaq, yüzlərlə müştəri tərəfindən istifadə olunan bir düymə panelinə toxunmaqdan daha təhlükəsiz idi. İndi köhnə üsullara qayıda biləcəyimi düşünmürəm!
Yaxın sahə kommunikasiya (NFC texnologiyası) bu temassız ödəniş sistemlərini idarə edir. Bu simsiz protokol, adətən dörd santimetr məsafədə olan rəqəmsal cihazların şifrələnmiş məlumatları təhlükəsiz şəkildə mübadilə etməsinə imkan tanıyır. Sürət fərqi inanılmazdır - indi fiziki mağazalarda daha sürətli daxil olub çıxıram.
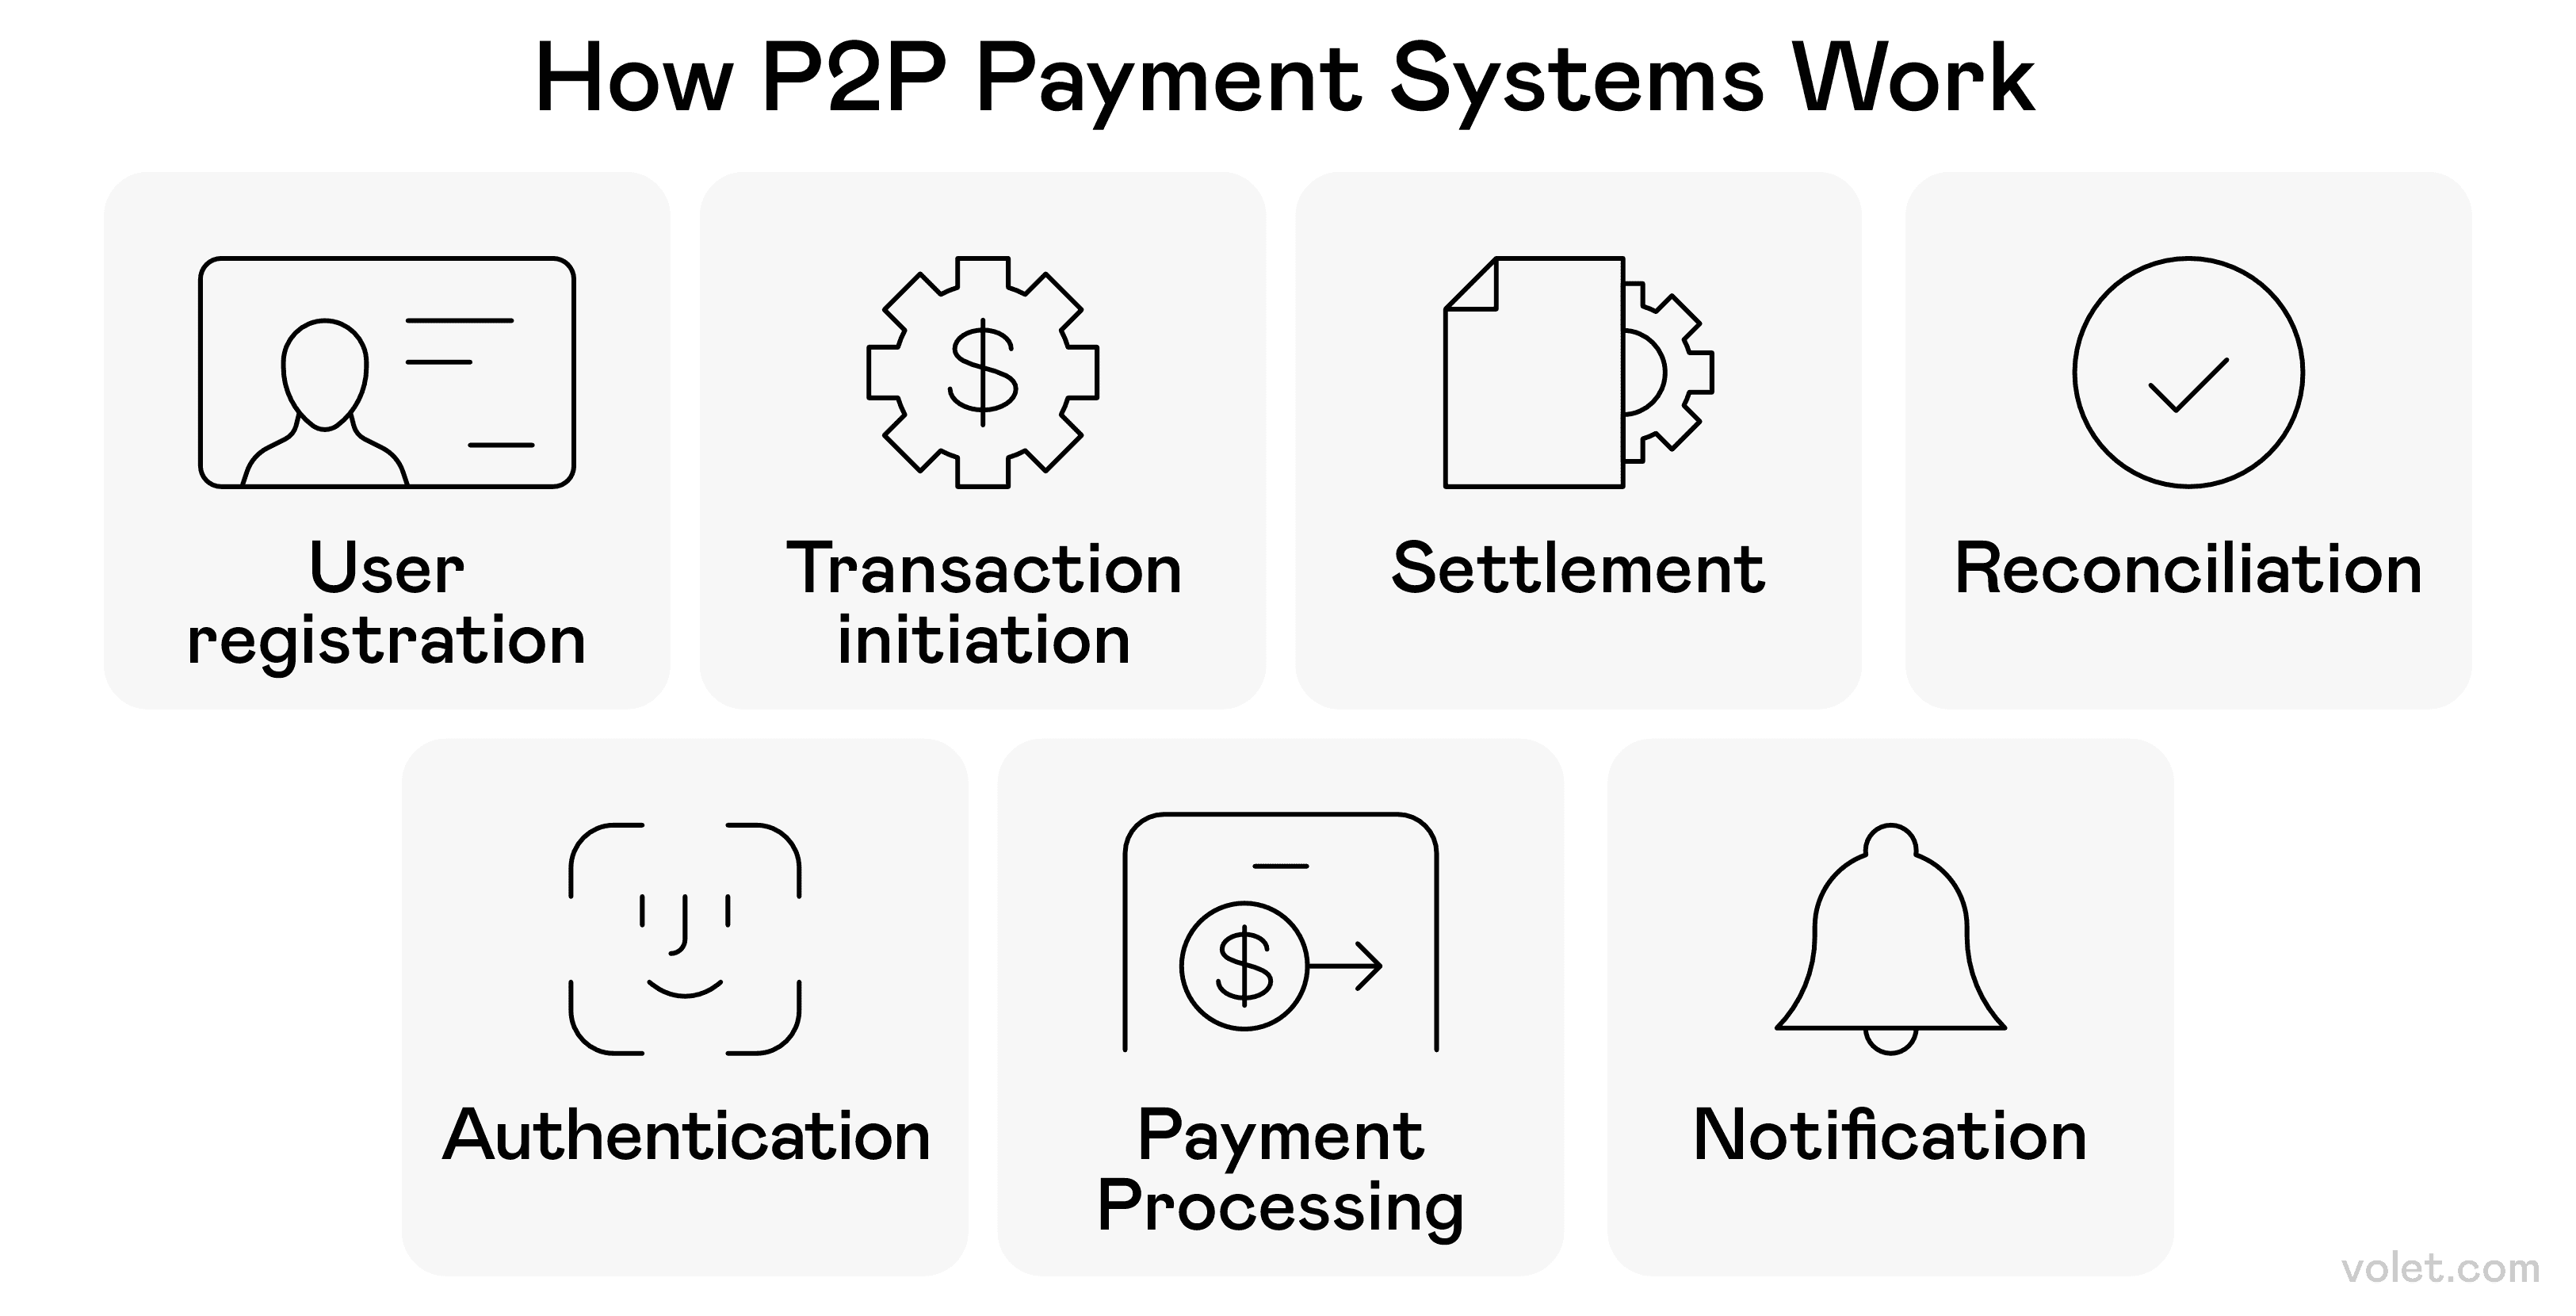
Tipik peer-to-peer ödəniş əməliyyatında hərəkətlərin ardıcıllığı.
Peer-to-Peer Ödəniş Xidmətləri - Dostlar Dostların Çek istifadə etməsinə icazə vermir
Cash App mənim həftə sonu döyüşçümə çevrildi. İstər restoran hesabını bölüşdüyüm, itimi gəzdirənə pul ödədiyim, istərsə də qrup hədiyyəsi üçün pul topladığım zaman, bu peer-to-peer rəqəmsal ödəniş aləti dostlarımdan pul göndərməyə və almağa imkan tanıyır, mobil pul istifadə edərək minimum çətinliklə.
Sadə pul köçürməsindən daha çox, bu ödəniş alətləri mənə kommunal xidmətlərim üçün müntəzəm ödənişlər qurmağa imkan verir. Artıq “Hey, hələ də mənə şam yeməyi üçün borclusan” söhbətləri yoxdur! 🙏
Rəqəmsal Ödənişlərin Faydaları - Niyə Dəyişdim
İş yoldaşım Sarah, keçən qış cib telefonu oğurlandıqdan sonra nəhayət rəqəmsal ödənişlərə keçdi. Bank köçürmələri və mobil cüzdan tətbiqləri ilə yeni kredit kartlarını gözləyərkən hesab-faturalarını ödəyə və alış-veriş edə bildi. Zərurət olaraq başlayan şey onun seçimi oldu; o, heç vaxt nağd pul ilə əldə etmədiyi əməliyyat bildirişlərini və xərcləmə məlumatlarını qiymətləndirdi. İndi kiçik biznesi üçün rəqəmsal ödənişlərin rahatlığını və təhlükəsizliyini qəbul etmək üçün niyə bu qədər gözlədiyini düşünür. Məncə, dəyişməsinin səbəbləri bunlardır:
Artırılmış Təhlükəsizlik və Fırıldaqçılıqdan Qoruma - Rahatlıq
Rəqəmsal ödənişlərdəki təhlükəsizlik xüsusiyyətləri məni bir neçə dəfə fırıldaqçılıqdan xilas etdi. Mənim real kredit kartı nömrəmi ötürmək əvəzinə, bir çox rəqəmsal ödəniş həlləri tokenizasiya istifadə edərək, həssas ödəniş məlumatlarımı unikal simvollarla əvəz edir.
✅ Şifrələmə onlayn əməliyyatlar zamanı məlumatlarımı qoruyur.
✅ Bank hesablarım istifadə edildikdə dərhal bildiriş alıram.
✅ Şübhəli fəaliyyət dərhal qeyd olunur.
❌ Heç bir sistem 100% təhlükəsiz deyil (hələ də hesablarımı mütəmadi olaraq izləyirəm)
Rahatlıq və Əlçatanlıq - Ödəniş Harada, İstədiyin Zaman
Rahatlıq faktoru çox önəmlidir. Səhər qəhvə alarkən və aylıq hesab-faturalarımı ödəyərkən, rəqəmsal ödəniş üsulları maliyyə həyatımda bir çox çətinlikləri aradan qaldırdı.
Keçən il beynəlxalq səfər etdiyimdə, valyuta mübadiləsi və ya nağd pul daşımaq barədə narahat olmalı olmadım. Bir çox ödəniş xidməti konversiyaları avtomatik olaraq həyata keçirdi, hansı ölkədə olduğumdan asılı olmayaraq maliyyə əməliyyatlarını problemsiz etdi.
Maliyyə Səmərəliliyi - Xərcləyərkən Pul Qazanmaq
Rəqəmsal ödəniş sistemləri tez-tez əməliyyat xərclərini azaldır. Mən ənənəvi bank metodları ilə müqayisədə daha az ödəniş olduğunu müşahidə etdim, xüsusilə də fərdilər arasında pulsuz köçürmələr təklif edən peer-to-peer xidmətləri ilə.
Mən əvvəllər yalnız çek kitablarına ildə 25 dollar xərcləyirdim - indi isə sonuncu dəfə çek yazdığımı xatırlamıram! Onlayn ödənişlərdən əldə etdiyim bütün kiçik qənaətlər toplanır.
Maliyyə İdarəçiliyi və İzləmə - Pulum Haraya Gedir?
Xərclərimin avtomatik kateqoriyalaşdırılması büdcəmi inqilab etdi. Hər ay pulumun haraya getdiyini əl ilə qeyd etmədən görə bilirəm. Bu görünürlük mənə daha yaxşı maliyyə qərarları verməyə kömək etdi (məsələn, nə qədər pul xərclədiyimi başa düşmək! 😱).
Kiçik bizneslərim üçün rəqəmsal ödəniş sistemləri müştəri davranışını və satış nümunələrini anlamağa kömək edən analitikalar təqdim edir. Bu məlumatlar mənim biznes planlamam üçün dəyərli olub.
Ətraf Mühitə Təsir - Yaşıl Pulumla Yaşıl Olmaq
Kağız istifadəsini azaltmaq və fiziki pul daşınmasını aradan qaldırmaqla, rəqəmsal ödəniş üsulları ətraf mühitin davamlılığına töhfə verir. Cüzdanımda kağız qəbzlərin olmaması, planet üçün kiçik, amma mənalı bir qələbə kimi hiss olunur. 🌎
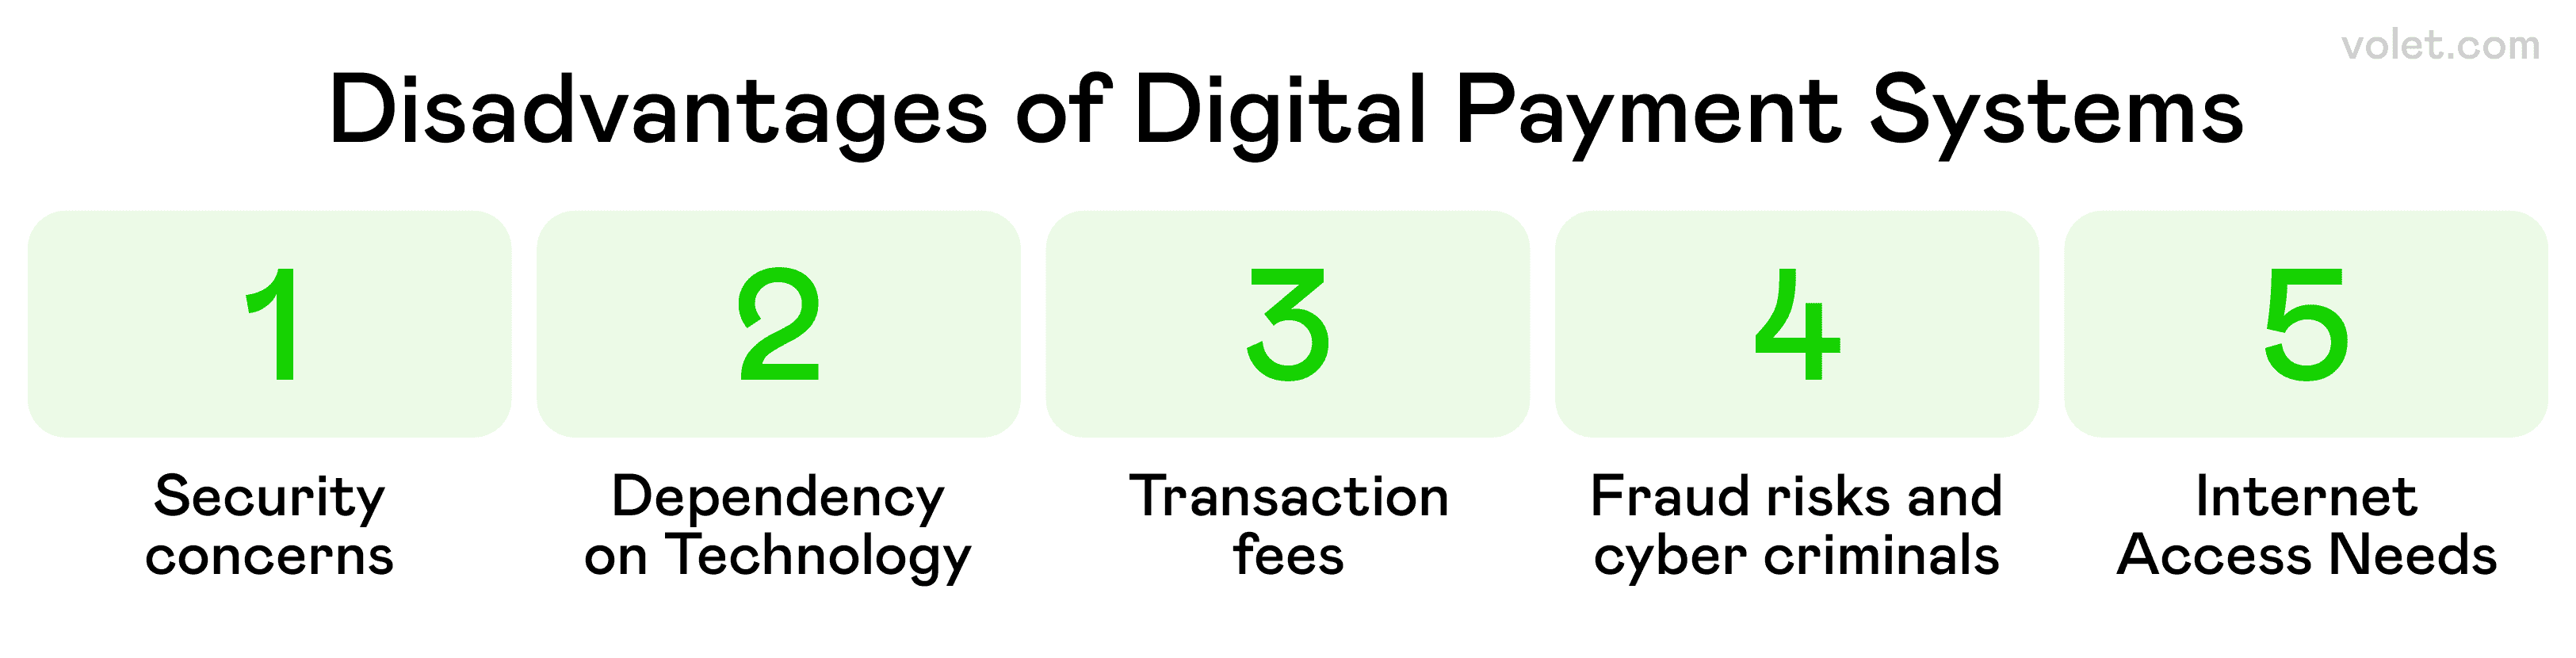
Rəqəmsal ödəniş sistemlərinin istifadəsi ilə bağlı potensial çatışmazlıqların ümumi görünüşü.
Rəqəmsal Ödənişlərin Çağırışları - Hamısı Rəqəmsal Gül Değil
Rəqəmsal ödənişlərə olan həvəsimə baxmayaraq, tanınmağa dəyər bir neçə əhəmiyyətli maneə ilə qarşılaşdım:
Rəqəmsal Ayrı-seçkilik Narahatlıqları
Hər kəsin rəqəmsal ödəniş metodlarına bərabər çıxışı yoxdur. Nənəm hələ də çek yazır, çünki mobil telefonu yoxdur və kənd yerlərindəki bir çox kiçik bizneslər ödəniş emalı üçün lazım olan etibarlı internet bağlantıları ilə mübarizə aparır. Bu, mobil cüzdan texnologiyasından istifadə etmək istəyən müştərilər üçün çox real iştirak maneələri yaradır. 👵
Texniki Problemlər
Mən ödəniş tətbiqlərinin əməliyyat zamanı çökdüyü panikanı yaşadım! Ödəniş şəbəkəsində serverin çökməsi, səhv yeniləmələr və emal gecikmələri mənə həmişə fiziki debet kartı daşımağı öyrətdi. Keçən yay böyük bir xidmət kəsintisi zamanı mobil cihazım vasitəsilə bank hesabıma daxil olub təhlükəsiz əməliyyatlar həyata keçirə bilmədim. 🔄
Ticarət Müqavilələri
Hər maliyyə əməliyyatı maliyyə institutlarının marketinq məqsədləri üçün izləyə biləcəyi bir məlumat izi yaradır. Bir ödəniş emalçısının anonimləşdirilmiş əməliyyat məlumatlarını bizneslərə satdığını öyrəndikdən sonra, Apple Pay və ya Google Pay kimi xidmətlərdən istifadə edərkən ödəniş detallarımi paylaşmağa daha ehtiyatlı oldum. 🕵️
Xüsusiyyətlər
İki faktorlu autentifikasiya və inkişaf etmiş təhlükəsizlik xüsusiyyətləri bank hesabı məlumatlarınıza yönəlmiş mürəkkəb phishing cəhdlərindən sizi qoruya bilmir. Onlayn alış-veriş edərkən və ya ödəniş terminalında kontaktless ödənişlərdən istifadə edərkən, pulumu etibar etdiyim ödəniş alətləri ilə həmişə diqqətli oluram. 🛡️
Gizli Haqlar
Cash App kimi peer-to-peer xidmətləri sizə minimal haqlarla pul göndərməyə və qəbul etməyə imkan tanıyır, lakin beynəlxalq pul köçürmələrində valyuta çevirmə haqları tez bir zamanda yığılmağa səbəb ola bilər. Rəqəmsal ödəniş həlləri vasitəsilə bəzən təkrarlanan ödənişlər kredit limitinizə və ya qənaət hesablarınıza təsir edən haqları əhatə edə bilər! 💰
Gündəlik həyatda bu çətinliklərə baxmayaraq, hələ də rəqəmsal ödənişləri üstün tuturam. Əsas məsələ, rəqəmsal ödənişlərin necə işlədiyi haqqında məlumatlı olmaq, skeptik olmaq və NFC texnologiyasına əsaslanmayan bir ödəniş seçiminin olmasıdır!
Beş il əvvəl cüzdanım nağd pul, sikkələr və kartlarla dolu idi. Bu gün, əsasən telefonumdan istifadə edirəm. Müxtəlif ödəniş metodları ilə keçdiyim bu səyahət, mənə fərqli vəziyyətlərdə - market alış-verişindən dostlarla axşam yeməyinə qədər - nəyin daha yaxşı işlədiyini öyrətdi. Budur, pulumu idarə etməmi dəyişdirən seçimlərin şəxsi turu.
Stripe - İnkişaf etdiricinin Xəyalı
Stripe 135-dən çox valyutanı dəstəkləyir, buna görə də beynəlxalq müştərilərlə onlayn biznesim üçün mənim əsas ödəniş prosessorumdur. Onların inkişaf etdirici dostu alətləri mənə ödəniş prosesimi tam istədiyim kimi fərdiləşdirməyə imkan verir.
PayPal - Orijinal Rəqəmsal Ödəniş Pioneri
400 milyondan çox aktiv hesab ilə PayPal-ın qlobal əhatəsi böyükdür. Mən onların xidmətlərindən ilk günlərdən istifadə edirəm və onlar sadə bir köçürmə xidmətindən tam inkişaf etmiş maliyyə platformasına çevrildi, biznes kreditləri və kriptovalyuta ticarəti təklif edir.
JPMorgan Chase - Ənənəvi Bankçılıq Müasir Texnologiya ilə Görüşür
JPMorgan Chase J.P. Morgan Ödənişləri vasitəsilə ödəniş emalı təklif edir. Mən onları biznes əməliyyatları üçün istifadə edirəm, lakin onların müəssisə səviyyəli rəqəmsal ödəniş həlləri daha böyük köçürmələr üçün mənə rahatlıq verir.
Cash App - Sadə, Tez, Pulsuz
Cash App istifadəçilərə standart köçürmələr üçün heç bir ödəniş olmadan pul göndərməyə və qəbul etməyə imkan tanıyır. Dostum qrupumuz üçün konsert biletlərini alanda, Cash App onların dərhal geri ödənilməsini asanlaşdırır, əlavə xərclər əyləncə büdcəmizdən çıxmır.
Discover Kredit Kartı - Problemsiz İnteqrasiya
Discover kartları Apple Pay və Google Pay kimi rəqəmsal cüzdan həlləri ilə işləyir. Bu, mənim Discover kartımı telefonumun cüzdanı vasitəsilə kontaktless ödənişlər üçün istifadə edə biləcəyim deməkdir, əlavə rahatlıq qatır.
Venmo - Sosial Ödəniş Tətbiqi
Venmo, müəssisələrin profillərini yaratdıqdan sonra ödənişləri qəbul etməsinə imkan tanıyır. Mənim sevdiyim yerli kofe dükanı yaxınlarda Venmo qəbul etməyə başladı, beləliklə, səhər kofein ehtiyacım daha da rahat oldu. Sosial xüsusiyyətlər, dostlarla hesabları bölüşməyi daha az ticarət, daha çox əyləncəli hiss etdirir.
Checkout.com - Təhlükəsizlik Birinci
Checkout.com ağıllı qəbul və çox qatlı autentifikasiya vasitəsilə fırıldaqçılığı qarşısını alır. Onlayn alış-veriş edərkən, ticarətçilərin belə sistemlərdən istifadə etdiyini bilmək, ödəmə məlumatlarımın qorunduğuna inam verir.
Flywire - Xüsusi Əməliyyatlar
Flywire təhsil, səhiyyə, səyahət və B2B bazarlarında ödəyicilərə xidmət edir. Onlayn kurs üçün beynəlxalq təhsil haqqı ödəməsi etməyə ehtiyacım olduqda, onların xüsusi yanaşması mürəkkəb əməliyyatı gözlənilmədən asanlaşdırdı.
Wise - Beynəlxalq Pul Hərəkəti
Wise, 160-dan çox ölkədə beynəlxalq əməliyyatları mümkün edir və şəffaf mübadilə kursları təqdim edir. Xaricdəki bir dostuma pul göndərməyə ehtiyacım olduqda, onların kursları mənə bankımın təklif etdiyi ilə müqayisədə çox pul qazandırdı.
Pangea Pul Transferi - Qlobal Əhatə
Pangea-nın platforması istifadəçilərə dünyanın istənilən yerinə pul göndərməyə imkan tanıyır. Onların mobil-öncə yanaşması, xaricdə səyahət edən və pulqabısı oğurlanan kuzenimə kömək etməyi çox asanlaşdırdı.
Volet.com - Kripto Sadə Edildi
2014-cü ildə təsis edilmiş Volet.com, beynəlxalq köçürmələr üçün son zamanlarda istifadə etməyə başladığım bir xidmətdir. Onlar blockchain texnologiyasından istifadə edərək, mənə mürəkkəb kripto proseslərində gəzmədən sürətli, aşağı xərcli əməliyyatlar təqdim edirlər. 150-dən çox ölkəni 110-dan çox fiat valyutası ilə dəstəkləyirlər və onların ani P2P köçürmələri, pul göndərməyə ehtiyacım olduğu zaman mənə kömək etdi.
Nəticə
Rəqəmsal ödəniş mənzərəsi ildırım sürəti ilə irəliləyir və mən həm şəxsi, həm də peşəkar kontekstlərdə maliyyəmi idarə edirəm. Bu sistemlər daha da inkişaf etdikcə, ənənəvi bankçılıq və rəqəmsal ödəniş həlləri arasındakı sərhəd bulanıqlaşır.
Əlbəttə, kibertəhlükəsizlik, məxfilik və tənzimləmələrlə bağlı hələ də çətinliklər var. Lakin mənim təcrübəmə əsasən, rəqəmsal ödəniş metodlarının faydaları mənfi cəhətlərini çox üstələyir. Mən skeptik olmaqdan tam bir çevrilişə keçdim.
Bu mənzərəni gəzərkən, fərqli ödəniş metodlarının fərqli vəziyyətlər üçün olduğunu unutmayın. Rəqəmsal ödənişləri bütün ənənəvi metodların əvəzləyicisi kimi görmürəm, lakin maliyyə arsenalımda əlavə alətlər kimi qəbul edirəm. Vəziyyətə əsaslanaraq qarışdırıb uyğunlaşdırıram, rahatlığı təhlükəsizlik və xərclə balanslaşdırıram.
Tez-tez verilən suallar
Rəqəmsal ödənişlər şifrələmə, tokenləşdirmə və autentifikasiya protokollarından istifadə edir ki, bu da fiziki nağd pul və ya çeklərə nisbətən fırıldaq riskini əhəmiyyətli dərəcədə azaldır, çünki bunlar daha asan oğurlana və ya saxtalaşdırıla bilər.
Köçürmə sürətləri provayderə və metodlara görə dəyişir - Cash App və ya Venmo kimi xidmətlər vasitəsilə daxili köçürmələr adətən dərhal həyata keçirilir, bankdan banka köçürmələr isə iştirak edən müəssisələrdən asılı olaraq 1-3 iş günü çəkə bilər.
Bir çox peer-to-peer xidmətləri fərdlər arasında pulsuz köçürmələr təklif edir, lakin müəssisələr adətən əməliyyat dəyərinin 1.5%-dən 3%-ə qədər olan emal ödənişləri ödəyirlər. Bəzi xidmətlər də dərhal köçürmələr və ya beynəlxalq ödənişlər üçün ödəniş alır.
Bəli, bir çox xidmət beynəlxalq köçürmələri dəstəkləyir, lakin mövcudluq və ödənişlər əhəmiyyətli dərəcədə dəyişir. Wise və Volet.com kimi ixtisaslaşmış provayderlər sərhəd keçid əməliyyatları üçün ənənəvi banklardan daha yaxşı mübadilə nisbətləri təklif edir.
Köçürmə sürəti, təhlükəsizlik xüsusiyyətləri, dəstəklənən valyutalar, alıcının əlçatanlığı və ödəniş strukturları kimi amilləri nəzərə alın. Müəyyən şəxslərə tez-tez köçürmələr üçün, hər iki tərəfin artıq hesabları olan platformaları seçin ki, bu da rahatlığı artırır və xərcləri minimuma endirir.
İkrah
Bu məqalə yalnız məlumat məqsədləri üçün təqdim edilir və hüquqi, maliyyə və ya peşəkar məsləhət təşkil etmir. Bütün məzmun açıq şəkildə mövcud olan məlumatlara və şəxsi fikirlərə əsaslanır. Oxuculara təqdim olunan materiala əsaslanaraq qərar vermədən və ya hərəkət etmədən əvvəl peşəkar rəhbərlik axtarmaq tövsiyə olunur. Müəllif və nəşriyyat burada təqdim olunan məlumatlara əsaslanaraq oxucunun etdiyi və ya etmədiyi hər hansı bir hərəkət üçün məsuliyyət daşımır.