Prozkoumejte výhody a výzvy digitálních plateb spolu s praktickými řešeními pro zlepšení vašich finančních transakcí. Čtěte dále, abyste byli informováni.
V prosinci 2022 hackeři pronikli do digitálního platebního systému Ticketmaster a ukradli údaje o kreditních kartách tisíců fanoušků Taylor Swift během chaotického předprodeje „Eras Tour“. Podle zprávy Federální obchodní komise z března 2023 tito fanoušci nejenže přišli o šanci koupit si vstupenky na koncert, ale také se stali oběťmi podvodu s kreditními kartami, přičemž neoprávněné poplatky se objevily téměř okamžitě. Mezitím byli šťastní fanoušci, kteří používali digitální platební metody jako Apple Pay, které generují jednorázové platební tokeny místo přenosu skutečných čísel debetních karet, zcela chráněni před tímto únikem dat.
Tento incident mi ukázal, proč digitální platební systémy nejsou jen o pohodlí – jde také o bezpečnost. Jako někdo, kdo tyto technologie používá již léta, jsem na vlastní oči viděl, jak změnily můj finanční život k lepšímu. Dovolte mi sdílet, co jsem se na své cestě naučil. 🔐
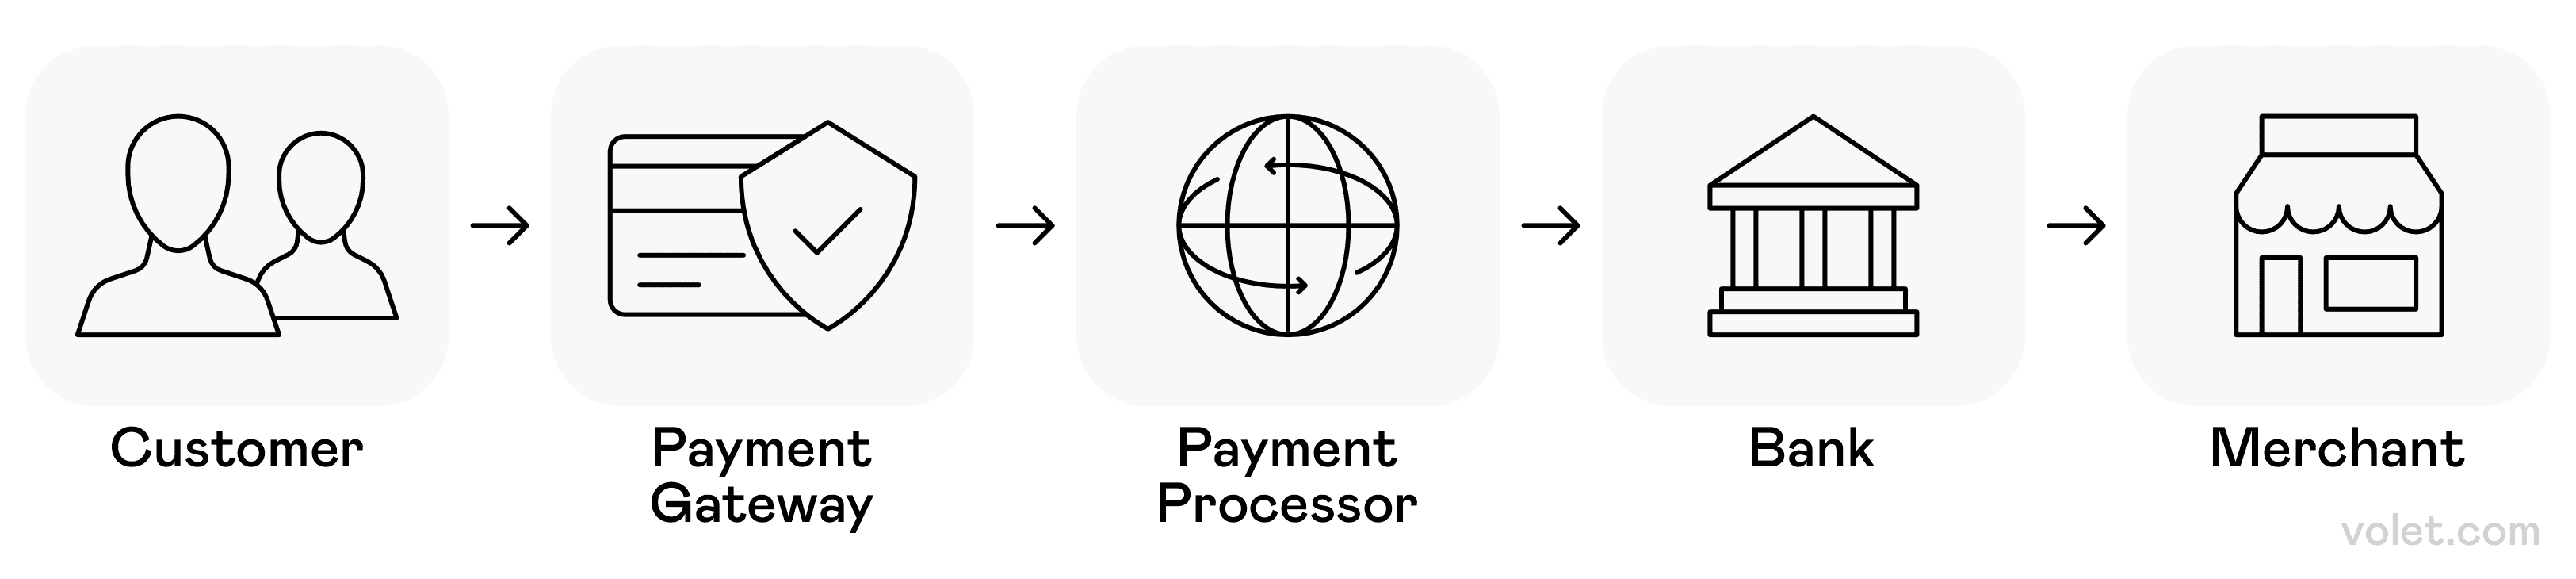
Ilustrace bezproblémové cesty digitálních plateb od iniciace zákazníkem po vyrovnání s obchodníkem prostřednictvím důvěryhodných finančních zprostředkovatelů.
Co jsou digitální platby?
Digitální platba znamená jakoukoli elektronickou platbu peněz mezi stranami. Moje první skutečná zkušenost s digitálními platbami byla, když mě můj spolubydlící seznámil s Venmo. „To znamená, že nemusím chodit do banky pokaždé, když dělíme nákupy?“ Mysl. Vyrazena. 🤯
Na rozdíl od tradičních hotovostních transakcí (na kterých jsem se tvrdohlavě držel), tyto digitální platby probíhají prostřednictvím digitálních zařízení, která propojují váš bankovní účet s různými službami. Když provedete transakci, vaše platební údaje jsou šifrovány a zpracovány prostřednictvím platební sítě, která ověřuje a dokončuje převod prostředků.
Vývoj bylo divoké sledovat na vlastní oči:
✅ Počáteční dny: Pamatuji si, když byl PayPal hlavně pro nákupy na eBay
✅ Střední éra: Bankovní aplikace nám začaly umožňovat posílat peníze přátelům
✅ Dnes: Mohu doslova poklepat svým mobilním zařízením na platebním terminálu a odejít s kávou
Platební procesory jsou prostředníci v těchto finančních transakcích, zajišťující, že moje peníze bezpečně přecházejí z bankovního účtu mého zákazníka k tomu, komu platím. Co je šílené, je, jak normální se to všechno stalo! Digitální platby se staly takovou součástí každodenního života, že o složitých platebních sítích pracujících v pozadí téměř nepřemýšlím. Také se to stalo mnohem bezpečnějším. Pamatujete, když jsme se všichni báli zadávat informace o kreditní kartě online? Teď s dvoufaktorovou autentizací a dalšími bezpečnostními funkcemi se cítím bezpečněji při používání digitálních platebních metod než při nošení hotovosti (i když nic není dokonalé)
Typy digitálních plateb - Moje oblíbené způsoby platby
Před pěti lety byla moje peněženka přeplněná hotovostí, mincemi a kreditními kartami. Dnes používám jen svůj mobilní telefon. Tato cesta mě naučila, které platební metody fungují nejlépe pro různé situace od nákupů potravin po večeře s přáteli. Tady je moje osobní prohlídka digitálních platebních možností, které změnily, jak zacházím s penězi v podnikání.
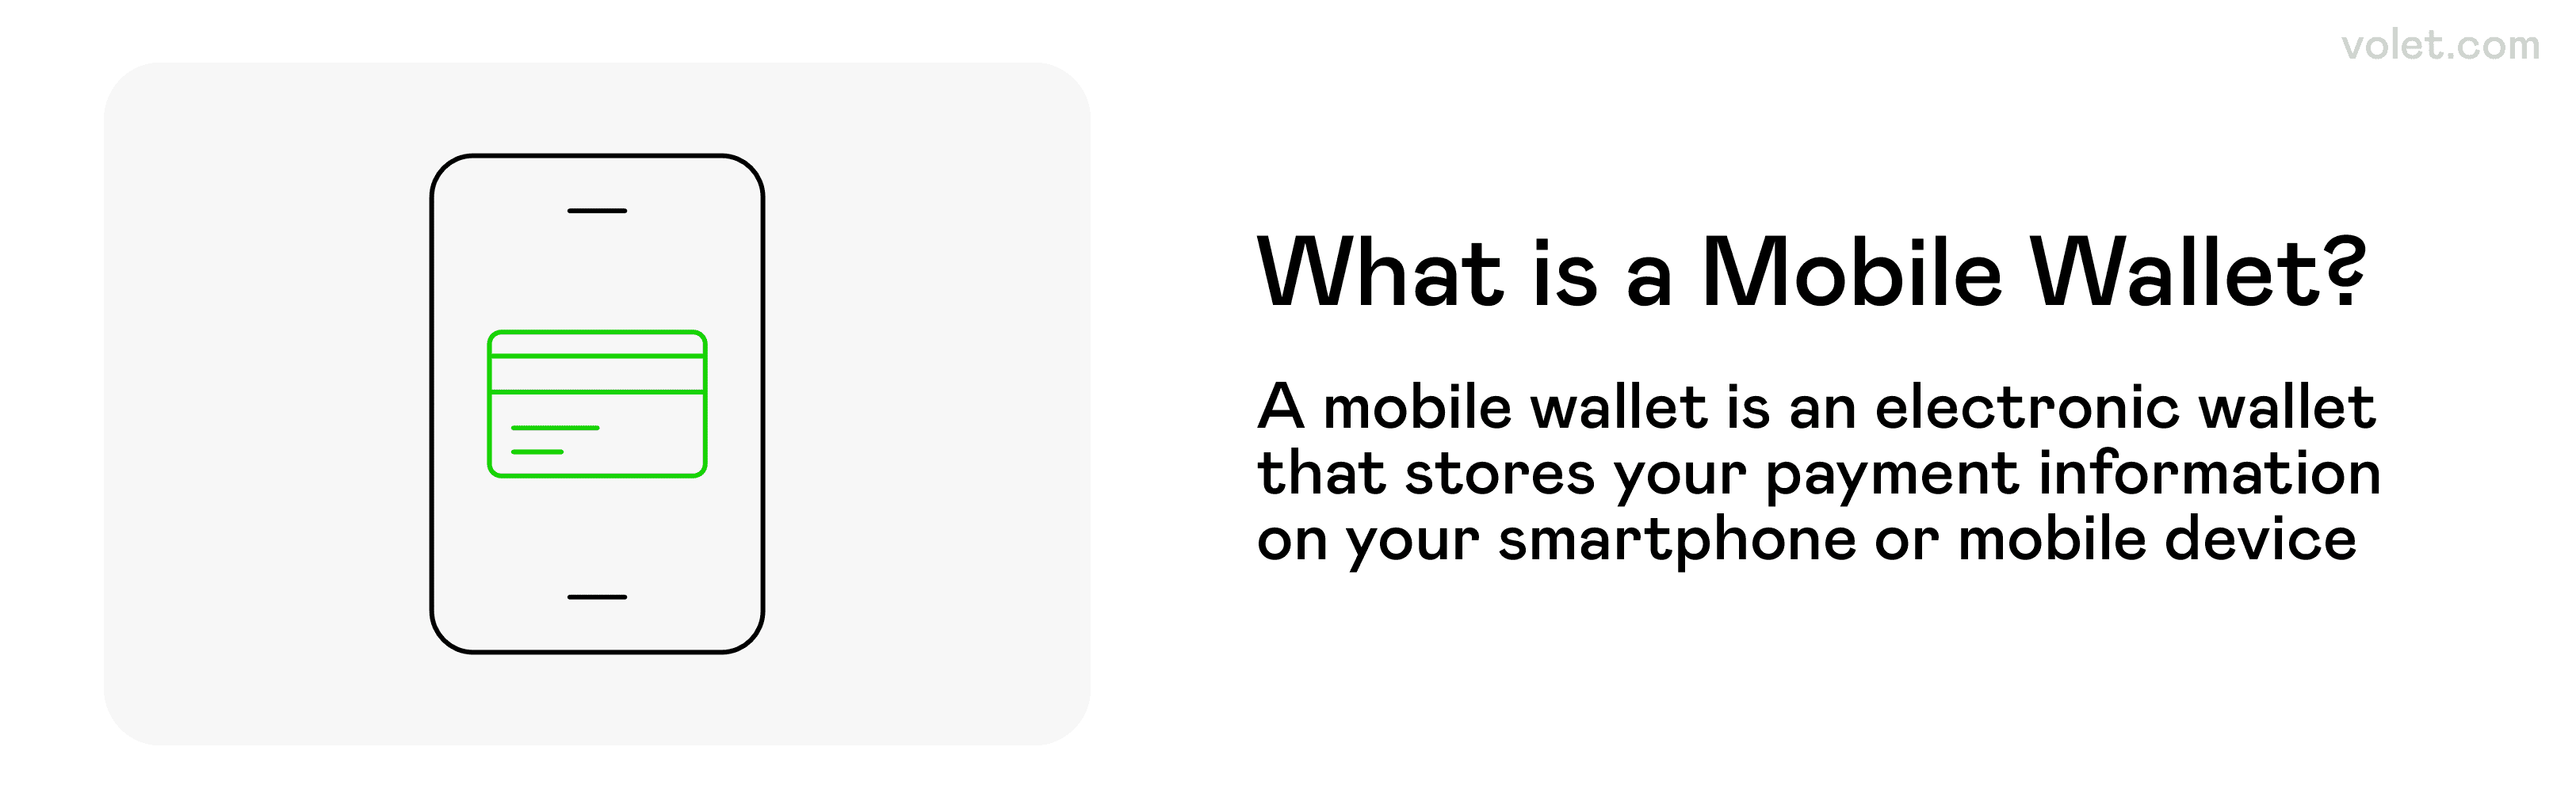
Vizuální vysvětlení mobilních peněženek a jejich funkce.
Technologie mobilních peněženek - Můj telefon je teď moje peněženka
Technologie mobilních peněženek nahradila moji fyzickou peněženku pro většinu nákupů. Digitální platební služby jako Apple Pay, Google Pay a Cash App mi umožňují uložit více platebních metod do jednoho platebního účtu na mém chytrém zařízení.
Stále si pamatuji na svou první zkušenost s Apple Pay v obchodě s potravinami. Nervózně jsem držel své mobilní zařízení u platebního terminálu, zatímco pokladní a fronta za mnou čekali... a pak píp! Transakce schválena během několika sekund pomocí technologie blízkého pole (NFC). Žádné hledání mé debetní karty v kabelce, žádné zadávání PINů. Jen poklep a jít!
Bezpečnostní aspekt je také působivý. Tyto systémy mobilních peněženek používají šifrování a tokenizaci, takže obchodník nikdy nevidí moje skutečné čísla kreditních karet. Navíc potřebuji svůj otisk prstu nebo rozpoznání obličeje k schválení nákupů, což přidává další vrstvu bezpečnosti, pokud by bylo mé mobilní zařízení ukradeno. Mobilní peníze to vše usnadňují.
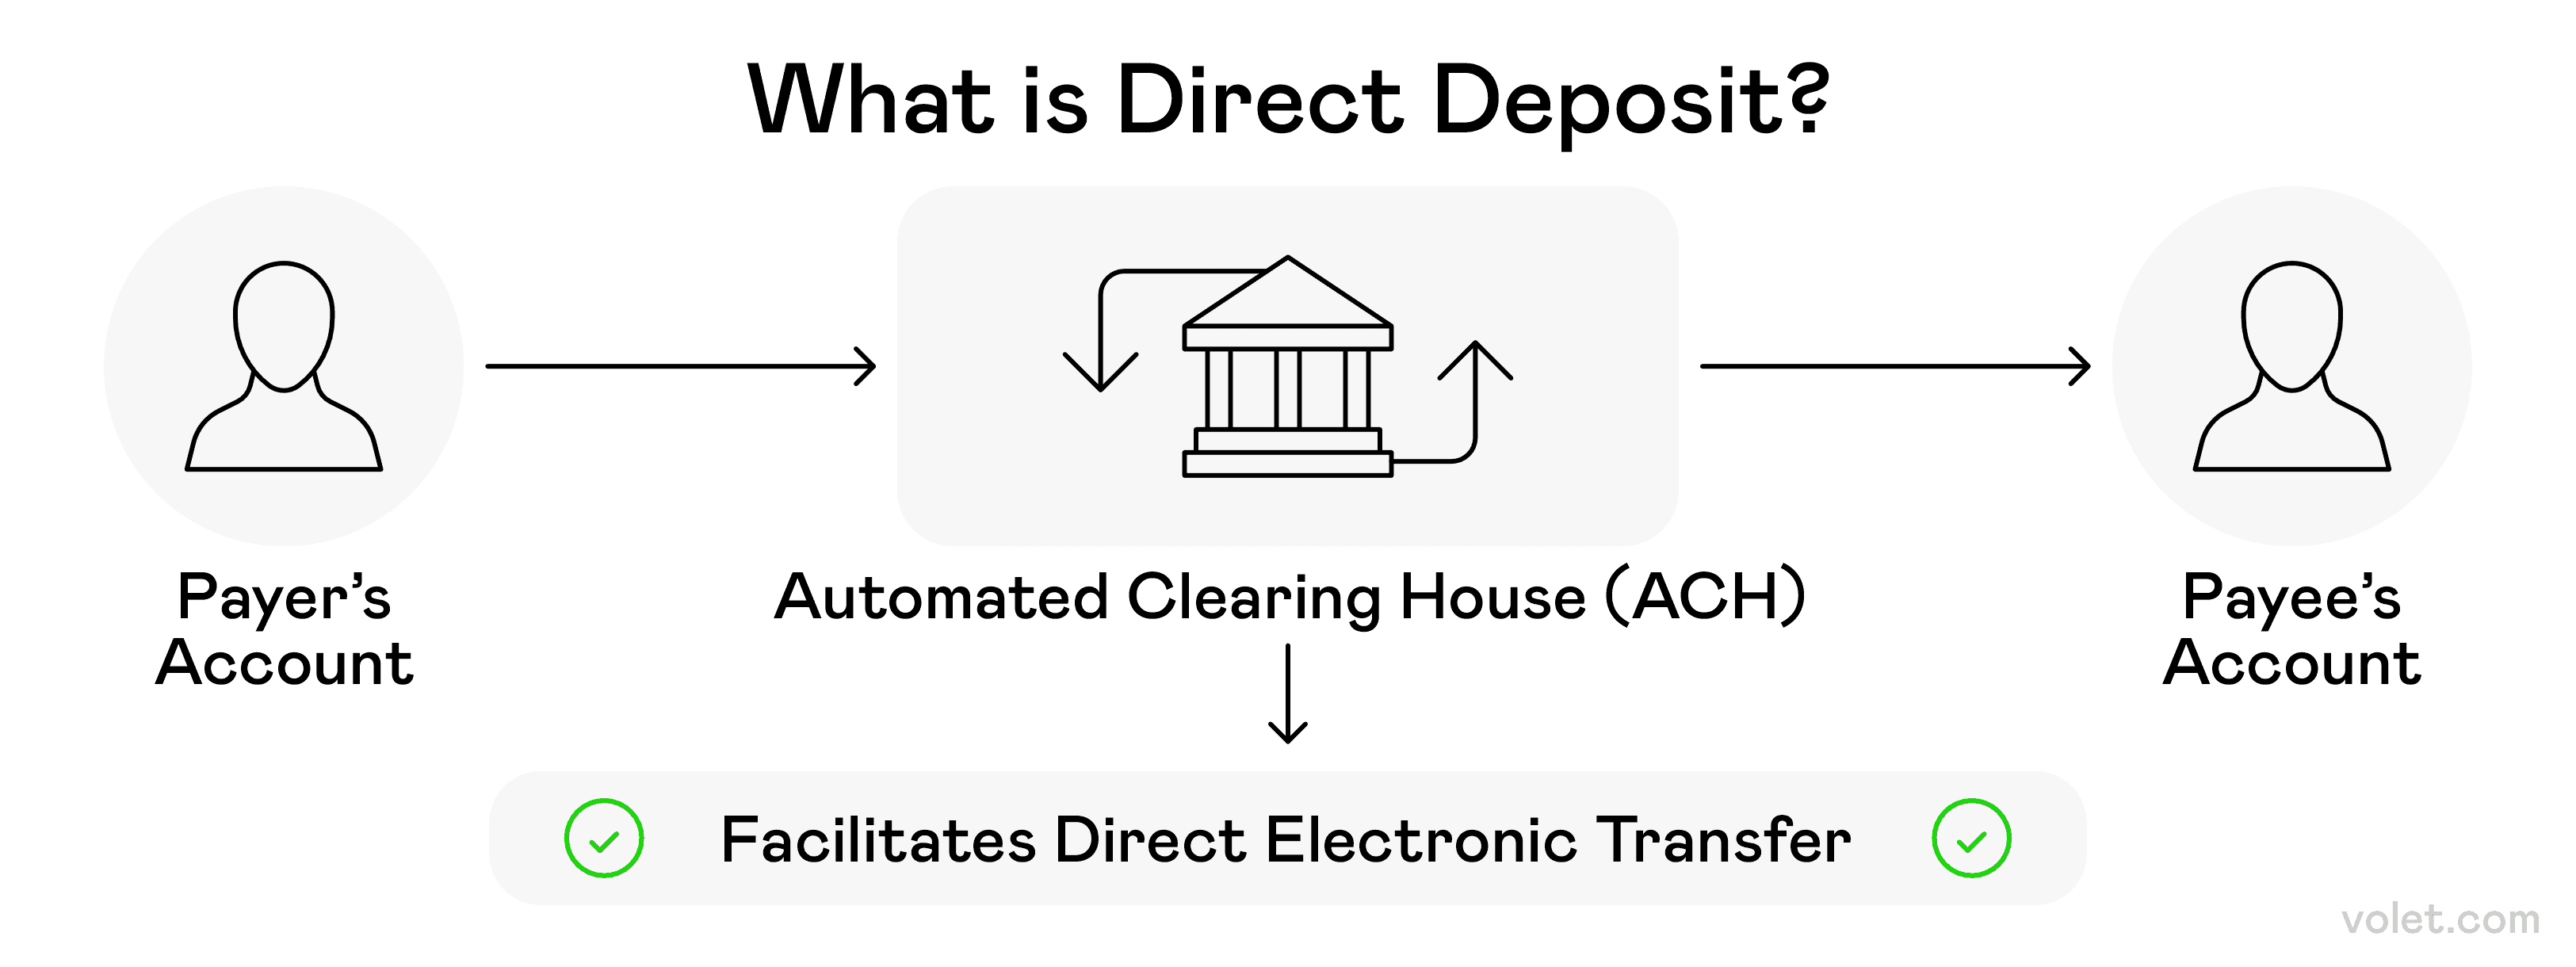
Jasný přehled toho, jak funguje přímý vklad během převodu prostředků elektronicky z jedné strany na druhou.
Bankovní převody a přímé vklady - Páteř mé finanční životy
Bankovní převody jsou moje první volba pro větší finanční transakce. Když jsem si loni koupil auto, rozhodně jsem nechtěl použít Venmo! Tradiční bankovní převod z mé finanční instituce mi přišel mnohem vhodnější a mnoho bank nyní nabízí možnosti okamžitého platby.
Pro pravidelné účty a moji výplatu jsou přímé vklady mým záchranářem. Tyto automatizované elektronické platební transakce probíhají jako na drátkách, což eliminuje potřebu pamatovat si termíny plateb (což, buďme upřímní, bych určitě zapomněl! 😅). Moje banka zajišťuje bezpečné transakce.
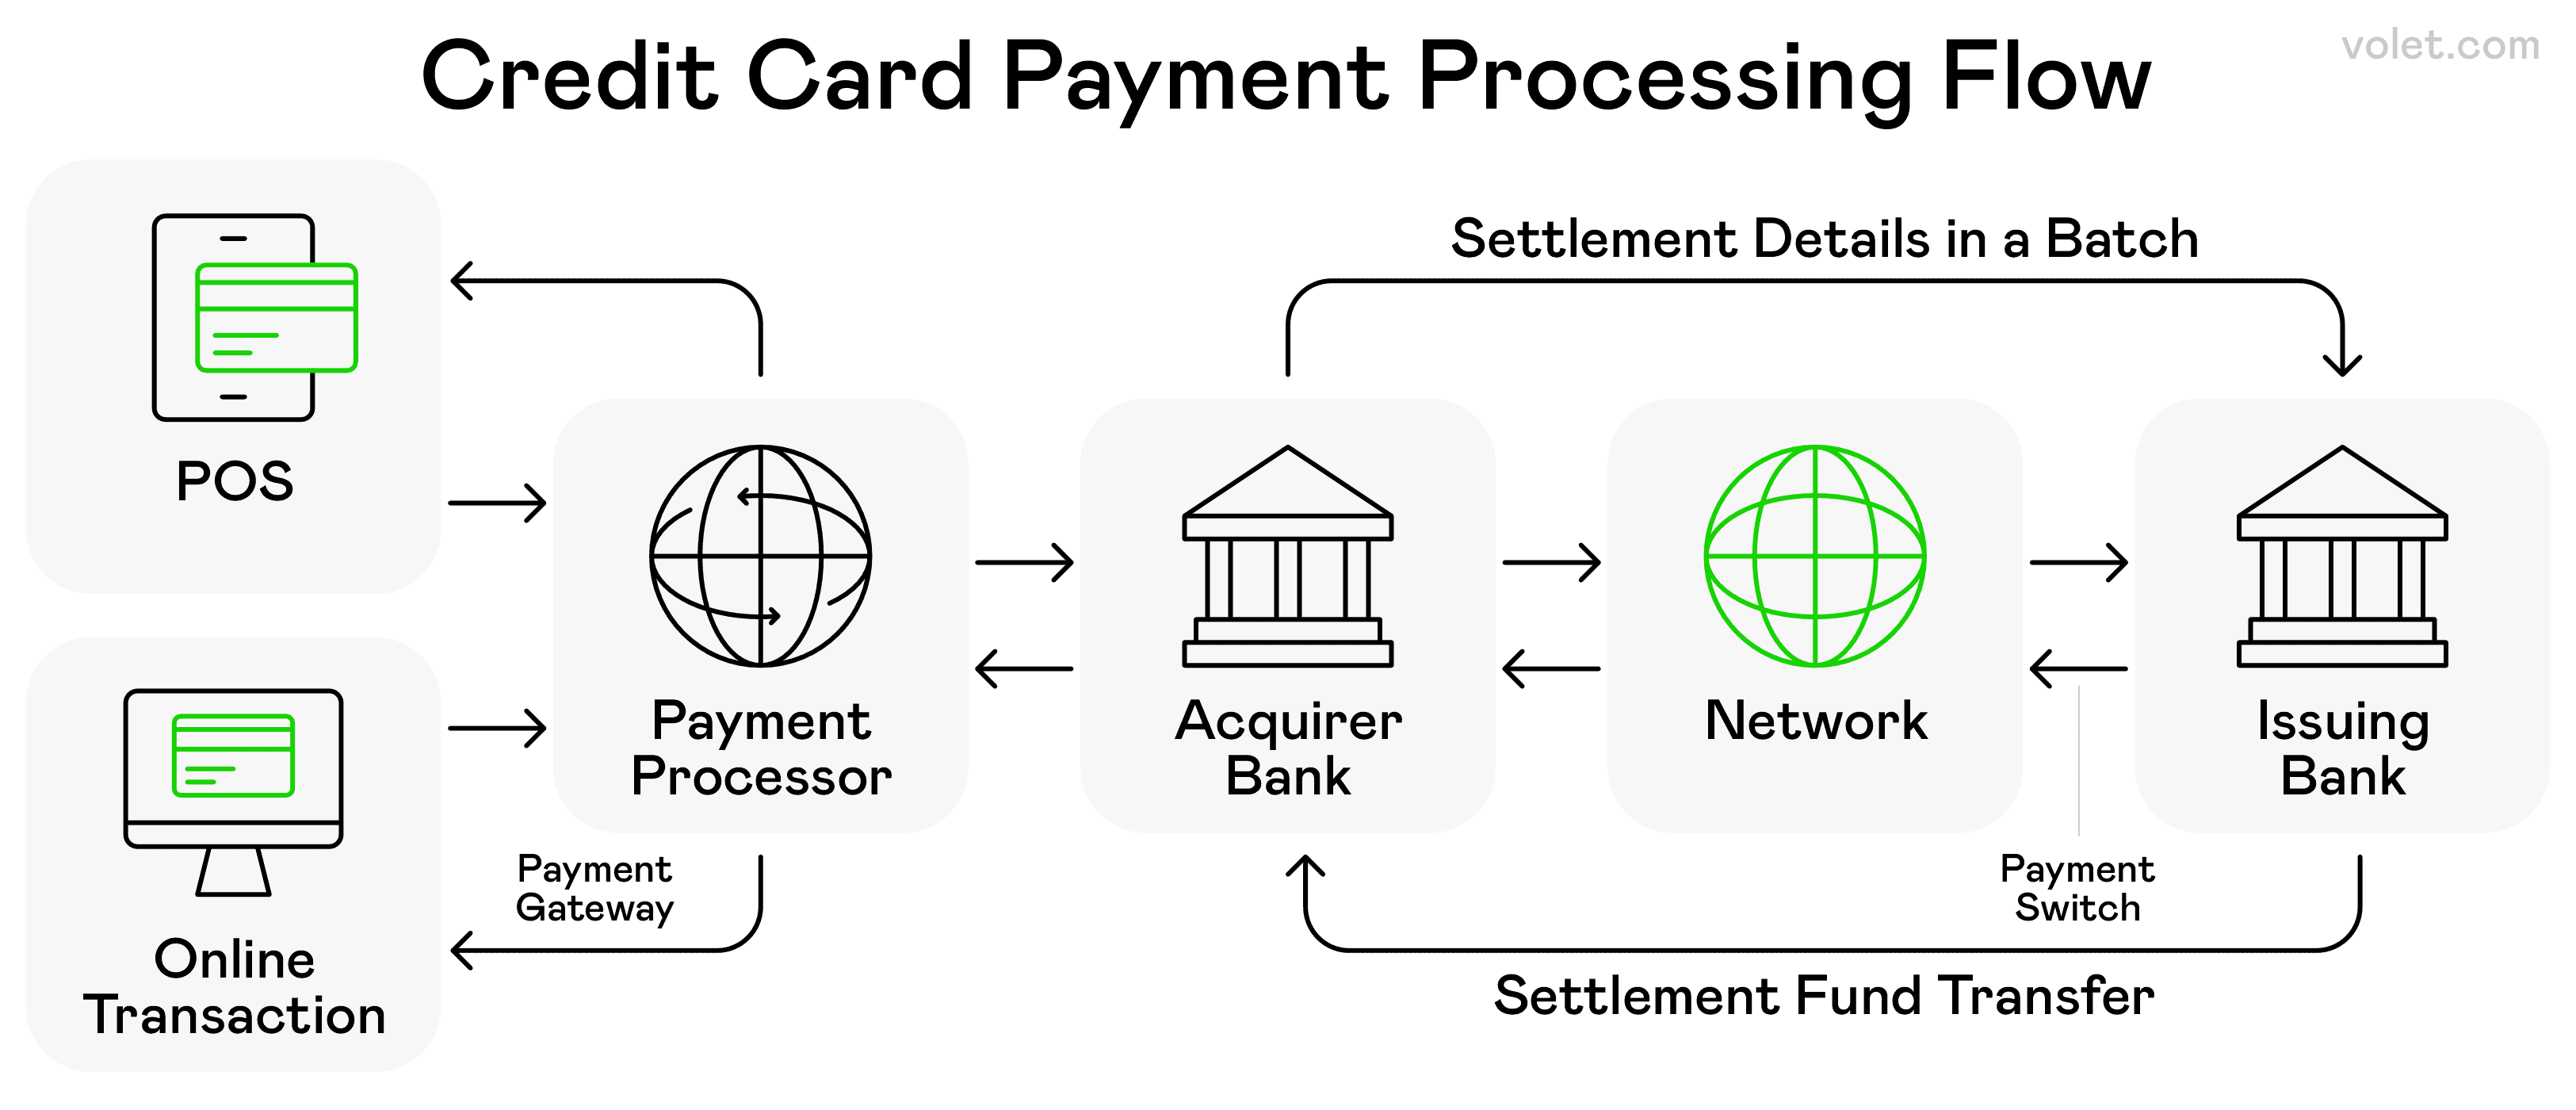
Různé fáze a subjekty zapojené do typické transakce kreditní kartou.
Platby na bázi karet - stále silné
Transakce kreditními a debetními kartami zpracovávané digitálně jsou stále velkou součástí mé rutiny digitálních plateb. Když nakupuji online, v podstatě používám digitální verzi své fyzické debetní karty.
Co se změnilo, je flexibilita. Můj kreditní účet nyní nabízí přizpůsobitelné platební plány a možnosti koupit nyní, zaplatit později.
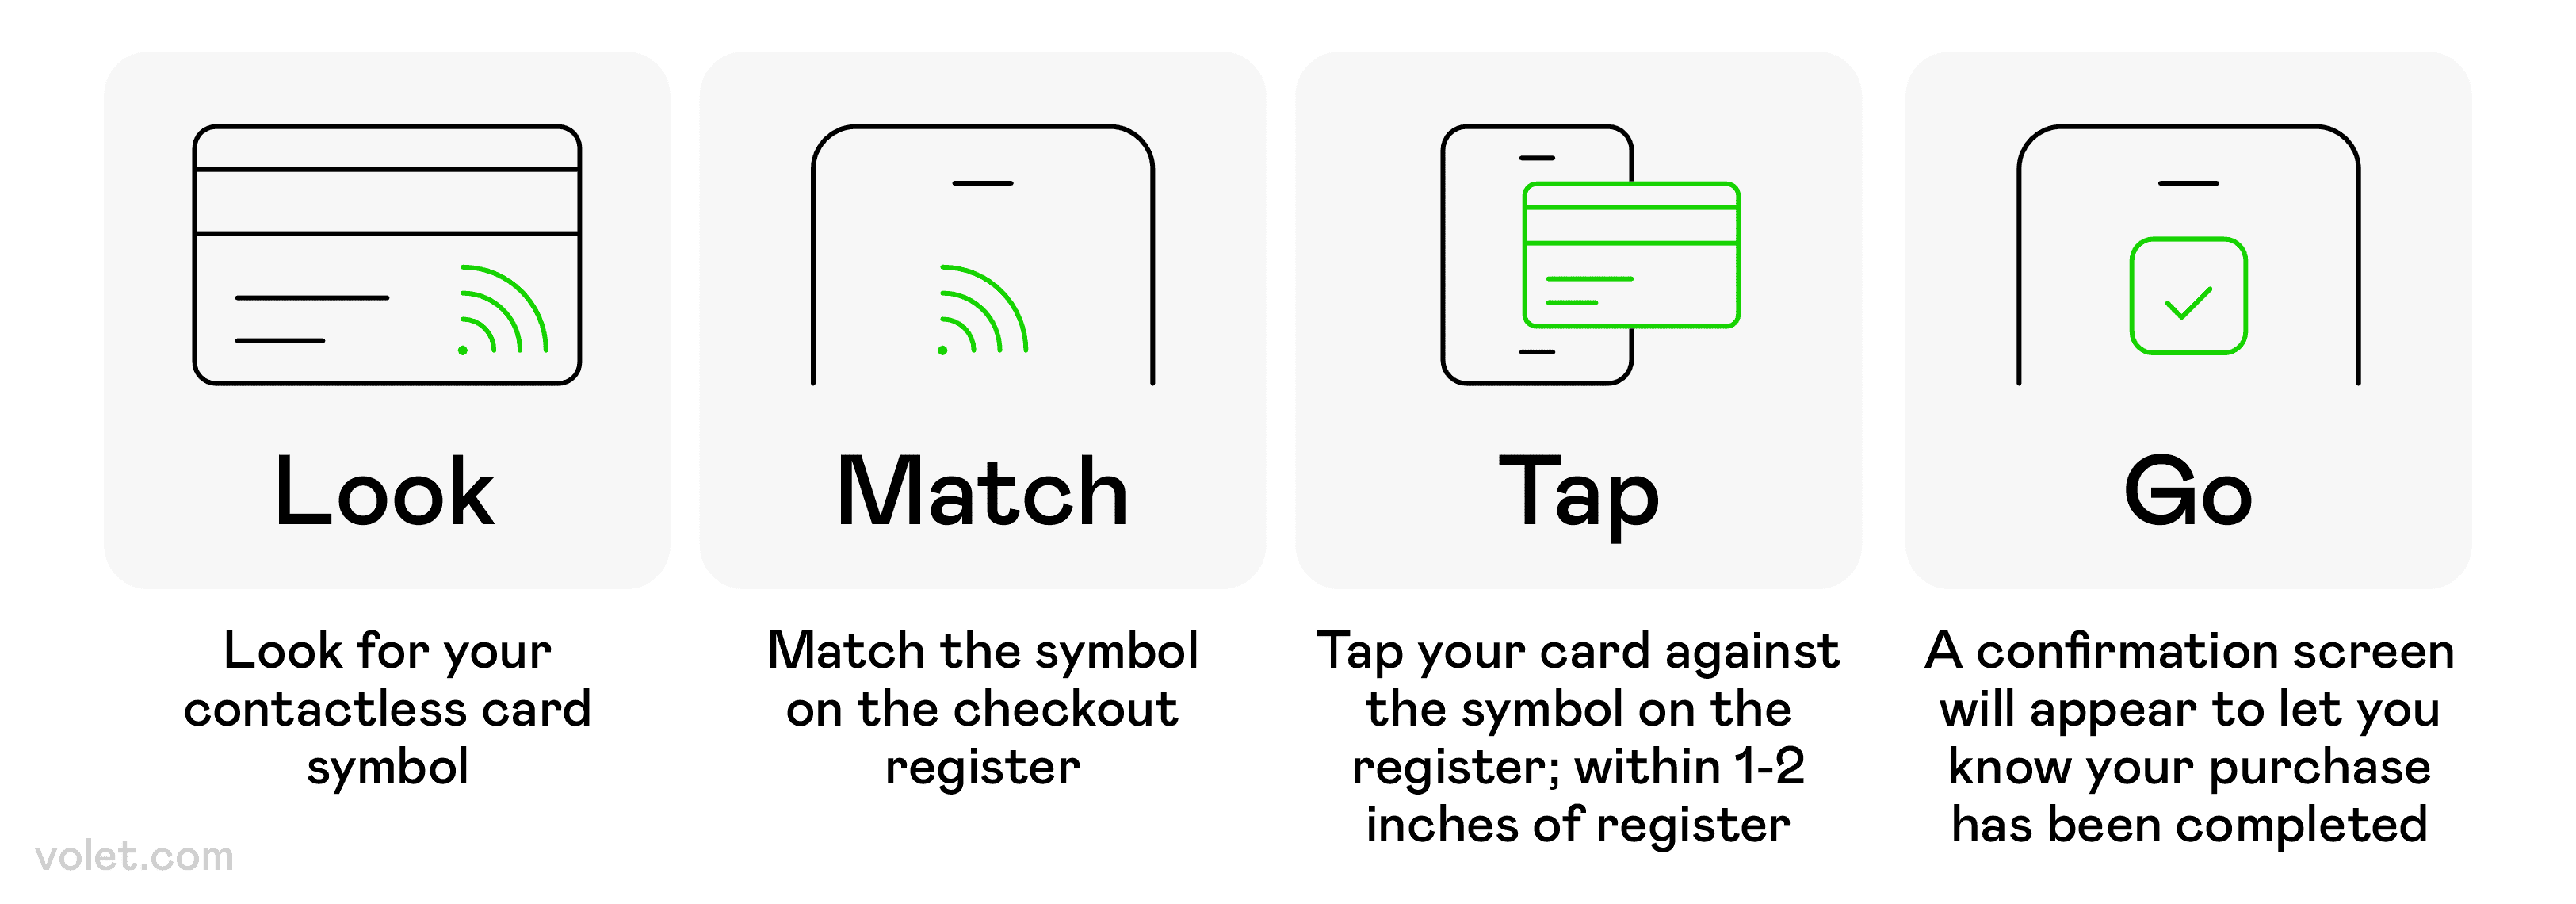
Krok za krokem, jak používat bezkontaktní platební metodu na prodejním místě.
Bezkontaktní platby - Tap and Go!
Bezkontaktní platby změnily mou zkušenost s maloobchodními zákazníky. Pomocí své mobilní peněženky nebo debetních karet s čipem mohu dokončit bezpečné transakce, aniž bych fyzicky něco přejížděl. Tento částečně digitální přístup kombinuje pohodlí s vylepšenou bezpečností pro malé podniky.
Během pandemie se bezkontaktní platby staly mým standardem. Přiložení mého mobilního zařízení nebo debetní karty bylo bezpečnější než dotýkání se klávesnice používané stovkami zákazníků. Teď si nemyslím, že bych se mohl vrátit k starým způsobům!
Technologie blízké pole (NFC) pohání tyto bezkontaktní platební systémy. Tento bezdrátový protokol umožňuje digitálním zařízením v těsné blízkosti, obvykle do čtyř centimetrů, bezpečně vyměňovat šifrované informace. Rozdíl v rychlosti je neuvěřitelný – nyní jsem v kamenných obchodech mnohem rychleji.
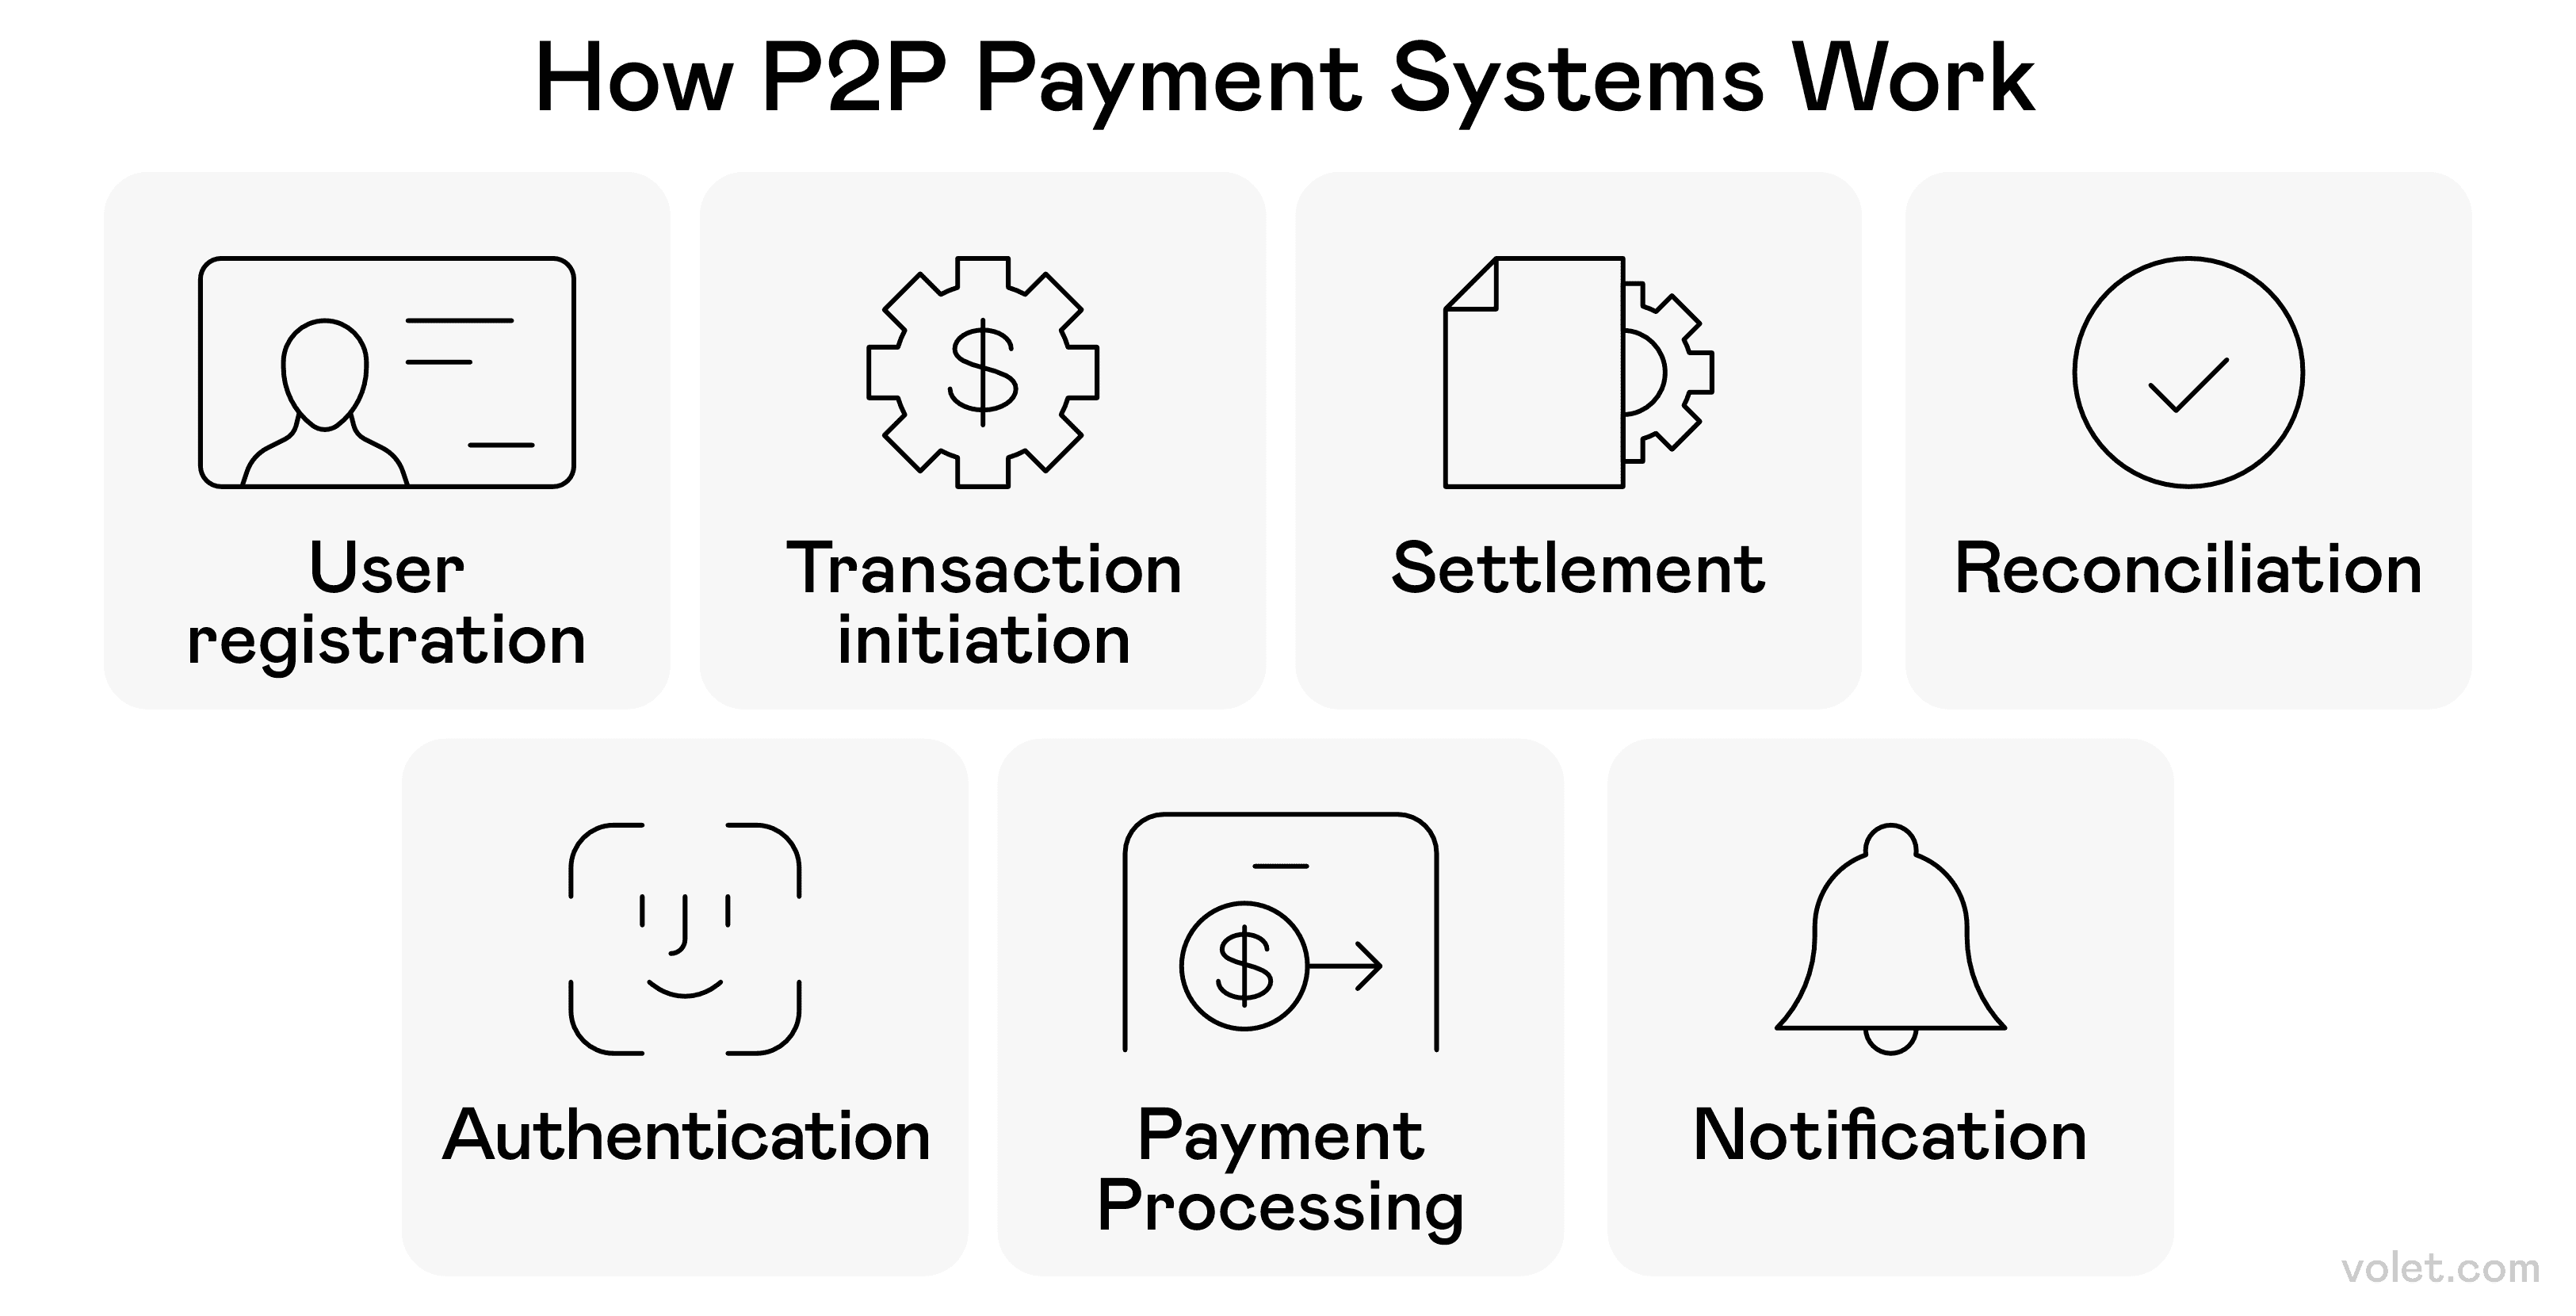
Sekvence akcí v typické transakci platby mezi uživateli.
Služby P2P plateb - Přátelé nenechávají přátele používat šeky
Cash App se stal mým víkendovým bojovníkem. Ať už dělím účet v restauraci, platím svého venčícího psa nebo přispívám na skupinový dárek, tento nástroj pro digitální platby mezi lidmi mi umožňuje posílat a přijímat peníze od přátel s minimálním třením pomocí mobilních peněz.
Kromě základního převodu peněz mi tyto platební nástroje umožňují nastavit opakované platby za věci jako je můj podíl na účtech za energie. Žádné trapné „Hej, stále mi dlužíš za večeři“ konverzace! 🙏
Výhody digitálních plateb - Proč jsem přešel
Moje kolegyně Sarah konečně přešla na digitální platby poté, co jí minulou zimu ukradli peněženku. S bankovními převody a aplikacemi mobilních peněženek mohla platit účty a nakupovat, zatímco čekala na nové kreditní karty. Co začalo jako nutnost, se stalo její preferencí; ocenila oznámení o transakcích a přehledy o výdajích, které nikdy neměla s hotovostí. Teď se diví, proč tak dlouho čekala, než přijala pohodlí a bezpečnost digitálních plateb pro svůj malý podnik. Tady je důvod, proč si myslím, že přešla:
Zvýšená bezpečnost a ochrana před podvody - Klid na duši
Bezpečnostní funkce v digitálních platbách mě několikrát ochránily před podvody. Místo přenosu mého skutečného čísla kreditní karty mnoho digitálních platebních řešení používá tokenizaci, která nahrazuje mé citlivé platební údaje unikátními symboly.
✅ Šifrování chrání moje data během online transakcí.
✅ Dostávám okamžitá oznámení, když jsou použity mé bankovní účty.
✅ Podezřelá aktivita je okamžitě označena.
❌ Žádný systém není 100% bezpečný (stále pravidelně sleduji své účty)
Pohodlí a dostupnost - Platba kdekoli, kdykoli
Faktor pohodlí nelze přeceňovat. Od mé ranní kávy po placení měsíčních účtů, digitální platební metody odstranily tolik potíží z mého finančního života.
Když jsem minulý rok cestoval do zahraničí, nemusel jsem se obávat směny měny nebo nošení hotovosti. Mnoho platebních služeb automaticky zpracovávalo konverze, což činilo finanční transakce bezproblémovými bez ohledu na to, v které zemi jsem byl.
Nákladová efektivita - Šetření peněz při jejich utrácení
Digitální platební systémy často snižují transakční náklady. Všiml jsem si méně poplatků ve srovnání s tradičními bankovními metodami, zejména u peer-to-peer služeb, které nabízejí bezplatné převody mezi jednotlivci.
Kdysi jsem utrácel 25 dolarů ročně jen za šekové knížky – teď si ani nepamatuji, kdy jsem naposledy napsal šek! Všechny ty malé úspory z online plateb se sčítají.
Finanční řízení a sledování - Kam mizí moje peníze?
Automatická kategorizace mých výdajů revolucionalizovala moje rozpočtování. Opravu vidím, kam moje peníze každý měsíc jdou, aniž bych musel všechno ručně zaznamenávat. Tato viditelnost mi pomohla činit lepší finanční rozhodnutí (například si uvědomit, kolik jsem utrácel za jídlo s sebou! 😱).
Pro mé malé podniky poskytují digitální platební systémy analytiku, která mi pomáhá pochopit chování zákazníků a vzory prodeje. Tato data byla neocenitelná pro mé podnikatelské plánování.
Environmentální dopad - Jít zeleně s mými penězi
Snížením používání papíru a eliminací fyzické přepravy peněz přispívají digitální platební metody k environmentální udržitelnosti. Žádné další papírové účtenky, které by mi zaneřádily peněženku, se zdají být malým, ale významným vítězstvím pro planetu. 🌎
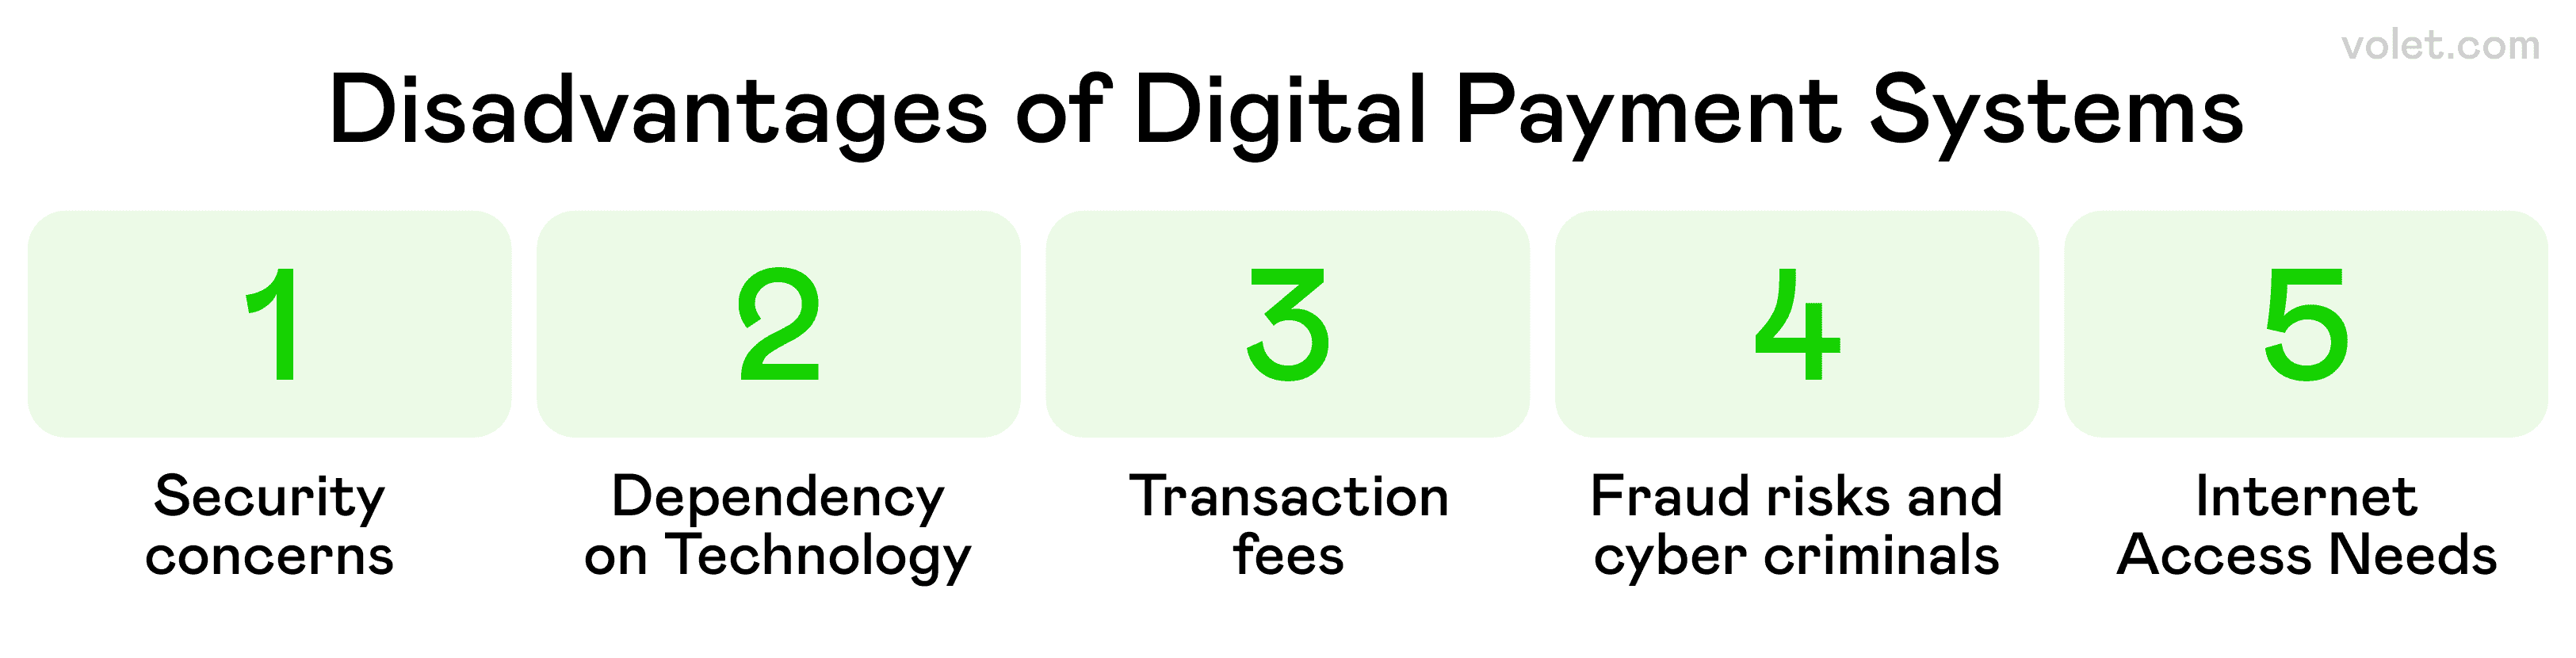
Přehled potenciálních nevýhod spojených s používáním digitálních platebních systémů.
Výzvy digitálních plateb - Ne všechny digitální růže
Navzdory mému nadšení pro digitální platby jsem narazil na několik významných překážek, které stojí za to zmínit:
Obavy z digitální propasti
Ne každý má stejný přístup k digitálním metodám plateb. Moje babička stále píše šeky, protože nevlastní mobilní telefon, a mnoho malých podniků v odlehlých oblastech bojuje s spolehlivými internetovými připojeními potřebnými pro zpracování plateb. To vytváří velmi reálné překážky pro zákazníky, kteří chtějí používat technologii mobilních peněženek. 👵
Technické problémy
Zažil jsem paniku, když platební aplikace spadla uprostřed transakce! Výpadky serverů v platební síti, chybné aktualizace a zpoždění zpracování mě naučily vždy mít fyzickou debetní kartu jako zálohu. Během velkého výpadku služby minulého léta jsem se nemohl dostat ke svému bankovnímu účtu přes mobilní zařízení, abych mohl provádět bezpečné transakce. 🔄
Obchodní kompromisy
Každá finanční transakce vytváří datovou stopu, kterou mohou finanční instituce sledovat pro marketingové účely. Poté, co jsem zjistil, že jeden z poskytovatelů plateb prodával anonymizovaná data o transakcích firmám, stal jsem se mnohem opatrnějším při sdílení svých platebních údajů při používání služeb jako Apple Pay nebo Google Pay. 🕵️
Zranitelnosti
Dvoufaktorová autentizace a pokročilé bezpečnostní funkce nemohou chránit před sofistikovanými phishingovými pokusy, které cílí na informace o vašem bankovním účtu. Při online nákupech nebo používání bezkontaktních plateb na platebním terminálu jsem vždy opatrný, kterým platebním nástrojům důvěřuji se svými penězi. 🛡️
Skryté poplatky
Služby typu peer-to-peer, jako je Cash App, vám umožňují posílat a přijímat peníze s minimálními poplatky, ale poplatky za převod měny, když převádíte peníze mezinárodně, se mohou rychle nasčítat. Některé opakující se platby prostřednictvím digitálních platebních řešení mohou zahrnovat poplatky, které ovlivňují váš úvěrový limit nebo spořicí účty! 💰
Navzdory těmto výzvám v každodenním životě stále preferuji digitální platby. Klíčem je být informovaný o tom, jak digitální platby fungují, být skeptický a mít platební možnost, která se nespoléhá na technologii NFC!
Společnosti digitálních plateb - Hráči v mé peněžence
Před pěti lety byla moje peněženka plná hotovosti, mincí a karet. Dnes většinou používám jen svůj telefon. Tato cesta různými platebními metodami mě naučila, co funguje nejlépe v různých situacích - od nákupů potravin po večeře s přáteli. Tady je moje osobní prohlídka možností, které změnily způsob, jakým zacházím s penězi.
Stripe - Sen vývojáře
Stripe podporuje více než 135 měn, takže je to můj preferovaný platební procesor pro mé online podnikání s mezinárodními zákazníky. Jejich nástroje přátelské k vývojářům mi umožňují přizpůsobit pokladnu přesně tak, jak chci.
PayPal - Původní průkopník digitálních plateb
S více než 400 miliony aktivních účtů má PayPal obrovský globální dosah. Používám je od jejich raných dnů a vyvinuli se z jednoduché převodní služby na plnohodnotnou finanční platformu, která nabízí podnikatelské půjčky a obchodování s kryptoměnami.
JPMorgan Chase - Tradiční bankovnictví se setkává s moderními technologiemi
JPMorgan Chase nabízí zpracování plateb prostřednictvím J.P. Morgan Payments. Používám je pro obchodní transakce, ale jejich digitální platební řešení na podnikové úrovni mi poskytují klid na duši při větších převodech.
Cash App - Jednoduché, Rychlé, Zdarma
Cash App umožňuje uživatelům posílat a přijímat peníze bez poplatků za standardní převody. Když si můj přítel vyzvedává vstupenky na koncert pro naši skupinu, Cash App usnadňuje okamžité proplacení bez jakýchkoli dalších nákladů, které by zasahovaly do našeho zábavního rozpočtu.
Objevte kreditní kartu - bezproblémová integrace
Karty Discover fungují s řešeními digitálních peněženek, jako jsou Apple Pay a Google Pay. To znamená, že mohu používat svou kartu Discover prostřednictvím peněženky v telefonu pro bezkontaktní platby, což přidává další úroveň pohodlí.
Venmo - Sociální platební aplikace
Venmo umožňuje podnikům přijímat platby, jakmile si vytvoří profily. Moje oblíbená místní kavárna nedávno začala přijímat Venmo, takže moje ranní dávka kofeinu je ještě pohodlnější. Sociální funkce dělají rozdělování účtů s přáteli méně transakčním a zábavnějším.
Checkout.com - Bezpečnost na prvním místě
Checkout.com zabraňuje podvodům prostřednictvím inteligentního přijímání a vícestupňové autentizace. Když nakupuji online, vědomí, že obchodníci používají systémy jako tento, mi dává důvěru, že mé platební údaje jsou chráněny.
Flywire - Specializované transakce
Flywire slouží plátcům ve vzdělávání, zdravotnictví, cestování a B2B trzích. Když jsem potřeboval provést mezinárodní platbu za školné za online kurz, jejich specializovaný přístup učinil složitou transakci překvapivě hladkou.
Wise - Mezinárodní pohyb peněz
Wise umožňuje mezinárodní transakce ve více než 160 zemích a nabízí transparentní směnné kurzy. Když jsem potřeboval poslat peníze příteli v zahraničí, jejich kurzy mi ušetřily spoustu peněz ve srovnání s tím, co nabízela moje banka.
Pangea Money Transfer - Globální dosah
Pangeova platforma umožňuje uživatelům posílat peníze kamkoli na světě. Jejich přístup zaměřený na mobilní zařízení usnadnil pomoc mému bratranci, který cestoval do zahraničí a měl ukradenou peněženku.
Volet.com - Kryptoměny jednoduše
Byla založena v roce 2014, Volet.com je služba, kterou jsem nedávno začal používat pro mezinárodní převody. Používají technologii blockchain k poskytování rychlých, nízkonákladových transakcí, aniž bych musel procházet složitými procesy s kryptoměnami. Podporují více než 150 zemí s více než 110 fiat měnami a jejich okamžité P2P převody mi pomohly, když jsem potřeboval rychle poslat peníze do zahraničí.
Závěr
Digitální platební prostředí se pohybuje rychlostí blesku a já spravuji své finance jak v osobním, tak v profesním kontextu. Jak se tyto systémy stávají pokročilejšími, zjišťuji, že hranice mezi tradičním bankovnictvím a digitálními platebními řešeními se stírá.
Samozřejmě, že stále existují výzvy v oblasti kybernetické bezpečnosti, soukromí a regulací. Ale na základě mých zkušeností přínosy digitálních platebních metod daleko převyšují nevýhody. Přešel jsem od skepticismu k úplnému přijetí.
Když se orientujete v tomto prostředí, pamatujte, že různé platební metody jsou pro různé situace. Nepovažuji digitální platby za náhradu za všechny tradiční metody, ale jako další nástroje v mém finančním arzenálu. Kombinuji je podle situace, vyvažujíc pohodlí s bezpečností a náklady.
Často kladené otázky
Digitální platby využívají šifrování, tokenizaci a autentizační protokoly, které výrazně snižují riziko podvodu ve srovnání s fyzickými hotovostmi nebo šeky, které mohou být snadněji ukradeny nebo padělány.
Rychlost převodů se liší podle poskytovatele a metody - domácí převody prostřednictvím služeb jako Cash App nebo Venmo obvykle probíhají okamžitě, zatímco bankovní převody mohou trvat 1-3 pracovní dny, v závislosti na zapojených institucích.
Mnoho služeb peer-to-peer nabízí bezplatné převody mezi jednotlivci, ale podniky obvykle platí poplatky za zpracování v rozmezí 1,5 % až 3 % z hodnot transakcí. Některé služby také účtují poplatky za okamžité převody nebo mezinárodní platby.
Ano, mnoho služeb podporuje mezinárodní převody, i když dostupnost a poplatky se výrazně liší. Specializovaní poskytovatelé jako Wise a Volet.com obvykle nabízejí lepší směnné kurzy než tradiční banky pro přeshraniční transakce.
Zvažte faktory jako rychlost převodu, bezpečnostní funkce, podporované měny, dostupnost příjemce a strukturu poplatků. Pro časté převody konkrétním jednotlivcům si vyberte platformy, kde obě strany již mají účty, abyste maximalizovali pohodlí a minimalizovali náklady.
Odmítnutí odpovědnosti
Článek je poskytován pouze pro informační účely a nepředstavuje právní, finanční nebo profesionální poradenství. Všechno obsah je založeno na veřejně dostupných informacích a osobních názorech. Čtenářům se doporučuje vyhledat profesionální poradenství před tím, než učiní rozhodnutí nebo jednají na základě zde uvedeného materiálu. Autor a vydavatel nenesou žádnou odpovědnost za jakékoli kroky podniknuté nebo nepodniknuté čtenářem na základě informací obsažených v tomto dokumentu.