理解数字支付:好处、挑战与解决方案
探索数字支付的好处和挑战,以及增强财务交易的实用解决方案。阅读更多以保持信息更新。
在2022年12月,黑客入侵了Ticketmaster的数字支付系统,并在混乱的“时代巡演”预售期间窃取了数千名泰勒·斯威夫特粉丝的信用卡信息。根据2023年3月联邦贸易委员会的报告,这些粉丝不仅失去了购买演唱会门票的机会,还成为了信用卡欺诈的受害者,未经授权的费用几乎立即出现。与此同时,使用像Apple Pay这样的数字支付方式的幸运粉丝,因为生成一次性支付令牌而不是传输实际的借记卡号码,因此完全免受此次数据泄露的影响。
这一事件让我明白了数字支付系统不仅仅是为了便利——它们也关乎安全。作为一个多年来一直在使用这些技术的人,我亲眼见证了它们如何改善我的财务生活。让我分享一下我在这段旅程中学到的东西。🔐
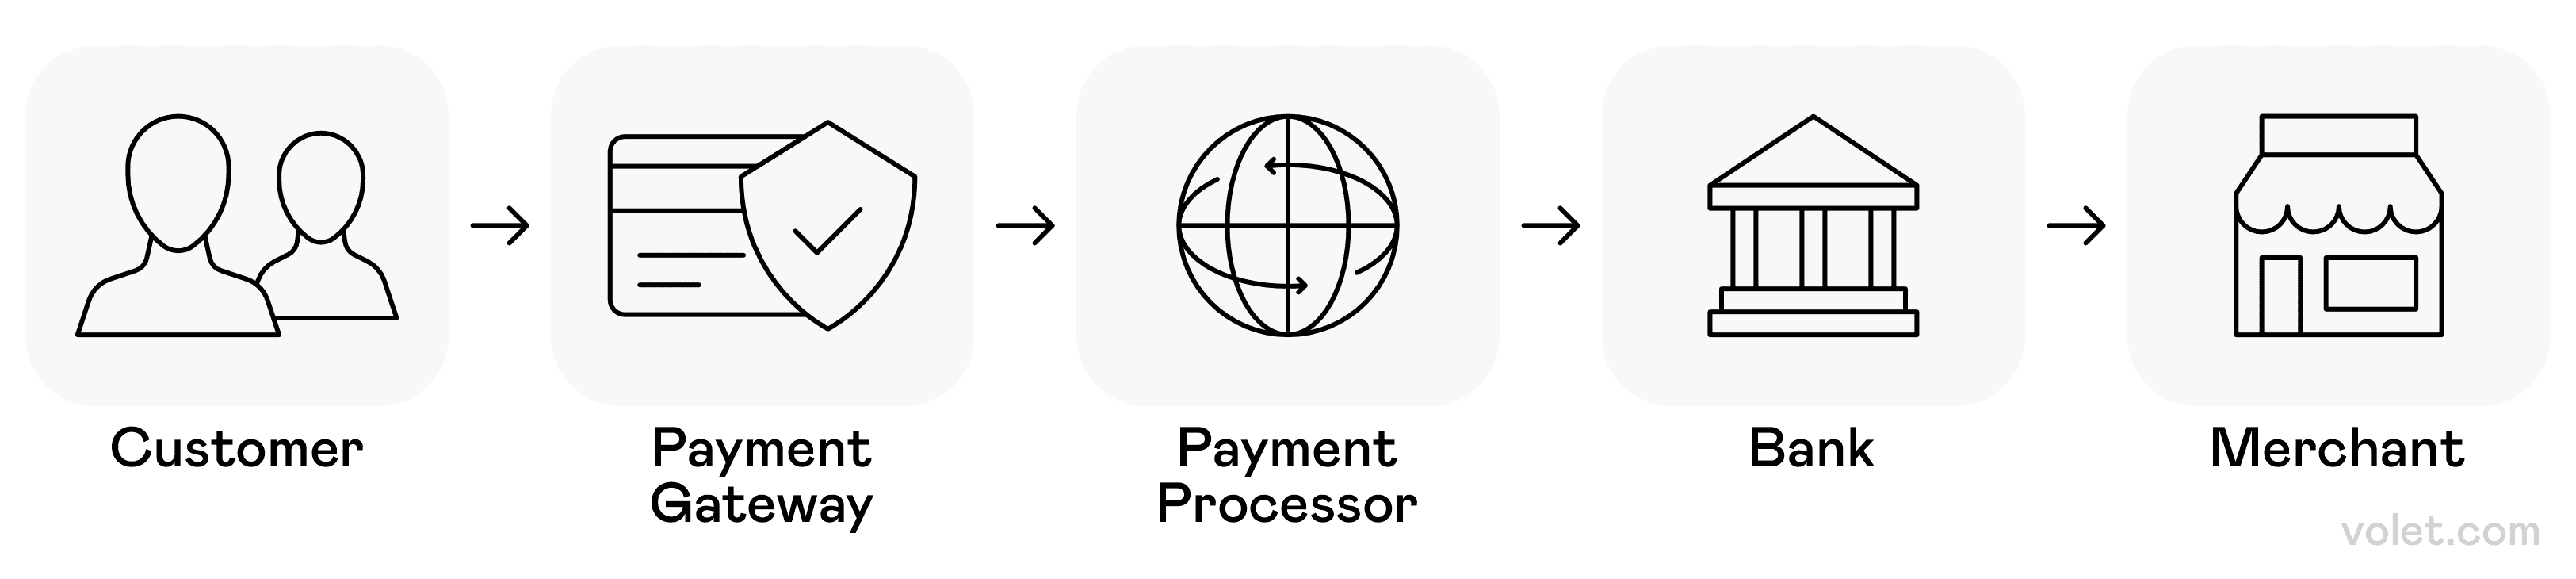
通过可信的金融中介,从客户发起到商户结算的数字支付无缝旅程的插图。
什么是数字支付?
数字支付是指各方之间的任何电子货币支付。我第一次真正体验数字支付是在我的室友向我介绍Venmo时。“你是说我每次分摊杂货时都不需要去银行?”我的天,太震惊了。🤯
与我固执地坚持的传统现金交易不同,这些数字支付是通过将您的银行账户连接到各种服务的数字设备进行的。当您进行交易时,您的支付详情会被加密,并通过一个验证并完成资金转移的支付网络进行处理。
亲眼目睹这一演变真是太疯狂了:
✅ 早期:我记得PayPal主要用于eBay购物
✅ 中期:银行应用程序开始让我们向朋友发送钱
✅ 今天:我可以直接用我的移动设备在支付终端上轻轻一碰,然后带着我的咖啡走开
支付处理器是这些金融交易中的中介,确保我的钱安全地从客户的银行账户转移到我支付的对象。令人惊讶的是,这一切变得如此正常!数字支付已经成为日常生活的一部分,以至于我几乎不再考虑在幕后运作的复杂支付网络。安全性也提高了很多。还记得我们都害怕在网上输入信用卡信息的时候吗?现在有了双重身份验证和其他安全功能,我觉得使用数字支付方式比携带现金更安全(尽管没有什么是完美的)
数字支付的类型 - 我最喜欢的支付方式
五年前,我的钱包里装满了现金、硬币和信用卡。今天,我只使用我的手机。这段旅程让我明白了在不同情况下(从买杂货到与朋友共进晚餐)哪些支付方式最有效。以下是我个人的数字支付选项之旅,这些选项改变了我在商业中处理金钱的方式。
移动钱包及其功能的视觉解释。
移动钱包技术 - 我的手机现在是我的钱包
移动钱包技术已经取代了我大多数购物时使用的实体钱包。像Apple Pay、Google Pay和Cash App这样的数字支付服务让我可以在我的智能设备上存储多种支付方式于一个支付账户中。
我仍然记得第一次在杂货店使用Apple Pay的情景。我紧张地将我的移动设备靠近支付终端,而收银员和我身后的排队顾客都在等着……然后“嘟”的一声!使用近场通信(NFC技术)几秒钟内交易就被批准了。无需在我的手提包里翻找借记卡,也无需输入密码。只需轻轻一碰,便可完成支付!
安全性方面也令人印象深刻。这些移动钱包系统使用加密和令牌化技术,因此商家从未看到我的实际信用卡号码。此外,我需要指纹或面部识别来批准购买,这为我的移动设备被盗时增加了另一层安全性。移动支付让一切变得无缝。
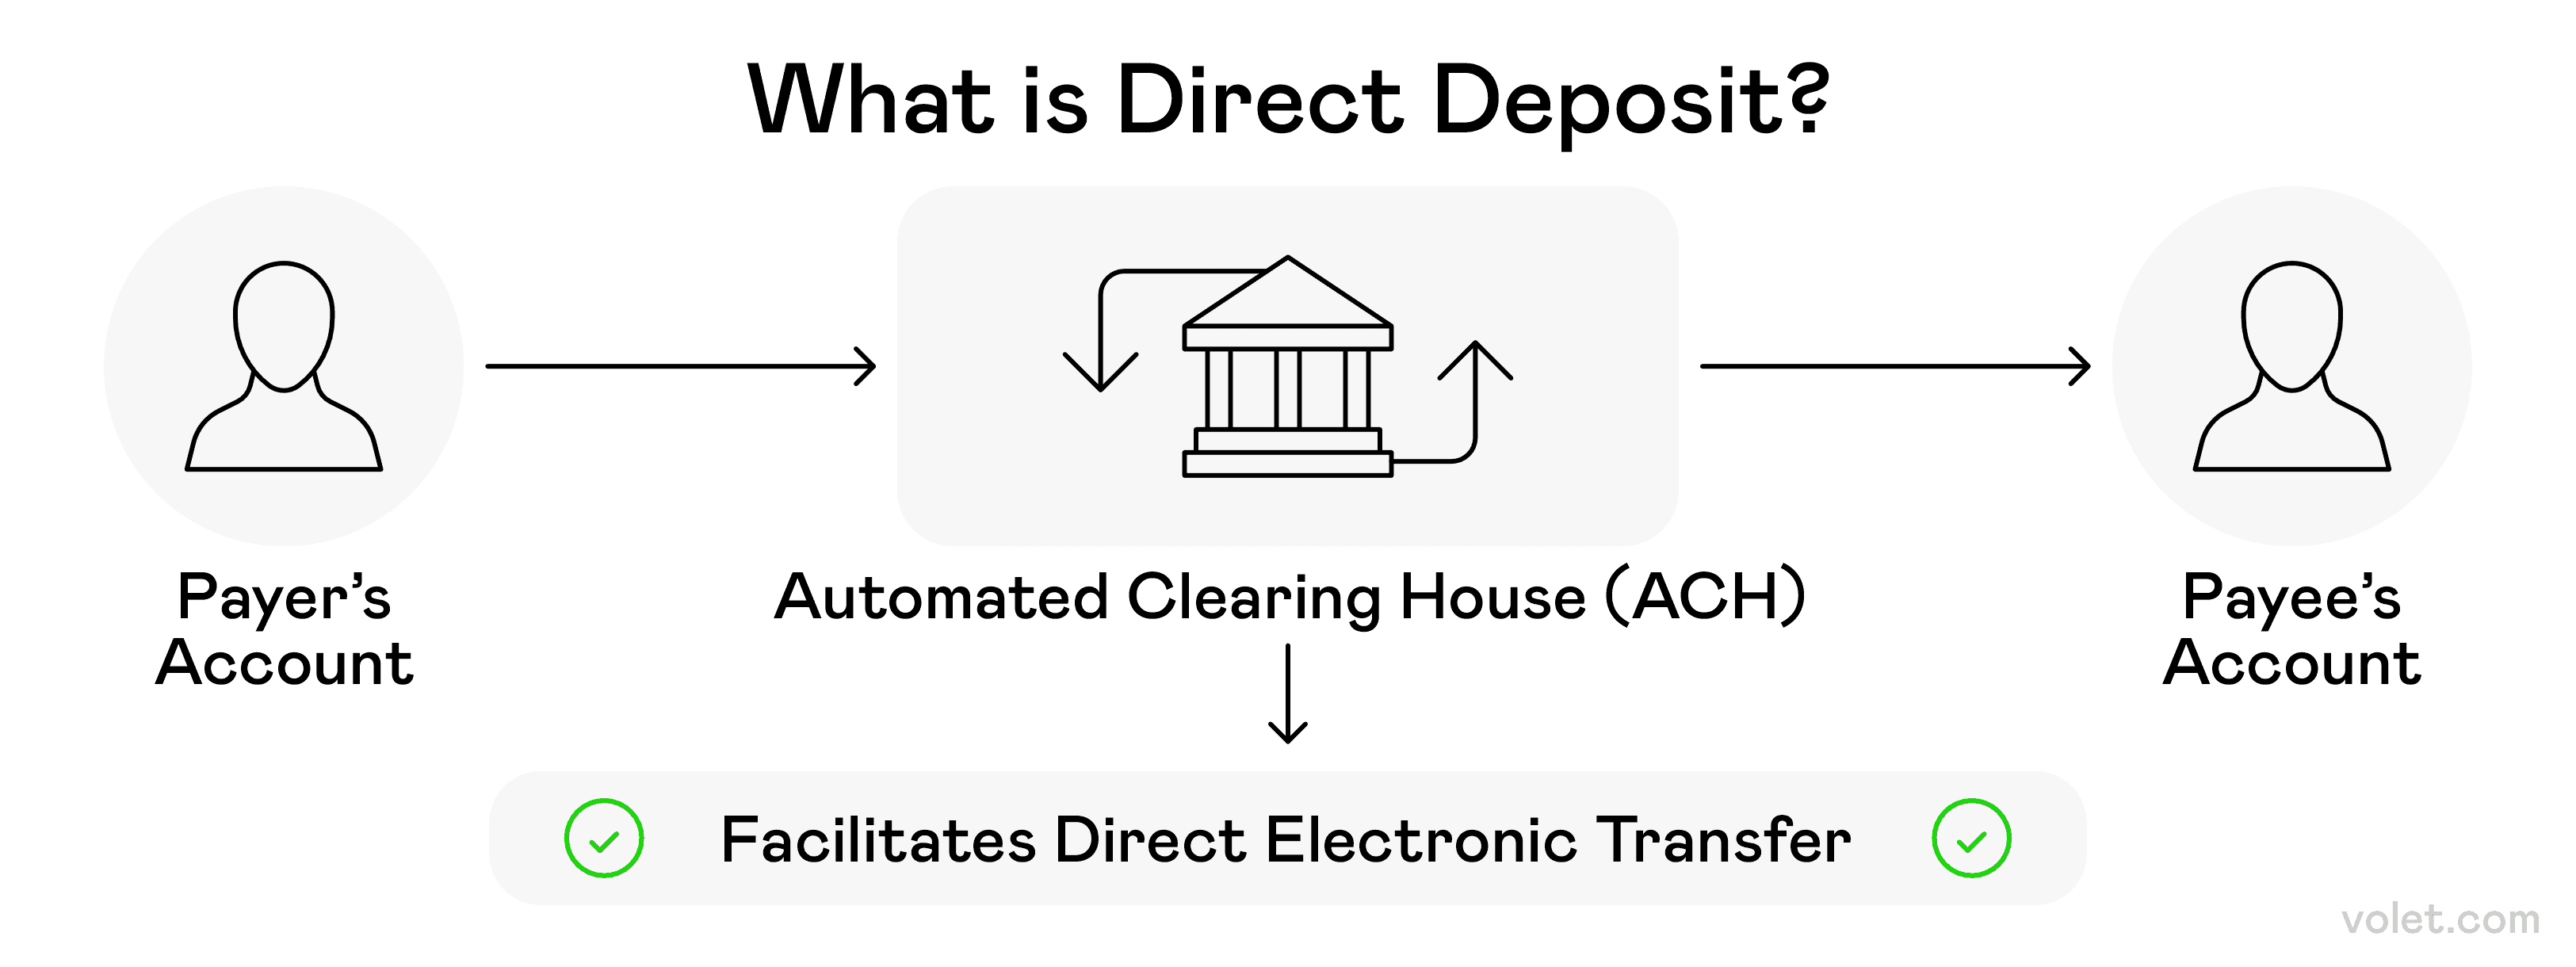
直接存款在资金从一方转移到另一方时如何运作的清晰概述。
银行转账和直接存款 - 我财务生活的支柱
银行转账是我进行较大财务交易的首选。当我去年买车时,我可不想用Venmo!从我的金融机构进行传统银行转账感觉更合适,而且许多银行现在提供即时支付选项。
对于定期账单和我的工资,直接存款是我的救星。这些自动电子支付交易像时钟一样准时发生,消除了我记住付款日期的需要(说实话,我绝对会忘记!😅)。我的银行确保交易安全。
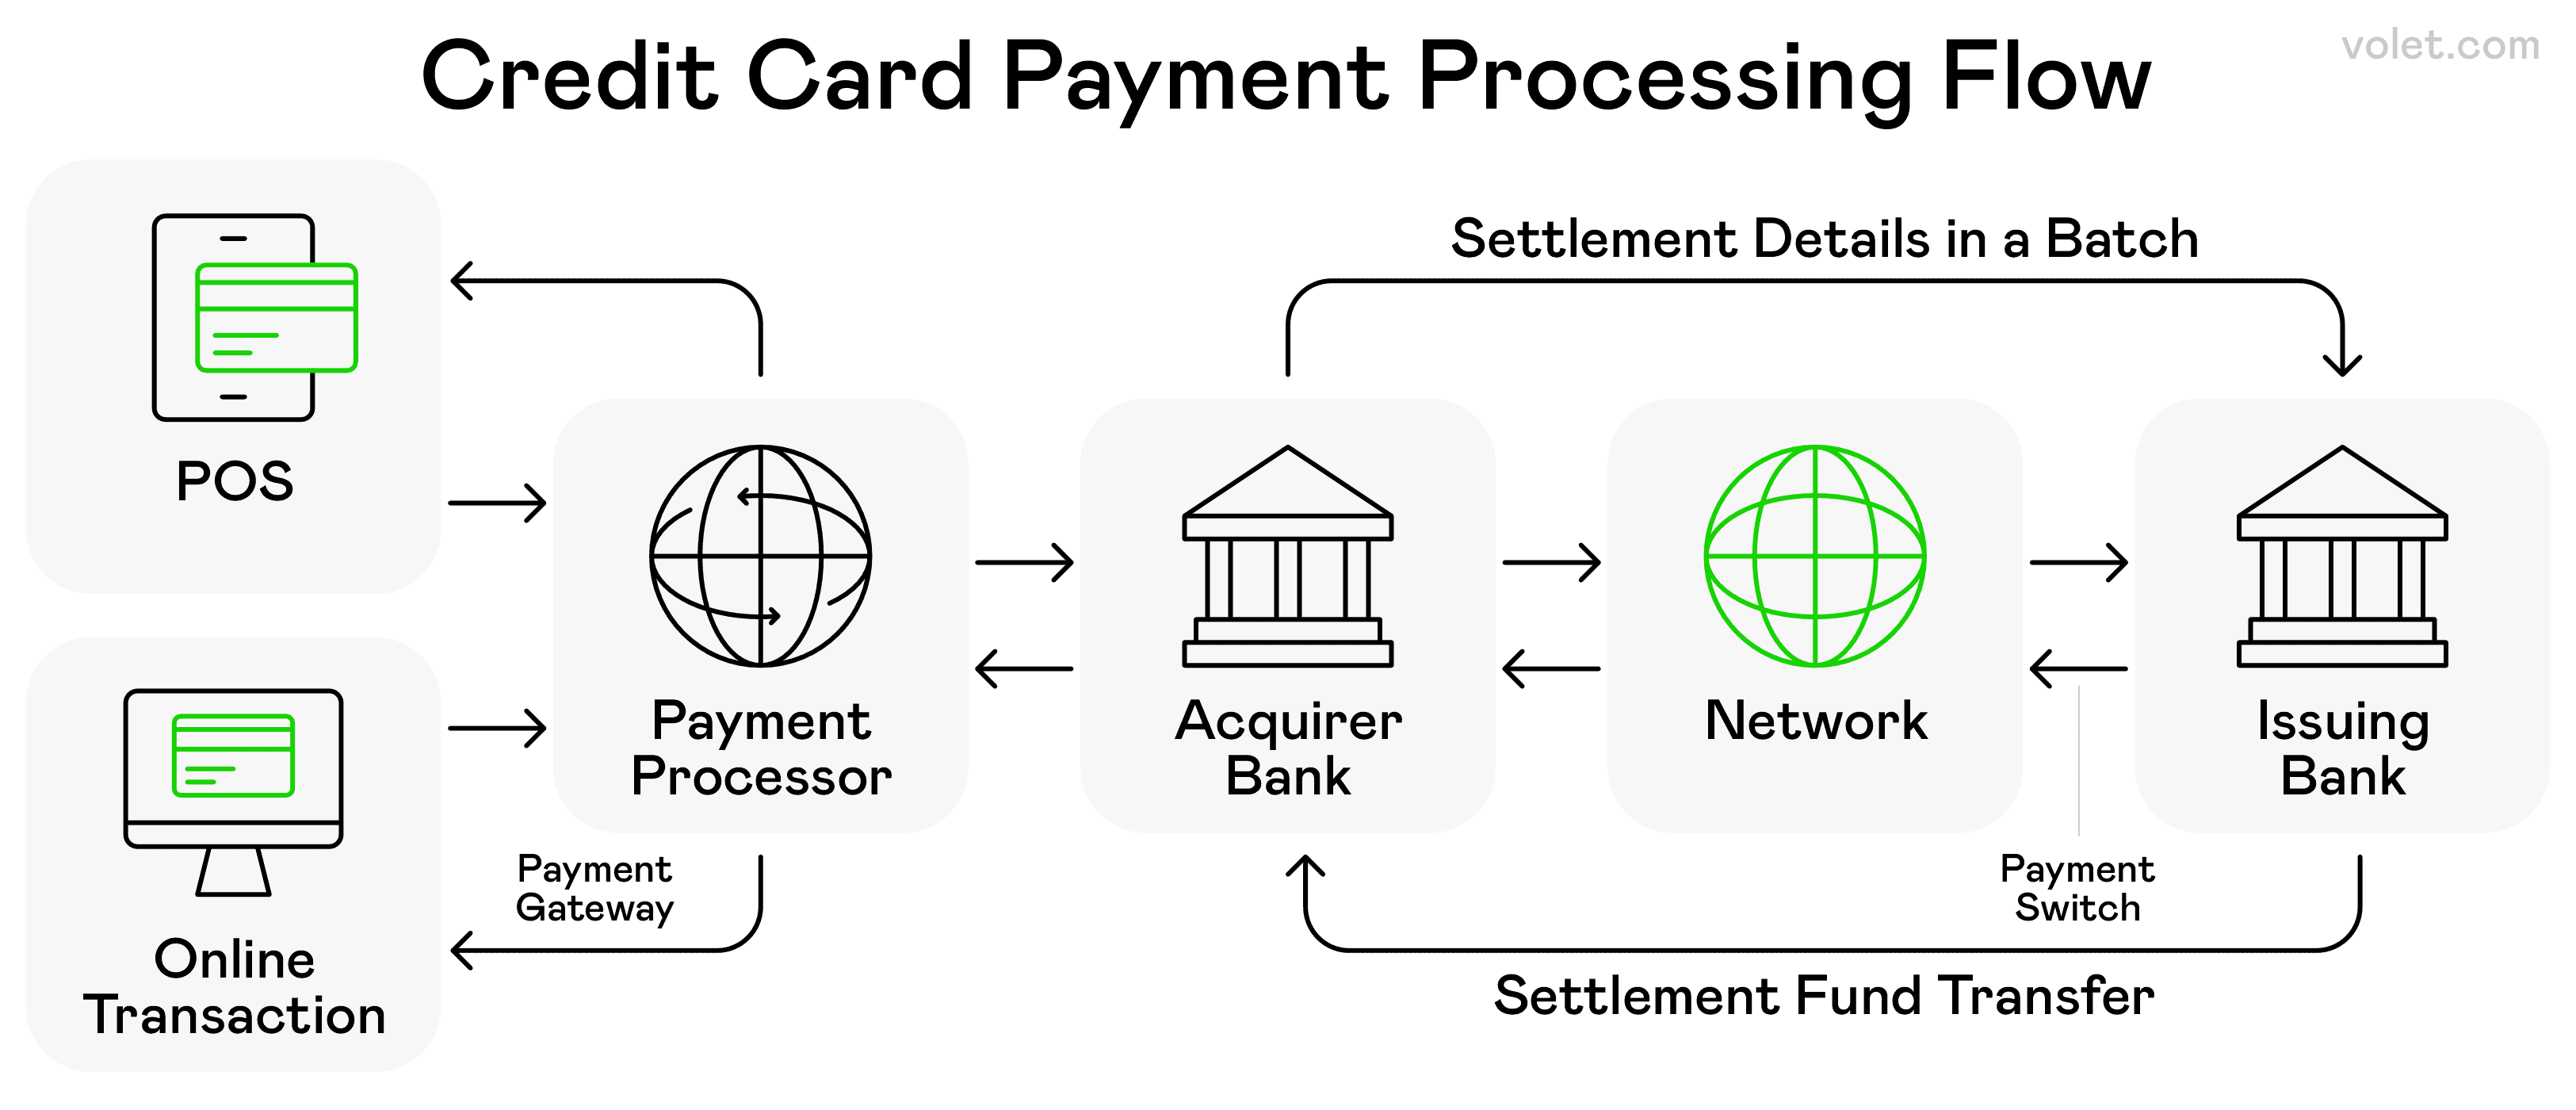
典型信用卡交易中涉及的各个阶段和实体。
基于卡片的数字支付 - 仍然强劲
通过数字方式处理的信用卡和借记卡交易仍然是我数字支付日常生活的重要组成部分。当我进行在线购物时,我实际上是在使用我实体借记卡的数字版本。
变化在于灵活性。我的信用账户现在提供可定制的付款计划和先买后付的选项。
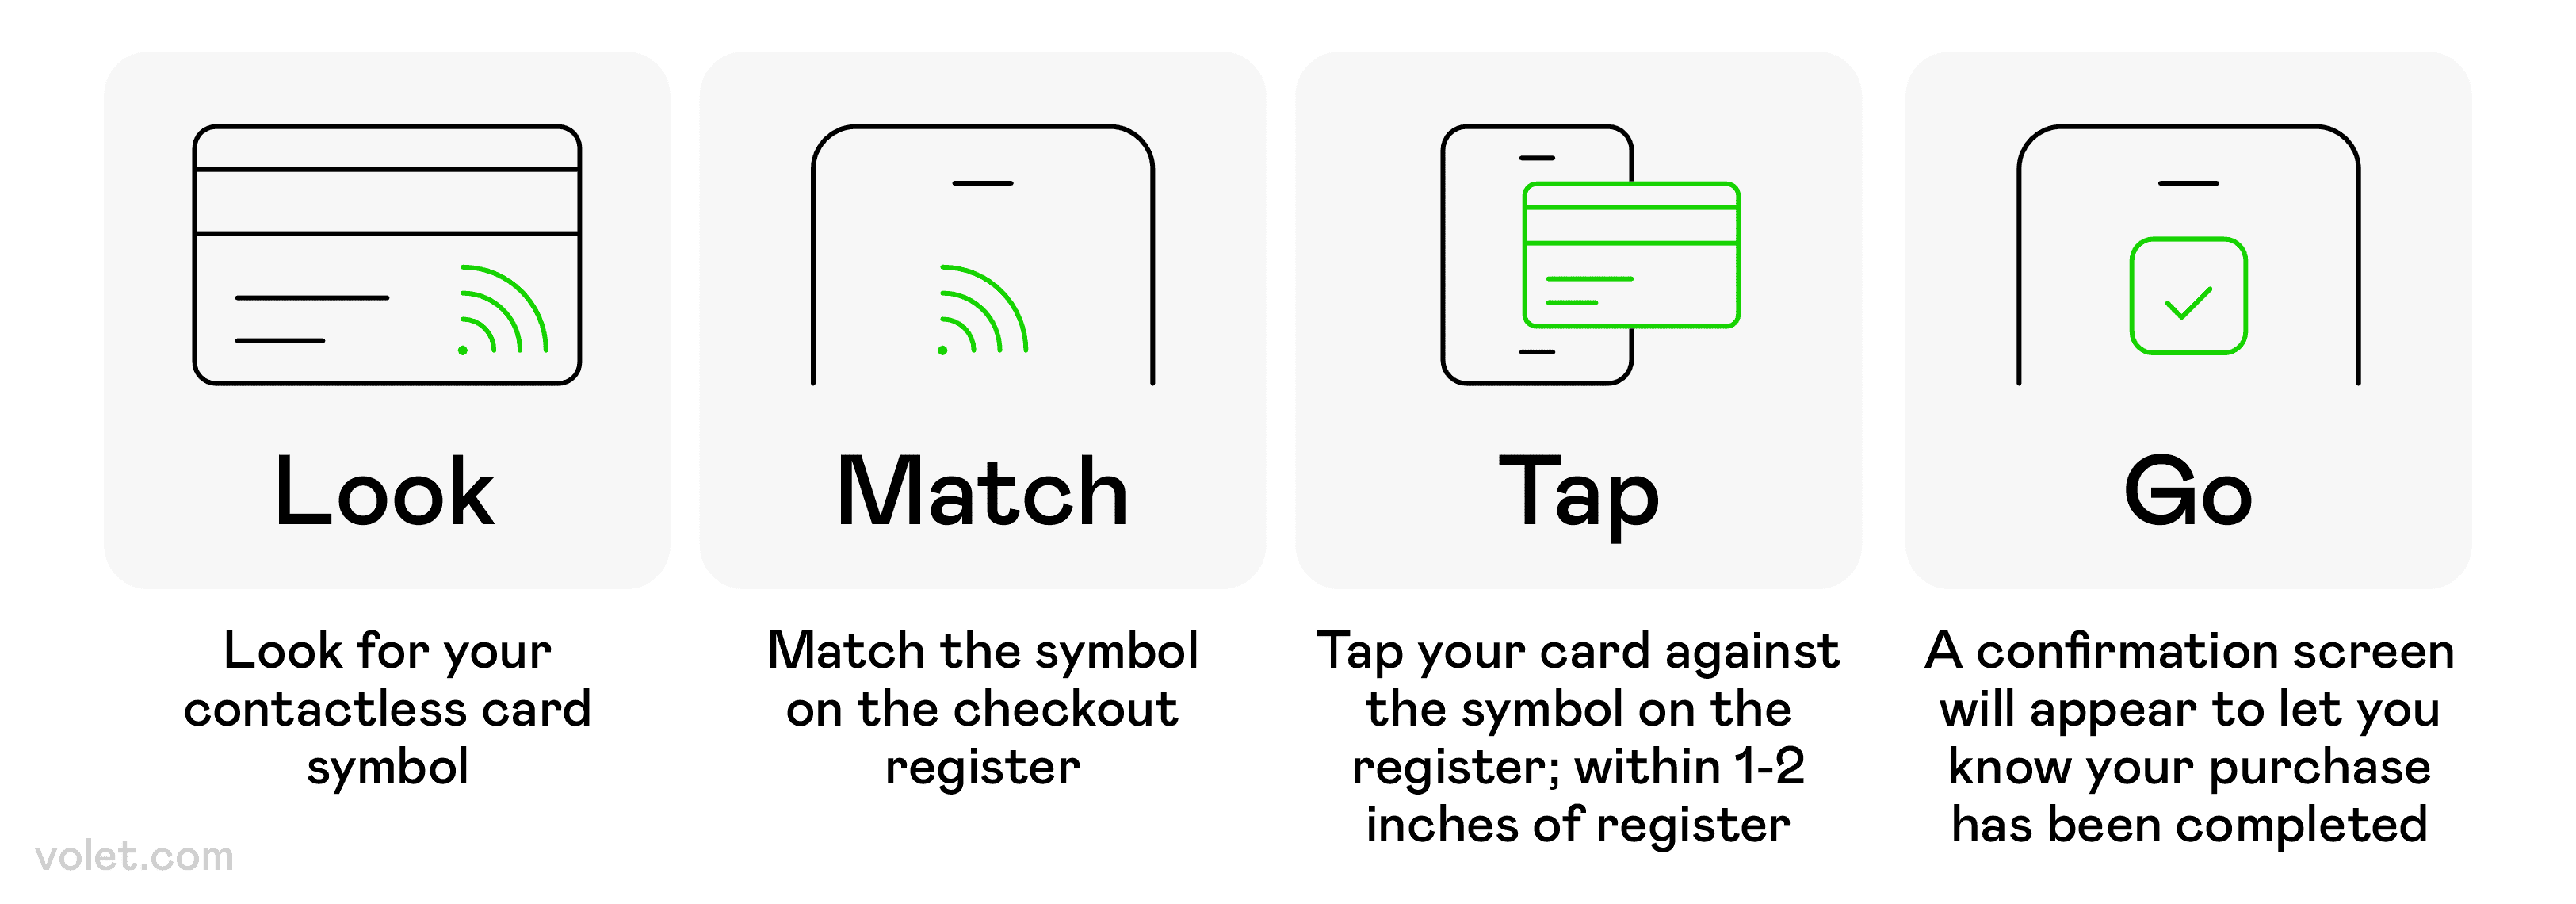
在销售点使用非接触式支付方法的逐步指南。
无接触支付 - 轻松支付!
无接触支付改变了我的零售客户体验。使用我的移动钱包或支持芯片的借记卡,我可以在不实际刷卡的情况下完成安全交易。这种部分数字化的方法将便利性与小型企业的增强安全性结合在一起。
在疫情期间,无接触支付成为了我的默认选择。用我的移动设备或借记卡轻触支付比触摸数百名客户使用的键盘更安全。现在,我觉得我无法回到以前的方式!
近场通信(NFC技术)驱动这些无接触支付系统。这种无线协议允许近距离的数字设备,通常在四厘米以内,安全地交换加密信息。速度的差异令人难以置信 - 我现在在实体店进出得更快了。
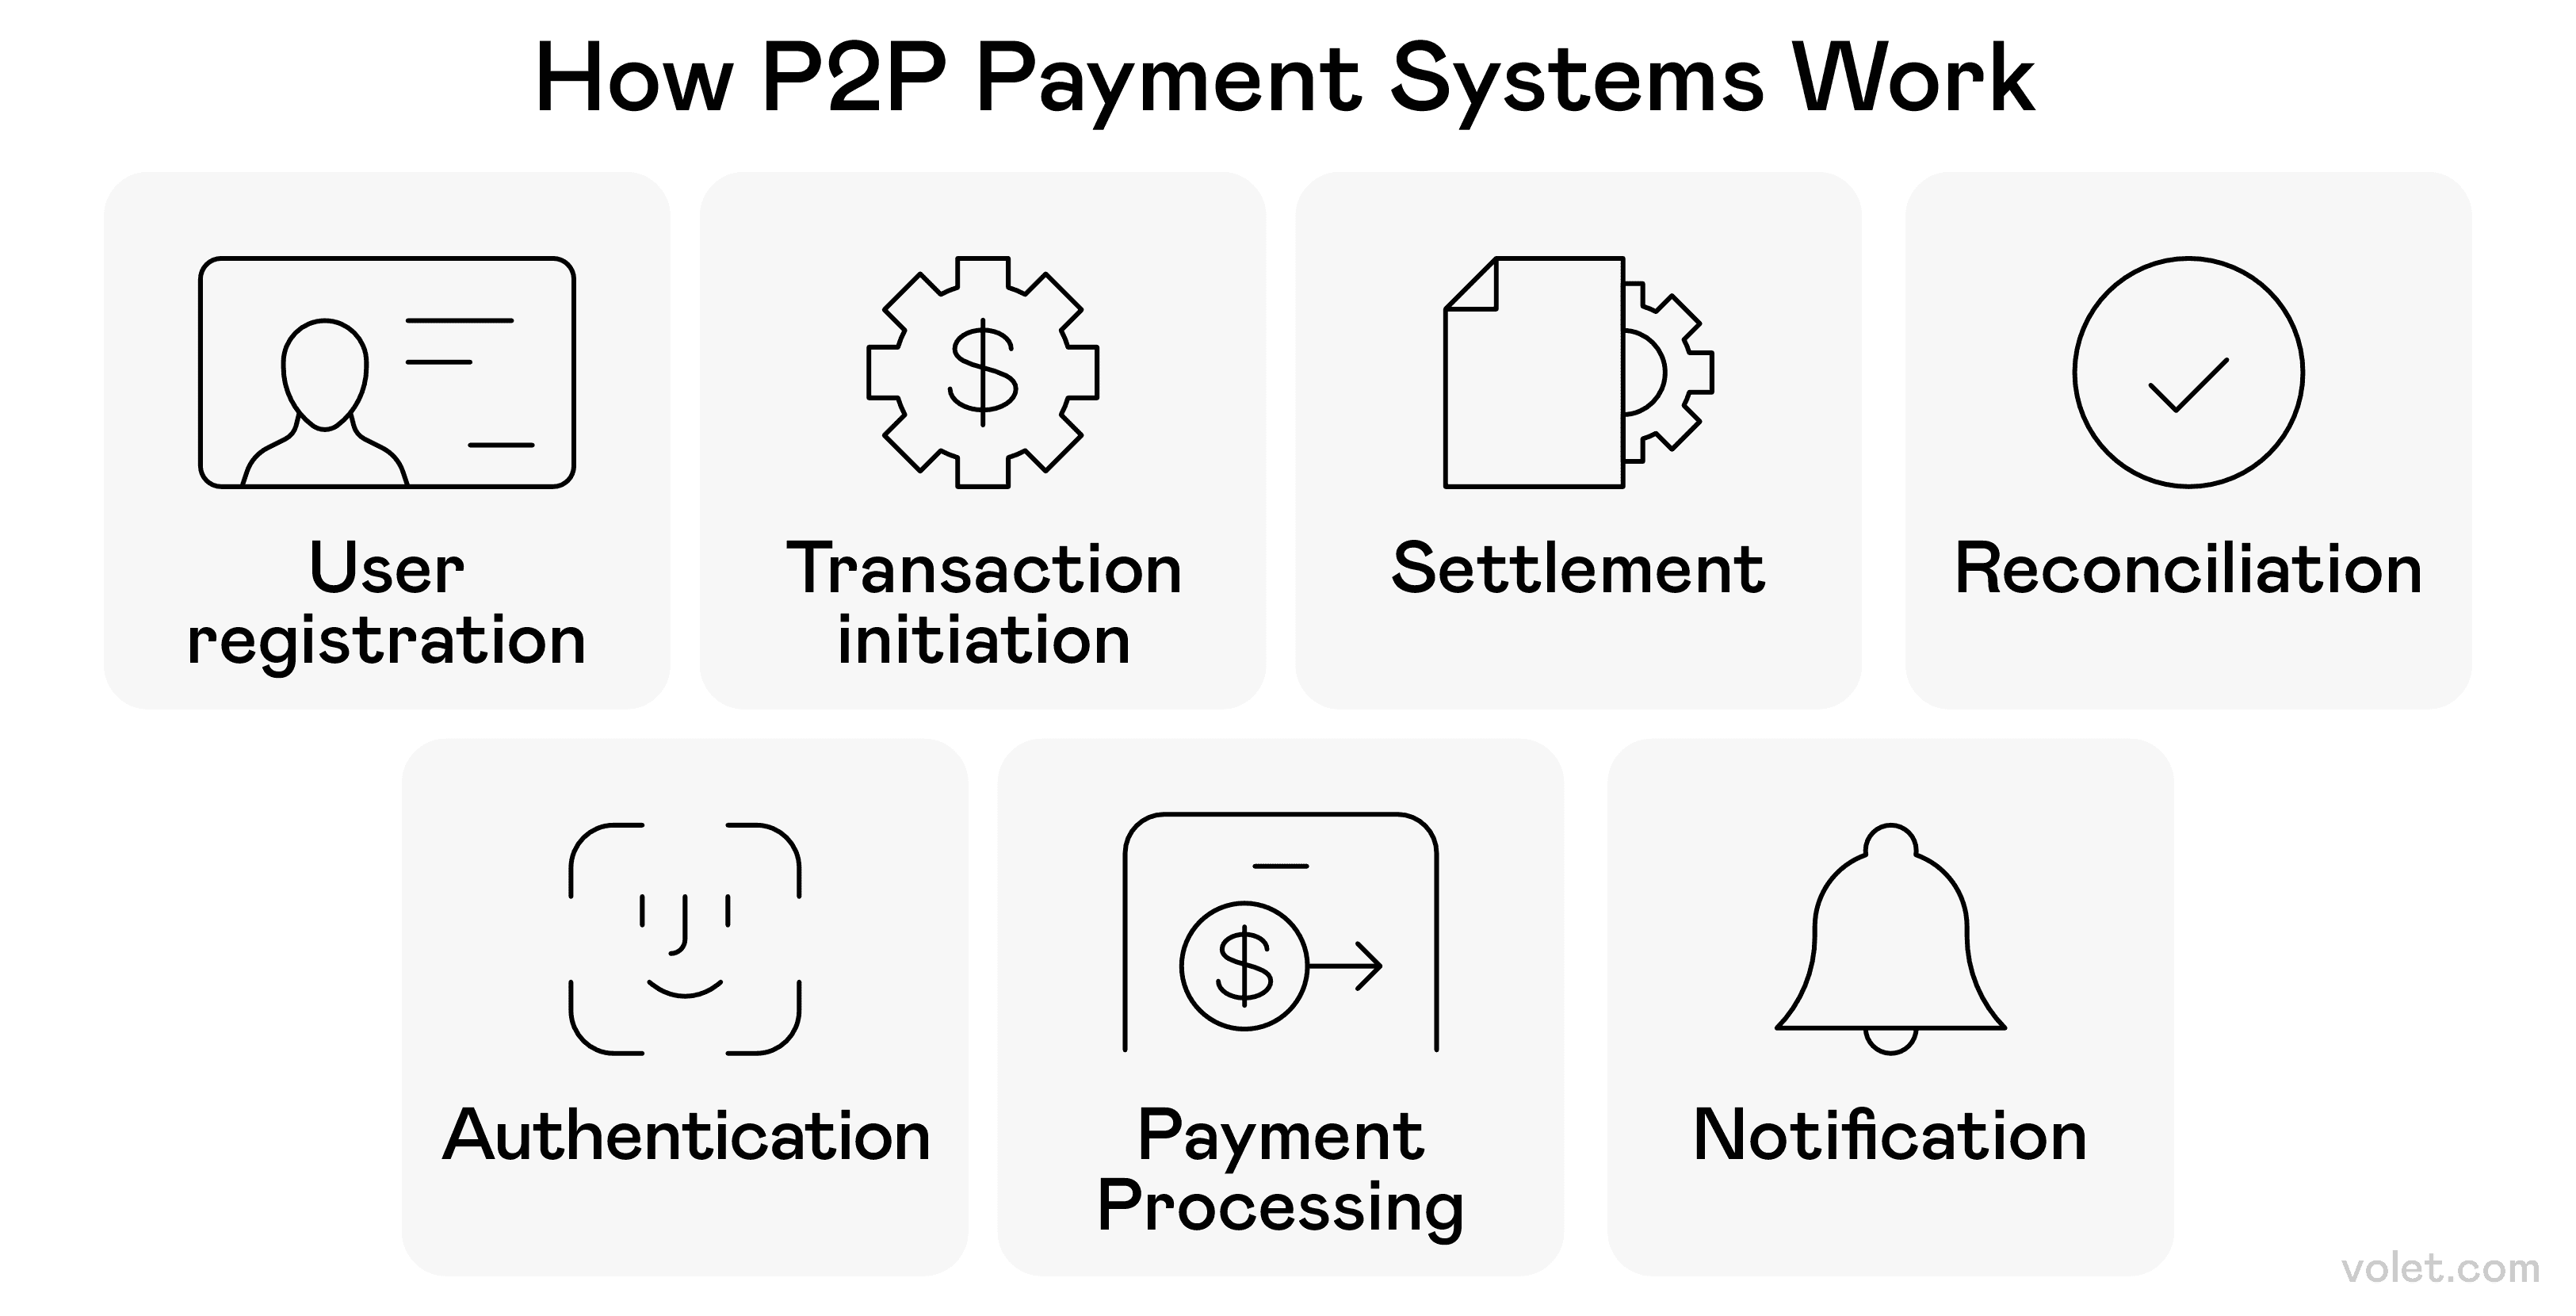
典型的点对点支付交易中的操作顺序。
点对点支付服务 - 朋友不让朋友用支票
Cash App 已成为我的周末战士。无论是分摊餐厅账单、支付我的遛狗服务费,还是为团体礼物出资,这个点对点数字支付工具让我能够轻松地通过移动支付向朋友发送和接收资金。
除了基本的资金转移,这些支付工具还让我可以设置定期支付,比如我的公用事业费用。再也不用尴尬地说“嘿,你还欠我晚餐的钱”了!🙏
数字支付的好处 - 我为何做出转变
我的同事莎拉在去年冬天钱包被盗后,终于转向了数字支付。通过银行转账和移动钱包应用,她能够在等待新信用卡的同时支付账单和进行购物。最初出于必要的转变,后来成为了她的偏好;她欣赏交易通知和消费洞察,这些是她用现金时从未体验过的。现在她想知道为什么她等了这么久才接受数字支付为她的小企业带来的便利和安全。以下是我认为她做出转变的原因:
增强的安全性和防欺诈保护 - 心安理得
数字支付中的安全功能多次让我免受欺诈。许多数字支付解决方案使用令牌化技术,而不是传输我的实际信用卡号码,用独特的符号替代我的敏感支付信息。
✅ 加密在在线交易中保护我的数据。
✅ 当我的银行账户被使用时,我会收到即时通知。
✅ 可疑活动会立即被标记。
❌ 没有系统是100%安全的(我仍然定期监控我的账户)
便利性和可及性 - 随时随地支付
便利性这一因素不可低估。从我早上的咖啡购买到支付每月账单,数字支付方式消除了我财务生活中的许多麻烦。
去年我国际旅行时,我不必担心货币兑换或携带现金。许多支付服务自动处理转换,使得无论我身处哪个国家,金融交易都变得无缝。
成本效益 - 在消费中节省开支
数字支付系统通常降低交易成本。我注意到与传统银行方法相比,费用更少,尤其是在提供个人之间免费转账的点对点服务中。
我以前每年仅在支票簿上花费25美元 - 现在我已经记不清上次写支票是什么时候了!所有这些来自在线支付的小节省加起来都是一笔可观的金额。
财务管理和跟踪 - 我的钱去哪儿了?
自动分类我的消费彻底改变了我的预算管理。我可以实际看到每个月我的钱花在哪里,而无需手动记录所有内容。这种可见性帮助我做出更好的财务决策(比如意识到我在外卖上花了多少钱!😱)。
对于我的小企业,数字支付系统提供的分析帮助我理解客户行为和销售模式。这些数据对我的商业规划非常宝贵。
环境影响 - 用我的绿色走向绿色
通过减少纸张使用和消除实体货币运输,数字支付方式有助于环境可持续性。不再有纸质收据堆满我的钱包,这对地球来说感觉是一个小而有意义的胜利。🌎
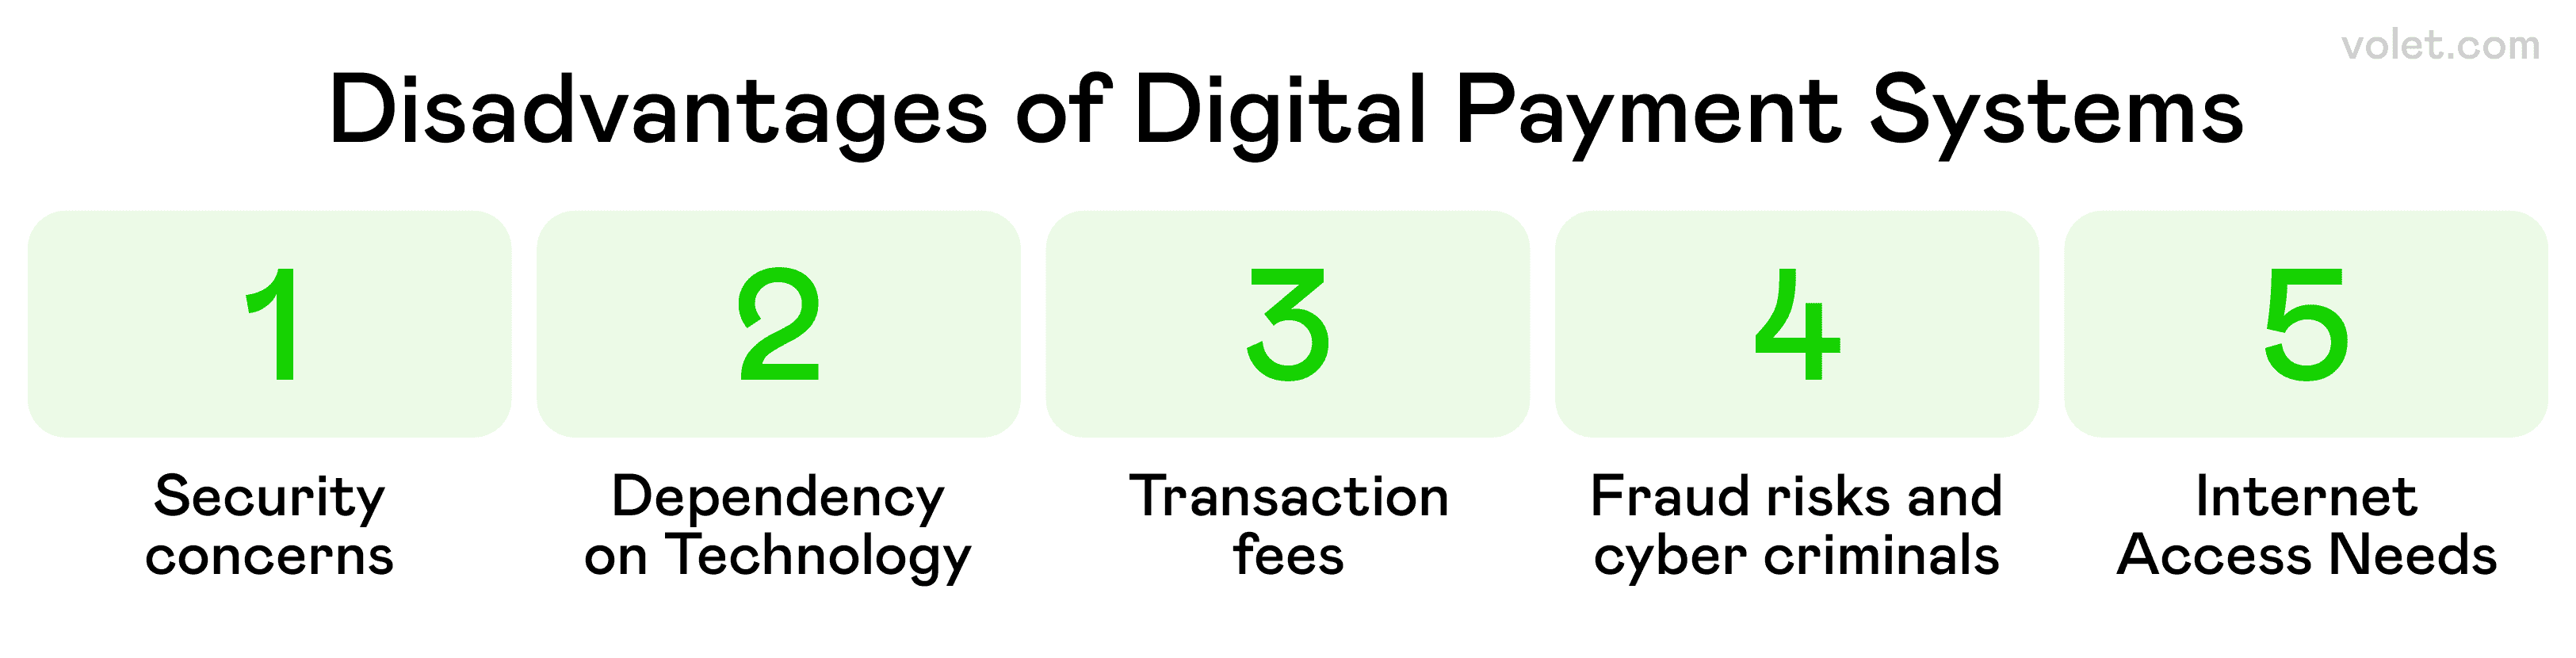
使用数字支付系统可能带来的潜在缺点概述。
数字支付的挑战 - 并非所有数字都是美好的
尽管我对数字支付充满热情,但我遇到了一些值得注意的重大障碍:
数字鸿沟问题
并不是每个人都能平等地使用数字支付方式。我的祖母仍然写支票,因为她没有手机,许多农村地区的小企业在支付处理所需的可靠互联网连接方面也面临困难。这为希望使用移动钱包技术的客户创造了非常真实的参与障碍。👵
技术故障
我经历过支付应用在交易中崩溃的恐慌!支付网络中的服务器故障、更新中的错误和处理延迟让我学会了总是携带一张实体借记卡作为备份。在去年夏天的一次重大服务中断期间,我无法通过移动设备访问我的银行账户进行安全交易。🔄
权衡取舍
每一笔金融交易都会产生数据足迹,金融机构可能会出于营销目的进行追踪。在发现某个支付处理商将匿名交易数据出售给企业后,我在使用像Apple Pay或Google Pay这样的服务时变得更加谨慎,不再轻易分享我的支付信息。🕵️
脆弱性
双重身份验证和高级安全功能无法防止针对您的银行账户信息的复杂网络钓鱼尝试。在进行在线购物或在支付终端使用非接触式支付时,我总是小心选择我信任的支付工具。🛡️
隐藏费用
像Cash App这样的点对点服务让您以最低费用发送和接收资金,但当您国际转账时,货币转换费用可能会迅速累积。通过数字支付解决方案进行的一些定期付款可能会包含影响您的信用额度或储蓄账户的费用!💰
尽管在日常生活中面临这些挑战,我仍然更喜欢数字支付。关键是要了解数字支付的运作方式,保持怀疑态度,并拥有不依赖于NFC技术的支付选项!
数字支付公司 - 我钱包中的参与者
五年前,我的钱包里塞满了现金、硬币和卡片。今天,我主要只使用我的手机。这段经历让我了解到在不同情况下什么支付方式最有效——从购物到与朋友共进晚餐。以下是我个人的支付选项之旅,改变了我处理金钱的方式。
Stripe - 开发者的梦想
Stripe 支持超过 135 种货币,因此它是我与国际客户的在线业务的首选支付处理器。他们友好的开发者工具让我可以完全按照我的想法自定义结账流程。
PayPal - 原创数字支付先锋
拥有超过4亿个活跃账户,PayPal的全球覆盖面非常广泛。我从早期就开始使用他们,他们已经从一个简单的转账服务发展成为一个提供商业贷款和加密货币交易的全面金融平台。
摩根大通 - 传统银行与现代科技的结合
摩根大通通过J.P. Morgan Payments提供支付处理。我在商业交易中使用他们,但他们的企业级数字支付解决方案让我在进行更大转账时感到安心。
现金应用 - 简单、快速、免费
现金应用允许用户在没有标准转账费用的情况下发送和接收资金。当我的朋友为我们的团队购买音乐会门票时,现金应用使我们能够立即偿还他们,而不会有额外费用侵蚀我们的娱乐预算。
发现信用卡 - 无缝集成
发现卡与数字钱包解决方案如Apple Pay和Google Pay兼容。这意味着我可以通过手机钱包使用我的发现卡进行非接触式支付,增加了便利性。
Venmo - 社交支付应用
Venmo 允许企业在创建个人资料后接受付款。我最喜欢的本地咖啡店最近开始接受 Venmo,因此我的早晨咖啡因补给变得更加方便。社交功能使与朋友分账的过程感觉不那么交易化,更加有趣。
Checkout.com - 安全第一
Checkout.com通过智能接受和分层身份验证来防止欺诈。当我在网上购物时,知道商家使用这样的系统让我有信心我的支付信息是安全的。
Flywire - 专业交易
Flywire 为教育、医疗、旅游和 B2B 市场的付款人提供服务。当我需要为在线课程进行国际学费支付时,他们的专业方法使复杂的交易出乎意料地顺利。
Wise - 国际汇款
Wise 使得在超过 160 个国家之间进行国际交易成为可能,提供透明的汇率。当我需要向海外的朋友汇款时,他们的汇率让我节省了很多钱,相比于我的银行提供的汇率。
盘古汇款 - 全球覆盖
盘古的平台让用户可以在世界任何地方汇款。他们以移动为先的方式使我能够轻松帮助我的表弟,他在国外旅行时钱包被偷了。
Volet.com - 简化加密货币
成立于2014年,Volet.com 是我最近开始使用的国际转账服务。他们利用区块链技术提供快速、低成本的交易,而无需我经历复杂的加密流程。他们支持超过150个国家和110种法定货币,他们的即时P2P转账在我需要快速汇款时为我节省了时间。
结论
数字支付领域正在以闪电般的速度发展,我在个人和职业环境中管理我的财务。随着这些系统变得越来越先进,我发现传统银行与数字支付解决方案之间的界限变得模糊。
当然,网络安全、隐私和法规仍然存在挑战。但根据我的经验,数字支付方式的好处远远超过缺点。我从怀疑变成了完全的信徒。
在你探索这个领域时,请记住,不同的支付方式适用于不同的情况。我并不认为数字支付可以替代所有传统方法,而是作为我财务工具箱中的额外工具。我根据情况进行组合,平衡便利性、安全性和成本。
常见问题
数字支付采用加密、令牌化和身份验证协议,这些措施显著降低了与实体现金或支票相比的欺诈风险,因为后者更容易被盗或伪造。
转账速度因提供商和方式而异——通过像Cash App或Venmo这样的服务进行的国内转账通常是即时处理的,而银行间转账可能需要1-3个工作日,具体取决于涉及的机构。
许多点对点服务在个人之间提供免费转账,但企业通常需支付交易金额的1.5%到3%的处理费用。一些服务还会对即时转账或国际支付收取费用。
是的,许多服务支持国际转账,尽管可用性和费用差异很大。像Wise和Volet.com这样的专业提供商通常为跨境交易提供比传统银行更好的汇率。
考虑转账速度、安全特性、支持的货币、收款人可达性和费用结构等因素。对于频繁向特定个人转账的情况,选择双方已经拥有账户的平台,以最大化便利性并最小化成本。
免责声明
本文仅供信息参考,不构成法律、财务或专业建议。所有内容均基于公开可用的信息和个人观点。建议读者在根据所提供的材料做出决策或采取行动之前寻求专业指导。作者和出版商对读者基于此处包含的信息所采取或未采取的任何行动不承担任何责任。