ในเดือนธันวาคม 2022 แฮกเกอร์ได้เจาะระบบการชำระเงินดิจิทัลของ Ticketmaster และขโมยรายละเอียดบัตรเครดิตของแฟน ๆ ของ Taylor Swift หลายพันคนในระหว่างการขายบัตรล่วงหน้าที่วุ่นวายของ “Eras Tour” ตามรายงานของคณะกรรมการการค้าแห่งสหพันธรัฐในเดือนมีนาคม 2023 แฟน ๆ เหล่านี้ไม่เพียงแต่สูญเสียโอกาสในการซื้อบัตรคอนเสิร์ต แต่ยังกลายเป็นเหยื่อของการฉ้อโกงบัตรเครดิตที่มีการเรียกเก็บเงินที่ไม่ได้รับอนุญาตเกิดขึ้นเกือบจะทันที ในขณะเดียวกัน แฟน ๆ ที่โชคดีที่ใช้วิธีการชำระเงินดิจิทัล เช่น Apple Pay ซึ่งสร้างโทเค็นการชำระเงินแบบครั้งเดียวแทนที่จะส่งหมายเลขบัตรเดบิตจริง ได้รับการปกป้องจากการละเมิดข้อมูลนี้อย่างสมบูรณ์
เหตุการณ์นี้ทำให้ฉันเห็นว่าทำไมระบบการชำระเงินดิจิทัลจึงไม่ใช่แค่เรื่องความสะดวกสบาย – แต่มันเกี่ยวกับความปลอดภัยด้วย ในฐานะที่เป็นคนที่ใช้เทคโนโลยีเหล่านี้มาหลายปี ฉันได้เห็นด้วยตนเองว่ามันเปลี่ยนแปลงชีวิตทางการเงินของฉันให้ดีขึ้นอย่างไร ให้ฉันแบ่งปันสิ่งที่ฉันได้เรียนรู้ในเส้นทางของฉัน 🔐
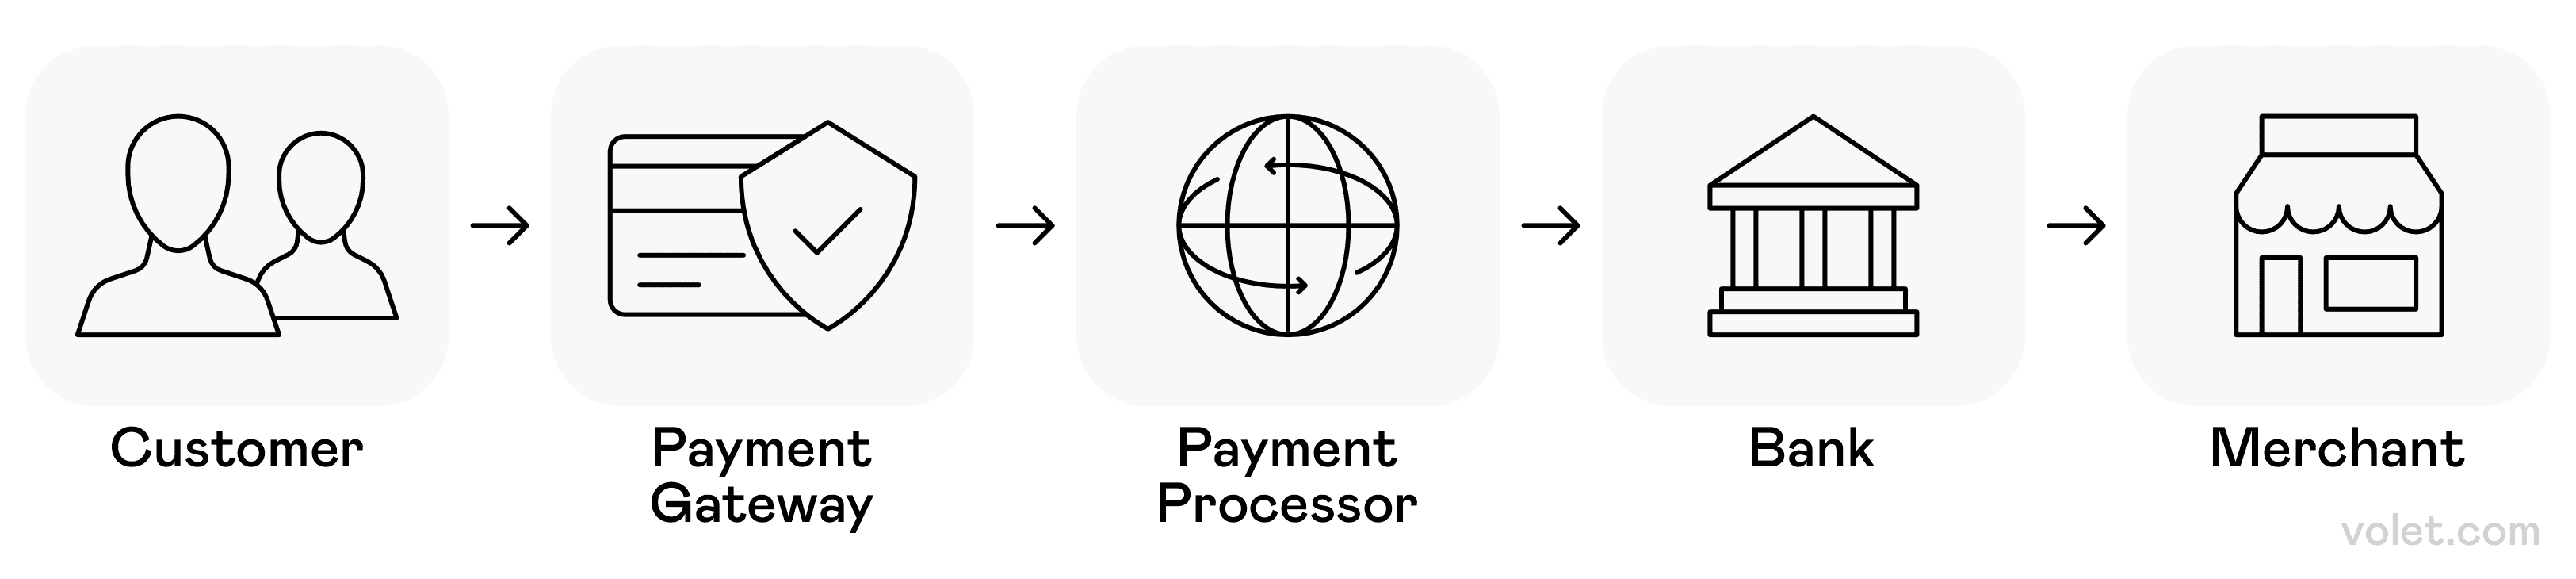
ภาพประกอบของการเดินทางที่ไร้รอยต่อของการชำระเงินดิจิทัลจากการเริ่มต้นของลูกค้าไปยังการชำระเงินของผู้ค้า ผ่านตัวกลางทางการเงินที่เชื่อถือได้.
การชำระเงินดิจิทัลคืออะไร? การชำระเงินดิจิทัลหมายถึงการชำระเงินด้วยเงินอิเล็กทรอนิกส์ระหว่างฝ่ายต่างๆ ประสบการณ์จริงครั้งแรกของฉันกับการชำระเงินดิจิทัลคือเมื่อรูมเมทของฉันแนะนำให้ฉันรู้จักกับ Venmo “หมายความว่าฉันไม่ต้องไปที่ธนาคารทุกครั้งที่เราหารค่าใช้จ่ายของชำ?” สมอง. ระเบิด. 🤯
แตกต่างจากการทำธุรกรรมด้วยเงินสดแบบดั้งเดิม (ซึ่งฉันยังคงยึดมั่นอยู่) การชำระเงินดิจิทัลเหล่านี้เกิดขึ้นผ่านอุปกรณ์ดิจิทัลที่เชื่อมโยงบัญชีธนาคารของคุณกับบริการต่างๆ เมื่อคุณทำธุรกรรม รายละเอียดการชำระเงินของคุณจะถูกเข้ารหัสและประมวลผลผ่านเครือข่ายการชำระเงินที่ตรวจสอบและทำการโอนเงินให้เสร็จสิ้น
การพัฒนาได้มีความน่าตื่นเต้นมากที่ได้เห็นด้วยตนเอง:
✅ วันแรก: ฉันจำได้ว่าเมื่อ PayPal ส่วนใหญ่ใช้สำหรับการซื้อใน eBay
✅ ยุคกลาง: แอปธนาคารเริ่มให้เราส่งเงินไปยังเพื่อน
✅ วันนี้: ฉันสามารถแตะอุปกรณ์มือถือของฉันที่เครื่องชำระเงินและเดินออกไปพร้อมกับกาแฟของฉัน
ผู้ประมวลผลการชำระเงินเป็นคนกลางในธุรกรรมทางการเงินเหล่านี้ โดยมั่นใจว่าเงินของฉันจะถูกโอนอย่างปลอดภัยจากบัญชีธนาคารของลูกค้าของฉันไปยังผู้ที่ฉันกำลังจ่าย สิ่งที่บ้าคือทุกอย่างกลายเป็นเรื่องปกติไปแล้ว! การชำระเงินดิจิทัลได้กลายเป็นส่วนหนึ่งของชีวิตประจำวันจนฉันแทบไม่คิดถึงเครือข่ายการชำระเงินที่ซับซ้อนที่ทำงานอยู่เบื้องหลัง มันยังปลอดภัยมากขึ้นด้วย จำได้ไหมว่าเมื่อเราทุกคนกลัวที่จะป้อนข้อมูลบัตรเครดิตของเราออนไลน์? ตอนนี้ด้วยการยืนยันตัวตนแบบสองขั้นตอนและฟีเจอร์ความปลอดภัยอื่นๆ ฉันรู้สึกปลอดภัยมากขึ้นในการใช้วิธีการชำระเงินดิจิทัลมากกว่าการถือเงินสด (แม้ว่าสิ่งใดก็ไม่สมบูรณ์แบบ)
ประเภทของการชำระเงินดิจิทัล - วิธีการชำระเงินที่ฉันชื่นชอบ ห้าปีที่แล้ว กระเป๋าสตางค์ของฉันเต็มไปด้วยเงินสด เหรียญ และบัตรเครดิต วันนี้ฉันใช้เพียงโทรศัพท์มือถือของฉัน การเดินทางนี้สอนให้ฉันรู้ว่าวิธีการชำระเงินใดทำงานได้ดีที่สุดในสถานการณ์ต่างๆ ตั้งแต่การซื้อของไปจนถึงการรับประทานอาหารกับเพื่อน นี่คือการทัวร์ส่วนตัวของฉันเกี่ยวกับตัวเลือกการชำระเงินดิจิทัลที่เปลี่ยนแปลงวิธีการจัดการเงินในธุรกิจของฉัน
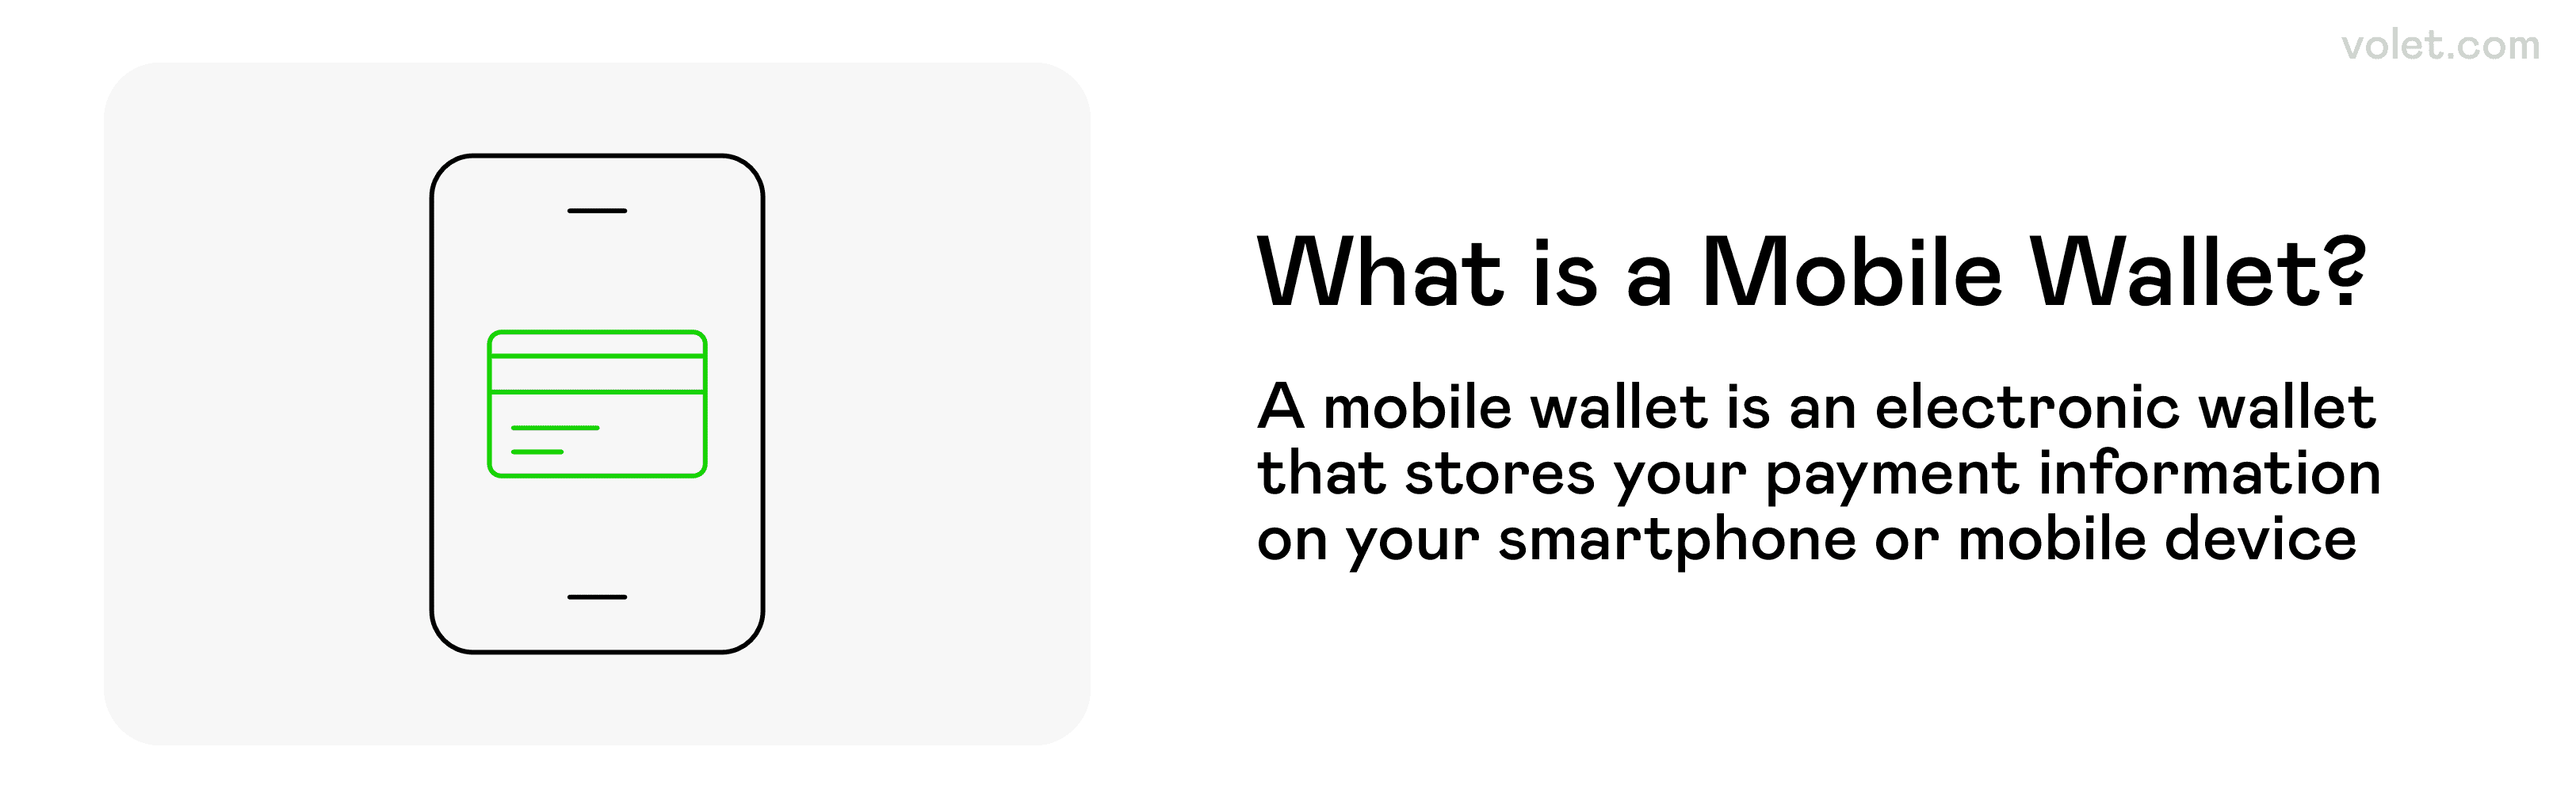
คำอธิบายเชิงภาพเกี่ยวกับกระเป๋าเงินมือถือและฟังก์ชันของมัน.
เทคโนโลยีกระเป๋าเงินมือถือ - โทรศัพท์ของฉันคือกระเป๋าเงินของฉันตอนนี้ เทคโนโลยีกระเป๋าเงินมือถือได้แทนที่กระเป๋าเงินจริงของฉันสำหรับการซื้อส่วนใหญ่ บริการชำระเงินดิจิทัลเช่น Apple Pay, Google Pay และ Cash App ช่วยให้ฉันเก็บวิธีการชำระเงินหลายวิธีในบัญชีการชำระเงินเดียวบนอุปกรณ์อัจฉริยะของฉัน
ฉันยังจำครั้งแรกที่ใช้ Apple Pay ที่ร้านขายของชำได้ ฉันถืออุปกรณ์มือถือของฉันไปที่เครื่องชำระเงินอย่างตื่นเต้นในขณะที่พนักงานเก็บเงินและคนในแถวข้างหลังรอ... และแล้วก็มีเสียงบี๊บ! การทำธุรกรรมได้รับการอนุมัติในไม่กี่วินาทีโดยใช้เทคโนโลยีการสื่อสารระยะใกล้ (NFC) ไม่ต้องค้นหาในกระเป๋าของฉันเพื่อหาบัตรเดบิต ไม่ต้องป้อนรหัส PIN เพียงแค่แตะและไป!
ด้านความปลอดภัยก็น่าประทับใจเช่นกัน ระบบกระเป๋าเงินมือถือเหล่านี้ใช้การเข้ารหัสและการสร้างโทเค็นเพื่อให้ผู้ค้าไม่เห็นหมายเลขบัตรเครดิตจริงของฉัน นอกจากนี้ ฉันต้องใช้ลายนิ้วมือหรือการจดจำใบหน้าเพื่ออนุมัติการซื้อ ซึ่งเพิ่มชั้นความปลอดภัยอีกชั้นหนึ่งหากอุปกรณ์มือถือของฉันถูกขโมย เงินมือถือทำให้ทุกอย่างราบรื่น
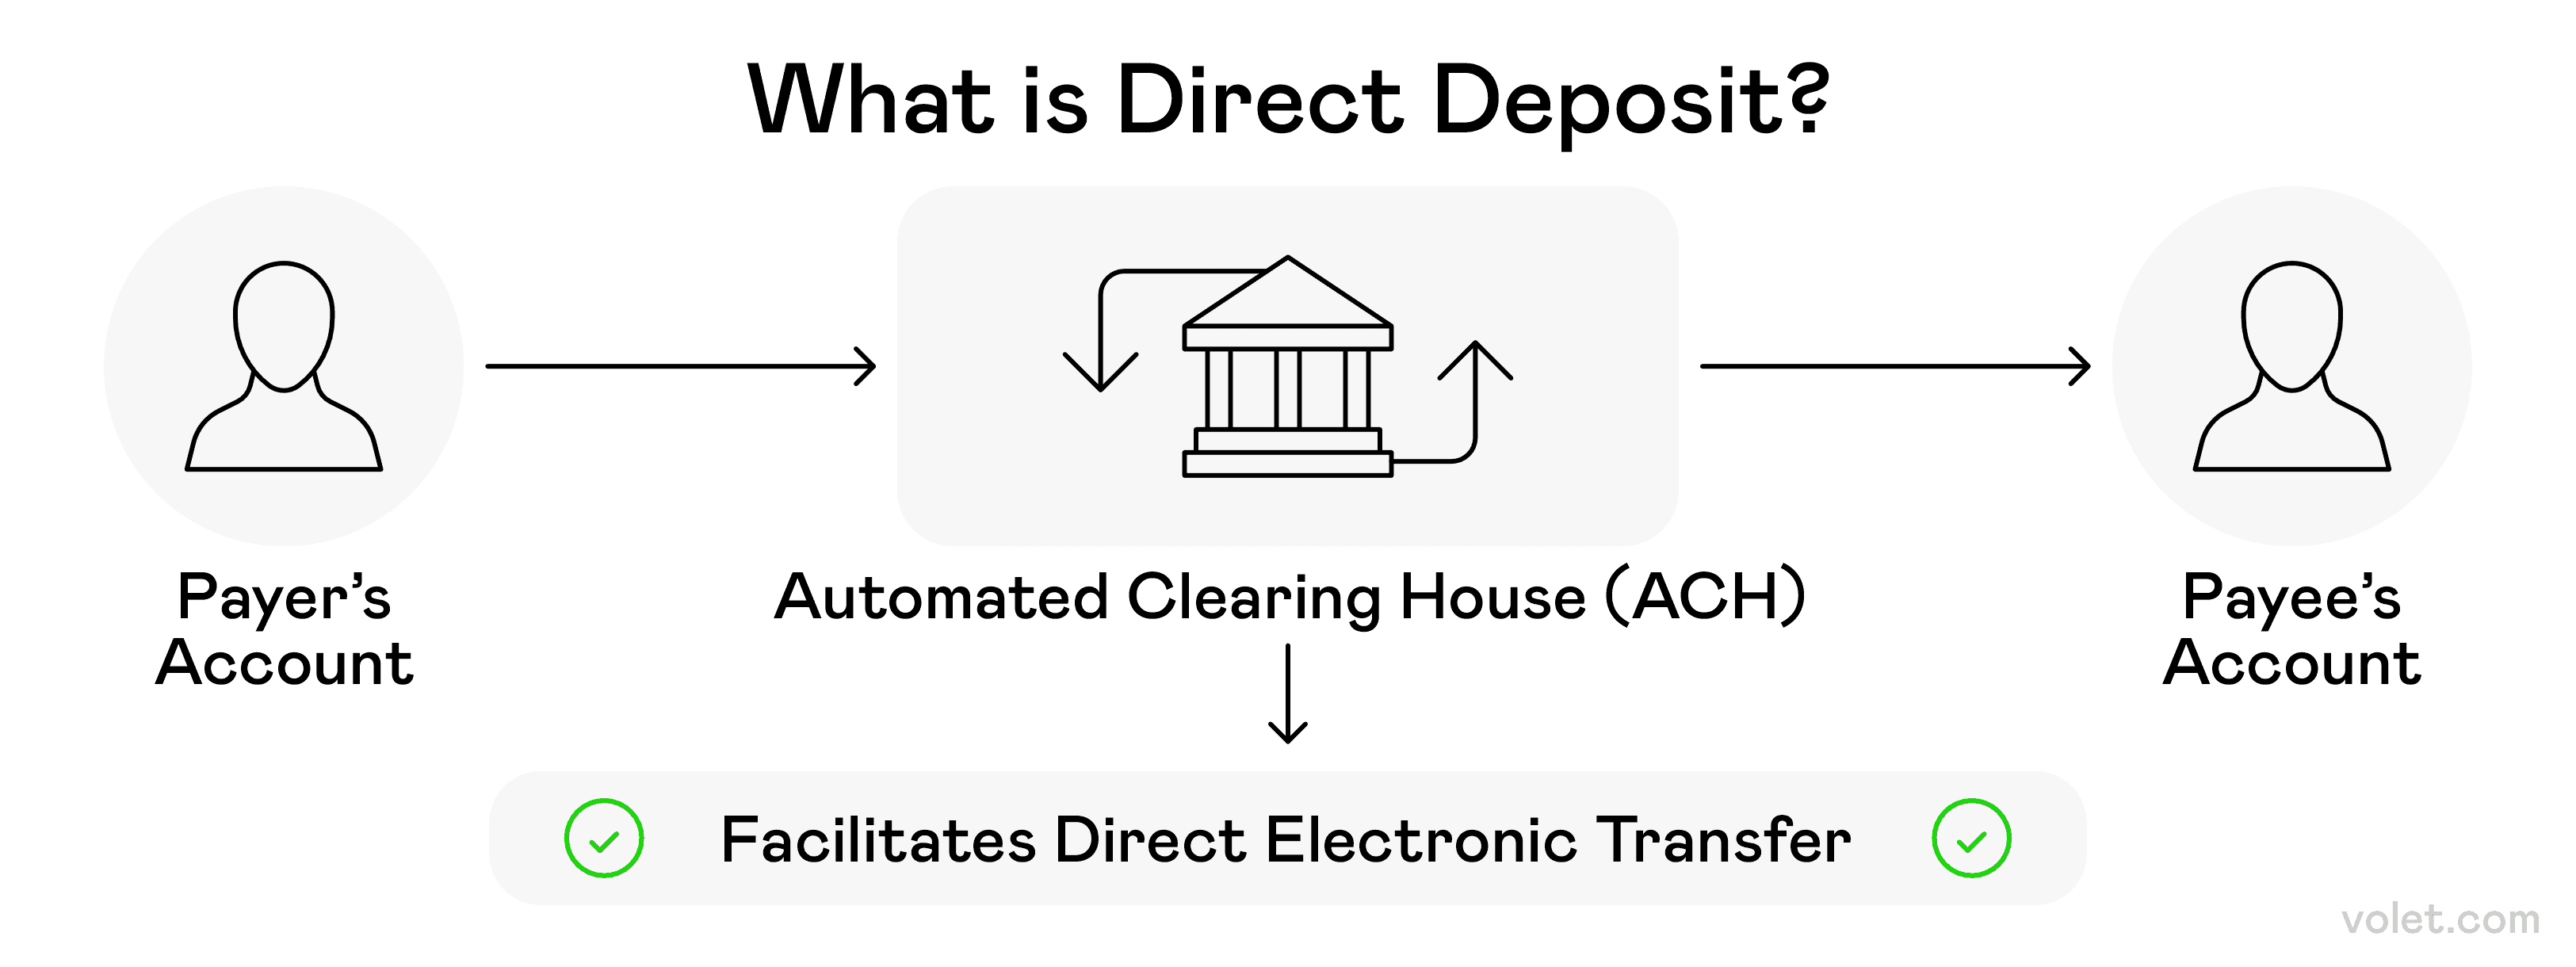
ภาพรวมที่ชัดเจนเกี่ยวกับวิธีการฝากเงินโดยตรงในระหว่างการโอนเงินทางอิเล็กทรอนิกส์จากฝ่ายหนึ่งไปยังอีกฝ่ายหนึ่ง.
การโอนเงินผ่านธนาคารและการฝากเงินโดยตรง - แกนหลักของชีวิตการเงินของฉัน การโอนเงินผ่านธนาคารเป็นวิธีที่ฉันเลือกใช้สำหรับธุรกรรมทางการเงินที่ใหญ่กว่า เมื่อปีที่แล้วเมื่อฉันซื้อรถยนต์ ฉันไม่คิดที่จะใช้ Venmo สำหรับเรื่องนั้น! การโอนเงินแบบดั้งเดิมจากสถาบันการเงินของฉันรู้สึกเหมาะสมกว่า และหลายธนาคารในปัจจุบันมีตัวเลือกการชำระเงินทันที
สำหรับบิลปกติและเงินเดือนของฉัน การฝากเงินโดยตรงเป็นตัวช่วยชีวิตของฉัน ธุรกรรมการชำระเงินอิเล็กทรอนิกส์อัตโนมัติเหล่านี้เกิดขึ้นอย่างเป็นระเบียบ ทำให้ฉันไม่ต้องจำวันชำระเงิน (ซึ่งต้องบอกตามตรงว่าฉันจะลืมแน่นอน! 😅) ธนาคารของฉันรับประกันการทำธุรกรรมที่ปลอดภัย
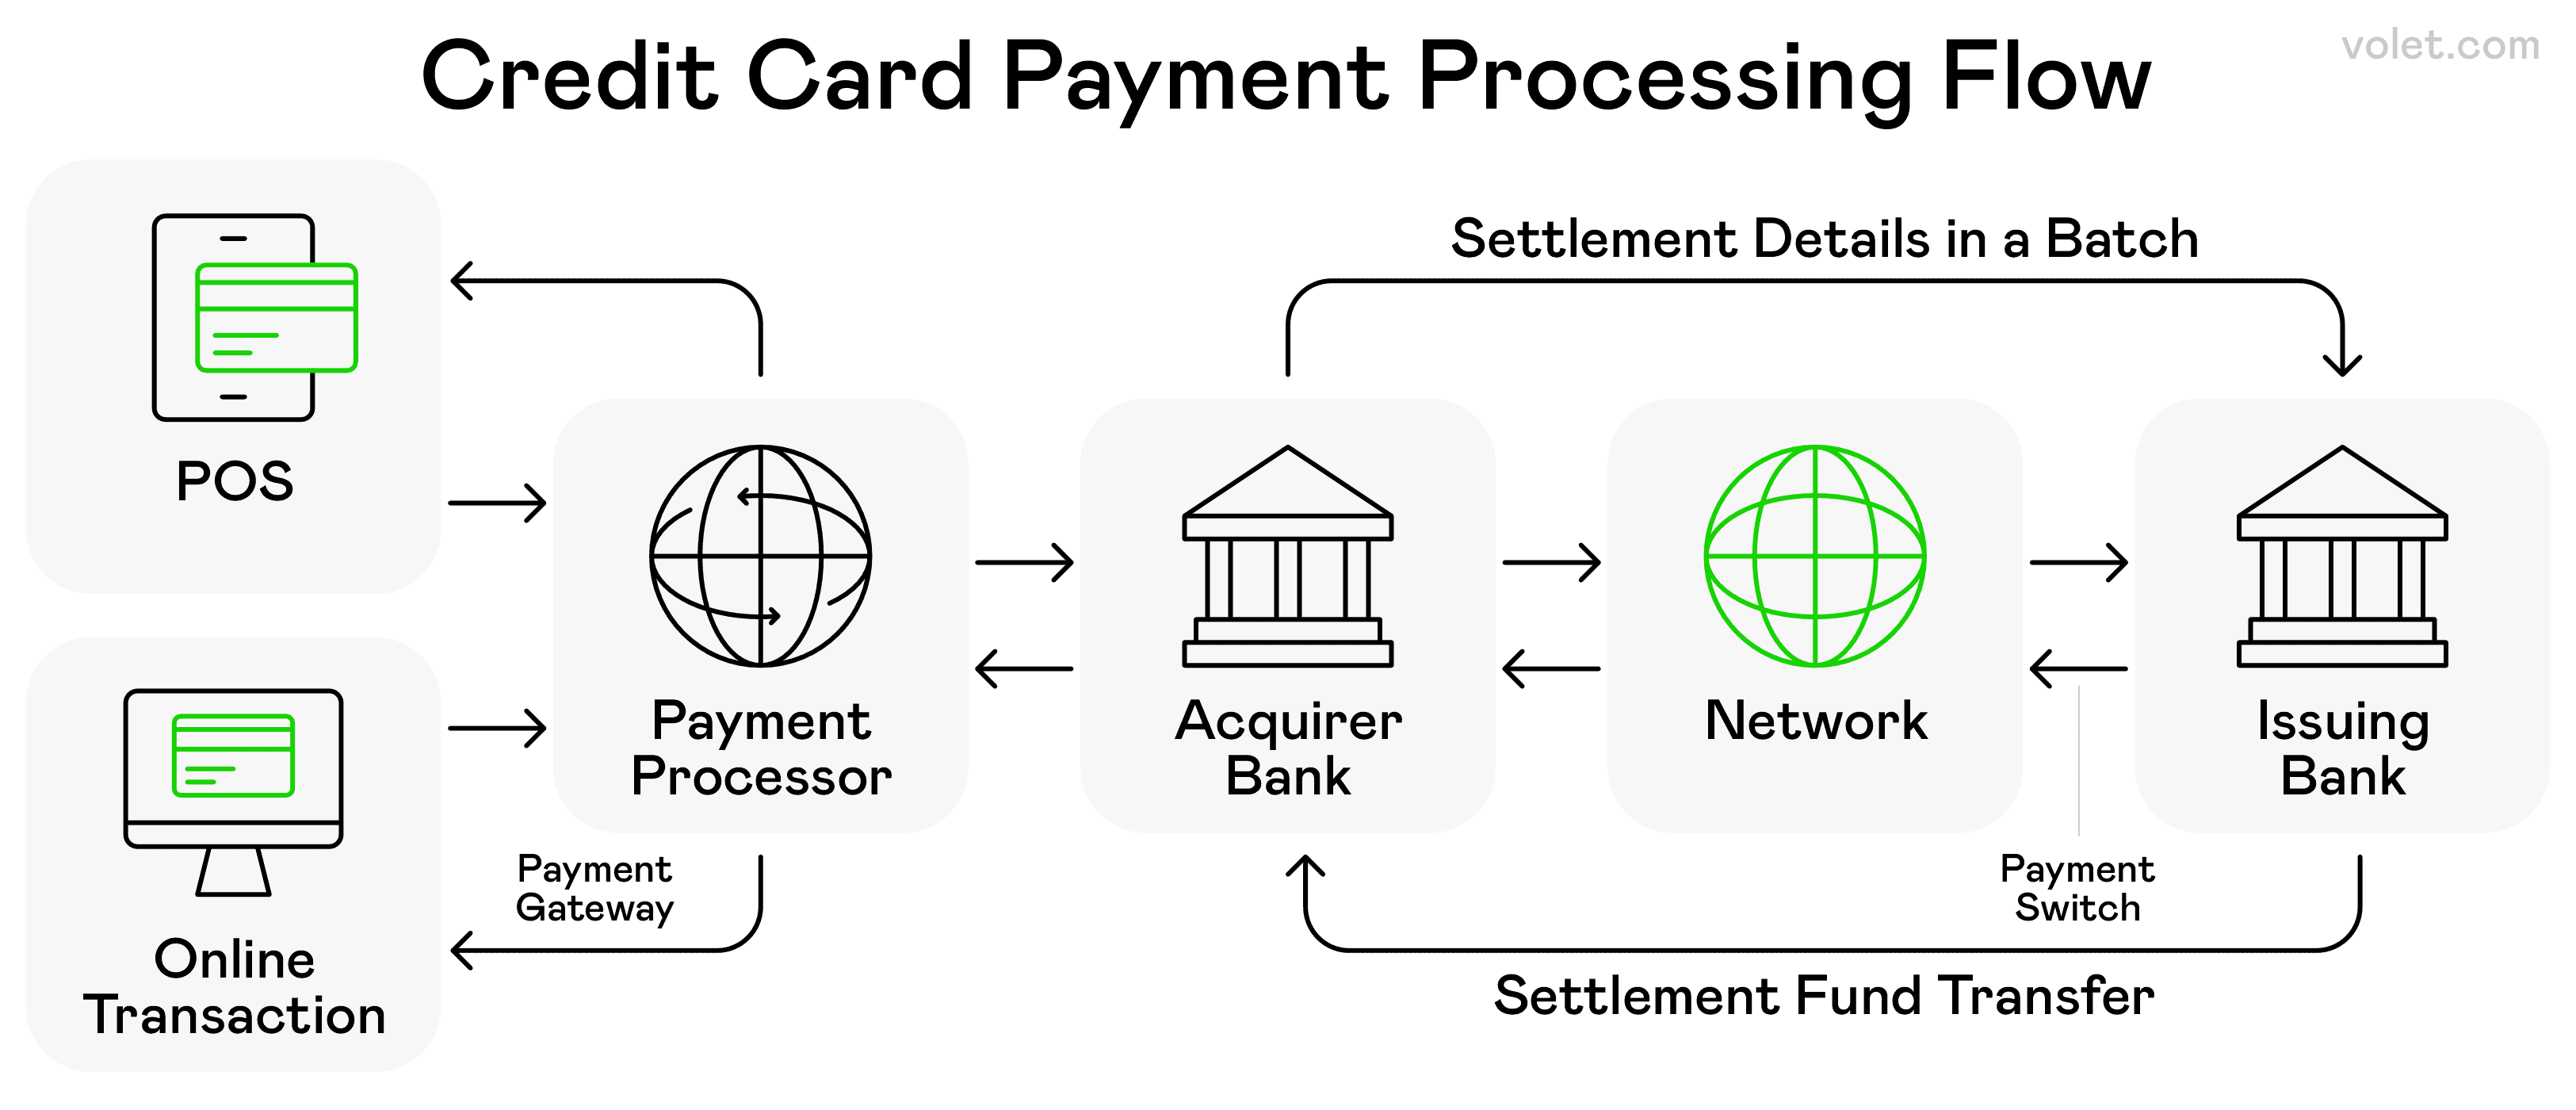
ขั้นตอนและหน่วยงานต่างๆ ที่เกี่ยวข้องในธุรกรรมบัตรเครดิตทั่วไป.
การชำระเงินดิจิทัลแบบบัตร - ยังคงแข็งแกร่ง การทำธุรกรรมด้วยบัตรเครดิตและบัตรเดบิตที่ประมวลผลแบบดิจิทัลยังคงเป็นส่วนสำคัญในกิจวัตรการชำระเงินดิจิทัลของฉัน เมื่อฉันทำการซื้อออนไลน์ ฉันกำลังใช้เวอร์ชันดิจิทัลของบัตรเดบิตจริงของฉัน
สิ่งที่เปลี่ยนแปลงคือความยืดหยุ่น บัญชีเครดิตของฉันตอนนี้มีตัวเลือกการชำระเงินที่ปรับแต่งได้และตัวเลือกซื้อเดี๋ยวนี้จ่ายทีหลัง
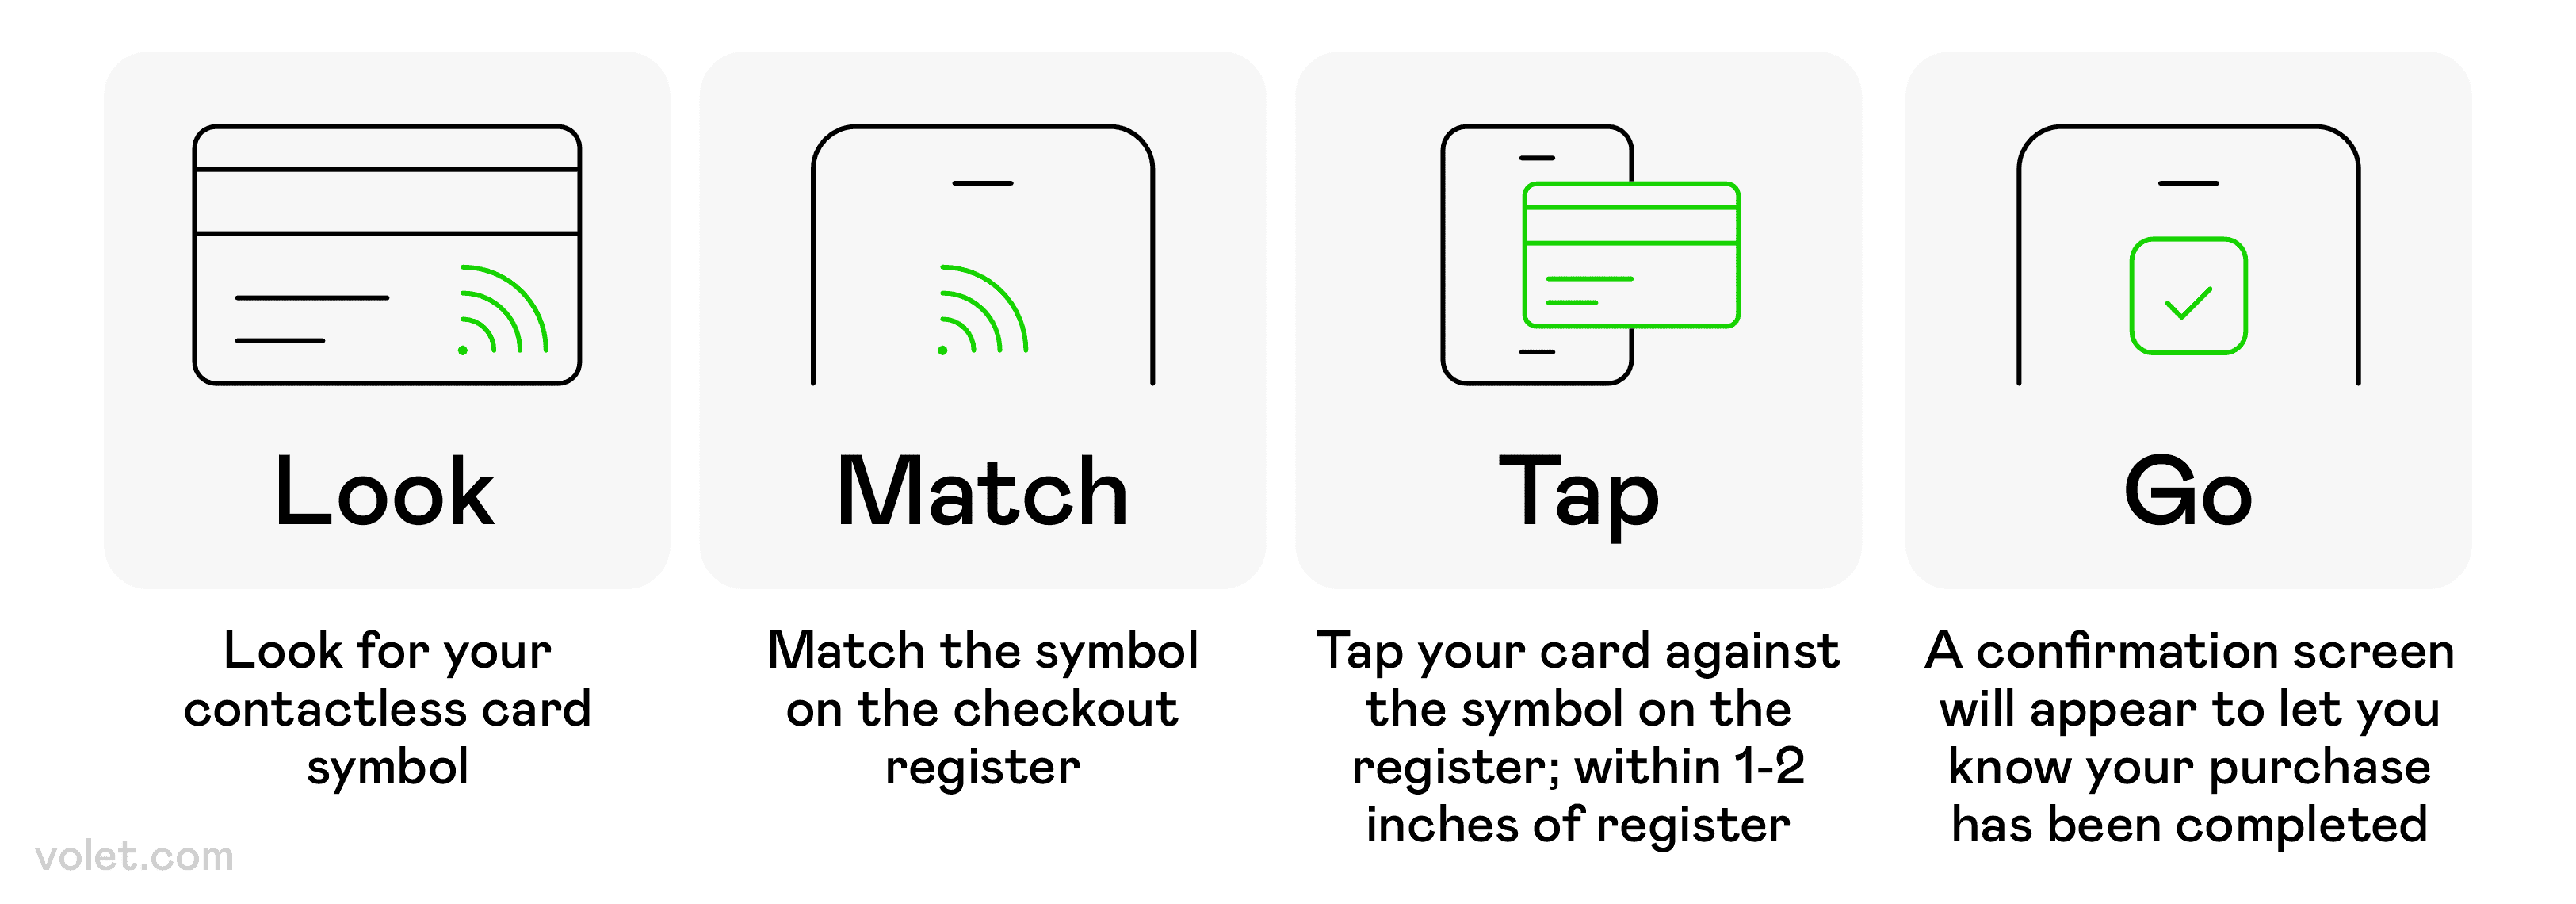
คู่มือทีละขั้นตอนเกี่ยวกับวิธีการใช้วิธีการชำระเงินแบบไม่ต้องสัมผัสที่จุดขาย.
การชำระเงินแบบไม่ต้องสัมผัส - แตะและไป! การชำระเงินแบบไม่ต้องสัมผัสได้เปลี่ยนประสบการณ์การช็อปปิ้งของลูกค้าปลีกของฉัน โดยการใช้กระเป๋าเงินมือถือหรือบัตรเดบิตที่มีชิป ฉันสามารถทำธุรกรรมที่ปลอดภัยได้โดยไม่ต้องสัมผัสอะไรเลย วิธีการดิจิทัลนี้รวมความสะดวกสบายเข้ากับความปลอดภัยที่เพิ่มขึ้นสำหรับธุรกิจขนาดเล็ก
ในช่วงการระบาดใหญ่ การชำระเงินแบบไม่ต้องสัมผัสกลายเป็นวิธีที่ฉันใช้เป็นประจำ การแตะอุปกรณ์มือถือหรือบัตรเดบิตของฉันนั้นปลอดภัยกว่าการสัมผัสแป้นพิมพ์ที่ใช้โดยลูกค้าหลายร้อยคน ตอนนี้ ฉันไม่คิดว่าฉันจะกลับไปใช้วิธีเก่าได้อีก!
การสื่อสารระยะใกล้ (เทคโนโลยี NFC) เป็นตัวขับเคลื่อนระบบการชำระเงินแบบไม่ต้องสัมผัสเหล่านี้ โปรโตคอลไร้สายนี้อนุญาตให้อุปกรณ์ดิจิทัลที่อยู่ใกล้กัน โดยปกติภายในระยะสี่เซนติเมตร สามารถแลกเปลี่ยนข้อมูลที่เข้ารหัสอย่างปลอดภัย ความแตกต่างของความเร็วเหลือเชื่อมาก – ตอนนี้ฉันเข้าและออกจากร้านค้าได้เร็วขึ้นมาก
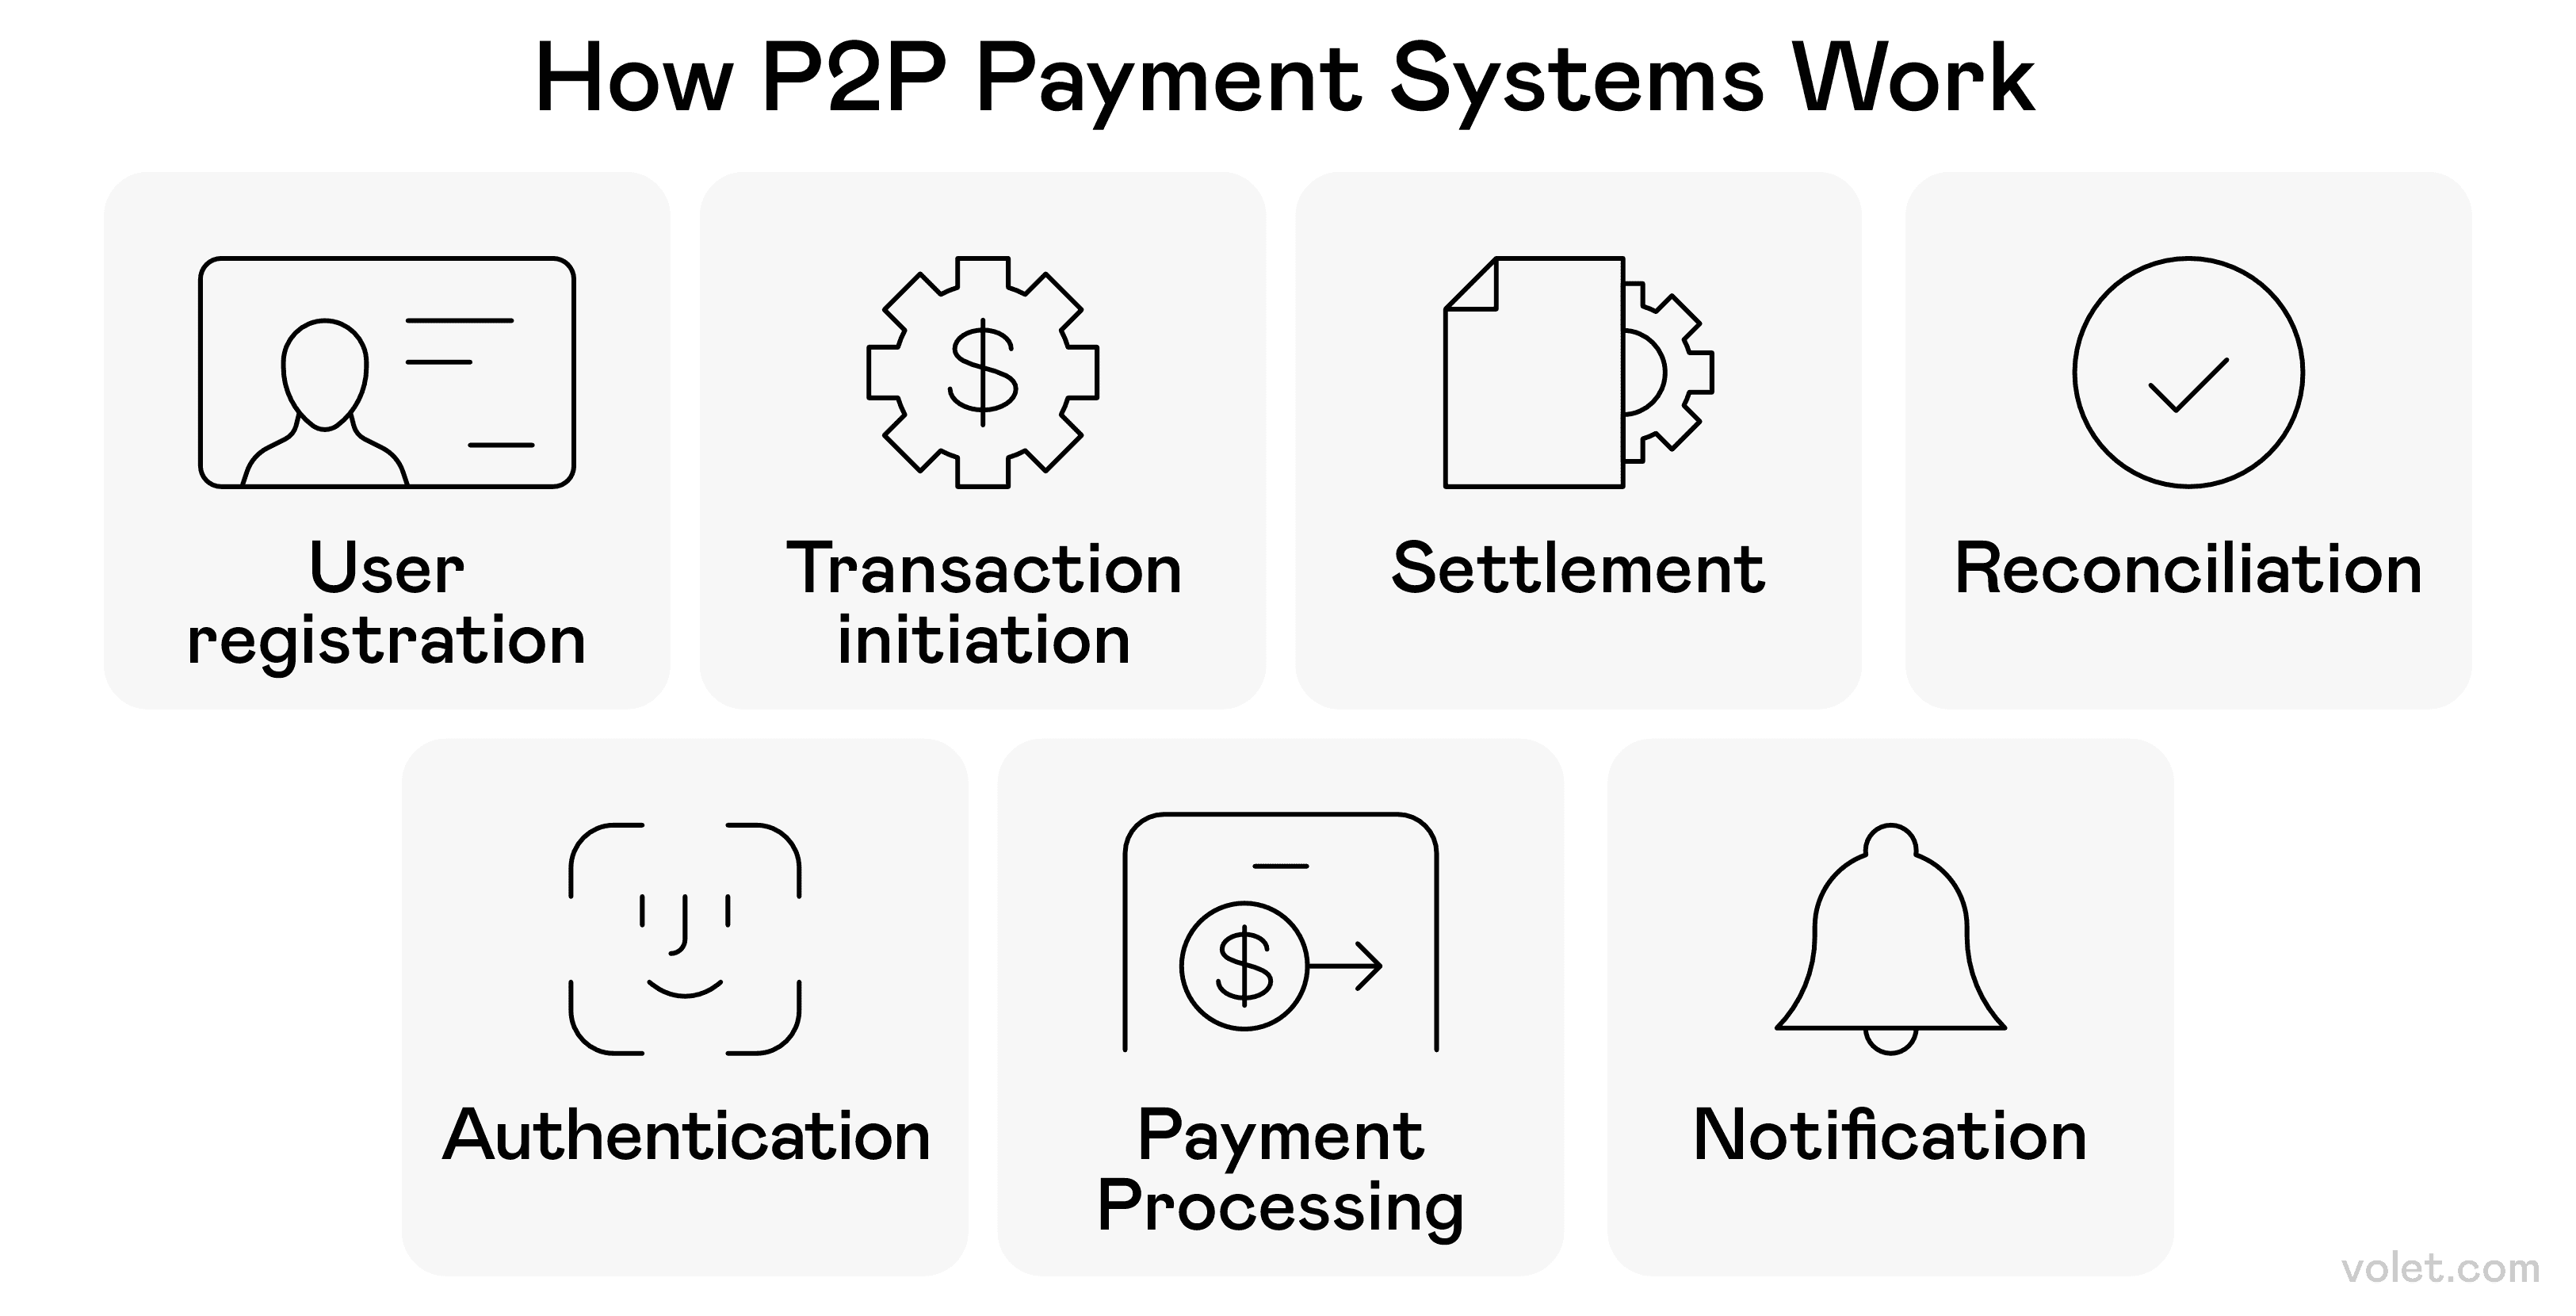
ลำดับของการกระทำในธุรกรรมการชำระเงินแบบเพียร์ทูเพียร์ทั่วไป.
บริการชำระเงินแบบเพียร์ทูเพียร์ - เพื่อนจะไม่ให้เพื่อนใช้เช็ค Cash App กลายเป็นนักรบสุดสัปดาห์ของฉัน ไม่ว่าจะเป็นการแบ่งบิลร้านอาหาร จ่ายเงินให้คนพาสุนัข หรือร่วมกันซื้อของขวัญกลุ่ม เครื่องมือชำระเงินดิจิทัลแบบเพียร์ทูเพียร์นี้ช่วยให้ฉันส่งเงินและรับเงินจากเพื่อนด้วยความสะดวกสบายโดยใช้เงินมือถือ
นอกเหนือจากการโอนเงินพื้นฐาน เครื่องมือชำระเงินเหล่านี้ช่วยให้ฉันตั้งค่าการชำระเงินประจำสำหรับสิ่งต่างๆ เช่น ค่าสาธารณูปโภคของฉัน ไม่ต้องมีการสนทนาที่น่าอึดอัดอีกต่อไปว่า “เฮ้ คุณยังค้างค่าข้าวเย็นฉันอยู่หรือเปล่า”! 🙏
ประโยชน์ของการชำระเงินดิจิทัล - ทำไมฉันถึงเปลี่ยน เพื่อนร่วมงานของฉัน ซาร่าห์ ในที่สุดก็เปลี่ยนไปใช้การชำระเงินดิจิทัลหลังจากที่กระเป๋าของเธอถูกขโมยในฤดูหนาวที่ผ่านมา ด้วยการโอนเงินผ่านธนาคารและแอปกระเป๋าเงินมือถือ เธอสามารถจ่ายบิลและทำการซื้อได้ในขณะที่รอการ์ดเครดิตใหม่ สิ่งที่เริ่มต้นจากความจำเป็นกลายเป็นความชอบของเธอ; เธอชื่นชมการแจ้งเตือนการทำธุรกรรมและข้อมูลการใช้จ่ายที่เธอไม่เคยมีเมื่อใช้เงินสด ตอนนี้เธอสงสัยว่าทำไมเธอถึงรอนานขนาดนี้เพื่อยอมรับความสะดวกสบายและความปลอดภัยของการชำระเงินดิจิทัลสำหรับธุรกิจขนาดเล็กของเธอ นี่คือเหตุผลที่ฉันคิดว่าเธอเปลี่ยน:
ความปลอดภัยที่เพิ่มขึ้นและการป้องกันการฉ้อโกง - ความสบายใจ ฟีเจอร์ด้านความปลอดภัยในการชำระเงินดิจิทัลช่วยปกป้องฉันจากการฉ้อโกงหลายครั้ง แทนที่จะส่งหมายเลขบัตรเครดิตจริงของฉัน โซลูชันการชำระเงินดิจิทัลหลายตัวใช้การสร้างโทเค็น โดยการแทนที่รายละเอียดการชำระเงินที่ละเอียดอ่อนของฉันด้วยสัญลักษณ์ที่ไม่ซ้ำกัน
✅ การเข้ารหัสปกป้องข้อมูลของฉันในระหว่างการทำธุรกรรมออนไลน์
✅ ฉันได้รับการแจ้งเตือนทันทีเมื่อบัญชีธนาคารของฉันถูกใช้งาน
✅ กิจกรรมที่น่าสงสัยจะถูกติดธงทันที
❌ ไม่มีระบบใดที่ปลอดภัย 100% (ฉันยังคงตรวจสอบบัญชีของฉันเป็นประจำ)
ความสะดวกสบายและการเข้าถึง - การชำระเงินที่ไหนก็ได้ ทุกเวลา ปัจจัยด้านความสะดวกสบายไม่สามารถพูดเกินจริงได้ ตั้งแต่การซื้อกาแฟในตอนเช้าจนถึงการจ่ายบิลรายเดือน วิธีการชำระเงินดิจิทัลได้กำจัดความยุ่งยากมากมายจากชีวิตทางการเงินของฉัน
เมื่อฉันเดินทางไปต่างประเทศเมื่อปีที่แล้ว ฉันไม่ต้องกังวลเกี่ยวกับการแลกเปลี่ยนสกุลเงินหรือการพกเงินสด บริการชำระเงินหลายแห่งจัดการการแปลงสกุลเงินโดยอัตโนมัติ ทำให้การทำธุรกรรมทางการเงินเป็นไปอย่างราบรื่นไม่ว่าจะอยู่ในประเทศใด
ประสิทธิภาพด้านต้นทุน - ประหยัดเงินในขณะที่ใช้จ่าย ระบบการชำระเงินดิจิทัลมักลดต้นทุนการทำธุรกรรม ฉันสังเกตเห็นค่าธรรมเนียมที่น้อยลงเมื่อเปรียบเทียบกับวิธีการธนาคารแบบดั้งเดิม โดยเฉพาะอย่างยิ่งกับบริการแบบเพียร์ทูเพียร์ที่เสนอการโอนเงินฟรีระหว่างบุคคล
ฉันเคยใช้จ่าย $25 ต่อปีเพียงแค่สำหรับสมุดเช็ค – ตอนนี้ฉันจำไม่ได้เลยว่าครั้งสุดท้ายที่ฉันเขียนเช็คคือเมื่อไหร่! การประหยัดเล็กน้อยจากการชำระเงินออนไลน์ทั้งหมดนั้นรวมกันเป็นจำนวนมาก
การจัดการการเงินและการติดตาม - เงินของฉันไปไหน? การจัดประเภทการใช้จ่ายของฉันโดยอัตโนมัติได้เปลี่ยนแปลงการจัดทำงบประมาณของฉัน ฉันสามารถเห็นได้จริงๆ ว่าเงินของฉันไปไหนในแต่ละเดือนโดยไม่ต้องบันทึกทุกอย่างด้วยตนเอง ความโปร่งใสนี้ช่วยให้ฉันตัดสินใจทางการเงินได้ดีขึ้น (เช่น การตระหนักว่าฉันใช้จ่ายมากแค่ไหนกับการสั่งอาหาร! 😱)
สำหรับธุรกิจขนาดเล็กของฉัน ระบบการชำระเงินดิจิทัลให้ข้อมูลเชิงวิเคราะห์ที่ช่วยให้ฉันเข้าใจพฤติกรรมของลูกค้าและรูปแบบการขาย ข้อมูลนี้มีค่าอย่างยิ่งสำหรับการวางแผนธุรกิจของฉัน
ผลกระทบต่อสิ่งแวดล้อม - ไปสีเขียวด้วยเงินของฉัน โดยการลดการใช้กระดาษและกำจัดการขนส่งเงินสด วิธีการชำระเงินดิจิทัลช่วยสนับสนุนความยั่งยืนของสิ่งแวดล้อม ไม่มีใบเสร็จรับเงินกระดาษที่เกะกะในกระเป๋าของฉันรู้สึกเหมือนเป็นชัยชนะเล็กๆ แต่มีความหมายสำหรับโลก 🌎
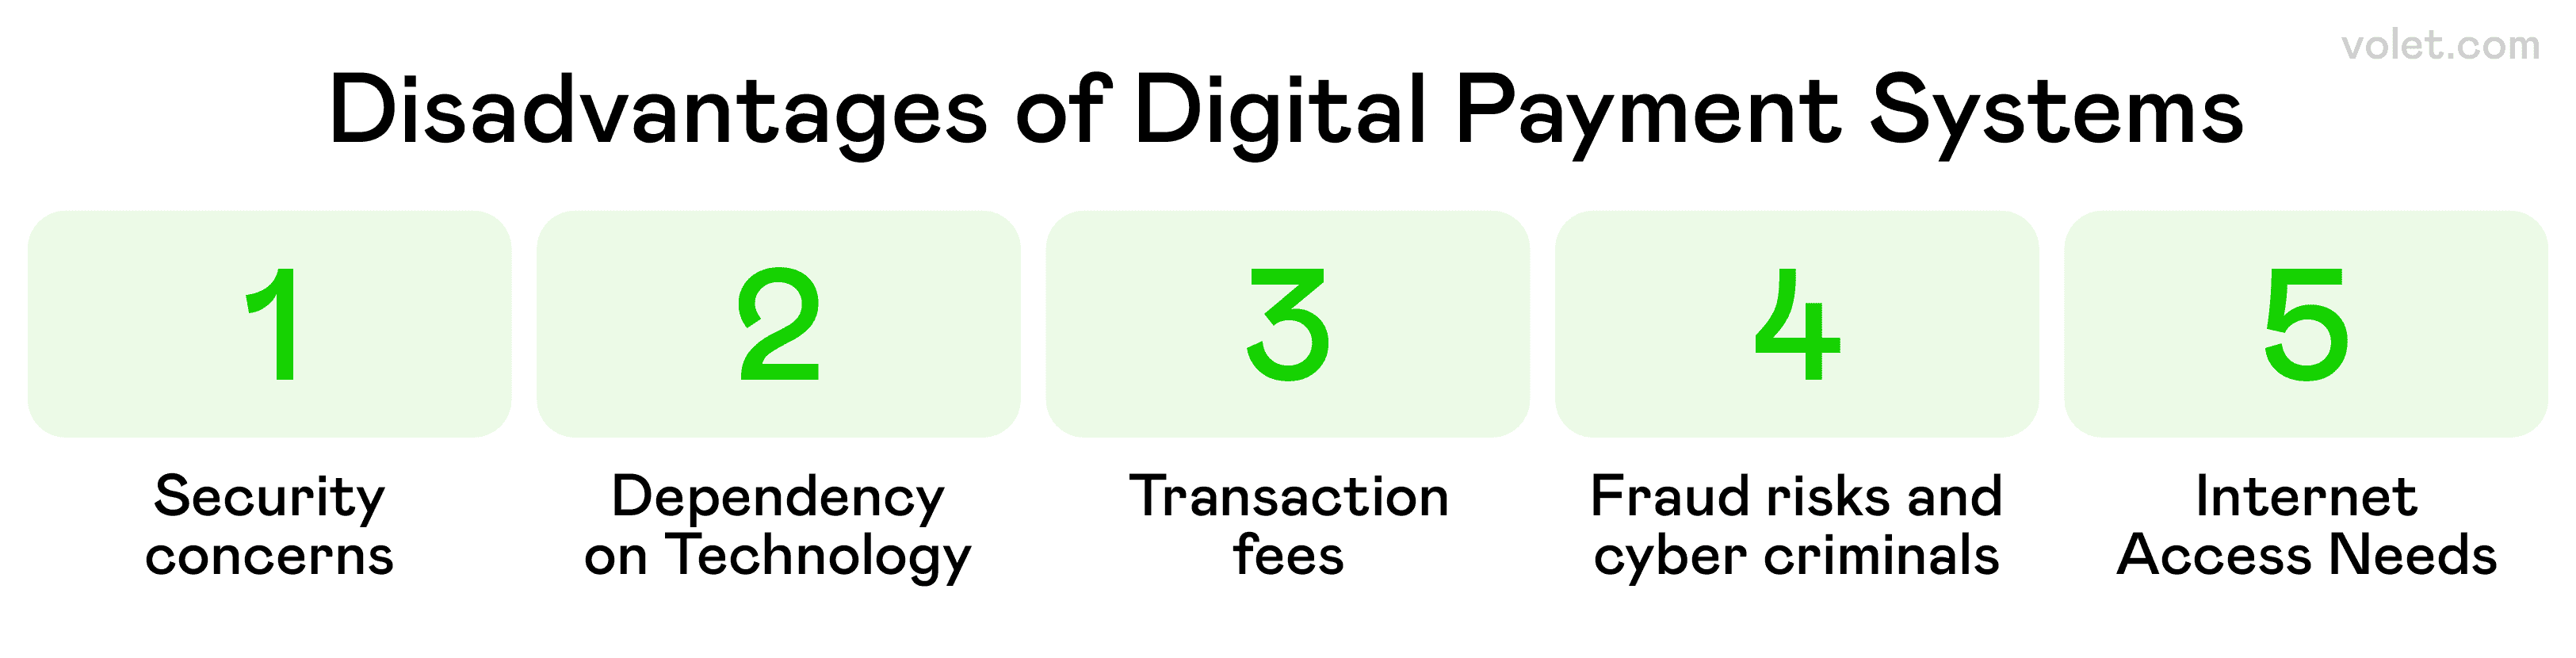
ภาพรวมของข้อเสียที่อาจเกิดขึ้นจากการใช้ระบบการชำระเงินดิจิทัล
ความท้าทายของการชำระเงินดิจิทัล - ไม่ใช่ทุกอย่างจะสวยงาม แม้ว่าฉันจะมีความกระตือรือร้นเกี่ยวกับการชำระเงินดิจิทัล แต่ฉันก็พบกับอุปสรรคที่สำคัญบางประการที่ควรค่าแก่การรับรู้:
ความกังวลเกี่ยวกับช่องว่างดิจิทัล ไม่ทุกคนมีการเข้าถึงวิธีการชำระเงินดิจิทัลอย่างเท่าเทียมกัน คุณยายของฉันยังคงเขียนเช็คเพราะเธอไม่มีโทรศัพท์มือถือ และธุรกิจขนาดเล็กในพื้นที่ชนบทหลายแห่งประสบปัญหากับการเชื่อมต่ออินเทอร์เน็ตที่เชื่อถือได้ซึ่งจำเป็นสำหรับการประมวลผลการชำระเงิน สิ่งนี้สร้างอุปสรรคในการเข้าร่วมที่แท้จริงสำหรับลูกค้าที่ต้องการใช้เทคโนโลยีกระเป๋าเงินมือถือ 👵
ข้อผิดพลาดทางเทคนิค ฉันเคยประสบกับความตื่นตระหนกเมื่อแอปการชำระเงินล่มกลางการทำธุรกรรม! การหยุดทำงานของเซิร์ฟเวอร์ในเครือข่ายการชำระเงิน การอัปเดตที่มีข้อบกพร่อง และความล่าช้าในการประมวลผลทำให้ฉันเรียนรู้ว่าควรพกบัตรเดบิตจริงเป็นสำรองเสมอ ในช่วงการหยุดให้บริการครั้งใหญ่เมื่อฤดูร้อนที่แล้ว ฉันไม่สามารถเข้าถึงบัญชีธนาคารของฉันผ่านอุปกรณ์มือถือเพื่อทำธุรกรรมที่ปลอดภัยได้ 🔄
การแลกเปลี่ยน ทุกธุรกรรมทางการเงินสร้างรอยเท้าข้อมูลที่สถาบันการเงินอาจติดตามเพื่อวัตถุประสงค์ทางการตลาด หลังจากค้นพบว่าผู้ประมวลผลการชำระเงินรายหนึ่งกำลังขายข้อมูลธุรกรรมที่ไม่ระบุชื่อให้กับธุรกิจ ฉันจึงระมัดระวังมากขึ้นเกี่ยวกับการแชร์รายละเอียดการชำระเงินของฉันเมื่อใช้บริการเช่น Apple Pay หรือ Google Pay 🕵️
ช่องโหว่ การตรวจสอบสองปัจจัยและฟีเจอร์ความปลอดภัยขั้นสูงไม่สามารถป้องกันการพยายามฟิชชิ่งที่ซับซ้อนซึ่งมุ่งเป้าไปที่ข้อมูลบัญชีธนาคารของคุณได้ เมื่อทำการซื้อออนไลน์หรือใช้การชำระเงินแบบไม่ต้องสัมผัสที่เครื่องชำระเงิน ฉันมักจะระมัดระวังเกี่ยวกับเครื่องมือการชำระเงินที่ฉันไว้วางใจด้วยเงินของฉัน 🛡️
ค่าธรรมเนียมที่ซ่อนอยู่ บริการแบบเพียร์ทูเพียร์เช่น Cash App ช่วยให้คุณส่งและรับเงินด้วยค่าธรรมเนียมขั้นต่ำ แต่ค่าธรรมเนียมการแปลงสกุลเงินเมื่อคุณโอนเงินระหว่างประเทศอาจเพิ่มขึ้นอย่างรวดเร็ว การชำระเงินที่เกิดขึ้นซ้ำผ่านโซลูชันการชำระเงินดิจิทัลอาจรวมถึงค่าธรรมเนียมที่ส่งผลต่อวงเงินเครดิตหรือบัญชีออมทรัพย์ของคุณ! 💰
แม้จะมีความท้าทายเหล่านี้ในชีวิตประจำวัน แต่ฉันยังคงชอบการชำระเงินดิจิทัล กุญแจสำคัญคือการมีข้อมูลเกี่ยวกับวิธีการทำงานของการชำระเงินดิจิทัล การมีความสงสัย และการมีตัวเลือกการชำระเงินที่ไม่พึ่งพาเทคโนโลยี NFC!
บริษัทการชำระเงินดิจิทัล - ผู้เล่นในกระเป๋าของฉัน ห้าปีที่แล้ว กระเป๋าของฉันเต็มไปด้วยเงินสด เหรียญ และบัตร วันนี้ฉันส่วนใหญ่ใช้โทรศัพท์ของฉันเท่านั้น การเดินทางผ่านวิธีการชำระเงินที่แตกต่างกันทำให้ฉันเรียนรู้ว่าสิ่งใดทำงานได้ดีที่สุดในสถานการณ์ที่แตกต่างกัน ตั้งแต่การซื้อของไปจนถึงการรับประทานอาหารกับเพื่อน นี่คือการทัวร์ส่วนตัวของฉันเกี่ยวกับตัวเลือกที่เปลี่ยนแปลงวิธีการจัดการเงินของฉัน
Stripe - ความฝันของนักพัฒนา Stripe รองรับสกุลเงินมากกว่า 135 สกุล ดังนั้นมันจึงเป็นผู้ประมวลผลการชำระเงินที่ฉันเลือกใช้สำหรับธุรกิจออนไลน์ของฉันที่มีลูกค้าระหว่างประเทศ เครื่องมือที่เป็นมิตรกับนักพัฒนาของพวกเขาช่วยให้ฉันปรับแต่งหน้าชำระเงินได้ตามที่ฉันต้องการอย่างแท้จริง
เพย์พาล - ผู้บุกเบิกการชำระเงินดิจิทัลดั้งเดิม ด้วยบัญชีที่ใช้งานมากกว่า 400 ล้านบัญชี การเข้าถึงทั่วโลกของเพย์พาลนั้นกว้างขวางมาก ฉันใช้บริการของพวกเขาตั้งแต่วันแรกและพวกเขาได้พัฒนาไปจากบริการโอนเงินง่ายๆ เป็นแพลตฟอร์มการเงินที่ครบวงจรที่เสนอเงินกู้ธุรกิจจนถึงการซื้อขายสกุลเงินดิจิทัล
JPMorgan Chase - ธนาคารแบบดั้งเดิมพบเทคโนโลยีสมัยใหม่ JPMorgan Chase มีบริการประมวลผลการชำระเงินผ่าน J.P. Morgan Payments ฉันใช้พวกเขาสำหรับธุรกรรมทางธุรกิจ แต่โซลูชันการชำระเงินดิจิทัลระดับองค์กรของพวกเขาทำให้ฉันรู้สึกสบายใจสำหรับการโอนเงินที่ใหญ่ขึ้น
แอปเงินสด - ง่าย รวดเร็ว ฟรี แอปเงินสดช่วยให้ผู้ใช้ส่งและรับเงินโดยไม่มีค่าธรรมเนียมสำหรับการโอนมาตรฐาน เมื่อเพื่อนของฉันไปรับบัตรคอนเสิร์ตสำหรับกลุ่มของเรา แอปเงินสดทำให้การคืนเงินพวกเขาทันทีเป็นเรื่องง่ายโดยไม่มีค่าใช้จ่ายเพิ่มเติมที่ทำให้งบประมาณความบันเทิงของเราลดลง
ค้นพบบัตรเครดิต - การรวมเข้าที่ไร้รอยต่อ บัตร Discover ทำงานร่วมกับโซลูชันกระเป๋าเงินดิจิทัล เช่น Apple Pay และ Google Pay นี่หมายความว่าฉันสามารถใช้บัตร Discover ของฉันผ่านกระเป๋าเงินในโทรศัพท์สำหรับการชำระเงินแบบไม่ต้องสัมผัส เพิ่มความสะดวกสบายอีกชั้นหนึ่ง
เวนโม - แอปการชำระเงินสังคม เวนโมช่วยให้ธุรกิจสามารถรับการชำระเงินได้เมื่อพวกเขาสร้างโปรไฟล์ ร้านกาแฟท้องถิ่นที่ฉันชอบเพิ่งเริ่มรับเวนโม ดังนั้นการดื่มกาแฟในตอนเช้าของฉันจึงสะดวกยิ่งขึ้น ฟีเจอร์ทางสังคมทำให้การแบ่งบิลกับเพื่อนๆ รู้สึกน้อยลงในแง่ธุรกรรมและสนุกสนานมากขึ้น
Checkout.com - ความปลอดภัยเป็นอันดับแรก Checkout.com ป้องกันการฉ้อโกงผ่านการยอมรับที่ชาญฉลาดและการตรวจสอบหลายชั้น เมื่อฉันช้อปปิ้งออนไลน์ การรู้ว่าเจ้าของร้านใช้ระบบเช่นนี้ทำให้ฉันมั่นใจว่าข้อมูลการชำระเงินของฉันได้รับการปกป้อง
Flywire - ธุรกรรมเฉพาะทาง Flywire ให้บริการผู้ชำระเงินในด้านการศึกษา, การดูแลสุขภาพ, การเดินทาง, และตลาด B2B เมื่อฉันต้องการทำการชำระค่าเล่าเรียนระหว่างประเทศสำหรับหลักสูตรออนไลน์ วิธีการเฉพาะทางของพวกเขาทำให้ธุรกรรมที่ซับซ้อนกลายเป็นเรื่องที่ราบรื่นอย่างน่าประหลาดใจ
Wise - การเคลื่อนย้ายเงินระหว่างประเทศ Wise ช่วยให้การทำธุรกรรมระหว่างประเทศในกว่า 160 ประเทศ โดยมีอัตราแลกเปลี่ยนที่โปร่งใส เมื่อฉันต้องการส่งเงินให้เพื่อนที่ต่างประเทศ อัตราของพวกเขาช่วยให้ฉันประหยัดเงินได้มากเมื่อเปรียบเทียบกับสิ่งที่ธนาคารของฉันเสนอ
การโอนเงิน Pangea - การเข้าถึงทั่วโลก แพลตฟอร์มของ Pangea ช่วยให้ผู้ใช้สามารถส่งเงินไปที่ใดก็ได้ในโลก วิธีการที่เน้นมือถือทำให้การช่วยเหลือญาติของฉันที่กำลังเดินทางไปต่างประเทศและถูกขโมยกระเป๋าสตางค์นั้นง่ายมาก
Volet.com - คริปโตทำให้เรียบง่าย ก่อตั้งขึ้นในปี 2014, Volet.com เป็นบริการที่ฉันเพิ่งเริ่มใช้สำหรับการโอนเงินระหว่างประเทศ พวกเขาใช้เทคโนโลยีบล็อกเชนเพื่อให้การทำธุรกรรมที่รวดเร็วและมีต้นทุนต่ำโดยไม่ทำให้ฉันต้องเผชิญกับกระบวนการคริปโตที่ซับซ้อน พวกเขาสนับสนุนมากกว่า 150 ประเทศด้วยสกุลเงินฟีตมากกว่า 110 สกุล และการโอนเงิน P2P แบบทันทีของพวกเขาช่วยฉันเมื่อฉันต้องการส่งเงินไปต่างประเทศอย่างรวดเร็ว
บทสรุป ภูมิทัศน์การชำระเงินดิจิทัลกำลังเคลื่อนที่ด้วยความเร็วแสงและฉันกำลังจัดการการเงินของฉันในทั้งบริบทส่วนตัวและมืออาชีพ เมื่อระบบเหล่านี้พัฒนาขึ้นเรื่อยๆ ฉันพบว่าขอบเขตระหว่างการธนาคารแบบดั้งเดิมและโซลูชันการชำระเงินดิจิทัลเริ่มเบลอ
แน่นอนว่ายังมีความท้าทายเกี่ยวกับความปลอดภัยไซเบอร์ ความเป็นส่วนตัว และกฎระเบียบ แต่จากประสบการณ์ของฉัน ผลประโยชน์ของวิธีการชำระเงินดิจิทัลนั้นมีมากกว่าข้อเสีย ฉันเปลี่ยนจากการสงสัยไปเป็นการยอมรับอย่างเต็มที่
เมื่อคุณนำทางในภูมิทัศน์นี้ จำไว้ว่าวิธีการชำระเงินที่แตกต่างกันนั้นเหมาะสำหรับสถานการณ์ที่แตกต่างกัน ฉันไม่มองว่าการชำระเงินดิจิทัลเป็นการทดแทนสำหรับวิธีการแบบดั้งเดิมทั้งหมด แต่เป็นเครื่องมือเพิ่มเติมในอาวุธทางการเงินของฉัน ฉันผสมผสานและจับคู่ตามสถานการณ์ โดยบาลานซ์ความสะดวกสบายกับความปลอดภัยและต้นทุน
คำถามที่พบบ่อย อะไรทำให้วิธีการชำระเงินดิจิทัลมีความปลอดภัยมากกว่าวิธีการแบบดั้งเดิม? การชำระเงินดิจิทัลใช้การเข้ารหัส, การสร้างโทเค็น, และโปรโตคอลการตรวจสอบตัวตนที่ช่วยลดความเสี่ยงจากการฉ้อโกงได้อย่างมีนัยสำคัญเมื่อเปรียบเทียบกับเงินสดหรือเช็คที่สามารถถูกขโมยหรือปลอมแปลงได้ง่ายกว่า.
เงินจะถูกโอนผ่านระบบการชำระเงินดิจิทัลได้เร็วแค่ไหน? ความเร็วในการโอนจะแตกต่างกันไปตามผู้ให้บริการและวิธีการ—การโอนภายในประเทศผ่านบริการเช่น Cash App หรือ Venmo มักจะดำเนินการทันที ในขณะที่การโอนระหว่างธนาคารอาจใช้เวลาประมาณ 1-3 วันทำการ ขึ้นอยู่กับสถาบันที่เกี่ยวข้อง.
มีค่าธรรมเนียมที่เกี่ยวข้องกับบริการชำระเงินดิจิทัลหรือไม่? บริการหลายแห่งที่ให้บริการแบบเพียร์ทูเพียร์มีการโอนฟรีระหว่างบุคคล แต่ธุรกิจมักจะต้องจ่ายค่าธรรมเนียมการประมวลผลที่อยู่ระหว่าง 1.5% ถึง 3% ของมูลค่าการทำธุรกรรม บางบริการยังเรียกเก็บค่าธรรมเนียมสำหรับการโอนทันทีหรือการชำระเงินระหว่างประเทศ.
ฉันสามารถใช้วิธีการชำระเงินดิจิทัลในระดับนานาชาติได้หรือไม่? ใช่ หลายบริการรองรับการโอนเงินระหว่างประเทศ แม้ว่าการเข้าถึงและค่าธรรมเนียมจะแตกต่างกันอย่างมาก ผู้ให้บริการเฉพาะทางเช่น Wise และ Volet.com มักจะเสนออัตราแลกเปลี่ยนที่ดีกว่าธนาคารแบบดั้งเดิมสำหรับการทำธุรกรรมข้ามพรมแดน.
ฉันจะเลือกวิธีการชำระเงินดิจิทัลที่เหมาะสมกับความต้องการของฉันได้อย่างไร? พิจารณาปัจจัยต่างๆ เช่น ความเร็วในการโอน, ฟีเจอร์ด้านความปลอดภัย, สกุลเงินที่รองรับ, การเข้าถึงของผู้รับ, และโครงสร้างค่าธรรมเนียม สำหรับการโอนบ่อยๆ ไปยังบุคคลเฉพาะ ให้เลือกแพลตฟอร์มที่ทั้งสองฝ่ายมีบัญชีอยู่แล้วเพื่อเพิ่มความสะดวกและลดค่าใช้จ่าย.
ข้อจำกัดความรับผิดชอบ บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย การเงิน หรือวิชาชีพ เนื้อหาทั้งหมดอิงจากข้อมูลที่มีอยู่ในที่สาธารณะและความคิดเห็นส่วนบุคคล ผู้อ่านควรขอคำแนะนำจากผู้เชี่ยวชาญก่อนที่จะตัดสินใจหรือดำเนินการตามข้อมูลที่นำเสนอ ผู้เขียนและผู้เผยแพร่ไม่รับผิดชอบต่อการกระทำใด ๆ ที่ดำเนินการหรือไม่ดำเนินการโดยผู้อ่านตามข้อมูลที่มีอยู่ในที่นี้.