Dijital ödemelerin faydalarını ve zorluklarını keşfedin, finansal işlemlerinizi geliştirmek için pratik çözümlerle birlikte. Bilgili kalmak için daha fazla okuyun.
Aralık 2022'de, hackerlar Ticketmaster'ın dijital ödeme sistemine sızdı ve kaotik “Eras Tour” ön satışında binlerce Taylor Swift hayranının kredi kartı bilgilerini çaldı. Mart 2023'teki Federal Ticaret Komisyonu raporuna göre, bu hayranlar sadece konser biletlerini alma şansını kaybetmekle kalmadı, aynı zamanda yetkisiz işlemlerle kredi kartı dolandırıcılığının kurbanı oldular. Bu arada, gerçek banka kartı numaralarını iletmek yerine tek kullanımlık ödeme token'ları üreten Apple Pay gibi dijital ödeme yöntemlerini kullanan şanslı hayranlar bu veri ihlalinden tamamen korundu.
Bu olay, dijital ödeme sistemlerinin sadece kolaylıkla ilgili olmadığını - aynı zamanda güvenlikle de ilgili olduğunu bana gösterdi. Yıllardır bu teknolojileri kullanan biri olarak, bunların finansal hayatımı nasıl daha iyi hale getirdiğini birinci elden gördüm. Yolculuğumda öğrendiklerimi paylaşmama izin verin. 🔐
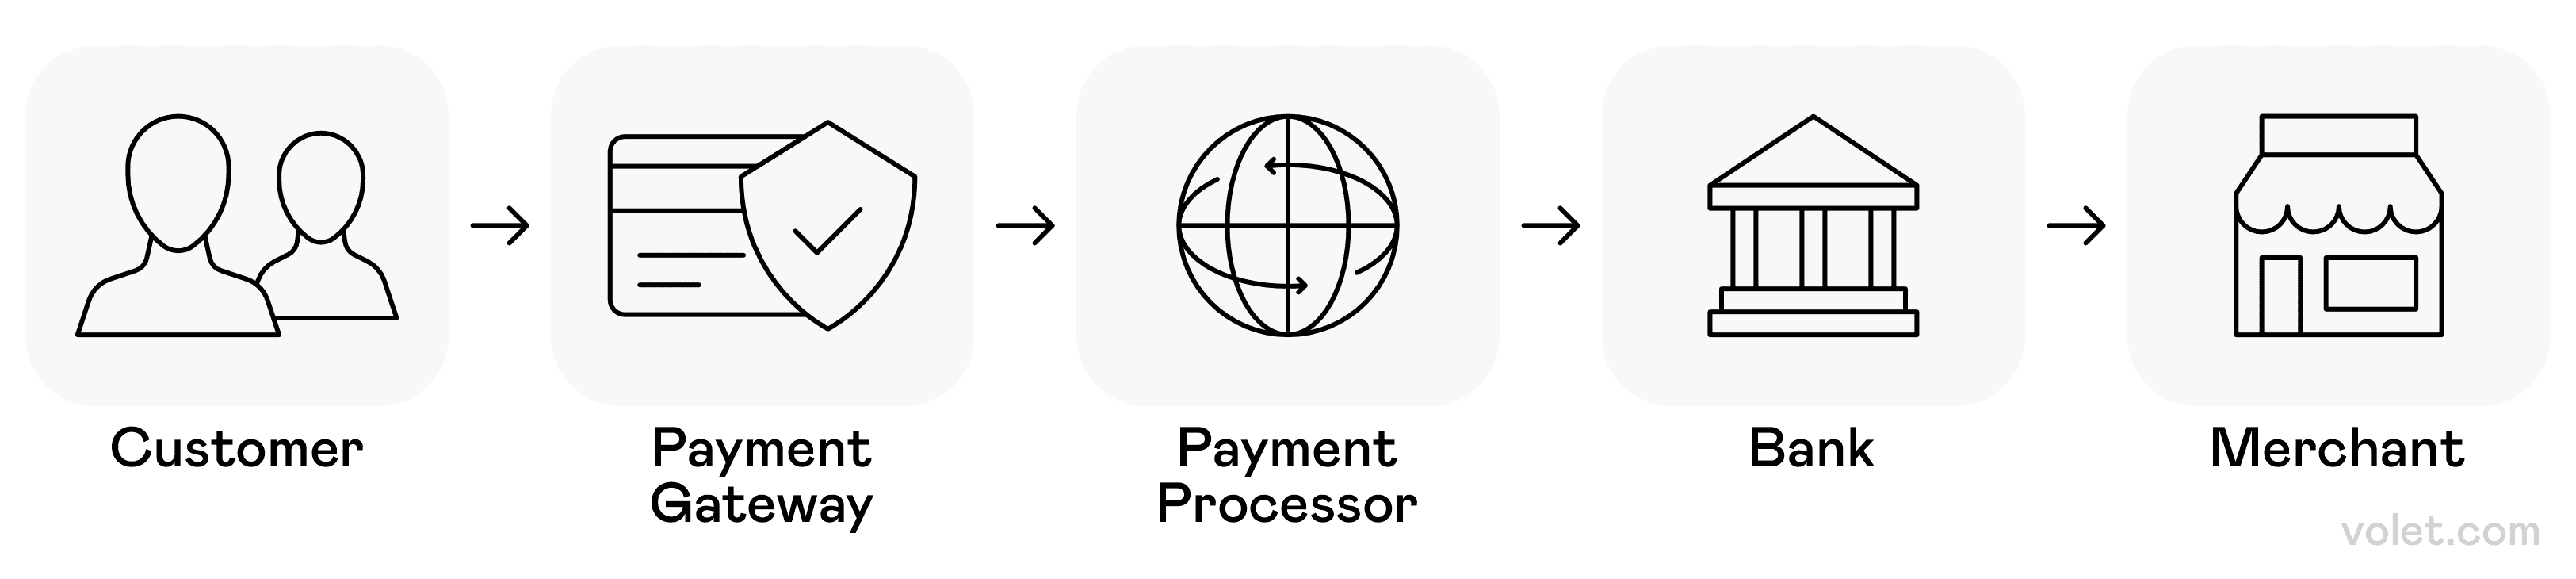
Müşteri başlatmasından itibaren güvenilir finansal aracılar aracılığıyla tüccar uzlaşmasına kadar dijital ödemelerin kesintisiz yolculuğunun illüstrasyonu.
Dijital Ödemeler Nedir?
Dijital ödeme, taraflar arasında para transferinin herhangi bir elektronik şeklidir. Dijital ödemelerle ilgili ilk gerçek deneyimim, oda arkadaşımın beni Venmo ile tanıştırdığı zamandı. “Yani, market alışverişimizi paylaştığımızda her seferinde bankaya gitmeme gerek yok mu?” Zihin. Patladı. 🤯
Geleneksel nakit işlemlerinin (inatla tutunduğum) aksine, bu dijital ödemeler, banka hesabınızı çeşitli hizmetlere bağlayan dijital cihazlar aracılığıyla gerçekleşir. Bir işlem yaptığınızda, ödeme bilgileriniz şifrelenir ve fon transferini doğrulayan ve tamamlayan bir ödeme ağı aracılığıyla işlenir.
Bu evrimi birinci elden görmek oldukça çılgındı:
✅ İlk günler: PayPal'ın esasen eBay alışverişleri için olduğunu hatırlıyorum
✅ Orta dönem: Banka uygulamaları, arkadaşlara para göndermemize izin vermeye başladı
✅ Bugün: Mobil cihazımı bir ödeme terminaline dokundurup kahvemi alarak yürüyüp gidebiliyorum
Ödeme işlemcileri, bu finansal işlemlerde aracılardır ve paramın müşterimin banka hesabından kime ödeme yapıyorsam güvenli bir şekilde hareket etmesini sağlar. Tüm bunların ne kadar normal hale geldiği çılgınca! Dijital ödemeler, günlük yaşamın o kadar büyük bir parçası haline geldi ki, arka planda çalışan karmaşık ödeme ağlarını düşünmeden edemiyorum. Ayrıca çok daha güvenli hale geldi. Hepimizin çevrimiçi kredi kartı bilgilerini girmekten korktuğu zamanı hatırlıyor musunuz? Şimdi iki faktörlü kimlik doğrulama ve diğer güvenlik özellikleri ile dijital ödeme yöntemlerini kullanırken nakit taşımaktan daha güvende hissediyorum (ama hiçbir şey mükemmel değil)
Dijital Ödeme Türleri - En Sevdiğim Ödeme Yöntemleri
Beş yıl önce, cüzdanım nakit, bozuk para ve kredi kartlarıyla dolup taşıyordu. Bugün, sadece cep telefonumu kullanıyorum. Bu yolculuk, market alışverişlerinden arkadaşlarla akşam yemeğine kadar farklı durumlar için hangi ödeme yöntemlerinin en iyi çalıştığını bana öğretti. İşte iş hayatımda parayı nasıl yönettiğimi değiştiren dijital ödeme seçeneklerinin kişisel turu.
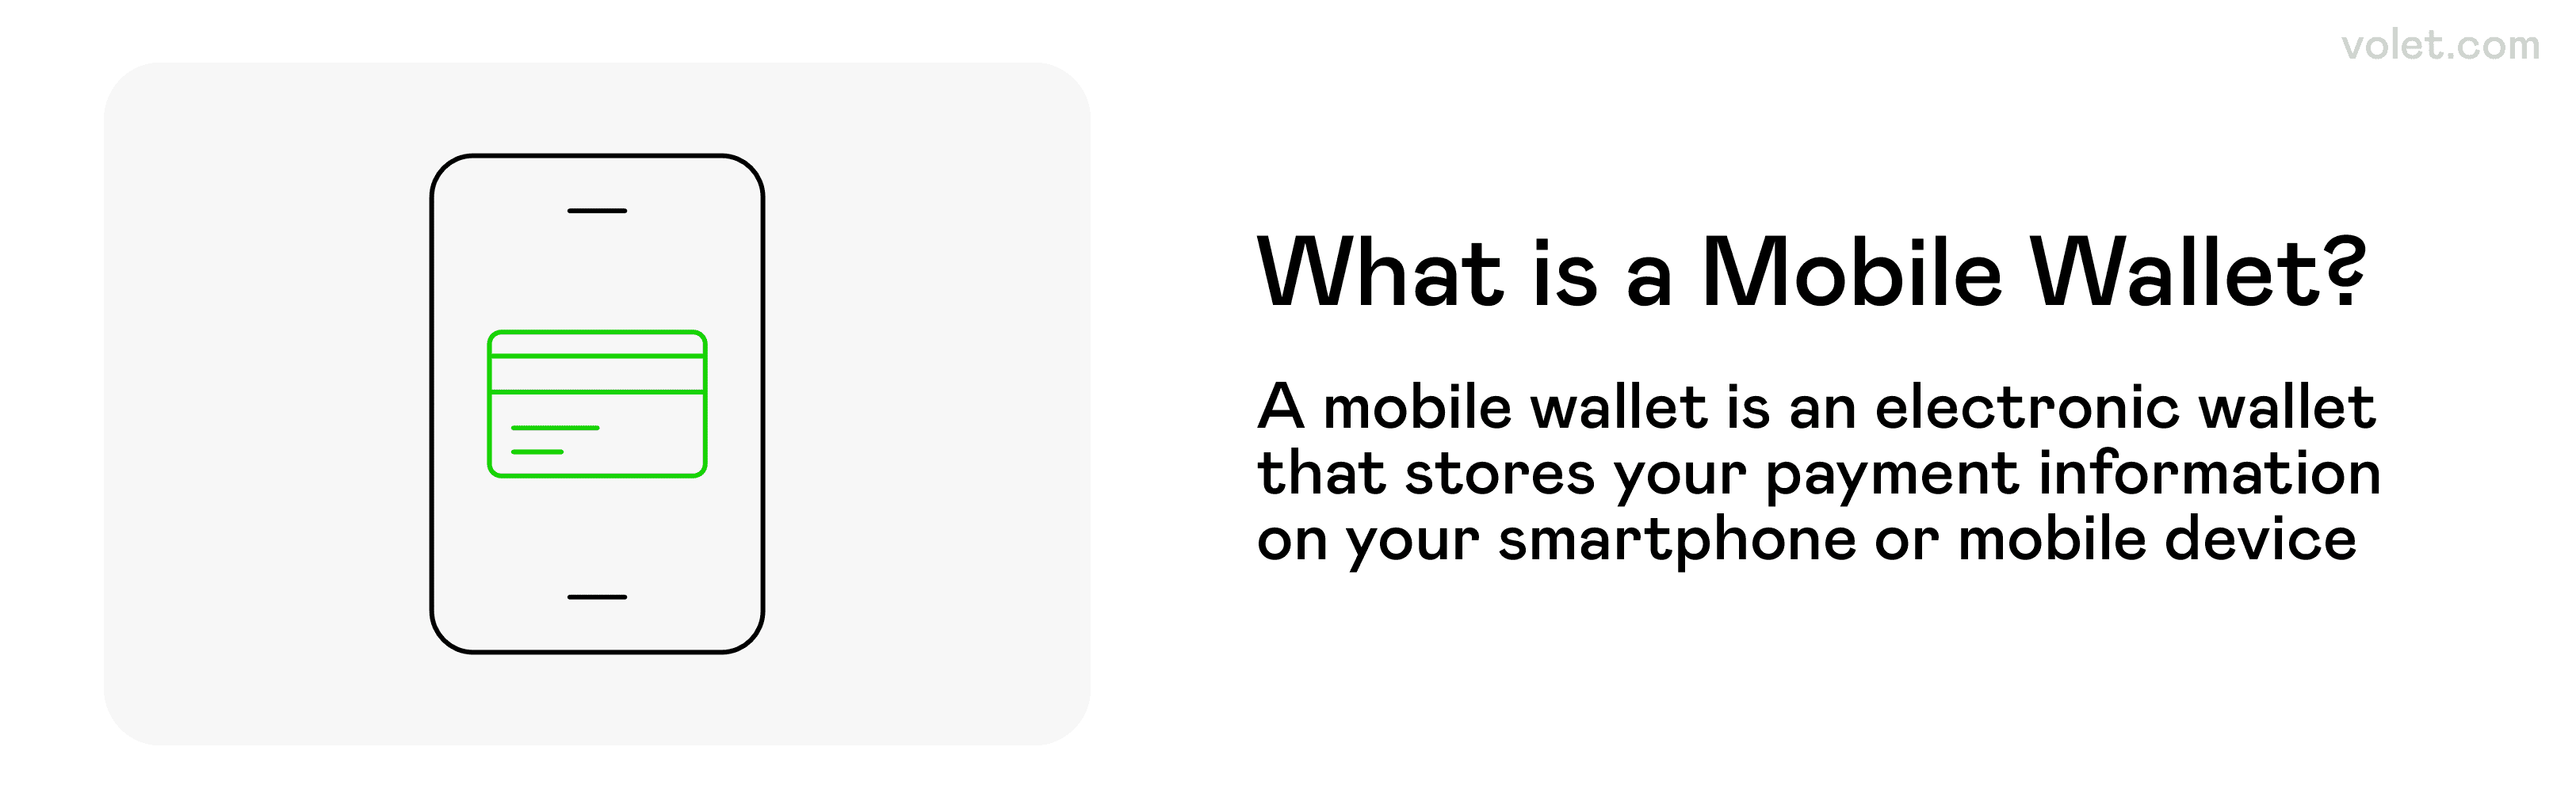
Mobil cüzdanların ve işlevlerinin görsel açıklaması.
Mobil Cüzdan Teknolojisi - Telefonum Artık Cüzdanım
Mobil cüzdan teknolojisi, çoğu alışverişimde fiziksel cüzdanımın yerini aldı. Apple Pay, Google Pay ve Cash App gibi dijital ödeme hizmetleri, akıllı cihazımda tek bir ödeme hesabında birden fazla ödeme yöntemini saklamama olanak tanıyor.
Bir markette Apple Pay'i ilk kez kullandığım zamanı hala hatırlıyorum. Kasiyer ve arkamdaki sıra beklerken, ödeme terminaline telefonumu heyecanla tuttum... ve sonra bip! Yakın alan iletişimi (NFC teknolojisi) kullanarak işlem birkaç saniye içinde onaylandı. Debit kartımı çantamdan çıkarmak yok, PIN girmek yok. Sadece dokun ve git!
Güvenlik yönü de etkileyici. Bu mobil cüzdan sistemleri, satıcının asla gerçek kredi kartı numaralarımı görmemesi için şifreleme ve tokenizasyon kullanıyor. Ayrıca, satın alımları onaylamak için parmak izime veya yüz tanımaya ihtiyacım var, bu da mobil cihazım çalınırsa ek bir güvenlik katmanı sağlıyor. Mobil para her şeyi sorunsuz hale getiriyor.
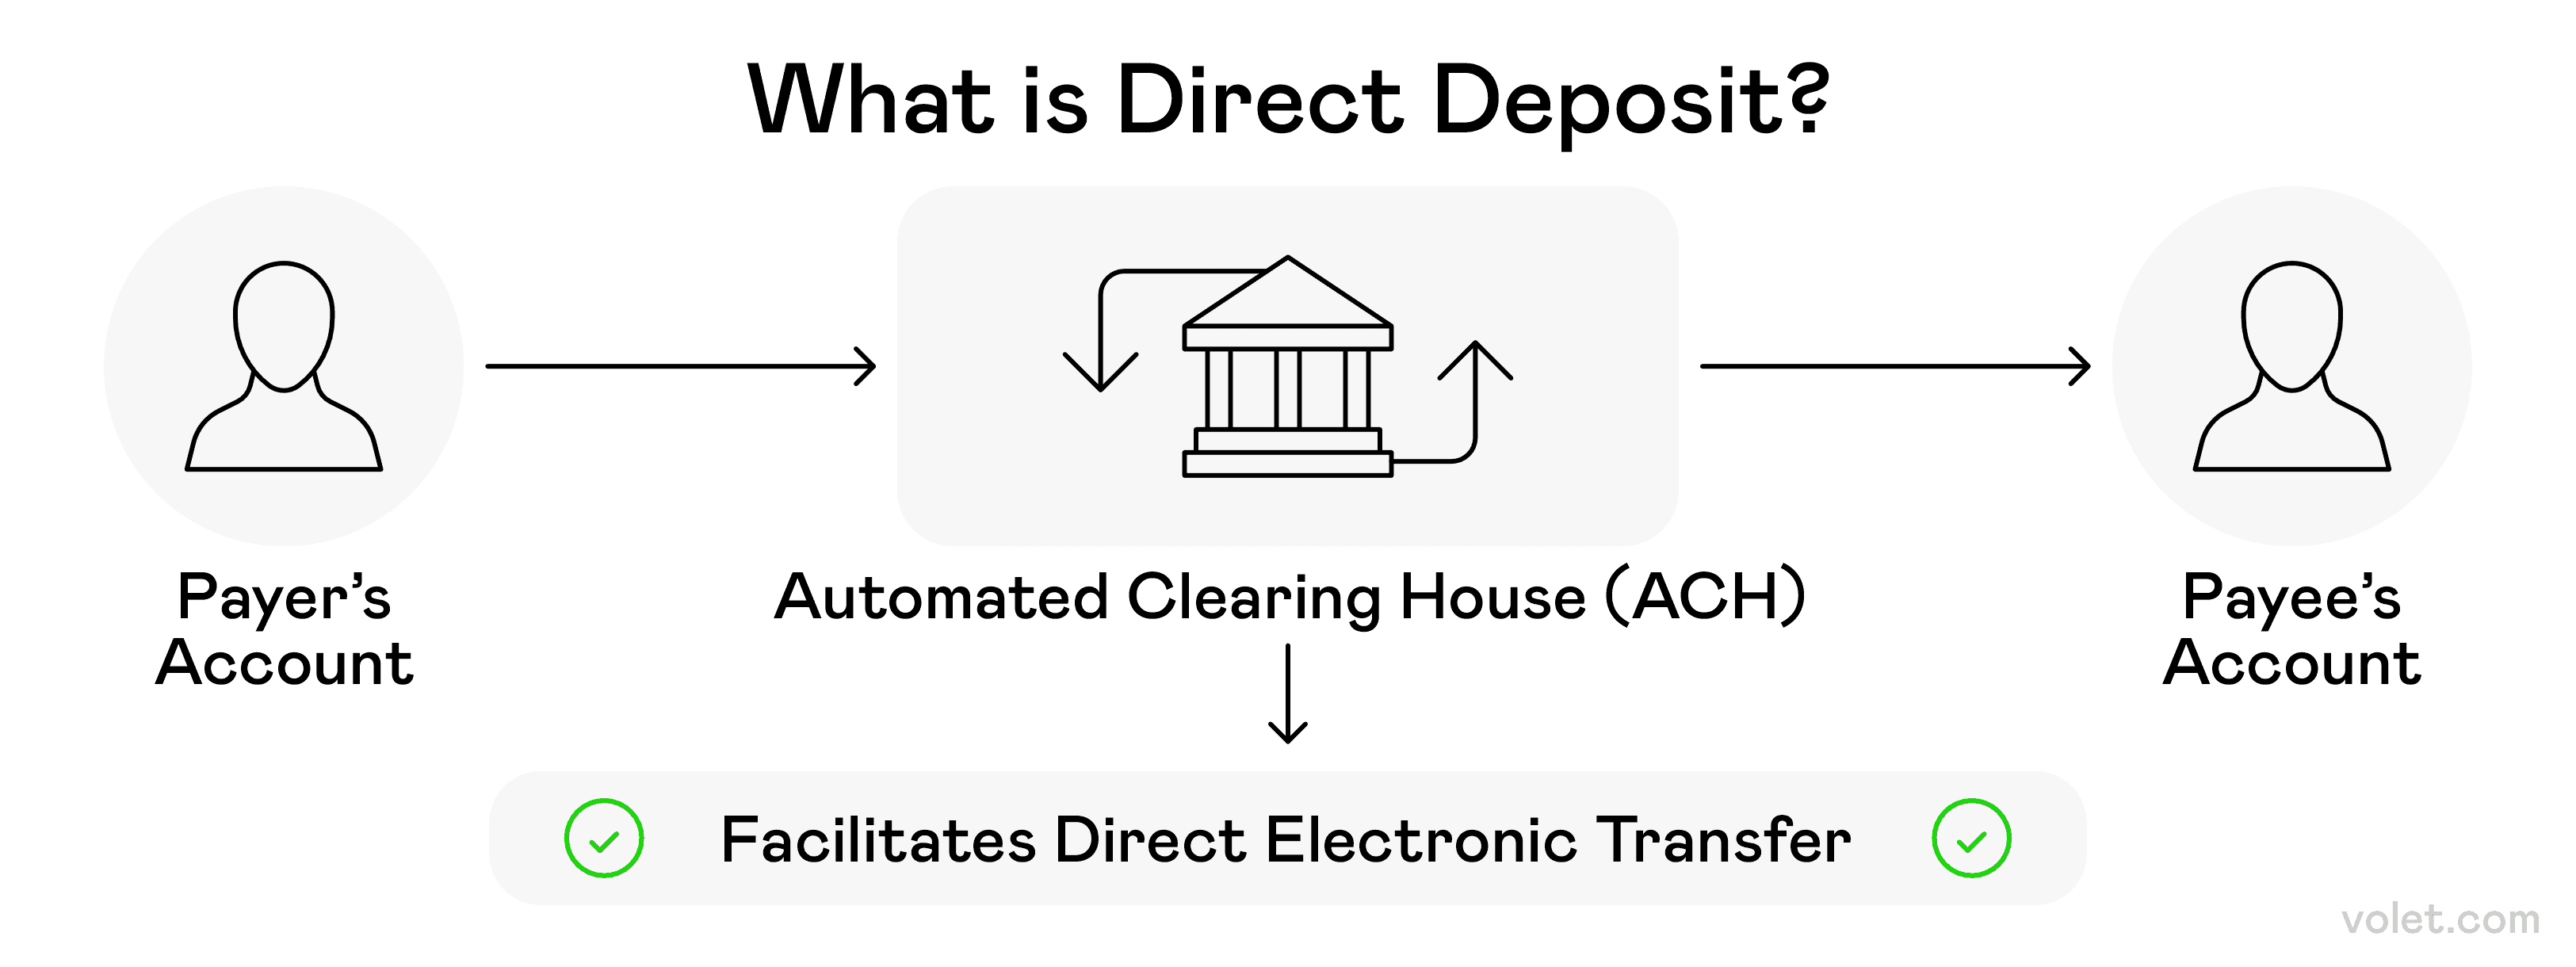
Bir tarafın diğerine elektronik olarak fon transferi sırasında doğrudan depozitonun nasıl çalıştığına dair net bir genel bakış.
Banka Havalesi ve Doğrudan Mevduatlar - Mali Hayatımın Belkemiği
Banka havaleleri, daha büyük mali işlemler için başvurduğum yöntemdir. Geçen yıl arabamı aldığımda, bunun için Venmo kullanmayı düşünmedim! Mali kurumumdan gelen geleneksel bir banka havalesi daha uygun hissettirdi ve birçok banka artık anında ödeme seçenekleri sunuyor.
Düzenli faturalarım ve maaşım için doğrudan mevduatlar benim kurtarıcım. Bu otomatik elektronik ödeme işlemleri saat gibi işler, ödeme tarihlerini hatırlama ihtiyacımı ortadan kaldırır (ki dürüst olalım, kesinlikle unuturum! 😅). Bankam güvenli işlemler sağlar.
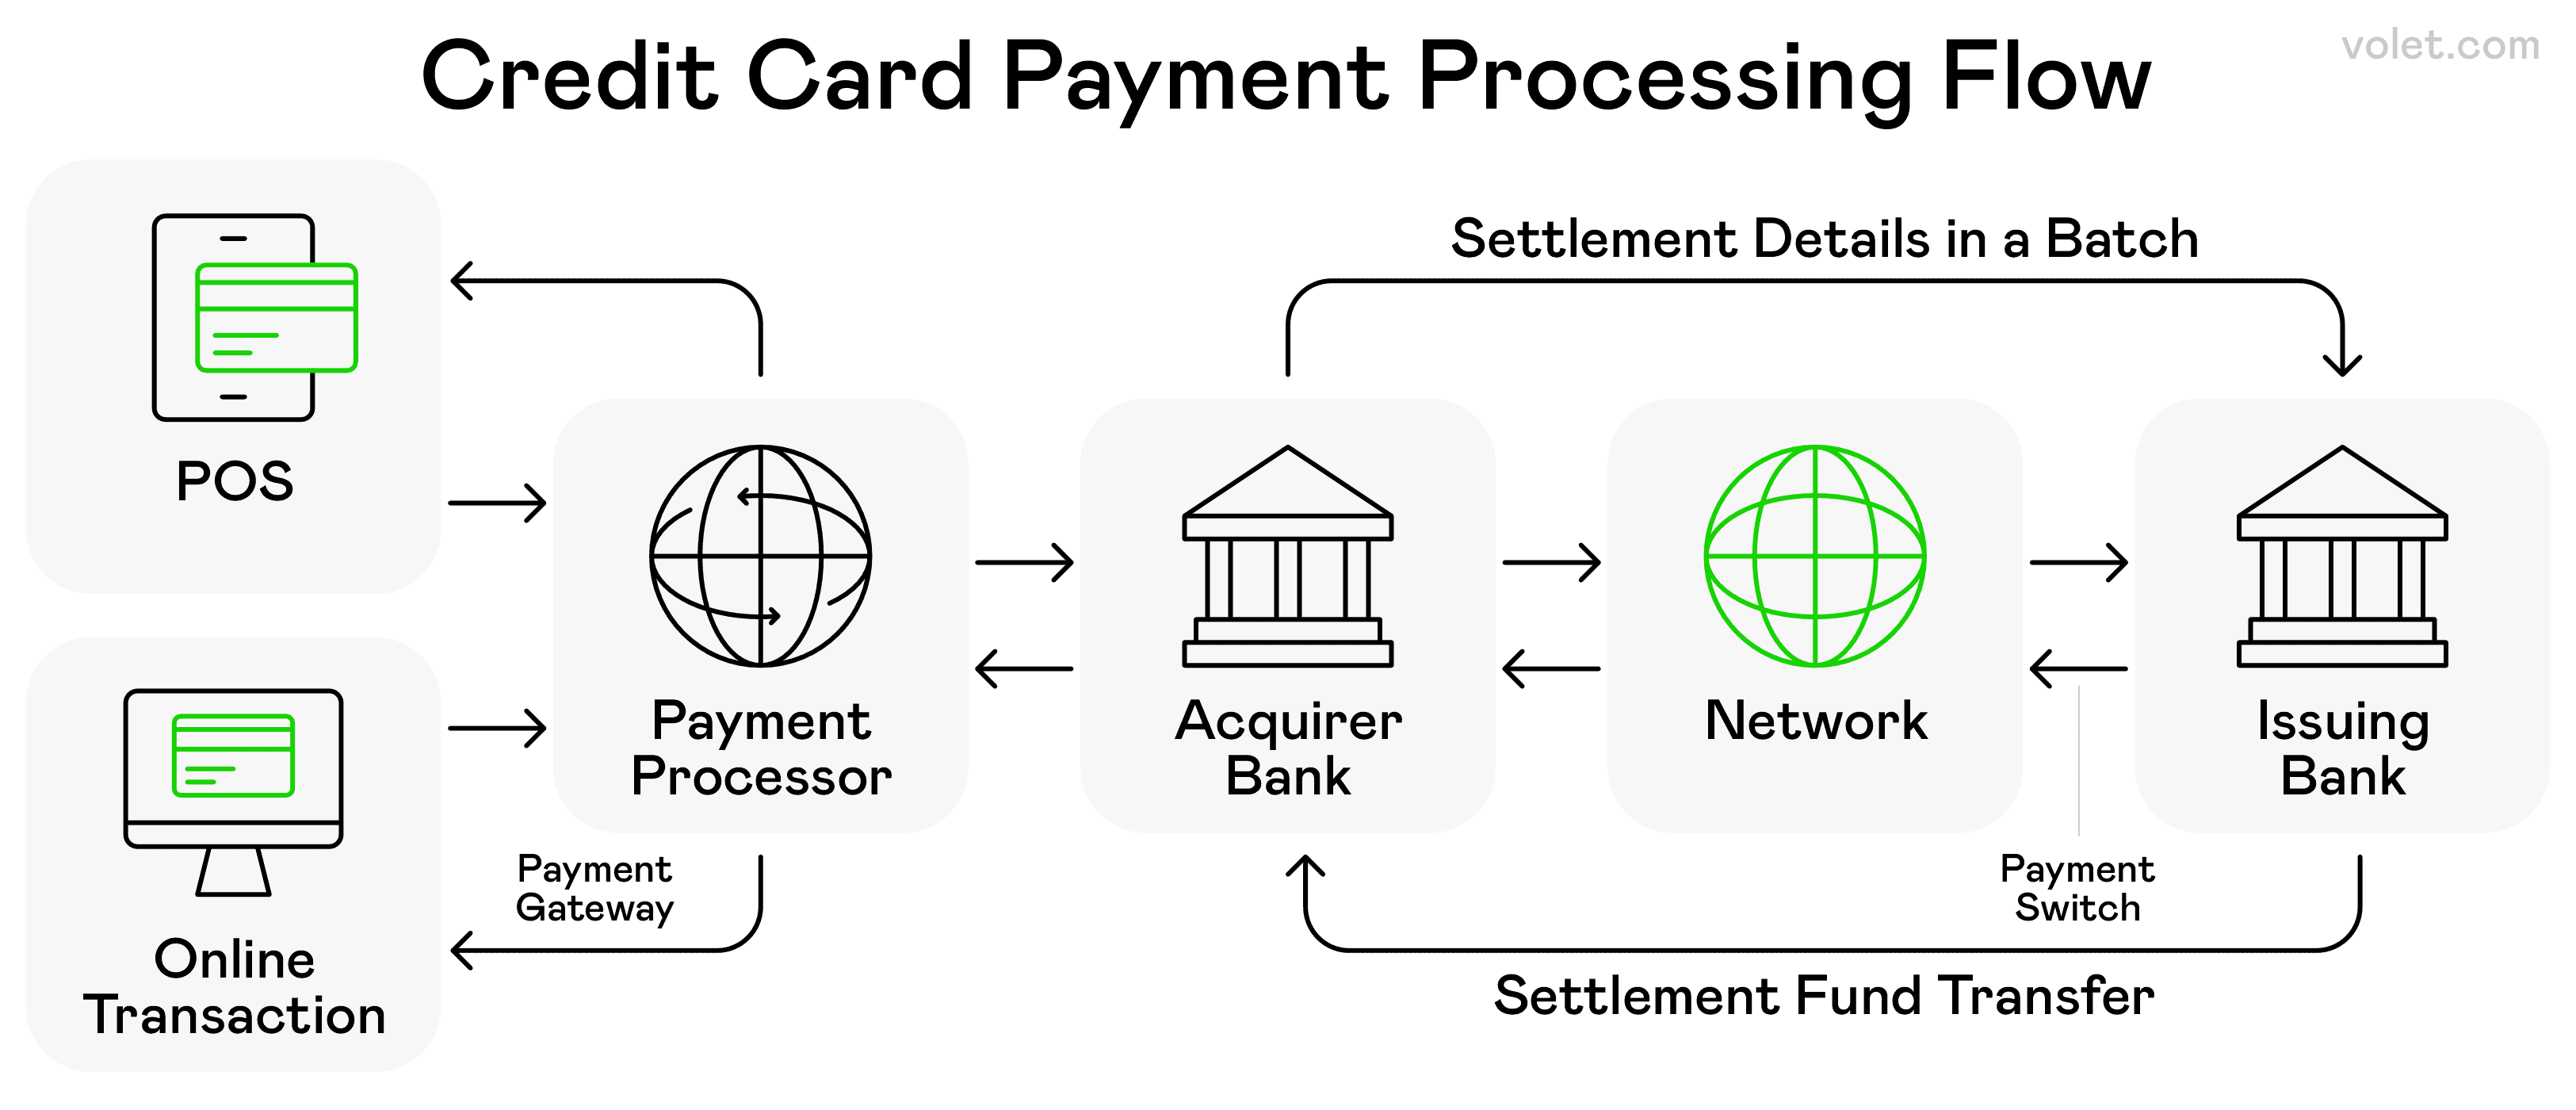
Tipik bir kredi kartı işlemiyle ilgili çeşitli aşamalar ve varlıklar.
Kart Tabanlı Dijital Ödemeler - Hala Güçlü
Kredi kartı ve banka kartı işlemleri dijital olarak işleniyor ve hala dijital ödeme rutinimin büyük bir parçası. Çevrimiçi alışveriş yaparken, aslında fiziksel banka kartımın dijital versiyonunu kullanıyorum.
Değişen şey esneklik. Kredi hesabım artık özelleştirilebilir ödeme takvimleri ve şimdi al, sonra öde seçenekleri sunuyor.
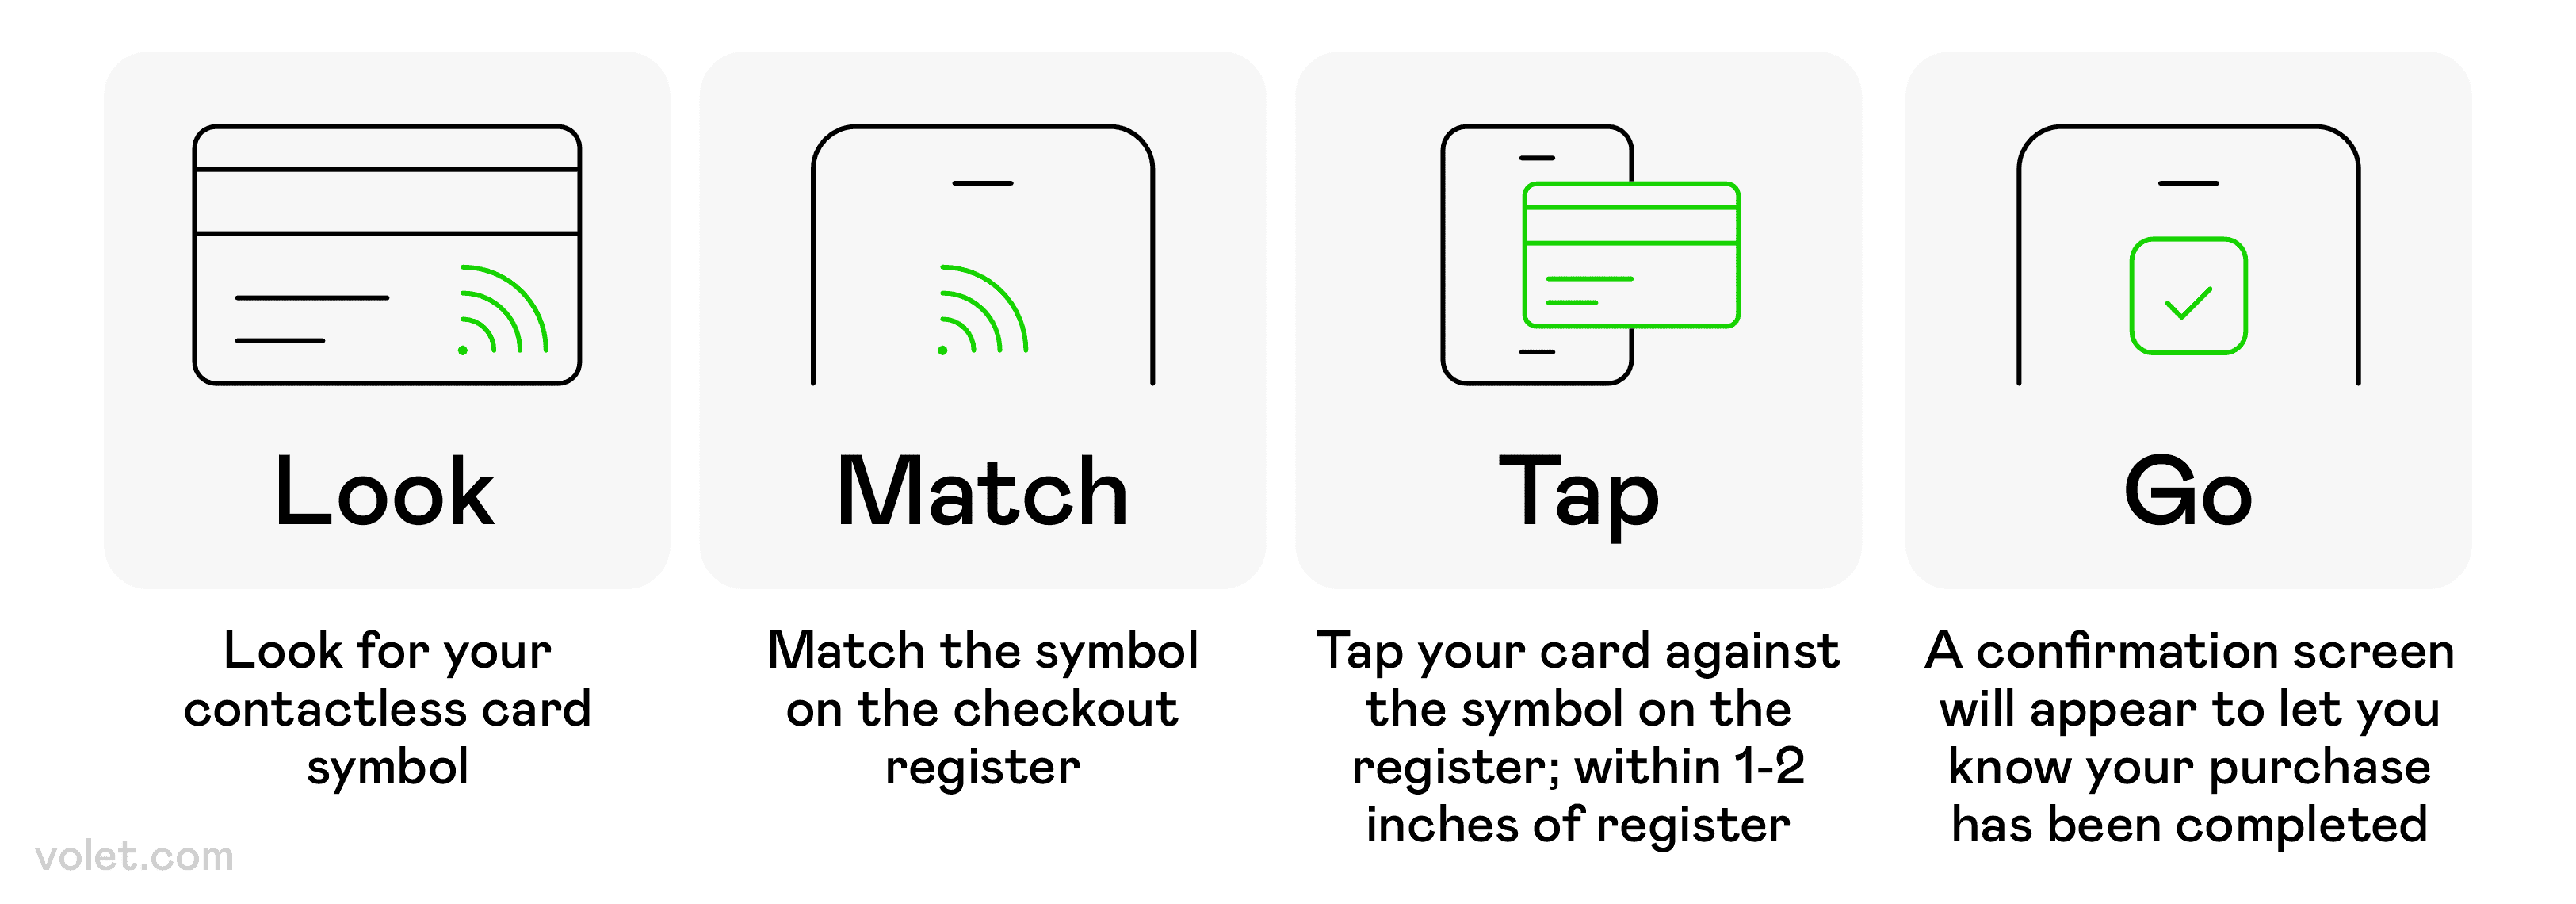
Bir satış noktasında temassız ödeme yöntemini nasıl kullanacağınıza dair adım adım bir rehber.
Temassız Ödemeler - Dokun ve Git!
Temassız ödemeler, perakende müşteri deneyimimi değiştirdi. Mobil cüzdanımı veya çipli banka kartlarımı kullanarak, fiziksel olarak hiçbir şeyi kaydırmadan güvenli işlemler gerçekleştirebiliyorum. Bu kısmen dijital yaklaşım, küçük işletmeler için kolaylık ile artırılmış güvenliği birleştiriyor.
Pandemi sırasında, temassız ödemeler benim varsayılanım haline geldi. Mobil cihazıma veya banka kartıma dokunmak, yüzlerce müşteri tarafından kullanılan bir tuş takımına dokunmaktan daha güvenliydi. Artık eski yöntemlere geri döneceğimi düşünmüyorum!
Yakın alan iletişimi (NFC teknolojisi) bu temassız ödeme sistemlerini güçlendiriyor. Bu kablosuz protokol, genellikle dört santimetre içinde yakın mesafedeki dijital cihazların güvenli bir şekilde şifrelenmiş bilgi alışverişi yapmasına olanak tanır. Hız farkı inanılmaz – artık fiziksel mağazalarda çok daha hızlı bir şekilde girip çıkıyorum.
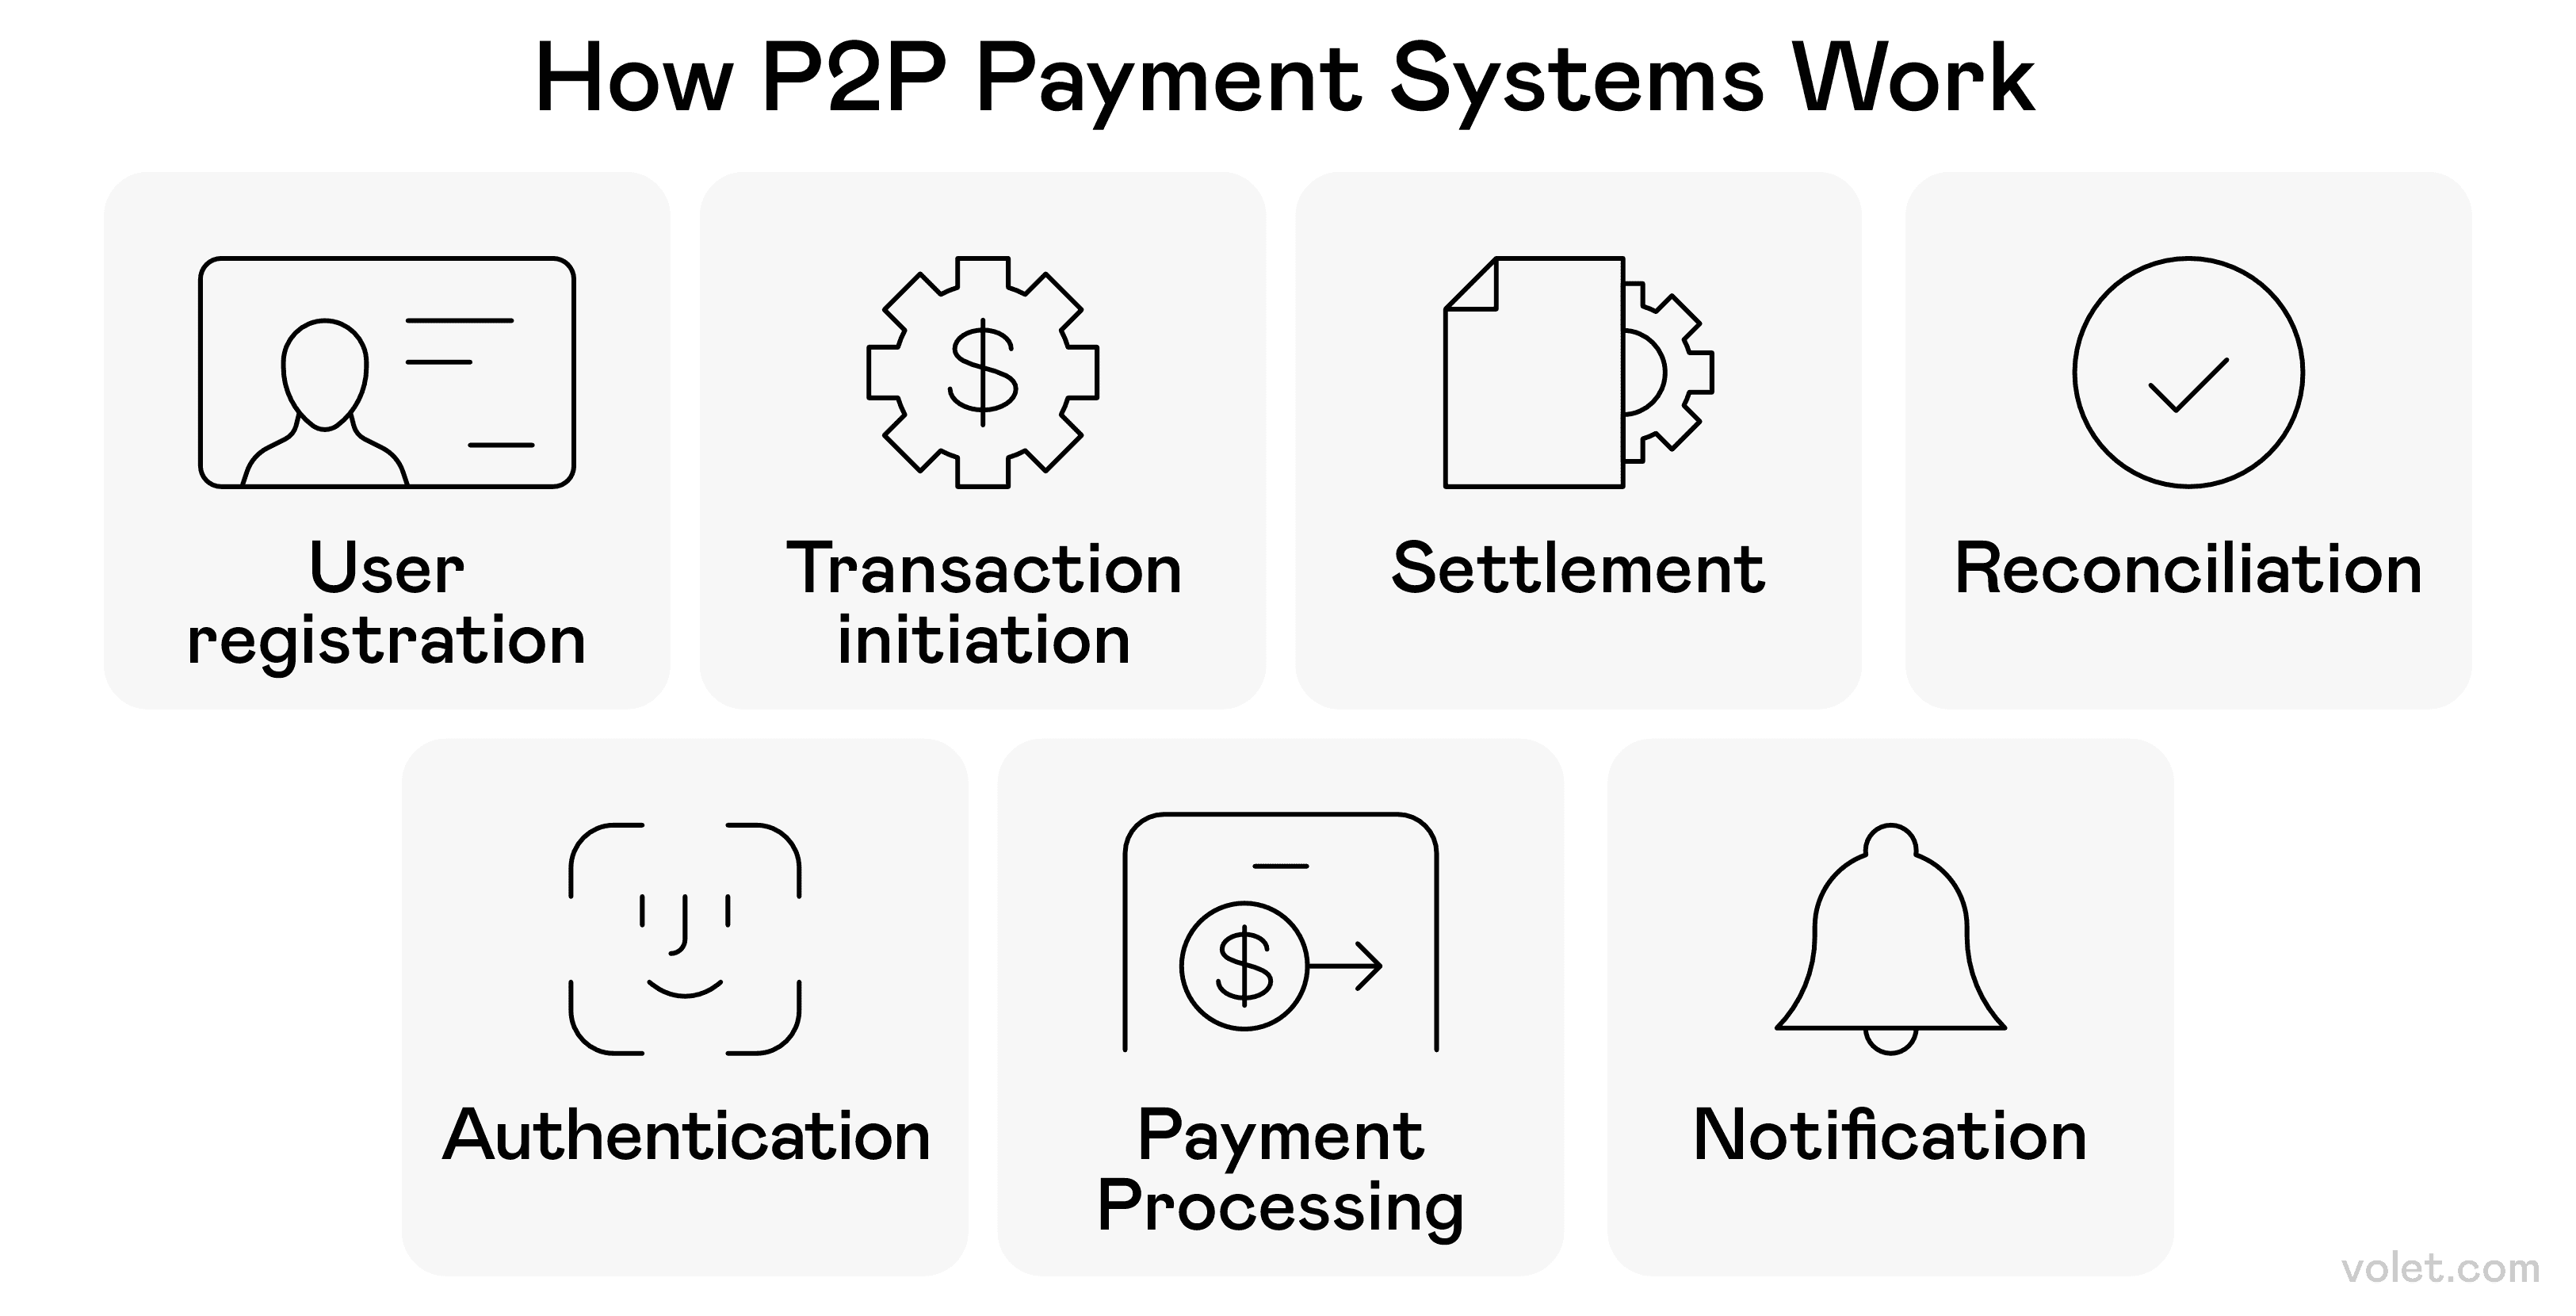
Tipik bir eşler arası ödeme işlemindeki eylem sırası.
Eşler Arası Ödeme Hizmetleri - Arkadaşlar Arkadaşların Çek Kullanmasına İzin Vermez
Cash App benim hafta sonu savaşçım haline geldi. İster bir restoran faturasını paylaşırken, ister köpek yürütücümü öderken ya da grup hediyesi için katkıda bulunurken, bu eşler arası dijital ödeme aracı, mobil para kullanarak arkadaşlarımdan para göndermemi ve almamı minimum sürtünme ile sağlıyor.
Sadece temel para transferinin ötesinde, bu ödeme araçları, benim gibi faturaların payını ödemek için düzenli ödemeler ayarlamamı sağlıyor. Artık “Hey, hâlâ akşam yemeği için bana borçlusun” gibi garip konuşmalara son! 🙏
Dijital Ödemelerin Faydaları - Neden Geçiş Yaptım
Meslektaşım Sarah, geçen kış cüzdanı çalındıktan sonra nihayet dijital ödemelere geçti. Banka havaleleri ve mobil cüzdan uygulamaları ile yeni kredi kartlarını beklerken faturalarını ödeyip alışveriş yapabildi. Bir zorunluluk olarak başlayan şey, onun tercihi haline geldi; nakit ile sahip olmadığı işlem bildirimlerini ve harcama içgörülerini takdir etti. Artık küçük işletmesi için dijital ödemelerin sağladığı kolaylık ve güvenliği benimsemek için neden bu kadar uzun süre beklediğini merak ediyor. İşte onun geçiş yapmasının nedenleri:
Gelişmiş Güvenlik ve Dolandırıcılık Koruması - İç Huzuru
Dijital ödemelerdeki güvenlik özellikleri beni birçok kez dolandırıcılıktan kurtardı. Gerçek kredi kartı numaramı iletmek yerine, birçok dijital ödeme çözümü, hassas ödeme bilgilerimi benzersiz sembollerle değiştiren tokenizasyon kullanıyor.
✅ Şifreleme, çevrimiçi işlemler sırasında verilerimi korur.
❌ Hiçbir sistem %100 güvenli değildir (hesaplarımı düzenli olarak izlemeye devam ediyorum)
Kolaylık ve Erişilebilirlik - Her Yerde, Her Zaman Ödeme
Kolaylık faktörü abartılamaz. Sabah kahve almak için dışarı çıkmaktan aylık faturalarımı ödemeye kadar, dijital ödeme yöntemleri finansal hayatımdan birçok zorluğu ortadan kaldırdı.
Geçen yıl uluslararası seyahat ettiğimde, döviz bozdurma veya nakit taşıma konusunda endişelenmek zorunda kalmadım. Birçok ödeme hizmeti dönüşümleri otomatik olarak halletti, hangi ülkede olduğuma bakılmaksızın finansal işlemleri sorunsuz hale getirdi.
Maliyet Verimliliği - Harcarken Para Tasarrufu
Dijital ödeme sistemleri genellikle işlem maliyetlerini azaltır. Geleneksel bankacılık yöntemlerine kıyasla daha az ücret aldığımı fark ettim, özellikle bireyler arasında ücretsiz transferler sunan eşler arası hizmetlerde.
Yılda sadece çek defterlerine 25 dolar harcardım - şimdi en son ne zaman çek yazdığımı hatırlamıyorum! Çevrimiçi ödemelerden elde edilen tüm bu küçük tasarruflar birikiyor.
Mali Yönetim ve Takip - Param Nereye Gidiyor?
Harcamalarımın otomatik kategorize edilmesi bütçelememi devrim niteliğinde değiştirdi. Her ay paramın nereye gittiğini manuel olarak her şeyi kaydetmeden görebiliyorum. Bu görünürlük, daha iyi mali kararlar almama yardımcı oldu (örneğin, dışarıda yemek için ne kadar harcadığımı fark etmek! 😱).
Küçük işletmelerim için dijital ödeme sistemleri, müşteri davranışlarını ve satış kalıplarını anlamama yardımcı olan analizler sağlıyor. Bu veriler, iş planlamam için paha biçilmez oldu.
Çevresel Etki - Yeşil Paramla Yeşil Olmak
Kağıt kullanımını azaltarak ve fiziksel para taşımayı ortadan kaldırarak, dijital ödeme yöntemleri çevresel sürdürülebilirliğe katkıda bulunur. Cüzdanımı dolduran kağıt fişlerin olmaması, gezegen için küçük ama anlamlı bir zafer gibi hissediliyor. 🌎
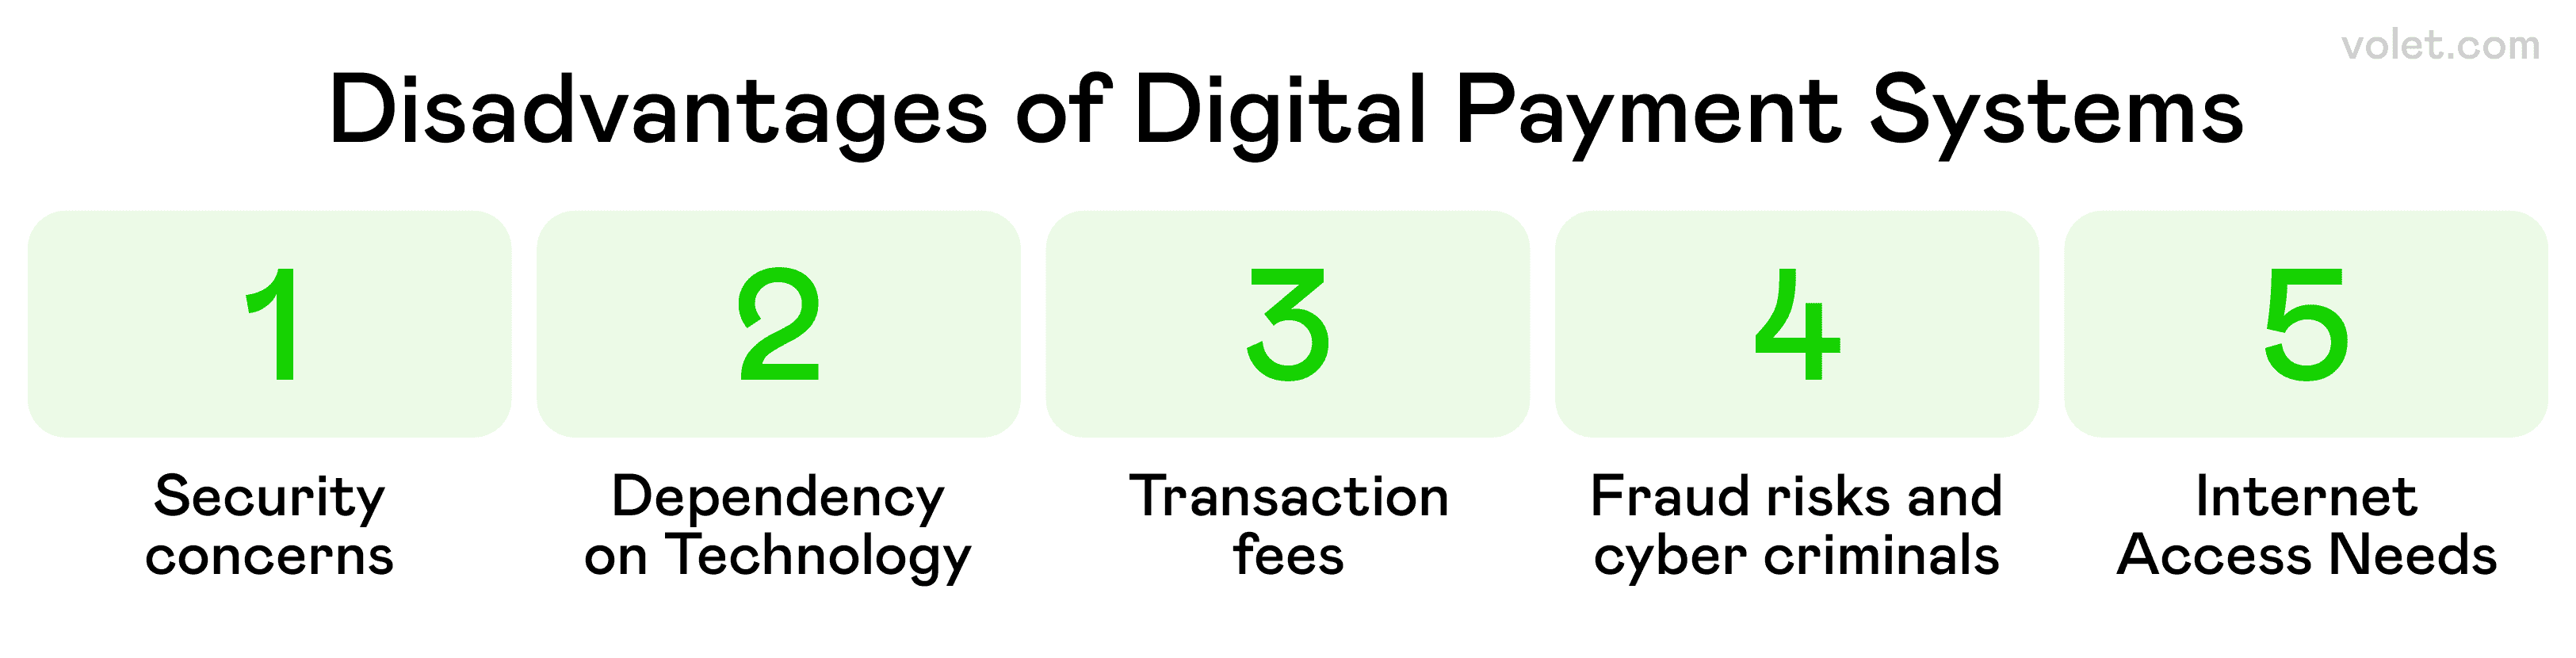
Dijital ödeme sistemlerinin kullanımıyla ilişkili potansiyel dezavantajların bir özeti.
Dijital Ödemelerin Zorlukları - Hepsi Dijital Güller Değil
Dijital ödemelere olan heyecanıma rağmen, kabul edilmesi gereken bazı önemli engellerle karşılaştım:
Dijital Bölünme Endişeleri
Herkesin dijital ödeme yöntemlerine eşit erişimi yok. Büyükannem hala çek yazıyor çünkü bir cep telefonu yok ve kırsal alanlardaki birçok küçük işletme, ödeme işlemleri için gerekli güvenilir internet bağlantılarıyla mücadele ediyor. Bu, mobil cüzdan teknolojisini kullanmak isteyen müşteriler için çok gerçek katılım engelleri yaratıyor. 👵
Teknik Hatalar
Ödeme uygulamalarının işlem ortasında çökmesi panik yaşattı! Ödeme ağındaki sunucu kesintileri, hatalı güncellemeler ve işlem gecikmeleri, her zaman yedek olarak fiziksel bir banka kartı taşımam gerektiğini öğretti. Geçen yaz büyük bir hizmet kesintisi sırasında, güvenli işlemler yapmak için mobil cihazım aracılığıyla banka hesabıma erişemedim. 🔄
Takaslar
Her finansal işlem, finansal kurumların pazarlama amaçları için takip edebileceği bir veri ayak izi oluşturur. Bir ödeme işlemcisinin anonimleştirilmiş işlem verilerini işletmelere sattığını öğrendikten sonra, Apple Pay veya Google Pay gibi hizmetleri kullanırken ödeme bilgilerimi paylaşma konusunda çok daha dikkatli oldum. 🕵️
Güvenlik Açıkları
İki faktörlü kimlik doğrulama ve gelişmiş güvenlik özellikleri, banka hesabı bilgilerinizi hedef alan sofistike kimlik avı girişimlerine karşı koruma sağlayamaz. Çevrimiçi alışveriş yaparken veya bir ödeme terminalinde temassız ödemeler kullanırken, parama hangi ödeme araçlarının güvenilir olduğunu her zaman dikkatle değerlendiriyorum. 🛡️
Gizli Ücretler
Cash App gibi eşler arası hizmetler, minimum ücretle para göndermenizi ve almanızı sağlar, ancak uluslararası para transferlerinde döviz dönüşüm ücretleri hızla birikir. Dijital ödeme çözümleri aracılığıyla bazı tekrarlayan ödemeler, kredi limitinizi veya tasarruf hesaplarınızı etkileyen ücretler içerebilir! 💰
Günlük hayattaki bu zorluklara rağmen, yine de dijital ödemeleri tercih ediyorum. Anahtar, dijital ödemelerin nasıl çalıştığı hakkında bilgi sahibi olmak, şüpheci olmak ve NFC teknolojisine dayanmayan bir ödeme seçeneğine sahip olmaktır!
Dijital Ödeme Şirketleri - Cüzdanımdaki Oyuncular
Beş yıl önce, cüzdanım nakit, bozuk para ve kartlarla doluydu. Bugün, çoğunlukla sadece telefonumu kullanıyorum. Farklı ödeme yöntemleri arasındaki bu yolculuk, market alışverişlerinden arkadaşlarla akşam yemeğine kadar farklı durumlarda en iyi neyin işe yaradığını öğretti. İşte parayı nasıl yönettiğimi dönüştüren seçeneklerin kişisel turu.
Stripe - Geliştiricinin Hayali
Stripe, 135'ten fazla para birimini destekliyor, bu yüzden uluslararası müşterilerimle olan çevrimiçi işim için tercih ettiğim ödeme işlemcisidir. Geliştirici dostu araçları, ödeme sayfamı tam istediğim gibi özelleştirmemi sağlıyor.
PayPal - Orijinal Dijital Ödeme Pioneri
400 milyondan fazla aktif hesapla, PayPal’ın küresel erişimi muazzam. Ben onları ilk günlerden beri kullanıyorum ve basit bir transfer hizmetinden, işletme kredileri sunan ve kripto para ticareti yapan tam teşekküllü bir finansal platforma evrildiler.
JPMorgan Chase - Geleneksel Bankacılık Modern Teknolojiyle Buluşuyor
JPMorgan Chase, J.P. Morgan Ödemeleri aracılığıyla ödeme işleme hizmeti sunmaktadır. Ben bunları ticari işlemler için kullanıyorum, ancak kurumsal düzeydeki dijital ödeme çözümleri, daha büyük transferler için bana huzur veriyor.
Cash App - Basit, Hızlı, Ücretsiz
Cash App, kullanıcıların standart transferler için herhangi bir ücret ödemeden para göndermesine ve almasına olanak tanır. Arkadaşım grubumuz için konser biletlerini alırken, Cash App onların masraflarını anında geri ödemeyi kolaylaştırıyor, böylece eğlence bütçemizden ekstra maliyetler çıkmıyor.
Discover Kredi Kartı - Sorunsuz Entegrasyon
Discover kartları, Apple Pay ve Google Pay gibi dijital cüzdan çözümleriyle çalışır. Bu, Discover kartımı telefonumun cüzdanı aracılığıyla temassız ödemeler için kullanabileceğim anlamına geliyor ve bu da bir katman daha rahatlık ekliyor.
Venmo - Sosyal Ödeme Uygulaması
Venmo, işletmelerin profillerini oluşturduktan sonra ödemeleri kabul etmelerini sağlar. En sevdiğim yerel kahve dükkanı yakın zamanda Venmo'yu kabul etmeye başladı, bu yüzden sabah kafein ihtiyacım daha da pratik hale geldi. Sosyal özellikler, arkadaşlarla hesapları paylaşmayı daha az ticari ve daha eğlenceli hale getiriyor.
Checkout.com - Güvenlik Öncelikli
Checkout.com, akıllı kabul ve katmanlı kimlik doğrulama ile dolandırıcılığı önler. Çevrimiçi alışveriş yaparken, satıcıların bu tür sistemler kullandığını bilmek, ödeme bilgilerimin korunduğuna dair bana güven veriyor.
Flywire - Uzmanlaşmış İşlemler
Flywire, eğitim, sağlık, seyahat ve B2B pazarlarında ödeme yapanlara hizmet vermektedir. Bir çevrimiçi kurs için uluslararası bir öğrenim ücreti ödemem gerektiğinde, onların uzmanlaşmış yaklaşımı karmaşık bir işlemi şaşırtıcı bir şekilde sorunsuz hale getirdi.
Wise - Uluslararası Para Hareketi
Wise, 160'tan fazla ülkede uluslararası işlemlere olanak tanır ve şeffaf döviz kurları sunar. Yurt dışındaki bir arkadaşıma para göndermem gerektiğinde, onların kurları bankamın sunduğuna kıyasla bana çok para kazandırdı.
Pangea Para Transferi - Küresel Erişim
Pangea'nın platformu, kullanıcıların dünyada herhangi bir yere para göndermesine olanak tanır. Mobil öncelikli yaklaşımları, yurt dışında seyahat eden ve cüzdanı çalınan kuzenime yardım etmeyi son derece kolay hale getirdi.
Volet.com - Kripto Basit Hale Getirildi
2014 yılında kurulan Volet.com, uluslararası transferler için son zamanlarda kullanmaya başladığım bir hizmet. Karmaşık kripto süreçlerinde gezinmeme gerek kalmadan hızlı, düşük maliyetli işlemler sağlamak için blok zinciri teknolojisini kullanıyorlar. 110'dan fazla fiat para birimi ile 150'den fazla ülkeyi destekliyorlar ve anlık P2P transferleri, yurt dışına hızlı bir şekilde para göndermem gerektiğinde bana yardımcı oldu.
Sonuç
Dijital ödeme alanı yıldırım hızıyla ilerliyor ve hem kişisel hem de profesyonel bağlamlarda finanslarımı yönetiyorum. Bu sistemler daha gelişmiş hale geldikçe, geleneksel bankacılık ile dijital ödeme çözümleri arasındaki çizginin bulanıklaştığını düşünüyorum.
Elbette, siber güvenlik, gizlilik ve düzenlemelerle ilgili hala zorluklar var. Ancak deneyimlerime dayanarak, dijital ödeme yöntemlerinin faydaları dezavantajlarından çok daha fazla. Şüpheci olmaktan tamamen bir dönüşüme geçtim.
Bu alanda gezinirken, farklı ödeme yöntemlerinin farklı durumlar için olduğunu unutmayın. Dijital ödemeleri tüm geleneksel yöntemlerin yerini alan bir alternatif olarak değil, finansal cephaneliğimde ek araçlar olarak görüyorum. Duruma göre karıştırıp eşleştiriyorum, rahatlık ile güvenlik ve maliyet arasında denge kuruyorum.
SSS
Dijital ödemeler, fiziksel nakit veya çeklere kıyasla dolandırıcılık riskini önemli ölçüde azaltan şifreleme, tokenizasyon ve kimlik doğrulama protokolleri kullanır; çünkü bunlar daha kolay çalınabilir veya sahte yapılabilir.
Transfer hızları sağlayıcıya ve yönteme göre değişir - Cash App veya Venmo gibi hizmetler aracılığıyla yapılan yerel transferler genellikle anında işlenirken, banka banka transferleri, ilgili kurumlara bağlı olarak 1-3 iş günü sürebilir.
Birçok eşler arası hizmet, bireyler arasında ücretsiz transferler sunar, ancak işletmeler genellikle işlem değerlerinin %1.5 ila %3'ü arasında değişen işleme ücretleri öder. Bazı hizmetler ayrıca anlık transferler veya uluslararası ödemeler için ücret alır.
Evet, birçok hizmet uluslararası transferleri destekler, ancak kullanılabilirlik ve ücretler önemli ölçüde değişir. Wise ve Volet.com gibi uzmanlaşmış sağlayıcılar, sınır ötesi işlemler için genellikle geleneksel bankalardan daha iyi döviz kurları sunar.
Transfer hızı, güvenlik özellikleri, desteklenen para birimleri, alıcı erişilebilirliği ve ücret yapıları gibi faktörleri göz önünde bulundurun. Belirli bireylere sık transferler yapıyorsanız, her iki tarafın da zaten hesaplarının olduğu platformları seçerek kolaylığı artırın ve maliyetleri minimize edin.
Feragatname
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki, mali veya profesyonel tavsiye niteliği taşımamaktadır. Tüm içerik, kamuya açık bilgilere ve kişisel görüşlere dayanmaktadır. Okuyucuların, sunulan materyale dayanarak karar vermeden veya harekete geçmeden önce profesyonel rehberlik almaları önerilir. Yazar ve yayıncı, burada yer alan bilgilere dayanarak okuyucunun aldığı veya almadığı herhangi bir eylemden dolayı sorumluluk kabul etmemektedir.