Poznaj korzyści i wyzwania związane z płatnościami cyfrowymi, a także praktyczne rozwiązania, które poprawią Twoje transakcje finansowe. Czytaj dalej, aby być na bieżąco.
W grudniu 2022 roku hakerzy włamali się do cyfrowego systemu płatności Ticketmaster i ukradli dane kart kredytowych tysięcy fanów Taylor Swift podczas chaotycznej przedsprzedaży „Eras Tour”. Zgodnie z raportem Federalnej Komisji Handlu z marca 2023 roku, fani ci nie tylko stracili szansę na zakup biletów na koncert, ale także stali się ofiarami oszustw związanych z kartami kredytowymi, z nieautoryzowanymi obciążeniami pojawiającymi się niemal natychmiast. Tymczasem szczęśliwi fani, którzy korzystali z cyfrowych metod płatności, takich jak Apple Pay, które generują jednorazowe tokeny płatności zamiast przesyłać rzeczywiste numery kart debetowych, byli całkowicie chronieni przed tym naruszeniem danych.
To zdarzenie pokazało mi, dlaczego systemy płatności cyfrowych nie dotyczą tylko wygody – chodzi również o bezpieczeństwo. Jako osoba, która korzysta z tych technologii od lat, widziałem na własne oczy, jak zmieniły one moje życie finansowe na lepsze. Pozwól, że podzielę się tym, czego się nauczyłem w mojej podróży. 🔐
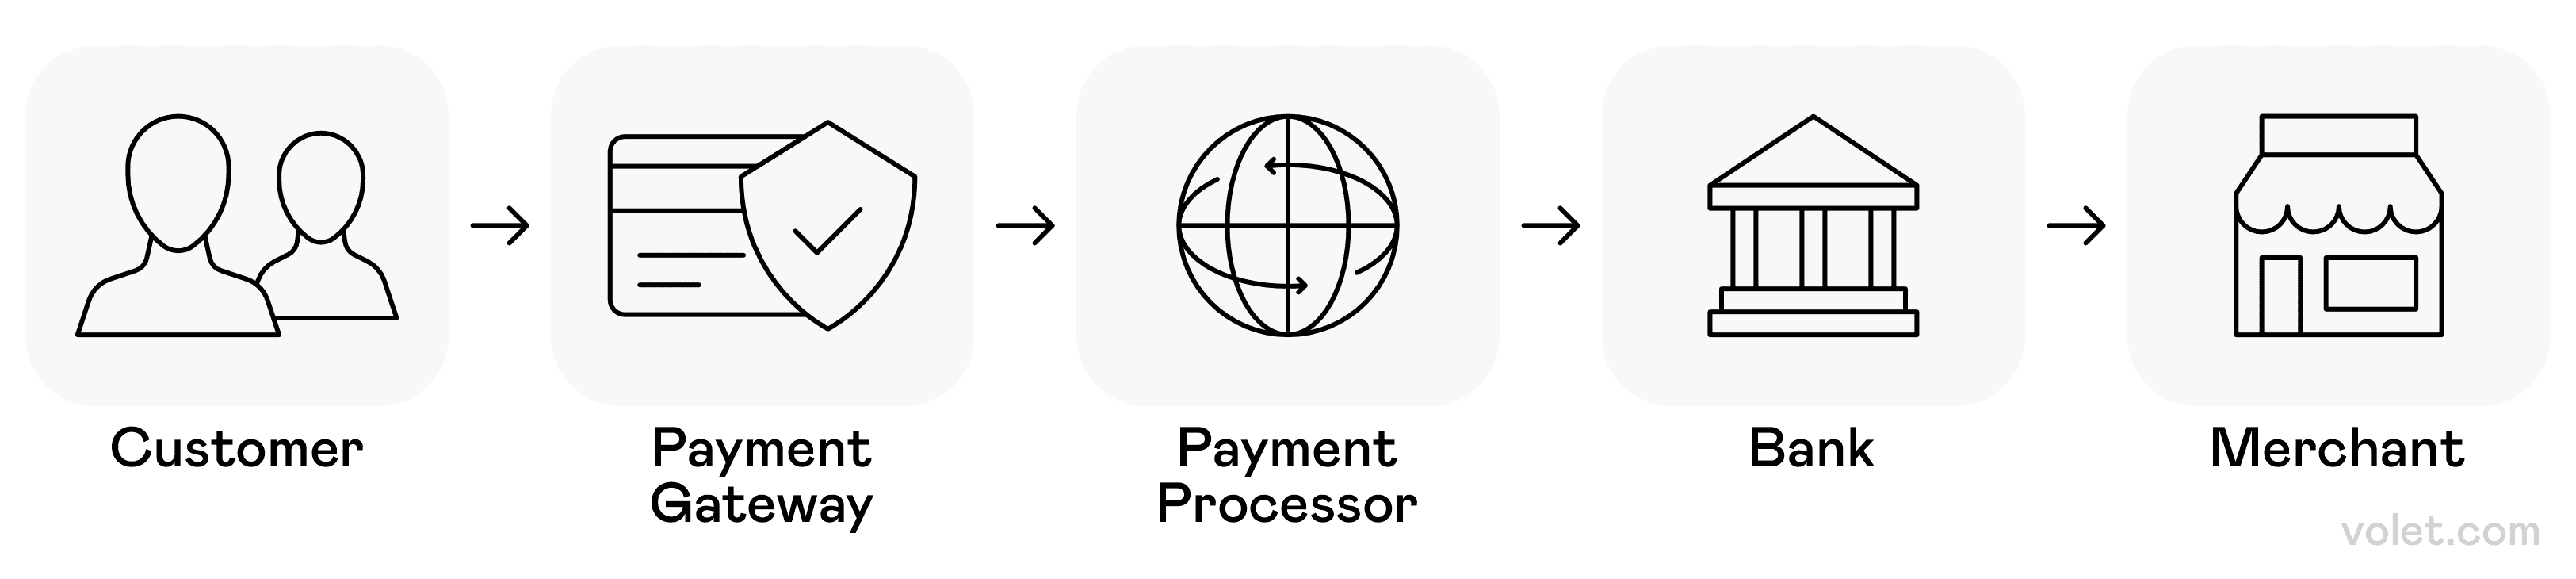
Ilustracja bezproblemowej podróży płatności cyfrowych od inicjacji przez klienta do rozliczenia przez sprzedawcę za pośrednictwem zaufanych pośredników finansowych.
Czym są płatności cyfrowe?
Płatność cyfrowa oznacza każdą elektroniczną płatność pieniędzy między stronami. Moje pierwsze prawdziwe doświadczenie z płatnościami cyfrowymi miało miejsce, gdy mój współlokator przedstawił mi Venmo. „Chcesz powiedzieć, że nie muszę iść do banku za każdym razem, gdy dzielimy się zakupami?” Umysł. Zszokowany. 🤯
W przeciwieństwie do tradycyjnych transakcji gotówkowych (które uporczywie trzymałem), te płatności cyfrowe odbywają się za pośrednictwem urządzeń cyfrowych, które łączą twoje konto bankowe z różnymi usługami. Kiedy dokonujesz transakcji, twoje dane płatnicze są szyfrowane i przetwarzane przez sieć płatniczą, która weryfikuje i finalizuje transfer środków.
Ewolucja była dzika do obserwowania na własne oczy:
✅ Wczesne dni: Pamiętam, kiedy PayPal był głównie do zakupów na eBayu
✅ Środkowa era: Aplikacje bankowe zaczęły pozwalać nam wysyłać pieniądze do przyjaciół
✅ Dziś: Mogę dosłownie przyłożyć moje urządzenie mobilne do terminala płatniczego i odejść z kawą
Procesory płatności są pośrednikami w tych transakcjach finansowych, zapewniając, że moje pieniądze przemieszczają się bezpiecznie z konta bankowego mojego klienta do osoby, której płacę. To, co jest szalone, to jak normalne to wszystko się stało! Płatności cyfrowe stały się taką częścią codziennego życia, że ledwo myślę o skomplikowanych sieciach płatniczych działających w tle. Stało się to również znacznie bardziej bezpieczne. Pamiętasz, kiedy wszyscy baliśmy się wprowadzać nasze dane karty kredytowej online? Teraz, z uwierzytelnianiem dwuskładnikowym i innymi funkcjami zabezpieczeń, czuję się bezpieczniej korzystając z metod płatności cyfrowych niż nosząc gotówkę (choć nic nie jest doskonałe)
Pięć lat temu mój portfel pękał w szwach od gotówki, monet i kart kredytowych. Dziś używam tylko mojego telefonu komórkowego. Ta podróż nauczyła mnie, które metody płatności najlepiej sprawdzają się w różnych sytuacjach, od zakupów spożywczych po kolację z przyjaciółmi. Oto moja osobista wycieczka po opcjach płatności cyfrowych, które zmieniły sposób, w jaki zarządzam pieniędzmi w biznesie.
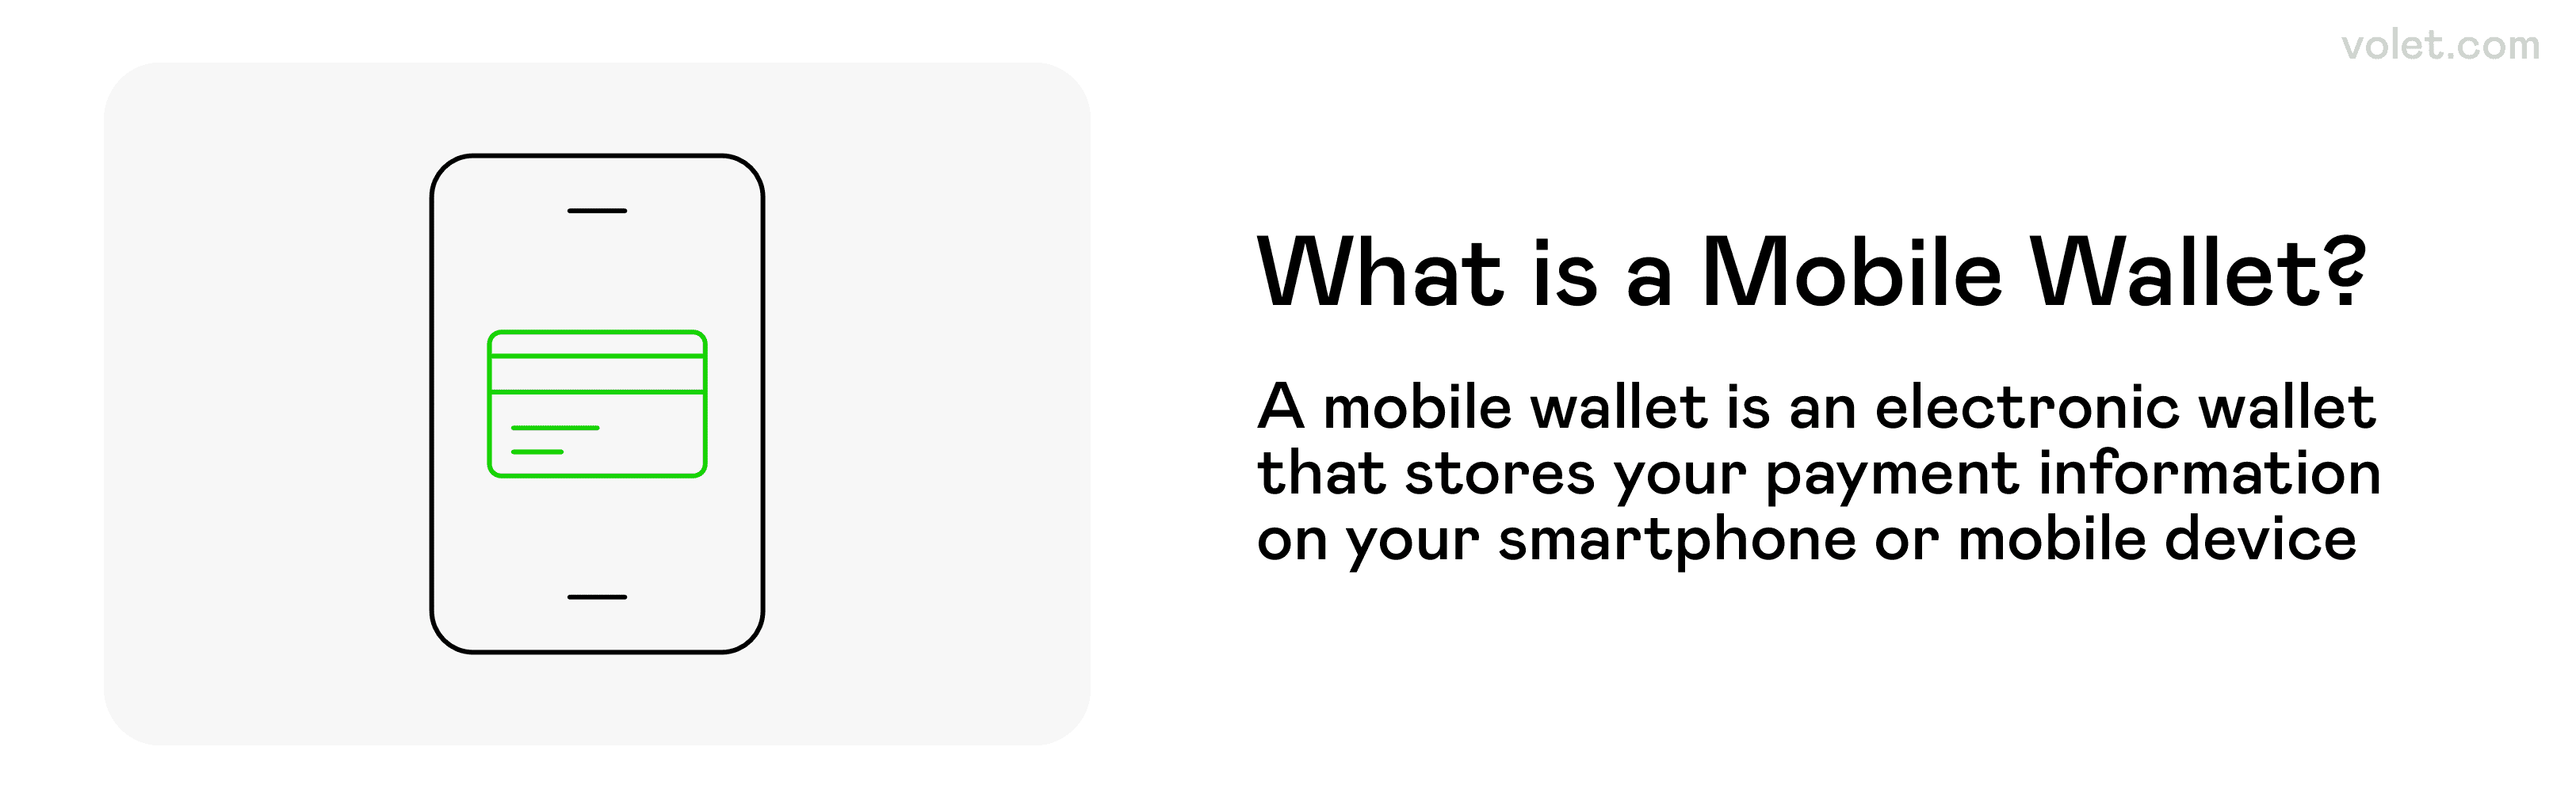
Wizualne wyjaśnienie portfeli mobilnych i ich funkcji.
Technologia Portfela Mobilnego - Mój Telefon Jest Teraz Moim Portfelem
Technologia portfela mobilnego zastąpiła mój fizyczny portfel w większości zakupów. Usługi płatności cyfrowych, takie jak Apple Pay, Google Pay i Cash App, pozwalają mi przechowywać wiele metod płatności w jednym koncie płatniczym na moim inteligentnym urządzeniu.
Wciąż pamiętam, jak po raz pierwszy użyłem Apple Pay w sklepie spożywczym. Nerwowo trzymałem moje urządzenie mobilne przy terminalu płatniczym, podczas gdy kasjer i kolejka za mną czekała... a potem beep! Transakcja zatwierdzona w kilka sekund dzięki technologii komunikacji bliskiego zasięgu (NFC). Żadnego grzebania w torebce w poszukiwaniu karty debetowej, żadnego wprowadzania PIN-ów. Po prostu dotknij i idź!
Aspekt bezpieczeństwa również robi wrażenie. Te systemy portfela mobilnego używają szyfrowania i tokenizacji, więc sprzedawca nigdy nie widzi moich rzeczywistych numerów kart kredytowych. Ponadto potrzebuję mojego odcisku palca lub rozpoznawania twarzy, aby zatwierdzić zakupy, co dodaje kolejny poziom bezpieczeństwa, jeśli moje urządzenie mobilne zostanie skradzione. Pieniądze mobilne sprawiają, że wszystko jest płynne.
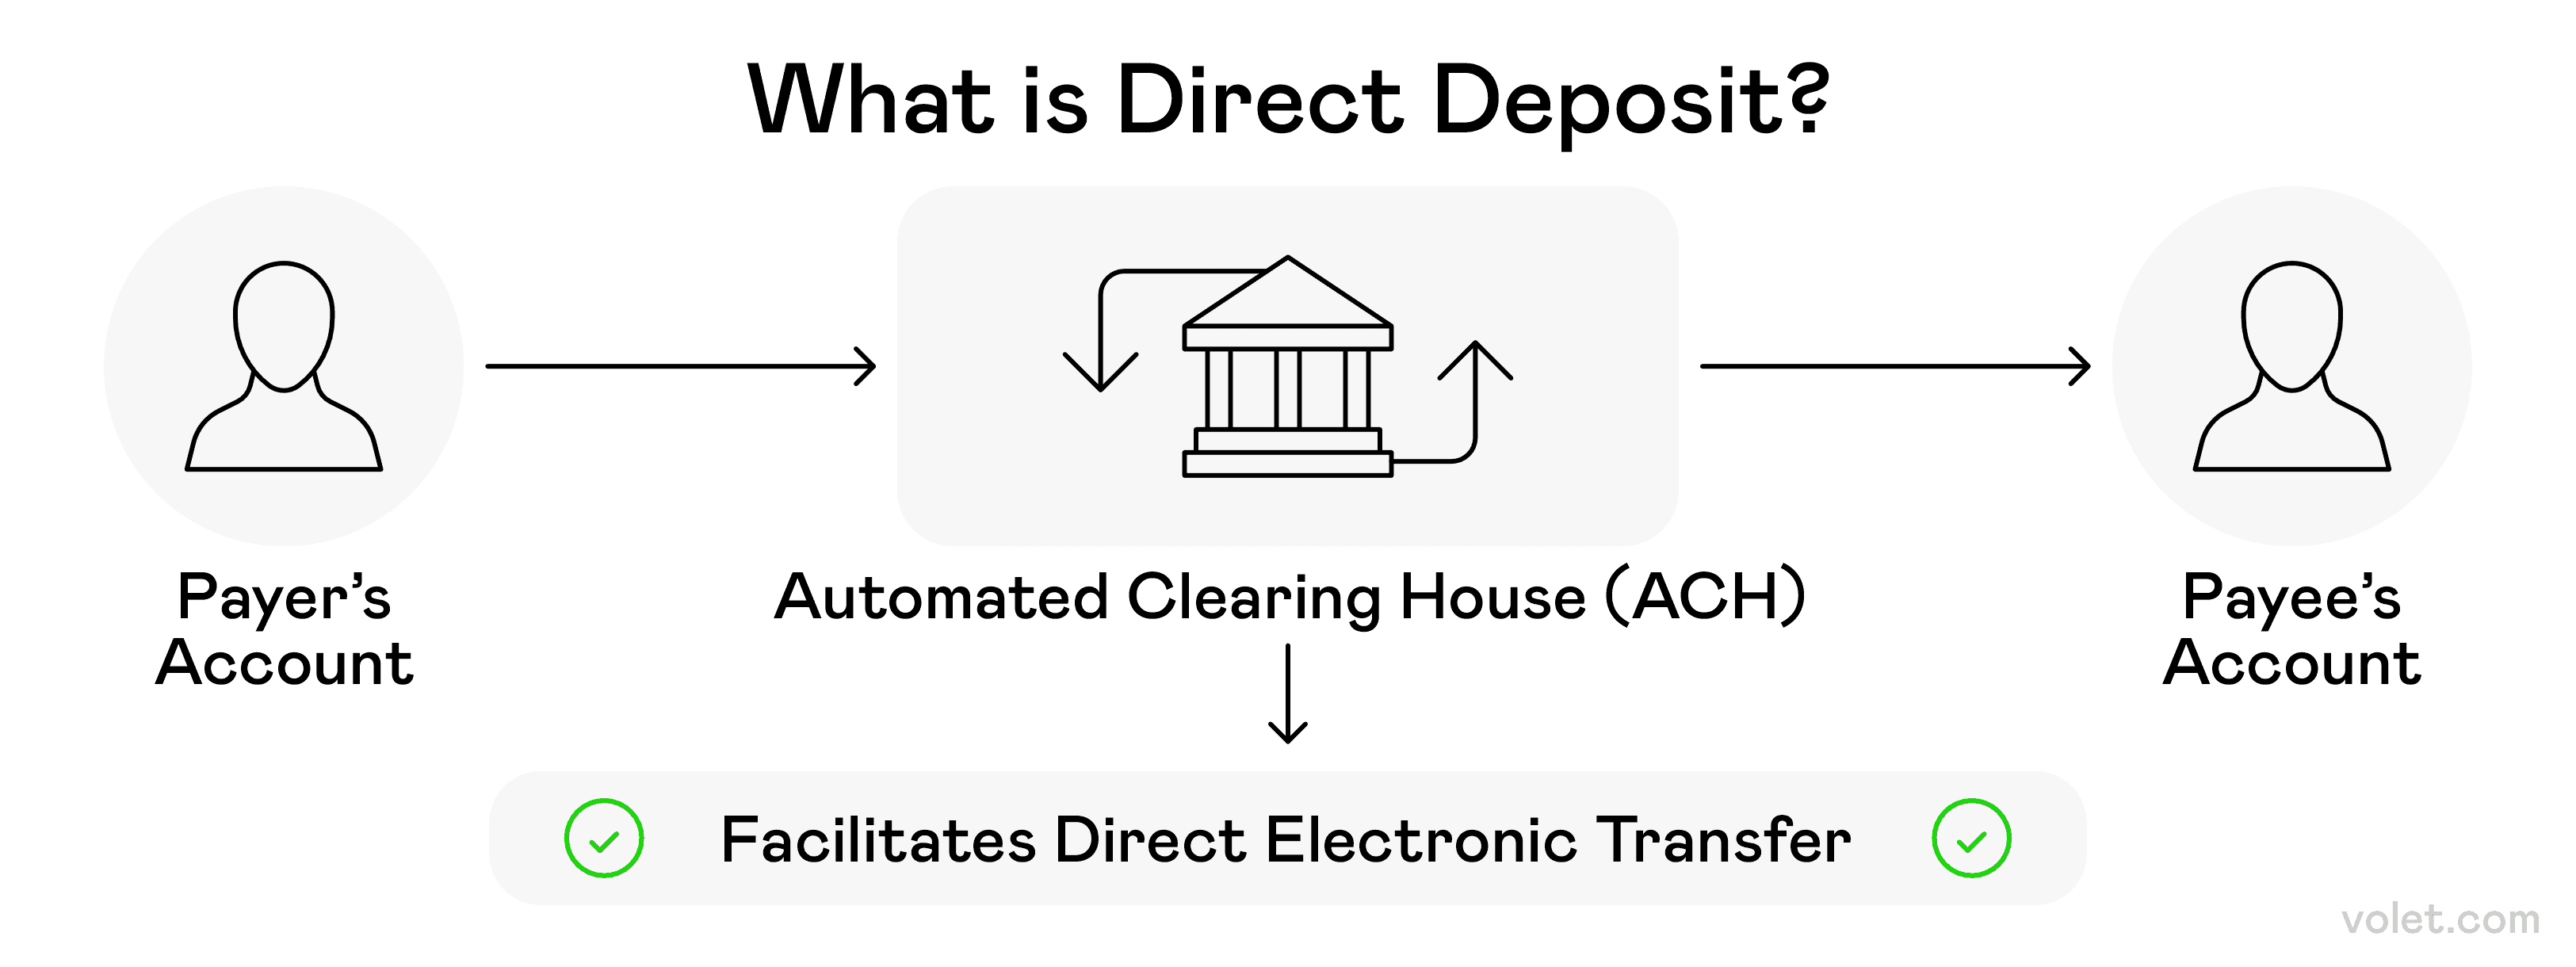
Jasny przegląd tego, jak działa bezpośredni depozyt podczas transferu środków elektronicznie z jednej strony do drugiej.
Przelewy bankowe i wpłaty bezpośrednie - Kręgosłup mojego życia finansowego
Przelewy bankowe to moje pierwsze wybór w przypadku większych transakcji finansowych. Kiedy kupiłem samochód w zeszłym roku, nie zamierzałem korzystać z Venmo! Tradycyjny przelew bankowy z mojej instytucji finansowej wydawał się bardziej odpowiedni, a wiele banków oferuje teraz opcje płatności natychmiastowych.
W przypadku regularnych rachunków i mojej wypłaty, wpłaty bezpośrednie są moim ratunkiem. Te zautomatyzowane transakcje płatnicze odbywają się jak w zegarku, eliminując potrzebę pamiętania o terminach płatności (co, bądźmy szczerzy, na pewno bym zapomniał! 😅). Mój bank zapewnia bezpieczne transakcje.
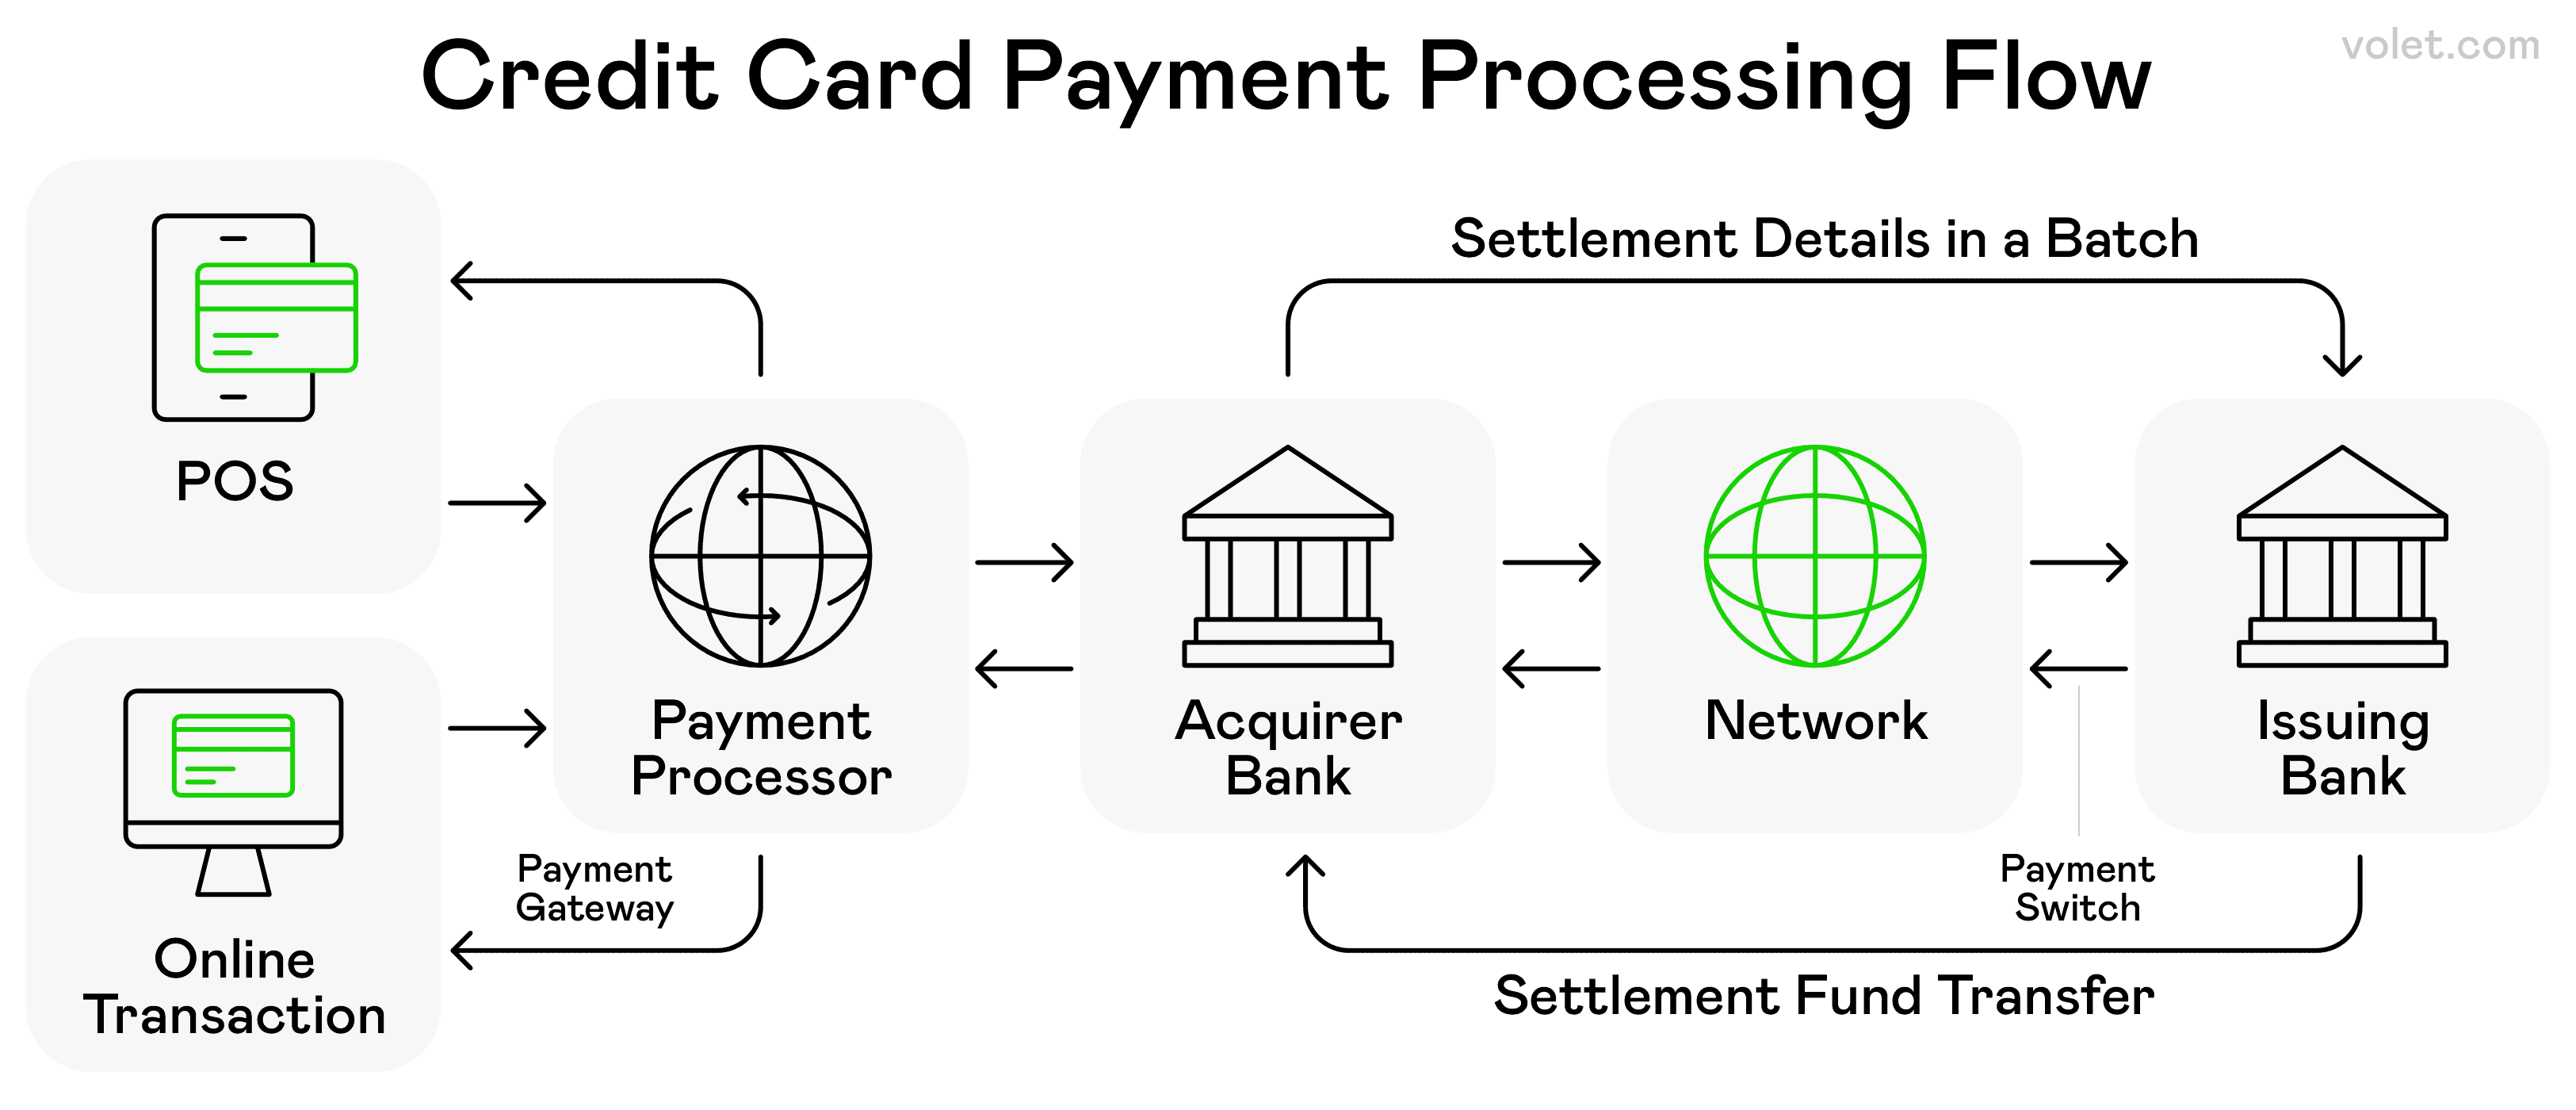
Różne etapy i podmioty zaangażowane w typową transakcję kartą kredytową.
Płatności cyfrowe oparte na kartach - wciąż w dobrej formie
Transakcje kartą kredytową i debetową przetwarzane cyfrowo wciąż stanowią dużą część mojej rutyny płatności cyfrowych. Kiedy robię zakupy online, w zasadzie używam cyfrowej wersji mojej fizycznej karty debetowej.
To, co się zmieniło, to elastyczność. Moje konto kredytowe oferuje teraz dostosowywalne harmonogramy płatności oraz opcje kup teraz, zapłać później.
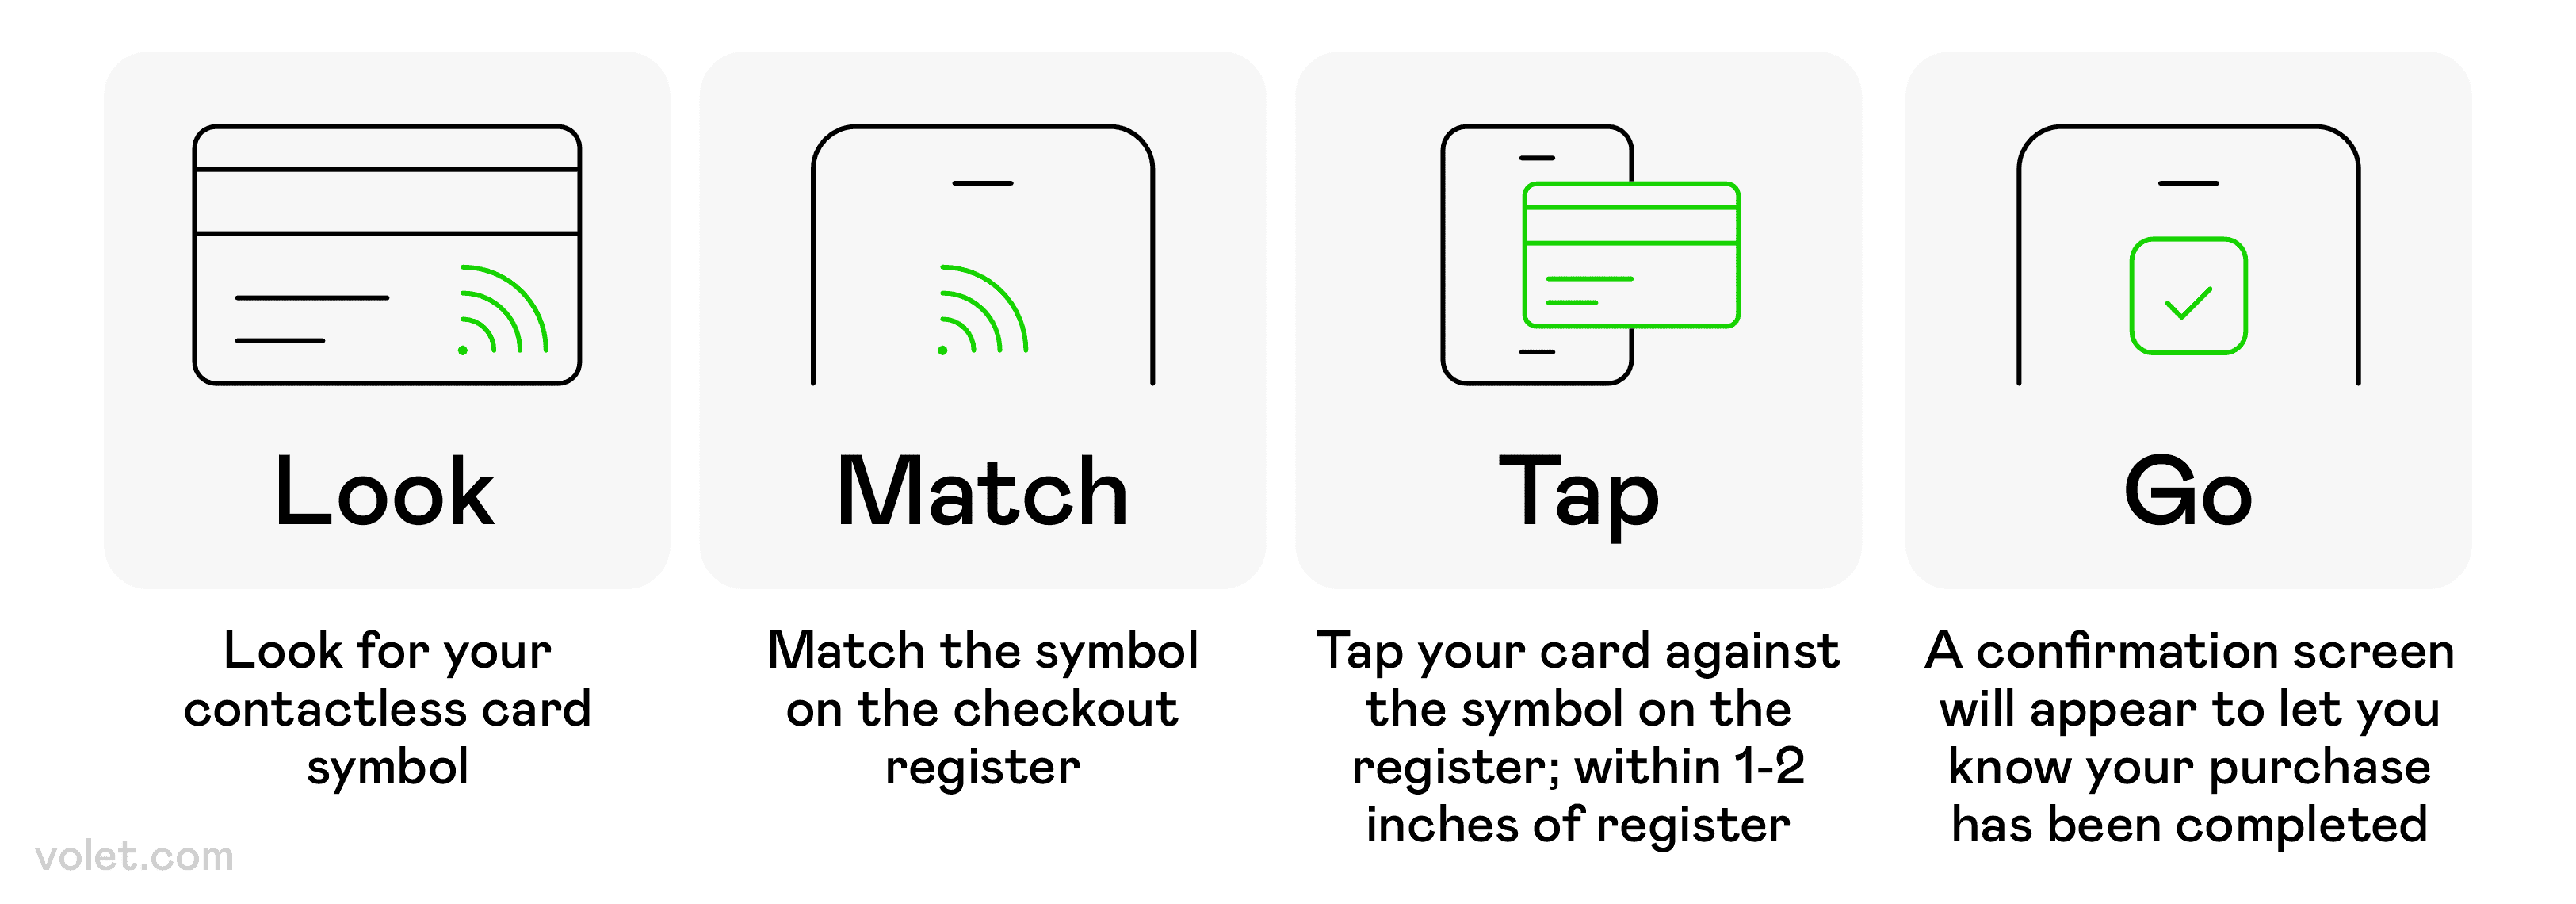
Krok po kroku przewodnik, jak korzystać z metody płatności zbliżeniowej w punkcie sprzedaży.
Płatności bezdotykowe - Stuknij i idź!
Płatności bezdotykowe zmieniły moje doświadczenia zakupowe. Używając mojej mobilnej portmonetki lub kart debetowych z chipem, mogę dokonywać bezpiecznych transakcji bez fizycznego przesuwania czegokolwiek. To częściowo cyfrowe podejście łączy wygodę z zwiększonym bezpieczeństwem dla małych firm.
Podczas pandemii płatności bezdotykowe stały się moim domyślnym wyborem. Stuknięcie w moje urządzenie mobilne lub kartę debetową było bezpieczniejsze niż dotykanie klawiatury używanej przez setki klientów. Teraz nie sądzę, żebym mógł wrócić do starych metod!
Technologia komunikacji bliskiego zasięgu (NFC) napędza te systemy płatności bezdotykowych. Ten bezprzewodowy protokół pozwala cyfrowym urządzeniom w bliskiej odległości, zazwyczaj w obrębie czterech centymetrów, wymieniać zaszyfrowane informacje w sposób bezpieczny. Różnica w prędkości jest niesamowita – teraz wchodzę i wychodzę ze sklepów stacjonarnych znacznie szybciej.
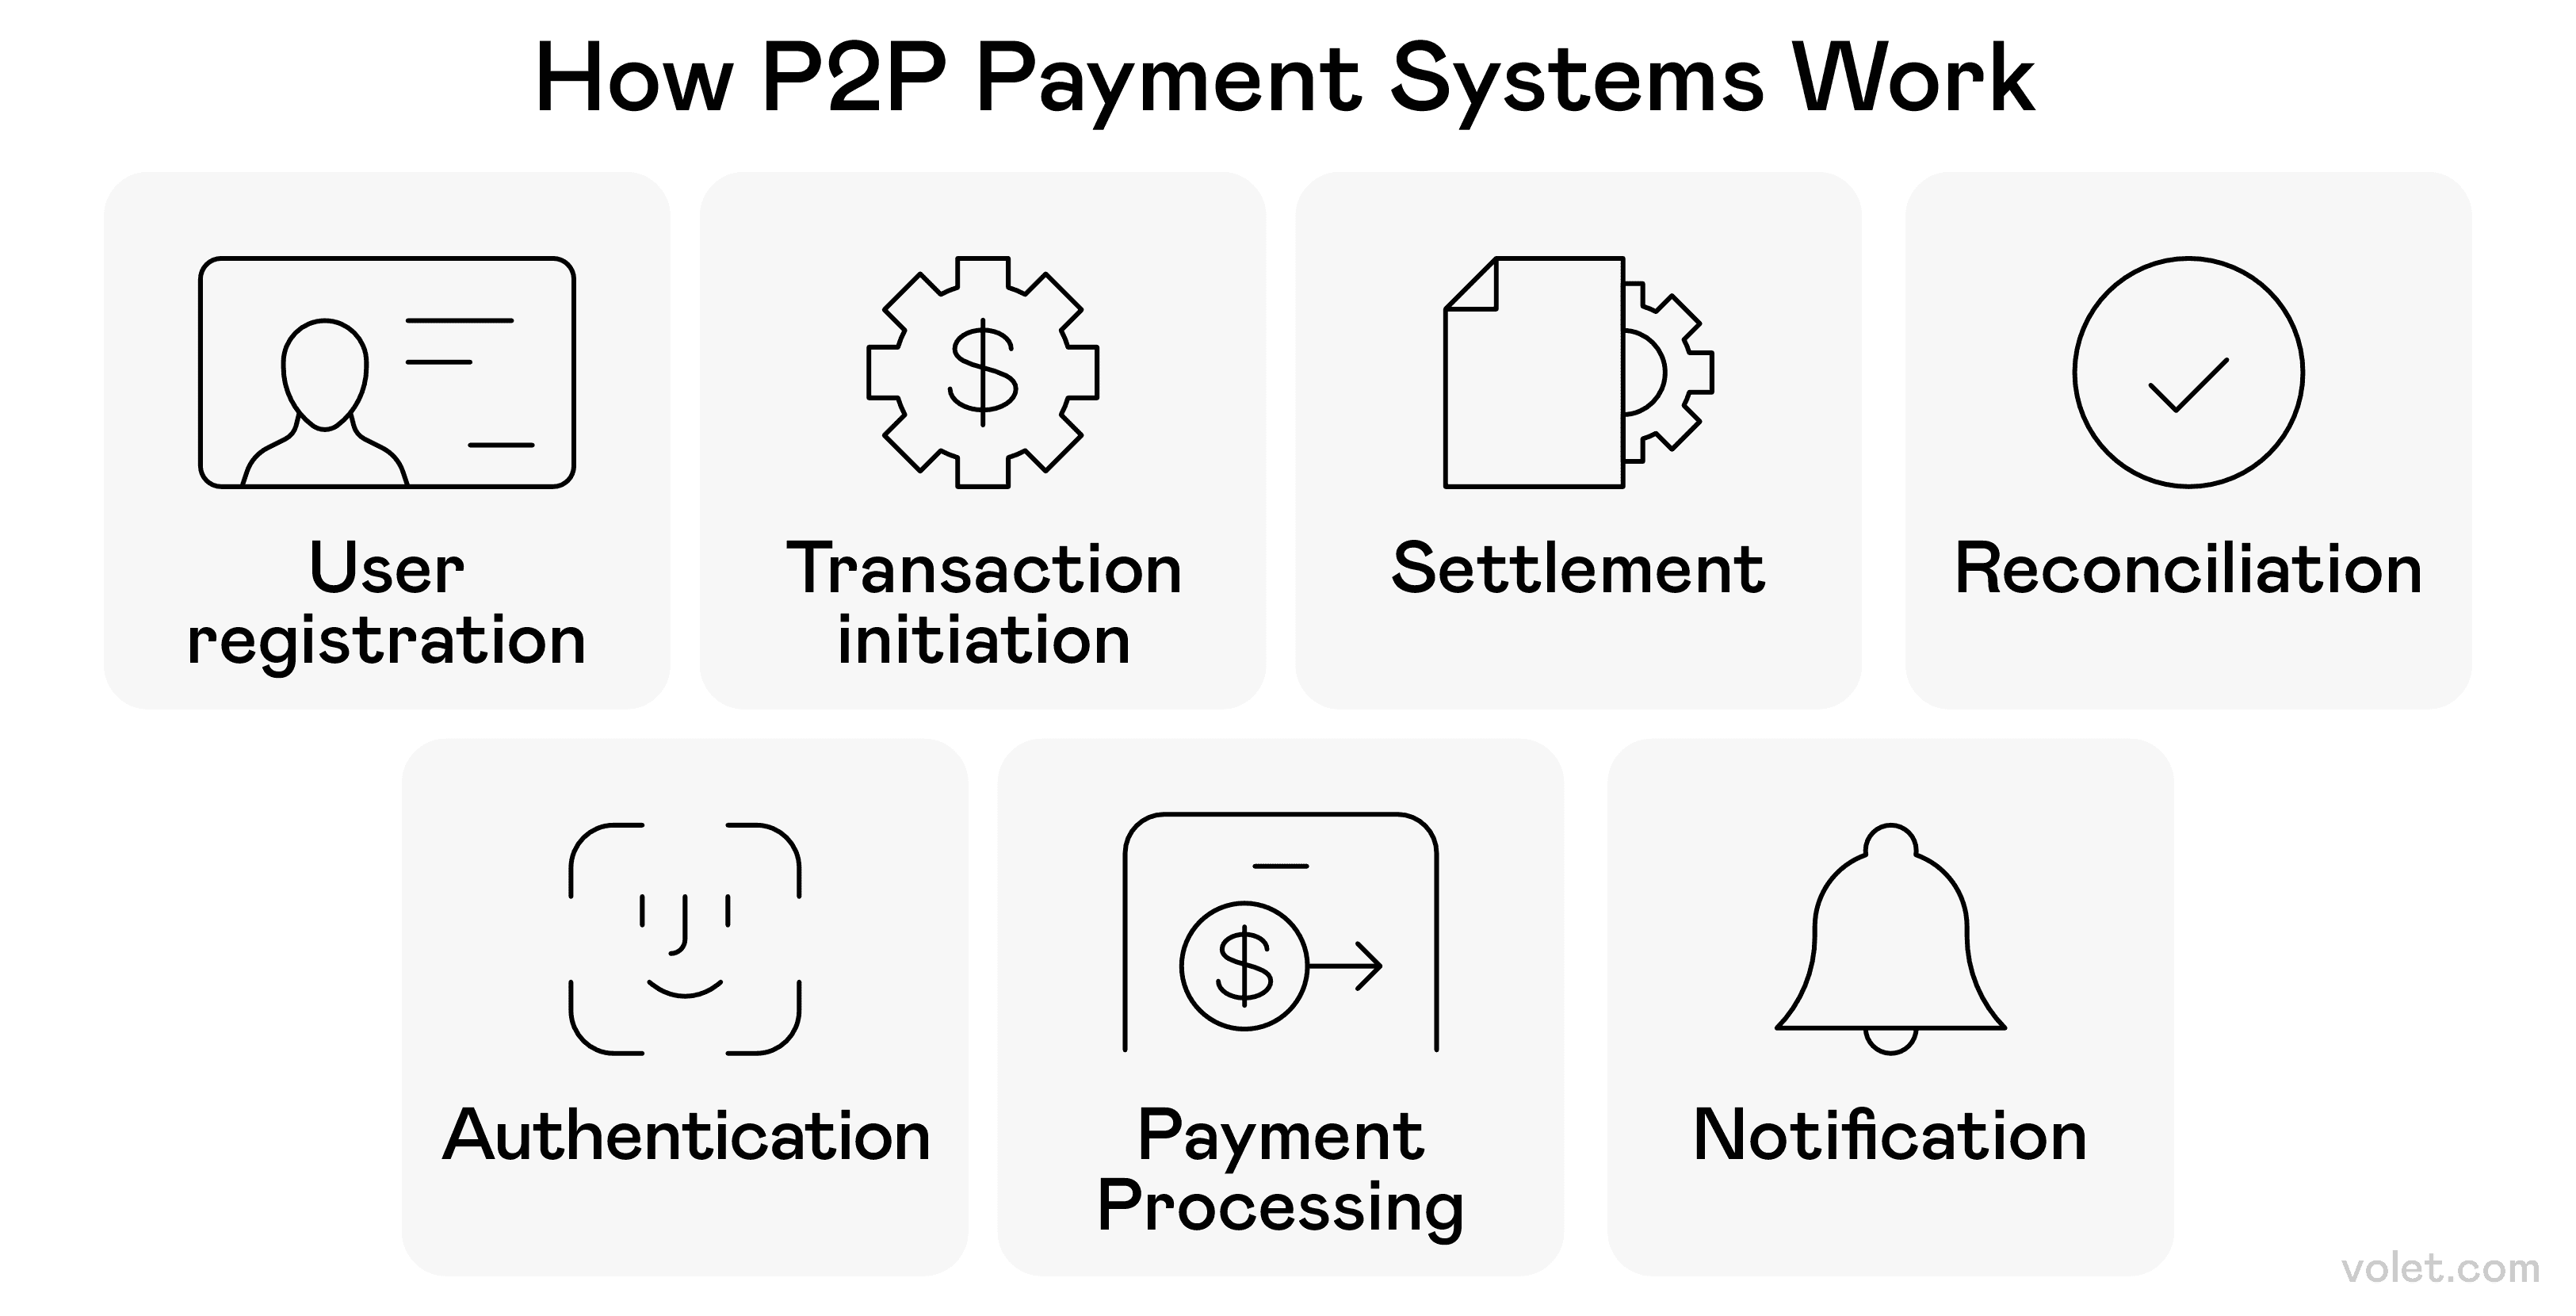
Sekwencja działań w typowej transakcji płatności peer-to-peer.
Usługi Płatności Peer-to-Peer - Przyjaciele Nie Pozwalają Przyjaciołom Używać Czeków
Cash App stał się moim weekendowym wojownikiem. Niezależnie od tego, czy dzielę rachunek w restauracji, płacę mojemu spacerowiczowi z psem, czy składam się na grupowy prezent, to narzędzie do płatności cyfrowych peer-to-peer pozwala mi wysyłać i otrzymywać pieniądze od przyjaciół z minimalnym oporem, korzystając z mobilnych pieniędzy.
Oprócz podstawowego transferu funduszy, te narzędzia płatnicze pozwalają mi ustawić powtarzające się płatności za rzeczy takie jak moja część rachunków. Koniec z niezręcznymi rozmowami „Hej, wciąż mi jesteś winien za kolację”! 🙏
Zalety płatności cyfrowych - Dlaczego zdecydowałem się na zmianę
Moja koleżanka Sarah w końcu przeszła na płatności cyfrowe po tym, jak jej portfel został skradziony zeszłej zimy. Dzięki przelewom bankowym i aplikacjom portfela mobilnego mogła opłacać rachunki i robić zakupy, czekając na nowe karty kredytowe. To, co zaczęło się jako konieczność, stało się jej preferencją; doceniła powiadomienia o transakcjach i wgląd w wydatki, których nigdy nie miała przy gotówce. Teraz zastanawia się, dlaczego tak długo czekała, aby przyjąć wygodę i bezpieczeństwo płatności cyfrowych dla swojej małej firmy. Oto dlaczego uważam, że zdecydowała się na zmianę:
Wzmocnione bezpieczeństwo i ochrona przed oszustwami - Spokój umysłu
Funkcje bezpieczeństwa w płatnościach cyfrowych uratowały mnie przed oszustwami wielokrotnie. Zamiast przesyłać mój rzeczywisty numer karty kredytowej, wiele rozwiązań płatności cyfrowych korzysta z tokenizacji, zastępując moje wrażliwe dane płatnicze unikalnymi symbolami.
✅ Szyfrowanie chroni moje dane podczas transakcji online.
✅ Otrzymuję natychmiastowe powiadomienia, gdy moje konta bankowe są używane.
✅ Podejrzana aktywność jest natychmiast zgłaszana.
❌ Żaden system nie jest w 100% bezpieczny (wciąż regularnie monitoruję moje konta)
Wygoda i dostępność - Płatność wszędzie, o każdej porze
Czynnik wygody nie może być przeceniany. Od porannego biegu po kawę po opłacanie miesięcznych rachunków, metody płatności cyfrowych wyeliminowały tak wiele kłopotów z mojego życia finansowego.
Kiedy podróżowałem za granicę w zeszłym roku, nie musiałem martwić się o wymianę walut czy noszenie gotówki. Wiele usług płatniczych obsługiwało konwersje automatycznie, co sprawiało, że transakcje finansowe były płynne, niezależnie od tego, w jakim kraju byłem.
Efektywność kosztowa - Oszczędzanie pieniędzy podczas ich wydawania
Systemy płatności cyfrowych często obniżają koszty transakcji. Zauważyłem mniej opłat w porównaniu do tradycyjnych metod bankowych, szczególnie w przypadku usług peer-to-peer, które oferują darmowe przelewy między osobami.
Kiedyś wydawałem 25 dolarów rocznie tylko na książeczki czekowe – teraz nie pamiętam, kiedy ostatni raz napisałem czek! Wszystkie te małe oszczędności z płatności online sumują się.
Zarządzanie finansami i śledzenie - Gdzie trafiają moje pieniądze?
Automatyczna kategoryzacja moich wydatków zrewolucjonizowała moje budżetowanie. Mogę rzeczywiście zobaczyć, gdzie trafiają moje pieniądze każdego miesiąca, bez ręcznego rejestrowania wszystkiego. Ta widoczność pomogła mi podejmować lepsze decyzje finansowe (jak uświadomienie sobie, ile wydawałem na jedzenie na wynos! 😱).
Dla moich małych firm systemy płatności cyfrowych dostarczają analizy, które pomagają mi zrozumieć zachowania klientów i wzorce sprzedaży. Te dane były nieocenione w moim planowaniu biznesowym.
Wpływ na środowisko - Ekologiczne podejście do moich finansów
Redukując zużycie papieru i eliminując transport gotówki, metody płatności cyfrowych przyczyniają się do zrównoważonego rozwoju środowiska. Brak papierowych paragonów zagracających mój portfel to małe, ale znaczące zwycięstwo dla planety. 🌎
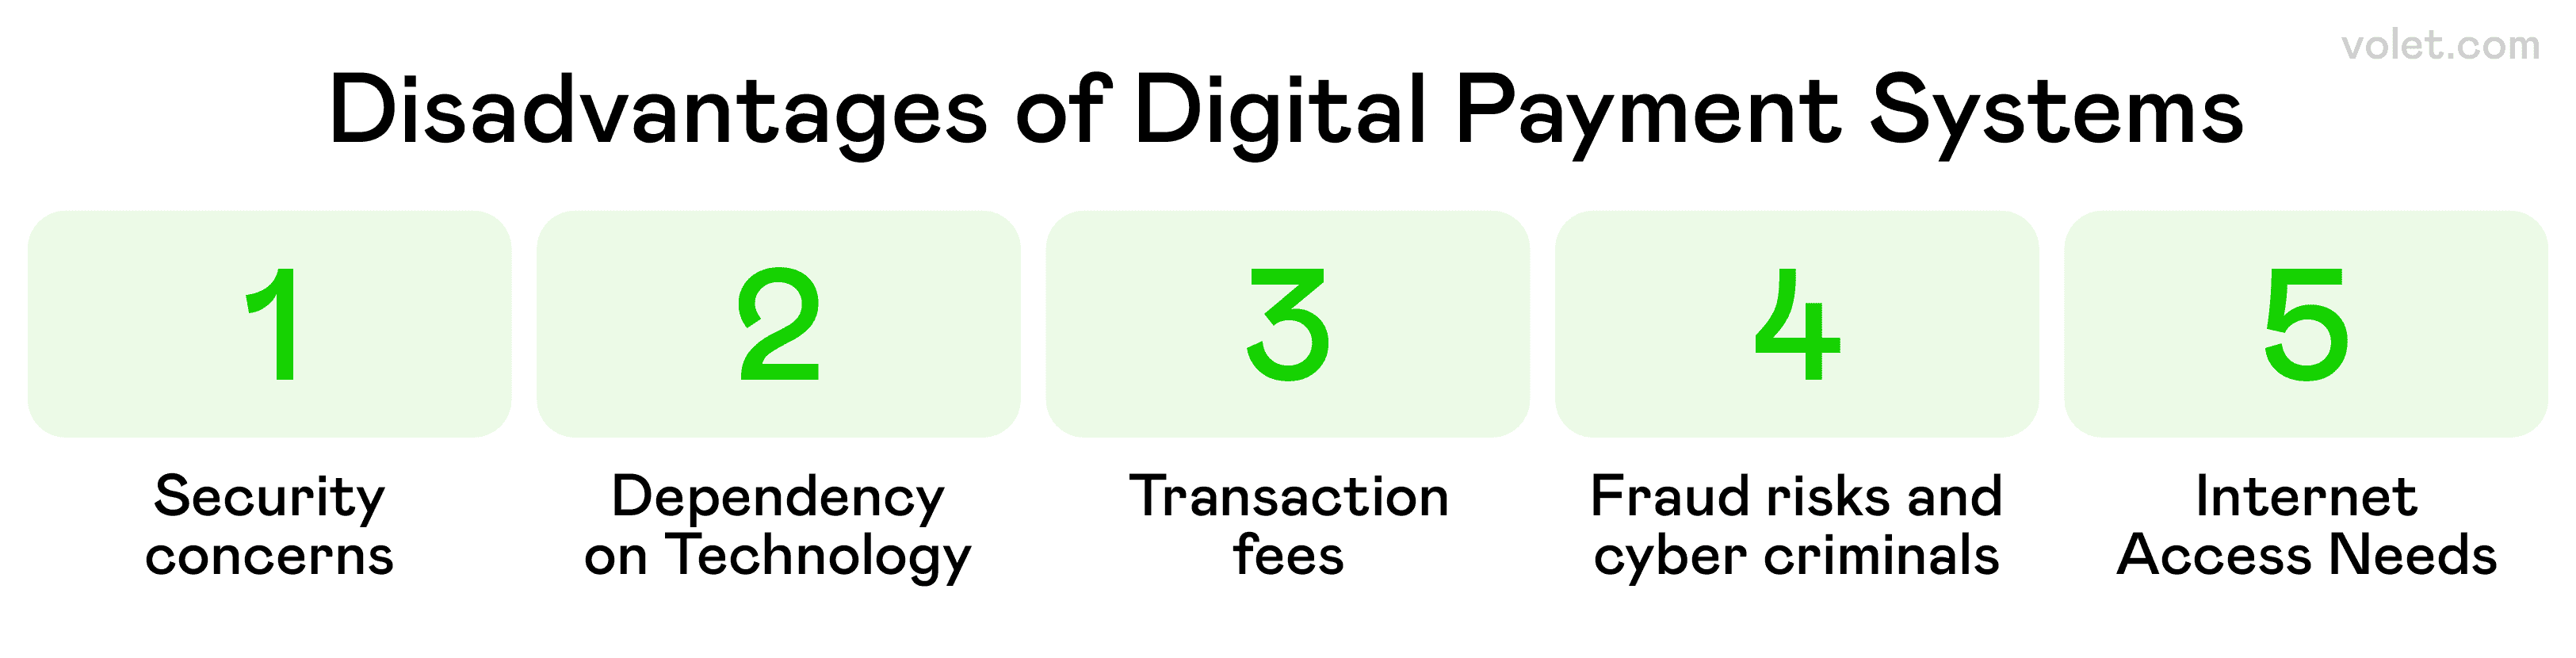
Przegląd potencjalnych wad związanych z korzystaniem z systemów płatności cyfrowych.
Wyzwania płatności cyfrowych - nie wszystkie cyfrowe róże
Pomimo mojego entuzjazmu dla płatności cyfrowych, napotkałem kilka istotnych przeszkód, które warto zauważyć:
Obawy dotyczące cyfrowego podziału
Nie wszyscy mają równy dostęp do metod płatności cyfrowych. Moja babcia wciąż pisze czeki, ponieważ nie ma telefonu komórkowego, a wiele małych firm w obszarach wiejskich zmaga się z niezawodnymi połączeniami internetowymi potrzebnymi do przetwarzania płatności. Tworzy to bardzo realne bariery uczestnictwa dla klientów, którzy chcą korzystać z technologii portfela mobilnego. 👵
Problemy techniczne
Doświadczyłem paniki, gdy aplikacje płatnicze zawieszały się w trakcie transakcji! Awaria serwera w sieci płatniczej, błędne aktualizacje i opóźnienia w przetwarzaniu nauczyły mnie, aby zawsze mieć przy sobie fizyczną kartę debetową jako zapas. Podczas poważnej awarii usługi zeszłego lata nie mogłem uzyskać dostępu do mojego konta bankowego przez urządzenie mobilne, aby dokonać bezpiecznych transakcji. 🔄
Wymiany
Każda transakcja finansowa tworzy ślad danych, który instytucje finansowe mogą śledzić w celach marketingowych. Po odkryciu, że jeden z procesorów płatności sprzedaje zanonimizowane dane transakcyjne firmom, stałem się znacznie bardziej ostrożny w udostępnianiu moich danych płatniczych podczas korzystania z usług takich jak Apple Pay czy Google Pay. 🕵️
Wrażliwości
Uwierzytelnianie dwuetapowe i zaawansowane funkcje zabezpieczeń nie mogą chronić przed wyrafinowanymi próbami phishingu, które celują w informacje o Twoim koncie bankowym. Podczas dokonywania zakupów online lub korzystania z płatności zbliżeniowych w terminalu płatniczym zawsze jestem ostrożny, którym narzędziom płatniczym ufam z moimi pieniędzmi. 🛡️
Ukryte opłaty
Usługi peer-to-peer, takie jak Cash App, pozwalają na wysyłanie i odbieranie pieniędzy z minimalnymi opłatami, ale opłaty za przewalutowanie podczas międzynarodowego transferu pieniędzy mogą szybko się sumować. Niektóre płatności cykliczne za pośrednictwem rozwiązań płatności cyfrowych mogą zawierać opłaty, które wpływają na Twój limit kredytowy lub konta oszczędnościowe! 💰
Pomimo tych wyzwań w codziennym życiu, wciąż preferuję płatności cyfrowe. Kluczem jest bycie poinformowanym o tym, jak działają płatności cyfrowe, bycie sceptycznym i posiadanie opcji płatności, która nie polega na technologii NFC!
Firmy zajmujące się płatnościami cyfrowymi - gracze w moim portfelu
Pięć lat temu mój portfel był wypchany gotówką, monetami i kartami. Dziś głównie korzystam z telefonu. Ta podróż przez różne metody płatności nauczyła mnie, co działa najlepiej w różnych sytuacjach - od zakupów spożywczych po kolację z przyjaciółmi. Oto moja osobista wycieczka po opcjach, które zmieniły sposób, w jaki zarządzam pieniędzmi.
Stripe - Marzenie programisty
Stripe obsługuje ponad 135 walut, więc jest moim ulubionym procesorem płatności dla mojego biznesu online z międzynarodowymi klientami. Ich narzędzia przyjazne dla programistów pozwalają mi dostosować proces zakupu dokładnie tak, jak chcę.
PayPal - Oryginalny pionier płatności cyfrowych
Z ponad 400 milionami aktywnych kont, zasięg globalny PayPal jest ogromny. Używam ich od wczesnych dni i przekształcili się z prostej usługi transferowej w pełnoprawną platformę finansową oferującą pożyczki dla firm oraz handel kryptowalutami.
JPMorgan Chase - Tradycyjna bankowość spotyka nowoczesną technologię
JPMorgan Chase oferuje przetwarzanie płatności za pośrednictwem J.P. Morgan Payments. Używam ich do transakcji biznesowych, ale ich rozwiązania płatnicze klasy przedsiębiorstw dają mi spokój umysłu przy większych przelewach.
Cash App - Prosty, Szybki, Darmowy
Cash App pozwala użytkownikom wysyłać i odbierać pieniądze bez opłat za standardowe przelewy. Kiedy mój przyjaciel odbiera bilety na koncert dla naszej grupy, Cash App ułatwia natychmiastowe zwrócenie mu pieniędzy bez dodatkowych kosztów obciążających nasz budżet na rozrywkę.
Odkryj kartę kredytową - bezproblemowa integracja
Karty Discover współpracują z rozwiązaniami portfela cyfrowego, takimi jak Apple Pay i Google Pay. Oznacza to, że mogę używać mojej karty Discover przez portfel w moim telefonie do płatności zbliżeniowych, co dodaje kolejny poziom wygody.
Venmo - Aplikacja do Płatności Społecznościowych
Venmo pozwala firmom akceptować płatności po utworzeniu profili. Moja ulubiona lokalna kawiarnia niedawno zaczęła akceptować Venmo, więc moje poranne dawki kofeiny są jeszcze bardziej wygodne. Funkcje społecznościowe sprawiają, że dzielenie rachunków z przyjaciółmi wydaje się mniej transakcyjne i bardziej zabawne.
Checkout.com - Bezpieczeństwo na pierwszym miejscu
Checkout.com zapobiega oszustwom dzięki inteligentnej akceptacji i warstwowej autoryzacji. Kiedy robię zakupy online, wiedza, że sprzedawcy korzystają z takich systemów, daje mi pewność, że moje dane płatnicze są chronione.
Flywire - Transakcje specjalistyczne
Flywire obsługuje płatników w edukacji, opiece zdrowotnej, podróżach i rynkach B2B. Kiedy musiałem dokonać międzynarodowej płatności za czesne za kurs online, ich specjalistyczne podejście sprawiło, że skomplikowana transakcja przebiegła zaskakująco gładko.
Wise - Międzynarodowy Przelew Pieniędzy
Wise umożliwia międzynarodowe transakcje w ponad 160 krajach, oferując przejrzyste kursy wymiany. Kiedy musiałem wysłać pieniądze do przyjaciela za granicą, ich stawki zaoszczędziły mi dużo pieniędzy w porównaniu do tego, co oferował mój bank.
Pangea Money Transfer - Globalny Zasięg
Platforma Pangea pozwala użytkownikom wysyłać pieniądze wszędzie na świecie. Ich podejście mobilne sprawiło, że było to bardzo łatwe, aby pomóc mojemu kuzynowi, który podróżował za granicą i miał skradziony portfel.
Volet.com - Krypto Uproszczone
Założona w 2014 roku, Volet.com to usługa, z której niedawno zacząłem korzystać do międzynarodowych przelewów. Wykorzystują technologię blockchain, aby zapewnić szybkie, niskokosztowe transakcje, nie zmuszając mnie do poruszania się w skomplikowanych procesach kryptowalutowych. Obsługują ponad 150 krajów z więcej niż 110 walutami fiducjarnymi, a ich natychmiastowe przelewy P2P uratowały mnie, gdy musiałem szybko wysłać pieniądze za granicę.
Podsumowanie
Cyfrowy krajobraz płatności porusza się w zawrotnym tempie, a ja zarządzam swoimi finansami zarówno w kontekście osobistym, jak i zawodowym. W miarę jak te systemy stają się coraz bardziej zaawansowane, zauważam, że granica między tradycyjnym bankowością a cyfrowymi rozwiązaniami płatniczymi się zaciera.
Oczywiście, wciąż istnieją wyzwania związane z cyberbezpieczeństwem, prywatnością i regulacjami. Ale na podstawie mojego doświadczenia, korzyści płynące z cyfrowych metod płatności zdecydowanie przewyższają wady. Przeszedłem od sceptycyzmu do całkowitego przekonania.
Podczas gdy poruszasz się po tym krajobrazie, pamiętaj, że różne metody płatności są przeznaczone do różnych sytuacji. Nie postrzegam płatności cyfrowych jako zastępstwa dla wszystkich tradycyjnych metod, ale jako dodatkowe narzędzia w moim finansowym arsenale. Mieszam i dopasowuję w zależności od sytuacji, równoważąc wygodę z bezpieczeństwem i kosztami.
Najczęściej zadawane pytania
Płatności cyfrowe wykorzystują szyfrowanie, tokenizację i protokoły uwierzytelniania, które znacznie zmniejszają ryzyko oszustwa w porównaniu do gotówki lub czeków, które mogą być łatwiej skradzione lub sfałszowane.
Prędkości transferu różnią się w zależności od dostawcy i metody - krajowe transfery przez usługi takie jak Cash App lub Venmo zazwyczaj są realizowane natychmiast, podczas gdy transfery między bankami mogą zająć od 1 do 3 dni roboczych, w zależności od zaangażowanych instytucji.
Wiele usług peer-to-peer oferuje darmowe transfery między osobami, ale firmy zazwyczaj płacą opłaty za przetwarzanie w wysokości od 1,5% do 3% wartości transakcji. Niektóre usługi pobierają również opłaty za natychmiastowe transfery lub płatności międzynarodowe.
Tak, wiele usług obsługuje transfery międzynarodowe, chociaż dostępność i opłaty różnią się znacznie. Specjalistyczni dostawcy, tacy jak Wise i Volet.com, zazwyczaj oferują lepsze kursy wymiany niż tradycyjne banki w przypadku transakcji transgranicznych.
Weź pod uwagę czynniki takie jak prędkość transferu, funkcje bezpieczeństwa, obsługiwane waluty, dostępność odbiorcy i struktury opłat. Dla częstych transferów do konkretnych osób wybierz platformy, na których obie strony już mają konta, aby maksymalizować wygodę i minimalizować koszty.
Wyłączenie odpowiedzialności
Artykuł ten ma charakter informacyjny i nie stanowi porady prawnej, finansowej ani zawodowej. Wszystkie treści opierają się na publicznie dostępnych informacjach oraz osobistych opiniach. Czytelnikom zaleca się skonsultowanie się z profesjonalistą przed podjęciem decyzji lub działaniem na podstawie przedstawionych materiałów. Autor i wydawca nie ponoszą odpowiedzialności za jakiekolwiek działania podjęte lub niepodjęte przez czytelnika na podstawie informacji zawartych w tym dokumencie.