暗号デビットカードとプリペイドカード
実際の違いは何で、それが手数料にどのように影響するか

| | 真のデビット(自動清算) | プリペイド |
|---|
| 保有残高 | 暗号通貨、通常はステーブルコイン | 法定通貨(あなたがチャージしたもの) |
|---|
| 暗号変換 | 販売時点で自動的に行われる | すでに完了(手動で変換した) |
|---|
| 為替レート | チェックアウト時のプロバイダーのレート、マークアップが含まれる場合があります | 非USD購入に対するVisaまたはMastercardのレート、及びカードのFXスプレッド |
|---|
| 典型的な実効コスト | チェックアウト時のスプレッド、しばしば無料として宣伝される | チャージ手数料、事前に表示される |
|---|
| 課税対象イベント | 通常は毎回の購入(国による) | チャージごとに1回、購入ごとではない |
|---|
真の暗号デビットカード — 残高は暗号に保持される
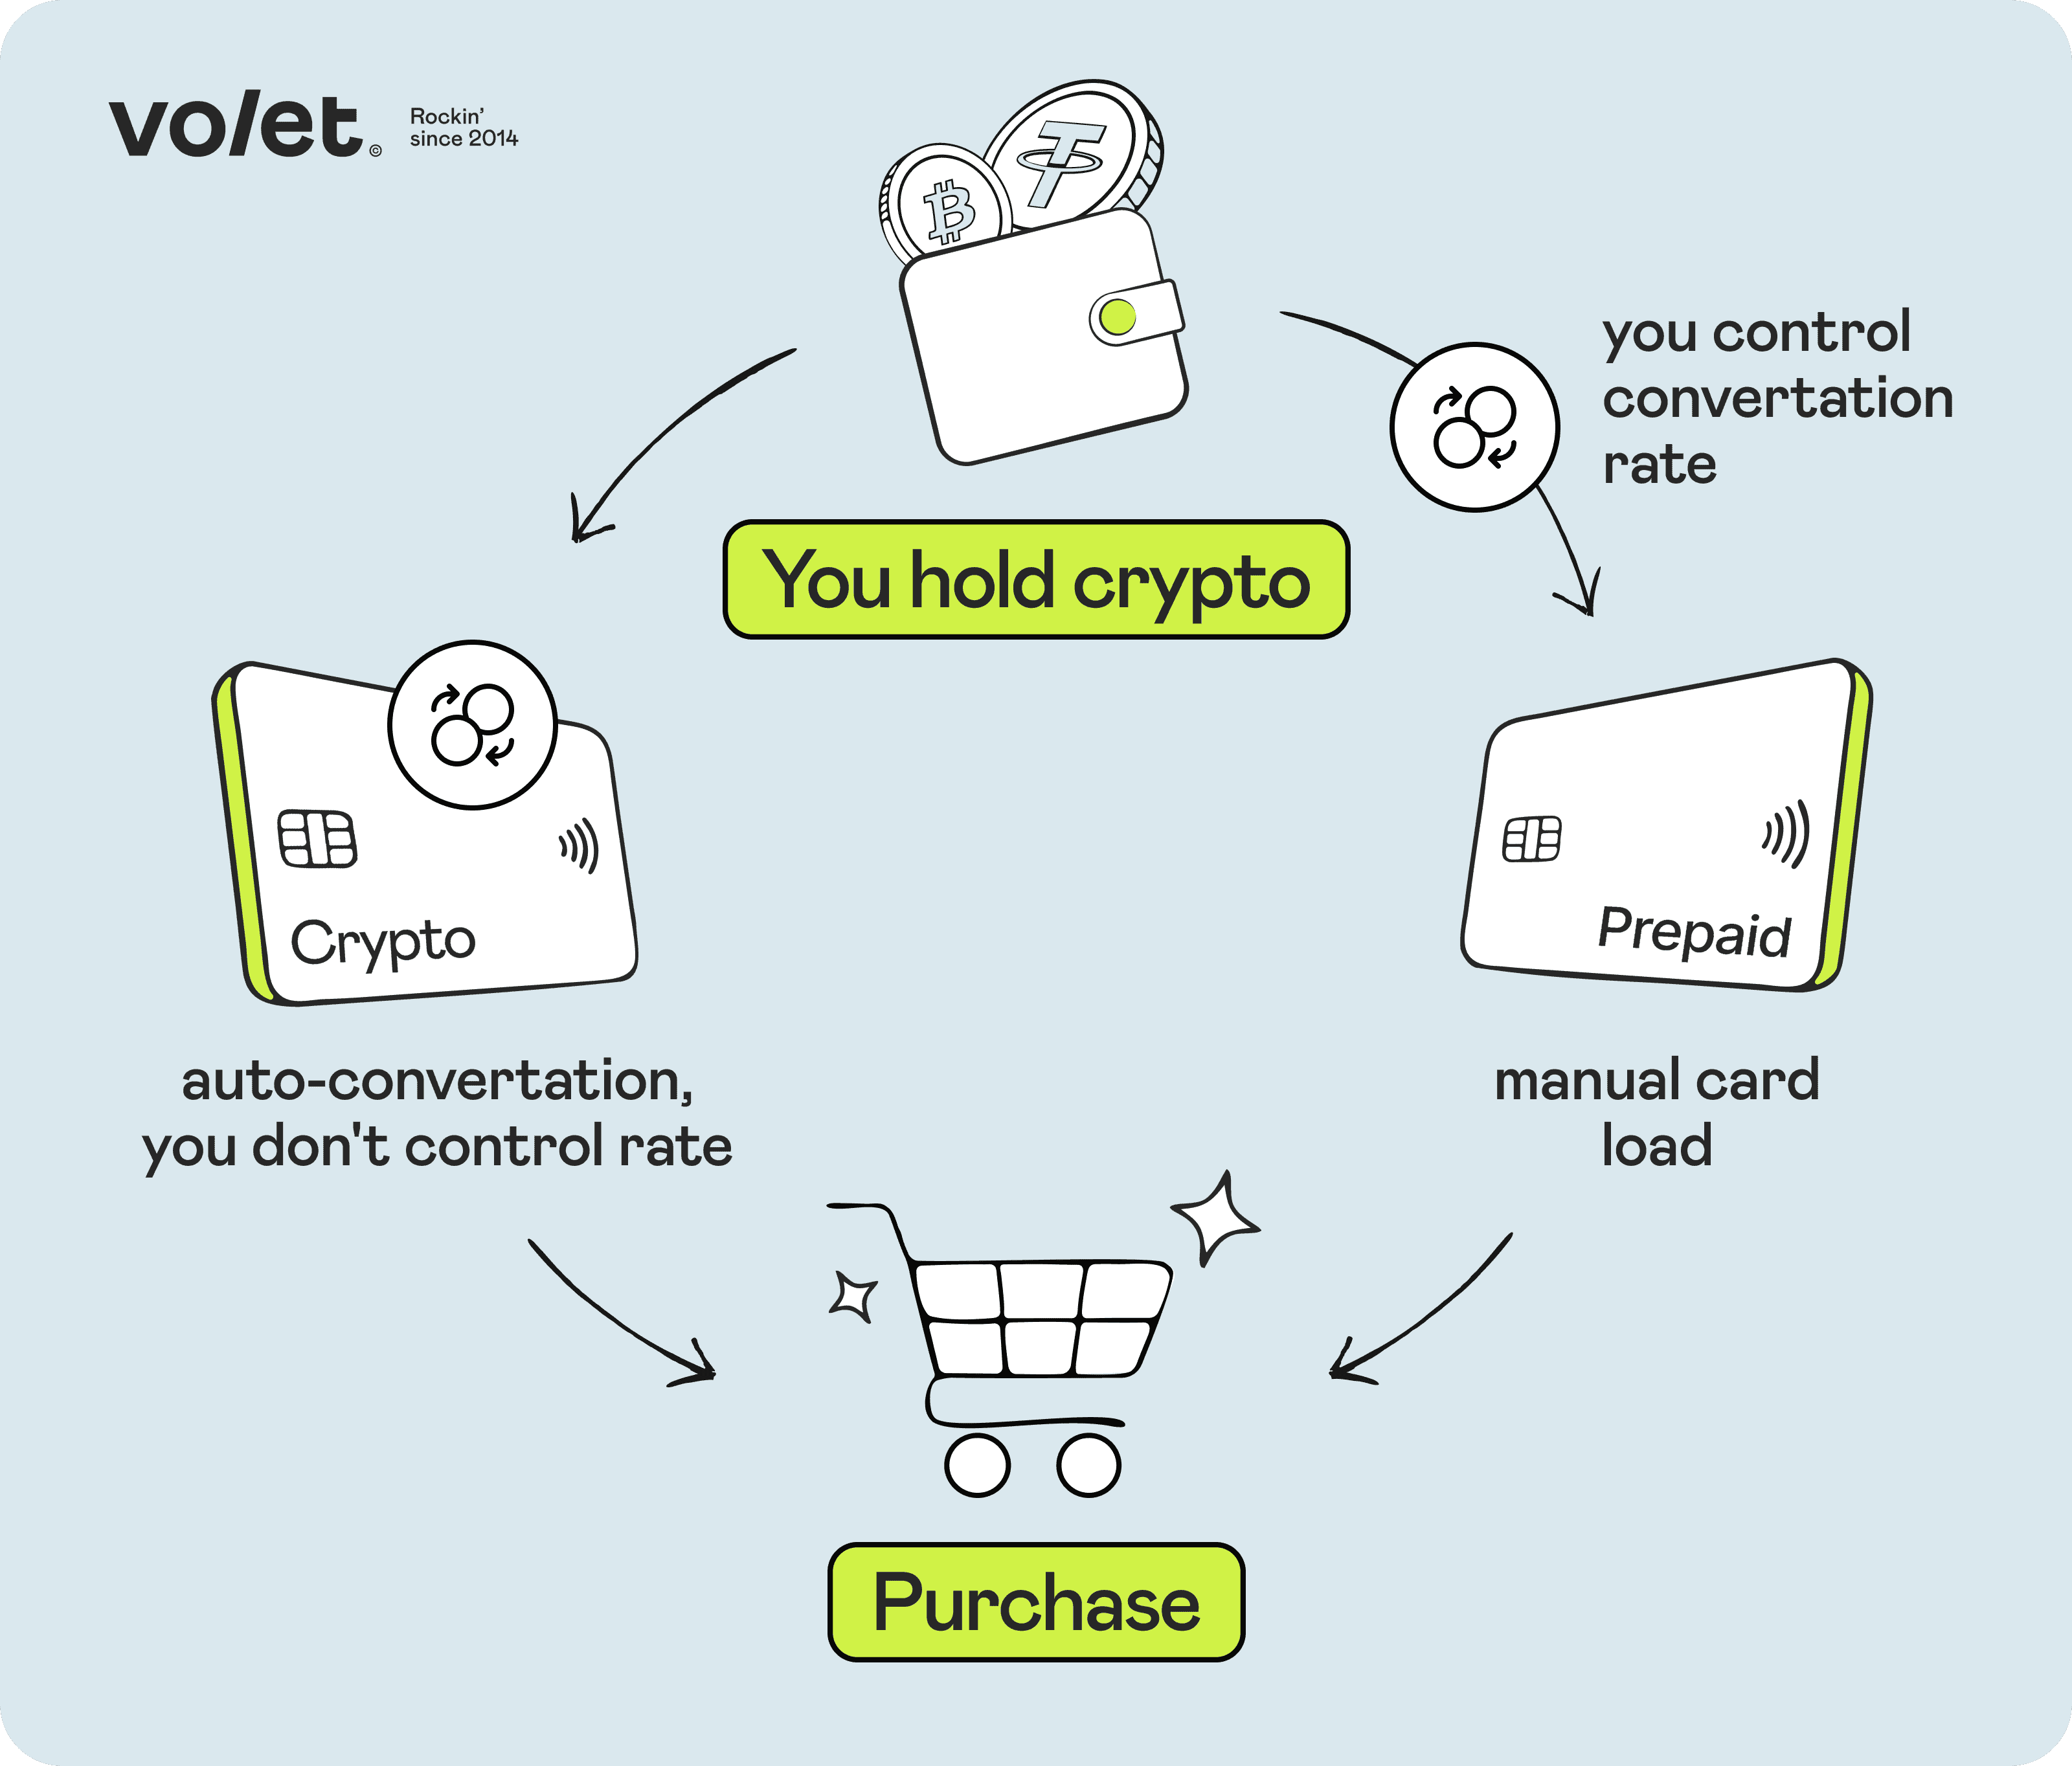
これが「暗号デビットカード」と聞いたときにほとんどの人が思い描くものです。あなたの残高は実際の暗号通貨にあり — 最も一般的にはUSDTやUSDCのようなステーブルコイン、時にはBTC、ETH、または他の資産 — で、購入の瞬間にのみ法定通貨に変換されます。このカードはあなたの暗号ウォレットまたは取引所アカウントに直接リンクされています。
チェックアウト端末でカードをタップすると、プロバイダーは必要な量の暗号を即座に売却し、法定通貨を商人に送ります。商人側から見ると、取引は標準的なMastercardまたはVisaの支払いと同じように見えます。あなたの側から見ると、あなたの暗号残高はリアルタイムで減少します。
これは時々「自動清算」モデルと呼ばれます:カードはすべての支払いのためにあなたの暗号を自動的に売却(清算)します。Coinbase Cardはよく知られた例です:あなたはCoinbaseアカウントにさまざまな資産を保持し、カードはそれらから直接支出し、販売時に変換します。
主な利点:便利さです。カードはあなたの暗号残高から直接支出するため、何もチャージする必要はありません。その残高がBTCやETHのような変動の激しい暗号であれば、支払う瞬間まで価格変動に対するエクスポージャーを保持します。
主な欠点:変換はあなたが最も制御できない瞬間 — チェックアウト時に、より良いレートを探すことができないときに発生します。その瞬間に適用されるスプレッドは完全にプロバイダーによって設定されます。
さらに、米国や英国を含む多くの国では、すべての自動清算取引は課税対象のイベントです:各購入は暗号資産の処分(税務上、販売)としてカウントされます。ステーブルコインの場合、各販売の利益は通常ゼロに近いですが、販売は記録する必要があるかもしれません。カードが価値が上がったBTCやETHを支出する場合、たとえ4ドルのコーヒーを支払うときでも、利益に対して税金を支払う必要があるかもしれません。
具体的にするために、仮の例を挙げます:あなたはUSDTで資金提供されたデビットカードで月に15回支払います。各支払いは別々の暗号の販売であるため、年末には180件の記録を追跡することになります。たとえそれぞれがほぼゼロの利益を示していてもです。
税法は国によって異なるため、これは例示として扱い、税務アドバイスではないことに注意し、あなたの住んでいる場所での暗号支出がどのように課税されるかを確認してください。
真のデビットカードでの取引拒否は、プリペイドカードよりも一般的である可能性があります。なぜなら、変換自体がチェックアウト時に行われるからです。その瞬間に流動性の問題、コンプライアンスチェック、またはプロバイダーの制限が支払いを停止させることがあります。もしあなたのカードがボラティリティのある暗号通貨を使用している場合、もう一つのリスクがあります。仮に、1,000ドル相当のBTCを追加し、支払い前に価格が10%下落した場合、残りは900ドルだけで、950ドルの購入が拒否されます。
プリペイド暗号カード — 支出前に残高が法定通貨に変換される
プリペイドカードでは、カードを使用する前に、プロバイダーのアプリやウェブサイトで自分で暗号を法定通貨(通常はUSDまたはEUR)に変換します。チャージ後、カードは法定通貨の残高を保持します。これで支払うと、暗号通貨ではなくドルまたはユーロを使っていることになります。
Crypto.comプリペイドVisaカードはよく知られた例です:事前にチャージし、チャージに使用した暗号通貨は支出前にカードの法定通貨に変換されます。Volet.comデジタルカードも同様のプリペイドロジックに従いますが、これはUSDを保持する通常のプリペイドカードです:カードをチャージする際にUSDTがUSDに変換されるため、常にドルを使います。
主な利点:予測可能性です。支出する前に全体のコストがわかります。なぜなら、変換とチャージ手数料が事前に表示され、カードの残高がドルで固定されているからです。支出予定の金額を正確にチャージし、チェックアウト時に何も売却されることはありません。
実際には、USDTを保持していてVolet.comデジタルカードに$500を利用可能にしたいとします。USDTをUSDに変換するのは、金額に関係なく1回の操作につき$1の固定料金がかかり、為替レートにマークアップはなく、確認する前に正確なUSD金額が表示されます。
チャージ手数料は2% + $1がチャージする金額に加算されます。カードに$500を入れるには、$511のUSDが必要です($500 + $10 + $1)、これは$1の変換手数料を含めて約512 USDTが必要です。
Volet.comアカウントでは、これを2つの方法のいずれかで行うことができます:
- USDTをUSDTウォレットに入金し、そこからカードを直接チャージします:USDへの変換は自動的に行われます。
- USDTを直接USDウォレットに入金し、そこからカードをチャージします。どちらの方法でも、変換には$1の費用がかかり、資金はすぐにカードに反映されます。
続きを読む:USDTとUSDCの違いは何ですか?明確な比較
主な欠点:このプロセスには手動のステップが必要です。支出する前にカードをチャージする必要があり、その際に暗号を法定通貨に変換します。旅行中に残高が少なくなると、チャージが必要になります。暗号を考えずに使いたい人にとって、この摩擦は現実的です。
法定通貨も暗号資産も、どこでも使える
Volet.com のバーチャルカードとプラスチックカードは、世界中で使えます。
見逃しやすい手数料の層
暗号カードプロバイダーが「取引手数料0%」や「変換手数料なし」と宣伝するのは一般的です。この表現は技術的には正しい場合もありますが、見出しだけを見ると誤解を招くことがあります。
プロバイダーはどこかで収益を上げる必要があります。「0%手数料」のカードの場合、収益はしばしばスプレッドから来ます。これは、実際の市場レートと暗号を法定通貨に変換する際に受け取るレートの差です。一部のプロバイダーはこのスプレッドを利用規約に開示しているので、確認してください。注意すべきパターンの一つは、チャージは無料ですが、チェックアウト時の変換には数パーセントのマークアップが含まれる場合があることです。
スプレッドは暗号カード市場で最も一般的な隠れたコストの一つです。レートに組み込むこと自体は問題ではありませんが、確認する前に最終的な金額が見えないときが問題です。
続きを読む: オンラインビジネスの暗号決済を受け入れる際の隠れたコスト
USDTを保持し、月に500ドルを15回の購入で使うモデルシナリオでは、次のようになります。
プリペイドカード(Volet.com Digital Cardの例): あなたは月に一度USDTからカードにチャージし、500ドルをロードします。変換手数料は1ドル、チャージ手数料は11ドル(10ドル + 1ドル、上乗せされます)、月額手数料は2ドル、カード発行手数料は5ドルです。最初の月は18ドル、以降は月ごとに13ドルで、すべて確認前に表示されます。課税対象のイベント: 年間12回、チャージごとに1回。
真のデビットカード: カードは15回の購入それぞれでプロバイダーのチェックアウトレートでUSDTを変換するため、あなたのコストはプロバイダーのスプレッドとカード手数料です。仮に500ドルの1%のスプレッドであれば、月に5ドル、2.5%であれば12.50ドルです。課税対象のイベント: 年間180回、購入ごとに1回。ステーブルコインの場合、各販売の利益はほぼゼロに近いですが、多くの国ではすべての販売を記録する必要があります。
二つを正直に比較するためには、デビットカードプロバイダーにその実効変換レートを尋ねてください。手数料表だけではなく。最終的には、二つのモデルの総コストはしばしば比較可能ですが、異なるのは支払う前にそれを見るかどうかです。月額手数料はカードに依存し、モデルには依存しません。
詳細: Volet.com個人アカウント手数料
Volet.com Digital Card: 透明なコストのプリペイドカード
Digitalは、あなたの名前で発行されるUSDのバーチャルVisaカードで、3年間の有効期限、摩擦のない3-Dセキュア、Apple PayおよびGoogle Payのサポートがあります。
70か国以上の適格ユーザーに利用可能です — 完全なリストを参照。これはカードが発行できる場所を示しており、使用できる場所ではありません。あなたの国がリストにない場合、Digitalはまだ利用できません: 他のVolet.comカードプログラムを確認してください、それぞれ独自の国リストがあります。
Digitalでは、完全な身分証明と居住地の確認が必要です。確認には通常数分かかり、承認後数分以内にバーチャルカードが発行されます。
続きを読む: Volet.comの仕組み: 確認、入金、手数料など
DigitalはATM現金引き出しをサポートしていませんが、Apple PayやGoogle Payを使用して店舗で非接触で支払うことができます。現金が必要な場合、ヨーロッパプラスチックカード(EU、スイス、ノルウェー、トルコ、イスラエル)およびAPACプラスチックカード(10のアジア太平洋諸国)はATM引き出しをサポートしています。
続きを読む: 暗号を銀行口座に転送する方法: 簡単なステップバイステップガイド
デジタルカードのコスト構造:
- カード発行(1回限り) — $5
- 月額維持費 — $2
- USDTからUSDへの変換 — 1回の操作につき$1、レートにマークアップなし
- Volet.comアカウントからのチャージ — 2% + $1(チャージ額に加算される)
- 購入取引 — $0
- 非USD取引の為替 — カード料金に基づくFXスプレッド、Visaの為替レートに適用(0.1–1.9%)
もしあなたの支出のほとんどがBRLやMXNなどの現地通貨である場合、FXスプレッドはほぼすべての購入に適用され、海外での偶発的な支払いだけではありません。他の通貨での購入は通常2〜3日以内に決済され、最終的な金額はチェックアウト時に表示される事前承認の金額とわずかに異なる場合があります。
デジタルカードの$2の維持費は、毎月末にカードまたは十分な資金があるVolet.comウォレットから請求されます。資金が不足している場合、Volet.comはリマインダーを送信し、30日間料金の回収を試みます。未払いのままの場合、さらなるカードのチャージが制限され、再活性化には$5の費用がかかります。
カード上の資金がもはや必要ない場合、$1でVolet.comウォレットに戻すことができます。
デジタルカードのチャージおよび支出制限:
- 1回の取引あたりの最小チャージ — $10
- 1回の取引あたりの最大チャージ — $10,000
- 1日の最大チャージ — $30,000
- 1ヶ月の最大チャージ — $50,000
- 単一の購入、1日および1ヶ月あたりの購入 — 各30,000 EURまで
デジタルカードは、あなたのVolet.comアカウントからのみチャージできます。他のソースからチャージすると5%の手数料がかかり、カードがブロックされるため、外部のウォレットやアカウントからカードに直接資金を送信しないでください。
Coinbase、Crypto.com、Visa、Mastercard、Apple Pay、Google Payはそれぞれの所有者の商標です。Volet.comはCoinbaseやCrypto.comとは提携していません。
法定通貨も暗号資産も、どこでも使える
Volet.com のバーチャルカードとプラスチックカードは、世界中で使えます。
FAQ
自動清算機能を持つ真のデビットカードの場合、はい。米国や英国を含む多くの国では、各購入が課税対象の処分イベントを引き起こします。なぜなら、カードが支払いの瞬間にあなたの暗号を売却するからです。
プリペイドカードの場合、課税対象のイベントは、カードをチャージするために暗号を法定通貨に変換する際に発生します:チャージごとに1回、購入ごとには1回ではありません。頻繁に購入を行う場合、2つのモデル間の税の複雑さの違いは重要です。
プリペイドカードでは、一般的にカードプロバイダーを通じて取引の異議申し立てを要求できますが、適用されるカードプログラムおよびネットワークの規則に従います。チャージバックは保証されません。Volet.comデジタルカードの場合、公開されたチャージバック手数料は1回の取引につき25ドルで、返金や取り消しは無料です。
真のデビットカードでは、カードネットワークは同じですが、自動清算層が複雑さを加えます。一部のプロバイダーは異議申し立てを一貫して処理しますが、他のプロバイダーはそのプロセスについてあまり明確ではありません。チャージバック保護に依存する前に、特定の条件を確認してください。
プリペイドカードでは、拒否は法定通貨の残高不足、制限された商人カテゴリ、または地理的制限から生じることがあります。たとえば、Volet.comデジタルカードのようなプリペイドカードは、ギャンブル、ベッティング、およびその他の制限された商人カテゴリには使用できません。
真のデビットカードでは、リアルタイムの変換自体が失敗する可能性があります。価格の変動、流動性の問題、または購入時のコンプライアンスチェックが原因で、ウォレットに暗号があっても支払いが拒否されることがあります。拒否が頻繁に発生する場合は、カードの種類とプロバイダーの制限を確認してください。
2つの方法で影響を与える可能性があります。まず、ネットワーク手数料は資産とネットワークに依存し、混雑に応じて変化するため、送信する前にウォレットで手数料を確認してください。
次に、資産はチャージの予測可能性に影響を与えます。USDTやUSDCのようなステーブルコインは約1:1で変換されるため、変換するものは受け取るものに近く、予算管理が簡単になります。
BTCやETHのようなボラティリティの高い資産はタイミングリスクを追加します。変換することを決定したときに見る価格は、取引が確認されるまでに受け取る価格と異なる場合があります。
Volet.comデジタルカードは両方で機能します。これはオンライン購入やサブスクリプション用のバーチャルVisaカードであり、Apple PayやGoogle Payに追加すると、店舗や交通機関で非接触で支払うこともできます。商人、国、およびカードプログラムの制限が適用される場合があります。
物理的なプリペイドカードもATMで使用できます。特定のカードに関して確認すべき主な制限は地理的なものであり、一部のプログラムは特定の国での使用を制限したり、特定の商人カテゴリを除外したりします。
可能性はありますが、まずカードの継続的な手数料を確認してください。多くのプロバイダーは、取引がない一定期間後に月額手数料を請求します。これにより、旅行のためにカードをチャージしてから数ヶ月間使用しない場合、小さな残高が静かに減少する可能性があります。
Volet.comは、活動に関係なくデジタルカードに対して月額2ドルを請求します。たまに使用する場合は、まず固定費を計算してください。発行手数料5ドルと月額2ドルを合わせると、初年度は29ドルになります。チャージ手数料(チャージごとに2% + 1ドル、上乗せされる)や通貨交換コストは含まれていません。