გაეცანით ციფრული გადახდების უპირატესობებსა და გამოწვევებს, ასევე გამოწვევების გადაჭრის პრაქტიკულ გზებს ფინანსური ტრანზაქციების გასაუმჯობესებლად. წაიკითხეთ მეტი და იყავით ინფორმირებული.
2022 წლის დეკემბერში ჰაკერებმა Ticketmaster-ის ციფრული გადახდების სისტემაში შეაღწიეს და „Eras Tour“-ის ბილეთების ქაოსური წინასწარი გაყიდვის დროს ტეილორ სვიფტის ათასობით გულშემატკივრის საკრედიტო ბარათების მონაცემები მოიპარეს. ფედერალური სავაჭრო კომისიის 2023 წლის მარტის ანგარიშის თანახმად, ამ გულშემატკივრებმა არა მხოლოდ კონცერტის ბილეთების ყიდვის შესაძლებლობა დაკარგეს, არამედ საკრედიტო ბარათებთან დაკავშირებული თაღლითობის მსხვერპლიც გახდნენ — მათი ბარათებიდან თანხები უნებართვოდ თითქმის მაშინვე ჩამოიჭრა. ამავდროულად, იღბლიანი გულშემატკივრები, რომლებიც ციფრული გადახდის ისეთ მეთოდებს იყენებდნენ, როგორიცაა Apple Pay, მონაცემთა ამ გაჟონვისგან სრულად იყვნენ დაცული: Apple Pay სადებეტო ბარათის რეალური ნომრის გადაცემის ნაცვლად ერთჯერად გადახდის ტოკენებს ქმნის.
ამ შემთხვევამ დამანახა, რომ ციფრული გადახდების სისტემები მხოლოდ კომფორტს კი არა, უსაფრთხოებასაც ემსახურება. ამ ტექნოლოგიებს წლებია ვიყენებ და საკუთარი გამოცდილებით ვიცი, როგორ შეცვალეს უკეთესობისკენ ჩემი ფინანსური ყოველდღიურობა. გაგიზიარებთ, რა ვისწავლე ამ გზაზე. 🔐
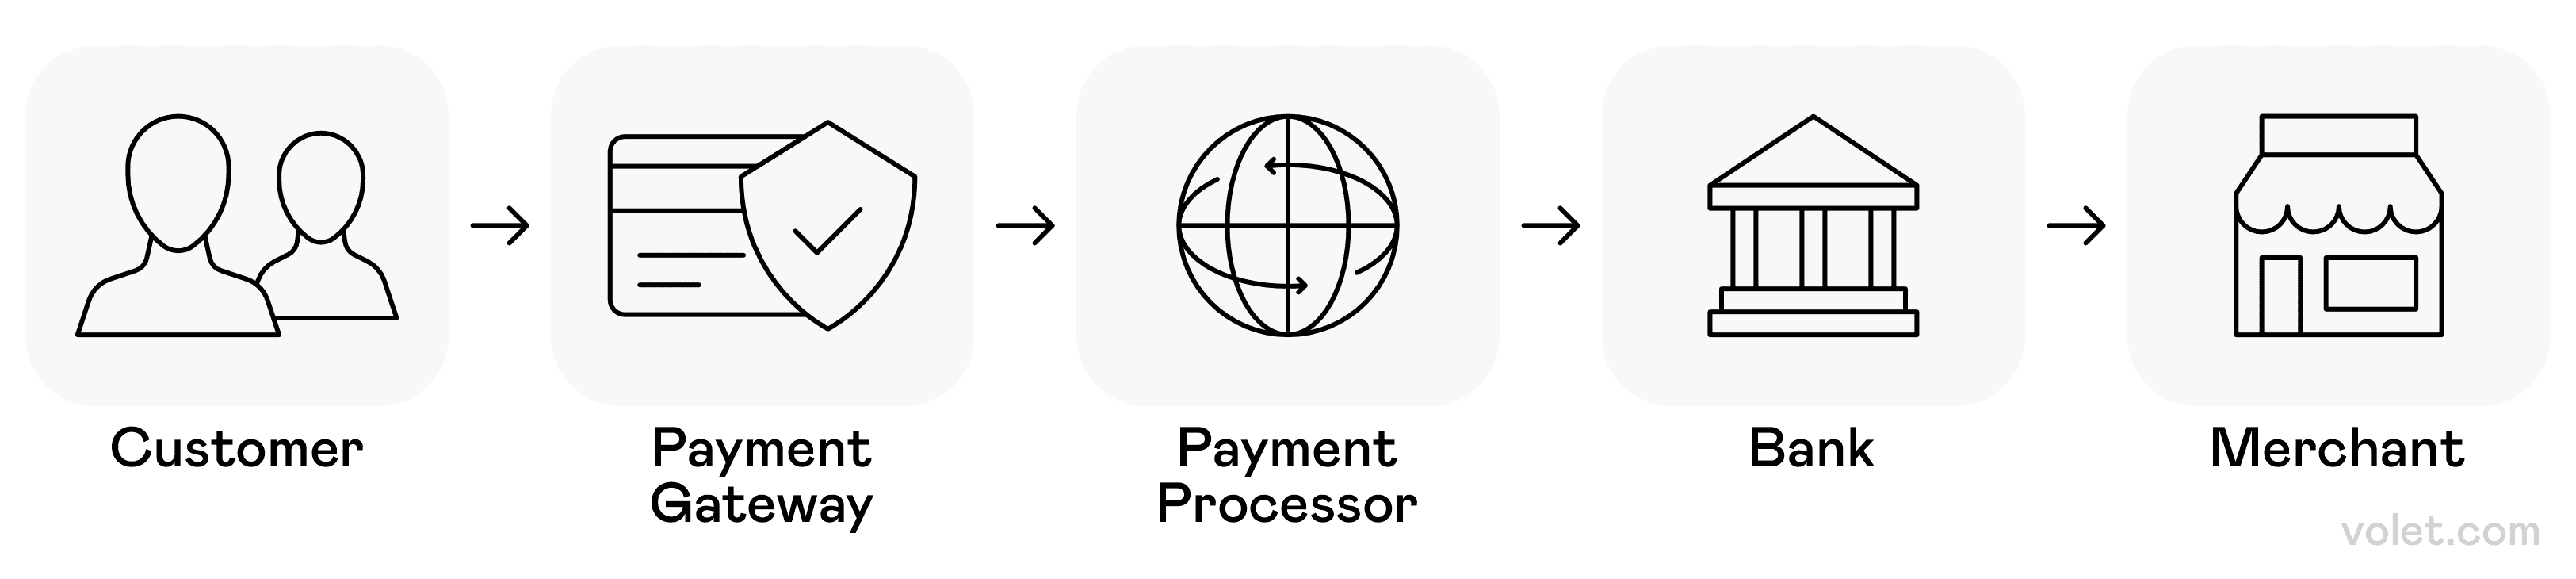
ციფრული გადახდების შეუფერხებელი პროცესის ილუსტრაცია — მომხმარებლის მიერ გადახდის დაწყებიდან მოვაჭრესთან ანგარიშსწორებამდე, სანდო ფინანსური შუამავლების მეშვეობით.
რა არის ციფრული გადახდები?
ციფრული გადახდა არის ნებისმიერი ელექტრონული ფულადი გადახდა მხარეებს შორის. ციფრულ გადახდებთან პირველი რეალური შეხება მაშინ მქონდა, როცა ჩემმა თანამობინადრემ Venmo გამაცნო. „ანუ ყოველ ჯერზე, როცა სურსათის ხარჯს ვინაწილებთ, ბანკში წასვლა აღარ მჭირდება?“ გაოგნებული დავრჩი. 🤯
ნაღდი ფულით ტრადიციული ანგარიშსწორებისგან განსხვავებით (რომელსაც ჯიუტად არ ვთმობდი), ციფრული გადახდები ხდება ციფრული მოწყობილობებით, რომლებიც თქვენს საბანკო ანგარიშს სხვადასხვა სერვისთან აკავშირებს. ტრანზაქციის შესრულებისას თქვენი გადახდის მონაცემები დაშიფრული სახით მუშავდება საგადახდო ქსელის მეშვეობით, რომელიც თანხის გადარიცხვას ამოწმებს და ასრულებს.
ამ ცვლილებების უშუალოდ ნახვა საოცარი გამოცდილება იყო:
✅ ადრეული ეტაპი: მახსოვს, როცა PayPal ძირითადად eBay-ზე შესყიდვებისთვის გამოიყენებოდა
✅ შუალედური ეტაპი: ბანკების აპლიკაციებმა მეგობრებისთვის ფულის გაგზავნის საშუალება მოგვცა
✅ დღეს: შემიძლია უბრალოდ მობილური მოწყობილობა საგადახდო ტერმინალს მივუახლოო და ყავით ხელში გამოვიდე
საგადახდო ოპერატორები ამ ფინანსურ ტრანზაქციებში შუამავლების როლს ასრულებენ და უზრუნველყოფენ, რომ ჩემი ფული ჩემი კლიენტის საბანკო ანგარიშიდან უსაფრთხოდ მივიდეს მასთან, ვისაც ვუხდი. საოცარია, რამდენად ჩვეულებრივი გახდა ეს ყველაფერი! ციფრული გადახდები იმდენად შეერწყა ყოველდღიურ ცხოვრებას, რომ მათ უკან მომუშავე რთულ საგადახდო ქსელებზე თითქმის აღარ ვფიქრობ. უსაფრთხოებაც მნიშვნელოვნად გაუმჯობესდა. გახსოვთ, როგორ გვეშინოდა ყველას ინტერნეტში საკრედიტო ბარათის მონაცემების შეყვანის? ახლა, ორფაქტორიანი ავთენტიფიკაციისა და უსაფრთხოების სხვა მექანიზმების წყალობით, ციფრული გადახდის მეთოდების გამოყენებისას თავს უფრო დაცულად ვგრძნობ, ვიდრე ნაღდი ფულის ტარებისას (თუმცა სრულყოფილი არაფერია)
ციფრული გადახდების სახეები — გადახდის ჩემი საყვარელი მეთოდები
ხუთი წლის წინ ჩემი საფულე ნაღდი ფულით, მონეტებითა და საკრედიტო ბარათებით იყო სავსე. დღეს მხოლოდ მობილურ ტელეფონს ვიყენებ. ამ გამოცდილებამ მასწავლა, გადახდის რომელი მეთოდი მუშაობს უკეთ სხვადასხვა სიტუაციაში — სურსათის ყიდვიდან მეგობრებთან ერთად ვახშმობამდე. გაგიზიარებთ ციფრული გადახდის იმ ვარიანტებს, რომლებმაც ბიზნესში ფულის მართვის ჩემი მიდგომა შეცვალა.
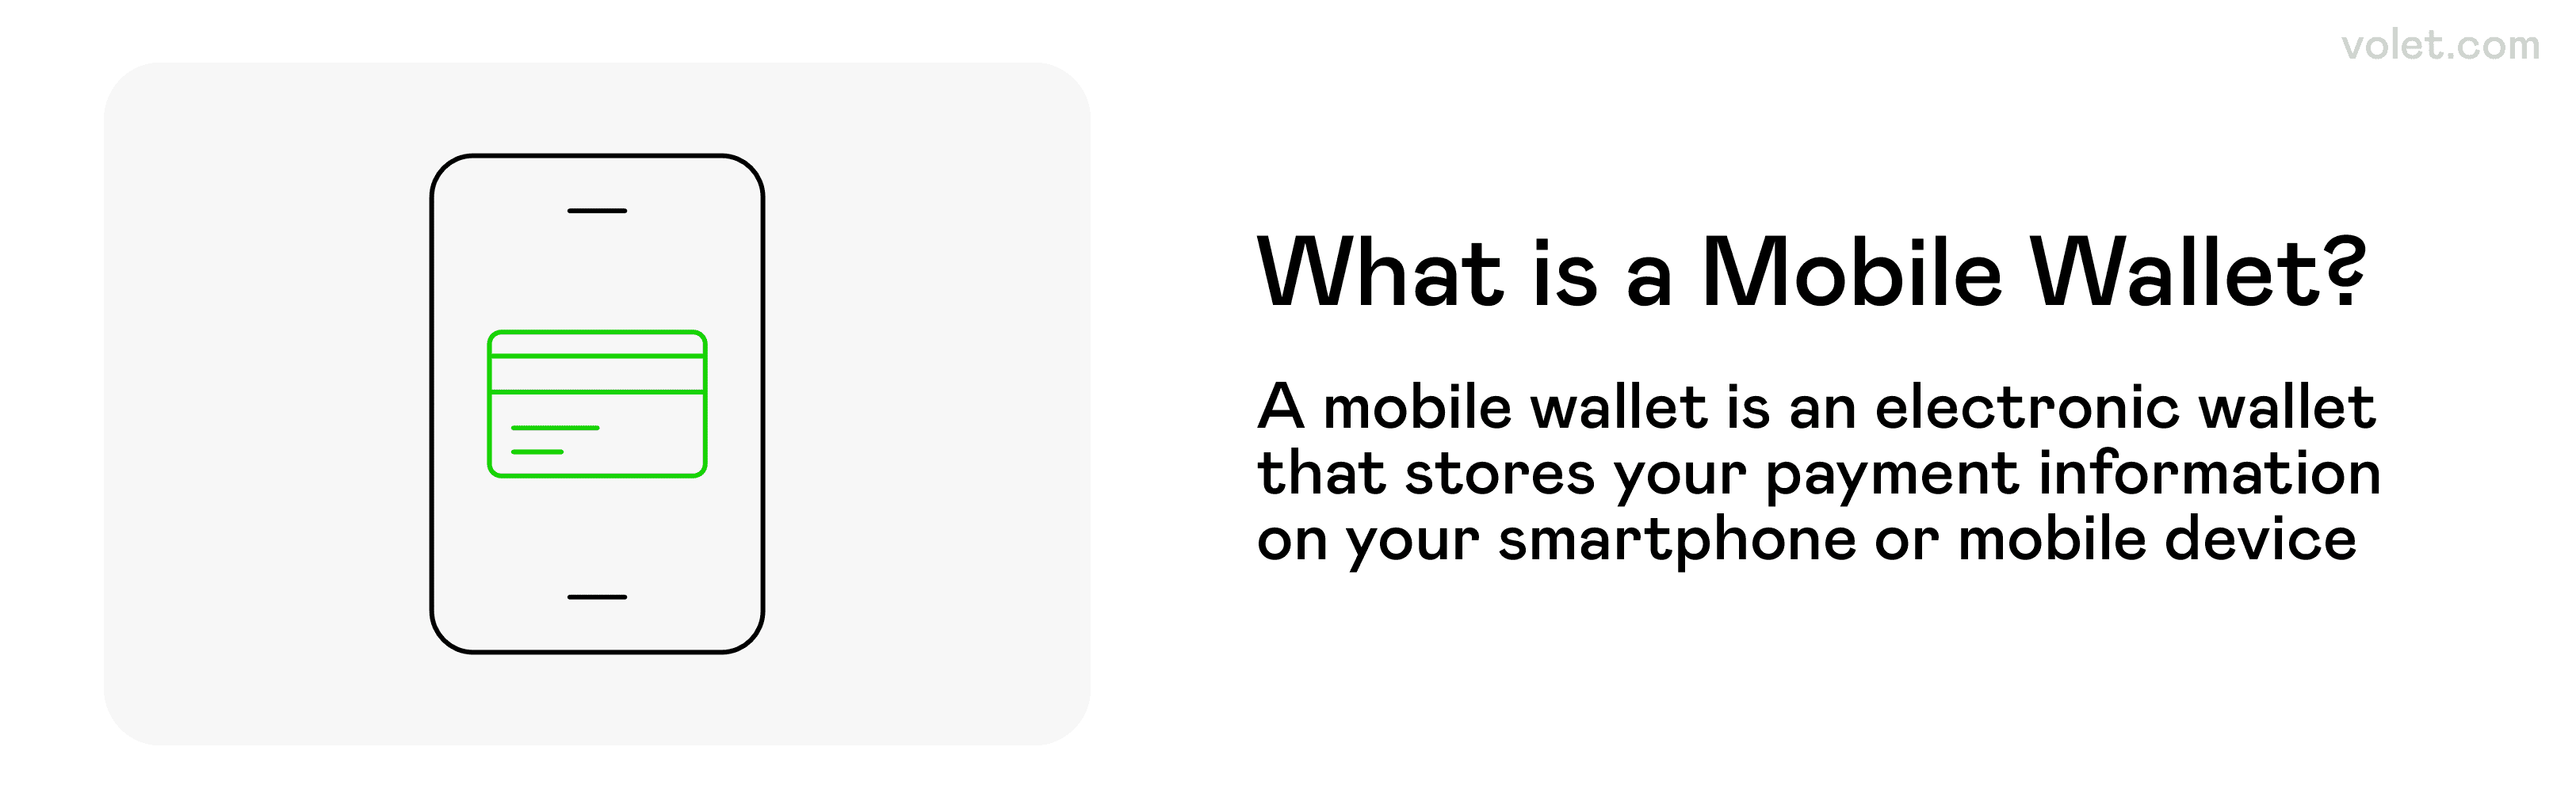
მობილური საფულეებისა და მათი მუშაობის ვიზუალური ახსნა.
მობილური საფულის ტექნოლოგია — ახლა ჩემი ტელეფონი ჩემი საფულეა
მობილური საფულის ტექნოლოგიის წყალობით, შესყიდვების უმეტესობისას ფიზიკური საფულე აღარ მჭირდება. ციფრული გადახდის სერვისები, როგორიცაა Apple Pay, Google Pay და Cash App, საშუალებას მაძლევს, ჩემს სმარტმოწყობილობაზე გადახდის რამდენიმე მეთოდი ერთ საგადახდო ანგარიშში შევინახო.
ჯერ კიდევ მახსოვს, პირველად როგორ გამოვიყენე Apple Pay სასურსათო მაღაზიაში. მობილური მოწყობილობა ნერვიულად მივადე გადახდის ტერმინალს, მოლარე და ჩემ უკან რიგში მდგომები კი ელოდნენ... და უცებ — ბიპ! ახლო ველის კომუნიკაციის (NFC ტექნოლოგიის) მეშვეობით ტრანზაქცია წამებში დადასტურდა. არც ჩანთაში სადებეტო ბარათის ძებნა დამჭირდა და არც PIN-კოდის შეყვანა. უბრალოდ მიადეთ და მზადაა!
უსაფრთხოების მხრივაც შთამბეჭდავია. მობილური საფულის ეს სისტემები დაშიფვრასა და ტოკენიზაციას იყენებს, ამიტომ გამყიდველი ჩემი საკრედიტო ბარათების ნამდვილ ნომრებს ვერასდროს ხედავს. ამასთან, შესყიდვის დასადასტურებლად თითის ანაბეჭდი ან სახის ამოცნობა მჭირდება, რაც დაცვის დამატებით დონეს ქმნის, თუ მობილურ მოწყობილობას მომპარავენ. მობილური ფულით ეს ყველაფერი შეუფერხებლად ხდება.
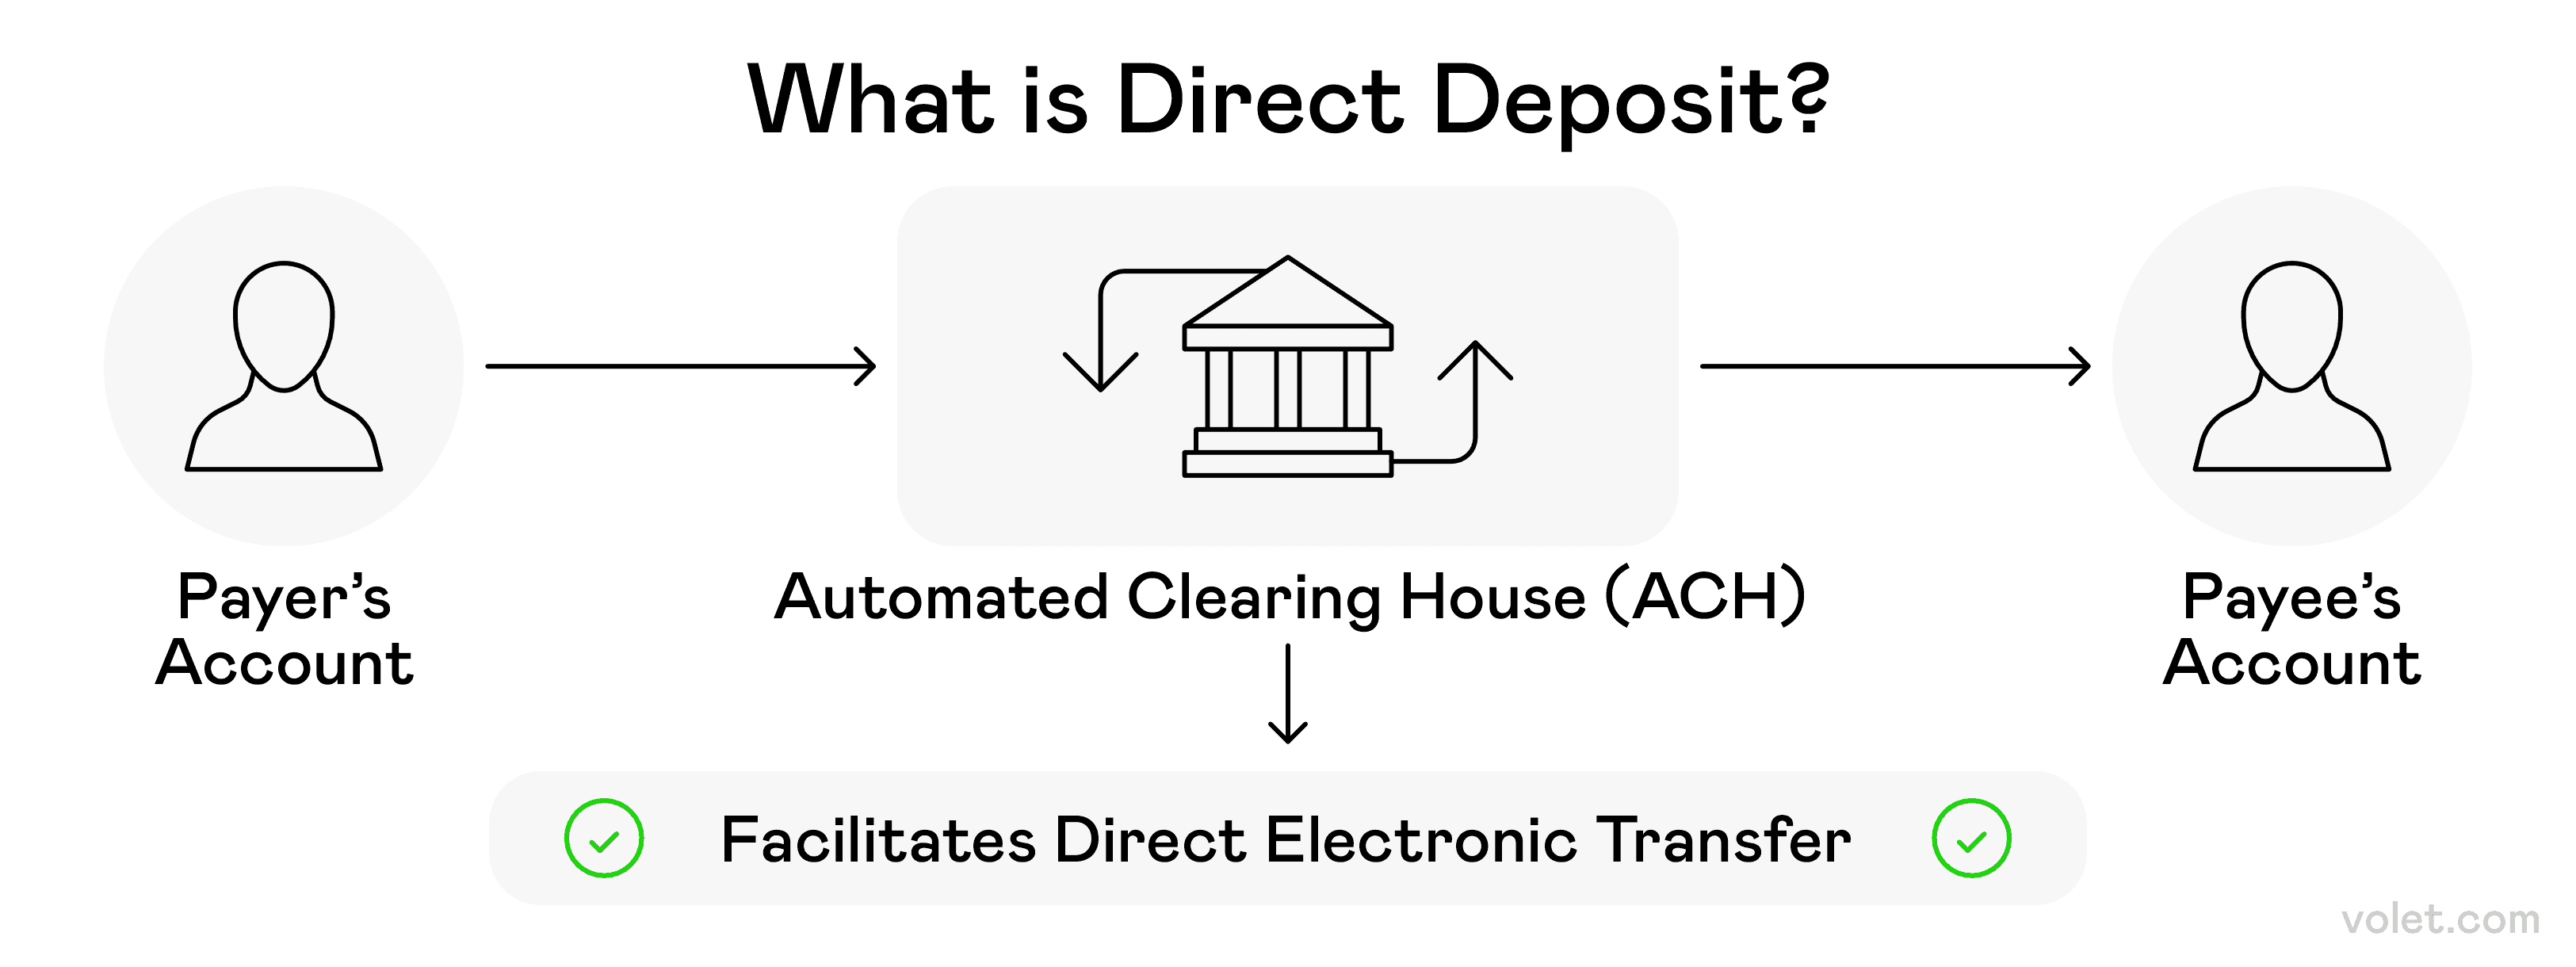
მკაფიო მიმოხილვა, თუ როგორ მუშაობს პირდაპირი ჩარიცხვა ერთი მხარიდან მეორეზე თანხის ელექტრონულად გადარიცხვისას.
საბანკო გადარიცხვები და პირდაპირი ჩარიცხვები — ჩემი ფინანსური ცხოვრების საყრდენი
მსხვილი ფინანსური ოპერაციებისთვის ძირითადად საბანკო გადარიცხვებს ვიყენებ. შარშან, როცა მანქანა ვიყიდე, ამისთვის Venmo-ს გამოყენებას ნამდვილად არ ვაპირებდი! ჩემი ფინანსური დაწესებულებიდან ჩვეულებრივი საბანკო გადარიცხვა უფრო შესაფერისი ჩანდა. თანაც, ბევრი ბანკი დღეს უკვე მყისიერ გადახდებსაც გვთავაზობს.
რეგულარული გადასახადების გადახდისა და ხელფასის მიღებისას პირდაპირი ჩარიცხვები ძალიან მეხმარება. ეს ავტომატური ელექტრონული გადახდები ყოველთვის ზუსტად თავის დროზე სრულდება, ამიტომ გადახდის თარიღების დამახსოვრება აღარ მჭირდება (სიმართლე გითხრათ, აუცილებლად დამავიწყდებოდა! 😅). ჩემი ბანკი ტრანზაქციების უსაფრთხოებას უზრუნველყოფს.
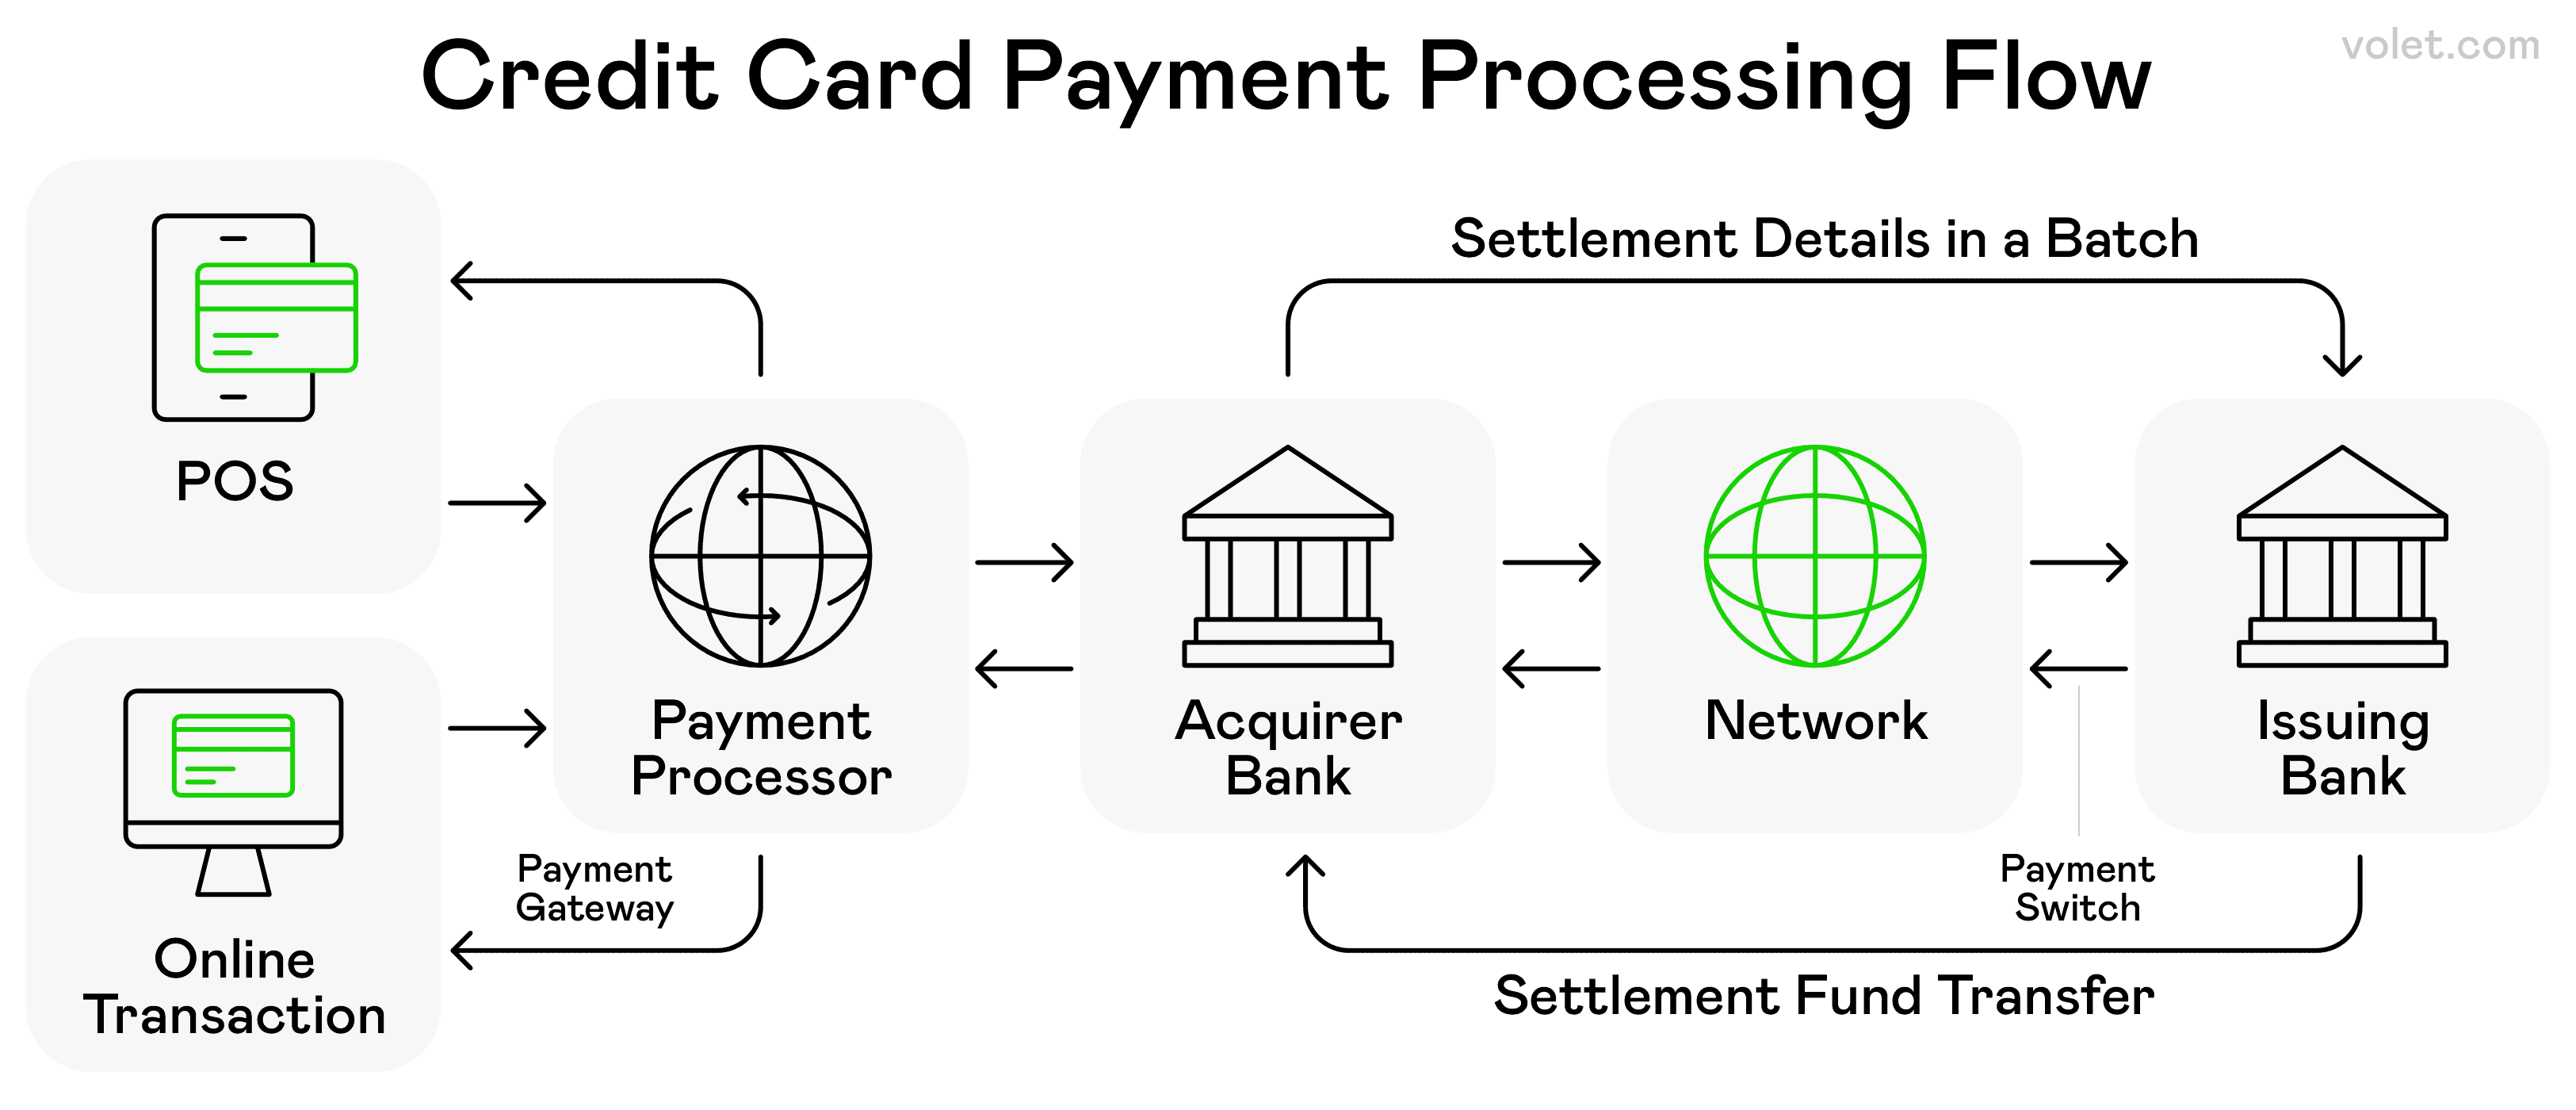
საკრედიტო ბარათით განხორციელებული ტიპური ტრანზაქციის სხვადასხვა ეტაპი და მასში მონაწილე მხარეები.
ბარათით ციფრული გადახდები — კვლავ აქტუალურია
საკრედიტო და სადებეტო ბარათებით ციფრულად განხორციელებულ ტრანზაქციებს ჩემს ყოველდღიურ ციფრულ გადახდებში კვლავ მნიშვნელოვანი ადგილი უჭირავს. ონლაინ შესყიდვებისას, ფაქტობრივად, ჩემი ფიზიკური სადებეტო ბარათის ციფრულ ვერსიას ვიყენებ.
ახლა მეტი მოქნილობა მაქვს: ჩემი საკრედიტო ანგარიში გადახდის გრაფიკის მორგებისა და „იყიდე ახლა, გადაიხადე მოგვიანებით“ სერვისით სარგებლობის შესაძლებლობას მაძლევს
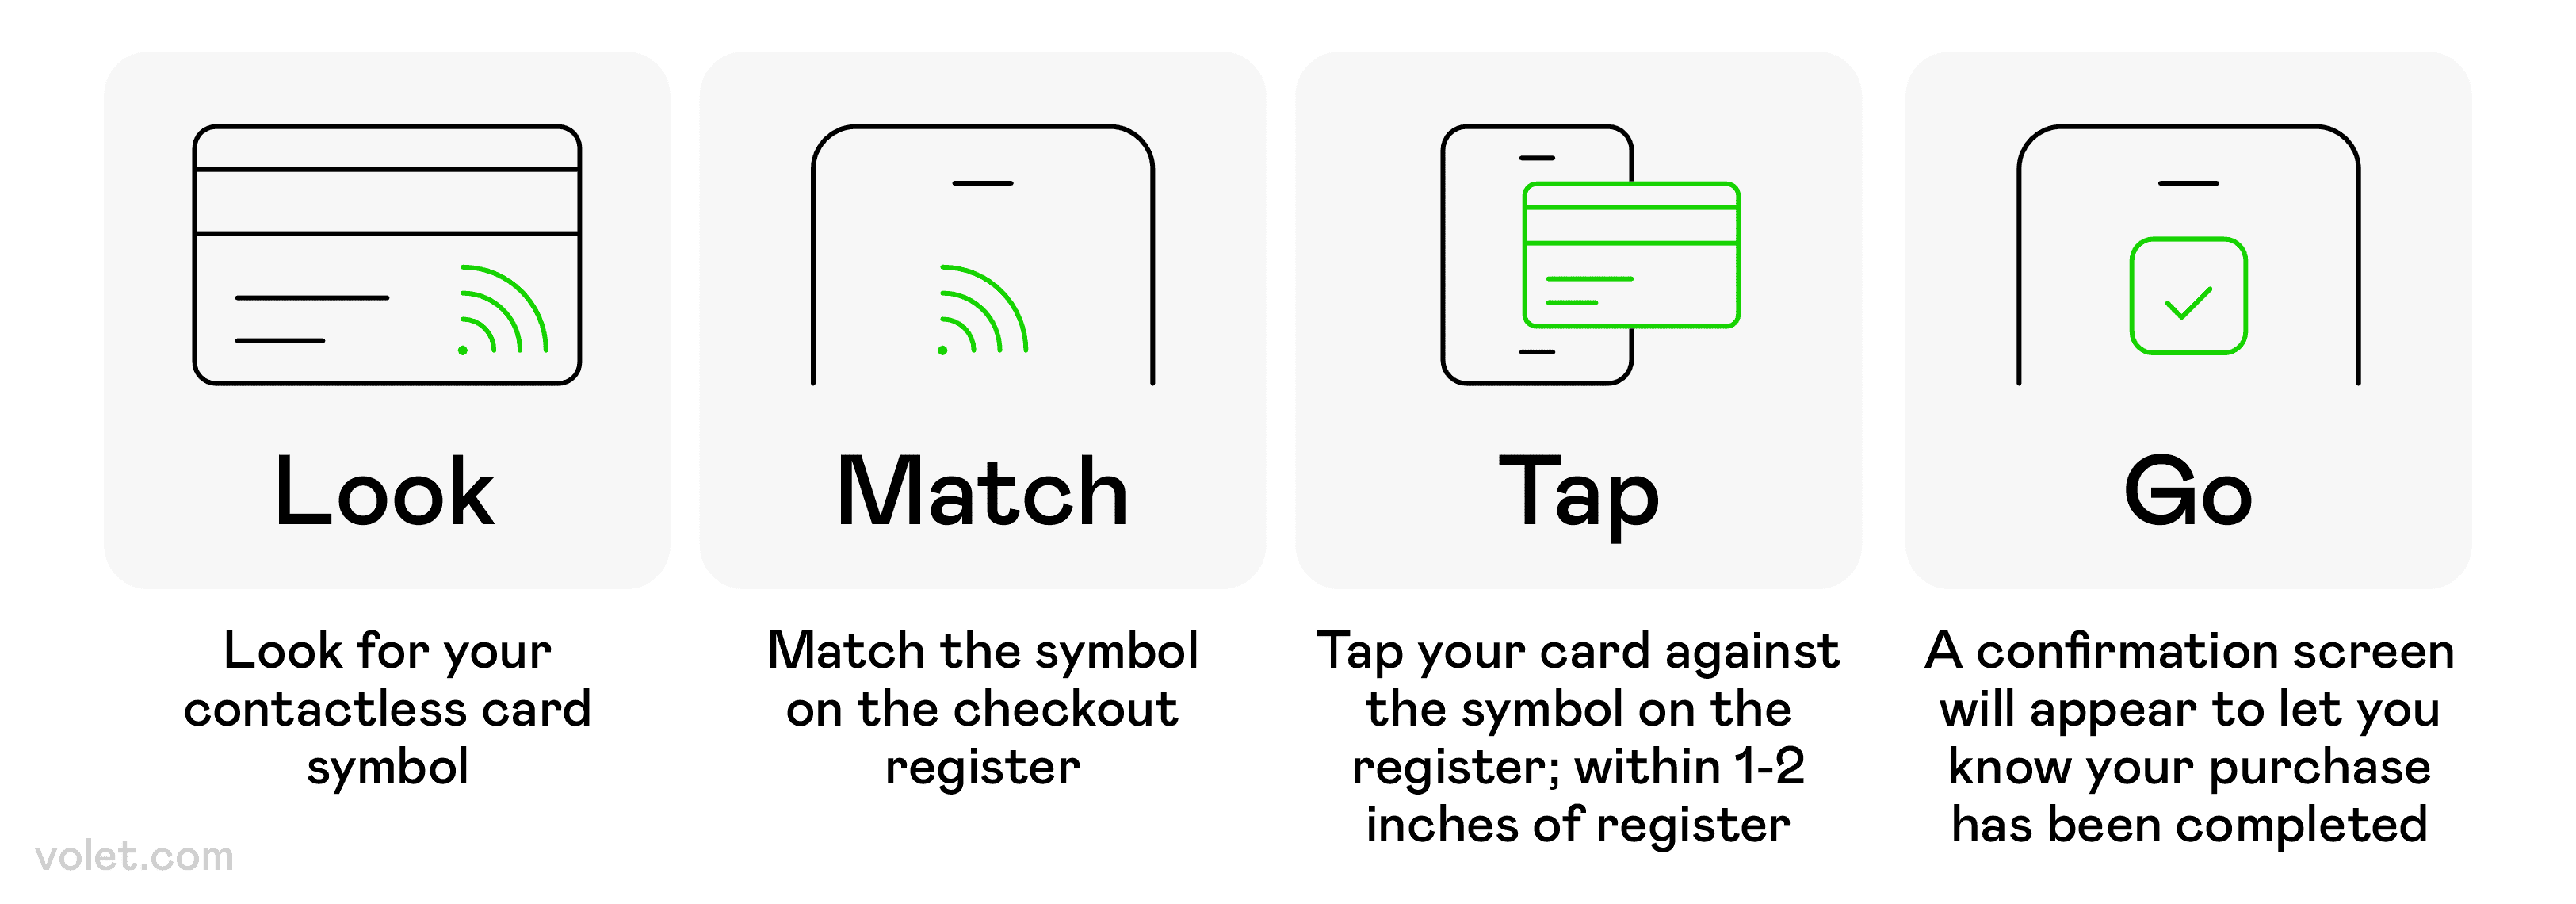
ნაბიჯ-ნაბიჯ ინსტრუქცია სავაჭრო ობიექტში უკონტაქტო გადახდის მეთოდის გამოყენებისთვის.
უკონტაქტო გადახდები — მიადეთ და მზადაა!
უკონტაქტო გადახდებმა მაღაზიებში ყიდვის გამოცდილება შემიცვალა. მობილური საფულის ან ჩიპიანი სადებეტო ბარათების გამოყენებით უსაფრთხო ტრანზაქციებს ბარათის ტერმინალში გატარების გარეშე ვასრულებ. ეს ნაწილობრივ ციფრული მიდგომა მცირე ბიზნესისთვის მოხერხებულობასა და გაძლიერებულ უსაფრთხოებას აერთიანებს.
პანდემიის დროს ძირითადად უკონტაქტო გადახდებზე გადავედი. მობილური მოწყობილობის ან სადებეტო ბარათის ტერმინალზე მიდება უფრო უსაფრთხო იყო, ვიდრე კლავიატურაზე შეხება, რომელსაც ასობით მომხმარებელი იყენებდა. ახლა ძველ მეთოდებზე დაბრუნება ვეღარ წარმომიდგენია!
უკონტაქტო გადახდის ეს სისტემები ახლო ველის კომუნიკაციის ტექნოლოგიით (NFC) მუშაობს. ეს უსადენო პროტოკოლი ერთმანეთთან ახლოს, ჩვეულებრივ ოთხი სანტიმეტრის ფარგლებში მდებარე ციფრულ მოწყობილობებს დაშიფრული ინფორმაციის უსაფრთხოდ გაცვლის საშუალებას აძლევს. სიჩქარეში სხვაობა წარმოუდგენელია — ახლა ჩვეულებრივ მაღაზიებში საყიდლებზე გაცილებით ნაკლებ დროს ვხარჯავ.
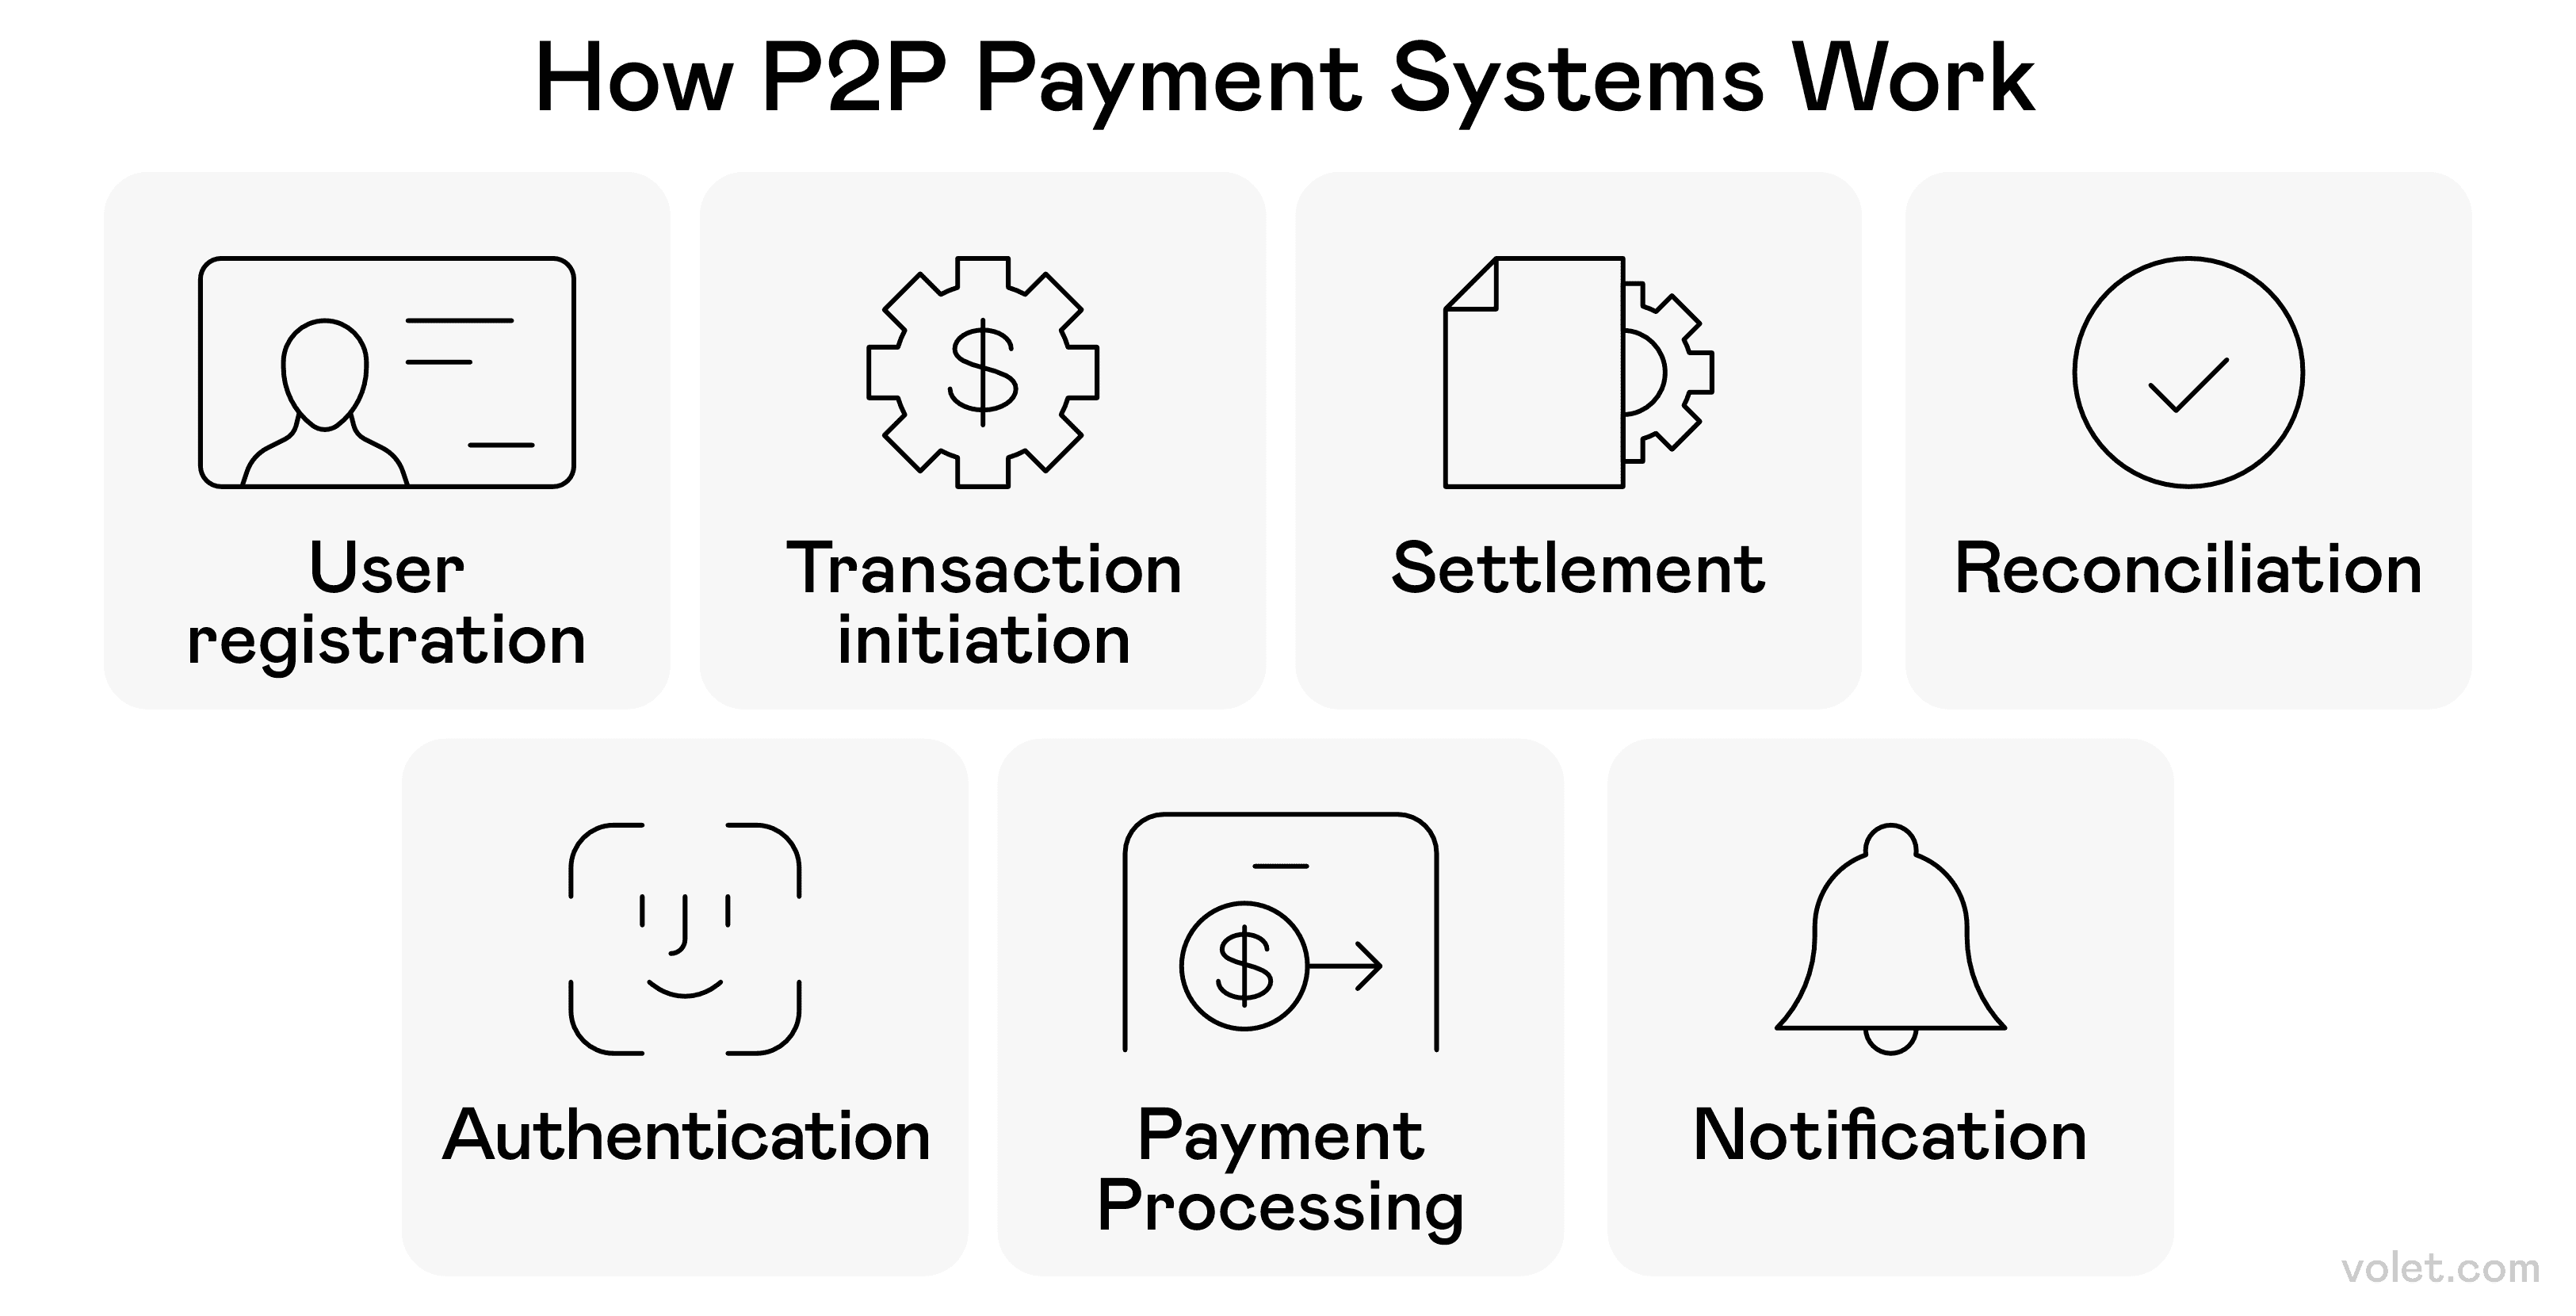
პირებს შორის ტიპური გადახდისას მოქმედებების თანმიმდევრობა.
პირებს შორის გადახდის სერვისები — მეგობრები ერთმანეთს ჩეკების გამოყენებას არ ურჩევენ
Cash App შაბათ-კვირას ჩემი მთავარი დამხმარეა. რესტორნის ანგარიშს ვინაწილებ, ძაღლის გამსეირნებელს ვუხდი თუ საერთო საჩუქრისთვის თანხას ვდებ — პირებს შორის ციფრული გადახდების ეს ინსტრუმენტი საშუალებას მაძლევს, მობილური ფულის მეშვეობით მეგობრებს თანხა მარტივად გავუგზავნო და მათგანაც მივიღო.
თანხის ჩვეულებრივი გადარიცხვის გარდა, ამ გადახდის ინსტრუმენტებით შემიძლია რეგულარული გადახდებიც დავგეგმო, მაგალითად, კომუნალური გადასახადების ჩემი წილის დასაფარად. აღარ მიწევს უხერხულად შეხსენება: „ჰეი, ვახშმის ფული ჯერ კიდევ გმართებს ჩემი“! 🙏
ციფრული გადახდების უპირატესობები — რატომ გადავედი მათზე
ჩემი კოლეგა სარა საბოლოოდ ციფრულ გადახდებზე გადავიდა მას შემდეგ, რაც გასულ ზამთარს საფულე მოჰპარეს. საბანკო გადარიცხვებისა და მობილური საფულის აპლიკაციების დახმარებით ის გადასახადებს იხდიდა და საყიდლებს აკეთებდა, სანამ ახალ საკრედიტო ბარათებს ელოდებოდა. ის, რაც აუცილებლობით დაიწყო, მისთვის სასურველ არჩევანად იქცა: სარამ დააფასა ტრანზაქციების შეტყობინებები და ხარჯების შესახებ ინფორმაცია, რომელსაც ნაღდი ფულის გამოყენებისას ვერ იღებდა. ახლა უკვირს, რატომ არ დაიწყო უფრო ადრე თავისი მცირე ბიზნესისთვის მოსახერხებელი და უსაფრთხო ციფრული გადახდების გამოყენება. ვფიქრობ, ამ არჩევანის მიზეზები ასეთია:
მეტი უსაფრთხოება და თაღლითობისგან დაცვა — მეტი სიმშვიდე
ციფრული გადახდების უსაფრთხოების ფუნქციებმა არაერთხელ დამიცვა თაღლითობისგან. ციფრული გადახდის ბევრი სისტემა ჩემი საკრედიტო ბარათის რეალური ნომრის გადაცემის ნაცვლად ტოკენიზაციას იყენებს და კონფიდენციალურ საგადახდო მონაცემებს უნიკალური სიმბოლოებით ანაცვლებს.
✅ დაშიფვრა ონლაინ ტრანზაქციების დროს ჩემს მონაცემებს იცავს.
✅ ჩემი საბანკო ანგარიშების გამოყენებისას შეტყობინებას მყისიერად ვიღებ.
✅ საეჭვო აქტივობა დაუყოვნებლივ აღინიშნება.
❌ არცერთი სისტემა არ არის 100%-ით უსაფრთხო (ჩემს ანგარიშებს კვლავ რეგულარულად ვამოწმებ)
მოხერხებულობა და ხელმისაწვდომობა — გადახდა ყველგან და ყოველთვის
ციფრული გადახდების მოხერხებულობას განსაკუთრებული მნიშვნელობა აქვს. დილის ყავის ყიდვიდან ყოველთვიური გადასახადების გადახდამდე, ციფრული გადახდის მეთოდებმა ბევრი საზრუნავი მომაშორა.
შარშან საზღვარგარეთ მოგზაურობისას არც ვალუტის გადაცვლაზე მიწევდა ფიქრი და არც ნაღდი ფულის ტარებაზე. ბევრი საგადახდო სერვისი ვალუტას ავტომატურად აკონვერტირებდა, ამიტომ ფინანსურ ოპერაციებს შეუფერხებლად ვასრულებდი, რომელ ქვეყანაშიც უნდა ვყოფილიყავი.
ნაკლები ხარჯი — ფულის დაზოგვა ხარჯვისას
ციფრული გადახდის სისტემები ხშირად ამცირებს ტრანზაქციების ხარჯებს. ტრადიციულ საბანკო მეთოდებთან შედარებით ნაკლებ საკომისიოს ვიხდი, განსაკუთრებით პირებს შორის გადარიცხვის სერვისებში, რომლებიც ფიზიკურ პირებს უფასო გადარიცხვებს სთავაზობს.
ადრე მხოლოდ ჩეკების წიგნაკებში წელიწადში $25-ს ვხარჯავდი — ახლა კი აღარც მახსოვს, ბოლოს ჩეკი როდის გამოვწერე! ონლაინ გადახდებით დაზოგილი ეს მცირე თანხები საბოლოოდ გროვდება.
ფინანსების მართვა და აღრიცხვა — სად მიდის ჩემი ფული?
ხარჯების ავტომატურმა კატეგორიზაციამ ჩემი ბიუჯეტის დაგეგმვა ძირეულად შეცვალა. ახლა ვხედავ, სად მიდის ჩემი ფული ყოველთვიურად, ყველაფრის ხელით ჩაწერის გარეშე. ეს ნათელი სურათი უკეთესი ფინანსური გადაწყვეტილებების მიღებაში დამეხმარა (მაგალითად, მივხვდი, რამდენს ვხარჯავდი წასაღებად შეკვეთილ საკვებში! 😱).
ჩემი მცირე ბიზნესებისთვის ციფრული გადახდის სისტემები ანალიტიკურ მონაცემებს იძლევა, რომლებიც მომხმარებელთა ქცევისა და გაყიდვების ტენდენციების გაგებაში მეხმარება. ეს მონაცემები ბიზნესის დაგეგმვისას ფასდაუდებელი აღმოჩნდა.
გარემოზე გავლენა — ეკოლოგიური არჩევანი ფინანსებში
ქაღალდის მოხმარების შემცირებითა და ნაღდი ფულის ტრანსპორტირების საჭიროების აღმოფხვრით, ციფრული გადახდის მეთოდები ეკოლოგიურ მდგრადობას უწყობს ხელს. ის, რომ ჩემს საფულეში ქაღალდის ქვითრები აღარ გროვდება, პლანეტისთვის პატარა, მაგრამ მნიშვნელოვან გამარჯვებად მიმაჩნია. 🌎
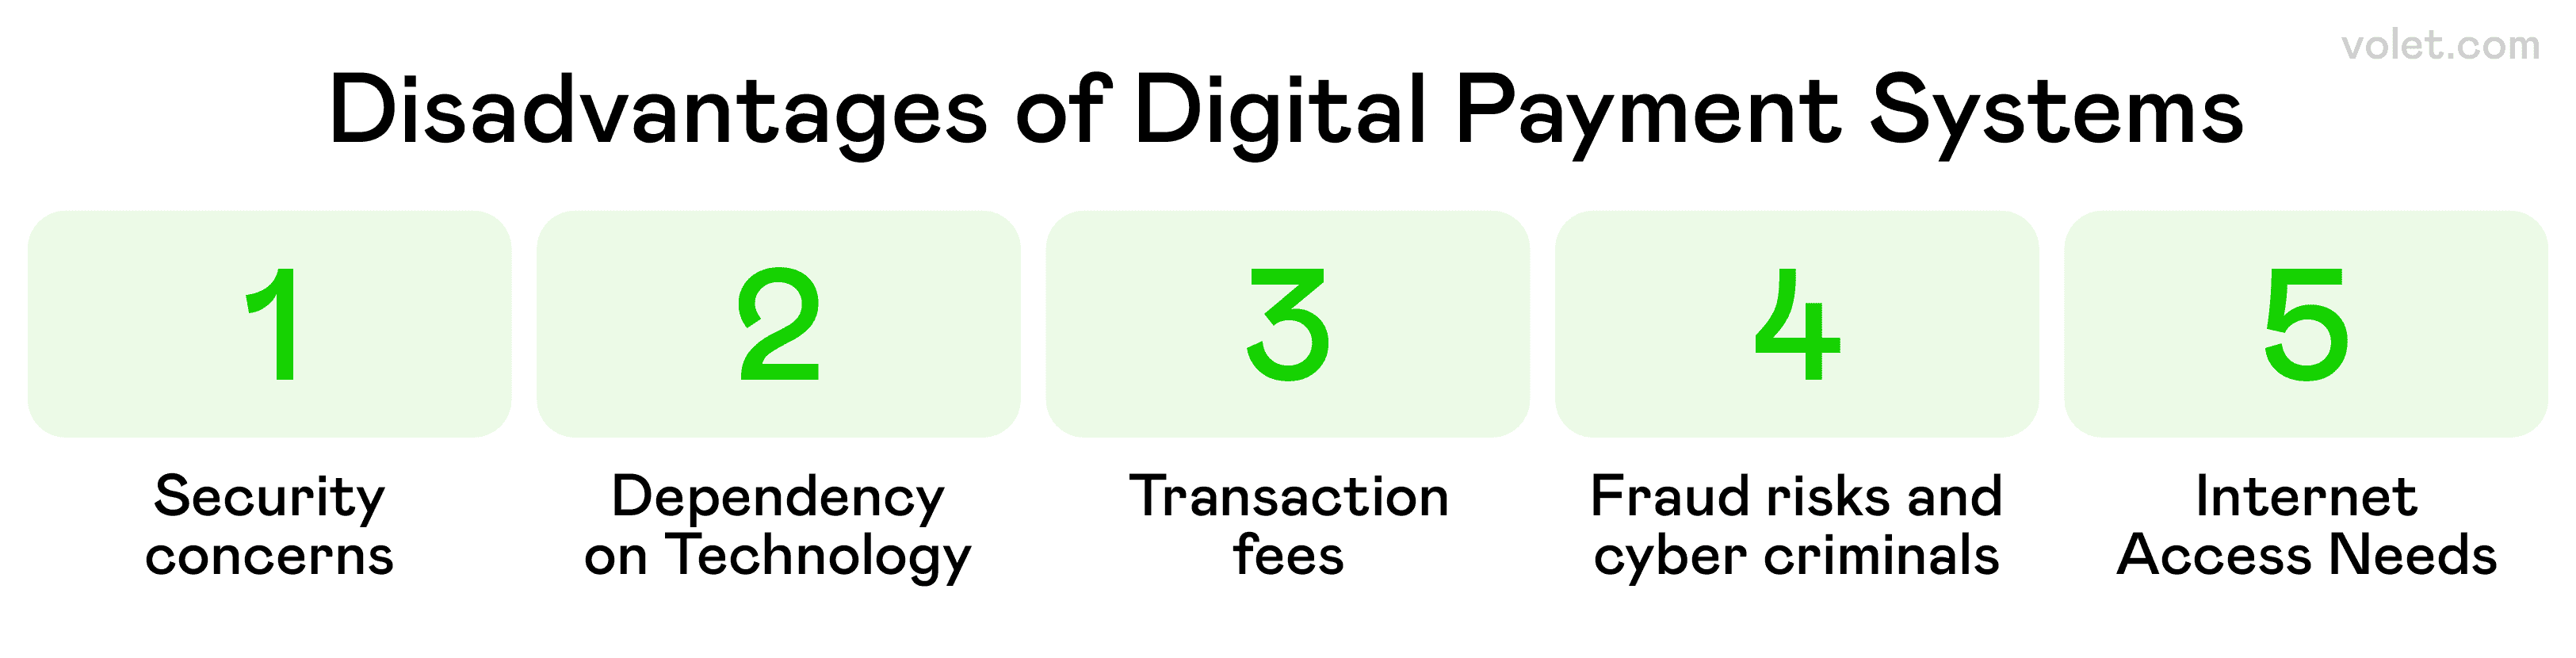
ციფრული გადახდების სისტემების გამოყენებასთან დაკავშირებული შესაძლო ნაკლოვანებების მიმოხილვა.
ციფრული გადახდების გამოწვევები — ყველაფერი იდეალურად არ არის
ციფრული გადახდებისადმი ჩემი ენთუზიაზმის მიუხედავად, რამდენიმე მნიშვნელოვან დაბრკოლებასაც წავაწყდი, რომელთა აღნიშვნაც ღირს:
ციფრული უთანასწორობა
ციფრული გადახდის მეთოდებზე ყველას თანაბრად არ მიუწვდება ხელი. ბებიაჩემი ისევ ჩეკებს წერს, რადგან მობილური ტელეფონი არ აქვს. სოფლად კი ბევრ მცირე ბიზნესს უჭირს სტაბილური ინტერნეტკავშირის უზრუნველყოფა, რომელიც გადახდების დამუშავებისთვის აუცილებელია. ეს რეალურ დაბრკოლებებს უქმნის მომხმარებლებს, რომლებსაც მობილური საფულის ტექნოლოგიით სარგებლობა სურთ. 👵
ტექნიკური ხარვეზები
გამომიცდია პანიკა, როცა გადახდის აპლიკაცია ტრანზაქციის მიმდინარეობისას ითიშება! საგადახდო ქსელში სერვერების გათიშვამ, ხარვეზიანმა განახლებებმა და დამუშავების შეფერხებებმა მასწავლა, რომ სათადარიგოდ ყოველთვის თან მქონდეს ფიზიკური სადებეტო ბარათი. გასულ ზაფხულს, მომსახურების მასშტაბური შეფერხების დროს, მობილური მოწყობილობით ჩემს საბანკო ანგარიშზე წვდომას ვერ ვახერხებდი და უსაფრთხო ტრანზაქციებს ვერ ვასრულებდი. 🔄
კომპრომისები
ყოველი ფინანსური ტრანზაქცია ტოვებს მონაცემთა კვალს, რომელსაც ფინანსური დაწესებულებები შესაძლოა მარკეტინგული მიზნებისთვის აკვირდებოდნენ. მას შემდეგ, რაც გავიგე, რომ ერთ-ერთი საგადახდო ოპერატორი ტრანზაქციების ანონიმიზებულ მონაცემებს ბიზნესებს მიჰყიდდა, გაცილებით ფრთხილად ვაზიარებ ჩემს გადახდის მონაცემებს ისეთი სერვისებით სარგებლობისას, როგორიცაა Apple Pay ან Google Pay. 🕵️
მოწყვლადობა
ორფაქტორიანი ავთენტიფიკაცია და უსაფრთხოების მოწინავე ფუნქციები ვერ დაგიცავთ ფიშინგის დახვეწილი მცდელობებისგან, რომლებიც თქვენი საბანკო ანგარიშის მონაცემების მოპოვებას ისახავს მიზნად. ონლაინ შესყიდვებისას ან გადახდის ტერმინალთან უკონტაქტო გადახდისას ყოველთვის ფრთხილად ვარჩევ, რომელ საგადახდო ინსტრუმენტს ვანდო ჩემი ფული. 🛡️
ფარული საკომისიოები
პირებს შორის გადარიცხვის სერვისები, როგორიცაა Cash App, ფულის გაგზავნისა და მიღების საშუალებას მინიმალური საკომისიოებით გაძლევთ. თუმცა საერთაშორისო გადარიცხვებისას ვალუტის კონვერტაციის საკომისიოები შეიძლება სწრაფად დაგროვდეს. ციფრული საგადახდო საშუალებებით შესრულებულ ზოგიერთ რეგულარულ გადახდას შესაძლოა დამატებითი ხარჯებიც ახლდეს, რომლებიც თქვენს საკრედიტო ლიმიტზე ან შემნახველ ანგარიშებზე აისახება! 💰
ყოველდღიურ ცხოვრებაში ამ გამოწვევების მიუხედავად, მაინც ციფრულ გადახდებს ვამჯობინებ. მთავარია, იცოდეთ, როგორ მუშაობს ციფრული გადახდები, შეინარჩუნოთ კრიტიკული მიდგომა და გქონდეთ გადახდის ისეთი ვარიანტიც, რომელიც NFC ტექნოლოგიაზე არ არის დამოკიდებული!
ციფრული გადახდების კომპანიები — სერვისები ჩემს საფულეში
ხუთი წლის წინ ჩემი საფულე ნაღდი ფულით, მონეტებითა და ბარათებით იყო სავსე. დღეს კი უმეტესად მხოლოდ ტელეფონს ვიყენებ. გადახდის სხვადასხვა მეთოდის გამოცდამ მასწავლა, რა მუშაობს საუკეთესოდ სხვადასხვა სიტუაციაში — სურსათის ყიდვიდან მეგობრებთან ერთად ვახშმამდე. გაგიზიარებთ ჩემს გამოცდილებას იმ ვარიანტების შესახებ, რომლებმაც ფულის მართვის ჩემი მიდგომა შეცვალა.
Stripe — დეველოპერის ოცნება
Stripe 135-ზე მეტ ვალუტას უჭერს მხარს, ამიტომ საერთაშორისო მომხმარებლებთან მომუშავე ჩემი ონლაინბიზნესის გადახდებს ძირითადად მისი მეშვეობით ვამუშავებ. მისი დეველოპერებზე მორგებული ინსტრუმენტები საშუალებას მაძლევს, გადახდის პროცესი ზუსტად ისე მოვაწყო, როგორც მსურს.
PayPal — ციფრული გადახდების პიონერი
400 მილიონზე მეტი აქტიური ანგარიშით PayPal მსოფლიოში ფართოდ არის გავრცელებული. მას არსებობის პირველი წლებიდან ვიყენებ და ამ ხნის განმავლობაში ფულადი გადარიცხვების მარტივი სერვისიდან სრულფასოვან ფინანსურ პლატფორმად იქცა, რომელიც მრავალ მომსახურებას გვთავაზობს — ბიზნესსესხებიდან კრიპტოვალუტით ვაჭრობამდე.
JPMorgan Chase — ტრადიციული საბანკო საქმისა და თანამედროვე ტექნოლოგიების შერწყმა
JPMorgan Chase გადახდების დამუშავებას J.P. Morgan Payments-ის მეშვეობით უზრუნველყოფს. ამ სერვისს ბიზნესოპერაციებისთვის ვიყენებ, თუმცა კორპორაციული საჭიროებებისთვის შექმნილი მათი ციფრული გადახდის სისტემებით დიდი თანხების გადარიცხვისასაც მშვიდად ვარ.
Cash App — მარტივი, სწრაფი, უფასო
Cash App მომხმარებლებს საშუალებას აძლევს, სტანდარტული გადარიცხვებით თანხა საკომისიოს გარეშე გაგზავნონ და მიიღონ. როცა ჩემი მეგობარი ჩვენი ჯგუფისთვის კონცერტის ბილეთებს ყიდულობს, Cash App-ის დახმარებით დახარჯულ თანხას მარტივად და მყისიერად ვუბრუნებ, ისე, რომ დამატებითმა ხარჯებმა გართობისთვის გამოყოფილი ბიუჯეტი არ შეგვიმციროს.
Discover-ის ბარათები თავსებადია ციფრულ საფულეებთან, როგორიცაა Apple Pay და Google Pay. ეს ნიშნავს, რომ უკონტაქტო გადახდებისთვის შემიძლია ჩემი Discover-ის ბარათი ტელეფონის საფულით გამოვიყენო, რაც გადახდას კიდევ უფრო მოსახერხებელს ხდის.
Venmo — გადახდების აპლიკაცია სოციალური ფუნქციებით
Venmo ბიზნესებს პროფილის შექმნის შემდეგ გადახდების მიღების საშუალებას აძლევს. ჩემმა საყვარელმა ადგილობრივმა კაფემ ახლახან Venmo-თი გადახდების მიღება დაიწყო, ამიტომ დილის ყავის ყიდვა ჩემთვის კიდევ უფრო მოსახერხებელი გახდა. სოციალური ფუნქციების წყალობით, მეგობრებთან ანგარიშის გაყოფა ნაკლებად ჰგავს ფინანსურ ოპერაციას და უფრო სახალისოა.
Checkout.com — უსაფრთხოება უპირველეს ყოვლისა
Checkout.com თაღლითობას გადახდების მიღების ინტელექტუალური სისტემისა და მრავალდონიანი ავთენტიფიკაციის მეშვეობით აღკვეთს. როცა ონლაინ ვყიდულობ და ვიცი, რომ გამყიდველები ასეთ სისტემებს იყენებენ, დარწმუნებული ვარ, რომ ჩემი გადახდის მონაცემები დაცულია.
Flywire — სპეციალიზებული ტრანზაქციები
Flywire ემსახურება გადამხდელებს განათლების, ჯანდაცვის, ტურიზმისა და B2B სექტორებში. როცა ონლაინკურსის საფასურის საერთაშორისო გადარიცხვა დამჭირდა, მათი სპეციალიზებული მიდგომის წყალობით რთული ტრანზაქცია გასაოცრად მარტივად განხორციელდა.
Wise — საერთაშორისო ფულადი გადარიცხვები
Wise 160-ზე მეტ ქვეყანაში საერთაშორისო ტრანზაქციების განხორციელების საშუალებას იძლევა და ვალუტის გაცვლის გამჭვირვალე კურსებს გთავაზობთ. როცა საზღვარგარეთ მეგობრისთვის ფულის გაგზავნა დამჭირდა, Wise-ის კურსებით საკმაოდ დიდი თანხა დავზოგე ჩემი ბანკის შემოთავაზებულ კურსებთან შედარებით.
Pangea Money Transfer — გლობალური დაფარვა
Pangea-ს პლატფორმით მომხმარებლებს ფულის გაგზავნა მსოფლიოს ნებისმიერ წერტილში შეუძლიათ. მობილურ მოწყობილობებზე ორიენტირებული მიდგომის წყალობით ძალიან მარტივად დავეხმარე ჩემს ბიძაშვილს, რომელიც საზღვარგარეთ მოგზაურობდა და საფულე მოჰპარეს.
Volet.com — კრიპტოვალუტა მარტივად
2014 წელს დაარსებული Volet.com სერვისია, რომლის გამოყენებაც საერთაშორისო გადარიცხვებისთვის ახლახან დავიწყე. ბლოკჩეინის ტექნოლოგიით სწრაფ და დაბალხარჯიან ტრანზაქციებს უზრუნველყოფს ისე, რომ კრიპტოვალუტასთან დაკავშირებულ რთულ პროცედურებში გარკვევა არ მიწევს. სერვისი ხელმისაწვდომია 150-ზე მეტ ქვეყანაში და მხარს უჭერს 110-ზე მეტ ფიატურ ვალუტას. მისი მყისიერი P2P გადარიცხვები დამეხმარა, როცა საზღვარგარეთ ფულის სწრაფად გაგზავნა მჭირდებოდა.
დასკვნა
ციფრული გადახდების სფერო ელვის სისწრაფით ვითარდება, მე კი ჩემს ფინანსებს ვმართავ როგორც პირად ცხოვრებაში, ისე პროფესიულ საქმიანობაში. ამ სისტემების განვითარებასთან ერთად ვხედავ, რომ ტრადიციულ საბანკო მომსახურებასა და ციფრული გადახდის სისტემებს შორის ზღვარი სულ უფრო ბუნდოვანი ხდება.
რა თქმა უნდა, კიბერუსაფრთხოების, კონფიდენციალურობისა და რეგულაციების მხრივ გამოწვევები ჯერ კიდევ არსებობს. თუმცა, ჩემი გამოცდილებით, ციფრული გადახდის მეთოდების უპირატესობები ნაკლოვანებებს მნიშვნელოვნად აღემატება. თავიდან სკეპტიკურად ვიყავი განწყობილი, ახლა კი ციფრული გადახდების მტკიცე მომხრე ვარ.
ამ სფეროში გარკვევისას გახსოვდეთ, რომ სხვადასხვა სიტუაციას გადახდის სხვადასხვა მეთოდი შეესაბამება. ციფრულ გადახდებს ყველა ტრადიციული მეთოდის შემცვლელად კი არა, ჩემი ფინანსების მართვის დამატებით ინსტრუმენტებად მივიჩნევ. სიტუაციის მიხედვით სხვადასხვა მეთოდს ვიყენებ და ვცდილობ, მოხერხებულობას, უსაფრთხოებასა და ხარჯებს შორის ბალანსი დავიცვა.
ხშირად დასმული კითხვები
ციფრული გადახდები იყენებს დაშიფვრის, ტოკენიზაციისა და ავთენტიფიკაციის პროტოკოლებს, რომლებიც მნიშვნელოვნად ამცირებს თაღლითობის რისკს ნაღდ ფულთან ან ჩეკებთან შედარებით, რომელთა მოპარვა ან გაყალბება უფრო ადვილია.
გადარიცხვის სიჩქარე დამოკიდებულია სერვისის პროვაიდერსა და მეთოდზე — ქვეყნის შიგნით გადარიცხვები ისეთი სერვისებით, როგორიცაა Cash App ან Venmo, ჩვეულებრივ მყისიერად სრულდება, ხოლო ბანკებს შორის გადარიცხვას შეიძლება 1–3 სამუშაო დღე დასჭირდეს, მონაწილე ფინანსური დაწესებულებების მიხედვით.
პირებს შორის გადარიცხვის ბევრი სერვისი ფიზიკურ პირებს უფასო გადარიცხვებს სთავაზობს, თუმცა ბიზნესები, როგორც წესი, იხდიან დამუშავების საკომისიოს, რომელიც ტრანზაქციის თანხის 1,5%-დან 3%-მდე მერყეობს. ზოგიერთი სერვისი ასევე აწესებს საკომისიოს მყისიერ გადარიცხვებზე ან საერთაშორისო გადახდებზე.
დიახ, ბევრი სერვისი მხარს უჭერს საერთაშორისო გადარიცხვებს, თუმცა ხელმისაწვდომობა და საკომისიოები მნიშვნელოვნად განსხვავდება. სპეციალიზებული პროვაიდერები, როგორიცაა Wise და Volet.com, საერთაშორისო ტრანზაქციებისთვის, როგორც წესი, ტრადიციულ ბანკებზე უკეთეს გაცვლით კურსებს სთავაზობენ მომხმარებლებს.
გაითვალისწინეთ გადარიცხვის სიჩქარე, უსაფრთხოების ფუნქციები, მხარდაჭერილი ვალუტები, მიმღებისთვის სერვისის ხელმისაწვდომობა და საკომისიოების სტრუქტურა. თუ კონკრეტულ პირებს ხშირად ურიცხავთ თანხას, აირჩიეთ პლატფორმები, რომლებზეც ორივე მხარეს უკვე აქვს ანგარიში — ეს მაქსიმალურად გაამარტივებს გადარიცხვებს და შეამცირებს ხარჯებს.
ციფრული გადახდები არის ელექტრონული ტრანზაქციები, რომლებიც სრულდება აპლიკაციების, ონლაინპლატფორმების, ბარათების, საფულეების, საბანკო გადარიცხვების ან სხვა გადახდის სისტემების მეშვეობით, ნაღდი ფულის გამოყენების გარეშე
ციფრული გადახდები შეიძლება უფრო სწრაფი და მარტივად აღსარიცხი იყოს, უფრო მოსახერხებელი საერთაშორისო გადახდებისთვის და უკეთ მორგებული ონლაინშესყიდვებზე, რეგულარულ გადახდებსა და მომხმარებლებზე, რომლებიც უპირატესად მობილურ მოწყობილობებს იყენებენ.
გავრცელებულ გამოწვევებს შორისაა თაღლითობის რისკი, გადახდების უსაფრთხოება, პროვაიდერების საკომისიოები, წარუმატებელი ტრანზაქციები, რეგიონული შეზღუდვები და პირადი მონაცემებისა და ანგარიშების საიმედოდ დაცვის საჭიროება.
პასუხისმგებლობის შეზღუდვა
ეს სტატია მხოლოდ საინფორმაციო მიზნებისთვისაა განკუთვნილი და არ წარმოადგენს იურიდიულ, ფინანსურ ან პროფესიულ კონსულტაციას. მთელი შინაარსი ეფუძნება საჯაროდ ხელმისაწვდომ ინფორმაციასა და პირად მოსაზრებებს. მკითხველებს ვურჩევთ, წარმოდგენილი მასალის საფუძველზე გადაწყვეტილების მიღებამდე ან მოქმედებამდე მიმართონ შესაბამის სპეციალისტს. ავტორი და გამომცემელი არ იღებენ პასუხისმგებლობას მკითხველის მიერ აქ მოცემული ინფორმაციის საფუძველზე განხორციელებულ ქმედებებზე ან უმოქმედობაზე.