Цифрлық төлемдердің артықшылықтары мен қиындықтарын зерттеп, қаржылық транзакцияларыңызды жақсартуға арналған практикалық шешімдермен танысыңыз. Ақпараттан хабардар болу үшін толығырақ оқыңыз.
2022 жылдың желтоқсанында хакерлер Ticketmaster-дің цифрлық төлем жүйесіне кіріп, Тейлор Свифттің мыңдаған жанкүйерінің кредиттік картасының мәліметтерін ұрлады, бұл «Eras Tour» алдын ала сатылымы кезінде хаос туғызды. 2023 жылдың наурызында Федералдық сауда комиссиясының есебіне сәйкес, бұл жанкүйерлер тек концерт билеттерін сатып алу мүмкіндігін жоғалтқан жоқ, сонымен қатар рұқсатсыз төлемдермен кредиттік карта алаяқтықтың құрбанына айналды. Осы уақытта Apple Pay сияқты цифрлық төлем әдістерін пайдаланған бақытты жанкүйерлер, нақты дебеттік картаның нөмірлерін жіберудің орнына бір реттік төлем токендерін жасайтын, бұл деректердің бұзылуынан толық қорғалған болды.
Бұл оқиға маған цифрлық төлем жүйелерінің тек ыңғайлылықпен ғана емес, сонымен қатар қауіпсіздікпен де байланысты екенін көрсетті. Бұл технологияларды жылдар бойы пайдаланған адам ретінде, мен олардың менің қаржылық өмірімді қалай жақсартқанын firsthand көрдім. Мен өз саяхатымда үйренгендерімді бөлісейін. 🔐
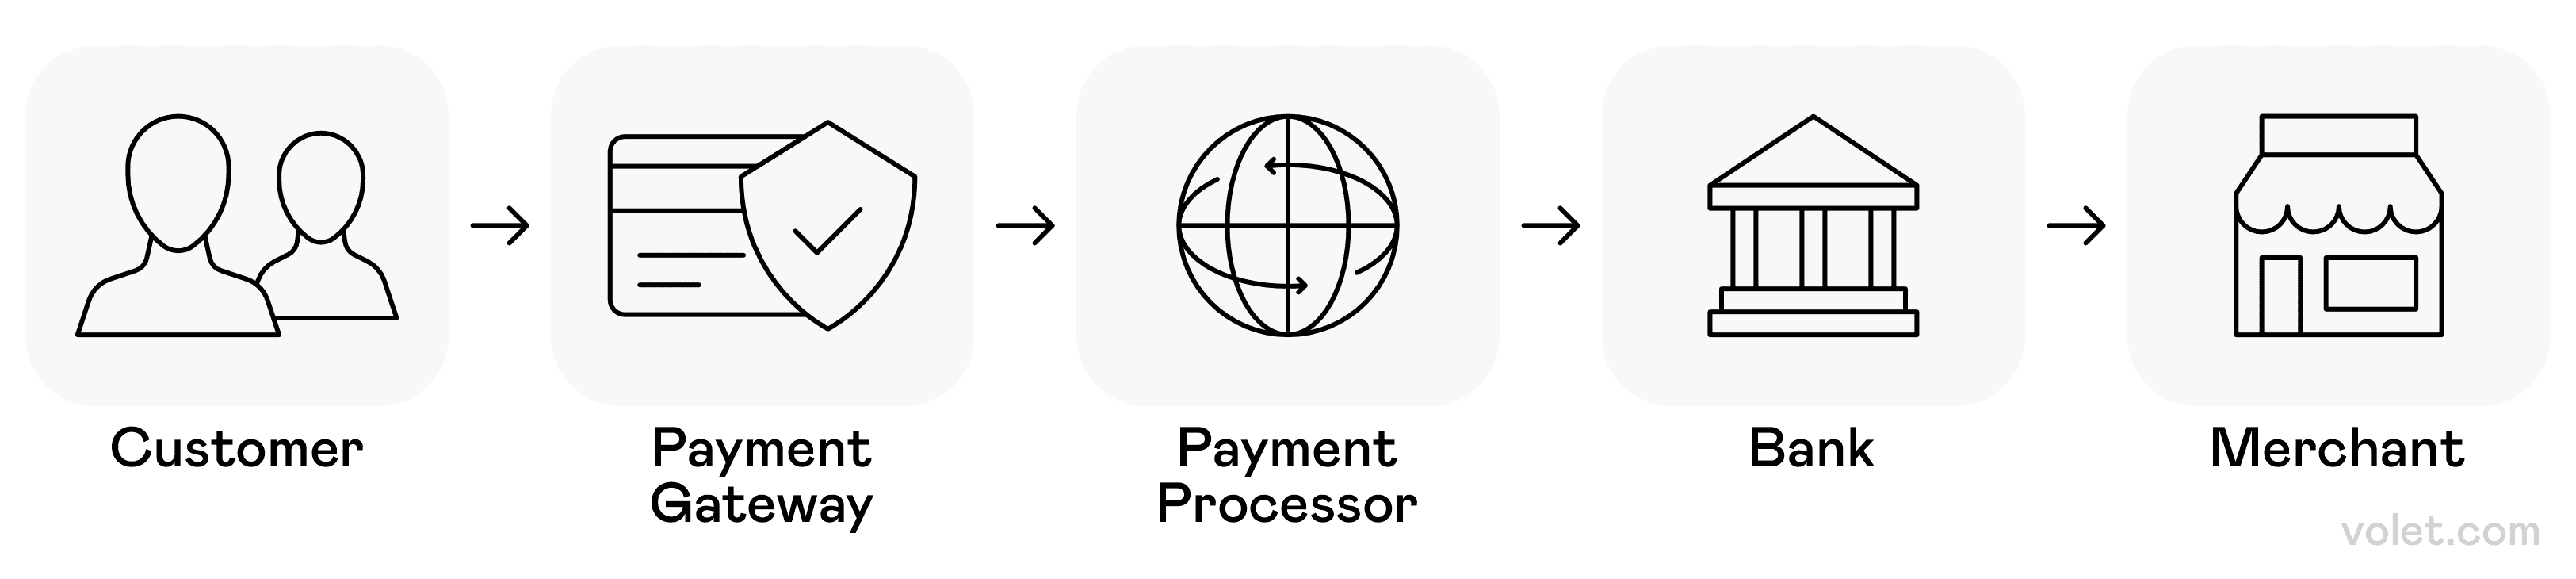
Сенімді қаржылық делдалдар арқылы клиенттің бастамасынан бастап сатушының есеп айырысуына дейінгі цифрлық төлемдердің үздіксіз саяхатының иллюстрациясы.
Цифрлық төлемдер дегеніміз не?
Цифрлық төлем - бұл тараптар арасында ақша төлеудің кез келген электронды түрі. Менің цифрлық төлемдермен алғашқы шынайы тәжірибем, бөлмелесім мені Venmo-мен таныстырғанда болды. “Сен айтасың, біз азық-түлікті бөліскен сайын банкке барудың қажеті жоқ па?” Ақыл. Жарылды. 🤯
Дәстүрлі қолма-қол ақша транзакцияларынан (менің табанды түрде ұстап отырғаным) айырмашылығы, бұл цифрлық төлемдер сіздің банк шотыңызды әртүрлі қызметтермен байланыстыратын цифрлық құрылғылар арқылы жүзеге асырылады. Сіз транзакция жасағанда, сіздің төлем деректеріңіз шифрланып, қаражатты аударуды растайтын және аяқтайтын төлем желісі арқылы өңделеді.
Эволюцияны тікелей көру қызықты болды:
✅ Ерте кезеңдер: PayPal негізінен eBay сатып алулары үшін болғанын есімде
✅ Орта кезең: Банк қосымшалары достарымызға ақша жіберуге мүмкіндік бере бастады
✅ Бүгін: Мен мобильді құрылғымды төлем терминалына тигізіп, кофемді алып кетуге болады
Төлем процессорлары осы қаржылық транзакцияларда делдал болып, менің ақшамның клиентімнің банк шотынан мен төлеп жатқан адамға қауіпсіз түрде ауысуын қамтамасыз етеді. Бұл бәрі қаншалықты қалыпты болып кеткені таңқаларлық! Цифрлық төлемдер күнделікті өмірдің бір бөлігіне айналды, мен артқы жағында жұмыс істеп жатқан күрделі төлем желілері туралы көп ойламаймын. Бұл да әлдеқайда қауіпсіз болды. Біз кредиттік карта ақпаратын онлайн енгізуден қорқатын кезімізді еске алыңыз? Енді екі факторлы аутентификация мен басқа қауіпсіздік функциялары бар, мен цифрлық төлем әдістерін қолма-қол ақша ұстаудан гөрі қауіпсізірек сезінемін (дегенмен, ештеңе мінсіз емес)
Цифрлық төлем түрлері - Менің төлеудің сүйікті тәсілдерім
Бес жыл бұрын менің әмияным ақша, монеталар және кредиттік карталармен толып кеткен еді. Бүгін мен тек мобильді телефонымды қолданамын. Бұл саяхат маған азық-түлік сатып алудан достармен кешкі асқа дейінгі әртүрлі жағдайларға арналған төлем әдістерінің қайсысы ең жақсы жұмыс істейтінін үйретті. Міне, менің бизнес саласында ақшаны басқару тәсілдерімді өзгерткен цифрлық төлем опцияларының жеке шолуы.
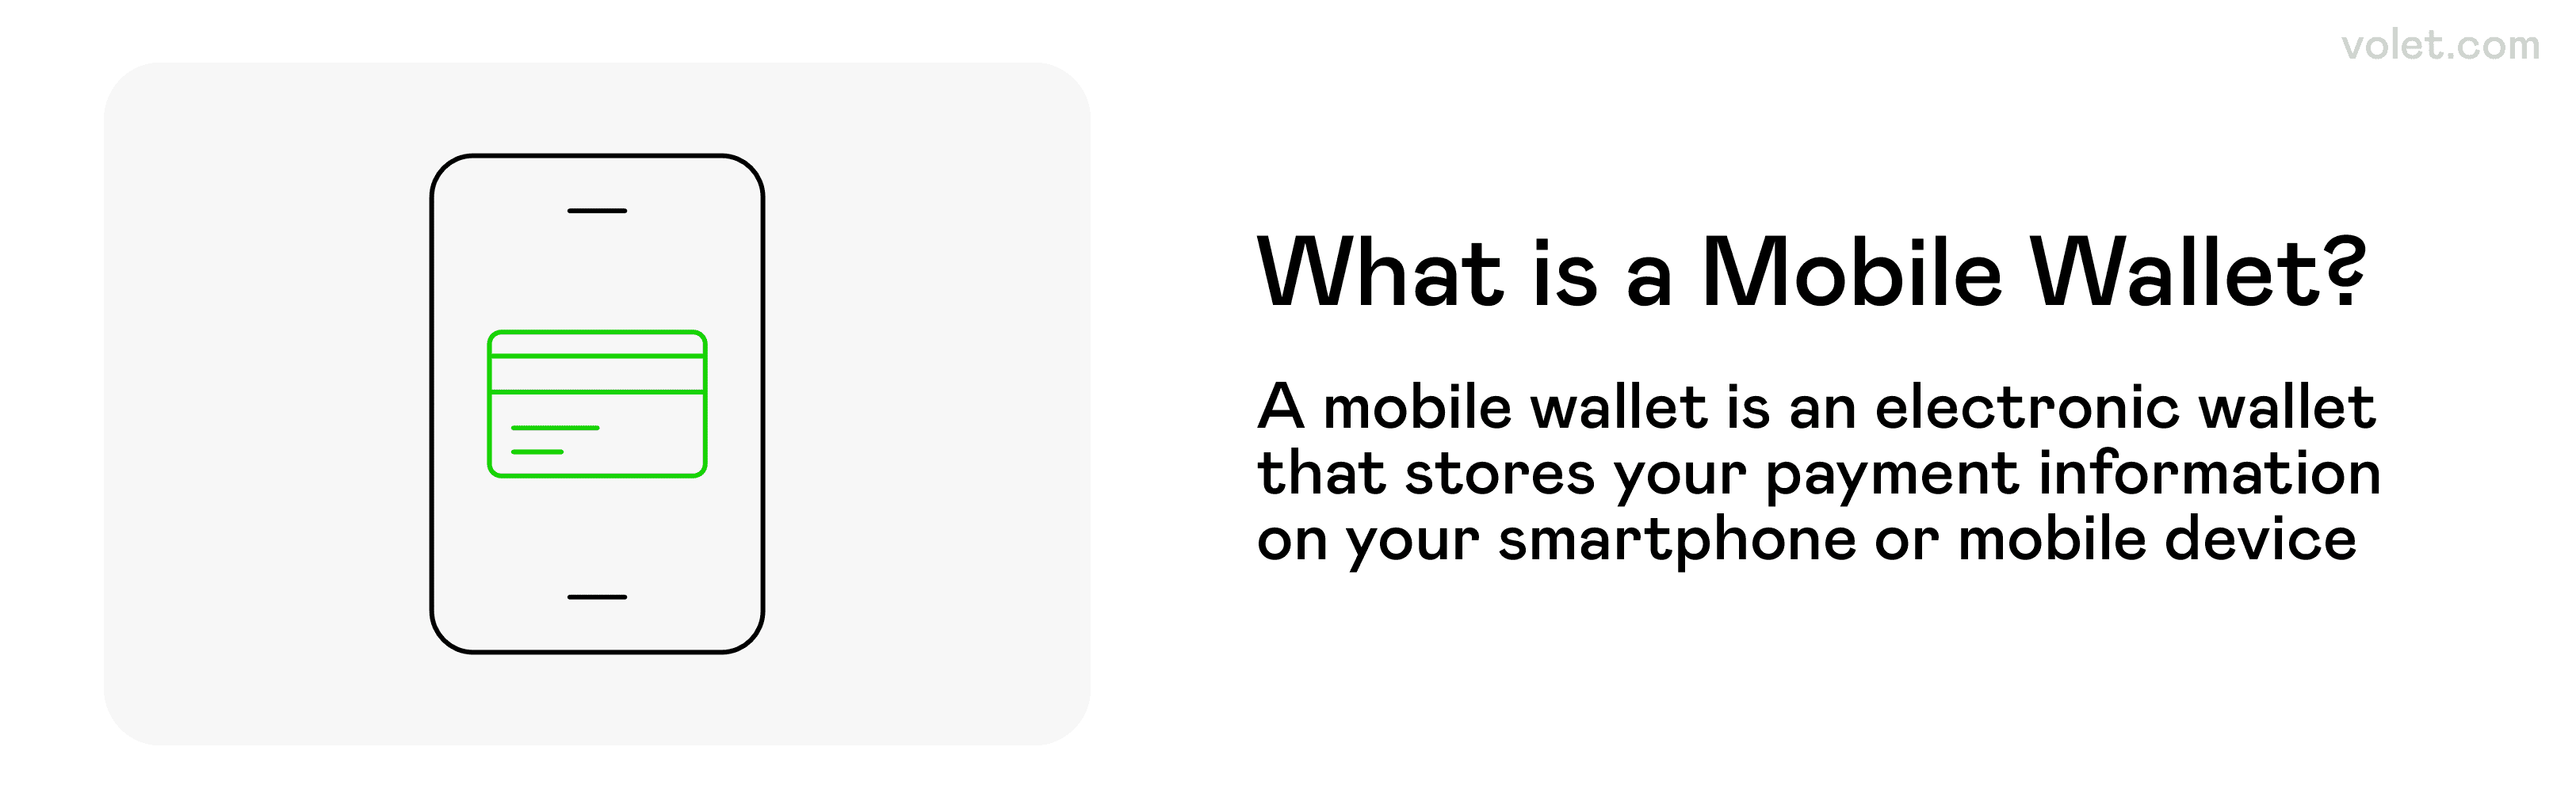
Мобильді әмияндардың визуалды түсіндірмесі және олардың функциясы.
Мобильді әмиян технологиясы - Менің телефоным - менің әмияным
Мобильді әмиян технологиясы менің физикалық әмиянымды көпшіліктің сатып алулары үшін алмастырды. Apple Pay, Google Pay және Cash App сияқты цифрлық төлем қызметтері менің ақылды құрылғыма бір төлем аккаунтында бірнеше төлем әдісін сақтауға мүмкіндік береді.
Мен әлі де бірінші рет Apple Pay-ді азық-түлік дүкенінде қолданғанымды есіме аламын. Мен кассир мен менің артымда тұрған адамдар күтіп тұрған кезде, мобильді құрылғымды төлем терминалына нервпен ұстадым... сосын бип! Транзакция секундтар ішінде жақындық байланысы (NFC технологиясы) арқылы мақұлданды. Дебет картамды әмиянымнан іздеудің қажеті жоқ, PIN кодтарды енгізудің қажеті жоқ. Тек түртіп, өтіңіз!
Қауіпсіздік аспектісі де әсерлі. Бұл мобильді әмиян жүйелері шифрлау мен токенизацияны пайдаланады, сондықтан сатушы менің нақты кредит картамның нөмірлерін ешқашан көрмейді. Сонымен қатар, мен сатып алуларды мақұлдау үшін саусақ ізімді немесе бетімді тануым керек, бұл менің мобильді құрылғым ұрланған жағдайда қауіпсіздіктің тағы бір қабатын қосады. Мобильді ақша бәрін тегіс етеді.
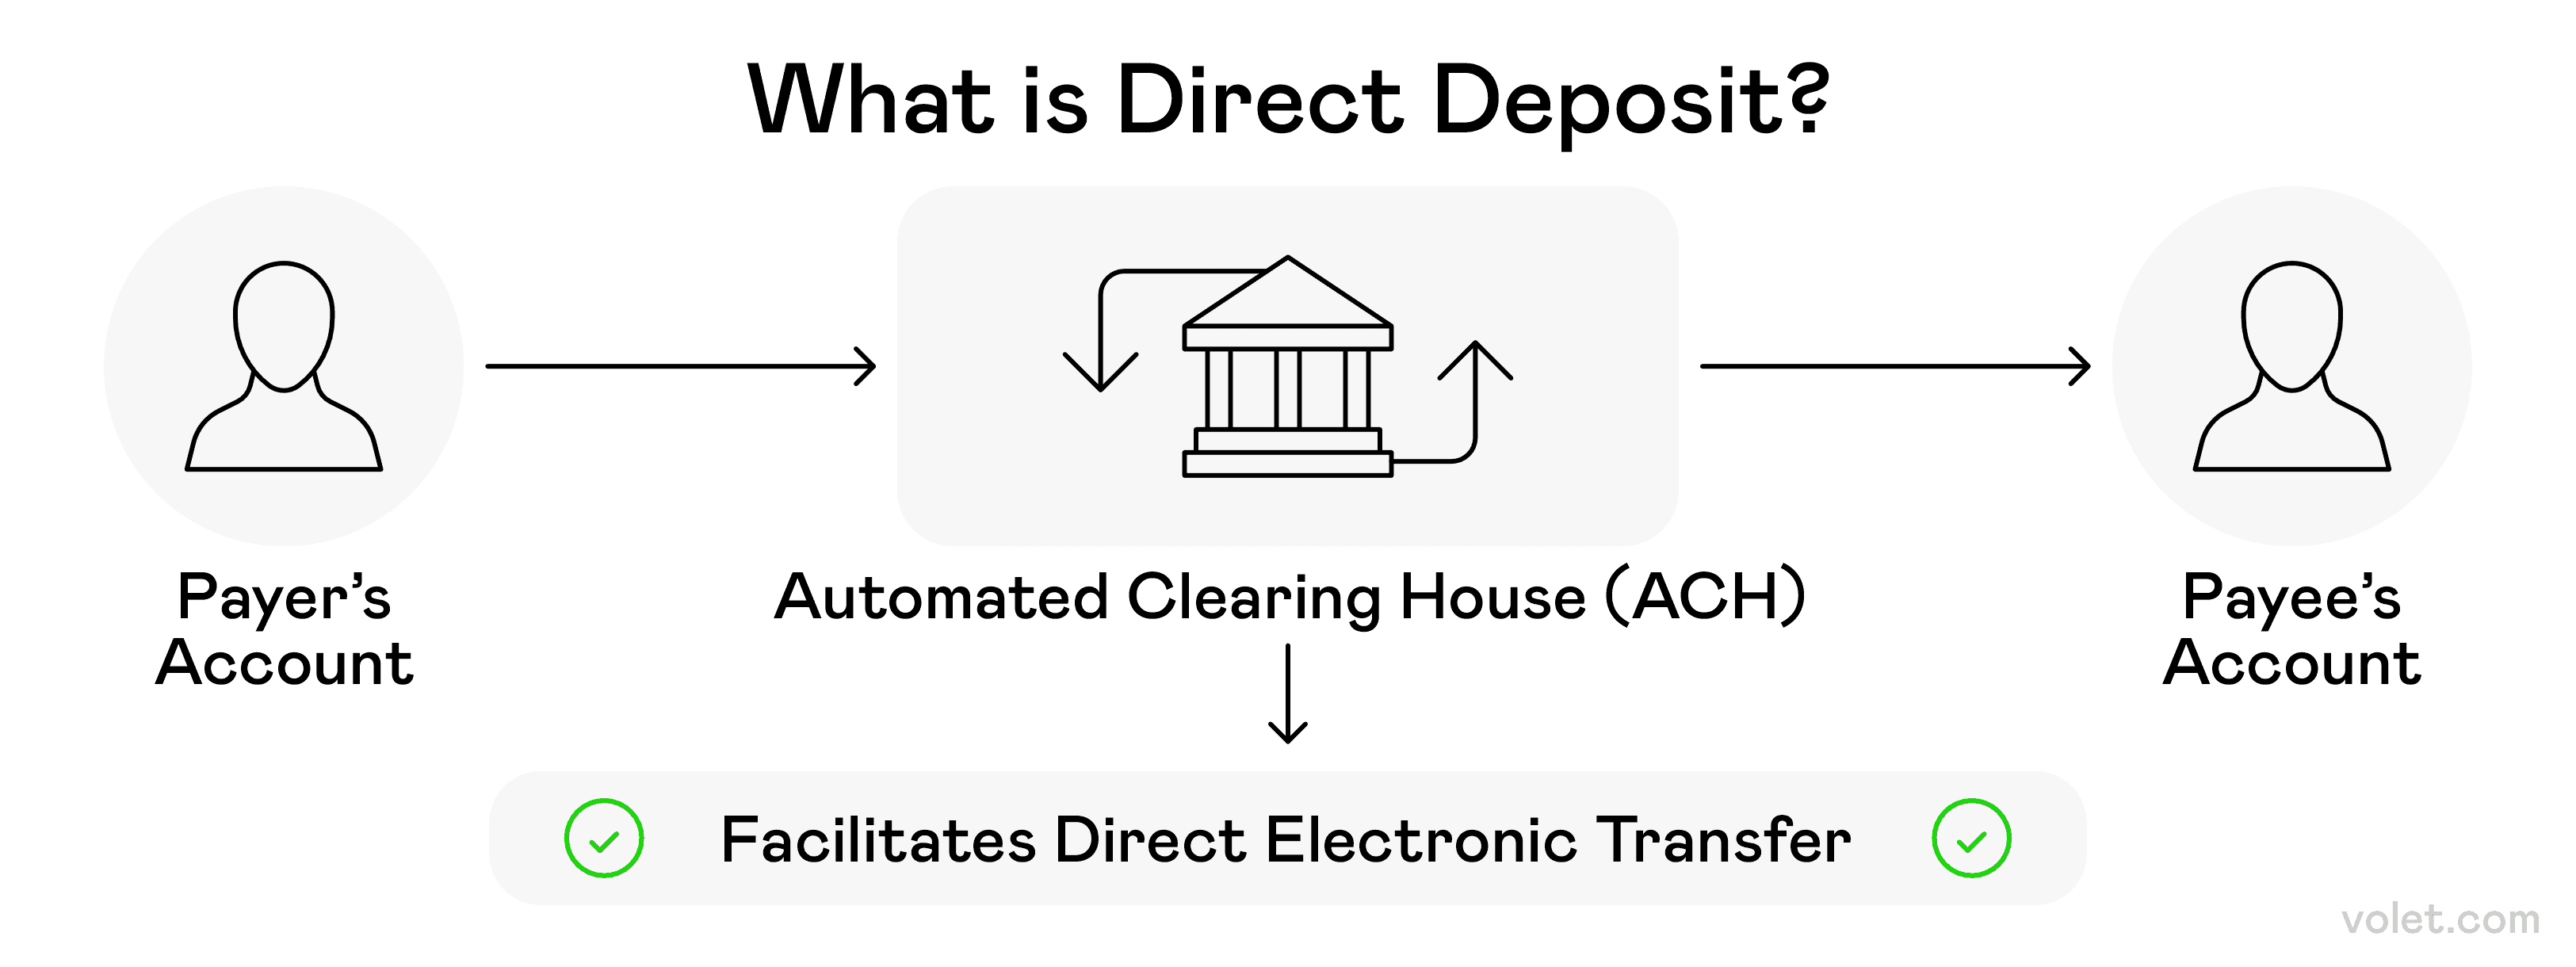
Тікелей депозиттің қалай жұмыс істейтіндігі туралы анық шолу, бір тараптан екінші тарапқа электронды түрде ақша аударымдары кезінде.
Банк аударымдары мен тікелей депозиттер - Менің қаржылық өмірімнің негізі
Банк аударымдары менің үлкен қаржылық транзакцияларым үшін ең қолайлысы. Өткен жылы көлігімді сатып алғанда, мен Venmo-ны пайдалануға дайын болмадым! Менің қаржы институтымнан дәстүрлі банк аударымы әлдеқайда қолайлы болды, және көптеген банктер қазір жедел төлем опцияларын ұсынады.
Тұрақты төлемдер мен менің жалақым үшін тікелей депозиттер менің құтқарушым. Бұл автоматтандырылған электронды төлем транзакциялары сағат сияқты жүреді, менің төлем мерзімдерін есте сақтау қажеттілігін жояды (шындықты айтсақ, мен оларды мүлдем ұмытып кетер едім! 😅). Менің банкім қауіпсіз транзакцияларды қамтамасыз етеді.
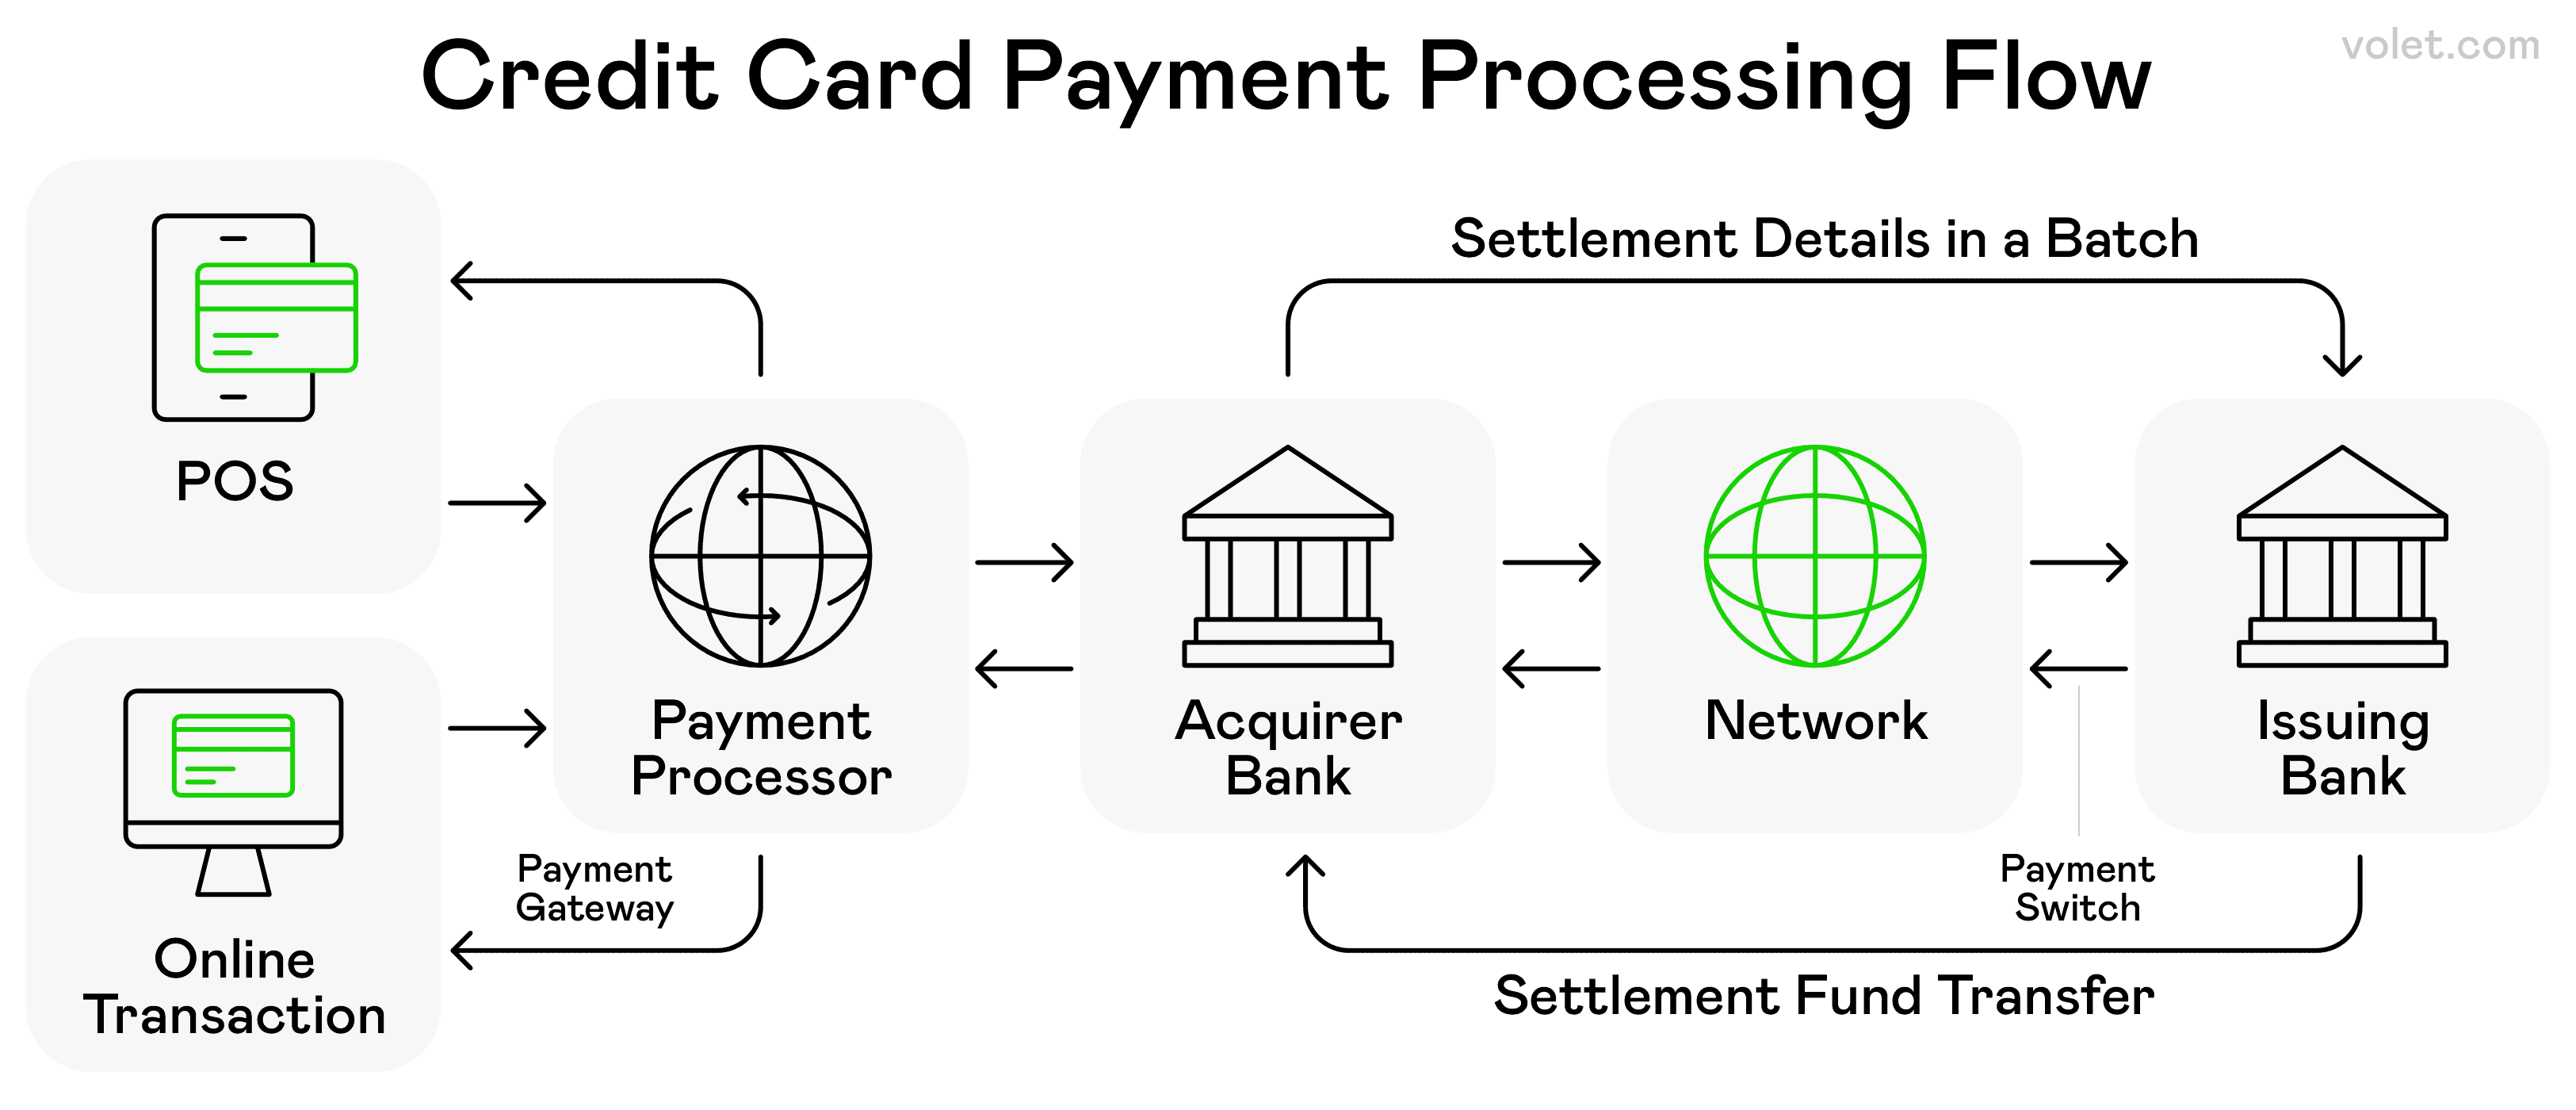
Типтік кредит картасы транзакциясына қатысатын әртүрлі кезеңдер мен субъекттер.
Карточкалық Цифрлық Төлемдер - Әлі де Күшті
Несие картасы мен дебет картасы арқылы цифрлық түрде өңделген транзакциялар менің цифрлық төлем рутинамның үлкен бөлігі болып қала береді. Онлайн сатып алулар жасағанда, мен негізінен физикалық дебет картамның цифрлық нұсқасын қолданамын.
Өзгерген нәрсе - икемділік. Менің несие шотым енді теңшелетін төлем кестелері мен «қазір сатып алып, кейін төлеу» опцияларын ұсынады.
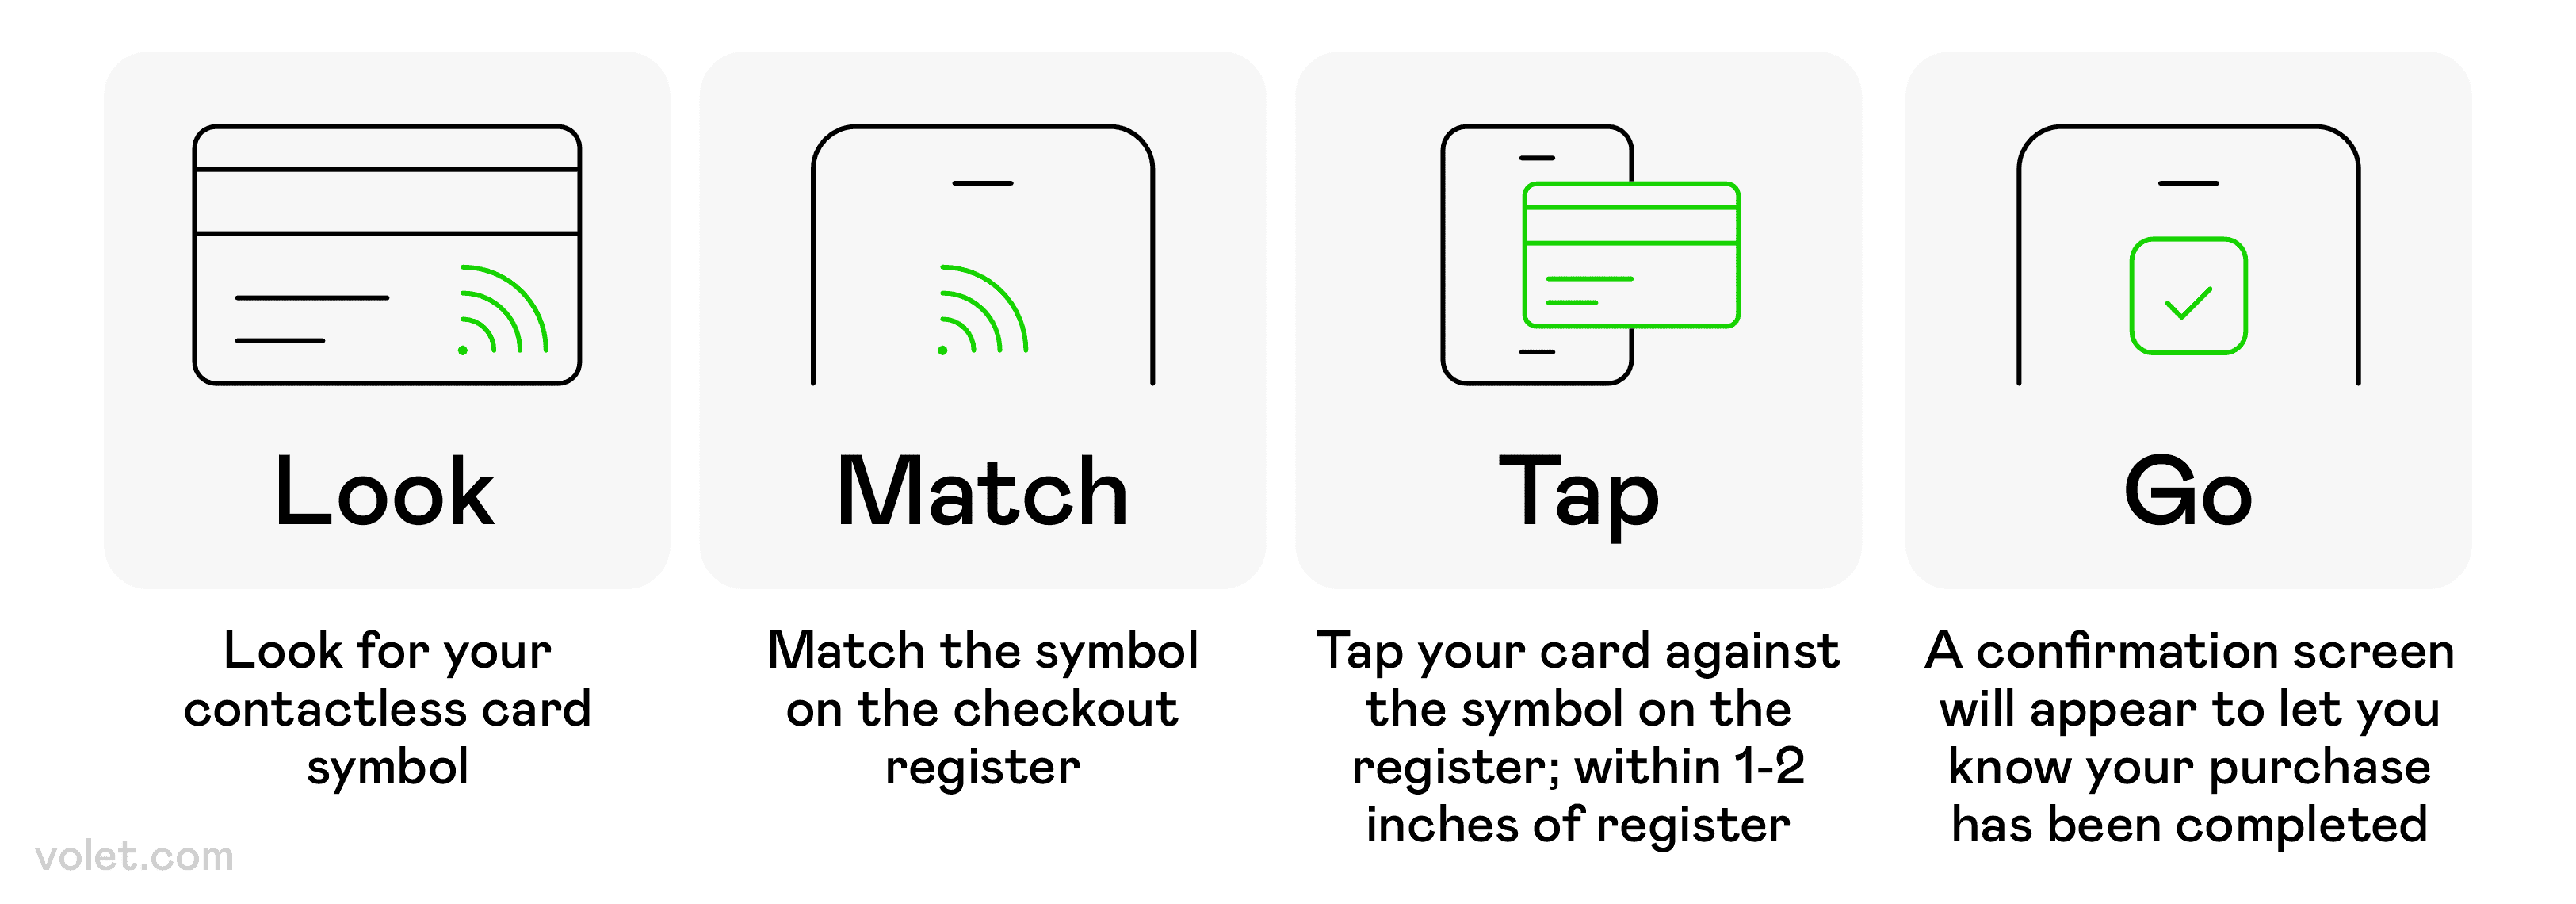
Сатылым нүктесінде байланыссыз төлем әдісін қалай пайдалануға болатындығы туралы қадамдық нұсқаулық.
Контактсыз төлемдер - Тап және кет!
Контактсыз төлемдер менің бөлшек сауда клиенттерімнің тәжірибесін өзгертті. Менің мобильді әмиянымды немесе чиппен жабдықталған дебеттік карталарымды пайдалана отырып, мен ештеңені физикалық түрде сызбай-ақ қауіпсіз транзакцияларды аяқтай аламын. Бұл жартылай цифрлық тәсіл шағын бизнес үшін ыңғайлылықты арттырған қауіпсіздікпен үйлестіреді.
Пандемия кезінде контактсыз төлемдер менің әдеттегі тәсіліме айналды. Мобильді құрылғымды немесе дебеттік картамды тигізу жүздеген клиенттер пайдаланатын пернетақтаны ұстаудан қауіпсіз болды. Енді мен ескі тәсілдерге оралу мүмкін емес деп ойлаймын!
Жақын өріс байланысы (NFC технологиясы) осы контактсыз төлем жүйелерін қуаттайды. Бұл сымсыз протокол цифрлық құрылғылардың жақын орналасқан кезде, әдетте төрт сантиметр ішінде, шифрланған ақпаратты қауіпсіз алмасуына мүмкіндік береді. Жылдамдық айырмашылығы таңқаларлық – мен физикалық дүкендерге қазір бұрынғыдан әлдеқайда жылдам кіріп-шығып жатырмын.
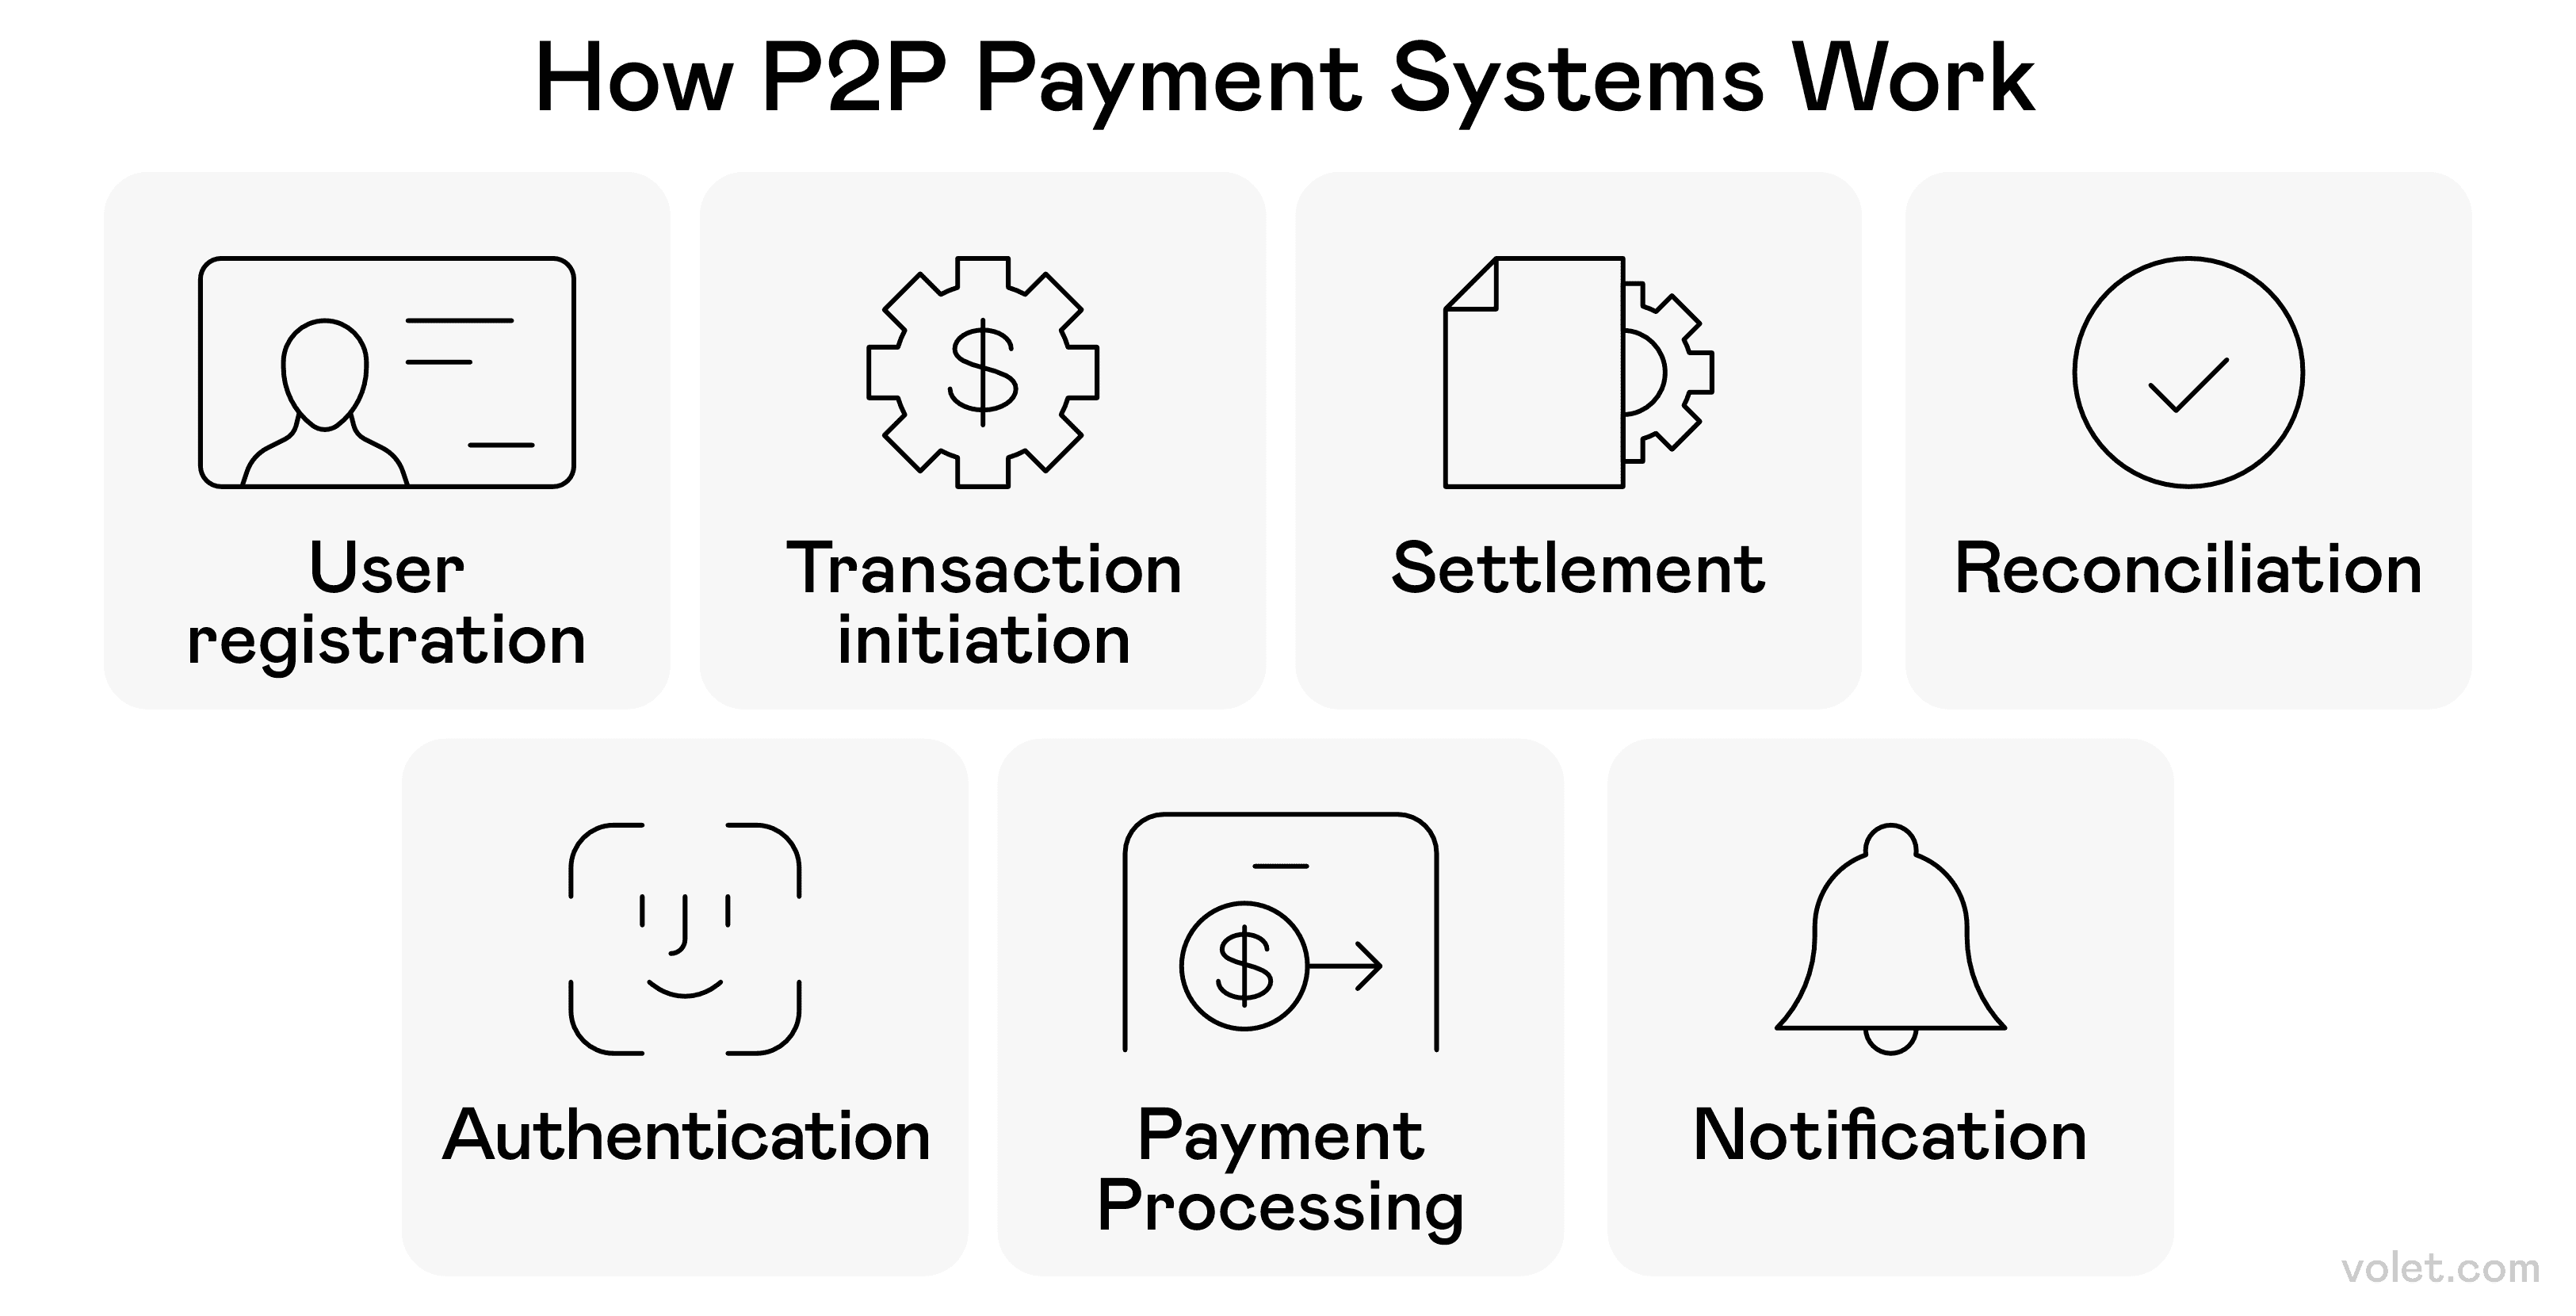
Типтік теңгерім бойынша төлем транзакциясындағы әрекеттердің реттілігі.
Тең-теңімен төлем қызметтері - Достар достарды чек қолдануға жібермейді
Cash App менің демалыс күндерімдегі батырым болды. Мейрамхана шотын бөліссем, итімді серуендетушіге ақы төлесем немесе топтық сыйлыққа ақша қоссам, бұл тең-теңімен цифрлық төлем құралы менің достарымнан ақша жіберуге және алуға мүмкіндік береді, минималды кедергімен мобильді ақша арқылы.
Негізгі қаражат аударымынан тыс, бұл төлем құралдары менің коммуналдық қызметтерімнің үлесіндей тұрақты төлемдерді орнатуға мүмкіндік береді. Енді «Эй, сен әлі кешкі ас үшін маған қарызсың» деген ыңғайсыз әңгімелер жоқ! 🙏
Цифрлық төлемдердің артықшылықтары - Неге мен ауыстым
Менің әріптесім Сара өткен қысында әмияны ұрланғаннан кейін цифрлық төлемдерге ауысты. Банк аударымдары мен мобильді әмиян қосымшалары арқылы ол жаңа кредит карталарын күтуде шоттарды төлеу және сатып алулар жасау мүмкіндігіне ие болды. Қажеттілік ретінде басталған нәрсе оның таңдауы болды; ол қолма-қол ақша кезінде болмаған транзакция хабарламалары мен шығындар туралы түсініктерді бағалады. Енді ол өзінің шағын бизнесі үшін цифрлық төлемдердің ыңғайлылығы мен қауіпсіздігін қабылдауға неге сонша уақыт жұмсағанын ойлайды. Міне, менің ойымша, ол ауысты:
Қауіпсіздіктің артуы және алаяқтықтан қорғау - Жан тыныштығы
Цифрлық төлемдердегі қауіпсіздік функциялары мені бірнеше рет алаяқтықтан қорғады. Менің нақты кредит картамның нөмірін жіберудің орнына, көптеген цифрлық төлем шешімдері токенизацияны пайдаланады, менің сезімтал төлем деректерімді бірегей символдармен ауыстырады.
✅ Шифрлау менің деректерімді онлайн транзакциялар кезінде қорғайды.
✅ Менің банк есепшоттарым пайдаланылғанда мен бірден хабарламалар аламын.
✅ Күмәнді әрекеттер дереу белгіленеді.
❌ Ешқандай жүйе 100% қауіпсіз емес (мен әлі де есепшоттарымды тұрақты түрде бақылап отырамын)
Ыңғайлылық және қолжетімділік - Төлем кез келген жерде, кез келген уақытта
Ыңғайлылық факторы асыра айтылмайды. Менің таңғы кофе сатып алуымнан бастап, ай сайынғы шоттарымды төлеуге дейін, цифрлық төлем әдістері менің қаржылық өмірімнен көптеген қиындықтарды жойды.
Өткен жылы халықаралық сапарға шыққанда, мен валюта айырбасы немесе қолма-қол ақша тасымалдау туралы алаңдамадым. Көптеген төлем қызметтері конверсияларды автоматты түрде жүзеге асырып, мен қай елде болсам да, қаржылық транзакцияларды жеңілдетті.
Шығын тиімділігі - Ақша жұмсау кезінде үнемдеу
Цифрлық төлем жүйелері жиі транзакция шығындарын азайтады. Мен дәстүрлі банктік әдістермен салыстырғанда, әсіресе жеке тұлғалар арасында тегін аударымдар ұсынатын теңдестірілген қызметтермен салыстырғанда, аз төлемдер байқап отырмын.
Мен бұрын жылына тек чек кітапшаларына $25 жұмсайтынмын - қазір мен соңғы рет чекті қашан жазғанымды есіме түсіре алмаймын! Онлайн төлемдерден алынған барлық кішкентай үнемдеулер жинақталады.
Қаржылық басқару және бақылау - Ақшам қайда кетеді?
Менің шығындарымның автоматты түрде категориялануы менің бюджеттік жоспарлауыма революция жасады. Мен шынымен де әр айда ақшамның қайда кететінін көре аламын, бәрін қолмен тіркеудің қажеті жоқ. Бұл көрініс менің қаржылық шешімдерімді (мысалы, тамақтануға қанша ақша жұмсап жатқанымды түсіну!) жақсартуға көмектесті.
Менің шағын бизнесім үшін цифрлық төлем жүйелері клиенттердің мінез-құлқын және сатылым үлгілерін түсінуге көмектесетін аналитиканы ұсынады. Бұл деректер менің бизнес жоспарлауым үшін өте құнды болды.
Экологиялық әсер - Менің жасыл ақшаңызбен жасылға көшу
Қағазды пайдалануды азайту және физикалық ақша тасымалдауды жою арқылы цифрлық төлем әдістері экологиялық тұрақтылыққа үлес қосады. Әмиянымды толтырып тұрған қағаз түбіртектерінің болмауы планета үшін кішкентай, бірақ маңызды жеңіс сияқты сезіледі. 🌎
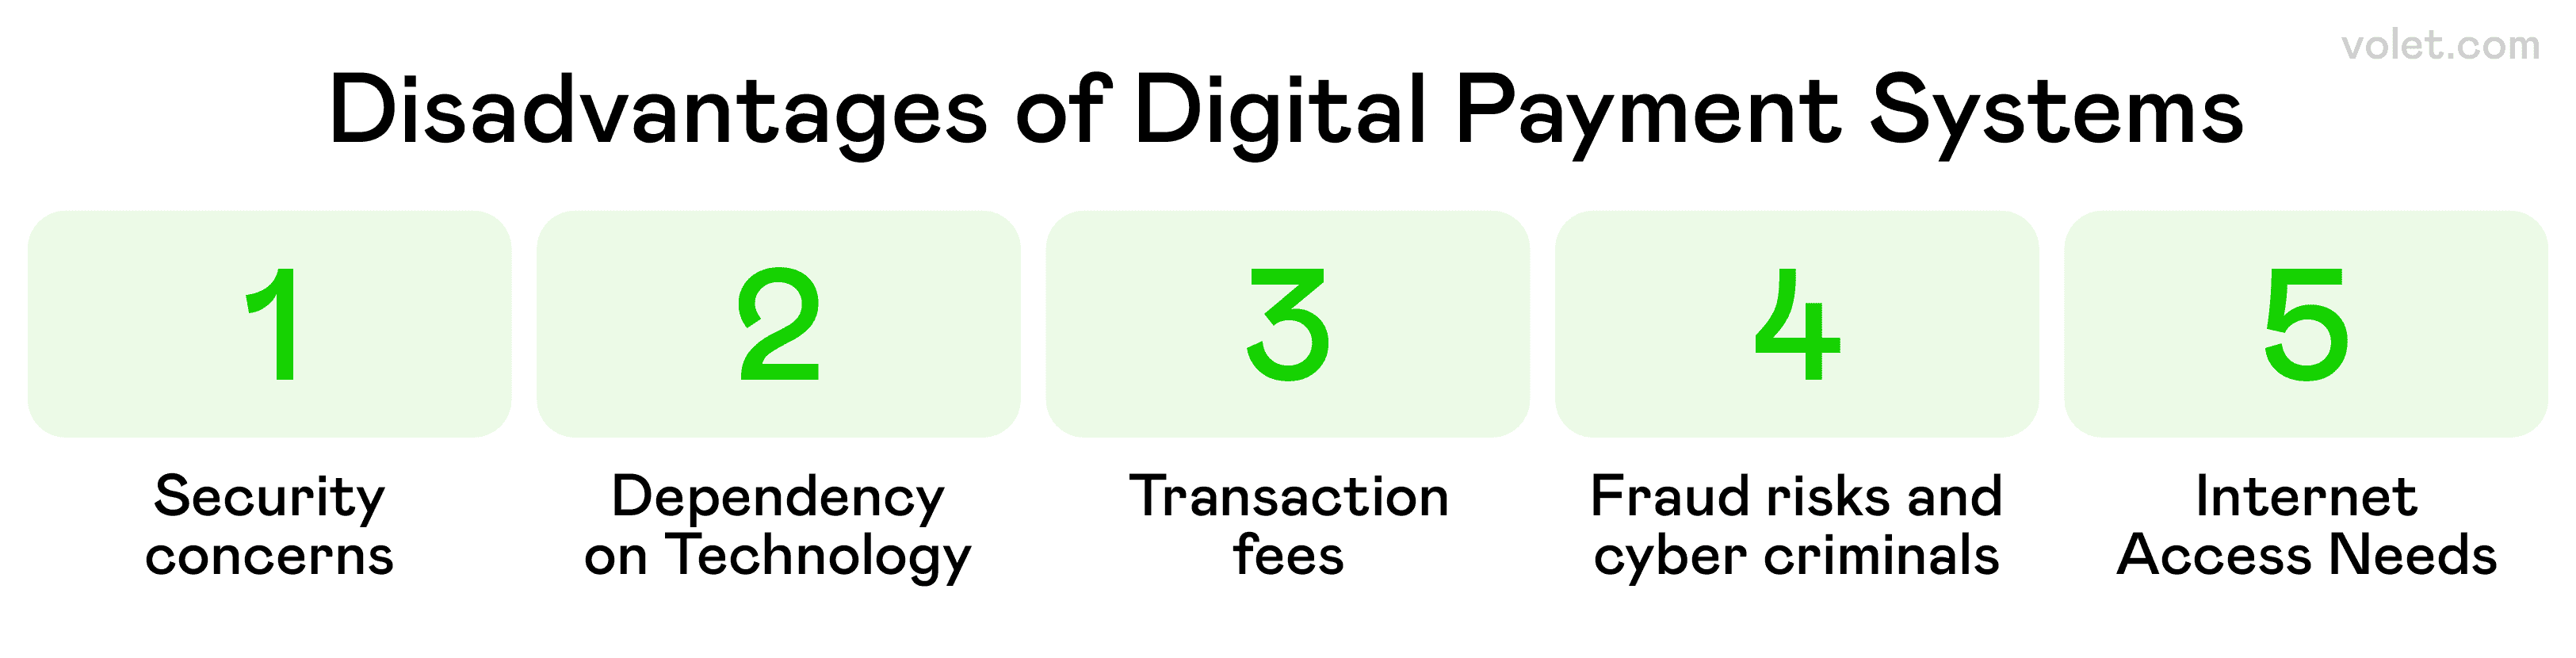
Цифрлық төлем жүйелерін пайдаланумен байланысты мүмкін болатын кемшіліктердің шолуы.
Цифрлық төлемдердің қиындықтары - Цифрлық раушандар бәрі бірдей емес
Цифрлық төлемдерге деген қызығушылығым болса да, менің мойындауға тұрарлық бірнеше маңызды кедергілерім болды:
Цифрлық бөлініс мәселелері
Барлық адамдарда цифрлық төлем әдістеріне тең қолжетімділік жоқ. Менің әжем әлі де чек жазып отыр, себебі оның мобильді телефоны жоқ, ал ауылдық жерлердегі көптеген шағын бизнес төлемдерді өңдеу үшін қажетті сенімді интернет байланысымен қиындықтарға тап болады. Бұл мобильді әмиян технологиясын пайдаланғысы келетін клиенттер үшін нақты қатысу кедергілерін тудырады. 👵
Техникалық ақаулар
Мен төлем қосымшаларының транзакция кезінде құлап қалғанын көріп, дүрбелеңді бастан өткердім! Төлем желісіндегі сервердің істен шығуы, ақаулы жаңартулар және өңдеу кешіктірулері мені әрқашан резерв ретінде физикалық дебеттік картаны алып жүруге үйретті. Өткен жазда үлкен қызметтің істен шығуы кезінде мен мобильді құрылғым арқылы банк есепшотымна қол жеткізе алмай, қауіпсіз транзакциялар жасай алмадым. 🔄
Сауда-саттық
Әрбір қаржылық транзакция қаржы институттары маркетинг мақсатында бақылауы мүмкін деректердің ізін қалдырады. Бір төлем процессоры анонимдендірілген транзакция деректерін бизнеске сататынын білгеннен кейін, мен Apple Pay немесе Google Pay сияқты қызметтерді пайдаланғанда төлем деректерімді бөлісуге әлдеқайда сақ болдым. 🕵️
Әлсіздіктер
Екі факторлы аутентификация және жетілдірілген қауіпсіздік функциялары сіздің банк есепшотыңыздың ақпаратын нысанаға алатын күрделі фишинг әрекеттерінен қорғай алмайды. Онлайн сатып алулар жасағанда немесе төлем терминалында байланыссыз төлемдерді пайдаланғанда, мен әрқашан ақшамды сенетін төлем құралдарына абай боламын. 🛡️
Жасырын төлемдер
Cash App сияқты теңдестірілген қызметтер сізге минималды төлемдермен ақша жіберуге және алуға мүмкіндік береді, бірақ халықаралық ақша аударымдары кезінде валюта айырбастау төлемдері тез жиналуы мүмкін. Цифрлық төлем шешімдері арқылы қайталанатын кейбір төлемдер сіздің кредиттік лимитіңізге немесе жинақ есепшоттарыңызға әсер ететін алымдарды қамтуы мүмкін! 💰
Күнделікті өмірдегі осы қиындықтарға қарамастан, мен әлі де цифрлық төлемдерді таңдаймын. Негізгісі - цифрлық төлемдердің қалай жұмыс істейтінін білу, күмәндану және NFC технологиясына сүйенбейтін төлем опциясына ие болу!
Цифрлық төлем компаниялары - Менің әмиянымдағы ойыншылар
Бес жыл бұрын менің әмияным ақша, монеталар және карталармен толы болды. Бүгін мен негізінен тек телефонымды қолданамын. Әр түрлі төлем әдістері арқылы бұл саяхат мені әр түрлі жағдайларда не жақсы жұмыс істейтінін үйретті - азық-түлік сатып алудан достармен кешкі асқа дейін. Міне, менің ақшамды басқару тәсілдерімді өзгертетін опциялардың жеке экскурсиясы.
Stripe - Әзірлеушінің арманы
Stripe 135-тен астам валютаны қолдайды, сондықтан халықаралық клиенттері бар онлайн бизнесім үшін менің таңдаулы төлем процессорым. Олардың әзірлеушілерге ыңғайлы құралдары менің төлем жасау бетін дәл қалағанымдай баптауға мүмкіндік береді.
PayPal - Бастапқы Цифрлық Төлем Пионері
400 миллионнан астам белсенді есепшотпен PayPal-дың жаһандық қамтуы өте кең. Мен оларды алғашқы күндерінен бастап қолданамын және олар қарапайым аударым қызметінен бизнес несиелерін ұсынатын толыққанды қаржы платформасына айналды.
JPMorgan Chase - Дәстүрлі банкинг заманауи технологиямен кездеседі
JPMorgan Chase J.P. Morgan Payments арқылы төлем өңдеуді ұсынады. Мен оларды бизнес транзакциялары үшін қолданамын, бірақ олардың кәсіпорын деңгейіндегі цифрлық төлем шешімдері мені үлкен аударымдар үшін тыныштандырады.
Cash App - Қарапайым, Жылдам, Тегін
Cash App пайдаланушыларға стандартты аударымдар үшін ақысыз ақша жіберуге және алуға мүмкіндік береді. Досым біздің топ үшін концерт билеттерін алып жатқанда, Cash App оларға дереу қайтару жасауға мүмкіндік береді, бұл біздің көңіл көтеру бюджетімізге қосымша шығындар салмайды.
Discover кредит картасы - Ыңғайлы интеграция
Discover карталары Apple Pay және Google Pay сияқты цифрлық әмиян шешімдерімен жұмыс істейді. Бұл менің Discover картамды телефонның әмияны арқылы байланыссыз төлемдер үшін пайдалануға мүмкіндік береді, ыңғайлылықтың тағы бір қабатын қосады.
Venmo - Әлеуметтік төлем қосымшасы
Venmo бизнеске профиль жасағаннан кейін төлемдерді қабылдауға мүмкіндік береді. Менің сүйікті жергілікті кофеханам жақында Venmo қабылдай бастады, сондықтан таңертеңгі кофе алуым одан да ыңғайлы. Әлеуметтік функциялар достармен есепті бөлісуді транзакциялық емес, көңілді етіп көрсетеді.
Checkout.com - Қауіпсіздік бірінші орында
Checkout.com алаяқтықты интеллектуалды қабылдау және көп деңгейлі аутентификация арқылы болдырмайды. Мен онлайн сатып алғанда, сатушылардың осындай жүйелерді пайдаланатынын білгенде, менің төлем деректерімнің қорғалғанына сенімді боламын.
Flywire - Арнайы Транзакциялар
Flywire білім, денсаулық сақтау, саяхат және B2B нарықтарында төлеушілерге қызмет көрсетеді. Мен онлайн курс үшін халықаралық оқу ақысы төлеуім керек болғанда, олардың арнайы тәсілі күрделі транзакцияны таңқаларлықтай жеңілдетті.
Wise - Халықаралық Ақша Айналымы
Wise 160-тан астам елде халықаралық транзакцияларды жүзеге асыруға мүмкіндік береді, ашық айырбас бағамдарын ұсынады. Мен шетелдегі досыма ақша жіберуім керек болғанда, олардың бағамдары менің банкым ұсынғаннан әлдеқайда көп ақша үнемдеді.
Pangea Money Transfer - Ғаламдық қолжетімділік
Pangea платформасы пайдаланушыларға әлемнің кез келген жеріне ақша жіберуге мүмкіндік береді. Олардың мобильді-алғашқы тәсілі менің шетелде саяхаттап жүрген және әмияны ұрланған туысымға көмектесуді өте оңай етті.
Volet.com - Crypto оңай
2014 жылы құрылған Volet.com - мен жақында халықаралық аударымдар үшін пайдалануды бастаған қызмет. Олар блокчейн технологиясын пайдаланып, мені күрделі крипто процестермен айналысуды қажет етпестен, жылдам, арзан транзакцияларды қамтамасыз етеді. Олар 150-ден астам елді 110-нан астам фиат валютасымен қолдайды, ал олардың жедел P2P аударымдары мені шетелге ақша жіберу қажет болғанда құтқарды.
Қорытынды
Цифрлық төлем ландшафты найзағай жылдамдығымен дамып жатыр, мен жеке және кәсіби контекстерде қаржымды басқарудамын. Бұл жүйелер дамыған сайын, дәстүрлі банкинг пен цифрлық төлем шешімдері арасындағы шекараның бұлыңғырланып бара жатқанын сеземін.
Әрине, киберқауіпсіздік, жеке өмір және реттеулермен байланысты қиындықтар әлі де бар. Бірақ менің тәжірибеме сүйене отырып, цифрлық төлем әдістерінің артықшылықтары кемшіліктерінен әлдеқайда асып түседі. Мен скептицизмнен толық конвертке айналдым.
Сіз бұл ландшафтты шарлағанда, әртүрлі төлем әдістерінің әртүрлі жағдайларға арналғанын есте сақтаңыз. Мен цифрлық төлемдерді барлық дәстүрлі әдістердің орнын басатын нәрсе ретінде емес, қаржылық арсеналымдағы қосымша құралдар ретінде қарастырамын. Мен жағдайға байланысты араластырып, ыңғайлылықты қауіпсіздікпен және шығынмен теңестіріп отырамын.
Сұрақтар мен жауаптар
Цифрлық төлемдер шифрлау, токенизация және аутентификация протоколдарын қолданады, бұл физикалық қолма-қол ақша немесе чекпен салыстырғанда алаяқтық тәуекелін едәуір төмендетеді, оларды ұрлау немесе жасанды түрде жасау оңайырақ.
Аударым жылдамдығы провайдер мен әдіске байланысты өзгереді - Cash App немесе Venmo сияқты қызметтер арқылы ішкі аударымдар әдетте бірден өңделеді, ал банк-банк аударымдары қатысушы мекемелерге байланысты 1-3 жұмыс күніне созылуы мүмкін.
Көптеген тікелей қызметтер жеке тұлғалар арасында тегін аударымдар ұсынады, бірақ кәсіпорындар әдетте транзакция құнының 1,5% -дан 3% -на дейінгі өңдеу комиссияларын төлейді. Кейбір қызметтер жедел аударымдар немесе халықаралық төлемдер үшін де ақы алады.
Иә, көптеген қызметтер халықаралық аударымдарды қолдайды, бірақ қолжетімділік пен комиссиялар айтарлықтай өзгереді. Wise және Volet.com сияқты мамандандырылған провайдерлер шекарааралық транзакциялар үшін дәстүрлі банктерден жақсы айырбас бағамдарын ұсынады.
Аударым жылдамдығы, қауіпсіздік функциялары, қолдау көрсетілетін валюталар, алушының қолжетімділігі және комиссия құрылымдары сияқты факторларды ескеріңіз. Белгілі бір тұлғаларға жиі аударымдар жасау үшін, екі тараптың да есептік жазбалары бар платформаларды таңдаңыз, бұл ыңғайлылықты арттырып, шығындарды азайтады.
Ескерту
Бұл мақала тек ақпараттық мақсаттар үшін ұсынылған және заңдық, қаржылық немесе кәсіби кеңес болып табылмайды. Барлық мазмұн қоғамдық қолжетімді ақпарат пен жеке пікірлерге негізделген. Оқырмандар ұсынылған материалға негізделген шешімдер қабылдамас бұрын кәсіби кеңес алуға кеңес беріледі. Автор мен баспагер оқырманның мұнда қамтылған ақпаратқа негізделген әрекеттері үшін ешқандай жауапкершілік алмайды.