Jelajahi manfaat dan tantangan pembayaran digital, bersama dengan solusi praktis untuk meningkatkan transaksi keuangan Anda. Baca lebih lanjut untuk tetap terinformasi.
Pada bulan Desember 2022, peretas membobol sistem pembayaran digital Ticketmaster dan mencuri rincian kartu kredit ribuan penggemar Taylor Swift selama presale “Eras Tour” yang kacau. Menurut laporan Komisi Perdagangan Federal pada bulan Maret 2023, para penggemar ini tidak hanya kehilangan kesempatan untuk membeli tiket konser tetapi juga menjadi korban penipuan kartu kredit dengan biaya yang tidak sah muncul hampir segera. Sementara itu, para penggemar beruntung yang menggunakan metode pembayaran digital seperti Apple Pay yang menghasilkan token pembayaran satu kali alih-alih mentransmisikan nomor kartu debit yang sebenarnya sepenuhnya terlindungi dari pelanggaran data ini.
Insiden ini menunjukkan kepada saya mengapa sistem pembayaran digital bukan hanya tentang kenyamanan – tetapi juga tentang keamanan. Sebagai seseorang yang telah menggunakan teknologi ini selama bertahun-tahun, saya telah melihat secara langsung bagaimana mereka telah mengubah kehidupan keuangan saya menjadi lebih baik. Izinkan saya berbagi apa yang telah saya pelajari dalam perjalanan saya. 🔐
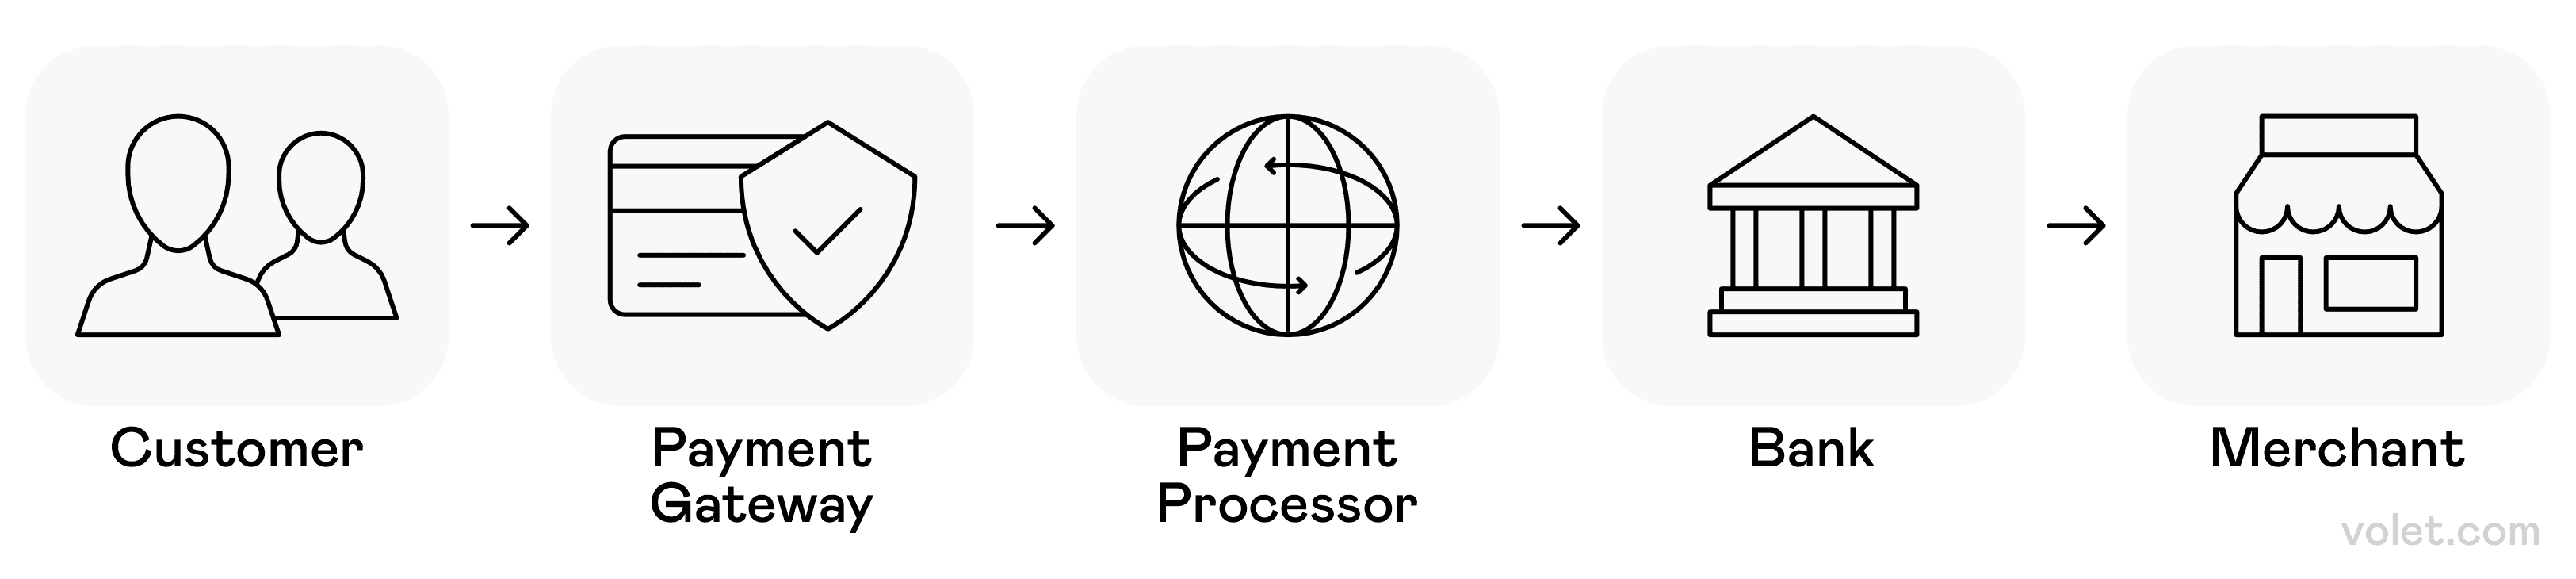
Ilustrasi perjalanan pembayaran digital yang mulus dari inisiasi pelanggan hingga penyelesaian pedagang melalui perantara keuangan yang terpercaya.
Apa Itu Pembayaran Digital?
Pembayaran digital berarti setiap pembayaran uang secara elektronik antara pihak-pihak. Pengalaman nyata pertama saya dengan pembayaran digital adalah ketika teman sekamar saya memperkenalkan saya pada Venmo. “Maksudmu saya tidak perlu pergi ke bank setiap kali kita membagi belanjaan?” Pikiran. Terkejut. 🤯
Berbeda dengan transaksi tunai tradisional (yang saya pegang dengan keras), pembayaran digital ini terjadi melalui perangkat digital yang menghubungkan rekening bank Anda ke berbagai layanan. Ketika Anda melakukan transaksi, rincian pembayaran Anda dienkripsi dan diproses melalui jaringan pembayaran yang memverifikasi dan menyelesaikan transfer dana.
Evolusi ini sangat menarik untuk disaksikan secara langsung:
✅ Hari-hari awal: Saya ingat ketika PayPal terutama digunakan untuk pembelian di eBay
✅ Era tengah: Aplikasi bank mulai memungkinkan kita mengirim uang kepada teman
✅ Hari ini: Saya bisa benar-benar mengetuk perangkat seluler saya di terminal pembayaran dan pergi dengan kopi saya
Prosesor pembayaran adalah perantara dalam transaksi keuangan ini, memastikan uang saya berpindah dengan aman dari rekening bank pelanggan saya ke siapa pun yang saya bayar. Yang gila adalah betapa normalnya semua ini! Pembayaran digital telah menjadi bagian dari kehidupan sehari-hari sehingga saya hampir tidak memikirkan jaringan pembayaran kompleks yang bekerja di belakang layar. Ini juga menjadi jauh lebih aman. Ingat ketika kita semua takut memasukkan informasi kartu kredit kita secara online? Sekarang dengan otentikasi dua faktor dan fitur keamanan lainnya, saya merasa lebih aman menggunakan metode pembayaran digital daripada membawa uang tunai (meskipun tidak ada yang sempurna)
Jenis Pembayaran Digital - Cara Favorit Saya untuk Membayar
Lima tahun yang lalu, dompet saya penuh dengan uang tunai, koin, dan kartu kredit. Hari ini, saya hanya menggunakan ponsel saya. Perjalanan ini mengajarkan saya metode pembayaran mana yang paling efektif untuk berbagai situasi dari belanja bahan makanan hingga makan malam dengan teman. Berikut adalah tur pribadi saya tentang opsi pembayaran digital yang mengubah cara saya menangani uang dalam bisnis.
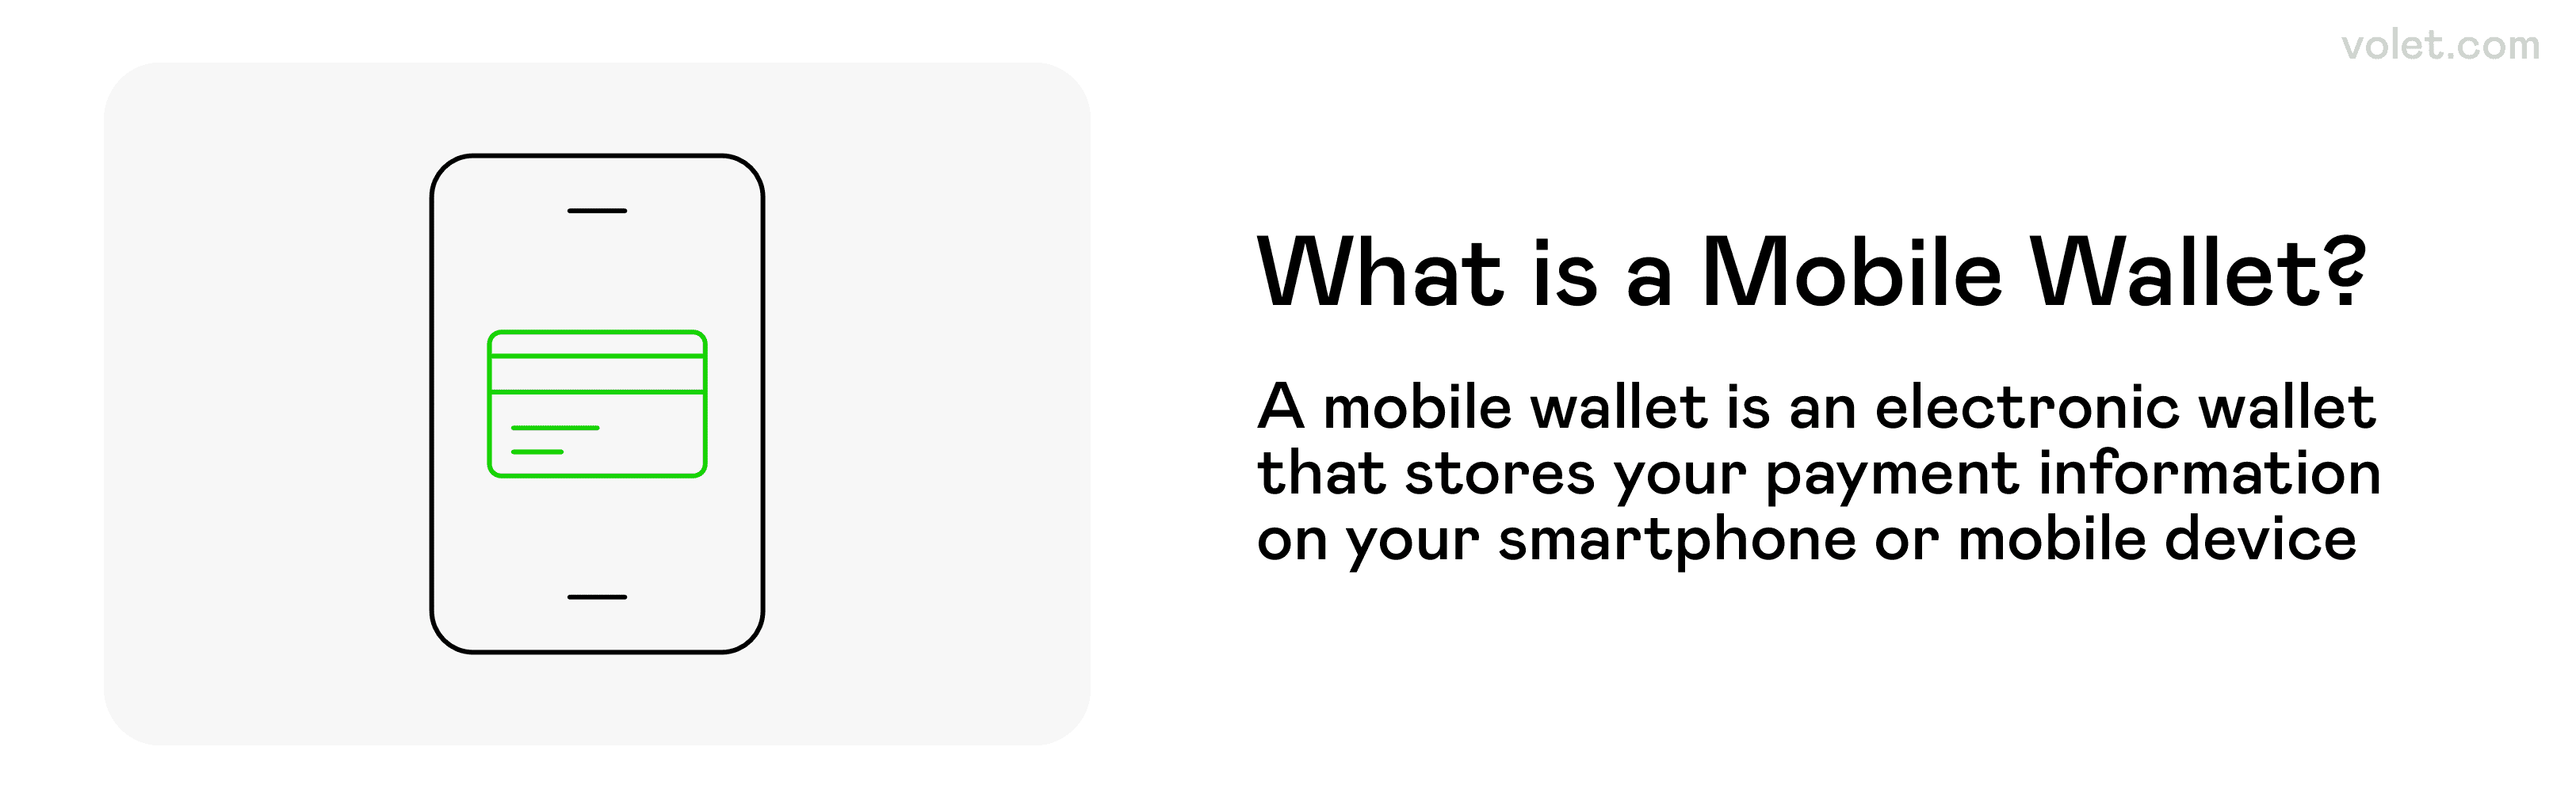
Penjelasan visual tentang dompet seluler dan fungsinya.
Teknologi Dompet Seluler - Ponsel Saya Adalah Dompet Saya Sekarang
Teknologi dompet seluler telah menggantikan dompet fisik saya untuk sebagian besar pembelian. Layanan pembayaran digital seperti Apple Pay, Google Pay, dan Cash App memungkinkan saya menyimpan beberapa metode pembayaran dalam satu akun pembayaran di perangkat pintar saya.
Saya masih ingat pertama kali menggunakan Apple Pay di toko kelontong. Saya dengan gugup memegang perangkat seluler saya ke terminal pembayaran sementara kasir dan antrean di belakang saya menunggu... dan kemudian beep! Transaksi disetujui dalam hitungan detik menggunakan komunikasi jarak dekat (teknologi NFC). Tidak perlu menggali dompet saya untuk kartu debit saya, tidak perlu memasukkan PIN. Cukup ketuk dan pergi!
Aspek keamanan juga mengesankan. Sistem dompet seluler ini menggunakan enkripsi dan tokenisasi sehingga pedagang tidak pernah melihat nomor kartu kredit saya yang sebenarnya. Selain itu, saya memerlukan sidik jari atau pengenalan wajah saya untuk menyetujui pembelian, yang menambah lapisan keamanan lain jika perangkat seluler saya dicuri. Uang seluler membuat semuanya menjadi mulus.
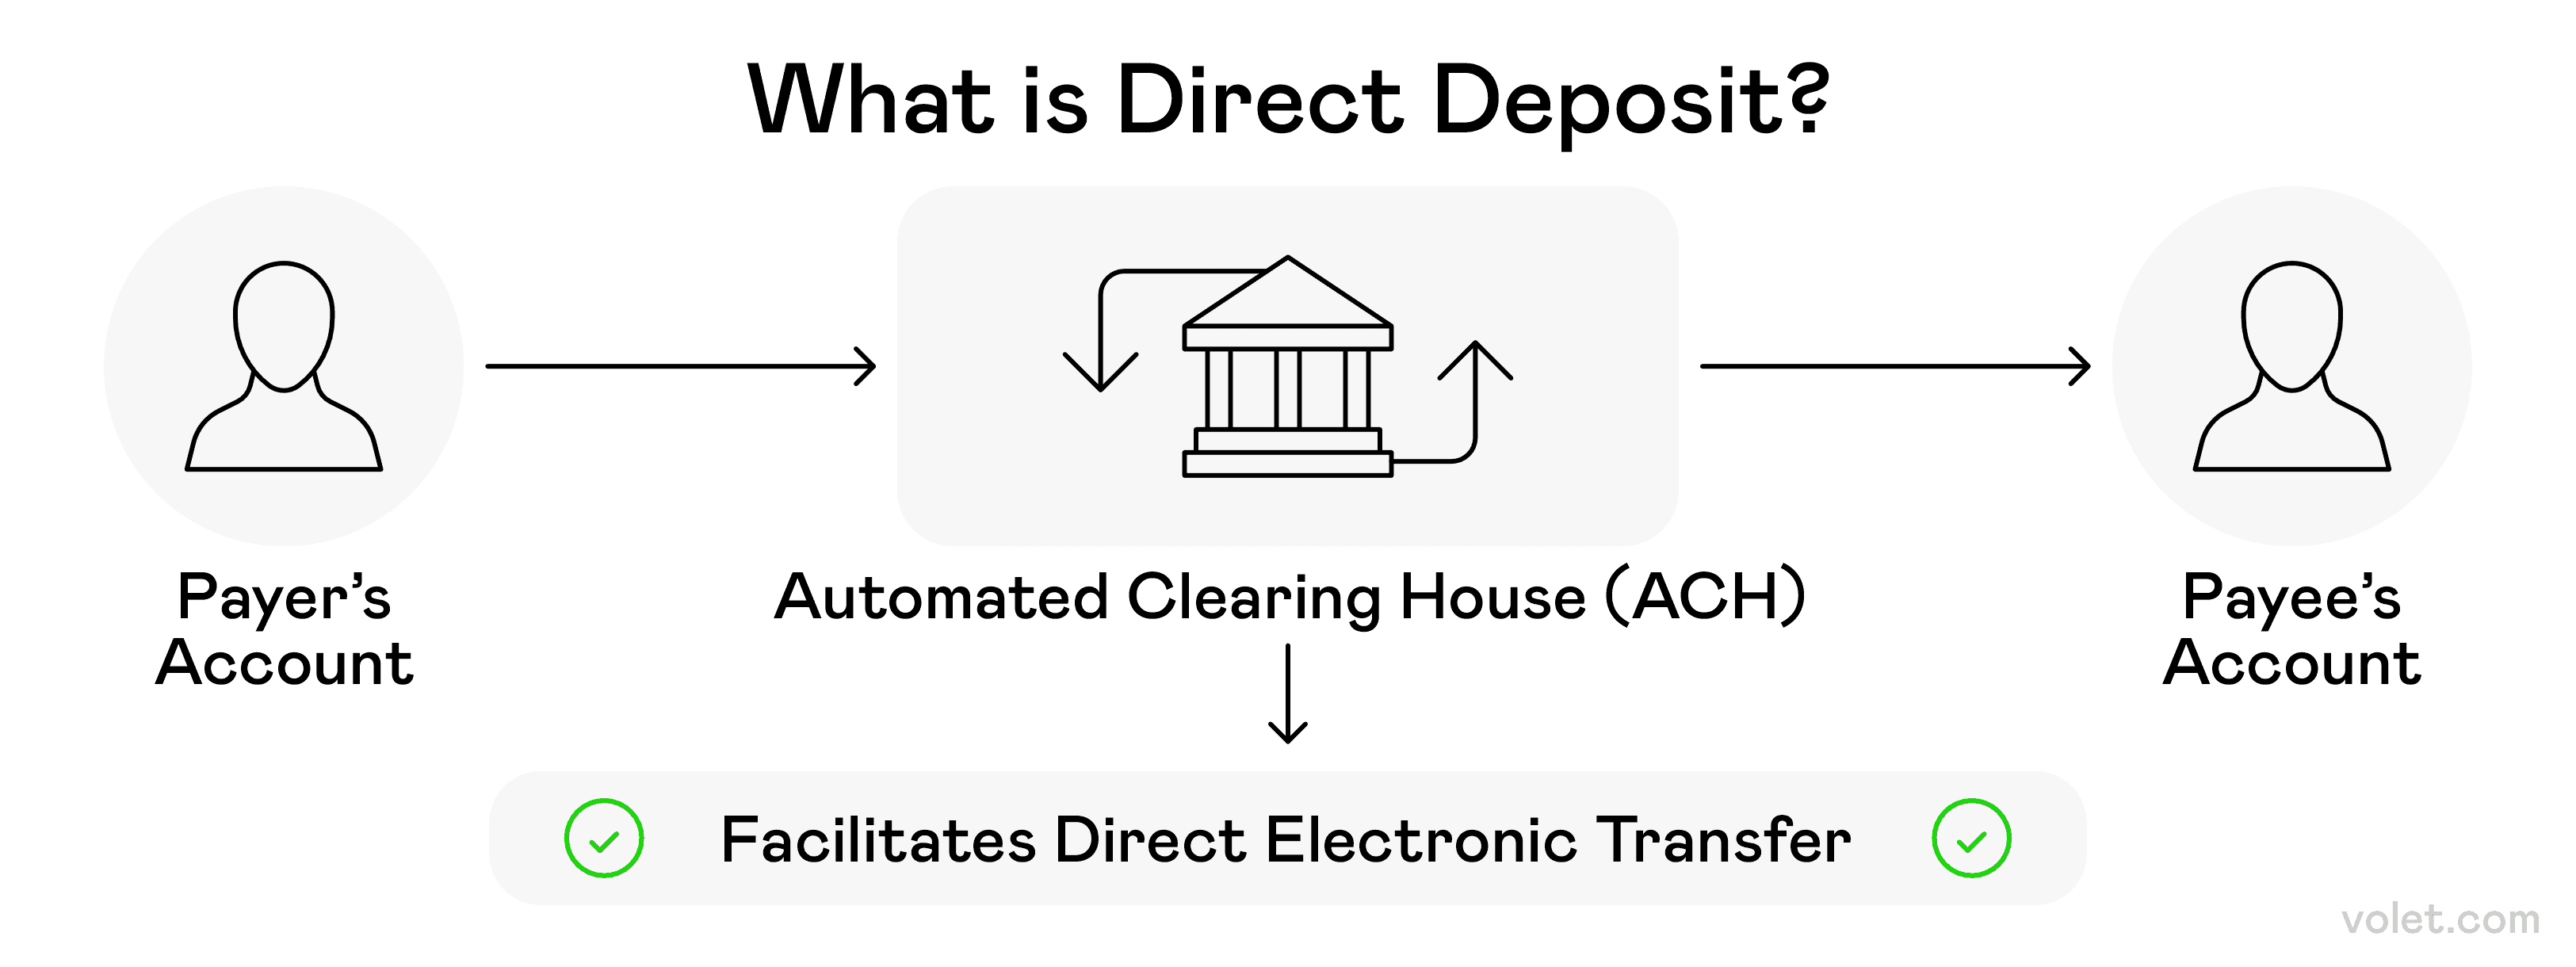
Gambaran jelas tentang bagaimana setoran langsung bekerja selama transfer dana secara elektronik dari satu pihak ke pihak lain.
Transfer Bank dan Setoran Langsung - Tulang Punggung Kehidupan Keuangan Saya
Transfer bank adalah pilihan utama saya untuk transaksi keuangan yang lebih besar. Ketika saya membeli mobil saya tahun lalu, saya tidak akan menggunakan Venmo untuk itu! Transfer bank tradisional dari lembaga keuangan saya terasa lebih tepat dan banyak bank sekarang menawarkan opsi pembayaran instan.
Untuk tagihan rutin dan gaji saya, setoran langsung adalah penyelamat saya. Transaksi pembayaran elektronik otomatis ini terjadi seperti jam, menghilangkan kebutuhan bagi saya untuk mengingat tanggal pembayaran (yang, mari kita jujur, saya pasti akan lupa! 😅). Bank saya memastikan transaksi yang aman.
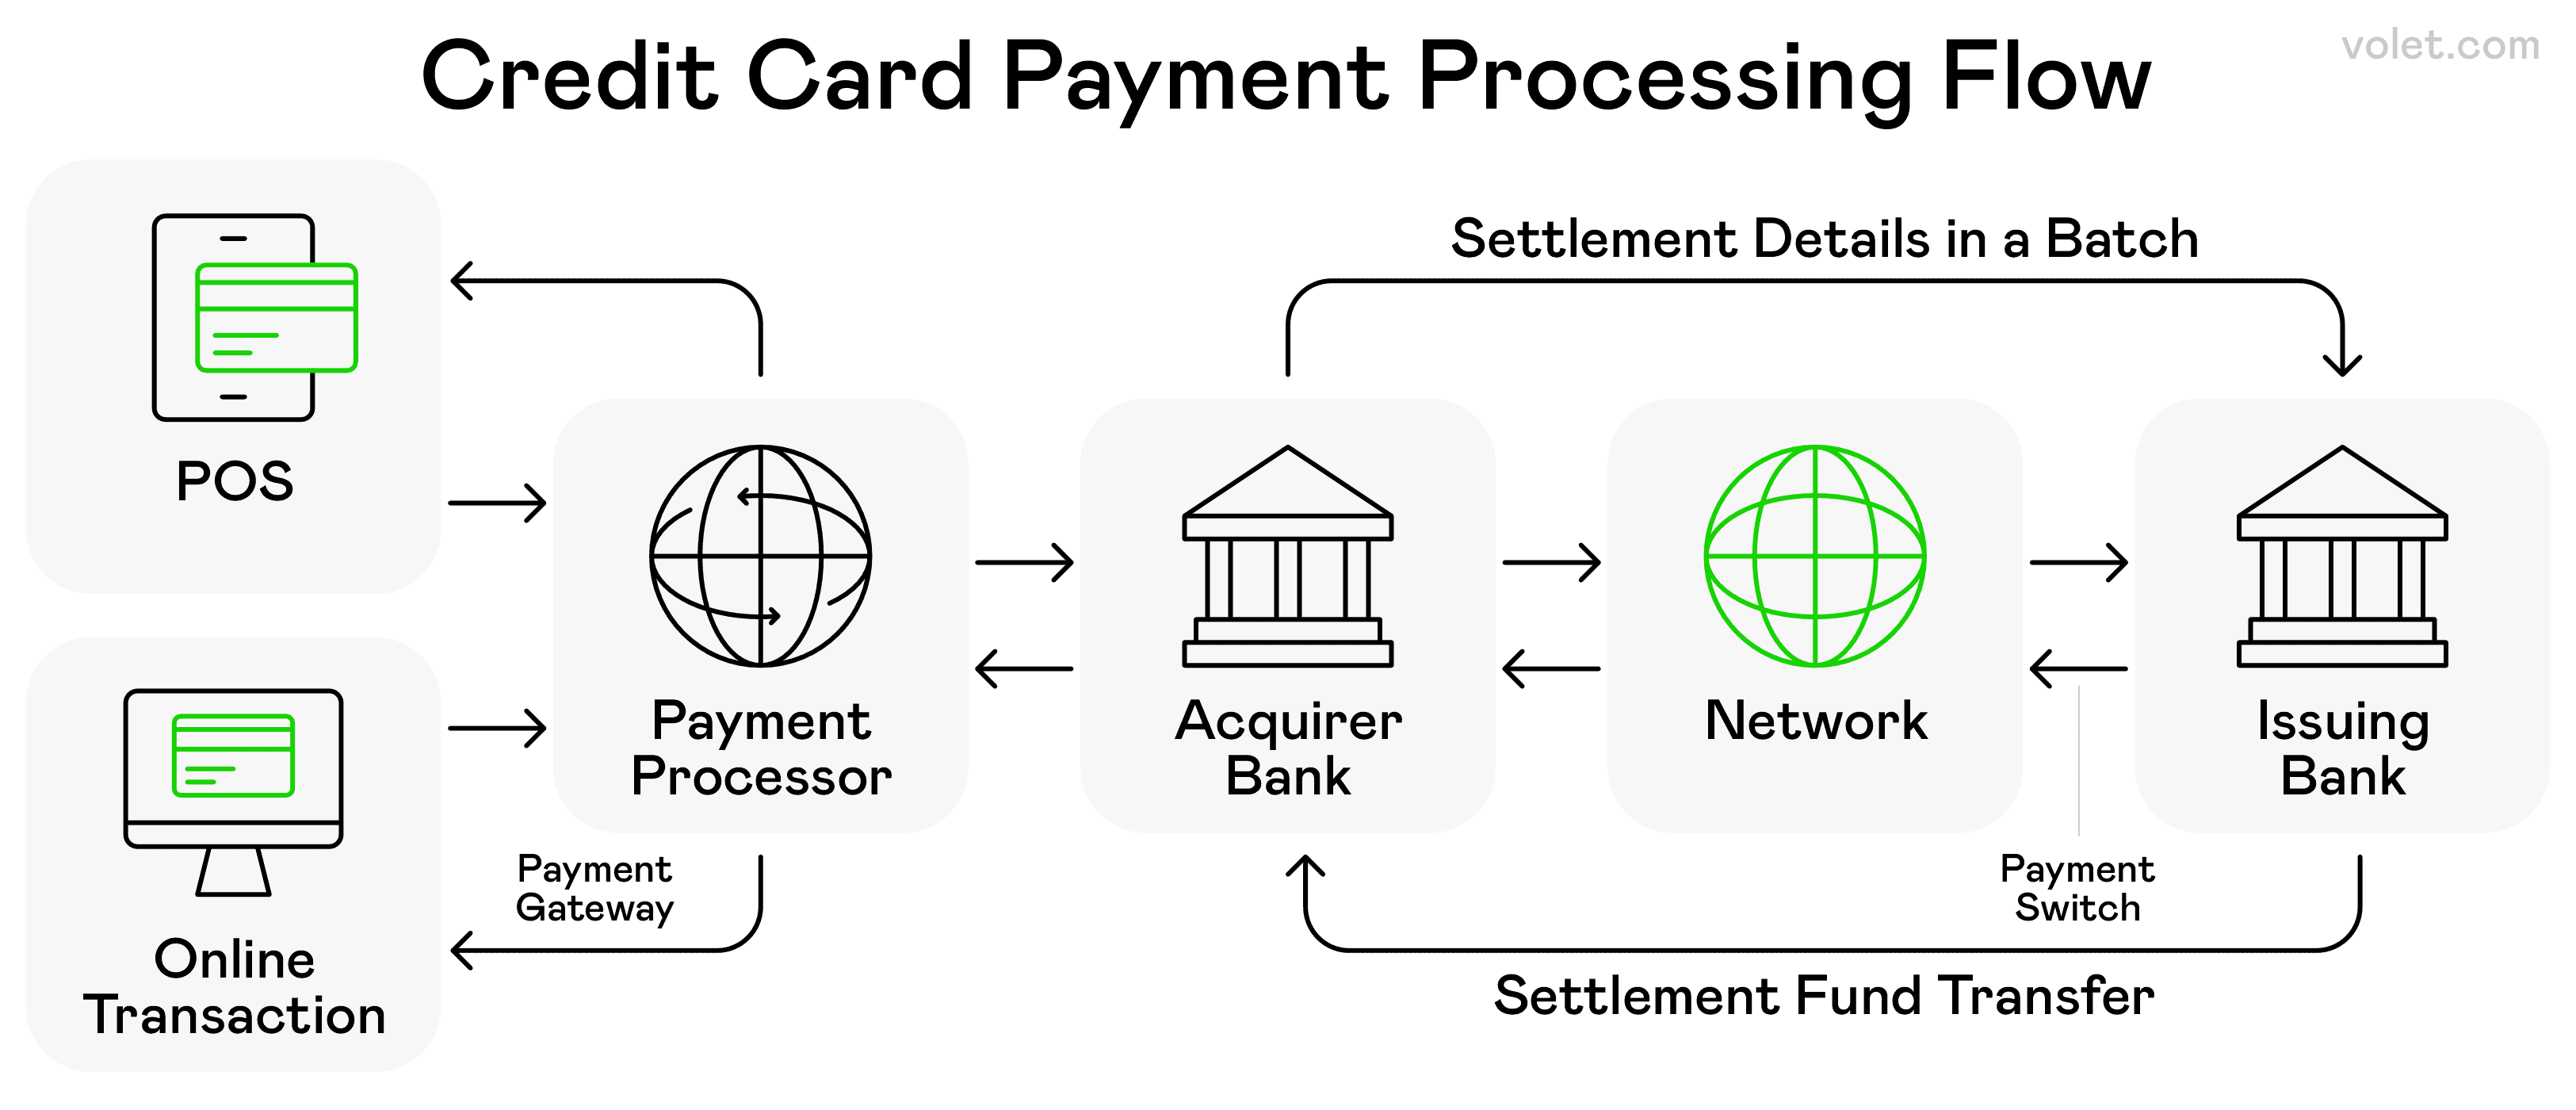
Berbagai tahap dan entitas yang terlibat dalam transaksi kartu kredit yang khas.
Pembayaran Digital Berbasis Kartu - Masih Kuat
Transaksi kartu kredit dan kartu debit yang diproses secara digital masih menjadi bagian besar dari rutinitas pembayaran digital saya. Ketika saya melakukan pembelian online, saya pada dasarnya menggunakan versi digital dari kartu debit fisik saya.
Apa yang berubah adalah fleksibilitas. Akun kredit saya sekarang menawarkan jadwal pembayaran yang dapat disesuaikan dan opsi beli sekarang-bayar nanti.
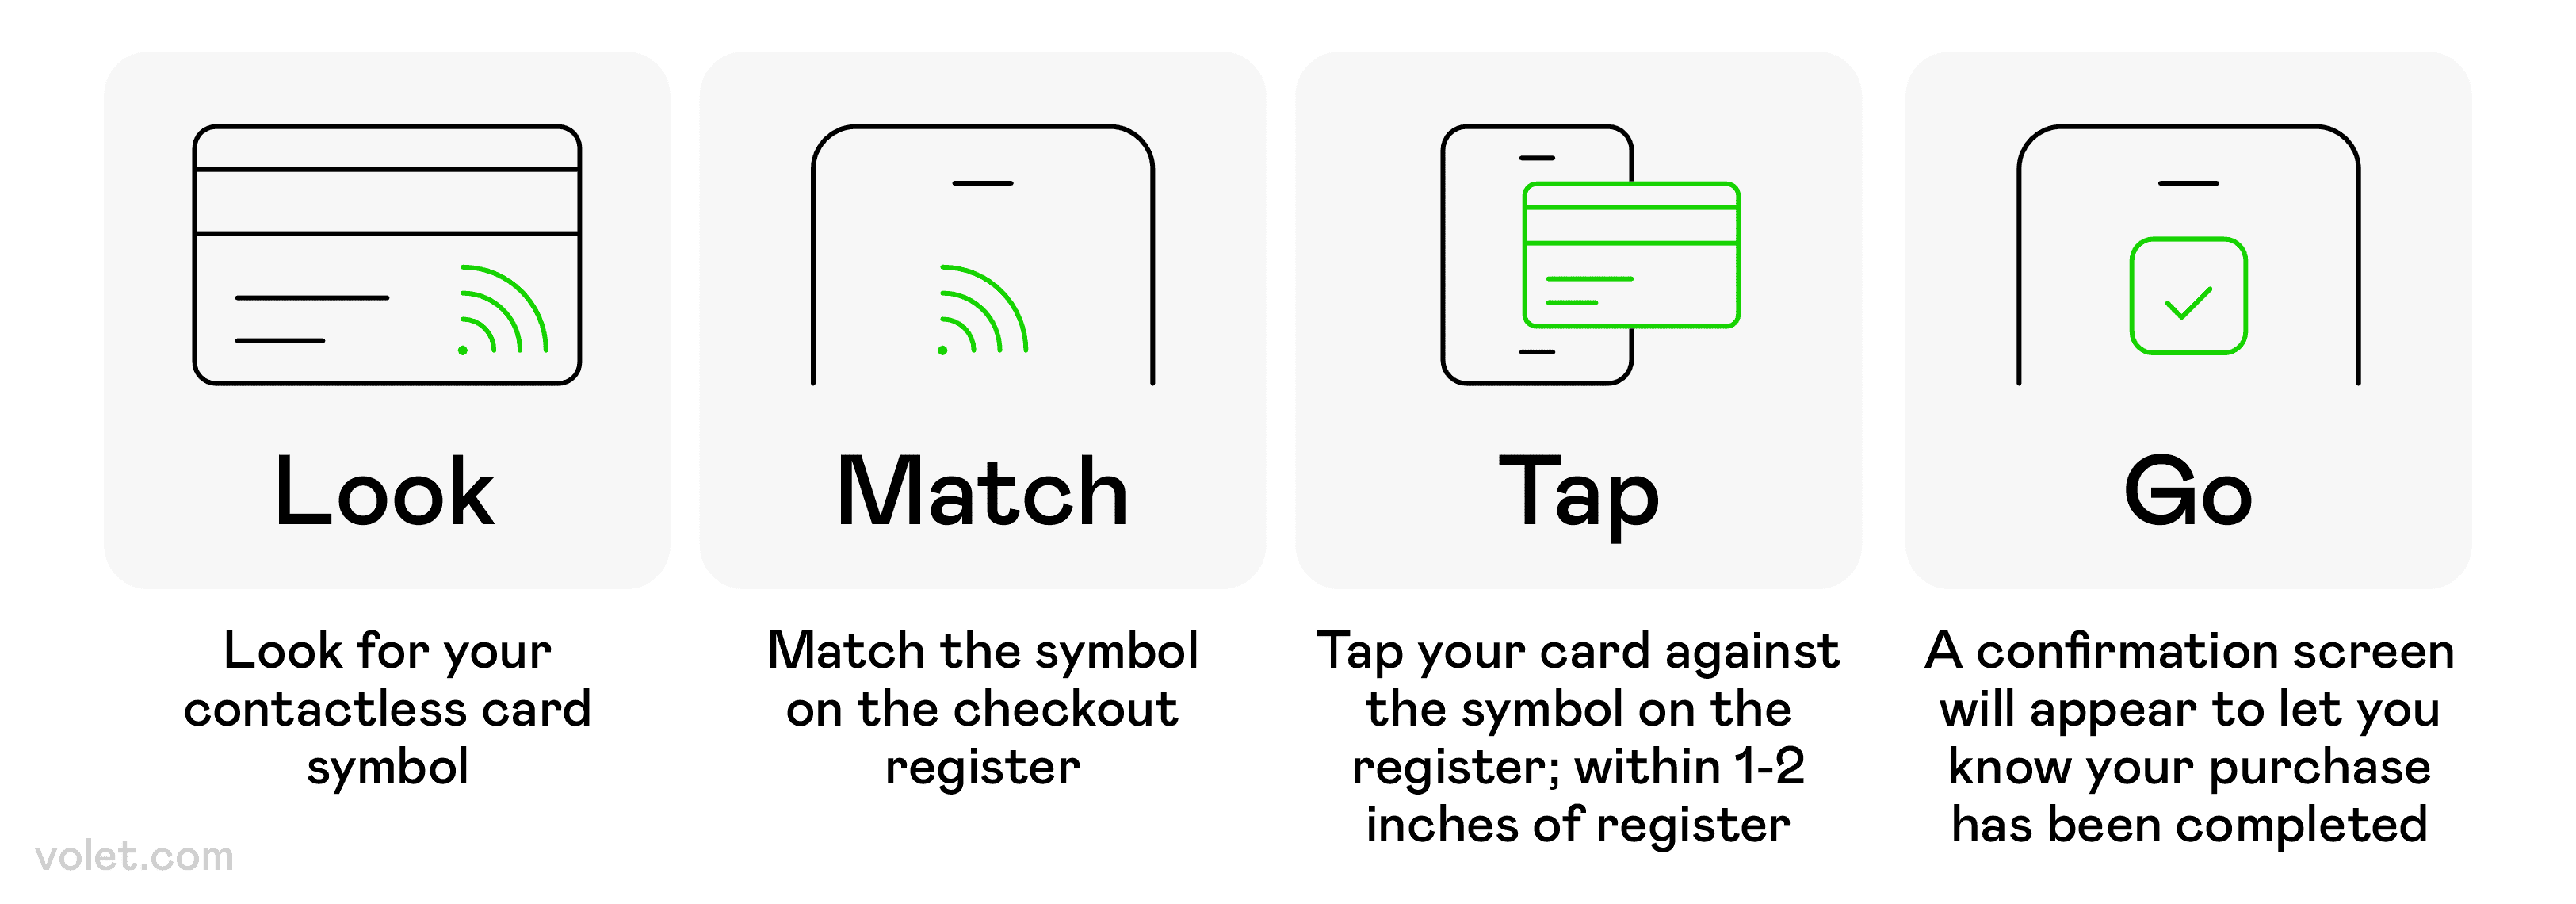
Panduan langkah demi langkah tentang cara menggunakan metode pembayaran tanpa kontak di titik penjualan.
Pembayaran Tanpa Kontak - Ketuk dan Pergi!
Pembayaran tanpa kontak telah mengubah pengalaman pelanggan ritel saya. Menggunakan dompet seluler saya atau kartu debit yang dilengkapi chip, saya dapat menyelesaikan transaksi yang aman tanpa harus menggesek apa pun secara fisik. Pendekatan digital ini menggabungkan kenyamanan dengan keamanan yang ditingkatkan untuk usaha kecil.
Selama pandemi, pembayaran tanpa kontak menjadi pilihan utama saya. Mengetuk perangkat seluler atau kartu debit saya lebih aman daripada menyentuh keypad yang digunakan oleh ratusan pelanggan. Sekarang, saya rasa saya tidak bisa kembali ke cara lama!
Komunikasi jarak dekat (teknologi NFC) menggerakkan sistem pembayaran tanpa kontak ini. Protokol nirkabel ini memungkinkan perangkat digital yang berada dalam jarak dekat, biasanya dalam empat sentimeter, untuk bertukar informasi terenkripsi dengan aman. Perbedaan kecepatannya luar biasa – saya masuk dan keluar dari toko fisik jauh lebih cepat sekarang.
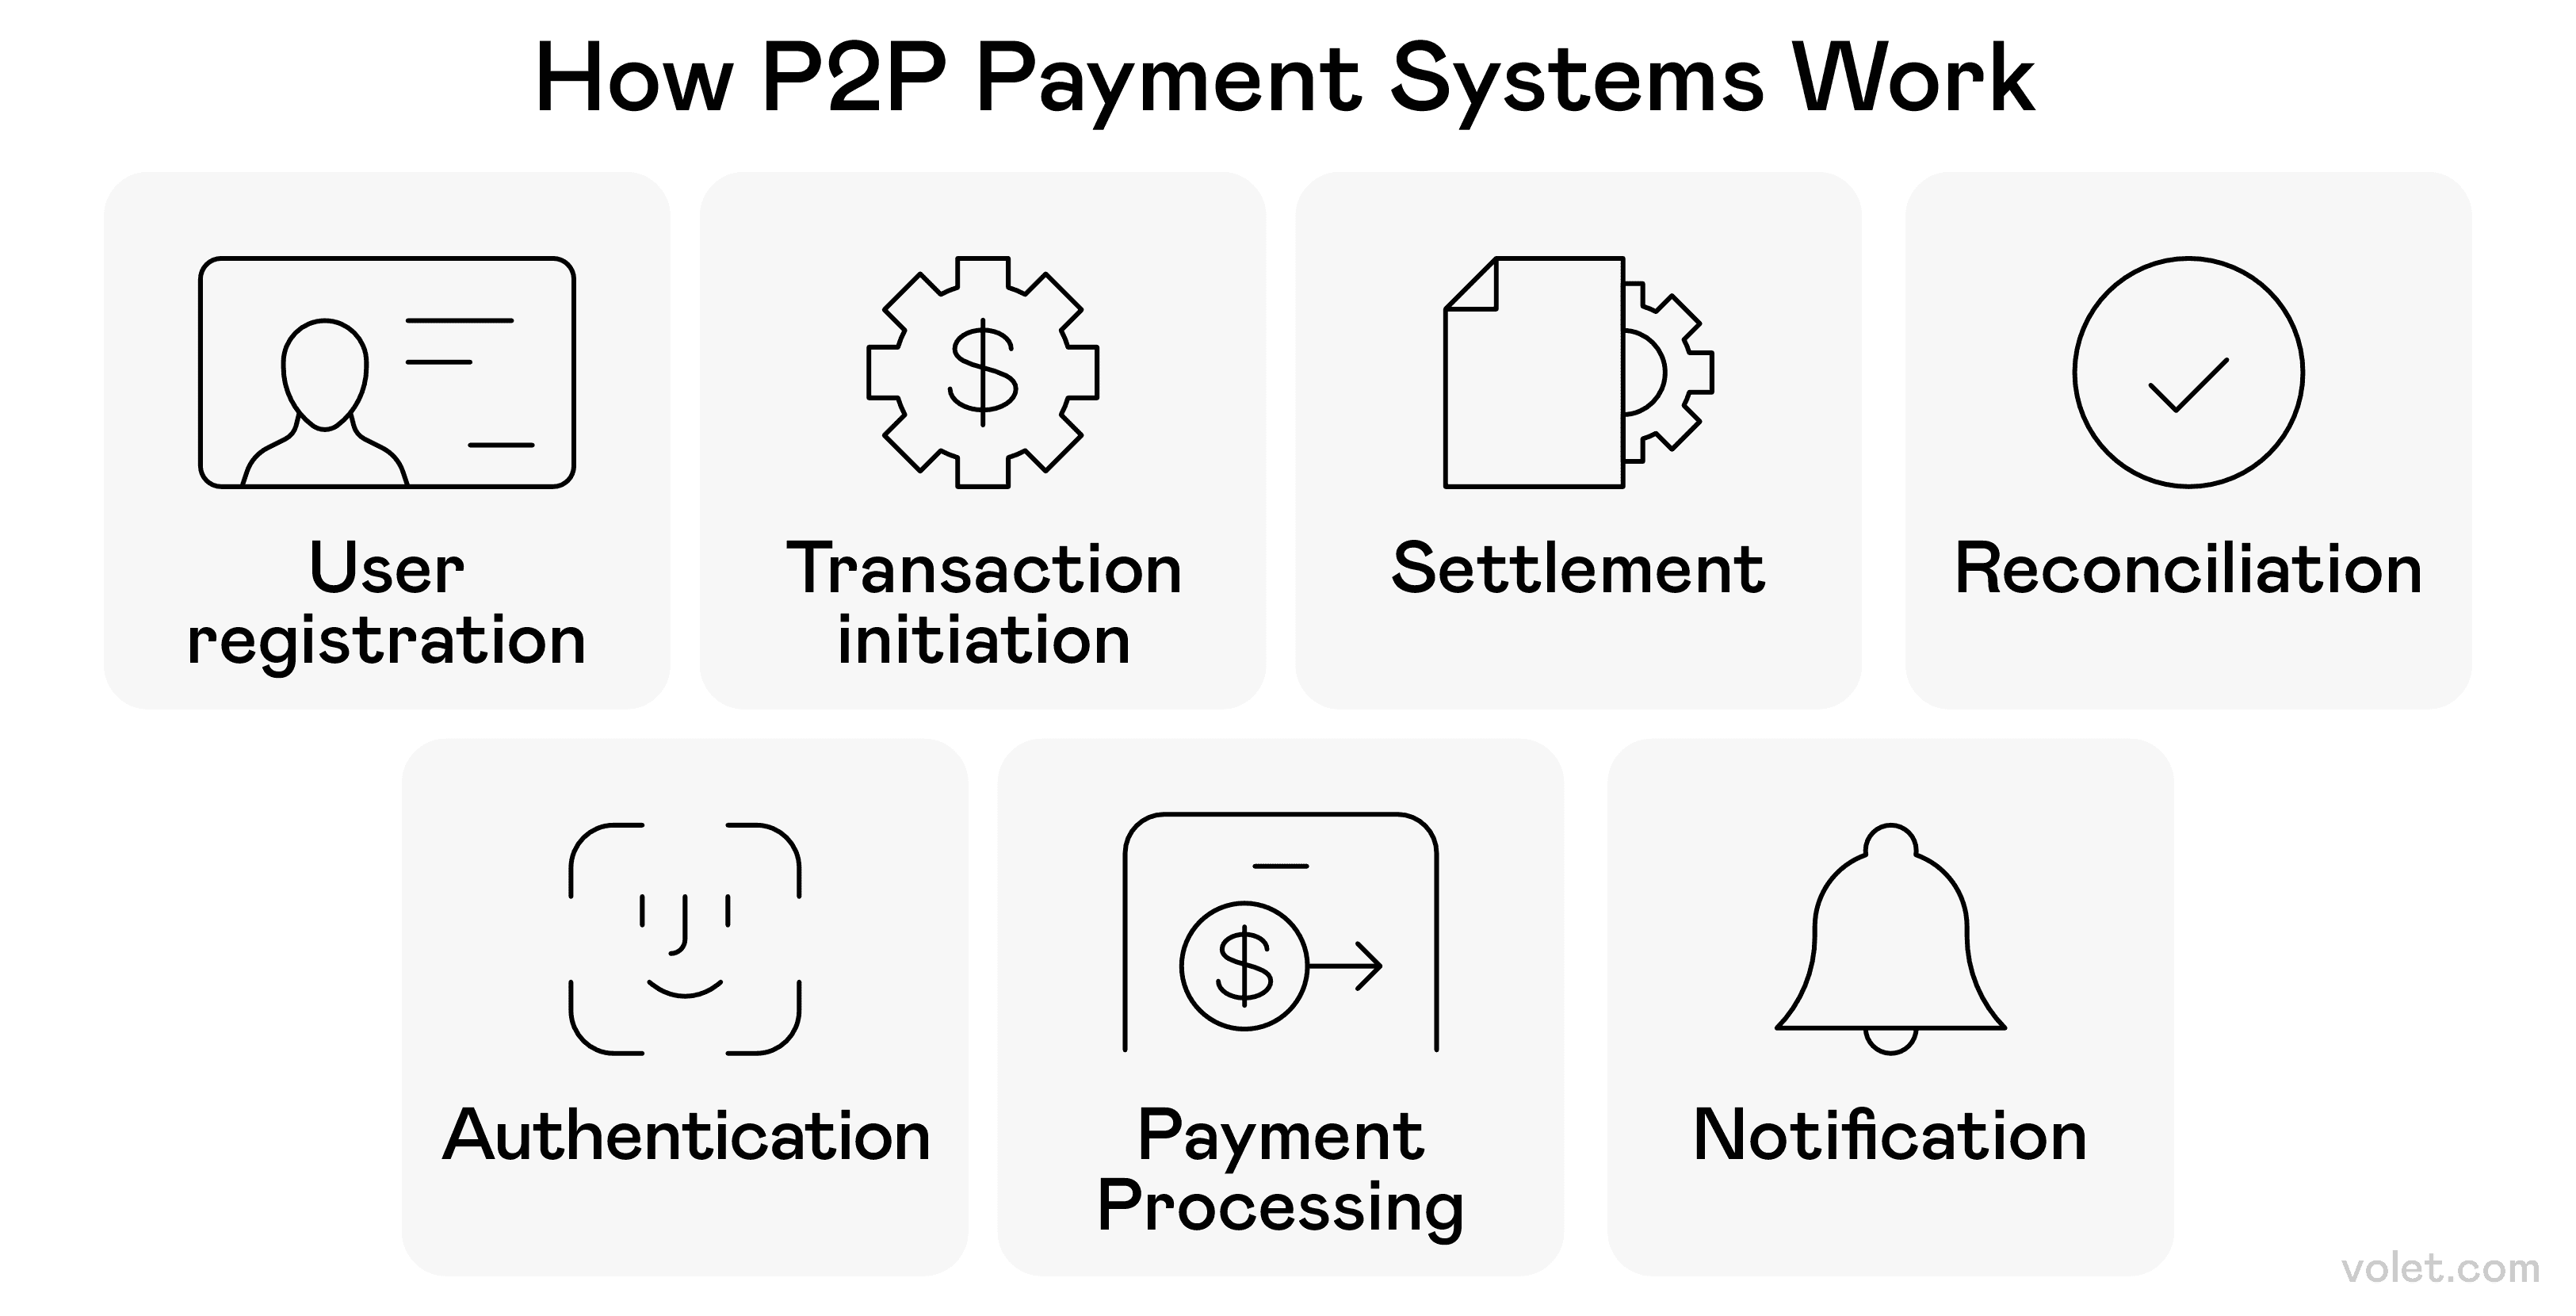
Urutan tindakan dalam transaksi pembayaran peer-to-peer yang khas.
Layanan Pembayaran Peer-to-Peer - Teman Tidak Membiarkan Teman Menggunakan Cek
Cash App telah menjadi pahlawan akhir pekan saya. Apakah saya membagi tagihan restoran, membayar pengasuh anjing saya, atau menyumbang untuk hadiah kelompok, alat pembayaran digital peer-to-peer ini memungkinkan saya mengirim uang dan menerima uang dari teman dengan sedikit hambatan menggunakan uang seluler.
Selain hanya transfer dana dasar, alat pembayaran ini memungkinkan saya untuk mengatur pembayaran berulang untuk hal-hal seperti bagian saya dari utilitas. Tidak ada lagi percakapan canggung “Hei, kamu masih berutang saya untuk makan malam”! 🙏
Manfaat Pembayaran Digital - Mengapa Saya Beralih
Rekan saya Sarah akhirnya beralih ke pembayaran digital setelah dompetnya dicuri musim dingin lalu. Dengan transfer bank dan aplikasi dompet seluler, dia dapat membayar tagihan dan melakukan pembelian sambil menunggu kartu kredit baru. Apa yang dimulai sebagai kebutuhan menjadi preferensinya; dia menghargai notifikasi transaksi dan wawasan pengeluaran yang tidak pernah dia miliki dengan uang tunai. Sekarang dia bertanya-tanya mengapa dia menunggu begitu lama untuk menerima kenyamanan dan keamanan pembayaran digital untuk usaha kecilnya. Berikut adalah alasan mengapa saya pikir dia beralih:
Keamanan yang Ditingkatkan dan Perlindungan Penipuan - Ketentraman Pikiran
Fitur keamanan dalam pembayaran digital telah menyelamatkan saya dari penipuan berkali-kali. Alih-alih mengirimkan nomor kartu kredit saya yang sebenarnya, banyak solusi pembayaran digital menggunakan tokenisasi, mengganti detail pembayaran sensitif saya dengan simbol unik.
✅ Enkripsi melindungi data saya selama transaksi online.
✅ Saya mendapatkan notifikasi instan ketika rekening bank saya digunakan.
✅ Aktivitas mencurigakan segera ditandai.
❌ Tidak ada sistem yang 100% aman (saya masih memantau rekening saya secara teratur)
Kenyamanan dan Aksesibilitas - Pembayaran Di Mana Saja, Kapan Saja
Faktor kenyamanan tidak bisa dianggap remeh. Dari membeli kopi pagi saya hingga membayar tagihan bulanan, metode pembayaran digital telah menghilangkan begitu banyak kerepotan dari kehidupan finansial saya.
Ketika saya bepergian ke luar negeri tahun lalu, saya tidak perlu khawatir tentang pertukaran mata uang atau membawa uang tunai. Banyak layanan pembayaran menangani konversi secara otomatis, membuat transaksi finansial menjadi mulus terlepas dari negara mana saya berada.
Efisiensi Biaya - Menghemat Uang Sambil Mengeluarkannya
Sistem pembayaran digital sering kali mengurangi biaya transaksi. Saya telah memperhatikan biaya yang lebih sedikit dibandingkan dengan metode perbankan tradisional, terutama dengan layanan peer-to-peer yang menawarkan transfer gratis antar individu.
Saya dulu menghabiskan $25 setahun hanya untuk buku cek – sekarang saya tidak ingat kapan terakhir kali saya menulis cek! Semua penghematan kecil dari pembayaran online terakumulasi.
Manajemen Keuangan dan Pelacakan - Ke Mana Uang Saya Pergi?
Kategorisasi otomatis dari pengeluaran saya telah merevolusi penganggaran saya. Saya benar-benar dapat melihat ke mana uang saya pergi setiap bulan tanpa harus mencatat semuanya secara manual. Visibilitas ini telah membantu saya membuat keputusan finansial yang lebih baik (seperti menyadari berapa banyak yang saya habiskan untuk makanan siap saji! 😱).
Untuk usaha kecil saya, sistem pembayaran digital menyediakan analitik yang membantu saya memahami perilaku pelanggan dan pola penjualan. Data ini sangat berharga untuk perencanaan bisnis saya.
Dampak Lingkungan - Menjadi Ramah Lingkungan Dengan Uang Saya
Dengan mengurangi penggunaan kertas dan menghilangkan transportasi uang fisik, metode pembayaran digital berkontribusi pada keberlanjutan lingkungan. Tidak ada lagi struk kertas yang memenuhi dompet saya terasa seperti kemenangan kecil namun berarti bagi planet ini. 🌎
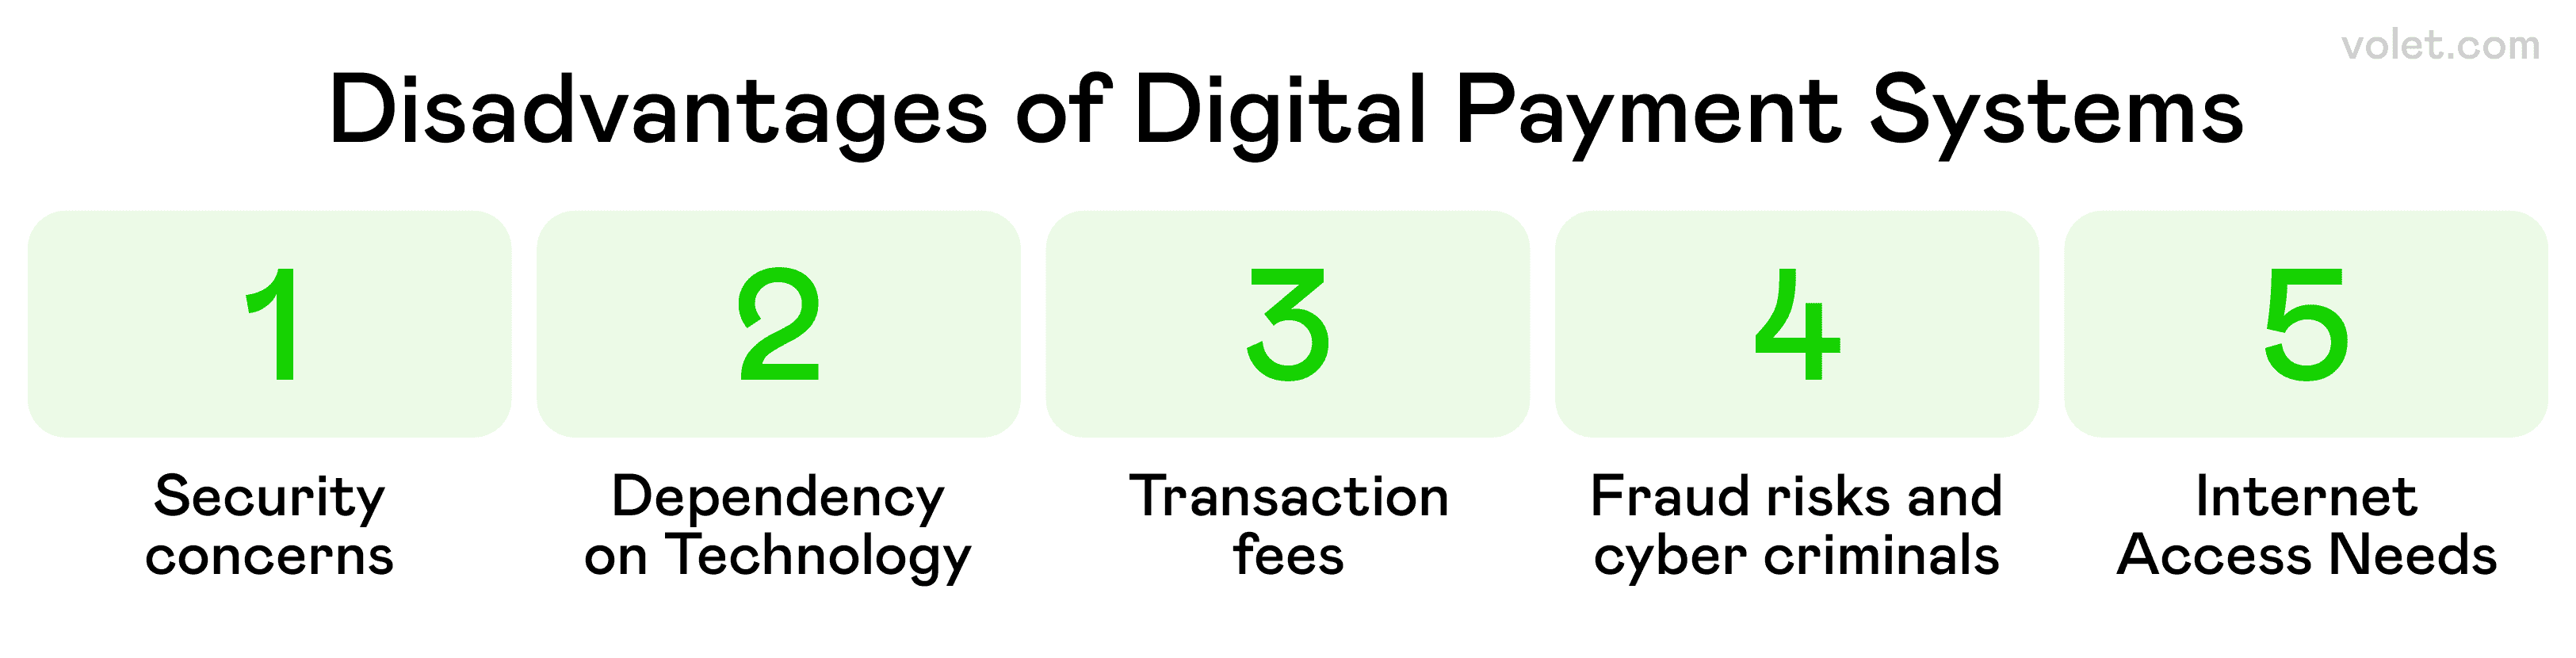
Gambaran umum tentang potensi kelemahan yang terkait dengan penggunaan sistem pembayaran digital.
Tantangan Pembayaran Digital - Tidak Semua Digital Indah
Meski saya antusias terhadap pembayaran digital, saya telah menghadapi beberapa hambatan signifikan yang patut diakui:
Kekhawatiran Kesenjangan Digital
Tidak semua orang memiliki akses yang sama terhadap metode pembayaran digital. Nenek saya masih menulis cek karena dia tidak memiliki ponsel, dan banyak usaha kecil di daerah pedesaan kesulitan dengan koneksi internet yang andal yang diperlukan untuk pemrosesan pembayaran. Ini menciptakan hambatan partisipasi yang sangat nyata bagi pelanggan yang ingin menggunakan teknologi dompet seluler. 👵
Kendala Teknis
Saya pernah merasakan kepanikan ketika aplikasi pembayaran macet di tengah transaksi! Pemadaman server di jaringan pembayaran, pembaruan yang bermasalah, dan keterlambatan pemrosesan telah mengajarkan saya untuk selalu membawa kartu debit fisik sebagai cadangan. Selama pemadaman layanan besar musim panas lalu, saya tidak bisa mengakses rekening bank saya melalui perangkat seluler untuk melakukan transaksi yang aman. 🔄
Kompetisi
Setiap transaksi keuangan menciptakan jejak data yang mungkin dilacak oleh lembaga keuangan untuk tujuan pemasaran. Setelah mengetahui bahwa satu pemroses pembayaran menjual data transaksi anonim kepada bisnis, saya menjadi jauh lebih berhati-hati tentang berbagi rincian pembayaran saya saat menggunakan layanan seperti Apple Pay atau Google Pay. 🕵️
Kerentanan
Autentikasi dua faktor dan fitur keamanan canggih tidak dapat melindungi dari upaya phishing yang canggih yang menargetkan informasi rekening bank Anda. Saat melakukan pembelian online atau menggunakan pembayaran tanpa kontak di terminal pembayaran, saya selalu berhati-hati tentang alat pembayaran mana yang saya percayai dengan uang saya. 🛡️
Biaya Tersembunyi
Layanan peer-to-peer seperti Cash App memungkinkan Anda mengirim dan menerima uang dengan biaya minimal, tetapi biaya konversi mata uang saat Anda mentransfer uang secara internasional dapat cepat bertambah. Beberapa pembayaran berulang melalui solusi pembayaran digital mungkin termasuk biaya yang mempengaruhi batas kredit atau rekening tabungan Anda! 💰
Meski ada tantangan ini dalam kehidupan sehari-hari, saya masih lebih memilih pembayaran digital. Kuncinya adalah mengetahui bagaimana pembayaran digital bekerja, bersikap skeptis, dan memiliki opsi pembayaran yang tidak bergantung pada teknologi NFC!
Perusahaan Pembayaran Digital - Para Pemain di Dompet Saya
Lima tahun yang lalu, dompet saya penuh dengan uang tunai, koin, dan kartu. Hari ini, saya sebagian besar hanya menggunakan ponsel saya. Perjalanan ini melalui berbagai metode pembayaran mengajarkan saya apa yang paling efektif dalam situasi yang berbeda—dari belanja bahan makanan hingga makan malam dengan teman. Berikut adalah tur pribadi saya tentang opsi yang mengubah cara saya mengelola uang.
Stripe - Impian Pengembang
Stripe mendukung lebih dari 135 mata uang, jadi ini adalah pemroses pembayaran yang saya andalkan untuk bisnis online saya dengan pelanggan internasional. Alat yang ramah pengembang mereka memungkinkan saya untuk menyesuaikan proses checkout persis seperti yang saya inginkan.
PayPal - Pelopor Pembayaran Digital Asli
Dengan lebih dari 400 juta akun aktif, jangkauan global PayPal sangat besar. Saya telah menggunakannya sejak awal dan mereka telah berkembang dari layanan transfer sederhana menjadi platform keuangan yang lengkap yang menawarkan pinjaman bisnis hingga perdagangan cryptocurrency.
JPMorgan Chase - Perbankan Tradisional Bertemu Teknologi Modern
JPMorgan Chase menawarkan pemrosesan pembayaran melalui J.P. Morgan Payments. Saya menggunakannya untuk transaksi bisnis, tetapi solusi pembayaran digital kelas perusahaan mereka memberi saya ketenangan pikiran untuk transfer yang lebih besar.
Cash App - Sederhana, Cepat, Gratis
Cash App memungkinkan pengguna untuk mengirim dan menerima uang tanpa biaya untuk transfer standar. Ketika teman saya mengambil tiket konser untuk grup kami, Cash App memudahkan untuk mengganti biaya mereka secara instan tanpa biaya tambahan yang menggerogoti anggaran hiburan kami.
Discover Kartu Kredit - Integrasi Tanpa Hambatan
Kartu Discover bekerja dengan solusi dompet digital seperti Apple Pay dan Google Pay. Ini berarti saya dapat menggunakan kartu Discover saya melalui dompet ponsel saya untuk pembayaran tanpa kontak, menambahkan lapisan kenyamanan lainnya.
Venmo - Aplikasi Pembayaran Sosial
Venmo memungkinkan bisnis untuk menerima pembayaran setelah mereka membuat profil. Kafe lokal favorit saya baru-baru ini mulai menerima Venmo, jadi kebutuhan kafein pagi saya menjadi lebih nyaman. Fitur sosial membuat membagi tagihan dengan teman terasa kurang transaksional dan lebih menyenangkan.
Checkout.com - Keamanan Pertama
Checkout.com mencegah penipuan melalui penerimaan cerdas dan otentikasi berlapis. Ketika saya berbelanja online, mengetahui bahwa pedagang menggunakan sistem seperti ini memberi saya kepercayaan bahwa rincian pembayaran saya terlindungi.
Flywire - Transaksi Khusus
Flywire melayani pembayar di bidang pendidikan, kesehatan, perjalanan, dan pasar B2B. Ketika saya perlu melakukan pembayaran biaya kuliah internasional untuk kursus online, pendekatan khusus mereka membuat transaksi yang kompleks menjadi sangat lancar.
Wise - Pergerakan Uang Internasional
Wise memungkinkan transaksi internasional di lebih dari 160 negara, menawarkan tarif pertukaran yang transparan. Ketika saya perlu mengirim uang kepada seorang teman di luar negeri, tarif mereka menghemat banyak uang dibandingkan dengan apa yang ditawarkan bank saya.
Pangea Money Transfer - Jangkauan Global
Platform Pangea memungkinkan pengguna mengirim uang ke mana saja di dunia. Pendekatan mobile-first mereka membuatnya sangat mudah untuk membantu sepupu saya, yang sedang bepergian ke luar negeri dan dompetnya dicuri.
Volet.com - Crypto Made Simple
Didirikan pada tahun 2014, Volet.com adalah layanan yang baru saja saya mulai gunakan untuk transfer internasional. Mereka menggunakan teknologi blockchain untuk menyediakan transaksi yang cepat dan biaya rendah tanpa membuat saya harus menavigasi proses crypto yang rumit. Mereka mendukung lebih dari 150 negara dengan lebih dari 110 mata uang fiat dan transfer P2P instan mereka telah menyelamatkan saya ketika saya perlu mengirim uang ke luar negeri dengan cepat.
Kesimpulan
Lanskap pembayaran digital bergerak dengan kecepatan kilat dan saya mengelola keuangan saya dalam konteks pribadi dan profesional. Seiring dengan semakin majunya sistem ini, saya menemukan batas antara perbankan tradisional dan solusi pembayaran digital semakin kabur.
Tentu saja, masih ada tantangan dengan keamanan siber, privasi, dan regulasi. Namun berdasarkan pengalaman saya, manfaat metode pembayaran digital jauh lebih besar daripada kekurangannya. Saya beralih dari skeptis menjadi sepenuhnya beralih.
Saat Anda menavigasi lanskap ini, ingatlah bahwa metode pembayaran yang berbeda digunakan untuk situasi yang berbeda. Saya tidak melihat pembayaran digital sebagai pengganti semua metode tradisional tetapi sebagai alat tambahan dalam arsenal keuangan saya. Saya mencampur dan mencocokkan berdasarkan situasi, menyeimbangkan kenyamanan dengan keamanan dan biaya.
FAQ
Pembayaran digital menggunakan enkripsi, tokenisasi, dan protokol otentikasi yang secara signifikan mengurangi risiko penipuan dibandingkan dengan uang tunai fisik atau cek, yang dapat dicuri atau dipalsukan lebih mudah.
Kecepatan transfer bervariasi tergantung penyedia dan metode—transfer domestik melalui layanan seperti Cash App atau Venmo biasanya diproses secara instan, sementara transfer antar bank mungkin memerlukan waktu 1-3 hari kerja, tergantung pada institusi yang terlibat.
Banyak layanan peer-to-peer menawarkan transfer gratis antara individu, tetapi bisnis biasanya membayar biaya pemrosesan yang berkisar antara 1,5% hingga 3% dari nilai transaksi. Beberapa layanan juga mengenakan biaya untuk transfer instan atau pembayaran internasional.
Ya, banyak layanan mendukung transfer internasional, meskipun ketersediaan dan biayanya bervariasi secara signifikan. Penyedia khusus seperti Wise dan Volet.com biasanya menawarkan nilai tukar yang lebih baik daripada bank tradisional untuk transaksi lintas batas.
Pertimbangkan faktor-faktor seperti kecepatan transfer, fitur keamanan, mata uang yang didukung, aksesibilitas penerima, dan struktur biaya. Untuk transfer yang sering ke individu tertentu, pilih platform di mana kedua belah pihak sudah memiliki akun untuk memaksimalkan kenyamanan dan meminimalkan biaya.
Penafian
Artikel ini disediakan hanya untuk tujuan informasi dan tidak merupakan nasihat hukum, keuangan, atau profesional. Semua konten berdasarkan informasi yang tersedia untuk umum dan opini pribadi. Pembaca disarankan untuk mencari panduan profesional sebelum membuat keputusan atau bertindak berdasarkan materi yang disajikan. Penulis dan penerbit tidak bertanggung jawab atas tindakan yang diambil atau tidak diambil oleh pembaca berdasarkan informasi yang terkandung di sini.