Entdecken Sie die Vorteile und Herausforderungen digitaler Zahlungen sowie praktische Lösungen zur Optimierung Ihrer Finanztransaktionen. Lesen Sie weiter, um auf dem Laufenden zu bleiben.
Im Dezember 2022 drangen Hacker in das digitale Zahlungssystem von Ticketmaster ein und stahlen während des chaotischen Vorverkaufs der „Eras Tour“ die Kreditkartendaten Tausender Taylor-Swift-Fans. Laut einem Bericht der Federal Trade Commission vom März 2023 verloren diese Fans nicht nur ihre Chance auf Konzertkarten, sondern wurden auch Opfer von Kreditkartenbetrug, da fast sofort unberechtigte Abbuchungen erfolgten. Die glücklichen Fans, die digitale Zahlungsmethoden wie Apple Pay nutzten, das Einmalzahlungstoken generiert, anstatt echte Debitkartennummern zu übermitteln, waren vollständig vor diesem Datenleck geschützt.
Dieser Vorfall hat mir gezeigt, warum digitale Zahlungssysteme nicht nur Komfort, sondern auch Sicherheit bieten. Als langjähriger Nutzer dieser Technologien habe ich aus erster Hand erfahren, wie sie mein finanzielles Leben positiv verändert haben. Ich möchte Ihnen meine Erfahrungen mitteilen. 🔐
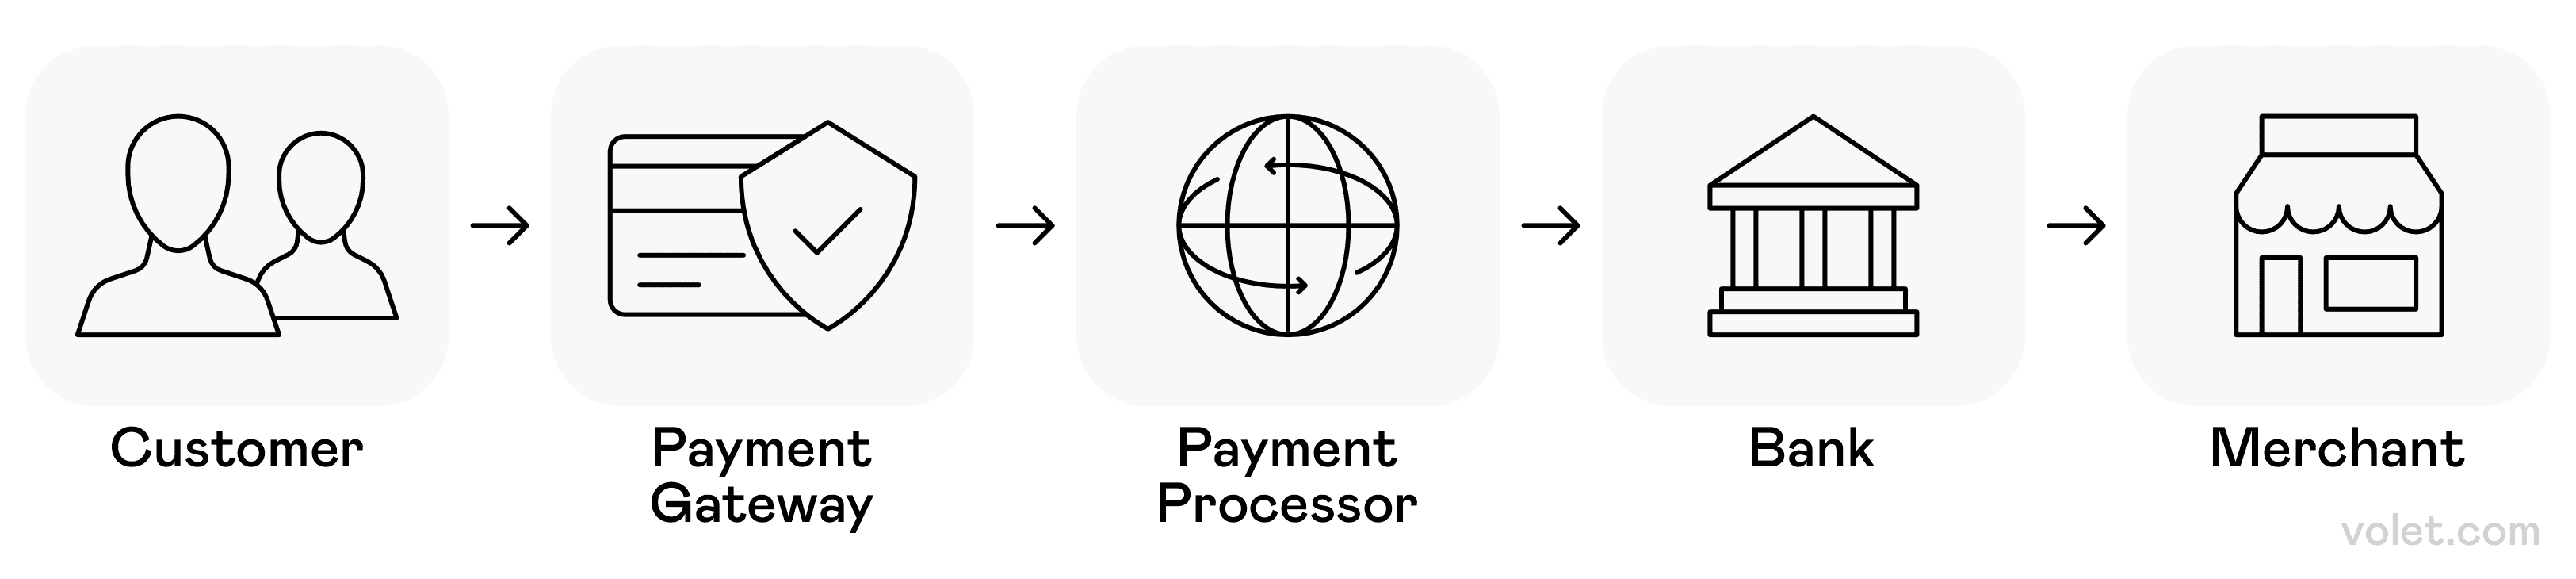
Darstellung des nahtlosen Ablaufs digitaler Zahlungen von der Kundeninitiierung bis zur Händlerabwicklung über vertrauenswürdige Finanzintermediäre.
Was sind digitale Zahlungen?
Digitale Zahlungen sind alle elektronischen Zahlungen zwischen Parteien. Meine erste echte Erfahrung mit digitalen Zahlungen machte mein Mitbewohner, als er mir Venmo vorstellte. „Du meinst, ich muss nicht jedes Mal zur Bank, wenn wir Lebensmittel teilen?“ Unglaublich. 🤯
Im Gegensatz zu herkömmlichen Bargeldtransaktionen (an denen ich hartnäckig festgehalten habe) erfolgen diese digitalen Zahlungen über digitale Geräte, die dein Bankkonto mit verschiedenen Diensten verbinden. Bei einer Transaktion werden deine Zahlungsdaten verschlüsselt und über ein Zahlungsnetzwerk verarbeitet, das die Überweisung verifiziert und abschließt.
Die Entwicklung war beeindruckend und ich habe sie hautnah miterlebt:
✅ Anfänge: Ich erinnere mich noch, als PayPal hauptsächlich für eBay-Käufe genutzt wurde.
✅ Mittlere Ära: Bank-Apps ermöglichten es uns, Geld an Freunde zu senden.
✅ Heute: Ich kann mein Mobilgerät einfach an ein Zahlungsterminal halten und meinen Kaffee trinken.
Zahlungsabwickler sind die Vermittler bei diesen Finanztransaktionen und sorgen dafür, dass mein Geld sicher vom Bankkonto meines Kunden zu demjenigen gelangt, an den ich zahle. Das Wahnsinnige ist, wie selbstverständlich das alles geworden ist! Digitale Zahlungen sind so alltäglich geworden, dass ich kaum noch über die komplexen Zahlungsnetzwerke im Hintergrund nachdenke. Und es ist auch viel sicherer geworden. Erinnern Sie sich noch an die Zeit, als wir alle Angst hatten, unsere Kreditkartendaten online einzugeben? Dank Zwei-Faktor-Authentifizierung und anderen Sicherheitsfunktionen fühle ich mich heute mit digitalen Zahlungsmethoden sicherer als mit Bargeld (obwohl nichts perfekt ist).
Vor fünf Jahren quoll mein Portemonnaie über vor Bargeld, Münzen und Kreditkarten. Heute benutze ich einfach mein Handy. Diese Erfahrung hat mir gezeigt, welche Zahlungsmethoden für verschiedene Situationen am besten geeignet sind – vom Einkaufen bis zum Abendessen mit Freunden. Hier ist mein persönlicher Überblick über die digitalen Zahlungsmöglichkeiten, die meinen Umgang mit Geld in Unternehmen verändert haben.
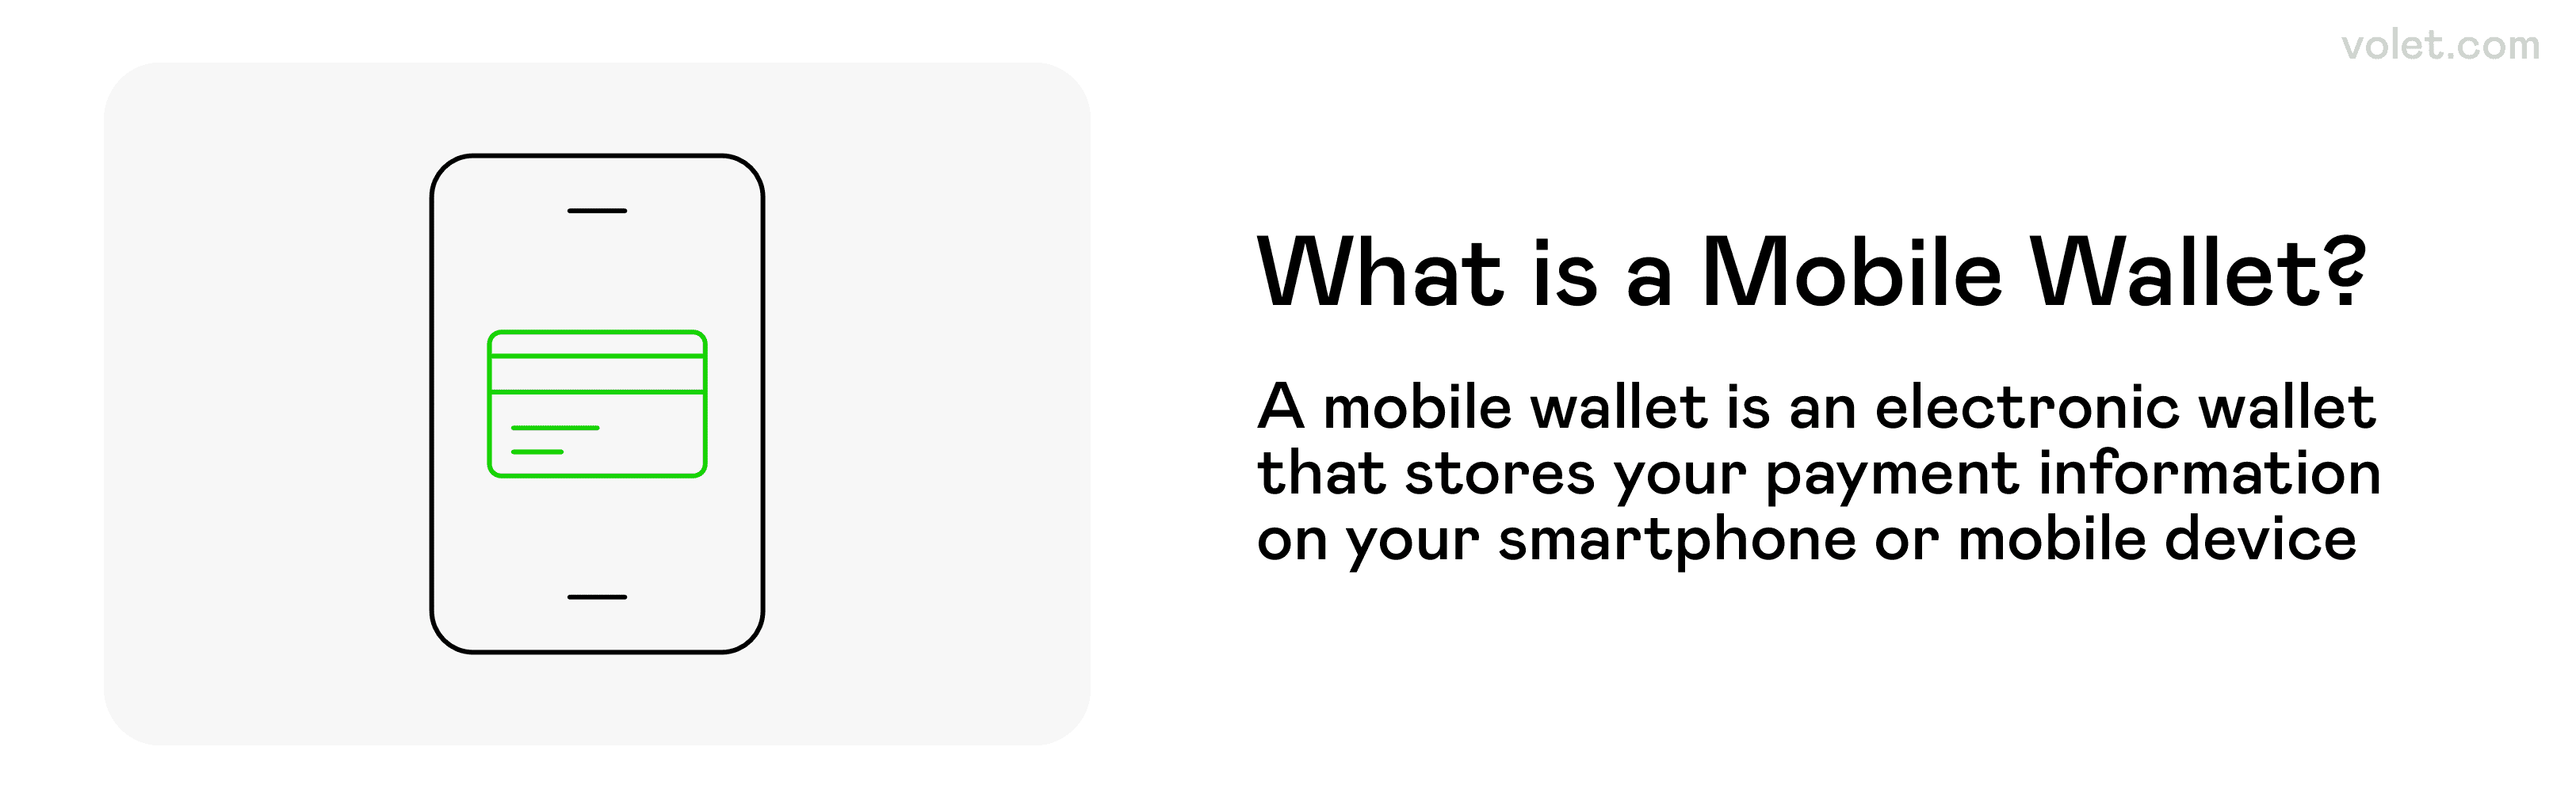
Eine visuelle Erklärung zu mobilen Geldbörsen und ihrer Funktion.
Mobile Wallet-Technologie – Mein Handy ist jetzt meine Brieftasche
Mobile Wallet-Technologie hat meine physische Brieftasche bei den meisten Einkäufen ersetzt. Digitale Zahlungsdienste wie Apple Pay, Google Pay und die Cash App ermöglichen es mir, mehrere Zahlungsmethoden in einem Zahlungskonto auf meinem Smartphone zu speichern.
Ich erinnere mich noch gut an meine erste Nutzung von Apple Pay im Supermarkt. Nervös hielt ich mein Smartphone an das Bezahlterminal, während die Kassiererin und die Schlange hinter mir warteten … und dann piepte es! Die Transaktion wurde in Sekundenschnelle per Nahfeldkommunikation (NFC-Technologie) bestätigt. Kein Suchen nach der Debitkarte in der Handtasche, keine PIN-Eingabe. Einfach tippen und los geht‘s!
Auch die Sicherheit ist beeindruckend. Diese mobilen Wallet-Systeme verwenden Verschlüsselung und Tokenisierung, sodass der Händler meine tatsächlichen Kreditkartennummern nie sieht. Außerdem benötige ich meinen Fingerabdruck oder meine Gesichtserkennung, um Einkäufe zu bestätigen – eine zusätzliche Sicherheitsebene, falls mein Smartphone gestohlen wird. Mobiles Geld macht alles reibungslos.
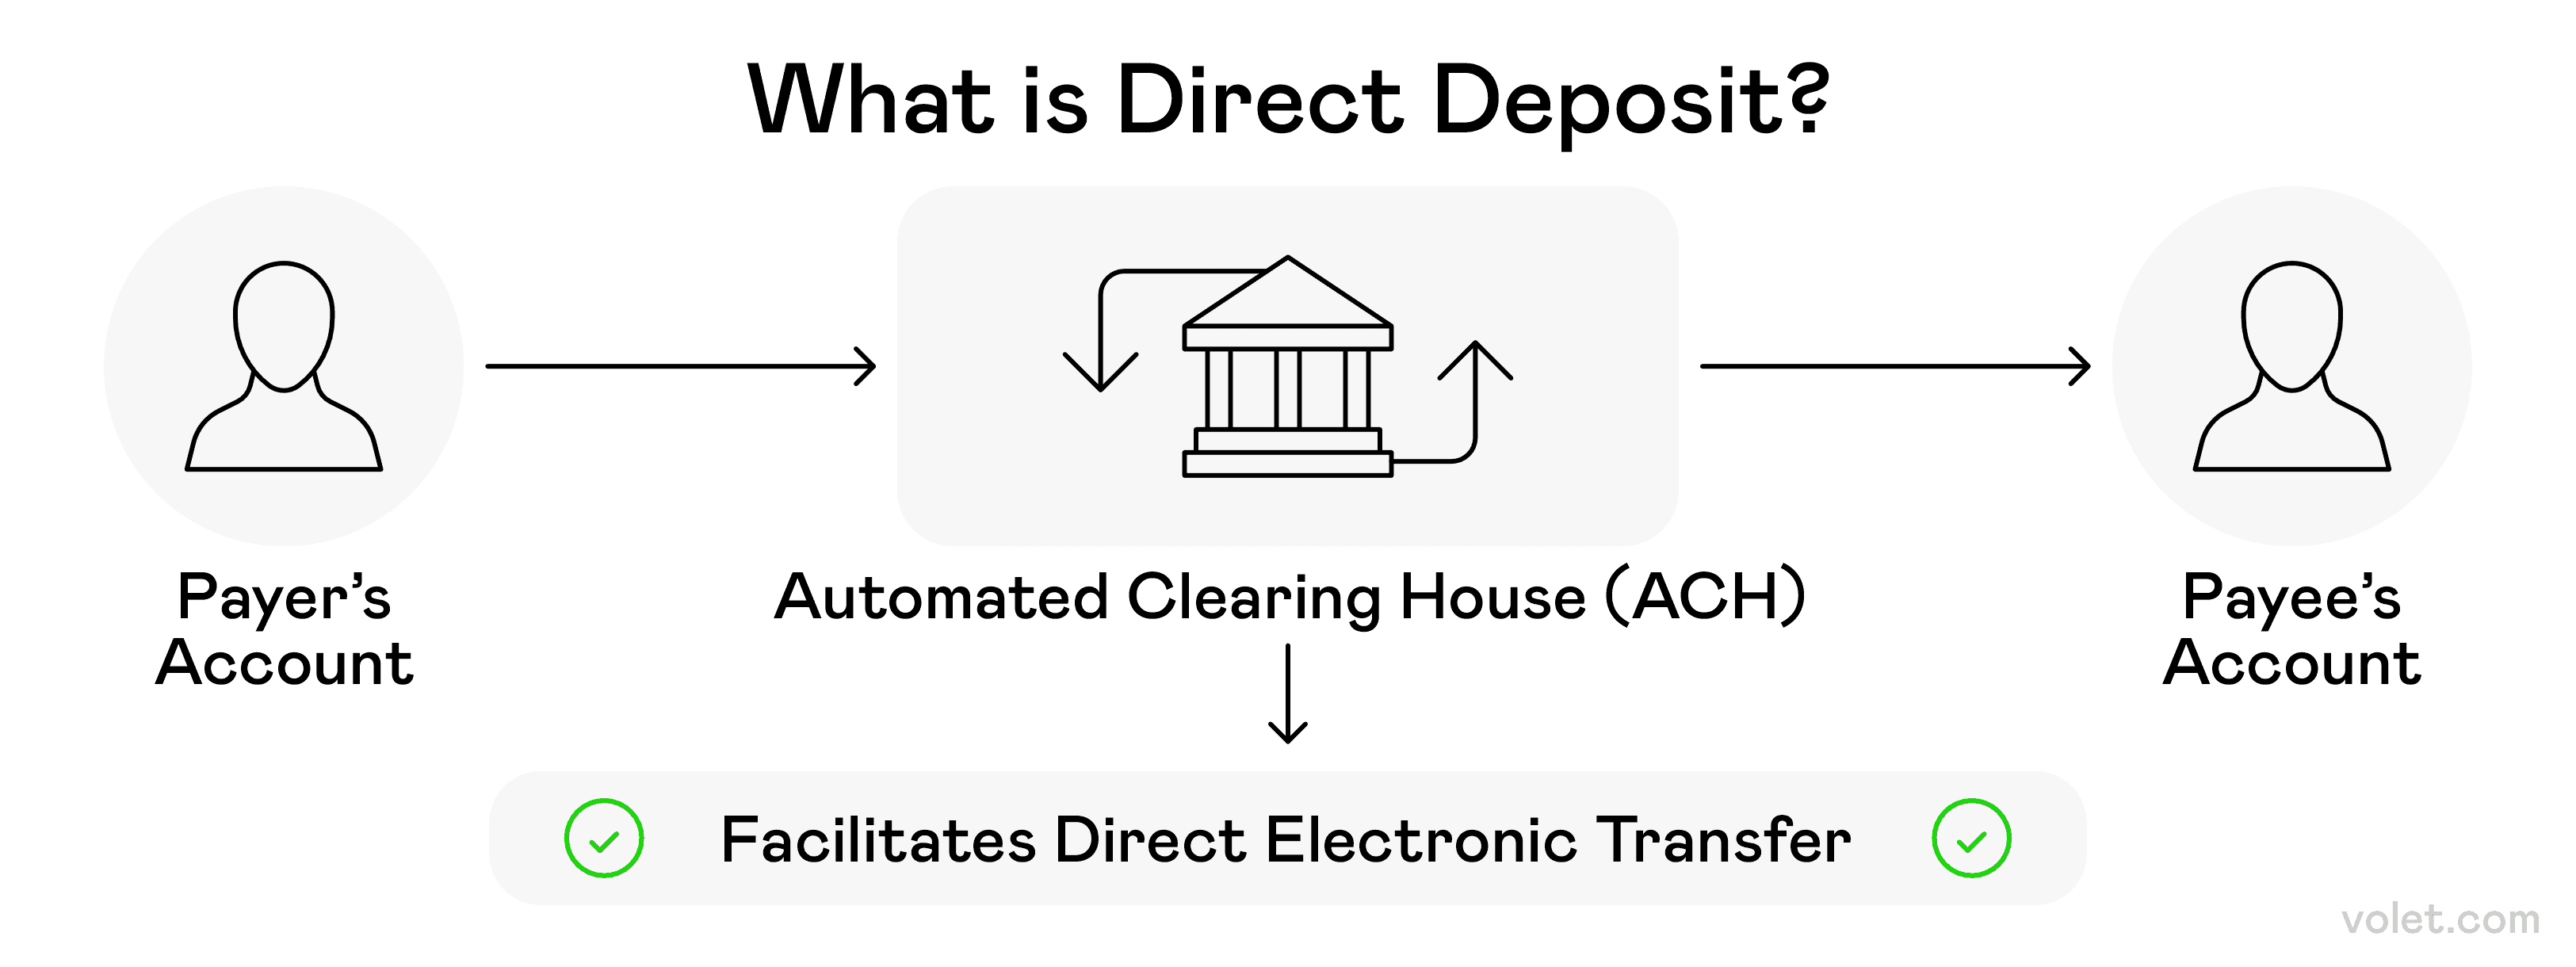
Eine klare Übersicht darüber, wie die direkte Einzahlung bei der elektronischen Überweisung von Geldern von einer Partei zur anderen funktioniert.
Banküberweisungen und Lastschriftverfahren – das Rückgrat meiner Finanzen
Für größere Finanztransaktionen bin ich die erste Wahl bei Banküberweisungen. Als ich letztes Jahr mein Auto kaufte, wollte ich dafür nicht unbedingt Venmo nutzen! Eine herkömmliche Überweisung von meinem Finanzinstitut erschien mir angemessener, und viele Banken bieten mittlerweile Sofortüberweisungen an.
Für regelmäßige Rechnungen und mein Gehalt sind Lastschriftverfahren mein Lebensretter. Diese automatisierten elektronischen Zahlungstransaktionen laufen wie am Schnürchen, sodass ich mir keine Zahlungstermine merken muss (die ich ehrlich gesagt ständig vergessen würde! 😅). Meine Bank garantiert sichere Transaktionen.
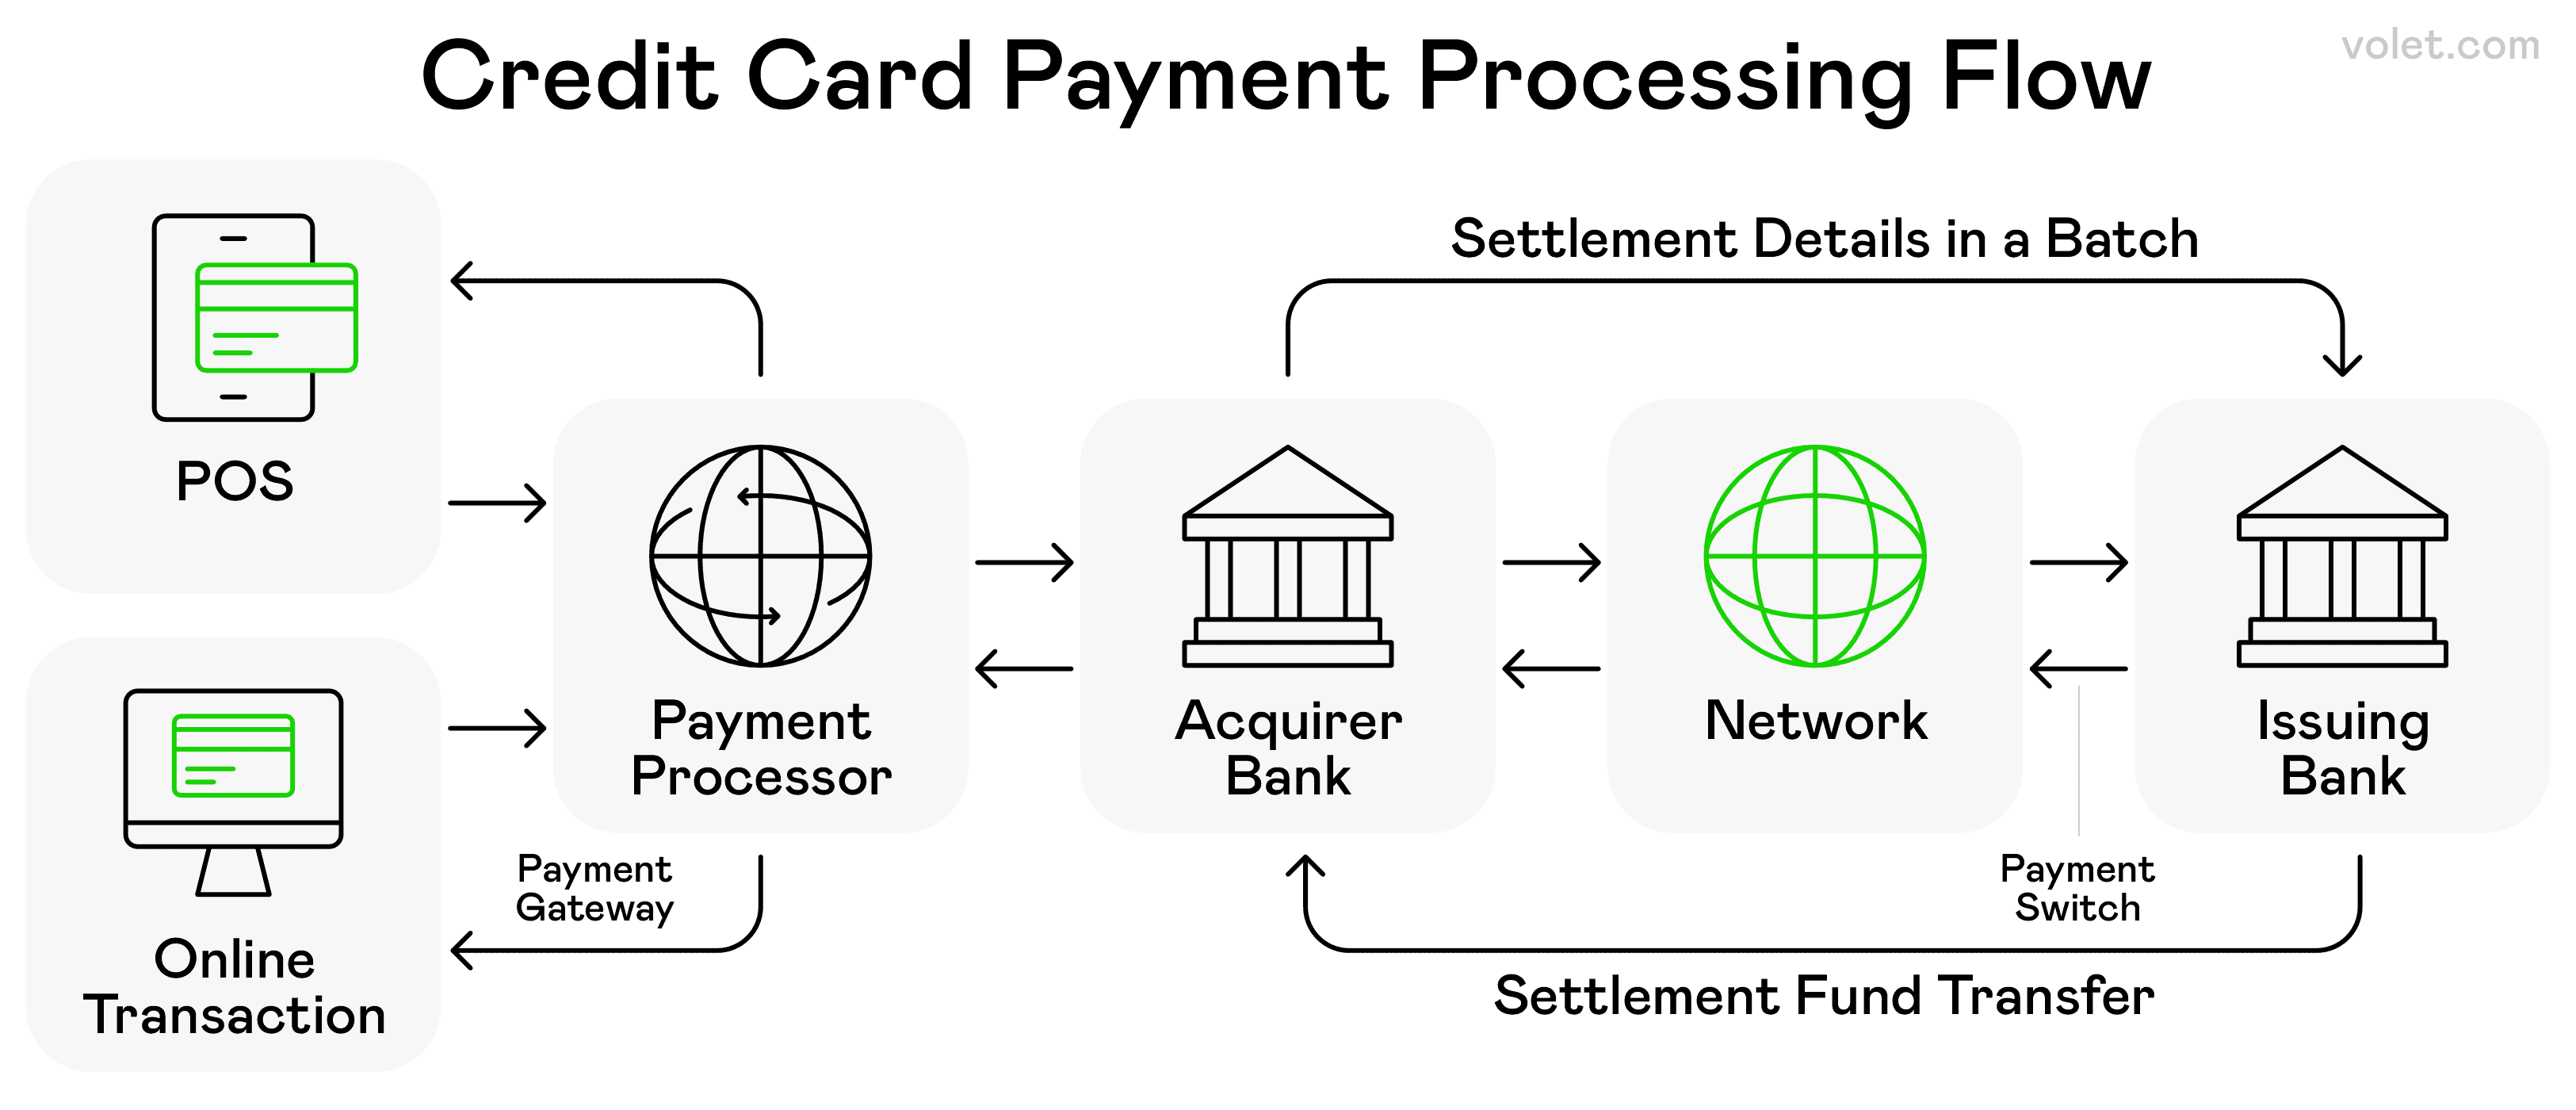
Die verschiedenen Phasen und Einheiten, die an einer typischen Kreditkartentransaktion beteiligt sind.
Kartenbasierte digitale Zahlungen – weiterhin stark im Kommen
Digital abgewickelte Kredit- und Debitkartentransaktionen spielen weiterhin eine wichtige Rolle bei meinem digitalen Zahlungsalltag. Bei Online-Einkäufen nutze ich im Grunde die digitale Version meiner physischen Debitkarte.
Was sich geändert hat, ist die Flexibilität. Mein Kreditkonto bietet jetzt individuelle Zahlungspläne und die Möglichkeit, sofort zu kaufen und später zu bezahlen.
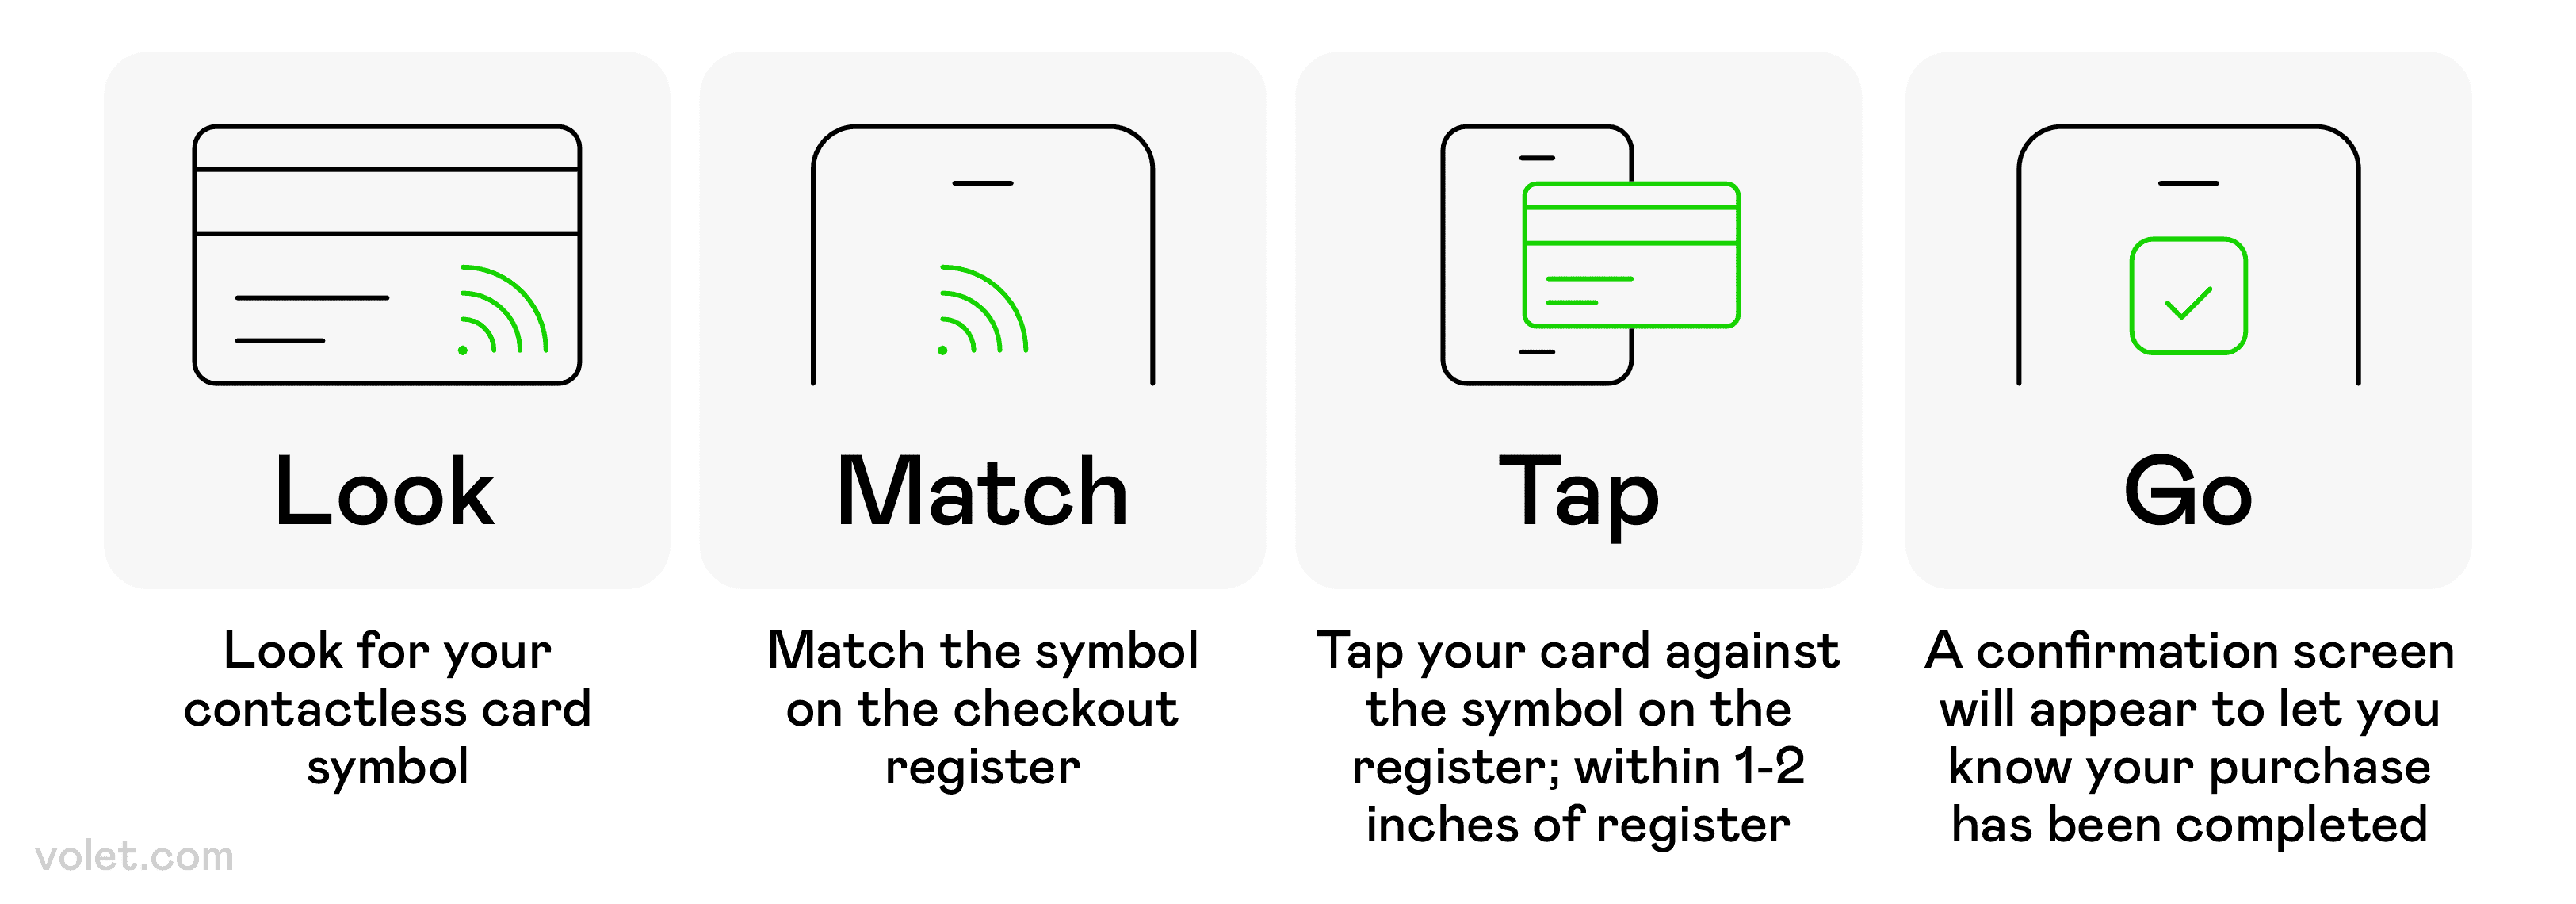
Eine Schritt-für-Schritt-Anleitung zur Verwendung einer kontaktlosen Zahlungsmethode an einer Verkaufsstelle.
Kontaktloses Bezahlen – Tippen und los!
Kontaktloses Bezahlen hat mein Kundenerlebnis im Einzelhandel verändert. Mit meinem mobilen Wallet oder chipfähigen Debitkarten kann ich sichere Transaktionen durchführen, ohne etwas physisch durchzuziehen. Dieser teilweise digitale Ansatz verbindet Komfort mit erhöhter Sicherheit für kleine Unternehmen.
Während der Pandemie wurde kontaktloses Bezahlen zu meiner Standardmethode. Das Tippen auf mein Mobilgerät oder meine Debitkarte war sicherer als das Berühren einer Tastatur, die von Hunderten von Kunden benutzt wird. Heute glaube ich nicht mehr, dass ich zu den alten Methoden zurückkehren könnte!
Near Field Communication (NFC-Technologie) ist die Basis dieser kontaktlosen Bezahlsysteme. Dieses drahtlose Protokoll ermöglicht es digitalen Geräten in unmittelbarer Nähe, typischerweise innerhalb von vier Zentimetern, verschlüsselte Informationen sicher auszutauschen. Der Geschwindigkeitsunterschied ist unglaublich – ich bin jetzt viel schneller in und aus physischen Geschäften.
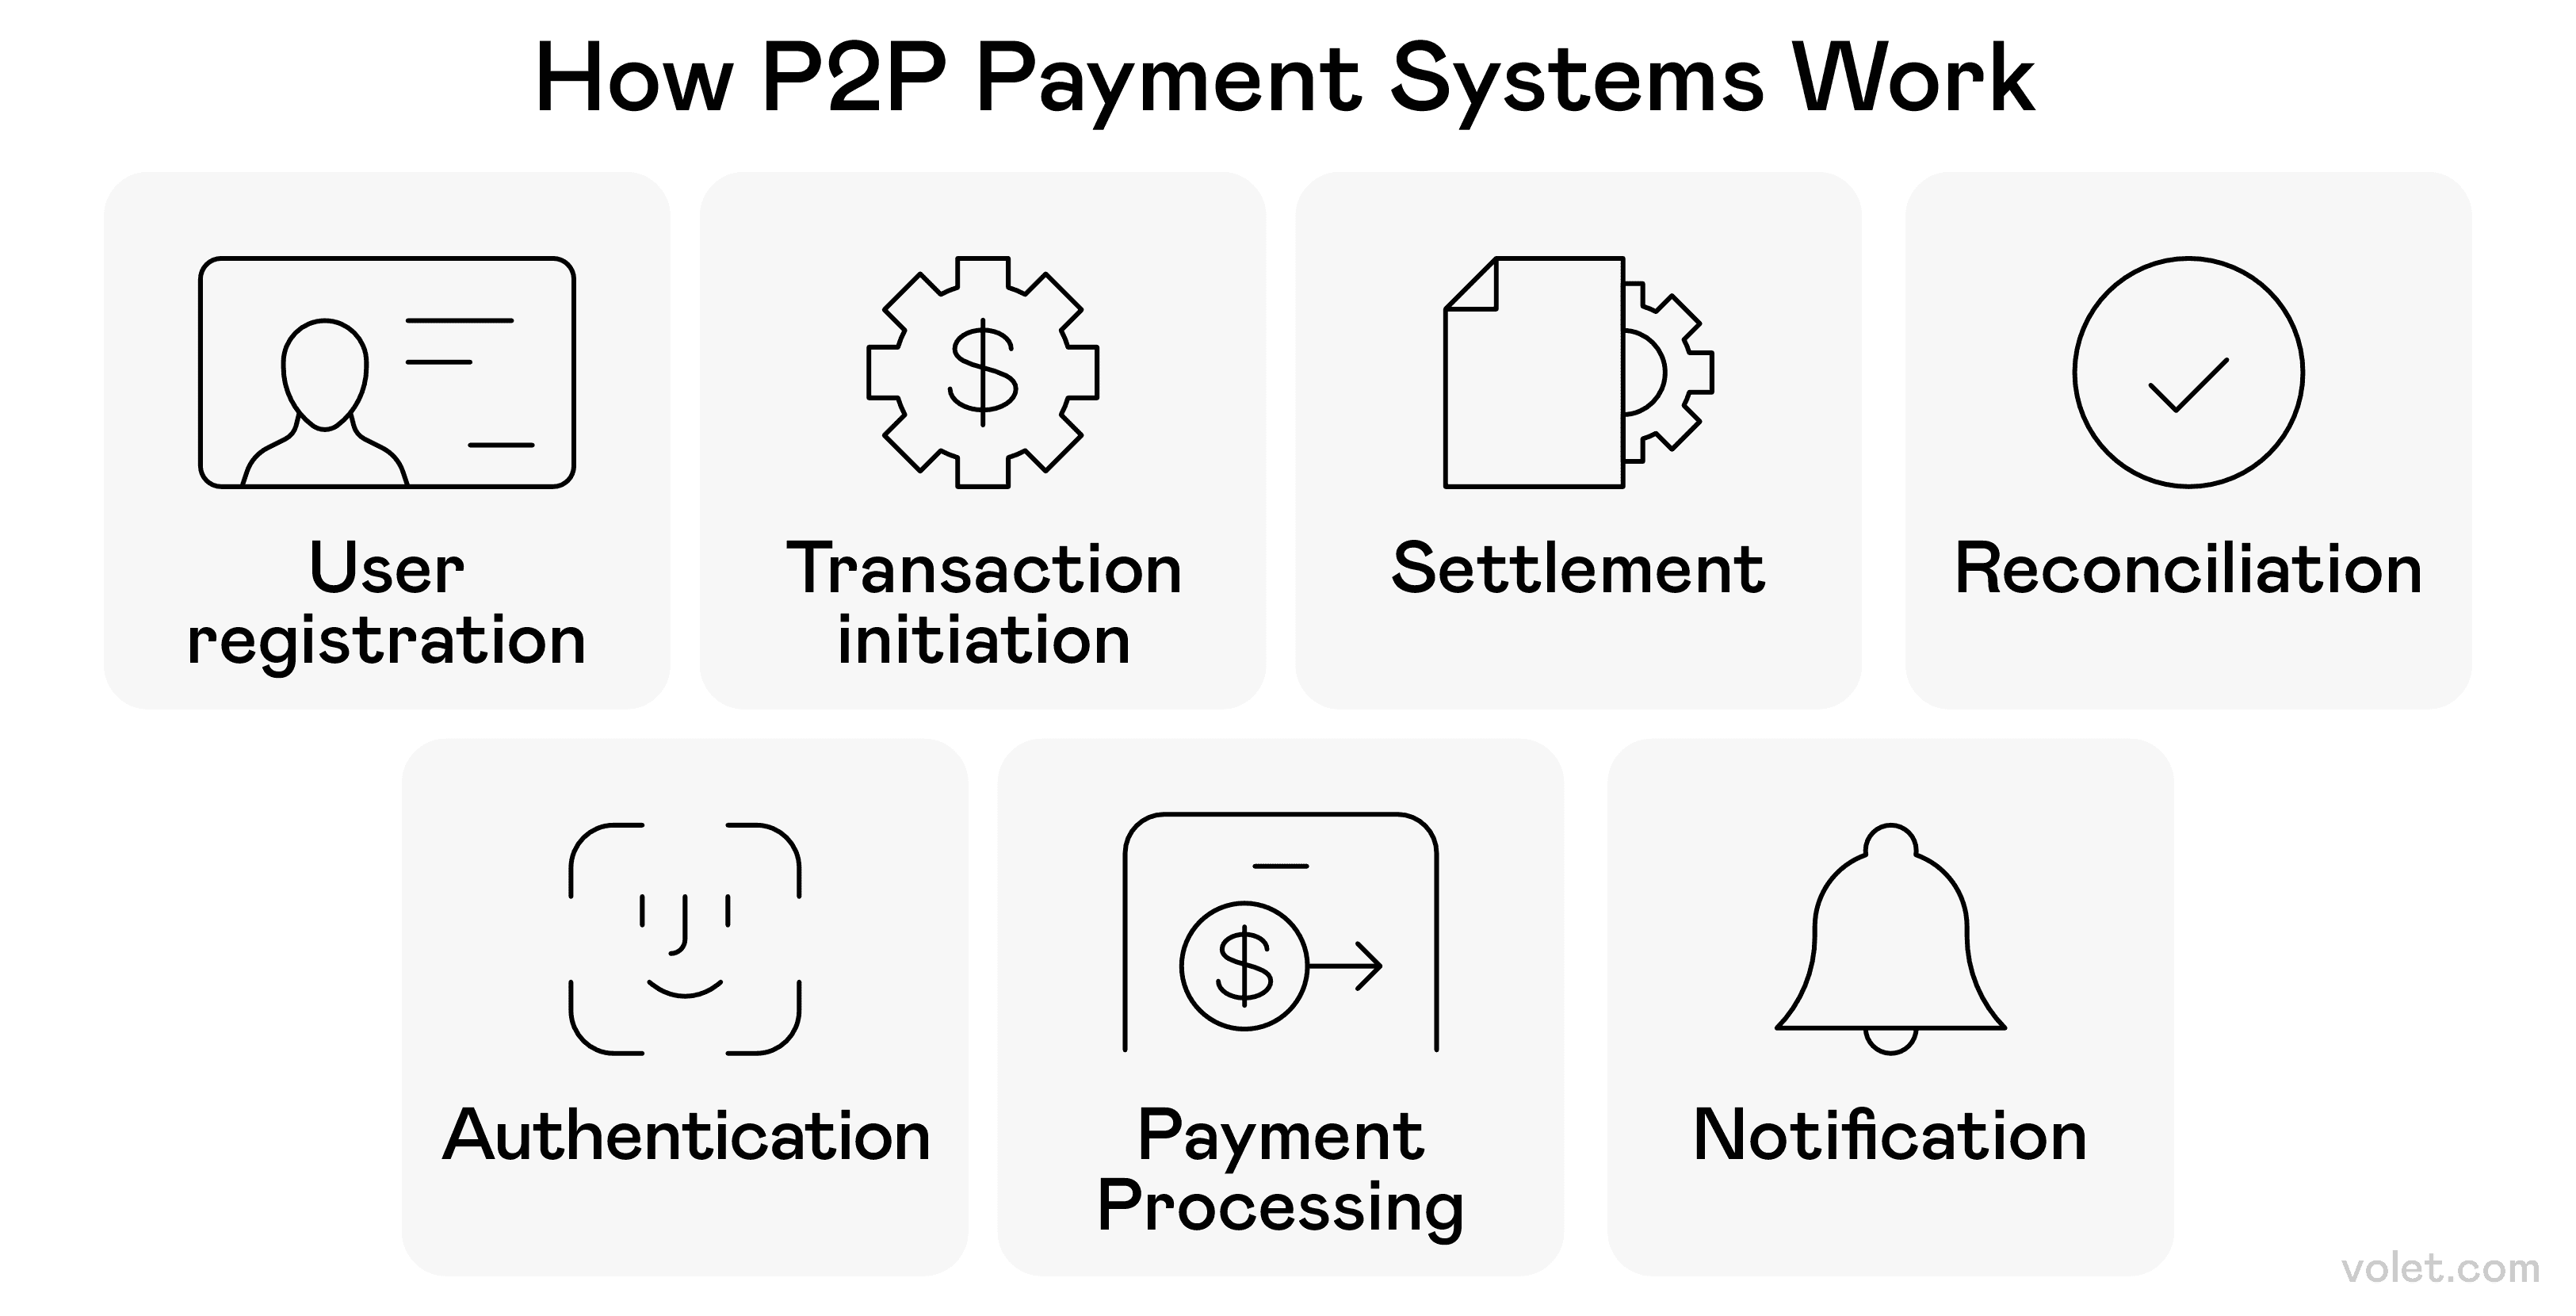
Die Abfolge der Aktionen bei einer typischen Peer-to-Peer-Zahlungstransaktion.
Peer-to-Peer-Zahlungsdienste – Freunde lassen Freunde nicht mit Schecks bezahlen
Die Cash App ist zu meinem Wochenend-Hilfsmittel geworden. Ob ich eine Restaurantrechnung teile, meinen Hundesitter bezahle oder mich für ein Gruppengeschenk beteilige – mit diesem digitalen Peer-to-Peer-Zahlungstool kann ich mit minimalem Aufwand Geld senden und von Freunden empfangen – ganz einfach über Mobile Money.
Neben einfachen Überweisungen können mit diesen Zahlungstools auch wiederkehrende Zahlungen für Dinge wie meinen Anteil an den Nebenkosten eingerichtet werden. Schluss mit peinlichen „Hey, schuldest du mir noch was fürs Abendessen?“-Gesprächen! 🙏
Vorteile digitaler Zahlungen – Warum ich umgestiegen bin
Meine Kollegin Sarah ist nach dem Diebstahl ihrer Brieftasche im letzten Winter endlich auf digitale Zahlungen umgestiegen. Mit Banküberweisungen und mobilen Wallet-Apps konnte sie Rechnungen bezahlen und Einkäufe tätigen, während sie auf neue Kreditkarten wartete. Was zunächst eine Notwendigkeit war, wurde zu ihrer bevorzugten Lösung; sie schätzte die Transaktionsbenachrichtigungen und Ausgabenübersichten, die sie mit Bargeld nie hatte. Jetzt fragt sie sich, warum sie so lange gewartet hat, um den Komfort und die Sicherheit digitaler Zahlungen für ihr kleines Unternehmen zu nutzen. Ich glaube, sie hat sich für den Wechsel entschieden:
Verbesserte Sicherheit und Betrugsschutz – ein beruhigendes Gefühl
Sicherheitsfunktionen bei digitalen Zahlungen haben mich schon oft vor Betrug bewahrt. Anstatt meine tatsächliche Kreditkartennummer zu übermitteln, verwenden viele digitale Zahlungslösungen Tokenisierung und ersetzen meine sensiblen Zahlungsdaten durch eindeutige Symbole.
✅ Verschlüsselung schützt meine Daten bei Online-Transaktionen.
✅ Ich werde sofort benachrichtigt, wenn meine Bankkonten verwendet werden.
✅ Verdächtige Aktivitäten werden sofort gemeldet.
❌ Kein System ist 100 % sicher (ich kontrolliere meine Konten trotzdem regelmäßig).
Komfort und Zugänglichkeit – Bezahlen überall und jederzeit
Der Komfortfaktor ist unübertroffen. Vom morgendlichen Kaffee bis zur Bezahlung meiner monatlichen Rechnungen haben digitale Zahlungsmethoden mir viele Sorgen um meine Finanzen genommen.
Als ich letztes Jahr international reiste, musste ich mir weder Gedanken um Geldwechsel noch um Bargeld machen. Viele Zahlungsdienste wickelten die Umrechnungen automatisch ab, sodass Finanztransaktionen unabhängig vom Land reibungslos abliefen.
Kosteneffizienz – Geld sparen beim Ausgeben
Digitale Zahlungssysteme senken oft die Transaktionskosten. Ich habe festgestellt, dass die Gebühren im Vergleich zu herkömmlichen Bankmethoden geringer sind, insbesondere bei Peer-to-Peer-Diensten, die kostenlose Überweisungen zwischen Privatpersonen anbieten.
Früher habe ich 25 Dollar pro Jahr nur für Scheckhefte ausgegeben – jetzt kann ich mich nicht mehr erinnern, wann ich das letzte Mal einen Scheck ausgestellt habe! All diese kleinen Einsparungen durch Online-Zahlungen summieren sich.
Finanzmanagement und -verfolgung – Wohin fließt mein Geld?
Die automatische Kategorisierung meiner Ausgaben hat meine Budgetplanung revolutioniert. Ich kann jeden Monat sehen, wofür ich mein Geld ausgebe, ohne alles manuell erfassen zu müssen. Diese Transparenz hat mir geholfen, bessere finanzielle Entscheidungen zu treffen (zum Beispiel, wie viel ich für Essen zum Mitnehmen ausgegeben habe! 😱).
Für meine kleinen Unternehmen liefern digitale Zahlungssysteme Analysen, die mir helfen, Kundenverhalten und Verkaufsmuster zu verstehen. Diese Daten sind für meine Geschäftsplanung von unschätzbarem Wert.
Umweltauswirkungen – Umweltfreundlich mit My Green
Durch die Reduzierung des Papierverbrauchs und den Wegfall des physischen Geldtransports tragen digitale Zahlungsmethoden zur ökologischen Nachhaltigkeit bei. Keine Papierbelege mehr in meinem Portemonnaie – ein kleiner, aber wichtiger Gewinn für den Planeten. 🌎
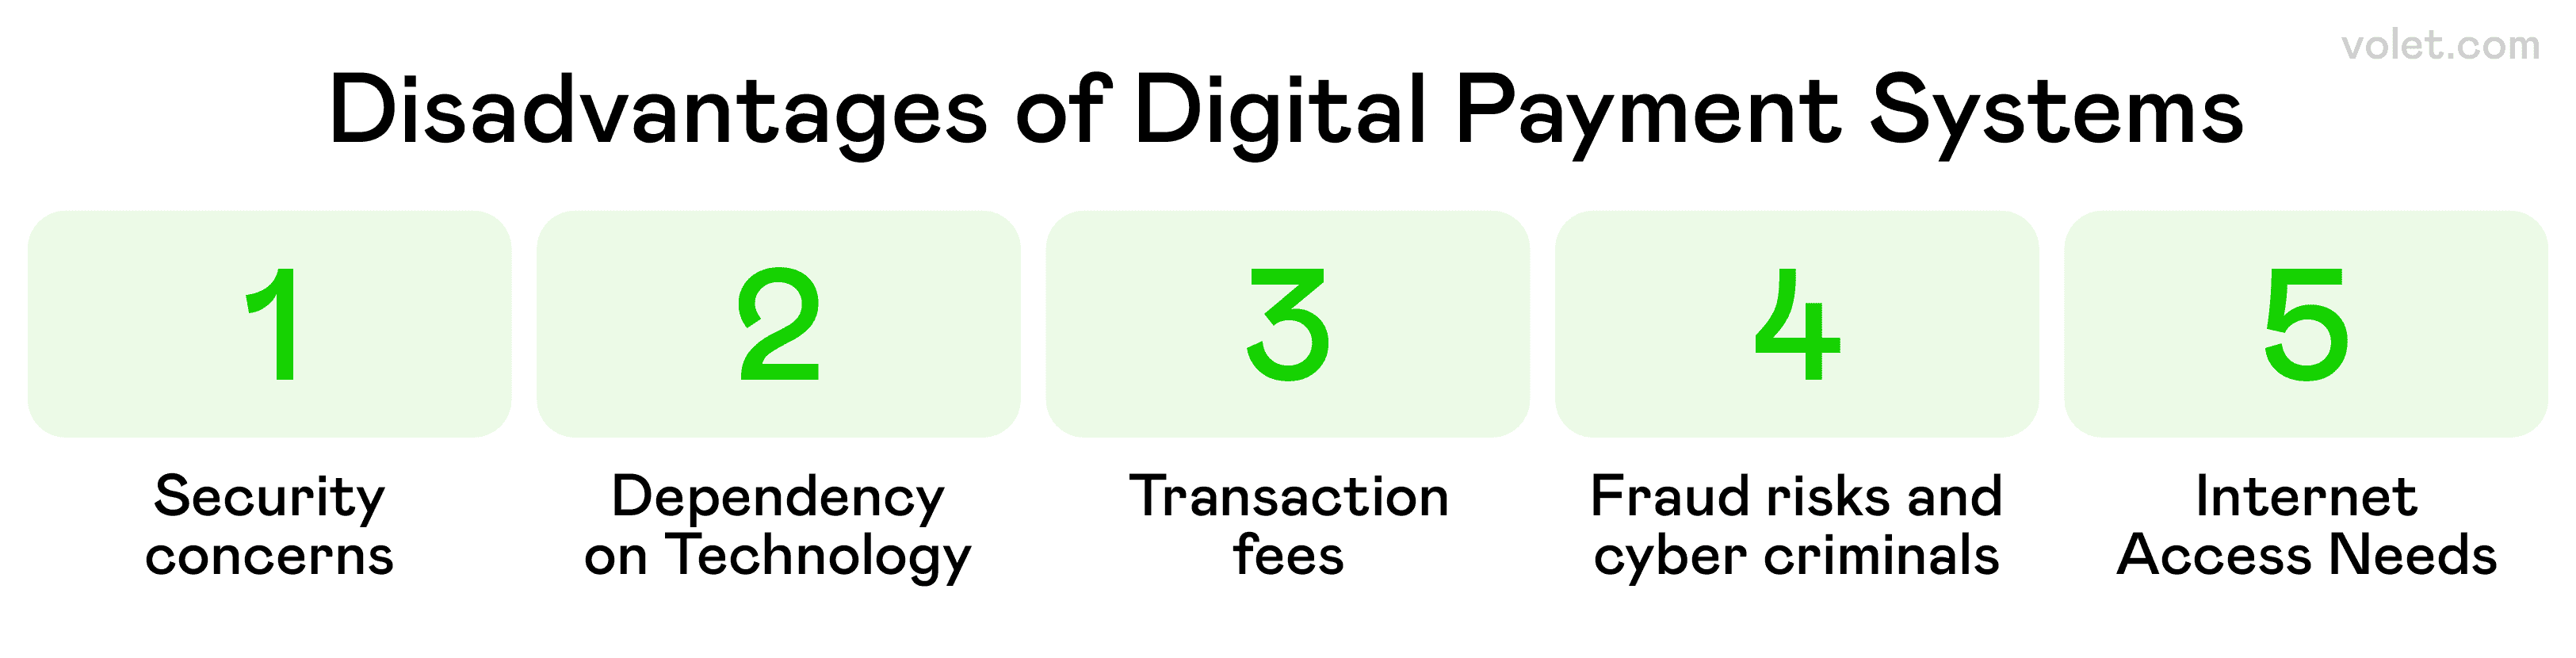
An overview of potential drawbacks associated with using digital payment systems.
Herausforderungen digitaler Zahlungen – Nicht alles ist eitel Sonnenschein
Trotz meiner Begeisterung für digitale Zahlungen bin ich auf einige erhebliche Hürden gestoßen, die es zu beachten gilt:
Bedenken hinsichtlich der digitalen Kluft
Nicht jeder hat den gleichen Zugang zu digitalen Zahlungsmethoden. Meine Großmutter schreibt immer noch Schecks, weil sie kein Handy besitzt, und viele kleine Unternehmen in ländlichen Gebieten haben Probleme mit der für die Zahlungsabwicklung erforderlichen zuverlässigen Internetverbindung. Das schafft echte Barrieren für Kunden, die mobile Geldbörsen nutzen möchten. 👵
Technische Störungen
Ich habe die Panik erlebt, wenn Zahlungs-Apps mitten in einer Transaktion abstürzten! Serverausfälle im Zahlungsnetzwerk, fehlerhafte Updates und Verarbeitungsverzögerungen haben mich gelehrt, immer eine physische Debitkarte als Backup mitzuführen. Während eines größeren Serviceausfalls im letzten Sommer konnte ich über mein Mobilgerät nicht auf mein Bankkonto zugreifen, um sichere Transaktionen durchzuführen. 🔄
Kompromisse
Jede Finanztransaktion hinterlässt einen Daten-Fußabdruck, den Finanzinstitute für Marketingzwecke verfolgen können. Nachdem ich herausgefunden habe, dass ein Zahlungsabwickler anonymisierte Transaktionsdaten an Unternehmen verkauft, bin ich bei der Weitergabe meiner Zahlungsdaten bei Diensten wie Apple Pay oder Google Pay deutlich vorsichtiger geworden. 🕵️
Sicherheitslücken
Zwei-Faktor-Authentifizierung und erweiterte Sicherheitsfunktionen bieten keinen Schutz vor raffinierten Phishing-Versuchen, die es auf Ihre Bankkontodaten abgesehen haben. Beim Online-Einkauf oder beim kontaktlosen Bezahlen an einem Zahlungsterminal achte ich immer darauf, welchen Zahlungsmitteln ich mein Geld anvertraue. 🛡️
Versteckte Gebühren
Peer-to-Peer-Dienste wie Cash App ermöglichen das Senden und Empfangen von Geld mit minimalen Gebühren. Währungsumrechnungsgebühren bei internationalen Überweisungen können sich jedoch schnell summieren. Bei einigen wiederkehrenden Zahlungen über digitale Zahlungslösungen können Gebühren anfallen, die sich auf Ihr Kreditlimit oder Ihr Sparkonto auswirken! 💰
Trotz dieser Herausforderungen im Alltag bevorzuge ich digitale Zahlungen weiterhin. Wichtig ist, sich über die Funktionsweise digitaler Zahlungen zu informieren, skeptisch zu sein und eine Zahlungsoption zu wählen, die nicht auf NFC-Technologie basiert!
Digitale Zahlungsunternehmen – Die Akteure in meinem Portemonnaie
Vor fünf Jahren war mein Portemonnaie vollgestopft mit Bargeld, Münzen und Karten. Heute nutze ich hauptsächlich mein Handy. Diese Reise durch verschiedene Zahlungsmethoden hat mir gezeigt, was in verschiedenen Situationen am besten funktioniert – vom Einkaufen bis zum Abendessen mit Freunden. Hier ist mein persönlicher Überblick über die Optionen, die meinen Umgang mit Geld verändert haben.
Stripe – Der Traum eines jeden Entwicklers
Stripe unterstützt über 135 Währungen und ist daher mein bevorzugter Zahlungsabwickler für mein Online-Geschäft mit internationalen Kunden. Dank der entwicklerfreundlichen Tools kann ich meinen Checkout ganz nach meinen Wünschen anpassen.
PayPal – Der Pionier der digitalen Zahlungsabwicklung
Mit über 400 Millionen aktiven Konten verfügt PayPal über eine enorme globale Reichweite. Ich nutze PayPal seit den Anfängen und habe festgestellt, dass sich das Unternehmen von einem einfachen Überweisungsdienst zu einer vollwertigen Finanzplattform entwickelt hat, die von Geschäftskrediten bis hin zum Handel mit Kryptowährungen reicht.
JPMorgan Chase – Traditionelles Banking trifft auf moderne Technologie
JPMorgan Chase bietet Zahlungsabwicklung über J.P. Morgan Payments an. Ich nutze J.P. Morgan Payments für Geschäftstransaktionen, aber die digitalen Zahlungslösungen auf Unternehmensniveau geben mir auch bei größeren Überweisungen ein sicheres Gefühl.
Cash App – Einfach, schnell, kostenlos
Mit der Cash App können Nutzer Geld senden und empfangen – ganz ohne Gebühren für Standardüberweisungen. Wenn mein Freund Konzertkarten für unsere Gruppe kauft, kann er sie mit der Cash App ganz einfach und sofort zurückerstatten, ohne dass zusätzliche Kosten unser Unterhaltungsbudget belasten.
Discover Kreditkarte – Nahtlose Integration
Discover-Karten sind mit digitalen Zahlungslösungen wie Apple Pay und Google Pay kompatibel. Das bedeutet, dass ich meine Discover-Karte über die Geldbörse meines Smartphones für kontaktloses Bezahlen nutzen kann – ein weiterer Pluspunkt für Komfort.
Venmo – Die Social-Payment-App
Mit Venmo können Unternehmen Zahlungen akzeptieren, sobald sie ein Profil erstellt haben. Mein Lieblingscafé akzeptiert seit Kurzem Venmo, sodass mein morgendlicher Kaffeegenuss noch bequemer ist. Dank der sozialen Funktionen fühlt sich das Teilen von Rechnungen mit Freunden weniger transaktional an und macht mehr Spaß.
Checkout.com – Sicherheit geht vor
Checkout.com verhindert Betrug durch intelligente Akzeptanz und mehrstufige Authentifizierung. Wenn ich online einkaufe, gibt mir das Wissen, dass Händler solche Systeme verwenden, die Gewissheit, dass meine Zahlungsdaten geschützt sind.
Flywire – Spezialisierte Transaktionen
Flywire betreut Kunden aus den Bereichen Bildung, Gesundheitswesen, Reisen und B2B. Als ich die Studiengebühren für einen Online-Kurs international bezahlen musste, verlief die komplexe Transaktion dank des spezialisierten Ansatzes von Flywire überraschend reibungslos.
Wise – Internationaler Geldverkehr
Wise ermöglicht internationale Transaktionen in über 160 Ländern und bietet transparente Wechselkurse. Als ich Geld an einen Freund im Ausland überweisen musste, konnte ich mit den Kursen im Vergleich zu den Angeboten meiner Bank viel Geld sparen.
Pangea Money Transfer – Globale Reichweite
Mit der Pangea-Plattform können Nutzer weltweit Geld senden. Dank des Mobile-First-Ansatzes konnte ich meinem Cousin, der im Ausland unterwegs war und dessen Brieftasche gestohlen wurde, ganz einfach helfen.
Volet.com – Krypto leicht gemacht
Volet.com wurde 2014 gegründet und ist ein Dienst, den ich seit Kurzem für internationale Überweisungen nutze. Der Dienst nutzt Blockchain-Technologie für schnelle und kostengünstige Transaktionen, ohne dass ich mich durch komplizierte Kryptoprozesse navigieren muss. Volet.com unterstützt über 150 Länder mit mehr als 110 Fiat-Währungen, und die sofortigen P2P-Überweisungen haben mir geholfen, schnell Geld ins Ausland zu überweisen.
Fazit
Die digitale Zahlungslandschaft entwickelt sich rasant, und ich verwalte meine Finanzen sowohl privat als auch beruflich. Mit der Weiterentwicklung dieser Systeme verschwimmen meiner Meinung nach die Grenzen zwischen traditionellem Banking und digitalen Zahlungslösungen.
Natürlich gibt es weiterhin Herausforderungen in Bezug auf Cybersicherheit, Datenschutz und Regulierungen. Meiner Erfahrung nach überwiegen die Vorteile digitaler Zahlungsmethoden jedoch bei weitem die Nachteile. Ich bin von Skepsis zu einem überzeugten Anhänger geworden.
Bedenken Sie bei der Navigation durch die digitale Zahlungslandschaft: Unterschiedliche Zahlungsmethoden sind für unterschiedliche Situationen geeignet. Ich sehe digitale Zahlungsmethoden nicht als Ersatz für alle herkömmlichen Methoden, sondern als zusätzliches Werkzeug in meinem Finanzportfolio. Ich kombiniere sie je nach Situation und wäge Komfort, Sicherheit und Kosten ab.
FAQs
Bei digitalen Zahlungen kommen Verschlüsselungs-, Tokenisierungs- und Authentifizierungsprotokolle zum Einsatz, die das Betrugsrisiko im Vergleich zu Bargeld oder Schecks, die leichter gestohlen oder gefälscht werden können, erheblich reduzieren.
Die Überweisungsgeschwindigkeit variiert je nach Anbieter und Methode – Inlandsüberweisungen über Dienste wie Cash App oder Venmo werden normalerweise sofort bearbeitet, während Bank-zu-Bank-Überweisungen je nach beteiligtem Institut 1–3 Werktage dauern können.
Viele Peer-to-Peer-Dienste bieten kostenlose Überweisungen zwischen Privatpersonen an, Unternehmen zahlen jedoch in der Regel Bearbeitungsgebühren zwischen 1,5 % und 3 % des Transaktionswerts. Einige Dienste erheben auch Gebühren für Sofortüberweisungen oder internationale Zahlungen.
Ja, viele Dienste unterstützen internationale Überweisungen, allerdings variieren Verfügbarkeit und Gebühren erheblich. Spezialisierte Anbieter wie Wise und Volet.com bieten für grenzüberschreitende Transaktionen in der Regel bessere Wechselkurse als traditionelle Banken.
Berücksichtigen Sie Faktoren wie Übertragungsgeschwindigkeit, Sicherheitsfunktionen, unterstützte Währungen, Empfängerzugänglichkeit und Gebührenstruktur. Wählen Sie für häufige Überweisungen an bestimmte Personen Plattformen, bei denen beide Parteien bereits über Konten verfügen, um den Komfort zu maximieren und die Kosten zu minimieren.
Haftungsausschluss
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine rechtliche, finanzielle oder fachliche Beratung dar. Alle Inhalte basieren auf öffentlich zugänglichen Informationen und persönlichen Meinungen. Lesern wird empfohlen, professionelle Beratung einzuholen, bevor sie auf Grundlage des präsentierten Materials Entscheidungen treffen oder handeln. Autor und Verlag übernehmen keine Haftung für Handlungen oder Unterlassungen des Lesers aufgrund der hierin enthaltenen Informationen.