Esplora i vantaggi e le sfide dei pagamenti digitali, insieme a soluzioni pratiche per migliorare le tue transazioni finanziarie. Leggi di più per rimanere informato.
Nel dicembre 2022, gli hacker hanno violato il sistema di pagamento digitale di Ticketmaster e hanno rubato i dettagli delle carte di credito di migliaia di fan di Taylor Swift durante la caotica prevendita del “Eras Tour”. Secondo il rapporto della Federal Trade Commission di marzo 2023, questi fan non solo hanno perso la possibilità di acquistare i biglietti per il concerto, ma sono anche diventati vittime di frodi con carte di credito, con addebiti non autorizzati che sono apparsi quasi immediatamente. Nel frattempo, i fan fortunati che hanno utilizzato metodi di pagamento digitali come Apple Pay, che generano token di pagamento una tantum invece di trasmettere i veri numeri delle carte di debito, sono stati completamente protetti da questa violazione dei dati.
Questo incidente mi ha mostrato perché i sistemi di pagamento digitali non riguardano solo la comodità – riguardano anche la sicurezza. Come qualcuno che utilizza queste tecnologie da anni, ho visto in prima persona come hanno cambiato la mia vita finanziaria in meglio. Lasciami condividere ciò che ho imparato nel mio percorso. 🔐
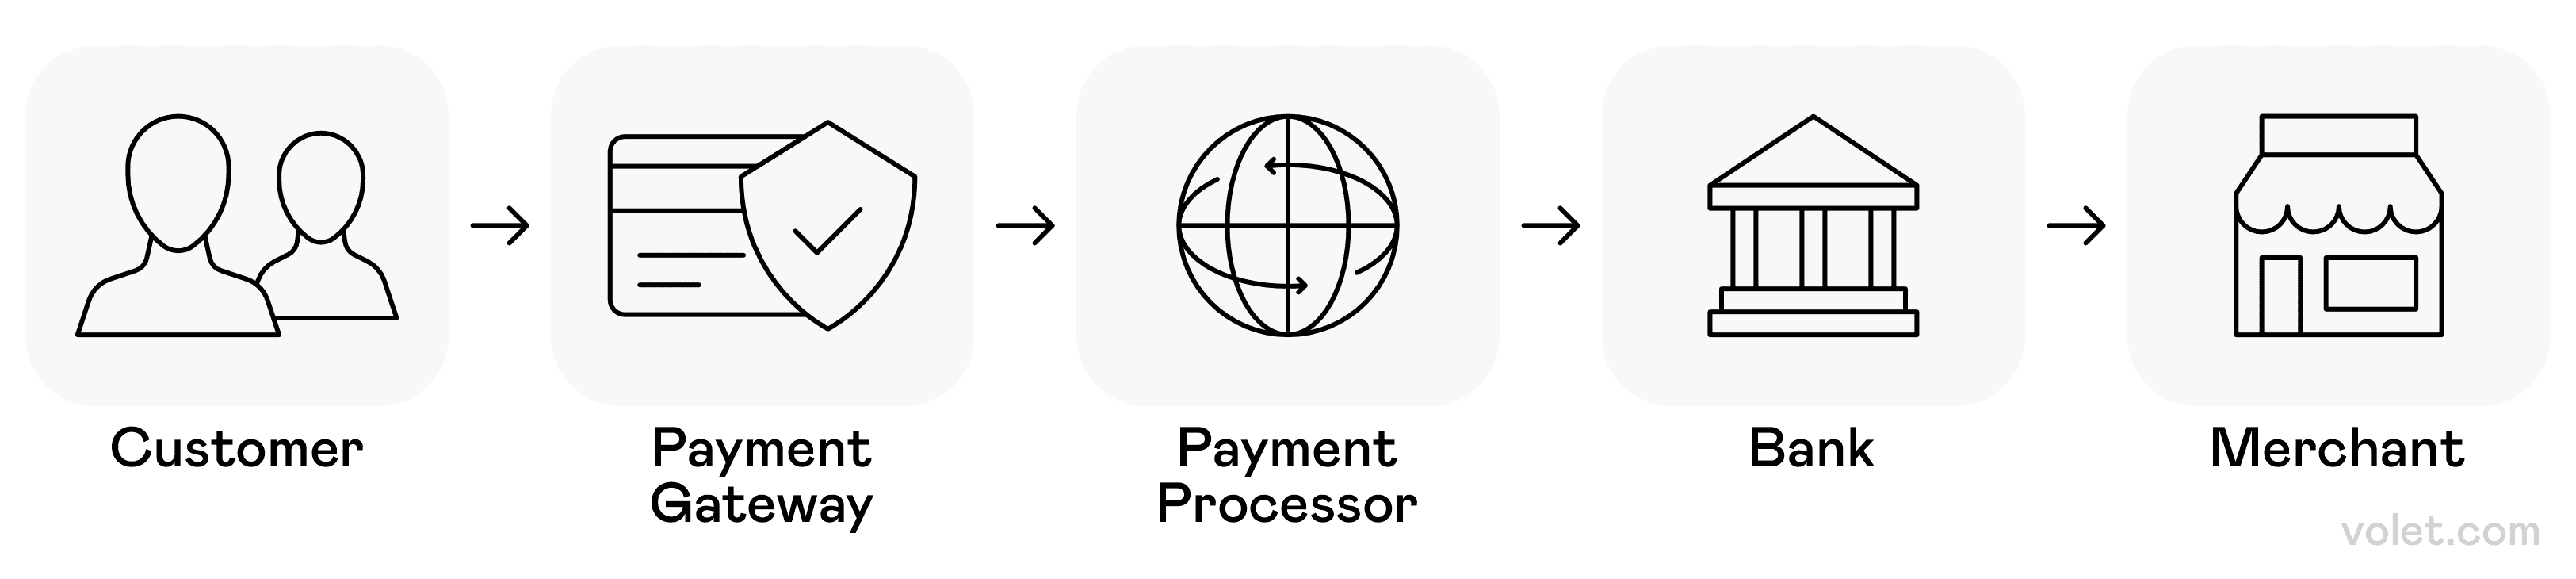
Illustrazione del viaggio senza soluzione di continuità dei pagamenti digitali dall'inizio del cliente al regolamento del commerciante attraverso intermediari finanziari fidati.
Cosa Sono i Pagamenti Digitali?
Il pagamento digitale significa qualsiasi pagamento elettronico di denaro tra le parti. La mia prima vera esperienza con i pagamenti digitali è stata quando il mio compagno di stanza mi ha presentato Venmo. “Vuoi dire che non devo andare in banca ogni volta che dividiamo la spesa?” Mente. Sconvolta. 🤯
Contrariamente alle transazioni in contante tradizionali (a cui mi aggrappavo ostinatamente), questi pagamenti digitali avvengono attraverso dispositivi digitali che collegano il tuo conto bancario a vari servizi. Quando effettui una transazione, i dettagli del tuo pagamento vengono crittografati e elaborati attraverso una rete di pagamento che verifica e completa il trasferimento di fondi.
L'evoluzione è stata incredibile da vedere in prima persona:
✅ Giorni iniziali: Ricordo quando PayPal era principalmente per acquisti su eBay
✅ Era intermedia: Le app bancarie hanno iniziato a permetterci di inviare denaro agli amici
✅ Oggi: Posso letteralmente toccare il mio dispositivo mobile su un terminale di pagamento e andarmene con il mio caffè
I processori di pagamento sono gli intermediari in queste transazioni finanziarie, assicurando che il mio denaro si muova in modo sicuro dal conto bancario del mio cliente a chiunque io stia pagando. È pazzesco quanto sia diventato normale tutto questo! I pagamenti digitali sono diventati così parte della vita quotidiana che penso a malapena alle complesse reti di pagamento che lavorano dietro le quinte. È diventato anche molto più sicuro. Ricordi quando avevamo tutti paura di inserire le informazioni della nostra carta di credito online? Ora, con l'autenticazione a due fattori e altre funzionalità di sicurezza, mi sento più sicuro nell'utilizzare metodi di pagamento digitali piuttosto che portare contante (anche se nulla è perfetto)
Tipi di Pagamenti Digitali - I Miei Modi Preferiti di Pagare
Cinque anni fa, il mio portafoglio era pieno di contante, monete e carte di credito. Oggi, uso solo il mio telefono cellulare. Questo viaggio mi ha insegnato quali metodi di pagamento funzionano meglio per diverse situazioni, dalle spese alimentari alle cene con gli amici. Ecco il mio tour personale delle opzioni di pagamento digitale che hanno cambiato il modo in cui gestisco il denaro nelle attività.
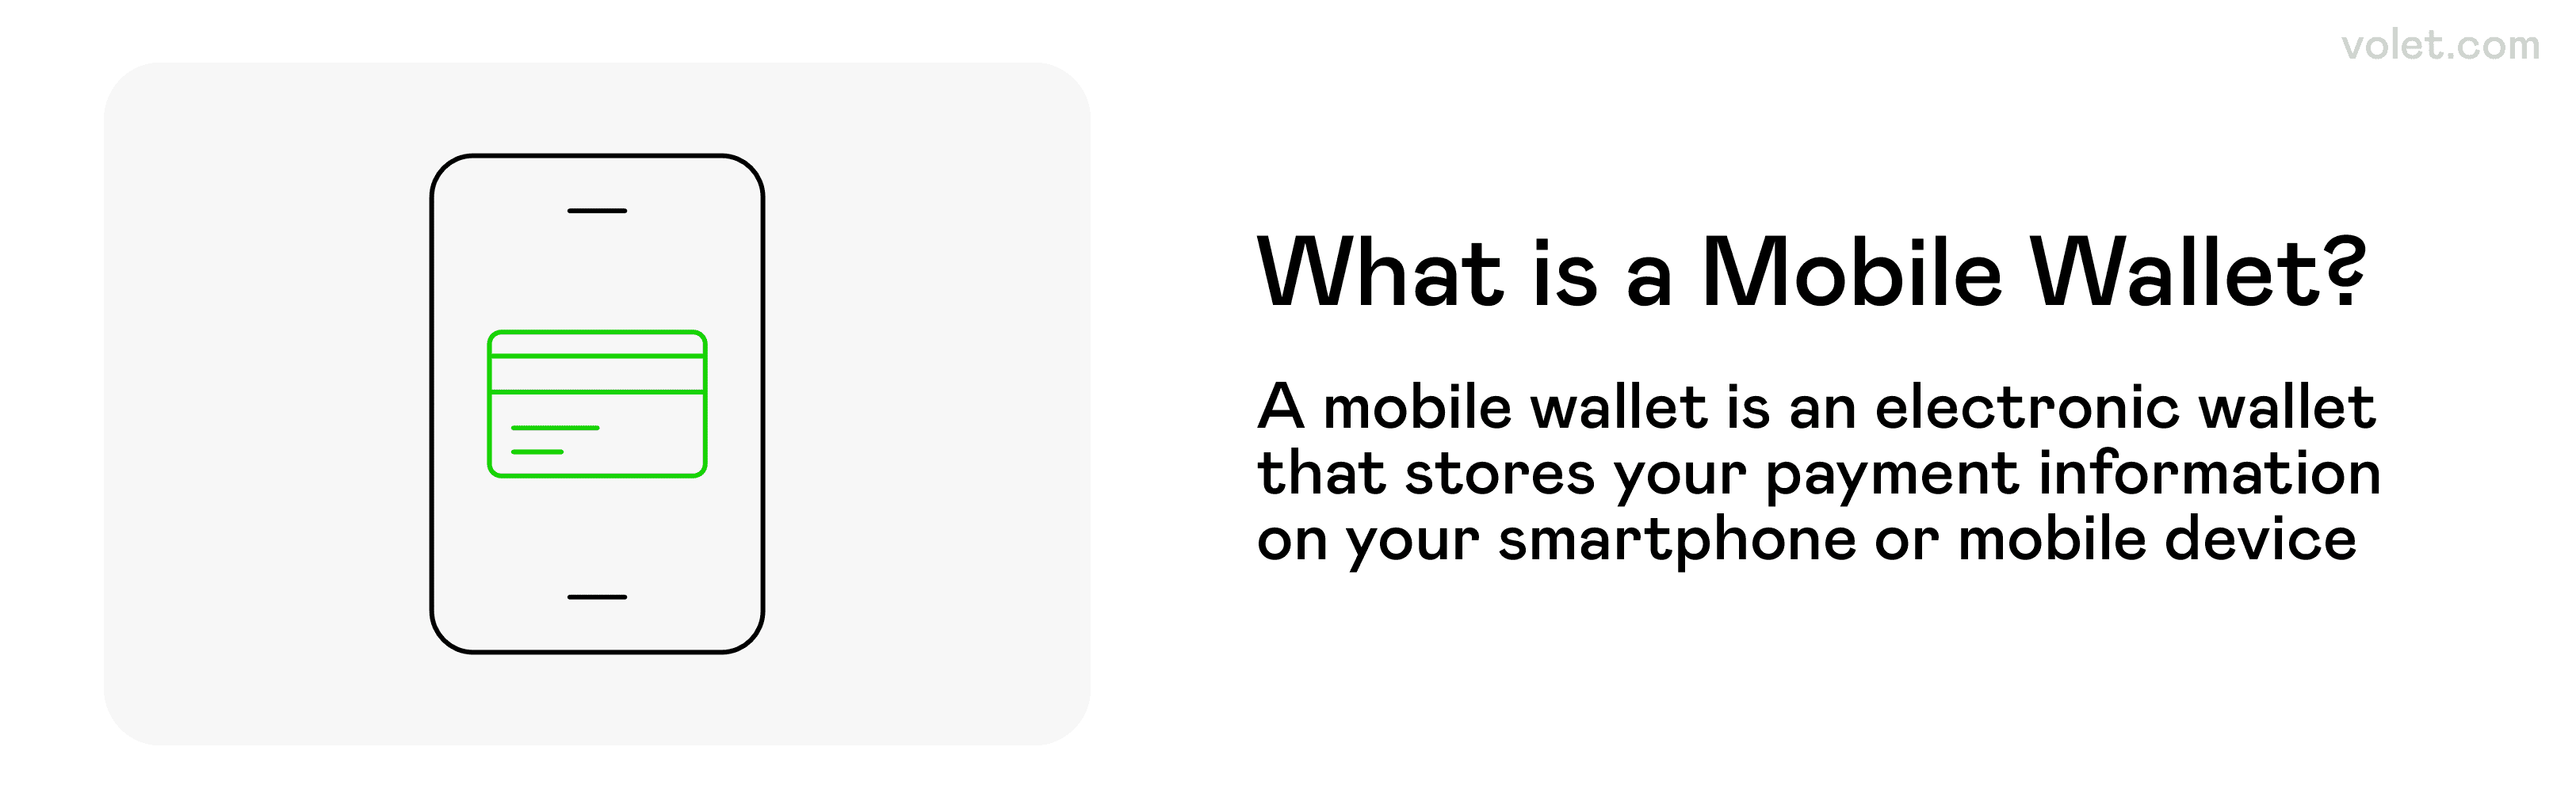
Una spiegazione visiva dei portafogli mobili e della loro funzione.
Tecnologia del Portafoglio Mobile - Il Mio Telefono È Ora il Mio Portafoglio
La tecnologia del portafoglio mobile ha sostituito il mio portafoglio fisico per la maggior parte degli acquisti. I servizi di pagamento digitale come Apple Pay, Google Pay e Cash App mi permettono di memorizzare più metodi di pagamento in un unico account di pagamento sul mio dispositivo intelligente.
Ricordo ancora la mia prima volta usando Apple Pay in un supermercato. Tenevo nervosamente il mio dispositivo mobile al terminale di pagamento mentre il cassiere e la fila dietro di me aspettavano... e poi beep! Transazione approvata in pochi secondi utilizzando la comunicazione in prossimità (tecnologia NFC). Niente più frugare nella mia borsa per la mia carta di debito, niente più inserimento di PIN. Basta toccare e andare!
Anche l'aspetto della sicurezza è impressionante. Questi sistemi di portafoglio mobile utilizzano la crittografia e la tokenizzazione, quindi il commerciante non vede mai i miei veri numeri di carta di credito. Inoltre, ho bisogno della mia impronta digitale o del riconoscimento facciale per approvare gli acquisti, il che aggiunge un ulteriore livello di sicurezza se il mio dispositivo mobile viene rubato. Il denaro mobile rende tutto senza soluzione di continuità.
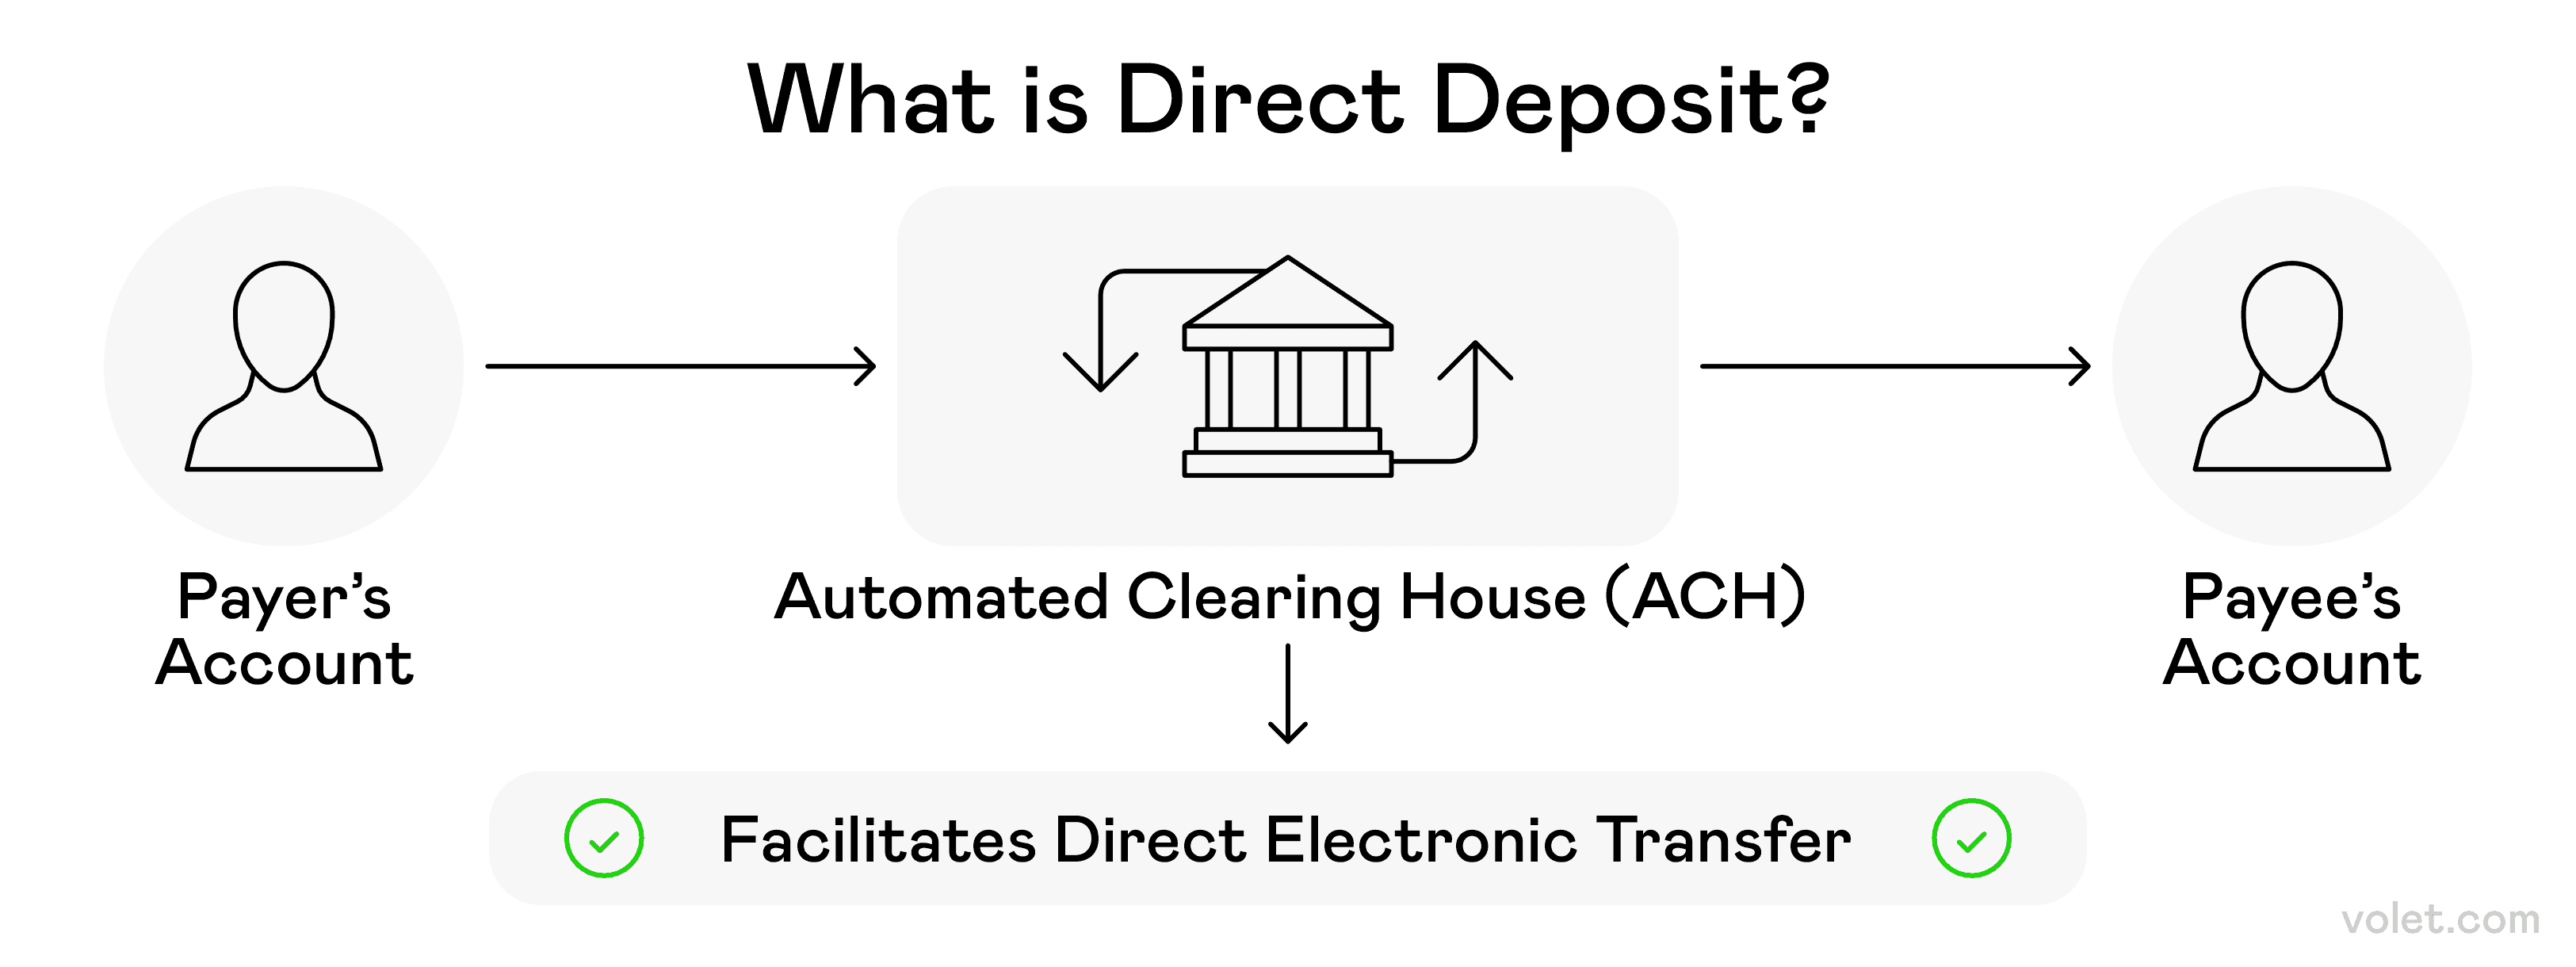
Una panoramica chiara su come funziona il deposito diretto durante il trasferimento di fondi elettronicamente da una parte all'altra.
Bonifici e Depositi Diretti - La Spina Dorsale della Mia Vita Finanziaria
I bonifici sono il mio punto di riferimento per transazioni finanziarie più grandi. Quando ho comprato la mia auto l'anno scorso, non avevo intenzione di usare Venmo per quello! Un bonifico tradizionale dalla mia istituzione finanziaria sembrava più appropriato e molte banche ora offrono opzioni di pagamento istantaneo.
Per le bollette regolari e il mio stipendio, i depositi diretti sono il mio salvavita. Queste transazioni di pagamento elettronico automatizzate avvengono come un orologio, eliminando la necessità di ricordare le date di pagamento (che, diciamocelo, dimenticherei assolutamente! 😅). La mia banca garantisce transazioni sicure.
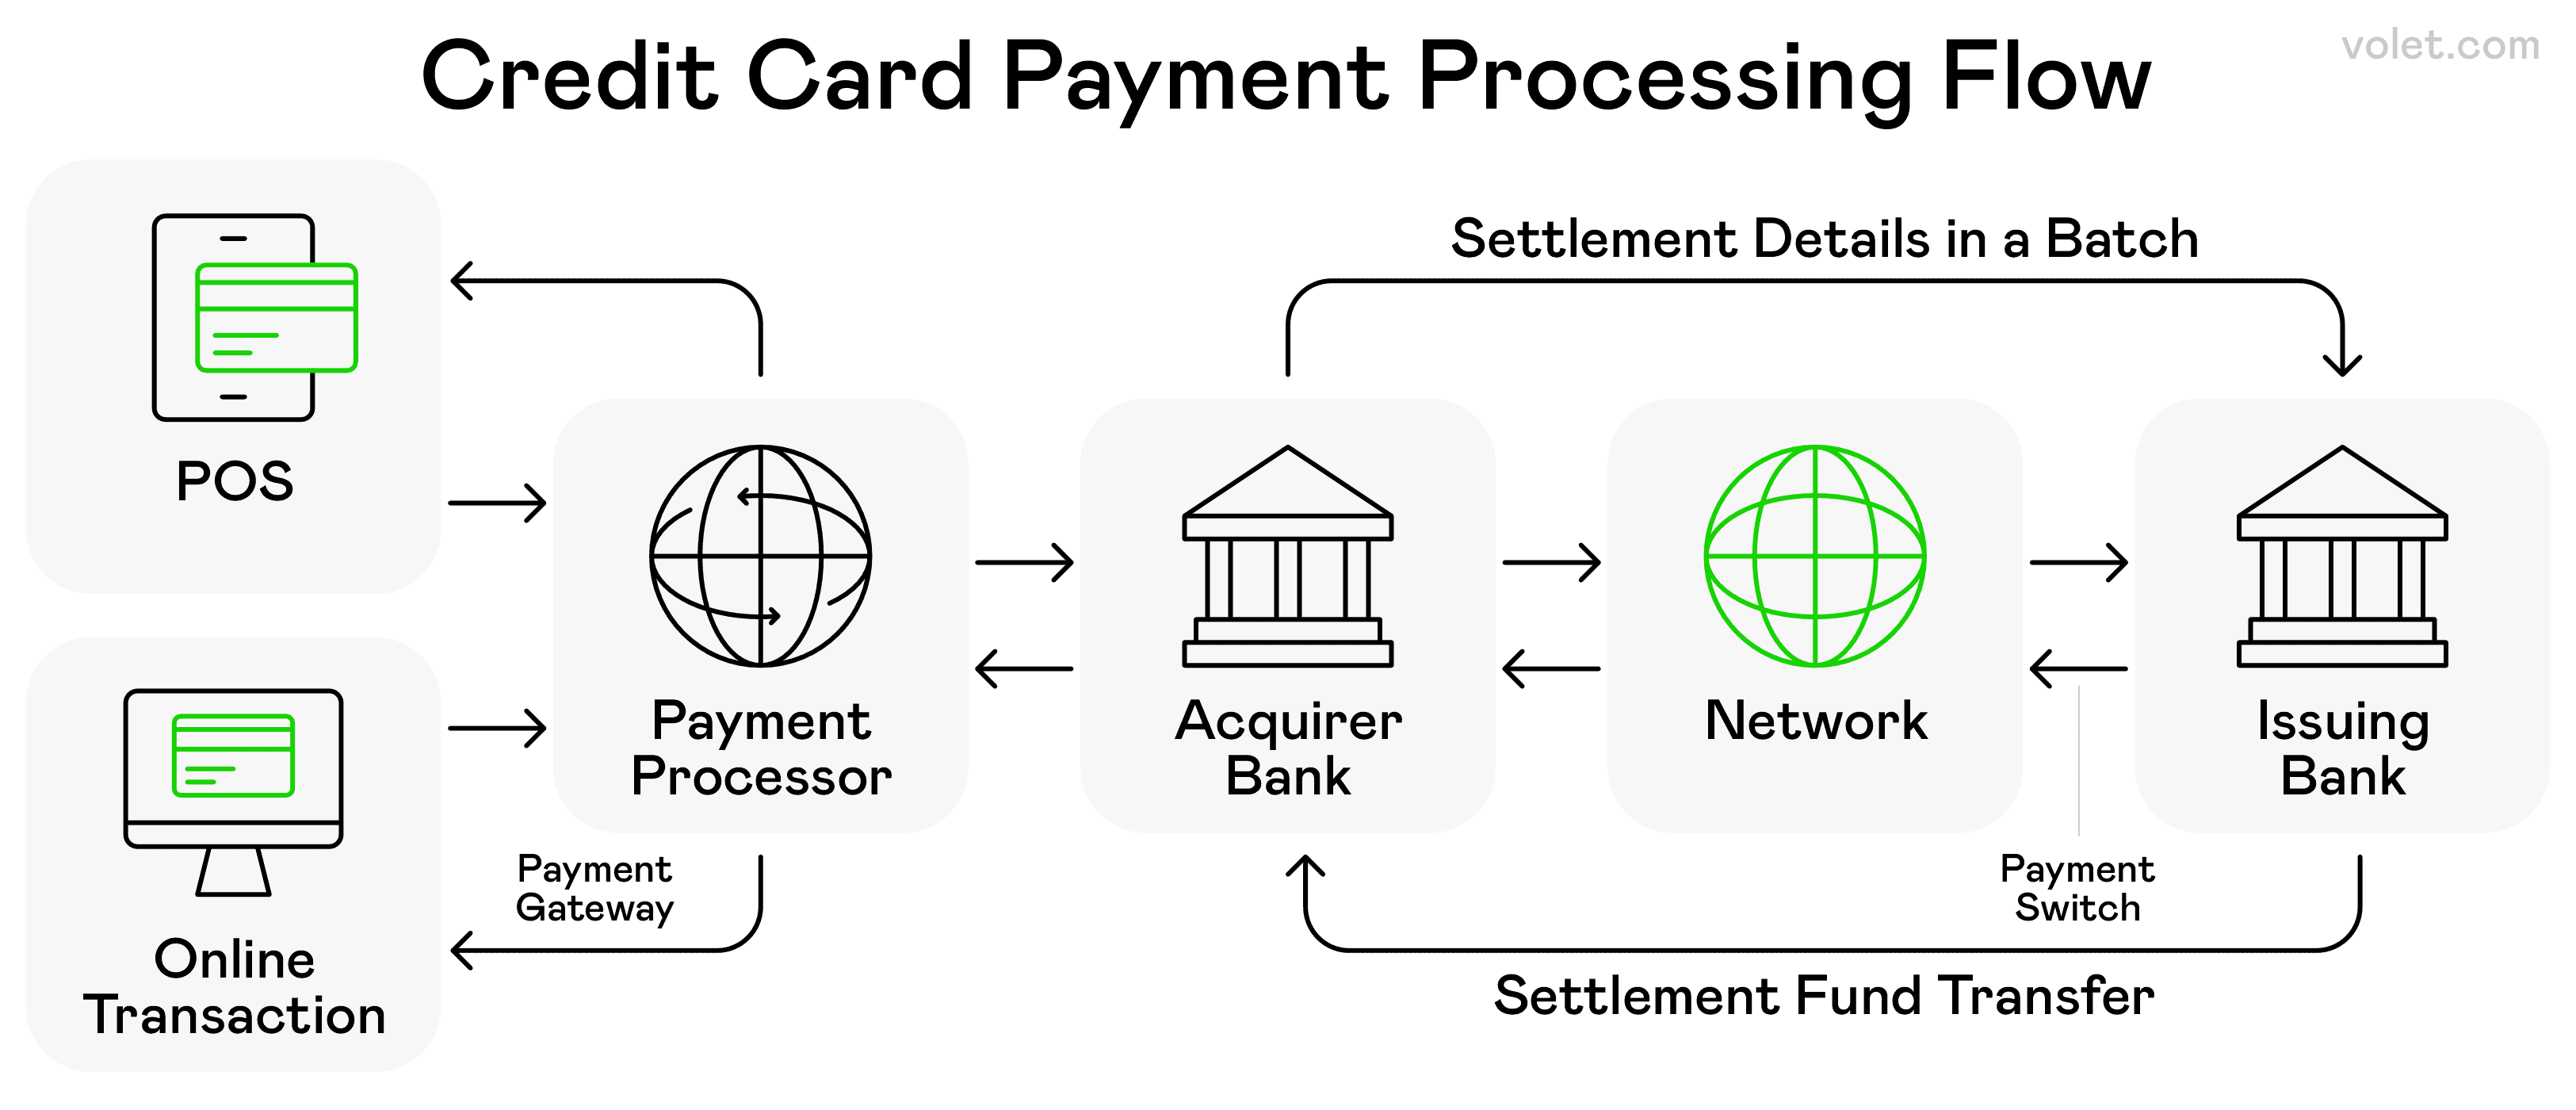
Le varie fasi e entità coinvolte in una tipica transazione con carta di credito.
Pagamenti Digitali Basati su Carta - Ancora in Forte Crescita
Le transazioni con carta di credito e carta di debito elaborate digitalmente sono ancora una grande parte della mia routine di pagamento digitale. Quando faccio acquisti online, sto essenzialmente utilizzando una versione digitale della mia carta di debito fisica.
Ciò che è cambiato è la flessibilità. Il mio conto di credito ora offre piani di pagamento personalizzabili e opzioni di acquisto ora-paga dopo.
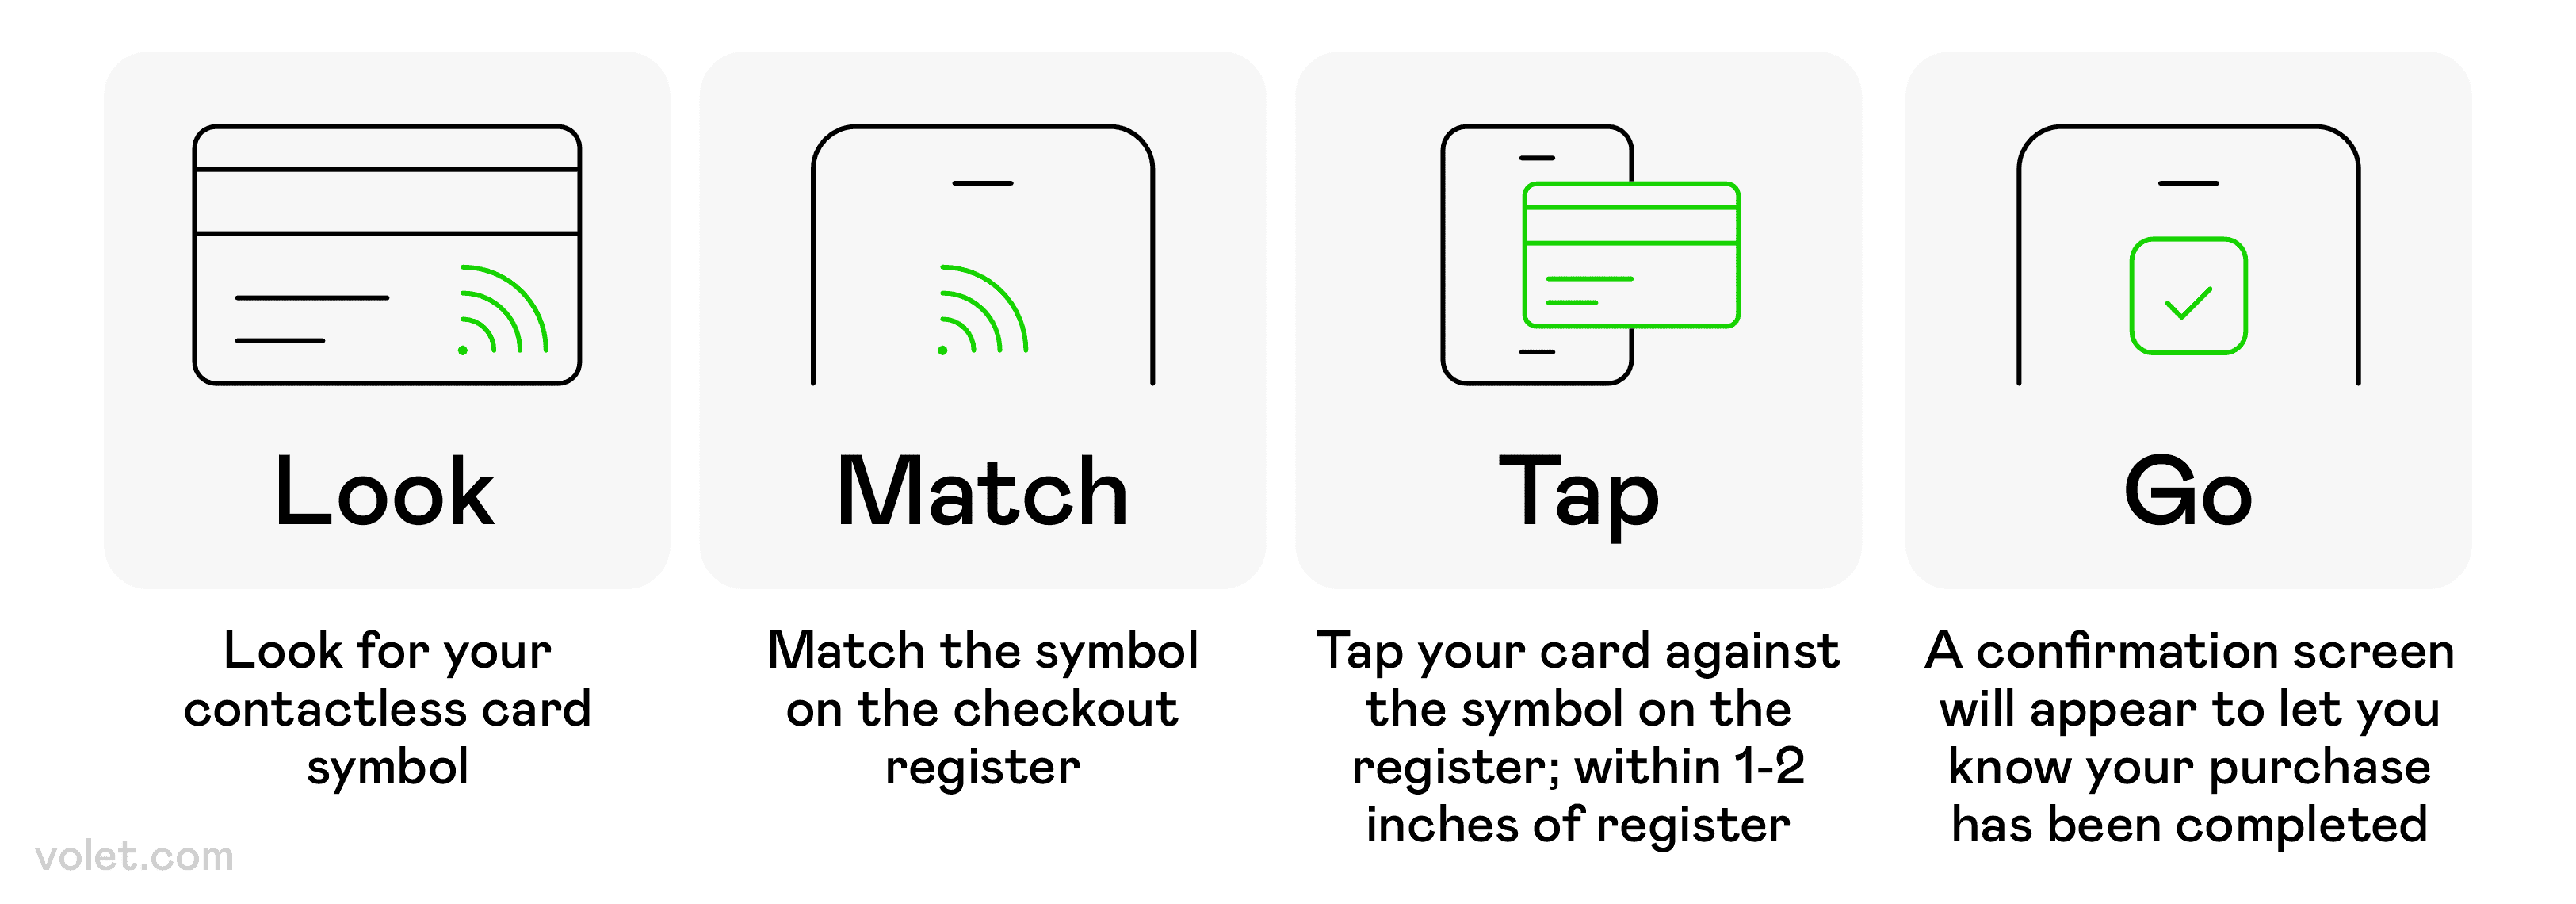
Una guida passo-passo su come utilizzare un metodo di pagamento contactless presso un punto vendita.
Pagamenti Contactless - Tocca e Vai!
I pagamenti contactless hanno cambiato la mia esperienza di acquisto al dettaglio. Utilizzando il mio portafoglio mobile o carte di debito con chip, posso completare transazioni sicure senza dover strisciare fisicamente nulla. Questo approccio parzialmente digitale combina comodità con una maggiore sicurezza per le piccole imprese.
Durante la pandemia, i pagamenti contactless sono diventati il mio metodo predefinito. Toccare il mio dispositivo mobile o la carta di debito era più sicuro che toccare una tastiera usata da centinaia di clienti. Ora, non credo di poter tornare ai vecchi metodi!
La comunicazione a corto raggio (tecnologia NFC) alimenta questi sistemi di pagamento contactless. Questo protocollo wireless consente ai dispositivi digitali in prossimità, tipicamente entro quattro centimetri, di scambiare informazioni crittografate in modo sicuro. La differenza di velocità è incredibile – ora entro ed esco dai negozi fisici molto più velocemente.
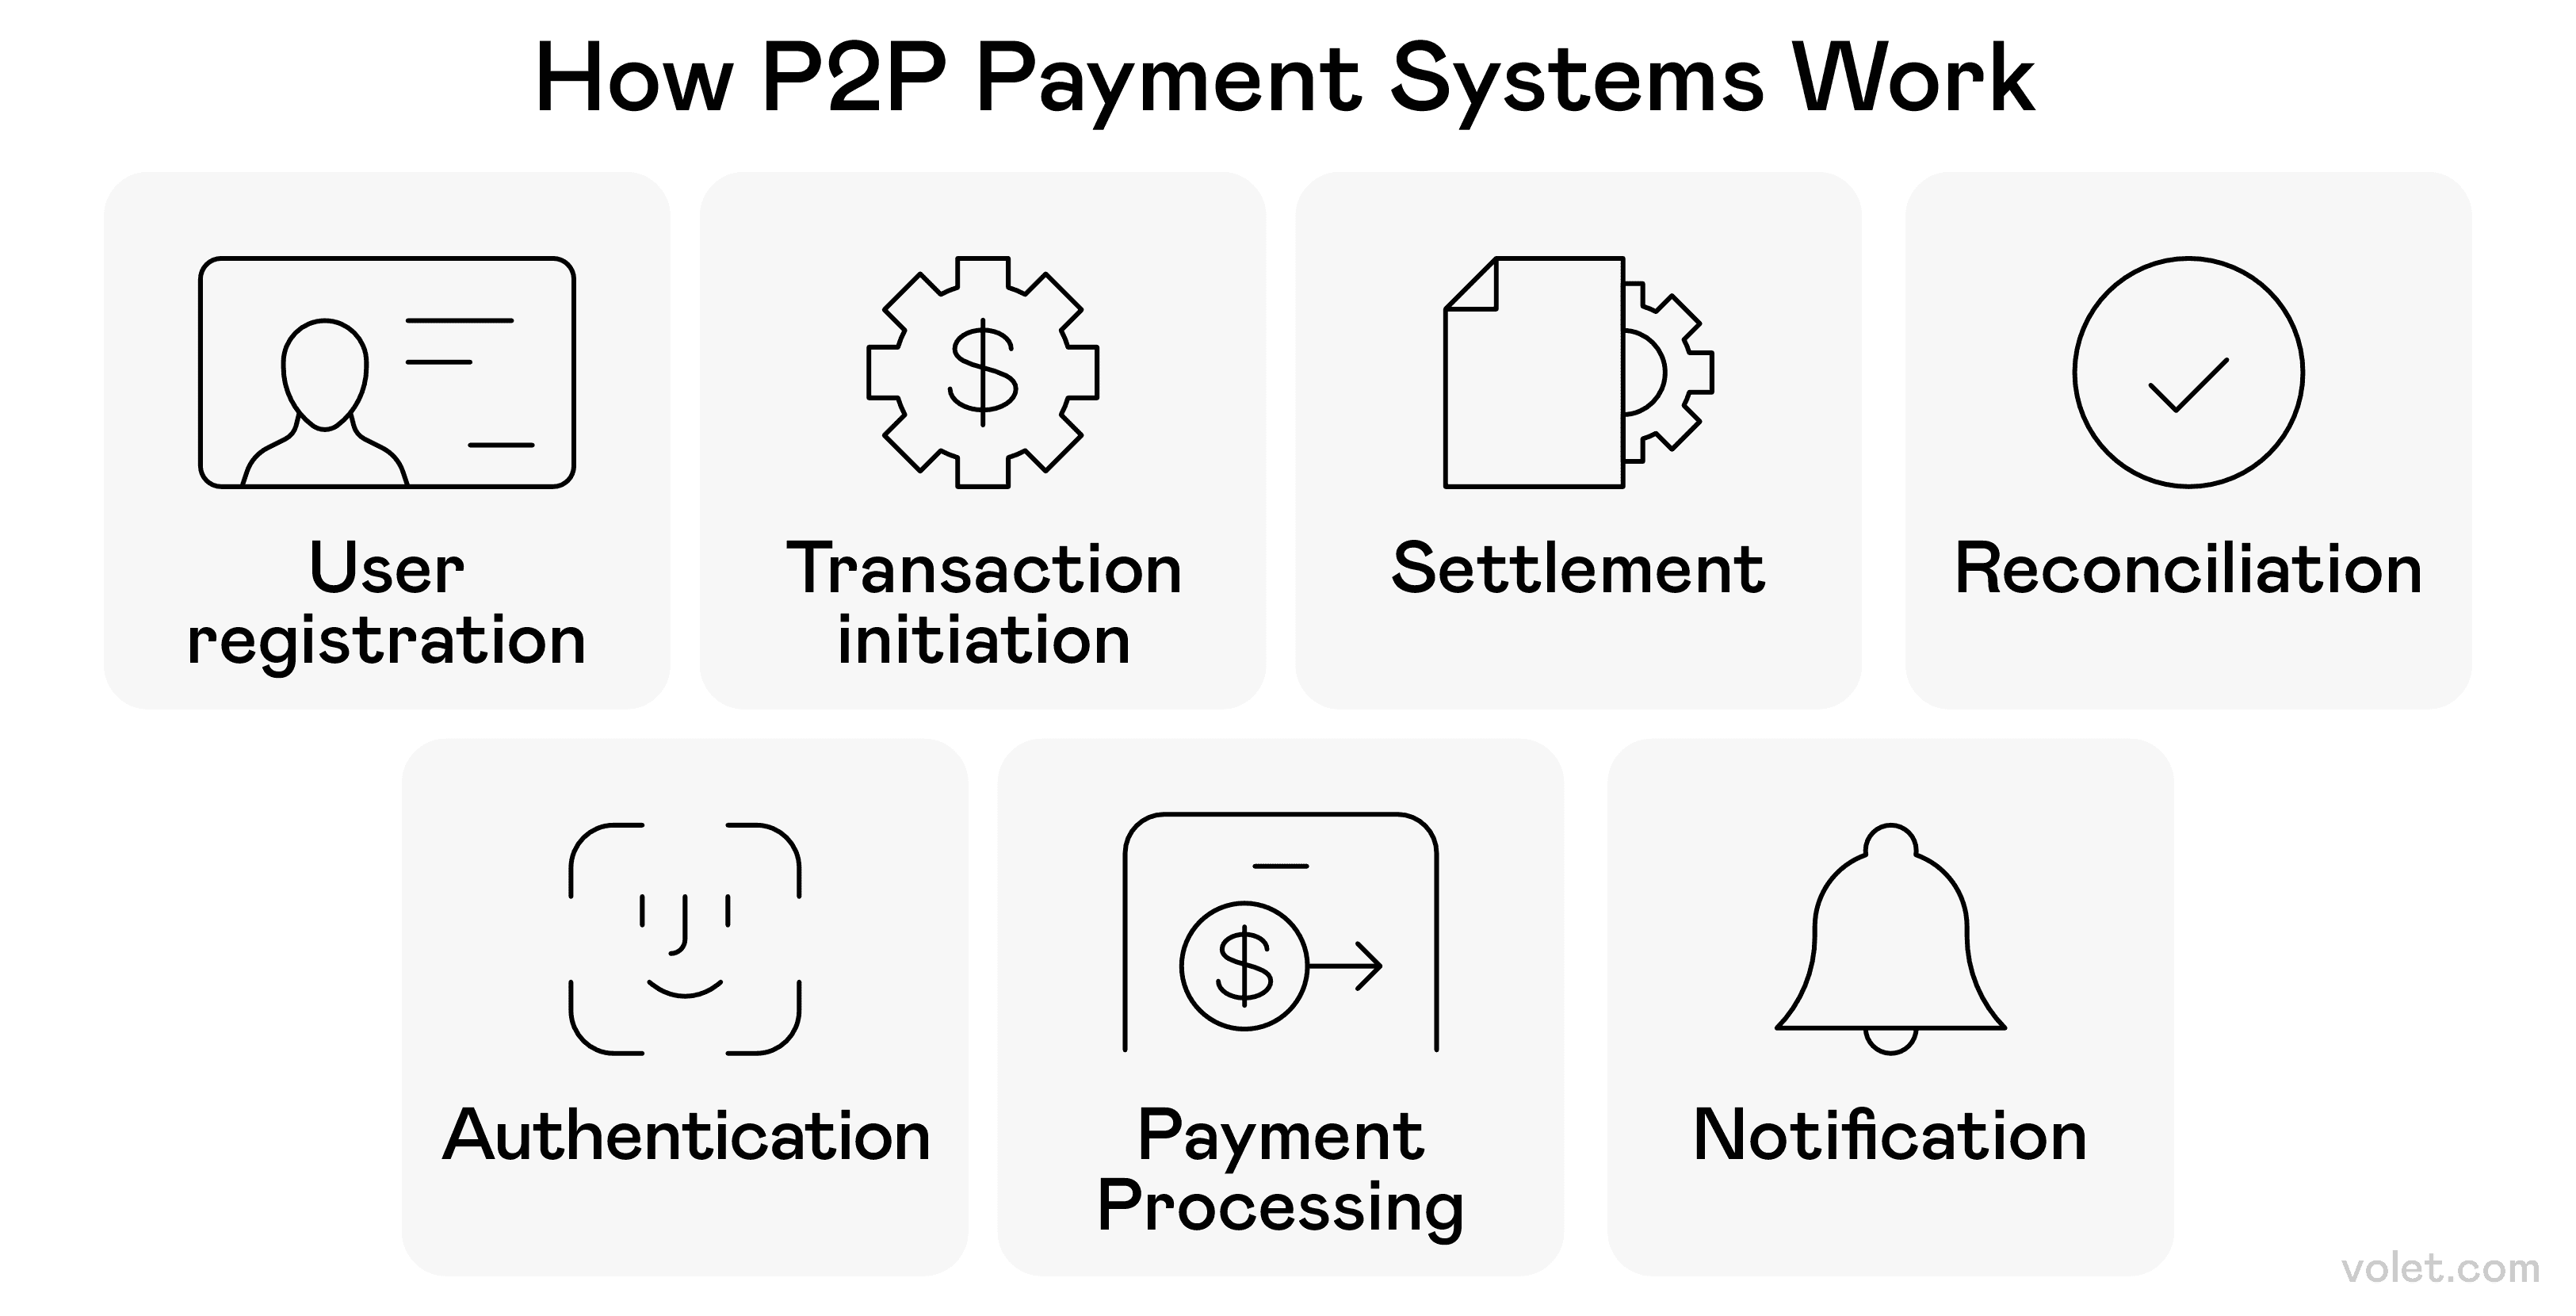
La sequenza delle azioni in una tipica transazione di pagamento peer-to-peer.
Servizi di Pagamento Peer-to-Peer - Gli Amici Non Lasciamo Gli Amici Usare Assegni
Cash App è diventato il mio guerriero del fine settimana. Che io stia dividendo il conto di un ristorante, pagando il mio dog sitter o contribuendo a un regalo di gruppo, questo strumento di pagamento digitale peer-to-peer mi consente di inviare e ricevere denaro dagli amici con il minimo attrito utilizzando il denaro mobile.
Oltre al semplice trasferimento di fondi, questi strumenti di pagamento mi permettono di impostare pagamenti ricorrenti per cose come la mia parte delle utenze. Niente più imbarazzanti conversazioni “Ehi, mi devi ancora per la cena”! 🙏
Vantaggi dei Pagamenti Digitali - Perché Ho Fatto il Passaggio
La mia collega Sarah ha finalmente effettuato il passaggio ai pagamenti digitali dopo che il suo portafoglio è stato rubato lo scorso inverno. Con bonifici bancari e app di portafoglio mobile, è stata in grado di pagare bollette e fare acquisti mentre aspettava le nuove carte di credito. Ciò che era iniziato come una necessità è diventato il suo preferito; ha apprezzato le notifiche delle transazioni e le informazioni sulle spese che non aveva mai avuto con i contanti. Ora si chiede perché abbia aspettato così a lungo per abbracciare la comodità e la sicurezza dei pagamenti digitali per la sua piccola impresa. Ecco perché penso che abbia fatto il passaggio:
Sicurezza Migliorata e Protezione dalle Frodi - Serenità
Le funzionalità di sicurezza nei pagamenti digitali mi hanno salvato dalle frodi più volte. Invece di trasmettere il mio reale numero di carta di credito, molte soluzioni di pagamento digitale utilizzano la tokenizzazione, sostituendo i miei dati di pagamento sensibili con simboli unici.
✅ La crittografia protegge i miei dati durante le transazioni online.
✅ Ricevo notifiche istantanee quando i miei conti bancari vengono utilizzati.
✅ Le attività sospette vengono segnalate immediatamente.
❌ Nessun sistema è 100% sicuro (continuo a monitorare i miei conti regolarmente)
Comodità e Accessibilità - Pagamento Ovunque, In Qualsiasi Momento
Il fattore comodità non può essere sottovalutato. Dalla mia corsa per il caffè del mattino al pagamento delle bollette mensili, i metodi di pagamento digitale hanno eliminato così tanti problemi dalla mia vita finanziaria.
Quando ho viaggiato all'estero lo scorso anno, non ho dovuto preoccuparmi del cambio valuta o di portare contante. Molti servizi di pagamento gestivano le conversioni automaticamente, rendendo le transazioni finanziarie senza soluzione di continuità, indipendentemente dal paese in cui mi trovavo.
Efficienza dei Costi - Risparmiare Denaro Mentre Lo Spendo
I sistemi di pagamento digitale spesso riducono i costi delle transazioni. Ho notato meno commissioni rispetto ai metodi bancari tradizionali, specialmente con i servizi peer-to-peer che offrono trasferimenti gratuiti tra individui.
Prima spendevo $25 all'anno solo per i libretti degli assegni – ora non riesco a ricordare l'ultima volta che ho scritto un assegno! Tutti quei piccoli risparmi dai pagamenti online si sommano.
Gestione Finanziaria e Monitoraggio - Dove Va il Mio Denaro?
La categorizzazione automatica delle mie spese ha rivoluzionato il mio budgeting. Posso effettivamente vedere dove va il mio denaro ogni mese senza dover registrare manualmente tutto. Questa visibilità mi ha aiutato a prendere decisioni finanziarie migliori (come rendermi conto di quanto stavo spendendo per il cibo da asporto! 😱).
Per le mie piccole imprese, i sistemi di pagamento digitale forniscono analisi che mi aiutano a comprendere il comportamento dei clienti e i modelli di vendita. Questi dati sono stati inestimabili per la pianificazione della mia attività.
Impatto Ambientale - Andare Verde Con i Miei Soldi
Riducendo l'uso della carta e eliminando il trasporto di denaro fisico, i metodi di pagamento digitale contribuiscono alla sostenibilità ambientale. Non avere più ricevute di carta che ingombrano il mio portafoglio sembra una piccola ma significativa vittoria per il pianeta. 🌎
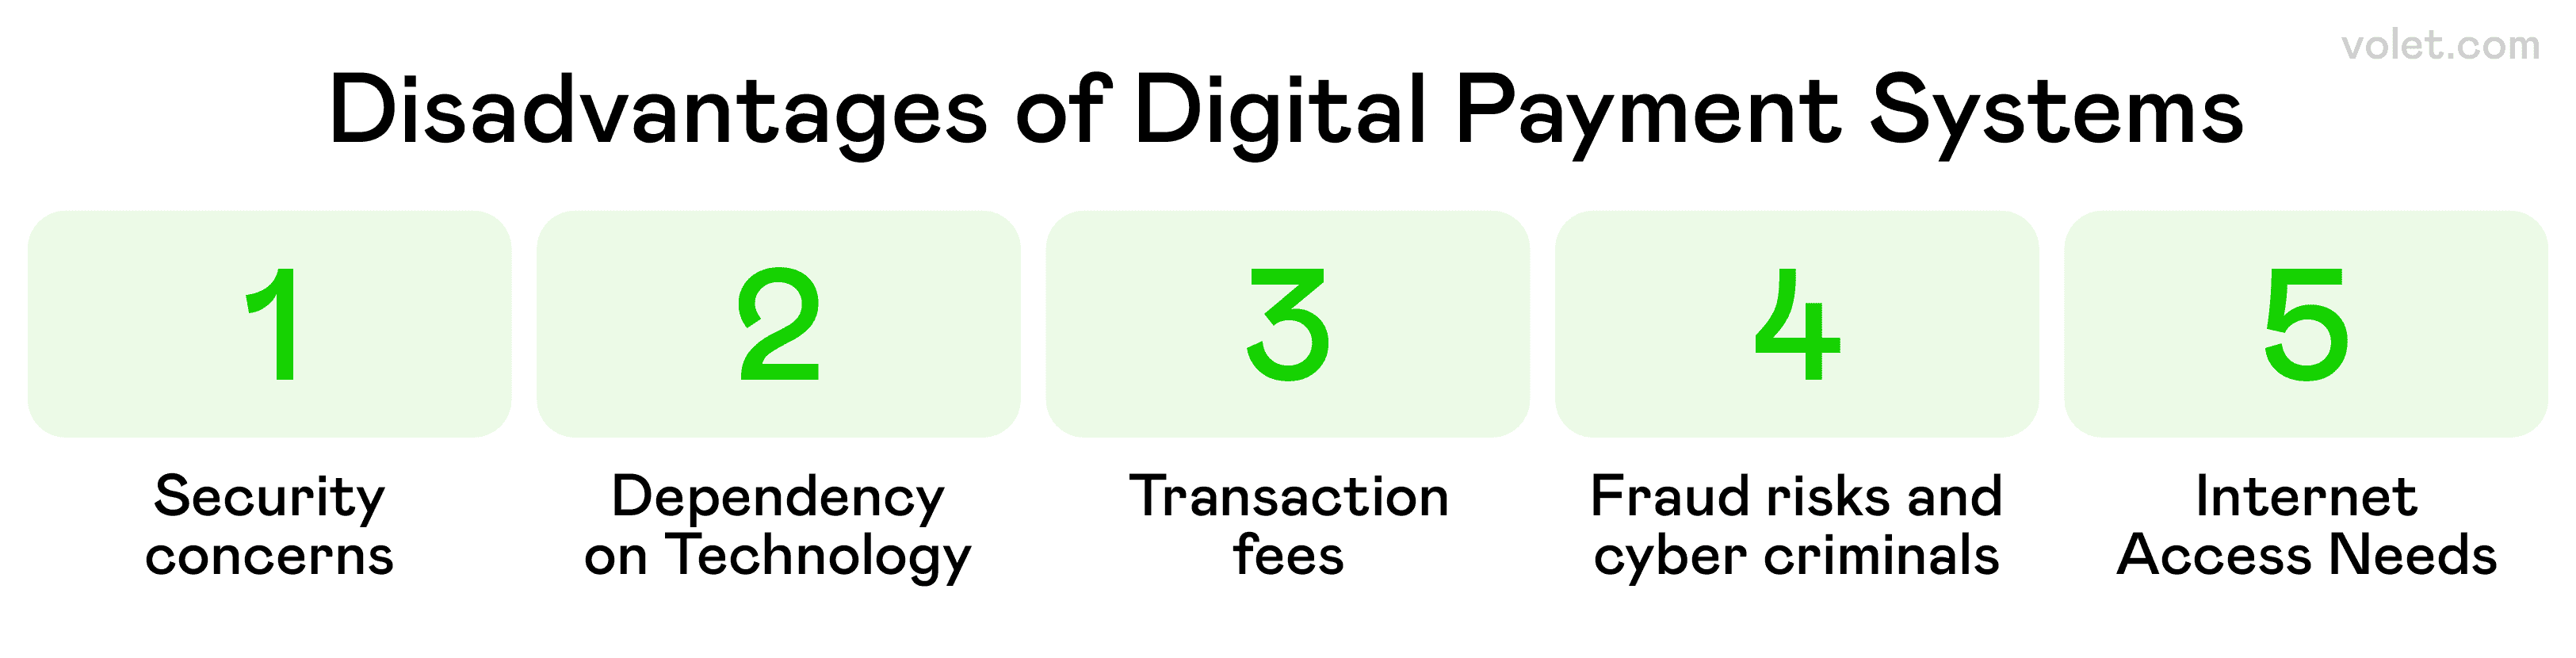
Una panoramica dei potenziali svantaggi associati all'uso dei sistemi di pagamento digitali.
Le Sfide dei Pagamenti Digitali - Non Tutte Rose Digitali
Nonostante il mio entusiasmo per i pagamenti digitali, ho incontrato alcuni ostacoli significativi che vale la pena riconoscere:
Preoccupazioni sul Divario Digitale
Non tutti hanno accesso uguale ai metodi di pagamento digitali. Mia nonna scrive ancora assegni perché non possiede un telefono cellulare, e molte piccole imprese nelle aree rurali faticano con connessioni internet affidabili necessarie per l'elaborazione dei pagamenti. Questo crea barriere di partecipazione molto reali per i clienti che cercano di utilizzare la tecnologia dei portafogli mobili. 👵
Problemi Tecnici
Ho vissuto il panico delle app di pagamento che si bloccano durante la transazione! Le interruzioni del server nella rete di pagamento, gli aggiornamenti difettosi e i ritardi nell'elaborazione mi hanno insegnato a portare sempre con me una carta di debito fisica come backup. Durante una grande interruzione del servizio la scorsa estate, non sono riuscito ad accedere al mio conto bancario tramite il mio dispositivo mobile per effettuare transazioni sicure. 🔄
Compromessi
Ogni transazione finanziaria crea un'impronta di dati che le istituzioni finanziarie possono tracciare per scopi di marketing. Dopo aver scoperto che un elaboratore di pagamenti stava vendendo dati di transazione anonimizzati alle aziende, sono diventato molto più cauto nel condividere i miei dettagli di pagamento quando utilizzo servizi come Apple Pay o Google Pay. 🕵️
Vulnerabilità
L'autenticazione a due fattori e le funzionalità di sicurezza avanzate non possono proteggere da tentativi di phishing sofisticati mirati alle informazioni del tuo conto bancario. Quando faccio acquisti online o utilizzo pagamenti contactless presso un terminale di pagamento, sono sempre attento a quali strumenti di pagamento affido i miei soldi. 🛡️
Commissioni Nascoste
I servizi peer-to-peer come Cash App ti permettono di inviare e ricevere denaro con commissioni minime, ma le commissioni di conversione valutaria quando trasferisci denaro a livello internazionale possono accumularsi rapidamente. Alcuni pagamenti ricorrenti attraverso soluzioni di pagamento digitale potrebbero includere addebiti che influenzano il tuo limite di credito o i conti di risparmio! 💰
Nonostante queste sfide nella vita quotidiana, preferisco ancora i pagamenti digitali. La chiave è essere informati su come funzionano i pagamenti digitali, essere scettici e avere un'opzione di pagamento che non si basi sulla tecnologia NFC!
Aziende di Pagamento Digitale - I Giocatori nel Mio Portafoglio
Cinque anni fa, il mio portafoglio era pieno di contante, monete e carte. Oggi, uso principalmente il mio telefono. Questo viaggio attraverso diversi metodi di pagamento mi ha insegnato cosa funziona meglio in diverse situazioni, dalle spese alimentari alle cene con gli amici. Ecco il mio tour personale delle opzioni che hanno trasformato il mio modo di gestire il denaro.
Stripe - Il sogno degli sviluppatori
Stripe supporta oltre 135 valute, quindi è il mio processore di pagamento preferito per la mia attività online con clienti internazionali. I loro strumenti a misura di sviluppatore mi permettono di personalizzare il mio checkout esattamente come lo voglio.
PayPal - Il Pioniere dei Pagamenti Digitali Originali
Con oltre 400 milioni di account attivi, la portata globale di PayPal è enorme. Li utilizzo sin dai primi giorni e si sono evoluti da un semplice servizio di trasferimento a una piattaforma finanziaria completa che offre prestiti aziendali e trading di criptovalute.
JPMorgan Chase - La Banca Tradizionale Incontra la Tecnologia Moderna
JPMorgan Chase offre elaborazione dei pagamenti tramite J.P. Morgan Payments. Li utilizzo per transazioni commerciali, ma le loro soluzioni di pagamento digitale di livello enterprise mi danno tranquillità per trasferimenti più grandi.
Cash App - Semplice, Veloce, Gratuito
Cash App consente agli utenti di inviare e ricevere denaro senza commissioni per trasferimenti standard. Quando il mio amico ritira i biglietti per il concerto per il nostro gruppo, Cash App rende facile rimborsarlo istantaneamente senza costi aggiuntivi che intaccano il nostro budget per l'intrattenimento.
Scopri Carta di Credito - Integrazione Senza Soluzioni
Le carte Discover funzionano con soluzioni di portafoglio digitale come Apple Pay e Google Pay. Questo significa che posso utilizzare la mia carta Discover attraverso il portafoglio del mio telefono per pagamenti contactless, aggiungendo un ulteriore livello di comodità.
Venmo - L'app di pagamento sociale
Venmo consente alle aziende di accettare pagamenti una volta che creano profili. Il mio caffè locale preferito ha recentemente iniziato ad accettare Venmo, quindi la mia dose di caffeina mattutina è ancora più comoda. Le funzionalità sociali rendono la divisione dei conti con gli amici meno transazionale e più divertente.
Checkout.com - Sicurezza Prima di Tutto
Checkout.com previene le frodi attraverso un'accettazione intelligente e un'autenticazione a più livelli. Quando faccio acquisti online, sapere che i commercianti utilizzano sistemi come questo mi dà fiducia che i miei dati di pagamento siano protetti.
Flywire - Transazioni Specializzate
Flywire serve i pagatori nei settori dell'istruzione, della sanità, dei viaggi e del mercato B2B. Quando ho dovuto effettuare un pagamento internazionale per una tassa di iscrizione a un corso online, il loro approccio specializzato ha reso una transazione complessa sorprendentemente fluida.
Wise - Movimento di Denaro Internazionale
Wise consente transazioni internazionali in oltre 160 paesi, offrendo tassi di cambio trasparenti. Quando ho dovuto inviare denaro a un amico all'estero, i loro tassi mi hanno fatto risparmiare molto rispetto a ciò che la mia banca offriva.
Pangea Money Transfer - Portata Globale
La piattaforma di Pangea consente agli utenti di inviare denaro ovunque nel mondo. Il loro approccio mobile-first ha reso super facile aiutare mio cugino, che stava viaggiando all'estero e aveva subito il furto del portafoglio.
Volet.com - Crypto Reso Semplice
Fondata nel 2014, Volet.com è un servizio che ho recentemente iniziato a utilizzare per trasferimenti internazionali. Utilizzano la tecnologia blockchain per fornire transazioni rapide e a basso costo senza farmi navigare in processi crittografici complicati. Supportano oltre 150 paesi con più di 110 valute fiat e i loro trasferimenti P2P istantanei mi hanno salvato quando avevo bisogno di inviare denaro all'estero rapidamente.
Conclusione
Il panorama dei pagamenti digitali si sta muovendo a una velocità fulminea e sto gestendo le mie finanze sia in contesti personali che professionali. Man mano che questi sistemi diventano più avanzati, trovo che la linea tra il banking tradizionale e le soluzioni di pagamento digitale si stia sfocando.
Certo, ci sono ancora sfide con la cybersicurezza, la privacy e le normative. Ma basandomi sulla mia esperienza, i benefici dei metodi di pagamento digitali superano di gran lunga gli svantaggi. Sono passato dall'essere scettico a essere un totale convertito.
Quando navighi in questo panorama, ricorda che i diversi metodi di pagamento sono per situazioni diverse. Non vedo i pagamenti digitali come un sostituto di tutti i metodi tradizionali, ma come strumenti aggiuntivi nel mio arsenale finanziario. Mescolo e abbino in base alla situazione, bilanciando comodità con sicurezza e costo.
Domande Frequenti
I pagamenti digitali utilizzano crittografia, tokenizzazione e protocolli di autenticazione che riducono significativamente il rischio di frode rispetto al denaro contante o agli assegni fisici, che possono essere rubati o falsificati più facilmente.
Le velocità di trasferimento variano a seconda del fornitore e del metodo: i trasferimenti nazionali tramite servizi come Cash App o Venmo vengono generalmente elaborati istantaneamente, mentre i trasferimenti tra banche possono richiedere da 1 a 3 giorni lavorativi, a seconda delle istituzioni coinvolte.
Molti servizi peer-to-peer offrono trasferimenti gratuiti tra individui, ma le aziende di solito pagano commissioni di elaborazione che vanno dall'1,5% al 3% dei valori delle transazioni. Alcuni servizi addebitano anche per trasferimenti istantanei o pagamenti internazionali.
Sì, molti servizi supportano trasferimenti internazionali, anche se la disponibilità e le commissioni variano notevolmente. Fornitori specializzati come Wise e Volet.com offrono generalmente tassi di cambio migliori rispetto alle banche tradizionali per le transazioni transfrontaliere.
Considera fattori come la velocità di trasferimento, le caratteristiche di sicurezza, le valute supportate, l'accessibilità del destinatario e le strutture delle commissioni. Per trasferimenti frequenti a specifici individui, scegli piattaforme dove entrambe le parti hanno già conti per massimizzare la comodità e ridurre i costi.
Disclaimer
Questo articolo è fornito solo a scopo informativo e non costituisce consulenza legale, finanziaria o professionale. Tutti i contenuti si basano su informazioni disponibili pubblicamente e opinioni personali. Si consiglia ai lettori di cercare una guida professionale prima di prendere decisioni o agire in base al materiale presentato. L'autore e l'editore non si assumono alcuna responsabilità per eventuali azioni intraprese o non intraprese dal lettore basate sulle informazioni contenute nel presente documento.