誰が私にお金を送ることができますか?
簡単にお金を送受信するための最良の方法を見つけましょう。手間のかからない送金のためのトップメソッドを探し、あなたに合ったオプションを見つけてください。
驚くべきことがあります:J.P.モルガンのKinexysは、過去4年間で静かに1.5兆ドル以上のブロックチェーン 取引を処理しており、現在は日々20億ドルに迫っています。クライアント向けの支払い革新を掘り下げているときに、これらの驚くべきKinexysの数字を見つけ、Arati Baliga、Subhod I、Pandurang Kamat、Siddhartha Chatterjeeによる包括的なホワイトペーパーを見つけました。
彼らの研究「Quorumブロックチェーンプラットフォームの性能評価」は、Quorumの効率的なコンセンサスアルゴリズムとプライバシー機能が、どのように安全で高ボリュームの取引のための強力なプラットフォームにしているかを明らかにしています。これを考えると、大規模な機関がQuorumのようなブロックチェーンベースの支払いレールを受け入れている場合、私たちのような一般の人々が「どうやって誰かが私にお金を送ることができるのか?」という基本的な質問に苦しんでいるのはどういうことなのかと思いました。この機関の革新と日常の支払いニーズとの間のこのギャップこそが、選択肢を理解することがこれまで以上に重要である理由です。
私の話をしましょう:3週間前、トロントのクライアントが私にDeFi分析レポートの支払いをする必要がありました。シンプルなことですが、私は「最良の」方法を調査するのに2時間を費やし、結局35ドルの手数料を支払うことになりました。その時、2025年に誰かが私にお金を送る方法を理解することが真剣に必要だと気づきました。
そこで、私はどんな執拗な金融ライターがすることをしたかというと、すべてをテストしました。アプリ、送金、暗号サービス、さらには古典的なマネーオーダー(聞かないでください)。その結果?この包括的な方法の内訳は知っておく価値があり、実際のコスト、実際の速度、正直な長所と短所が含まれています。
大人の101:ついにお金を母に送る
すべての状況に完璧な解決策はありません。各方法には甘いスポットと痛点があります。いくつかは超高速の送金を提供しますが、あなたをうんざりさせる手数料を請求します。他はほぼ無料ですが、処理に時間がかかります。
重要なのは、何が最も重要かを理解することです:速度、コスト、便利さ、またはセキュリティ。友人や家族からお金を受け取る必要がある場合でも、ビジネス取引を処理する必要がある場合でも、正しい選択はあなたの具体的なニーズに依存します。
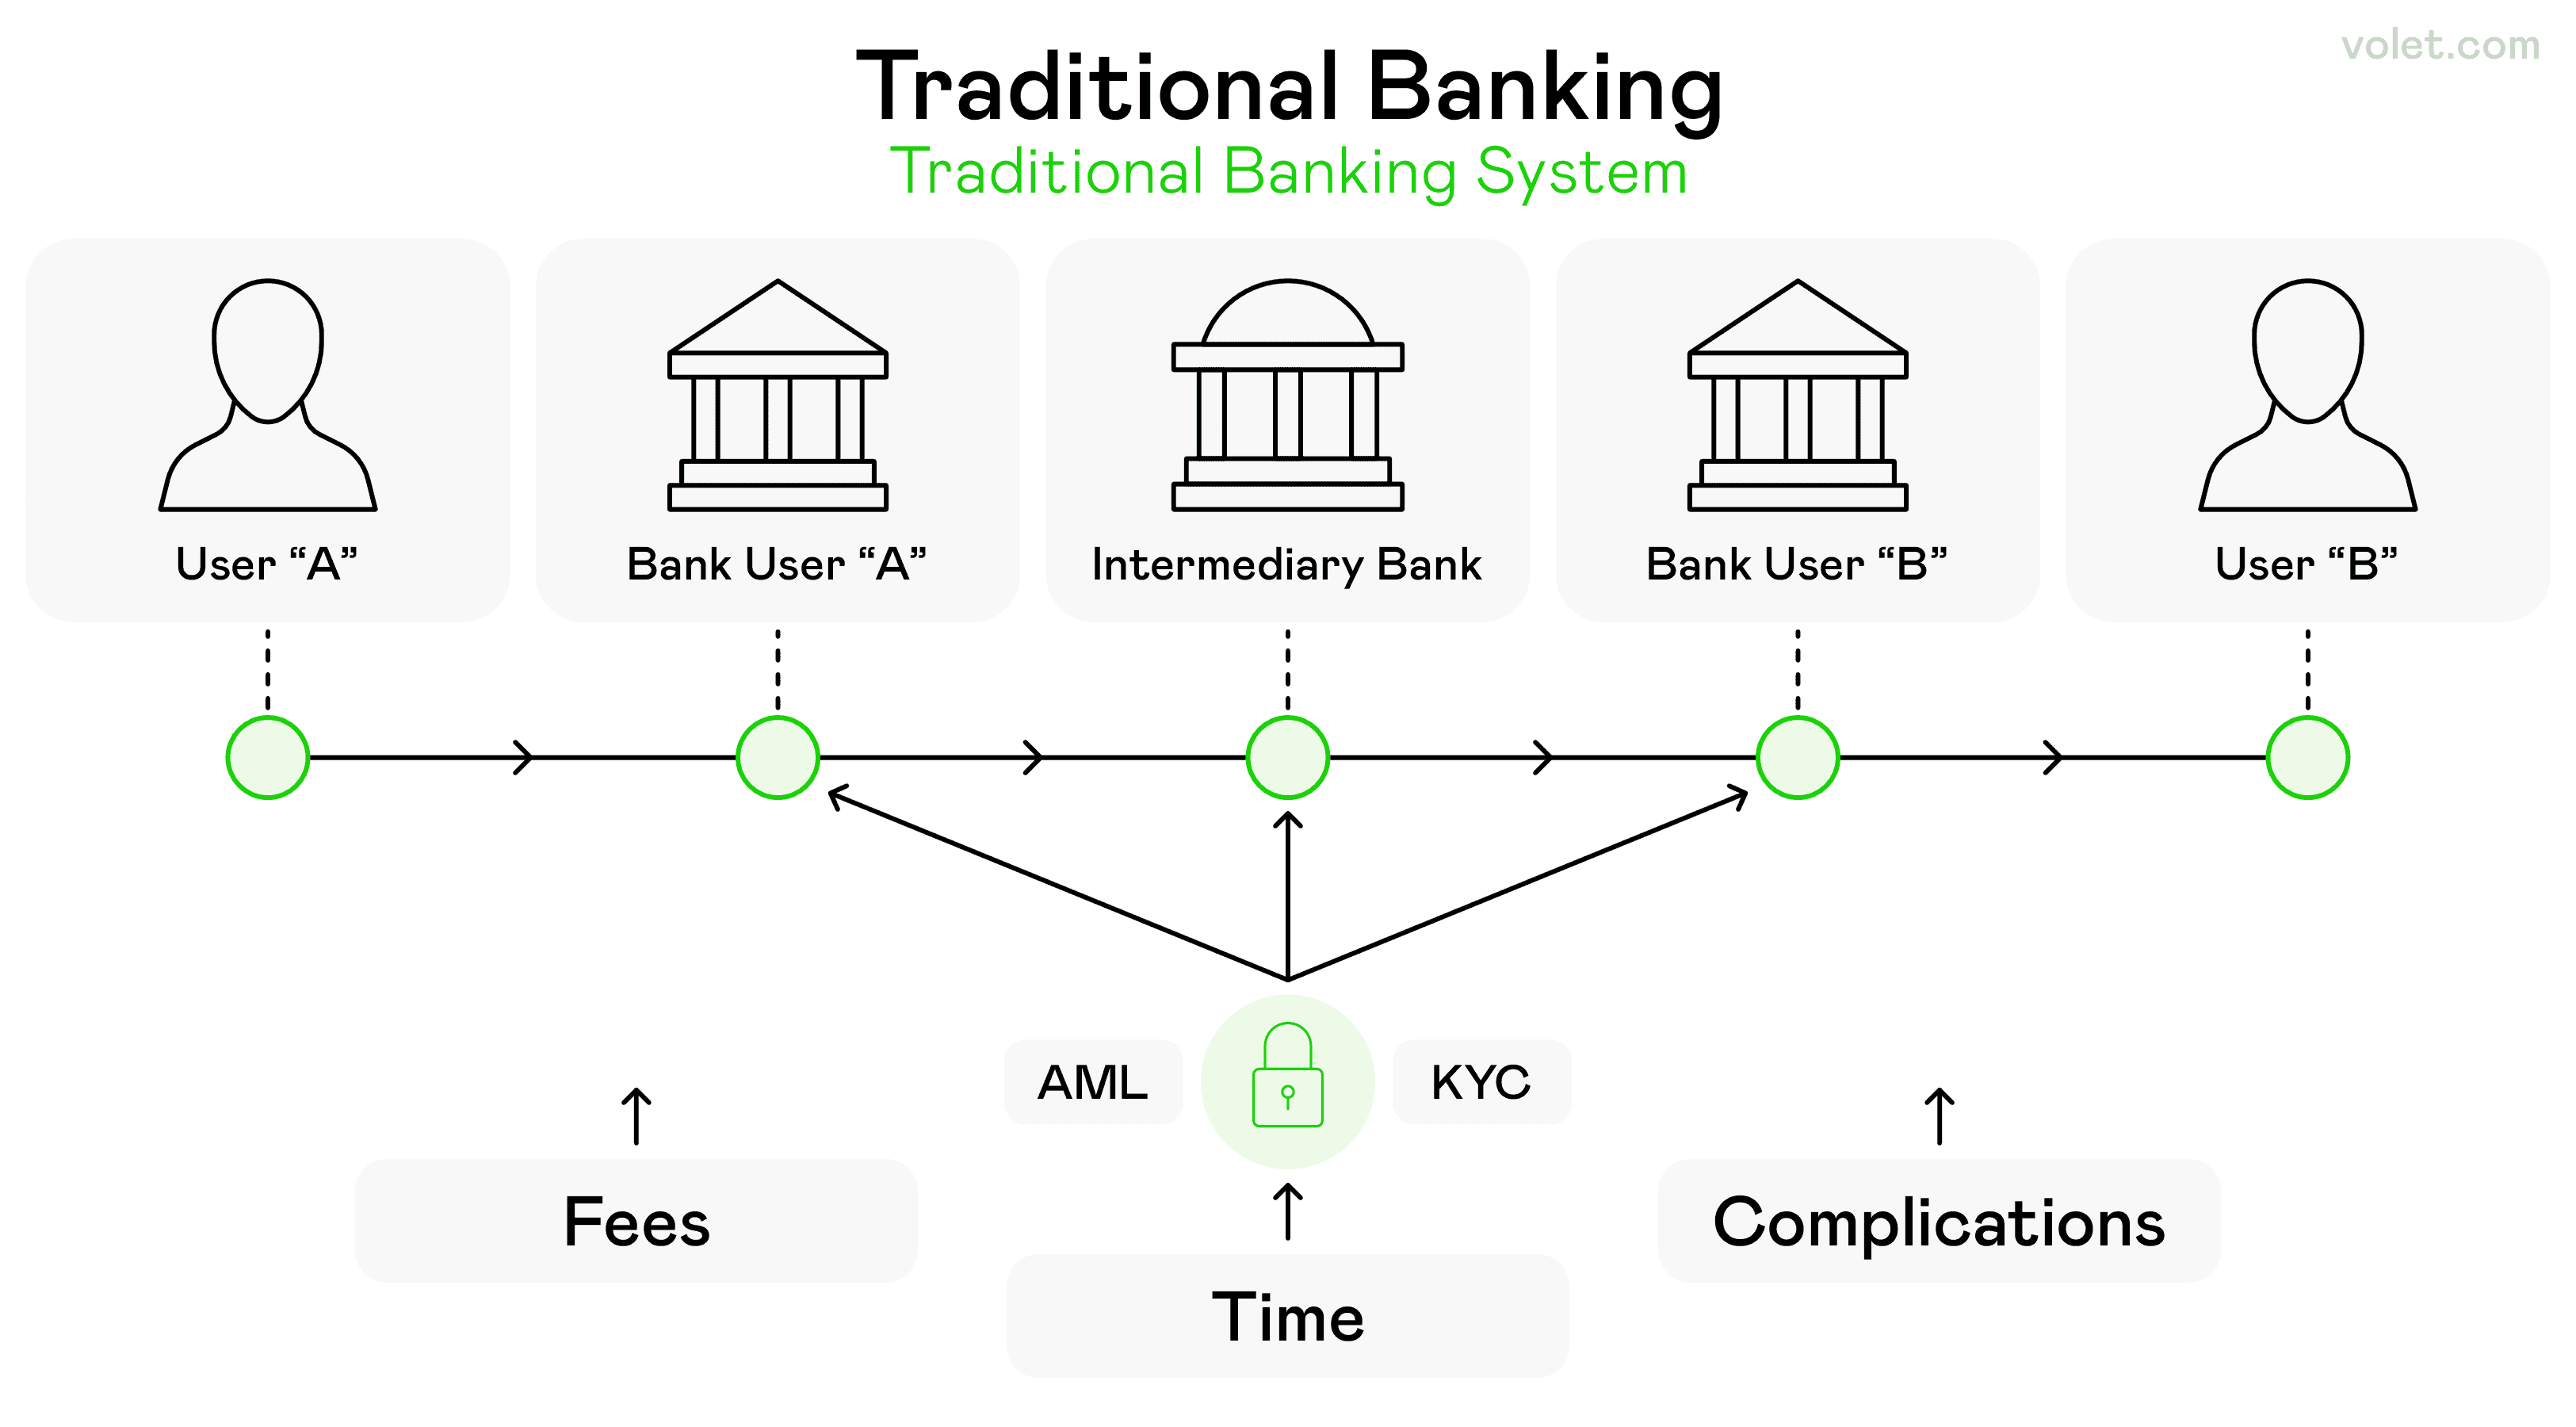
伝統的な銀行業務の複雑さ、複数の銀行とプロセスが関与しています
1. 伝統的な銀行方法
お金の送金の基盤である伝統的な銀行方法から始めましょう。これらは、最高のセキュリティを提供し、既存の金融関係とシームレスに連携するため、依然として重要です。
銀行口座振替
あなたの銀行口座は、ほとんどの 送金の基盤です。誰かがあなたの口座に直接お金を送金したい場合、彼らはあなたのルーティング番号と口座情報が必要です。この方法では、確立された金融機関を通じて安全かつ確実にお金を受け取ることができます。プロセスは簡単です:銀行情報を提供すると、資金は1〜3営業日で到着します。
ほとんどの金融機関はFDICのメンバーであるため、あなたのお金は最大25万ドルまで保護されています。これにより、大きな金額を扱う際に安心感が得られます。
メリット:
- 大多数の場合、受け取りは無料です
- 確立された金融機関による高いセキュリティ
- 大きな金額に対応
- FDICメンバー保護
- 基本的な送金に手数料はかかりません
デメリット:
- 1〜3営業日かかります
- 敏感な支払い詳細の共有が必要です
- 緊急の支払いには理想的ではありません
貯蓄口座の送金
貯蓄口座に直接お金を受け取ることもできます。これは当座預金口座の送金と似ていますが、処理に少し時間がかかる場合があります。利点は?お金がすぐに利息を生み始めるため、すぐにアクセスする必要がない資金にとって魅力的な選択肢となります。
この方法は、家族の支援金や即時アクセスが重要でない定期的な送金に特に適しています。
電信送金
ここからが本格的です。電信送金はお金の移動の重鎮であり、迅速で安全、大きな金額に最適です。友人が初めての投資物件を購入したときに、電信送金について学びました。売主は24時間以内に50,000ドルを送金する必要があり、正直なところ、その大きな金額に対してその速度と安全性を扱える方法は他にありませんでした。電信送金は、ある銀行口座から別の銀行口座に直接送金される電子的な支払いです。
国内送金の場合、送信者はあなたの名前、住所、銀行口座、ルーティング番号が必要です。銀行の電信送金は、数時間または数分以内に大きな金額を一つの銀行から別の銀行に送ります。
電信送金の配達時間は異なる場合がありますが、一般的には1営業日以内です。ただし、銀行の電信送金は、送金に対して一般的に25ドル、受取に対して15ドルの中央値の国内コストがあります。
プロのヒント:電信送金をリクエストする前に、すべての詳細を再確認してください。電信送金は取り消し不可能であるため、安全ですが、誤った口座に送信した場合はリスクがあります。
メリット:
- ライトニングファースト(同日または数時間以内)
- 非常に安全
- 大規模な取引に最適
- 銀行振込は取り消し不可で、安全性が高い
- 確立された金融機関によって処理される
デメリット:
- 銀行振込は他の送金方法よりも高い手数料がかかる場合がある
- 間違った口座に送金した場合は取り消せない
- 正確な受取人の詳細が必要
- 他の方法に比べて高い取引手数料
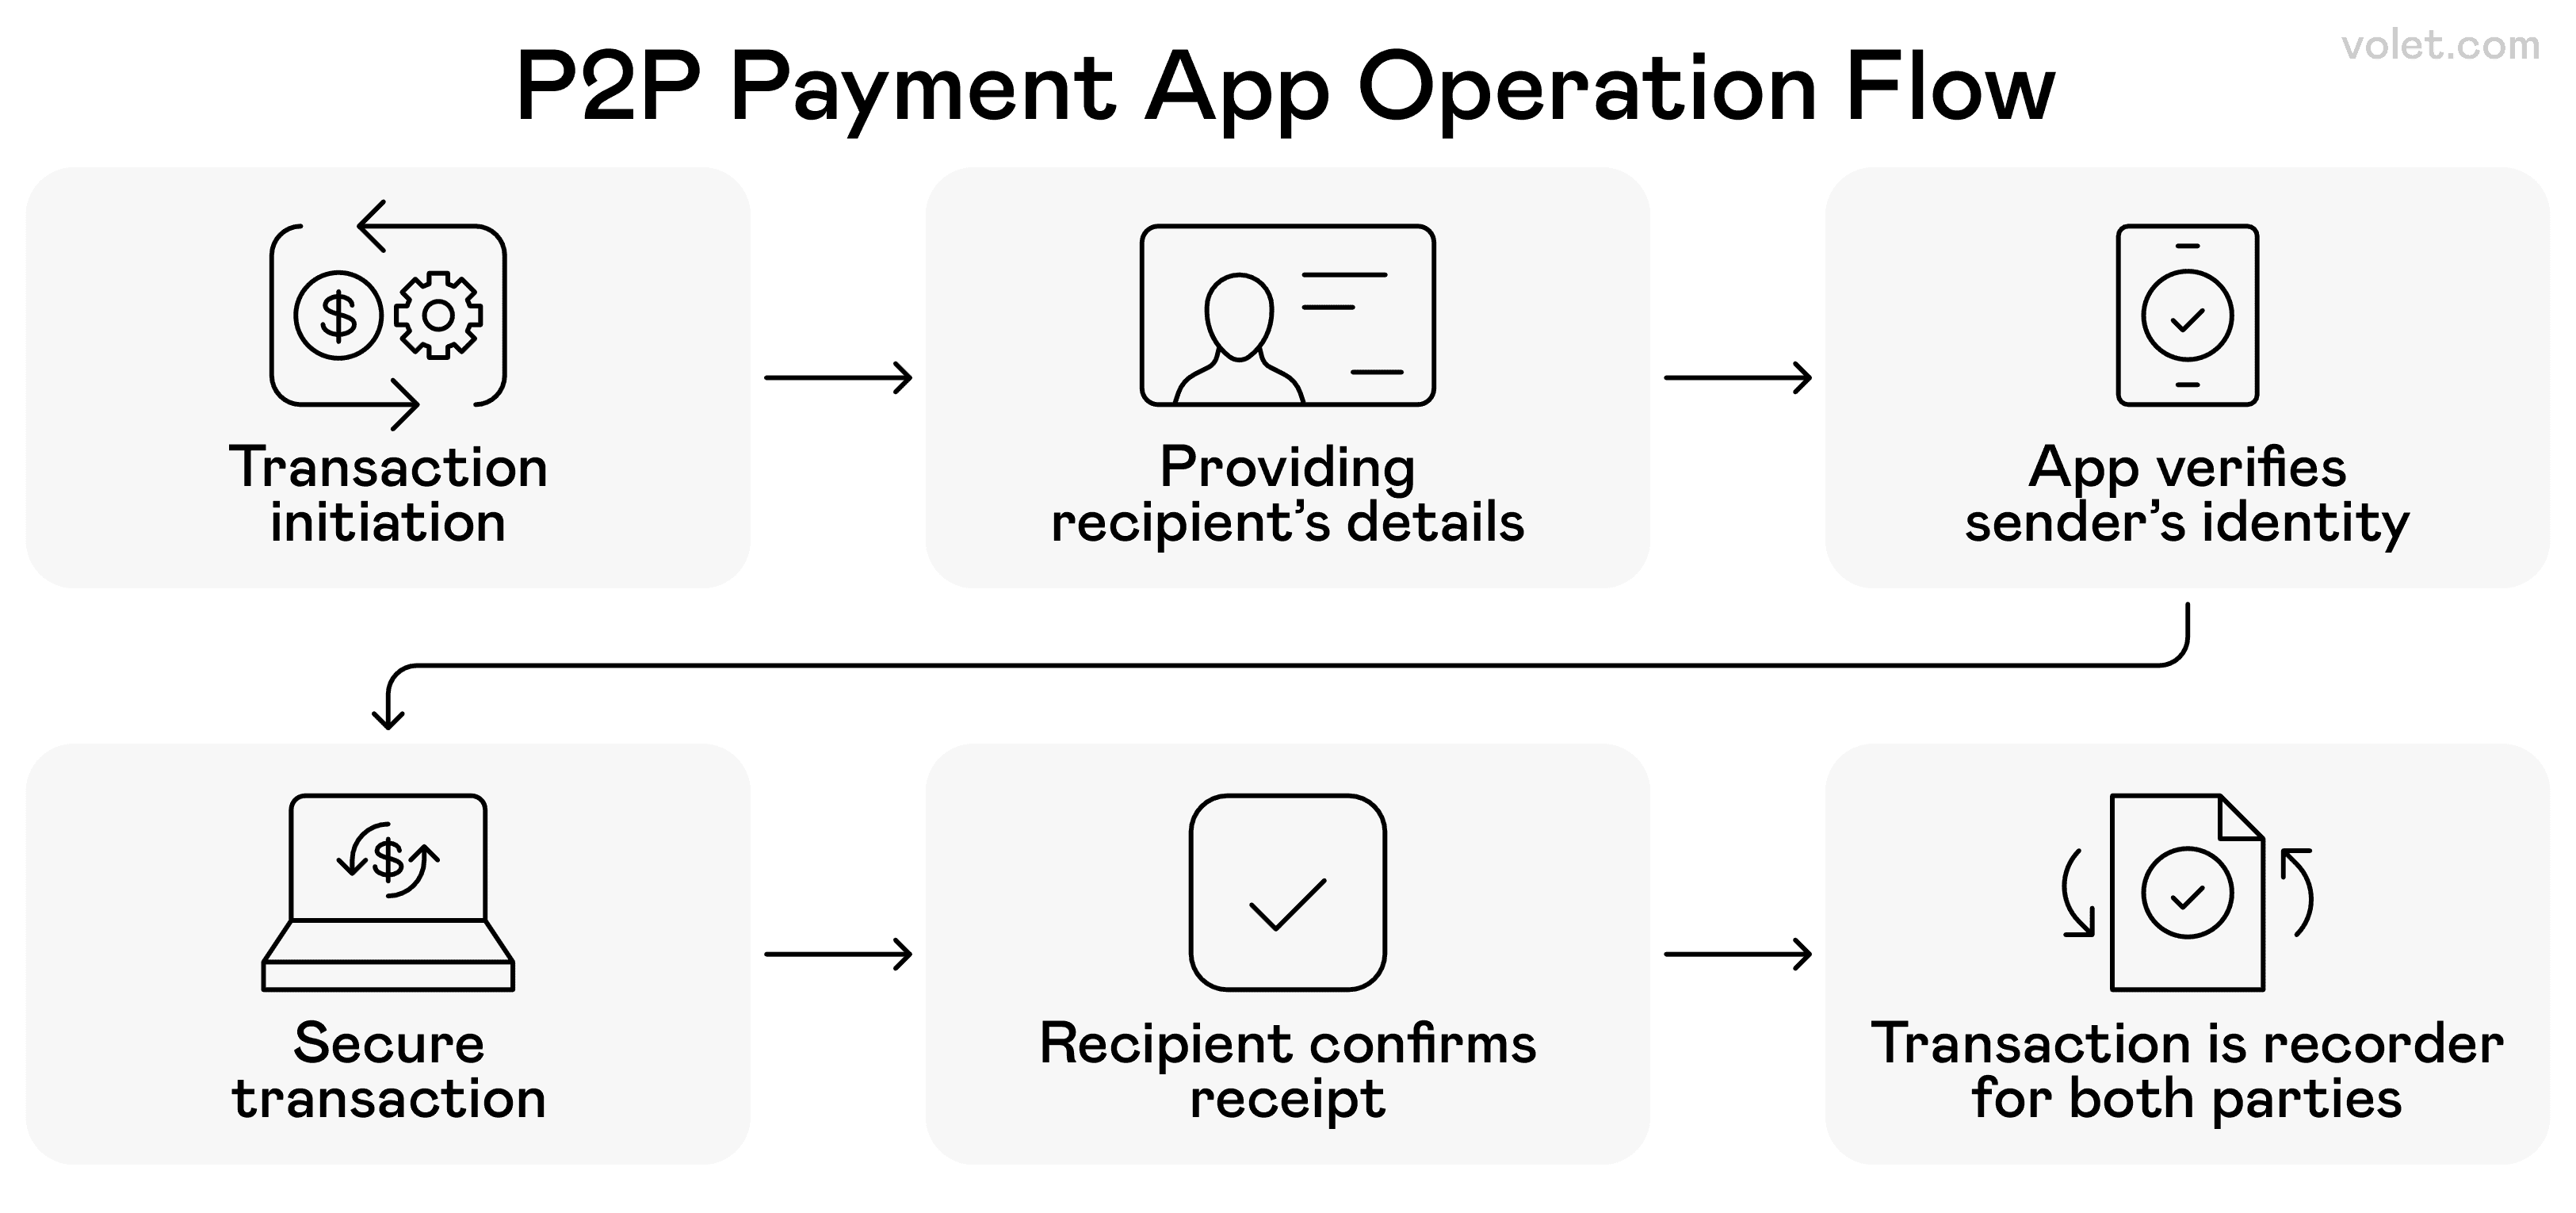
ユーザー間での取引を安全に処理するためのピアツーピア(P2P)決済アプリのステップバイステッププロセス
2. ピアツーピア (P2P) 支払いアプリ
さあ、話をしましょう!ここが送金革命が本格的に始まった場所です。P2P支払いアプリは、友人や家族との間でお金を送受信する方法を完全に変え、これまで以上に簡単に送金できるようにしました。これらのアプリは、手間を最小限に抑えた迅速な小額から中額の送金に最適です。
PayPal
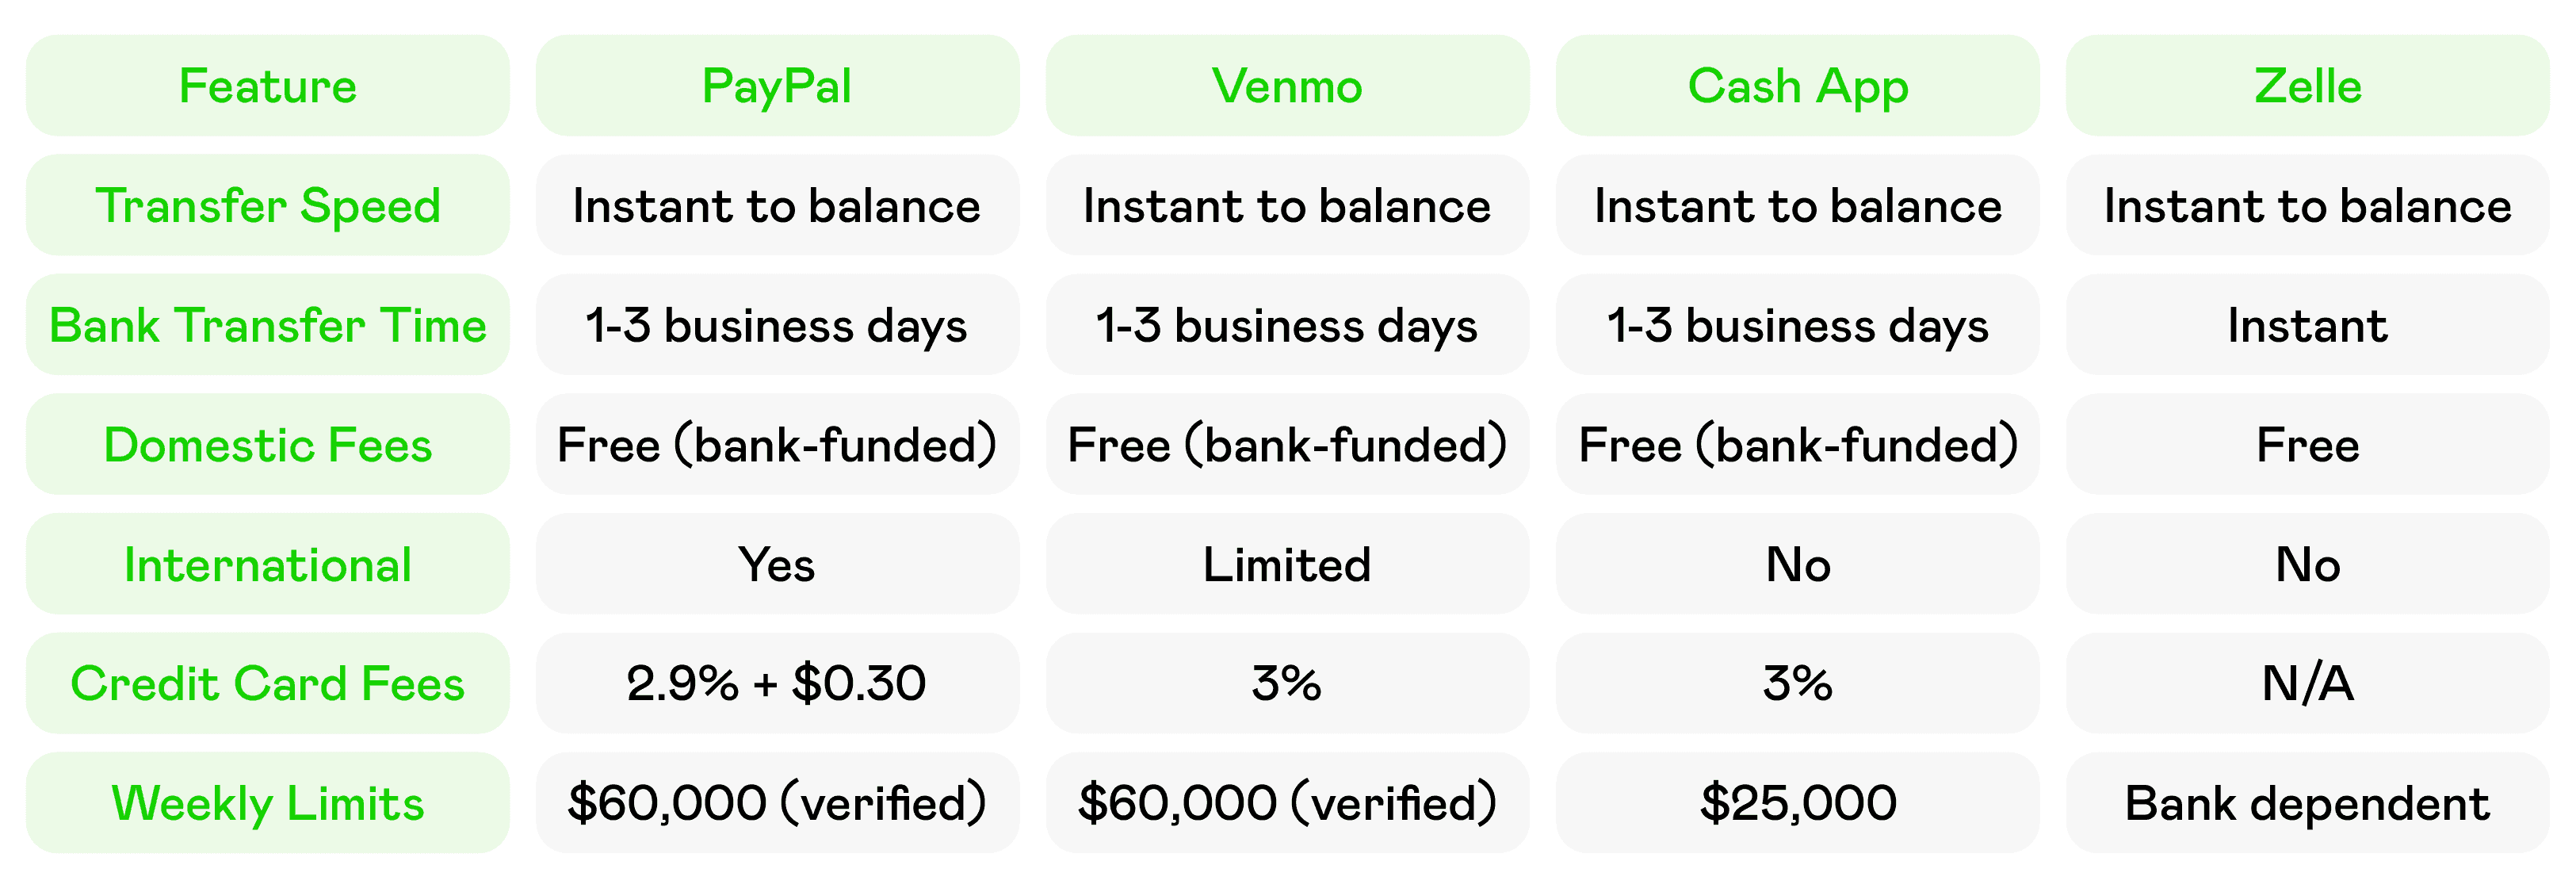
私のPayPalの経験についてお話ししましょう。私は何年も使っていて、ここで学んだことがあります: PayPalは、銀行口座またはPayPal残高で資金を提供すると、米国内で無料の送金を提供します。お金は瞬時にあなたのPayPal残高に入りますが、PayPalを通じてお金を受け取るには、銀行口座に転送する場合、1〜3営業日かかります。
PayPalはオンライン決済の代名詞であり、それには理由があります。広く受け入れられ、購入者保護があり、国際的に機能するため、個人およびビジネス取引に最適です。
メリット:
- PayPal残高への即時受取
- 国際的な機能
- 購入者/販売者保護
- 商人によって広く受け入れられている
- リンクされた銀行口座からの無料送金
デメリット:
- 銀行への送金に1-3営業日
- クレジットカード資金調達の取引手数料
- 疑わしい活動のためにアカウントが凍結される可能性
- 新しいアプリに比べて社交的でない
Venmo
Venmoのソーシャルな側面は、友達と請求書を分けるのを楽しくし、まさにそこが光るポイントです。本人確認を行った後、Venmoを使用して週に最大60,000ドルを送金できます。Venmoで受け取ったお金は、すぐにVenmoの残高に反映されますが、銀行への振込には通常1〜3日かかります。
Venmoの特徴は、支払いにコメントや絵文字を追加できるソーシャルフィード機能です(ただし、財務情報はプライベートに保つことをお勧めします)。これは、友達に簡単にお金を送金したい若いユーザーにとっての定番アプリとなっています。
メリット:
- Venmo残高への即時受取
- ソーシャル機能が魅力的
- 友達との簡単な請求分割
- 認証後の高い週ごとの限度額
- リンクされた銀行口座からの無料送金
デメリット:
- 銀行振込まで1-3営業日
- ソーシャル機能はプライバシーを損なう可能性がある
- 限定的な国際機能
- 即時現金化手数料が適用される
キャッシュアプリ
キャッシュアプリは、その多様性から迅速な国内送金のための私のお気に入りになりました。キャッシュアプリを使えば、リンクされた銀行口座やデビットカードからの現金で、無料でお金を送受信できます。このプラットフォームは、単純な送金を超えて、投資、ビットコイン取引、さらには物理カードまで含むように進化しました。
注意点は?キャッシュアプリからデビットカードに即座に現金を引き出すことができますが、0.5%-1.75%の手数料がかかります。また、キャッシュアプリで クレジットカードを使ってお金を送ると、3%の手数料がかかります。
メリット:
- Cash App残高への即時振込
- 追加機能(投資、ビットコイン)
- 物理的なキャッシュカードが利用可能
- シンプルでクリーンなインターフェース
- 銀行口座からの無料振込
デメリット:
- 即時キャッシュアウト手数料
- クレジットカード資金調達手数料3%
- 限定的なカスタマーサポート
- アカウントのセキュリティに関する懸念
ゼル
クールなことに、あなたはすでに銀行のウェブサイトやモバイルアプリを通じてゼルのサービスを利用しているかもしれません。ほとんどの主要な銀行はゼルを統合しており、登録ユーザー間の送金は即時かつ無料で行われます。これはゼルのFAQにも記載されています。この既存の銀行関係との統合により、ゼルは非常に便利です。
ゼルの魅力はそのシンプルさです。登録ユーザーは通常、既存の銀行関係を通じて発生するため、多くの場合、別のアプリをダウンロードする必要はありません。誰かがゼルを通じてあなたにお金を送ると、それは数分以内にあなたの銀行口座に直接表示されます。
メリット:
- 銀行口座への即時振込
- 別のアプリは必要ありません(通常)
- 登録ユーザー間の無料振込
- 大手銀行がバックアップ
- 銀行との提携による高いセキュリティ
デメリット:
- 両者が登録されている必要があります
- 国内振込に限られます
- PayPalのような支払い保護はありません
- 取引限度額は銀行によって異なります
Volet.com
国際送金を扱う方々にとって、 Volet.comは次世代の国境を越えた決済ソリューションを提供します。このプラットフォームは、国際送金を従来の方法よりも効率的かつコスト効果の高いものにすることを専門としています。
Volet.comは最新の技術を活用して、従来の送金サービスと比較して競争力のある為替レートと低い手数料を提供します。このサービスは透明性に重点を置いており、隠れた料金なしで事前に支払う金額を正確に示します。これは彼らの手数料構造において強調されています。
メリット:
- 競争力のある国際為替レート
- 透明な手数料構造
- モダンで使いやすいインターフェース
- 従来の国際送金よりも速い
- 国際送金において銀行よりも低コスト
デメリット:
- 限られた実績の新しいプラットフォーム
- すべての国で利用できない場合がある
- 確立されたプロバイダーよりも小規模なネットワーク
- 限られたカスタマーサポートの場所
3. モバイルウォレットソリューション
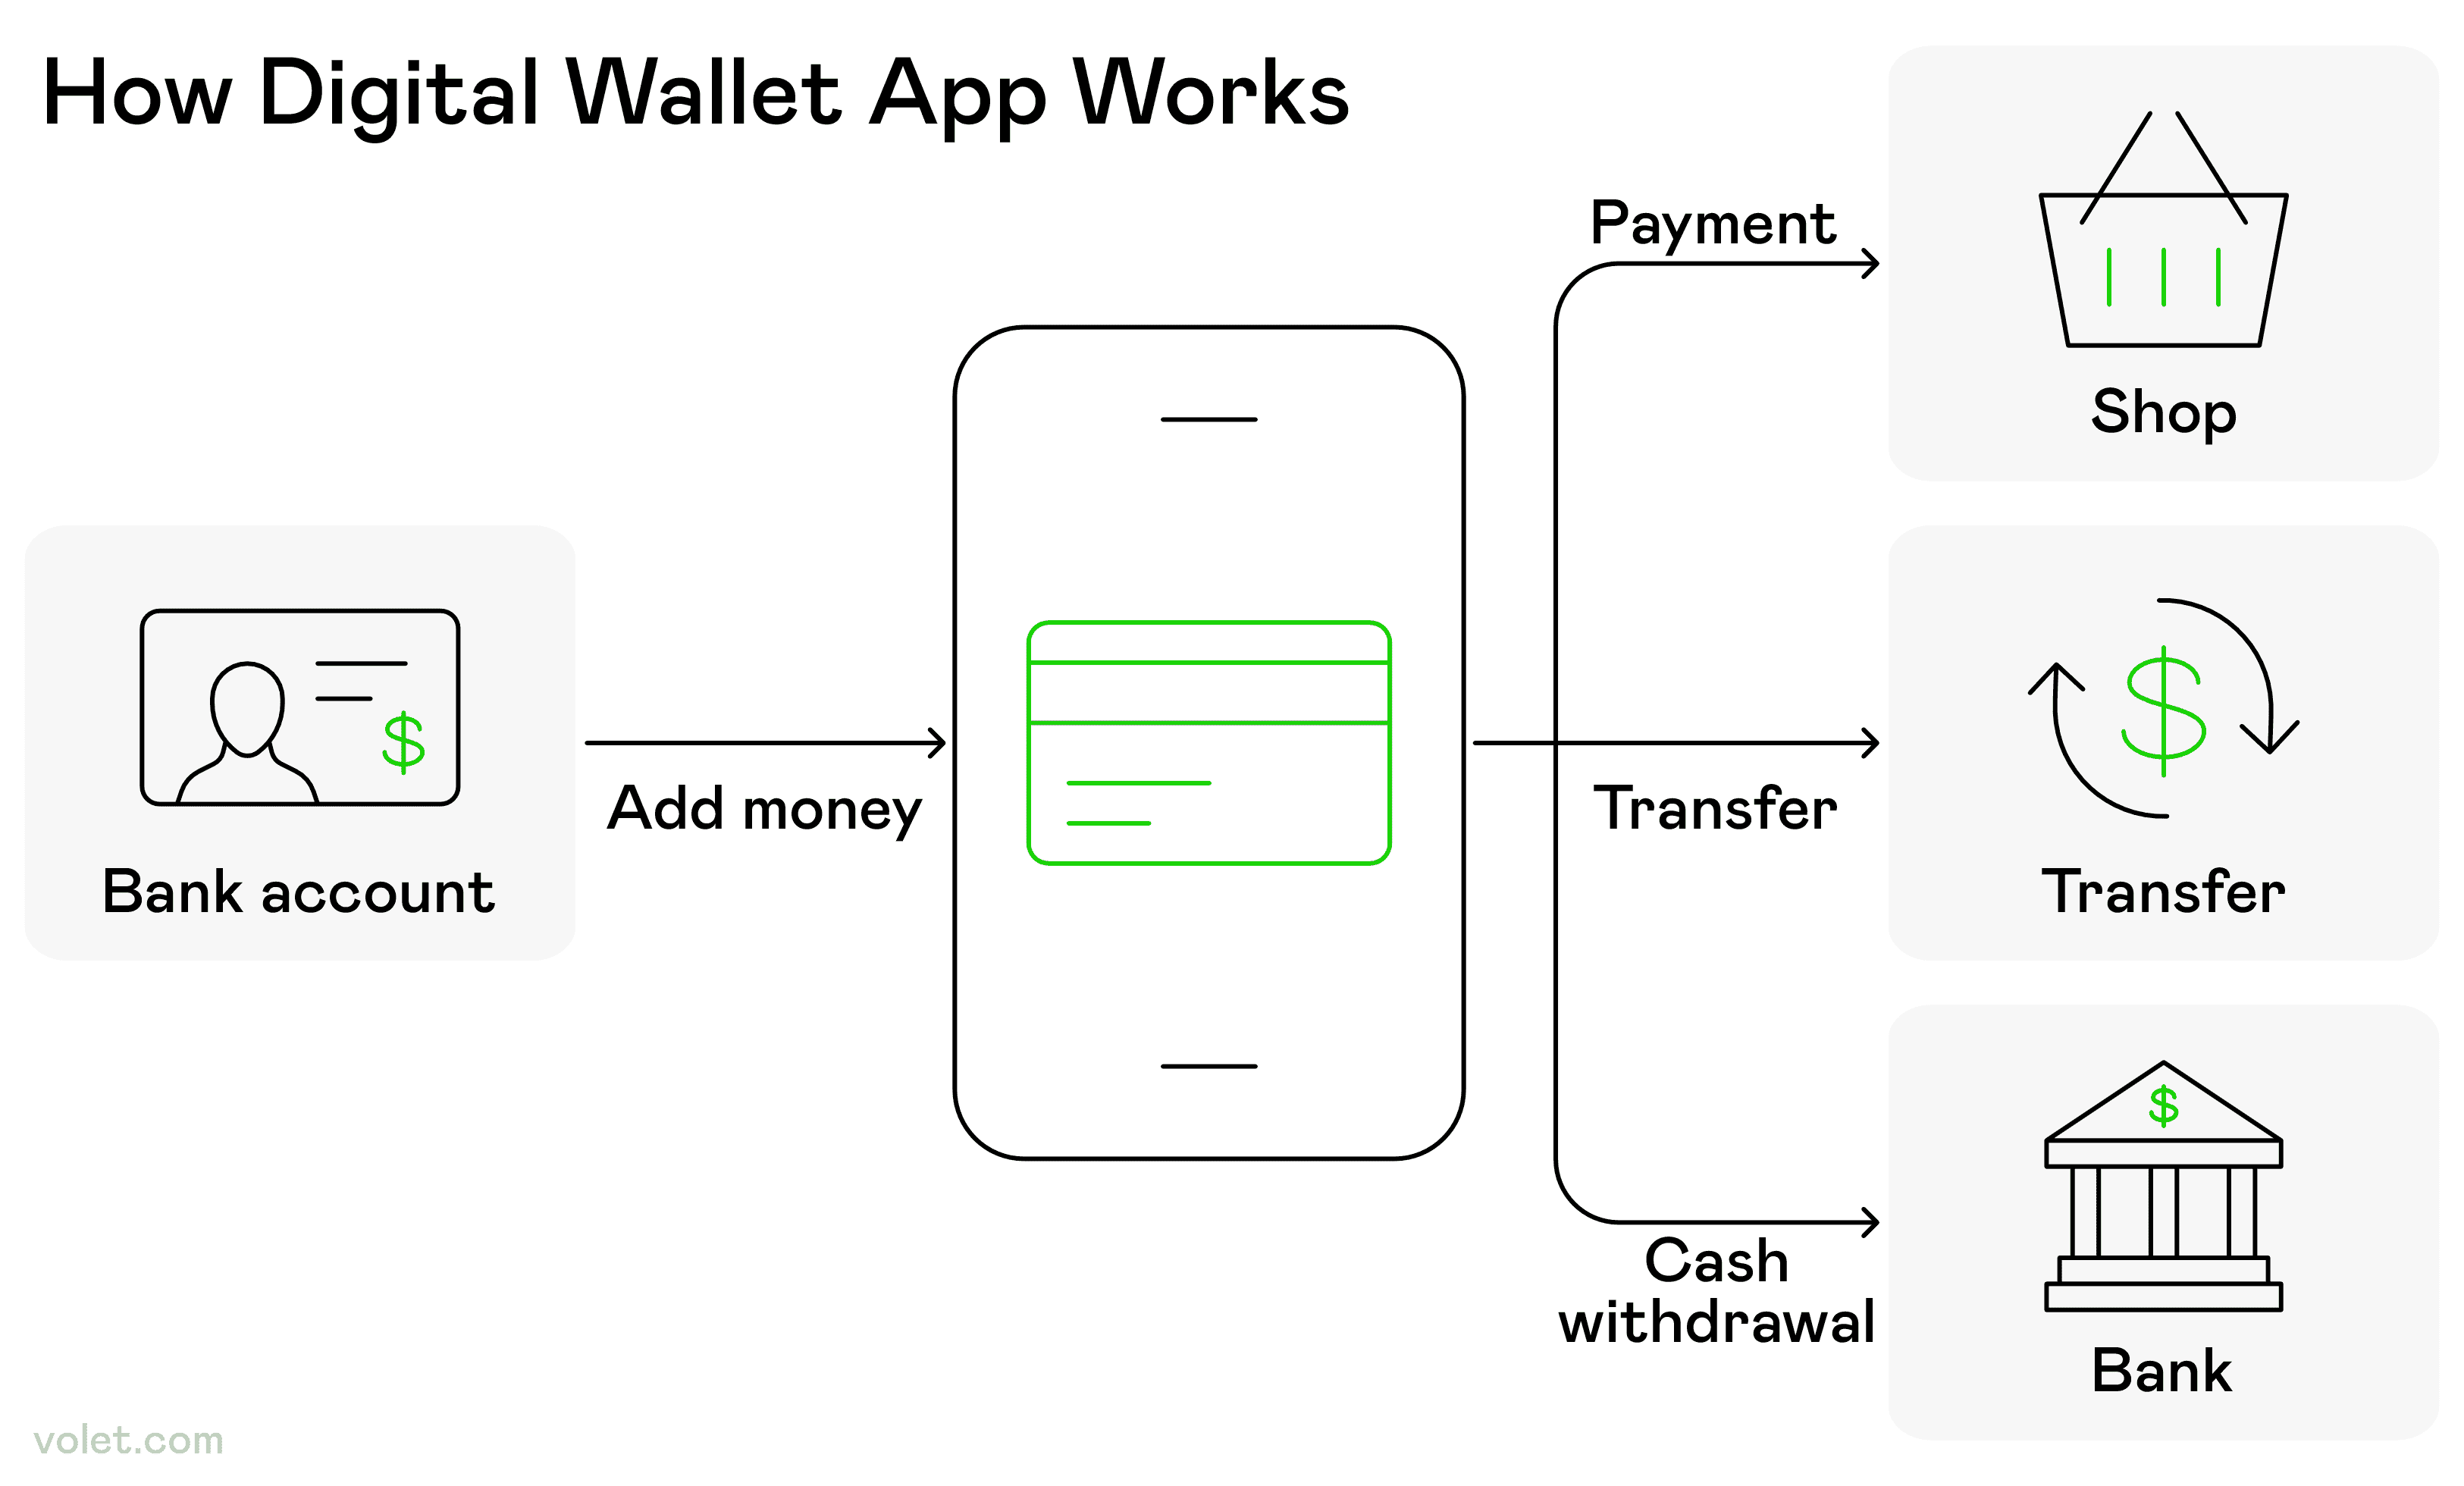
モバイルウォレットアプリがユーザーに銀行口座からお金を追加し、支払い、送金、または現金引き出しを行う方法
モバイルウォレットは、非接触型の支払いと迅速な送金に欠かせません。これらのデジタルソリューションを使用すると、電話で金融口座を保存および管理できます。
モバイルウォレットを使用すると、さまざまなアプリを通じてお金を送受信でき、生体認証などの高度なセキュリティ機能があります。モバイルウォレットを使用すると、支払い情報と受取人情報をモバイル番号だけで追加することでお金を送ることができます。
多くのモバイルウォレットサービスは、特に国内での送金に対して最小限の取引手数料を設定しています。モバイルウォレットサービスを利用している相手にお金を送ることができ、シームレスなデジタル決済エコシステムを構築します。

暗号取引のステップ:開始からブロックチェーン上の確認まで
4. 暗号通貨の送金
J.P.モルガンのような機関がQuorumのブロックチェーンを活用していることがBaligaのホワイトペーパーで詳述されているように、テクノロジーに精通したユーザーの間で暗号通貨の送金が注目を集めています。QuorumのRAFTおよびIBFTコンセンサスアルゴリズムは、高価値の送金に理想的なプライバシーを持つ迅速で安全な取引を保証します。日常的な暗号通貨の送金は次のようになります:
直接暗号通貨送金
人気のあるコイン、例えば ビットコインやイーサリアム、または USDCのようなステーブルコインを使用して、直接暗号通貨送金でお金を受け取ることができます。送信者はあなたのウォレットアドレスが必要です。それはあなたの口座番号のような長い文字列です。
メリット:
- ほぼ瞬時の送金(数分対数日)
- 国際送金の手数料が低い
- 従来の銀行は不要
- 24時間365日利用可能
デメリット:
- 非ステーブルコイン送金の高いボラティリティ
- 技術的知識が必要
- 限られた加盟店の受け入れ
- 取り消し不可能な取引
暗号通貨から法定通貨へのサービス
サービスには、 Coinbase、 Volet.com、PayPal(暗号機能)、およびCash Appが含まれ、暗号通貨を受け取り、アカウント内で即座に現金に変換することができます。これにより、暗号通貨と従来の送金のギャップが埋まります。

送金者から受取人への国際送金の流れは、銀行、プロセッサー、カードネットワーク、SWIFT/SEPAシステムを通じて行われます
5. 国際送金サービス
他の国からお金を受け取る必要があるとき、専門の送金サービスは銀行よりも良いレートと迅速な配達を提供することがよくあります。
従来の国際サービス
ウエスタンユニオン: グローバルネットワーク ウエスタンユニオンは200以上の国に展開しており、銀行口座への直接送金、指定場所での現金受け取り、またはプリペイドデビットカードへのチャージなど、複数の方法でお金を受け取ることができます。
その柔軟性は印象的です。世界中のエージェントネットワークを通じて現金を受け取ることができ、銀行インフラが限られた地域でもアクセス可能です。
マネーグラム: 代替ネットワーク マネーグラムは、現金受け取り場所と直接銀行送金に重点を置いた類似のサービスを提供しています。彼らのネットワークは世界中に広がっていますが、ウエスタンユニオンの範囲よりはやや小さいです。
現代のデジタルサービス
Wiseのようなオンライン送金プロバイダー、Remitlyなどは、従来の銀行やウエスタンユニオンよりも良い為替レートと低い手数料を提供しています。彼らのテクノロジー主導のアプローチは、ホワイトペーパーで強調されているクオラムの効率性を反映しており、国際送金をより迅速かつ安価にしています。
6 従来の現金方法
デジタル革命にもかかわらず、従来の現金方法は依然として重要な役割を果たしており、特に現代の方法が実用的でない場合や利用できない場合に役立ちます。
個人小切手と銀行小切手
個人小切手は、誰かに現金を送る一般的な方法のままですが、人気は低下しています。銀行小切手は、銀行によって発行され、銀行の資金から引き出されるため、より安全です。私は車を購入する際に、ディーラーが保証された資金を要求したため、銀行小切手を使用しました。
これらは、両当事者が保証された資金を望む大きな取引に特に便利で、馴染みのある小切手形式を維持しながら安全性を提供します。
マネーオーダー: 国際的にフレンドリー
マネーオーダーは、受取人に特定の金額を保証し、国際送金に使用できます。受取人が裏書きするまで現金化できないため、盗難に対するセキュリティを提供します。
マネーオーダーの魅力は、その広範な受け入れと、特に従来の銀行口座を持たない受取人との取引において、個人小切手に比べて相対的に安全であることです。
プリペイドデビットカードのオプション
プリペイドデビットカードにはお金をチャージでき、従来の銀行口座を必要とせずに使用できます。従来の銀行関係を持たない人や、銀行口座の詳細を共有したくない人にお金を送るのに最適です。
ただし、郵送中にプリペイドカードが紛失する可能性があります。ほとんどのプリペイドデビットカードには、チャージ、使用、カードの維持に関するさまざまな手数料がかかります。
締めくくりの考え
お金を受け取るためのすべての方法を試した結果、私の見解は明確です: 一つの方法がすべてに適しているわけではありません。あなたの最良の選択肢は、友人への支払い、国際クライアント、またはビジネス取引を扱っているかどうかによります。
友人への迅速な支払いには、VenmoやCash Appを利用します。国際クライアントには、現代のサービスと電信送金を比較します。不動産のような大きな取引には、電信送金が王様です。クオラムの高スループット設計がJ.P.モルガンの大規模な取引に理想的であることは、バリガのホワイトペーパーでも述べられています。
私のアドバイスは?さまざまなシナリオをカバーするために、2〜3の異なるサービスでアカウントを設定してください。ソーシャルペイメント用のP2Pアプリを持ち、大きな緊急の支払いのために銀行の電信送金プロセスを理解し、支払い詳細を共有する際には常にセキュリティを優先してください。
最も重要なのは、方法を選択する前に常に総コストを確認することです。その「無料」の送金は、透明な手数料を持つサービスよりも隠れた為替レートのマークアップでより高くつく可能性があります。決定を下す際には、取引手数料、配達時間、セキュリティ機能を考慮してください。
免責事項
この記事は情報提供のみを目的としており、法的、財務的、または専門的なアドバイスを構成するものではありません。読者は、財務上の決定を下す前に専門的な指導を求めることをお勧めします。
よくある質問
Venmo、Zelle、Cash AppのようなP2Pアプリは通常、即時送金を提供します。Zelleを銀行経由で利用するのが最も早く、資金は登録ユーザーの口座にすぐに反映されます。
ほとんどのアプリはオンラインでお金を受け取るのは無料ですが、デビットカードに即時に現金化する際や、送金者がクレジットカードを使って送金を行う場合には手数料がかかります。
電信送金は、金融機関間で直接行われ、処理後は取り消しができないため、最も安全です。
オンライン送金サービスは、従来の銀行やウエスタンユニオンよりも良い為替レートと低い手数料を提供します。
ルーティング番号や口座詳細は、安全で暗号化されたチャネルを通じてのみ共有してください。この情報をソーシャルメディアに投稿したり、安全でないメールで送信したりしないでください。