ใครสามารถส่งเงินให้ฉันได้บ้าง? ค้นพบวิธีที่ดีที่สุดในการส่งและรับเงินอย่างง่ายดาย สำรวจวิธีการชั้นนำสำหรับการโอนเงินที่ไม่มีปัญหาและค้นหาตัวเลือกที่เหมาะสมสำหรับคุณ
นี่คือสิ่งที่จะทำให้คุณตะลึง: Kinexys ของ J.P. Morgan ได้ประมวลผลธุรกรรมในบล็อกเชนมากกว่า 1.5 ล้านล้านดอลลาร์ ธุรกรรม ในช่วงสี่ปีที่ผ่านมา—ใช่แล้ว ล้านล้านด้วย ‘T’—และตอนนี้พวกเขากำลังผลักดันถึง 2 พันล้านดอลลาร์ต่อวัน ขณะที่ฉันกำลังค้นคว้าเกี่ยวกับนวัตกรรมการชำระเงินสำหรับชิ้นงานของลูกค้า ฉันได้พบกับตัวเลข Kinexys ที่น่าตกใจเหล่านี้และพบเอกสารไวท์เปเปอร์ที่ครอบคลุมโดย Arati Baliga, Subhod I, Pandurang Kamat, และ Siddhartha Chatterjee.
การศึกษาของพวกเขา, "การประเมินผลการทำงานของแพลตฟอร์มบล็อกเชน Quorum ," เปิดเผยว่าอัลกอริธึมการเห็นพ้องที่มีประสิทธิภาพและฟีเจอร์ความเป็นส่วนตัวของ Quorum ทำให้มันเป็นพลังในการทำธุรกรรมที่ปลอดภัยและมีปริมาณสูง นี่ทำให้ฉันคิด—ถ้าสถาบันขนาดใหญ่กำลังยอมรับระบบการชำระเงินที่ใช้บล็อกเชนเช่น Quorum นั่นหมายความว่าอย่างไรสำหรับคนธรรมดาอย่างเราที่ยังคงดิ้นรนกับคำถามพื้นฐานเช่น "ใครสามารถส่งเงินให้ฉันได้?" ความไม่เชื่อมโยงระหว่างนวัตกรรมของสถาบันและความต้องการการชำระเงินในชีวิตประจำวันคือเหตุผลที่ทำให้การเข้าใจตัวเลือกของคุณมีความสำคัญมากกว่าที่เคย.
นี่คือเรื่องราวของฉัน: สามสัปดาห์ที่แล้ว ลูกค้าในโตรอนโตต้องการจ่ายเงินให้ฉันสำหรับรายงานการวิเคราะห์ DeFi ง่ายพอสมควร ยกเว้นว่าฉันใช้เวลาสองชั่วโมงในการค้นคว้าว่า "วิธีที่ดีที่สุด" ในการรับ การชำระเงินระหว่างประเทศ และสุดท้ายก็จบลงด้วยการจ่ายค่าธรรมเนียม 35 ดอลลาร์ นั่นคือเมื่อฉันตระหนักว่าฉันต้องจริงจังเกี่ยวกับการเข้าใจทุกวิธีที่ใครสามารถส่งเงินให้ฉันในปี 2025.
ดังนั้นฉันจึงทำในสิ่งที่นักเขียนการเงินที่หมกมุ่นคนใดคนหนึ่งจะทำ—ฉันทดสอบทุกอย่าง แอพ, การโอนเงิน, บริการคริปโต, แม้กระทั่งการสั่งเงินแบบเก่า (อย่าถาม) ผลลัพธ์? การวิเคราะห์ที่ครอบคลุมเกี่ยวกับทุกวิธีนี้มีค่าแก่การรู้ พร้อมด้วยค่าใช้จ่ายจริง ความเร็วที่แท้จริง และข้อดีข้อเสียที่ตรงไปตรงมา.
การเป็นผู้ใหญ่ 101: ในที่สุดก็ส่งเงินนั้นให้แม่ ไม่มีวิธีแก้ปัญหาที่สมบูรณ์แบบสำหรับทุกสถานการณ์ แต่ละวิธีมีจุดที่ดีและจุดที่ไม่ดี บางวิธีเสนอการโอนที่รวดเร็วมากแต่เรียกเก็บค่าธรรมเนียมที่ทำให้คุณรู้สึกเจ็บปวด บางวิธีแทบจะฟรีแต่ใช้เวลานานในการประมวลผล.
กุญแจสำคัญคือการเข้าใจว่าสิ่งใดสำคัญที่สุด: ความเร็ว, ค่าใช้จ่าย, ความสะดวกสบาย, หรือความปลอดภัย ไม่ว่าคุณจะต้องการรับเงินจากเพื่อนและครอบครัวหรือจัดการธุรกรรมทางธุรกิจ ตัวเลือกที่ถูกต้องขึ้นอยู่กับความต้องการเฉพาะของคุณ.
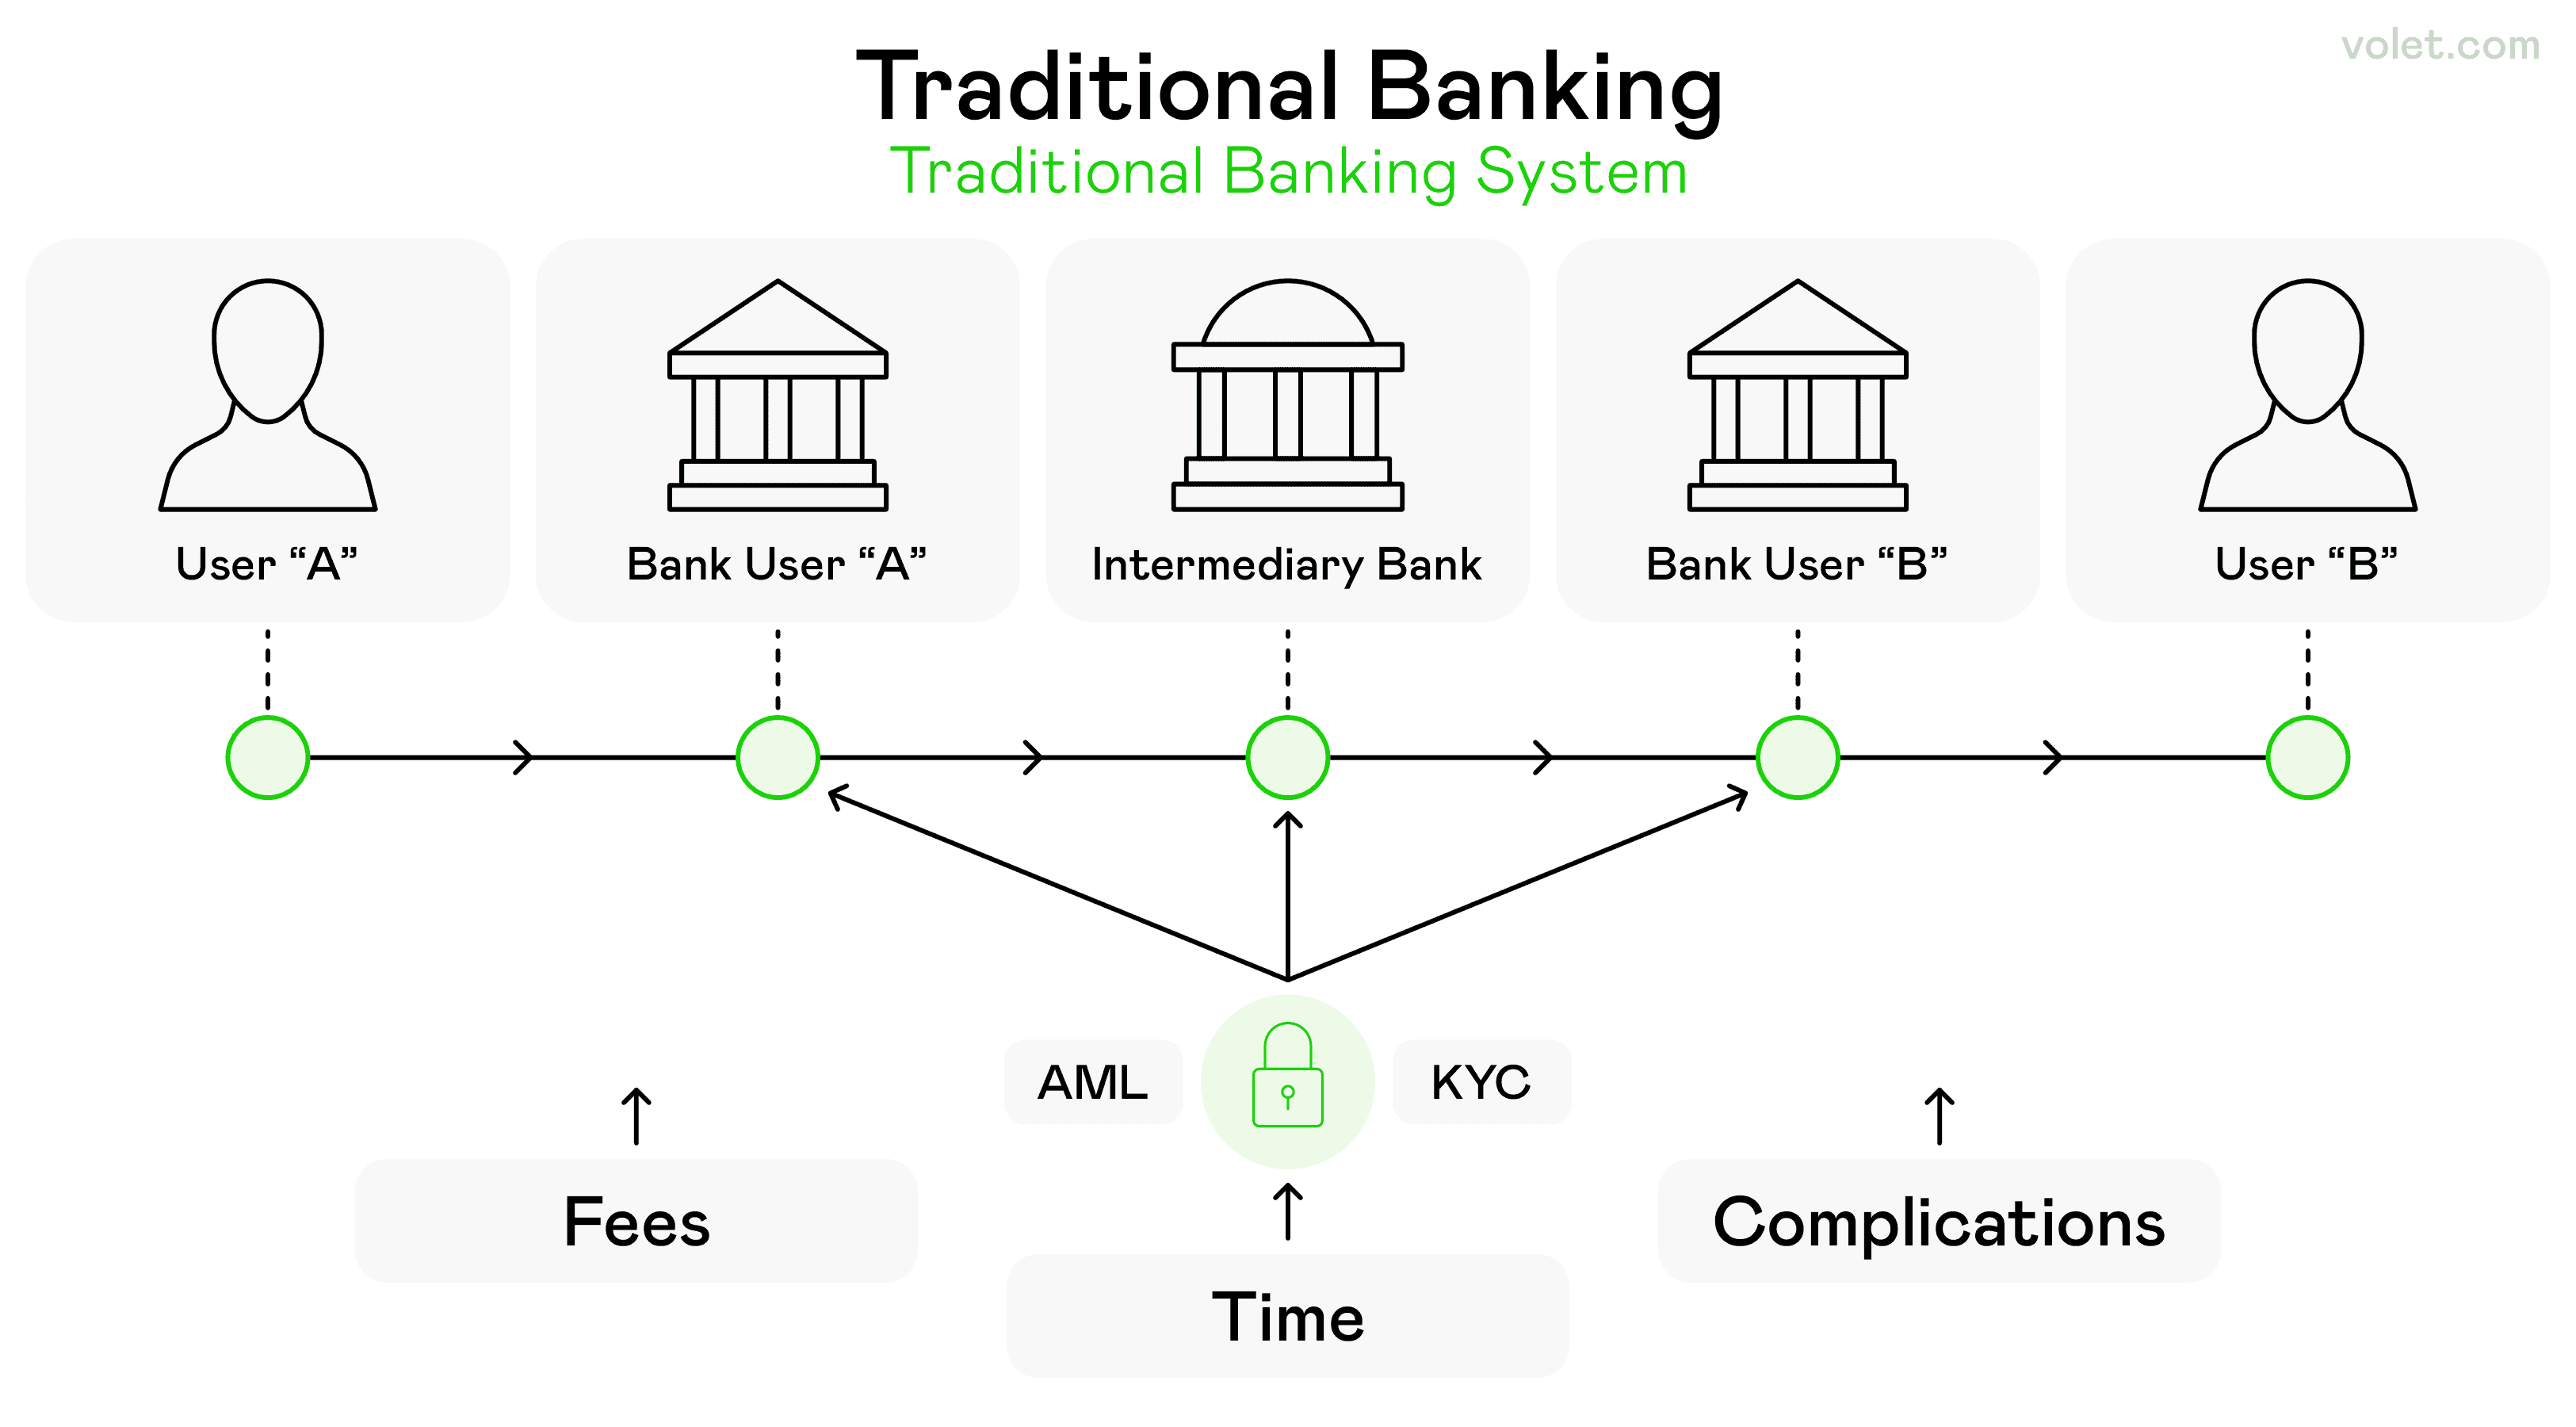
ความซับซ้อนของการธนาคารแบบดั้งเดิม ซึ่งเกี่ยวข้องกับธนาคารและกระบวนการหลายแห่ง
1. วิธีการธนาคารแบบดั้งเดิม เริ่มต้นด้วยกระดูกสันหลังของการโอนเงิน—วิธีการธนาคารแบบดั้งเดิม วิธีการเหล่านี้ยังคงมีความสำคัญเพราะพวกเขามอบความปลอดภัยสูงสุดและทำงานได้อย่างราบรื่นกับความสัมพันธ์ทางการเงินที่มีอยู่ของคุณ
การโอนเงินผ่านบัญชีธนาคาร บัญชีธนาคารของคุณเป็นพื้นฐานของการ โอนเงิน ส่วนใหญ่และด้วยเหตุผลที่ดี เมื่อใครบางคนต้องการส่งเงินไปยังบัญชีของคุณโดยตรง พวกเขาจะต้องใช้หมายเลขเส้นทางและข้อมูลบัญชีของคุณ วิธีนี้ช่วยให้คุณได้รับเงินอย่างปลอดภัยและมั่นคงผ่านสถาบันการเงินที่จัดตั้งขึ้น ขั้นตอนนั้นง่าย: ให้ข้อมูลธนาคารของคุณและเงินจะเข้ามาใน 1-3 วันทำการ
สถาบันการเงินส่วนใหญ่เป็นสมาชิกของ FDIC ดังนั้นเงินของคุณจึงได้รับการคุ้มครองสูงสุดถึง $250,000 ซึ่งทำให้คุณรู้สึกสบายใจเมื่อจัดการกับจำนวนเงินที่มากขึ้น
ข้อดี:
ฟรีในการรับในกรณีส่วนใหญ่ ความปลอดภัยสูงผ่านสถาบันการเงินที่มีชื่อเสียง ใช้ได้กับจำนวนเงินมาก การคุ้มครองสมาชิก FDIC ไม่มีค่าธรรมเนียมการทำธุรกรรมสำหรับการโอนพื้นฐาน ข้อเสีย:
ใช้เวลา 1-3 วันทำการ ต้องแชร์รายละเอียดการชำระเงินที่ละเอียดอ่อน ไม่เหมาะสำหรับการชำระเงินที่เร่งด่วน การโอนเงินเข้าบัญชีออมทรัพย์ คุณยังสามารถรับเงินโดยตรงเข้าบัญชีออมทรัพย์ของคุณ ซึ่งทำงานคล้ายกับการโอนเงินเข้าบัญชีเช็ค แต่จะใช้เวลาประมวลผลนานกว่านิดหน่อย ข้อดีคือ? เงินของคุณเริ่มสร้างดอกเบี้ยทันที ทำให้เป็นตัวเลือกที่น่าสนใจสำหรับเงินที่คุณไม่ต้องการเข้าถึงในทันที
วิธีนี้ทำงานได้ดีโดยเฉพาะสำหรับการสนับสนุนสมาชิกในครอบครัวหรือการโอนเงินปกติที่การเข้าถึงทันทีไม่ใช่เรื่องสำคัญ
การโอนเงินผ่านสาย นี่คือที่ที่ทุกอย่างเริ่มจริงจัง การโอนเงินผ่านสายเป็นวิธีการเคลื่อนย้ายเงินที่มีความสำคัญ – มันรวดเร็ว ปลอดภัย และเหมาะสำหรับจำนวนเงินที่มาก ฉันได้เรียนรู้เกี่ยวกับ การโอนเงินผ่านสาย เมื่อเพื่อนของฉันซื้ออสังหาริมทรัพย์เพื่อการลงทุนครั้งแรก ผู้ขายต้องการให้โอนเงิน $50,000 ภายใน 24 ชั่วโมง และจริงๆ แล้วไม่มีวิธีอื่นใดที่สามารถจัดการกับความเร็วและความปลอดภัยในระดับนั้นสำหรับจำนวนเงินที่มากขนาดนั้น การโอนเงินผ่านสายเป็นการชำระเงินอิเล็กทรอนิกส์ที่ไปโดยตรงจากบัญชีธนาคารหนึ่งไปยังอีกบัญชีหนึ่ง
สำหรับการโอนเงินภายในประเทศ ผู้ส่งต้องการชื่อ ที่อยู่ หมายเลขบัญชีธนาคาร และหมายเลขเส้นทาง ธนาคารจะโอนเงินจำนวนมากจากธนาคารหนึ่งไปยังอีกธนาคารหนึ่งภายในไม่กี่ชั่วโมงหรือนาที
เวลาการจัดส่งสำหรับการโอนเงินผ่านสายอาจแตกต่างกันไป แต่โดยทั่วไปจะใช้เวลาหนึ่งวันทำการหรือน้อยกว่า อย่างไรก็ตาม การโอนเงินผ่านสายของธนาคารมักมีค่าใช้จ่ายเฉลี่ยในประเทศที่ $25 สำหรับการส่งและ $15 สำหรับการรับ
เคล็ดลับมืออาชีพ: ตรวจสอบรายละเอียดทั้งหมดอีกครั้งก่อนขอการโอนเงินผ่านสาย การโอนเงินผ่านสายไม่สามารถย้อนกลับได้ ทำให้ปลอดภัยแต่มีความเสี่ยงหากส่งไปยังบัญชีที่ผิด
ข้อดี:
รวดเร็วเป็นพิเศษ (ภายในวันเดียวหรือภายในไม่กี่ชั่วโมง) ปลอดภัยอย่างยิ่ง เหมาะสำหรับการทำธุรกรรมขนาดใหญ่ การโอนเงินผ่านธนาคารไม่สามารถย้อนกลับได้ ทำให้ปลอดภัย จัดการโดยสถาบันการเงินที่มีชื่อเสียง ข้อเสีย:
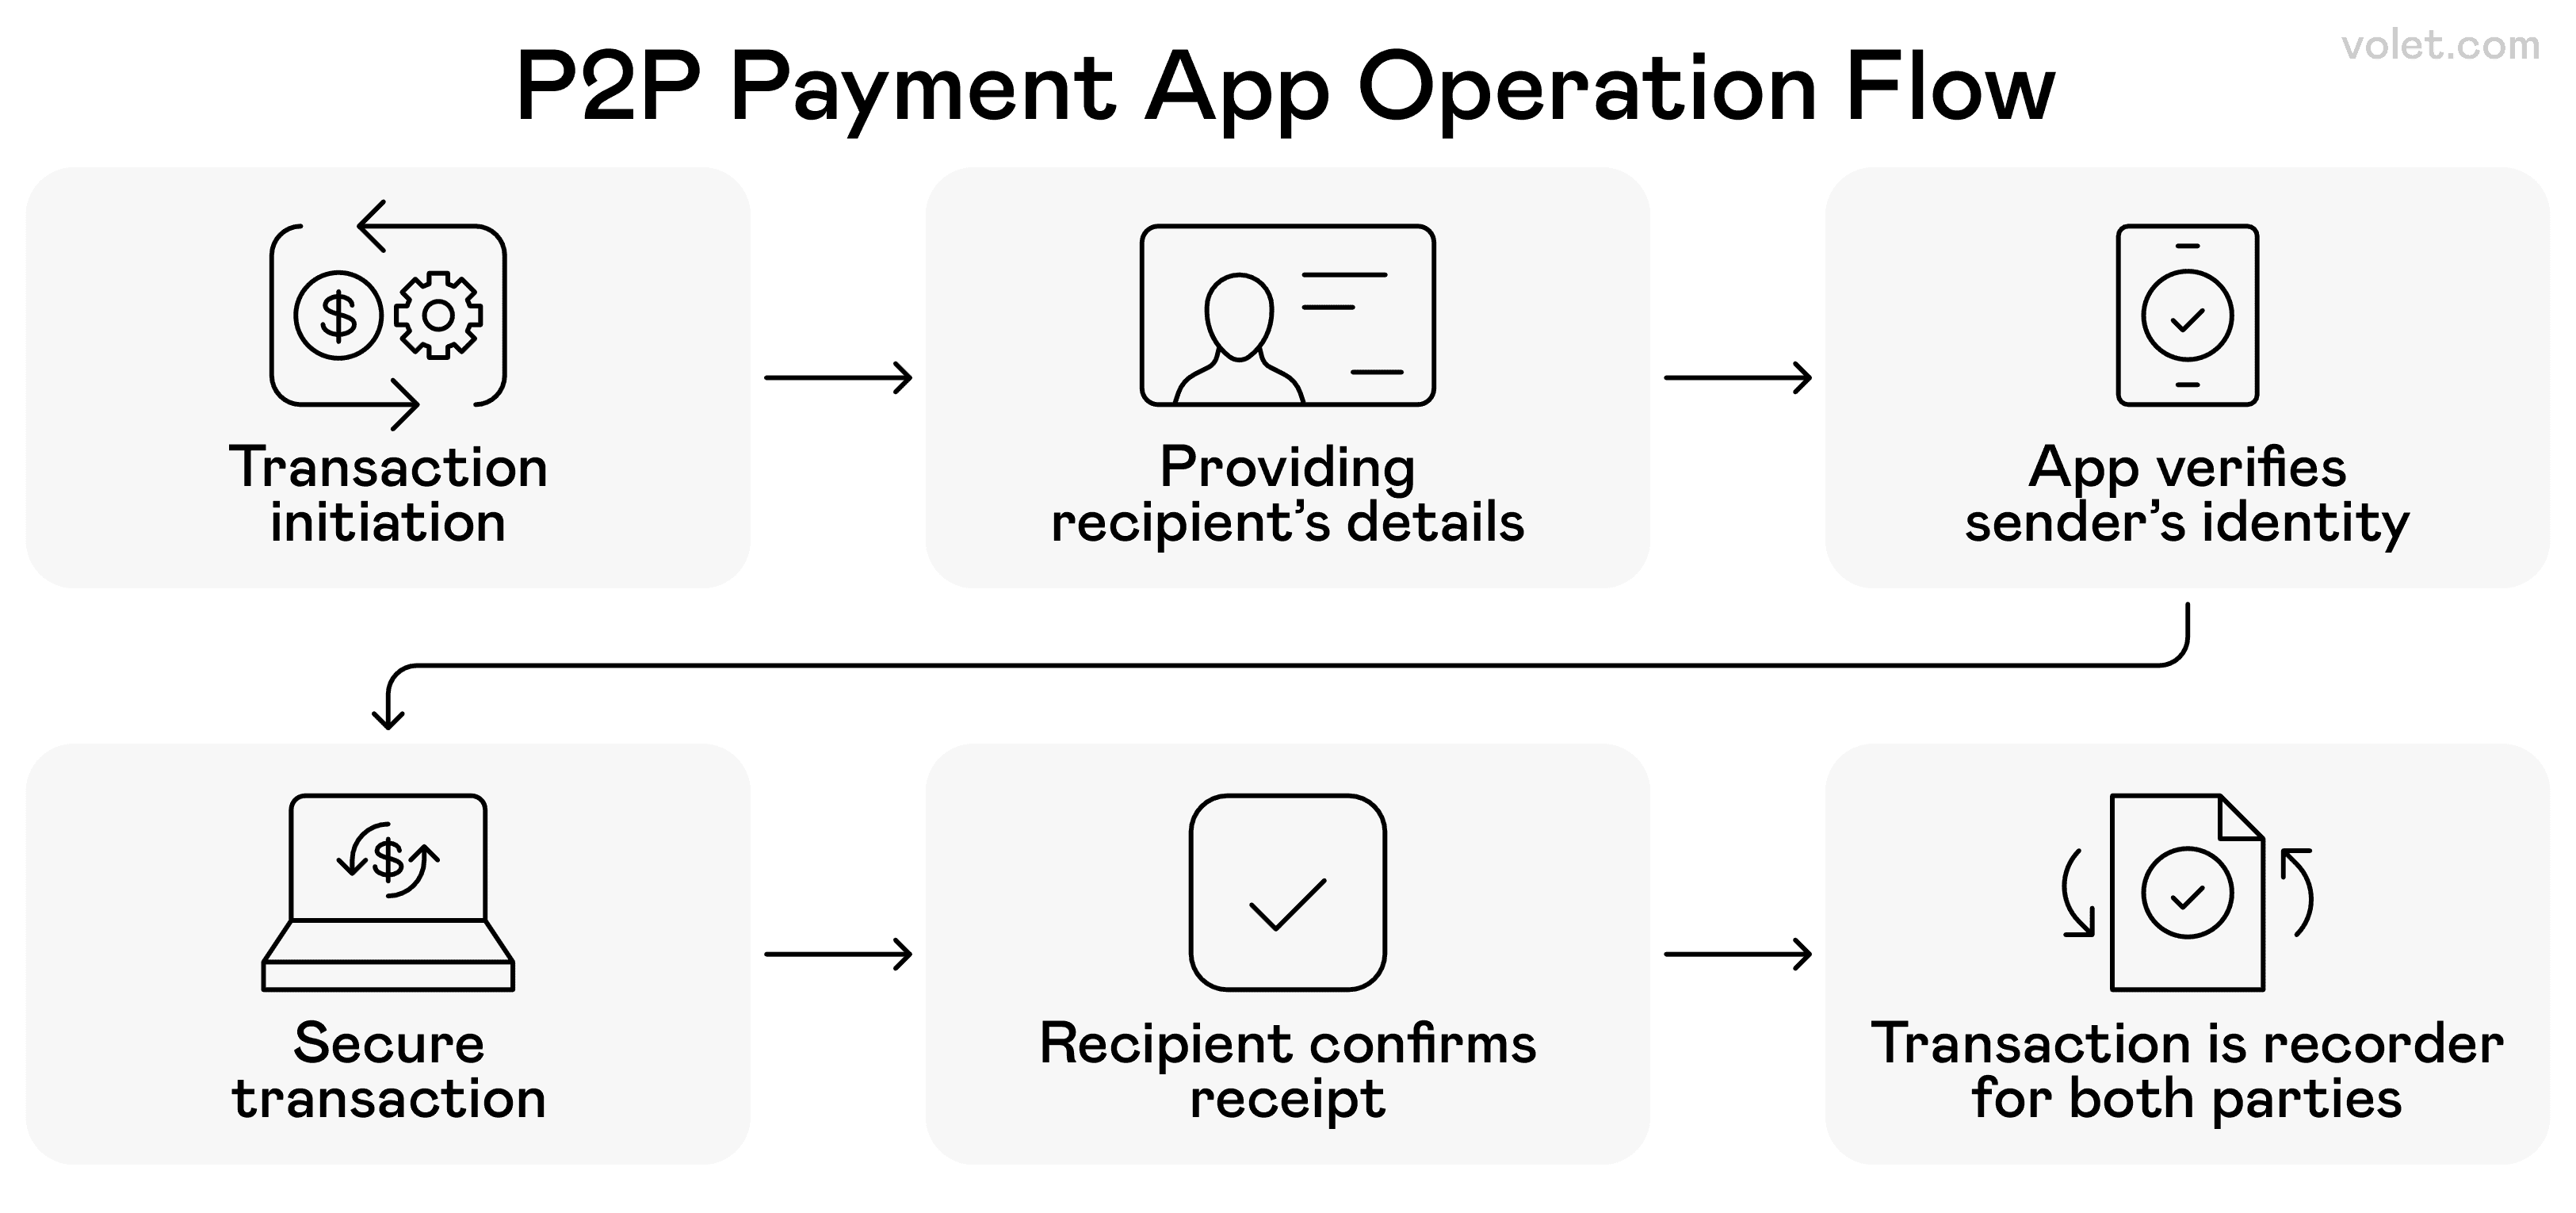
การโอนเงินผ่านธนาคารอาจมีค่าธรรมเนียมสูงกว่าวิธีการโอนอื่น ๆ ไม่สามารถย้อนกลับได้หากส่งไปยังบัญชีที่ผิด ต้องการรายละเอียดผู้รับที่ถูกต้อง ค่าธรรมเนียมการทำธุรกรรมสูงกว่าวิธีการอื่น ๆ ขั้นตอนทีละขั้นตอนเกี่ยวกับวิธีที่แอปการชำระเงินแบบเพียร์ทูเพียร์ (P2P) จัดการธุรกรรมอย่างปลอดภัยระหว่างผู้ใช้
2. แอปการชำระเงินแบบเพียร์ทูเพียร์ (P2P) ตอนนี้เรากำลังพูดถึงเรื่องนี้! นี่คือจุดที่การปฏิวัติการโอนเงินเริ่มต้นขึ้นจริงๆ แอปการชำระเงิน P2P ได้เปลี่ยนแปลงวิธีที่เราส่งและรับเงินอย่างสิ้นเชิง ทำให้การโอนเงินระหว่างเพื่อนและครอบครัวง่ายกว่าที่เคย แอปเหล่านี้เหมาะสำหรับการโอนเงินขนาดเล็กถึงกลางอย่างรวดเร็วโดยมีความยุ่งยากน้อยที่สุด.
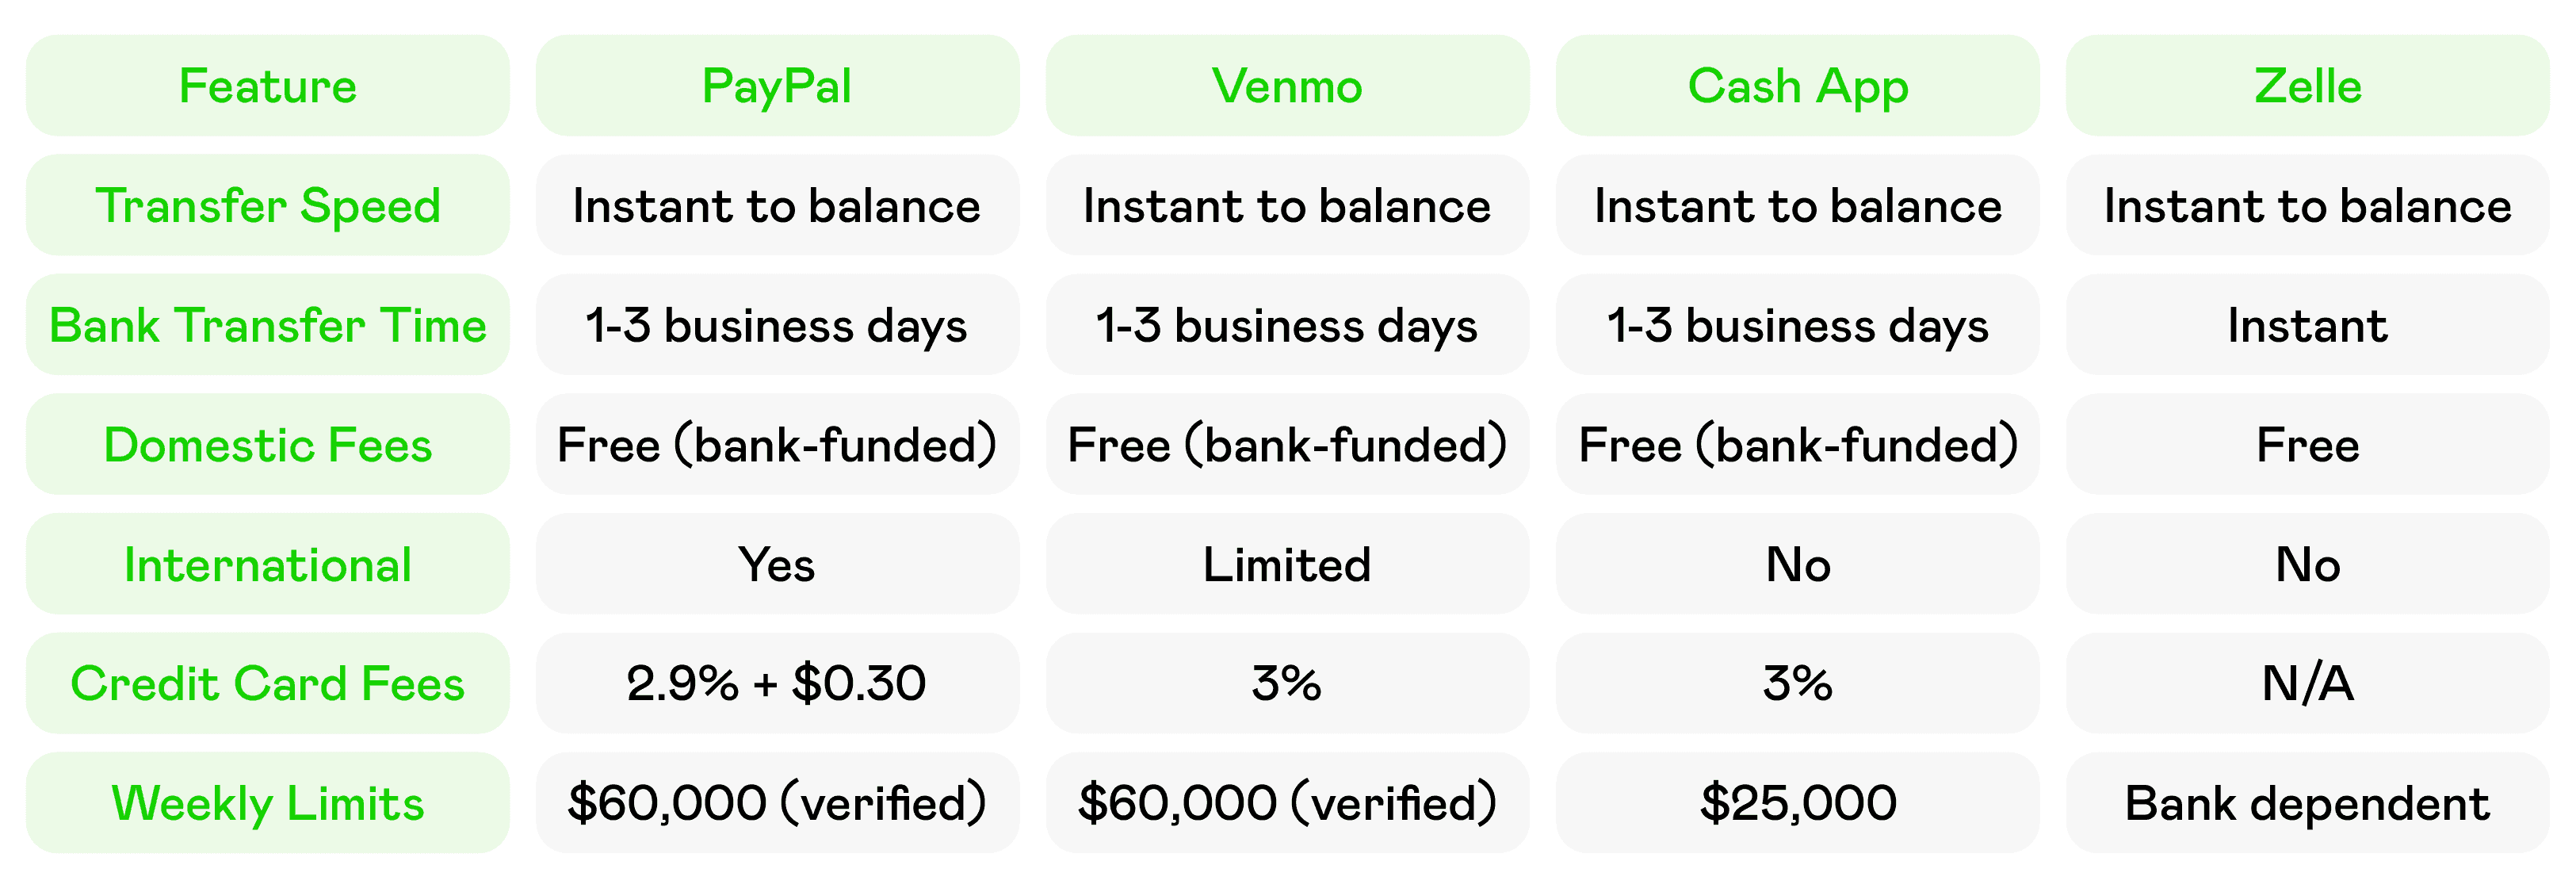
PayPal ให้ฉันบอกคุณเกี่ยวกับประสบการณ์การใช้ PayPal ของฉัน ฉันใช้มันมาหลายปีและนี่คือสิ่งที่ฉันได้เรียนรู้: PayPal เสนอการโอนเงินฟรีในสหรัฐอเมริกาเมื่อคุณเติมเงินด้วยบัญชีธนาคารหรือยอดเงิน PayPal การเงินจะเข้าบัญชี PayPal ของคุณทันที แต่การรับเงินผ่าน PayPal ใช้เวลา 1-3 วันทำการหากคุณโอนเข้าบัญชีธนาคารของคุณ.
PayPal เป็นที่รู้จักในฐานะการชำระเงินออนไลน์และมีเหตุผลที่ดี มันได้รับการยอมรับอย่างกว้างขวาง มีการป้องกันผู้ซื้อ และทำงานได้ทั่วโลกทำให้เหมาะสำหรับการทำธุรกรรมส่วนบุคคลและธุรกิจ.
ข้อดี:
ใบเสร็จทันทีไปยังยอดเงิน PayPal ความสามารถในการทำธุรกรรมระหว่างประเทศ การป้องกันผู้ซื้อ/ผู้ขาย ได้รับการยอมรับอย่างกว้างขวางจากพ่อค้า โอนฟรีจากบัญชีธนาคารที่เชื่อมโยง ข้อเสีย:
1-3 วันทำการในการโอนเงินไปยังธนาคาร ค่าธรรมเนียมการทำธุรกรรมสำหรับการเติมเงินด้วยบัตรเครดิต บัญชีสามารถถูกระงับได้หากมีการทำกิจกรรมที่น่าสงสัย น้อยกว่าทางสังคมเมื่อเปรียบเทียบกับแอปใหม่ๆ เวนโม ด้านสังคมของเวนโมทำให้การแบ่งบิลกับเพื่อนสนุกสนาน และนี่คือจุดเด่นของมัน คุณสามารถส่งเงินได้สูงสุดถึง $60,000 ต่อสัปดาห์โดยใช้เวนโมหลังจากยืนยันตัวตนแล้ว เงินที่คุณได้รับจากเวนโมจะแสดงขึ้นทันทีในยอดเงินเวนโมของคุณ แต่การโอนเข้าบัญชีธนาคารจะใช้เวลาปกติ 1-3 วัน
สิ่งที่ทำให้เวนโมแตกต่างคือฟีเจอร์ฟีดสังคม ซึ่งให้คุณเพิ่มความคิดเห็นและอีโมจิในการชำระเงิน (แม้ว่าฉันจะแนะนำให้เก็บรายละเอียดทางการเงินเป็นความลับ) มันกลายเป็นแอปที่ผู้ใช้รุ่นใหม่เลือกใช้เพื่อส่งเงินให้เพื่อนอย่างง่ายดาย
ข้อดี:
ใบเสร็จทันทีไปยังยอด Venmo ฟีเจอร์สังคมทำให้มีส่วนร่วม แบ่งบิลกับเพื่อนง่ายๆ ขีดจำกัดรายสัปดาห์สูงหลังการตรวจสอบ โอนฟรีจากบัญชีธนาคารที่เชื่อมโยง ข้อเสีย:
1-3 วันทำการในการโอนเงินไปยังธนาคาร ฟีเจอร์สังคมอาจทำให้ความเป็นส่วนตัวลดลง ความสามารถระหว่างประเทศจำกัด ค่าธรรมเนียมการถอนเงินทันทีใช้ได้ แอปเงินสด แอปเงินสดกลายเป็นตัวเลือกหลักของฉันสำหรับการโอนเงินภายในประเทศอย่างรวดเร็วเพราะความหลากหลาย แอปเงินสดให้คุณส่งและรับเงินฟรีด้วยเงินสดจากบัญชีธนาคารที่เชื่อมโยงหรือบัตรเดบิตของคุณ แพลตฟอร์มนี้ได้พัฒนาขึ้นจากการโอนเงินง่ายๆ ไปสู่การลงทุน การซื้อขาย Bitcoin และแม้กระทั่งบัตรพลาสติกจริง
ข้อเสีย? คุณสามารถถอนเงินไปยังบัตรเดบิตของคุณจากแอปเงินสดได้ทันที แต่คุณจะต้องจ่ายค่าธรรมเนียม 0.5%-1.75% นอกจากนี้ หากคุณส่งเงินโดยใช้ บัตรเครดิต บนแอปเงินสด คุณจะถูกเรียกเก็บค่าธรรมเนียม 3%
ข้อดี:
การโอนเงินทันทีไปยังยอดเงินใน Cash App ฟีเจอร์เพิ่มเติม (การลงทุน, Bitcoin) บัตรเงินสดจริงมีให้บริการ อินเทอร์เฟซที่เรียบง่ายและสะอาด การโอนเงินฟรีจากบัญชีธนาคาร ข้อเสีย:
ค่าธรรมเนียมการถอนเงินทันที ค่าธรรมเนียมการเติมเงินด้วยบัตรเครดิต 3% การสนับสนุนลูกค้าจำกัด ความกังวลเกี่ยวกับความปลอดภัยของบัญชี เซลล์ นี่คือสิ่งที่น่าสนใจ—คุณอาจจะใช้บริการของเซลล์ผ่านเว็บไซต์หรือแอปมือถือของธนาคารของคุณโดยไม่รู้ตัว ธนาคารใหญ่ส่วนใหญ่ได้รวมเซลล์เข้าไป ทำให้การโอนเงินระหว่างผู้ใช้ที่ลงทะเบียนเป็นไปอย่างรวดเร็วและฟรี ตามที่ระบุในคำถามที่พบบ่อยของเซลล์ การรวมเข้ากับความสัมพันธ์ทางการเงินที่มีอยู่ทำให้เซลล์สะดวกมาก
ความสวยงามของเซลล์คือความเรียบง่าย ผู้ใช้ที่ลงทะเบียนมักจะเกิดขึ้นผ่านความสัมพันธ์ทางธนาคารที่มีอยู่ ดังนั้นจึงไม่มีแอปแยกต่างหากให้ดาวน์โหลดในหลายกรณี เมื่อมีคนส่งเงินให้คุณผ่านเซลล์ เงินจะปรากฏในบัญชีธนาคารของคุณภายในไม่กี่นาที
ข้อดี:
การโอนเงินทันทีไปยังบัญชีธนาคารโดยตรง ไม่จำเป็นต้องใช้แอปแยก (โดยปกติ) การโอนฟรีระหว่างผู้ใช้ที่ลงทะเบียน ได้รับการสนับสนุนจากธนาคารชั้นนำ ความปลอดภัยสูงผ่านความร่วมมือกับธนาคาร ข้อเสีย:
ทั้งสองฝ่ายต้องลงทะเบียน จำกัดเฉพาะการโอนภายในประเทศ ไม่มีการคุ้มครองการชำระเงินเหมือน PayPal ขีดจำกัดการทำธุรกรรมแตกต่างกันไปตามธนาคาร Volet.com สำหรับผู้ที่จัดการกับการโอนเงินระหว่างประเทศ, Volet.com เป็นตัวแทนของโซลูชันการชำระเงินข้ามพรมแดนยุคใหม่ แพลตฟอร์มนี้เชี่ยวชาญในการทำให้การโอนเงินระหว่างประเทศมีประสิทธิภาพและคุ้มค่ากว่าวิธีการแบบดั้งเดิม
Volet.com ใช้เทคโนโลยีสมัยใหม่เพื่อเสนออัตราแลกเปลี่ยนที่แข่งขันได้และค่าธรรมเนียมที่ต่ำกว่าบริการโอนเงินแบบดั้งเดิม บริการนี้มุ่งเน้นไปที่ความโปร่งใส แสดงให้คุณเห็นว่าคุณจะต้องจ่ายเท่าไหร่ล่วงหน้าโดยไม่มีค่าใช้จ่ายแอบแฝง ตามที่เน้นในโครงสร้างค่าธรรมเนียมของพวกเขา
ข้อดี:
อัตราแลกเปลี่ยนระหว่างประเทศที่แข่งขันได้ โครงสร้างค่าธรรมเนียมที่โปร่งใส อินเทอร์เฟซที่ทันสมัยและใช้งานง่าย รวดเร็วกว่าโอนเงินระหว่างประเทศแบบดั้งเดิม ต้นทุนต่ำกว่าธนาคารสำหรับการโอนเงินระหว่างประเทศ ข้อเสีย:
แพลตฟอร์มใหม่กว่าที่มีประวัติการใช้งานจำกัด อาจไม่มีให้บริการในทุกประเทศ เครือข่ายเล็กกว่าผู้ให้บริการที่มีชื่อเสียง สถานที่ให้บริการลูกค้าจำกัด
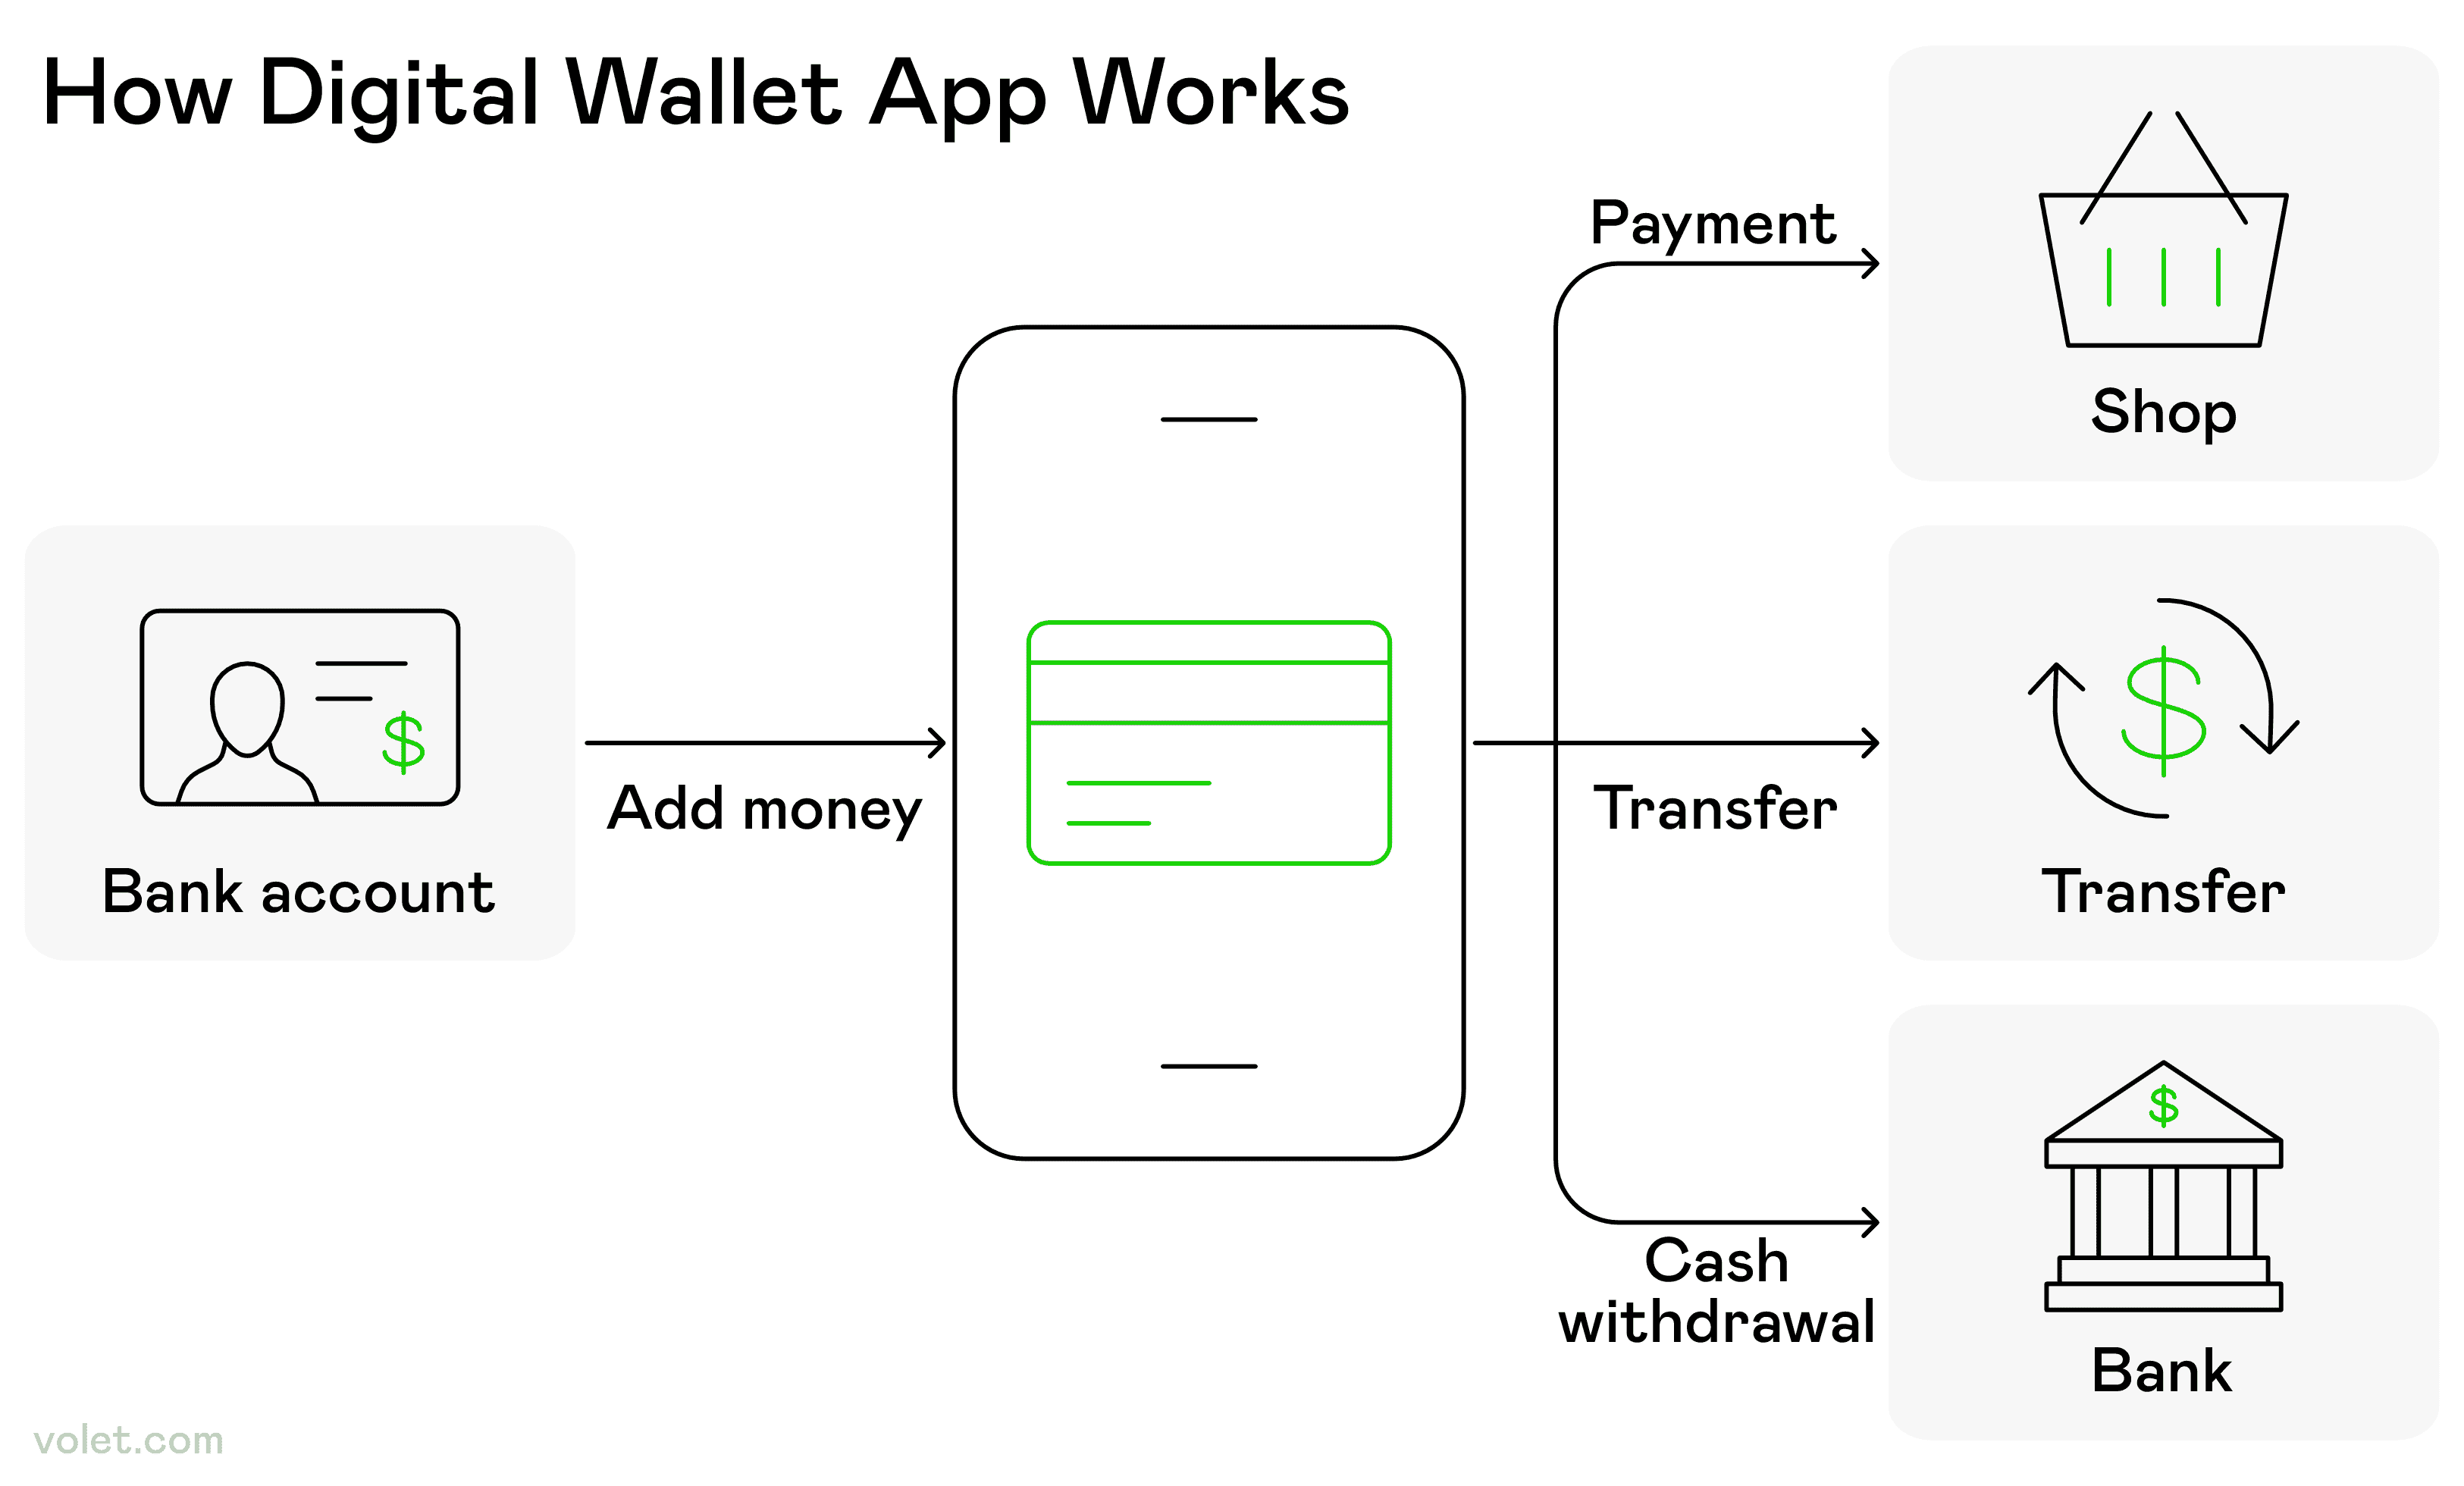
3. โซลูชันกระเป๋าเงินมือถือ แอปกระเป๋าเงินมือถือช่วยให้ผู้ใช้สามารถเติมเงินจากบัญชีธนาคารและทำการชำระเงิน โอนเงิน หรือถอนเงินสดได้
กระเป๋าเงินมือถือเป็นสิ่งจำเป็นสำหรับการชำระเงินแบบไม่ต้องสัมผัสและการโอนเงินอย่างรวดเร็ว โซลูชันดิจิทัลเหล่านี้ช่วยให้คุณสามารถเก็บและจัดการบัญชีการเงินของคุณได้โดยตรงบนโทรศัพท์ของคุณ
กระเป๋าเงินมือถือ ช่วยให้คุณสามารถส่งและรับเงินผ่านแอปต่างๆ และมีฟีเจอร์ความปลอดภัยขั้นสูง เช่น การตรวจสอบตัวตนด้วยลายนิ้วมือ โดยการใช้กระเป๋าเงินมือถือ คุณสามารถส่งเงินได้โดยการเพิ่มข้อมูลการชำระเงินและข้อมูลผู้รับเพียงหมายเลขโทรศัพท์มือถือของคุณ
บริการกระเป๋าเงินมือถือหลายแห่งมีค่าธรรมเนียมการทำธุรกรรมต่ำสำหรับการส่งเงิน โดยเฉพาะในประเทศ คุณสามารถส่งเงินให้กับคนที่ใช้บริการกระเป๋าเงินมือถือเช่นกัน สร้างระบบการชำระเงินดิจิทัลที่ไร้รอยต่อ
ขั้นตอนของการทำธุรกรรมคริปโตจากการเริ่มต้นจนถึงการยืนยันบนบล็อกเชน
4. การโอนเงินคริปโตเคอเรนซี ด้วยสถาบันต่างๆ เช่น J.P. Morgan ที่ใช้ประโยชน์จากบล็อกเชนของ Quorum ตามที่ระบุในเอกสารไวท์เปเปอร์ของ Baliga การโอนเงินคริปโตเคอเรนซีกำลังได้รับความนิยมสำหรับผู้ใช้ที่มีความเชี่ยวชาญด้านเทคโนโลยี อัลกอริธึมการเห็นพ้อง RAFT และ IBFT ของ Quorum รับประกันการทำธุรกรรมที่รวดเร็วและปลอดภัยพร้อมความเป็นส่วนตัว เหมาะสำหรับการโอนเงินที่มีมูลค่าสูง เช่น Kinexys นี่คือภาพรวมของการโอนเงินคริปโตเคอเรนซีในชีวิตประจำวัน:
การโอนเงินคริปโตเคอเรนซีโดยตรง คุณสามารถรับเงินผ่านการโอนเงินคริปโตเคอเรนซีโดยตรงโดยใช้เหรียญยอดนิยม เช่น Bitcoin และ Ethereum หรือ stablecoins เช่น USDC ผู้ส่งต้องการที่อยู่กระเป๋าเงินของคุณ ซึ่งเป็นสตริงยาวของตัวอักษรที่เหมือนกับหมายเลขบัญชีของคุณ.
ข้อดี:
การโอนเงินเกือบจะทันที (นาทีเมื่อเทียบกับวัน) ค่าธรรมเนียมต่ำสำหรับการโอนเงินระหว่างประเทศ ไม่ต้องการการธนาคารแบบดั้งเดิม มีให้บริการตลอด 24 ชั่วโมง 7 วัน ข้อเสีย:
ความผันผวนสูงสำหรับการโอนเงินที่ไม่ใช่เหรียญเสถียร ต้องการความรู้ทางเทคนิค การยอมรับจากพาณิชย์จำกัด การทำธุรกรรมที่ไม่สามารถย้อนกลับได้ บริการแปลงสกุลเงินดิจิทัลเป็นเงินสด บริการต่างๆ เช่น Coinbase, Volet.com , PayPal (ฟีเจอร์สกุลเงินดิจิทัล), และ Cash App ช่วยให้คุณสามารถรับสกุลเงินดิจิทัลและแปลงเป็นเงินสดในบัญชีของคุณได้ทันที นี่คือการเชื่อมช่องว่างระหว่างสกุลเงินดิจิทัลและการโอนเงินแบบดั้งเดิม.
การไหลของการโอนเงินระหว่างประเทศจากผู้ส่งไปยังผู้รับผ่านธนาคาร ผู้ประมวลผล เครือข่ายบัตร และระบบ SWIFT/SEPA
5. บริการโอนเงินระหว่างประเทศ เมื่อคุณต้องการรับเงินจากประเทศอื่น บริการโอนเงินเฉพาะทางมักจะเสนออัตราที่ดีกว่าและการจัดส่งที่รวดเร็วกว่าธนาคาร
บริการระหว่างประเทศแบบดั้งเดิม Western Union: เครือข่ายระดับโลก Western Union มีอยู่ในกว่า 200 ประเทศ มีหลายวิธีในการรับเงิน—โอนตรงเข้าบัญชีธนาคารของคุณ รับเงินสดที่สถานที่ หรือโหลดลงบัตรเดบิตแบบเติมเงิน
ความยืดหยุ่นนั้นน่าประทับใจ คุณสามารถรับเงินสดผ่านเครือข่ายตัวแทนของพวกเขาทั่วโลก ทำให้เข้าถึงได้แม้ในพื้นที่ที่มีโครงสร้างพื้นฐานทางการเงินจำกัด
MoneyGram: เครือข่ายทางเลือก MoneyGram เสนอบริการที่คล้ายกันโดยมุ่งเน้นไปที่สถานที่รับเงินสดและการโอนเงินเข้าธนาคารโดยตรง เครือข่ายของพวกเขาครอบคลุมทั่วโลก แม้ว่าจะเล็กกว่าการเข้าถึงของ Western Union เล็กน้อย
บริการดิจิทัลสมัยใหม่ ผู้ให้บริการโอนเงินออนไลน์ เช่น Wise , Remitly และอื่นๆ เสนออัตราแลกเปลี่ยนที่ดีกว่าและค่าธรรมเนียมที่ต่ำกว่าธนาคารแบบดั้งเดิมหรือ Western Union วิธีการที่ขับเคลื่อนด้วยเทคโนโลยีของพวกเขาสะท้อนถึงประสิทธิภาพของ Quorum ตามที่ระบุไว้ในเอกสารไวท์เปเปอร์ ทำให้การโอนเงินระหว่างประเทศรวดเร็วและถูกลง
6 วิธีการเงินสดแบบดั้งเดิม แม้ว่าจะมีการปฏิวัติดิจิทัล วิธีการเงินสดแบบดั้งเดิมยังคงมีที่ของมัน โดยเฉพาะเมื่อวิธีการสมัยใหม่ไม่สามารถใช้งานได้หรือไม่สะดวก
เช็คส่วนบุคคลและเช็คของธนาคาร เช็คส่วนบุคคลยังคงเป็นวิธีการทั่วไปในการส่งเงินสดให้กับใครบางคน แม้ว่าจะมีความนิยมลดลง เช็คของธนาคารมีความปลอดภัยมากกว่าเพราะออกโดยธนาคารและดึงจากเงินของธนาคารเอง—ฉันใช้เช็คนี้เมื่อซื้อรถยนต์เพราะผู้ขายต้องการเงินที่รับประกัน
สิ่งเหล่านี้ให้ความปลอดภัยในขณะที่รักษารูปแบบเช็คที่คุ้นเคย โดยเฉพาะอย่างยิ่งมีประโยชน์สำหรับธุรกรรมขนาดใหญ่ที่ทั้งสองฝ่ายต้องการเงินที่รับประกัน
Money Orders: เป็นมิตรกับต่างประเทศ Money orders รับประกันผู้รับจำนวนเงินที่เฉพาะเจาะจงและสามารถใช้สำหรับการชำระเงินระหว่างประเทศได้ สามารถนำไปเบิกเงินสดได้เฉพาะหลังจากที่ผู้รับลงนาม ทำให้มีความปลอดภัยจากการโจรกรรม
ความสวยงามของ money orders คือการยอมรับอย่างกว้างขวางและความปลอดภัยที่สัมพันธ์กับเช็คส่วนบุคคล โดยเฉพาะอย่างยิ่งเมื่อจัดการกับผู้รับที่ไม่มีบัญชีธนาคารแบบดั้งเดิม
ตัวเลือกบัตรเดบิตแบบเติมเงิน บัตรเดบิตแบบเติมเงินสามารถเติมเงินได้และไม่ต้องการบัญชีธนาคารแบบดั้งเดิมในการใช้งาน เหมาะสำหรับผู้ที่ไม่มีความสัมพันธ์กับธนาคารแบบดั้งเดิมหรือสำหรับการส่งเงินให้กับผู้ที่ไม่ต้องการแชร์รายละเอียดบัญชีธนาคารของตน
อย่างไรก็ตาม บัตรเติมเงินอาจสูญหายระหว่างการขนส่งเมื่อส่งทางไปรษณีย์ บัตรเดบิตแบบเติมเงินส่วนใหญ่มีค่าธรรมเนียมต่างๆ สำหรับการเติมเงิน การใช้งาน และการดูแลบัตร
ความคิดสุดท้าย หลังจากทดสอบทุกวิธีในการรับเงิน ความคิดของฉันชัดเจน: ไม่มีวิธีเดียวที่เหมาะกับทุกคน ตัวเลือกที่ดีที่สุดของคุณขึ้นอยู่กับว่าคุณกำลังจัดการการชำระเงินจากเพื่อน ลูกค้าต่างประเทศ หรือข้อตกลงทางธุรกิจ
สำหรับการชำระเงินจากเพื่อนอย่างรวดเร็ว ฉันใช้ Venmo หรือ Cash App สำหรับลูกค้าต่างประเทศ ฉันเปรียบเทียบบริการสมัยใหม่กับการโอนเงิน สำหรับข้อตกลงใหญ่ เช่น อสังหาริมทรัพย์ การโอนเงินคือราชา เช่นเดียวกับการออกแบบที่มีประสิทธิภาพสูงของ Quorum ทำให้เหมาะสำหรับธุรกรรมขนาดใหญ่ของ J.P. Morgan ตามที่ระบุในเอกสารไวท์เปเปอร์ของ Baliga
คำแนะนำของฉัน? ตั้งค่าบัญชีกับบริการ 2-3 รายการเพื่อครอบคลุมสถานการณ์ที่หลากหลาย มีแอป P2P สำหรับการชำระเงินทางสังคม เข้าใจขั้นตอนการโอนเงินของธนาคารของคุณสำหรับการชำระเงินขนาดใหญ่และเร่งด่วน และให้ความสำคัญกับความปลอดภัยเมื่อแชร์รายละเอียดการชำระเงินเสมอ
ที่สำคัญที่สุด ตรวจสอบต้นทุนรวมก่อนเลือกวิธีการ การโอนที่ "ฟรี" อาจมีค่าใช้จ่ายมากกว่าที่คุณคิดในค่าธรรมเนียมอัตราแลกเปลี่ยนที่ซ่อนอยู่มากกว่าบริการที่มีค่าธรรมเนียมที่โปร่งใส คำนึงถึงค่าธรรมเนียมการทำธุรกรรม เวลาจัดส่ง และฟีเจอร์ด้านความปลอดภัยเมื่อทำการตัดสินใจ
ข้อจำกัดความรับผิดชอบ บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย การเงิน หรือวิชาชีพ ผู้อ่านควรขอคำแนะนำจากผู้เชี่ยวชาญก่อนตัดสินใจทางการเงิน
คำถามที่พบบ่อย วิธีที่เร็วที่สุดในการรับเงินภายในประเทศคืออะไร? แอป P2P เช่น Venmo, Zelle หรือ Cash App มักจะมีการโอนเงินทันที Zelle ผ่านธนาคารของคุณมักจะเร็วที่สุดเนื่องจากเงินจะปรากฏทันทีในบัญชีของผู้ใช้ที่ลงทะเบียน
มีค่าธรรมเนียมในการรับเงินผ่านแอปการชำระเงินหรือไม่? แอปส่วนใหญ่ฟรีในการรับเงินออนไลน์ แต่จะมีค่าธรรมเนียมเมื่อถอนเงินทันทีไปยังบัตรเดบิตของคุณหรือเมื่อผู้ส่งใช้บัตรเครดิตในการเติมเงินในการโอน
การโอนเงินทางอิเล็กทรอนิกส์มีความปลอดภัยมากน้อยเพียงใดเมื่อเปรียบเทียบกับวิธีอื่น? การโอนเงินทางอิเล็กทรอนิกส์มีความปลอดภัยที่สุดเนื่องจากจะทำการโอนโดยตรงระหว่างสถาบันการเงินและไม่สามารถย้อนกลับได้เมื่อดำเนินการแล้ว
วิธีที่ถูกที่สุดในการรับเงินระหว่างประเทศคืออะไร? บริการโอนเงินออนไลน์มีอัตราแลกเปลี่ยนที่ดีกว่าและค่าธรรมเนียมที่ต่ำกว่าธนาคารแบบดั้งเดิมหรือ Western Union.
ฉันจะส่งข้อมูลบัญชีของฉันให้กับใครบางคนอย่างปลอดภัยได้อย่างไร? แชร์หมายเลขเส้นทางและรายละเอียดบัญชีผ่านช่องทางที่ปลอดภัยและเข้ารหัสเท่านั้น อย่าโพสต์ข้อมูลนี้ในโซเชียลมีเดียหรือส่งผ่านอีเมลที่ไม่ปลอดภัย.