Khám phá những cách tốt nhất để gửi và nhận tiền một cách dễ dàng. Khám phá các phương pháp hàng đầu cho việc chuyển tiền không rắc rối và tìm ra lựa chọn phù hợp với bạn.
Đây là điều sẽ khiến bạn bất ngờ: Kinexys của J.P. Morgan đã âm thầm xử lý hơn 1,5 nghìn tỷ đô la trong các giao dịch blockchain trong bốn năm qua—đúng vậy, nghìn tỷ với chữ ‘T’—và hiện họ đang xử lý gần 2 tỷ đô la mỗi ngày. Khi tìm hiểu về các đổi mới trong thanh toán cho một bài viết của khách hàng, tôi đã tình cờ phát hiện ra những con số Kinexys đáng kinh ngạc này và tìm thấy một tài liệu trắng toàn diện của Arati Baliga, Subhod I, Pandurang Kamat và Siddhartha Chatterjee.
Nghiên cứu của họ, "Đánh giá Hiệu suất của Nền tảng Blockchain Quorum," tiết lộ cách mà các thuật toán đồng thuận hiệu quả và các tính năng bảo mật của Quorum biến nó thành một cường quốc cho các giao dịch an toàn, khối lượng lớn. Điều này khiến tôi suy nghĩ—nếu các tổ chức lớn đang chấp nhận các đường thanh toán dựa trên blockchain như Quorum, điều đó có nghĩa là gì đối với những người bình thường như chúng ta, những người vẫn đang vật lộn với những câu hỏi cơ bản như "Làm thế nào ai đó có thể gửi tiền cho tôi?" Sự ngắt kết nối giữa đổi mới của các tổ chức và nhu cầu thanh toán hàng ngày chính là lý do tại sao việc hiểu rõ các lựa chọn của bạn lại quan trọng hơn bao giờ hết.
Đây là câu chuyện của tôi: Ba tuần trước, một khách hàng ở Toronto cần trả tiền cho tôi cho một báo cáo phân tích DeFi. Đơn giản thôi, ngoại trừ việc tôi đã dành hai giờ để nghiên cứu cách "tốt nhất" để nhận các khoản thanh toán quốc tế và cuối cùng vẫn phải trả 35 đô la phí. Đó là khi tôi nhận ra rằng tôi cần nghiêm túc tìm hiểu mọi cách mà ai đó có thể gửi tiền cho tôi vào năm 2025.
Vì vậy, tôi đã làm những gì mà bất kỳ nhà văn tài chính cuồng nhiệt nào cũng sẽ làm—tôi đã thử mọi thứ. Ứng dụng, chuyển khoản, dịch vụ tiền điện tử, thậm chí cả các lệnh tiền truyền thống (đừng hỏi). Kết quả? Bảng phân tích toàn diện về mọi phương pháp này thật sự đáng để biết, với các chi phí thực tế, tốc độ thực tế và những ưu nhược điểm chân thật.
Người lớn 101: Cuối cùng gửi tiền cho mẹ
Không có giải pháp hoàn hảo cho mọi tình huống. Mỗi phương pháp đều có những điểm mạnh và điểm yếu. Một số cung cấp chuyển khoản siêu nhanh nhưng tính phí khiến bạn phải nhăn mặt. Những cái khác thì gần như miễn phí nhưng mất rất nhiều thời gian để xử lý.
Chìa khóa là hiểu điều gì quan trọng nhất: tốc độ, chi phí, sự tiện lợi hay an ninh. Dù bạn cần nhận tiền từ bạn bè và gia đình hay xử lý các giao dịch kinh doanh, sự lựa chọn đúng đắn phụ thuộc vào nhu cầu cụ thể của bạn.
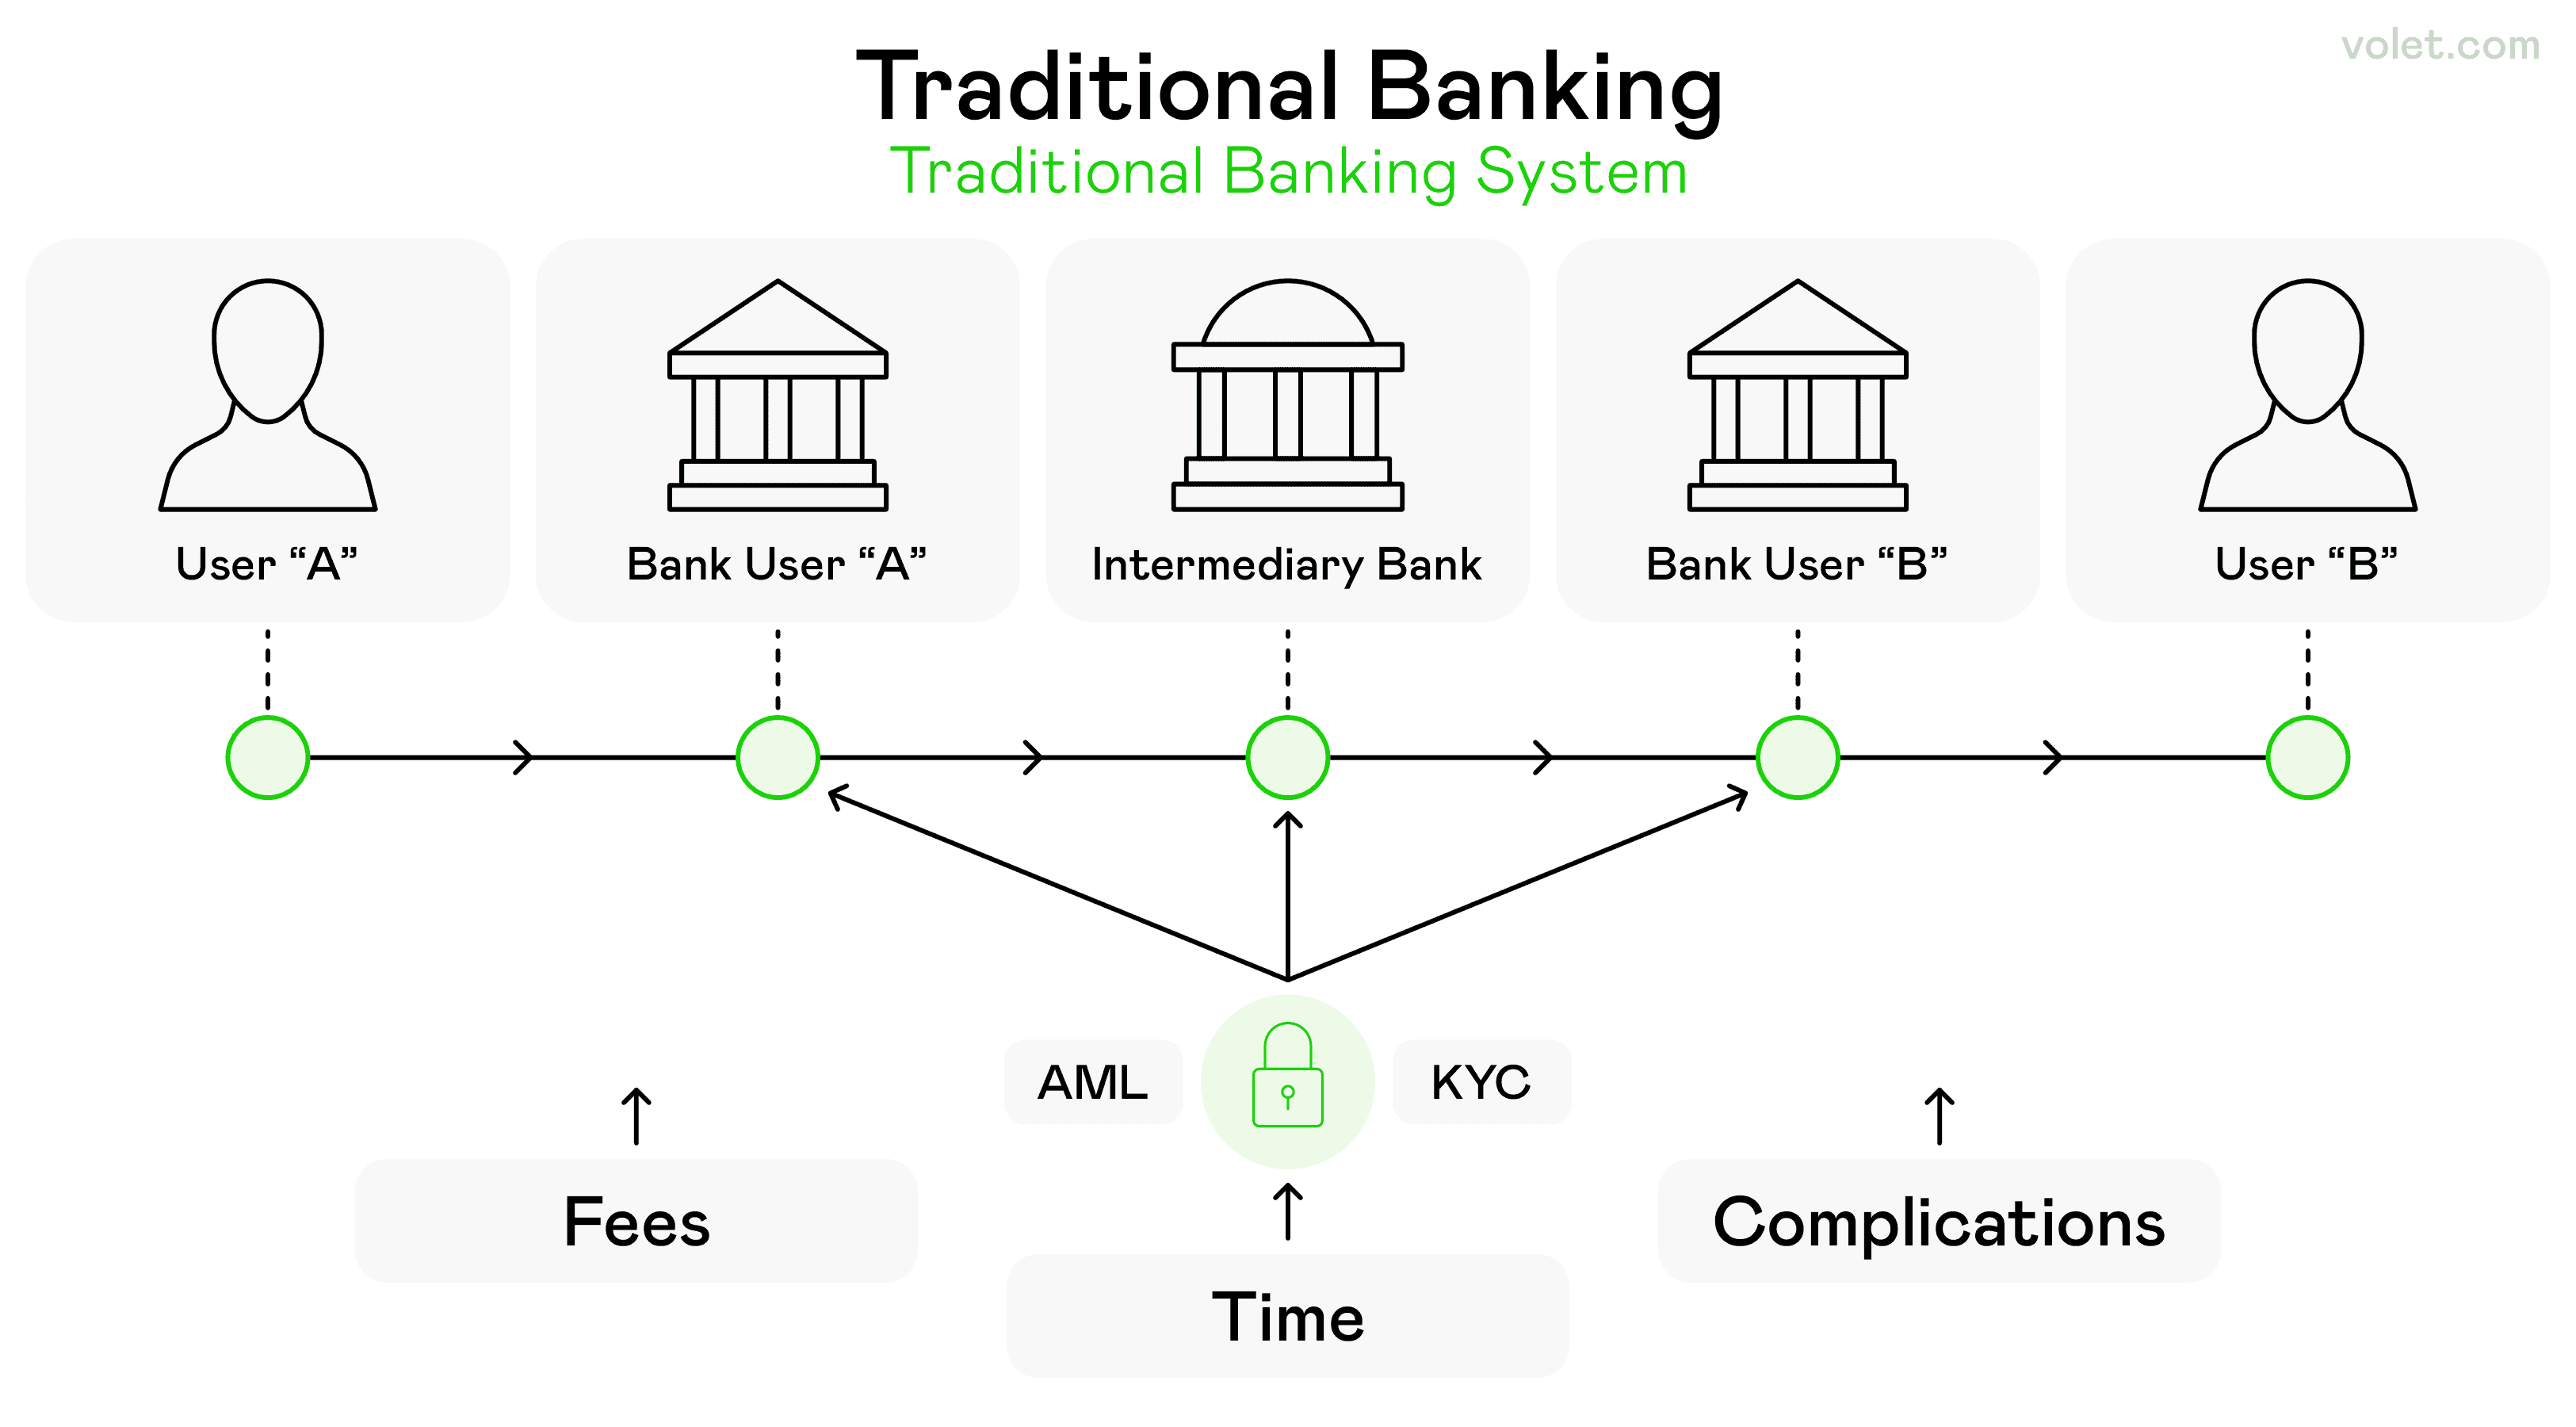
Sự phức tạp của ngân hàng truyền thống, liên quan đến nhiều ngân hàng và quy trình
1. Phương Thức Ngân Hàng Truyền Thống
Hãy bắt đầu với xương sống của việc chuyển tiền—các phương thức ngân hàng truyền thống. Chúng vẫn rất cần thiết vì chúng cung cấp mức độ bảo mật cao nhất và hoạt động liền mạch với các mối quan hệ tài chính hiện có của bạn.
Chuyển Khoản Tài Khoản Ngân Hàng
Tài khoản ngân hàng của bạn là nền tảng của hầu hết các cuộc chuyển tiền và có lý do chính đáng. Khi ai đó muốn gửi tiền trực tiếp vào tài khoản của bạn, họ sẽ cần số định tuyến và thông tin tài khoản của bạn. Phương thức này cho phép bạn nhận tiền một cách an toàn và bảo mật thông qua các tổ chức tài chính đã được thiết lập. Quy trình rất đơn giản: cung cấp thông tin ngân hàng của bạn và tiền sẽ đến trong 1-3 ngày làm việc.
Hầu hết các tổ chức tài chính đều là thành viên của FDIC, vì vậy tiền của bạn được bảo vệ lên đến $250,000. Điều này mang lại cho bạn sự yên tâm khi xử lý các khoản tiền lớn hơn.
Ưu điểm:
Miễn phí nhận trong hầu hết các trường hợp
Bảo mật cao thông qua các tổ chức tài chính đã được thiết lập
Hoạt động với số tiền lớn
Bảo vệ thành viên FDIC
Không có phí giao dịch cho các chuyển khoản cơ bản
Nhược điểm:
Mất 1-3 ngày làm việc
Cần chia sẻ thông tin thanh toán nhạy cảm
Không lý tưởng cho các khoản thanh toán khẩn cấp
Chuyển Khoản Tài Khoản Tiết Kiệm
Bạn cũng có thể nhận tiền trực tiếp vào tài khoản tiết kiệm của mình, hoạt động tương tự như chuyển khoản tài khoản kiểm tra nhưng có thể mất một chút thời gian để xử lý. Lợi thế? Tiền của bạn bắt đầu kiếm lãi ngay lập tức, làm cho đây trở thành một lựa chọn hấp dẫn cho các quỹ mà bạn không cần truy cập ngay lập tức.
Phương pháp này hoạt động đặc biệt tốt cho các khoản thanh toán hỗ trợ thành viên gia đình hoặc các chuyển khoản định kỳ mà việc truy cập ngay không phải là điều quan trọng.
Chuyển Khoản Điện
Đây là nơi mọi thứ trở nên nghiêm túc. Chuyển khoản điện là những phương thức chuyển tiền mạnh mẽ – chúng nhanh chóng, an toàn và hoàn hảo cho các khoản lớn. Tôi đã biết về chuyển khoản điện khi một người bạn mua tài sản đầu tư đầu tiên của anh ấy. Người bán cần chuyển 50.000 đô la trong vòng 24 giờ và thật sự không có phương thức nào khác có thể xử lý tốc độ và độ an toàn cho một khoản lớn như vậy. Chuyển khoản điện là các khoản thanh toán điện tử đi trực tiếp từ một tài khoản ngân hàng sang tài khoản khác.
Đối với các chuyển khoản nội địa, người gửi cần tên, địa chỉ, tài khoản ngân hàng và số định tuyến của bạn. Chuyển khoản ngân hàng điện chuyển các khoản lớn từ ngân hàng này sang ngân hàng khác trong vòng vài giờ hoặc vài phút.
Thời gian giao hàng cho chuyển khoản điện có thể thay đổi nhưng thường là một ngày làm việc hoặc ít hơn. Tuy nhiên, chuyển khoản ngân hàng điện thường có chi phí nội địa trung bình là 25 đô la cho việc gửi và 15 đô la cho việc nhận.
Mẹo chuyên nghiệp: Kiểm tra kỹ tất cả các chi tiết trước khi yêu cầu chuyển khoản điện. Chuyển khoản điện là không thể đảo ngược, làm cho chúng an toàn nhưng rủi ro nếu gửi đến tài khoản sai.
Ưu điểm:
Nhanh như chớp (cùng ngày hoặc trong vài giờ)
Cực kỳ an toàn
Hoàn hảo cho các giao dịch lớn
Chuyển khoản không thể đảo ngược, làm cho chúng an toàn
Được xử lý bởi các tổ chức tài chính uy tín
Nhược điểm:
Chuyển khoản có thể phát sinh phí cao hơn so với các phương thức chuyển tiền khác
Không thể đảo ngược nếu gửi đến tài khoản sai
Cần thông tin chính xác của người nhận
Phí giao dịch cao hơn so với các phương thức khác
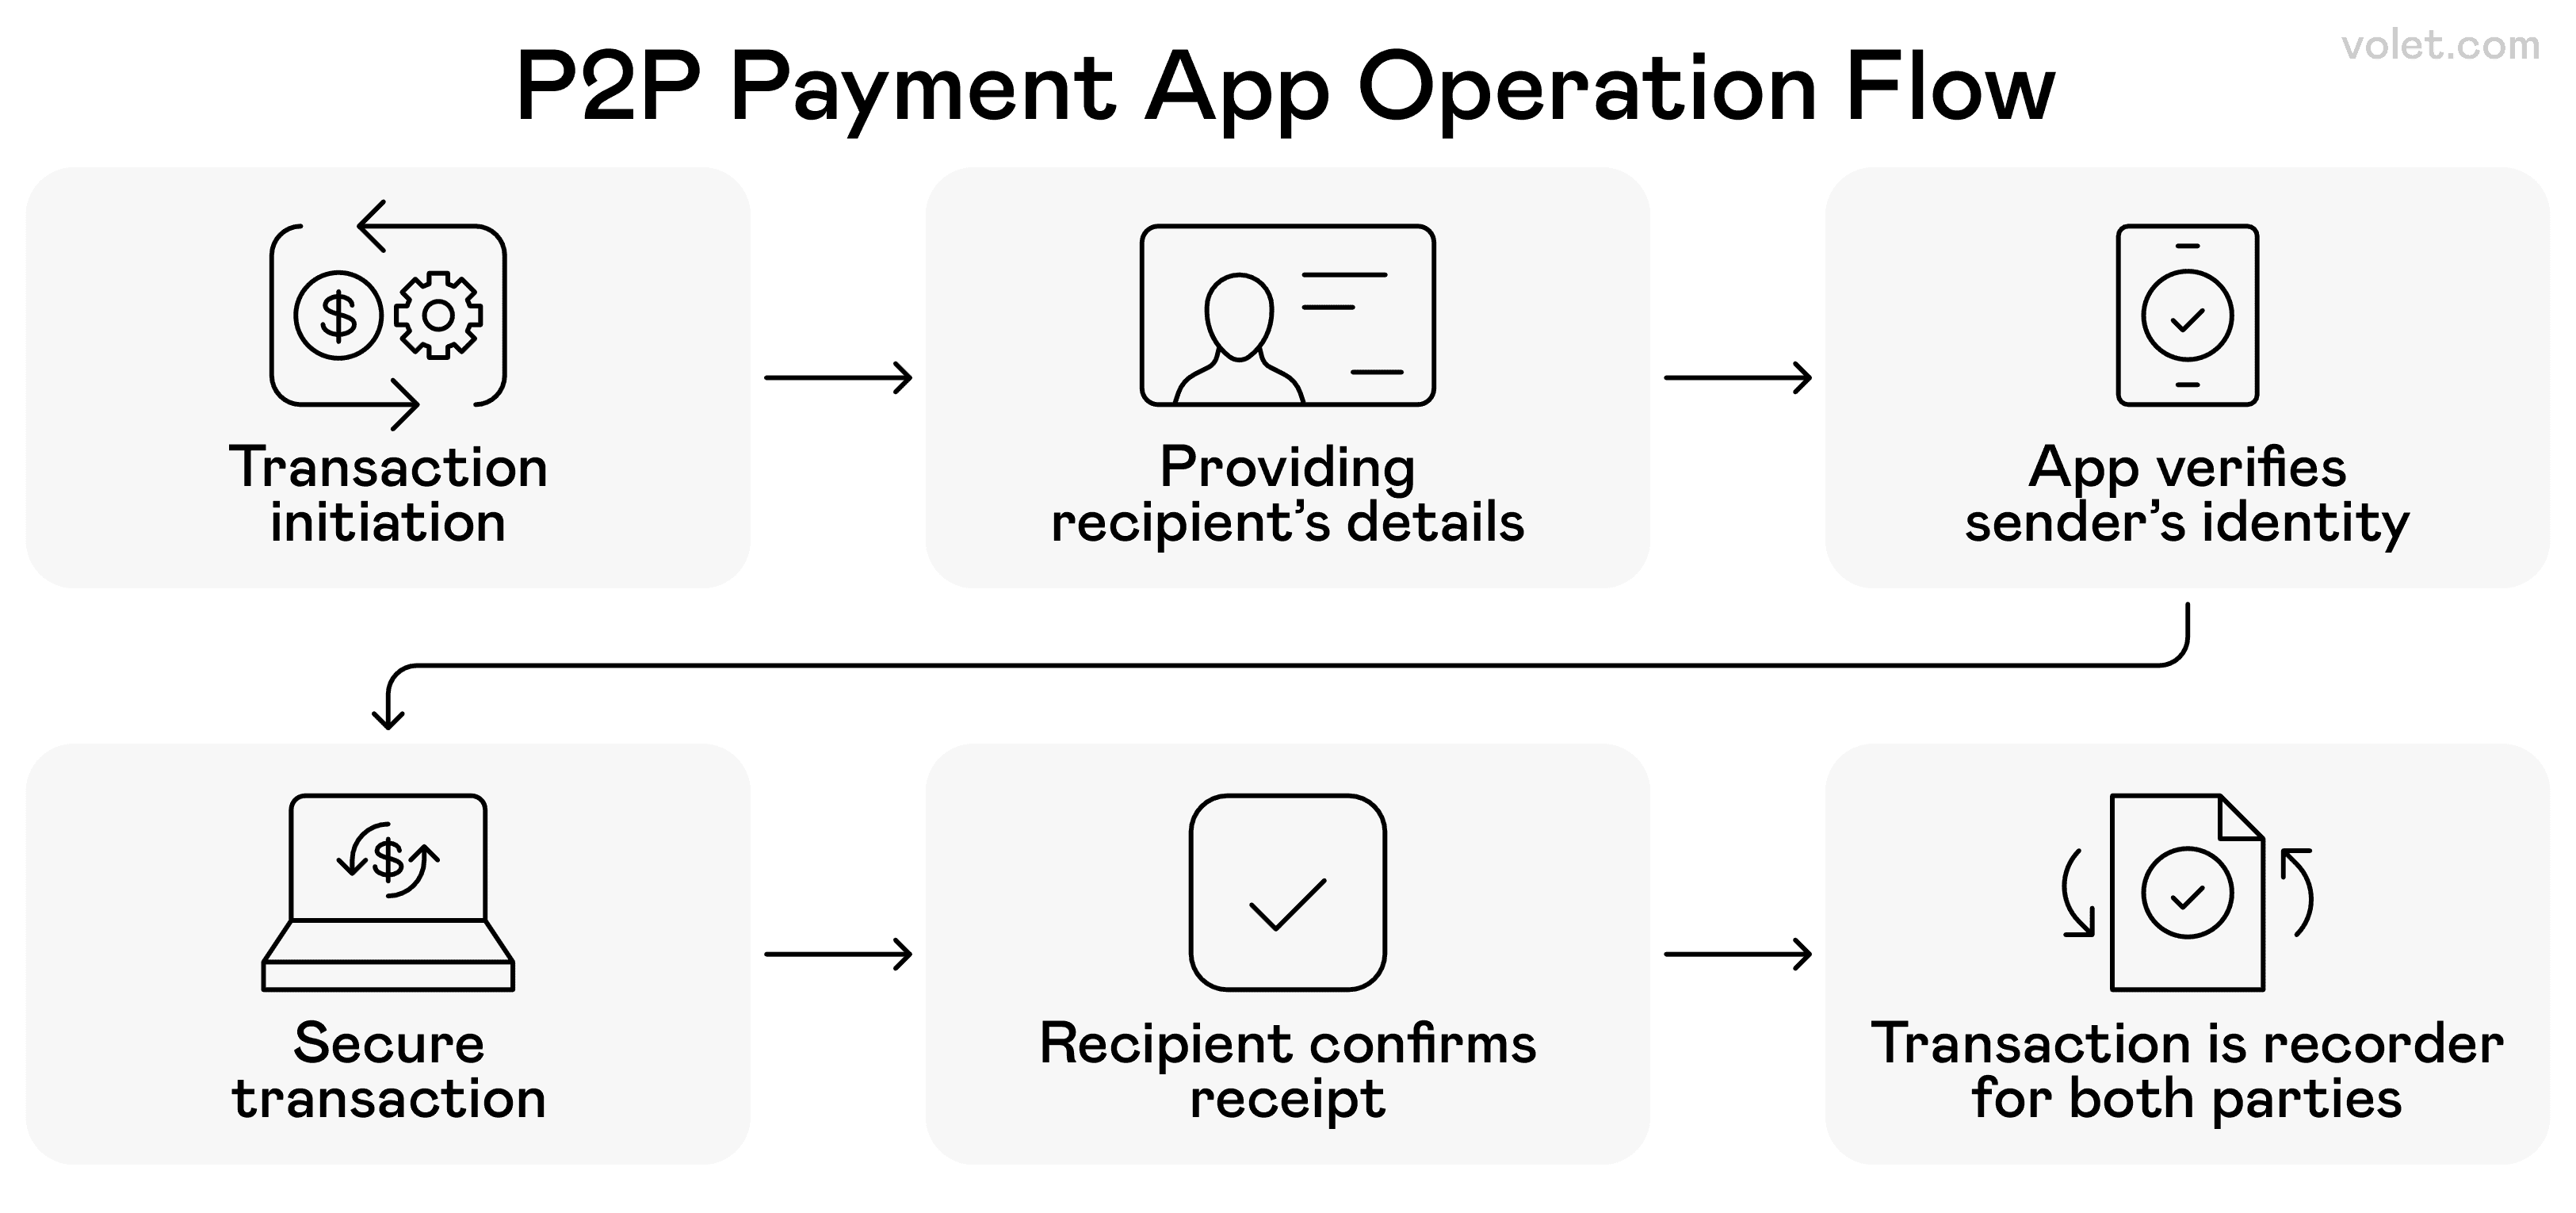
Quy trình từng bước về cách các ứng dụng thanh toán ngang hàng (P2P) xử lý giao dịch một cách an toàn giữa người dùng
2. Ứng Dụng Thanh Toán Peer-to-Peer (P2P)
Bây giờ thì chúng ta đang nói chuyện! Đây là nơi cuộc cách mạng chuyển tiền thực sự bắt đầu. Các ứng dụng thanh toán P2P đã hoàn toàn thay đổi cách chúng ta gửi và nhận tiền, làm cho việc chuyển tiền giữa bạn bè và gia đình trở nên dễ dàng hơn bao giờ hết. Những ứng dụng này rất tuyệt cho các giao dịch nhỏ đến trung bình một cách nhanh chóng và không rắc rối.
PayPal
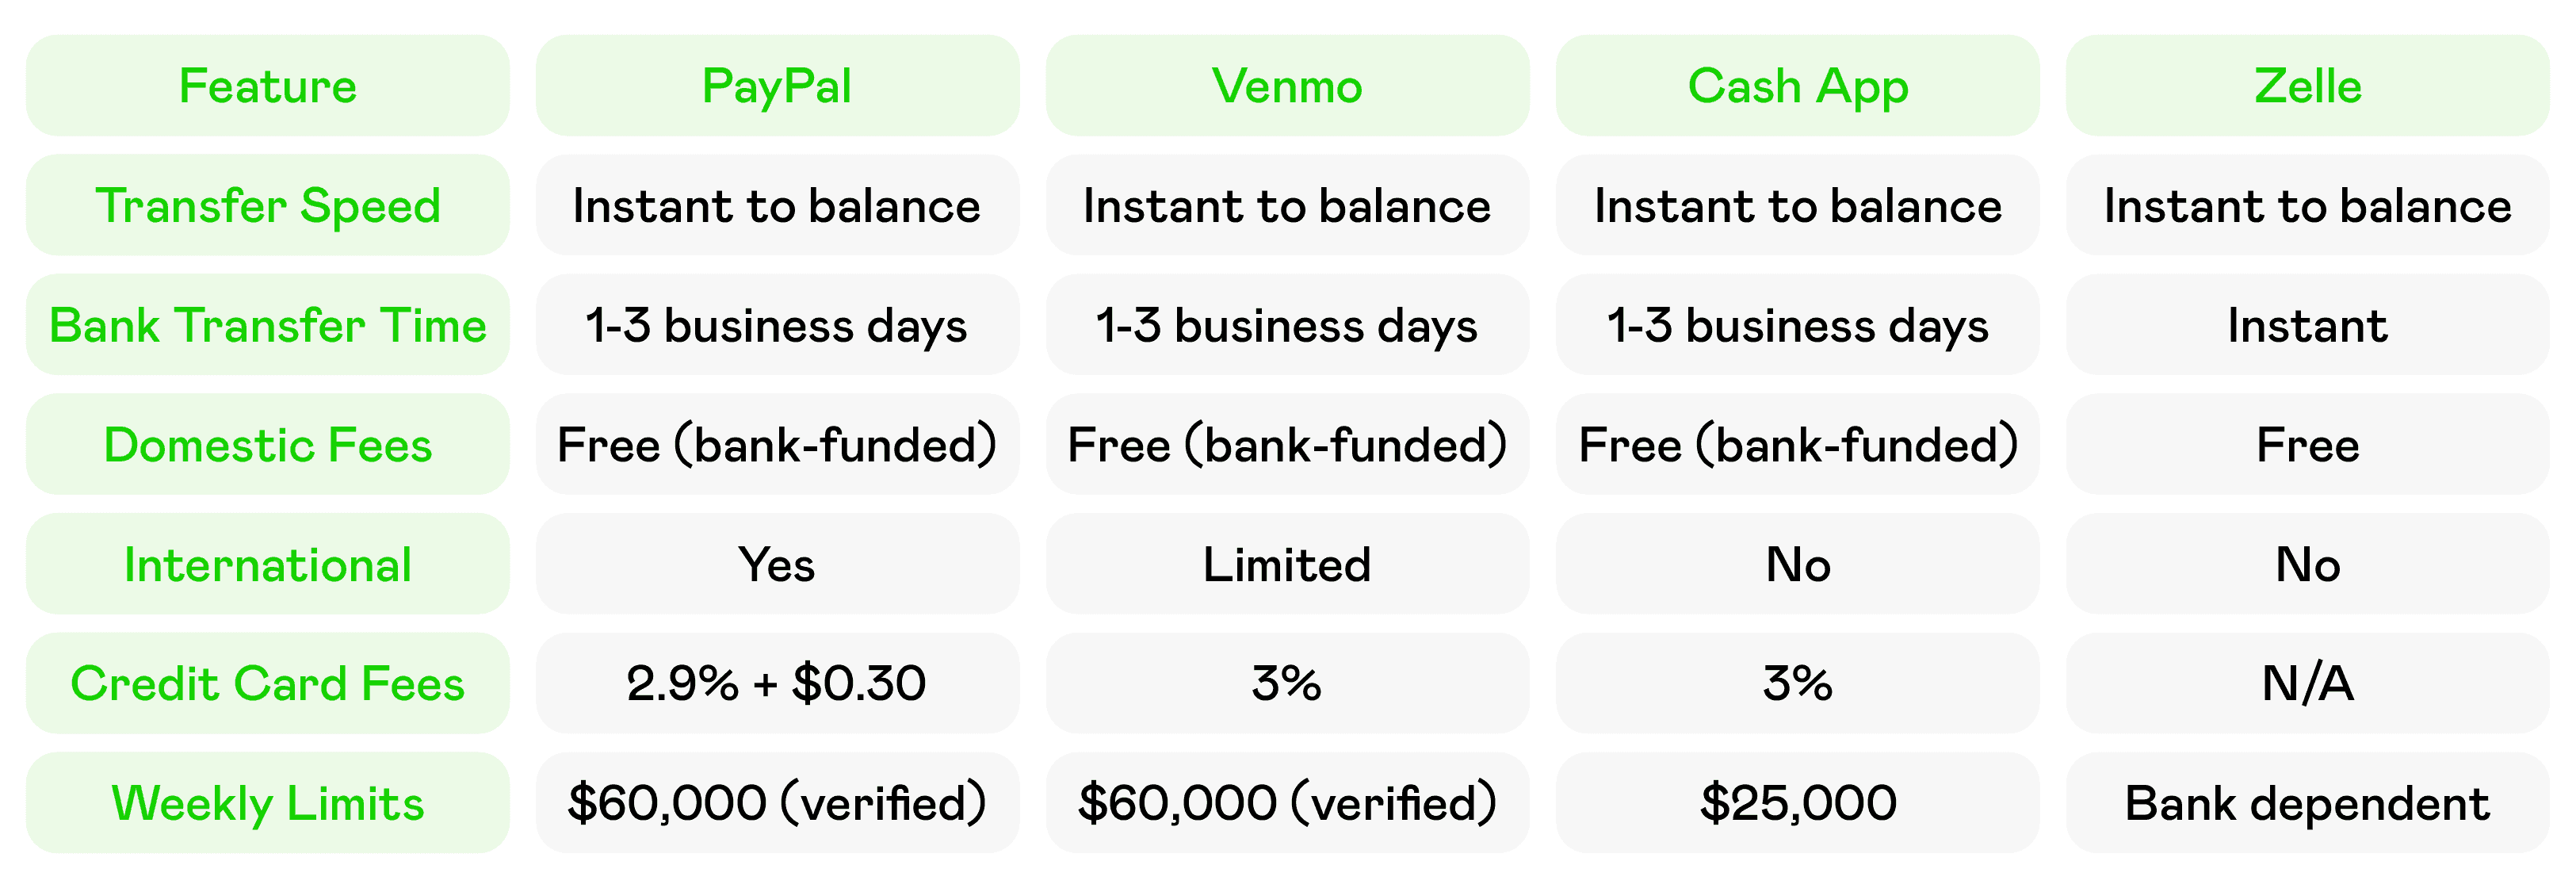
Hãy để tôi kể cho bạn về trải nghiệm của tôi với PayPal. Tôi đã sử dụng nó trong nhiều năm và đây là những gì tôi đã học được: PayPal cung cấp chuyển tiền miễn phí ở Mỹ khi bạn nạp tiền bằng tài khoản ngân hàng hoặc số dư PayPal. Tiền sẽ vào số dư PayPal của bạn ngay lập tức nhưng việc nhận tiền qua PayPal mất từ 1-3 ngày làm việc nếu bạn chuyển nó vào tài khoản ngân hàng của mình.
PayPal đồng nghĩa với thanh toán trực tuyến và có lý do chính đáng. Nó được chấp nhận rộng rãi, có bảo vệ người mua và hoạt động quốc tế, làm cho nó trở nên hoàn hảo cho các giao dịch cá nhân và kinh doanh.
Ưu điểm:
Nhận tiền ngay vào số dư PayPal
Khả năng quốc tế
Bảo vệ người mua/người bán
Được chấp nhận rộng rãi bởi các thương nhân
Chuyển tiền miễn phí từ tài khoản ngân hàng liên kết
Nhược điểm:
1-3 ngày làm việc để chuyển tiền vào ngân hàng
Phí giao dịch cho việc nạp tiền bằng thẻ tín dụng
Tài khoản có thể bị đóng băng do hoạt động nghi ngờ
Ít xã hội hơn so với các ứng dụng mới hơn
Venmo
Khía cạnh xã hội của Venmo khiến việc chia sẻ hóa đơn với bạn bè trở nên thú vị, và đó chính là điểm mạnh của nó. Bạn có thể gửi tối đa 60.000 đô la mỗi tuần qua Venmo sau khi xác minh danh tính của mình. Số tiền bạn nhận được trên Venmo sẽ xuất hiện ngay lập tức trong số dư Venmo của bạn, nhưng việc chuyển tiền vào ngân hàng mất khoảng 1-3 ngày như thường lệ.
Điều làm cho Venmo nổi bật là tính năng dòng thời gian xã hội, cho phép bạn thêm bình luận và biểu tượng cảm xúc vào các khoản thanh toán (mặc dù tôi khuyên bạn nên giữ thông tin tài chính ở chế độ riêng tư). Nó đã trở thành ứng dụng được ưa chuộng của những người dùng trẻ tuổi muốn gửi tiền cho bạn bè một cách dễ dàng.
Ưu điểm:
Nhận tiền ngay vào số dư Venmo
Các tính năng xã hội làm cho nó hấp dẫn
Chia hóa đơn dễ dàng với bạn bè
Giới hạn hàng tuần cao sau khi xác minh
Chuyển khoản miễn phí từ tài khoản ngân hàng liên kết
Nhược điểm:
1-3 ngày làm việc để chuyển khoản ngân hàng
Các tính năng xã hội có thể ảnh hưởng đến quyền riêng tư
Khả năng quốc tế hạn chế
Phí rút tiền ngay lập tức áp dụng
Cash App
Cash App đã trở thành lựa chọn của tôi cho các giao dịch nội địa nhanh chóng nhờ vào tính linh hoạt của nó. Cash App cho phép bạn gửi và nhận tiền miễn phí bằng tiền mặt từ tài khoản ngân hàng hoặc thẻ ghi nợ đã liên kết. Nền tảng này đã phát triển vượt ra ngoài các giao dịch đơn giản để bao gồm đầu tư, giao dịch Bitcoin, và thậm chí là một thẻ vật lý.
Có điều gì cần lưu ý? Bạn có thể rút tiền về thẻ ghi nợ của mình từ Cash App ngay lập tức, nhưng bạn sẽ phải trả một khoản phí từ 0.5%-1.75%. Ngoài ra, nếu bạn gửi tiền bằng thẻ tín dụng trên Cash App, bạn sẽ bị tính phí 3%.
Ưu điểm:
Chuyển tiền ngay lập tức vào số dư Cash App
Các tính năng bổ sung (đầu tư, Bitcoin)
Thẻ tiền mặt vật lý có sẵn
Giao diện đơn giản, sạch sẽ
Chuyển tiền miễn phí từ tài khoản ngân hàng
Nhược điểm:
Phí rút tiền ngay lập tức
Phí nạp tiền bằng thẻ tín dụng 3%
Hỗ trợ khách hàng hạn chế
Mối quan tâm về bảo mật tài khoản
Zelle
Đây là một điều thú vị—bạn có thể đã sử dụng dịch vụ của Zelle thông qua trang web hoặc ứng dụng di động của ngân hàng mà không nhận ra. Hầu hết các ngân hàng lớn đã tích hợp Zelle, khiến việc chuyển tiền giữa các người dùng đã đăng ký trở nên tức thì và miễn phí, như đã nêu trong phần Câu hỏi thường gặp của Zelle. Sự tích hợp này với các mối quan hệ ngân hàng hiện có khiến Zelle trở nên cực kỳ tiện lợi.
Điều tuyệt vời của Zelle là sự đơn giản của nó. Người dùng đã đăng ký thường xảy ra thông qua các mối quan hệ ngân hàng hiện có của họ, vì vậy không có ứng dụng riêng nào cần tải xuống trong nhiều trường hợp. Khi ai đó gửi tiền cho bạn qua Zelle, nó sẽ xuất hiện trực tiếp trong tài khoản ngân hàng của bạn chỉ trong vài phút.
Ưu điểm:
Chuyển tiền ngay lập tức trực tiếp vào tài khoản ngân hàng
Không cần ứng dụng riêng (thường thì vậy)
Chuyển tiền miễn phí giữa các người dùng đã đăng ký
Được hỗ trợ bởi các ngân hàng lớn
An ninh cao thông qua các đối tác ngân hàng
Nhược điểm:
Cả hai bên đều phải đăng ký
Giới hạn chuyển tiền trong nước
Không có bảo vệ thanh toán như PayPal
Giới hạn giao dịch khác nhau tùy theo ngân hàng
Volet.com
Đối với những người thực hiện chuyển tiền quốc tế, Volet.com đại diện cho thế hệ tiếp theo của các giải pháp thanh toán xuyên biên giới. Nền tảng này chuyên về việc làm cho các chuyển tiền quốc tế trở nên hiệu quả và tiết kiệm chi phí hơn so với các phương pháp truyền thống.
Volet.com tận dụng công nghệ hiện đại để cung cấp tỷ giá cạnh tranh và phí thấp hơn so với các dịch vụ chuyển tiền truyền thống. Dịch vụ này tập trung vào tính minh bạch, cho bạn biết chính xác những gì bạn sẽ phải trả trước mà không có phí ẩn, như đã được nêu rõ trong cấu trúc phí của họ.
Ưu điểm:
Tỷ giá hối đoái quốc tế cạnh tranh
Cấu trúc phí minh bạch
Giao diện hiện đại, thân thiện với người dùng
Nhanh hơn so với các chuyển khoản quốc tế truyền thống
Chi phí thấp hơn ngân hàng cho các chuyển khoản quốc tế
Nhược điểm:
Một nền tảng mới hơn với hồ sơ theo dõi hạn chế
Có thể không có sẵn ở tất cả các quốc gia
Mạng lưới nhỏ hơn so với các nhà cung cấp đã được thiết lập
Vị trí hỗ trợ khách hàng hạn chế
3. Giải pháp Ví Di Động
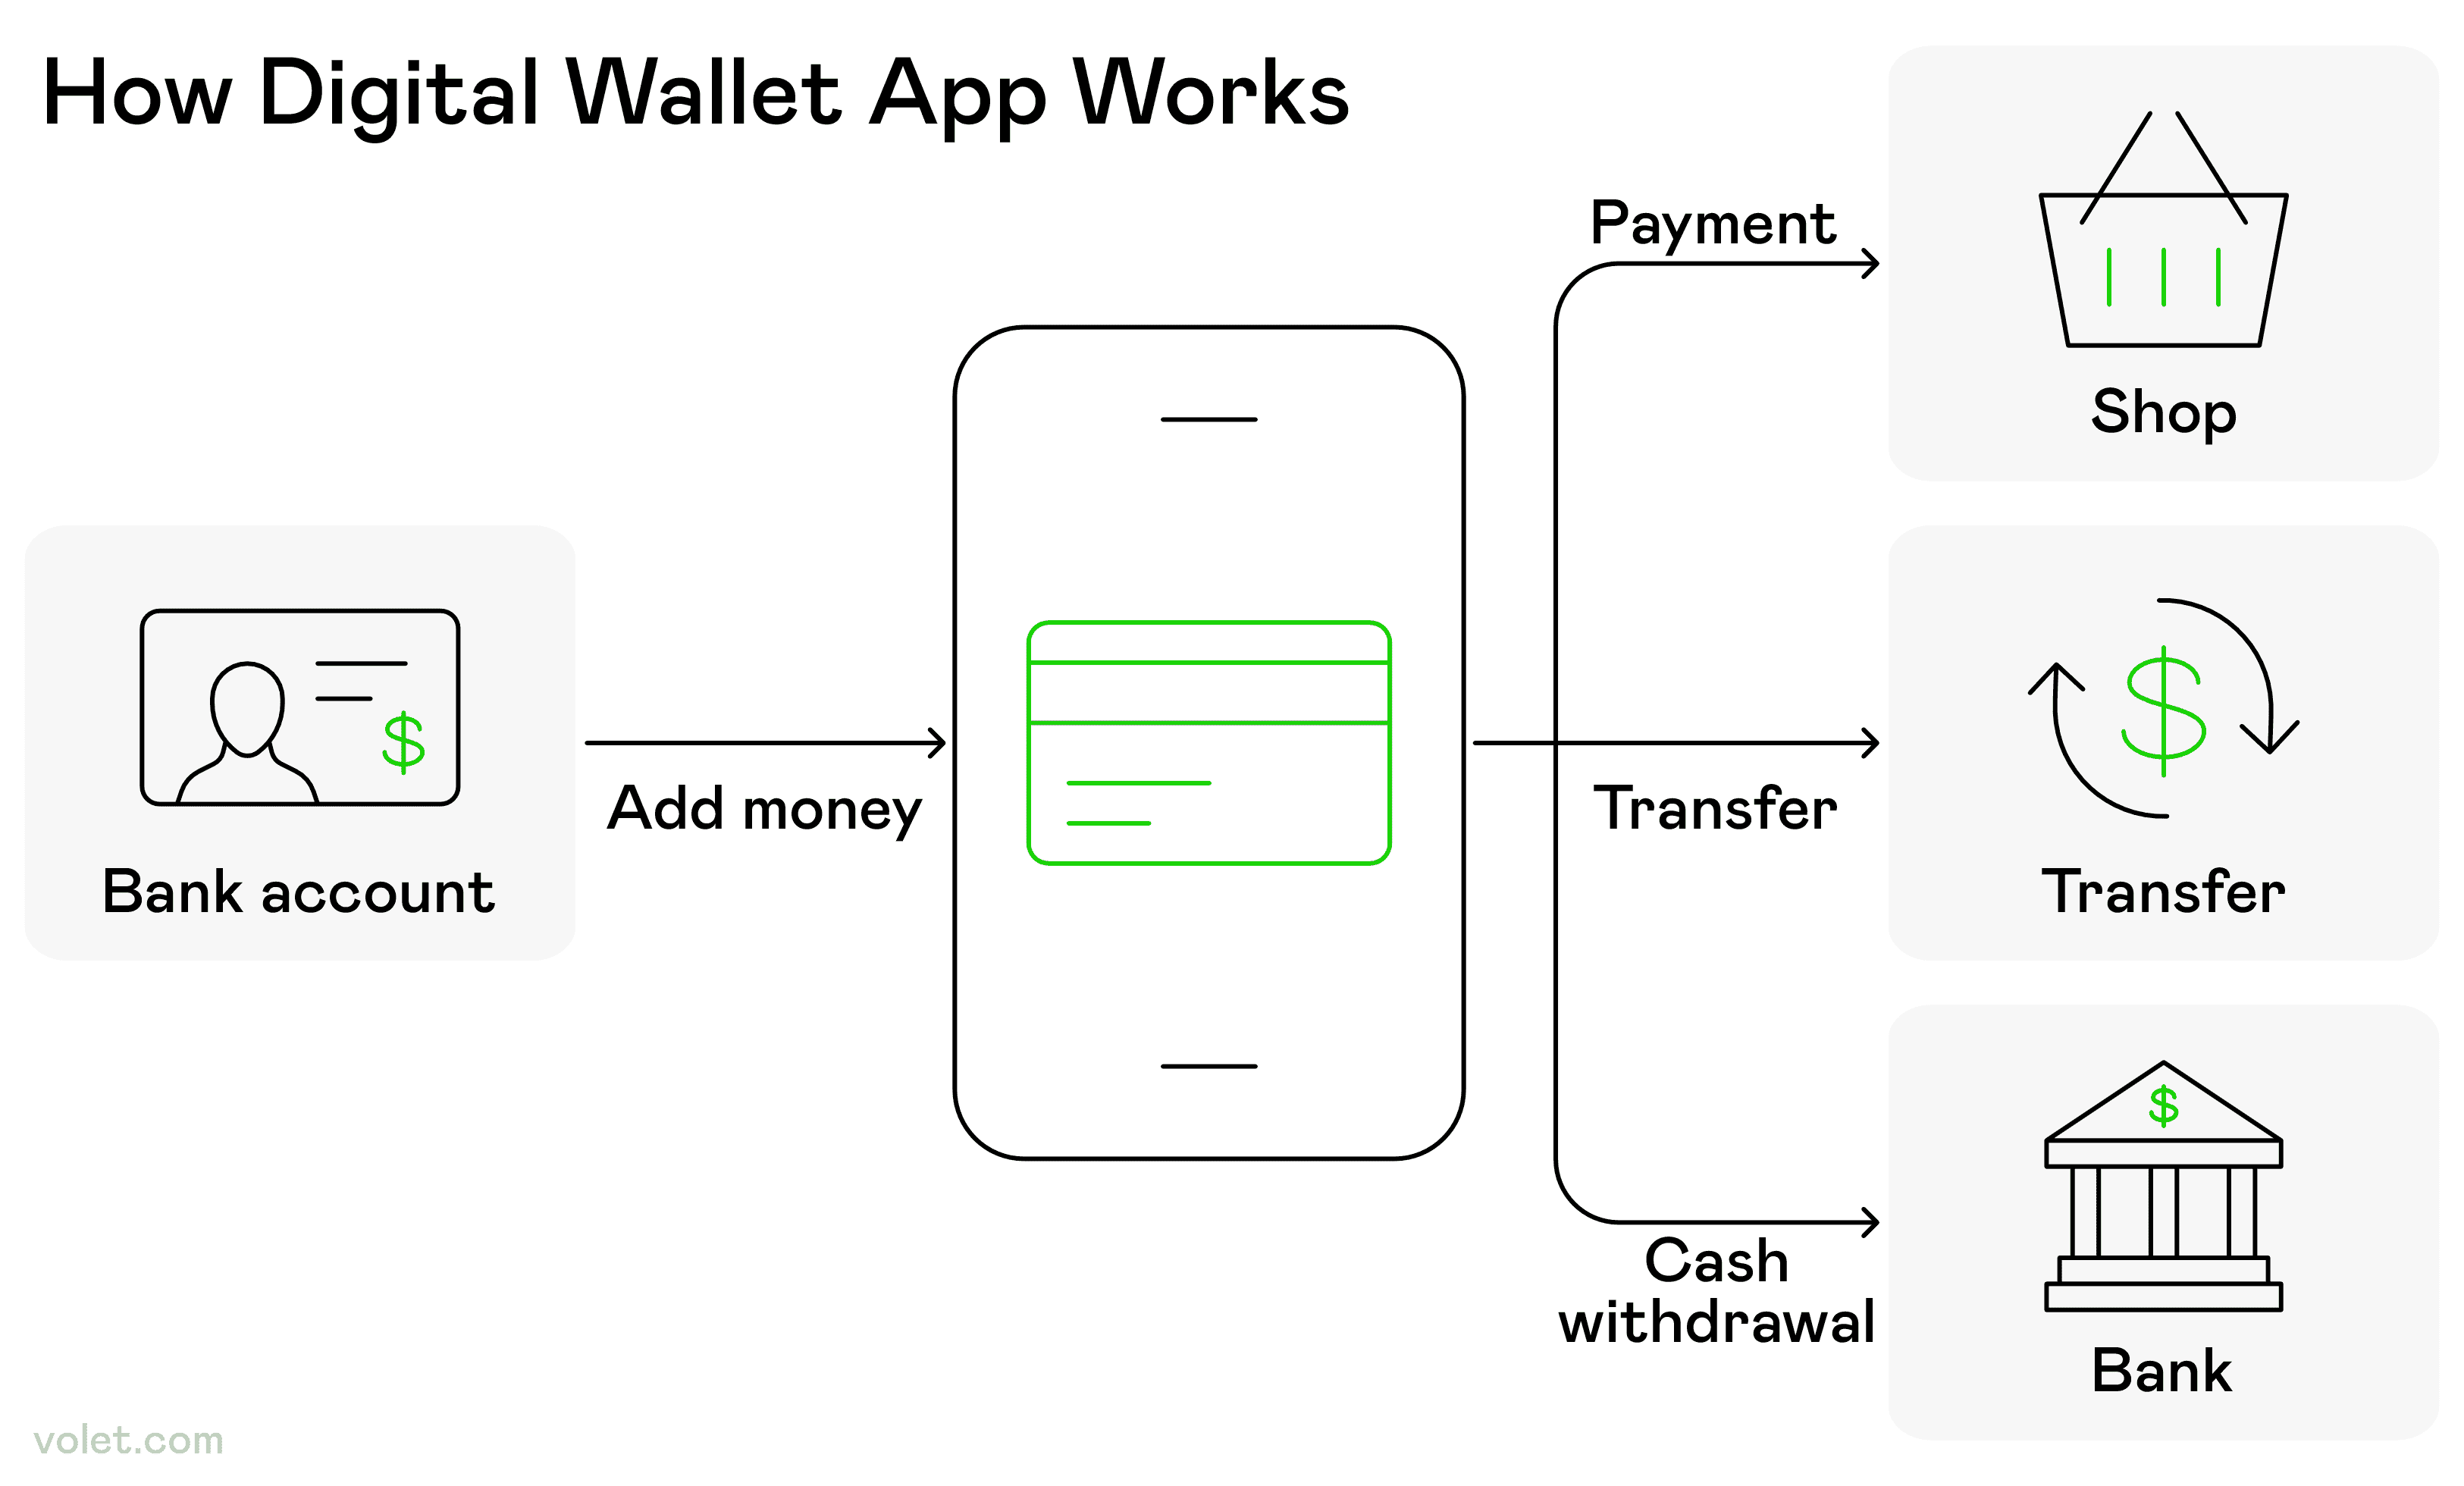
Cách một ứng dụng ví di động cho phép người dùng thêm tiền từ tài khoản ngân hàng và thực hiện thanh toán, chuyển khoản hoặc rút tiền mặt
Ví di động là điều cần thiết cho các khoản thanh toán không tiếp xúc và chuyển tiền nhanh chóng. Những giải pháp kỹ thuật số này cho phép bạn lưu trữ và quản lý các tài khoản tài chính ngay trên điện thoại của bạn.
Ví di động cho phép bạn gửi và nhận tiền qua nhiều ứng dụng khác nhau và có các tính năng bảo mật tiên tiến như xác thực sinh trắc học. Sử dụng ví di động, bạn có thể gửi tiền bằng cách thêm thông tin thanh toán và người nhận chỉ với số điện thoại di động của bạn.
Nhiều dịch vụ ví di động có phí giao dịch tối thiểu cho việc gửi tiền, đặc biệt là trong nước. Bạn có thể gửi tiền cho ai đó cũng sử dụng dịch vụ ví di động, tạo ra một hệ sinh thái thanh toán kỹ thuật số liền mạch.
Các bước của một giao dịch tiền điện tử từ khởi tạo đến xác nhận trên blockchain
4. Chuyển tiền tiền điện tử
Với các tổ chức như J.P. Morgan tận dụng blockchain của Quorum, như đã nêu trong tài liệu trắng của Baliga, việc chuyển tiền điện tử đang ngày càng phổ biến đối với những người dùng am hiểu công nghệ. Các thuật toán đồng thuận RAFT và IBFT của Quorum đảm bảo các giao dịch nhanh chóng, an toàn với tính riêng tư, lý tưởng cho các giao dịch có giá trị cao như Kinexys. Đây là hình ảnh của các giao dịch tiền điện tử hàng ngày:
Chuyển tiền điện tử trực tiếp
Bạn có thể nhận tiền thông qua các chuyển tiền điện tử trực tiếp sử dụng các đồng tiền phổ biến như Bitcoin, và Ethereum hoặc các stablecoin như USDC. Người gửi cần địa chỉ ví của bạn—một chuỗi ký tự dài giống như số tài khoản của bạn.
Ưu điểm:
Chuyển tiền gần như ngay lập tức (phút so với ngày)
Phí thấp hơn cho các giao dịch quốc tế
Không cần ngân hàng truyền thống
Có sẵn 24/7
Nhược điểm:
Biến động cao đối với các giao dịch không phải stablecoin
Cần kiến thức kỹ thuật
Sự chấp nhận của thương nhân hạn chế
Giao dịch không thể đảo ngược
Dịch vụ Crypto-to-Fiat
Các dịch vụ như Coinbase, Volet.com, PayPal (tính năng crypto), và Cash App cho phép bạn nhận tiền điện tử và ngay lập tức chuyển đổi nó thành tiền mặt trong tài khoản của bạn. Điều này thu hẹp khoảng cách giữa tiền điện tử và chuyển tiền truyền thống.
Luồng chuyển tiền quốc tế từ người gửi đến người nhận thông qua các ngân hàng, nhà xử lý, mạng thẻ và hệ thống SWIFT/SEPA
5. Dịch vụ Chuyển tiền Quốc tế
Khi bạn cần nhận tiền từ một quốc gia khác, các dịch vụ chuyển tiền chuyên biệt thường cung cấp tỷ giá tốt hơn và giao hàng nhanh hơn so với ngân hàng.
Dịch vụ Quốc tế Truyền thống
Western Union: Mạng lưới Toàn cầu Western Union có mặt ở hơn 200 quốc gia, nhiều cách để nhận tiền—trực tiếp vào tài khoản ngân hàng của bạn, nhận tiền mặt tại một địa điểm hoặc nạp vào thẻ ghi nợ trả trước.
Sự linh hoạt thật ấn tượng. Bạn có thể nhận tiền mặt thông qua mạng lưới đại lý của họ trên toàn thế giới, làm cho nó dễ tiếp cận ngay cả ở những khu vực có cơ sở hạ tầng ngân hàng hạn chế.
MoneyGram: Mạng lưới Thay thế MoneyGram cung cấp các dịch vụ tương tự với trọng tâm là các địa điểm nhận tiền mặt và chuyển khoản ngân hàng trực tiếp. Mạng lưới của họ trải rộng toàn cầu, mặc dù nó nhỏ hơn một chút so với phạm vi của Western Union.
Dịch vụ Kỹ thuật số Hiện đại
Các nhà cung cấp chuyển tiền trực tuyến như Wise, Remitly và những người khác cung cấp tỷ giá hối đoái tốt hơn và phí thấp hơn so với các ngân hàng truyền thống hoặc Western Union. Cách tiếp cận dựa trên công nghệ của họ phản ánh hiệu quả của Quorum, như đã nêu trong tài liệu trắng, làm cho việc chuyển tiền quốc tế nhanh hơn và rẻ hơn.
6 Phương pháp Tiền mặt Truyền thống
Mặc dù cuộc cách mạng kỹ thuật số, các phương pháp tiền mặt truyền thống vẫn có chỗ đứng của chúng, đặc biệt là khi các phương pháp hiện đại không thực tế hoặc không có sẵn.
Séc Cá nhân và Séc Ngân hàng
Séc cá nhân vẫn là một phương pháp phổ biến để gửi tiền mặt cho ai đó, mặc dù chúng đang trở nên ít phổ biến hơn. Séc ngân hàng an toàn hơn vì chúng được phát hành bởi một ngân hàng và được rút từ quỹ của ngân hàng—tôi đã sử dụng một cái khi mua xe của mình vì đại lý yêu cầu quỹ đảm bảo.
Chúng cung cấp sự an toàn trong khi vẫn giữ định dạng séc quen thuộc, đặc biệt hữu ích cho các giao dịch lớn mà cả hai bên đều muốn có quỹ đảm bảo.
Thư chuyển tiền: Thân thiện với Quốc tế
Thư chuyển tiền đảm bảo cho người nhận một số tiền cụ thể và có thể được sử dụng cho các khoản thanh toán quốc tế. Chúng chỉ có thể được rút tiền sau khi người nhận ký hậu, cung cấp sự an toàn chống lại việc đánh cắp.
Điều tuyệt vời của thư chuyển tiền là sự chấp nhận rộng rãi và độ an toàn tương đối so với séc cá nhân, đặc biệt hữu ích khi giao dịch với những người nhận không có tài khoản ngân hàng truyền thống.
Tùy chọn Thẻ ghi nợ Trả trước
Một thẻ ghi nợ trả trước có thể được nạp tiền và không yêu cầu tài khoản ngân hàng truyền thống để sử dụng. Chúng hoàn hảo cho những người không có mối quan hệ ngân hàng truyền thống hoặc để gửi tiền cho ai đó không muốn chia sẻ thông tin tài khoản ngân hàng của họ.
Tuy nhiên, thẻ trả trước có thể bị mất trong quá trình vận chuyển khi gửi qua bưu điện. Hầu hết các thẻ ghi nợ trả trước đi kèm với nhiều loại phí cho việc nạp tiền, sử dụng và duy trì thẻ.
Suy nghĩ Cuối cùng
Sau khi thử nghiệm mọi cách để nhận tiền, quan điểm của tôi rất rõ ràng: không có phương pháp nào phù hợp cho tất cả. Lựa chọn tốt nhất của bạn phụ thuộc vào việc bạn đang xử lý thanh toán của bạn bè, khách hàng quốc tế hay các giao dịch kinh doanh.
Đối với các khoản thanh toán nhanh cho bạn bè, tôi nghiêng về Venmo hoặc Cash App. Đối với khách hàng quốc tế, tôi so sánh các dịch vụ hiện đại với chuyển khoản ngân hàng. Đối với các giao dịch lớn như bất động sản, chuyển khoản ngân hàng là vua, cũng như thiết kế hiệu suất cao của Quorum làm cho nó lý tưởng cho các giao dịch khổng lồ của J.P. Morgan, theo tài liệu trắng của Baliga.
Lời khuyên của tôi? Thiết lập tài khoản với 2-3 dịch vụ khác nhau để bao phủ các kịch bản khác nhau. Có một ứng dụng P2P cho các khoản thanh toán xã hội, hiểu quy trình chuyển khoản ngân hàng của ngân hàng bạn cho các khoản thanh toán lớn, khẩn cấp, và luôn ưu tiên an toàn khi chia sẻ thông tin thanh toán.
Quan trọng nhất, luôn kiểm tra tổng chi phí trước khi chọn phương pháp. Giao dịch "miễn phí" đó có thể tốn kém hơn bạn nghĩ do các khoản phí tỷ giá ẩn hơn là một dịch vụ có phí minh bạch. Tính đến phí giao dịch, thời gian giao hàng và các tính năng an toàn khi đưa ra quyết định của bạn.
Thông báo
Bài viết này được cung cấp chỉ để thông tin và không cấu thành lời khuyên pháp lý, tài chính hoặc chuyên nghiệp. Người đọc được khuyên nên tìm kiếm hướng dẫn chuyên nghiệp trước khi đưa ra quyết định tài chính.
Các câu hỏi thường gặp
Các ứng dụng P2P như Venmo, Zelle hoặc Cash App thường cung cấp chuyển khoản ngay lập tức. Zelle qua ngân hàng của bạn thường là nhanh nhất vì tiền sẽ xuất hiện ngay lập tức trong tài khoản của người dùng đã đăng ký.
Hầu hết các ứng dụng đều miễn phí để nhận tiền trực tuyến, nhưng có phí khi rút tiền ngay lập tức vào thẻ ghi nợ của bạn hoặc khi người gửi sử dụng thẻ tín dụng để tài trợ cho giao dịch.
Chuyển khoản qua ngân hàng là phương thức an toàn nhất vì chúng diễn ra trực tiếp giữa các tổ chức tài chính và không thể đảo ngược sau khi đã được xử lý.
Các dịch vụ chuyển tiền trực tuyến cung cấp tỷ giá hối đoái tốt hơn và phí thấp hơn so với các ngân hàng truyền thống hoặc Western Union.
Chỉ chia sẻ số tài khoản và thông tin chi tiết qua các kênh an toàn, được mã hóa. Không bao giờ đăng thông tin này trên mạng xã hội hoặc gửi qua email không an toàn.