Ақшаны оңай жіберу және алу үшін ең жақсы тәсілдерді табыңыз. Қиындықсыз аударымдар үшін үздік әдістерді зерттеңіз және сізге дұрыс нұсқаны табыңыз
Міне, сіздің миыңызды жардыратын нәрсе: J.P. Morgan-ның Kinexys соңғы төрт жылда блокчейн транзакцияларын тыныш түрде 1,5 триллион доллардан астам өңдеді—иә, 'Т' әрпімен триллион—және олар қазір күніне 2 миллиард долларды өңдеуде. Клиент үшін төлем инновацияларын зерттеп жатқанда, мен осы таңғажайып Kinexys сандарын кездестірдім және Arati Baliga, Subhod I, Pandurang Kamat және Siddhartha Chatterjee-дің жан-жақты ақ қағазын таптым.
Олардың зерттеуі, "Quorum Blockchain Платформасының Өнімділігін Бағалау," Quorum-ның тиімді консенсус алгоритмдері мен құпиялылық мүмкіндіктері оны қауіпсіз, жоғары көлемді транзакциялар үшін қуатты құралға айналдыратынын көрсетеді. Бұл мені ойландырды—егер ірі институттар Quorum сияқты блокчейн негізіндегі төлем жүйелерін қабылдап жатса, бұл біз сияқты қарапайым адамдар үшін "Кім маған ақша жібере алады?" деген негізгі сұрақтармен әлі де күресіп жүргенімізді білдіреді. Институттық инновациялар мен күнделікті төлем қажеттіліктері арасындағы бұл ажырау сіздің мүмкіндіктеріңізді түсінудің бұрынғыдан да маңызды екенін дәлелдейді.
Міне, менің тарихым: Үш апта бұрын, Торонтодағы бір клиент маған DeFi талдау есебіне төлеу керек болды. Жай ғана, бірақ мен "ең жақсы" халықаралық төлемдерді алу жолын зерттеуге екі сағат жұмсадым және әлі де 35 доллар комиссия төледім. Сол кезде мен 2025 жылы маған ақша жіберудің әртүрлі жолдарын түсінуім керек екенін түсіндім.
Сондықтан мен кез келген obsessive қаржы жазушысы сияқты әрекет еттім—мен бәрін сынап көрдім. Қосымшалар, ақша аударымдары, крипто қызметтері, тіпті ескі мектеп ақша тапсырыстары (сұрамаңыз). Нәтиже? Әр әдістің жан-жақты талдауы, нақты шығындар, нақты жылдамдықтар және шынайы артықшылықтар мен кемшіліктермен танысуға тұрарлық.
Ересек болу 101: Ақшаны анама жіберу
Әр жағдай үшін мінсіз шешім жоқ. Әр әдістің тәтті нүктелері мен ауыртпалықтары бар. Кейбіреулері найзағай жылдамдығымен аударымдар ұсынады, бірақ сізді қиналатын комиссиялар алады. Басқалары іс жүзінде тегін, бірақ өңдеуге мәңгі уақыт алады.
Кілт—нені ең маңызды деп түсіну: жылдамдық, құн, ыңғайлылық немесе қауіпсіздік. Достар мен отбасынан ақша алу немесе бизнес транзакцияларын жүргізу қажет болса, дұрыс таңдау сіздің нақты қажеттіліктеріңізге байланысты.
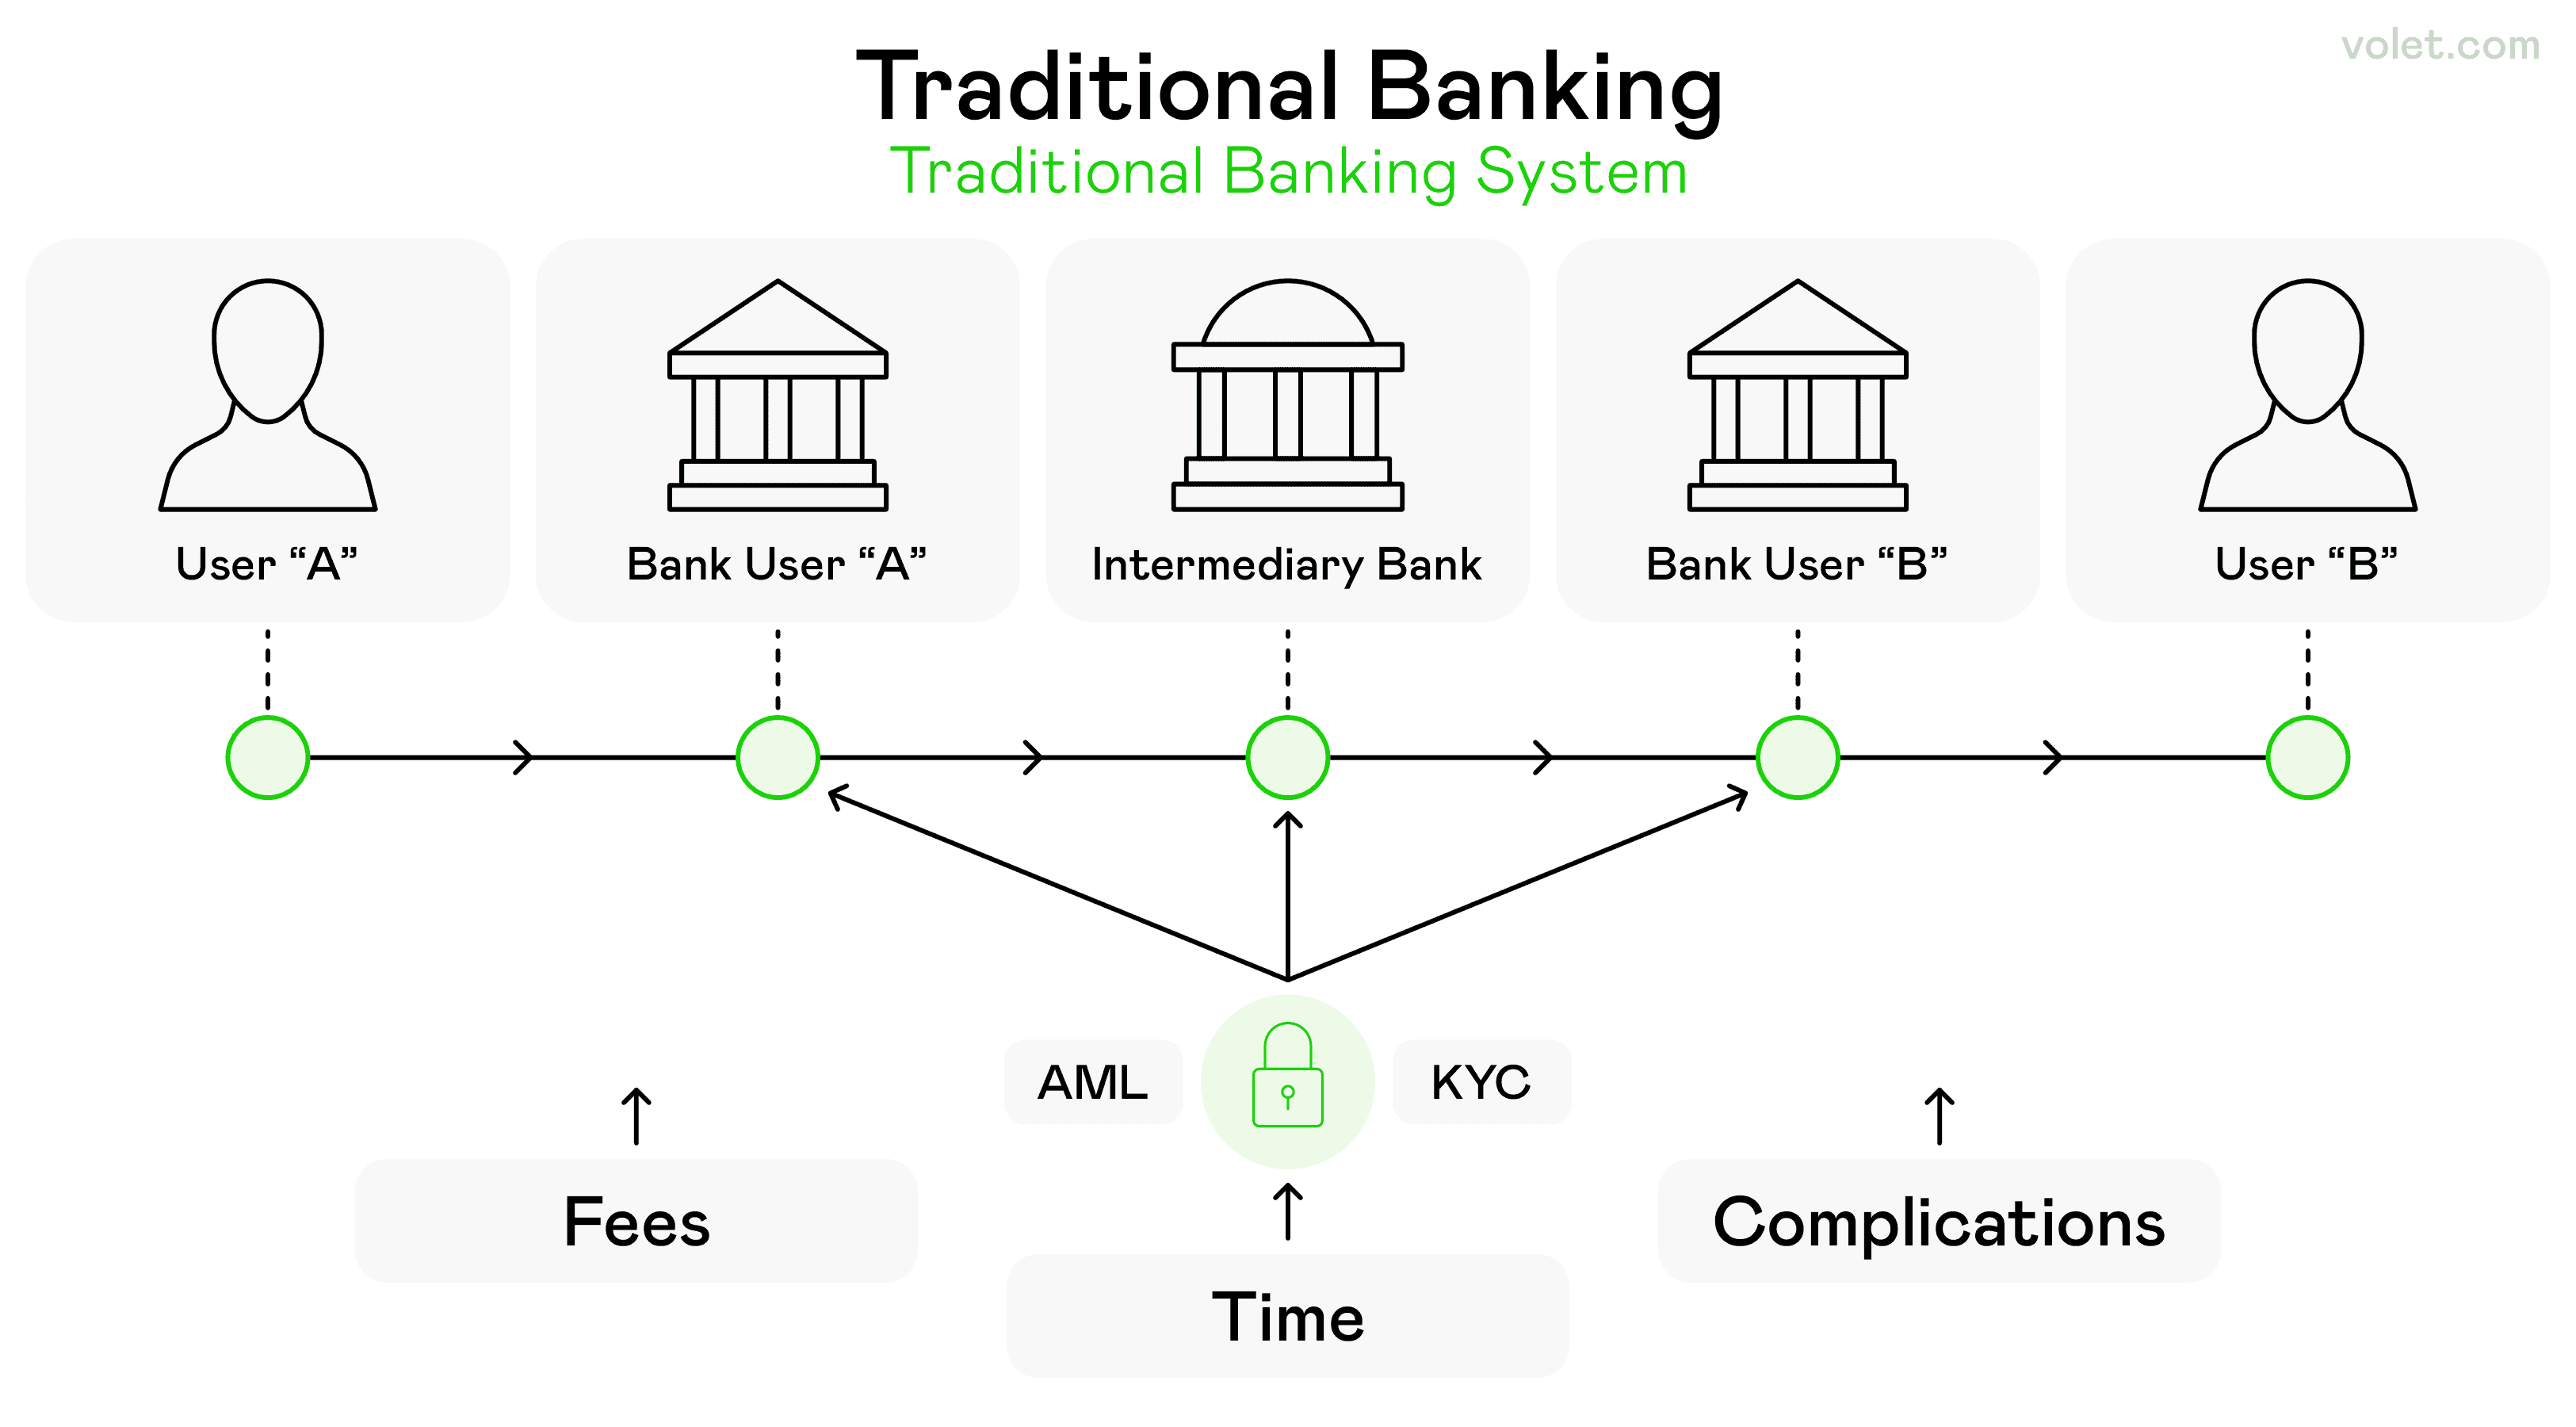
Дәстүрлі банкингтің күрделілігі, бірнеше банктер мен процестерді қамтиды
1. Дәстүрлі банктік әдістер
Ақша аударымдарының негізі - дәстүрлі банктік әдістермен бастайық. Олар ең жоғары қауіпсіздікті қамтамасыз етіп, сіздің бар қаржылық қатынастарыңызбен үйлесімді жұмыс істегендіктен, маңызды болып қала береді.
Банк шоты арқылы аударымдар
Сіздің банк шотыңыз ақша аударымдарының негізі болып табылады және бұл орынды. Біреу сіздің шотыңызға тікелей ақша жібергісі келгенде, олар сіздің маршрут нөмірлеріңіз бен шот ақпаратын қажет етеді. Бұл әдіс сізге ақшаңызды қауіпсіз және сенімді түрде орнатылған қаржы институттары арқылы алуға мүмкіндік береді. Процесс оңай: банк ақпаратын беріңіз, ал қаражат 1-3 жұмыс күні ішінде келеді.
Көптеген қаржы институттары FDIC мүшелері, сондықтан сіздің ақшаңыз $250,000-ға дейін қорғалған. Бұл сізге үлкен сомаға қатысты мәмілелер жасағанда тыныштық береді.
Артықшылықтары:
Көп жағдайда тегін алу
Құрылымдалған қаржы институттары арқылы жоғары қауіпсіздік
Үлкен сомалар үшін жұмыс істейді
FDIC мүшесі қорғауы
Негізгі аударымдар үшін транзакциялық комиссиялар жоқ
Кемшіліктері:
1-3 жұмыс күні алады
Сезімтал төлем мәліметтерін бөлісуді талап етеді
Шұғыл төлемдер үшін қолайлы емес
Жинақ шотына аударымдар
Сіз сондай-ақ ақшаңызды тікелей жинақ шотыңызға ала аласыз, бұл тексеру шотының аударымдарына ұқсас жұмыс істейді, бірақ өңдеу үшін сәл көбірек уақыт алуы мүмкін. Артықшылығы? Сіздің ақшаңыз дереу пайыз таба бастайды, бұл оны дереу қол жеткізуді қажет етпейтін қаражат үшін тартымды нұсқа етеді.
Бұл әдіс әсіресе отбасы мүшелерінің қолдау төлемдері немесе жедел қол жеткізу маңызды емес тұрақты аударымдар үшін өте жақсы жұмыс істейді.
Ақша аударымдары
Міне, мұнда жағдайлар ауырлайды. Ақша аударымдары ақша қозғалысының ауыр салмақтары – олар жылдам, қауіпсіз және үлкен сомалар үшін тамаша. Мен ақша аударымдары туралы досым алғашқы инвестициялық мүлкін сатып алған кезде білдім. Сатушы 24 сағат ішінде $50,000 аударуды қажет етті және шын мәнінде, басқа әдіс мұндай жылдамдық пен қауіпсіздікті үлкен сомалар үшін қамтамасыз ете алмады. Ақша аударымдары бір банктен екінші банкке тікелей өтетін электронды төлемдер.
Ішкі аударымдар үшін жіберуші сіздің атыңызды, мекенжайыңызды, банк шотыңызды және маршрут нөмірлерін қажет етеді. Банк ақша аударымдары үлкен сомаларды бір банктен екінші банкке бірнеше сағат немесе минут ішінде жеткізеді.
Ақша аударымдарының жеткізу уақыты әртүрлі болуы мүмкін, бірақ әдетте бір жұмыс күні немесе одан аз. Дегенмен, банк ақша аударымдарының жіберу үшін орташа ішкі құны $25 және қабылдау үшін $15 құрайды.
Кәсіби кеңес: Ақша аударымын сұрау алдында барлық мәліметтерді қайта тексеріңіз. Ақша аударымдары қайтарылмайды, бұл оларды қауіпсіз етеді, бірақ қате шотқа жіберілген жағдайда қауіпті.
Артықшылықтары:
Жылдам (сол күні немесе бірнеше сағат ішінде)
Өте қауіпсіз
Үлкен транзакциялар үшін тамаша
Ақша аударымдары қайтарылмайды, бұл оларды қауіпсіз етеді
Дамыған қаржы институттары тарапынан өңделеді
Кемшіліктері:
Ақша аударымдары басқа аударым әдістеріне қарағанда жоғары комиссияларды талап етуі мүмкін
Қате есепшотқа жіберілсе, қайтарылмайды
Дәл қабылдаушының мәліметтерін талап етеді
Басқа әдістермен салыстырғанда жоғары транзакциялық комиссиялар
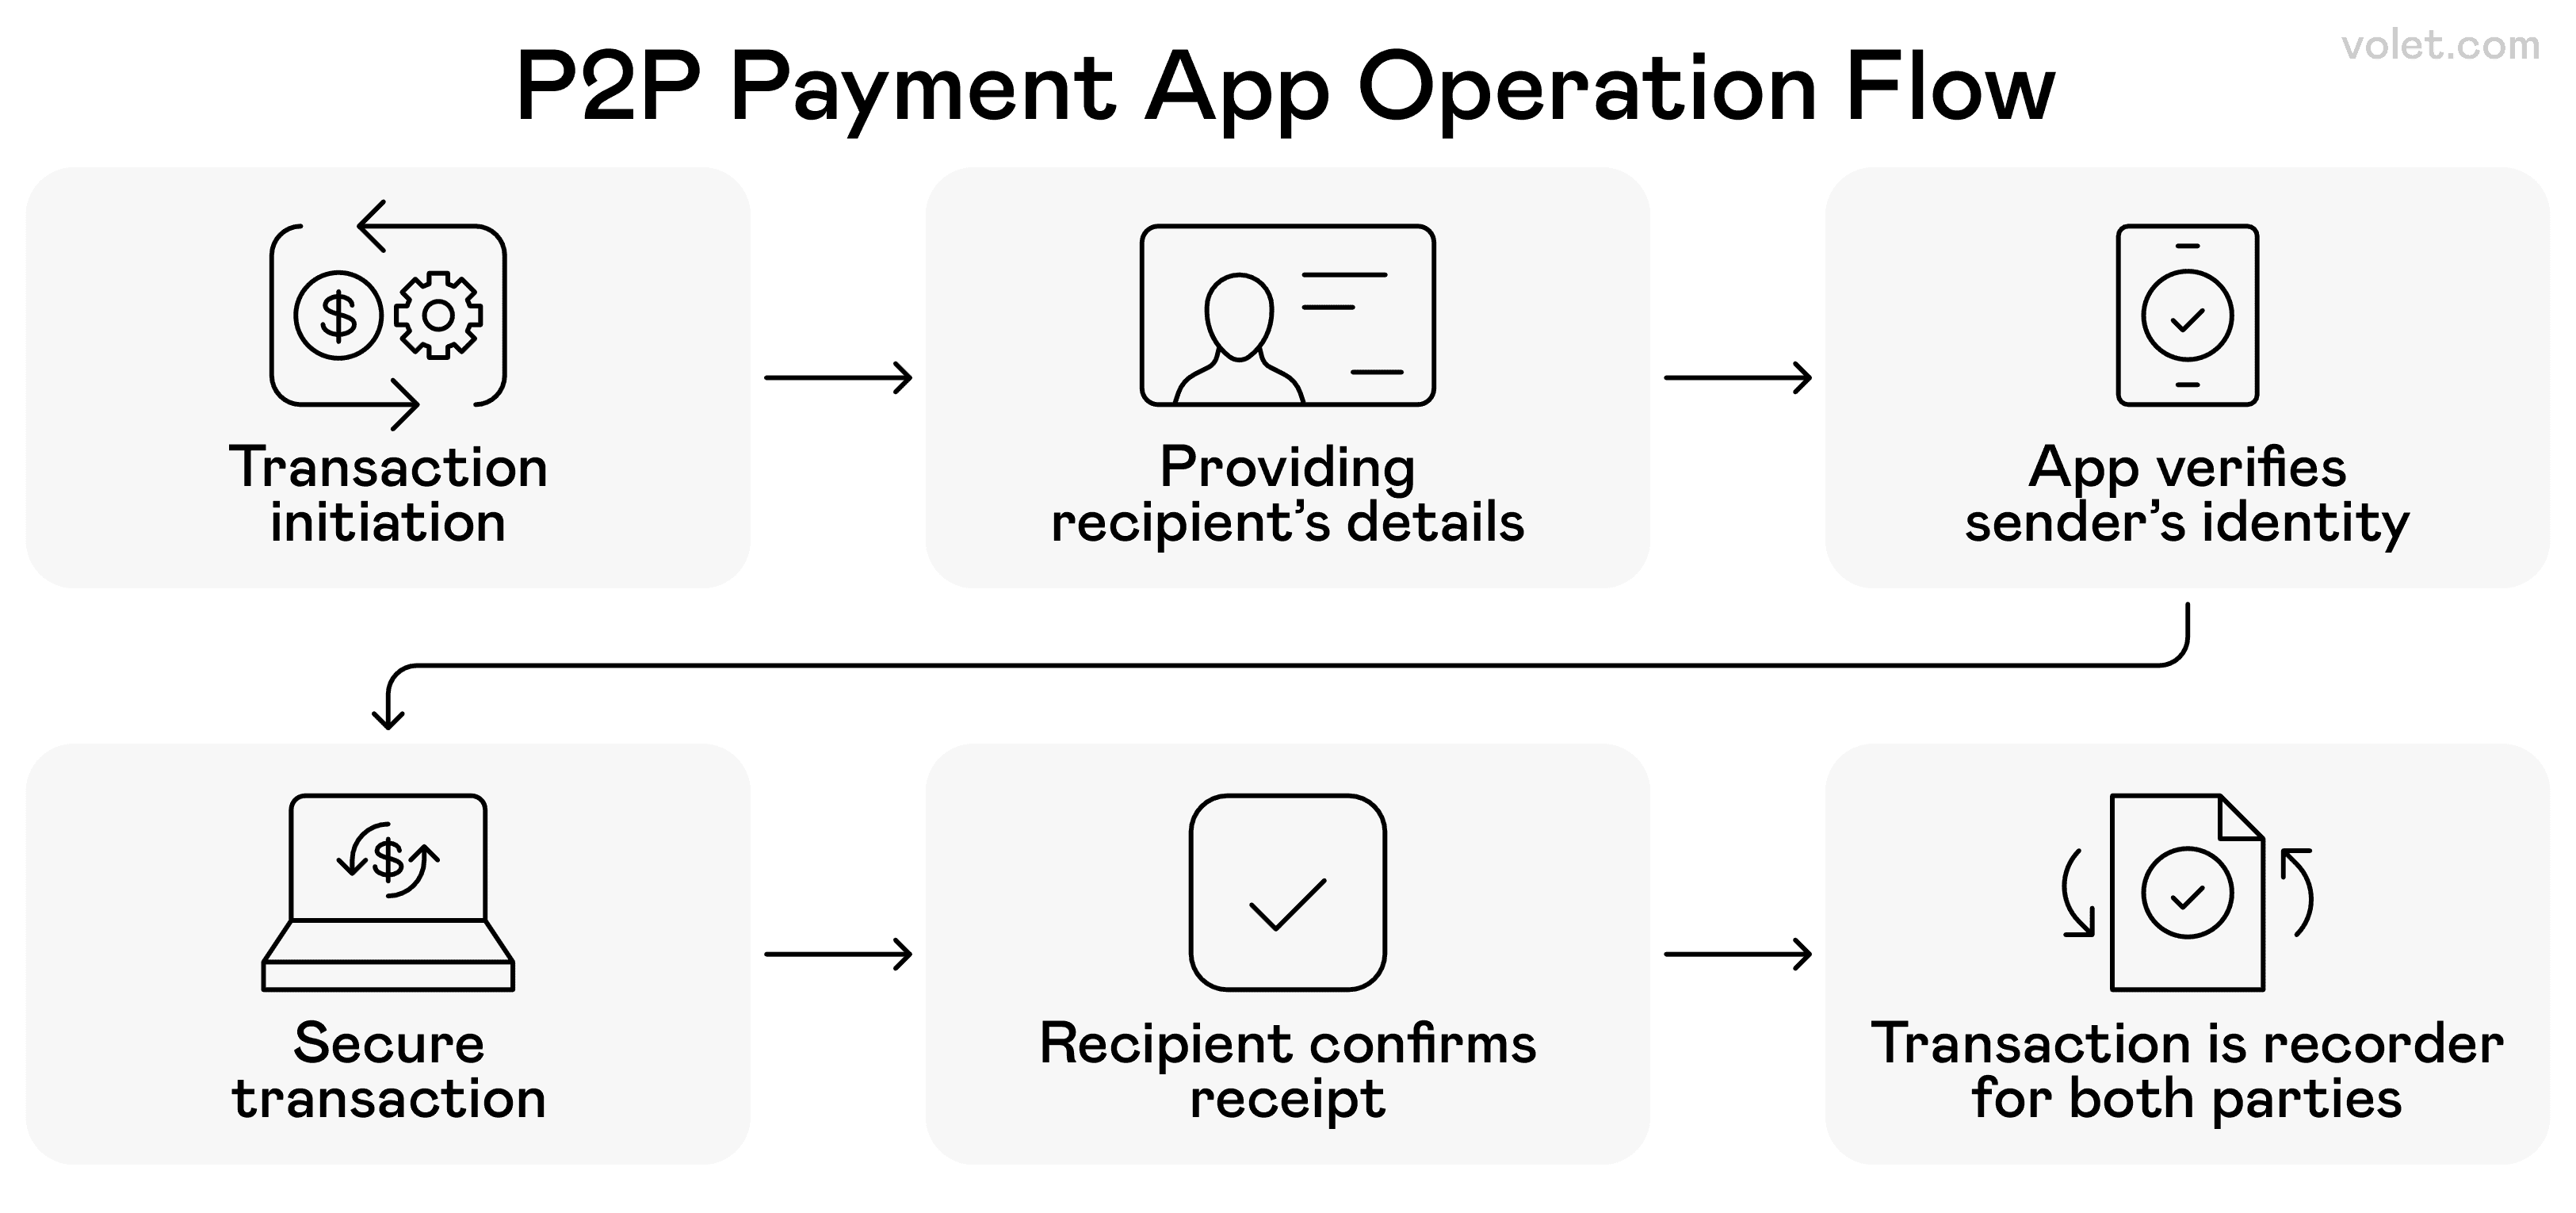
Пайдаланушылар арасында транзакцияларды қауіпсіз өңдеу үшін peer-to-peer (P2P) төлем қосымшаларының кезең-кезеңімен процесі
2. Тікелей Тікелей (P2P) Төлем Қосымшалары
Енді біз сөйлесіп жатырмыз! Бұл ақша аударымдарының революциясы шын мәнінде басталған жер. P2P төлем қосымшалары ақша жіберу мен қабылдауды түбегейлі өзгертті, достар мен отбасы арасында аударым жасауды бұрынғыдан да жеңілдетті. Бұл қосымшалар шағын және орташа аударымдар үшін минималды қиындықпен тамаша.
PayPal
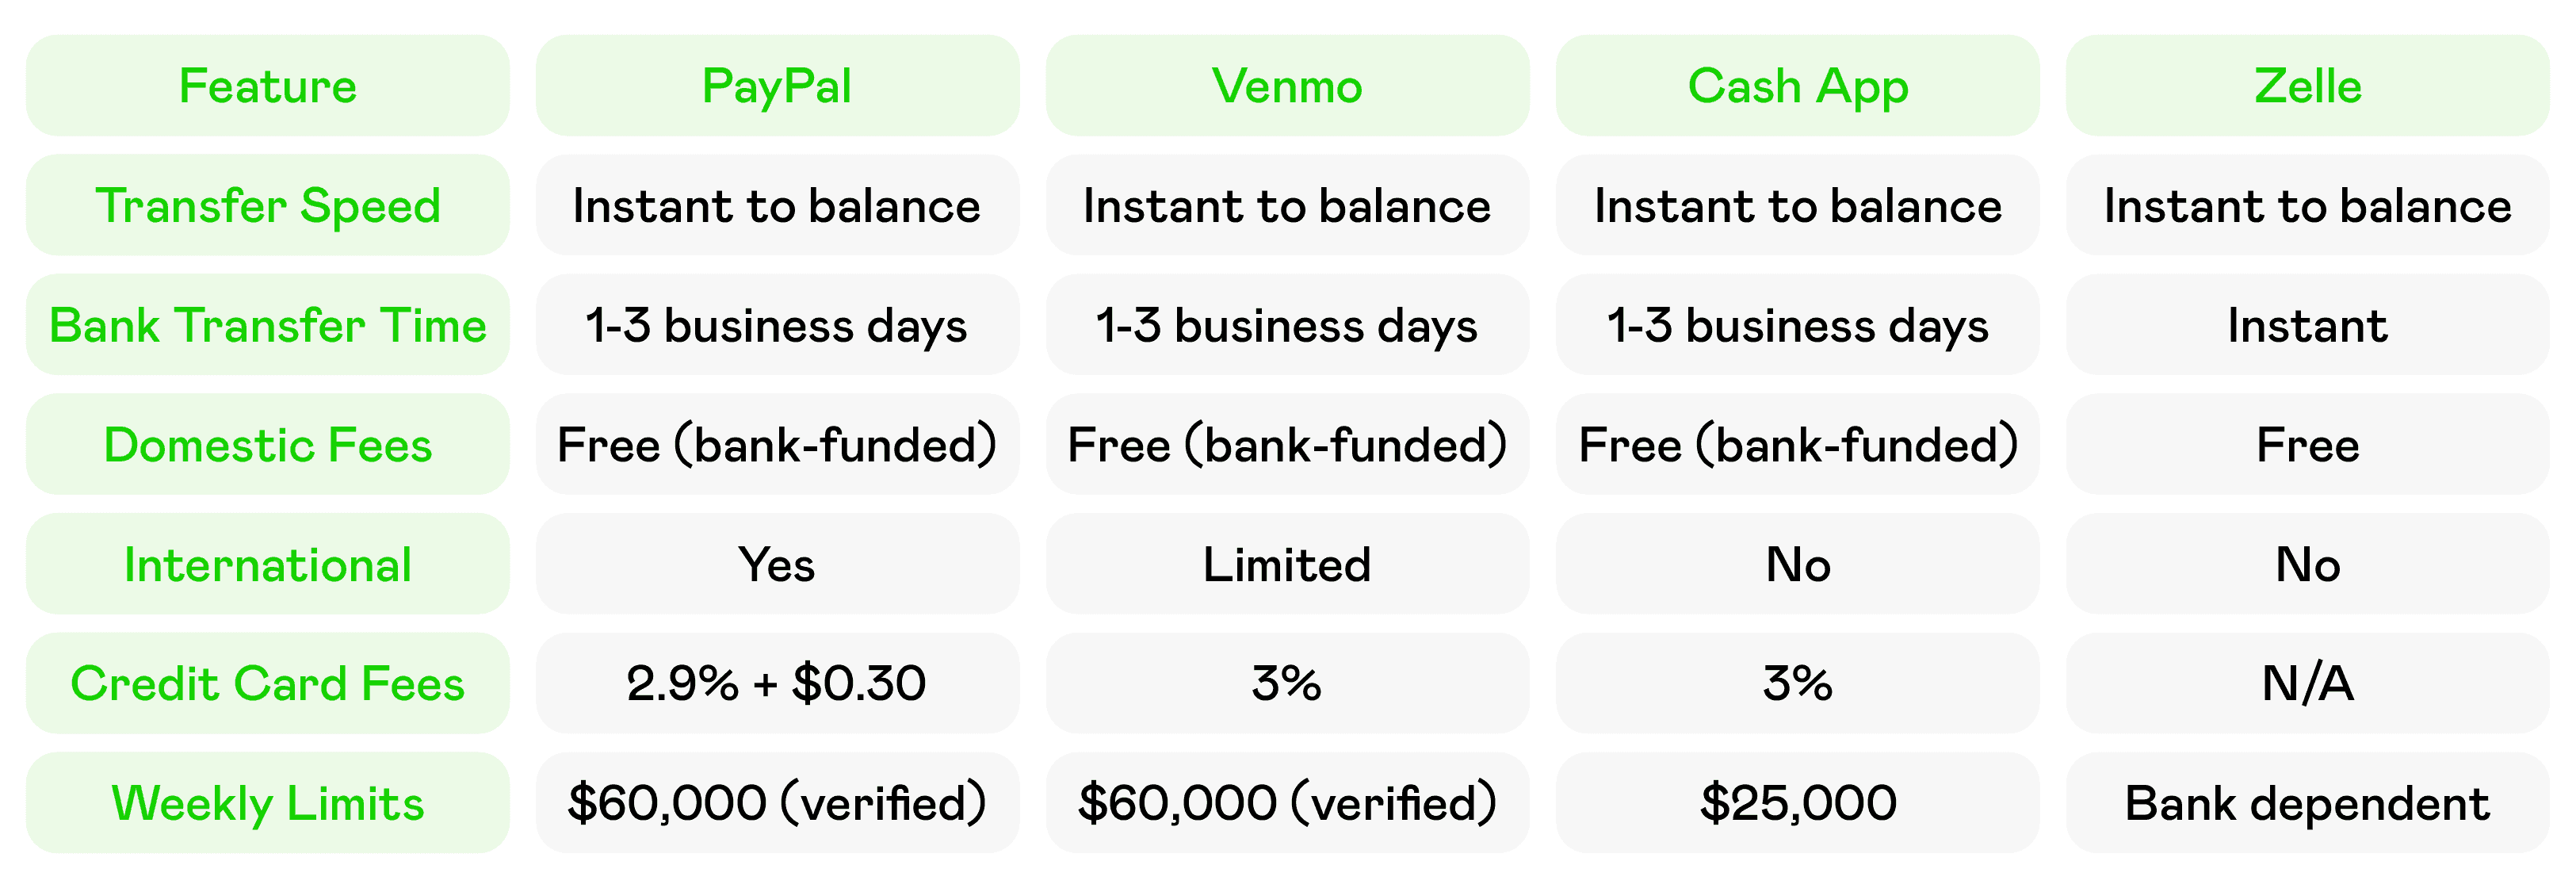
Мен сізге өзімнің PayPal тәжірибем туралы айтып берейін. Мен оны жылдар бойы пайдаланып келемін және мен мынаны үйрендім: PayPal АҚШ-та банк шотымен немесе PayPal балансымен қаржыландырғанда тегін аударымдар ұсынады. Ақша сіздің PayPal балансınıza бірден түседі, бірақ PayPal арқылы ақша алу банк шотына аударған жағдайда 1-3 жұмыс күні алады.
PayPal онлайн төлемдермен синоним болып табылады және бұл жақсы себеппен. Ол кеңінен қабылданады, сатып алушыларды қорғау бар және халықаралық деңгейде жұмыс істейді, бұл оны жеке және бизнес транзакциялары үшін тамаша етеді.
Артықшылықтары:
PayPal балансында жедел түбіртек
Халықаралық мүмкіндіктер
Сатып алушы/сатушы қорғауы
Саудагерлер арасында кеңінен қабылданады
Байланыстырылған банк шотынан тегін аударымдар
Кемшіліктері:
Банкке аударым жасау үшін 1-3 жұмыс күні
Несие картасымен қаржыландыру үшін транзакциялық комиссиялар
Шот күмәнді әрекеттер үшін тоқтатылуы мүмкін
Жаңа қосымшаларға қарағанда әлеуметтік емес
Venmo
Venmo-ның әлеуметтік аспектісі достармен шоттарды бөлісуді қызықты етеді, және дәл осы жерде ол жарқырайды. Сіз жеке басыңызды растағаннан кейін Venmo арқылы аптасына 60,000 доллар жіберуге болады. Venmo-да алған ақшаңыз дереу Venmo теңгеріміңізде пайда болады, бірақ банкіге аудару әдеттегі 1-3 күнді алады.
Venmo-ны ерекшелендіретін нәрсе - оның әлеуметтік ағын функциясы, ол сізге төлемдерге пікірлер мен эмодзилер қосуға мүмкіндік береді (дегенмен, қаржылық мәліметтерді жеке ұстауды ұсынамын). Бұл достарына ақша жіберуді оңайлатқысы келетін жастар үшін негізгі қосымшаға айналды.
Артықшылықтары:
Venmo балансында жедел түбіртек
Әлеуметтік функциялар оны қызықты етеді
Достармен оңай шотты бөлу
Тексеруден кейін жоғары апталық лимиттер
Байланыстырылған банк шотынан тегін аударымдар
Кемшіліктері:
Банк аударымына 1-3 жұмыс күні
Әлеуметтік функциялар жеке өмірге қауіп төндіруі мүмкін
Халықаралық мүмкіндіктер шектеулі
Жедел ақша шығару үшін комиссиялар қолданылады
Cash App
Cash App менің жылдам ішкі аударымдарым үшін сенімді құралым болды, себебі оның көпфункционалдығы. Cash App сізге байланысты банк шотынан немесе дебеттік картасынан ақша жіберуге және алуға тегін мүмкіндік береді. Платформа қарапайым аударымдардан инвестициялау, Bitcoin саудасы және тіпті физикалық картаға дейін дамыды.
Кемшілігі? Сіз Cash App-тан дебеттік картаңызға бірден ақша шығара аласыз, бірақ 0.5%-1.75% комиссия төлейсіз. Сондай-ақ, егер сіз Cash App-те несие картасын пайдаланып ақша жіберсеңіз, 3% комиссия алынады.
Артықшылықтары:
Cash App балансында жедел аударымдар
Қосымша мүмкіндіктер (инвестиция, Bitcoin)
Физикалық Cash Card қолжетімді
Қарапайым, таза интерфейс
Банк шотынан тегін аударымдар
Кемшіліктері:
Жедел ақша шығару комиссиялары
Несие картасымен қаржыландыру үшін 3% төлемдер
Шектеулі клиенттерге қолдау
Шот қауіпсіздігіне қатысты алаңдаушылықтар
Зелле
Міне, қызықты нәрсе—сіз, мүмкін, Зелленің қызметін банктің веб-сайты немесе мобильді қосымшасы арқылы пайдаланып жүрген шығарсыз, бірақ оны байқамайсыз. Көптеген ірі банктер Зеллені интеграциялады, бұл тіркелген пайдаланушылар арасында ақша аударымдарын дереу және тегін жасауға мүмкіндік береді, Зелленің жиі қойылатын сұрақтарында атап көрсетілгендей. Бұл бар банктік қатынастармен интеграция Зеллені өте ыңғайлы етеді.
Зелленің сұлулығы оның қарапайымдылығында. Тіркелген пайдаланушылар әдетте өздерінің бар банктік қатынастары арқылы пайда болады, сондықтан көптеген жағдайларда жүктеп алатын бөлек қосымша жоқ. Біреу сізге Зелле арқылы ақша жібергенде, ол бірнеше минут ішінде тікелей сіздің банктік шотыңызда пайда болады.
Артықшылықтары:
Тікелей банк шотына жедел аударымдар
Жеке қосымша қажет емес (әдетте)
Тіркелген пайдаланушылар арасында тегін аударымдар
Үлкен банктермен қолдау көрсетіледі
Банктік серіктестіктер арқылы жоғары қауіпсіздік
Кемшіліктері:
Екі тарап та тіркелуі тиіс
Тек ішкі аударымдармен шектеледі
PayPal сияқты төлем қорғауы жоқ
Транзакция шектері банкке байланысты өзгереді
Volet.com
Халықаралық аударымдармен айналысатындар үшін, Volet.com шекарааралық төлем шешімдерінің келесі буынын білдіреді. Бұл платформа халықаралық ақша аударымдарын дәстүрлі әдістерден гөрі тиімдірек және үнемді етуге маманданған.
Volet.com заманауи технологияларды пайдалана отырып, дәстүрлі ақша аудару қызметтерімен салыстырғанда бәсекеге қабілетті айырбас бағамдарын және төмен комиссияларды ұсынады. Қызмет ашықтыққа назар аударады, сізге жасырын төлемдерсіз, алдын ала не төлейтіндігіңізді дәл көрсетеді, бұл олардың комиссия құрылымында атап көрсетілген.
Артықшылықтары:
Бәсекеге қабілетті халықаралық валюта бағамдары
Ашық комиссия құрылымы
Заманауи, пайдаланушыға ыңғайлы интерфейс
Дәстүрлі халықаралық аударымдардан жылдамырақ
Халықаралық аударымдар үшін банктерден төмен шығындар
Кемшіліктері:
Шектеулі тәжірибесі бар жаңа платформа
Барлық елдерде қолжетімді болмауы мүмкін
Орнатылған провайдерлерге қарағанда кішігірім желілер
Шектеулі клиенттерге қолдау көрсету орындары
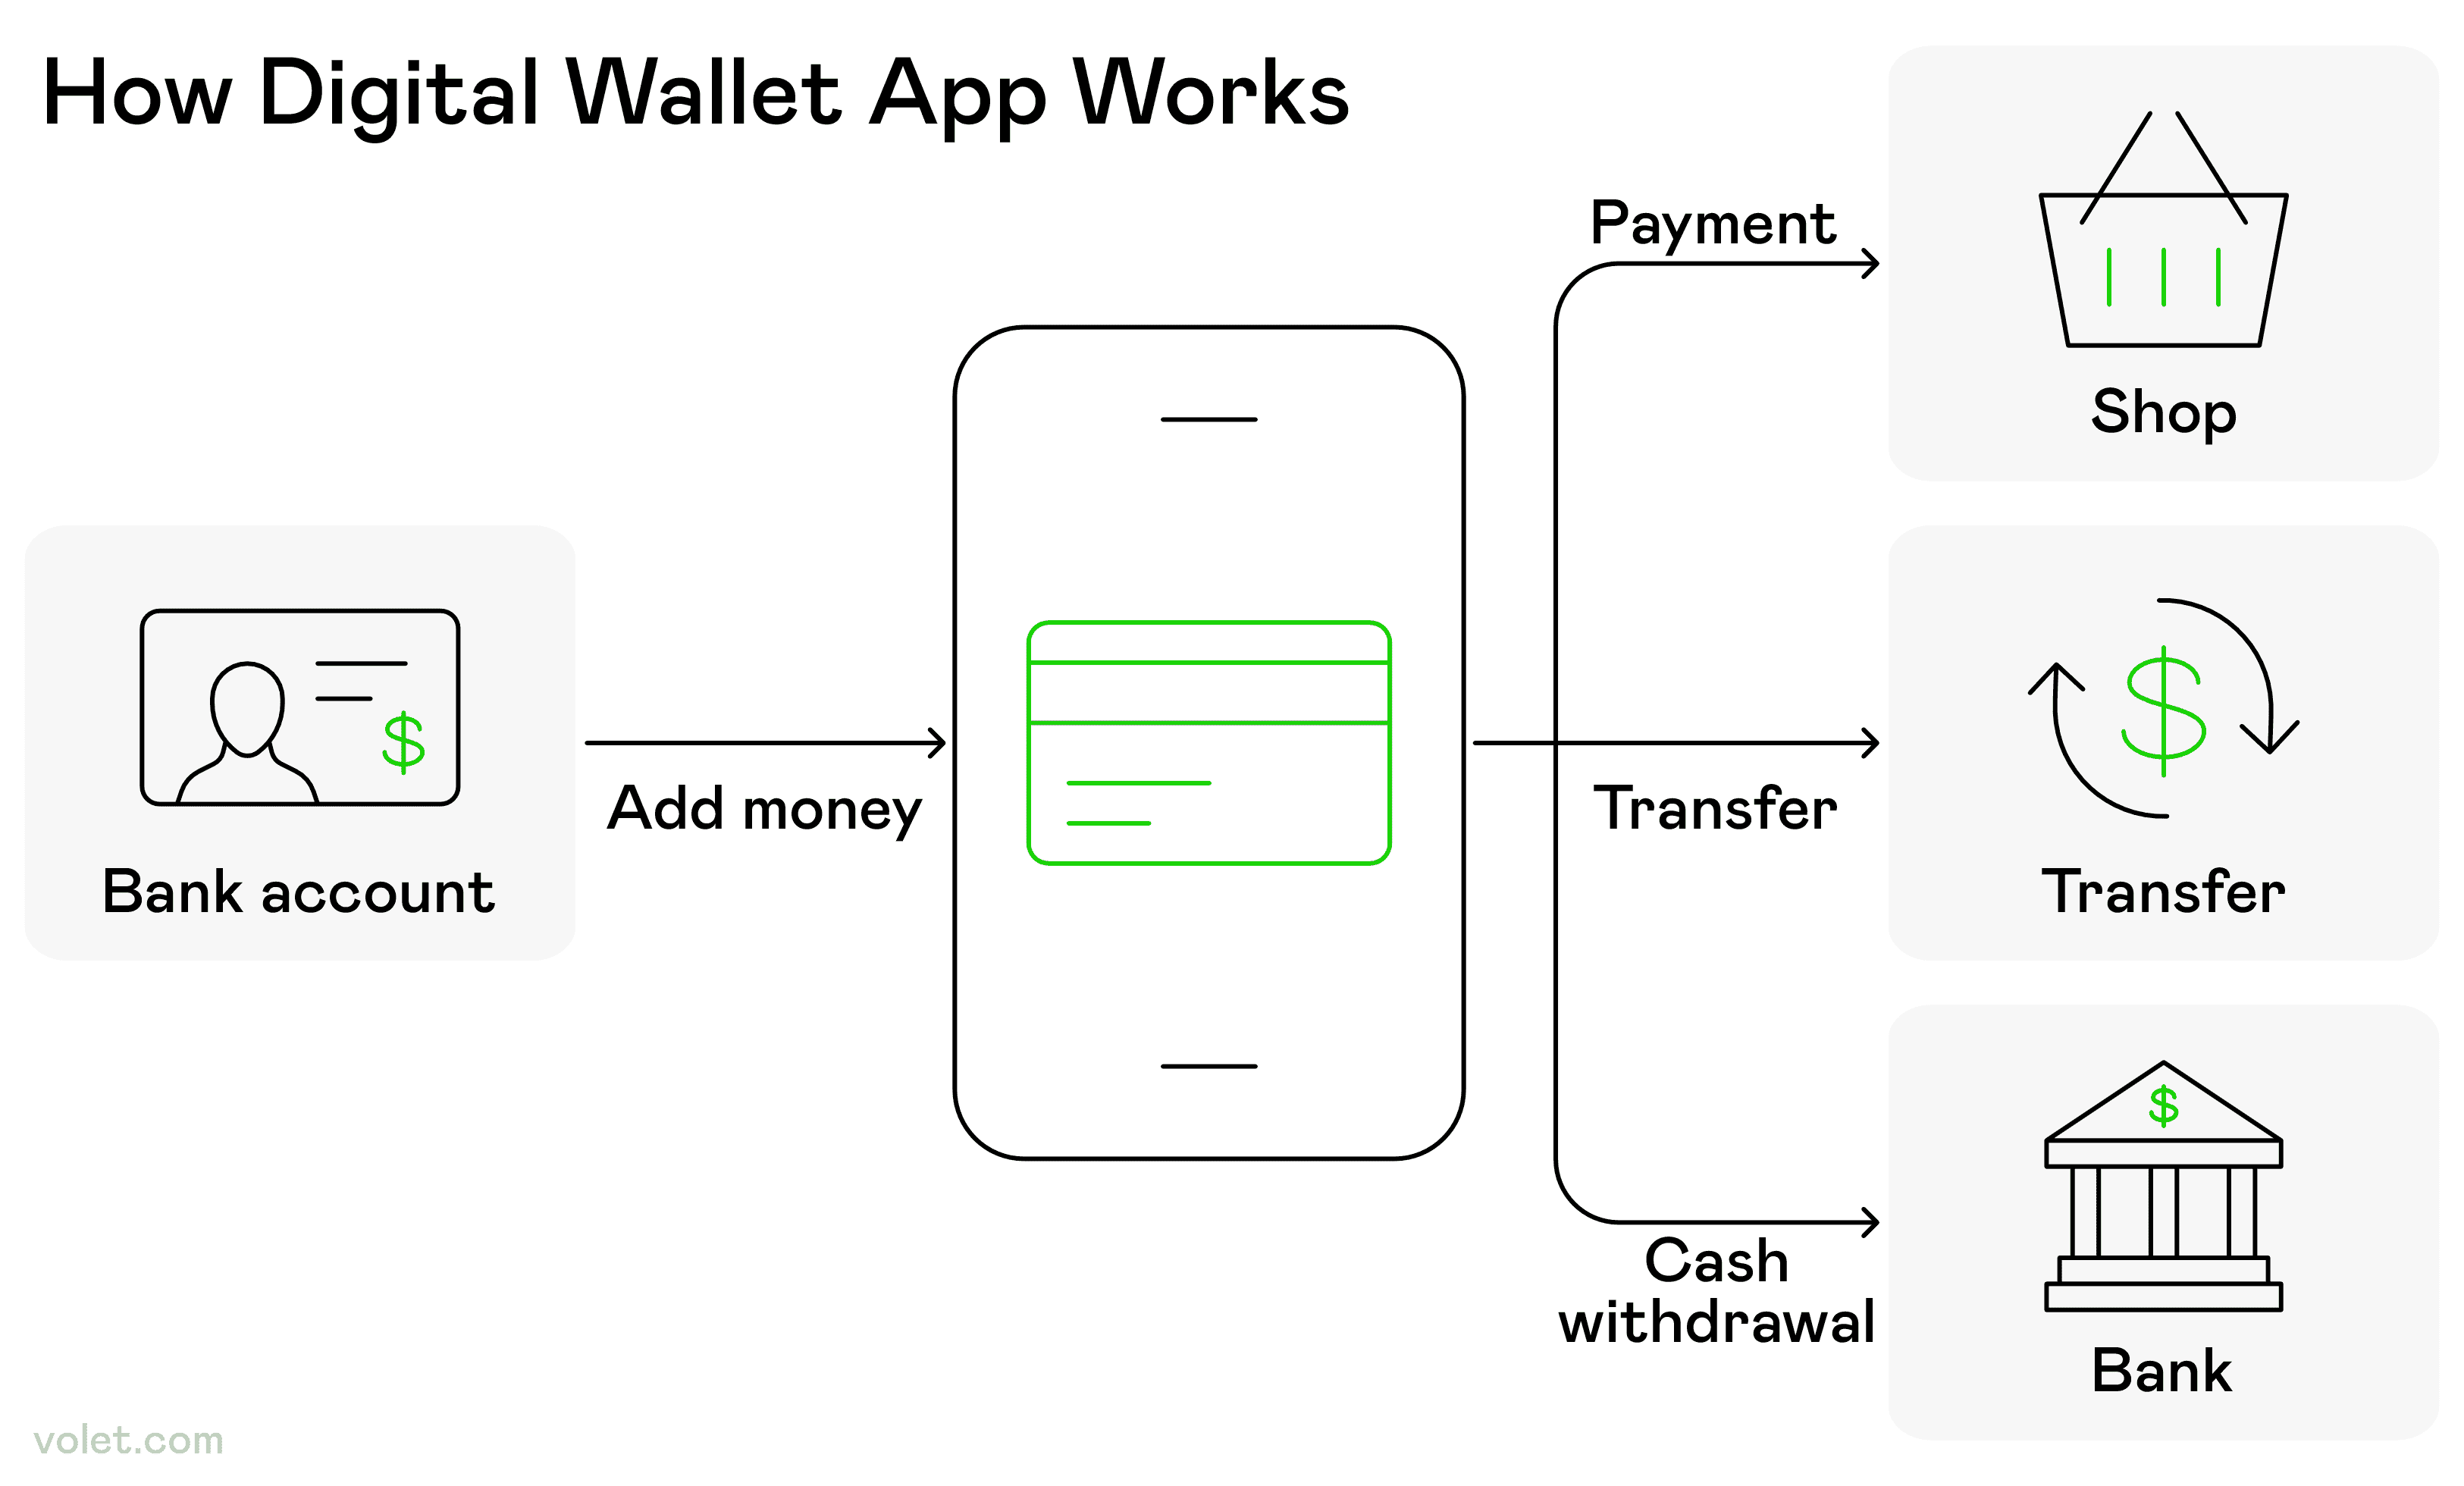
3. Мобильді әмиян шешімдері
Мобильді әмиян қосымшасы пайдаланушыларға банк шотынан ақша қосуға және төлемдер, аударымдар немесе қолма-қол ақша алу жасауға қалай мүмкіндік береді
Мобильді әмияндар байланыссыз төлемдер мен жылдам аударымдар үшін міндетті. Бұл цифрлық шешімдер сізге қаржылық есепшоттарыңызды телефонда сақтау және басқаруға мүмкіндік береді.
Мобильді әмияндар сізге әртүрлі қосымшалар арқылы ақша жіберуге және алуға мүмкіндік береді және биометриялық аутентификация сияқты жетілдірілген қауіпсіздік мүмкіндіктеріне ие. Мобильді әмиянды пайдалана отырып, сіз тек мобильді нөміріңізбен төлем және алушы ақпаратын қосу арқылы ақша жібере аласыз.
Көптеген мобильді әмиян қызметтері ақша жіберу үшін минималды транзакциялық комиссияларды алады, әсіресе ішкі аударымдарда. Сіз мобильді әмиян қызметін пайдаланатын адамға ақша жібере аласыз, бұл цифрлық төлем экожүйесін қалыптастырады.
Крипто транзакциясының блокчейнде басталудан растауға дейінгі кезеңдері
4. Криптовалюта аударымдары
J.P. Morgan сияқты ұйымдар Quorum-ның блокчейніне сүйене отырып, Балиганың ақ қағазында егжей-тегжейлі баяндалғандай, крипто аударымдары технологияға бейім пайдаланушылар арасында танымалдылыққа ие болуда. Quorum-ның RAFT және IBFT консенсус алгоритмдері жылдам, қауіпсіз транзакцияларды қамтамасыз етеді, бұл Kinexys сияқты жоғары құнды аударымдарға өте қолайлы. Күнделікті крипто аударымдары мынадай болады:
Тікелей Криптовалюта Аударымдары
Сіз танымал монеталарды пайдаланып, тікелей криптовалюта аударымдары арқылы ақша ала аласыз, мысалы Bitcoin және Ethereum немесе USDC сияқты тұрақты монеталар. Жіберуші сіздің әмиян мекенжайыңызды қажет етеді - бұл сіздің есептік жазба нөміріңізге ұқсас ұзын символдар тізбегі.
Артықшылықтары:
Жақын сәтте аударымдар (минуттар мен күндер)
Халықаралық аударымдар үшін төмен комиссиялар
Дәстүрлі банкинг қажет емес
24/7 қолжетімділік
Кемшіліктері:
Тұрақты емес монеталар үшін жоғары құбылмалылық
Техникалық білім қажет
Саудагерлердің қабылдауы шектеулі
Қайтарылмайтын транзакциялар
Крипто-валютадан Фиатқа қызметтер
Мысалы, Coinbase, Volet.com, PayPal (крипто функциясы) және Cash App сізге криптовалютаны қабылдауға және оны шоттағы ақшаға дереу конвертациялауға мүмкіндік береді. Бұл крипто мен дәстүрлі ақша аударымдары арасындағы алшақтықты жояды.
Банктер, процессорлар, карта желілері және SWIFT/SEPA жүйелері арқылы жіберушіден алушыға халықаралық ақша аударымдарының ағыны
5. Халықаралық ақша аударым қызметтері
Сізге басқа елден ақша алу қажет болғанда, мамандандырылған ақша аударым қызметтері көбінесе банктерден жақсы тарифтер мен жылдам жеткізуді ұсынады.
Дәстүрлі халықаралық қызметтер
Western Union: Глобалдық желі Western Union 200-ден астам елде бар, ақша алудың бірнеше жолы—тікелей банктік шотқа, орыннан қолма-қол ақша алу немесе алдын ала төленген дебеттік картаға жүктеу.
Икемділік таңқаларлық. Сіз олардың агенттер желісі арқылы әлем бойынша қолма-қол ақша ала аласыз, бұл шектеулі банктік инфрақұрылымы бар аймақтарда да қолжетімді етеді.
MoneyGram: Альтернативті желі MoneyGram қолма-қол ақша алу орындары мен тікелей банктік аударымдарға назар аудара отырып, ұқсас қызметтер ұсынады. Олардың желісі әлем бойынша таралған, бірақ Western Union-ның ауқымынан сәл кішірек.
Заманауи цифрлық қызметтер
Wise, Remitly және басқа онлайн ақша аударым провайдерлері дәстүрлі банктер немесе Western Union-ға қарағанда жақсы айырбас бағамдары мен төмен комиссияларды ұсынады. Олардың технологияға негізделген тәсілі Quorum-ның тиімділігін көрсетеді, бұл халықаралық аударымдарды жылдам әрі арзан етеді.
6 Дәстүрлі қолма-қол ақша әдістері
Цифрлық революцияға қарамастан, дәстүрлі қолма-қол ақша әдістері әлі де өз орнын сақтап отыр, әсіресе заманауи әдістер практикалық немесе қолжетімді емес болғанда.
Жеке чек және кассир чектері
Жеке чек ақша жіберудің кең таралған әдісі болып қала береді, бірақ олар аз танымал болуда. Кассир чектері қауіпсізірек, себебі олар банк тарапынан шығарылады және банктің өз қаражатынан алынады—мен көлігімді сатып алғанда, дилер кепілдендірілген қаражатты талап еткендіктен, біреуін қолдандым.
Бұл қауіпсіздікті қамтамасыз етеді, сонымен қатар таныс чек форматын сақтайды, әсіресе екі тарап кепілдендірілген қаражатты қаласа, ірі транзакциялар үшін пайдалы.
Ақша аударымдары: Халықаралық достық
Ақша аударымдары алушыға нақты ақша сомасын кепілдендіреді және халықаралық төлемдер үшін пайдаланылуы мүмкін. Олар тек алушы оларды қол қойғаннан кейін ғана қолма-қол ақшаға айналдырылуы мүмкін, бұл ұрлыққа қарсы қауіпсіздік береді.
Ақша аударымдарының артықшылығы—олардың кеңінен қабылдануы және жеке чекке қарағанда салыстырмалы қауіпсіздігі, әсіресе дәстүрлі банктік шоттары жоқ алушылармен жұмыс істегенде пайдалы.
Алдын ала төленген дебеттік карта опциялары
Алдын ала төленген дебеттік карта ақша жүктеліп, пайдалануға дәстүрлі банктік шот талап етпейді. Олар дәстүрлі банктік қатынастары жоқ адамдар үшін немесе банк шоттарының мәліметтерін бөліскісі келмейтін адамдарға ақша жіберу үшін тамаша.
Дегенмен, алдын ала төленген карталар пошта арқылы жіберілгенде жоғалуы мүмкін. Көптеген алдын ала төленген дебеттік карталар жүктеу, пайдалану және картаны ұстап тұру үшін әртүрлі комиссиялармен келеді.
Қорытынды ойлар
Ақша алудың барлық әдістерін сынап көргеннен кейін, менің көзқарасым анық: бір өлшем бәріне сәйкес келмейді. Сіздің ең жақсы нұсқаңыз достарға төлемдер, халықаралық клиенттер немесе бизнес мәмілелерімен айналысып жатқаныңызға байланысты.
Жылдам достарға төлемдер үшін мен Venmo немесе Cash App-қа сүйенемін. Халықаралық клиенттер үшін мен заманауи қызметтерді сымдық аударымдармен салыстырамын. Үлкен мәмілелер, мысалы, жылжымайтын мүлік үшін, сымдық аударымдар патша, Quorum-ның жоғары өткізу қабілеті J.P. Morgan-ның үлкен транзакциялары үшін идеалды етеді, Балидің ақ қағазында көрсетілгендей.
Менің кеңесім? Әр түрлі сценарийлерді қамту үшін 2-3 түрлі қызметпен есепшоттар ашыңыз. Әлеуметтік төлемдер үшін P2P қосымшасын алыңыз, ірі, шұғыл төлемдер үшін банктің сымдық аударым процесін түсініңіз және төлем мәліметтерін бөліскенде қауіпсіздікті әрқашан бірінші орынға қойыңыз.
Ең бастысы, әдісті таңдаудан бұрын жалпы құнын әрқашан тексеріңіз. Сол "тегін" аударым сізге жасырын айырбас бағамының үстемелері бойынша қызметтің ашық комиссияларынан көбірек шығын әкелуі мүмкін. Шешім қабылдағанда транзакциялық комиссияларды, жеткізу уақытын және қауіпсіздік мүмкіндіктерін ескеріңіз.
Ескерту
Бұл мақала тек ақпараттық мақсаттар үшін берілген және заңды, қаржылық немесе кәсіби кеңес болып табылмайды. Оқырмандарға қаржылық шешімдер қабылдамас бұрын кәсіби кеңес алуға кеңес беріледі.
Жиі қойылатын сұрақтар
Venmo, Zelle немесе Cash App сияқты P2P қосымшалары әдетте жедел аударымдарды ұсынады. Zelle арқылы банкіңізбен ақша аудару көбінесе ең жылдам, себебі қаражат тіркелген пайдаланушылардың есепшоттарында дереу пайда болады.
Көптеген қосымшалар онлайн ақша алуға тегін, бірақ дереу дебет картасына ақша шығару кезінде немесе жіберуші ақша аударымын қаржыландыру үшін кредит картасын пайдаланған кезде ақы алынады.
Ақша аударымдары ең қауіпсіз, себебі олар тікелей қаржы институттары арасында жүзеге асырылады және өңделгеннен кейін қайтарылмайды.
Онлайн ақша аудару қызметтері дәстүрлі банктер немесе Western Union-ға қарағанда жақсы айырбас бағамдарын және төмен ақы алады.
Маршрут нөмірлері мен есепшот мәліметтерін тек қауіпсіз, шифрланған арналар арқылы бөлісіңіз. Бұл ақпаратты әлеуметтік желілерде жарияламаңыз немесе қауіпсіз емес электрондық пошта арқылы жібермеңіз.