Pul göndərmək və qəbul etmək üçün ən yaxşı yolları kəşf edin. Problemlərdən uzaq köçürmələr üçün ən yaxşı metodları araşdırın və sizin üçün doğru seçimi tapın
İnanılmaz bir şey: J.P. Morgan’ın Kinexys, son dörd il ərzində blockchain transaksiyalarını sakitcə 1.5 trilyon dollar dəyərində emal edib—bəli, ‘T’ ilə trilyon—və indi gündə 2 milyard dolları keçirlər. Müştəri üçün ödəniş yenilikləri ilə bağlı araşdırma apararkən, bu heyrətamiz Kinexys rəqəmlərinə rast gəldim və Arati Baliga, Subhod I, Pandurang Kamat və Siddhartha Chatterjee tərəfindən hazırlanmış ətraflı bir ağ kağız tapdım.
Onların tədqiqatı, "Quorum Blockchain Platformasının Performans Qiymətləndirilməsi," Quorum’un effektiv konsensus alqoritmlərinin və məxfilik xüsusiyyətlərinin onu təhlükəsiz, yüksək həcmli transaksiyalar üçün necə güclü bir platforma etdiyini ortaya qoyur. Bu, məni düşündürdü—əgər iri müəssisələr Quorum kimi blockchain əsaslı ödəniş yollarını qəbul edirsə, bu, hələ də "Birisi mənə necə pul göndərə bilər?" kimi əsas suallarla mübarizə aparan adi insanlar üçün nə deməkdir? İnstitusional yeniliklərlə gündəlik ödəniş ehtiyacları arasındakı bu uyğunsuzluq, seçimlərinizi anlamağın hər zamankindən daha vacib olmasının səbəbidir.
Budur, mənim hekayəm: Üç həftə əvvəl, Toronto'da bir müştəri mənə DeFi analizi hesabatı üçün pul ödəməli idi. Kifayət qədər sadə, amma "ən yaxşı" beynəlxalq ödənişləri qəbul etməyin yollarını araşdırmaq üçün iki saat sərf etdim və hələ də 35 dollar komissiya ödədim. O zaman anladım ki, 2025-ci ildə birisinin mənə pul göndərməsinin bütün yollarını anlamaq üçün ciddi olmalıyım.
Beləliklə, hər hansı bir obsesif maliyyə yazarı kimi, hər şeyi sınadım. Tətbiqlər, pul köçürmələri, kripto xidmətləri, hətta köhnə məktub pul köçürmələri (soruşmayın). Nəticə? Hər bir metodun ətraflı təhlili, real xərclər, faktiki sürətlər və dürüst müsbət və mənfi cəhətlərlə tanış olmaq üçün dəyərlidir.
Yetkinlik 101: Nəhayət, o pulu anaya göndərin
Hər vəziyyət üçün mükəmməl bir həll yoxdur. Hər metodun öz üstünlükləri və çətinlikləri var. Bəziləri ildırım sürətli köçürmələr təklif edir, amma sizi narahat edəcək komissiyalar alır. Digərləri demək olar ki, pulsuzdur, amma emal etmək üçün sonsuz vaxt alır.
Açar, ən vacib olanı anlamaqdır: sürət, xərc, rahatlıq, yoxsa təhlükəsizlik. İstər dostlardan və ailədən pul qəbul etməli olun, istərsə də biznes transaksiyalarını idarə etməli olun, düzgün seçim sizin spesifik ehtiyaclarınıza bağlıdır.
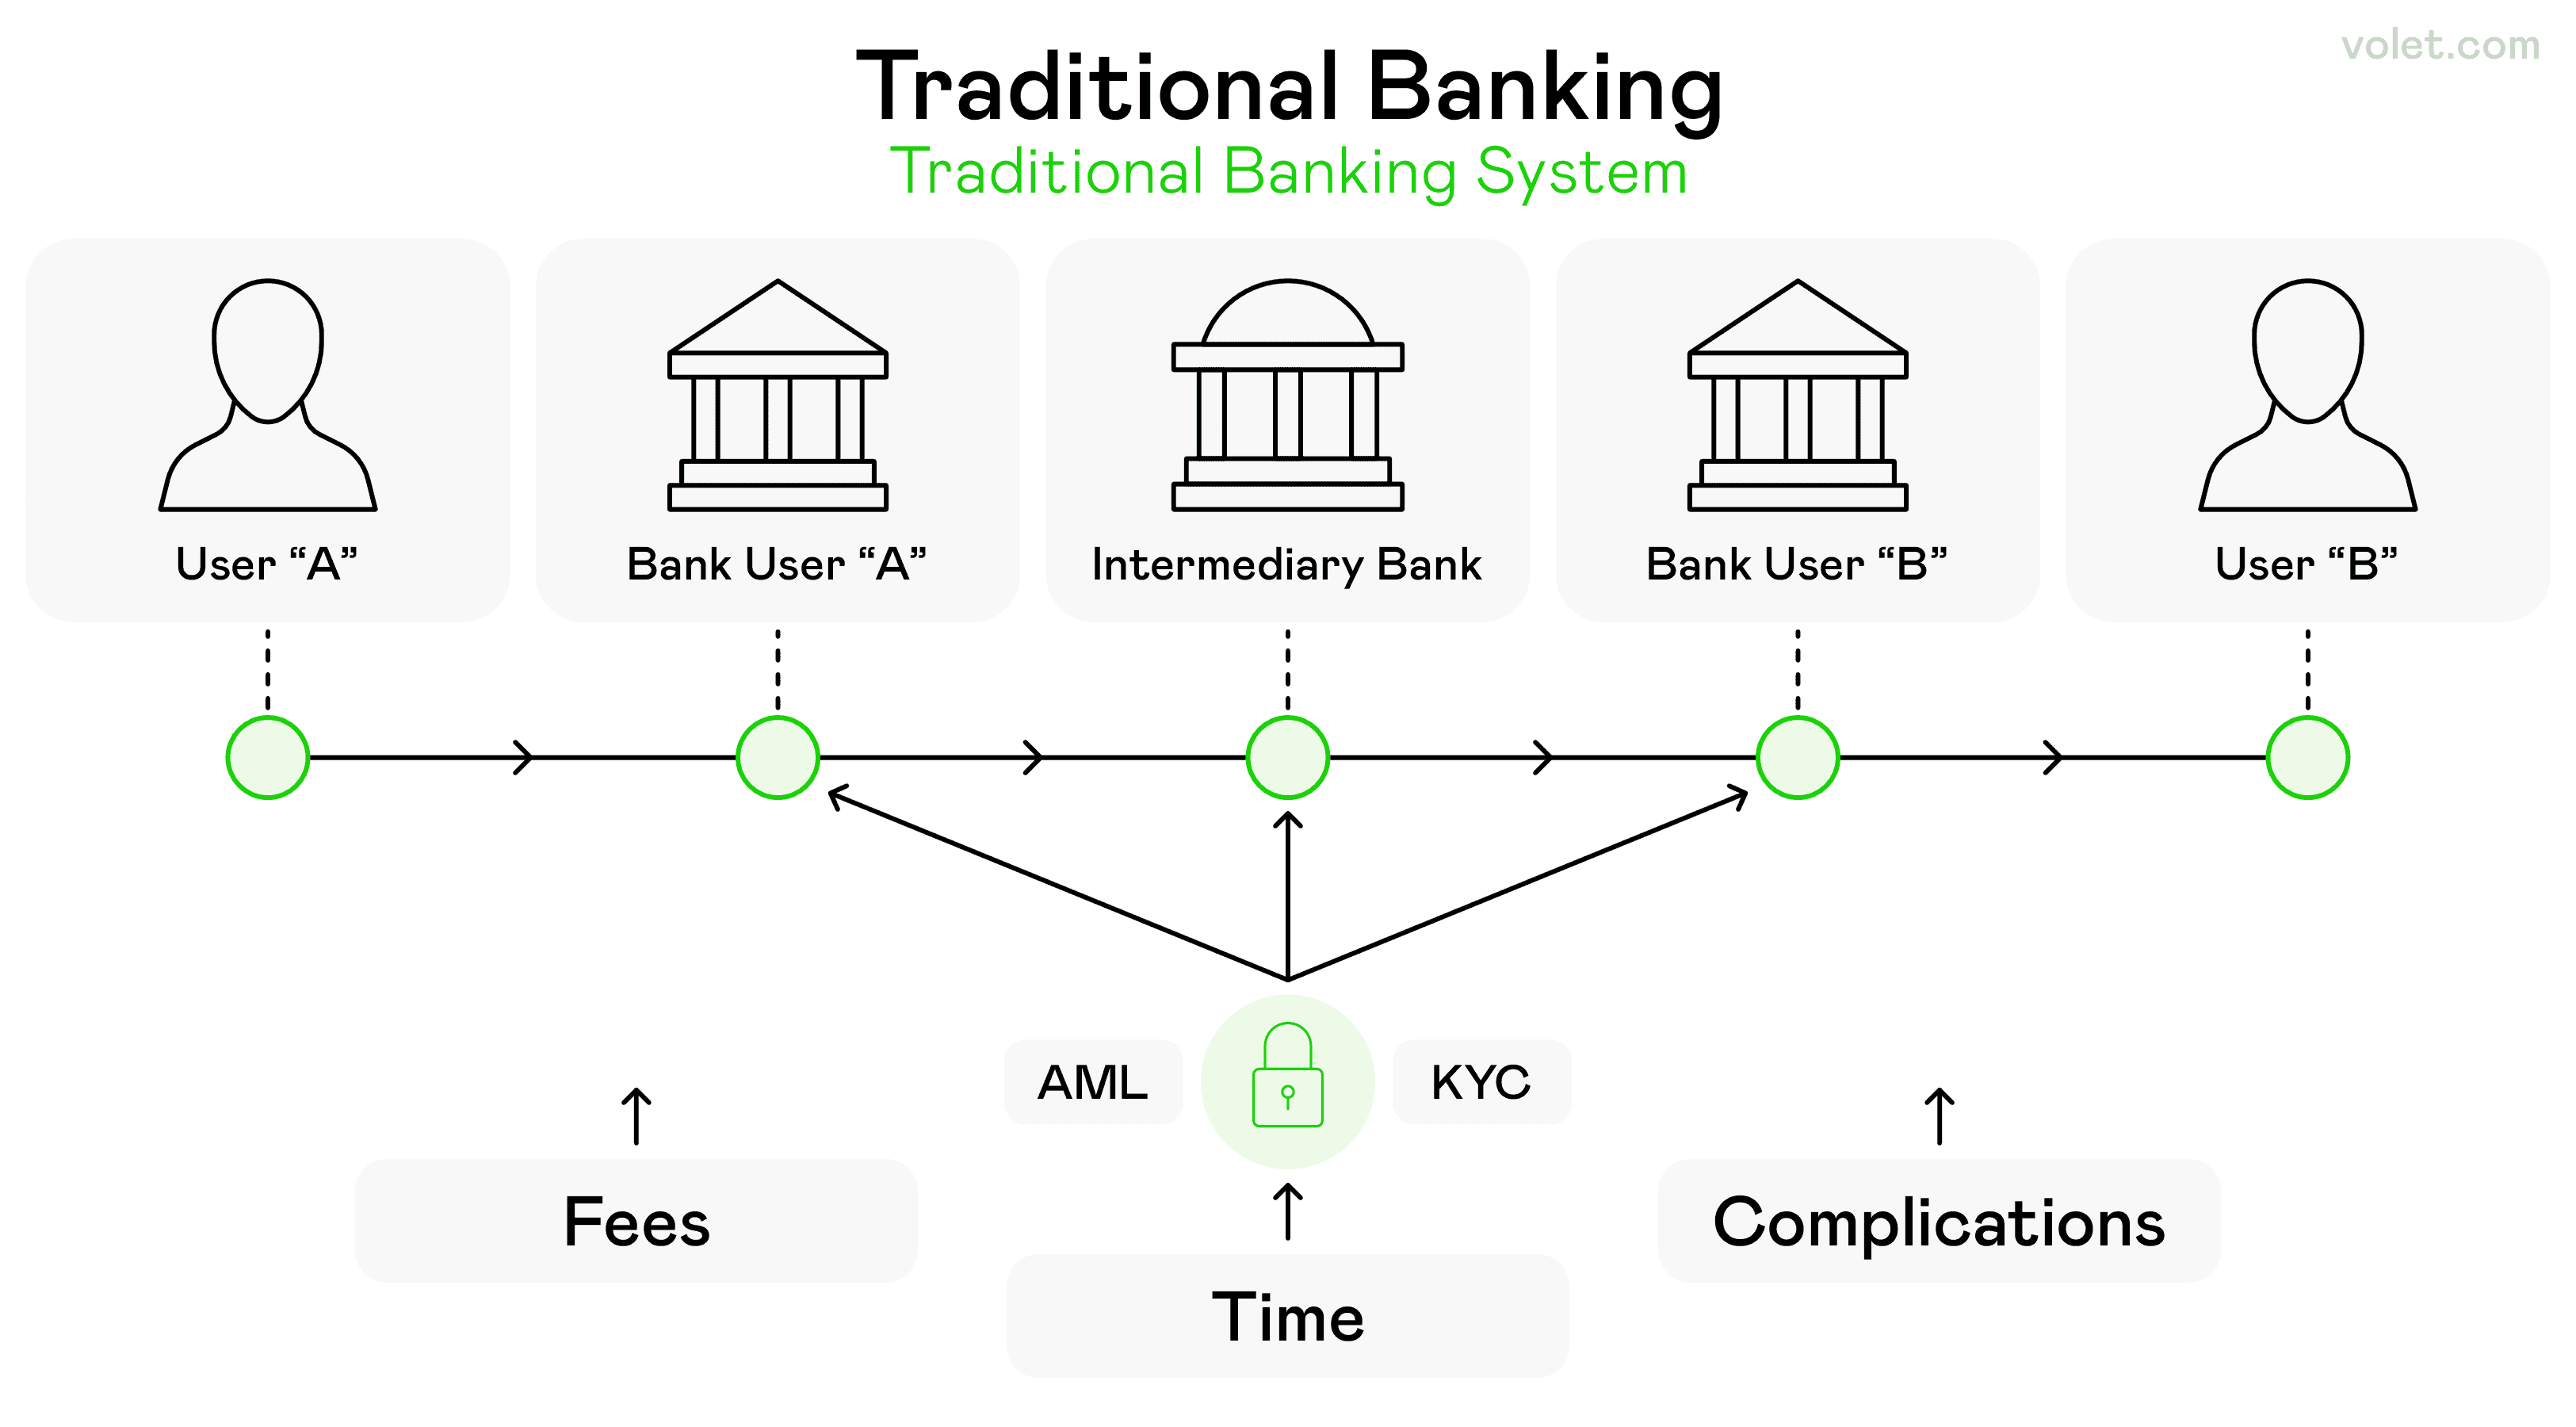
Ənənəvi bankçılığın mürəkkəbliyi, bir neçə bank və prosesləri əhatə edir
1. Ənənəvi Bank Metodları
Pul köçürmələrinin əsasını təşkil edən ənənəvi bank metodları ilə başlayaq. Bunlar ən yüksək təhlükəsizliyi təmin etdikləri və mövcud maliyyə əlaqələrinizlə problemsiz işlədikləri üçün hələ də vacibdir.
Bank Hesabı Köçürmələri
Sizin bank hesabınız əksər pul köçürmələrinin təməlidir və bunun yaxşı səbəbləri var. Birisi pulunuzu birbaşa hesabınıza göndərmək istədikdə, onların sizin yönləndirmə nömrələrinizə və hesab məlumatlarınıza ehtiyacı olacaq. Bu metod sizə pulunuzu təhlükəsiz və etibarlı şəkildə təsis olunmuş maliyyə institutları vasitəsilə almağa imkan tanıyır. Proses asandır: bank məlumatlarınızı təqdim edin və vəsaitlər 1-3 iş günü ərzində gələcək.
Əksər maliyyə institutları FDIC-nin üzvüdür, buna görə də pulunuz $250,000-a qədər qorunur. Bu, daha böyük məbləğlərlə işləyərkən sizə rahatlıq verir.
Üstünlüklər:
Çox hallarda pulsuz qəbul edilir
Quraşdırılmış maliyyə institutları vasitəsilə yüksək təhlükəsizlik
Böyük məbləğlər üçün işləyir
FDIC üzvü qorunması
Əsas köçürmələr üçün heç bir əməliyyat haqqı yoxdur
Çatışmazlıqlar:
1-3 iş günü çəkir
Həssas ödəniş məlumatlarının paylaşılmasını tələb edir
Təcili ödənişlər üçün ideal deyil
Əmanət Hesabı Transferləri
Pulunuzu birbaşa əmanət hesabınıza da ala bilərsiniz, bu, yoxlama hesabı transferlərinə bənzəyir, lakin işlənməsi bir az daha uzun çəkə bilər. Üstünlüyü? Pulunuz dərhal faiz qazanmağa başlayır, bu da dərhal erişimə ehtiyac duymadığınız fondlar üçün cəlbedici bir seçim edir.
Bu metod, xüsusilə ailə üzvlərinin dəstəyi üçün ödənişlər və dərhal erişimin vacib olmadığı müntəzəm transferlər üçün yaxşı işləyir.
Tel Transferləri
Burada iş ciddi olur. Tel transferləri pul hərəkətinin ağır çəkililəridir - sürətli, təhlükəsiz və böyük məbləğlər üçün mükəmməldir. Mən tel transferləri haqqında dostum ilk investisiya əmlakını aldıqda öyrəndim. Satıcı 24 saat ərzində 50,000 dollar transfer edilməsini tələb edirdi və həqiqətən də, bu cür sürət və təhlükəsizliyi bu qədər böyük məbləğ üçün heç bir digər metod təmin edə bilməzdi. Tel transferləri bir bank hesabından digərinə birbaşa gedən elektron ödənişlərdir.
Daxili transferlər üçün göndərən şəxsin adınız, ünvanınız, bank hesabınız və yönləndirmə nömrələriniz lazımdır. Bank tel transferləri bir bankdan digərinə böyük məbləğləri saatlar və ya dəqiqələr ərzində çatdırır.
Tel transferlərinin çatdırılma müddəti dəyişə bilər, lakin ümumiyyətlə bir iş günü və ya daha azdır. Lakin, bank tel transferlərinin ümumiyyətlə göndərmə üçün 25 dollar və qəbul etmə üçün 15 dollar orta daxili xərci vardır.
Peşəkar ipucu: Tel transferi tələb etməzdən əvvəl bütün detalları iki dəfə yoxlayın. Tel transferləri geri qaytarıla bilmir, bu da onları təhlükəsiz edir, lakin yanlış hesaba göndərildikdə risklidir.
Üstünlüklər:
İşıq sürətli (eyni gün və ya saatlar ərzində)
Son dərəcə təhlükəsiz
Böyük əməliyyatlar üçün mükəmməl
Pul köçürmələri geri qaytarıla bilmir, bu da onları təhlükəsiz edir
Tanınmış maliyyə institutları tərəfindən idarə olunur
Çatışmazlıqlar:
Pul köçürmələri digər köçürmə metodlarından daha yüksək ödənişlərə səbəb ola bilər
Yanlış hesaba göndərildikdə geri qaytarıla bilmir
Dəqiq alıcı məlumatları tələb edir
Digər metodlarla müqayisədə daha yüksək əməliyyat ödənişləri
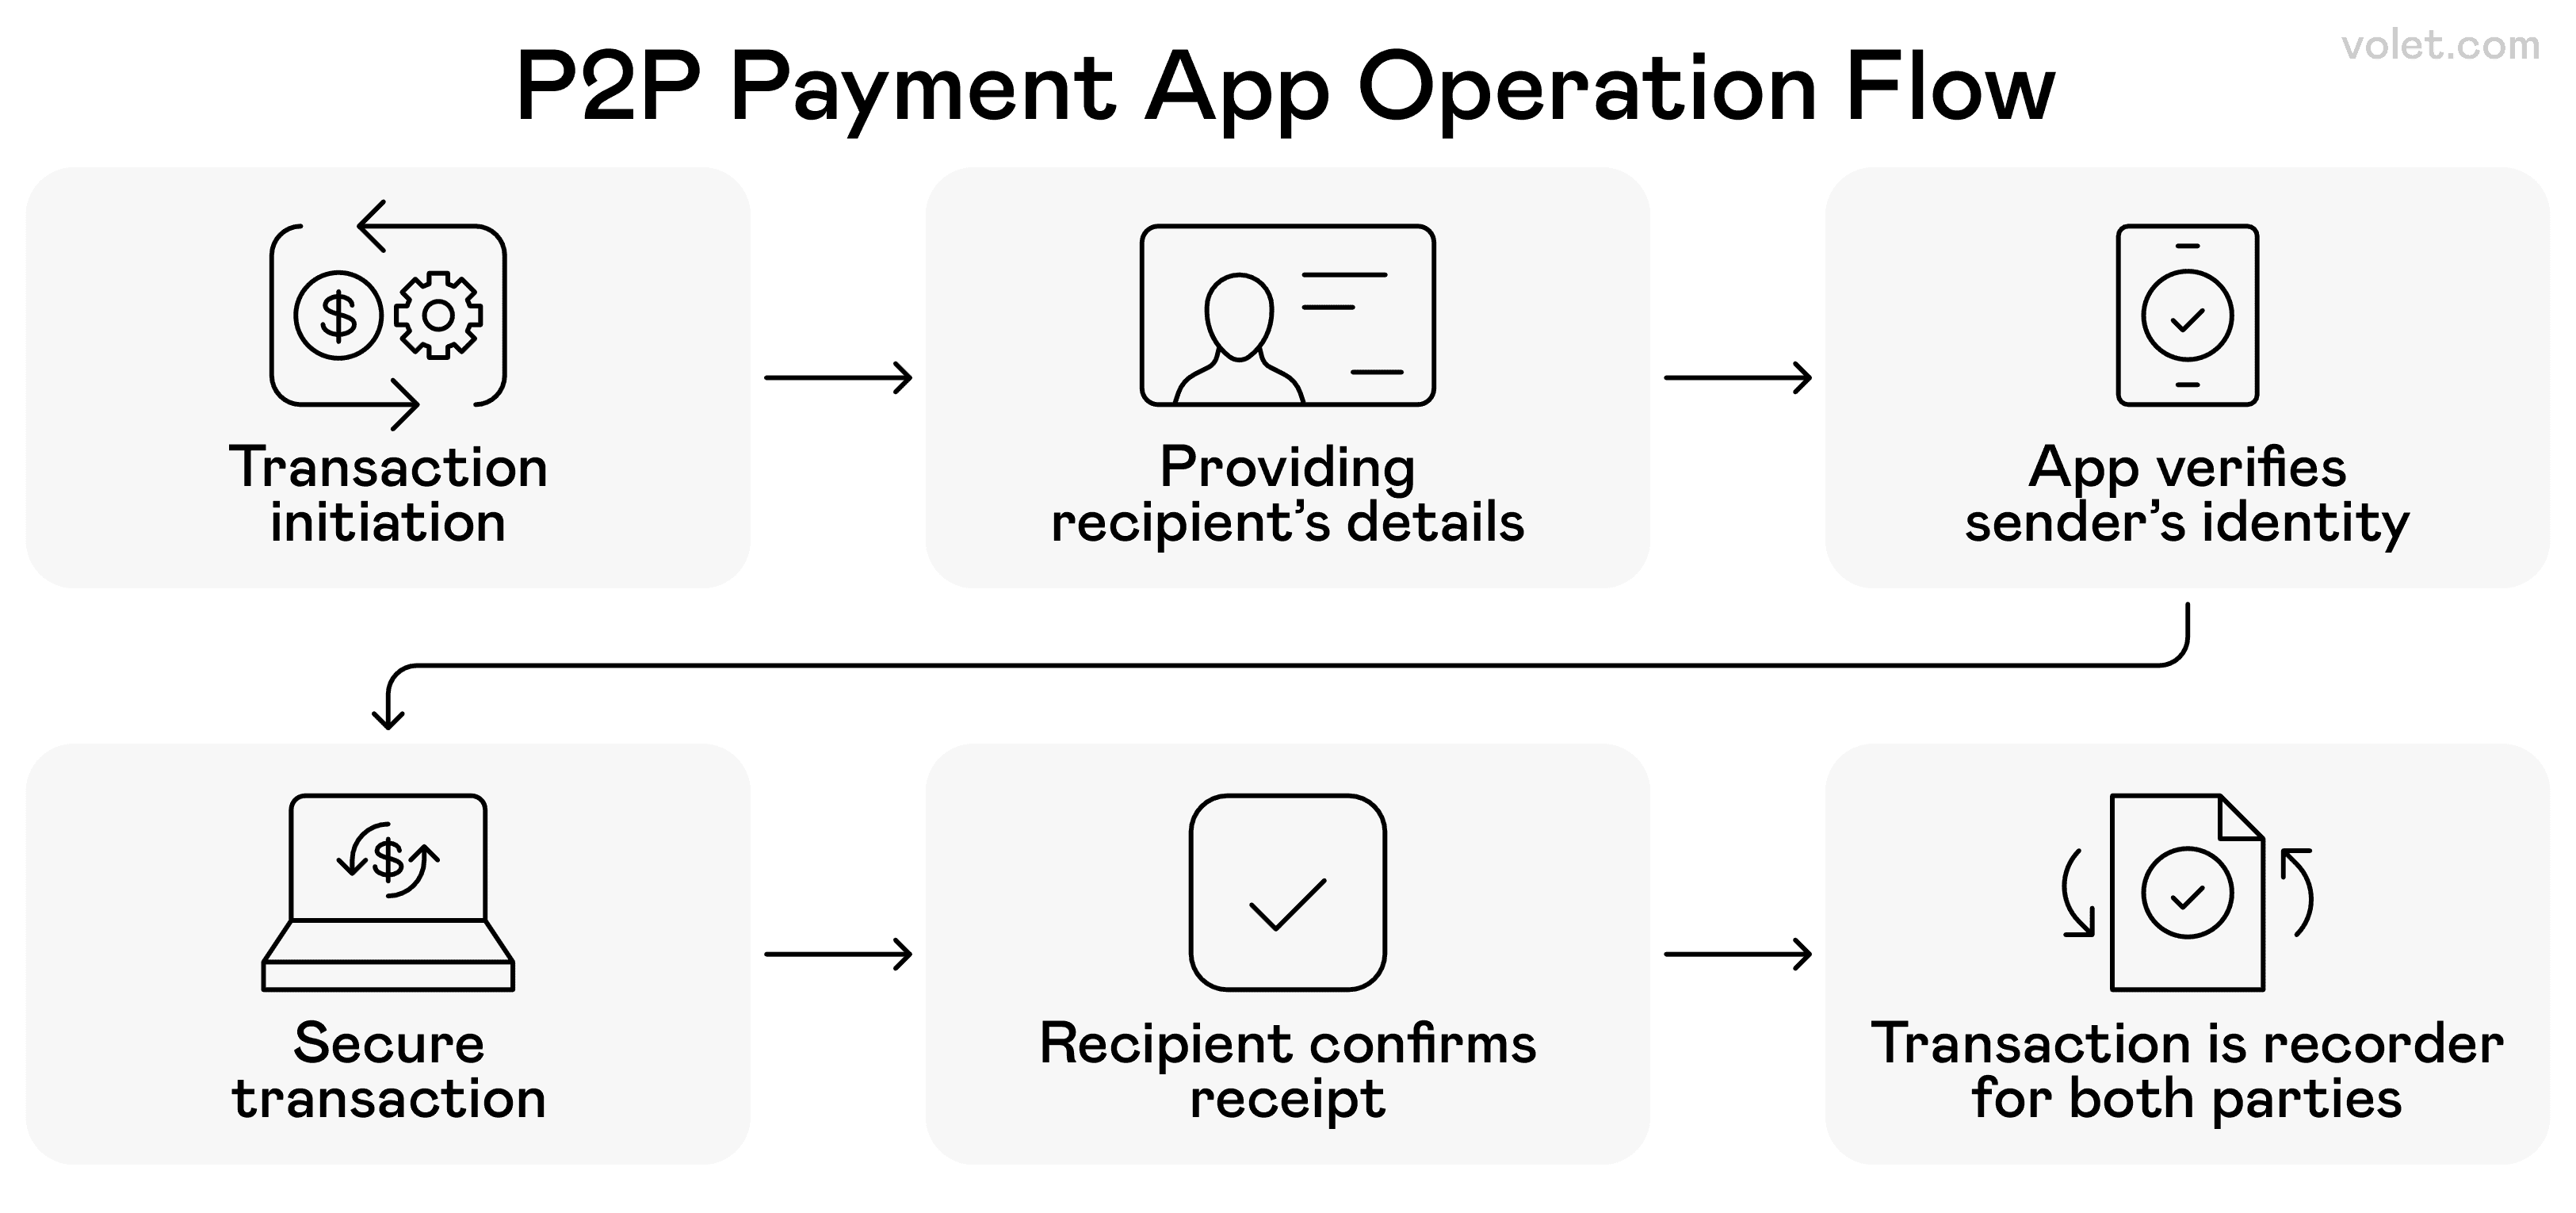
İstifadəçilər arasında əməliyyatların təhlükəsiz şəkildə necə həyata keçirildiyini addım-addım izah edən peer-to-peer (P2P) ödəniş tətbiqlərinin prosesi
2. Peer-to-Peer (P2P) Ödəniş Tətbiqləri
İndi danışırıq! Pul köçürmə inqilabının gerçəkdən başladığı yer burasıdır. P2P ödəniş tətbiqləri pul göndərmə və alma üsulumuzu tamamilə dəyişdirərək dostlar və ailə arasında köçürmələri daha asan hala gətirdi. Bu tətbiqlər minimal çətinliklə sürətli kiçik və orta köçürmələr üçün mükəmməldir.
PayPal
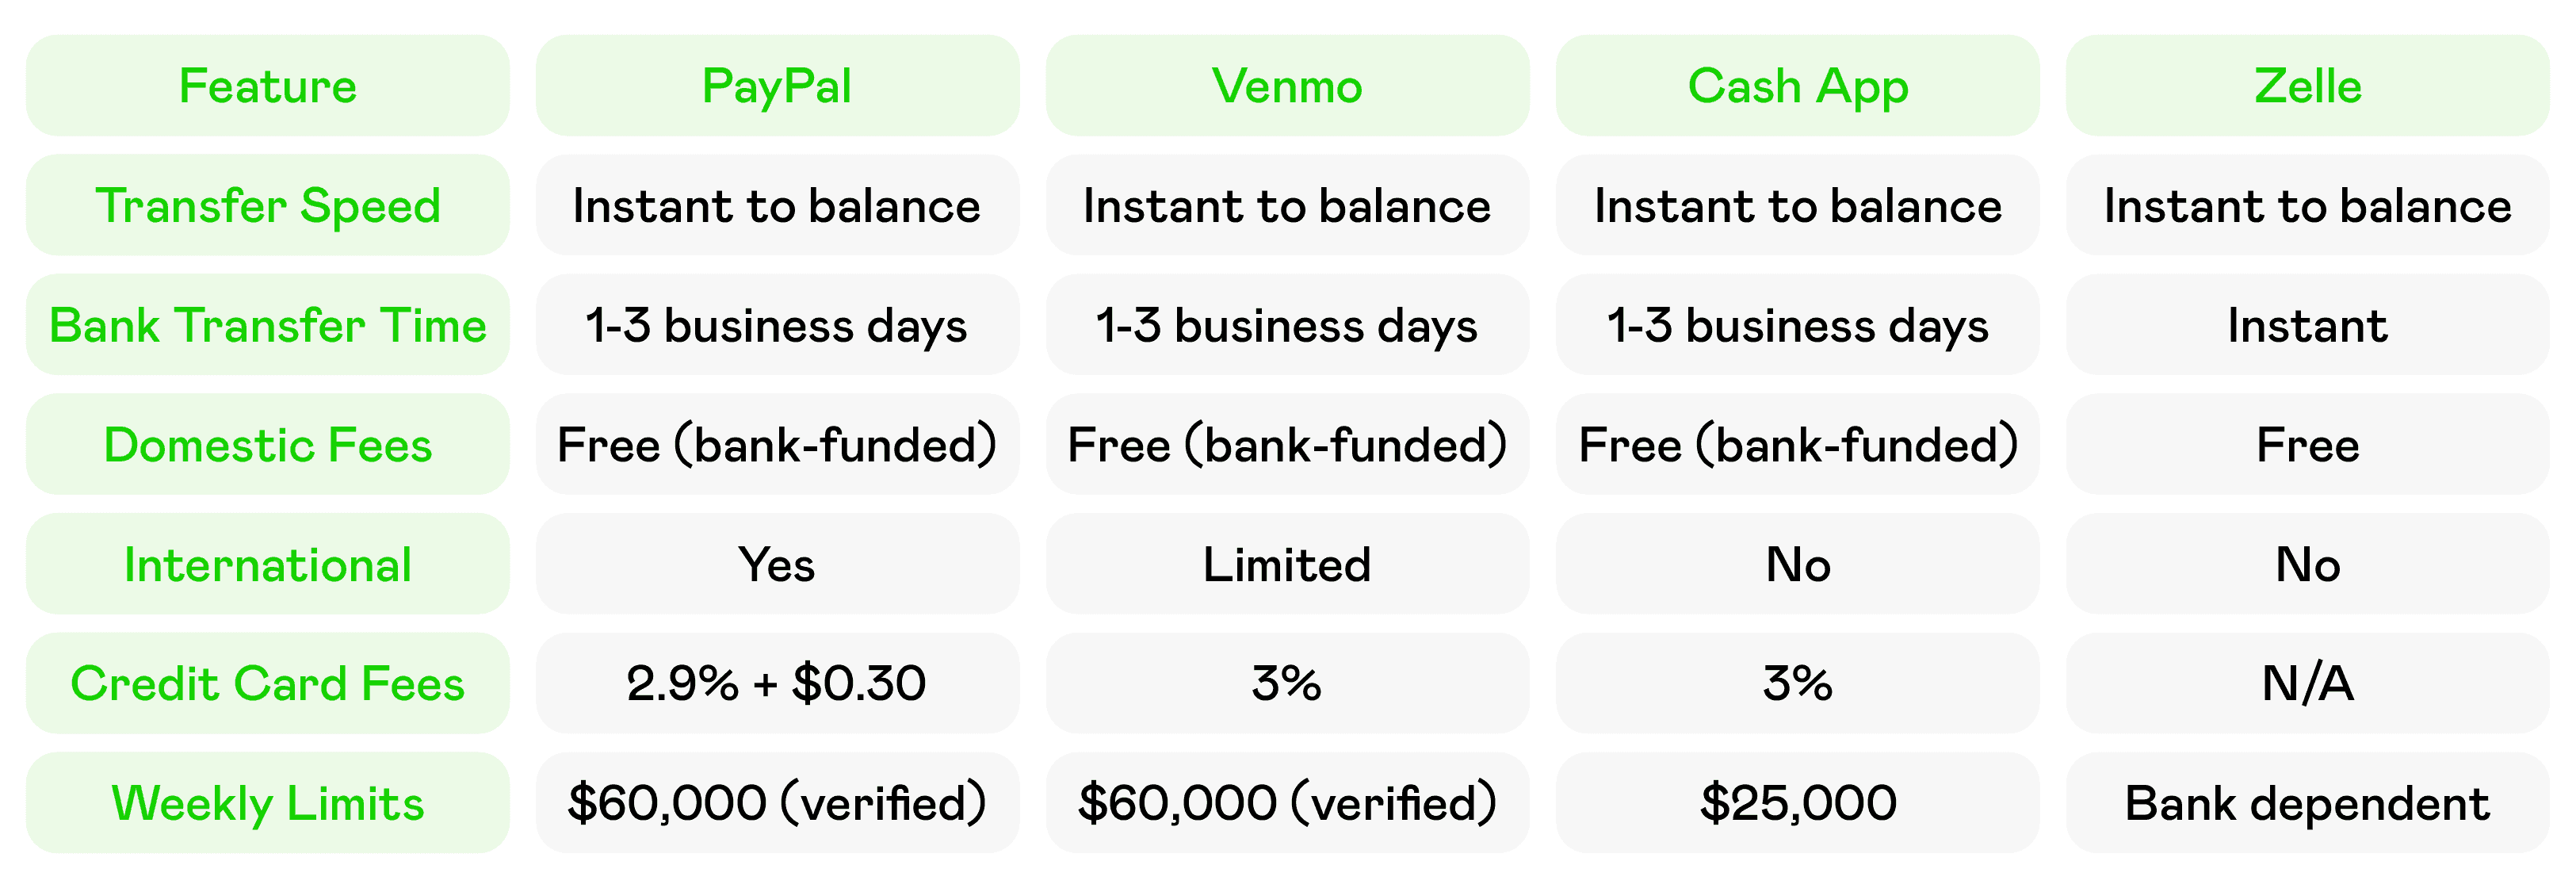
Gəlin, sizə PayPal təcrübəmi danışım. Onu illərdir istifadə edirəm və burada öyrəndiklərim var: PayPal ABŞ-da bank hesabı və ya PayPal balansı ilə maliyyələşdirdiyiniz zaman pulsuz köçürmələr təklif edir. Pul dərhal PayPal balansınıza keçir, lakin PayPal vasitəsilə pul almaq bank hesabınıza köçürdüyünüzdə 1-3 iş günü çəkir.
PayPal onlayn ödənişlərlə sinonimdir və bunun yaxşı səbəbləri var. O, geniş şəkildə qəbul edilir, alıcı qorunması var və beynəlxalq səviyyədə işləyir, bu da onu şəxsi və biznes əməliyyatları üçün mükəmməl edir.
Üstünlüklər:
PayPal balansına dərhal alınma
Beynəlxalq imkanlar
Alıcı/satıcı qorunması
Ticarətçilər tərəfindən geniş qəbul edilir
Bağlı bank hesabından pulsuz köçürmələr
Çatışmazlıqlar:
Banka köçürmək üçün 1-3 iş günü
Kredit kartı ilə maliyyələşdirmə üçün əməliyyat haqları
Şübhəli fəaliyyət üçün hesab dondurula bilər
Yeni tətbiqlərdən daha az sosialdır
Venmo
Venmo-nun sosial tərəfi dostlarla hesabları bölüşməyi əyləncəli edir və burada özünü göstərir. Kimliyinizi təsdiqlədikdən sonra Venmo vasitəsilə həftədə 60,000 dollar göndərə bilərsiniz. Venmo-da aldığınız pul dərhal Venmo balansınızda görünür, lakin bankınıza köçürmək adətən 1-3 gün çəkir.
Venmo-nu fərqləndirən xüsusiyyət sosial axın funksiyasıdır ki, bu da sizə ödənişlərə şərhlər və emojilər əlavə etməyə imkan verir (amma maliyyə məlumatlarını gizli saxlamağı tövsiyə edirəm). Bu, dostlarına asanlıqla pul göndərmək istəyən gənc istifadəçilər üçün əsas tətbiq halına gəlib.
Üstünlüklər:
Venmo balansına dərhal ödəniş
Sosial xüsusiyyətlər onu cəlbedici edir
Dostlarla asan hesab bölüşdürmə
Təsdiqdən sonra yüksək həftəlik limitlər
Bağlı bank hesabından pulsuz köçürmələr
Çatışmazlıqlar:
Bank köçürməsi üçün 1-3 iş günü
Sosial xüsusiyyətlər məxfiliyi təhlükəyə ata bilər
Məhdud beynəlxalq imkanlar
Dərhal nağdlaşdırma haqqı tətbiq olunur
Cash App
Cash App, çevik daxili köçürmələr üçün mənim seçimim oldu, çünki onun çox yönlülüyü var. Cash App, bağlı bank hesabınızdan və ya debet kartınızdan pul göndərməyə və qəbul etməyə pulsuz imkan tanıyır. Platforma sadə köçürmələrdən investisiya, Bitcoin ticarəti və hətta fiziki kartı da əhatə edəcək şəkildə inkişaf edib.
Problem nədir? Cash App-dan debet kartınıza dərhal pul çıxara bilərsiniz, lakin 0.5%-1.75% arasında bir haqq ödəyəcəksiniz. Həmçinin, Cash App-da kredit kartı istifadə edərək pul göndərsəniz, 3% haqq tutulacaq.
Üstünlüklər:
Nağd pul balansına dərhal köçürmələr
Əlavə funksiyalar (investisiya, Bitcoin)
Fiziki Nağd Pul Kartı mövcuddur
Sadə, təmiz interfeys
Bank hesabından pulsuz köçürmələr
Çatışmazlıqlar:
Dərhal nağd pul çıxarmaq üçün ödənişlər
Kredit kartı ilə maliyyələşdirmə haqqı 3%
Məhdud müştəri dəstəyi
Hesab təhlükəsizliyi ilə bağlı narahatlıqlar
Zelle
Burada maraqlı bir şey var—bəlkə də Zelle xidmətini bankınızın veb saytında və ya mobil tətbiqində istifadə etdiyinizi bilmirsiniz. Ən iri bankların əksəriyyəti Zelle-i inteqrasiya edib, qeydiyyatdan keçmiş istifadəçilər arasında köçürmələri anında və pulsuz edir, bu Zelle-nin FAQ-da qeyd olunub. Mövcud bank əlaqələri ilə bu inteqrasiya Zelle-i son dərəcə rahat edir.
Zelle-in gözəlliyi onun sadəliyidir. Qeydiyyatdan keçmiş istifadəçilər adətən mövcud bank əlaqələri vasitəsilə olur, buna görə də bir çox hallarda yüklənəcək ayrıca tətbiq yoxdur. Birisi sizə Zelle vasitəsilə pul göndərdikdə, bu, bir neçə dəqiqə ərzində birbaşa bank hesabınıza daxil olur.
Üstünlüklər:
Bank hesabına birbaşa ani köçürmələr
Ayrı bir tətbiqə ehtiyac yoxdur (adətən)
Qeydiyyatdan keçmiş istifadəçilər arasında pulsuz köçürmələr
Böyük banklar tərəfindən dəstəklənir
Bank tərəfdaşlıqları vasitəsilə yüksək təhlükəsizlik
Çatışmazlıqlar:
Hər iki tərəf qeydiyyatdan keçməlidir
Yalnız daxili köçürmələrlə məhdudlaşır
PayPal kimi ödəniş qorunması yoxdur
Əməliyyat limitləri banka görə dəyişir
Volet.com
Beynəlxalq köçürmələrlə məşğul olanlar üçün, Volet.com sərhəd ödəniş həllərinin növbəti nəsilini təmsil edir. Bu platforma beynəlxalq pul köçürmələrini ənənəvi metodlardan daha səmərəli və sərfəli etməkdə ixtisaslaşır.
Volet.com müasir texnologiyalardan istifadə edərək, ənənəvi pul köçürmə xidmətləri ilə müqayisədə rəqabətli mübadilə dərəcələri və aşağı ödənişlər təklif edir. Xidmət şəffaflığa diqqət yetirir, sizə gizli ödənişlər olmadan, əvvəlcədən nə qədər ödəyəcəyinizi dəqiq göstərir, bu da onların ödəniş strukturlarında vurğulanır.
Üstünlüklər:
Rəqabətli beynəlxalq mübadilə məzənnələri
Şəffaf ödəniş strukturu
Müasir, istifadəçi dostu interfeys
Ənənəvi beynəlxalq köçürmələrdən daha sürətli
Beynəlxalq köçürmələr üçün banklardan daha aşağı xərclər
Çatışmazlıqlar:
Məhdud təcrübəyə malik daha yeni platforma
Bütün ölkələrdə mövcud olmaya bilər
Quraşdırılmış təminatçılardan daha kiçik şəbəkələr
Məhdud müştəri dəstəyi yerləri
3. Mobil Cüzdan Həlləri
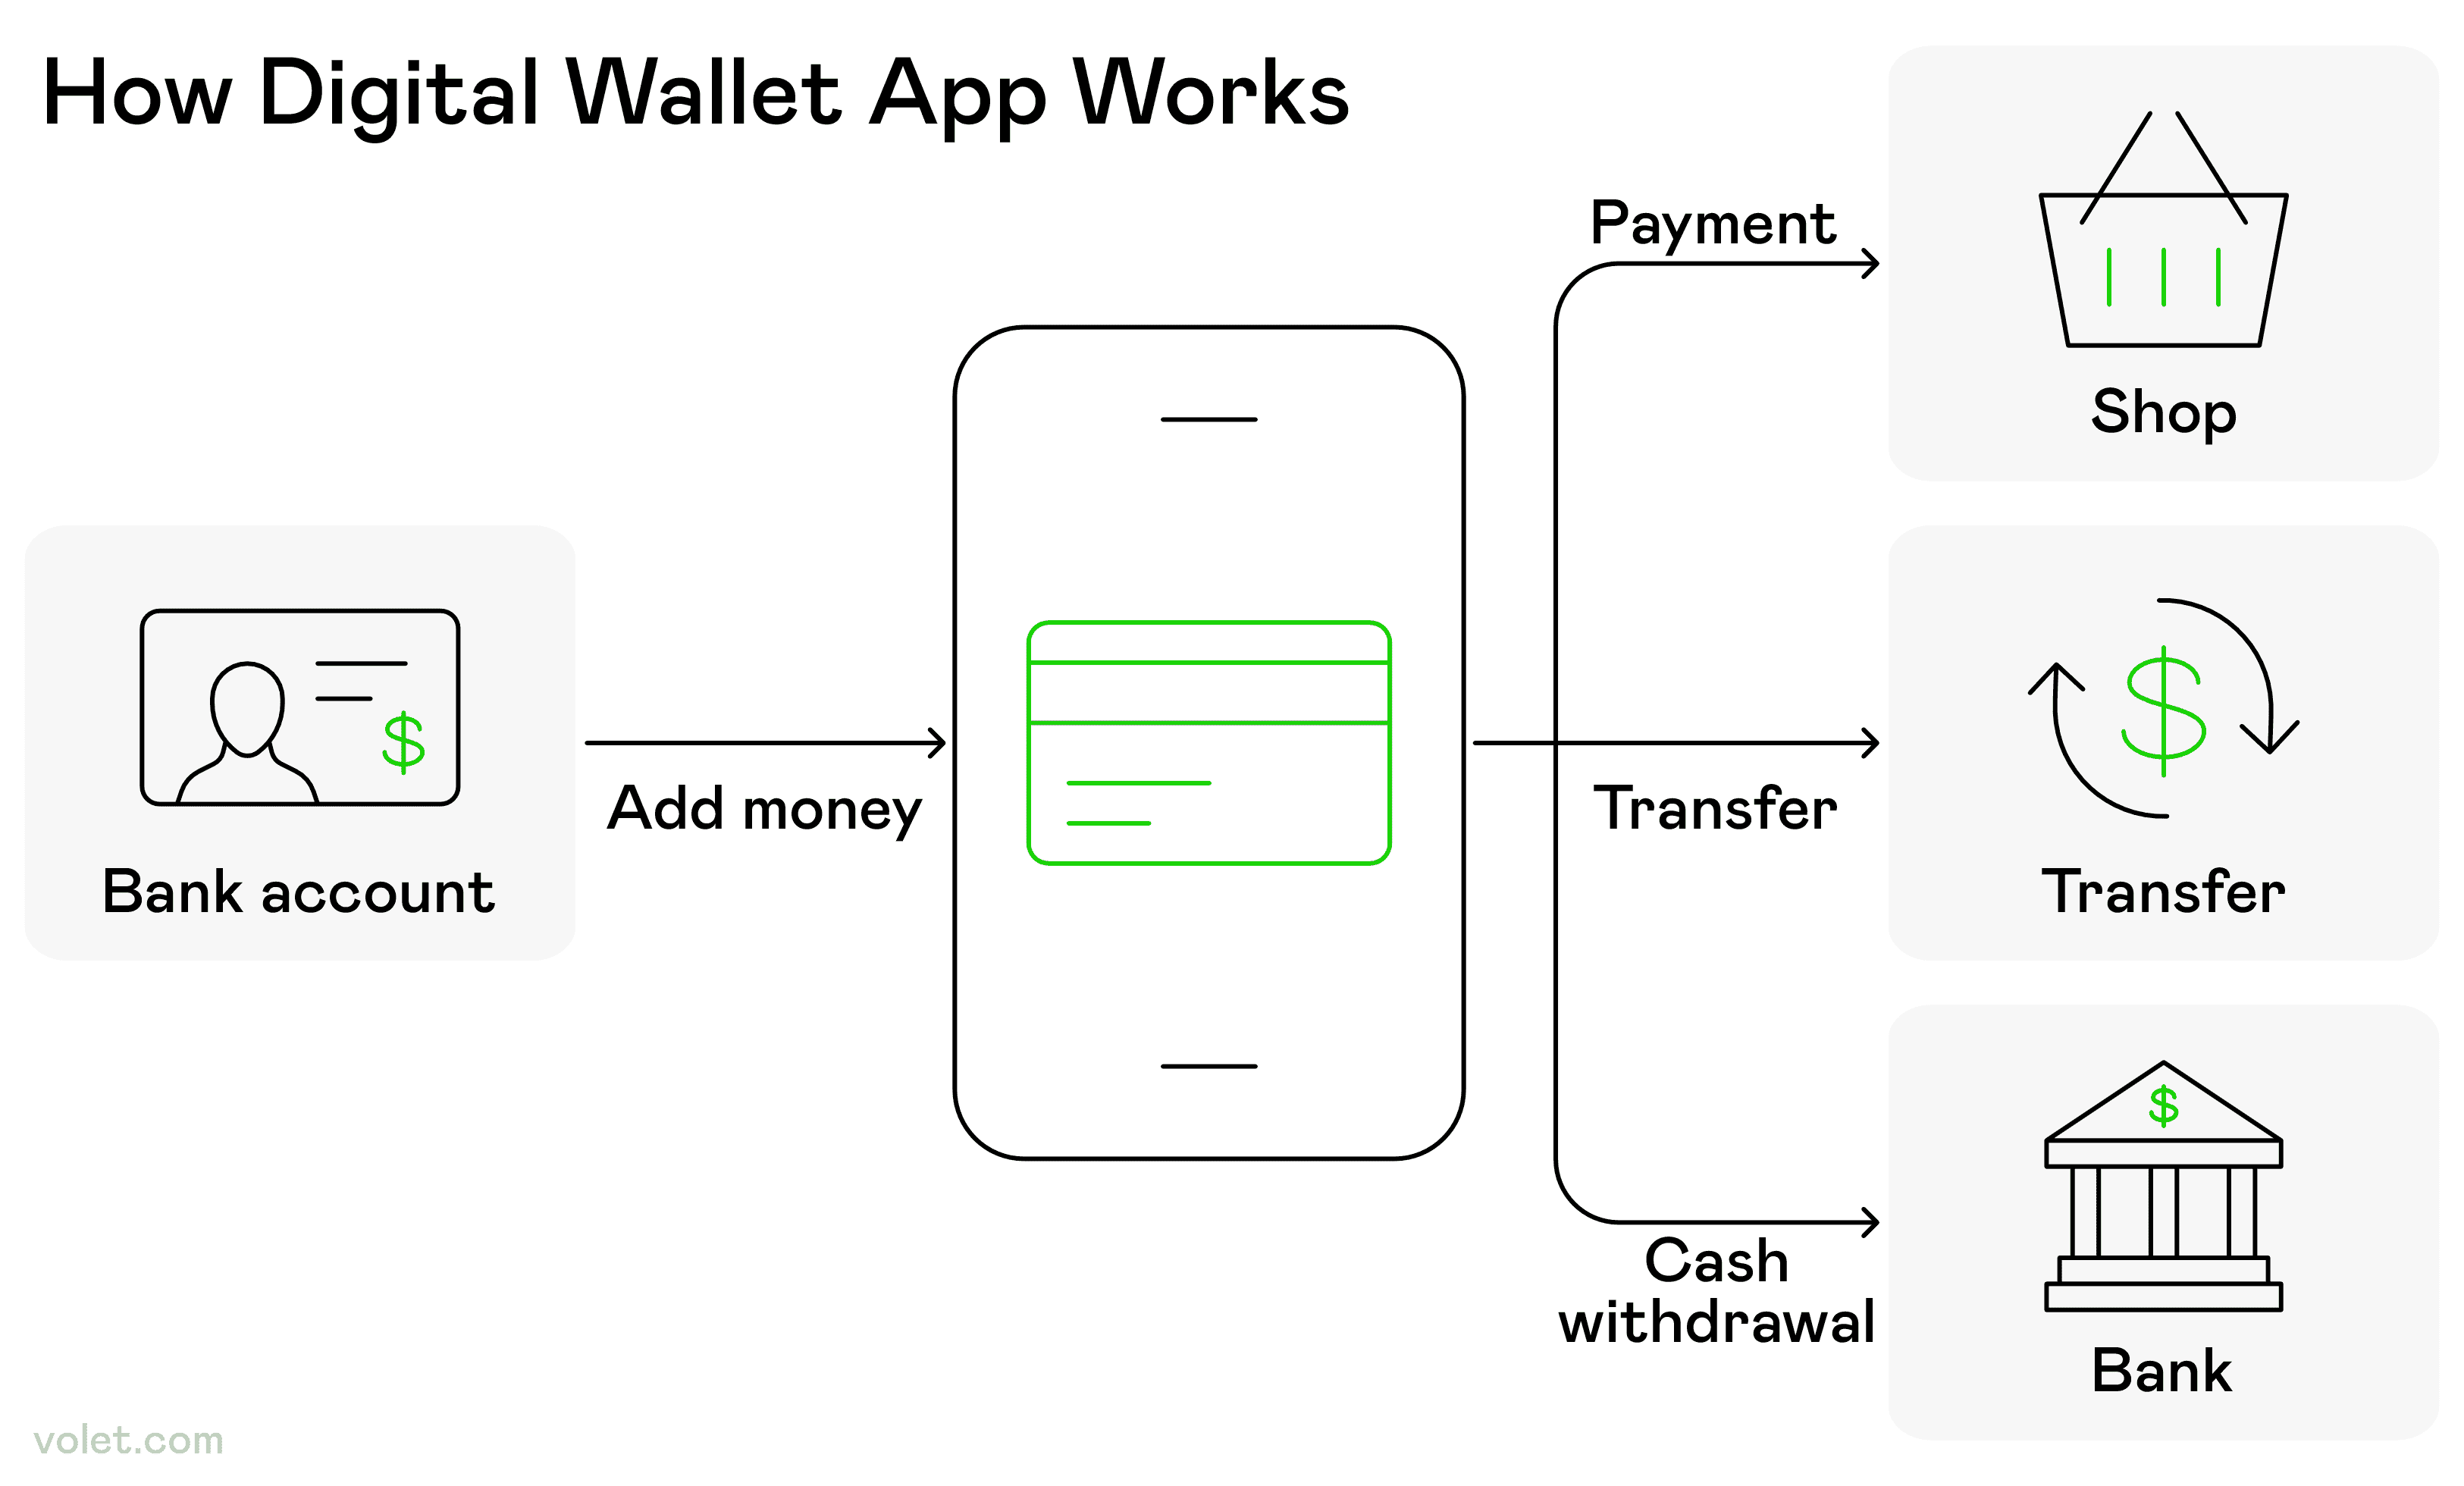
Mobil cüzdan tətbiqi istifadəçilərə bank hesabından pul əlavə etməyə və ödənişlər, köçürmələr və ya nağd pul çıxarmalar etməyə necə imkan tanıyır
Mobil cüzdanlar, temassız ödənişlər və sürətli köçürmələr üçün mütləqdir. Bu rəqəmsal həllər sizə maliyyə hesablarınızı telefonunuzda saxlamağa və idarə etməyə imkan verir.
Mobil cüzdanlar sizə müxtəlif tətbiqlər vasitəsilə pul göndərməyə və qəbul etməyə imkan tanıyır və biometrik autentifikasiya kimi inkişaf etmiş təhlükəsizlik xüsusiyyətlərinə malikdir. Mobil cüzdan istifadə edərək, yalnız mobil nömrənizlə ödəmə və alıcı məlumatlarınızı əlavə edərək pul göndərə bilərsiniz.
Bir çox mobil cüzdan xidməti, xüsusilə daxili köçürmələr üçün minimal əməliyyat haqqı alır. Siz mobil cüzdan xidməti istifadə edən birinə pul göndərə bilərsiniz ki, bu da problemsiz bir rəqəmsal ödəniş ekosistemi yaradır.
Kripto əməliyyatının başlanğıcından təsdiqinə qədər olan addımlar blockchain-də
4. Kriptovalyuta Transferləri
J.P. Morgan kimi müəssisələrin Quorum-un blokçeynindən istifadə etməsi, Baliga-nın ağ kağızında ətraflı izah edildiyi kimi, texnologiyaya meyilli istifadəçilər üçün kripto transferlərinin populyarlığını artırır. Quorum-un RAFT və IBFT konsensus alqoritmləri sürətli, təhlükəsiz və gizli əməliyyatları təmin edir, bu da Kinexys kimi yüksək dəyərli transferlər üçün idealdır. Hər gün kripto transferlərinin necə göründüyü budur:
Birbaşa Kriptovalyuta Transferləri
Populyar valyutalar, məsələn, Bitcoin və Ethereum və ya USDC kimi sabit valyutalar vasitəsilə birbaşa kriptovalyuta transferləri ilə pul ala bilərsiniz. Göndərən sizin cüzdan ünvanınıza ehtiyac duyur - bu, sizin hesab nömrəniz kimi uzun bir simvol zənciridir.
Üstünlüklər:
Demək olar ki, dərhal köçürmələr (dəqiqələr vs. günlər)
Beynəlxalq köçürmələr üçün aşağı ödənişlər
Ənənəvi bankçılıq tələb olunmur
24/7 mövcudluq
Çatışmazlıqlar:
Sabit olmayan köçürmələr üçün yüksək volatillik
Texniki bilik tələb olunur
Məhdud ticarətçi qəbul etmə
Geri qaytarılmayan əməliyyatlar
Kripto-dan-Fiat Xidmətləri
Coinbase, Volet.com, PayPal (kripto xüsusiyyəti) və Cash App kimi xidmətlər sizə kriptovalyuta almağa və onu dərhal hesabınızdakı nağd pula çevirməyə imkan tanıyır. Bu, kripto ilə ənənəvi pul köçürməsi arasında körpü qurur.
Göndərən şəxsdən alıcıya beynəlxalq pul köçürmələrinin banklar, prosessorlar, kart şəbəkələri və SWIFT/SEPA sistemləri vasitəsilə axını
5. Beynəlxalq Pul Transferi Xidmətləri
Başqa bir ölkədən pul almaq lazım olduqda, ixtisaslaşmış pul transferi xidmətləri adətən banklardan daha yaxşı tariflər və daha sürətli çatdırılma təklif edir.
Ənənəvi Beynəlxalq Xidmətlər
Western Union: Qlobal Şəbəkə Western Union 200-dən çox ölkədədir, pul almaq üçün bir neçə yol - birbaşa bank hesabınıza, bir məkanda nağd pul götürmə və ya əvvəlcədən ödənilmiş debet kartına yükləmə.
Fleksibilik təsir edicidir. Onların agentlər şəbəkəsi vasitəsilə dünyanın hər yerində nağd pul ala bilərsiniz, bu da məhdud bank infrastrukturuna malik bölgələrdə belə əlçatan edir.
MoneyGram: Alternativ Şəbəkə MoneyGram nağd pul götürmə yerlərinə və birbaşa bank transferlərinə fokuslanaraq oxşar xidmətlər təklif edir. Onların şəbəkəsi qlobal miqyasda yayılmışdır, lakin Western Union-un əhatəsindən bir az kiçikdir.
Müasir Rəqəmsal Xidmətlər
Wise, Remitly və digər onlayn pul transferi təminatçıları ənənəvi banklardan və ya Western Union-dan daha yaxşı mübadilə tarifləri və aşağı ödənişlər təklif edir. Onların texnologiyaya əsaslanan yanaşması Quorum-un səmərəliliyini əks etdirir, ağ sənəddə vurğulandığı kimi, beynəlxalq transferləri daha sürətli və ucuz edir.
6 Ənənəvi Nağd Pul Metodları
Rəqəmsal inqilaba baxmayaraq, ənənəvi nağd pul metodlarının hələ də öz yeri var, xüsusilə müasir metodlar praktik və ya əlçatan olmadıqda.
Şəxsi Çeklər və Kassir Çekləri
Şəxsi çeklər birinə nağd pul göndərmək üçün hələ də geniş yayılmış bir metod olaraq qalır, baxmayaraq ki, onların populyarlığı azalır. Kassir çekləri daha təhlükəsizdir, çünki bank tərəfindən verilir və bankın öz fondlarından çıxarılır - mən avtomobil alarkən birini istifadə etdim, çünki satıcı zəmanətli fond tələb edirdi.
Bunlar tanış çek formatını qoruyarkən təhlükəsizlik təmin edir, xüsusilə də hər iki tərəfin zəmanətli fond istədiyi böyük əməliyyatlar üçün faydalıdır.
Pul Sifarişləri: Beynəlxalq Dostu
Pul sifarişləri alıcıya müəyyən bir məbləğdə pul zəmanət verir və beynəlxalq ödənişlər üçün istifadə oluna bilər. Alıcı onları imzaladıqdan sonra yalnız nağdlaşdırıla bilər, bu da oğurluğa qarşı təhlükəsizlik təmin edir.
Pul sifarişlərinin gözəlliyi onların geniş qəbul edilməsidir və şəxsi çeklərlə müqayisədə nisbətən təhlükəsizdir, xüsusilə də ənənəvi bank hesabı olmayan alıcılarla işləyərkən faydalıdır.
Ön Ödənilmiş Debet Kartı Seçimləri
Ön ödənilmiş debet kartı pula yüklənə bilər və istifadə üçün ənənəvi bank hesabı tələb etmir. Onlar ənənəvi bank əlaqələri olmayan insanlar üçün və ya bank hesabı məlumatlarını paylaşmaq istəməyən birinə pul göndərmək üçün mükəmməldir.
Lakin, ön ödənilmiş kartlar poçtla göndərilərkən itə bilər. Çoxsaylı ön ödənilmiş debet kartları yükləmə, istifadə və kartın saxlanması üçün müxtəlif ödənişlərlə gəlir.
Nəticə Düşüncələri
Pul almağın hər yolunu sınadıqdan sonra, fikrim aydındır: hər kəs üçün bir ölçü yoxdur. Ən yaxşı seçiminiz dost ödənişləri, beynəlxalq müştərilər və ya biznes müqavilələri ilə məşğul olmağınızdan asılıdır.
Tez dost ödənişləri üçün Venmo və ya Cash App-a üstünlük verirəm. Beynəlxalq müştərilər üçün müasir xidmətləri tel köçürmələri ilə müqayisə edirəm. Böyük müqavilələr, məsələn, daşınmaz əmlak üçün, tel köçürmələri kraldır, Quorum-un yüksək məhsuldarlıq dizaynı J.P. Morgan-ın böyük əməliyyatları üçün ideal edir, Baliga-nın ağ sənədinə görə.
Mənim məsləhətim? Müxtəlif ssenariləri əhatə etmək üçün 2-3 fərqli xidmətlə hesab açın. Sosial ödənişlər üçün P2P tətbiqi əldə edin, böyük, təcili ödənişlər üçün bankınızın tel köçürmə prosesini başa düşün və ödəniş məlumatlarını paylaşarkən həmişə təhlükəsizliyi prioritet edin.
Ən önəmlisi, bir metod seçməzdən əvvəl həmişə ümumi xərci yoxlayın. O "pulsuz" transfer sizə gizli mübadilə dərəcəsi artımları ilə daha çox başa gələ bilər, şəffaf ödənişləri olan bir xidmətə nisbətən. Qərar verərkən əməliyyat xərclərini, çatdırılma vaxtını və təhlükəsizlik xüsusiyyətlərini nəzərə alın.
İkincil Məlumat
Bu məqalə yalnız məlumat məqsədilə təqdim edilir və hüquqi, maliyyə və ya peşəkar məsləhət təşkil etmir. Oxuculara maliyyə qərarları verməzdən əvvəl peşəkar rəhbərlik axtarmaq tövsiyə olunur.
Tez-tez Verilən Suallar
Venmo, Zelle və ya Cash App kimi P2P tətbiqləri adətən dərhal köçürmələr təklif edir. Bankınız vasitəsilə Zelle, qeydiyyatdan keçmiş istifadəçilərin hesablarında dərhal görünən vəsaitlər səbəbindən adətən ən sürətlidir.
Çox sayda tətbiq onlayn pul almaq üçün pulsuzdur, lakin dərhal debet kartınıza pul çıxarmaq və ya göndərən kredit kartı ilə köçürməni maliyyələşdirəndə ödənişlər tətbiq olunur.
Tel köçürmələri ən təhlükəsizdir, çünki onlar birbaşa maliyyə institutları arasında baş verir və işlənildikdən sonra geri qaytarıla bilmir.
Onlayn pul köçürmə xidmətləri ənənəvi banklardan və ya Western Union-dan daha yaxşı mübadilə nisbətləri və aşağı ödənişlər təklif edir.
Yalnız yönləndirmə nömrələrini və hesab məlumatlarını təhlükəsiz, şifrələnmiş kanallar vasitəsilə paylaşın. Bu məlumatları sosial mediada paylaşmayın və ya təhlükəsiz olmayan e-poçt vasitəsilə göndərməyin.