Découvrez les meilleures façons d'envoyer et de recevoir de l'argent facilement. Explorez les meilleures méthodes pour des transferts simplifiés et trouvez l'option qui vous convient.
Co-écrit avec Arati Baliga
Voici une information qui va vous époustoufler : Kinexys, filiale de J.P. Morgan, a traité discrètement plus de 1 500 milliards de dollars de transactions blockchain au cours des quatre dernières années – oui, mille milliards avec un « T » – et atteint désormais près de 2 milliards de dollars par jour. En me penchant sur les innovations en matière de paiement pour un article client, je suis tombé sur ces chiffres stupéfiants de Kinexys et j'ai découvert un livre blanc complet d'Arati Baliga, Subhod I, Pandurang Kamat et Siddhartha Chatterjee.
Leur étude, intitulée « Évaluation des performances de la plateforme blockchain Quorum », révèle comment les algorithmes de consensus efficaces et les fonctionnalités de confidentialité de Quorum en font un outil puissant pour les transactions sécurisées à haut volume. Cela m'a fait réfléchir : si les grandes institutions adoptent des solutions de paiement basées sur la blockchain comme Quorum, qu'est-ce que cela signifie pour les particuliers comme nous qui se posent encore des questions fondamentales comme « Comment puis-je m'envoyer de l'argent ? » Ce décalage entre l'innovation institutionnelle et les besoins de paiement quotidiens explique précisément pourquoi il est plus important que jamais de comprendre vos options.
Voici mon histoire : il y a trois semaines, un client de Toronto a dû me payer pour un rapport d'analyse DeFi. C'était assez simple, sauf que j'ai passé deux heures à chercher la « meilleure » façon de recevoir des paiements internationaux et que j'ai quand même payé 35 $ de frais. C'est à ce moment-là que j'ai réalisé qu'il fallait que je me mette sérieusement à comprendre toutes les façons dont on peut m'envoyer de l'argent en 2025.
J'ai donc fait ce que tout rédacteur financier obsessionnel ferait : j'ai tout testé. Applications, virements bancaires, services de cryptomonnaies, et même les mandats traditionnels (ne posez pas de questions). Le résultat ? Ce détail complet de chaque méthode est intéressant à connaître, avec les coûts réels, les vitesses réelles et les avantages et inconvénients honnêtes.
Adulte 101 : Envoyez enfin cet argent à maman
Il n'existe pas de solution parfaite pour toutes les situations. Chaque méthode a ses avantages et ses inconvénients. Certaines offrent des transferts ultra-rapides, mais facturent des frais qui vous feront grimacer. D'autres sont pratiquement gratuites, mais leur traitement prend une éternité. L'essentiel est de comprendre ce qui compte le plus : rapidité, coût, commodité ou sécurité. Que vous ayez besoin de recevoir de l'argent de vos proches ou de gérer des transactions professionnelles, le choix le plus judicieux dépend de vos besoins spécifiques.
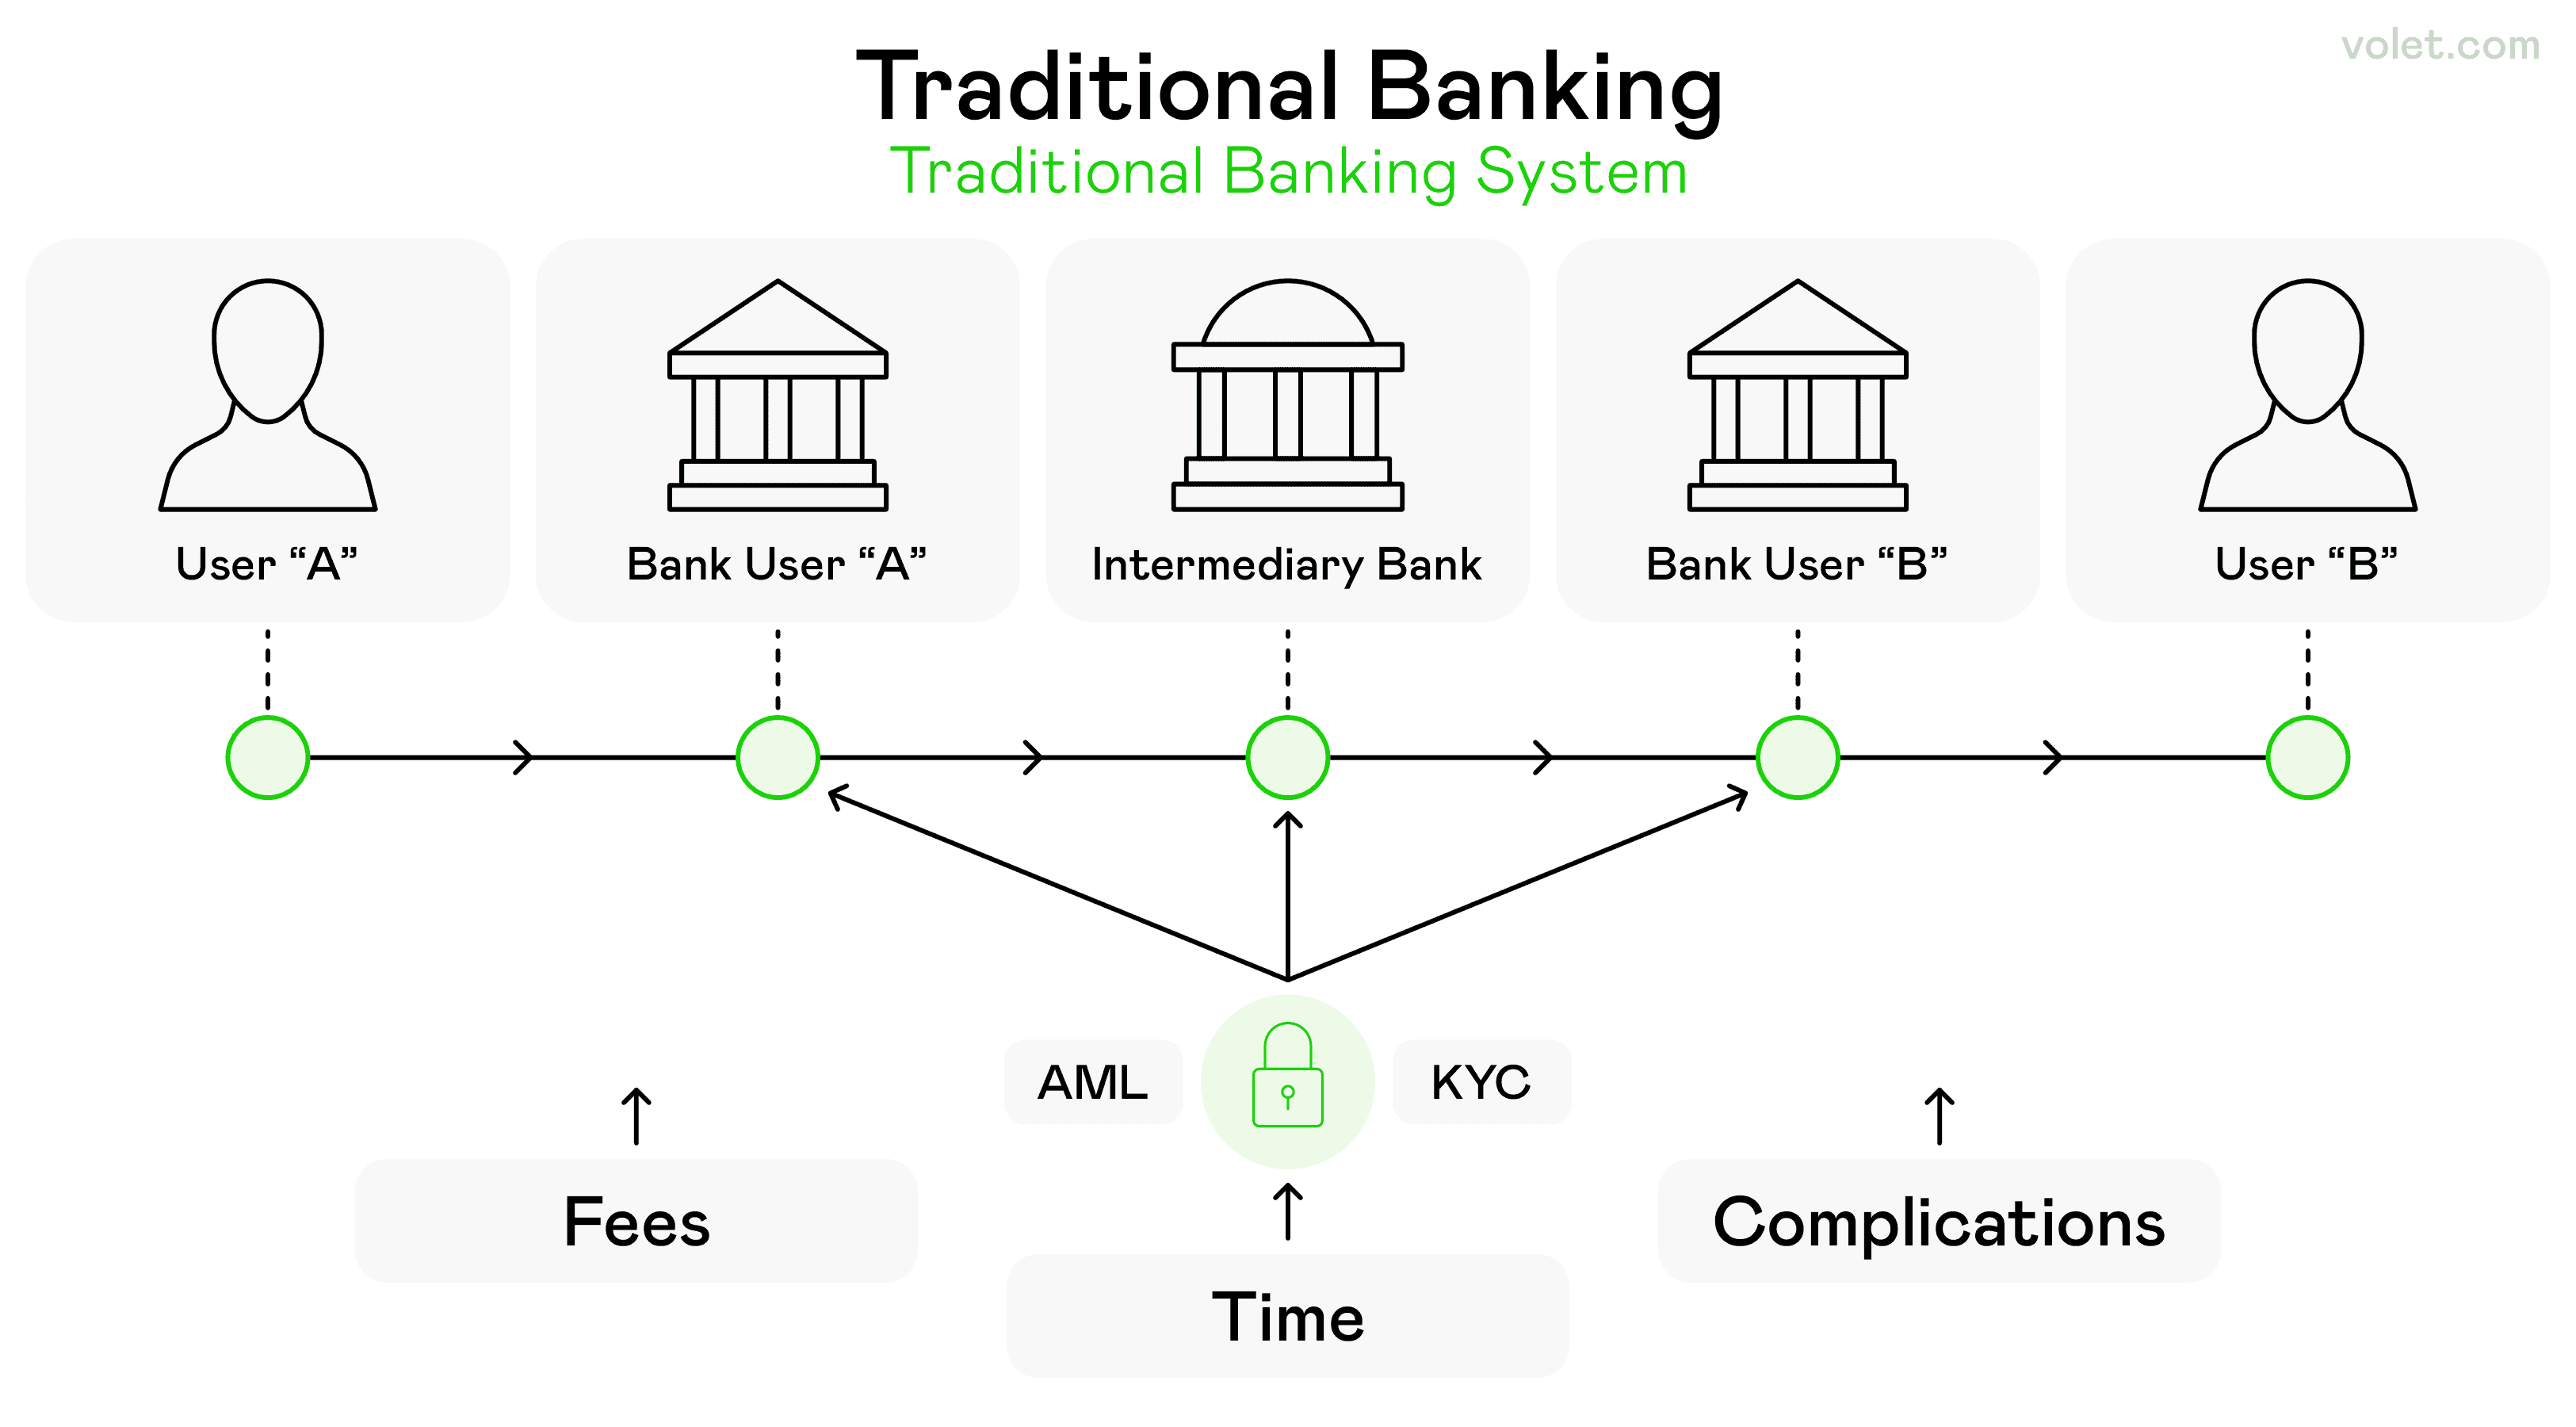
La complexité du système bancaire traditionnel, impliquant de multiples banques et processus
1 Méthodes bancaires traditionnelles
Commençons par les méthodes bancaires traditionnelles, piliers des transferts d'argent. Elles restent essentielles car elles offrent une sécurité optimale et s'intègrent parfaitement à vos relations financières existantes.
Virements bancaires
Votre compte bancaire est la base de la plupart des transferts d'argent, et pour cause. Pour transférer de l'argent directement sur votre compte, vous aurez besoin de vos numéros d'acheminement et de vos informations bancaires. Cette méthode vous permet de recevoir de l'argent en toute sécurité via des institutions financières reconnues. La procédure est simple : fournissez vos informations bancaires et les fonds arrivent en 1 à 3 jours ouvrés.
La plupart des institutions financières sont membres de la FDIC ; votre argent est donc protégé jusqu'à 250 000 $. Vous avez ainsi l'esprit tranquille pour les transferts de sommes importantes.
Avantages :
Gratuit dans la plupart des cas
Haute sécurité grâce à des institutions financières reconnues
Fonctionne pour les gros montants
Membre de la protection FDIC
Pas de frais de transaction pour les virements de base
Inconvénients :
Délai de 1 à 3 jours ouvrés
Nécessite le partage d'informations de paiement sensibles
Déconseillé pour les paiements urgents
Virements sur compte d'épargne
Vous pouvez également recevoir de l'argent directement sur votre compte d'épargne, ce qui fonctionne de manière similaire aux virements sur compte courant, mais peut être légèrement plus long à traiter. L'avantage ? Vos intérêts commencent à être perçus immédiatement, ce qui en fait une option intéressante pour les fonds dont vous n'avez pas besoin d'accéder immédiatement.
Cette méthode est particulièrement efficace pour les pensions alimentaires ou les virements réguliers, pour lesquels un accès immédiat n'est pas crucial.
Virements bancaires
C'est là que les choses sérieuses commencent. Les virements bancaires sont des instruments incontournables des transferts d'argent : ils sont rapides, sécurisés et parfaits pour les gros montants. J'ai découvert les virements bancaires lorsqu'un ami a acheté son premier bien immobilier. Le vendeur avait besoin de 50 000 $ transférés en 24 heures et, honnêtement, aucune autre méthode n'offrait une telle rapidité et une telle sécurité pour un montant aussi important. Les virements bancaires sont des paiements électroniques qui passent directement d'un compte bancaire à un autre.
Pour les virements nationaux, l'expéditeur a besoin de votre nom, de votre adresse, de votre numéro de compte bancaire et de votre numéro d'acheminement. Les virements bancaires permettent de transférer des sommes importantes d'une banque à une autre en quelques heures ou minutes.
Le délai de livraison des virements bancaires peut varier, mais est généralement d'un jour ouvrable ou moins. Cependant, les virements bancaires coûtent généralement en moyenne 25 $ à l'envoi et 15 $ à la réception au niveau national.
Conseil de pro : Vérifiez bien toutes les informations avant de demander un virement. Les virements bancaires sont irréversibles, ce qui les rend sûrs, mais risqués s'ils sont envoyés sur le mauvais compte.
Avantages :
Rapide comme l'éclair (le jour même ou en quelques heures)
Extrêmement sécurisé
Idéal pour les transactions importantes
Les virements électroniques sont irréversibles, ce qui les rend sécurisés
Gérés par des institutions financières reconnues
Inconvénients :
Les virements électroniques peuvent entraîner des frais plus élevés que les autres méthodes de transfert.
Impossible d'annuler si envoyé sur le mauvais compte.
Nécessite des informations précises sur le destinataire.
Frais de transaction plus élevés que les autres méthodes.
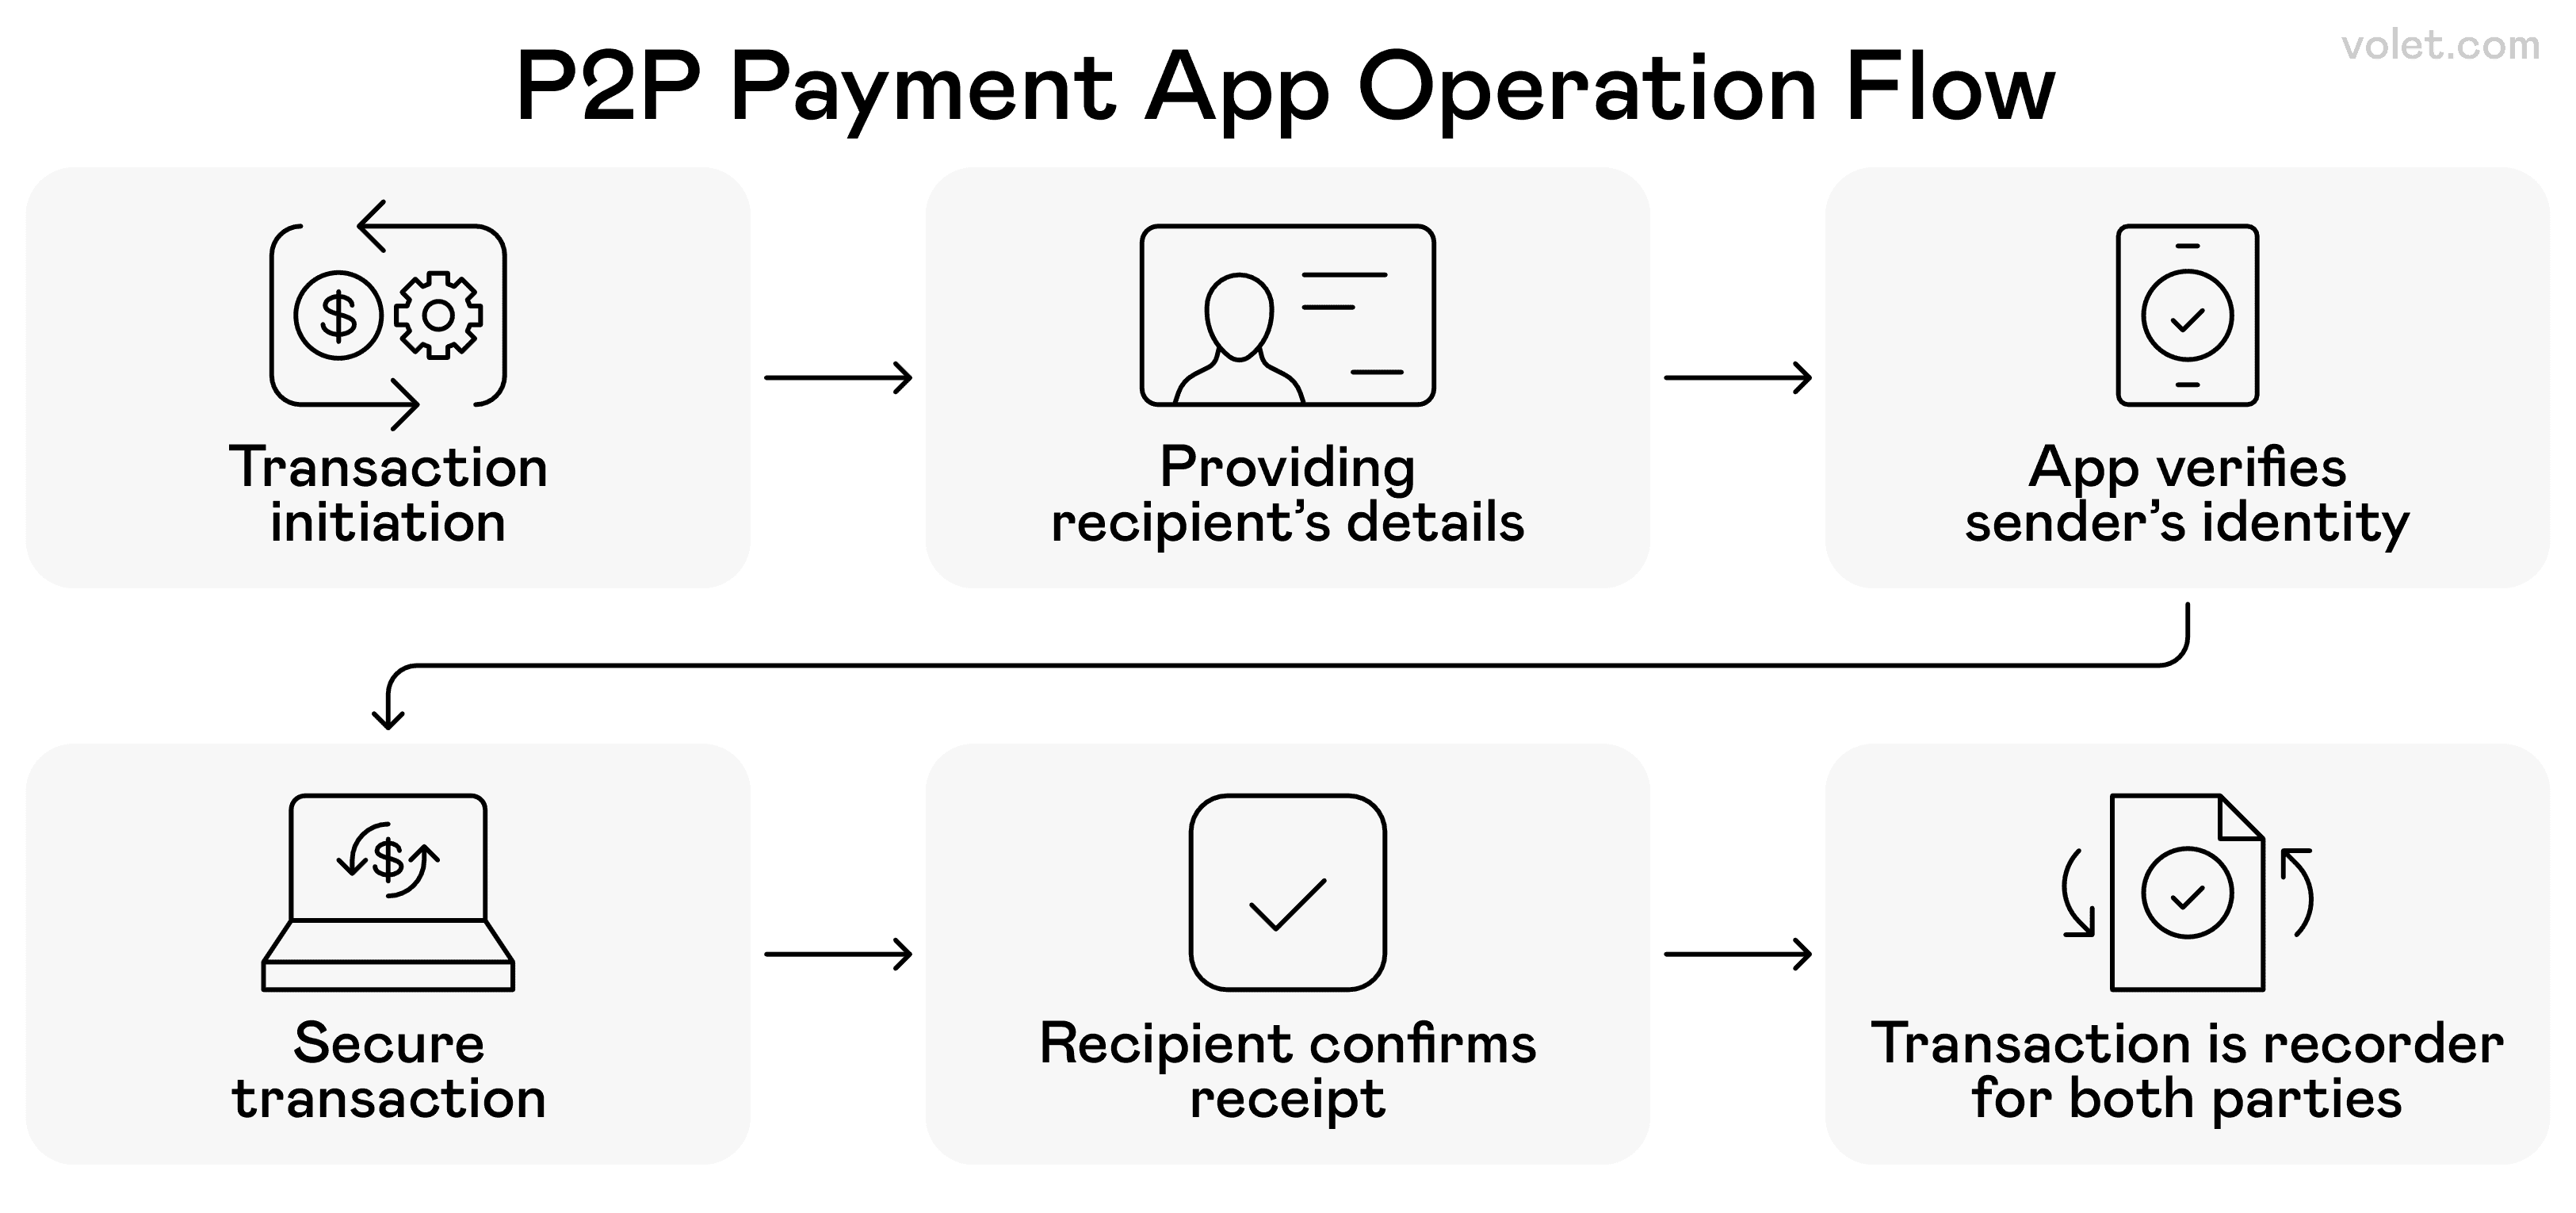
Le processus étape par étape de la manière dont les applications de paiement peer-to-peer (P2P) gèrent les transactions en toute sécurité entre les utilisateurs
2. Applications de paiement peer-to-peer (P2P)
On parle de ça ! C'est là que la révolution du transfert d'argent a véritablement pris son envol. Les applications de paiement P2P ont complètement révolutionné nos façons d'envoyer et de recevoir de l'argent, simplifiant ainsi les transferts entre amis et en famille. Ces applications sont idéales pour les transferts rapides, de petite ou moyenne envergure, en toute simplicité.
PayPal
Laissez-moi vous parler de mon expérience avec PayPal. Je l'utilise depuis des années et voici ce que j'en ai appris : PayPal offre des transferts gratuits aux États-Unis lorsque vous approvisionnez votre compte bancaire ou votre solde PayPal. L'argent est crédité instantanément sur votre solde PayPal, mais la réception de l'argent via PayPal prend 1 à 3 jours ouvrés si vous le transférez sur votre compte bancaire.
PayPal est synonyme de paiements en ligne, et pour cause. Largement accepté, il offre une protection des acheteurs et fonctionne à l'international, ce qui le rend idéal pour les transactions personnelles et professionnelles.
Avantages :
Versement instantané sur votre solde PayPal
Fonctionnalités internationales
Protection des acheteurs et des vendeurs
Largement accepté par les commerçants
Virements gratuits depuis un compte bancaire lié
Inconvénients :
1 à 3 jours ouvrables pour le virement bancaire
Frais de transaction pour le financement par carte de crédit
Le compte peut être gelé en cas d'activité suspecte
Moins sociale que les applications plus récentes
Venmo
L'aspect social de Venmo rend le partage des factures entre amis plus agréable, et c'est précisément là son atout majeur. Vous pouvez envoyer jusqu'à 60 000 $ par semaine avec Venmo après vérification de votre identité. L'argent reçu sur Venmo apparaît instantanément sur votre solde Venmo, mais le transfert vers votre compte bancaire prend généralement entre 1 et 3 jours.
Ce qui distingue Venmo, c'est sa fonctionnalité de flux social, qui permet d'ajouter des commentaires et des émojis aux paiements (je recommande toutefois de préserver la confidentialité des informations financières). C'est devenue l'application incontournable pour les jeunes utilisateurs qui souhaitent envoyer de l'argent à leurs amis facilement.
Avantages :
Reçu instantané sur le solde Venmo
Fonctionnalités sociales pour une expérience plus engageante
Partage facile des factures entre amis
Limites hebdomadaires élevées après vérification
Virements gratuits depuis un compte bancaire lié
Inconvénients :
1 à 3 jours ouvrables pour le virement bancaire
Les fonctionnalités des réseaux sociaux peuvent compromettre la confidentialité
Capacités internationales limitées
Des frais de retrait instantané s'appliquent
Cash App
Cash App est devenu mon outil de prédilection pour les virements nationaux rapides grâce à sa polyvalence. Cash App vous permet d'envoyer et de recevoir de l'argent gratuitement depuis votre compte bancaire ou votre carte de débit. La plateforme a évolué au-delà des simples transferts et inclut désormais l'investissement, le trading de Bitcoins et même une carte physique.
Le secret ? Vous pouvez retirer de l'argent instantanément sur votre carte de débit depuis Cash App, mais vous devrez payer des frais de 0,5 % à 1,75 %. De plus, si vous envoyez de l'argent avec une carte de crédit sur Cash App, des frais de 3 % vous seront facturés.
Voici une bonne nouvelle : vous utilisez peut-être déjà le service Zelle via le site web ou l'application mobile de votre banque sans même vous en rendre compte. La plupart des grandes banques ont intégré Zelle, ce qui rend les transferts entre utilisateurs inscrits instantanés et gratuits, comme indiqué dans la FAQ Zelle. Cette intégration avec les relations bancaires existantes rend Zelle incroyablement pratique.
L'avantage de Zelle réside dans sa simplicité. Les utilisateurs inscrits le sont généralement via leurs relations bancaires existantes ; il n'y a donc souvent pas d'application distincte à télécharger. Lorsqu'on vous envoie de l'argent via Zelle, l'argent apparaît directement sur votre compte bancaire en quelques minutes.
Avantages :
Virements instantanés directement sur un compte bancaire
Aucune application distincte n'est généralement requise
Transferts gratuits entre utilisateurs inscrits
Soutenu par les grandes banques
Haute sécurité grâce à des partenariats bancaires
Inconvénients :
Les deux parties doivent être inscrites.
Limité aux virements nationaux.
Aucune protection de paiement comme PayPal.
Les limites de transaction varient selon la banque.
Volet.com
Pour les virements internationaux, Volet.com représente la nouvelle génération de solutions de paiement transfrontalières. Cette plateforme est spécialisée dans les transferts d'argent internationaux plus efficaces et plus économiques que les méthodes traditionnelles.
Volet.com s'appuie sur une technologie moderne pour offrir des taux de change compétitifs et des frais inférieurs à ceux des services de transfert d'argent traditionnels. Ce service privilégie la transparence, vous indiquant précisément le montant de votre paiement à l'avance, sans frais cachés, comme le souligne sa structure tarifaire.
Avantages :
Taux de change internationaux compétitifs
Structure tarifaire transparente
Interface moderne et conviviale
Plus rapide que les virements internationaux traditionnels
Coûts inférieurs à ceux des banques pour les virements internationaux
Inconvénients :
Une plateforme plus récente avec un historique limité
Peut ne pas être disponible dans tous les pays
Réseaux plus petits que ceux des fournisseurs établis
Points d'assistance client limités
Caractéristique
PayPal
Venmo
Cash App
Zelle
Vitesse de transfert
Instantané au solde
Instantané au solde
Instantané au solde
Instantané à la banque
Délai de transfert bancaire
1-3 jours ouvrables
1-3 jours ouvrables
1-3 jours ouvrables
Instantané
Frais domestiques
Gratuit (financé par banque)
Gratuit (financé par banque)
Gratuit (financé par banque)
Gratuit
International
Oui
Limité
Non
Non
Frais de carte de crédit
2.9% + 0.30 $
3%
3%
N/A
Limites hebdomadaires
60 000 $(vérifié) \$
60 000 (vérifié)
25 000 $
Dépend de la banque
Comparaison des applications de paiement P2P
3. Solutions de portefeuille mobile
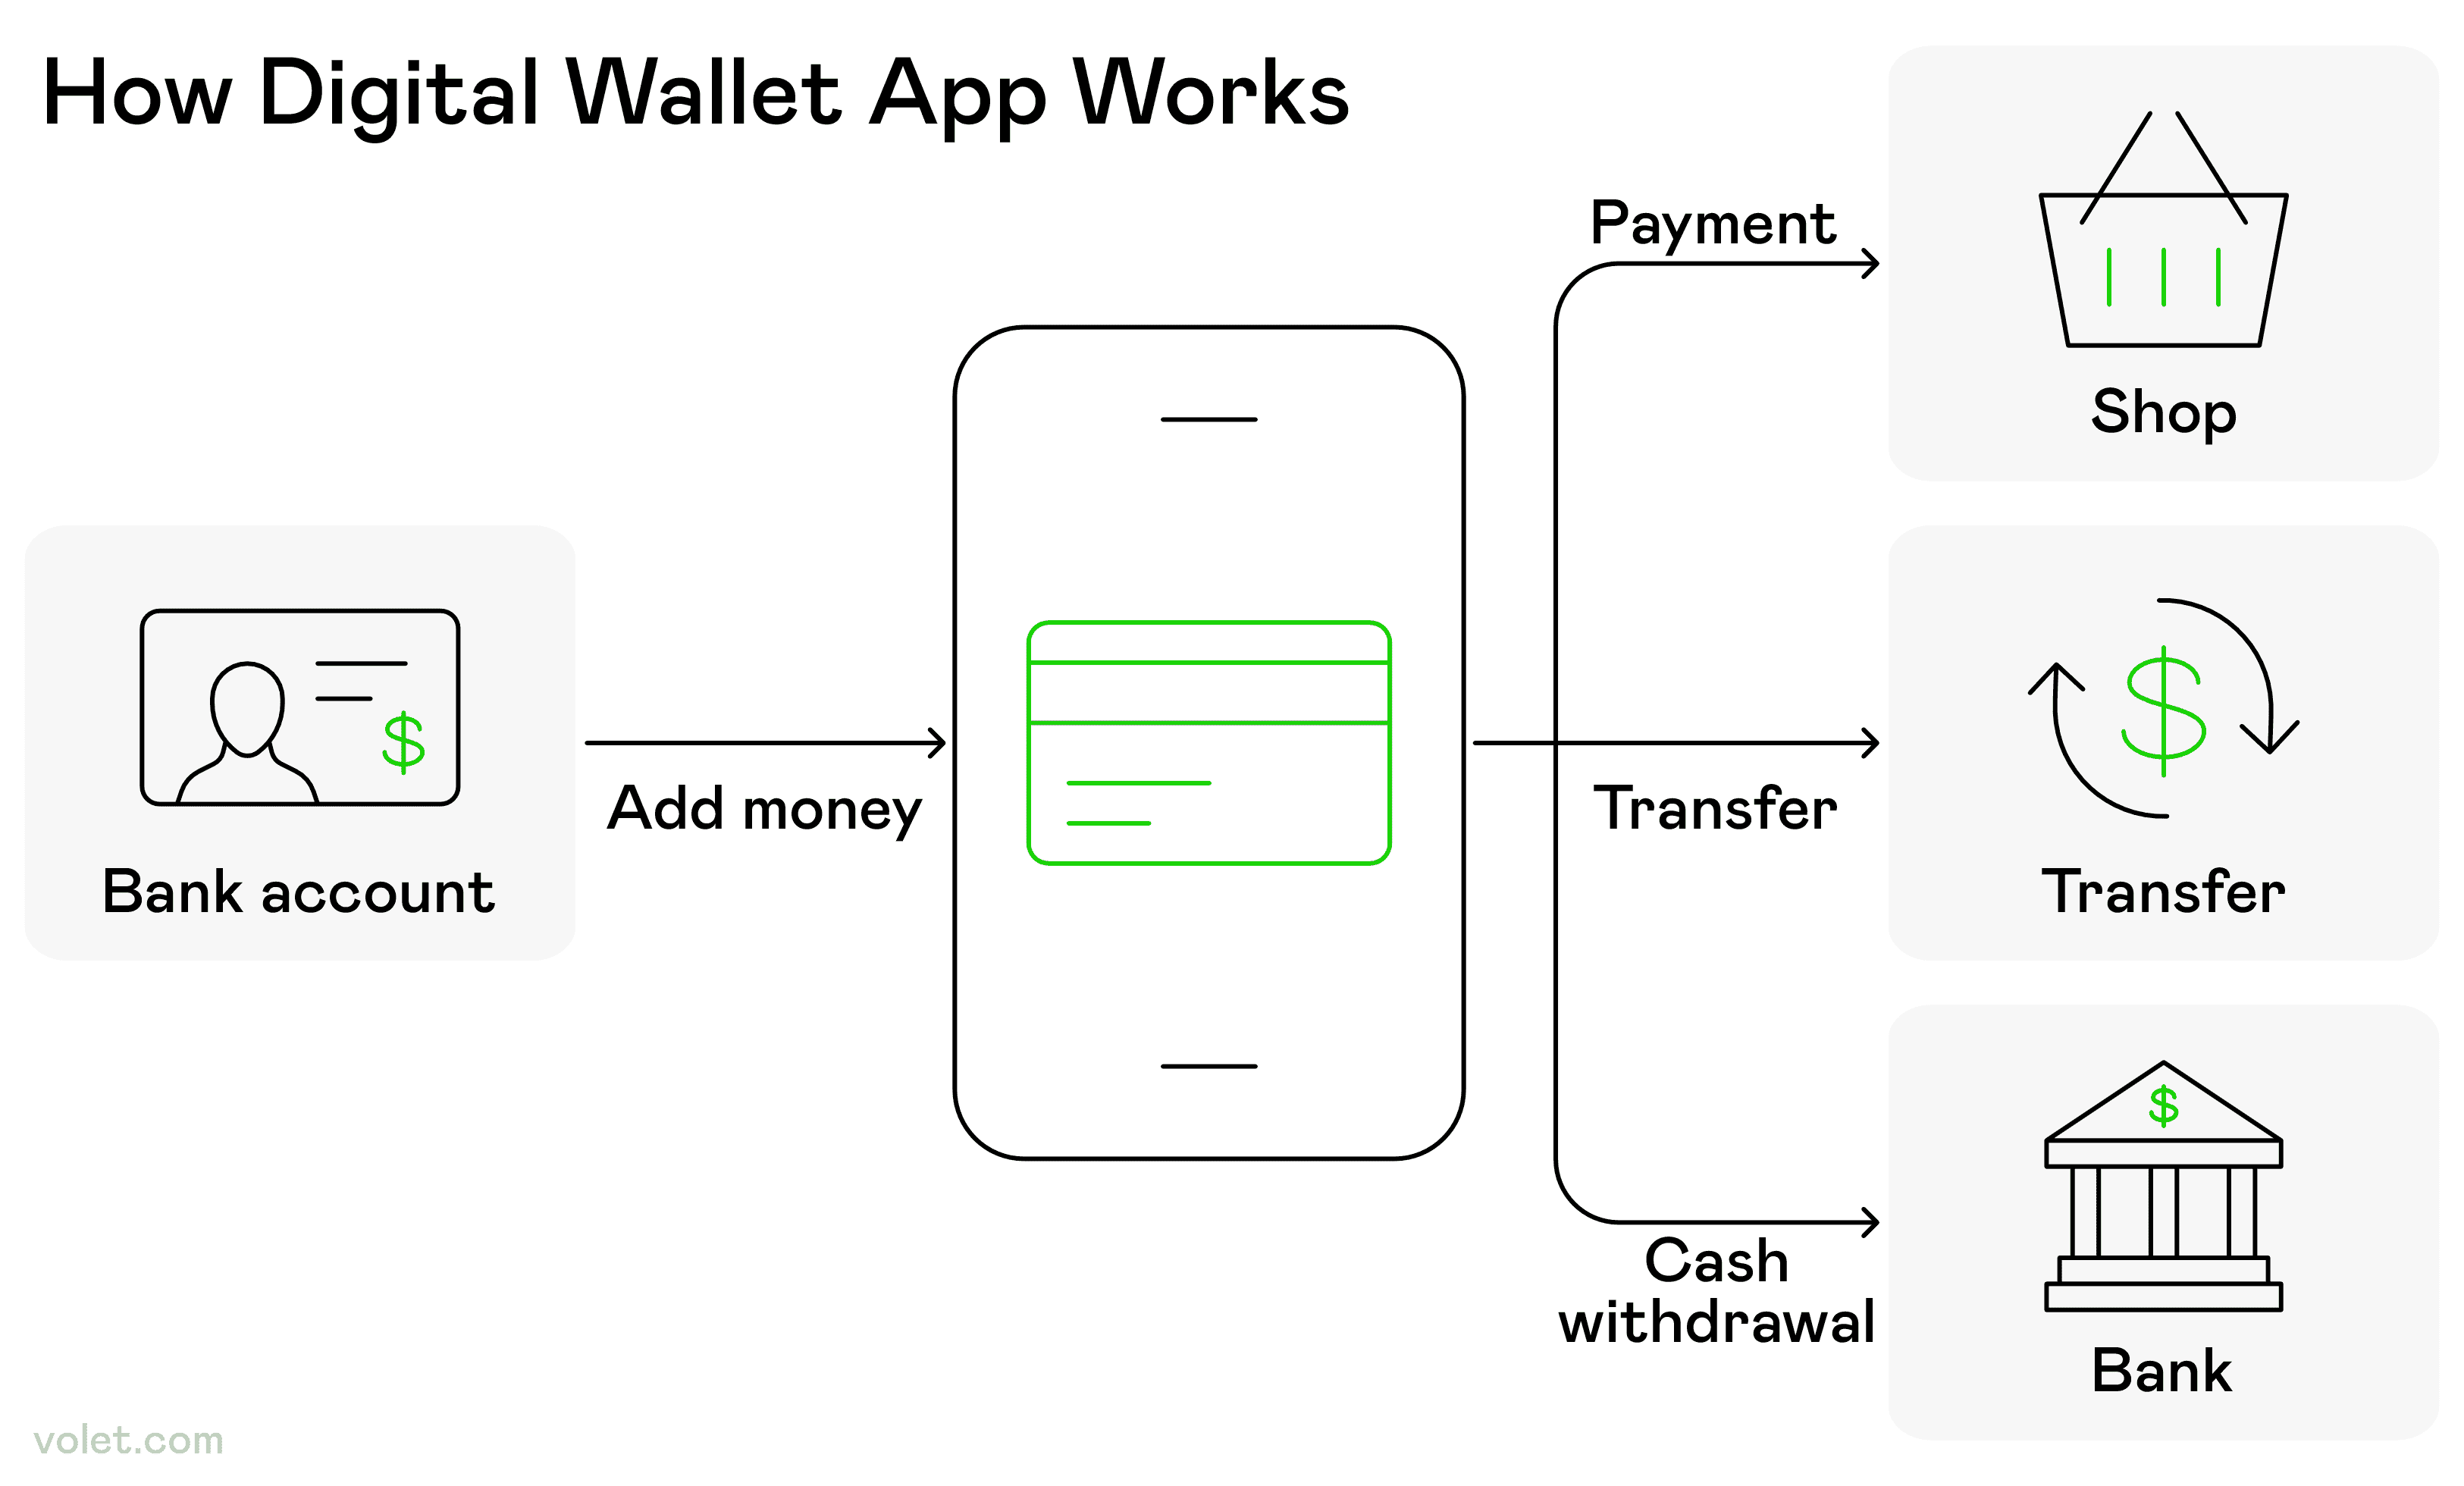
Comment une application de portefeuille mobile permet aux utilisateurs d'ajouter de l'argent à partir d'un compte bancaire et d'effectuer des paiements, des virements ou des retraits d'espèces
Les portefeuilles mobiles sont indispensables pour les paiements sans contact et les transferts rapides. Ces solutions numériques vous permettent de stocker et de gérer vos comptes financiers directement sur votre téléphone.
Les portefeuilles mobiles vous permettent d'envoyer et de recevoir de l'argent via diverses applications et offrent des fonctionnalités de sécurité avancées comme l'authentification biométrique. Avec un portefeuille mobile, vous pouvez envoyer de l'argent en ajoutant vos informations de paiement et de destinataire avec votre simple numéro de téléphone portable.
De nombreux services de portefeuille mobile proposent des frais de transaction minimes pour les envois d'argent, notamment au niveau national. Vous pouvez envoyer de l'argent à une personne qui utilise également un service de portefeuille mobile, créant ainsi un écosystème de paiement numérique fluide.
Les étapes d'une transaction cryptographique de l'initiation à la confirmation sur la blockchain
4. Transferts de cryptomonnaies
Grâce à l'utilisation de la blockchain Quorum par des institutions comme J.P. Morgan, comme détaillé dans le livre blanc de Baliga, les transferts de cryptomonnaies gagnent en popularité auprès des utilisateurs avertis. Les algorithmes de consensus RAFT et IBFT de Quorum garantissent des transactions rapides, sécurisées et confidentielles, idéales pour les transferts de grande valeur comme Kinexys. Voici à quoi ressemblent les transferts de cryptomonnaies au quotidien :
Transferts directs de cryptomonnaies
Vous pouvez recevoir de l'argent par transfert direct de cryptomonnaies en utilisant des cryptomonnaies populaires comme Bitcoin et Ethereum, ou des stablecoins comme l'USDC. L'expéditeur a besoin de l'adresse de votre portefeuille, une longue chaîne de caractères similaire à votre numéro de compte.
Avantages :
Virements quasi instantanés (en quelques minutes au lieu de plusieurs jours)
Frais réduits pour les virements internationaux
Aucun recours aux services bancaires traditionnels requis
Disponibilité 24h/24 et 7j/7
Inconvénients :
Forte volatilité des transferts de cryptomonnaies non stables
Connaissances techniques requises
Acceptation limitée par les commerçants
Transactions irréversibles
Services de conversion de cryptomonnaies en monnaie fiduciaire
Des services comme Coinbase, Volet.com, PayPal (fonctionnalité crypto) et Cash App vous permettent de recevoir des cryptomonnaies et de les convertir instantanément en espèces sur votre compte. Cela comble le fossé entre les cryptomonnaies et les transferts d'argent traditionnels.
Le flux des transferts d'argent internationaux de l'expéditeur au destinataire via les banques, les processeurs, les réseaux de cartes et les systèmes SWIFT/SEPA
5 Services de Transfert d'Argent Internationaux
Lorsque vous devez recevoir de l'argent d'un autre pays, les services de transfert d'argent spécialisés offrent souvent des tarifs plus avantageux et une livraison plus rapide que les banques.
Services Internationaux Traditionnels
Western Union : Le Réseau Mondial. Présent dans plus de 200 pays, Western Union vous permet de recevoir de l'argent de multiples façons : directement sur votre compte bancaire, retrait d'espèces en point relais ou crédité sur une carte de débit prépayée.
La flexibilité est impressionnante. Vous pouvez recevoir de l'argent via son réseau d'agents dans le monde entier, ce qui le rend accessible même dans les zones où l'infrastructure bancaire est limitée.
MoneyGram : Le Réseau Alternatif. MoneyGram propose des services similaires, axés sur les points de retrait d'espèces et les virements bancaires directs. Son réseau est mondial, bien que légèrement plus restreint que celui de Western Union.
Services Numériques Modernes
Les fournisseurs de transfert d'argent en ligne comme Wise, Remitly et d'autres offrent des taux de change plus avantageux et des frais plus bas que les banques traditionnelles ou Western Union. Leur approche technologique reflète l'efficacité de Quorum, comme le souligne le livre blanc, rendant les transferts internationaux plus rapides et moins chers.
6 Méthodes de paiement traditionnelles en espèces
Malgré la révolution numérique, les méthodes de paiement traditionnelles en espèces conservent leur place, surtout lorsque les méthodes modernes ne sont pas pratiques ou accessibles.
Chèques personnels et chèques de banque
Les chèques personnels restent un moyen courant d'envoyer de l'argent liquide, même s'ils perdent de leur popularité. Les chèques de banque sont plus sûrs car ils sont émis par une banque et prélevés sur ses propres fonds. J'en ai utilisé un pour l'achat de ma voiture, car le concessionnaire exigeait des fonds garantis.
Ces méthodes offrent une sécurité tout en conservant le format habituel du chèque, ce qui est particulièrement utile pour les transactions importantes où les deux parties souhaitent des fonds garantis.
Mandats postaux : adaptés à l'international
Les mandats postaux garantissent au destinataire un montant spécifique et peuvent être utilisés pour les paiements internationaux. Ils ne peuvent être encaissés qu'après validation par le destinataire, offrant ainsi une sécurité contre le vol.
L'avantage des mandats postaux réside dans leur large acceptation et leur relative sécurité par rapport aux chèques personnels, particulièrement utiles pour les destinataires ne disposant pas de compte bancaire traditionnel.
Options de cartes de débit prépayées
Une carte de débit prépayée peut être chargée et ne nécessite pas de compte bancaire traditionnel. Elle est idéale pour les personnes sans relation bancaire traditionnelle ou pour envoyer de l'argent à une personne qui ne souhaite pas partager ses coordonnées bancaires.
Cependant, les cartes prépayées peuvent se perdre pendant le transport. La plupart des cartes de débit prépayées sont soumises à des frais de chargement, d'utilisation et de maintenance.
En conclusion
Après avoir testé toutes les méthodes de paiement, mon avis est clair : il n'existe pas de solution universelle. Votre meilleure option dépend de votre gestion des paiements entre amis, de vos clients internationaux ou de vos transactions commerciales.
Pour les paiements rapides entre amis, je privilégie Venmo ou Cash App. Pour les clients internationaux, je compare les services modernes aux virements bancaires. Pour les transactions importantes comme l'immobilier, les virements bancaires sont rois, tout comme la conception haut débit de Quorum le rend idéal pour les transactions massives de J.P. Morgan, selon le livre blanc de Baliga.
Mon conseil ? Créez des comptes auprès de deux ou trois services différents pour couvrir différents scénarios. Utilisez une application P2P pour les paiements sociaux, comprenez le processus de virement bancaire de votre banque pour les paiements importants et urgents, et privilégiez toujours la sécurité lors du partage des informations de paiement.
Plus important encore, vérifiez toujours le coût total avant de choisir une méthode. Un virement « gratuit » peut vous coûter plus cher en termes de marges de change cachées qu'un service aux frais transparents. Tenez compte des frais de transaction, du délai de livraison et des fonctionnalités de sécurité lors de votre choix.
Avertissement
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, financier ou professionnel. Il est conseillé aux lecteurs de consulter un professionnel avant de prendre des décisions financières.
Foire aux questions
Les applications P2P comme Venmo, Zelle ou Cash App proposent généralement des transferts instantanés. Zelle via votre banque est souvent le plus rapide, car les fonds apparaissent immédiatement sur les comptes des utilisateurs inscrits.
La plupart des applications permettent de recevoir de l'argent en ligne gratuitement, mais des frais s'appliquent lors d'un retrait instantané sur votre carte de débit ou lorsque l'expéditeur utilise une carte de crédit pour financer le transfert.
Les virements électroniques sont les plus sûrs, car ils transitent directement entre les institutions financières et sont irréversibles une fois traités.
Les services de transfert d'argent en ligne offrent de meilleurs taux de change et des frais inférieurs à ceux des banques traditionnelles ou de Western Union.
Ne partagez les numéros de routage et les détails de votre compte que via des canaux sécurisés et cryptés. Ne publiez jamais ces informations sur les réseaux sociaux et ne les envoyez jamais par e-mail non sécurisé.