Para göndermenin ve almanın en iyi yollarını keşfedin. Sorunsuz transferler için en iyi yöntemleri keşfedin ve sizin için doğru seçeneği bulun.
İşte aklınızı başınızdan alacak bir şey: J.P. Morgan’ın Kinexys’i son dört yılda 1.5 trilyon dolardan fazla blockchain işlem gerçekleştirdi—evet, ‘T’ ile trilyon—ve şimdi günlük 2 milyar dolara doğru ilerliyorlar. Bir müşteri parçası için ödeme yeniliklerini araştırırken, bu şaşırtıcı Kinexys rakamlarına rastladım ve Arati Baliga, Subhod I, Pandurang Kamat ve Siddhartha Chatterjee tarafından yazılmış kapsamlı bir beyaz kağıt buldum.
Onların çalışması, "Quorum Blockchain Platformunun Performans Değerlendirmesi," Quorum’un verimli konsensüs algoritmalarının ve gizlilik özelliklerinin güvenli, yüksek hacimli işlemler için nasıl bir güç merkezi haline geldiğini ortaya koyuyor. Bu beni düşündürdü—eğer büyük kurumlar Quorum gibi blockchain tabanlı ödeme sistemlerini benimsiyorsa, bu bizim gibi hala "Birisi bana nasıl para gönderebilir?" gibi temel sorularla boğuşan sıradan insanlar için ne anlama geliyor? Kurumsal yenilik ile günlük ödeme ihtiyaçları arasındaki bu kopukluk, seçeneklerinizi anlamanın her zamankinden daha önemli olmasının tam sebebidir.
İşte benim hikayem: Üç hafta önce, Toronto'daki bir müşteri, bana bir DeFi analiz raporu için ödeme yapması gerekiyordu. Oldukça basit, ancak uluslararası ödemeleri almak için "en iyi" yolu araştırmak için iki saat harcadım ve yine de 35 dolar ücret ödemek zorunda kaldım. İşte o zaman, 2025'te birisinin bana para gönderebileceği her yolu anlamak için ciddi olmam gerektiğini fark ettim.
Bu yüzden, herhangi bir takıntılı finans yazarının yapacağı şeyi yaptım—her şeyi test ettim. Uygulamalar, havaleler, kripto hizmetleri, hatta eski usul para siparişleri (sormayın). Sonuç? Her yöntemin gerçek maliyetleri, gerçek hızları ve dürüst artıları ve eksileri ile birlikte bilinmesi gereken kapsamlı bir analiz.
Yetişkinlik 101: O Parayı Nihayet Anneye Gönder
Her durum için mükemmel bir çözüm yoktur. Her yöntemin tatlı noktaları ve zorlukları vardır. Bazıları yıldırım hızında transferler sunar ama sizi acıttıracak ücretler alır. Diğerleri neredeyse ücretsizdir ama işleme almak için sonsuza kadar sürer.
Önemli olan, en çok neyin önemli olduğunu anlamaktır: hız, maliyet, kolaylık veya güvenlik. Arkadaşlarınızdan ve ailenizden para almanız mı gerekiyor yoksa ticari işlemleri mi halletmeniz gerekiyor, doğru seçim özel ihtiyaçlarınıza bağlıdır.
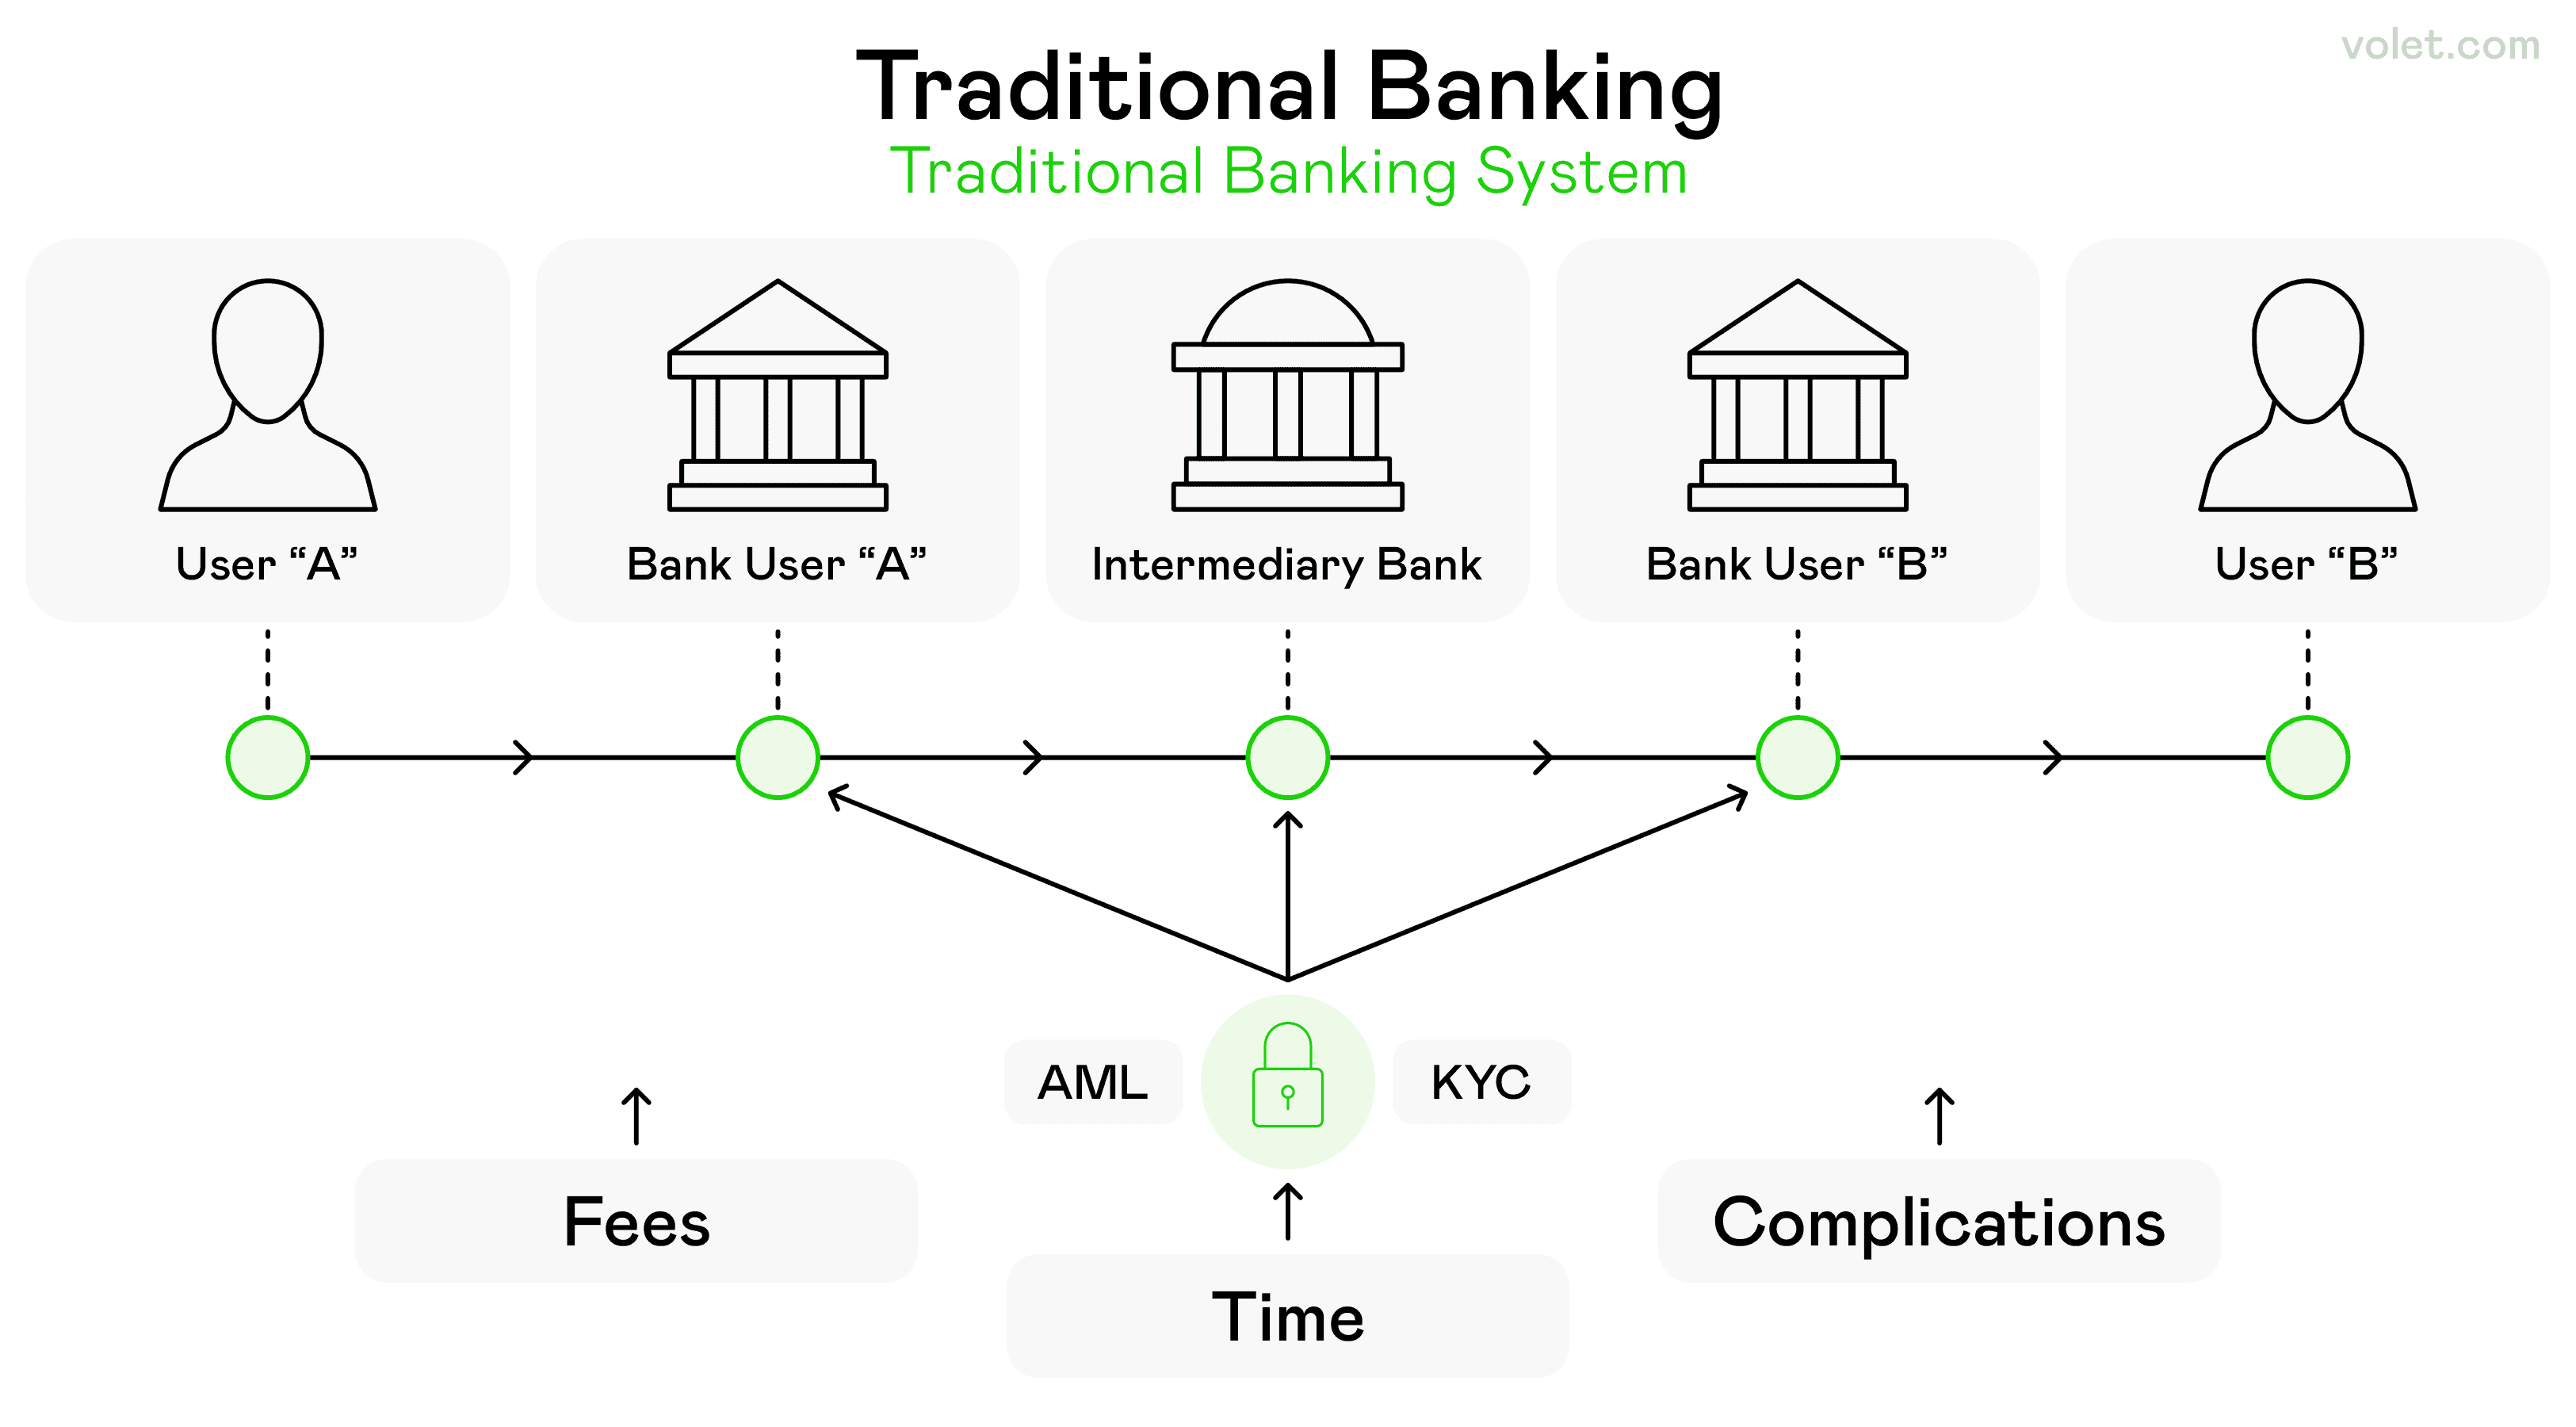
Geleneksel bankacılığın karmaşıklığı, birden fazla banka ve süreci içermektedir
1. Geleneksel Bankacılık Yöntemleri
Para transferlerinin belkemiği olan geleneksel bankacılık yöntemleriyle başlayalım. Bu yöntemler, en yüksek güvenliği sağladıkları ve mevcut finansal ilişkilerinizle sorunsuz bir şekilde çalıştıkları için hala önemlidir.
Banka Hesabı Transferleri
Banka hesabınız, çoğu para transferinin temelidir ve bunun iyi bir nedeni vardır. Birisi doğrudan hesabınıza para göndermek istediğinde, yönlendirme numaralarınıza ve hesap bilgilerinize ihtiyaç duyacaktır. Bu yöntem, para almanızı güvenli ve emniyetli bir şekilde sağlanmış finansal kurumlar aracılığıyla mümkün kılar. Süreç kolaydır: banka bilgilerinizi verin ve fonlar 1-3 iş günü içinde gelir.
Çoğu finansal kurum FDIC üyesidir, bu nedenle paranız 250.000 $'a kadar korunmaktadır. Bu, daha büyük miktarlarla işlem yaparken içinizin rahat olmasını sağlar.
Artılar:
Çoğu durumda almak ücretsizdir
Kurumsal finansal kuruluşlar aracılığıyla yüksek güvenlik
Büyük miktarlar için çalışır
FDIC koruması
Temel transferler için işlem ücreti yoktur
Eksiler:
1-3 iş günü sürer
Hassas ödeme bilgilerini paylaşmayı gerektirir
Acil ödemeler için ideal değildir
Tasarruf Hesabı Transferleri
Ayrıca, tasarruf hesabınıza doğrudan para alabilirsiniz; bu, çek hesabı transferlerine benzer şekilde çalışır ancak işlenmesi biraz daha uzun sürebilir. Avantajı? Paranız hemen faiz kazanmaya başlar, bu da acil erişim gerektirmeyen fonlar için cazip bir seçenek haline getirir.
Bu yöntem, aile üyeleri destek ödemeleri veya acil erişimin kritik olmadığı düzenli transferler için özellikle iyi çalışır.
Havale Transferleri
İşte burada işler ciddileşiyor. Havale transferleri, para hareketinin ağır toplarıdır – hızlı, güvenli ve büyük miktarlar için mükemmeldir. Bir arkadaşım ilk yatırım mülkünü satın aldığında havale transferlerini öğrendim. Satıcının 24 saat içinde 50.000 $ transfer etmesi gerekiyordu ve dürüst olmak gerekirse, bu kadar büyük bir miktar için o hız ve güvenliği sağlayacak başka bir yöntem yoktu. Havale transferleri, bir banka hesabından diğerine doğrudan giden elektronik ödemelerdir.
Yerli transferler için, gönderenin adınız, adresiniz, banka hesabınız ve yönlendirme numaralarınız gereklidir. Banka havale transferleri, büyük miktarları bir bankadan diğerine saatler veya dakikalar içinde iletir.
Havale transferlerinin teslimat süresi değişiklik gösterebilir ancak genellikle bir iş günü veya daha kısa sürer. Ancak, banka havale transferlerinin genellikle gönderim için 25 $ ve alım için 15 $'lık ortalama yerel maliyeti vardır.
Profesyonel ipucu: Havale transferi talep etmeden önce tüm detayları iki kez kontrol edin. Havale transferleri geri alınamaz, bu da onları güvenli kılar ancak yanlış bir hesaba gönderildiğinde riskli hale getirir.
Artılar:
Yıldırım hızıyla (aynı gün veya birkaç saat içinde)
Son derece güvenli
Büyük işlemler için mükemmel
Havale işlemleri geri alınamaz, bu da onları güvenli kılar
Köklü finansal kurumlar tarafından işlenir
Eksiler:
Havale işlemleri diğer transfer yöntemlerine göre daha yüksek ücretler alabilir
Yanlış bir hesaba gönderildiğinde geri alınamaz
Kesin alıcı bilgileri gerektirir
Diğer yöntemlere kıyasla daha yüksek işlem ücretleri
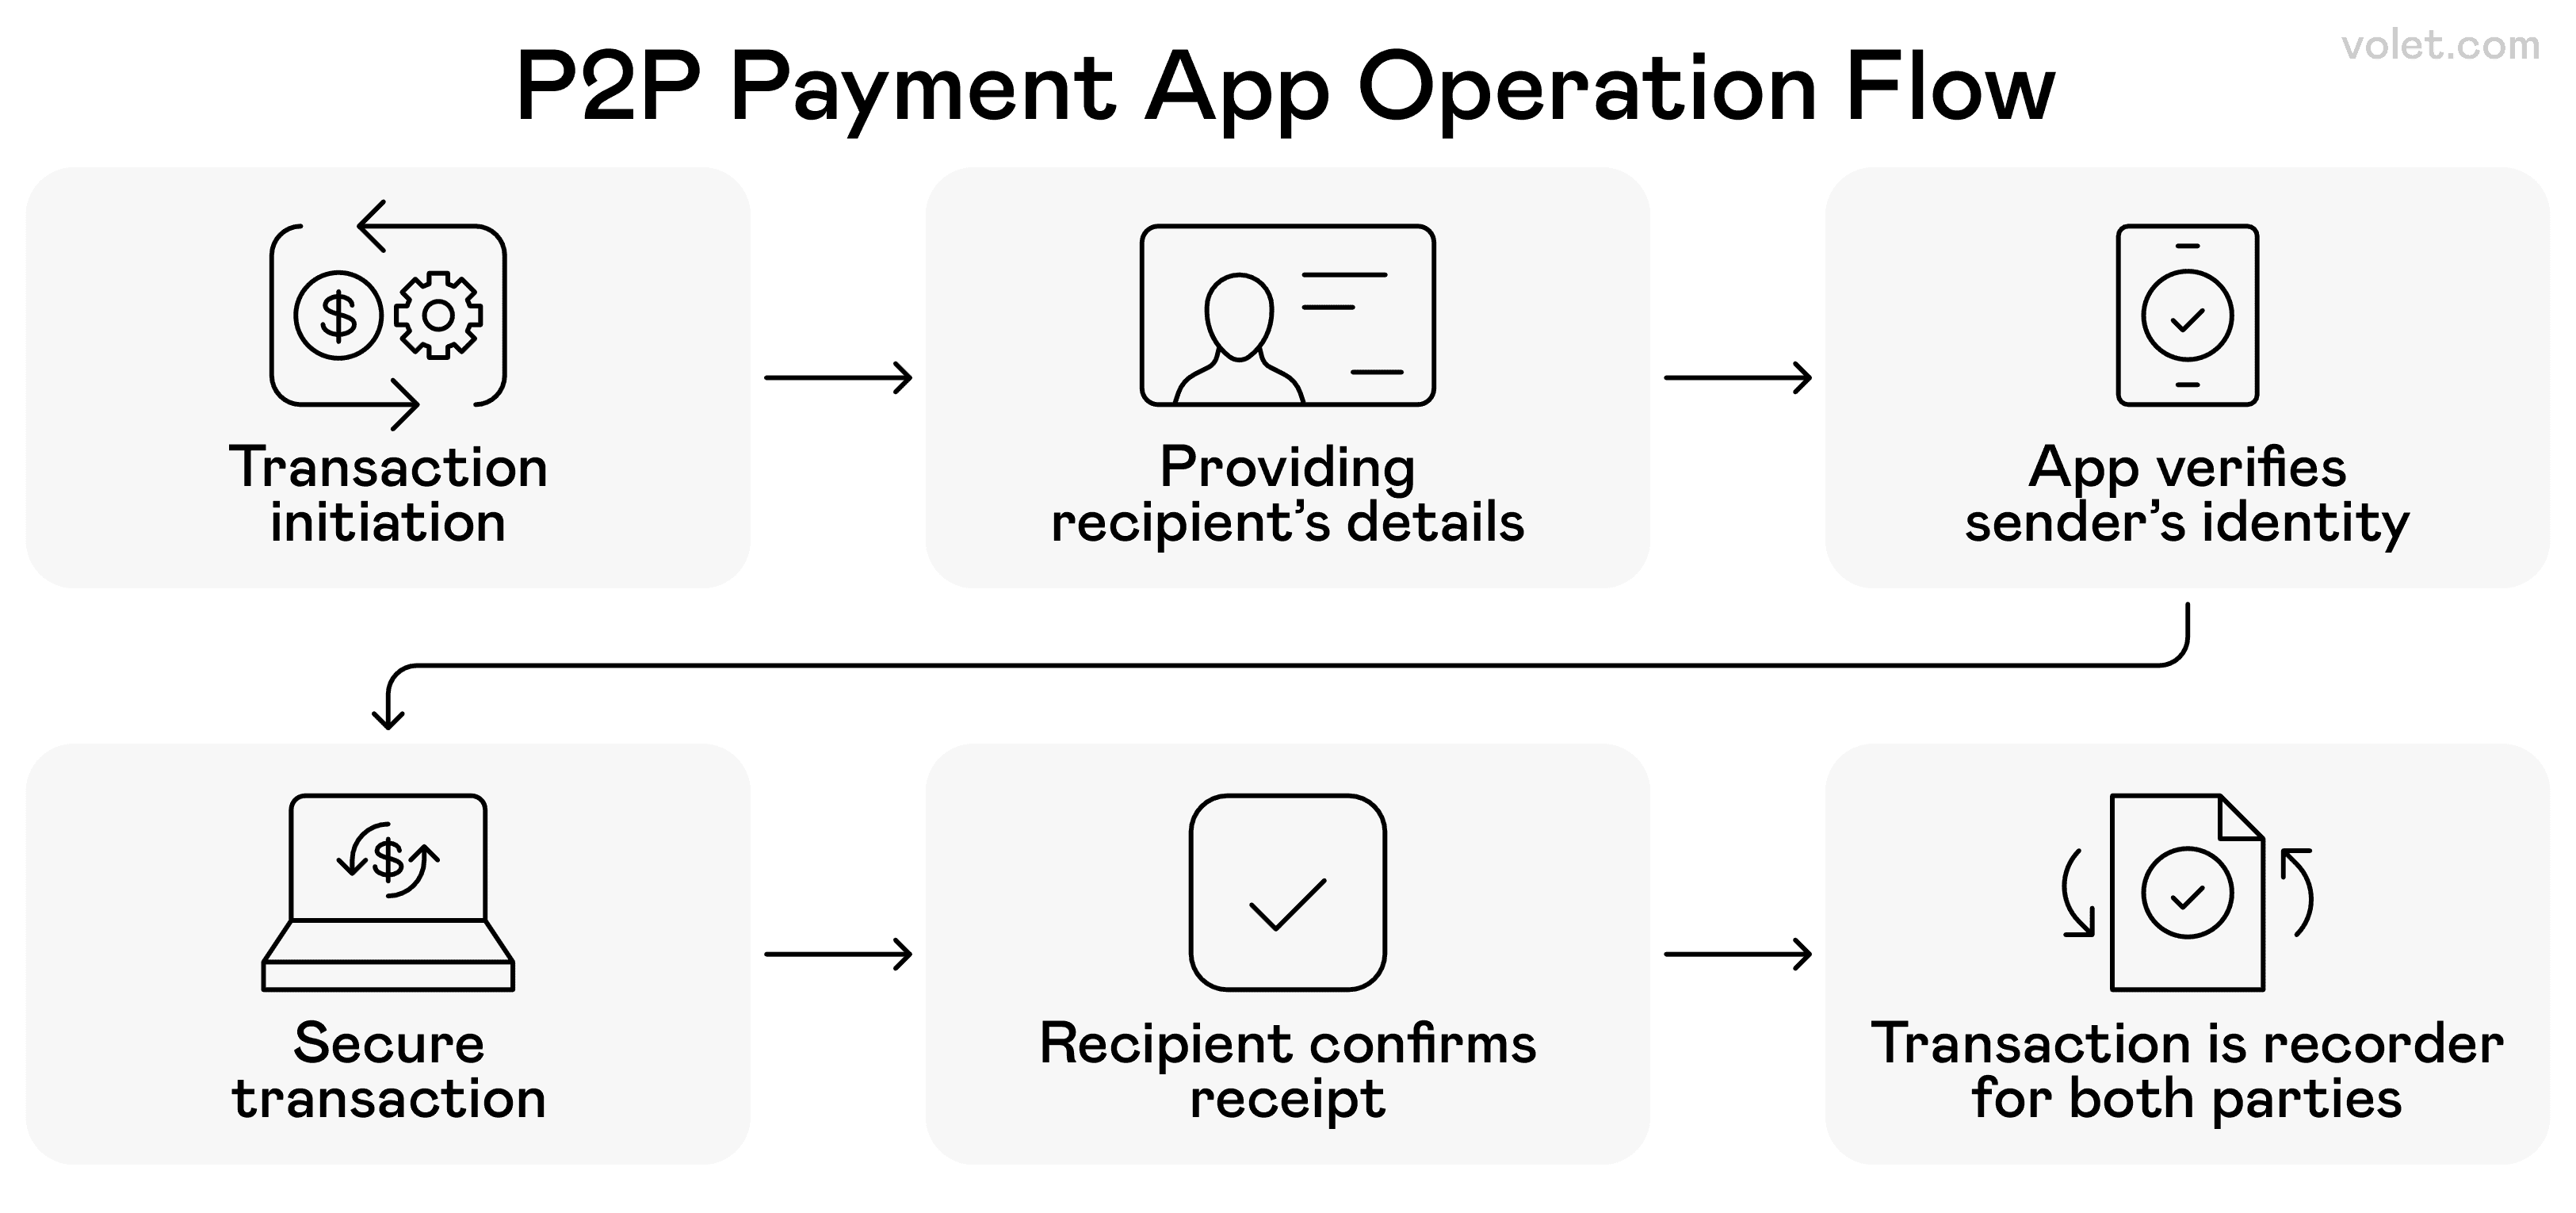
Kullanıcılar arasında işlemleri güvenli bir şekilde nasıl gerçekleştirdiğine dair adım adım süreç (P2P) ödeme uygulamaları
2. Peer-to-Peer (P2P) Ödeme Uygulamaları
Artık konuşuyoruz! Para transferi devriminin gerçekten başladığı yer burası. P2P ödeme uygulamaları, arkadaşlar ve aile arasında transferi her zamankinden daha kolay hale getirerek para gönderme ve alma şeklimizi tamamen değiştirdi. Bu uygulamalar, minimum zorlukla hızlı küçük ve orta ölçekli transferler için harika.
PayPal
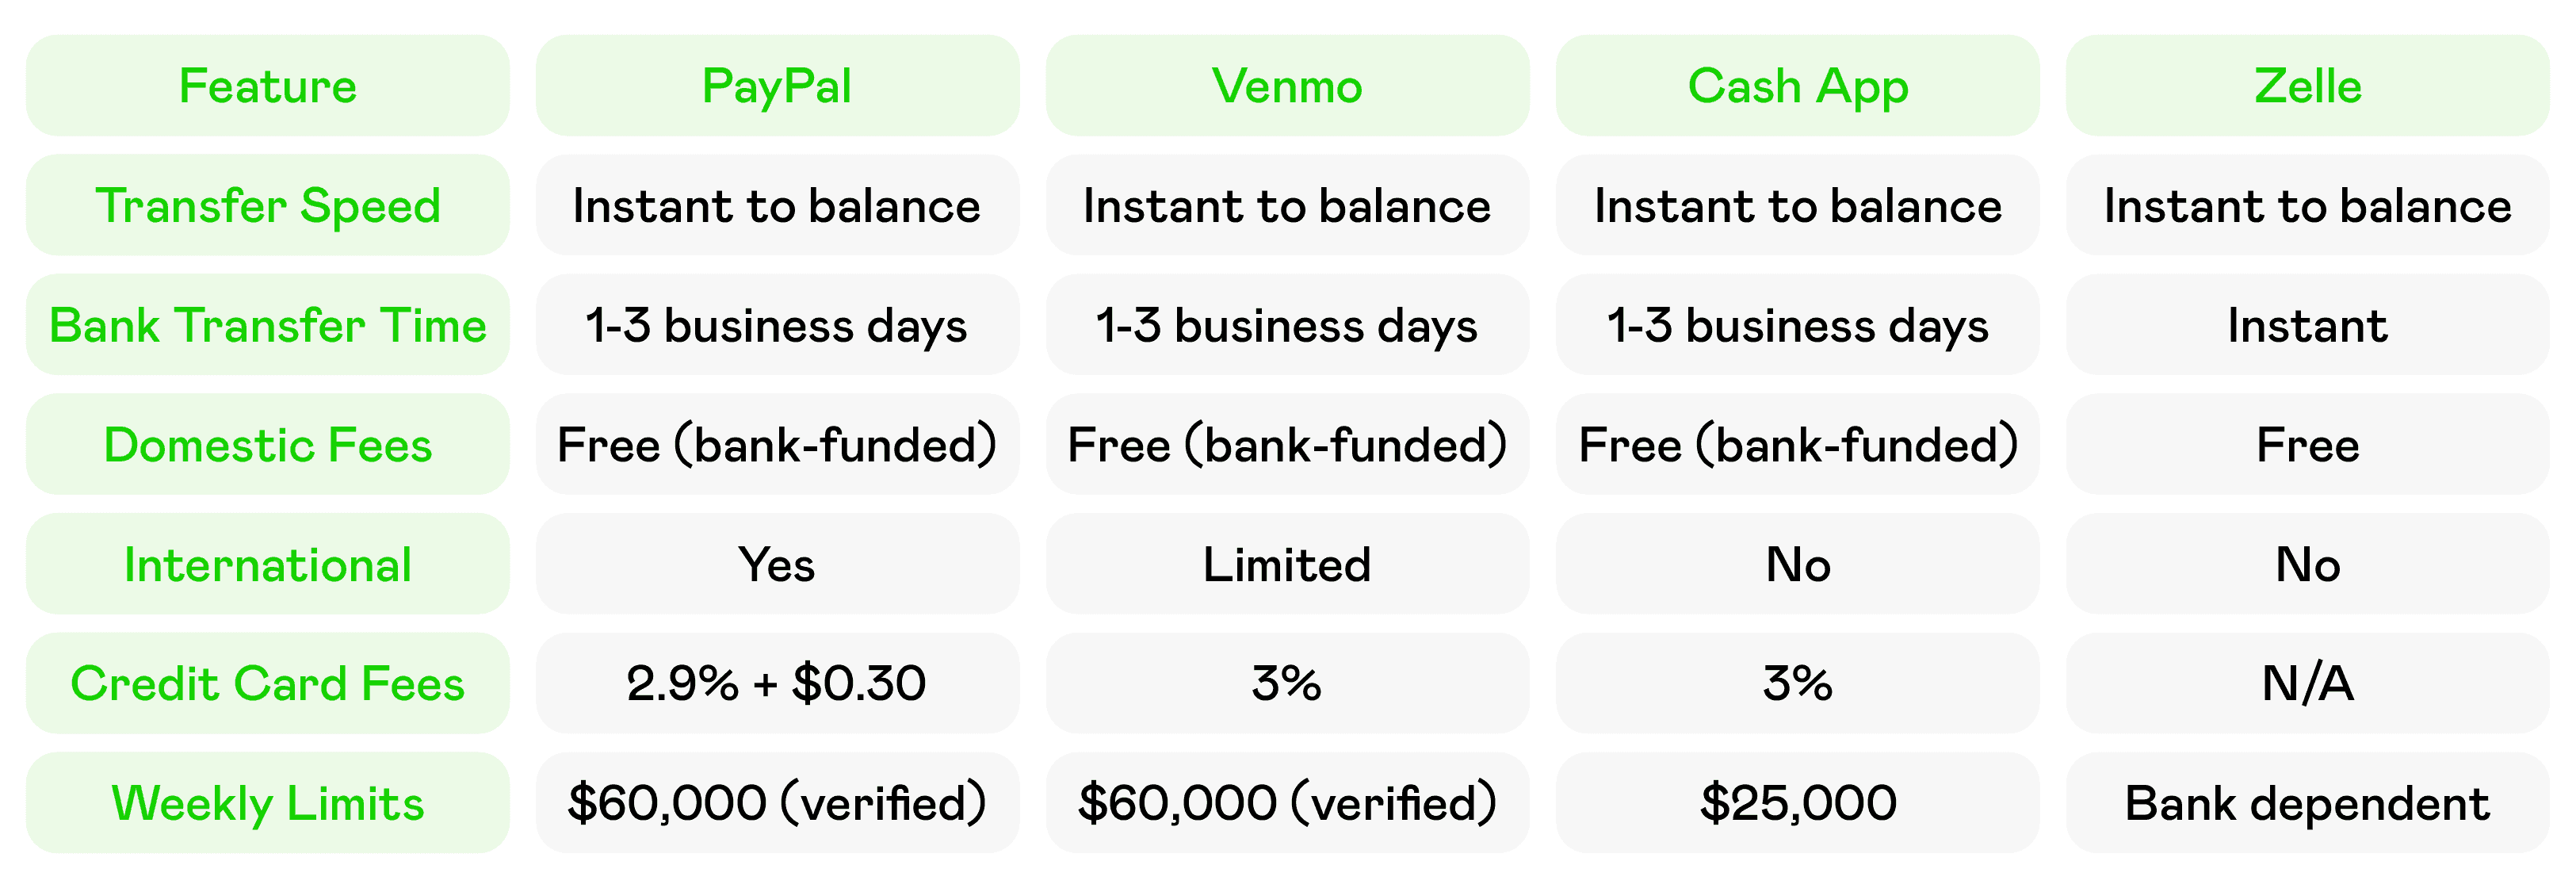
Size PayPal deneyimimden bahsedeyim. Yıllardır kullanıyorum ve öğrendiğim şeyler şunlar: PayPal, bir banka hesabı veya PayPal bakiyesi ile fonladığınızda ABD'de ücretsiz transferler sunuyor. Para anında PayPal bakiyenize geçiyor ancak PayPal üzerinden para almak, bunu banka hesabınıza transfer ederseniz 1-3 iş günü alıyor.
PayPal, çevrimiçi ödemelerle eş anlamlıdır ve bunun iyi bir nedeni var. Yaygın olarak kabul edilir, alıcı koruması vardır ve uluslararası olarak çalışır, bu da onu kişisel ve ticari işlemler için mükemmel kılar.
Artılar:
PayPal bakiyesine anında makbuz
Uluslararası yetenekler
Alıcı/satıcı koruması
Tüccarlar tarafından yaygın olarak kabul edilir
Bağlı banka hesabından ücretsiz transferler
Eksiler:
Bankaya transfer için 1-3 iş günü
Kredi kartı ile fonlama için işlem ücretleri
Şüpheli faaliyet nedeniyle hesap dondurulabilir
Daha yeni uygulamalara göre daha az sosyal
Venmo
Venmo'nun sosyal yönü, arkadaşlarla faturaları paylaşmayı eğlenceli hale getiriyor ve tam olarak burada öne çıkıyor. Kimliğinizi doğruladıktan sonra Venmo kullanarak haftada 60.000 $'a kadar para gönderebilirsiniz. Venmo'da aldığınız para, Venmo bakiyenizde anında görünür, ancak bankanıza transfer etmek genellikle 1-3 gün sürer.
Venmo'yu farklı kılan, ödemelere yorumlar ve emojiler eklemenizi sağlayan sosyal akış özelliğidir (finansal detayları özel tutmanızı öneririm). Arkadaşlara kolayca para göndermek isteyen daha genç kullanıcılar için vazgeçilmez bir uygulama haline geldi.
Artılar:
Venmo bakiyesine anında makbuz
Sosyal özellikler etkileşimli hale getiriyor
Arkadaşlarla kolay fatura paylaşımı
Doğrulama sonrası yüksek haftalık limitler
Bağlı bir banka hesabından ücretsiz transferler
Eksiler:
Banka transferi için 1-3 iş günü
Sosyal özellikler gizliliği tehlikeye atabilir
Sınırlı uluslararası yetenekler
Anında nakit çekim ücretleri uygulanır
Nakit Uygulaması
Nakit Uygulaması, çok yönlülüğü sayesinde hızlı yerel transferler için benim vazgeçilmezim haline geldi. Nakit Uygulaması, bağlı banka hesabınızdan veya banka kartınızdan nakit ile para göndermenizi ve almanızı ücretsiz olarak sağlar. Platform, basit transferlerin ötesine geçerek yatırım yapma, Bitcoin ticareti ve hatta fiziksel bir kart sunmaya başladı.
İşin püf noktası? Nakit Uygulamasından banka kartınıza anında para çekebilirsiniz, ancak %0.5-%1.75 arasında bir ücret ödeyeceksiniz. Ayrıca, Nakit Uygulamasında bir kredi kartı kullanarak para gönderirseniz, %3'lük bir ücret alınacaktır.
Artılar:
Nakit Uygulama bakiyesine anında transferler
Ek özellikler (yatırım, Bitcoin)
Fiziksel Nakit Kart mevcut
Basit, temiz arayüz
Banka hesabından ücretsiz transferler
Eksiler:
Anında nakit çekim ücretleri
Kredi kartı ile fonlama ücreti %3
Sınırlı müşteri desteği
Hesap güvenliği endişeleri
Zelle
İşte harika bir şey—belki de Zelle'nin hizmetini bankanızın web sitesi veya mobil uygulaması aracılığıyla farkında olmadan kullanıyorsunuz. Çoğu büyük banka Zelle'yi entegre etti, bu da kayıtlı kullanıcılar arasında para transferlerini anlık ve ücretsiz hale getiriyor, Zelle'nin SSS'sinde belirtildiği gibi. Mevcut bankacılık ilişkileriyle bu entegrasyon, Zelle'yi son derece kullanışlı hale getiriyor.
Zelle'nin güzelliği basitliğindedir. Kayıtlı kullanıcılar genellikle mevcut banka ilişkileri aracılığıyla oluşur, bu nedenle birçok durumda indirilecek ayrı bir uygulama yoktur. Birisi size Zelle aracılığıyla para gönderdiğinde, bu para dakikalar içinde doğrudan banka hesabınıza yansır.
Artılar:
Banka hesabına anında transferler
Ayrı bir uygulama gerekmez (genellikle)
Kayıtlı kullanıcılar arasında ücretsiz transferler
Büyük bankalar tarafından desteklenmektedir
Bankacılık ortaklıkları sayesinde yüksek güvenlik
Eksiler:
Her iki tarafın da kayıtlı olması gerekir
Sadece yurt içi transferlerle sınırlıdır
PayPal gibi ödeme koruması yoktur
İşlem limitleri bankaya göre değişir
Volet.com
Uluslararası transferlerle ilgilenenler için, Volet.com, sınır ötesi ödeme çözümlerinin bir sonraki neslini temsil etmektedir. Bu platform, uluslararası para transferlerini geleneksel yöntemlerden daha verimli ve maliyet etkin hale getirmeye odaklanmaktadır.
Volet.com, modern teknolojiyi kullanarak geleneksel para transferi hizmetlerine kıyasla rekabetçi döviz kurları ve daha düşük ücretler sunmaktadır. Hizmet, şeffaflığa odaklanarak, gizli ücretler olmadan ne kadar ödeyeceğinizi tam olarak gösterir; bu, ücret yapılarında vurgulanmıştır.
Artılar:
Rekabetçi uluslararası döviz kurları
Şeffaf ücret yapısı
Modern, kullanıcı dostu arayüz
Geleneksel uluslararası transferlerden daha hızlı
Uluslararası transferler için bankalardan daha düşük maliyetler
Eksiler:
Sınırlı bir geçmişe sahip daha yeni bir platform
Tüm ülkelerde mevcut olmayabilir
Kurulu sağlayıcılara göre daha küçük ağlar
Sınırlı müşteri destek noktaları
3. Mobil Cüzdan Çözümleri
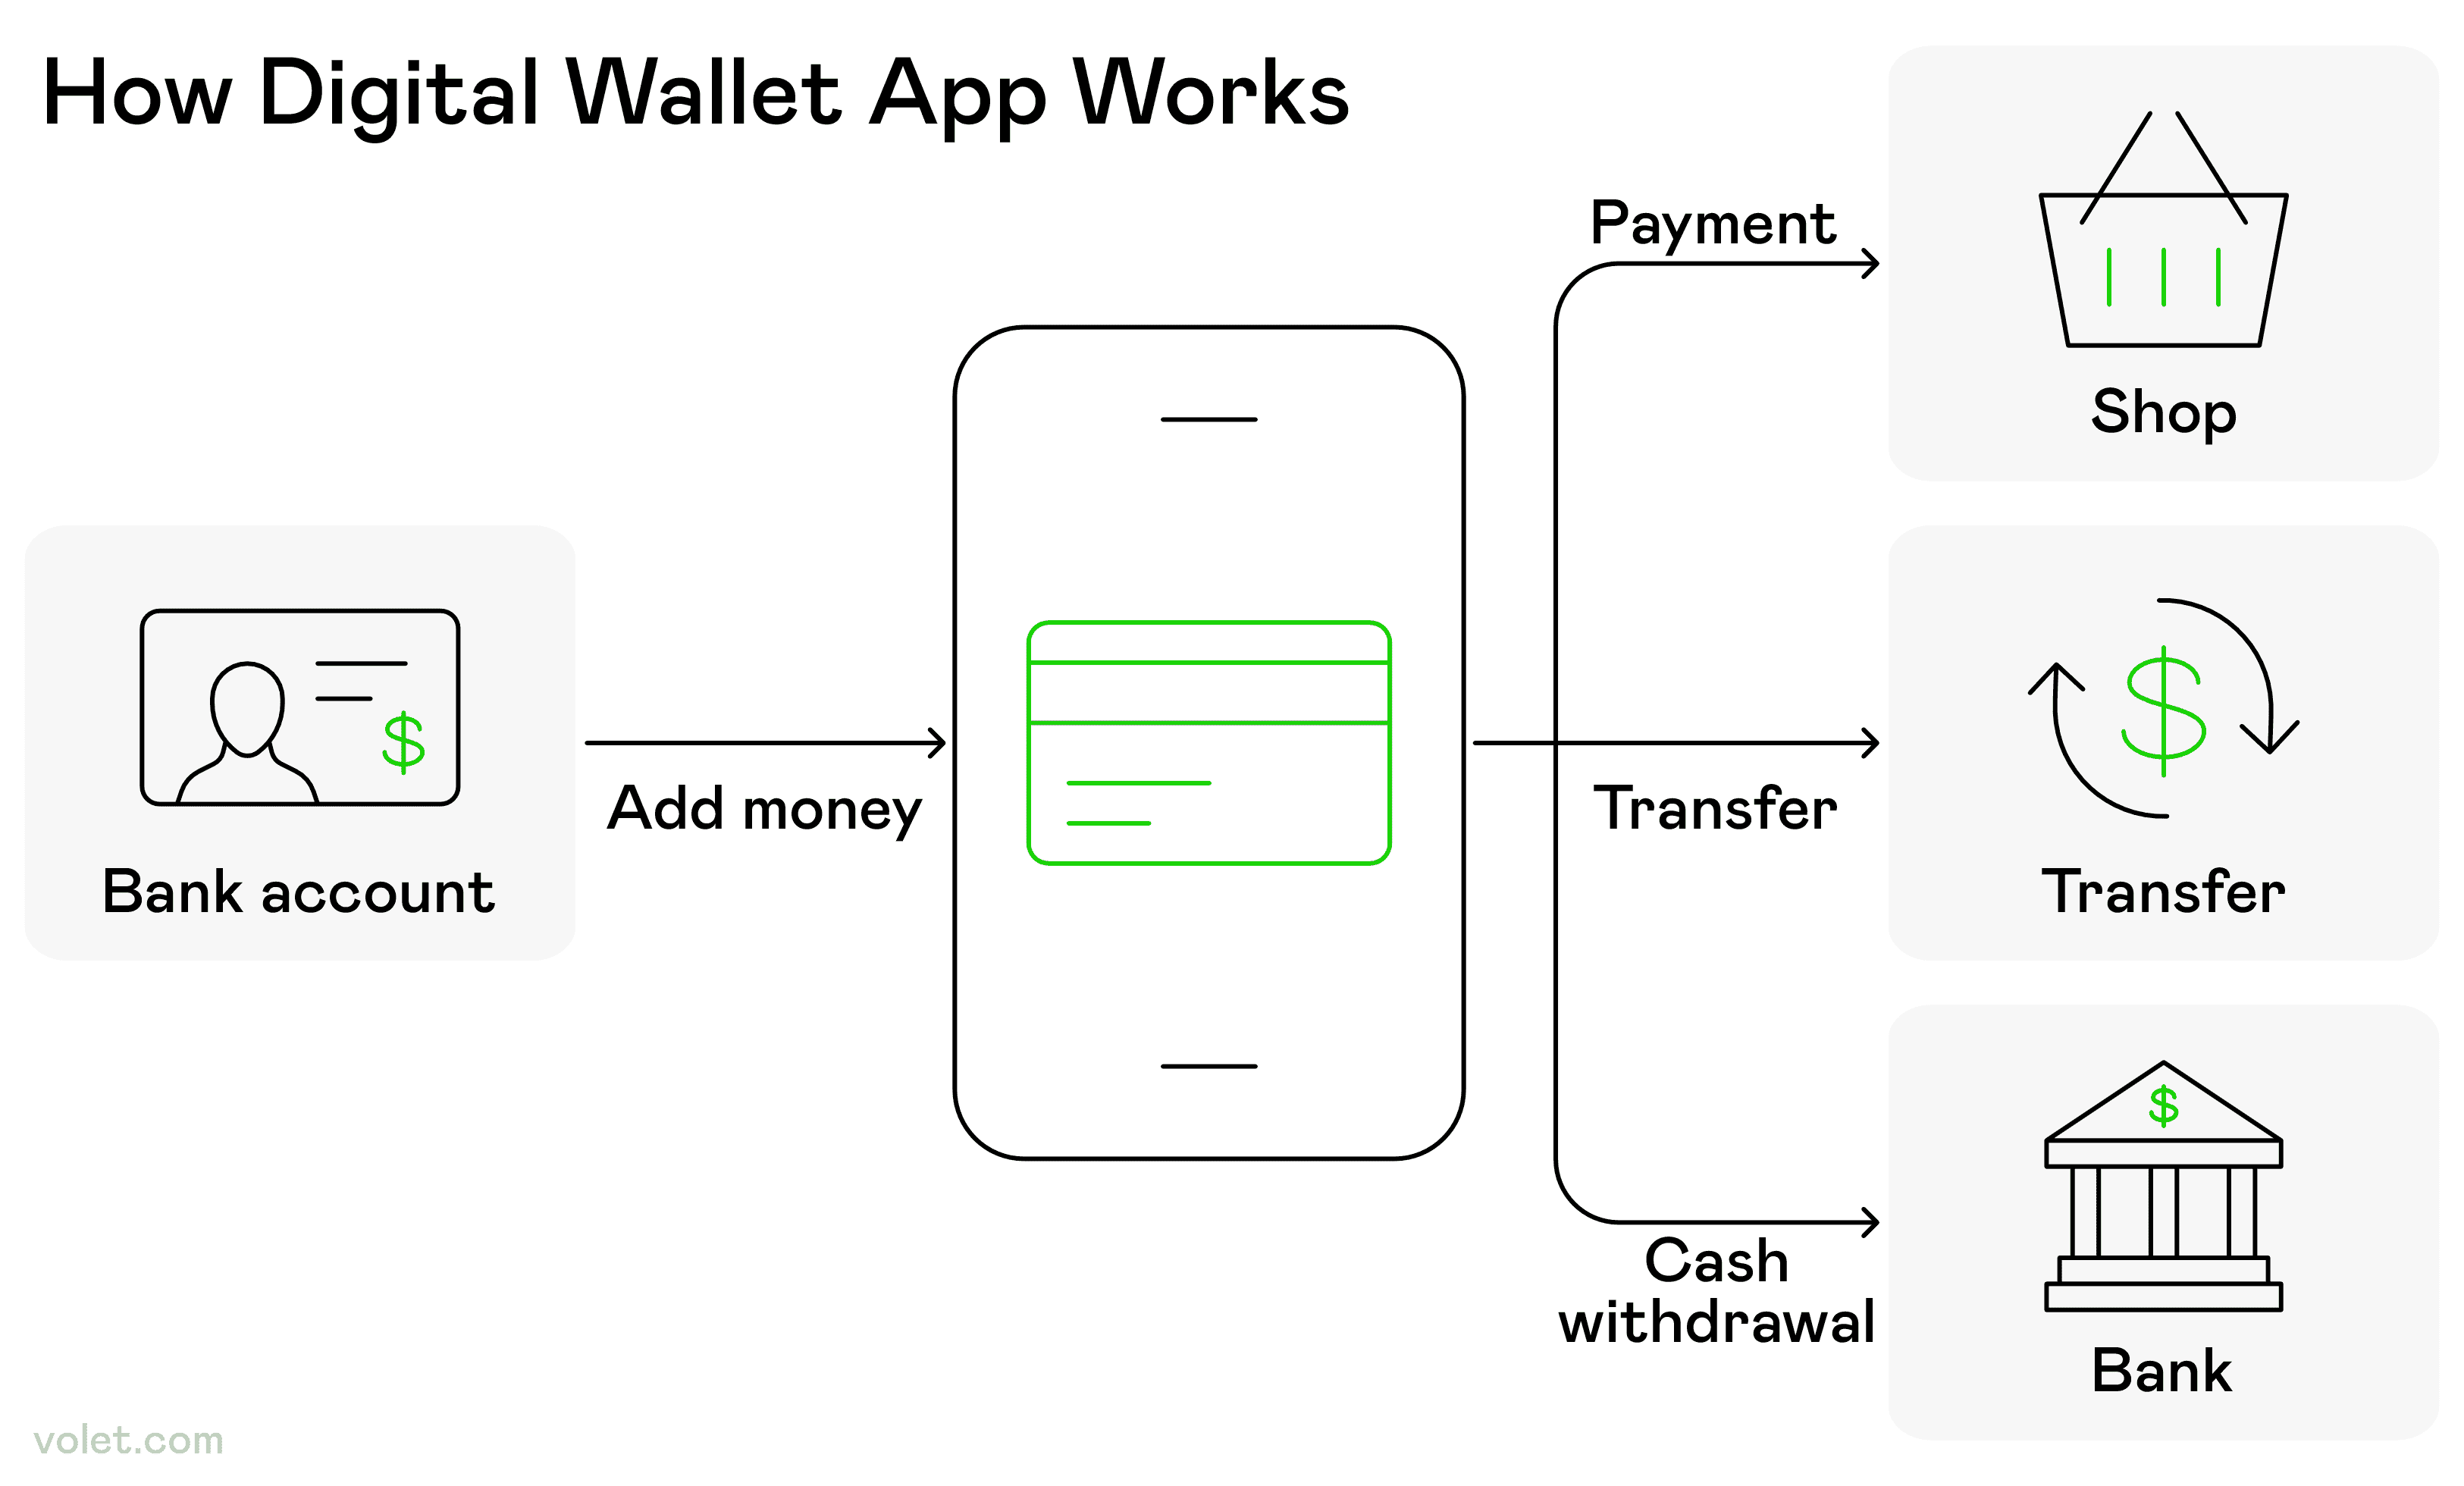
Bir mobil cüzdan uygulamasının kullanıcıların bir banka hesabından para eklemesine ve ödemeler, transferler veya nakit çekimleri yapmasına nasıl olanak tanıdığı
Mobil cüzdanlar, temassız ödemeler ve hızlı transferler için gereklidir. Bu dijital çözümler, finansal hesaplarınızı telefonunuzda saklayıp yönetmenizi sağlar.
Mobil cüzdanlar, çeşitli uygulamalar aracılığıyla para göndermenizi ve almanızı sağlar ve biyometrik kimlik doğrulama gibi gelişmiş güvenlik özelliklerine sahiptir. Bir mobil cüzdan kullanarak, sadece telefon numaranızla ödeme ve alıcı bilgilerinizi ekleyerek para gönderebilirsiniz.
Pek çok mobil cüzdan hizmetinin, özellikle yurt içi para gönderimleri için minimum işlem ücretleri vardır. Mobil cüzdan hizmeti kullanan birine para gönderebilir, böylece kesintisiz bir dijital ödeme ekosistemi oluşturabilirsiniz.
Bir kripto işleminin başlatılmasından blok zincirinde onaylanmasına kadar olan adımları
4. Kripto Para Transferleri
J.P. Morgan gibi kurumlar Quorum’un blok zincirini kullanarak, Baliga’nın beyaz kitabında detaylandırıldığı gibi, teknolojiye aşina kullanıcılar için kripto transferleri popülerlik kazanıyor. Quorum’un RAFT ve IBFT konsensüs algoritmaları, Kinexys gibi yüksek değerli transferler için ideal olan hızlı, güvenli ve gizlilik sağlayan işlemler sunar. İşte günlük kripto transferlerinin görünümü:
Doğrudan Kripto Para Transferleri
Popüler coinler olan Bitcoin ve Ethereum veya USDC gibi stabil coinler kullanarak doğrudan kripto para transferleri ile para alabilirsiniz. Gönderenin cüzdan adresinize ihtiyacı var—bu, hesap numaranıza benzeyen uzun bir karakter dizisidir.
Artılar:
Neredeyse anında transferler (dakikalar yerine günler)
Uluslararası transferler için daha düşük ücretler
Geleneksel bankacılık gerektirmiyor
7/24 erişilebilirlik
Eksiler:
Stabilcoin olmayan transferler için yüksek volatilite
Teknik bilgi gerektiriyor
Sınırlı satıcı kabulü
Geri alınamaz işlemler
Kripto-Para Hizmetleri
Coinbase, Volet.com, PayPal (kripto özelliği) ve Cash App gibi hizmetler, kripto para almanıza ve bunu hesabınızdaki nakde anında çevirmenize olanak tanır. Bu, kripto ile geleneksel para transferi arasındaki boşluğu kapatır.
Gönderen ile alıcı arasında bankalar, işlemciler, kart ağları ve SWIFT/SEPA sistemleri aracılığıyla uluslararası para transferlerinin akışı
5. Uluslararası Para Transferi Hizmetleri
Başka bir ülkeden para almanız gerektiğinde, özel para transferi hizmetleri genellikle bankalardan daha iyi oranlar ve daha hızlı teslimat sunar.
Geleneksel Uluslararası Hizmetler
Western Union: Küresel Ağ Western Union, 200'den fazla ülkede bulunmaktadır, para almanın birçok yolu vardır—doğrudan banka hesabınıza, bir lokasyondan nakit alma veya ön ödemeli banka kartına yükleme.
Esneklik etkileyici. Nakit alımını dünya genelindeki acenteleri aracılığıyla yapabilirsiniz, bu da sınırlı bankacılık altyapısına sahip bölgelerde bile erişilebilir hale getirir.
MoneyGram: Alternatif Ağ MoneyGram, nakit alma lokasyonlarına ve doğrudan banka transferlerine odaklanarak benzer hizmetler sunar. Ağı küresel olarak yayılmaktadır, ancak Western Union'ın erişiminden biraz daha küçüktür.
Modern Dijital Hizmetler
Wise gibi çevrimiçi para transferi sağlayıcıları, Remitly ve diğerleri, geleneksel bankalardan veya Western Union'dan daha iyi döviz kurları ve daha düşük ücretler sunar. Teknoloji odaklı yaklaşımları, beyaz kağıtta vurgulandığı gibi Quorum’un verimliliğini yansıtarak uluslararası transferleri daha hızlı ve daha ucuz hale getirir.
6 Geleneksel Nakit Yöntemleri
Dijital devrime rağmen, geleneksel nakit yöntemlerinin hala bir yeri vardır, özellikle modern yöntemlerin pratik olmadığı veya mevcut olmadığı durumlarda.
Kişisel Çekler ve Kasiyer Çekleri
Kişisel çekler, birine nakit göndermenin yaygın bir yöntemi olmaya devam etmektedir, ancak popülaritesi azalmaktadır. Kasiyer çekleri, bir banka tarafından verildiği ve bankanın kendi fonlarından çekildiği için daha güvenlidir—ben araba alırken, satıcı garantili fonlar talep ettiği için bir tane kullandım.
Bunlar, her iki tarafın da garantili fonlar istediği büyük işlemler için özellikle yararlı olan tanıdık çek formatını korurken güvenlik sağlar.
Para Emirleri: Uluslararası Dostu
Para emirleri, alıcıya belirli bir miktar para garanti eder ve uluslararası ödemelerde kullanılabilir. Alıcı bunları onayladıktan sonra nakit olarak alınabilir, bu da hırsızlığa karşı güvenlik sağlar.
Para emirlerinin güzelliği, kişisel çeklere kıyasla geniş kabul görmesi ve göreceli güvenliğidir, özellikle geleneksel banka hesabı olmayan alıcılarla işlem yaparken faydalıdır.
Ön Ödemeli Banka Kartı Seçenekleri
Ön ödemeli bir banka kartı parayla yüklenebilir ve kullanmak için geleneksel bir banka hesabı gerektirmez. Geleneksel bankacılık ilişkisi olmayan kişiler için veya banka hesap bilgilerini paylaşmak istemeyen birine para göndermek için mükemmeldir.
Ancak, ön ödemeli kartlar postada kaybolabilir. Çoğu ön ödemeli banka kartı, kartı yükleme, kullanma ve bakım için çeşitli ücretlerle birlikte gelir.
Kapanış Düşünceleri
Para almanın her yolunu test ettikten sonra, görüşüm net: tek tip bir çözüm yok. En iyi seçeneğiniz, arkadaş ödemeleri, uluslararası müşteriler veya iş anlaşmalarıyla ilgilenip ilgilenmediğinize bağlıdır.
Hızlı arkadaş ödemeleri için Venmo veya Cash App kullanmayı tercih ediyorum. Uluslararası müşteriler için modern hizmetleri havale transferleriyle karşılaştırıyorum. Gayrimenkul gibi büyük anlaşmalar için havale transferleri kraldır, tıpkı Quorum’un yüksek verimli tasarımının J.P. Morgan’ın büyük işlemleri için ideal hale getirdiği gibi, Baliga’nın beyaz kağıdında belirtildiği gibi.
Tavsiyem? Farklı senaryoları kapsamak için 2-3 farklı hizmetle hesap açın. Sosyal ödemeler için bir P2P uygulaması edinin, büyük, acil ödemeler için bankanızın havale transferi sürecini anlayın ve her zaman ödeme bilgilerini paylaşırken güvenliği önceliklendirin.
En önemlisi, bir yöntemi seçmeden önce toplam maliyeti her zaman kontrol edin. O "ücretsiz" transfer, şeffaf ücretlere sahip bir hizmetten daha fazla gizli döviz kuru artışıyla size daha pahalıya mal olabilir. Karar verirken işlem ücretlerini, teslimat süresini ve güvenlik özelliklerini dikkate alın.
Feragatname
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki, mali veya profesyonel tavsiye niteliği taşımaz. Okuyucuların mali kararlar almadan önce profesyonel rehberlik almaları önerilir.
Sıkça Sorulan Sorular
Venmo, Zelle veya Cash App gibi P2P uygulamaları genellikle anlık transferler sunar. Bankanız aracılığıyla Zelle, genellikle en hızlısıdır çünkü fonlar kaydolmuş kullanıcıların hesaplarında hemen görünür.
Çoğu uygulama çevrimiçi para almak için ücretsizdir, ancak anında banka kartınıza para çektiğinizde veya gönderen transferi finanse etmek için bir kredi kartı kullandığında ücretler uygulanır.
Havale işlemleri en güvenli olanlardır çünkü doğrudan finansal kurumlar arasında gerçekleşir ve işlendikten sonra geri alınamaz.
Çevrimiçi para transfer hizmetleri, geleneksel bankalardan veya Western Union'dan daha iyi döviz kurları ve daha düşük ücretler sunar.
Yalnızca yönlendirme numaralarını ve hesap bilgilerini güvenli, şifreli kanallar aracılığıyla paylaşın. Bu bilgileri asla sosyal medyada paylaşmayın veya güvensiz e-posta ile göndermeyin.