Descubra as melhores maneiras de enviar e receber dinheiro facilmente. Explore os melhores métodos para transferências sem complicações e encontre a opção certa para você.
Em coautoria com Arati Baliga
Aqui está algo que vai te impressionar: a Kinexys, do J.P. Morgan, processou discretamente mais de US$ 1,5 trilhão em transações de blockchain nos últimos quatro anos — sim, trilhões com "T" — e agora movimenta US$ 2 bilhões diariamente. Enquanto pesquisava sobre inovações em pagamentos para um artigo para um cliente, me deparei com estes números impressionantes da Kinexys e encontrei um whitepaper abrangente de Arati Baliga, Subhod I, Pandurang Kamat e Siddhartha Chatterjee.
O estudo deles, "Avaliação de Desempenho da Plataforma Blockchain Quorum", revela como os algoritmos de consenso eficientes e os recursos de privacidade do Quorum o tornam uma potência para transações seguras e de alto volume. Isso me fez pensar: se grandes instituições estão adotando sistemas de pagamento baseados em blockchain como o Quorum, o que isso significa para pessoas comuns como nós, que ainda lutam com perguntas básicas como "Como alguém pode me enviar dinheiro?" Essa desconexão entre inovação institucional e necessidades de pagamento cotidianas é exatamente o motivo pelo qual entender suas opções é mais importante do que nunca.
Aqui está minha história: há três semanas, um cliente em Toronto precisou me pagar por um relatório de análise de DeFi. Simples assim, exceto que passei duas horas pesquisando a "melhor" maneira de receber pagamentos internacionais e, mesmo assim, acabei pagando US$ 35 em taxas. Foi aí que percebi que precisava levar a sério a compreensão de todas as maneiras pelas quais alguém pode me enviar dinheiro em 2025.
Então, fiz o que qualquer escritor obcecado por finanças faria: testei tudo. Aplicativos, transferências bancárias, serviços de criptomoedas e até ordens de pagamento tradicionais (nem pergunte). O resultado? Vale a pena conhecer esta análise completa de cada método, completa com os custos reais, velocidades reais e prós e contras honestos.
Noções básicas sobre a vida adulta: finalmente envie dinheiro para a mãe
Não existe uma solução perfeita para todas as situações. Cada método tem seus pontos positivos e negativos. Alguns oferecem transferências extremamente rápidas, mas cobram taxas que farão você estremecer. Outros são praticamente gratuitos, mas demoram uma eternidade para serem processados.
O segredo é entender o que mais importa: rapidez, custo, conveniência ou segurança. Seja para receber dinheiro de amigos e familiares ou para lidar com transações comerciais, a escolha certa depende das suas necessidades específicas.
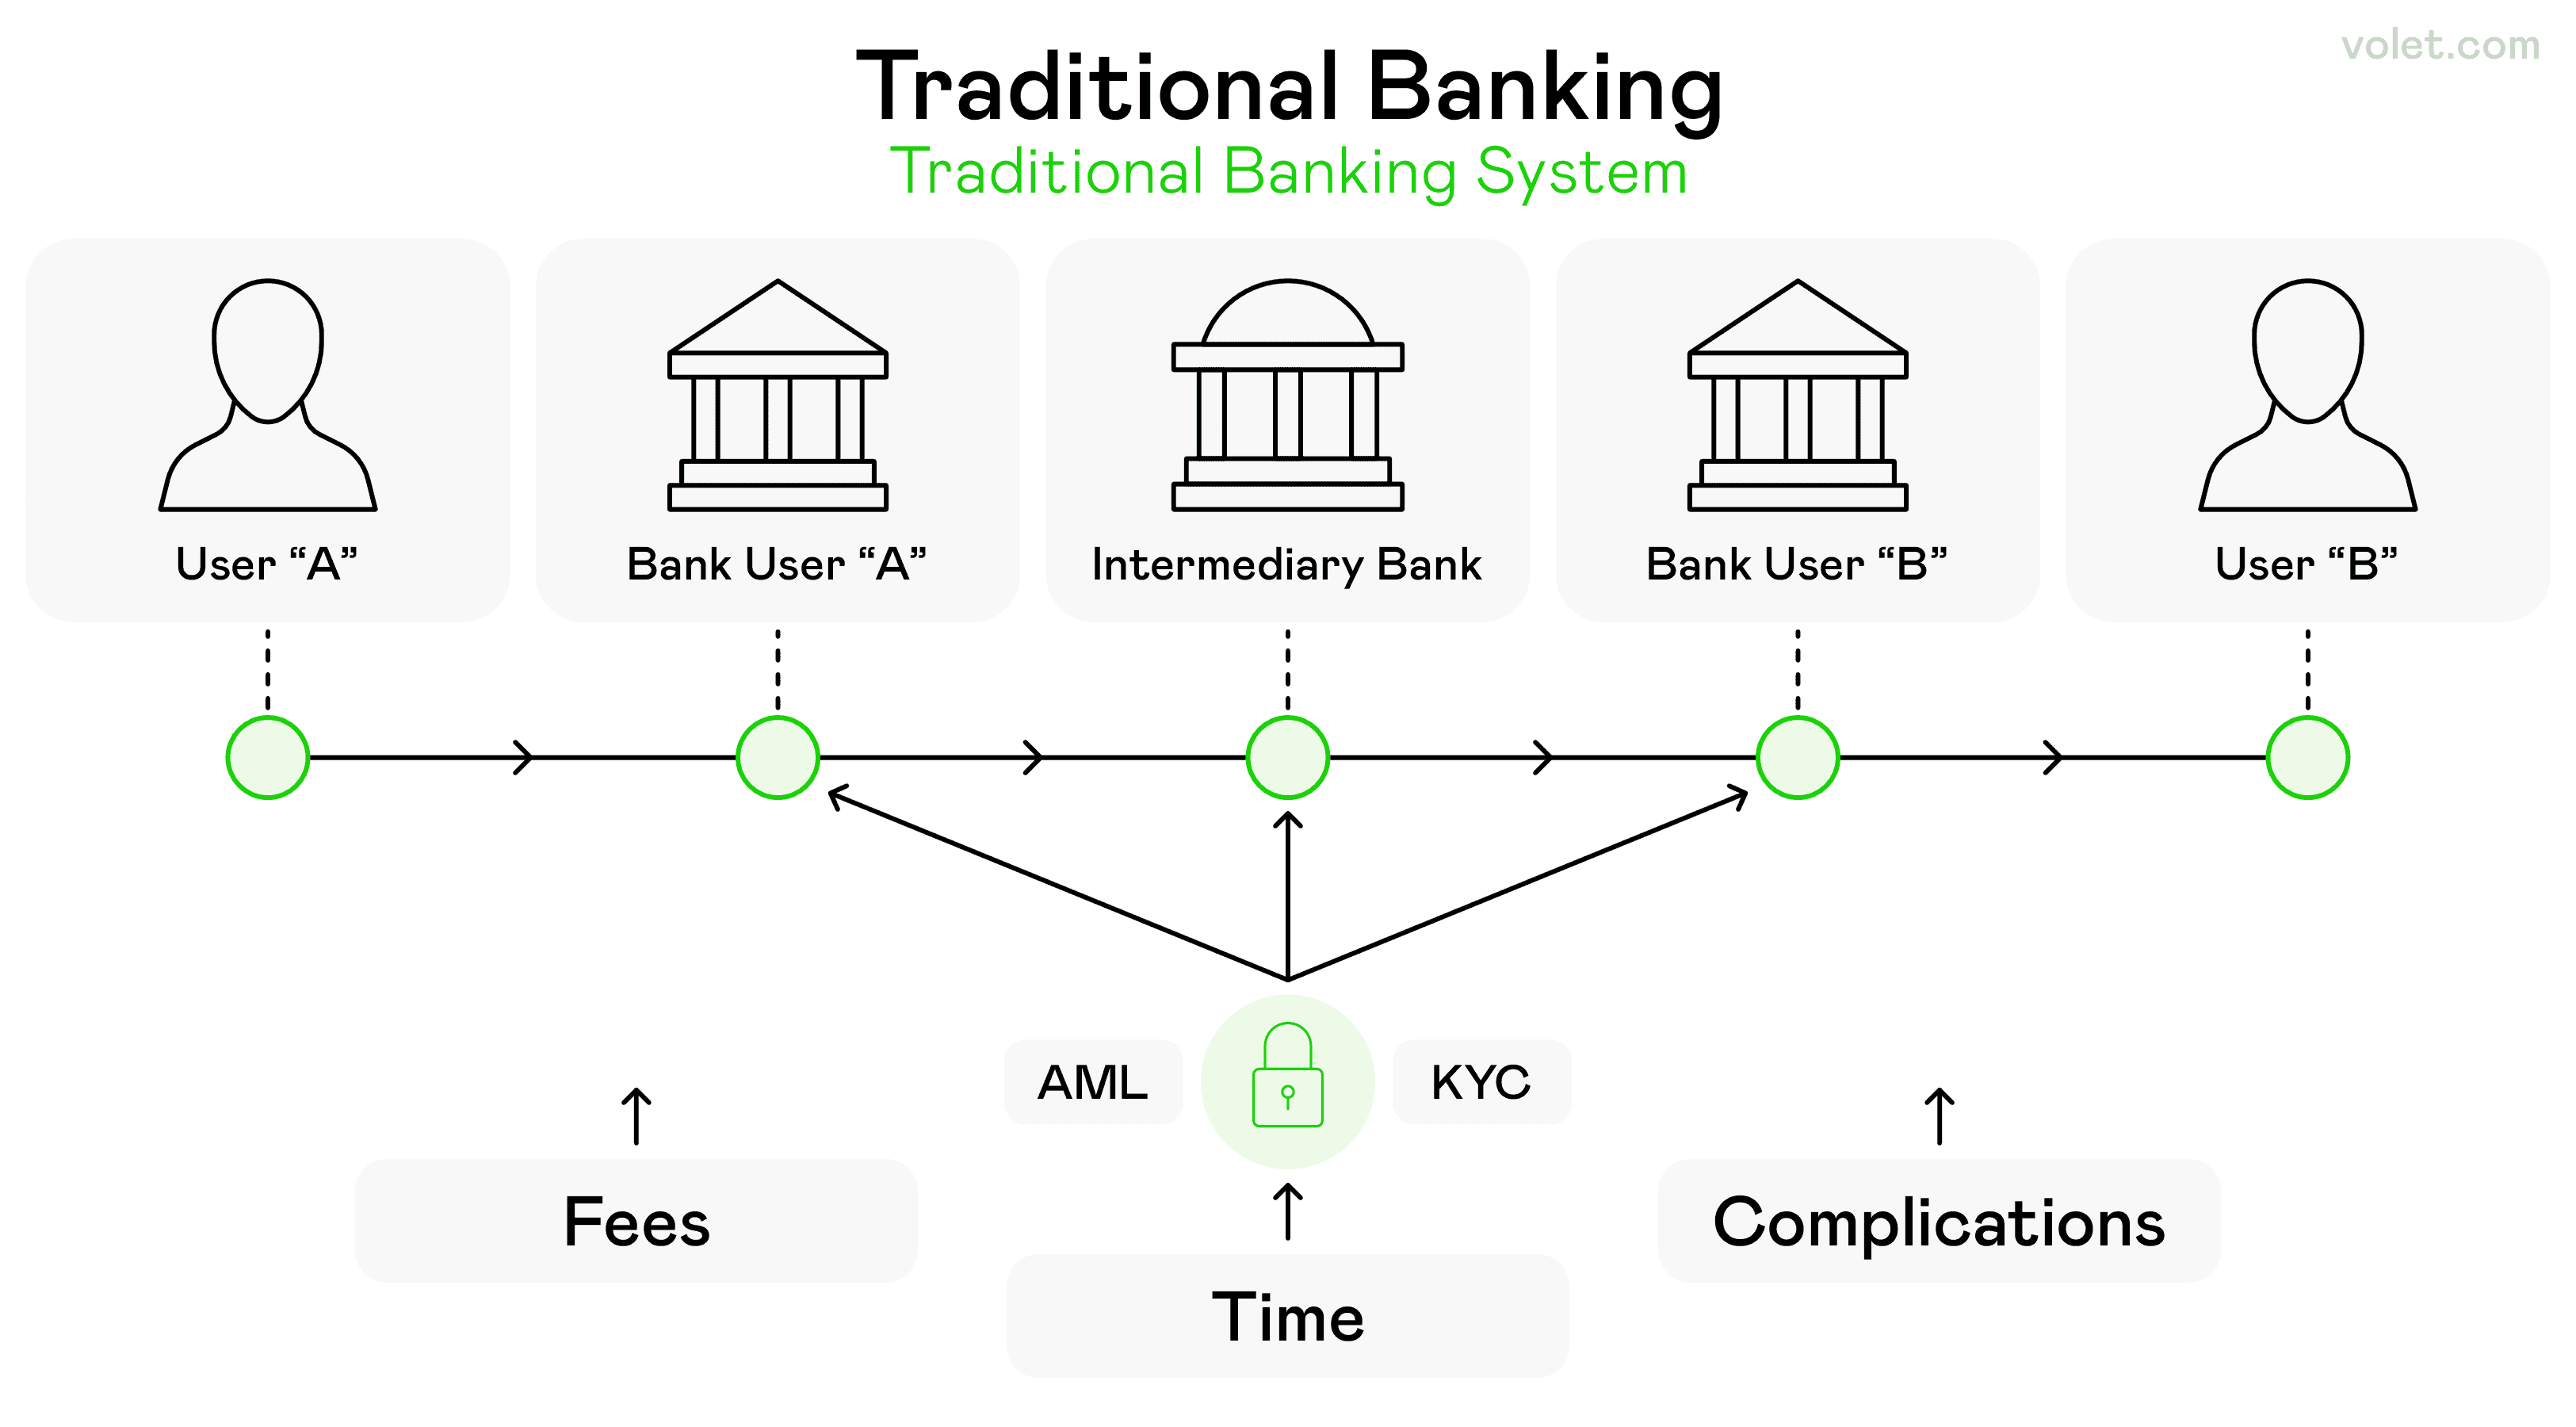
A complexidade da banca tradicional, envolvendo múltiplos bancos e processos
1 Métodos Bancários Tradicionais
Vamos começar com a espinha dorsal das transferências de dinheiro: os métodos bancários tradicionais. Eles continuam essenciais porque oferecem a mais alta segurança e funcionam perfeitamente com seus relacionamentos financeiros existentes.
Transferências de Conta Bancária
Sua conta bancária é a base da maioria das transferências de dinheiro, e por um bom motivo. Quando alguém deseja enviar dinheiro diretamente para sua conta, precisará de seus números de roteamento e informações da conta. Este método permite que você receba dinheiro com segurança por meio de instituições financeiras estabelecidas. O processo é fácil: forneça suas informações bancárias e os fundos chegarão em 1 a 3 dias úteis.
A maioria das instituições financeiras é membro da FDIC, portanto, seu dinheiro está protegido em até US$ 250.000. Isso lhe dá tranquilidade ao lidar com valores maiores.
Prós:
Recebimento gratuito na maioria dos casos
Alta segurança por meio de instituições financeiras estabelecidas
Funciona com grandes quantias
Proteção do membro FDIC
Sem taxas de transação para transferências básicas
Contras:
Leva de 1 a 3 dias úteis
Requer o compartilhamento de informações confidenciais de pagamento
Não é ideal para pagamentos urgentes
Transferências de Conta Poupança
Você também pode receber dinheiro diretamente na sua conta poupança, o que funciona de forma semelhante às transferências de conta corrente, mas pode levar um pouco mais de tempo para ser processado. A vantagem? Seu dinheiro começa a render juros imediatamente, tornando-se uma opção atraente para fundos aos quais você não precisa ter acesso imediato.
Este método funciona particularmente bem para pagamentos de pensão alimentícia a familiares ou transferências regulares, onde o acesso imediato não é crucial.
Transferências Bancárias
É aqui que a coisa fica séria. As transferências bancárias são os pesos pesados da movimentação de dinheiro – são rápidas, seguras e perfeitas para grandes quantias. Aprendi sobre transferências bancárias quando um amigo comprou seu primeiro imóvel para investimento. O vendedor precisava transferir US$ 50.000 em 24 horas e, honestamente, nenhum outro método poderia lidar com essa velocidade e segurança para um valor tão alto. Transferências bancárias são pagamentos eletrônicos que vão diretamente de uma conta bancária para outra.
Para transferências nacionais, o remetente precisa do seu nome, endereço, conta bancária e números de roteamento. As transferências bancárias transferem grandes quantias de um banco para outro em horas ou minutos.
O prazo de entrega para transferências eletrônicas pode variar, mas geralmente é de um dia útil ou menos. No entanto, as transferências bancárias geralmente têm um custo médio doméstico de US$ 25 para envio e US$ 15 para recebimento.
Dica profissional: verifique todos os detalhes antes de solicitar uma transferência eletrônica. As transferências eletrônicas são irreversíveis, o que as torna seguras, mas arriscadas se enviadas para a conta errada.
Prós:
Extremamente rápido (no mesmo dia ou em poucas horas)
Extremamente seguro
Perfeito para grandes transações
As transferências bancárias são irreversíveis, o que as torna seguras.
Administrado por instituições financeiras estabelecidas
Contras:
Transferências eletrônicas podem incorrer em taxas mais altas do que outros métodos de transferência.
Não é possível reverter a transação se enviada para a conta errada.
Requer detalhes precisos do destinatário.
Taxas de transação mais altas em comparação com outros métodos.
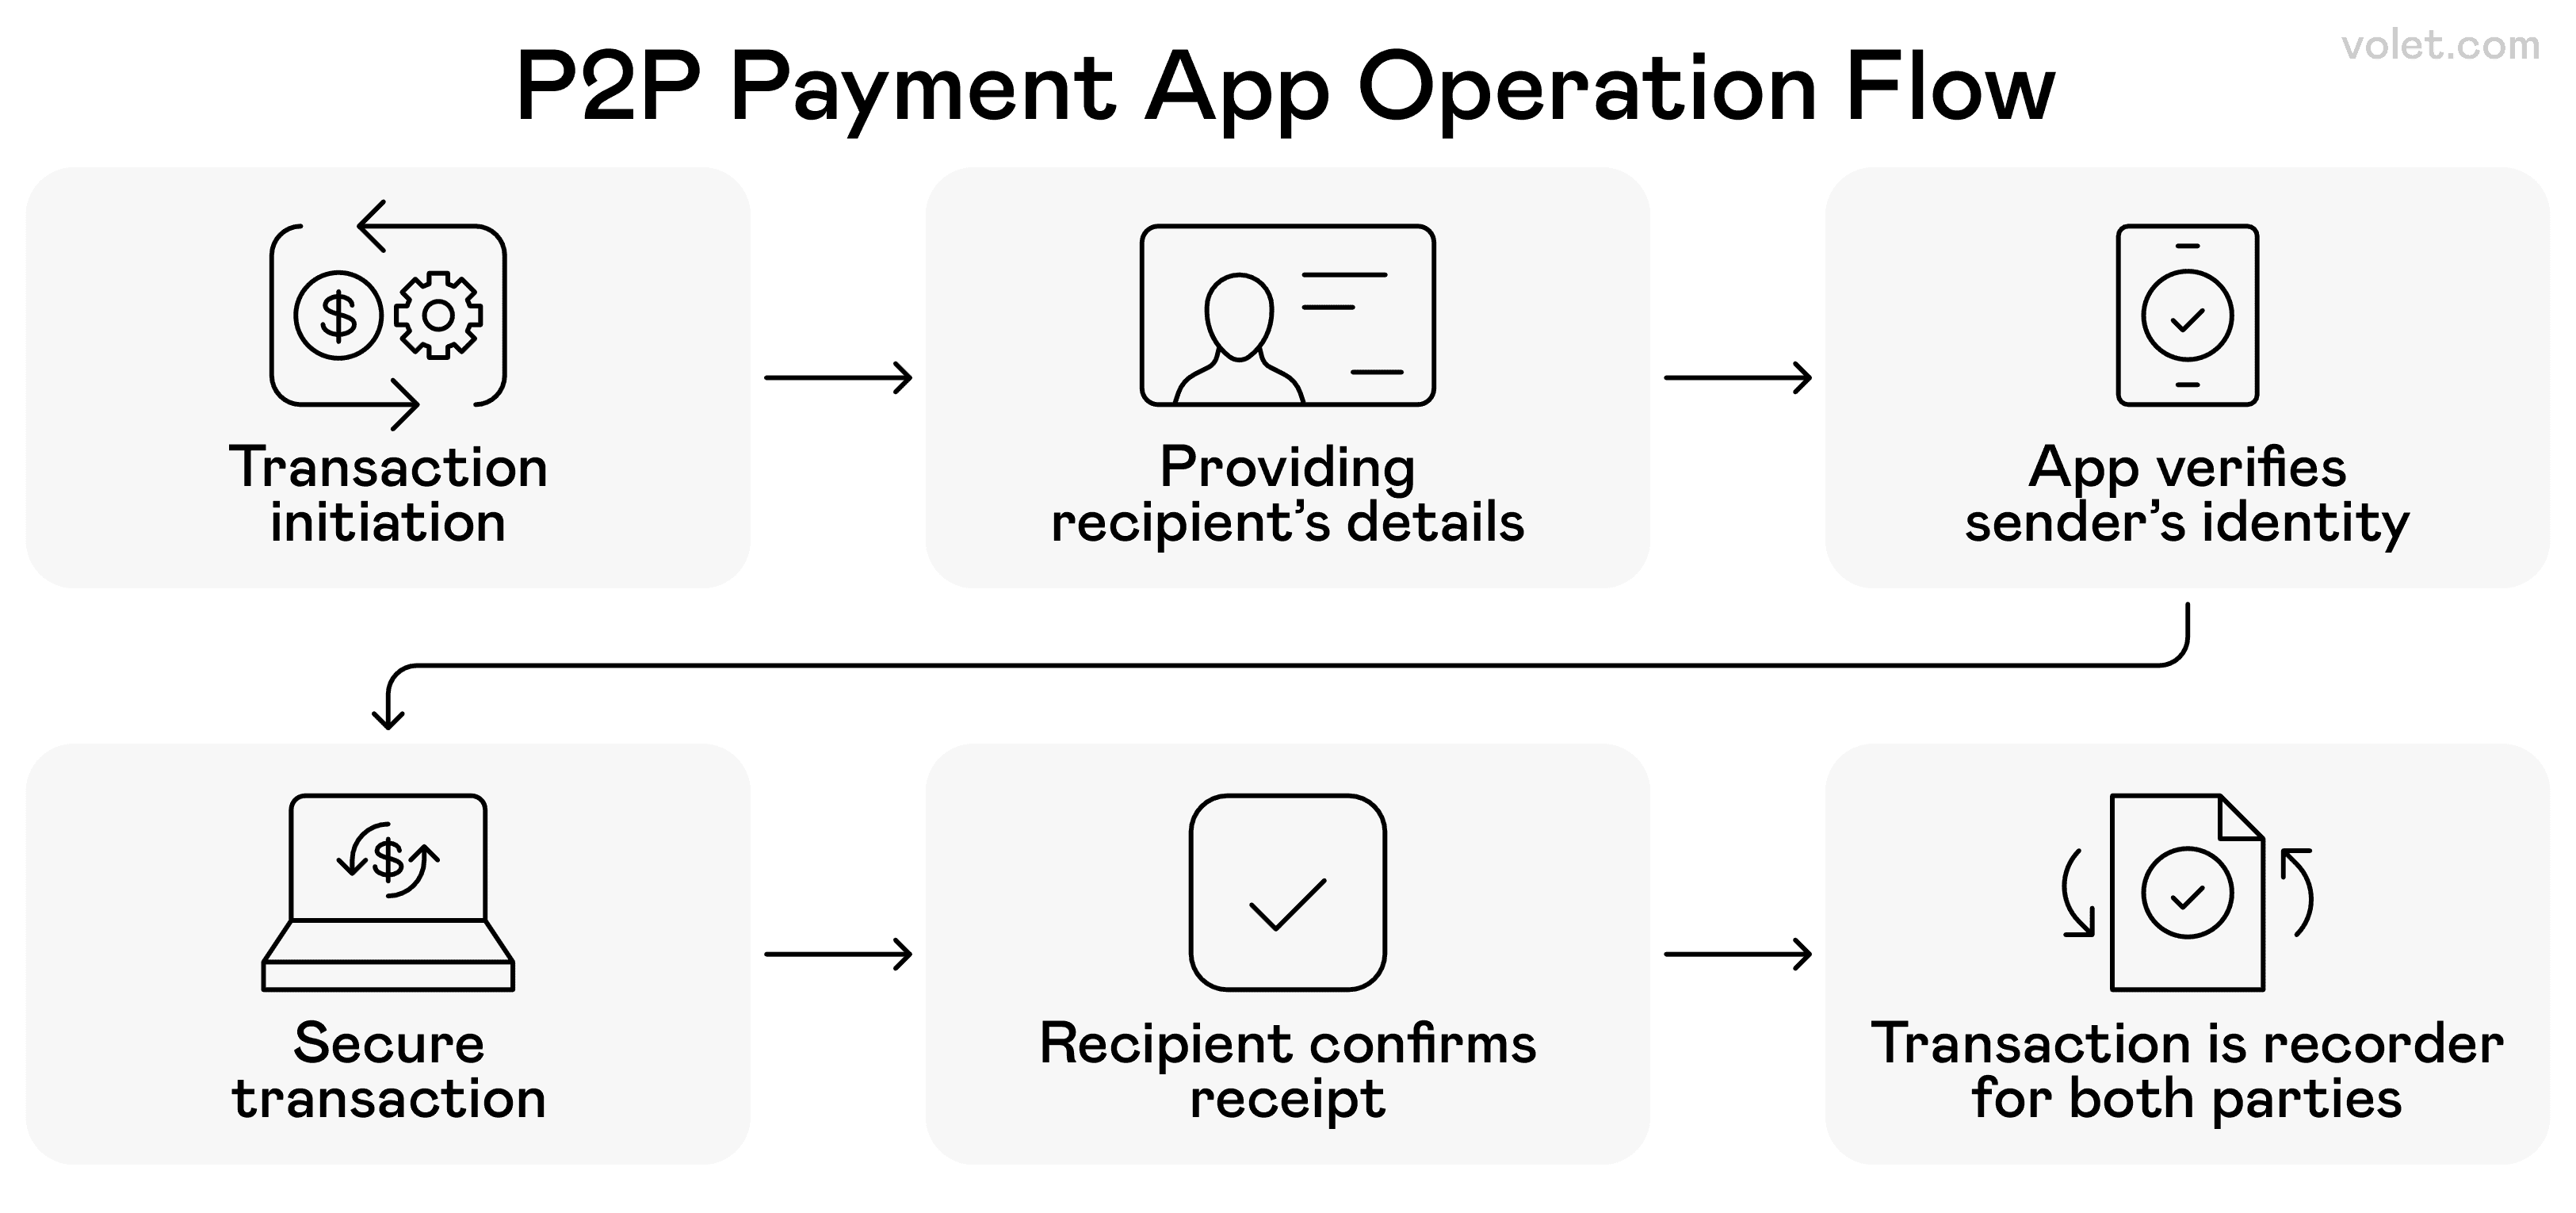
O processo passo a passo de como os aplicativos de pagamento ponto a ponto (P2P) lidam com transações seguras entre usuários
2. Aplicativos de Pagamento Ponto a Ponto (P2P)
Agora sim! Foi aqui que a revolução da transferência de dinheiro realmente decolou. Os aplicativos de pagamento P2P mudaram completamente a forma como enviamos e recebemos dinheiro, tornando mais fácil do que nunca transferir dinheiro entre amigos e familiares. Esses aplicativos são ótimos para transferências rápidas de pequeno a médio porte com o mínimo de complicação.
PayPal
Deixe-me contar sobre minha experiência com o PayPal. Eu o uso há anos e aqui está o que aprendi: o PayPal oferece transferências gratuitas nos EUA quando você deposita dinheiro em uma conta bancária ou saldo do PayPal. O dinheiro entra no seu saldo do PayPal instantaneamente, mas receber dinheiro pelo PayPal leva de 1 a 3 dias úteis se você transferi-lo para sua conta bancária.
O PayPal é sinônimo de pagamentos online e por um bom motivo. É amplamente aceito, oferece proteção ao comprador e funciona internacionalmente, o que o torna perfeito para transações pessoais e comerciais.
Prós:
Recebimento instantâneo no saldo do PayPal
Recursos internacionais
Proteção do comprador/vendedor
Amplamente aceito por comerciantes
Transferências gratuitas de uma conta bancária vinculada
Contras:
1 a 3 dias úteis para transferência para o banco
Taxas de transação para financiamento com cartão de crédito
A conta pode ser bloqueada por atividades suspeitas
Menos social do que aplicativos mais recentes
Venmo
O aspecto social do Venmo torna divertido dividir contas com os amigos, e é exatamente aí que ele se destaca. Você pode enviar até US$ 60.000 por semana usando o Venmo após verificar sua identidade. O dinheiro que você recebe no Venmo aparece instantaneamente no seu saldo do Venmo, mas a transferência para o seu banco leva os habituais 1 a 3 dias.
O que diferencia o Venmo é o seu recurso de feed social, que permite adicionar comentários e emojis aos pagamentos (embora eu recomende manter os dados financeiros privados). Ele se tornou o aplicativo preferido dos usuários mais jovens que desejam enviar dinheiro para amigos facilmente.
Prós:
Recibo instantâneo para o saldo do Venmo
Recursos sociais tornam o processo envolvente
Dividir contas facilmente com amigos
Limites semanais altos após verificação
Transferências gratuitas de uma conta bancária vinculada
Contras:
De 1 a 3 dias úteis para transferência bancária
Recursos sociais podem comprometer a privacidade
Capacidade internacional limitada
Taxas de saque instantâneo se aplicam
Cash App
O Cash App se tornou minha opção preferida para transferências domésticas rápidas devido à sua versatilidade. O Cash App permite que você envie e receba dinheiro gratuitamente com dinheiro da sua conta bancária vinculada ou cartão de débito. A plataforma evoluiu além de simples transferências para incluir investimentos, negociação de Bitcoin e até mesmo um cartão físico.
O problema? Você pode sacar dinheiro para o seu cartão de débito a partir do Cash App instantaneamente, mas pagará uma taxa de 0,5% a 1,75%. Além disso, se você enviar dinheiro usando um cartão de crédito no Cash App, será cobrada uma taxa de 3%.
Prós:
Transferências instantâneas para o saldo do Cash App
Recursos adicionais (investimentos, Bitcoin)
Cartão Cash físico disponível
Interface simples e intuitiva
Transferências gratuitas da conta bancária
Contras:
Taxas de saque instantâneo
Taxas de financiamento com cartão de crédito de 3%
Suporte ao cliente limitado
Preocupações com a segurança da conta
Zelle
Aqui vai uma coisa legal: você pode já estar usando o serviço do Zelle pelo site ou aplicativo do seu banco sem perceber. A maioria dos grandes bancos integrou o Zelle, tornando as transferências entre usuários cadastrados instantâneas e gratuitas, conforme observado nas Perguntas Frequentes do Zelle. Essa integração com os relacionamentos bancários existentes torna o Zelle incrivelmente prático.
A beleza do Zelle é sua simplicidade. Os usuários cadastrados geralmente são cadastrados por meio de seus relacionamentos bancários existentes, portanto, em muitos casos, não há um aplicativo separado para baixar. Quando alguém lhe envia dinheiro pelo Zelle, ele aparece diretamente na sua conta bancária em minutos.
Prós:
Transferências instantâneas diretamente para uma conta bancária
Não é necessário um aplicativo separado (geralmente)
Transferências gratuitas entre usuários cadastrados
Apoiado pelos principais bancos
Alta segurança por meio de parcerias bancárias
Contras:
Ambas as partes devem estar cadastradas.
Limitado a transferências nacionais.
Sem proteção de pagamento como o PayPal.
Os limites de transação variam de acordo com o banco.
Volet.com
Para quem lida com transferências internacionais, a Volet.com representa a próxima geração de soluções de pagamento internacionais. Esta plataforma é especializada em tornar as transferências internacionais de dinheiro mais eficientes e econômicas do que os métodos tradicionais.
A Volet.com utiliza tecnologia moderna para oferecer taxas de câmbio competitivas e taxas mais baixas em comparação aos serviços tradicionais de transferência de dinheiro. O serviço se concentra na transparência, mostrando exatamente o que você pagará antecipadamente, sem taxas ocultas, conforme destacado em sua estrutura de taxas.
Prós:
Taxas de câmbio internacionais competitivas
Estrutura de taxas transparente
Interface moderna e intuitiva
Mais rápido que as transferências internacionais tradicionais
Custos mais baixos que os bancos para transferências internacionais
Contras:
Uma plataforma mais recente com histórico limitado
Pode não estar disponível em todos os países
Redes menores do que as de provedores estabelecidos
Locais de suporte ao cliente limitados
Característica
PayPal
Venmo
Cash App
Zelle
Velocidade de Transferência
Instantâneo para o saldo
Instantâneo para o saldo
Instantâneo para o saldo
Instantâneo para o banco
Tempo de Transferência Bancária
1-3 dias úteis
1-3 dias úteis
1-3 dias úteis
Instantâneo
Taxas Domésticas
Grátis (fundos bancários)
Grátis (fundos bancários)
Grátis (fundos bancários)
Grátis
Internacional
Sim
Limitado
Não
Não
Taxas de Cartão de Crédito
2.9% + US$ 0.30
3%
3%
N/A
Limites Semanais
US$ 60.000 (verificado)
US$ 60.000 (verificado)
US$ 25.000
Depende do banco
Comparativo de Aplicativos de Pagamento P2P
3. Soluções de Carteira Móvel
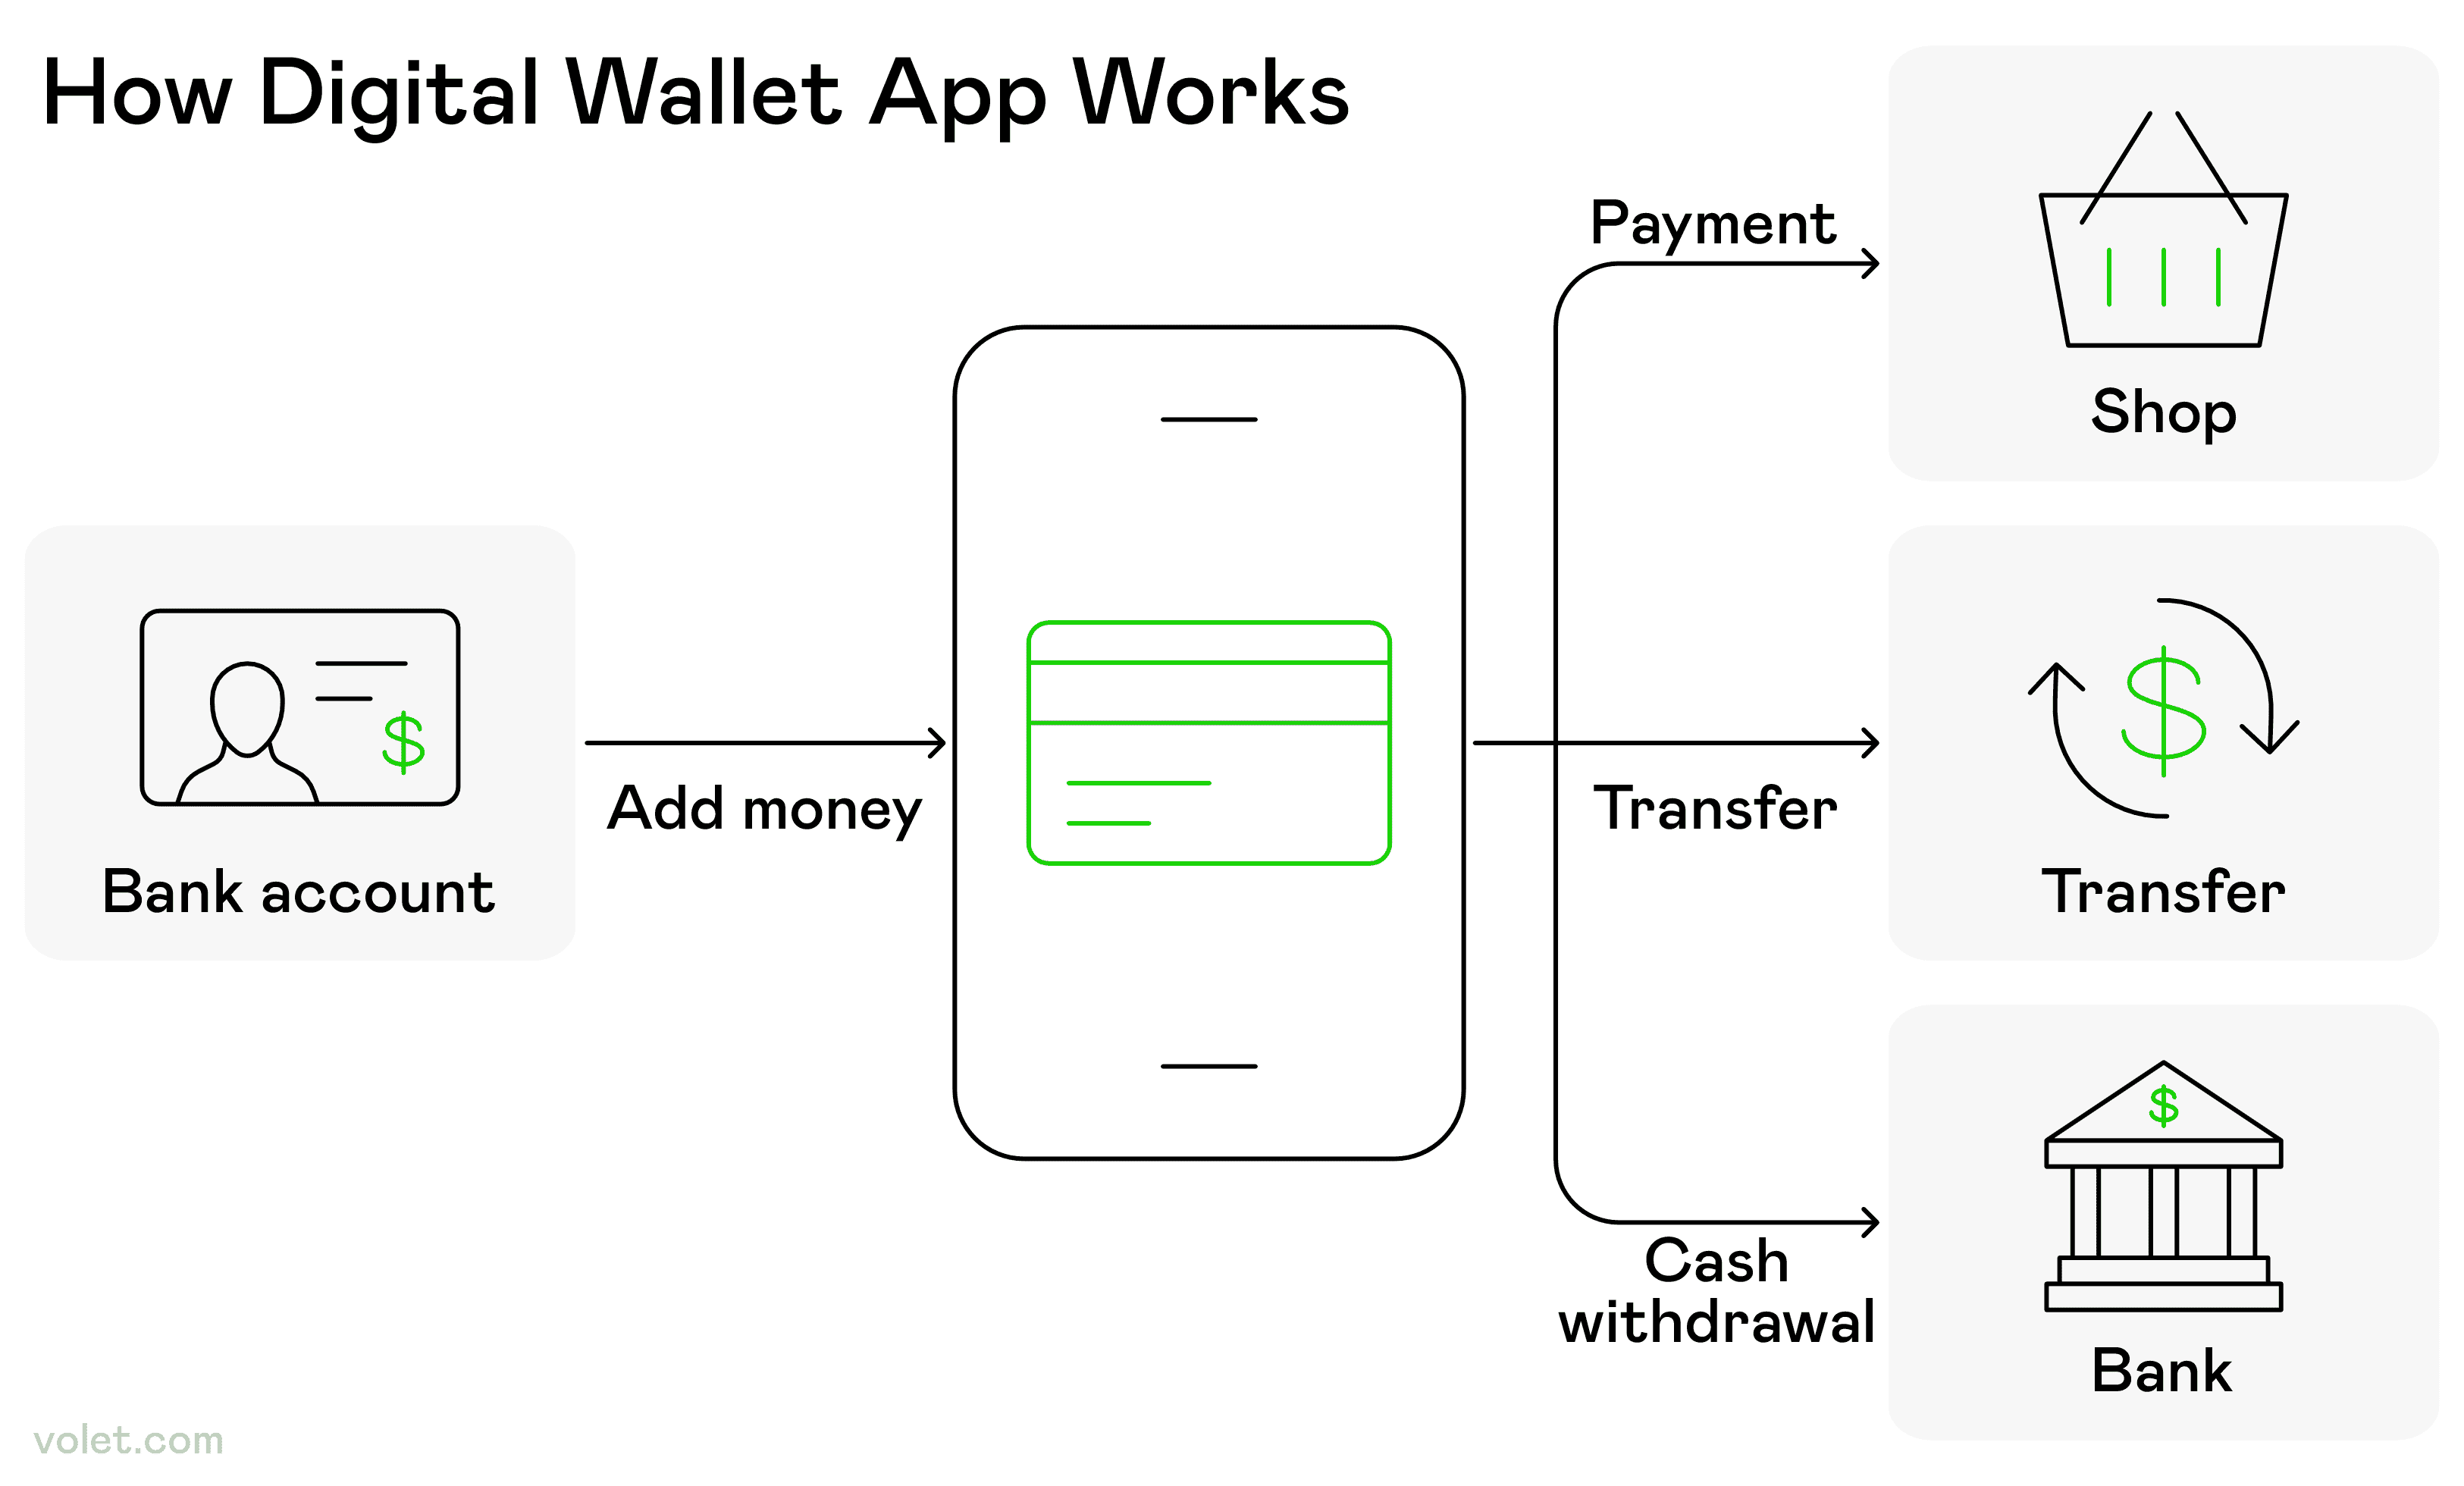
Como um aplicativo de carteira móvel permite que os usuários adicionem dinheiro de uma conta bancária e façam pagamentos, transferências ou saques em dinheiro
Carteiras móveis são essenciais para pagamentos sem contato e transferências rápidas. Essas soluções digitais permitem que você armazene e gerencie suas contas financeiras diretamente no seu celular.
Carteiras móveis permitem enviar e receber dinheiro por meio de diversos aplicativos e possuem recursos de segurança avançados, como autenticação biométrica. Usando uma carteira móvel, você pode enviar dinheiro adicionando suas informações de pagamento e do destinatário apenas com seu número de celular.
Muitos serviços de carteira móvel cobram taxas de transação mínimas para envio de dinheiro, especialmente no mercado nacional. Você pode enviar dinheiro para alguém que também usa um serviço de carteira móvel, criando um ecossistema de pagamento digital integrado.
As etapas de uma transação de criptomoeda, desde o início até a confirmação no blockchain
4. Transferências de Criptomoedas
Com instituições como o J.P. Morgan utilizando o blockchain do Quorum, conforme detalhado no whitepaper de Baliga, as transferências de criptomoedas estão ganhando força entre usuários com conhecimento em tecnologia. Os algoritmos de consenso RAFT e IBFT do Quorum garantem transações rápidas, seguras e com privacidade, ideais para transferências de alto valor como a Kinexys. Veja como são as transferências diárias de criptomoedas:
Transferências Diretas de Criptomoedas
Você pode receber dinheiro por meio de transferências diretas de criptomoedas usando moedas populares como Bitcoin e Ethereum ou stablecoins como USDC. O remetente precisa do endereço da sua carteira — uma longa sequência de caracteres que se assemelha ao número da sua conta.
Prós:
Transferências quase instantâneas (minutos vs. dias)
Taxas mais baixas para transferências internacionais
Não requer serviços bancários tradicionais
Disponibilidade 24 horas por dia, 7 dias por semana
Contras:
Alta volatilidade para transferências que não sejam stablecoins
Requer conhecimento técnico
Aceitação limitada por comerciantes
Transações irreversíveis
Serviços de Criptomoedas para Moedas Fiduciárias
Serviços como Coinbase, Volet.com, PayPal (recurso de criptomoedas) e Cash App permitem que você receba criptomoedas e as converta instantaneamente em dinheiro na sua conta. Isso preenche a lacuna entre criptomoedas e transferências de dinheiro tradicionais.
O fluxo de transferências internacionais de dinheiro do remetente ao destinatário por meio de bancos, processadores, redes de cartões e sistemas SWIFT/SEPA
5 Serviços Internacionais de Transferência de Dinheiro
Quando você precisa receber dinheiro de outro país, serviços especializados em transferência de dinheiro geralmente oferecem taxas melhores e entrega mais rápida do que os bancos.
Serviços Internacionais Tradicionais
Western Union: A Rede Global A Western Union está presente em mais de 200 países e oferece diversas maneiras de receber dinheiro — diretamente na sua conta bancária, com saque em um local ou com um cartão de débito pré-pago.
A flexibilidade é impressionante. Você pode receber dinheiro por meio da rede de agentes da empresa em todo o mundo, tornando-o acessível mesmo em áreas com infraestrutura bancária limitada.
MoneyGram: A Rede Alternativa A MoneyGram oferece serviços semelhantes, com foco em locais de saque e transferências bancárias diretas. Sua rede abrange o mundo todo, embora seja um pouco menor que a da Western Union.
Serviços Digitais Modernos
Provedores de transferência de dinheiro online como Wise, Remitly e outros oferecem taxas de câmbio melhores e taxas mais baixas do que os bancos tradicionais ou a Western Union. Sua abordagem tecnológica reflete a eficiência do Quorum, conforme destacado no whitepaper, tornando as transferências internacionais mais rápidas e baratas.
6 Métodos Tradicionais de Pagamento em Dinheiro
Apesar da revolução digital, os métodos tradicionais de pagamento em dinheiro ainda têm seu lugar, especialmente quando os métodos modernos não são práticos ou estão disponíveis.
Cheques Pessoais e Cheques Administrativos
Os cheques pessoais continuam sendo um método comum de envio de dinheiro, embora estejam se tornando menos populares. Os cheques administrativos são mais seguros, pois são emitidos por um banco e sacados de fundos próprios — usei um quando comprei meu carro, pois a concessionária exigia fundos garantidos.
Eles oferecem segurança, mantendo o formato familiar de cheque, particularmente útil para grandes transações em que ambas as partes desejam fundos garantidos.
Ordens de Pagamento: Amigáveis a Pagamentos Internacionais
As ordens de pagamento garantem ao destinatário uma quantia específica de dinheiro e podem ser usadas para pagamentos internacionais. Elas só podem ser descontadas após o endosso do destinatário, proporcionando segurança contra roubo.
A vantagem das ordens de pagamento é sua ampla aceitação e relativa segurança em comparação com cheques pessoais, particularmente útil ao lidar com destinatários sem contas bancárias tradicionais.
Opções de Cartão de Débito Pré-pago
Um cartão de débito pré-pago pode ser carregado com dinheiro e não requer uma conta bancária tradicional para ser usado. Eles são perfeitos para pessoas sem relacionamentos bancários tradicionais ou para enviar dinheiro para alguém que não deseja compartilhar os dados da sua conta bancária.
No entanto, os cartões pré-pagos podem se perder no transporte quando enviados pelo correio. A maioria dos cartões de débito pré-pagos tem várias taxas para carregamento, uso e manutenção do cartão.
Considerações Finais
Depois de testar todas as formas de receber dinheiro, minha opinião é clara: não existe uma solução única para todos. Sua melhor opção depende se você está lidando com pagamentos de amigos, clientes internacionais ou negócios.
Para pagamentos rápidos de amigos, eu uso o Venmo ou o Cash App. Para clientes internacionais, comparo serviços modernos com transferências bancárias. Para grandes negócios, como imóveis, as transferências bancárias são essenciais, assim como o design de alta taxa de transferência do Quorum o torna ideal para as transações massivas do J.P. Morgan, de acordo com o whitepaper da Baliga.
Meu conselho? Crie contas com 2 a 3 serviços diferentes para cobrir diversos cenários. Tenha um aplicativo P2P para pagamentos sociais, entenda o processo de transferência bancária do seu banco para pagamentos grandes e urgentes e sempre priorize a segurança ao compartilhar os detalhes do pagamento.
Mais importante ainda, sempre verifique o custo total antes de escolher um método. Essa transferência "gratuita" pode custar mais em margens de câmbio ocultas do que um serviço com taxas transparentes. Considere as taxas de transação, o prazo de entrega e os recursos de segurança ao tomar sua decisão.
Isenção de responsabilidade
Este artigo é fornecido apenas para fins informativos e não constitui aconselhamento jurídico, financeiro ou profissional. Recomendamos que os leitores busquem orientação profissional antes de tomar decisões financeiras.
Perguntas frequentes
Aplicativos P2P como Venmo, Zelle ou Cash App geralmente oferecem transferências instantâneas. O Zelle, por meio do seu banco, costuma ser o mais rápido, pois os fundos aparecem imediatamente nas contas dos usuários cadastrados.
A maioria dos aplicativos oferece recebimento online gratuito, mas há taxas para saques instantâneos para o seu cartão de débito ou quando o remetente usa um cartão de crédito para financiar a transferência.
As transferências eletrônicas são as mais seguras, pois são feitas diretamente entre instituições financeiras e são irreversíveis após o processamento.
Os serviços de transferência de dinheiro online oferecem melhores taxas de câmbio e taxas mais baixas do que os bancos tradicionais ou a Western Union.
Compartilhe apenas números de roteamento e detalhes da conta por meio de canais seguros e criptografados. Nunca publique essas informações em redes sociais nem as envie por e-mail não seguro.