Odkryj najlepsze sposoby na łatwe wysyłanie i odbieranie pieniędzy. Poznaj najlepsze metody na bezproblemowe przelewy i znajdź odpowiednią opcję dla siebie
Oto coś, co cię zaskoczy: Kinexys J.P. Morgana cicho przetworzył ponad 1,5 biliona dolarów w blockchain transakcji w ciągu ostatnich czterech lat—tak, bilion z 'B'—a teraz osiągają prawie 2 miliardy dziennie. Przeglądając innowacje płatnicze dla klienta, natknąłem się na te oszałamiające liczby Kinexys i znalazłem kompleksowy dokument badawczy autorstwa Arati Baliga, Subhod I, Pandurang Kamat i Siddhartha Chatterjee.
Ich badanie, "Ocena wydajności platformy blockchain Quorum," ujawnia, jak efektywne algorytmy konsensusu i funkcje prywatności Quorum czynią go potęgą w zakresie bezpiecznych, wysokowolumenowych transakcji. To skłoniło mnie do myślenia—jeśli ogromne instytucje przyjmują oparte na blockchainie systemy płatności, takie jak Quorum, co to oznacza dla zwykłych ludzi, takich jak my, którzy wciąż zmagają się z podstawowymi pytaniami, takimi jak "Jak ktoś może mi wysłać pieniądze?" To rozłączenie między innowacjami instytucjonalnymi a codziennymi potrzebami płatniczymi jest dokładnie powodem, dla którego zrozumienie swoich opcji ma teraz większe znaczenie niż kiedykolwiek.
Oto moja historia: Trzy tygodnie temu klient w Toronto potrzebował mi zapłacić za raport analizy DeFi. Wystarczająco proste, z wyjątkiem tego, że spędziłem dwie godziny na badaniu "najlepszego" sposobu na otrzymanie płatności międzynarodowych i wciąż zapłaciłem 35 dolarów w opłatach. Wtedy zdałem sobie sprawę, że muszę poważnie podejść do zrozumienia każdego sposobu, w jaki ktoś może mi wysłać pieniądze w 2025 roku.
Więc zrobiłem to, co zrobiłby każdy obsesyjny pisarz finansowy—przetestowałem wszystko. Aplikacje, przelewy, usługi kryptowalutowe, nawet tradycyjne przekazy pieniężne (nie pytaj). Wynik? Ta kompleksowa analiza każdej metody jest warta poznania, zawierająca rzeczywiste koszty, rzeczywiste prędkości oraz szczere zalety i wady.
Życie dorosłych 101: W końcu wyślij te pieniądze do mamy
Nie ma idealnego rozwiązania dla każdej sytuacji. Każda metoda ma swoje mocne i słabe strony. Niektóre oferują błyskawiczne przelewy, ale pobierają opłaty, które sprawią, że się skrzywisz. Inne są praktycznie darmowe, ale przetwarzają przez wieczność.
Kluczem jest zrozumienie, co jest najważniejsze: szybkość, koszt, wygoda czy bezpieczeństwo. Niezależnie od tego, czy musisz otrzymać pieniądze od przyjaciół i rodziny, czy obsługiwać transakcje biznesowe, właściwy wybór zależy od twoich specyficznych potrzeb.
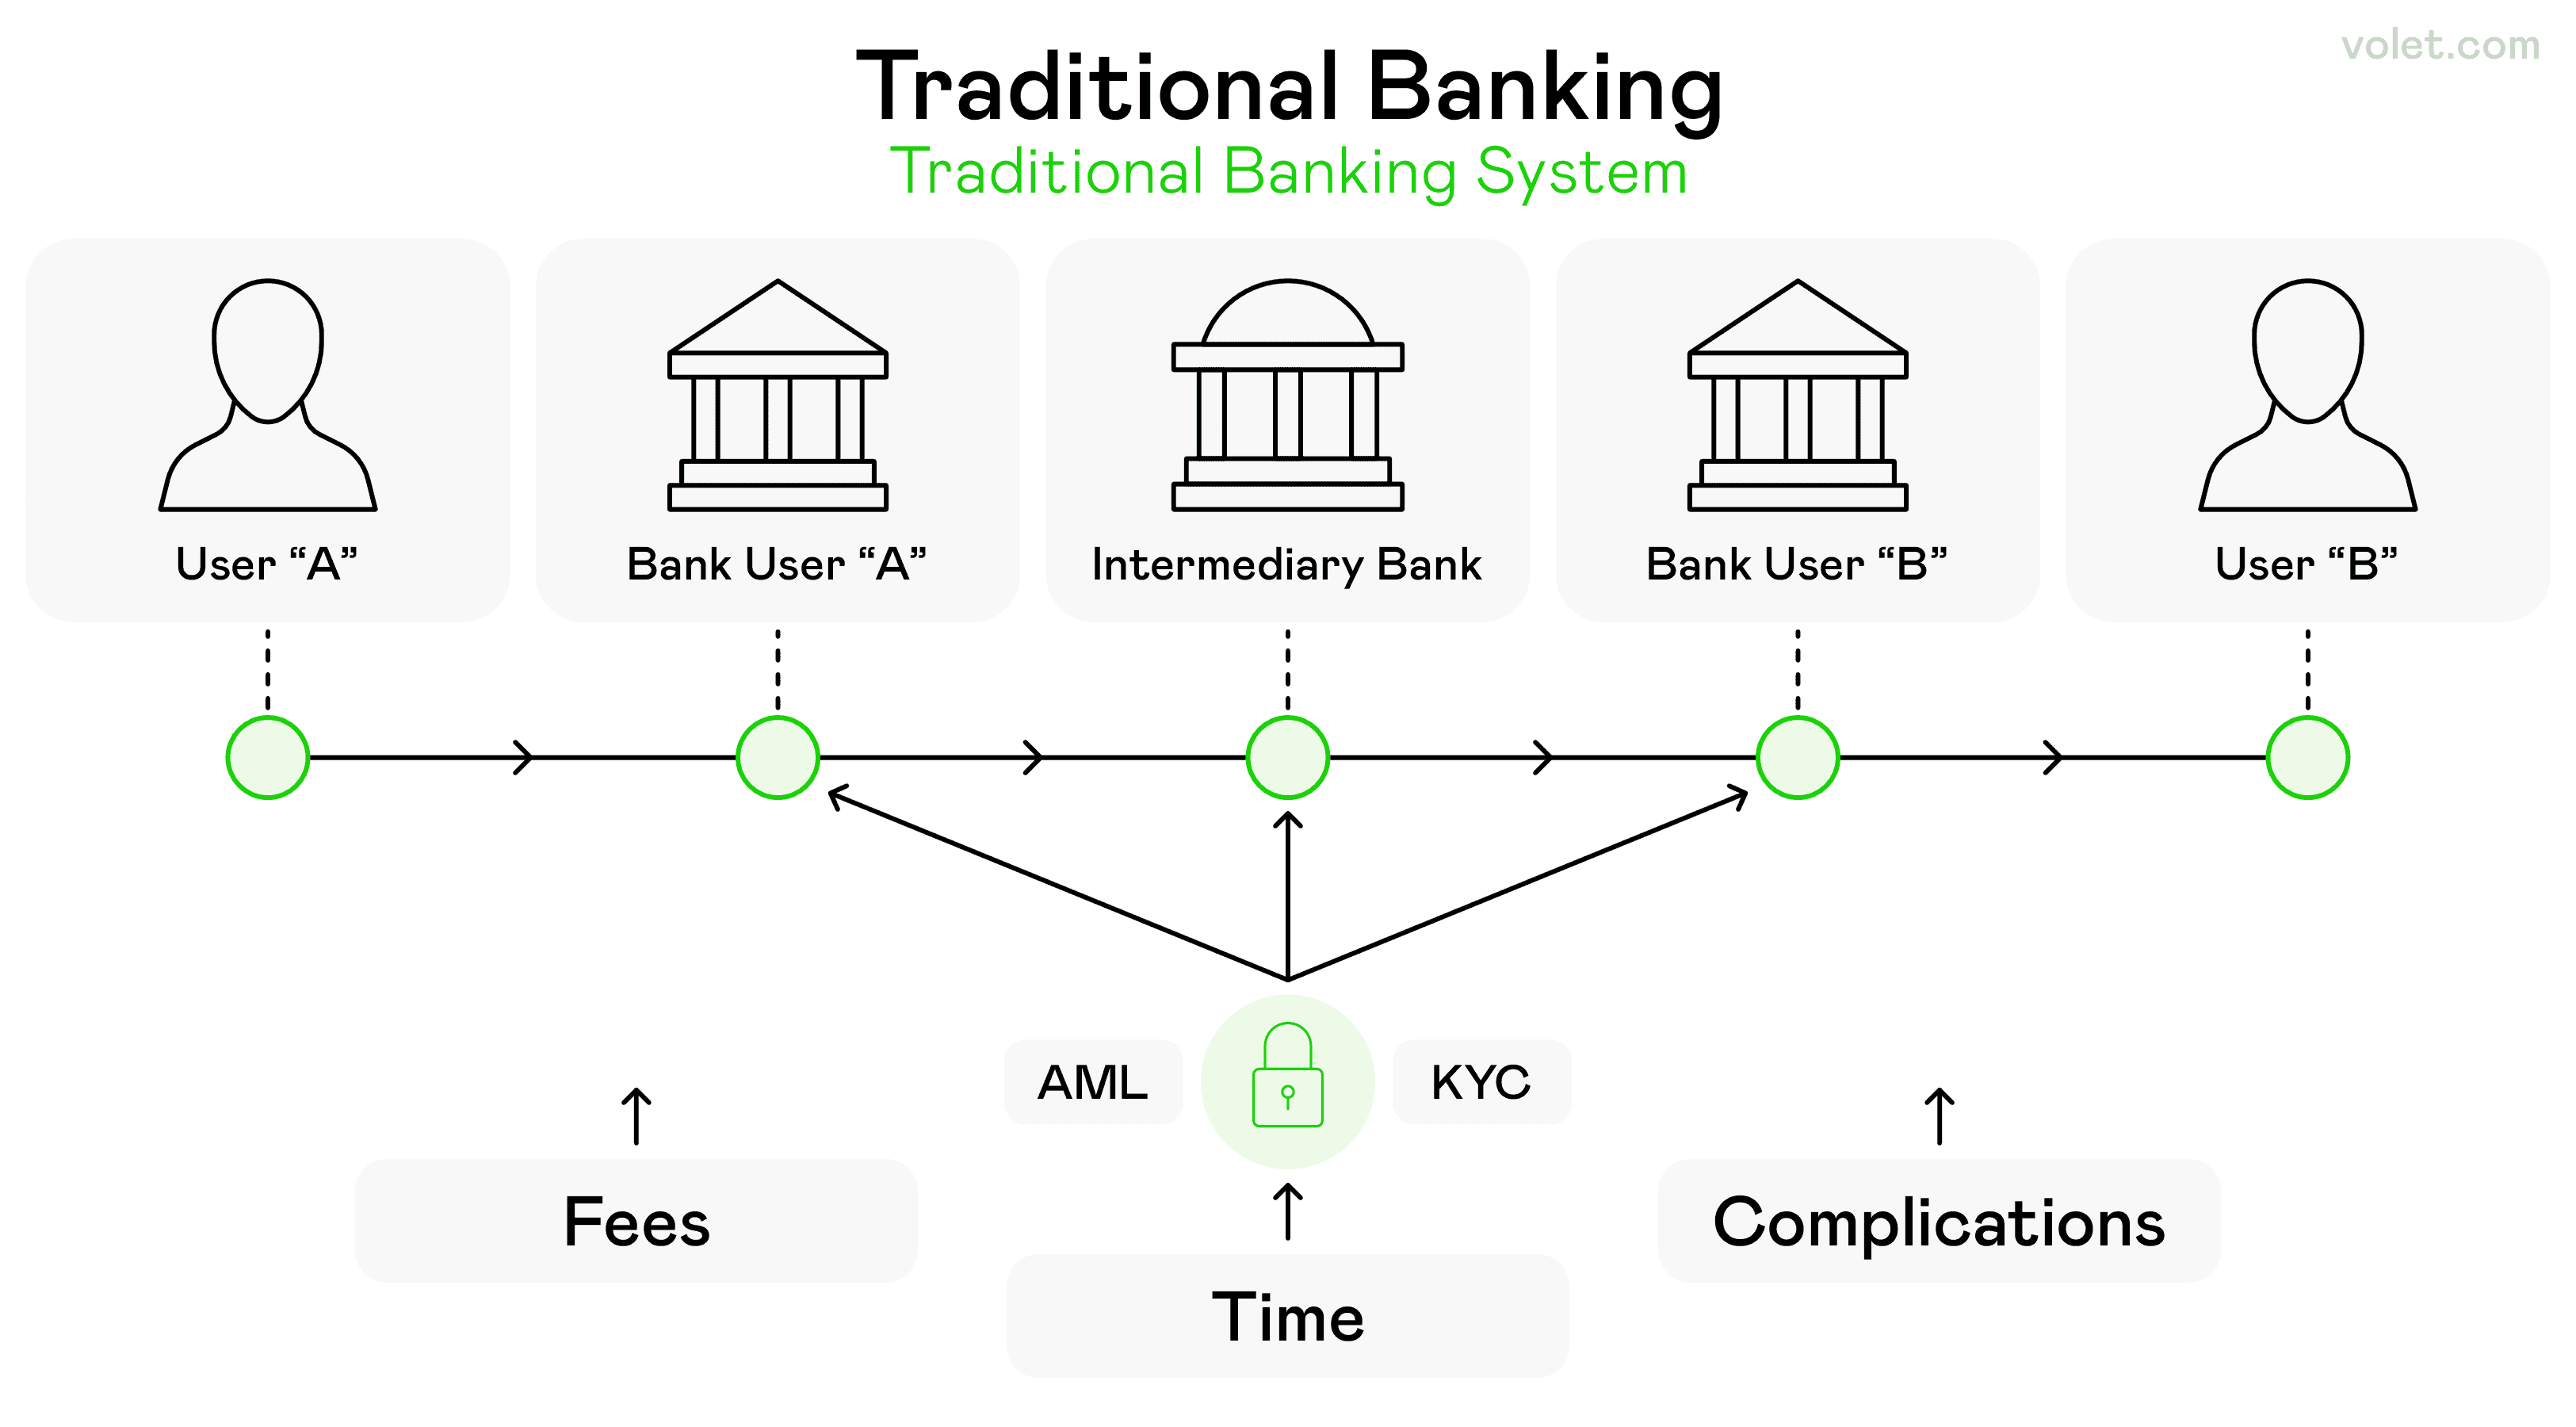
Złożoność tradycyjnego bankowości, obejmująca wiele banków i procesów
1. Tradycyjne metody bankowe
Zacznijmy od kręgosłupa przelewów pieniężnych—tradycyjnych metod bankowych. Pozostają one niezbędne, ponieważ oferują najwyższe bezpieczeństwo i działają bezproblemowo z istniejącymi relacjami finansowymi.
Przelewy z konta bankowego
Twoje konto bankowe jest podstawą większości przelewów pieniężnych i to z dobrego powodu. Kiedy ktoś chce wysłać pieniądze bezpośrednio na twoje konto, będzie potrzebował twoich numerów routingu i informacji o koncie. Ta metoda pozwala na bezpieczne i pewne otrzymywanie pieniędzy za pośrednictwem uznanych instytucji finansowych. Proces jest prosty: podaj swoje dane bankowe, a środki dotrą w ciągu 1-3 dni roboczych.
Większość instytucji finansowych jest członkami FDIC, więc twoje pieniądze są chronione do kwoty 250 000 dolarów. Daje to spokój umysłu przy transakcjach o większych kwotach.
Zalety:
Darmowe otrzymywanie w większości przypadków
Wysokie bezpieczeństwo dzięki uznanym instytucjom finansowym
Działa dla dużych kwot
Ochrona członków FDIC
Brak opłat transakcyjnych za podstawowe przelewy
Wady:
Czas realizacji 1-3 dni robocze
Wymaga udostępnienia wrażliwych danych płatniczych
Nie jest idealne do pilnych płatności
Przelewy na Konto Oszczędnościowe
Możesz również otrzymywać pieniądze bezpośrednio na swoje konto oszczędnościowe, które działa podobnie do przelewów na konto bieżące, ale może zająć nieco więcej czasu na przetworzenie. Zaletą? Twoje pieniądze zaczynają zarabiać odsetki natychmiast, co czyni to atrakcyjną opcją dla funduszy, do których nie potrzebujesz dostępu od razu.
Ta metoda działa szczególnie dobrze w przypadku płatności wsparcia dla członków rodziny lub regularnych przelewów, gdzie natychmiastowy dostęp nie jest kluczowy.
Przelewy Bankowe
Tu zaczynają się poważne sprawy. Przelewy bankowe to ciężkie działa w ruchu pieniędzy – są szybkie, bezpieczne i idealne dla dużych kwot. Dowiedziałem się o przelewach bankowych, gdy przyjaciel kupił swoją pierwszą nieruchomość inwestycyjną. Sprzedawca potrzebował przelać 50 000 dolarów w ciągu 24 godzin i szczerze mówiąc, żadna inna metoda nie mogła poradzić sobie z taką szybkością i bezpieczeństwem dla tak dużej kwoty. Przelewy bankowe to płatności elektroniczne, które przechodzą bezpośrednio z jednego konta bankowego na drugie.
W przypadku krajowych przelewów, nadawca potrzebuje twojego imienia, nazwiska, adresu, numeru konta bankowego i numerów routingu. Przelewy bankowe dostarczają duże kwoty z jednego banku do drugiego w ciągu godzin lub minut.
Czas dostawy przelewów bankowych może się różnić, ale zazwyczaj wynosi jeden dzień roboczy lub mniej. Jednak przelewy bankowe zazwyczaj mają medianę krajowych kosztów wynoszącą 25 dolarów za wysyłkę i 15 dolarów za odbiór.
Wskazówka: Podwójnie sprawdź wszystkie szczegóły przed złożeniem prośby o przelew bankowy. Przelewy bankowe są nieodwracalne, co czyni je bezpiecznymi, ale ryzykownymi, jeśli zostaną wysłane na niewłaściwe konto.
Zalety:
Błyskawiczne (tego samego dnia lub w ciągu kilku godzin)
Ekstremalnie bezpieczne
Idealne do dużych transakcji
Przelewy bankowe są nieodwracalne, co czyni je bezpiecznymi
Obsługiwane przez uznane instytucje finansowe
Wady:
Przelewy bankowe mogą wiązać się z wyższymi opłatami niż inne metody transferu
Nie można ich cofnąć, jeśli zostały wysłane na niewłaściwe konto
Wymagają dokładnych danych odbiorcy
Wyższe opłaty transakcyjne w porównaniu do innych metod
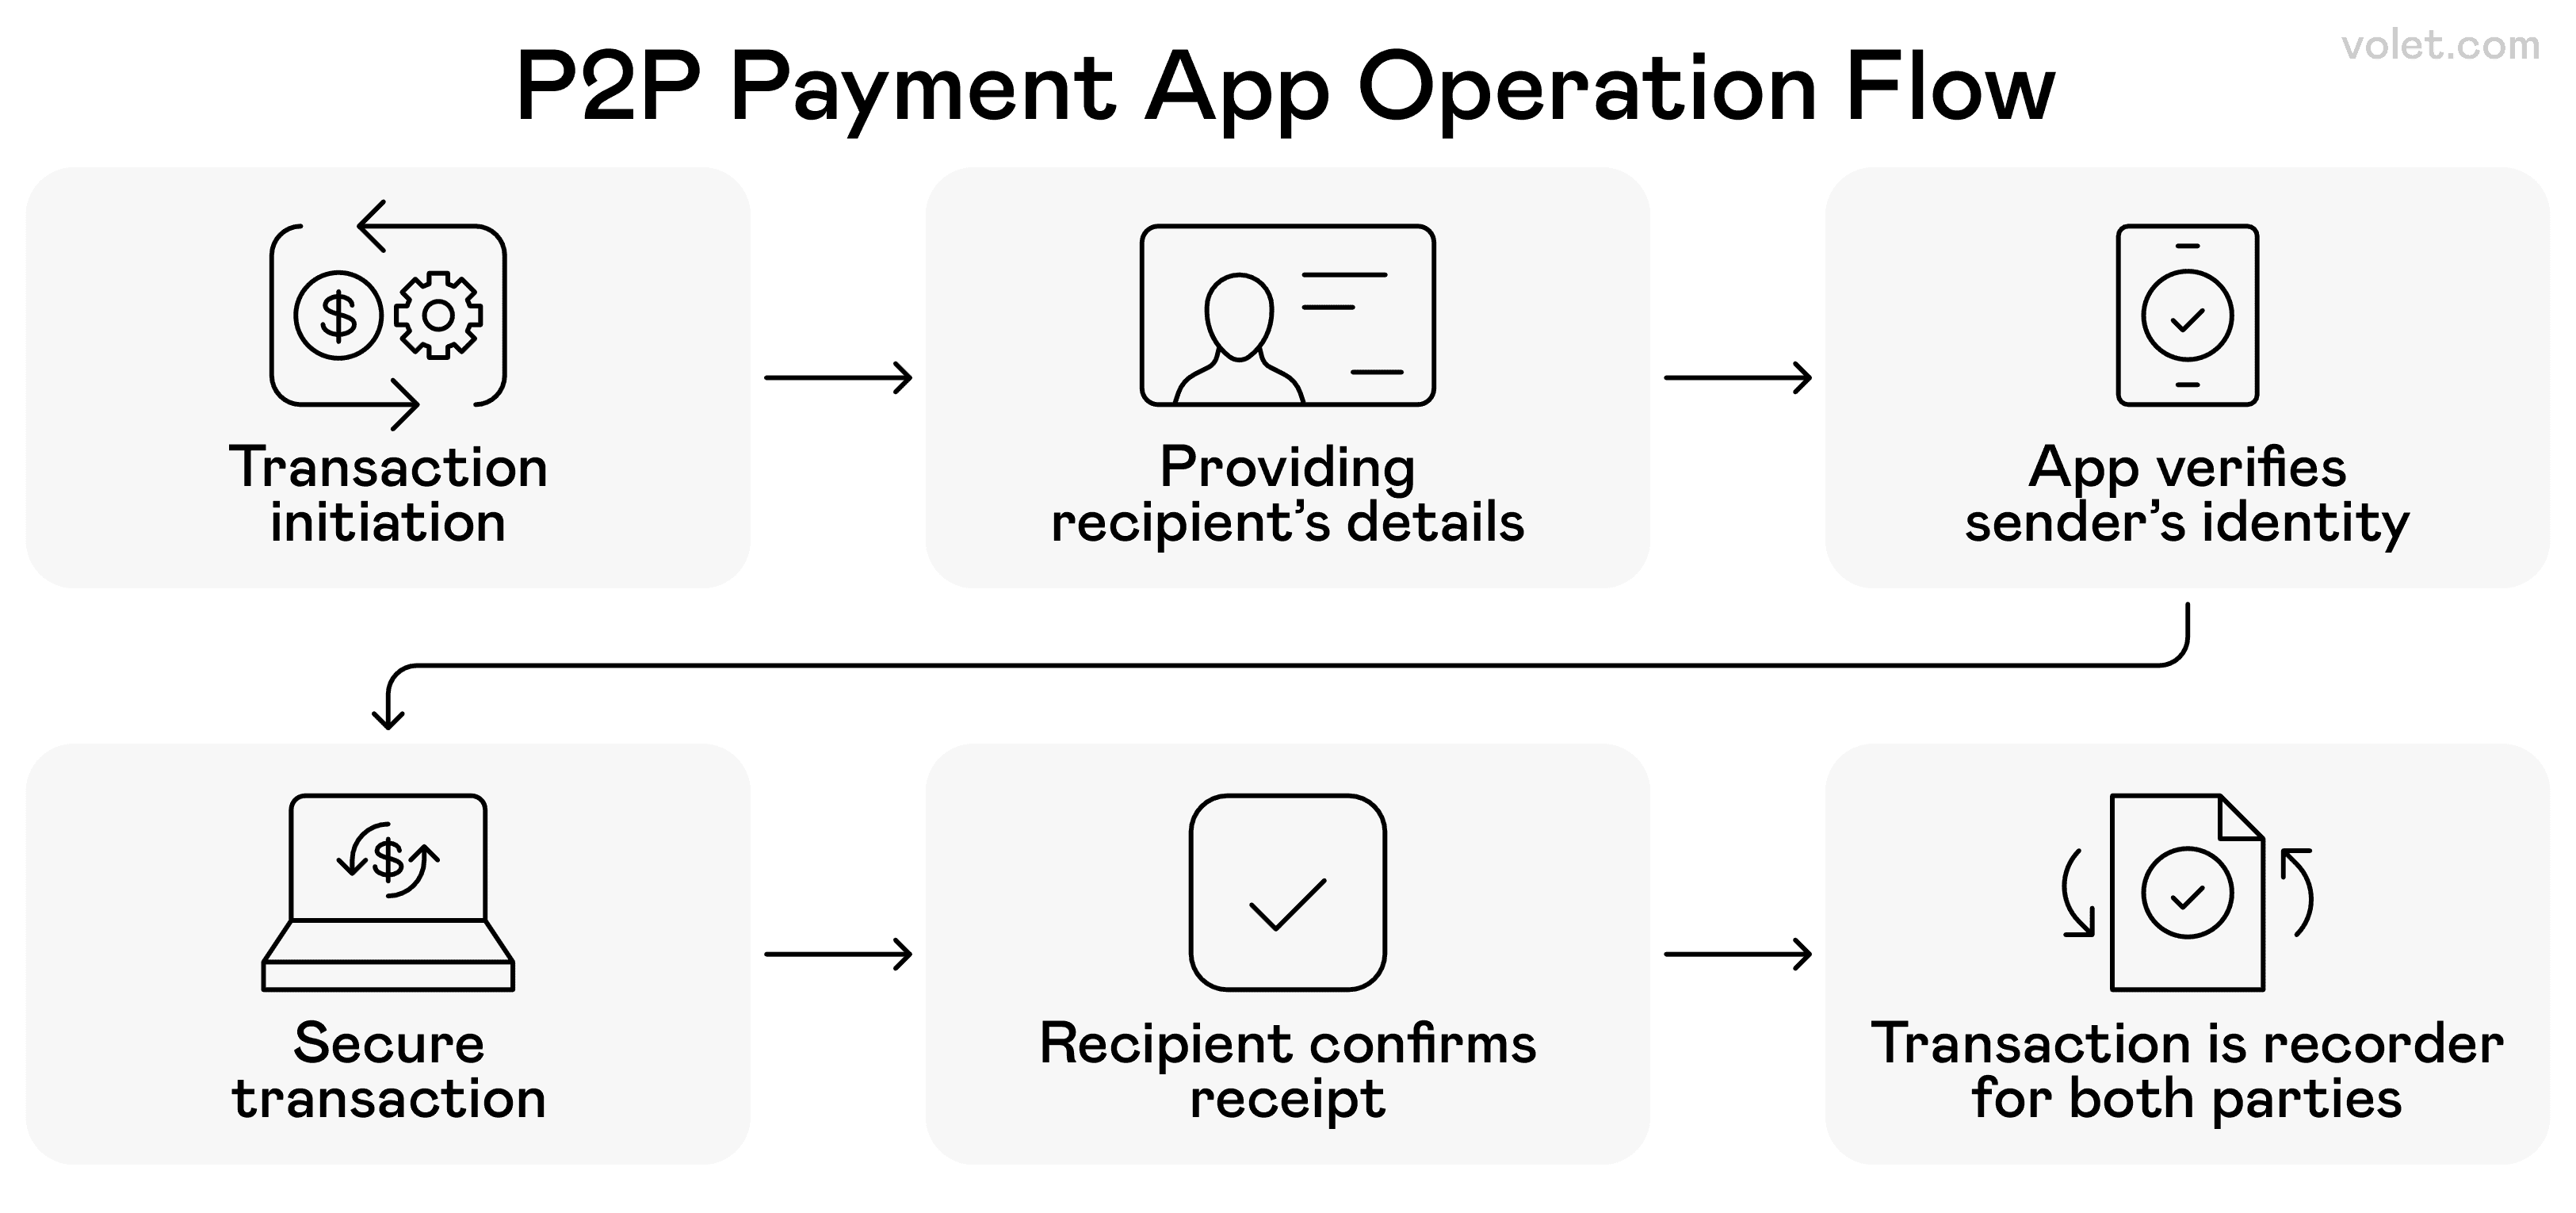
Krok po kroku proces, w jaki aplikacje płatności peer-to-peer (P2P) obsługują transakcje bezpiecznie między użytkownikami
2. Aplikacje płatności Peer-to-Peer (P2P)
Teraz mówimy o tym! To tutaj rewolucja w transferze pieniędzy naprawdę się rozpoczęła. Aplikacje płatności P2P całkowicie zmieniły sposób, w jaki wysyłamy i odbieramy pieniądze, ułatwiając transfery między przyjaciółmi i rodziną jak nigdy dotąd. Te aplikacje są świetne do szybkich małych i średnich transferów z minimalnymi problemami.
PayPal
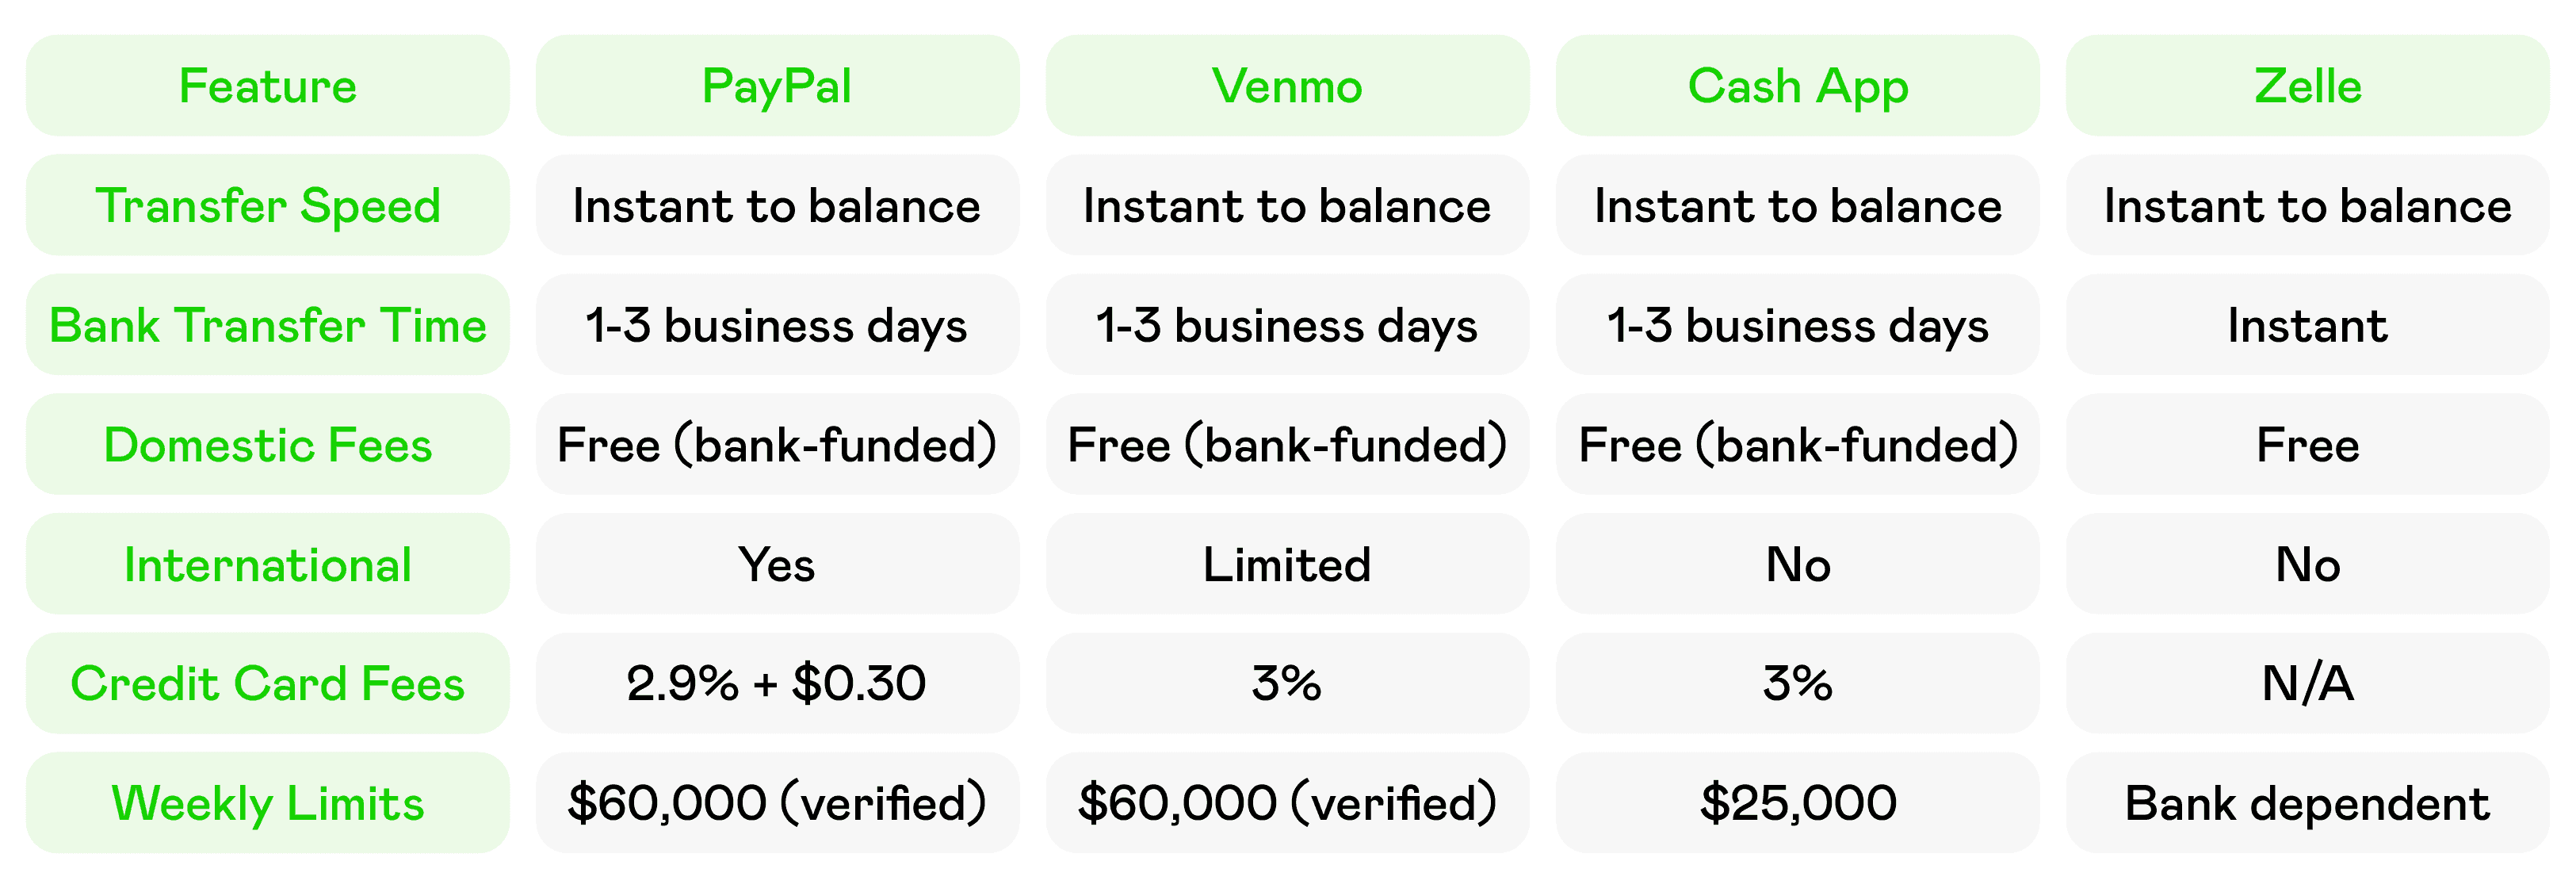
Pozwól, że opowiem o moim doświadczeniu z PayPalem. Używam go od lat i oto, czego się nauczyłem: PayPal oferuje darmowe transfery w USA, gdy finansujesz je z konta bankowego lub salda PayPal. Pieniądze trafiają na twoje saldo PayPal natychmiast, ale odbieranie pieniędzy przez PayPal zajmuje od 1 do 3 dni roboczych, jeśli przekażesz je na swoje konto bankowe.
PayPal jest synonimem płatności online i to z dobrego powodu. Jest szeroko akceptowany, ma ochronę kupujących i działa międzynarodowo, co czyni go idealnym do transakcji osobistych i biznesowych.
Zalety:
Natychmiastowy wpływ na saldo PayPal
Międzynarodowe możliwości
Ochrona kupującego/sprzedającego
Szeroko akceptowane przez sprzedawców
Darmowe przelewy z powiązanego konta bankowego
Wady:
1-3 dni robocze na przelew do banku
Opłaty transakcyjne za finansowanie kartą kredytową
Konto może zostać zablokowane z powodu podejrzanej aktywności
Mniej towarzyskie niż nowsze aplikacje
Venmo
Aspekt społeczny Venmo sprawia, że dzielenie rachunków z przyjaciółmi jest zabawne, i to właśnie w tym się wyróżnia. Możesz wysłać do 60 000 dolarów tygodniowo za pomocą Venmo po zweryfikowaniu swojej tożsamości. Pieniądze, które otrzymujesz na Venmo, pojawiają się natychmiast w twoim saldzie Venmo, ale przelew na konto bankowe zajmuje zazwyczaj 1-3 dni.
Co wyróżnia Venmo, to jego funkcja kanału społecznościowego, która pozwala na dodawanie komentarzy i emotikon do płatności (choć zalecam zachowanie szczegółów finansowych w prywatności). Stał się to aplikacją, z której korzystają młodsi użytkownicy, którzy chcą łatwo wysyłać pieniądze do przyjaciół.
Zalety:
Natychmiastowe otrzymanie na saldo Venmo
Funkcje społecznościowe sprawiają, że jest to angażujące
Łatwe dzielenie rachunków z przyjaciółmi
Wysokie tygodniowe limity po weryfikacji
Darmowe przelewy z powiązanego konta bankowego
Wady:
1-3 dni robocze na przelew bankowy
Funkcje społecznościowe mogą naruszać prywatność
Ograniczone możliwości międzynarodowe
Opłaty za natychmiastowe wypłaty obowiązują
Aplikacja Cash
Aplikacja Cash stała się moim ulubionym narzędziem do szybkich krajowych przelewów dzięki swojej wszechstronności. Aplikacja Cash pozwala na wysyłanie i odbieranie pieniędzy za darmo z gotówki z powiązanego konta bankowego lub karty debetowej. Platforma ewoluowała poza proste przelewy, obejmując inwestowanie, handel Bitcoinem, a nawet fizyczną kartę.
Haczyk? Możesz wypłacić pieniądze na swoją kartę debetową z Aplikacji Cash natychmiast, ale zapłacisz prowizję w wysokości 0,5%-1,75%. Ponadto, jeśli wyślesz pieniądze za pomocą karty kredytowej w Aplikacji Cash, zostanie naliczona opłata w wysokości 3%.
Zalety:
Natychmiastowe przelewy na saldo Cash App
Dodatkowe funkcje (inwestowanie, Bitcoin)
Fizyczna karta Cash dostępna
Prosty, przejrzysty interfejs
Darmowe przelewy z konta bankowego
Wady:
Opłaty za natychmiastowe wypłaty
Opłaty za finansowanie kartą kredytową 3%
Ograniczona obsługa klienta
Problemy z bezpieczeństwem konta
Zelle
Oto coś fajnego—możesz już korzystać z usługi Zelle za pośrednictwem strony internetowej lub aplikacji mobilnej swojego banku, nie zdając sobie z tego sprawy. Większość dużych banków zintegrowała Zelle, co sprawia, że przelewy między zarejestrowanymi użytkownikami są natychmiastowe i darmowe, jak zaznaczone w FAQ Zelle. Ta integracja z istniejącymi relacjami bankowymi sprawia, że Zelle jest niezwykle wygodne.
Piękno Zelle tkwi w jego prostocie. Zarejestrowani użytkownicy zazwyczaj korzystają z istniejących relacji bankowych, więc w wielu przypadkach nie ma potrzeby pobierania osobnej aplikacji. Kiedy ktoś wysyła Ci pieniądze za pośrednictwem Zelle, pojawiają się one bezpośrednio na Twoim koncie bankowym w ciągu kilku minut.
Zalety:
Natychmiastowe przelewy bezpośrednio na konto bankowe
Zwykle nie jest potrzebna osobna aplikacja
Darmowe przelewy między zarejestrowanymi użytkownikami
Wspierane przez duże banki
Wysokie bezpieczeństwo dzięki partnerstwom bankowym
Wady:
Obie strony muszą być zarejestrowane
Ograniczone do krajowych przelewów
Brak ochrony płatności jak w PayPal
Limity transakcji różnią się w zależności od banku
Volet.com
Dla tych, którzy zajmują się międzynarodowymi przelewami, Volet.com reprezentuje nową generację rozwiązań płatności transgranicznych. Ta platforma specjalizuje się w uczynieniu międzynarodowych przelewów pieniężnych bardziej efektywnymi i opłacalnymi niż tradycyjne metody.
Volet.com wykorzystuje nowoczesną technologię, aby oferować konkurencyjne kursy wymiany i niższe opłaty w porównaniu do tradycyjnych usług przelewów pieniężnych. Usługa koncentruje się na przejrzystości, pokazując dokładnie, ile zapłacisz z góry, bez ukrytych opłat, co zostało podkreślone w ich strukturze opłat.
Zalety:
Konkurencyjne międzynarodowe kursy wymiany
Przejrzysta struktura opłat
Nowoczesny, przyjazny dla użytkownika interfejs
Szybsze niż tradycyjne przelewy międzynarodowe
Niższe koszty niż w bankach przy przelewach międzynarodowych
Wady:
Nowsza platforma z ograniczoną historią
Może nie być dostępna we wszystkich krajach
Mniejsze sieci niż u ugruntowanych dostawców
Ograniczone lokalizacje wsparcia dla klientów
3. Rozwiązania portfeli mobilnych
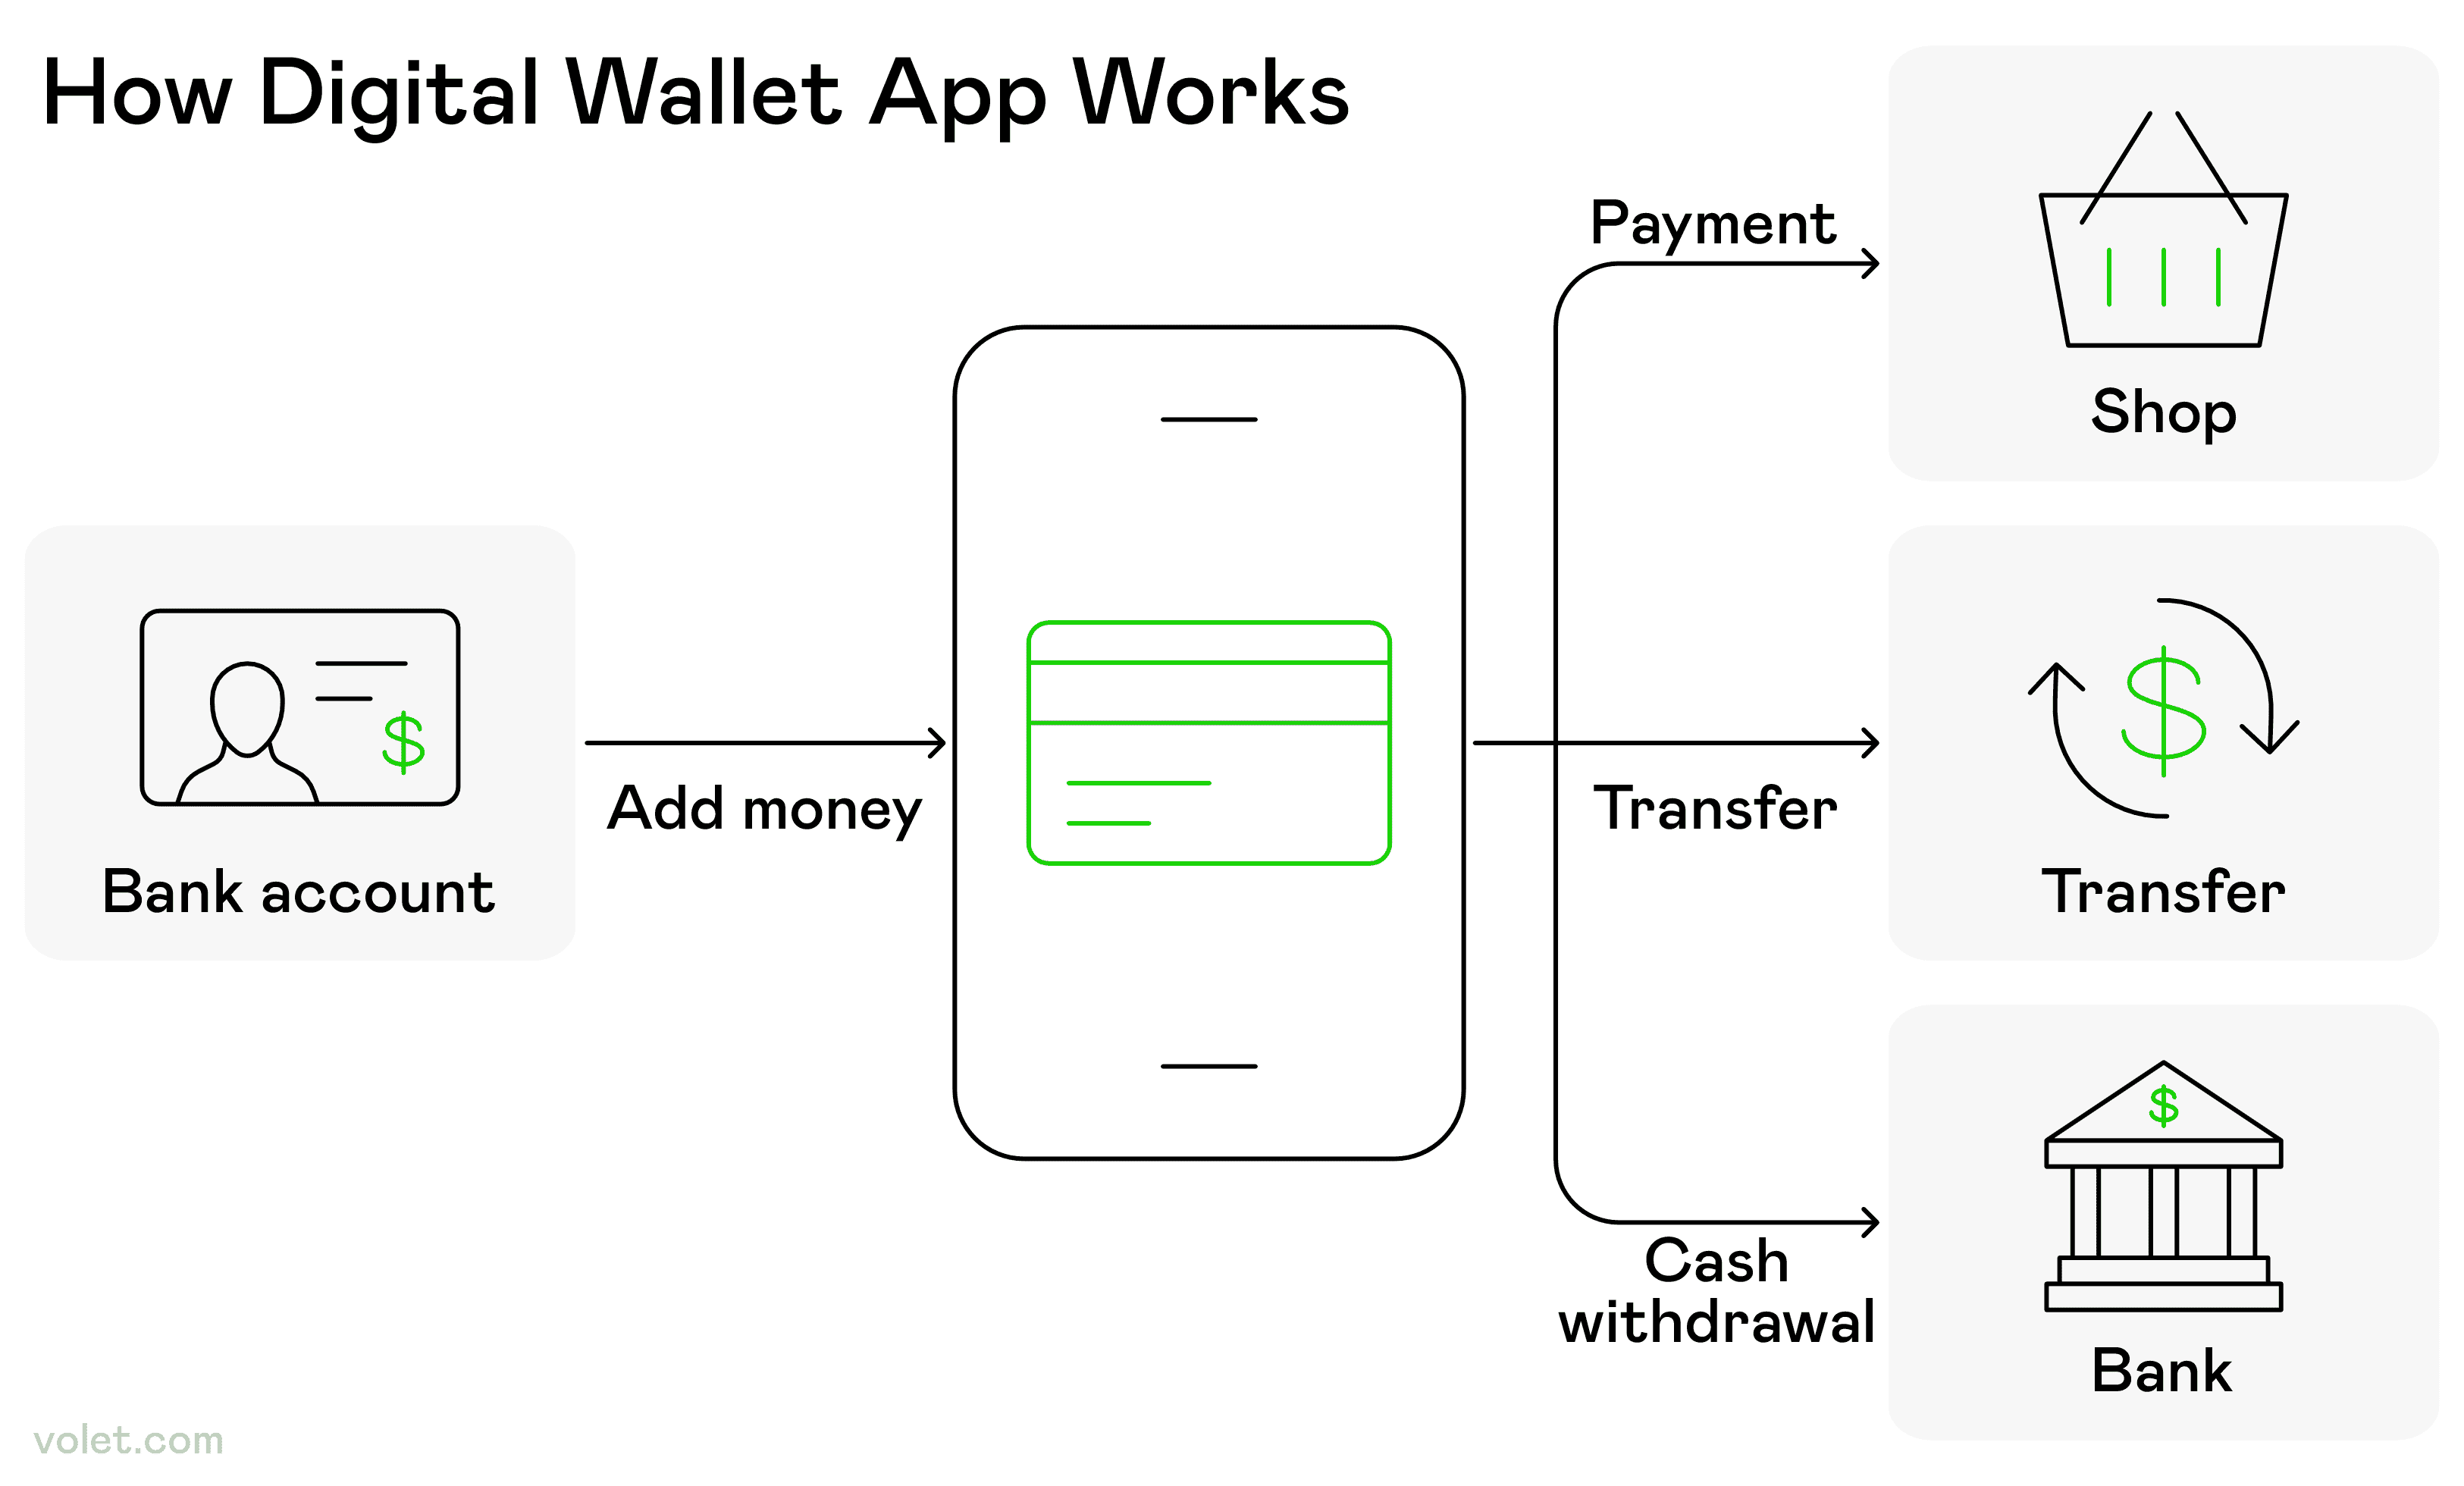
Jak aplikacja portfela mobilnego umożliwia użytkownikom dodawanie pieniędzy z konta bankowego oraz dokonywanie płatności, przelewów lub wypłat gotówki
Portfele mobilne są niezbędne do płatności zbliżeniowych i szybkich przelewów. Te cyfrowe rozwiązania pozwalają na przechowywanie i zarządzanie swoimi kontami finansowymi bezpośrednio na telefonie.
Portfele mobilne pozwalają na wysyłanie i odbieranie pieniędzy za pośrednictwem różnych aplikacji oraz mają zaawansowane funkcje zabezpieczeń, takie jak uwierzytelnianie biometryczne. Korzystając z portfela mobilnego, możesz wysłać pieniądze, dodając informacje o płatności i odbiorcy tylko za pomocą swojego numeru telefonu.
Wiele usług portfeli mobilnych ma minimalne opłaty transakcyjne za wysyłanie pieniędzy, szczególnie krajowo. Możesz wysłać pieniądze do kogoś, kto również korzysta z usługi portfela mobilnego, tworząc bezproblemowy ekosystem płatności cyfrowych.
Kroki transakcji kryptograficznej od inicjacji do potwierdzenia w blockchainie
4. Przelewy Kryptowalutowe
W przypadku instytucji takich jak J.P. Morgan wykorzystujących blockchain Quorum, jak opisano w białej księdze Baligi, przelewy kryptowalutowe zyskują na popularności wśród technologicznych użytkowników. Algorytmy konsensusu RAFT i IBFT Quorum zapewniają szybkie, bezpieczne transakcje z prywatnością, idealne do przelewów o wysokiej wartości, takich jak Kinexys. Oto jak wyglądają codzienne przelewy kryptowalutowe:
Bezpośrednie Przelewy Kryptowalutowe
Możesz otrzymać pieniądze poprzez bezpośrednie przelewy kryptowalutowe, używając popularnych monet, takich jak Bitcoin oraz Ethereum lub stablecoinów, takich jak USDC. Nadawca potrzebuje twojego adresu portfela—długiego ciągu znaków, który jest jak twój numer konta.
Zalety:
Prawie natychmiastowe przelewy (minuty vs. dni)
Niższe opłaty za przelewy międzynarodowe
Nie wymaga tradycyjnego bankowości
Dostępność 24/7
Wady:
Wysoka zmienność dla przelewów nie-stablecoin
Wymaga wiedzy technicznej
Ograniczona akceptacja przez sprzedawców
Transakcje nieodwracalne
Usługi Crypto-to-Fiat
Usługi takie jak Coinbase, Volet.com, PayPal (funkcja kryptowalutowa) oraz Cash App pozwalają na otrzymywanie kryptowalut i natychmiastowe przekształcanie ich na gotówkę na Twoim koncie. To łączy świat kryptowalut z tradycyjnym przelewem pieniężnym.
Przepływ międzynarodowych przelewów pieniężnych od nadawcy do odbiorcy przez banki, procesory, sieci kartowe oraz systemy SWIFT/SEPA
5. Międzynarodowe usługi transferu pieniędzy
Kiedy potrzebujesz otrzymać pieniądze z innego kraju, specjalistyczne usługi transferu pieniędzy często oferują lepsze stawki i szybszą dostawę niż banki.
Tradycyjne usługi międzynarodowe
Western Union: Globalna sieć Western Union działa w ponad 200 krajach, oferując wiele sposobów odbioru pieniędzy — bezpośrednio na konto bankowe, odbiór gotówki w lokalizacji lub załadowanie na kartę debetową przedpłaconą.
Elastyczność jest imponująca. Możesz odbierać gotówkę przez ich sieć agentów na całym świecie, co czyni to dostępnym nawet w obszarach z ograniczoną infrastrukturą bankową.
MoneyGram: Alternatywna sieć MoneyGram oferuje podobne usługi, koncentrując się na lokalizacjach odbioru gotówki i bezpośrednich przelewach bankowych. Ich sieć rozciąga się globalnie, chociaż jest nieco mniejsza niż zasięg Western Union.
Nowoczesne usługi cyfrowe
Dostawcy transferów pieniędzy online, tacy jak Wise, Remitly i inni, oferują lepsze kursy wymiany i niższe opłaty niż tradycyjne banki czy Western Union. Ich podejście oparte na technologii odzwierciedla efektywność Quorum, jak podkreślono w białej księdze, co sprawia, że międzynarodowe transfery są szybsze i tańsze.
6 Tradycyjne metody gotówkowe
Pomimo rewolucji cyfrowej, tradycyjne metody gotówkowe wciąż mają swoje miejsce, szczególnie gdy nowoczesne metody nie są praktyczne lub dostępne.
Czeki osobiste i czeki bankowe
Czeki osobiste pozostają powszechną metodą wysyłania gotówki do kogoś, chociaż stają się coraz mniej popularne. Czeki bankowe są bardziej bezpieczne, ponieważ są wydawane przez bank i wypłacane z własnych funduszy banku — użyłem jednego przy zakupie samochodu, ponieważ dealer wymagał gwarantowanych funduszy.
Zapewniają one bezpieczeństwo, zachowując znajomy format czeku, szczególnie przydatne w przypadku dużych transakcji, gdzie obie strony chcą mieć gwarantowane fundusze.
Przekazy pieniężne: Przyjazne dla międzynarodowych
Przekazy pieniężne gwarantują odbiorcy określoną kwotę pieniędzy i mogą być używane do płatności międzynarodowych. Mogą być zrealizowane dopiero po podpisaniu ich przez odbiorcę, co zapewnia bezpieczeństwo przed kradzieżą.
Piękno przekazów pieniężnych polega na ich szerokiej akceptacji i względnym bezpieczeństwie w porównaniu do czeków osobistych, co jest szczególnie przydatne w przypadku odbiorców bez tradycyjnych kont bankowych.
Opcje kart debetowych przedpłaconych
Karta debetowa przedpłacona może być załadowana pieniędzmi i nie wymaga tradycyjnego konta bankowego do użycia. Są idealne dla osób bez tradycyjnych relacji bankowych lub do wysyłania pieniędzy do kogoś, kto nie chce dzielić się swoimi danymi konta bankowego.
Jednak karty przedpłacone mogą zaginąć w transporcie, gdy są wysyłane pocztą. Większość kart debetowych przedpłaconych wiąże się z różnymi opłatami za ładowanie, używanie i utrzymanie karty.
Podsumowanie
Po przetestowaniu wszystkich sposobów otrzymywania pieniędzy, moje zdanie jest jasne: nie ma jednego rozwiązania dla wszystkich. Najlepsza opcja zależy od tego, czy zajmujesz się płatnościami od przyjaciół, klientami międzynarodowymi czy transakcjami biznesowymi.
Do szybkich płatności od przyjaciół korzystam z Venmo lub Cash App. Dla klientów międzynarodowych porównuję nowoczesne usługi z przelewami bankowymi. W przypadku dużych transakcji, takich jak nieruchomości, przelewy bankowe są królem, tak jak wysoka wydajność Quorum czyni go idealnym dla ogromnych transakcji J.P. Morgan, zgodnie z białą księgą Baligi.
Moja rada? Załóż konta w 2-3 różnych usługach, aby pokryć różne scenariusze. Miej aplikację P2P do płatności społecznych, zrozum proces przelewów bankowych swojego banku dla dużych, pilnych płatności i zawsze priorytetuj bezpieczeństwo przy udostępnianiu danych płatności.
Co najważniejsze, zawsze sprawdzaj całkowity koszt przed wyborem metody. Ten "bezpłatny" transfer może kosztować cię więcej w ukrytych marżach kursowych niż usługa z przejrzystymi opłatami. Uwzględnij opłaty transakcyjne, czas dostawy i funkcje bezpieczeństwa przy podejmowaniu decyzji.
Wyłączenie odpowiedzialności
Ten artykuł jest dostarczany wyłącznie w celach informacyjnych i nie stanowi porady prawnej, finansowej ani profesjonalnej. Czytelnicy są zachęcani do szukania profesjonalnych wskazówek przed podjęciem decyzji finansowych.
Najczęściej zadawane pytania
Aplikacje P2P, takie jak Venmo, Zelle lub Cash App, zazwyczaj oferują natychmiastowe przelewy. Zelle przez bank jest często najszybsze, ponieważ środki pojawiają się natychmiast na kontach zarejestrowanych użytkowników.
Większość aplikacji jest darmowa do otrzymywania pieniędzy online, ale opłaty obowiązują przy natychmiastowym wypłacaniu na kartę debetową lub gdy nadawca używa karty kredytowej do sfinansowania przelewu.
Przelewy bankowe są najbezpieczniejsze, ponieważ odbywają się bezpośrednio między instytucjami finansowymi i są nieodwracalne po przetworzeniu.
Usługi przelewów online oferują lepsze kursy wymiany i niższe opłaty niż tradycyjne banki czy Western Union.
Udostępniaj numery routingu i szczegóły konta tylko przez bezpieczne, szyfrowane kanały. Nigdy nie publikuj tych informacji w mediach społecznościowych ani nie wysyłaj ich przez niezabezpieczony e-mail.