Objevte nejlepší způsoby, jak snadno posílat a přijímat peníze. Prozkoumejte nejlepší metody pro bezproblémové převody a najděte pro sebe tu správnou možnost
Zde je něco, co vám vyrazí dech: Kinexys od J.P. Morgana tiše zpracoval více než 1,5 bilionu dolarů v blockchainových transakcích za poslední čtyři roky—ano, bilion s „B“—a nyní se blíží k 2 miliardám dolarů denně. Když jsem se zabýval inovacemi v oblasti plateb pro klienta, narazil jsem na tyto ohromující čísla Kinexys a našel komplexní whitepaper od Arati Baliga, Subhod I, Pandurang Kamat a Siddhartha Chatterjee.
Jejich studie, "Hodnocení výkonnosti platformy Quorum Blockchain," odhaluje, jak efektivní konsensuální algoritmy a funkce ochrany soukromí Quorum činí z této platformy mocný nástroj pro bezpečné, vysoce objemové transakce. To mě přivedlo k zamyšlení—pokud obrovské instituce přijímají platební systémy založené na blockchainu, jako je Quorum, co to znamená pro obyčejné lidi jako jsme my, kteří se stále potýkají se základními otázkami jako "Jak mi může někdo poslat peníze?" Tento rozpor mezi institucionálními inovacemi a každodenními potřebami plateb je přesně důvodem, proč je důležité rozumět svým možnostem více než kdy jindy.
Tady je můj příběh: Před třemi týdny potřeboval klient v Torontu zaplatit za analýzu DeFi. Dost jednoduché, kromě toho, že jsem strávil dvě hodiny zkoumáním "nejlepšího" způsobu, jak přijmout mezinárodní platby a nakonec jsem zaplatil 35 dolarů na poplatcích. Tehdy jsem si uvědomil, že se musím vážně zabývat pochopením každého způsobu, jak mi někdo může poslat peníze v roce 2025.
Takže jsem udělal to, co by udělal každý obsesivní finanční spisovatel—testoval jsem všechno. Aplikace, bankovní převody, kryptoslužby, dokonce i staromódní peněžní poukázky (neptejte se). Výsledek? Tento komplexní přehled každé metody stojí za to znát, včetně skutečných nákladů, skutečných rychlostí a upřímných výhod a nevýhod.
Adulting 101: Konečně pošlete ty peníze mámě
Neexistuje dokonalé řešení pro každou situaci. Každá metoda má své silné a slabé stránky. Některé nabízejí bleskově rychlé převody, ale účtují poplatky, které vás přimějí k úšklebku. Jiné jsou prakticky zdarma, ale zpracování trvá věčnost.
Klíčem je pochopit, co je nejdůležitější: rychlost, náklady, pohodlí nebo bezpečnost. Ať už potřebujete přijmout peníze od přátel a rodiny nebo vyřizovat obchodní transakce, správná volba závisí na vašich konkrétních potřebách.
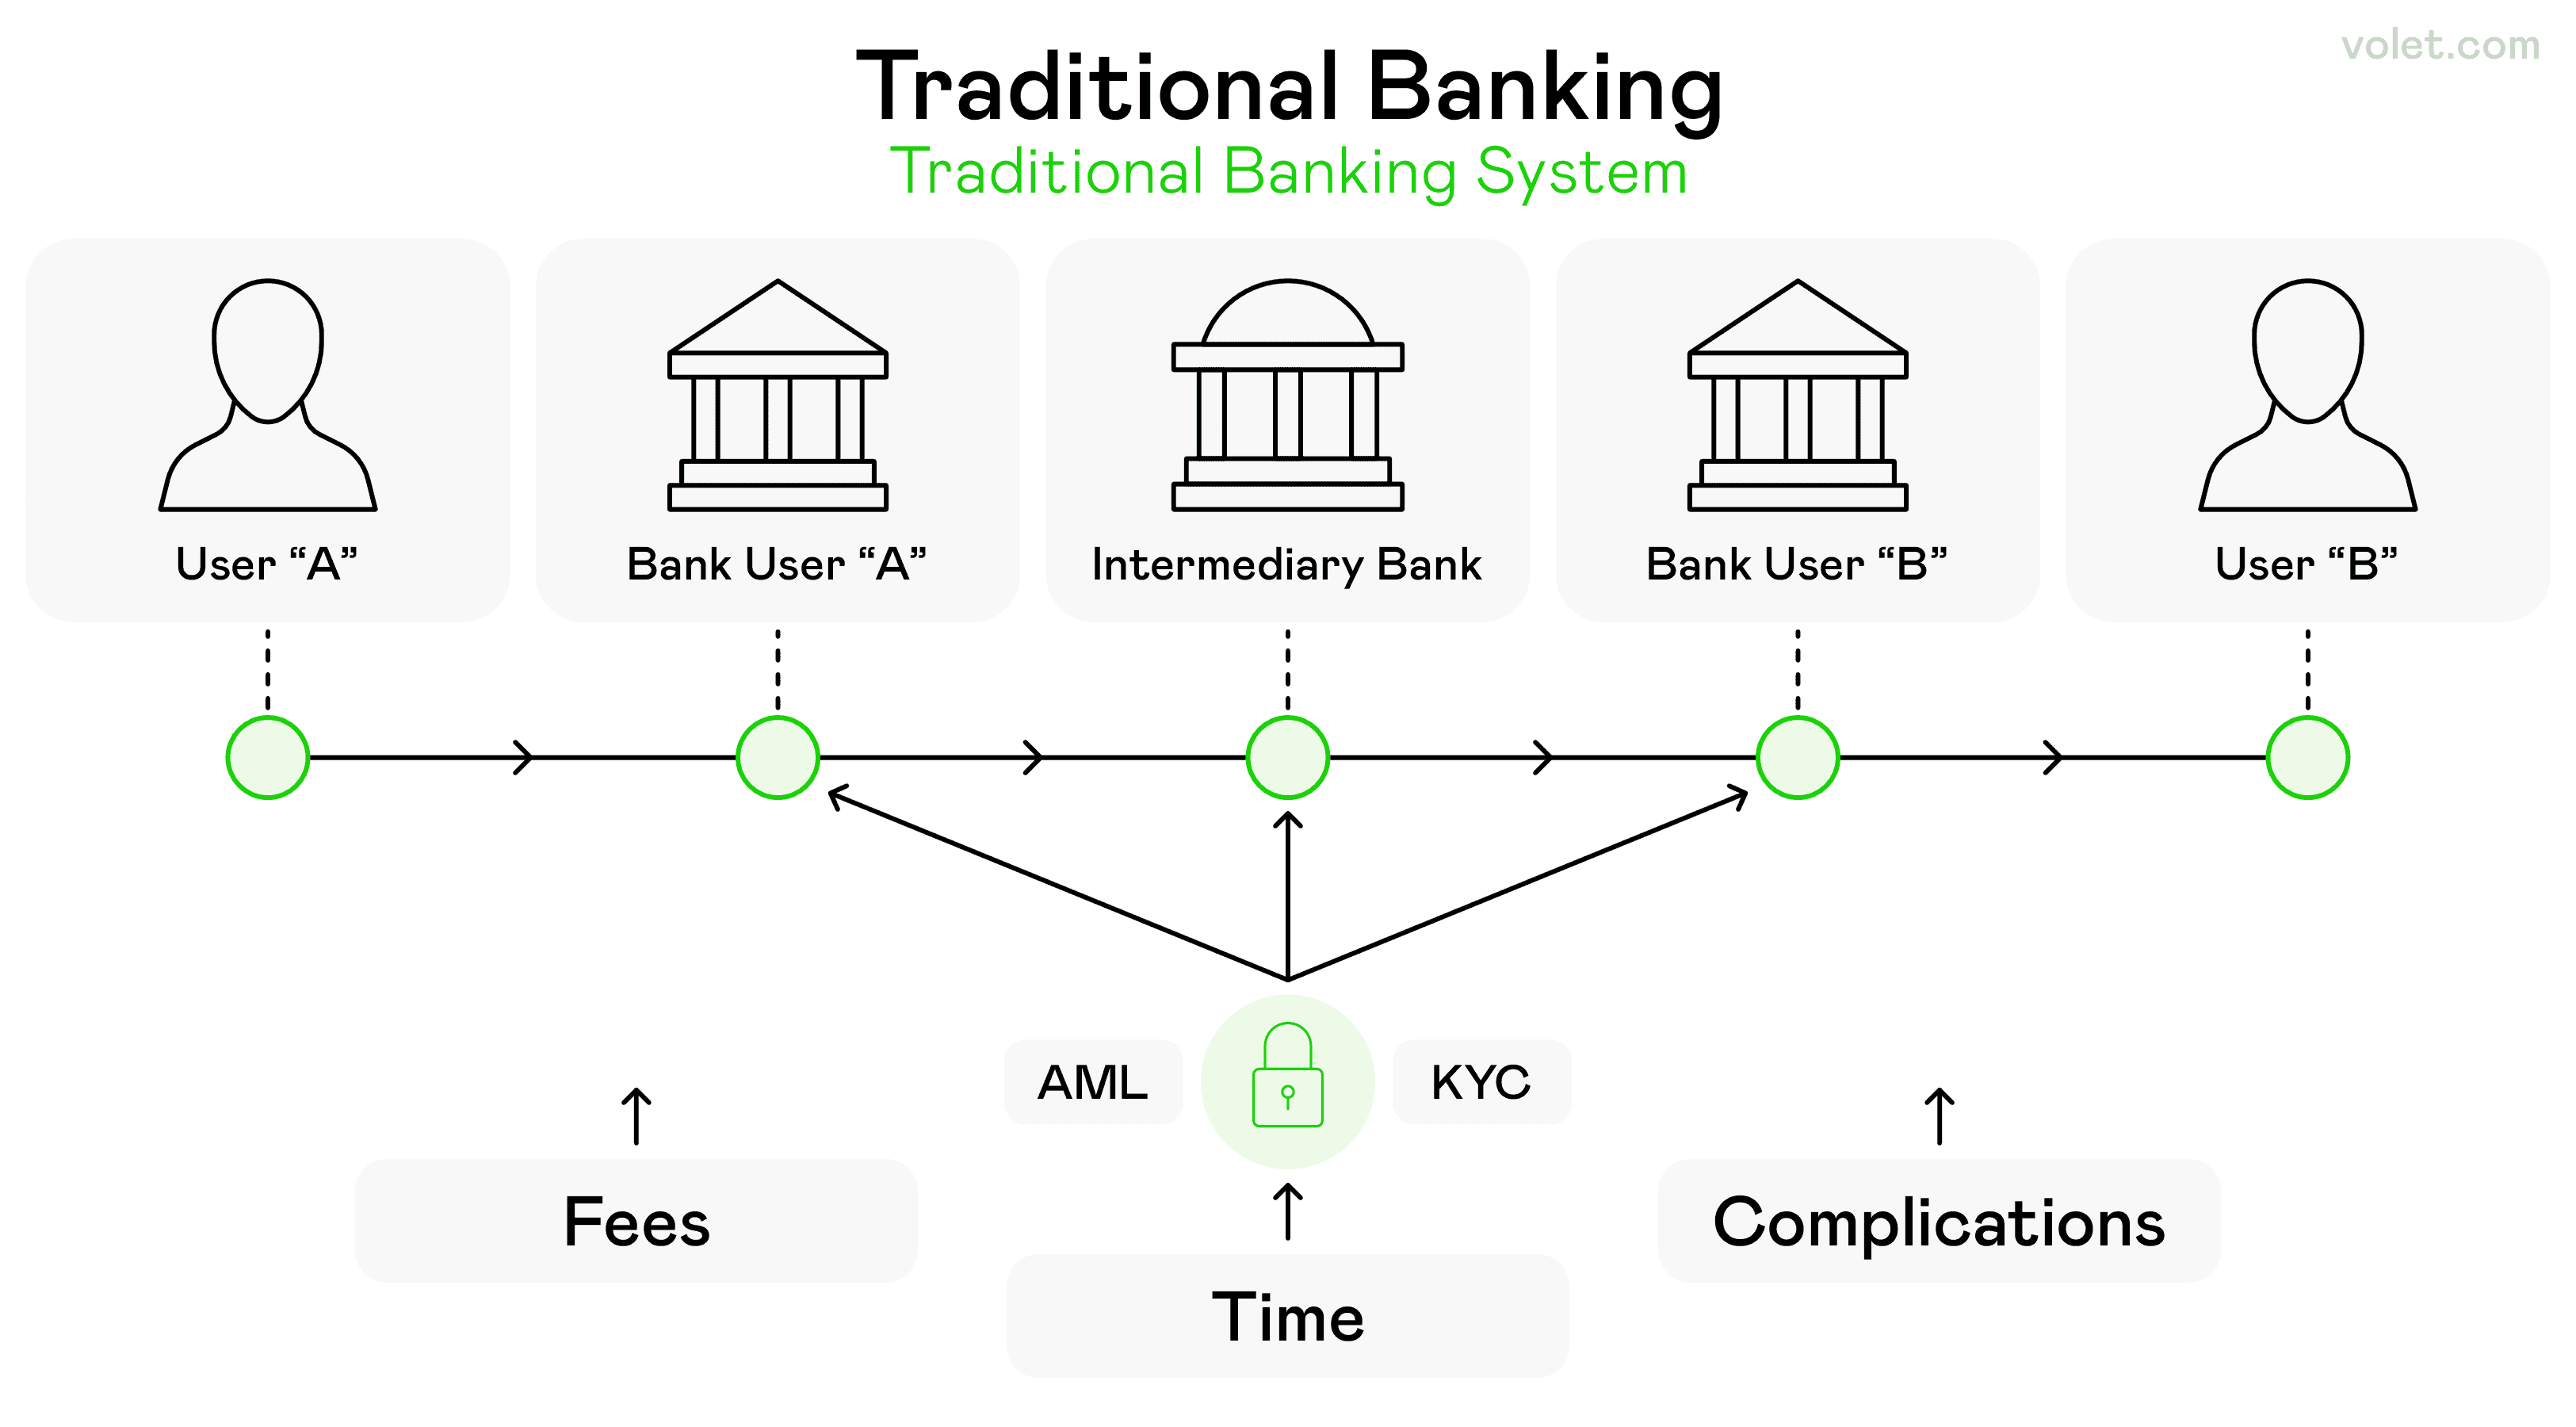
Složitost tradičního bankovnictví, zahrnující více bank a procesů
1. Tradiční bankovní metody
Začněme s páteří převodů peněz—tradičními bankovními metodami. Ty zůstávají nezbytné, protože nabízejí nejvyšší bezpečnost a bezproblémově fungují s vašimi stávajícími finančními vztahy.
Převody z bankovního účtu
Váš bankovní účet je základem většiny převodů peněz a to z dobrého důvodu. Když někdo chce poslat peníze přímo na váš účet, bude potřebovat vaše směrovací čísla a informace o účtu. Tato metoda vám umožňuje přijímat peníze bezpečně a spolehlivě prostřednictvím zavedených finančních institucí. Proces je jednoduchý: poskytněte své bankovní údaje a prostředky dorazí za 1-3 pracovní dny.
Většina finančních institucí je členy FDIC, takže vaše peníze jsou chráněny až do výše 250 000 dolarů. To vám dává klid na duši při jednání s většími částkami.
Výhody:
Zdarma přijímat ve většině případů
Vysoká bezpečnost prostřednictvím zavedených finančních institucí
Funguje pro velké částky
Ochrana členů FDIC
Žádné transakční poplatky za základní převody
Nevýhody:
Trvá 1-3 pracovní dny
Vyžaduje sdílení citlivých platebních údajů
Není ideální pro urgentní platby
Převody na spořicí účet
Také můžete přijímat peníze přímo na svůj spořicí účet, což funguje podobně jako převody na běžný účet, ale může to trvat o něco déle na zpracování. Výhoda? Vaše peníze začnou okamžitě vydělávat úroky, což z toho dělá atraktivní možnost pro prostředky, ke kterým nepotřebujete okamžitý přístup.
Tato metoda funguje obzvlášť dobře pro platby na podporu rodinných příslušníků nebo pravidelné převody, kde není okamžitý přístup zásadní.
Bankovní převody
Tady se věci dostávají do vážné roviny. Bankovní převody jsou těžkými váhami pohybu peněz – jsou rychlé, bezpečné a ideální pro velké částky. O bankovních převodech jsem se dozvěděl, když si přítel koupil svou první investiční nemovitost. Prodávající potřeboval převést 50 000 dolarů během 24 hodin a upřímně žádná jiná metoda by nezvládla takovou rychlost a bezpečnost pro tak velkou částku. Bankovní převody jsou elektronické platby, které jdou přímo z jednoho bankovního účtu na druhý.
Pro domácí převody potřebuje odesílatel vaše jméno, adresu, číslo bankovního účtu a směrovací čísla. Bankovní převody doručují velké částky z jedné banky do druhé během hodin nebo minut.
Čas dodání pro bankovní převody se může lišit, ale obecně je to jeden pracovní den nebo méně. Nicméně bankovní převody mají obecně střední domácí náklady 25 dolarů za odeslání a 15 dolarů za přijetí.
Profesionální tip: Dvakrát zkontrolujte všechny detaily před požádáním o bankovní převod. Bankovní převody jsou nevratné, což je činí bezpečnými, ale riskantními, pokud jsou odeslány na nesprávný účet.
Výhody:
Bleskově rychlé (stejný den nebo během hodin)
Extrémně bezpečné
Ideální pro velké transakce
Bankovní převody jsou nevratné, což je činí bezpečnými
Zpracováváno zavedenými finančními institucemi
Nevýhody:
Bankovní převody mohou mít vyšší poplatky než jiné metody převodu
Nelze je zvrátit, pokud byly odeslány na nesprávný účet
Vyžaduje přesné údaje o příjemci
Vyšší transakční poplatky ve srovnání s jinými metodami
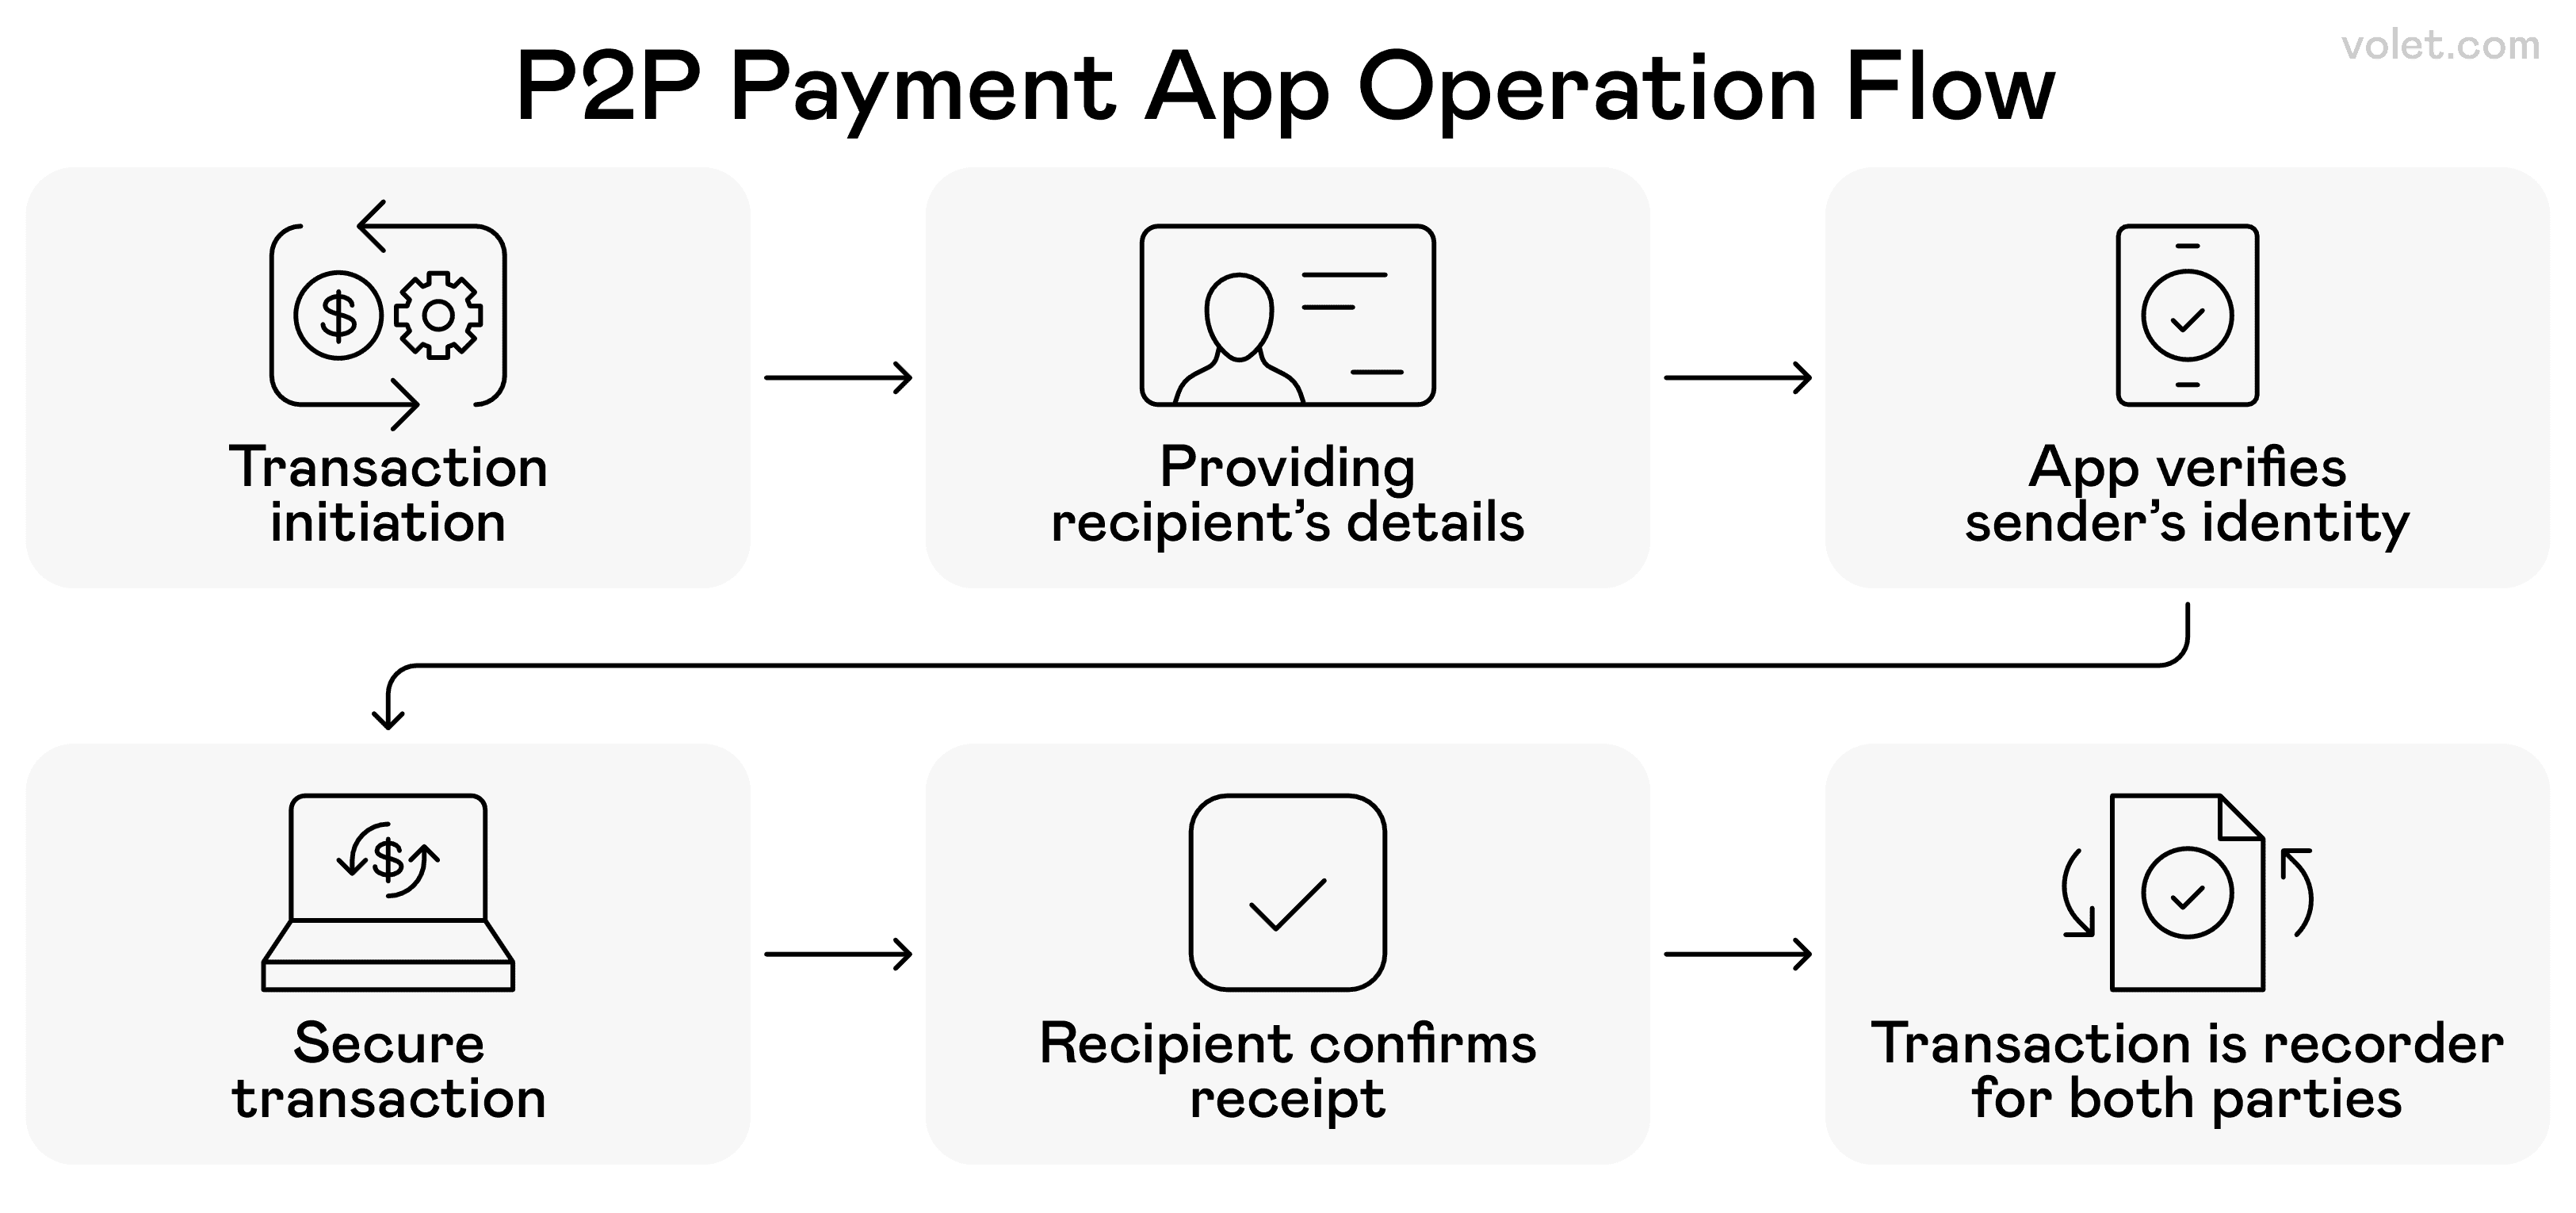
Krok za krokem proces, jak aplikace pro platby mezi uživateli (P2P) bezpečně zpracovávají transakce
2. Aplikace pro platby mezi uživateli (P2P)
Teď se dostáváme k jádru věci! Tady revoluce v převodu peněz opravdu začala. Aplikace pro P2P platby zcela změnily způsob, jakým posíláme a přijímáme peníze, což usnadnilo převody mezi přáteli a rodinou více než kdy jindy. Tyto aplikace jsou skvělé pro rychlé malé až střední převody s minimálními komplikacemi.
PayPal
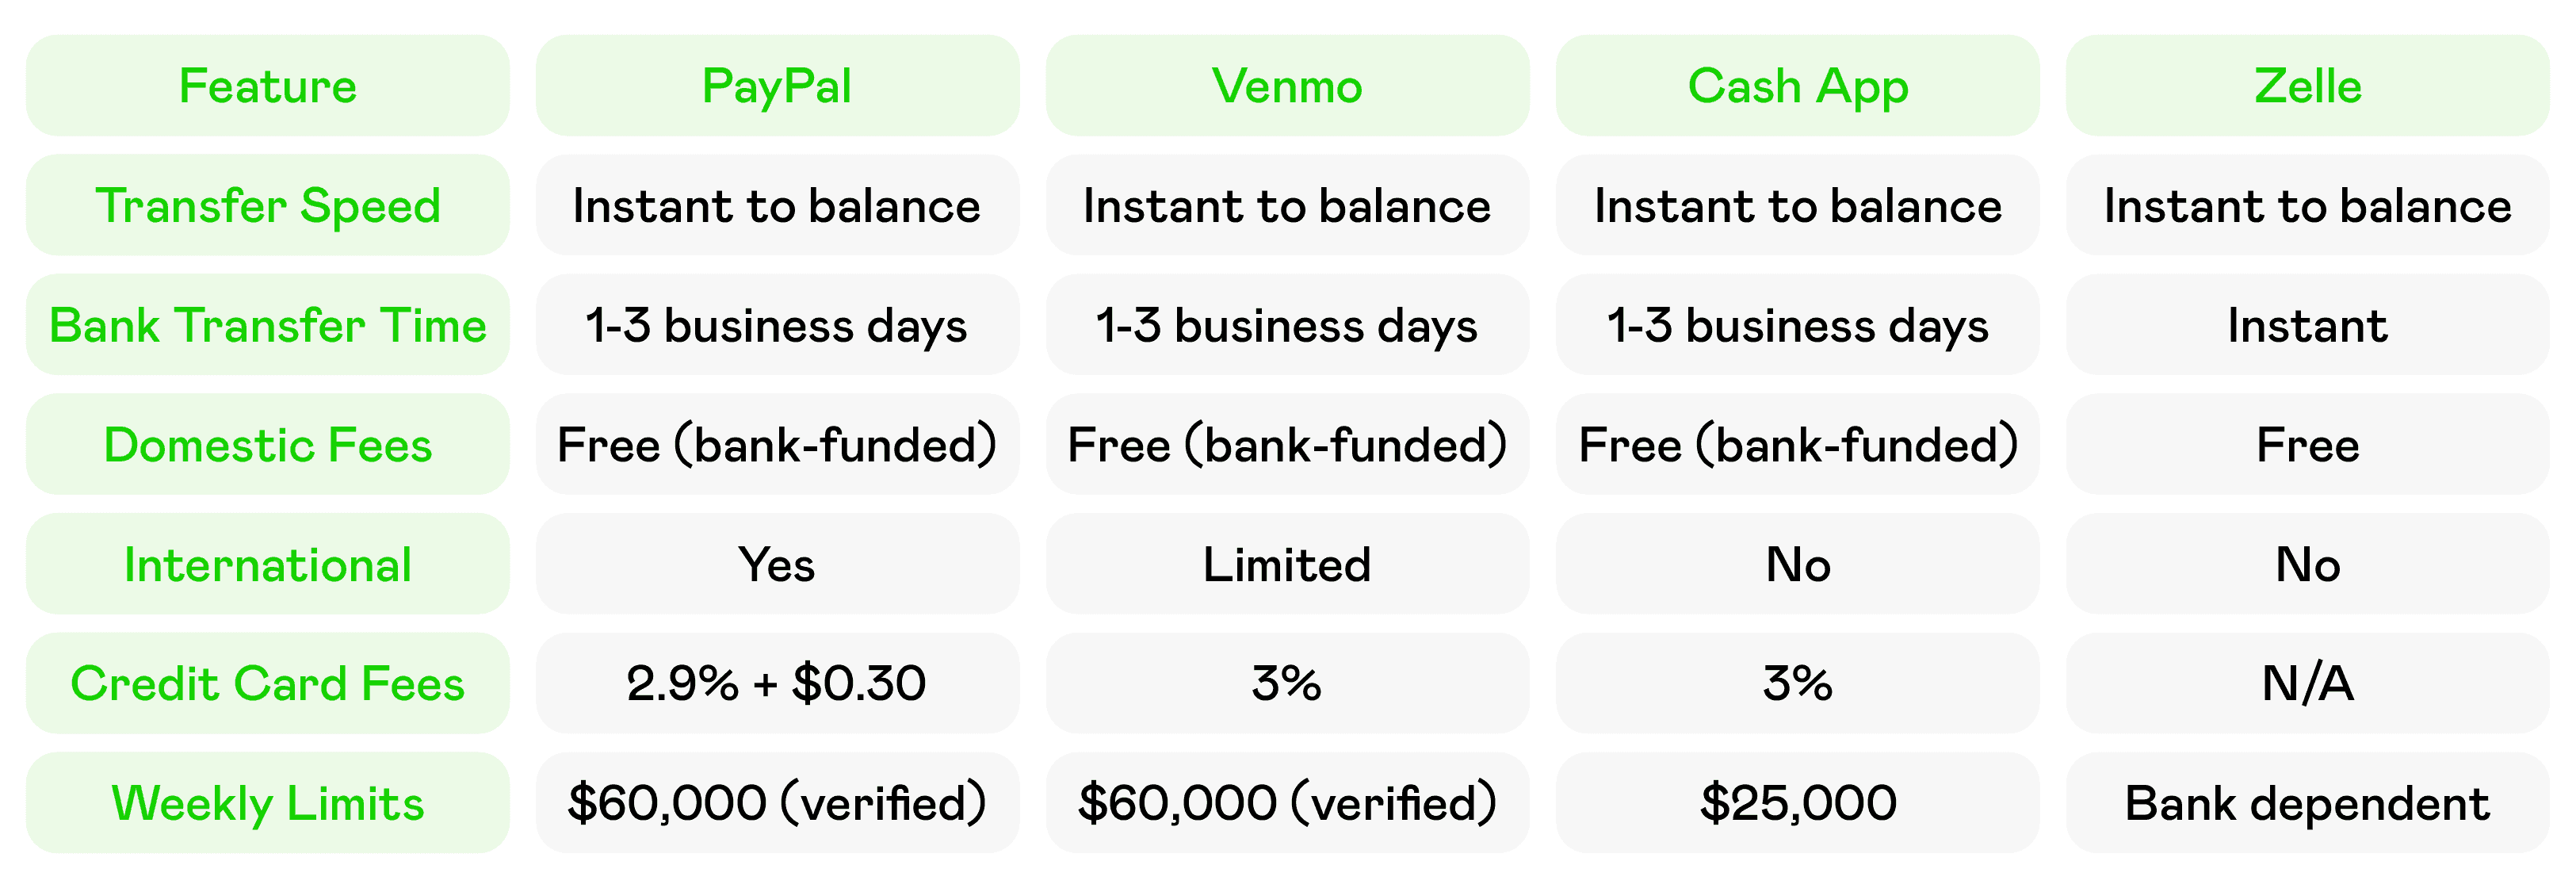
Nech mě ti říct o mé zkušenosti s PayPalem. Používám ho už roky a tady je to, co jsem se naučil: PayPal nabízí bezplatné převody v USA, když financujete z bankovního účtu nebo zůstatku na PayPalu. Peníze se okamžitě dostanou na váš PayPal zůstatek, ale přijímání peněz přes PayPal trvá 1-3 pracovní dny, pokud je převedete na svůj bankovní účet.
PayPal je synonymem pro online platby a to z dobrého důvodu. Je široce akceptován, má ochranu kupujících a funguje mezinárodně, což ho činí ideálním pro osobní i obchodní transakce.
Výhody:
Okamžitý příjem na PayPal zůstatek
Mezinárodní možnosti
Ochrana kupujícího/prodávajícího
Široce akceptováno obchodníky
Bezplatné převody z propojeného bankovního účtu
Nevýhody:
1-3 pracovní dny na převod na bankovní účet
Poplatky za transakce při financování kreditní kartou
Účet může být zmrazen pro podezřelou aktivitu
Méně sociální než novější aplikace
Venmo
Společenský aspekt Venmo dělá rozdělování účtů s přáteli zábavným a právě tam vyniká. Můžete poslat až 60 000 $ týdně pomocí Venmo po ověření vaší identity. Peníze, které na Venmo obdržíte, se okamžitě zobrazí ve vašem zůstatku Venmo, ale převod na váš bankovní účet obvykle trvá 1-3 dny.
Co odlišuje Venmo, je jeho funkce sociálního kanálu, která vám umožňuje přidávat komentáře a emoji k platbám (i když doporučuji uchovávat finanční detaily v soukromí). Stal se oblíbenou aplikací pro mladší uživatele, kteří chtějí snadno posílat peníze přátelům.
Výhody:
Okamžitý příjem na Venmo zůstatek
Sociální funkce činí aplikaci atraktivní
Snadné rozdělení účtů s přáteli
Vysoké týdenní limity po ověření
Bezplatné převody z propojeného bankovního účtu
Nevýhody:
1-3 pracovní dny na bankovní převod
Sociální funkce mohou ohrozit soukromí
Omezené mezinárodní možnosti
Platí poplatky za okamžité vyplacení
Cash App
Cash App se stal mým oblíbeným nástrojem pro rychlé domácí převody díky své všestrannosti. Cash App vám umožňuje posílat a přijímat peníze zdarma z vašeho propojeného bankovního účtu nebo debetní karty. Platforma se vyvinula nad rámec jednoduchých převodů a zahrnuje investování, obchodování s Bitcoinem a dokonce i fyzickou kartu.
Háček? Můžete si okamžitě vybrat peníze na svou debetní kartu z Cash App, ale zaplatíte poplatek ve výši 0,5%-1,75%. Také pokud posíláte peníze pomocí kreditní karty na Cash App, bude vám účtován poplatek 3%.
Výhody:
Okamžité převody na zůstatek Cash App
Další funkce (investování, Bitcoin)
Fyzická Cash Card k dispozici
Jednoduché, čisté rozhraní
Bezplatné převody z bankovního účtu
Nevýhody:
Poplatky za okamžité výběry
Poplatky za financování kreditní kartou 3%
Omezená zákaznická podpora
Obavy o bezpečnost účtu
Zelle
Zde je něco skvělého – možná již používáte službu Zelle prostřednictvím webových stránek nebo mobilní aplikace vaší banky, aniž byste si to uvědomovali. Většina velkých bank integrovala Zelle, což umožňuje okamžité a bezplatné převody mezi registrovanými uživateli, jak je uvedeno v častých dotazech Zelle. Tato integrace s existujícími bankovními vztahy činí Zelle neuvěřitelně pohodlnou.
Krása Zelle spočívá v její jednoduchosti. Registrovaní uživatelé obvykle vznikají prostřednictvím svých stávajících bankovních vztahů, takže v mnoha případech není potřeba stahovat žádnou samostatnou aplikaci. Když vám někdo pošle peníze prostřednictvím Zelle, objeví se přímo na vašem bankovním účtu během několika minut.
Výhody:
Okamžité převody přímo na bankovní účet
Není potřeba samostatná aplikace (obvykle)
Bezplatné převody mezi registrovanými uživateli
Podporováno hlavními bankami
Vysoká bezpečnost díky bankovním partnerstvím
Nevýhody:
Obě strany musí být registrovány
Omezeno na domácí převody
Žádná ochrana platby jako u PayPalu
Limity transakcí se liší podle banky
Volet.com
Pro ty, kteří se zabývají mezinárodními převody, Volet.com představuje novou generaci řešení pro přeshraniční platby. Tato platforma se specializuje na zefektivnění mezinárodních převodů peněz a jejich zlevnění ve srovnání s tradičními metodami.
Volet.com využívá moderní technologie k nabídce konkurenceschopných směnných kurzů a nižších poplatků ve srovnání s tradičními službami převodu peněz. Služba se zaměřuje na transparentnost, ukazuje vám přesně, co zaplatíte předem, bez skrytých poplatků, jak je zdůrazněno v jejich struktuře poplatků.
Výhody:
Konkurenční mezinárodní směnné kurzy
Transparentní struktura poplatků
Moderní, uživatelsky přívětivé rozhraní
Rychlejší než tradiční mezinárodní převody
Nižší náklady než banky na mezinárodní převody
Nevýhody:
Novější platforma s omezenou historií
Nemusí být dostupná ve všech zemích
Menší sítě než zavedení poskytovatelé
Omezené možnosti zákaznické podpory
3. Řešení mobilních peněženek
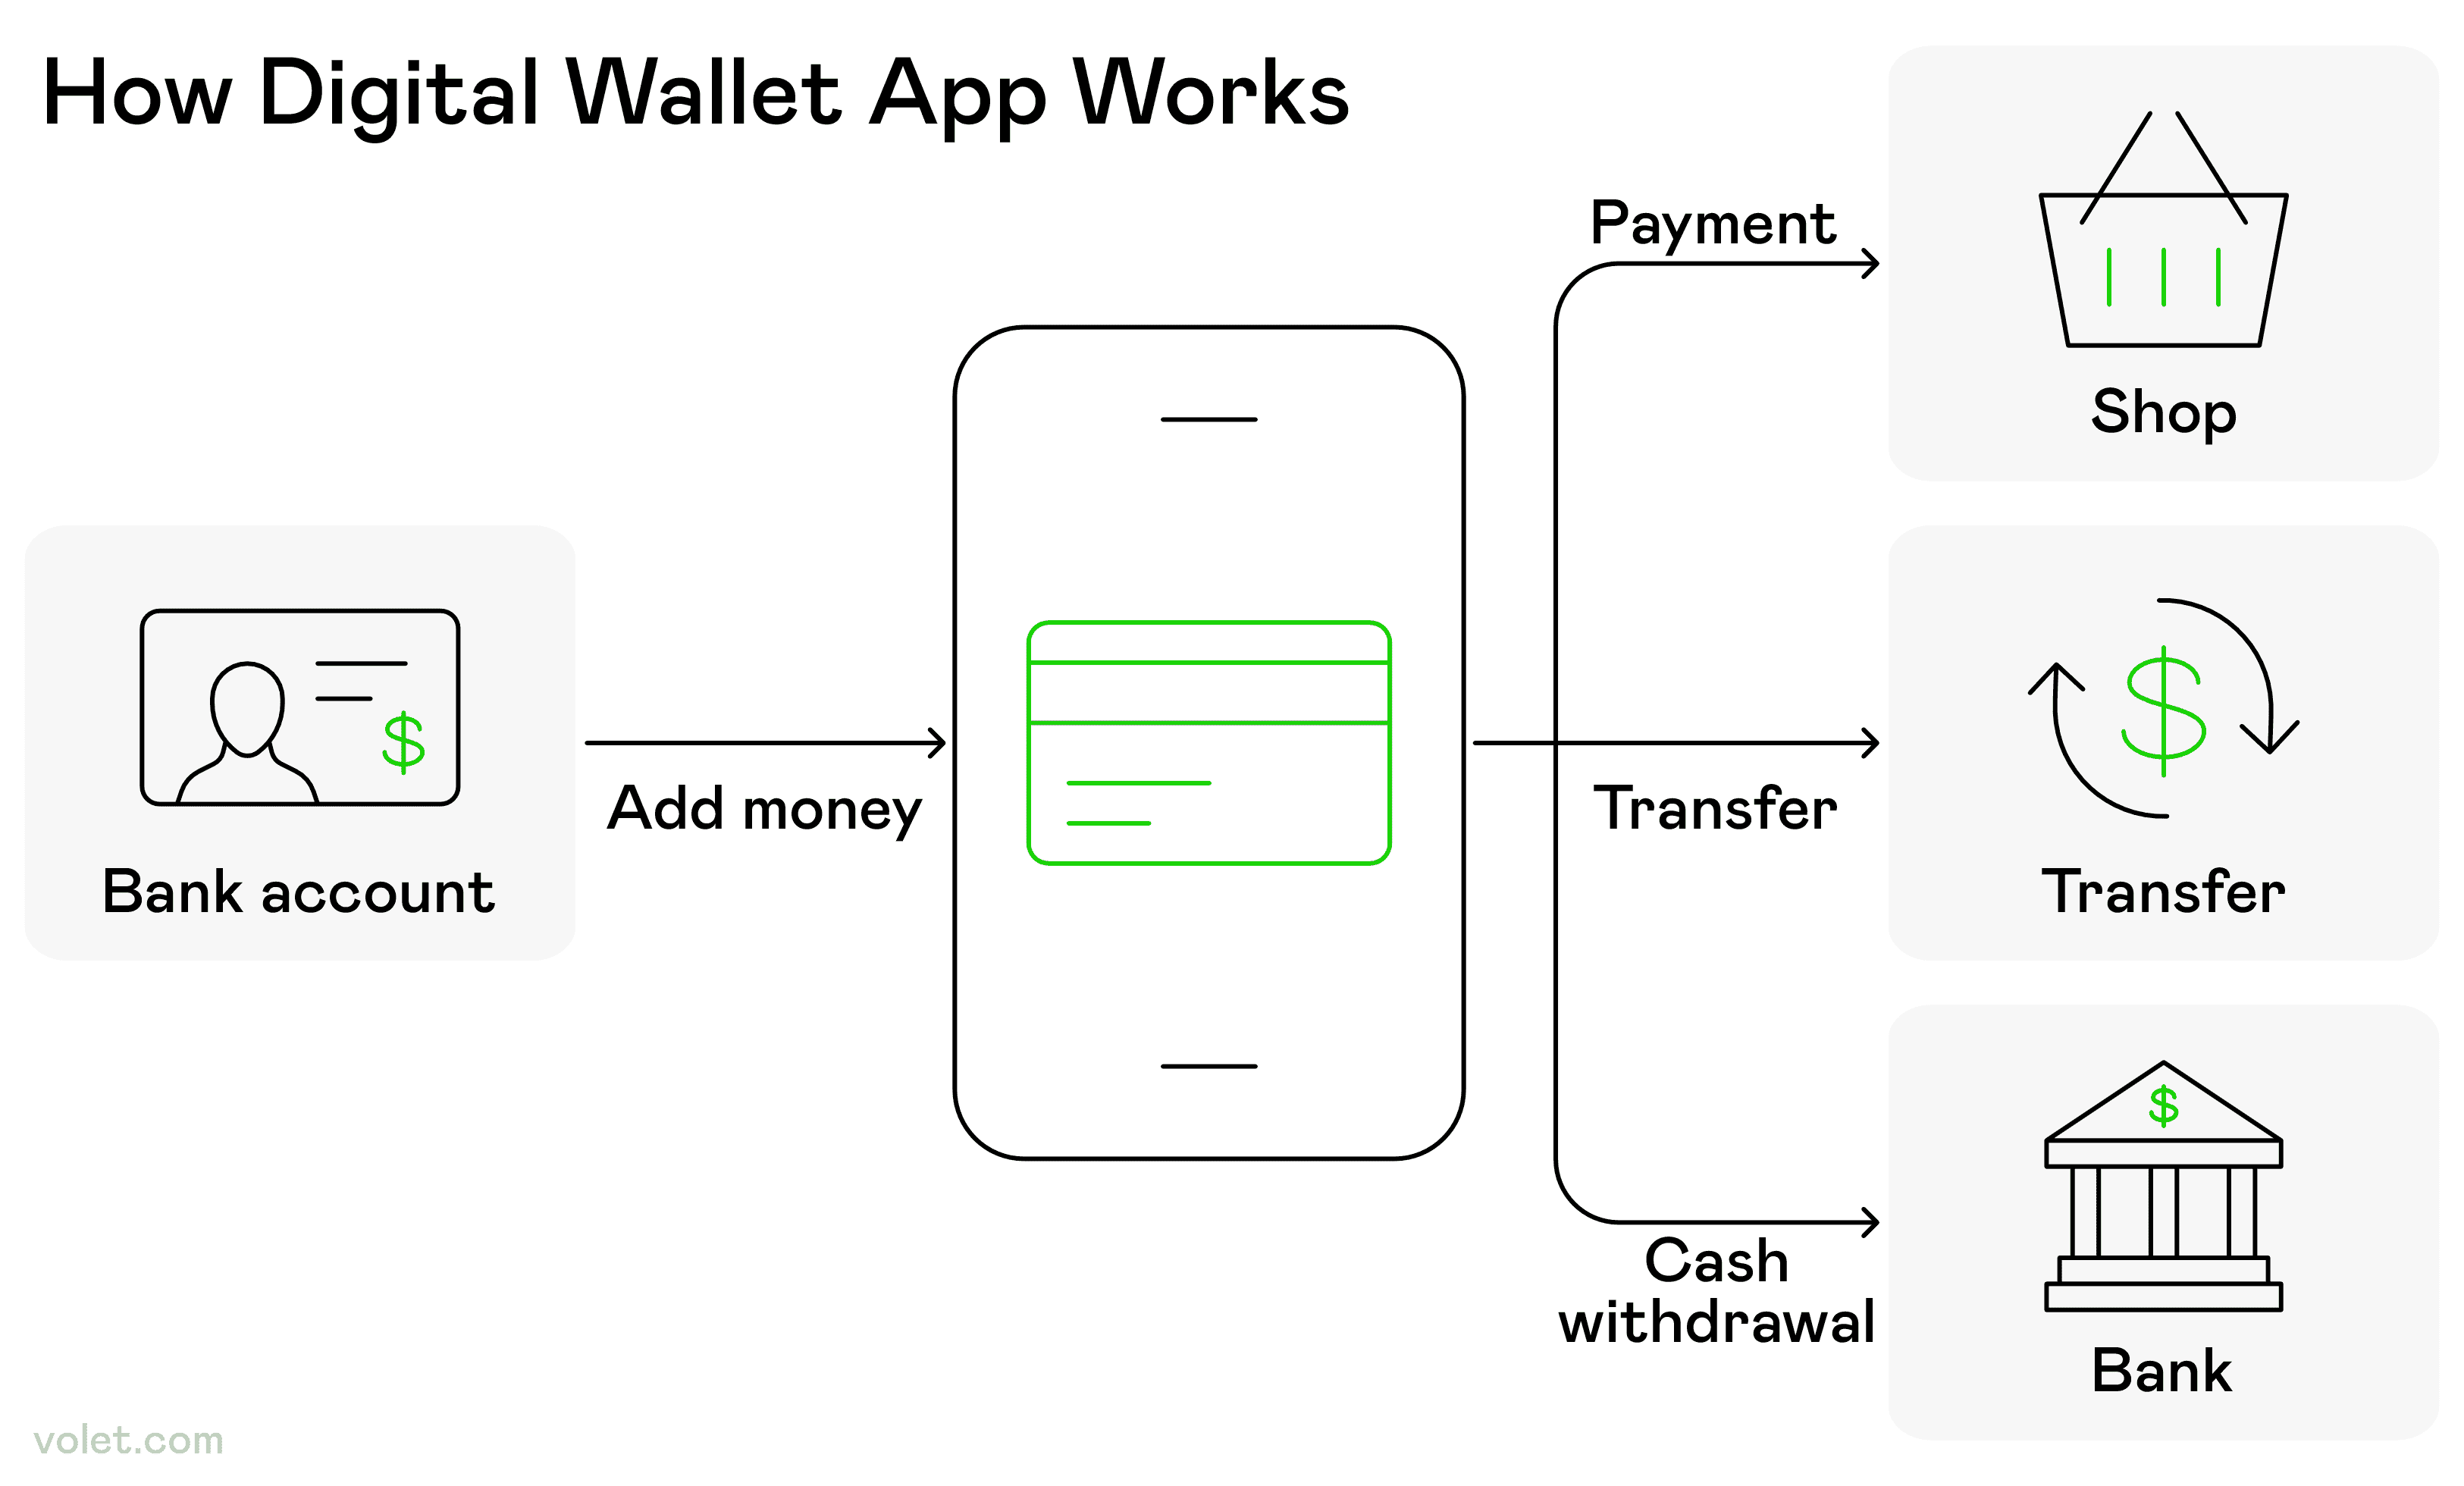
Jak aplikace mobilní peněženky umožňuje uživatelům přidávat peníze z bankovního účtu a provádět platby, převody nebo výběry hotovosti
Mobilní peněženky jsou nezbytné pro bezkontaktní platby a rychlé převody. Tato digitální řešení vám umožňují ukládat a spravovat vaše finanční účty přímo na vašem telefonu.
Mobilní peněženky vám umožňují posílat a přijímat peníze prostřednictvím různých aplikací a mají pokročilé bezpečnostní funkce, jako je biometrická autentizace. Pomocí mobilní peněženky můžete posílat peníze přidáním informací o platbě a příjemci pouze s vaším mobilním číslem.
Mnoho služeb mobilních peněženek má minimální transakční poplatky za posílání peněz, zejména v rámci země. Můžete posílat peníze někomu, kdo také používá službu mobilní peněženky, čímž vytváříte bezproblémový digitální platební ekosystém.
Kroky kryptoměnové transakce od zahájení po potvrzení na blockchainu
4. Převody kryptoměn
S institucemi jako J.P. Morgan, které využívají blockchain Quorum, jak je podrobně popsáno v Baligově whitepaperu, získávají převody kryptoměn na popularitě mezi technicky zdatnými uživateli. Konsensuální algoritmy RAFT a IBFT Quorum zajišťují rychlé, bezpečné transakce s ochranou soukromí, ideální pro převody s vysokou hodnotou, jako je Kinexys. Takto vypadají běžné převody kryptoměn:
Přímé převody kryptoměn
Peněžní prostředky můžete přijímat prostřednictvím přímých převodů kryptoměn pomocí populárních mincí, jako je Bitcoin a Ethereum nebo stablecoinů, jako je USDC. Odesílatel potřebuje vaši adresu peněženky—dlouhý řetězec znaků, který je jako vaše číslo účtu.
Výhody:
Téměř okamžité převody (minuty vs. dny)
Nižší poplatky za mezinárodní převody
Není vyžadováno tradiční bankovnictví
Dostupnost 24/7
Nevýhody:
Vysoká volatilita u převodů, které nejsou stablecoiny
Vyžaduje technické znalosti
Omezené přijetí obchodníky
Nevratné transakce
Služby Crypto-to-Fiat
Služby jako Coinbase, Volet.com, PayPal (funkce kryptoměny) a Cash App vám umožňují přijímat kryptoměnu a okamžitě ji převádět na hotovost na vašem účtu. To překonává propast mezi kryptoměnami a tradičními převody peněz.
Tok mezinárodních převodů peněz od odesílatele k příjemci prostřednictvím bank, zpracovatelů, kartových sítí a systémů SWIFT/SEPA
5. Mezinárodní služby převodu peněz
Když potřebujete přijmout peníze z jiné země, specializované služby převodu peněz často nabízejí lepší sazby a rychlejší doručení než banky.
Tradiční mezinárodní služby
Western Union: Globální síť Western Union je ve více než 200 zemích, nabízí různé způsoby, jak přijmout peníze—přímo na váš bankovní účet, vyzvednutí hotovosti na místě nebo nahrání na předplacenou debetní kartu.
Flexibilita je působivá. Můžete přijímat hotovost prostřednictvím jejich sítě agentů po celém světě, což ji činí dostupnou i v oblastech s omezenou bankovní infrastrukturou.
MoneyGram: Alternativní síť MoneyGram nabízí podobné služby se zaměřením na místa pro vyzvednutí hotovosti a přímé bankovní převody. Jejich síť pokrývá globálně, i když je o něco menší než dosah Western Union.
Moderní digitální služby
Poskytovatelé online převodu peněz jako Wise, Remitly a další nabízejí lepší směnné kurzy a nižší poplatky než tradiční banky nebo Western Union. Jejich technologicky orientovaný přístup odráží efektivitu Quorum, jak je zdůrazněno v bílé knize, což činí mezinárodní převody rychlejšími a levnějšími.
6 Tradiční hotovostní metody
Navzdory digitální revoluci mají tradiční hotovostní metody stále své místo, zejména když moderní metody nejsou praktické nebo dostupné.
Osobní šeky a šeky banky
Osobní šeky zůstávají běžnou metodou, jak posílat hotovost někomu, i když se stávají méně populárními. Šeky banky jsou bezpečnější, protože jsou vydávány bankou a čerpány z vlastních prostředků banky—použil jsem jeden při koupi svého auta, protože dealer vyžadoval zaručené prostředky.
Tato metoda poskytuje bezpečnost při zachování známého formátu šeku, což je obzvlášť užitečné pro velké transakce, kde obě strany chtějí zaručené prostředky.
Poštovní poukázky: Mezinárodně přátelské
Poštovní poukázky zaručují příjemci konkrétní částku peněz a mohou být použity pro mezinárodní platby. Mohou být vyplaceny pouze poté, co je příjemce podepíše, což poskytuje ochranu proti krádeži.
Krása poštovních poukázek spočívá v jejich široké akceptaci a relativní bezpečnosti ve srovnání s osobními šeky, což je obzvlášť užitečné při jednání s příjemci, kteří nemají tradiční bankovní účty.
Možnosti předplacených debetních karet
Předplacená debetní karta může být nahrána penězi a nevyžaduje tradiční bankovní účet k použití. Jsou ideální pro lidi bez tradičních bankovních vztahů nebo pro posílání peněz někomu, kdo nechce sdílet své bankovní údaje.
Nicméně, předplacené karty se mohou ztratit během přepravy, když jsou zasílány poštou. Většina předplacených debetních karet má různé poplatky za nahrávání, používání a údržbu karty.
Závěrečné myšlenky
Po vyzkoušení všech způsobů, jak přijímat peníze, je můj názor jasný: neexistuje univerzální řešení. Vaše nejlepší volba závisí na tom, zda se zabýváte platbami od přátel, mezinárodními klienty nebo obchodními dohodami.
Pro rychlé platby od přátel se spoléhám na Venmo nebo Cash App. Pro mezinárodní klienty porovnávám moderní služby s bankovními převody. Pro velké obchody, jako je nemovitost, jsou bankovní převody králem, stejně jako vysokokapacitní design Quorum je ideální pro masivní transakce J.P. Morgan, jak je uvedeno v bílé knize Baligy.
Moje rada? Založte si účty u 2-3 různých služeb, abyste pokryli různé scénáře. Mějte P2P aplikaci pro sociální platby, pochopte proces bankovního převodu vaší banky pro velké, urgentní platby a vždy upřednostňujte bezpečnost při sdílení platebních údajů.
Nejdůležitější je vždy zkontrolovat celkové náklady před výběrem metody. Ten "bezplatný" převod vás může stát více na skrytých přirážkách směnného kurzu než služba s transparentními poplatky. Zohledněte poplatky za transakce, dobu doručení a bezpečnostní funkce při rozhodování.
Odmítnutí odpovědnosti
Článek je poskytován pouze pro informační účely a nepředstavuje právní, finanční nebo profesionální poradenství. Čtenářům se doporučuje vyhledat odborné poradenství před učiněním finančních rozhodnutí.
Často kladené otázky
Aplikace P2P jako Venmo, Zelle nebo Cash App obvykle nabízejí okamžité převody. Zelle prostřednictvím vaší banky je často nejrychlejší, protože prostředky se okamžitě objeví na účtech registrovaných uživatelů.
Většina aplikací je zdarma pro přijímání peněz online, ale poplatky se uplatňují při okamžitém výběru na vaši debetní kartu nebo když odesílatel používá kreditní kartu k financování převodu.
Bankovní převody jsou nejbezpečnější, protože probíhají přímo mezi finančními institucemi a jsou nevratné po zpracování.
Online služby pro převod peněz nabízejí lepší směnné kurzy a nižší poplatky než tradiční banky nebo Western Union.
Sdílejte čísla účtů a detaily účtu pouze prostřednictvím bezpečných, šifrovaných kanálů. Nikdy nezveřejňujte tyto informace na sociálních médiích nebo je neposílejte prostřednictvím nezabezpečeného e-mailu.