有人怎么给我送钱?
发现轻松发送和接收资金的最佳方法。探索无忧转账的顶级方式,找到适合你的选项
这里有一些会让你大吃一惊的事情:摩根大通的Kinexys在过去四年中悄然处理了超过1.5万亿美元的区块链 交易——没错,万亿是‘T’——而他们现在每天的交易额接近20亿美元。在为客户撰写支付创新的文章时,我偶然发现了这些令人震惊的Kinexys数据,并找到了Arati Baliga、Subhod I、Pandurang Kamat和Siddhartha Chatterjee撰写的全面白皮书。
他们的研究“Quorum区块链平台的性能评估”揭示了Quorum高效的共识算法和隐私特性如何使其成为安全、高交易量交易的强大平台。这让我思考——如果大型机构正在接受像Quorum这样的基于区块链的支付系统,那么这对我们这些仍在为“如何有人能给我送钱?”这样基本问题而苦恼的普通人意味着什么?这种机构创新与日常支付需求之间的脱节正是为什么理解你的选择比以往任何时候都重要。
这是我的故事:三周前,位于多伦多的一位客户需要支付我一份DeFi分析报告的费用。听起来很简单,除了我花了两个小时研究“最佳”接收 国际支付的方式,结果还是支付了35美元的手续费。那时我意识到我需要认真了解2025年有人可以给我送钱的每一种方式。
所以我做了任何一个痴迷的财经作家会做的事情——我测试了所有东西。应用程序、电汇、加密服务,甚至是老式的汇票(别问)。结果?这份关于每种方法的全面分析是值得了解的,包含真实的成本、实际的速度以及诚实的优缺点。
成人101:终于把钱寄给妈妈
没有一种完美的解决方案适用于每种情况。每种方法都有其优缺点。有些提供闪电般快速的转账,但收取的费用会让你感到不适。其他几乎是免费的,但处理时间却很长。
关键是理解什么最重要:速度、成本、便利性还是安全性。无论你是需要从朋友和家人那里接收钱,还是处理商业交易,正确的选择取决于你的具体需求。
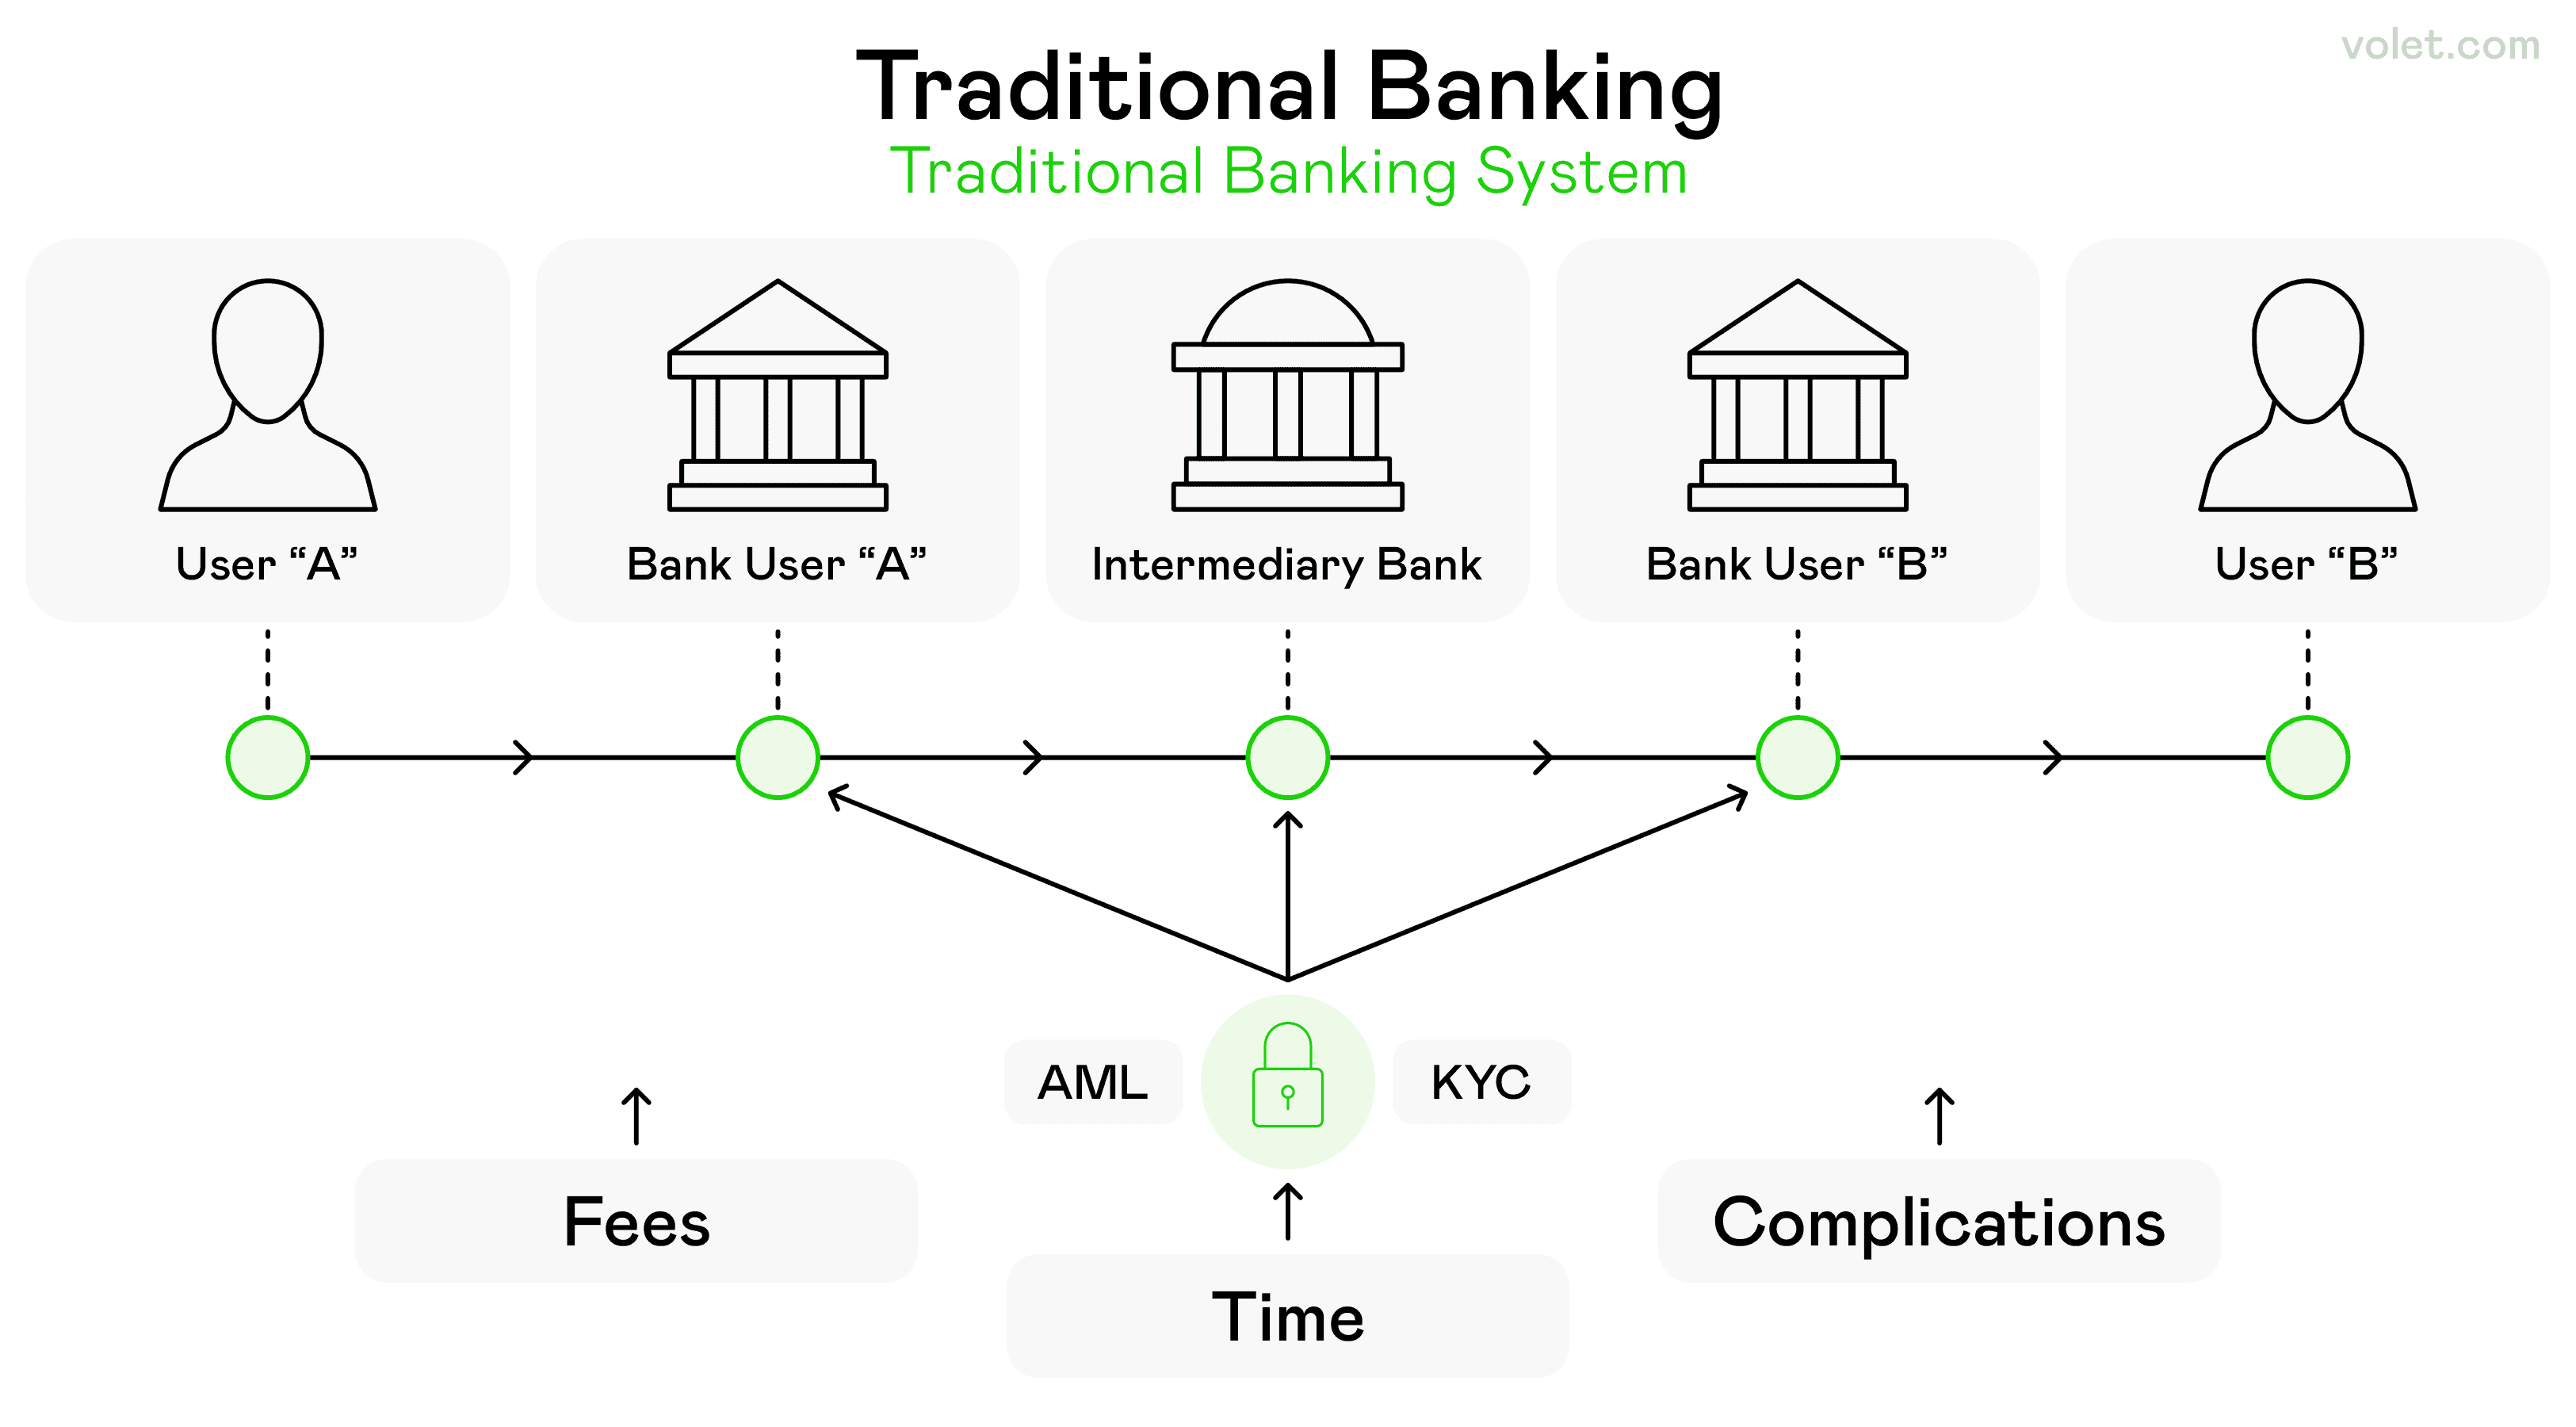
传统银行的复杂性,涉及多个银行和流程
1. 传统银行方法
让我们从资金转移的支柱——传统银行方法开始。这些方法仍然至关重要,因为它们提供最高的安全性,并与您现有的金融关系无缝对接。
银行账户转账
您的银行账户是大多数 资金转移的基础,这也是有充分理由的。当有人想直接将钱发送到您的账户时,他们需要您的路由号码和账户信息。这种方法允许您通过已建立的金融机构安全地接收资金。这个过程很简单:提供您的银行信息,资金将在1-3个工作日内到达。
大多数金融机构都是FDIC的成员,因此您的资金最高可获得$250,000的保护。这让您在处理较大金额时感到安心。
优点:
- 在大多数情况下免费接收
- 通过已建立的金融机构提供高安全性
- 适用于大额交易
- 会员FDIC保护
- 基本转账无交易费用
缺点:
- 需要1-3个工作日
- 需要共享敏感的支付细节
- 不适合紧急支付
储蓄账户转账
您还可以直接将钱存入您的储蓄账户,这与支票账户转账类似,但处理时间可能稍长。优势是什么?您的钱会立即开始赚取利息,这使得这是一个吸引人的选择,适合那些您不需要立即使用的资金。
这种方法特别适合家庭成员的支持付款或常规转账,在这些情况下,立即访问并不是至关重要的。
电汇
在这里事情变得严肃起来。电汇是资金转移的重磅选手——它们快速、安全,非常适合大额交易。我是在朋友购买他的第一处投资物业时了解到 电汇的。卖方需要在24小时内转账50,000美元,老实说,没有其他方法能够处理如此快速和安全的大额交易。电汇是直接从一个银行账户转到另一个银行账户的电子支付。
对于国内转账,发送方需要您的姓名、地址、银行账户和路由号码。银行电汇在几个小时或几分钟内将大额资金从一个银行转移到另一个银行。
电汇的交付时间可能会有所不同,但通常为一个工作日或更短。然而,银行电汇的国内平均费用通常为发送25美元和接收15美元。
专业提示:在请求电汇之前,请仔细检查所有细节。电汇是不可逆的,这使得它们安全,但如果发送到错误的账户则风险较大。
优点:
- 闪电般快速(同一天或几小时内)
- 极其安全
- 适合大额交易
- 电汇是不可逆的,使其安全
- 由知名金融机构处理
缺点:
- 电汇可能比其他转账方式产生更高的费用
- 如果发送到错误的账户则无法撤回
- 需要准确的收款人信息
- 与其他方法相比,交易费用更高
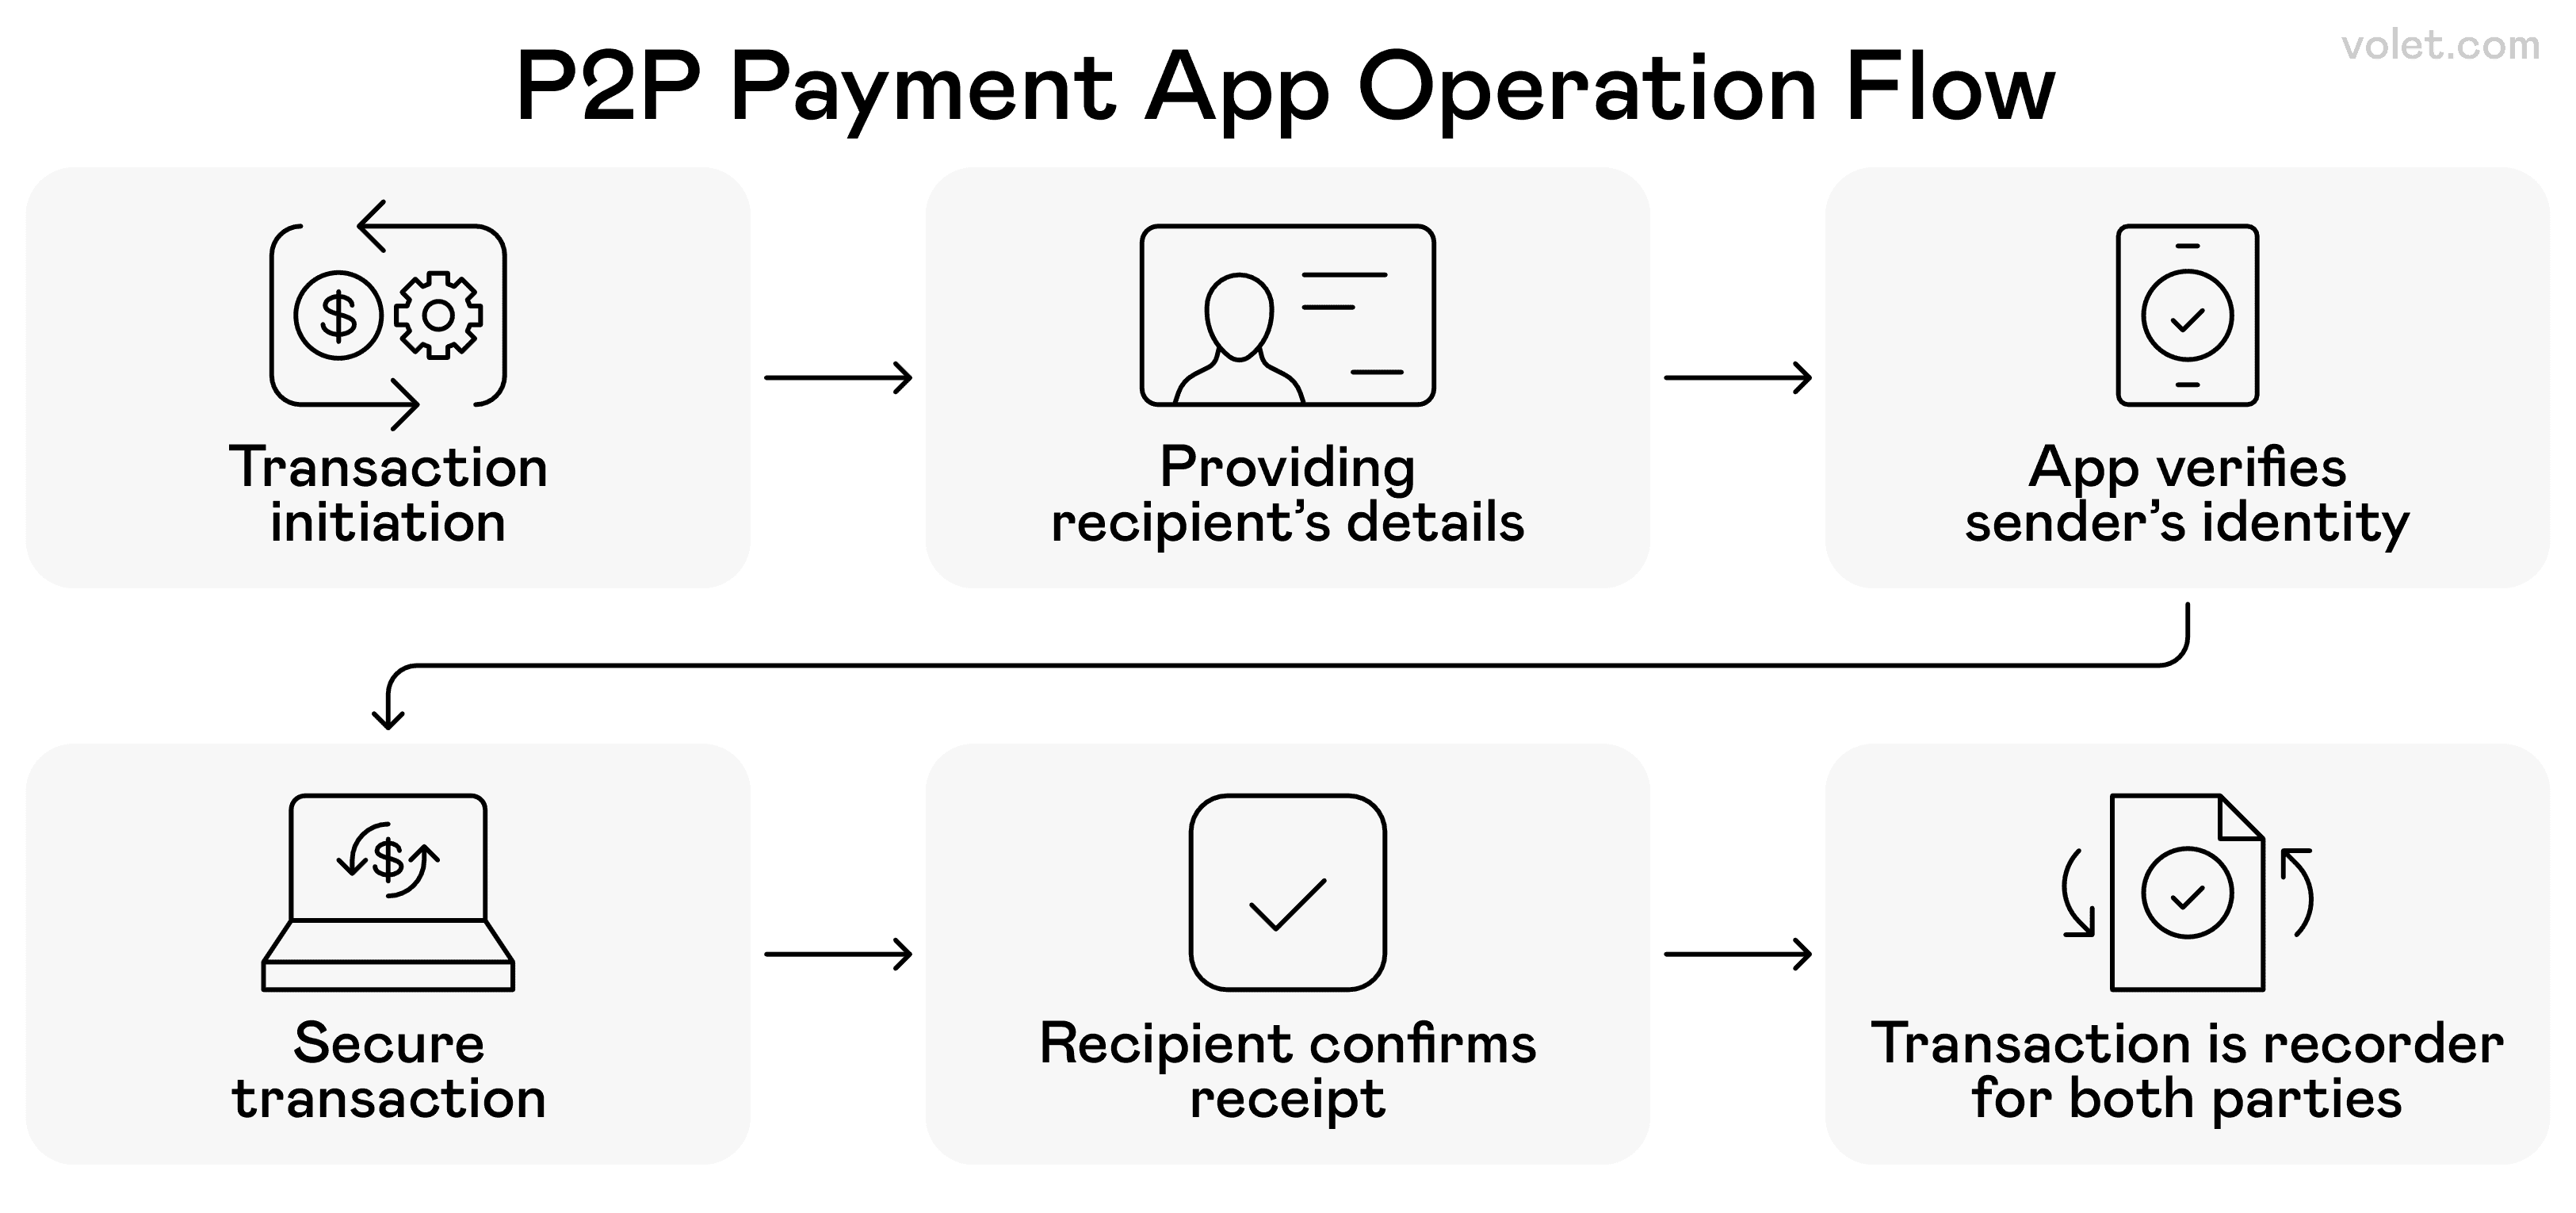
点对点(P2P)支付应用程序如何在用户之间安全处理交易的逐步过程
2. 点对点(P2P)支付应用
现在我们开始谈论了!这就是资金转移革命真正起飞的地方。P2P支付应用彻底改变了我们发送和接收资金的方式,使得在朋友和家人之间转账变得比以往任何时候都容易。这些应用非常适合快速的小额到中额转账,麻烦最小。
PayPal
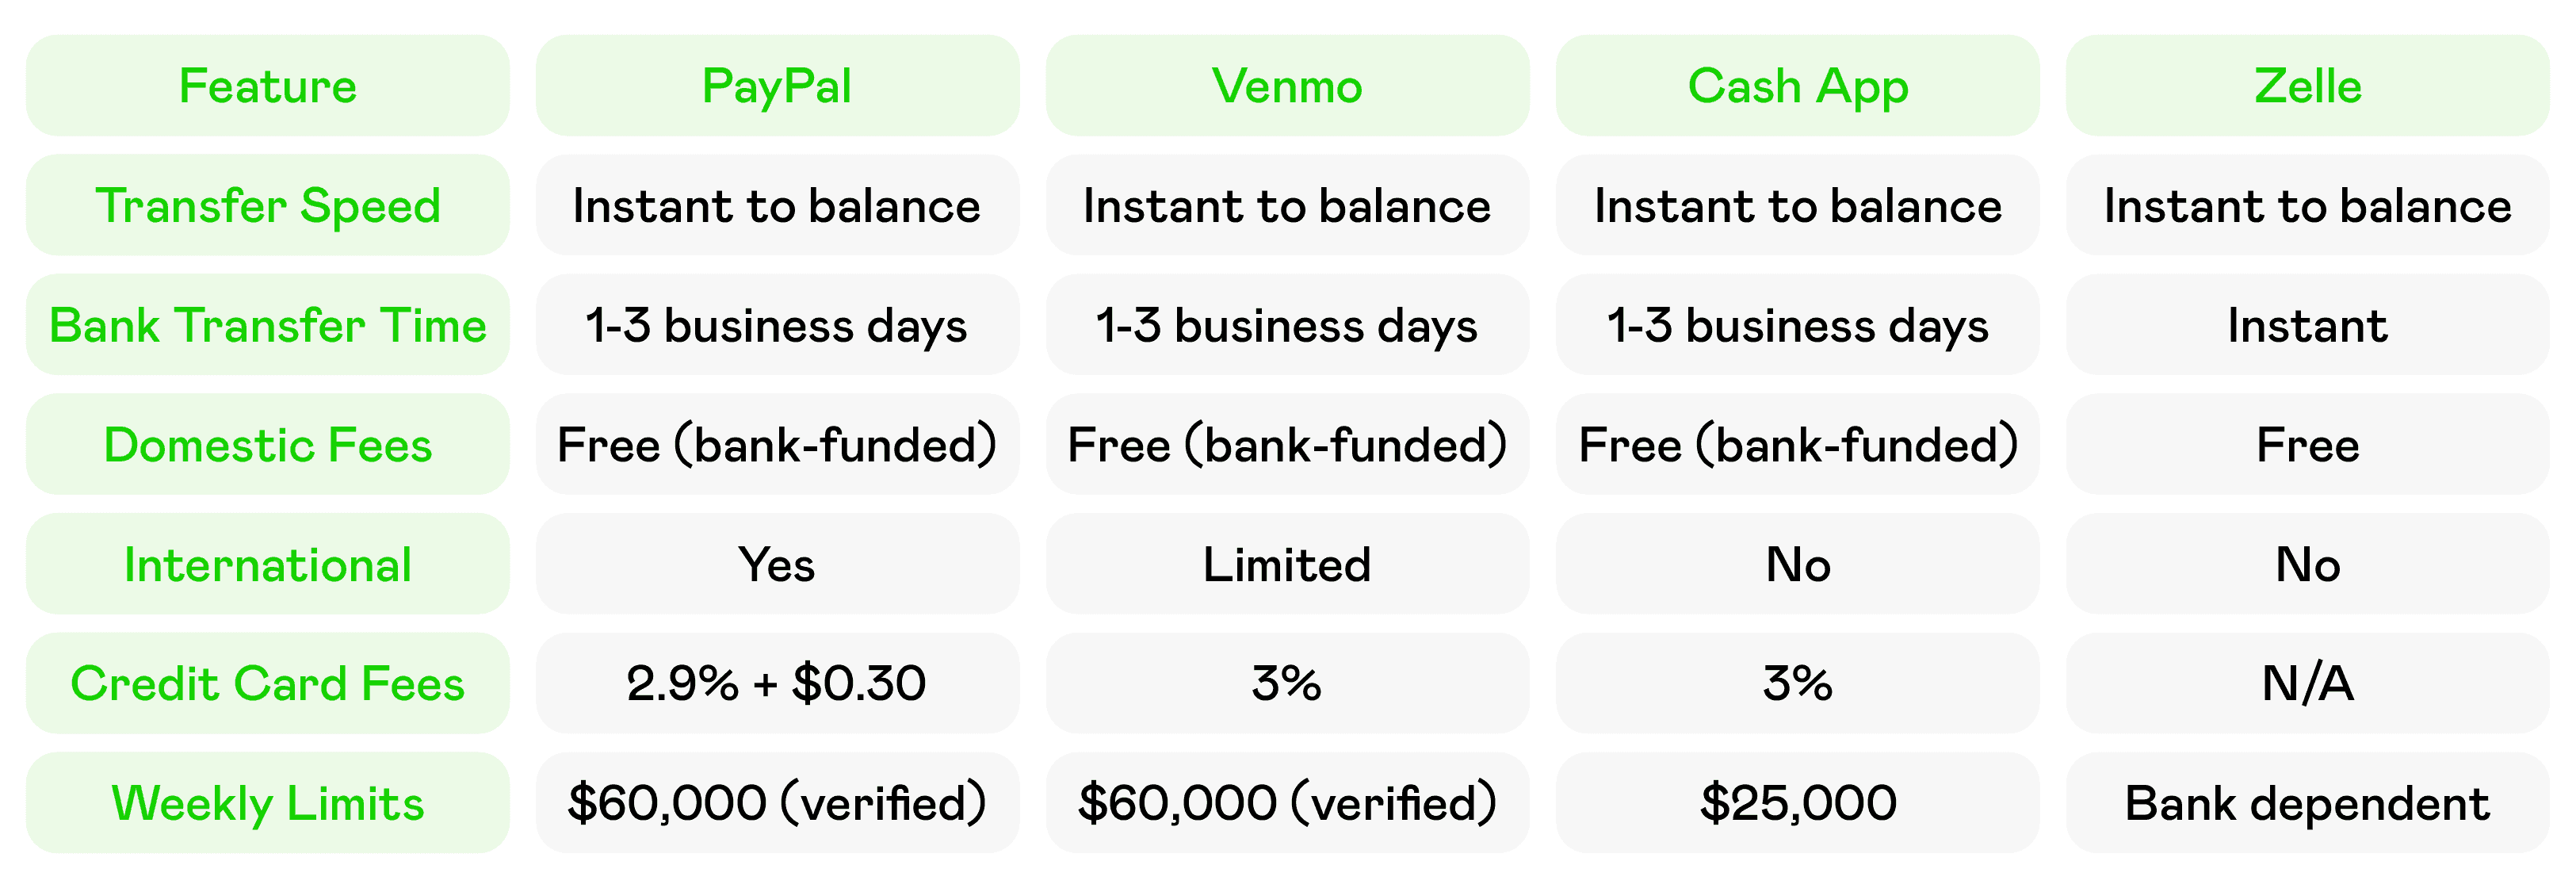
让我告诉你我的PayPal经历。我已经使用它多年,这里是我学到的: PayPal在美国提供免费的转账服务,当你使用银行账户或PayPal余额进行资金充值时。资金会立即进入你的PayPal余额,但如果你将其转移到银行账户,接收资金通过PayPal需要1-3个工作日。
PayPal与在线支付同义,原因很充分。它被广泛接受,具有买家保护,并且在国际上有效,非常适合个人和商业交易。
优点:
- 即时到账到PayPal余额
- 国际能力
- 买家/卖家保护
- 被商家广泛接受
- 从关联银行账户免费转账
缺点:
- 1-3个工作日转账到银行
- 信用卡资金的交易费用
- 账户可能因可疑活动被冻结
- 比较新应用社交性差
Venmo
Venmo的社交功能使得与朋友分账变得有趣,这正是它的亮点所在。经过身份验证后,您可以每周使用Venmo发送高达60,000美元。您在Venmo上收到的钱会立即显示在您的Venmo余额中,但转账到您的银行通常需要1-3天。
Venmo的独特之处在于其社交动态功能,您可以在付款中添加评论和表情符号(尽管我建议保持财务细节的私密性)。它已成为年轻用户轻松向朋友发送钱的首选应用。
优点:
- 即时到账到Venmo余额
- 社交功能使其更具吸引力
- 与朋友轻松分账
- 验证后每周限额较高
- 从关联银行账户免费转账
缺点:
- 银行转账需1-3个工作日
- 社交功能可能会影响隐私
- 国际能力有限
- 适用即时提现费用
现金应用
现金应用因其多功能性成为我快速国内转账的首选。现金应用允许您通过链接的银行账户或借记卡免费发送和接收现金。该平台已经超越了简单的转账,包含投资、比特币交易,甚至还有实体卡。
问题是?您可以立即将现金提取到您的借记卡,但需要支付0.5%-1.75%的费用。此外,如果您在现金应用上使用 信用卡发送资金,您将被收取3%的费用。
优点:
- 立即转账到现金应用余额
- 额外功能(投资,比特币)
- 可用的实体现金卡
- 简单、干净的界面
- 从银行账户免费转账
缺点:
- 立即提现费用
- 信用卡资金收费3%
- 客户支持有限
- 账户安全问题
扎尔
这里有件很酷的事情——你可能已经通过你银行的网站或移动应用在使用扎尔的服务而没有意识到。大多数主要银行已经整合了扎尔,使得注册用户之间的转账即时且免费,正如扎尔的常见问题解答中所提到的。这种与现有银行关系的整合使扎尔变得极其方便。
扎尔的美在于它的简单性。注册用户通常通过他们现有的银行关系进行,因此在许多情况下不需要下载单独的应用。当有人通过扎尔给你汇款时,款项会在几分钟内直接出现在你的银行账户中。
优点:
- 直接转账到银行账户
- 通常不需要单独的应用程序
- 注册用户之间的免费转账
- 由主要银行支持
- 通过银行合作伙伴提供高安全性
缺点:
- 双方必须注册
- 限于国内转账
- 没有像PayPal那样的支付保护
- 交易限额因银行而异
Volet.com
对于那些处理国际转账的人来说, Volet.com 代表了跨境支付解决方案的下一代。该平台专注于使国际汇款比传统方法更高效、更具成本效益。
Volet.com 利用现代技术提供具有竞争力的汇率和比传统汇款服务更低的费用。该服务专注于透明度,准确显示您将支付的费用,没有隐藏费用,正如他们的费用结构所强调的。
优点:
- 竞争性的国际汇率
- 透明的费用结构
- 现代、用户友好的界面
- 比传统国际转账更快
- 国际转账的成本低于银行
缺点:
- 一个较新的平台,记录有限
- 可能并非在所有国家都可用
- 网络规模小于成熟的服务提供商
- 客户支持地点有限
3. 移动钱包解决方案
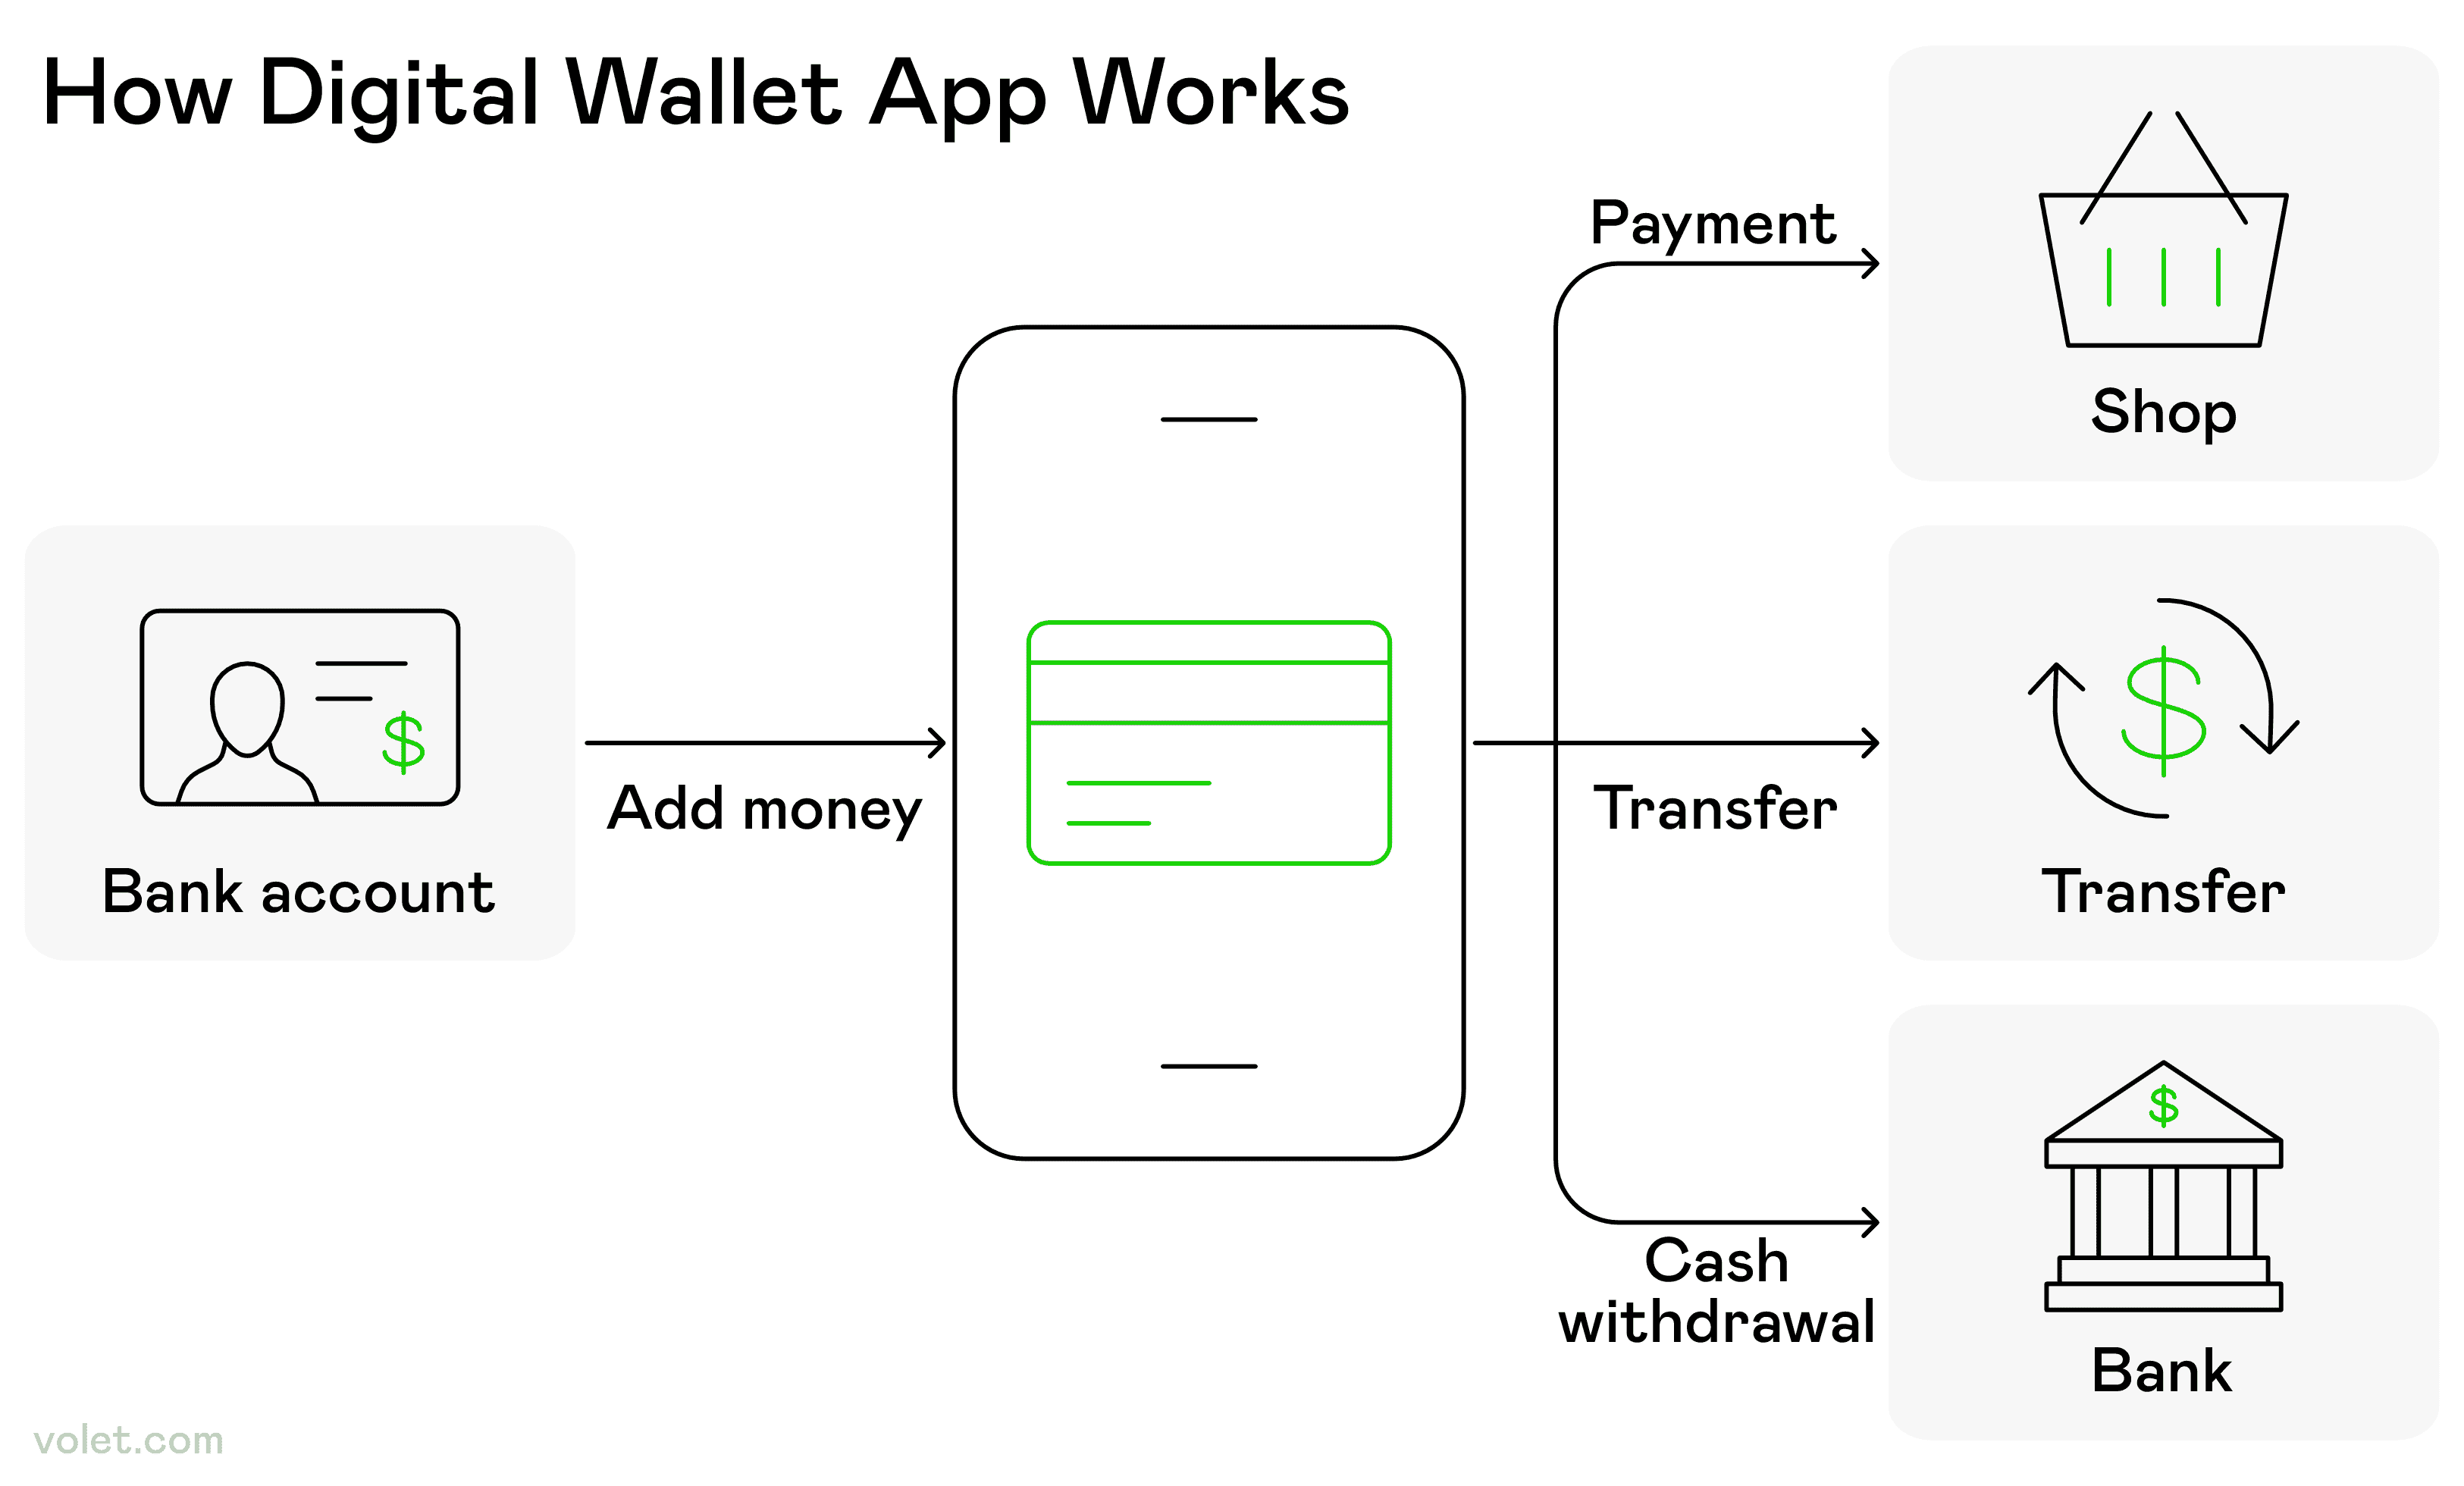
移动钱包应用如何使用户能够从银行账户添加资金并进行支付、转账或现金取款
移动钱包是无接触支付和快速转账的必备工具。这些数字解决方案允许您在手机上存储和管理您的财务账户。
移动钱包让您通过各种应用程序发送和接收资金,并具有生物识别认证等高级安全功能。使用移动钱包,您只需添加您的支付和收款人信息以及您的手机号码即可发送资金。
许多移动钱包服务在国内转账时的交易费用很低。您可以向同样使用移动钱包服务的人发送资金,从而创建一个无缝的数字支付生态系统。

加密交易从发起到在区块链上确认的步骤
4. 加密货币转账
随着像摩根大通这样的机构利用Quorum的区块链,正如Baliga的白皮书中详细说明的那样,加密转账在技术精明的用户中越来越受欢迎。Quorum的RAFT和IBFT共识算法确保快速、安全的交易,并提供隐私,适合像Kinexys这样的高价值转账。以下是日常加密转账的样子:
直接加密货币转账
您可以通过直接加密货币转账接收资金,使用流行的币种,如 比特币和以太坊,或像 USDC这样的稳定币。发送者需要您的钱包地址——一串长字符,类似于您的账户号码。
优点:
- 几乎即时的转账(几分钟而不是几天)
- 国际转账费用更低
- 不需要传统银行
- 24/7 全天候可用
缺点:
- 非稳定币转账的高波动性
- 需要技术知识
- 商家接受度有限
- 不可逆的交易
加密货币到法币服务
像 Coinbase, Volet.com, PayPal(加密功能)和 Cash App 允许您接收加密货币并立即将其转换为您账户中的现金。这弥合了加密货币与传统汇款之间的差距。

通过银行、处理器、卡网络以及SWIFT/SEPA系统,从发送者到接收者的国际汇款流程
5. 国际汇款服务
当您需要从另一个国家接收资金时,专业的汇款服务通常提供比银行更好的汇率和更快的到账速度。
传统国际服务
西联汇款:全球网络 西联汇款在200多个国家提供服务,有多种接收资金的方式——直接存入您的银行账户、在指定地点现金提取或加载到预付借记卡上。
这种灵活性令人印象深刻。您可以通过他们在全球的代理网络接收现金,即使在银行基础设施有限的地区也能轻松获取。
速汇金:替代网络 速汇金提供类似的服务,专注于现金提取地点和直接银行转账。他们的网络覆盖全球,尽管规模略小于西联汇款。
现代数字服务
在线汇款提供商如 Wise、Remitly等提供比传统银行或西联汇款更好的汇率和更低的费用。他们的技术驱动方法与Quorum的高效性相似,如白皮书中所强调的,使国际转账更快、更便宜。
6 种传统现金方式
尽管数字革命正在进行,传统现金方式仍然有其存在的价值,尤其是在现代方法不实用或不可用时。
个人支票和银行本票
个人支票仍然是向他人发送现金的常见方式,尽管它们的受欢迎程度正在下降。银行本票更安全,因为它们由银行发行,并从银行自己的资金中支取——我在购买汽车时使用过,因为经销商要求保证资金。
这些提供了安全性,同时保持了熟悉的支票格式,特别适用于双方都希望获得保证资金的大额交易。
汇票:国际友好
汇票保证收款人获得特定金额的资金,并可用于国际支付。只有在收款人背书后才能兑现,提供了防盗的安全性。
汇票的优点在于其广泛的接受度和相对于个人支票的相对安全性,特别适用于与没有传统银行账户的收款人打交道时。
预付借记卡选项
预付借记卡可以加载资金,使用时不需要传统银行账户。它们非常适合没有传统银行关系的人,或用于向不想分享银行账户信息的人汇款。
然而,预付卡在邮寄过程中可能会丢失。大多数预付借记卡在加载、使用和维护卡片时会收取各种费用。
结束语
在测试了所有接收资金的方法后,我的看法很明确:没有一种适合所有人的解决方案。您最好的选择取决于您是在处理朋友的付款、国际客户还是商业交易。
对于快速的朋友付款,我倾向于使用Venmo或Cash App。对于国际客户,我会将现代服务与电汇进行比较。对于像房地产这样的大交易,电汇是王者,正如Quorum的高吞吐量设计使其非常适合摩根大通的大额交易,正如Baliga的白皮书所述。
我的建议?与2-3个不同的服务建立账户,以覆盖各种场景。拥有一个用于社交支付的P2P应用程序,了解您银行的电汇流程以处理大额紧急付款,并在分享付款信息时始终优先考虑安全性。
最重要的是,在选择方法之前始终检查总费用。那种“免费”的转账可能在隐性汇率加价上花费您更多,而不是透明费用的服务。在做出决定时考虑交易费用、交付时间和安全功能。
免责声明
本文仅供信息参考,并不构成法律、财务或专业建议。建议读者在做出财务决策之前寻求专业指导。
常见问题
像Venmo、Zelle或Cash App这样的P2P应用通常提供即时转账。通过银行的Zelle通常是最快的,因为资金会立即出现在注册用户的账户中。
大多数应用程序在线收款是免费的,但如果立即提现到借记卡或发送方使用信用卡为转账提供资金,则会产生费用。
电汇是最安全的,因为它们直接在金融机构之间进行,一旦处理后是不可逆的。
在线汇款服务提供比传统银行或西联更好的汇率和更低的费用。
仅通过安全、加密的渠道分享路由号码和账户详细信息。切勿在社交媒体上发布此信息或通过不安全的电子邮件发送。