Descoperiți cele mai bune modalități de a trimite și a primi bani cu ușurință. Explorați cele mai bune metode pentru transferuri fără probleme și găsiți opțiunea potrivită pentru dumneavoastră
Iată ceva care îți va da peste cap: Kinexys de la J.P. Morgan a procesat în tăcere peste 1,5 trilioane de tranzacții în blockchain în ultimii patru ani—da, trilioane cu „T”—și acum ajung la 2 miliarde zilnic. În timp ce cercetam inovațiile de plată pentru un client, am dat peste aceste cifre uimitoare ale Kinexys și am găsit un document cuprinzător scris de Arati Baliga, Subhod I, Pandurang Kamat și Siddhartha Chatterjee.
Studiul lor, "Evaluarea Performanței Platformei Blockchain Quorum," dezvăluie cum algoritmii eficienți de consens și caracteristicile de confidențialitate ale Quorum îl fac o putere pentru tranzacții sigure și de volum mare. Asta m-a făcut să mă gândesc—dacă instituții masive adoptă căi de plată bazate pe blockchain precum Quorum, ce înseamnă asta pentru oamenii obișnuiți ca noi care încă se confruntă cu întrebări de bază precum "Cum poate cineva să-mi trimită bani?" Această deconectare între inovația instituțională și nevoile de plată de zi cu zi este exact motivul pentru care înțelegerea opțiunilor tale contează mai mult ca niciodată.
Iată povestea mea: Acum trei săptămâni, un client din Toronto a avut nevoie să-mi plătească pentru un raport de analiză DeFi. Destul de simplu, cu excepția faptului că am petrecut două ore cercetând "cea mai bună" modalitate de a primi plăți internaționale și tot am ajuns să plătesc 35 de dolari în taxe. Atunci mi-am dat seama că trebuie să devin serios în ceea ce privește înțelegerea fiecărei modalități prin care cineva îmi poate trimite bani în 2025.
Așa că am făcut ceea ce ar face orice scriitor de finanțe obsedat—am testat totul. Aplicații, transferuri bancare, servicii crypto, chiar și ordine de plată vechi (nu întreba). Rezultatul? Această analiză cuprinzătoare a fiecărei metode merită cunoscută, completă cu costurile reale, vitezele efective și avantajele și dezavantajele oneste.
Adulting 101: În sfârșit trimite acei bani mamei
Nu există o soluție perfectă pentru fiecare situație. Fiecare metodă are puncte forte și puncte slabe. Unele oferă transferuri extrem de rapide, dar percep taxe care te vor face să te încrunți. Altele sunt practic gratuite, dar durează o eternitate să fie procesate.
Cheia este să înțelegi ce contează cel mai mult: viteză, cost, comoditate sau securitate. Fie că trebuie să primești bani de la prieteni și familie sau să gestionezi tranzacții de afaceri, alegerea corectă depinde de nevoile tale specifice.
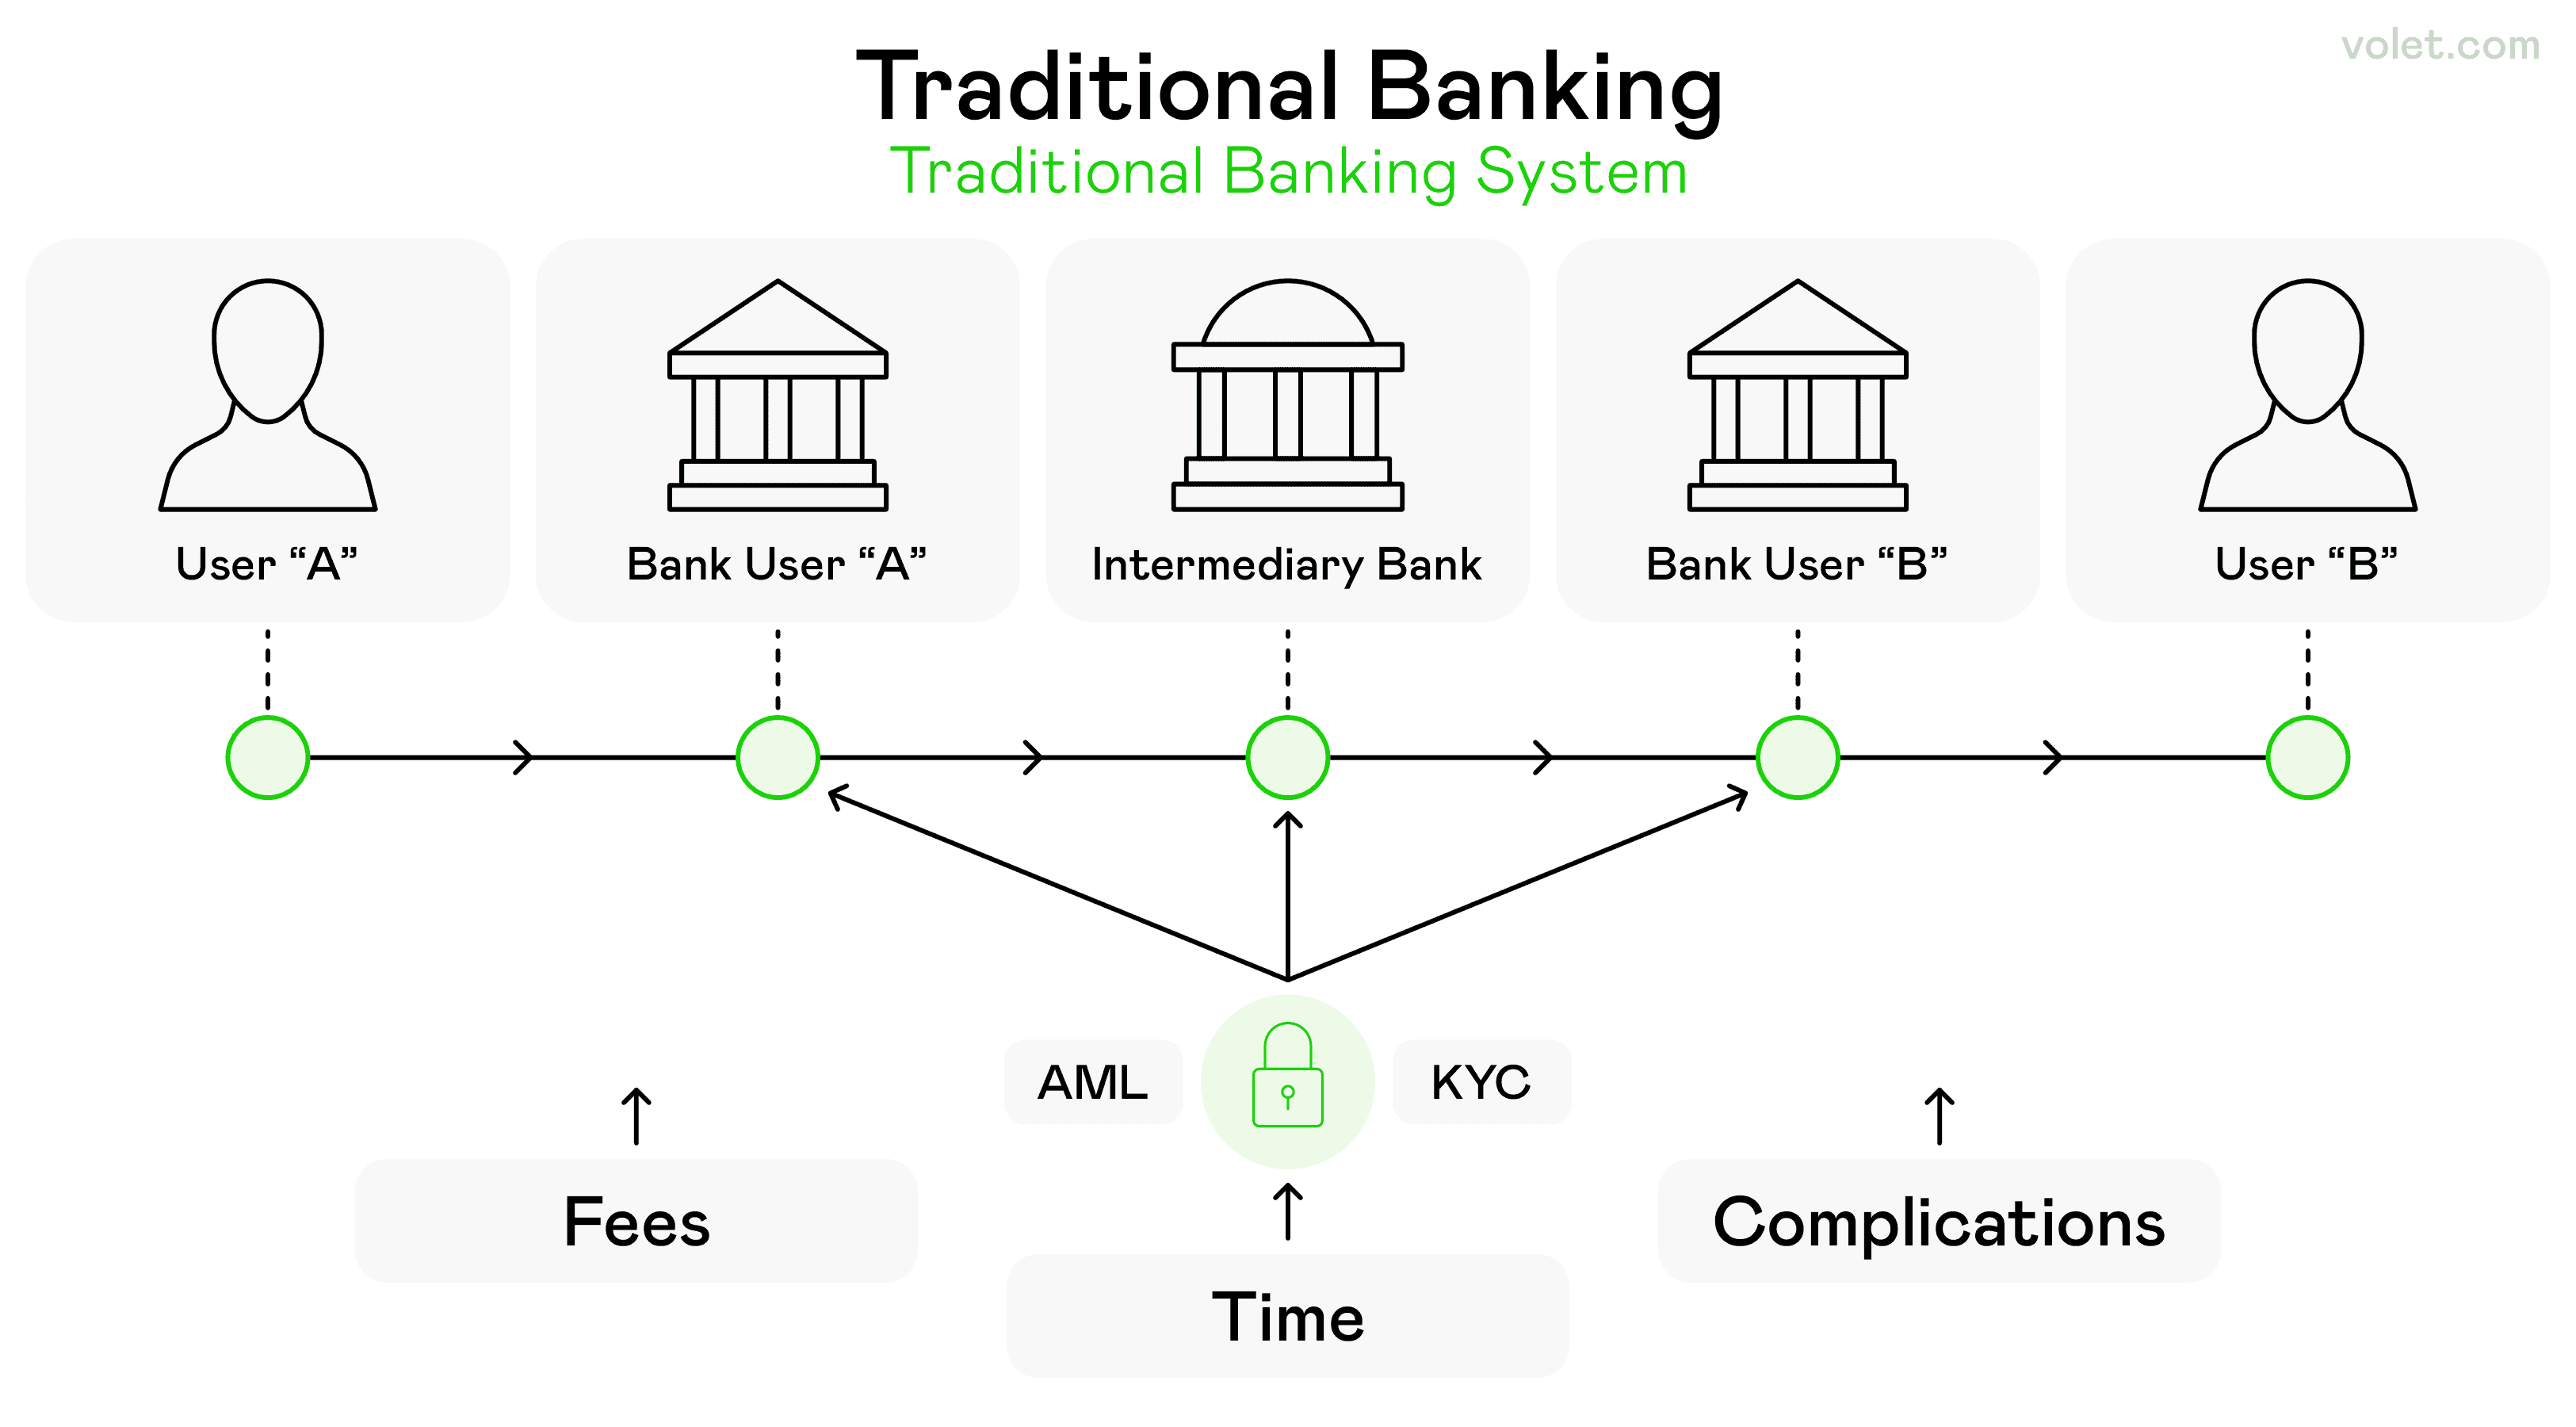
Complexitatea băncilor tradiționale, implicând multiple bănci și procese
1. Metode tradiționale de banking
Să începem cu coloana vertebrală a transferurilor de bani—metodele tradiționale de banking. Acestea rămân esențiale deoarece oferă cea mai mare securitate și funcționează fără probleme cu relațiile financiare existente.
Transferuri între conturi bancare
Contul tău bancar este fundația celor mai transferuri de bani și pe bună dreptate. Când cineva dorește să trimită bani direct în contul tău, va avea nevoie de numerele tale de rutare și informațiile contului. Această metodă îți permite să primești bani în siguranță și securitate prin intermediul instituțiilor financiare stabilite. Procesul este simplu: oferă informațiile tale bancare și fondurile ajung în 1-3 zile lucrătoare.
Majoritatea instituțiilor financiare sunt membre FDIC, așa că banii tăi sunt protejați până la 250.000 de dolari. Acest lucru îți oferă liniște sufletească atunci când te ocupi de sume mai mari.
Avantaje:
Gratuit de primit în cele mai multe cazuri
Securitate ridicată prin instituții financiare stabilite
Funcționează pentru sume mari
Protecție FDIC pentru membri
Fără taxe de tranzacție pentru transferuri de bază
Dezavantaje:
Durata de 1-3 zile lucrătoare
Necesită partajarea detaliilor sensibile de plată
Nu este ideal pentru plăți urgente
Transferuri din Conturi de Economii
Puteți primi, de asemenea, bani direct în contul dvs. de economii, care funcționează similar cu transferurile din conturile curente, dar ar putea dura puțin mai mult pentru a fi procesate. Avantajul? Banii dvs. încep să câștige dobândă imediat, făcând aceasta o opțiune atractivă pentru fondurile la care nu aveți nevoie de acces imediat.
Această metodă funcționează în special bine pentru plățile de suport pentru membrii familiei sau transferurile regulate unde accesul imediat nu este crucial.
Transferuri Bancare
Aici lucrurile devin serioase. Transferurile bancare sunt greii mișcării banilor – sunt rapide, sigure și perfecte pentru sume mari. Am aflat despre transferurile bancare când un prieten și-a cumpărat prima proprietate de investiții. Vânzătorul avea nevoie de 50.000 de dolari transferați în 24 de ore și, sincer, nicio altă metodă nu putea gestiona acel tip de viteză și securitate pentru o sumă atât de mare. Transferurile bancare sunt plăți electronice care merg direct de la un cont bancar la altul.
Pentru transferurile interne, expeditorul are nevoie de numele, adresa, contul bancar și numerele de rutare. Transferurile bancare livrează sume mari de la o bancă la alta în câteva ore sau minute.
Timpul de livrare pentru transferurile bancare poate varia, dar este, în general, de o zi lucrătoare sau mai puțin. Cu toate acestea, transferurile bancare au, în general, un cost mediu intern de 25 de dolari pentru trimitere și 15 dolari pentru primire.
Sfaturi utile: Verificați toate detaliile înainte de a solicita un transfer bancar. Transferurile bancare sunt ireversibile, ceea ce le face sigure, dar riscante dacă sunt trimise către un cont greșit.
Avantaje:
Foarte rapid (în aceeași zi sau în câteva ore)
Extrem de sigur
Perfect pentru tranzacții mari
Transferurile bancare sunt ireversibile, ceea ce le face sigure
Gestionate de instituții financiare consacrate
Dezavantaje:
Transferurile bancare pot implica taxe mai mari decât alte metode de transfer
Nu pot fi inversate dacă sunt trimise către un cont greșit
Necesită detalii precise ale destinatarului
Taxe de tranzacție mai mari comparativ cu alte metode
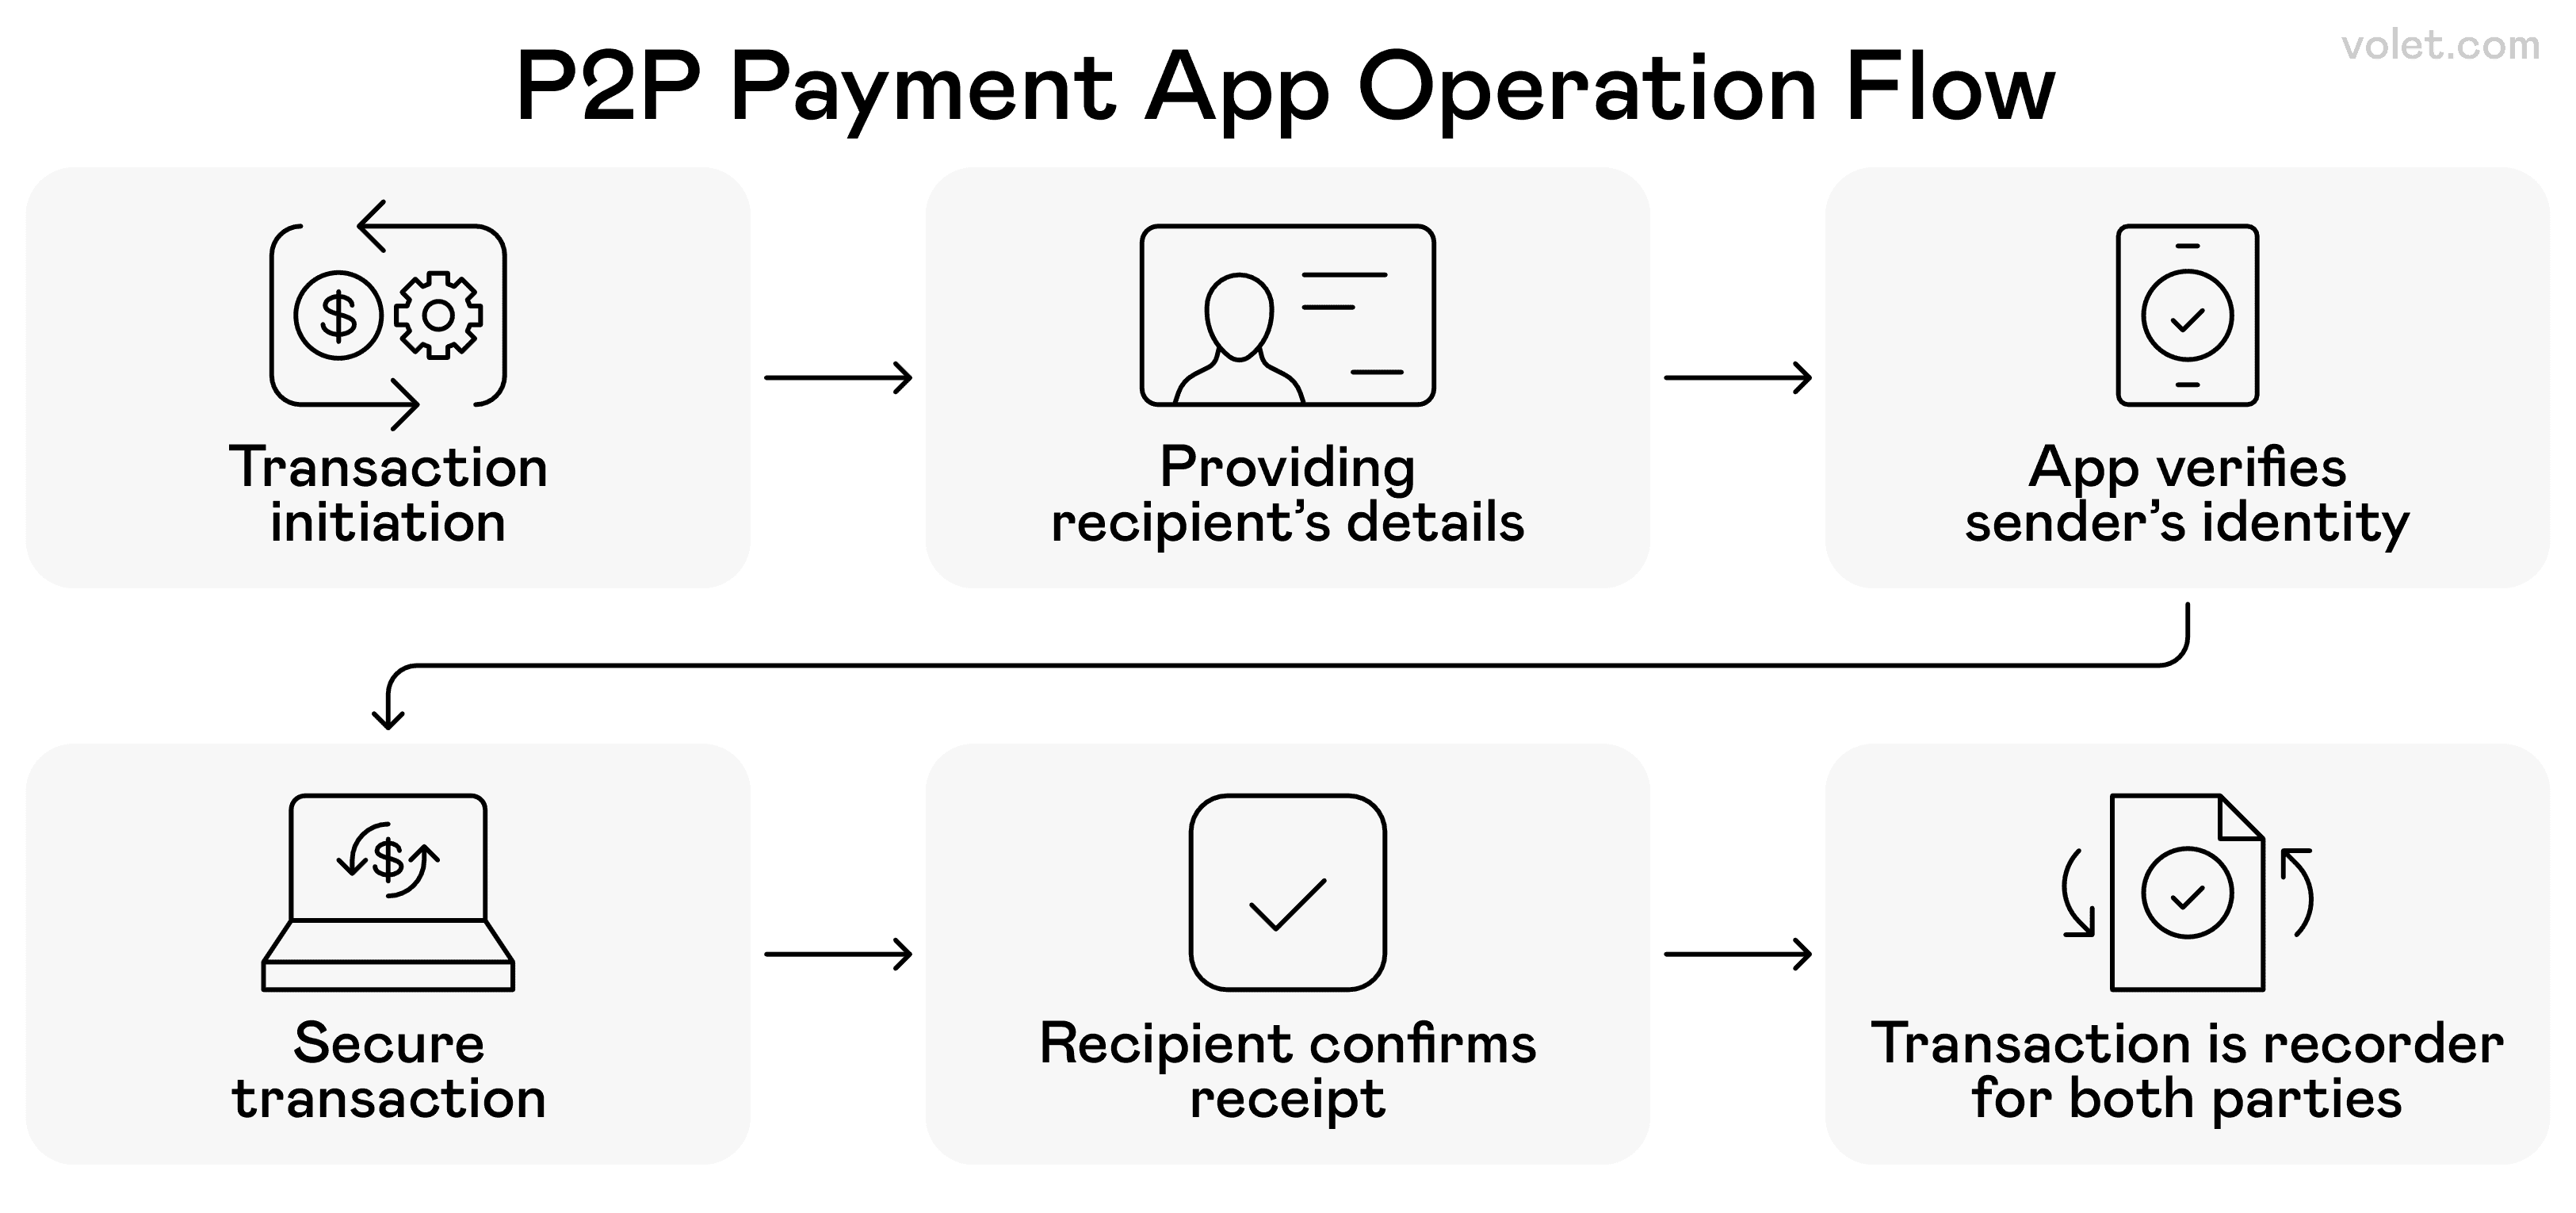
Procesul pas cu pas al modului în care aplicațiile de plată peer-to-peer (P2P) gestionează tranzacțiile în siguranță între utilizatori
2. Aplicații de Plată Peer-to-Peer (P2P)
Acum vorbim! Aici este locul unde revoluția transferurilor de bani a început cu adevărat. Aplicațiile de plată P2P au schimbat complet modul în care trimitem și primim bani, făcându-l mai ușor ca niciodată să transferăm între prieteni și familie. Aceste aplicații sunt excelente pentru transferuri rapide de mici și medii dimensiuni, cu un minim de bătăi de cap.
PayPal
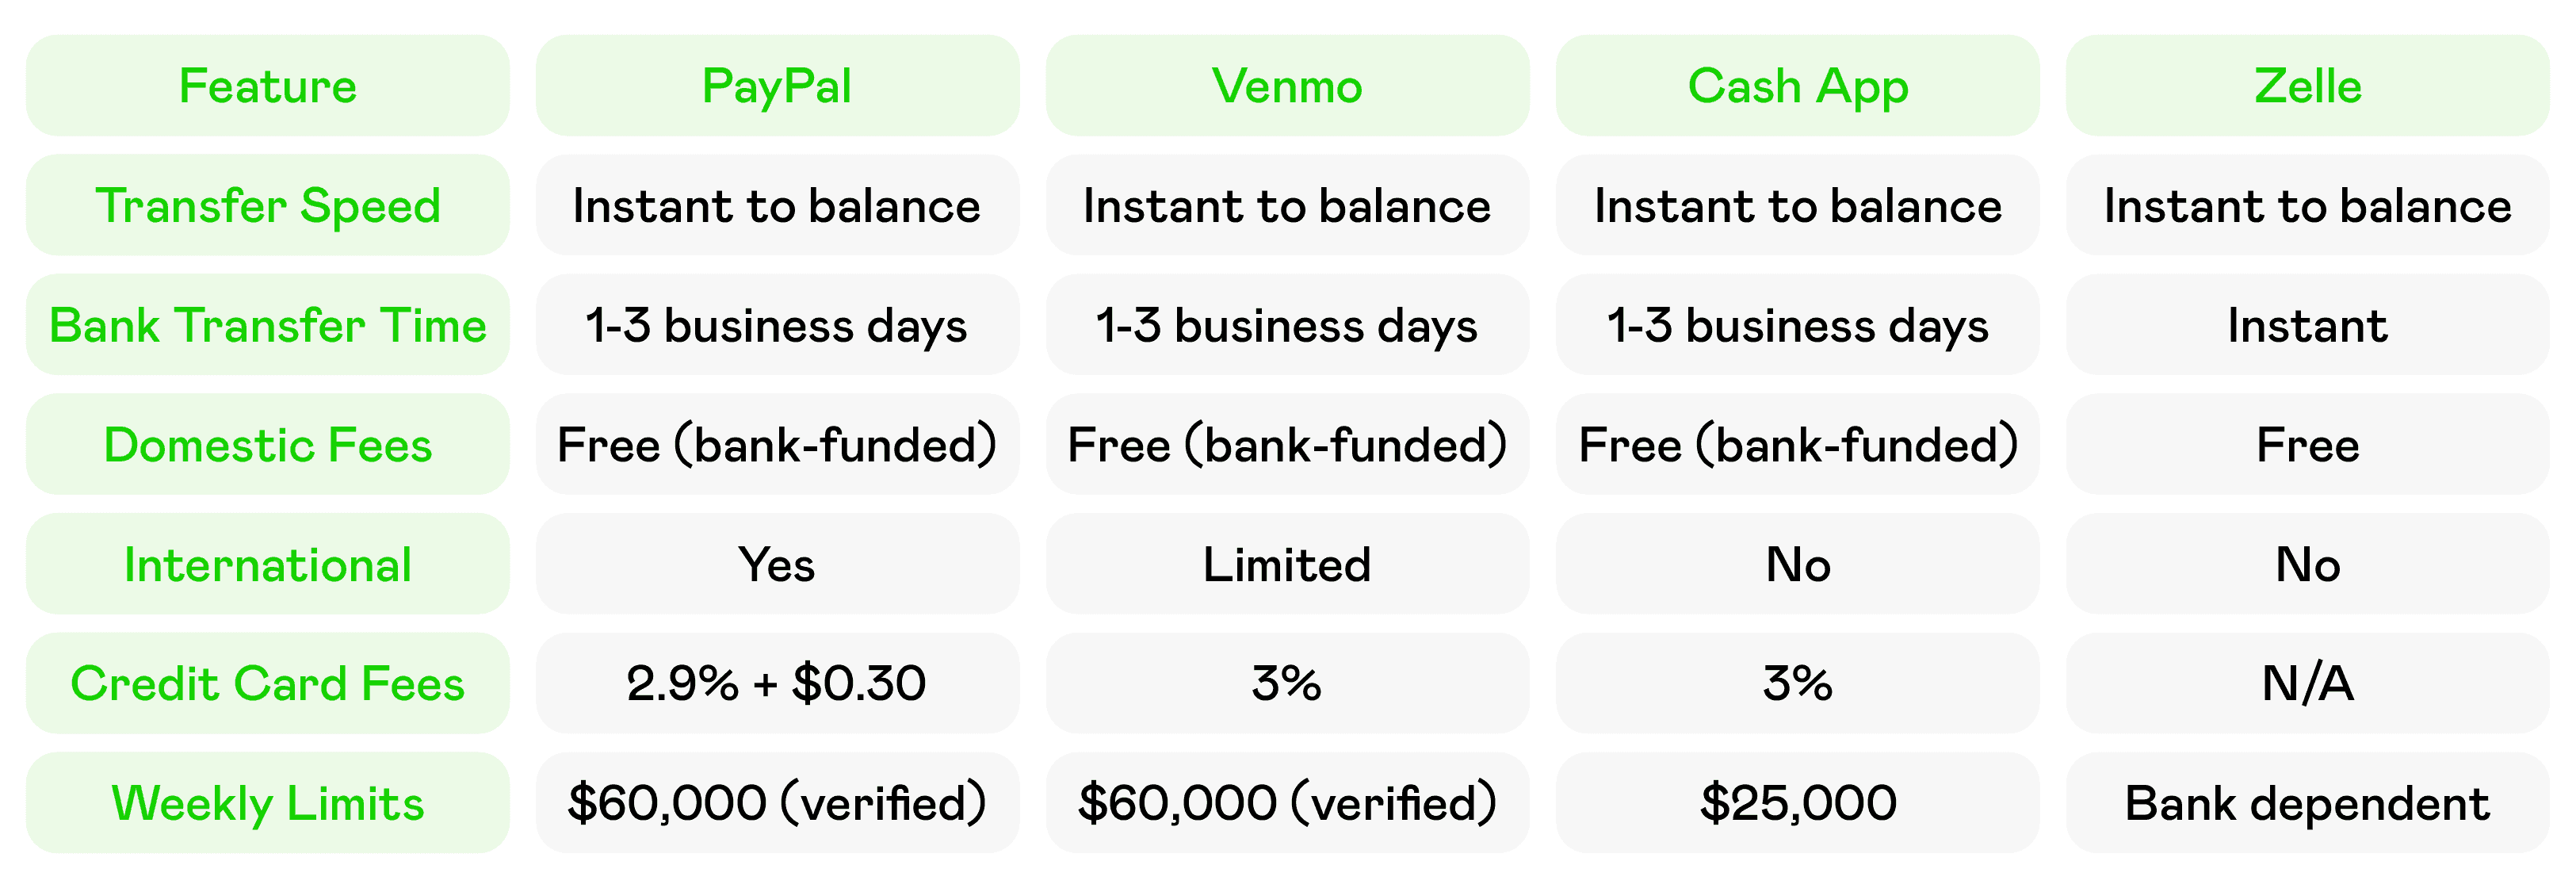
Permite-mi să-ți povestesc despre experiența mea cu PayPal. Îl folosesc de ani de zile și iată ce am învățat: PayPal oferă transferuri gratuite în SUA atunci când finanțezi cu un cont bancar sau cu soldul PayPal. Banii intră instantaneu în soldul tău PayPal, dar primirea banilor prin PayPal durează 1-3 zile lucrătoare dacă îi transferi în contul tău bancar.
PayPal este sinonim cu plățile online și pe bună dreptate. Este acceptat pe scară largă, are protecție pentru cumpărători și funcționează internațional, făcându-l perfect pentru tranzacții personale și de afaceri.
Avantaje:
Chitanță instantanee în soldul PayPal
Capacități internaționale
Protecția cumpărătorului/vânzătorului
Acceptat pe scară largă de comercianți
Transferuri gratuite dintr-un cont bancar legat
Dezavantaje:
1-3 zile lucrătoare pentru transferul la bancă
Comisioane de tranzacție pentru finanțarea cu cardul de credit
Contul poate fi înghețat pentru activitate suspectă
Mai puțin social decât aplicațiile mai noi
Venmo
Aspectul social al Venmo îl face distractiv pentru a împărți facturile cu prietenii, și exact acolo strălucește. Poți trimite până la 60.000 de dolari pe săptămână folosind Venmo după ce ți-ai verificat identitatea. Banii pe care îi primești pe Venmo apar instantaneu în soldul tău Venmo, dar transferul către banca ta durează de obicei 1-3 zile.
Ceea ce diferențiază Venmo este caracteristica sa de feed social, care îți permite să adaugi comentarii și emoji la plăți (deși recomand să păstrezi detaliile financiare private). A devenit aplicația preferată pentru utilizatorii mai tineri care doresc să trimită bani prietenilor cu ușurință.
Avantaje:
Chitanță instantanee în soldul Venmo
Funcțiile sociale îl fac captivant
Împărțirea ușoară a facturilor cu prietenii
Limite săptămânale mari după verificare
Transferuri gratuite dintr-un cont bancar legat
Dezavantaje:
1-3 zile lucrătoare pentru transferul bancar
Funcțiile sociale pot compromite confidențialitatea
Capacități internaționale limitate
Se aplică taxe pentru retragerea instantanee
Cash App
Cash App a devenit aplicația mea preferată pentru transferuri rapide interne datorită versatilității sale. Cash App îți permite să trimiti și să primești bani gratuit din contul tău bancar sau de pe cardul de debit asociat. Platforma a evoluat dincolo de transferurile simple, incluzând investiții, tranzacționare Bitcoin și chiar un card fizic.
Capcana? Poți să retragi bani pe cardul tău de debit din Cash App instantaneu, dar vei plăti o taxă de 0.5%-1.75%. De asemenea, dacă trimiti bani folosind un card de credit pe Cash App, ți se va percepe o taxă de 3%.
Avantaje:
Transferuri instantanee în soldul Cash App
Funcții suplimentare (investiții, Bitcoin)
Card de numerar fizic disponibil
Interfață simplă și curată
Transferuri gratuite din contul bancar
Dezavantaje:
Comisioane pentru retrageri instantanee
Taxe de finanțare cu cardul de credit 3%
Suport pentru clienți limitat
Probleme de securitate a contului
Zelle
Iată ceva interesant—s-ar putea să folosești deja serviciul Zelle prin intermediul site-ului sau aplicației mobile a băncii tale fără să-ți dai seama. Cele mai mari bănci au integrat Zelle, făcând transferurile între utilizatorii înregistrați instantanee și gratuite, așa cum este menționat în FAQ-ul Zelle. Această integrare cu relațiile bancare existente face ca Zelle să fie extrem de convenabil.
Frumusețea Zelle constă în simplitatea sa. Utilizatorii înregistrați apar de obicei prin relațiile lor bancare existente, așa că nu există o aplicație separată de descărcat în multe cazuri. Când cineva îți trimite bani prin Zelle, aceștia apar direct în contul tău bancar în câteva minute.
Avantaje:
Transferuri instantanee direct în contul bancar
Nu este necesară o aplicație separată (de obicei)
Transferuri gratuite între utilizatorii înscriși
Susținut de bănci mari
Securitate ridicată prin parteneriate bancare
Dezavantaje:
Ambele părți trebuie să fie înscrise
Limitat la transferuri interne
Fără protecție a plății, cum ar fi PayPal
Limitele de tranzacție variază în funcție de bancă
Volet.com
Pentru cei care se ocupă cu transferuri internaționale, Volet.com reprezintă următoarea generație de soluții de plată transfrontaliere. Această platformă se specializează în a face transferurile internaționale de bani mai eficiente și mai rentabile decât metodele tradiționale.
Volet.com folosește tehnologia modernă pentru a oferi rate de schimb competitive și comisioane mai mici comparativ cu serviciile tradiționale de transfer de bani. Serviciul se concentrează pe transparență, arătându-vă exact ce veți plăti în avans, fără taxe ascunse, așa cum este evidențiat în structura lor de comisioane.
Avantaje:
Rate de schimb internaționale competitive
Structură de taxe transparentă
Interfață modernă, prietenoasă cu utilizatorul
Mai rapid decât transferurile internaționale tradiționale
Costuri mai mici decât băncile pentru transferurile internaționale
Dezavantaje:
O platformă mai nouă cu un istoric limitat
Poate să nu fie disponibilă în toate țările
Rețele mai mici decât furnizorii stabiliți
Locații limitate pentru suportul clienților
3. Soluții de Portofel Mobil
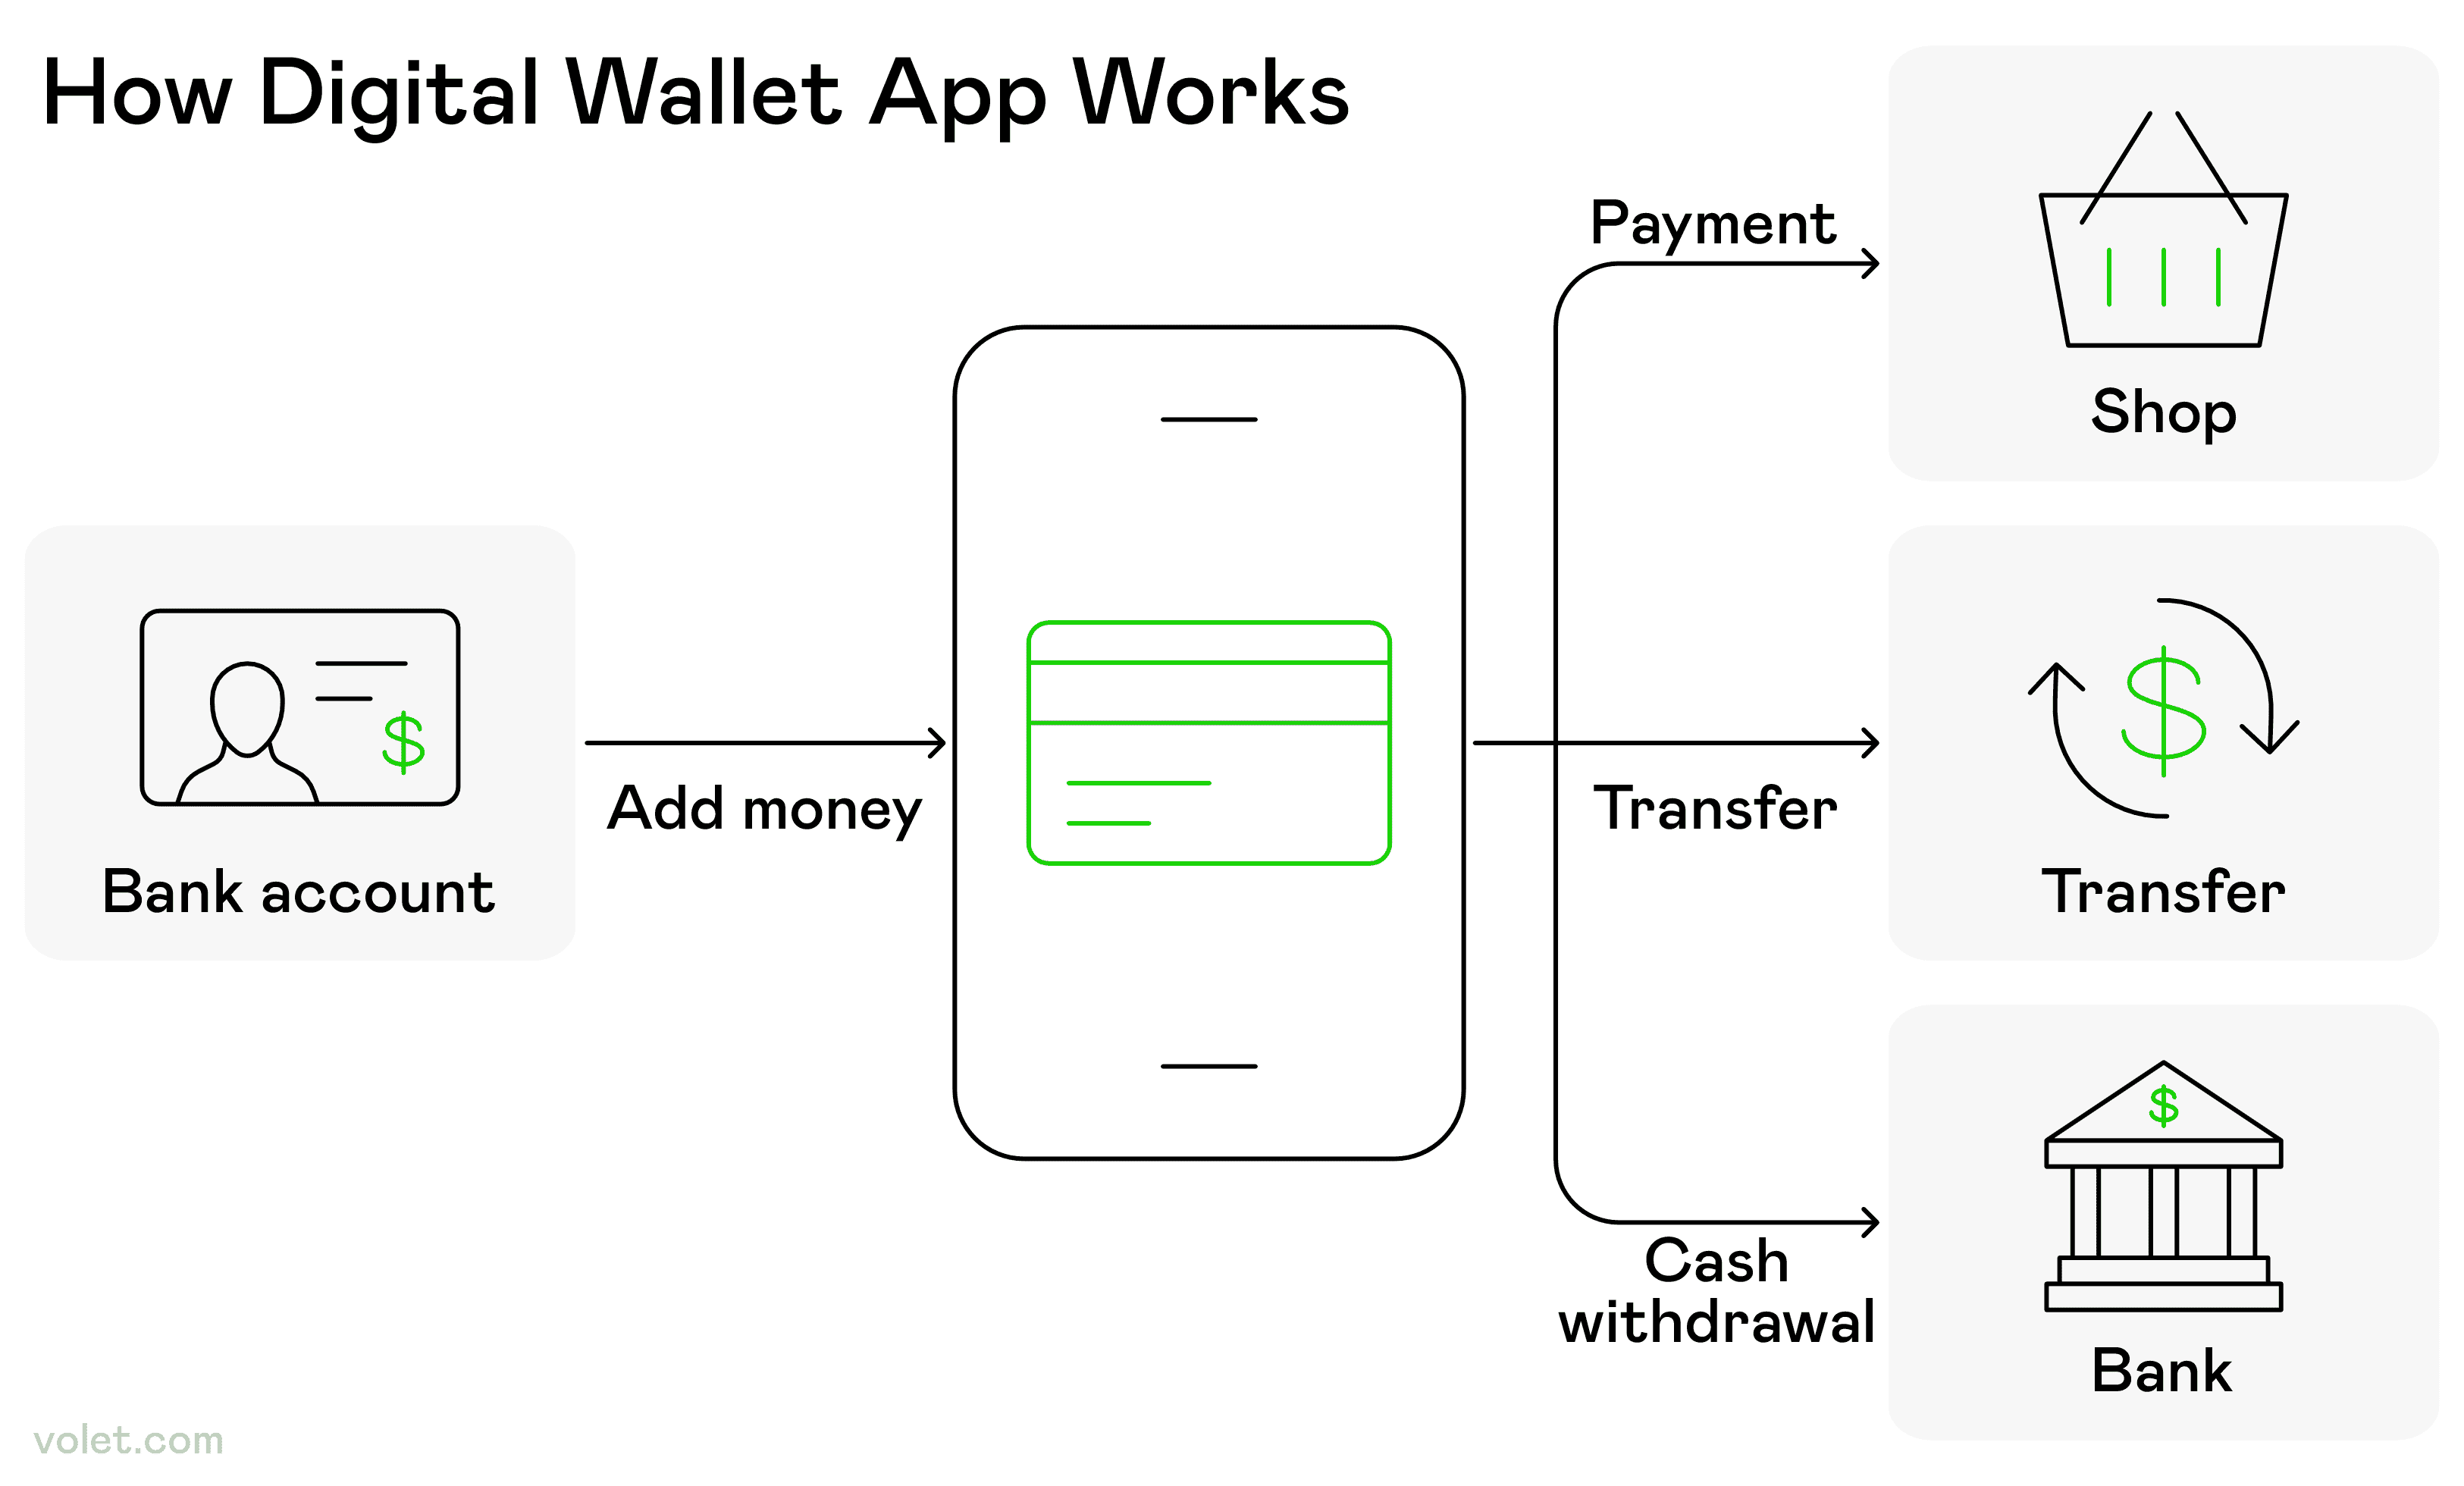
Cum o aplicație de portofel mobil permite utilizatorilor să adauge bani dintr-un cont bancar și să efectueze plăți, transferuri sau retrageri de numerar
Portofelele mobile sunt esențiale pentru plăți contactless și transferuri rapide. Aceste soluții digitale îți permit să stochezi și să gestionezi conturile tale financiare direct pe telefon.
Portofelele mobile îți permit să trimiți și să primești bani prin diverse aplicații și au caracteristici avansate de securitate, cum ar fi autentificarea biometrică. Folosind un portofel mobil, poți trimite bani adăugând informațiile tale de plată și ale destinatarului doar cu numărul tău de telefon mobil.
Multe servicii de portofel mobil au comisioane minime pentru trimiterea de bani, în special pe plan intern. Poți trimite bani cuiva care folosește de asemenea un serviciu de portofel mobil, creând un ecosistem de plăți digitale fără întreruperi.
Pașii unei tranzacții cripto de la inițiere la confirmare pe blockchain
4. Transferuri de criptomonedă
Cu instituții precum J.P. Morgan care valorifică blockchain-ul Quorum, așa cum este detaliat în whitepaper-ul lui Baliga, transferurile de criptomonedă câștigă popularitate printre utilizatorii tehnici. Algoritmii de consens RAFT și IBFT ai Quorum asigură tranzacții rapide, sigure și cu confidențialitate, ideale pentru transferuri de valoare mare precum Kinexys. Iată cum arată transferurile de criptomonedă de zi cu zi:
Transferuri directe de criptomonedă
Puteți primi bani prin transferuri directe de criptomonedă folosind monede populare precum Bitcoin și Ethereum sau stablecoins precum USDC. Expeditorul are nevoie de adresa dumneavoastră de portofel—o lungă succesiune de caractere care este ca numărul dumneavoastră de cont.
Avantaje:
Transferuri aproape instantanee (minute vs. zile)
Comisioane mai mici pentru transferurile internaționale
Fără necesitatea unei bănci tradiționale
Disponibilitate 24/7
Dezavantaje:
Volatilitate ridicată pentru transferurile non-stablecoin
Necesită cunoștințe tehnice
Acceptare limitată de comercianți
Tranzacții ireversibile
Servicii Crypto-to-Fiat
Servicii precum Coinbase, Volet.com, PayPal (funcția crypto) și Cash App îți permit să primești criptomonedă și să o convertești instantaneu în numerar în contul tău. Aceasta face legătura între crypto și transferul tradițional de bani.
Fluxul transferurilor internaționale de bani de la expeditor la beneficiar prin bănci, procesatori, rețele de carduri și sisteme SWIFT/SEPA
5. Servicii Internaționale de Transfer de Bani
Când trebuie să primești bani dintr-o altă țară, serviciile specializate de transfer de bani oferă adesea rate mai bune și livrare mai rapidă decât băncile.
Servicii Internaționale Tradiționale
Western Union: Rețeaua Globală Western Union este prezentă în peste 200 de țări, oferind multiple modalități de a primi bani—direct în contul tău bancar, ridicare de numerar de la o locație sau încărcare pe un card de debit preplătit.
Flexibilitatea este impresionantă. Poți primi numerar prin rețeaua lor de agenți din întreaga lume, făcându-l accesibil chiar și în zone cu infrastructură bancară limitată.
MoneyGram: Rețeaua Alternativă MoneyGram oferă servicii similare cu un accent pe locațiile de ridicare a numerarului și transferurile directe între bănci. Rețeaua lor se extinde la nivel global, deși este puțin mai mică decât acoperirea Western Union.
Servicii Digitale Moderne
Furnizorii de transfer de bani online precum Wise, Remitly și altele oferă rate de schimb mai bune și comisioane mai mici decât băncile tradiționale sau Western Union. Abordarea lor bazată pe tehnologie reflectă eficiența Quorum, așa cum este evidențiat în documentul alb, făcând transferurile internaționale mai rapide și mai ieftine.
6 Metode Tradiționale de Numerar
În ciuda revoluției digitale, metodele tradiționale de numerar își păstrează locul, mai ales atunci când metodele moderne nu sunt practice sau disponibile.
Cecuri Personale și Cecuri de Casierie
Cecurile personale rămân o metodă comună de a trimite numerar cuiva, deși devin din ce în ce mai puțin populare. Cecurile de casierie sunt mai sigure deoarece sunt emise de o bancă și sunt extrase din fondurile proprii ale băncii—am folosit unul când am cumpărat mașina, deoarece dealerul a cerut fonduri garantate.
Aceasta oferă securitate păstrând formatul familiar al cecului, fiind deosebit de utile pentru tranzacții mari în care ambele părți doresc fonduri garantate.
Ordine de Plată: Prietenoase cu Internaționalul
Ordinele de plată garantează destinatarului o sumă specifică de bani și pot fi folosite pentru plăți internaționale. Ele pot fi încasate doar după ce destinatarul le semnează, oferind securitate împotriva furtului.
Frumusețea ordinelor de plată este acceptarea lor largă și securitatea relativă în comparație cu cecurile personale, fiind deosebit de utile atunci când se lucrează cu destinatari fără conturi bancare tradiționale.
Opțiuni de Carduri de Debit Preplătite
Un card de debit preplătit poate fi încărcat cu bani și nu necesită un cont bancar tradițional pentru a fi utilizat. Sunt perfecte pentru persoanele fără relații bancare tradiționale sau pentru a trimite bani cuiva care nu dorește să împărtășească detaliile contului său bancar.
Cu toate acestea, cardurile preplătite pot fi pierdute în tranzit atunci când sunt trimise prin poștă. Cele mai multe carduri de debit preplătite vin cu diverse comisioane pentru încărcare, utilizare și întreținerea cardului.
Gânduri Finale
După ce am testat fiecare modalitate de a primi bani, concluzia mea este clară: nu există o soluție universală. Cea mai bună opțiune depinde de faptul că gestionezi plăți între prieteni, clienți internaționali sau afaceri.
Pentru plăți rapide între prieteni, mă bazez pe Venmo sau Cash App. Pentru clienți internaționali, compar serviciile moderne cu transferurile bancare. Pentru afaceri mari, cum ar fi imobiliarele, transferurile bancare sunt cele mai bune, așa cum designul de mare capacitate al Quorum îl face ideal pentru tranzacțiile masive ale J.P. Morgan, conform documentului alb al lui Baliga.
Consiliul meu? Deschide conturi cu 2-3 servicii diferite pentru a acoperi diverse scenarii. Ai o aplicație P2P pentru plăți sociale, înțelege procesul de transfer bancar al băncii tale pentru plăți mari și urgente și prioritizează întotdeauna securitatea atunci când împărtășești detalii de plată.
Cel mai important, verifică întotdeauna costul total înainte de a alege o metodă. Acest transfer "gratuit" ar putea să te coste mai mult în marje ascunse ale ratei de schimb decât un serviciu cu comisioane transparente. Ia în considerare comisioanele de tranzacție, timpul de livrare și caracteristicile de securitate atunci când iei decizia.
Declinare a Responsabilității
Acest articol este furnizat doar în scopuri informative și nu constituie sfaturi legale, financiare sau profesionale. Cititorii sunt sfătuiți să caute îndrumare profesională înainte de a lua decizii financiare.
Întrebări Frecvente
Aplicațiile P2P precum Venmo, Zelle sau Cash App oferă de obicei transferuri instantanee. Zelle prin intermediul băncii tale este adesea cea mai rapidă, deoarece fondurile apar imediat în conturile utilizatorilor înscriși.
Cele mai multe aplicații sunt gratuite pentru a primi bani online, dar se aplică taxe atunci când retragi instantaneu pe cardul tău de debit sau când expeditorul folosește un card de credit pentru a finanța transferul.
Transferurile bancare sunt cele mai sigure, deoarece acestea se efectuează direct între instituțiile financiare și sunt ireversibile odată ce au fost procesate.
Serviciile de transfer de bani online oferă rate de schimb mai bune și taxe mai mici decât băncile tradiționale sau Western Union.
Împărtășește doar numerele de rutare și detaliile contului prin canale sigure, criptate. Nu posta niciodată aceste informații pe rețelele sociale sau trimite-le prin e-mail nesecurizat.