Scopri i migliori modi per inviare e ricevere denaro facilmente. Esplora i metodi migliori per trasferimenti senza problemi e trova l'opzione giusta per te
Ecco qualcosa che ti lascerà a bocca aperta: Kinexys di J.P. Morgan ha silenziosamente elaborato oltre 1,5 trilioni di transazioni in blockchain negli ultimi quattro anni—sì, trilioni con una ‘T’—e ora stanno spingendo verso i 2 miliardi al giorno. Mentre indagavo sulle innovazioni nei pagamenti per un pezzo per un cliente, mi sono imbattuto in questi numeri sbalorditivi di Kinexys e ho trovato un whitepaper completo di Arati Baliga, Subhod I, Pandurang Kamat e Siddhartha Chatterjee.
Il loro studio, "Valutazione delle prestazioni della piattaforma blockchain Quorum," rivela come gli algoritmi di consenso efficienti e le caratteristiche di privacy di Quorum lo rendano una potenza per transazioni sicure e ad alto volume. Questo mi ha fatto riflettere—se istituzioni massicce stanno abbracciando i sistemi di pagamento basati su blockchain come Quorum, cosa significa per le persone comuni come noi che stanno ancora lottando con domande di base come "Come può qualcuno inviarmi dei soldi?" Questo disallineamento tra innovazione istituzionale e necessità quotidiane di pagamento è esattamente il motivo per cui comprendere le proprie opzioni è più importante che mai.
Ecco la mia storia: Tre settimane fa, un cliente a Toronto aveva bisogno di pagarmi per un rapporto di analisi DeFi. Semplice, tranne per il fatto che ho trascorso due ore a ricercare il modo "migliore" per ricevere pagamenti internazionali e alla fine ho pagato 35 dollari di commissioni. È stato allora che ho realizzato che dovevo prendere sul serio la comprensione di ogni singolo modo in cui qualcuno può inviarmi dei soldi nel 2025.
Quindi ho fatto ciò che qualsiasi scrittore di finanza ossessivo farebbe—ho testato tutto. App, bonifici, servizi crypto, persino vaglia postali old-school (non chiedere). Il risultato? Questa analisi completa di ogni metodo vale la pena conoscerla, completa di costi reali, velocità effettive e onesti pro e contro.
Adulti 101: Invia finalmente quei soldi a mamma
Non esiste una soluzione perfetta per ogni situazione. Ogni metodo ha punti di forza e punti deboli. Alcuni offrono trasferimenti fulminei ma addebitano commissioni che ti faranno rabbrividire. Altri sono praticamente gratuiti ma impiegano un'eternità per essere elaborati.
La chiave è capire cosa conta di più: velocità, costo, comodità o sicurezza. Che tu debba ricevere soldi da amici e familiari o gestire transazioni commerciali, la scelta giusta dipende dalle tue esigenze specifiche.
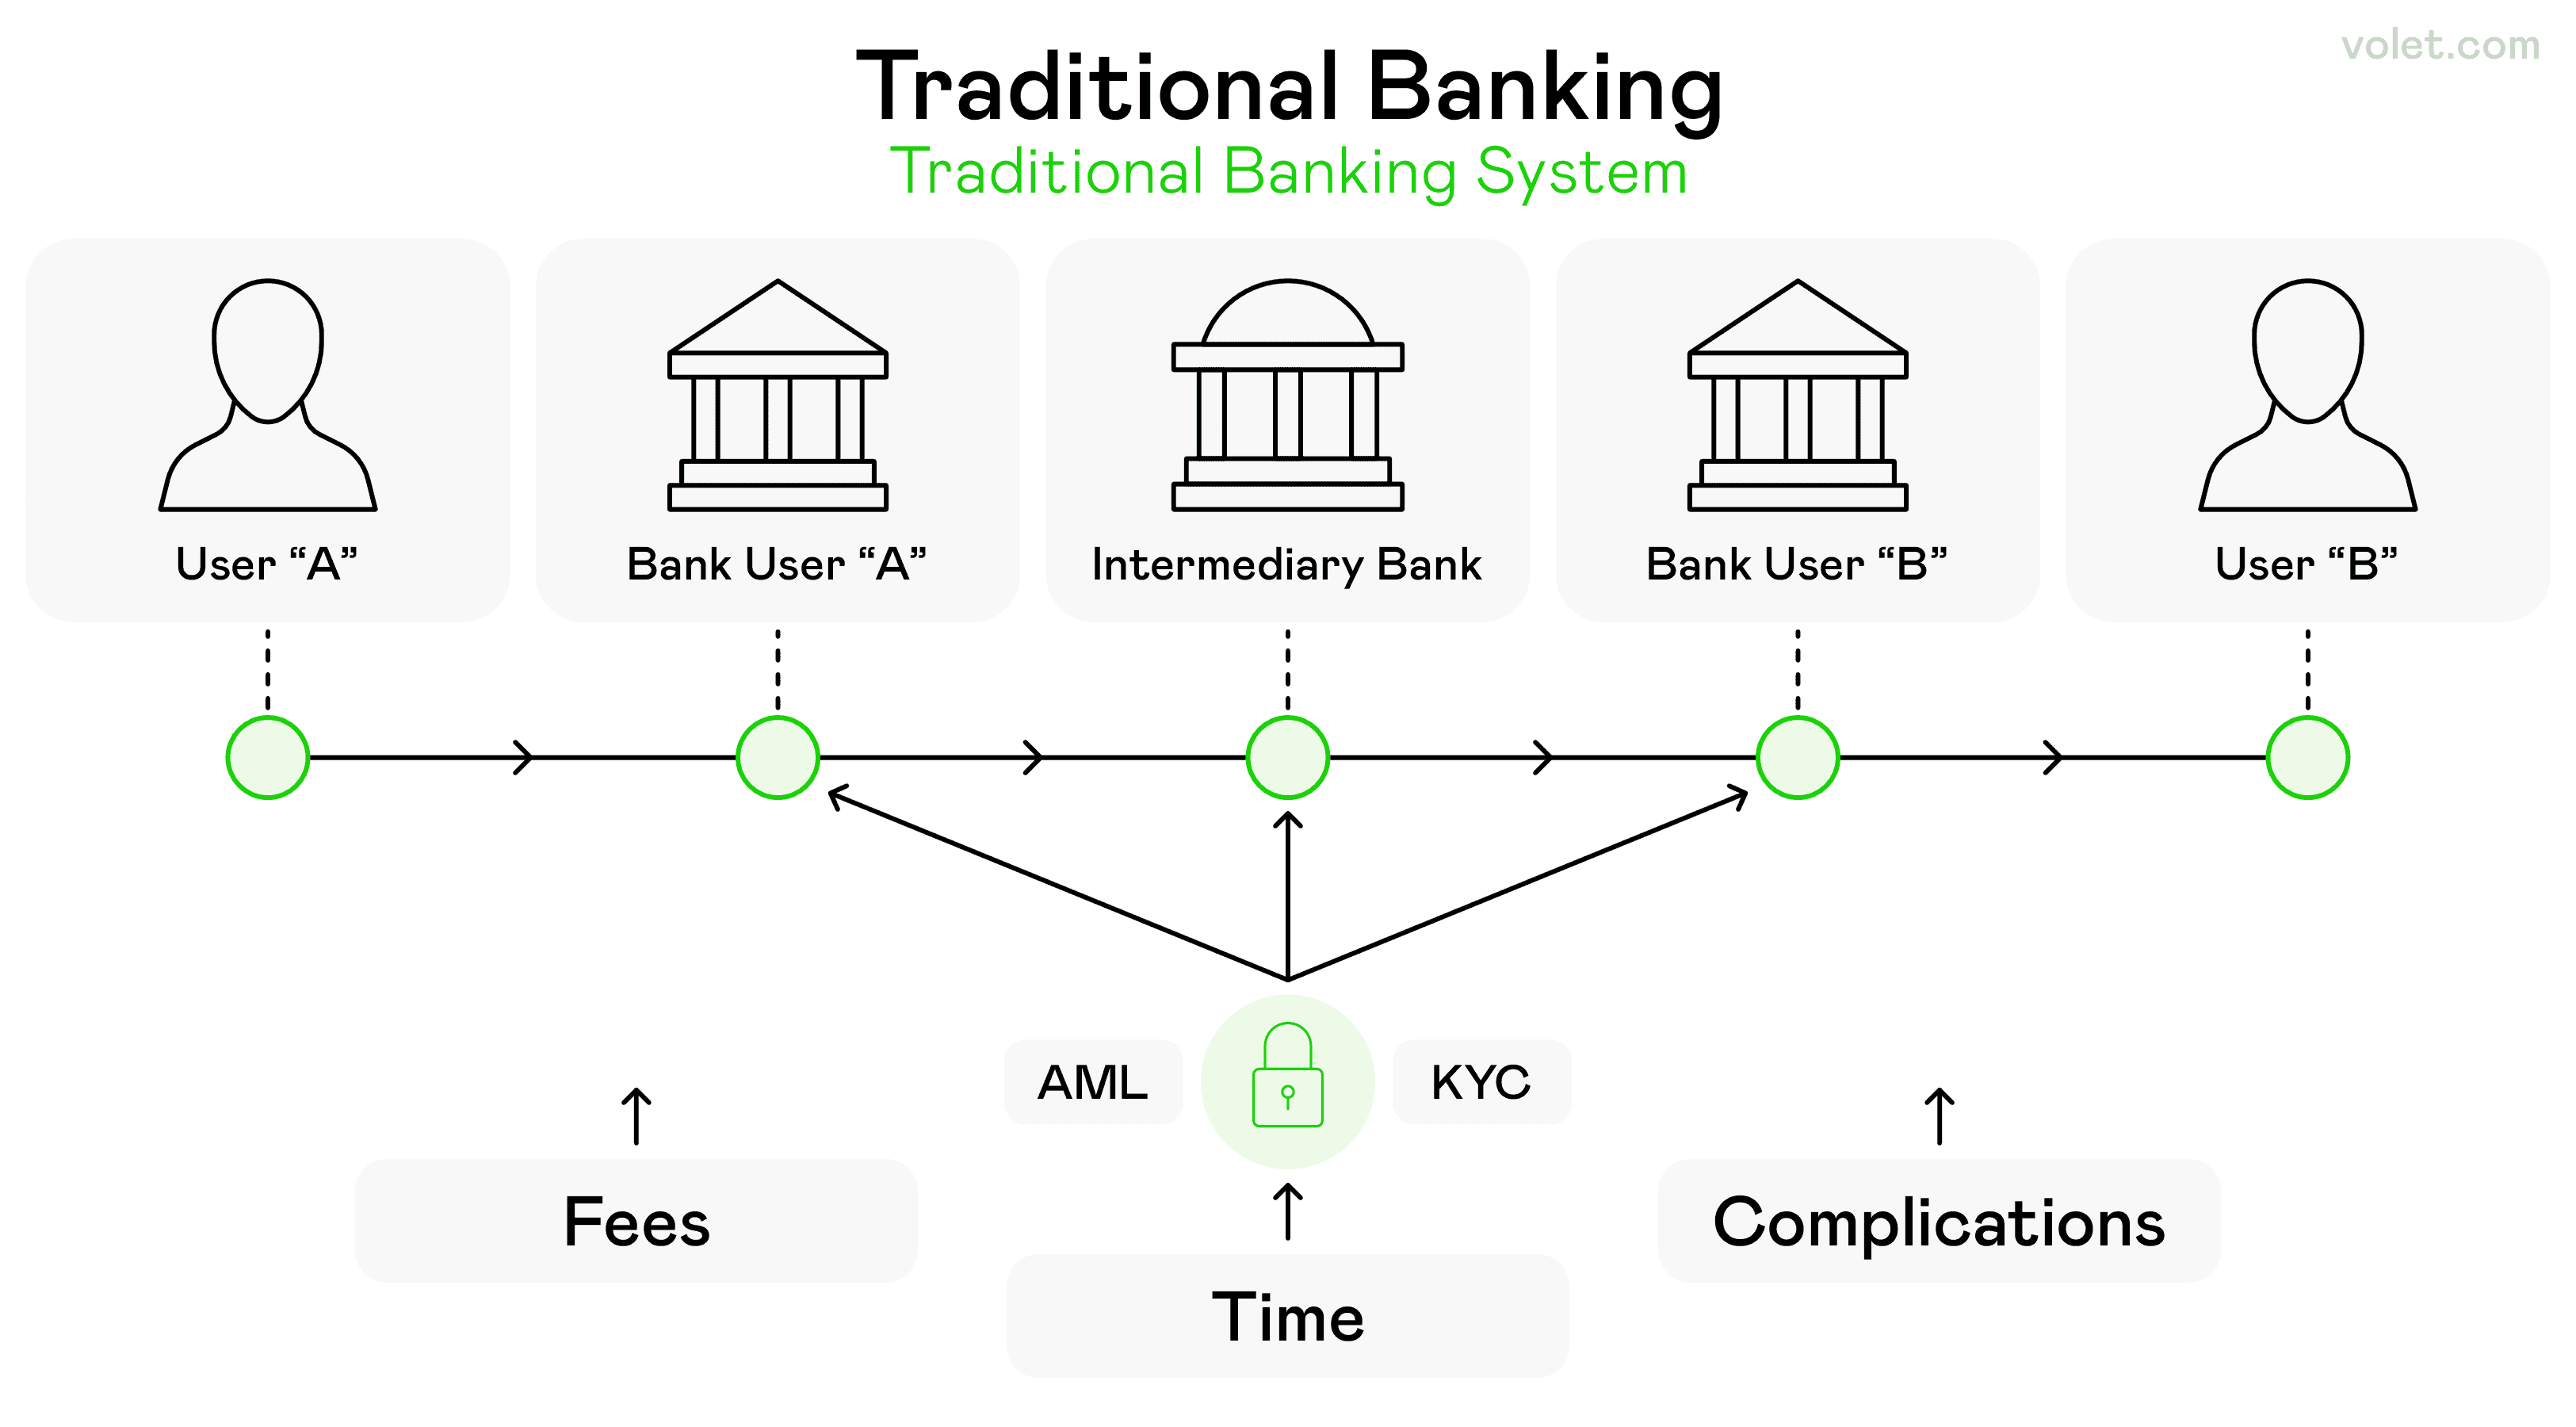
La complessità della banca tradizionale, che coinvolge più banche e processi
1. Metodi Bancari Tradizionali
Iniziamo con la spina dorsale dei trasferimenti di denaro—metodi bancari tradizionali. Questi rimangono essenziali perché offrono la massima sicurezza e funzionano senza problemi con le tue relazioni finanziarie esistenti.
Trasferimenti da Conto Bancario
Il tuo conto bancario è la base della maggior parte dei trasferimenti di denaro e per buone ragioni. Quando qualcuno desidera inviare denaro direttamente al tuo conto, avrà bisogno dei tuoi numeri di routing e delle informazioni sul conto. Questo metodo ti consente di ricevere denaro in modo sicuro e protetto attraverso istituzioni finanziarie consolidate. Il processo è semplice: fornisci le informazioni della tua banca e i fondi arrivano in 1-3 giorni lavorativi.
La maggior parte delle istituzioni finanziarie è membro della FDIC, quindi i tuoi soldi sono protetti fino a $250.000. Questo ti dà tranquillità quando si tratta di importi più elevati.
Pro:
Gratuito per ricevere nella maggior parte dei casi
Alta sicurezza attraverso istituzioni finanziarie consolidate
Funziona per grandi importi
Protezione membro FDIC
Nessuna commissione di transazione per trasferimenti di base
Contro:
Richiede 1-3 giorni lavorativi
Richiede la condivisione di dettagli di pagamento sensibili
Non ideale per pagamenti urgenti
Trasferimenti di Conto Risparmio
Puoi anche ricevere denaro direttamente nel tuo conto risparmio, che funziona in modo simile ai trasferimenti di conto corrente ma potrebbe richiedere un po' più di tempo per essere elaborato. Il vantaggio? I tuoi soldi iniziano a guadagnare interessi immediatamente, rendendo questa un'opzione attraente per i fondi a cui non hai bisogno di accesso immediato.
Questo metodo funziona particolarmente bene per i pagamenti di supporto ai familiari o per trasferimenti regolari in cui l'accesso immediato non è cruciale.
Trasferimenti Elettronici
Qui le cose si fanno serie. I trasferimenti elettronici sono i pesi massimi del movimento di denaro – sono veloci, sicuri e perfetti per grandi somme. Ho appreso dei trasferimenti elettronici quando un amico ha acquistato la sua prima proprietà di investimento. Il venditore aveva bisogno di $50,000 trasferiti in 24 ore e onestamente nessun altro metodo poteva gestire quella velocità e sicurezza per una somma così grande. I trasferimenti elettronici sono pagamenti elettronici che vanno direttamente da un conto bancario a un altro.
Per i trasferimenti nazionali, il mittente ha bisogno del tuo nome, indirizzo, numero di conto bancario e numeri di routing. I trasferimenti bancari consegnano grandi somme da una banca all'altra in poche ore o minuti.
Il tempo di consegna per i trasferimenti elettronici può variare ma è generalmente di un giorno lavorativo o meno. Tuttavia, i trasferimenti bancari hanno generalmente un costo medio nazionale di $25 per l'invio e $15 per la ricezione.
Consiglio da professionista: Controlla due volte tutti i dettagli prima di richiedere un trasferimento elettronico. I trasferimenti elettronici sono irreversibili, rendendoli sicuri ma rischiosi se inviati al conto sbagliato.
Pro:
Veloce come un lampo (nello stesso giorno o entro poche ore)
Estremamente sicuro
Perfetto per transazioni di grandi dimensioni
I bonifici sono irreversibili, rendendoli sicuri
Gestito da istituzioni finanziarie consolidate
Contro:
I bonifici possono comportare commissioni più elevate rispetto ad altri metodi di trasferimento
Non possono essere annullati se inviati al conto sbagliato
Richiede dettagli precisi del destinatario
Commissioni di transazione più elevate rispetto ad altri metodi
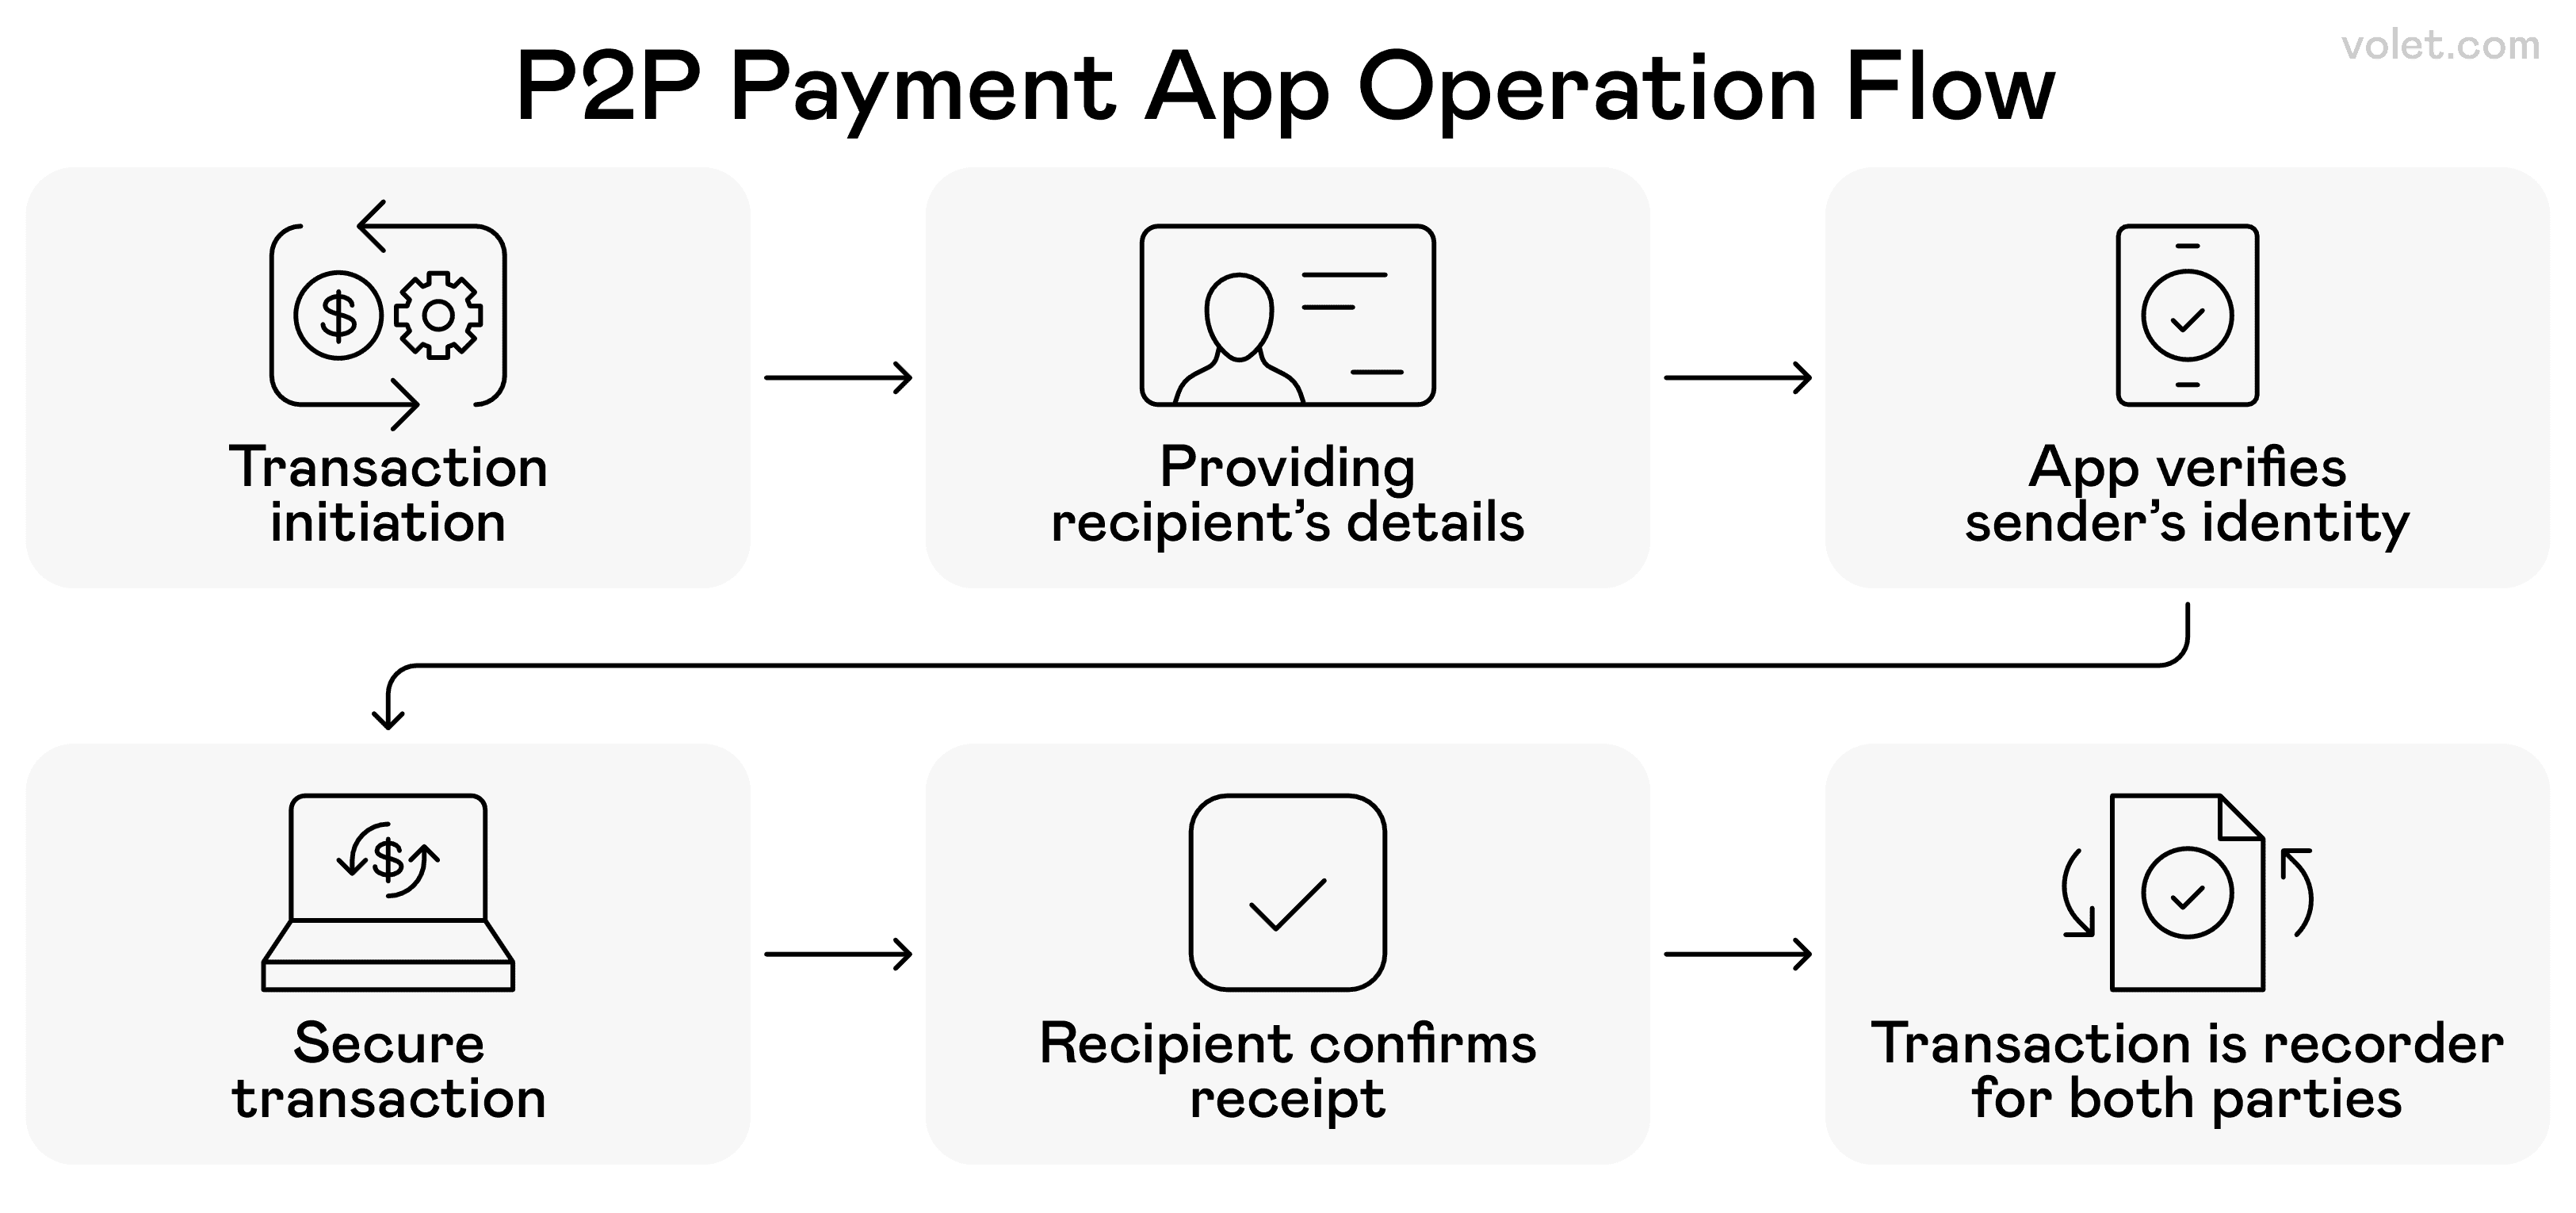
Il processo passo dopo passo di come le app di pagamento peer-to-peer (P2P) gestiscono le transazioni in modo sicuro tra gli utenti
2. App di pagamento Peer-to-Peer (P2P)
Ora stiamo parlando! Qui è dove la rivoluzione dei trasferimenti di denaro ha davvero preso piede. Le app di pagamento P2P hanno completamente cambiato il modo in cui inviamo e riceviamo denaro, rendendo più facile che mai trasferire tra amici e familiari. Queste app sono ottime per trasferimenti rapidi da piccoli a medi con il minimo fastidio.
PayPal
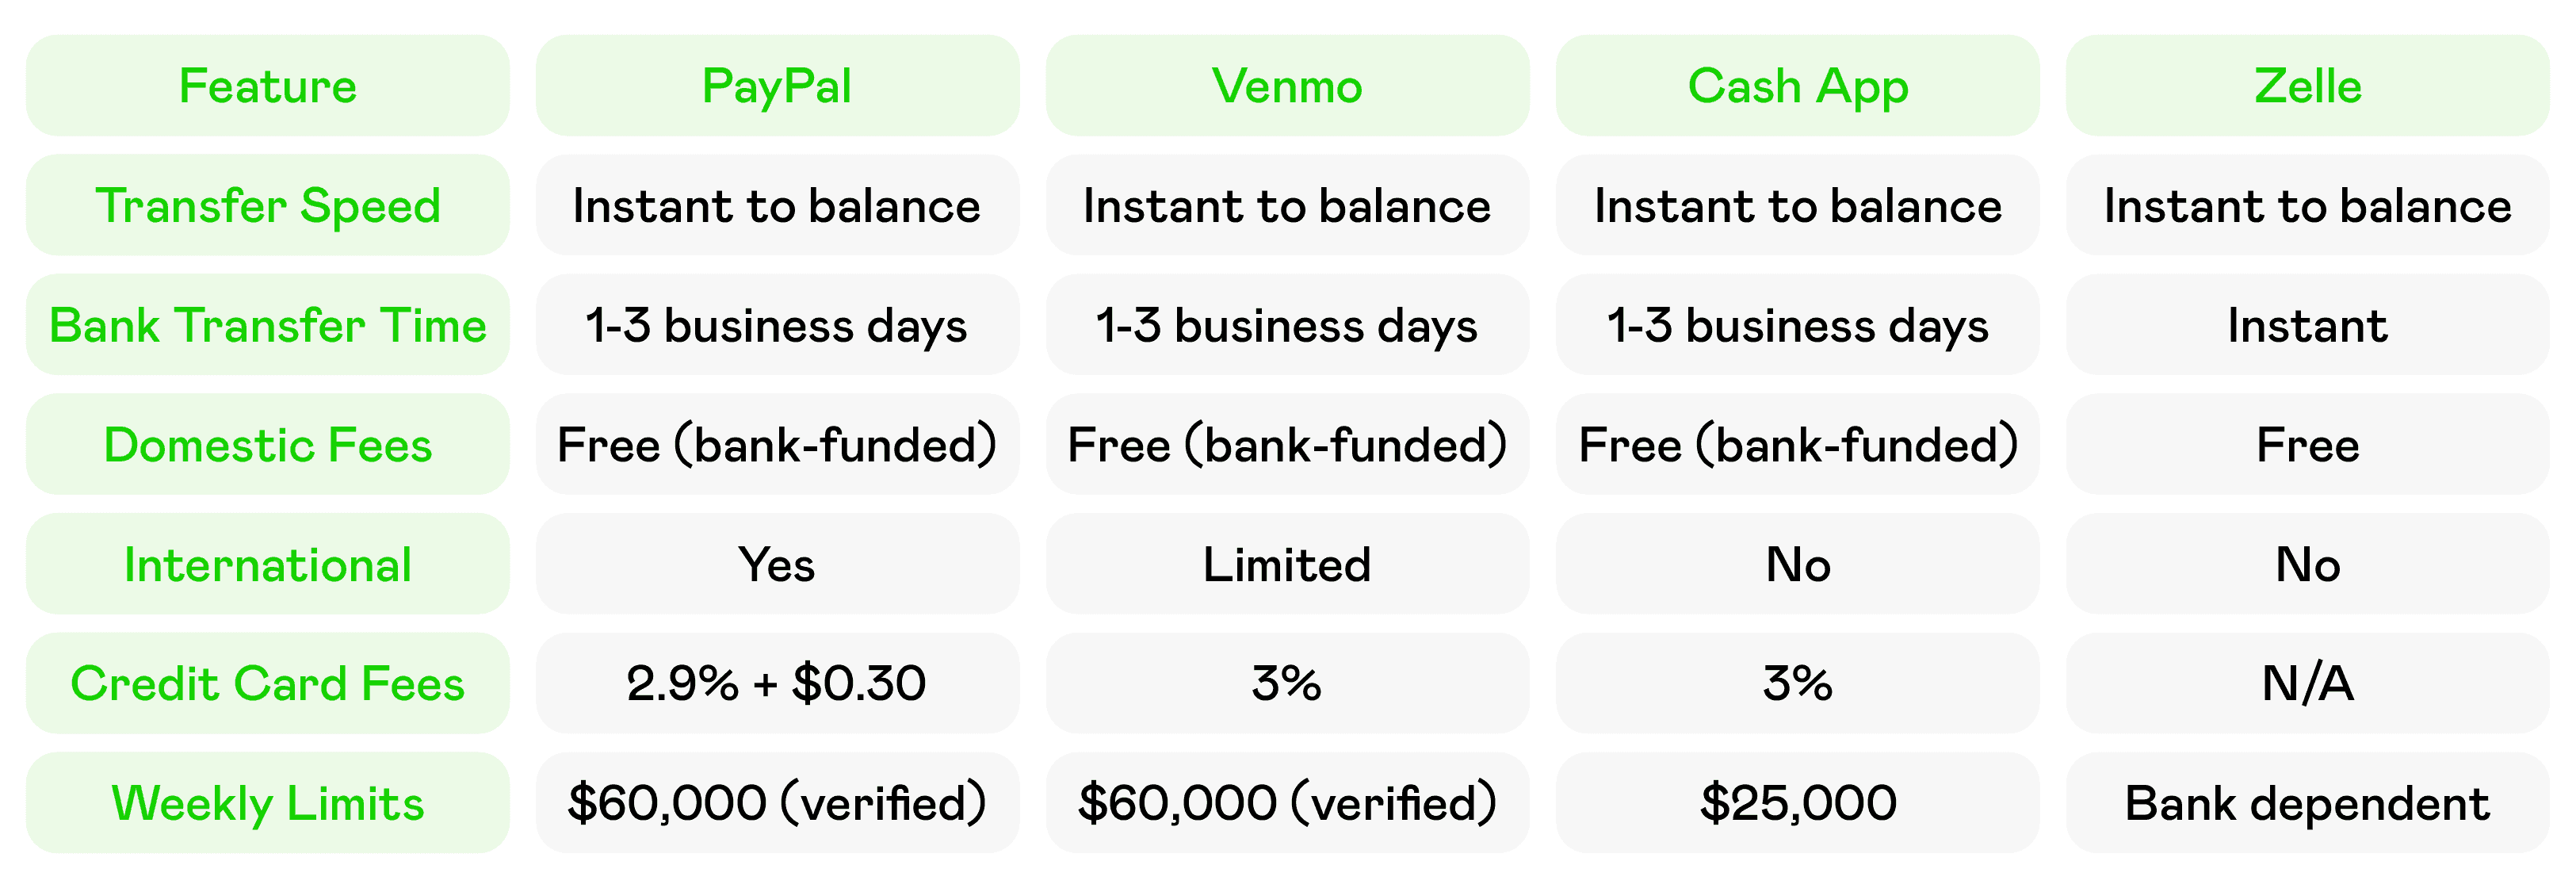
Lasciami raccontarti della mia esperienza con PayPal. Lo uso da anni e ecco cosa ho imparato: PayPal offre trasferimenti gratuiti negli Stati Uniti quando finanzi con un conto bancario o saldo PayPal. Il denaro entra nel tuo saldo PayPal istantaneamente, ma ricevere denaro tramite PayPal richiede da 1 a 3 giorni lavorativi se lo trasferisci al tuo conto bancario.
PayPal è sinonimo di pagamenti online e per una buona ragione. È ampiamente accettato, ha protezione per gli acquirenti e funziona a livello internazionale, rendendolo perfetto per transazioni personali e commerciali.
Pro:
Ricevuta istantanea sul saldo PayPal
Capacità internazionali
Protezione acquirente/venditore
Ampiamente accettato dai commercianti
Trasferimenti gratuiti da un conto bancario collegato
Contro:
1-3 giorni lavorativi per il trasferimento al banco
Commissioni di transazione per il finanziamento con carta di credito
L'account può essere bloccato per attività sospette
Meno sociale rispetto alle app più recenti
Venmo
Il lato sociale di Venmo lo rende divertente per dividere le spese con gli amici, ed è proprio qui che eccelle. Puoi inviare fino a $60.000 a settimana utilizzando Venmo dopo aver verificato la tua identità. I soldi che ricevi su Venmo appaiono istantaneamente nel tuo saldo Venmo, ma il trasferimento al tuo conto bancario richiede solitamente 1-3 giorni.
Ciò che distingue Venmo è la sua funzione di feed sociale, che ti consente di aggiungere commenti ed emoji ai pagamenti (anche se ti consiglio di mantenere private le informazioni finanziarie). È diventata l'app preferita per gli utenti più giovani che vogliono inviare denaro agli amici facilmente.
Pro:
Ricevuta istantanea sul saldo Venmo
Le funzionalità sociali lo rendono coinvolgente
Facile divisione delle spese con gli amici
Alti limiti settimanali dopo la verifica
Trasferimenti gratuiti da un conto bancario collegato
Contro:
1-3 giorni lavorativi per il trasferimento bancario
Le funzionalità sociali possono compromettere la privacy
Capacità internazionali limitate
Si applicano commissioni per il prelievo istantaneo
Cash App
Cash App è diventata la mia scelta per trasferimenti domestici rapidi grazie alla sua versatilità. Cash App ti consente di inviare e ricevere denaro gratuitamente con contante dal tuo conto bancario collegato o dalla tua carta di debito. La piattaforma si è evoluta oltre i semplici trasferimenti per includere investimenti, trading di Bitcoin e persino una carta fisica.
Il rovescio della medaglia? Puoi prelevare sulla tua carta di debito da Cash App istantaneamente, ma dovrai pagare una commissione dello 0,5%-1,75%. Inoltre, se invii denaro utilizzando una carta di credito su Cash App, ti verrà addebitata una commissione del 3%.
Pro:
Trasferimenti istantanei al saldo di Cash App
Funzionalità aggiuntive (investimenti, Bitcoin)
Carta Cash fisica disponibile
Interfaccia semplice e pulita
Trasferimenti gratuiti dal conto bancario
Contro:
Commissioni per prelievi istantanei
Spese per finanziamento con carta di credito 3%
Supporto clienti limitato
Preoccupazioni per la sicurezza dell'account
Zelle
Ecco qualcosa di interessante: potresti già utilizzare il servizio di Zelle attraverso il sito web o l'app mobile della tua banca senza rendertene conto. La maggior parte delle banche principali ha integrato Zelle, rendendo i trasferimenti tra utenti registrati istantanei e gratuiti, come indicato nelle FAQ di Zelle. Questa integrazione con le relazioni bancarie esistenti rende Zelle incredibilmente conveniente.
La bellezza di Zelle è la sua semplicità. Gli utenti registrati di solito si registrano attraverso le loro relazioni bancarie esistenti, quindi in molti casi non c'è un'app separata da scaricare. Quando qualcuno ti invia denaro tramite Zelle, appare direttamente nel tuo conto bancario entro pochi minuti.
Pro:
Trasferimenti istantanei direttamente su un conto bancario
Non è necessaria un'app separata (di solito)
Trasferimenti gratuiti tra utenti iscritti
Supportato da grandi banche
Alta sicurezza grazie a partnership bancarie
Contro:
Entrambe le parti devono essere iscritte
Limitato ai trasferimenti nazionali
Nessuna protezione dei pagamenti come PayPal
I limiti di transazione variano a seconda della banca
Volet.com
Per coloro che si occupano di trasferimenti internazionali, Volet.com rappresenta la prossima generazione di soluzioni di pagamento transfrontaliere. Questa piattaforma si specializza nel rendere i trasferimenti di denaro internazionali più efficienti e convenienti rispetto ai metodi tradizionali.
Volet.com sfrutta la tecnologia moderna per offrire tassi di cambio competitivi e commissioni più basse rispetto ai servizi di trasferimento di denaro tradizionali. Il servizio si concentra sulla trasparenza, mostrandoti esattamente quanto pagherai in anticipo senza costi nascosti, come evidenziato nella loro struttura delle commissioni.
Pro:
Tassi di cambio internazionali competitivi
Struttura delle commissioni trasparente
Interfaccia moderna e facile da usare
Più veloce dei trasferimenti internazionali tradizionali
Costi inferiori rispetto alle banche per i trasferimenti internazionali
Contro:
Una piattaforma più recente con un track record limitato
Potrebbe non essere disponibile in tutti i paesi
Reti più piccole rispetto ai fornitori consolidati
Luoghi di supporto clienti limitati
3. Soluzioni di Portafoglio Mobile
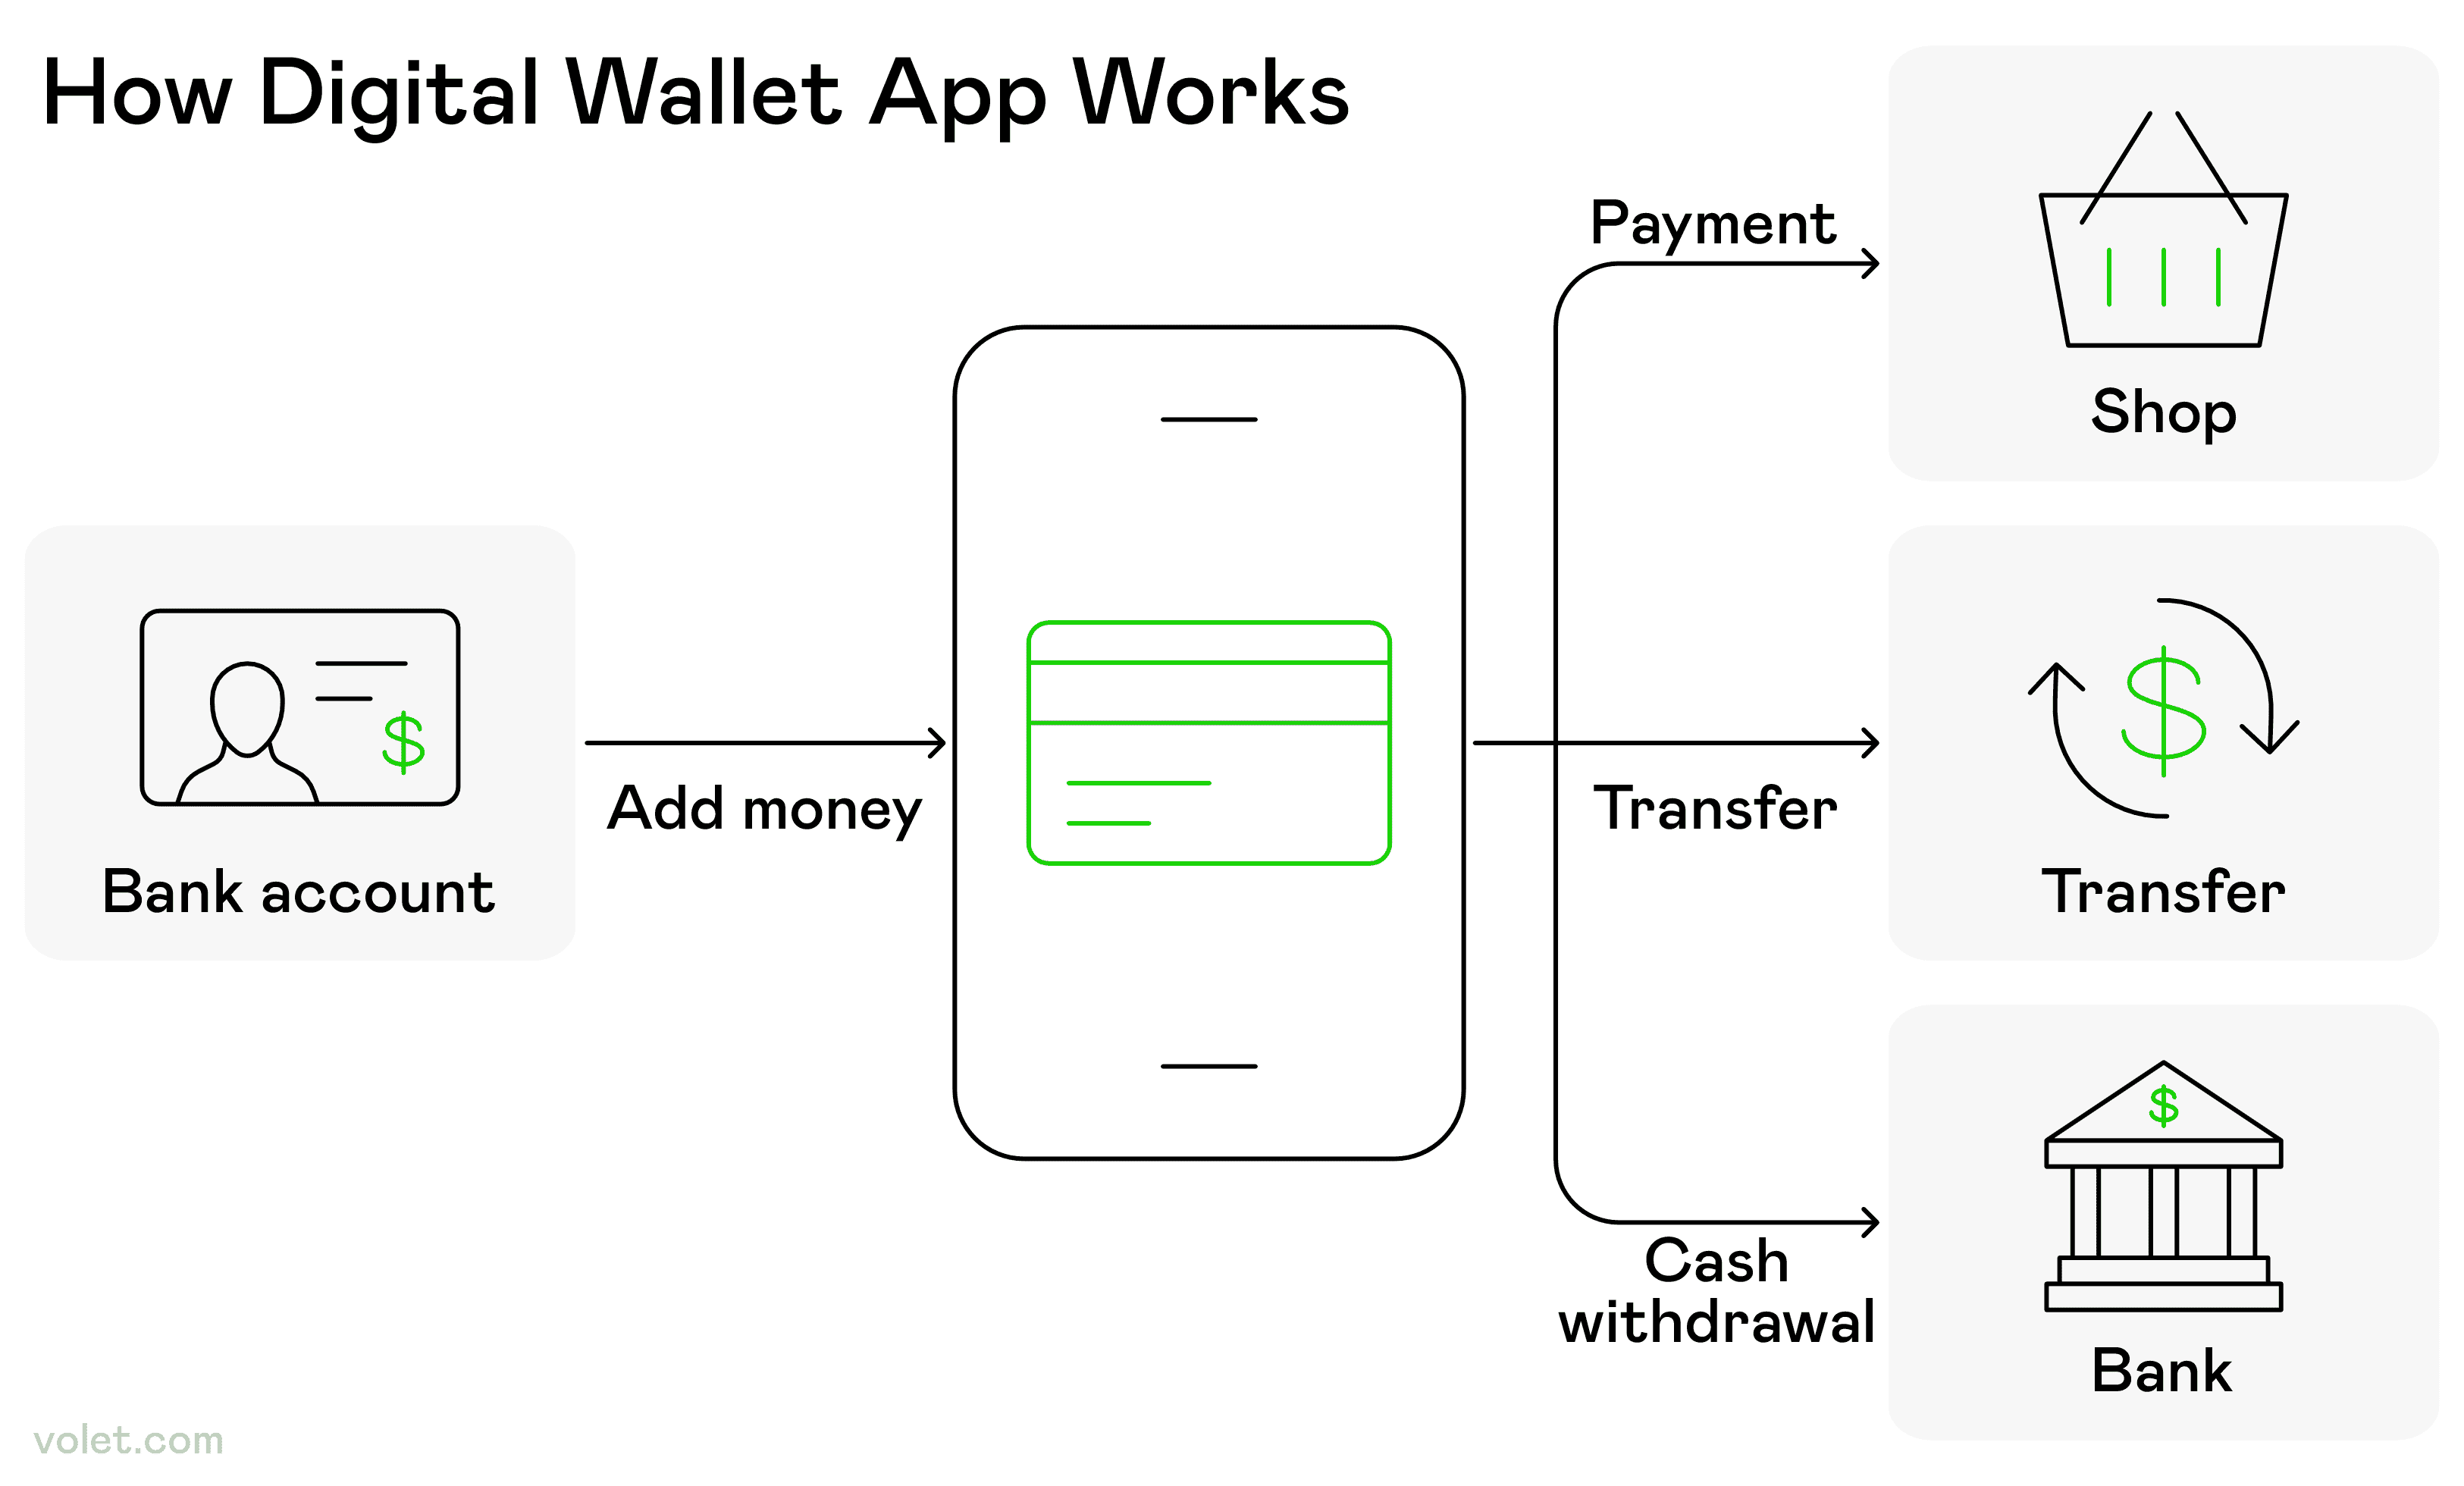
Come un'app di portafoglio mobile consente agli utenti di aggiungere denaro da un conto bancario e effettuare pagamenti, trasferimenti o prelievi di contante
I portafogli mobili sono essenziali per i pagamenti contactless e i trasferimenti rapidi. Queste soluzioni digitali ti permettono di memorizzare e gestire i tuoi conti finanziari direttamente sul tuo telefono.
I portafogli mobili ti consentono di inviare e ricevere denaro tramite varie app e hanno funzionalità di sicurezza avanzate come l'autenticazione biometrica. Utilizzando un portafoglio mobile puoi inviare denaro aggiungendo le informazioni di pagamento e del destinatario con solo il tuo numero di cellulare.
Molti servizi di portafoglio mobile hanno commissioni di transazione minime per l'invio di denaro, specialmente a livello nazionale. Puoi inviare denaro a qualcuno che utilizza anche un servizio di portafoglio mobile, creando un ecosistema di pagamento digitale senza soluzione di continuità.
I passaggi di una transazione crypto dall'inizio alla conferma sulla blockchain
4. Trasferimenti di criptovalute
Con istituzioni come J.P. Morgan che sfruttano la blockchain di Quorum, come dettagliato nel whitepaper di Baliga, i trasferimenti di criptovalute stanno guadagnando terreno tra gli utenti esperti di tecnologia. Gli algoritmi di consenso RAFT e IBFT di Quorum garantiscono transazioni rapide e sicure con privacy, ideali per trasferimenti di alto valore come Kinexys. Ecco come appaiono i trasferimenti di criptovalute quotidiani:
Trasferimenti diretti di criptovalute
Puoi ricevere denaro tramite trasferimenti diretti di criptovalute utilizzando monete popolari come Bitcoin ed Ethereum o stablecoin come USDC. Il mittente ha bisogno del tuo indirizzo del portafoglio—una lunga stringa di caratteri che è simile al tuo numero di conto.
Pro:
Trasferimenti quasi istantanei (minuti contro giorni)
Commissioni più basse per trasferimenti internazionali
Nessuna banca tradizionale richiesta
Disponibilità 24/7
Contro:
Alta volatilità per trasferimenti non in stablecoin
Richiede conoscenze tecniche
Accettazione limitata da parte dei commercianti
Transazioni irreversibili
Servizi Crypto-to-Fiat
I servizi come Coinbase, Volet.com, PayPal (funzione crypto) e Cash App ti permettono di ricevere criptovalute e convertirle istantaneamente in contante nel tuo conto. Questo colma il divario tra crypto e trasferimenti di denaro tradizionali.
Il flusso dei trasferimenti di denaro internazionali dal mittente al destinatario attraverso banche, processori, reti di carte e sistemi SWIFT/SEPA
5. Servizi di Trasferimento di Denaro Internazionale
Quando hai bisogno di ricevere denaro da un altro paese, i servizi di trasferimento di denaro specializzati offrono spesso tassi migliori e una consegna più veloce rispetto alle banche.
Servizi Internazionali Tradizionali
Western Union: La Rete Globale Western Union è presente in oltre 200 paesi, con molteplici modi per ricevere denaro: direttamente sul tuo conto bancario, ritiro in contante in una sede o caricato su una carta di debito prepagata.
La flessibilità è impressionante. Puoi ricevere contante attraverso la loro rete di agenti in tutto il mondo, rendendolo accessibile anche in aree con infrastrutture bancarie limitate.
MoneyGram: La Rete Alternativa MoneyGram offre servizi simili con un focus sui luoghi di ritiro in contante e sui trasferimenti bancari diretti. La loro rete si estende a livello globale, anche se è leggermente più piccola rispetto alla portata di Western Union.
Servizi Digitali Moderni
I fornitori di trasferimento di denaro online come Wise, Remitly e altri offrono tassi di cambio migliori e commissioni più basse rispetto alle banche tradizionali o a Western Union. Il loro approccio tecnologico riflette l'efficienza di Quorum, come evidenziato nel whitepaper, rendendo i trasferimenti internazionali più veloci e più economici.
6 Metodi Tradizionali in Contante
Nonostante la rivoluzione digitale, i metodi tradizionali in contante hanno ancora il loro posto, specialmente quando i metodi moderni non sono praticabili o disponibili.
Assegni Personali e Assegni Circolari
Gli assegni personali rimangono un metodo comune per inviare contante a qualcuno, anche se stanno diventando meno popolari. Gli assegni circolari sono più sicuri poiché sono emessi da una banca e prelevati dai fondi della banca stessa: ne ho usato uno quando ho comprato la mia auto poiché il concessionario richiedeva fondi garantiti.
Questi offrono sicurezza mantenendo il formato familiare dell'assegno, particolarmente utile per transazioni di grandi dimensioni in cui entrambe le parti vogliono fondi garantiti.
Mandati Postali: Amici dell'Internazionale
I mandati postali garantiscono al destinatario un importo specifico di denaro e possono essere utilizzati per pagamenti internazionali. Possono essere incassati solo dopo che il destinatario li ha firmati, fornendo sicurezza contro il furto.
La bellezza dei mandati postali è la loro ampia accettazione e relativa sicurezza rispetto agli assegni personali, particolarmente utile quando si tratta con destinatari privi di conti bancari tradizionali.
Opzioni di Carta di Debito Prepagata
Una carta di debito prepagata può essere caricata con denaro e non richiede un conto bancario tradizionale per essere utilizzata. Sono perfette per persone senza relazioni bancarie tradizionali o per inviare denaro a qualcuno che non vuole condividere i dettagli del proprio conto bancario.
Tuttavia, le carte prepagate possono perdersi durante il trasporto quando vengono inviate per posta. La maggior parte delle carte di debito prepagate ha varie commissioni per il caricamento, l'uso e il mantenimento della carta.
Considerazioni Finali
Dopo aver testato ogni modo per ricevere denaro, la mia opinione è chiara: non esiste una soluzione unica per tutti. La tua migliore opzione dipende dal fatto che tu stia gestendo pagamenti tra amici, clienti internazionali o affari.
Per pagamenti rapidi tra amici, mi affido a Venmo o Cash App. Per clienti internazionali, confronto i servizi moderni con i trasferimenti bancari. Per grandi affari come il settore immobiliare, i trasferimenti bancari sono il re, proprio come il design ad alta capacità di Quorum lo rende ideale per le enormi transazioni di J.P. Morgan, secondo il whitepaper di Baliga.
Il mio consiglio? Apri conti con 2-3 servizi diversi per coprire vari scenari. Avere un'app P2P per pagamenti sociali, comprendere il processo di trasferimento bancario della tua banca per pagamenti grandi e urgenti e dare sempre priorità alla sicurezza quando condividi i dettagli di pagamento.
La cosa più importante è controllare sempre il costo totale prima di scegliere un metodo. Quel trasferimento "gratuito" potrebbe costarti di più in commissioni nascoste sul tasso di cambio rispetto a un servizio con commissioni trasparenti. Considera le commissioni di transazione, i tempi di consegna e le caratteristiche di sicurezza quando prendi la tua decisione.
Disclaimer
Questo articolo è fornito solo a scopo informativo e non costituisce consulenza legale, finanziaria o professionale. Si consiglia ai lettori di cercare una guida professionale prima di prendere decisioni finanziarie.
Domande Frequenti
Le app P2P come Venmo, Zelle o Cash App offrono tipicamente trasferimenti istantanei. Zelle tramite la tua banca è spesso la più veloce poiché i fondi appaiono immediatamente nei conti degli utenti registrati.
La maggior parte delle app è gratuita per ricevere denaro online, ma si applicano commissioni quando si preleva istantaneamente sulla propria carta di debito o quando il mittente utilizza una carta di credito per finanziare il trasferimento.
I bonifici sono i più sicuri poiché avvengono direttamente tra istituzioni finanziarie e sono irreversibili una volta elaborati.
I servizi di trasferimento di denaro online offrono tassi di cambio migliori e commissioni più basse rispetto alle banche tradizionali o a Western Union.
Condividi solo numeri di routing e dettagli del conto tramite canali sicuri e crittografati. Non pubblicare queste informazioni sui social media o inviarle tramite email non sicura.