Jaka jest rzeczywista różnica i dlaczego ma znaczenie dla Twoich opłat
Prawdziwa karta debetowa (auto-likwidacja)
Przedpłacona
Saldo przechowywane w
Krypto, zazwyczaj stablecoiny
Fiat (załadowane przez Ciebie)
Konwersja krypto
Odbywa się automatycznie w punkcie sprzedaży
Już zrobione (przekonwertowałeś ręcznie)
Kurs wymiany
Kurs dostawcy przy kasie, który może zawierać narzut
Kurs Visa lub Mastercard na zakupach w walutach innych niż USD, plus wszelkie różnice kursowe karty
Typowy koszt efektywny
Różnica przy kasie, często reklamowana jako darmowa
Opłata za załadunek, pokazana z góry
Wydarzenie podlegające opodatkowaniu
Zazwyczaj każde zakupy (zależy od kraju)
Raz na doładowanie, nie raz na zakup
Pytanie {{i}} z 4
{{n}} zakupów miesięcznie
1 zakup miesięcznie
Karta przedpłacona lepiej do Ciebie pasuje
Prawdziwa karta debetowa lepiej do Ciebie pasuje
To bliski wybór
Konwertujesz na swoich warunkach i utrzymujesz wydatki na karcie w fiat.
Karta konwertuje za Ciebie przy kasie. To wygodne, ale dostawca wybiera kurs.
Twoje odpowiedzi wskazują w obie strony. Decydujące pytanie: czy chcesz samodzielnie wybrać kurs konwersji?
Stablecoiny konwertują w stosunku 1:1, więc trzymanie ich do momentu zakupu daje niewielką korzyść.
W przypadku zmiennej kryptowaluty karta debetowa utrzymuje Twoje narażenie do momentu płatności, ale spadek ceny może również zmniejszyć Twoje saldo wydatków.
Z mieszanką możesz konwertować stablecoiny na wydatki kartą i trzymać zmienną kryptowalutę jako inwestycję.
Przy {{n}} zakupach miesięcznie karta debetowa generuje około {{y}} zdarzeń podatkowych rocznie.
{{n}} zakupów miesięcznie oznacza około {{y}} zdarzeń podatkowych rocznie z kartą debetową: do zarządzania, ale warto śledzić.
Przy {{n}} zakupach miesięcznie lub mniej, zapisy podatkowe na zakup pozostają do zarządzania.
Przy 1 zakupie miesięcznie zapisy podatkowe na zakup pozostają do zarządzania.
Płacisz głównie w USD, więc koszty wymiany walut mają niewielki wpływ na Twój wybór.
Często płacisz w innych walutach, więc porównaj narzuty FX, a nie tylko opłaty za doładowanie.
Wolałbyś nie myśleć o konwersji, a dokładnie to robi dla Ciebie karta debetowa.
Chcesz wybrać, kiedy i po jakim kursie konwertujesz, a tylko karta przedpłacona daje Ci to.
Dodaj 1 000 USD w BTC, a cena spada o 10%: zostaje 900 USD, więc zakup za 950 USD jest odrzucony.
Niewielkie ryzyko cenowe z stablecoinami, ale konwersja przy kasie może nadal się nie powieść.
Debetowa czy przedpłacona: która karta pasuje do Twojej kryptowaluty?
Cztery szybkie pytania. Zobacz, jak każdy typ karty poradziłby sobie z Twoimi nawykami.
Pytanie 1 z 4
Co głównie posiadasz?
Ile zakupów kartą dokonujesz miesięcznie?
15 zakupów miesięcznie
1
60
W jakiej walucie zazwyczaj płacisz?
Co jest dla Ciebie ważniejsze?
Karta przedpłacona lepiej do Ciebie pasuje
Konwertujesz na swoich warunkach i utrzymujesz wydatki na karcie w fiat.
Twój rok z każdą kartą
Prawdziwa debetowa
Przedpłacona
Zdarzenia podatkowe rocznie*
180
12
Kto wybiera kurs
Dostawca, przy kasie
Ty, gdy doładowujesz kartę
Ryzyko spadku ceny
Dodaj 1 000 USD w BTC, a cena spada o 10%: zostaje 900 USD, więc zakup za 950 USD jest odrzucony.
Twoje saldo pozostaje w USD, aż je wydasz.
Płatności w innych walutach
Sprawdź narzut FX dostawcy przy kasie
Sprawdź narzut FX karty
* W wielu krajach, w tym w USA i Wielkiej Brytanii, każda sprzedaż kryptowaluty jest opodatkowanym zbyciem. Wartość przedpłacona zakłada jedno doładowanie karty miesięcznie. Tylko ilustracja, nie porada podatkowa: zasady różnią się w zależności od kraju.
Volet.com Digital Card: przedpłacona wirtualna Visa w USD
Doładuj z portfela Volet.com: 2% + 1 USD, pobierane dodatkowo
Zakupy: brak opłaty
Wydanie: 5 USD, potem 2 USD miesięcznie
Zakupy w walutach innych niż USD: narzut FX od 0,1–1,9% stosowany do kursu wymiany Visy
Apple Pay i Google Pay, w tym płatności zbliżeniowe w sklepach
Dostępne w ponad 70 krajach po pełnej weryfikacji. Doładuj z USDT: konwersja na USD kosztuje 1 USD, bez narzutu na kurs.
Prawdziwa karta debetowa kryptowalut — saldo pozostaje w kryptowalucie
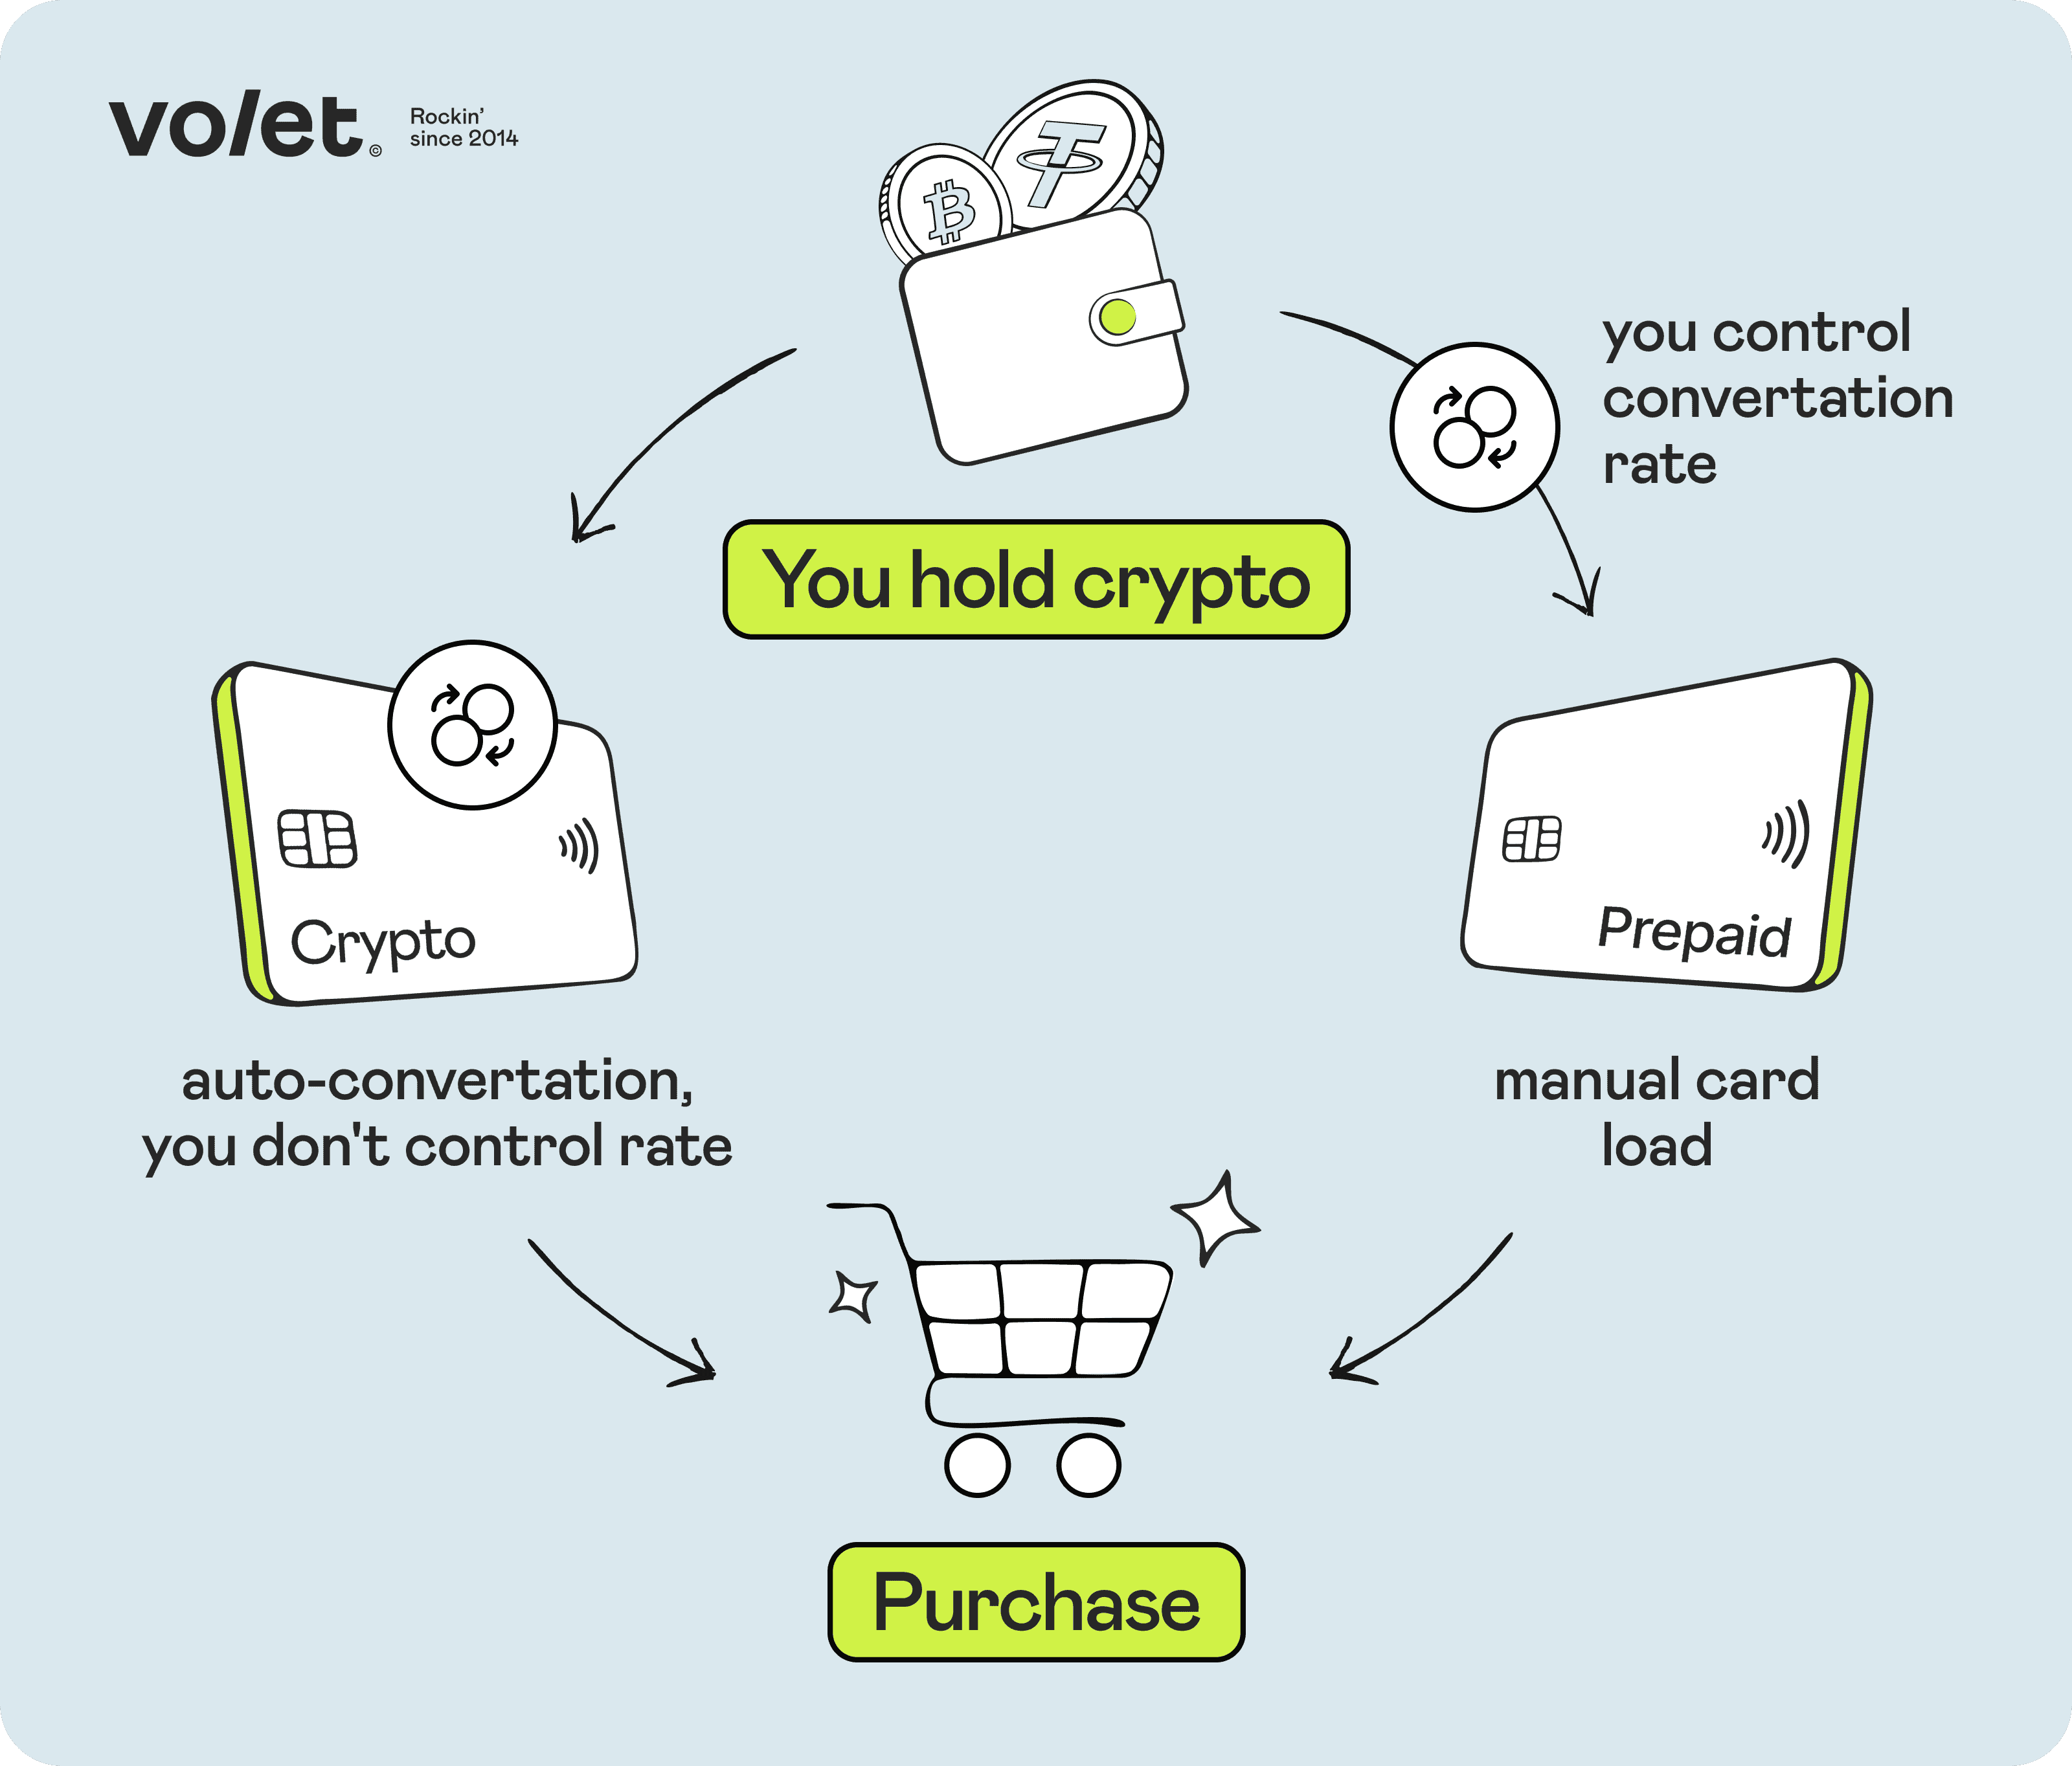
To jest to, co większość ludzi wyobraża sobie, gdy słyszy "karta debetowa kryptowalut." Twoje saldo znajduje się w rzeczywistej kryptowalucie — najczęściej w stablecoinie takim jak USDT lub USDC, czasami BTC, ETH lub innym aktywie — i jest konwertowane na fiat tylko w momencie zakupu. Karta jest bezpośrednio powiązana z twoim portfelem kryptowalutowym lub kontem na giełdzie.
Kiedy zbliżasz kartę do terminala płatniczego, dostawca natychmiast sprzedaje wymaganą ilość kryptowaluty i przekazuje fiat do sprzedawcy. Z perspektywy sprzedawcy transakcja wygląda identycznie jak każda standardowa płatność Mastercard lub Visa. Z twojej strony, twoje saldo kryptowalutowe zmniejsza się w czasie rzeczywistym.
To jest czasami nazywane modelem "auto-likwidacji": karta automatycznie sprzedaje (likwiduje) twoją kryptowalutę przy każdej płatności. Karta Coinbase jest dobrze znanym przykładem: przechowujesz różne aktywa na swoim koncie Coinbase, a karta wydaje je bezpośrednio, konwertując je w punkcie sprzedaży.
Główna zaleta: wygoda. Nie musisz nic doładowywać, ponieważ karta wydaje bezpośrednio z twojego salda kryptowalutowego. Jeśli to saldo jest w zmiennej kryptowalucie, takiej jak BTC lub ETH, również utrzymujesz ekspozycję na ruchy cenowe aż do momentu płatności.
Główna wada: konwersja odbywa się w momencie, gdy masz najmniej kontroli — przy kasie, kiedy nie możesz porównać lepszej stawki. Spread stosowany w tym momencie jest ustalany całkowicie przez dostawcę.
Na dodatek, w wielu krajach, w tym w USA i Wielkiej Brytanii, każda pojedyncza transakcja auto-likwidacji jest zdarzeniem podatkowym: każdy zakup liczy się jako zbycie (w terminach podatkowych, sprzedaż) aktywa kryptowalutowego. W przypadku stablecoinów zysk z każdej sprzedaży jest zazwyczaj bliski zeru, ale sprzedaż może nadal wymagać rejestracji. Jeśli karta wydaje BTC lub ETH, które wzrosły na wartości, możesz również być zobowiązany do zapłaty podatku od zysku, nawet gdy płacisz za kawę za 4 USD.
Aby to zobrazować, oto hipotetyczny przykład: płacisz kartą debetową zasilaną USDT 15 razy w miesiącu. Każda płatność to osobna sprzedaż kryptowaluty, więc na koniec roku masz 180 wpisów do śledzenia, nawet jeśli każdy z nich pokazuje zysk bliski zeru.
Przepisy podatkowe różnią się w zależności od kraju, więc traktuj to jako ilustrację, a nie porady podatkowe, i sprawdź, jak wydatki na kryptowaluty są opodatkowane w miejscu, w którym mieszkasz.
Transakcje odrzucone z prawdziwymi kartami debetowymi mogą być bardziej powszechne niż z kartami przedpłaconymi, ponieważ sama konwersja odbywa się przy kasie: problem z płynnością, kontrola zgodności lub limit dostawcy w danym momencie mogą zatrzymać płatność, nawet gdy masz wystarczająco dużo kryptowaluty. Jeśli twoja karta wydaje zmienną kryptowalutę, istnieje jeszcze jedno ryzyko. Hipotetycznie, jeśli dodasz 1 000 USD w BTC, a cena spadnie o 10% przed dokonaniem płatności, pozostanie tylko 900 USD, a zakup za 950 USD zostanie odrzucony.
Karta prepaid z kryptowalutą — saldo przekształcone na fiat przed wydatkowaniem
Za pomocą karty prepaid samodzielnie przekształcasz swoją kryptowalutę na fiat (zwykle USD lub EUR) w aplikacji lub na stronie internetowej dostawcy, zanim będziesz mógł użyć karty. Po załadowaniu karta przechowuje saldo w fiat. Kiedy płacisz nią, wydajesz dolary lub euro, a nie kryptowalutę.
Karta Prepaid Visa Crypto.com jest dobrze znanym przykładem: doładowujesz ją z wyprzedzeniem, a kryptowaluta użyta do doładowania jest przekształcana na walutę fiat karty przed wydatkowaniem. Karta cyfrowa Volet.com działa na tej samej zasadzie prepaid, ale jest to zwykła karta prepaid, która przechowuje USD: twoje USDT jest przekształcane na USD, gdy doładowujesz kartę, więc zawsze wydajesz dolary.
Główna zaleta: przewidywalność. Widzisz pełny koszt przed wydatkowaniem, ponieważ przekształcenie i opłata za doładowanie są pokazane z góry, a saldo karty jest ustalone w dolarach. Doładowujesz dokładnie to, co planujesz wydać, a nic nie jest sprzedawane przy kasie.
Co to oznacza w praktyce: powiedzmy, że posiadasz USDT i chcesz mieć dostępne 500 USD na karcie cyfrowej Volet.com. Przekształcenie USDT na USD kosztuje stałe 1 USD za operację, niezależnie od kwoty, bez narzutu na kurs wymiany, a ty widzisz dokładną kwotę USD przed potwierdzeniem.
Opłata za doładowanie wynosząca 2% + 1 USD jest pobierana dodatkowo do kwoty, którą doładowujesz. Aby umieścić 500 USD na karcie, potrzebujesz 511 USD (500 USD + 10 USD + 1 USD), co zajmuje około 512 USDT, w tym opłatę za przekształcenie 1 USD.
W swoim koncie Volet.com możesz to zrobić na jeden z dwóch sposobów:
Wpłać USDT na swój portfel USDT i doładuj kartę bezpośrednio z niego: przekształcenie na USD odbywa się automatycznie.
Wpłać USDT bezpośrednio na swój portfel USD i doładuj kartę stamtąd. W każdym przypadku przekształcenie kosztuje 1 USD, a środki pojawiają się na karcie natychmiast.
Główna wada: proces wymaga ręcznego kroku. Musisz doładować kartę przed wydatkowaniem, przekształcając kryptowalutę na fiat po drodze. Jeśli pozwolisz, aby saldo spadło w trakcie podróży, będziesz musiał doładować. Dla kogoś, kto chce wydawać kryptowalutę bez myślenia o tym, ten opór jest realny.
Płać fiatem i kryptowalutami – łatwo i wszędzie
Z naprawdę globalnymi kartami Volet.com – wirtualnymi i plastikowymi.
Wielu dostawców kart kryptowalutowych reklamuje "0% opłat za transakcje" lub "brak opłat za konwersję." To stwierdzenie może być technicznie prawdziwe, a jednocześnie mylące, jeśli spojrzysz tylko na nagłówek.
Dostawcy muszą generować przychody w jakiś sposób. W przypadku kart z "0% opłat" przychody często pochodzą z spreadu — różnicy między rzeczywistą rynkową stawką a stawką, którą otrzymujesz przy konwersji kryptowaluty na fiat. Niektórzy dostawcy ujawniają ten spread w swoich warunkach, więc sprawdź je. Jednym z wzorców, na które warto zwrócić uwagę, jest to, że doładowania są darmowe, ale konwersja przy kasie może zawierać narzut kilku procent.
Spread jest jednym z najczęstszych ukrytych kosztów na rynku kart kryptowalutowych. Wbudowanie go w stawkę nie jest problemem samym w sobie; problem pojawia się, gdy nie możesz zobaczyć ostatecznej kwoty przed potwierdzeniem.
Oto jak to wygląda w modelowym scenariuszu, gdy posiadasz USDT i wydajesz 500 USD miesięcznie na 15 zakupów.
Karta przedpłacona (Volet.com Digital Card jako przykład): doładowujesz kartę z USDT raz w miesiącu i ładujesz 500 USD. Koszt konwersji wynosi 1 USD, opłata za doładowanie to 11 USD (10 USD + 1 USD, pobierane dodatkowo), miesięczna opłata wynosi 2 USD, a koszt wydania karty to 5 USD. To 18 USD w pierwszym miesiącu i 13 USD miesięcznie później, wszystko pokazane przed potwierdzeniem. Zdarzenia podlegające opodatkowaniu: 12 rocznie, jedno na doładowanie.
Prawdziwa karta debetowa: karta konwertuje USDT po stawce dostawcy przy każdej z 15 zakupów, więc twój koszt to spread dostawcy, plus wszelkie opłaty za kartę. Hipotetycznie, przy spreadzie 1% na 500 USD to 5 USD miesięcznie; przy 2,5% to 12,50 USD. Zdarzenia podlegające opodatkowaniu: 180 rocznie, jedno na zakup. W przypadku stablecoinów zysk z każdej sprzedaży jest bliski zeru, ale w wielu krajach każda sprzedaż nadal musi być zarejestrowana.
Aby uczciwie porównać te dwa modele, zapytaj dostawcę karty debetowej o jego efektywną stawkę konwersji, a nie tylko o tabelę opłat. Ostatecznie całkowity koszt obu modeli jest często porównywalny; różnica polega na tym, czy widzisz to przed zapłatą. Opłaty miesięczne zależą od karty, a nie od modelu.
Karta Volet.com Digital: karta przedpłacona z przejrzystymi kosztami
Digital to wirtualna karta Visa w USD, wydana na twoje nazwisko, z trzyletnią ważnością, bezproblemowym 3-D Secure oraz wsparciem dla Apple Pay i Google Pay.
Jest dostępna dla uprawnionych użytkowników w ponad 70 krajach — zobacz pełną listę. Pokazuje, gdzie karta może być wydana, a nie gdzie możesz nią płacić. Jeśli twojego kraju nie ma na liście, Digital nie jest jeszcze dostępna dla ciebie: sprawdź inne programy kart Volet.com, które mają swoje własne listy krajów.
Aby uzyskać kartę Digital, wymagana jest pełna weryfikacja tożsamości i adresu zamieszkania. Weryfikacja zazwyczaj trwa kilka minut, a wirtualna karta jest wydawana w ciągu kilku minut od zatwierdzenia.
Digital nie obsługuje wypłat gotówki z bankomatów, ale możesz płacić bezdotykowo w sklepach za pomocą Apple Pay lub Google Pay. Jeśli potrzebujesz gotówki, karta plastikowa Europe (UE, Szwajcaria, Norwegia, Turcja i Izrael) oraz karta plastikowa APAC (10 krajów Azji i Pacyfiku) obsługują wypłaty z bankomatów.
Konwersja USDT na USD — 1 USD za operację, bez narzutu na kurs
Doładowanie z konta Volet.com — 2% + 1 USD (naliczane dodatkowo do kwoty doładowania)
Transakcja zakupu — 0 USD
Wymiana walut dla transakcji nie w USD — spread FX zgodnie z taryfą karty, stosowany do kursu wymiany Visy (0,1–1,9%)
Jeśli większość swoich wydatków ponosisz w lokalnej walucie, takiej jak BRL lub MXN, spread walutowy dotyczy prawie każdego zakupu, a nie tylko okazjonalnych płatności za granicą. Zakupy w innych walutach zazwyczaj rozliczają się w ciągu 2–3 dni, a ostateczna kwota może nieznacznie różnić się od wstępnej autoryzacji, którą widzisz przy kasie.
Opłata za utrzymanie Karty Cyfrowej w wysokości 2 USD jest pobierana na koniec każdego miesiąca z karty lub z dowolnego portfela Volet.com z wystarczającymi środkami. Jeśli środki są niewystarczające, Volet.com wysyła przypomnienie i próbuje pobrać opłatę przez 30 dni. Jeśli pozostanie nieopłacona, dalsze doładowanie karty jest ograniczone; ponowne aktywowanie kosztuje 5 USD.
Jeśli nie potrzebujesz już pieniędzy na karcie, możesz je zwrócić z powrotem do swojego portfela Volet.com za 1 USD.
Limity doładowania i wydatków Karty Cyfrowej:
Minimalne doładowanie na transakcję — 10 USD
Maksymalne doładowanie na transakcję — 10 000 USD
Maksymalne doładowanie dziennie — 30 000 USD
Maksymalne doładowanie miesięcznie — 50 000 USD
Pojedynczy zakup, zakupy dziennie i miesięcznie — do 30 000 EUR każdy
Karta cyfrowa może być doładowana tylko z twojego konta Volet.com. Doładowanie z innego źródła wiąże się z opłatą w wysokości 5% i skutkuje zablokowaniem karty, więc nigdy nie wysyłaj środków na kartę bezpośrednio z zewnętrznego portfela lub konta.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay i Google Pay są znakami towarowymi ich odpowiednich właścicieli. Volet.com nie jest powiązane z Coinbase ani Crypto.com.
Płać fiatem i kryptowalutami – łatwo i wszędzie
Z naprawdę globalnymi kartami Volet.com – wirtualnymi i plastikowymi.
Tak, w przypadku prawdziwych kart debetowych z automatyczną likwidacją. W wielu krajach, w tym w USA i Wielkiej Brytanii, każda transakcja wywołuje zdarzenie podatkowe, ponieważ karta sprzedaje Twoje kryptowaluty w momencie płatności.
W przypadku karty przedpłaconej zdarzenie podatkowe występuje, gdy przekształcasz kryptowalutę na walutę fiducjarną, aby doładować kartę: raz na doładowanie, a nie raz na zakup. Jeśli dokonujesz częstych zakupów, różnica w złożoności podatkowej między tymi dwoma modelami jest znacząca.
W przypadku karty przedpłaconej możesz zazwyczaj zgłosić spór dotyczący transakcji za pośrednictwem swojego dostawcy karty, zgodnie z obowiązującym programem karty i zasadami sieci; zwrot nie jest gwarantowany. Dla karty cyfrowej Volet.com opublikowana opłata za zwrot wynosi 25 USD za transakcję, podczas gdy zwroty i anulacje są bezpłatne.
W przypadku prawdziwych kart debetowych sieć kart jest taka sama, ale warstwa automatycznej likwidacji dodaje złożoność. Niektórzy dostawcy konsekwentnie obsługują spory; inni są mniej klarowni w swoim procesie. Sprawdź konkretne warunki przed poleganiem na ochronie zwrotów.
W przypadku karty przedpłaconej odrzucenia mogą wynikać z niewystarczającego salda waluty fiducjarnej, ograniczonych kategorii sprzedawców lub ograniczeń geograficznych. Na przykład karta przedpłacona, taka jak karta cyfrowa Volet.com, nie może być używana do hazardu, zakładów i niektórych innych ograniczonych kategorii sprzedawców.
W przypadku prawdziwej karty debetowej sama konwersja w czasie rzeczywistym może się nie powieść: ruch cenowy, problem z płynnością lub kontrola zgodności w momencie zakupu mogą odrzucić płatność, nawet jeśli masz kryptowaluty w swoim portfelu. Jeśli odrzucenia są częste, sprawdź typ karty i ograniczenia dostawcy.
Może, na dwa sposoby. Po pierwsze, opłaty sieciowe zależą od aktywów i sieci oraz zmieniają się w zależności od zatłoczenia, więc sprawdź opłatę w swoim portfelu przed wysłaniem.
Po drugie, aktywa wpływają na to, jak przewidywalne jest Twoje doładowanie. Stablecoiny, takie jak USDT lub USDC, konwertują się w stosunku 1:1, więc to, co przekształcasz, jest bliskie temu, co otrzymujesz, co ułatwia budżetowanie.
Zmienność aktywów, takich jak BTC lub ETH, dodaje ryzyko czasowe: cena, którą widzisz, gdy decydujesz się na konwersję, może różnić się od tego, co otrzymasz, gdy transakcja zostanie potwierdzona.
Karta cyfrowa Volet.com działa w obu przypadkach. To wirtualna karta Visa do zakupów online i subskrypcji, a po dodaniu jej do Apple Pay lub Google Pay możesz również płacić bezdotykowo w sklepach i w transporcie. Ograniczenia dotyczące sprzedawców, krajów i programów kart mogą nadal obowiązywać.
Fizyczne karty przedpłacone mogą być również używane w bankomatach. Główne ograniczenie, które należy sprawdzić dla konkretnej karty, to ograniczenia geograficzne: niektóre programy ograniczają użycie w niektórych krajach lub wykluczają niektóre kategorie sprzedawców.
Możliwe, ale najpierw sprawdź bieżące opłaty karty. Wielu dostawców pobiera miesięczną opłatę po ustalonym okresie bez transakcji — może to cicho wyczerpać małe saldo, jeśli doładujesz kartę na podróż, a następnie nie użyjesz jej przez miesiące.
Volet.com pobiera 2 USD miesięcznie za kartę cyfrową, niezależnie od aktywności. Przy okazjonalnym użyciu najpierw policz koszty stałe: 5 USD za wydanie plus 2 USD miesięcznie daje 29 USD w pierwszym roku, przed opłatami za doładowanie (2% + 1 USD za doładowanie, pobierane dodatkowo) i wszelkimi kosztami wymiany walut.