Cześć! 👋 Zamierzam podzielić się czymś, co dosłownie zmieniło moje życie zawodowe. Około trzy lata temu prowadziłem mój mały butik, upierając się przy akceptacji tylko gotówki i przelewów bankowych. Byłem tą osobą, która myślała: "Po co płacić te dodatkowe opłaty, skoro mogę po prostu użyć gotówki?" Chłopcze, jak bardzo się myliłem. 🤦♀️
Kiedy w końcu ustąpiłem i zainstalowałem przetwarzanie kart kredytowych, moje sprzedaże wzrosły o prawie 40% w zaledwie dwa miesiące! Okazuje się, że ludzie naprawdę wydają więcej, gdy mogą po prostu przesunąć kartę (lub dotknąć, lub kliknąć—wiecie, o co mi chodzi).
Spędziłem niezliczone godziny na badaniu najlepszych procesorów płatności, a teraz dzielę się wszystkim, czego się nauczyłem, aby uchronić cię przed błędami, które popełniłem. Zanurzmy się w świat przetwarzania kart kredytowych w 2025 roku, dobrze?
Czym są firmy zajmujące się przetwarzaniem kart kredytowych?
Czy kiedykolwiek zastanawiałeś się, co tak naprawdę dzieje się, gdy ktoś zbliża swoją kartę w Twoim sklepie? Ja na pewno! Przetwarzanie kart kredytowych to w zasadzie magia, która dzieje się za kulisami i umożliwia Ci akceptowanie płatności kartą kredytową i debetową od Twoich klientów.
Oto jak to działa:
Przetwarzanie kart kredytowych to zasadniczo mechanizm, który pozwala firmom akceptować płatności kartą kredytową i debetową od klientów. Obejmuje to szereg kroków, które zaczynają się, gdy klient przesuwa, wkłada lub zbliża swoją kartę do terminala punktu sprzedaży (POS) lub wprowadza dane swojej karty online przez bramkę płatniczą.
Informacje są następnie przesyłane bezpiecznie przez bramkę płatniczą do procesora płatności i banku akceptującego, który weryfikuje szczegóły z bankiem wydającym kartę, aby upewnić się, że transakcja jest legalna i że klient ma wystarczające środki. Po weryfikacji płatność jest autoryzowana, a środki są transferowane z konta klienta na konto sprzedawcy.
Ten proces odbywa się w ciągu kilku sekund, co umożliwia firmom zapewnienie płynnego i efektywnego doświadczenia płatniczego. Niezależnie od tego, czy przetwarzasz płatności kartą kredytową osobiście, czy online, przetwarzanie kart kredytowych jest kluczowym elementem nowoczesnego handlu.
Czy moja firma potrzebuje przetwarzania kart kredytowych?
Zadawałem sobie to pytanie przez LATA. Może Ty też się nad tym zastanawiasz?
Krótka odpowiedź: Tak, zdecydowanie potrzebujesz. (I żałuję, że nikt nie był ze mną tak szczery wcześniej!) Oto dlaczego:
Dziś konsumenci oczekują wygody płacenia kartą. Jeśli nie oferujesz tej opcji, ryzykujesz utratę potencjalnych klientów na rzecz konkurencji, która zapewnia bardziej wszechstronne doświadczenie płatnicze dzięki niezawodnym bramkom płatniczym.
Co więcej, przetwarzanie kart kredytowych zwiększa profesjonalizm Twojej firmy. Sygnalizuje klientom, że jesteś legalną i godną zaufania działalnością, zdolną do obsługi bezpiecznych transakcji.
Akceptowanie płatności kartą kredytową może również zwiększyć średnią wartość transakcji. Badania pokazują, że klienci są bardziej skłonni wydać do 83% więcej, korzystając z kart kredytowych w porównaniu do gotówki. Tak więc, przetwarzanie kart kredytowych nie tylko poprawia Twoją obsługę klienta, ale także może znacznie zwiększyć Twoje przychody.
Dodatkowo, roczny obrót kartą w Twojej firmie może wpływać na struktury cenowe i kwalifikowalność usług oferowanych przez różnych dostawców płatności.
Przetwarzanie kart kredytowych może pomóc poprawić Twój przepływ gotówki, zapewniając szybszy dostęp do funduszy, co pozwala Twojej firmie utrzymać zdrowy przepływ gotówki.
Dla małych firm odpowiedni system przetwarzania kart kredytowych może:
- Poprawić satysfakcję klientów, oferując wiele opcji płatności.
- Usprawnić proces transakcji poprzez efektywne bramki płatnicze, zapewniając bezpieczne płatności.
- Zmniejszyć ukryte opłaty i miesięczne koszty, poprawiając Twoje wyniki finansowe.
- Wspierać transakcje osobiste i płatności online, dostosowując się do wszystkich preferencji klientów.
Wdrożenie solidnego systemu przetwarzania kart kredytowych może również przyczynić się do wzrostu firmy, uwalniając zasoby i pozwalając Ci skupić się na rozszerzaniu działalności.
Procesory kart kredytowych zarządzają technicznymi aspektami transakcji płatniczych, w tym autoryzacją, uwierzytelnianiem, rozliczaniem i finalizowaniem. Działają jako pośrednicy, przesyłając dane klientów bezpiecznie między sprzedawcą a siecią płatniczą.
Odwlekałem to zbyt długo, ponieważ bałem się opłat i technologii. Nie bądź jak ja! Im szybciej się zaangażujesz, tym szybciej Twoja firma Ci za to podziękuje.
Najlepsze firmy zajmujące się przetwarzaniem kart kredytowych dla małych firm w 2025 roku
Po przetestowaniu (a czasem płaczu nad) kilku różnych procesorów płatności, stworzyłem tę listę najlepszych opcji dostępnych obecnie. Oto spojrzenie na ich historię, najlepsze przypadki użycia, zalety i wady.
Te firmy działają jako dostawcy usług dla handlowców, ułatwiając transakcje kartami kredytowymi i debetowymi dla firm wszelkich rozmiarów. Oferują szereg usług, w tym globalne płatności i kompleksowe rozwiązania akceptacji płatności, aby zaspokoić potrzeby firm wszelkich rozmiarów.
PayPal
Założony w 1998 roku, PayPal zrewolucjonizował płatności online, oferując bezpieczny i wygodny sposób wysyłania i odbierania pieniędzy. Szybko stał się globalnym liderem w dziedzinie płatności cyfrowych i został przejęty przez eBay w 2002 roku, zanim ponownie stał się niezależną firmą w 2015 roku.
PayPal jest znany z efektywnego obsługiwania płatności kartą kredytową, co czyni go popularnym wyborem dla firm, które chcą oferować elastyczne opcje płatności.
Rozległa sieć PayPal wspiera płatności globalne, co ułatwia firmom obsługę transakcji międzynarodowych.
Najlepszy przypadek użycia
PayPal jest idealny dla małych firm, które potrzebują zaufanego i szeroko akceptowanego rozwiązania płatniczego, szczególnie do płatności online i cyklicznego fakturowania. Jest również świetny dla firm z międzynarodowymi klientami dzięki swojemu zasięgowi globalnemu.
Zalety:
Szerokie uznanie i rozpoznawalność marki.
Łatwe do skonfigurowania i używania.
Silne funkcje zabezpieczeń, w tym ochrona przed oszustwami.
Obsługuje wiele metod płatności, w tym karty kredytowe, karty debetowe i portfele cyfrowe.
Wady:
Wyższe opłaty transakcyjne w porównaniu do niektórych konkurentów.
Ograniczone opcje dostosowywania dla zaawansowanych użytkowników.
Mogą wystąpić zablokowania konta, powodujące tymczasowe zakłócenia.
Stripe
Stripe została założona w 2010 roku przez braci Patricka i Johna Collisona. Szybko stała się ulubieńcem wśród technologicznych firm dzięki swojemu przyjaznemu dla deweloperów API i dostosowywalnym rozwiązaniom.
Firma oferuje również konkurencyjne opłaty za bramki płatnicze, co może być znaczną oszczędnością dla firm przetwarzających dużą liczbę transakcji online.
Stripe jest najlepsza dla firm internetowych, szczególnie dla firm SaaS i platform e-commerce, które wymagają wysoce dostosowywalnego rozwiązania płatniczego.
Zalety:
Potężne API do bezproblemowej integracji.
Obsługuje szeroki zakres metod płatności, w tym portfele cyfrowe.
Przejrzyste ceny bez opłat za konfigurację lub miesięcznych.
Doskonale nadaje się dla firm z potrzebami cyklicznego fakturowania.
Wady:
Wymaga wiedzy technicznej do konfiguracji i dostosowania.
Wyższe opłaty transakcyjne w porównaniu do niektórych konkurentów.
Ograniczone opcje wsparcia dla klientów nietechnicznych.
Square
Square został założony w 2009 roku przez Jacka Dorseya i Jima McKelvey'a, mając na celu uproszczenie płatności dla małych firm. Zyskał popularność dzięki eleganckiemu terminalowi kartowemu i przyjaznej aplikacji.
Oferuje wszechstronne terminale kartowe, które są łatwe do skonfigurowania i używania, bez konieczności podpisywania długoterminowej umowy.
Przykład użycia
Firma jest idealna dla małych przedsiębiorstw, szczególnie tych z transakcjami osobistymi, takich jak sklepy detaliczne, food trucki i sklepy tymczasowe.
Zalety:
Łatwe do skonfigurowania i używania, bez długoterminowych umów.
Przystępne ceny bez opłat miesięcznych.
Wszechstronne opcje sprzętowe, w tym mobilne czytniki kart.
Przejrzyste ceny bez ukrytych opłat.
Wady:
Ograniczone opcje dostosowywania dla zaawansowanych użytkowników.
Wyższe opłaty za transakcje wprowadzane ręcznie.
Problemy ze stabilnością konta dla branż wysokiego ryzyka.
Volet.com
Volet.com jest nowym graczem w branży, który pojawił się jako opłacalne i przyjazne dla użytkownika rozwiązanie dla małych firm. Skupia się na dostarczaniu bezproblemowych rozwiązań płatności online z przejrzystymi cenami.
Firma oferuje solidne usługi płatnicze, które umożliwiają firmom efektywne przyjmowanie płatności online.
Najlepszy przypadek użycia
Volet.com jest idealne dla małych firm poszukujących przystępnych i prostych procesów płatności, szczególnie w przypadku transakcji online.
Zalety:
Niskie opłaty transakcyjne i brak ukrytych kosztów.
Przyjazny interfejs użytkownika i łatwa integracja.
Silny nacisk na bezpieczeństwo i zgodność.
Idealne dla firm z niższymi wolumenami transakcji.
Wady:
Ograniczony zasięg globalny w porównaniu do ugruntowanych dostawców.
Mniej zaawansowanych funkcji dla większych przedsiębiorstw.
Wciąż buduje rozpoznawalność marki na rynku.
Worldpay
Worldpay, założona w 1989 roku, jest jedną z największych firm zajmujących się przetwarzaniem płatności w Wielkiej Brytanii. Została przejęta przez FIS w 2019 roku, co jeszcze bardziej rozszerzyło jej globalne możliwości.
Przetwarza znaczną ilość transakcji kartowych i oferuje konkurencyjne opłaty za przetwarzanie dla firm.
Najlepszy przypadek użycia
Worldpay najlepiej nadaje się dla firm, które potrzebują kompleksowego rozwiązania płatniczego, w tym transakcji osobistych, online i międzynarodowych.
Zalety:
Kompleksowe rozwiązania płatnicze dla wszystkich typów biznesów.
Silna obecność na rynku globalnym, wspierająca wiele walut.
Zaawansowane narzędzia zapobiegania oszustwom.
Niezawodne wsparcie klienta.
Wady:
Wyższe opłaty transakcyjne, szczególnie dla małych firm.
Złożona struktura cenowa z potencjalnymi ukrytymi opłatami.
Proces konfiguracji może być długi dla nowych firm.
Elavon
Założona w 1991 roku, Elavon stała się wiodącym procesorem płatności, obsługującym firmy na całym świecie. Jest spółką zależną U.S. Bancorp i jest znana z solidnych rozwiązań płatniczych. Elavon oferuje szeroki zakres usług płatniczych, w tym zakładanie i zarządzanie kontami handlowymi.
Najlepszy przypadek użycia
Elavon jest idealny dla firm każdej wielkości, szczególnie tych, które potrzebują niezawodnej bramki płatniczej do transakcji online lub mobilnych terminali kartowych do płatności osobistych.
Zalety:
Szeroki zakres rozwiązań płatniczych dostosowanych do różnych branż.
Silne funkcje zabezpieczeń, w tym zgodność z PCI DSS.
Doskonałe wsparcie dla klientów.
Konkurencyjne ceny dla sprzedawców o dużych wolumenach.
Wady:
Mogą obowiązywać opłaty za konfigurację i minimalne miesięczne.
Ograniczona przejrzystość cenowa dla małych firm.
Nie jest tak przyjazny dla użytkownika dla początkujących.
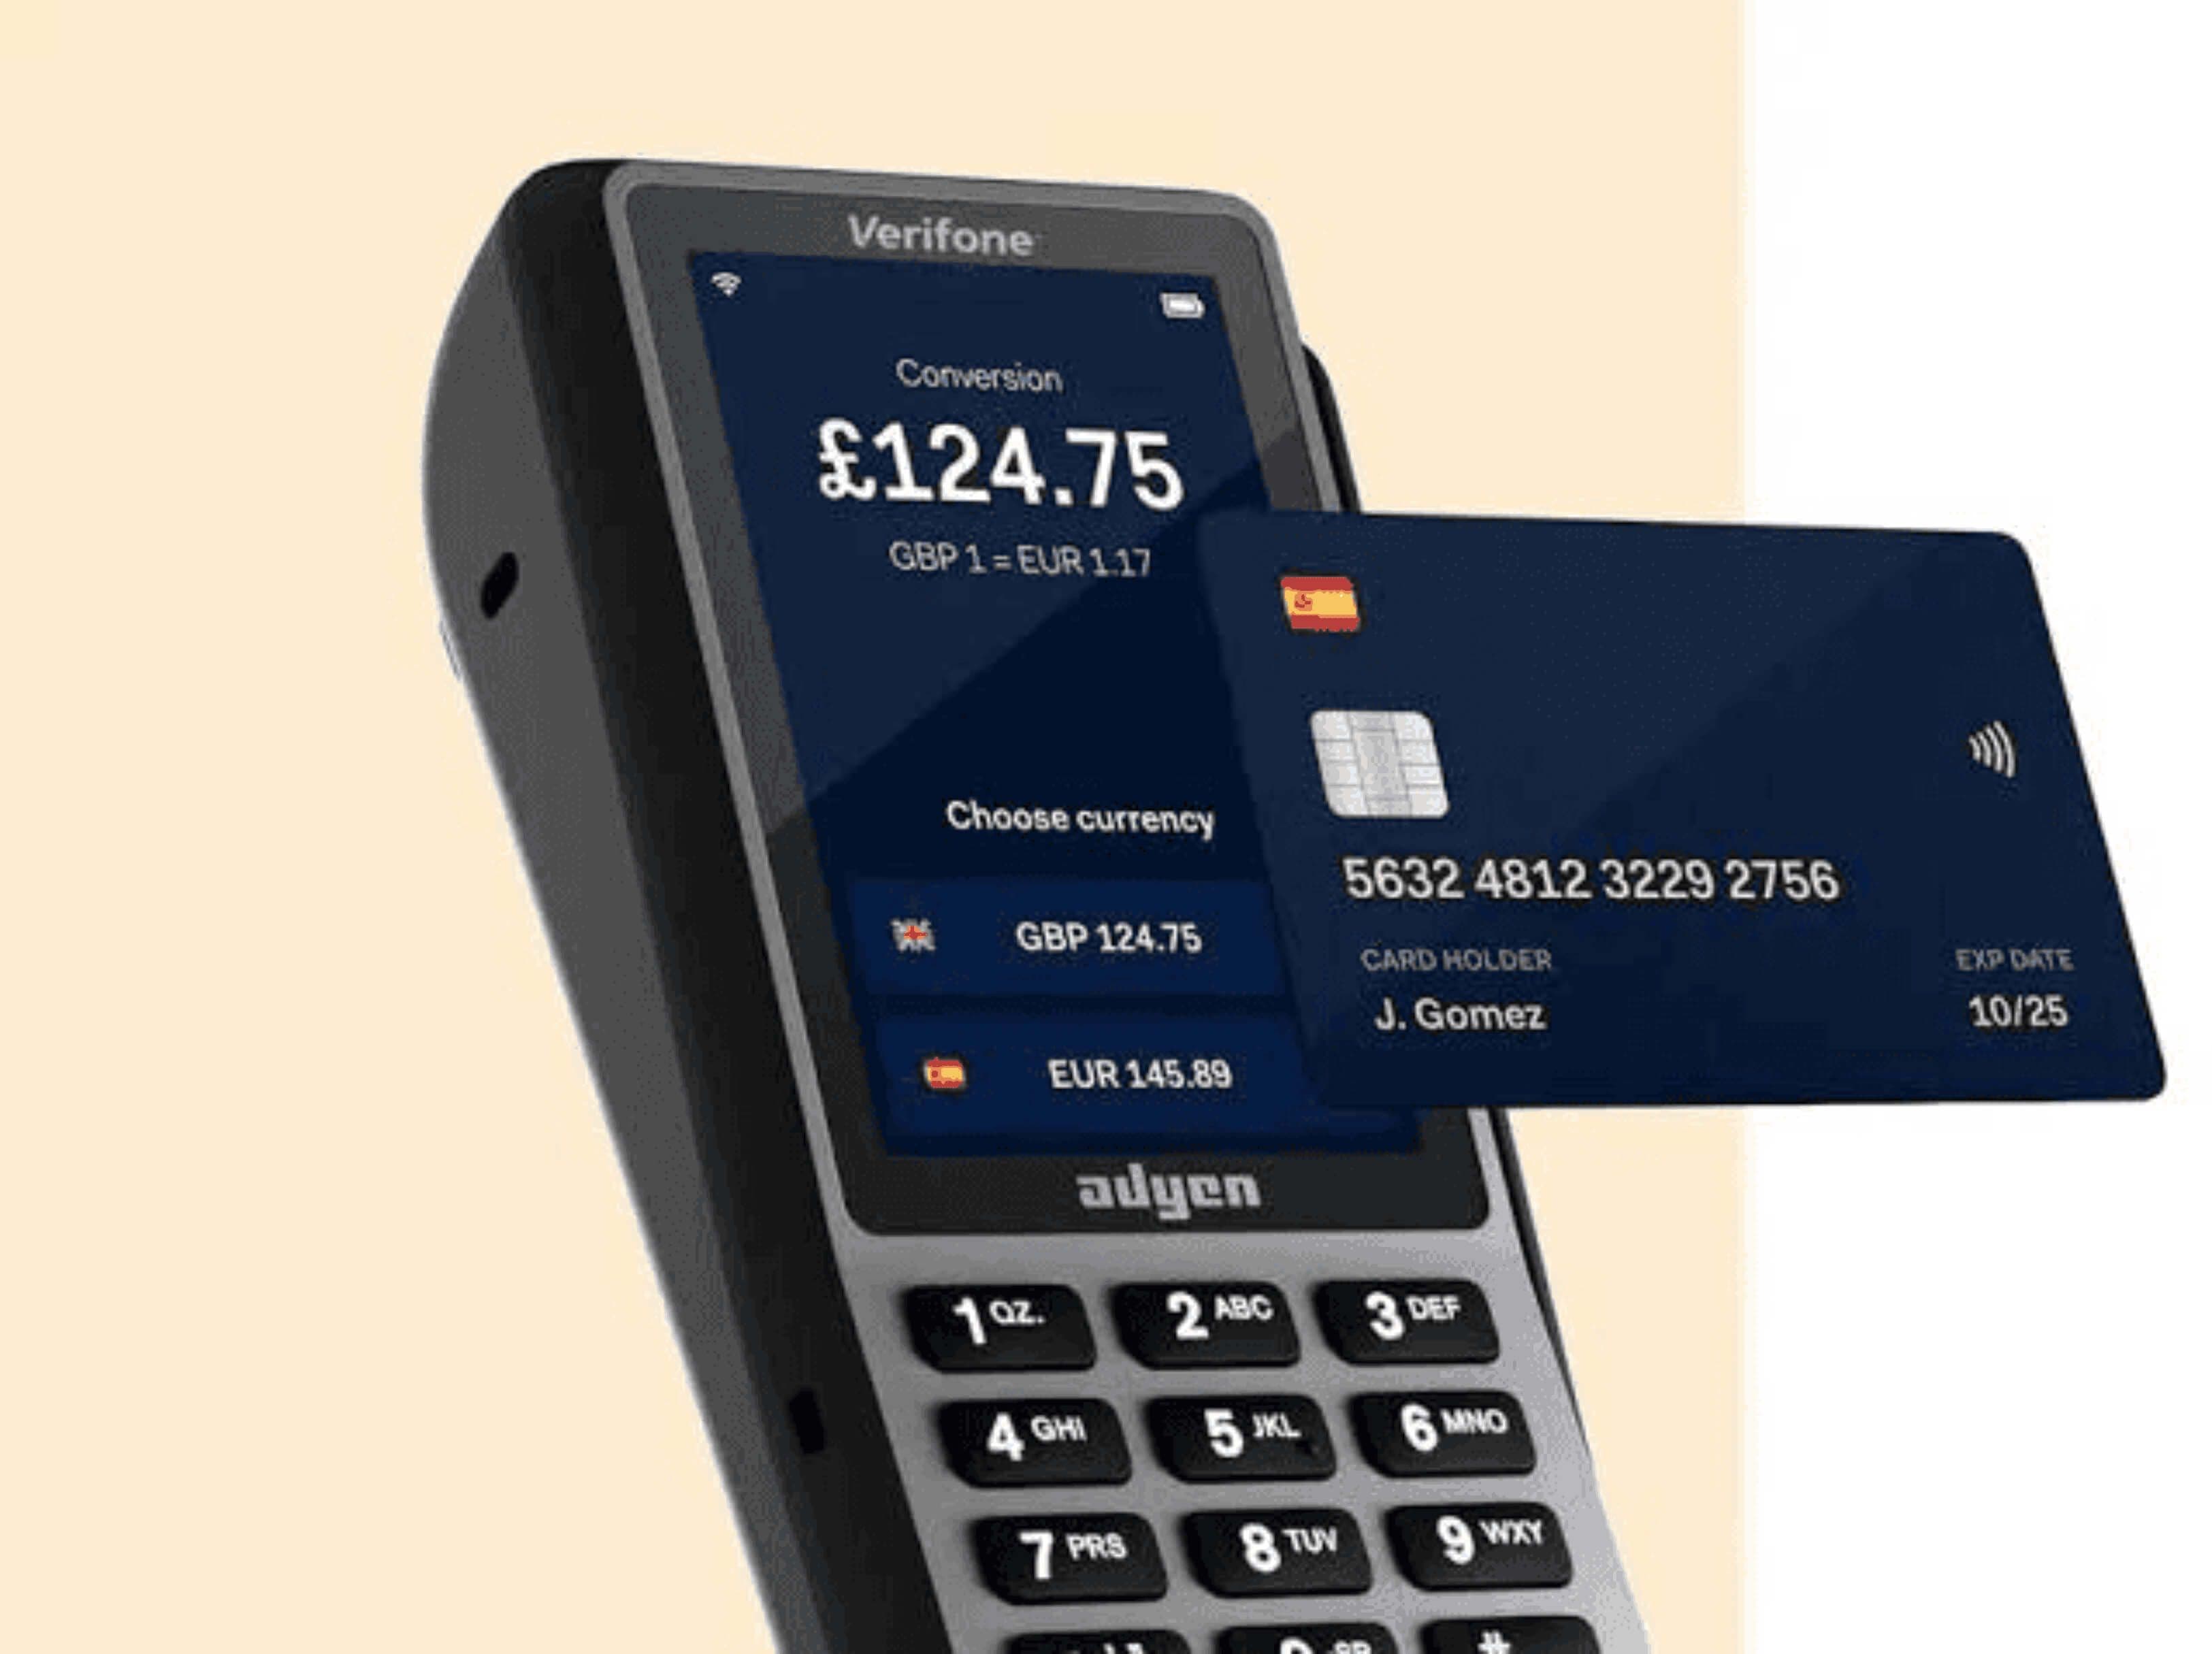
Adyen
Założona w 2006 roku, Adyen szybko stała się globalnym liderem w przetwarzaniu płatności, znana z innowacyjnej technologii i zdolności do obsługi skomplikowanych potrzeb płatniczych.
Adyen współpracuje z bankami akceptującymi, aby zapewnić płynne i bezpieczne płatności dla klientów w różnych regionach.
Najlepszy przypadek użycia
Adyen jest idealny dla firm z międzynarodową bazą klientów, ponieważ obsługuje płatności w wielu krajach i walutach.
Zalety:
Bezproblemowa integracja z platformami e-commerce.
Obsługuje szeroki zakres metod płatności, w tym portfele cyfrowe.
Przejrzyste ceny bez ukrytych opłat.
Zaawansowane narzędzia raportowania i analizy.
Wady:
Wyższe koszty dla małych firm z niskimi wolumenami transakcji.
Wymaga wiedzy technicznej do konfiguracji i dostosowania.
Ograniczone opcje wsparcia klienta dla mniejszych firm.
Płatności Shopify
Uruchomione w 2013 roku, Płatności Shopify to wbudowane rozwiązanie płatnicze dla Shopify, jednej z wiodących platform e-commerce. Ułatwia przetwarzanie płatności dla sklepów internetowych, integrując się bezpośrednio z ekosystemem Shopify.
Płatności Shopify pomagają również firmom zmniejszyć opłaty za bramki płatnicze i bezproblemowo akceptować płatności od klientów.
Najlepszy przypadek użycia
Płatności Shopify są idealne dla sklepów e-commerce korzystających z platformy Shopify, oferując bezproblemową integrację i uproszczone doświadczenie przy kasie.
Zalety:
W pełni zintegrowane z Shopify, eliminując potrzebę korzystania z bramek płatniczych innych firm.
Konkurencyjne opłaty transakcyjne dla użytkowników Shopify.
Obsługuje wiele metod płatności, w tym karty kredytowe i portfele cyfrowe.
Łatwe do skonfigurowania i zarządzania.
Wady:
Dostępne tylko dla użytkowników Shopify.
Ograniczone opcje dostosowywania poza ekosystemem Shopify.
Problemy ze stabilnością konta w branżach wysokiego ryzyka.
Płatności HubSpot
Płatności HubSpot zostały wprowadzone jako część platformy CRM HubSpot, mając na celu uproszczenie przetwarzania płatności dla sprzedaży B2B. Integruje się płynnie z narzędziami sprzedażowymi i marketingowymi HubSpot.
Usługa zapewnia, że szczegóły transakcji są bezpiecznie przesyłane i weryfikowane z bankiem klienta.
Najlepszy przypadek użycia
Płatności HubSpot są idealne dla firm B2B, które już korzystają z CRM HubSpot i chcą mieć zintegrowane rozwiązanie do zarządzania płatnościami i relacjami z klientami.
Zalety:
Bezproblemowa integracja z platformą CRM HubSpot.
Konkurencyjne opłaty transakcyjne bez ukrytych kosztów.
Ułatwia fakturowanie i śledzenie płatności w sprzedaży B2B.
Łatwe do skonfigurowania i używania.
Wady:
Ograniczone do firm korzystających z CRM HubSpot.
Mniej funkcji w porównaniu do samodzielnych procesorów płatności.
Nieidealne dla firm z dużymi wolumenami transakcji.
Helcim
Założona w 2006 roku, Helcim jest kanadyjskim procesorem płatności znanym z przejrzystego cennika i skupienia na małych firmach. Helcim oferuje stałą opłatę za transakcję, co czyni go atrakcyjną opcją dla małych firm poszukujących przewidywalnych kosztów. Oferuje cennik oparty na interchange-plus, co może prowadzić do znacznych oszczędności dla handlowców o dużym wolumenie transakcji.
Najlepszy przypadek użycia
Helcim jest idealny dla małych firm poszukujących przejrzystego cennika i oszczędności opartych na wolumenie, szczególnie tych z dużymi wolumenami transakcji.
Zalety:
Przejrzyste ceny interchange-plus.
Brak opłat miesięcznych i długoterminowych umów.
Doskonałe wsparcie klienta.
Konkurencyjne stawki dla handlowców o dużym wolumenie.
Wady:
Ograniczony zasięg globalny w porównaniu do większych dostawców.
Mniej zaawansowanych funkcji dla większych przedsiębiorstw.
Wymaga minimalnego miesięcznego wolumenu przetwarzania.
SumUp
SumUp została założona w 2012 roku w Londynie i stała się globalnym procesorem płatności, znanym z prostych i przystępnych czytników kart.
Czytnik kart SumUp jest idealny dla firm, które potrzebują efektywnie zbierać jednorazowe płatności.
Najlepszy przypadek użycia
SumUp jest idealny dla małych firm i jednoosobowych działalności, które potrzebują przystępnego i łatwego w użyciu rozwiązania do płatności osobistych.
Zalety:
Przystępne czytniki kart bez opłat miesięcznych.
Łatwe do skonfigurowania i używania.
Przejrzyste ceny bez ukrytych kosztów.
Obsługuje płatności zbliżeniowe.
Wady:
Ograniczone funkcje w porównaniu do dostawców pełnej obsługi.
Wyższe opłaty transakcyjne dla sprzedawców o niskim wolumenie.
Nieodpowiednie dla firm złożonymi potrzebami płatniczymi.
Zettle od PayPal
Zettle, nabyty przez PayPal w 2018 roku, to popularny procesor płatności znany z eleganckich czytników kart i przyjaznej aplikacji. Został pierwotnie założony w Szwecji w 2010 roku.
Czytnik kart Zettle ułatwia firmom akceptowanie płatności kartą w ruchu.
Najlepszy przypadek użycia
Zettle jest idealny dla małych firm i sklepów tymczasowych, które potrzebują prostego i przystępnego rozwiązania do płatności osobistych.
Zalety:
Przystępne czytniki kart bez opłat miesięcznych.
Łatwe do skonfigurowania i używania.
Bezproblemowa integracja z PayPalem.
Obsługuje płatności zbliżeniowe.
Wady:
Ograniczone funkcje w porównaniu do dostawców pełnej obsługi.
Wyższe opłaty transakcyjne dla sprzedawców o niskim wolumenie.
Nieodpowiednie dla firm złożonymi potrzebami płatniczymi.
Revolut Business
Revolut, założony w 2015 roku, to firma fintech, która oferuje szereg usług finansowych, w tym przetwarzanie płatności dla firm. Revolut Business został uruchomiony, aby zaspokoić potrzeby małych i średnich przedsiębiorstw.
Platforma wspiera również płatności bankowe, umożliwiając firmom zbieranie funduszy bezpośrednio z konta bankowego klienta.
Najlepszy przypadek użycia
Revolut Business jest idealny dla firm, które potrzebują rozwiązania płatności w wielu walutach, szczególnie tych z międzynarodowymi klientami.
Zalety:
Obsługuje wiele walut z konkurencyjnymi kursami wymiany.
Łatwe do skonfigurowania i używania.
Przejrzyste ceny bez ukrytych opłat.
Integruje się z oprogramowaniem księgowym.
Wady:
Ograniczone funkcje w porównaniu do dostawców pełnej obsługi.
Wyższe opłaty transakcyjne dla sprzedawców o niskim wolumenie.
Wsparcie klienta może być wolne.
Opayo (wcześniej Sage Pay)
Opayo, wcześniej znane jako Sage Pay, zostało założone w 2000 roku i jest jednym z wiodących procesorów płatności w Wielkiej Brytanii. Zostało przejęte przez Elavon w 2020 roku, co dodatkowo rozszerzyło jego możliwości.
Opayo upraszcza proces płatności i oferuje różne konta handlowe, aby dostosować się do różnych potrzeb biznesowych.
Najlepszy przypadek użycia
Opayo jest idealne dla firm, które potrzebują niezawodnego i bezpiecznego rozwiązania płatniczego, szczególnie tych korzystających z oprogramowania księgowego Sage.
Zalety:
Silne funkcje zabezpieczeń, w tym zgodność z PCI DSS.
Bezproblemowa integracja z oprogramowaniem księgowym Sage.
Konkurencyjne ceny dla dużych sprzedawców.
Doskonała obsługa klienta.
Wady:
Mogą obowiązywać opłaty za konfigurację i minimalne miesięczne.
Ograniczona przejrzystość cenowa dla małych firm.
Nie jest tak przyjazny dla użytkownika dla początkujących.
GoCardless
Założona w 2011 roku, GoCardless to brytyjski procesor płatności specjalizujący się w płatnościach za pomocą polecenia zapłaty. Szybko się rozwija, stając się popularnym wyborem dla firm szukających opłacalnego i bezpiecznego sposobu na obsługę płatności cyklicznych.
GoCardless umożliwia firmom efektywne zarządzanie płatnościami klientów za pomocą zautomatyzowanych rozwiązań polecenia zapłaty.
Najlepszy przypadek użycia
GoCardless jest idealny dla firm, które polegają na płatnościach cyklicznych, takich jak usługi subskrypcyjne, organizacje członkowskie i dostawcy usług komunalnych.
Zalety:
Niskie opłaty transakcyjne w porównaniu do płatności kartą kredytową i debetową.
Zmniejsza ryzyko chargebacków i nieudanych płatności.
Łatwe do skonfigurowania i zintegrowania z istniejącymi systemami.
Przejrzyste ceny bez ukrytych opłat.
Wady:
Ograniczone do płatności poleceniem zapłaty, nieodpowiednie do jednorazowych transakcji.
Dłuższe czasy rozliczeń w porównaniu do płatności kartą.
Nieidealne dla firm, które wymagają natychmiastowego przetwarzania płatności.
Na co zwrócić uwagę przy wyborze procesora kart kredytowych
Popełniłem kilka... nazwijmy to "okazjami do nauki" przy wyborze procesorów płatności. Oto, co należy wziąć pod uwagę, aby nie powtarzać moich błędów:
1. Opłaty transakcyjne i modele cenowe
Koszty transakcji mogą się znacznie różnić w zależności od firmy przetwarzającej płatności, metody płatności i wolumenu transakcji. Szukaj dostawców z przejrzystymi cenami i bez ukrytych opłat. Wiele procesorów płatności oferuje modele cenowe z różnymi poziomami, które zapewniają zniżki dla handlowców o dużym wolumenie.
2. Obsługiwane metody płatności
Najlepsze firmy przetwarzające płatności pozwalają na akceptację kart kredytowych i debetowych, płatności mobilnych, przelewów bankowych, a nawet płatności cyklicznych. Ta elastyczność zapewnia, że możesz zaspokoić wszystkie preferencje klientów.
3. Bezpieczeństwo i zgodność
Bramki płatnicze muszą spełniać przepisy finansowe, takie jak standard bezpieczeństwa danych w branży kart płatniczych (PCI DSS). Upewnij się, że wybrany dostawca oferuje bezpieczne płatności i funkcje zapobiegania oszustwom.
4. Łatwość użycia
Niezależnie od tego, czy przetwarzasz płatności osobiście, czy online, system powinien być przyjazny dla użytkownika. Szukaj funkcji takich jak linki do płatności, mobilne terminale kart i łatwa integracja z kontem bankowym Twojej firmy.
5. Wsparcie klienta
Jakość obsługi klienta jest kluczowa, szczególnie w przypadku problemów z transakcjami lub opłatami za chargeback. Wybierz dostawcę znanego z doskonałego wsparcia.
Ostateczne przemyślenia
Wybór procesora płatności to nie tylko kolejna decyzja biznesowa — to inwestycja w doświadczenie klienta i Twoje zdrowie psychiczne. W 2025 roku umiejętność płynnego akceptowania płatności to to, co oddziela prosperujące firmy od tych, które mają trudności.
Opierałem się zbyt długo, martwiąc się o opłaty i złożoność. Nie popełniaj mojego błędu! Odpowiedni dostawca usług przetwarzania kart kredytowych zwróci się wielokrotnie w postaci zwiększonej sprzedaży, szybszego dostępu do Twojego konta bankowego i poprawy satysfakcji klientów.
Pamiętaj: najlepszy procesor dla CIEBIE to ten, który odpowiada TWOIM specyficznym potrzebom. Nie ma uniwersalnego rozwiązania (choć bardzo bym chciał, żeby było!). Upewnij się tylko, że ułatwia akceptację płatności i szybko przekazuje środki na Twoje konto bankowe — Twoje przyszłe ja Ci za to podziękuje.
Najczęściej zadawane pytania
Jaka jest najlepsza firma zajmująca się przetwarzaniem płatności dla małych firm w 2025 roku?
Najlepsza firma zajmująca się przetwarzaniem płatności zależy od potrzeb Twojego biznesu. Dla firm internetowych, Stripe, Volet.com i PayPal to doskonałe wybory ze względu na ich globalny zasięg i łatwość użycia. W przypadku transakcji osobistych, popularnymi opcjami są Square i Zettle od PayPal. Jeśli potrzebujesz rozwiązania do płatności cyklicznych, GoCardless jest najlepszym wyborem.
Jak wybrać odpowiedniego procesora płatności dla mojej firmy?
Weź pod uwagę czynniki takie jak opłaty transakcyjne, obsługiwane metody płatności (karty kredytowe, karty debetowe, płatności mobilne itp.), funkcje bezpieczeństwa, łatwość użycia i wsparcie dla klientów. Zastanów się również, czy potrzebujesz rozwiązania do transakcji osobistych, płatności online, czy obu.
Czy są ukryte opłaty w firmach zajmujących się przetwarzaniem płatności?
Niektórzy procesorzy płatności mogą mieć ukryte opłaty, takie jak opłaty za konfigurację, miesięczne opłaty lub opłaty za chargeback. Ważne jest, aby przeczytać drobny druk i wybrać dostawcę z przejrzystą strukturą cenową, takiego jak Stripe lub Helcim, które są znane z jasnych struktur opłat.
Czy mogę akceptować płatności międzynarodowe za pomocą tych procesorów płatności?
Tak, wielu procesorów płatności, takich jak Adyen, PayPal i Wise, obsługuje transakcje międzynarodowe i wiele walut. Są one idealne dla firm z globalną bazą klientów.
Jakie są korzyści z korzystania z pośrednika płatności, takiego jak Square, Volet.com lub PayPal?
Pośrednicy płatności, tacy jak Square, Volet.com i PayPal, oferują szybkie uruchomienie, niższe opłaty i przyjazne dla użytkownika interfejsy. Są szczególnie korzystne dla startupów i małych firm z niskimi wolumenami transakcji, ponieważ upraszczają proces akceptacji płatności kartą.
Zastrzeżenie
Ten artykuł ma charakter informacyjny i nie stanowi porady prawnej, finansowej ani profesjonalnej. Wszystkie treści opierają się na publicznie dostępnych informacjach i osobistych opiniach. Czytelnicy są zachęcani do skonsultowania się z profesjonalistą przed podjęciem jakichkolwiek decyzji lub działań na podstawie przedstawionych materiałów. Autor i wydawca nie ponoszą odpowiedzialności za jakiekolwiek działania podjęte lub niepodjęte przez czytelnika na podstawie informacji zawartych w tym dokumencie.