Quelle est la vraie différence et quel impact sur vos frais ?
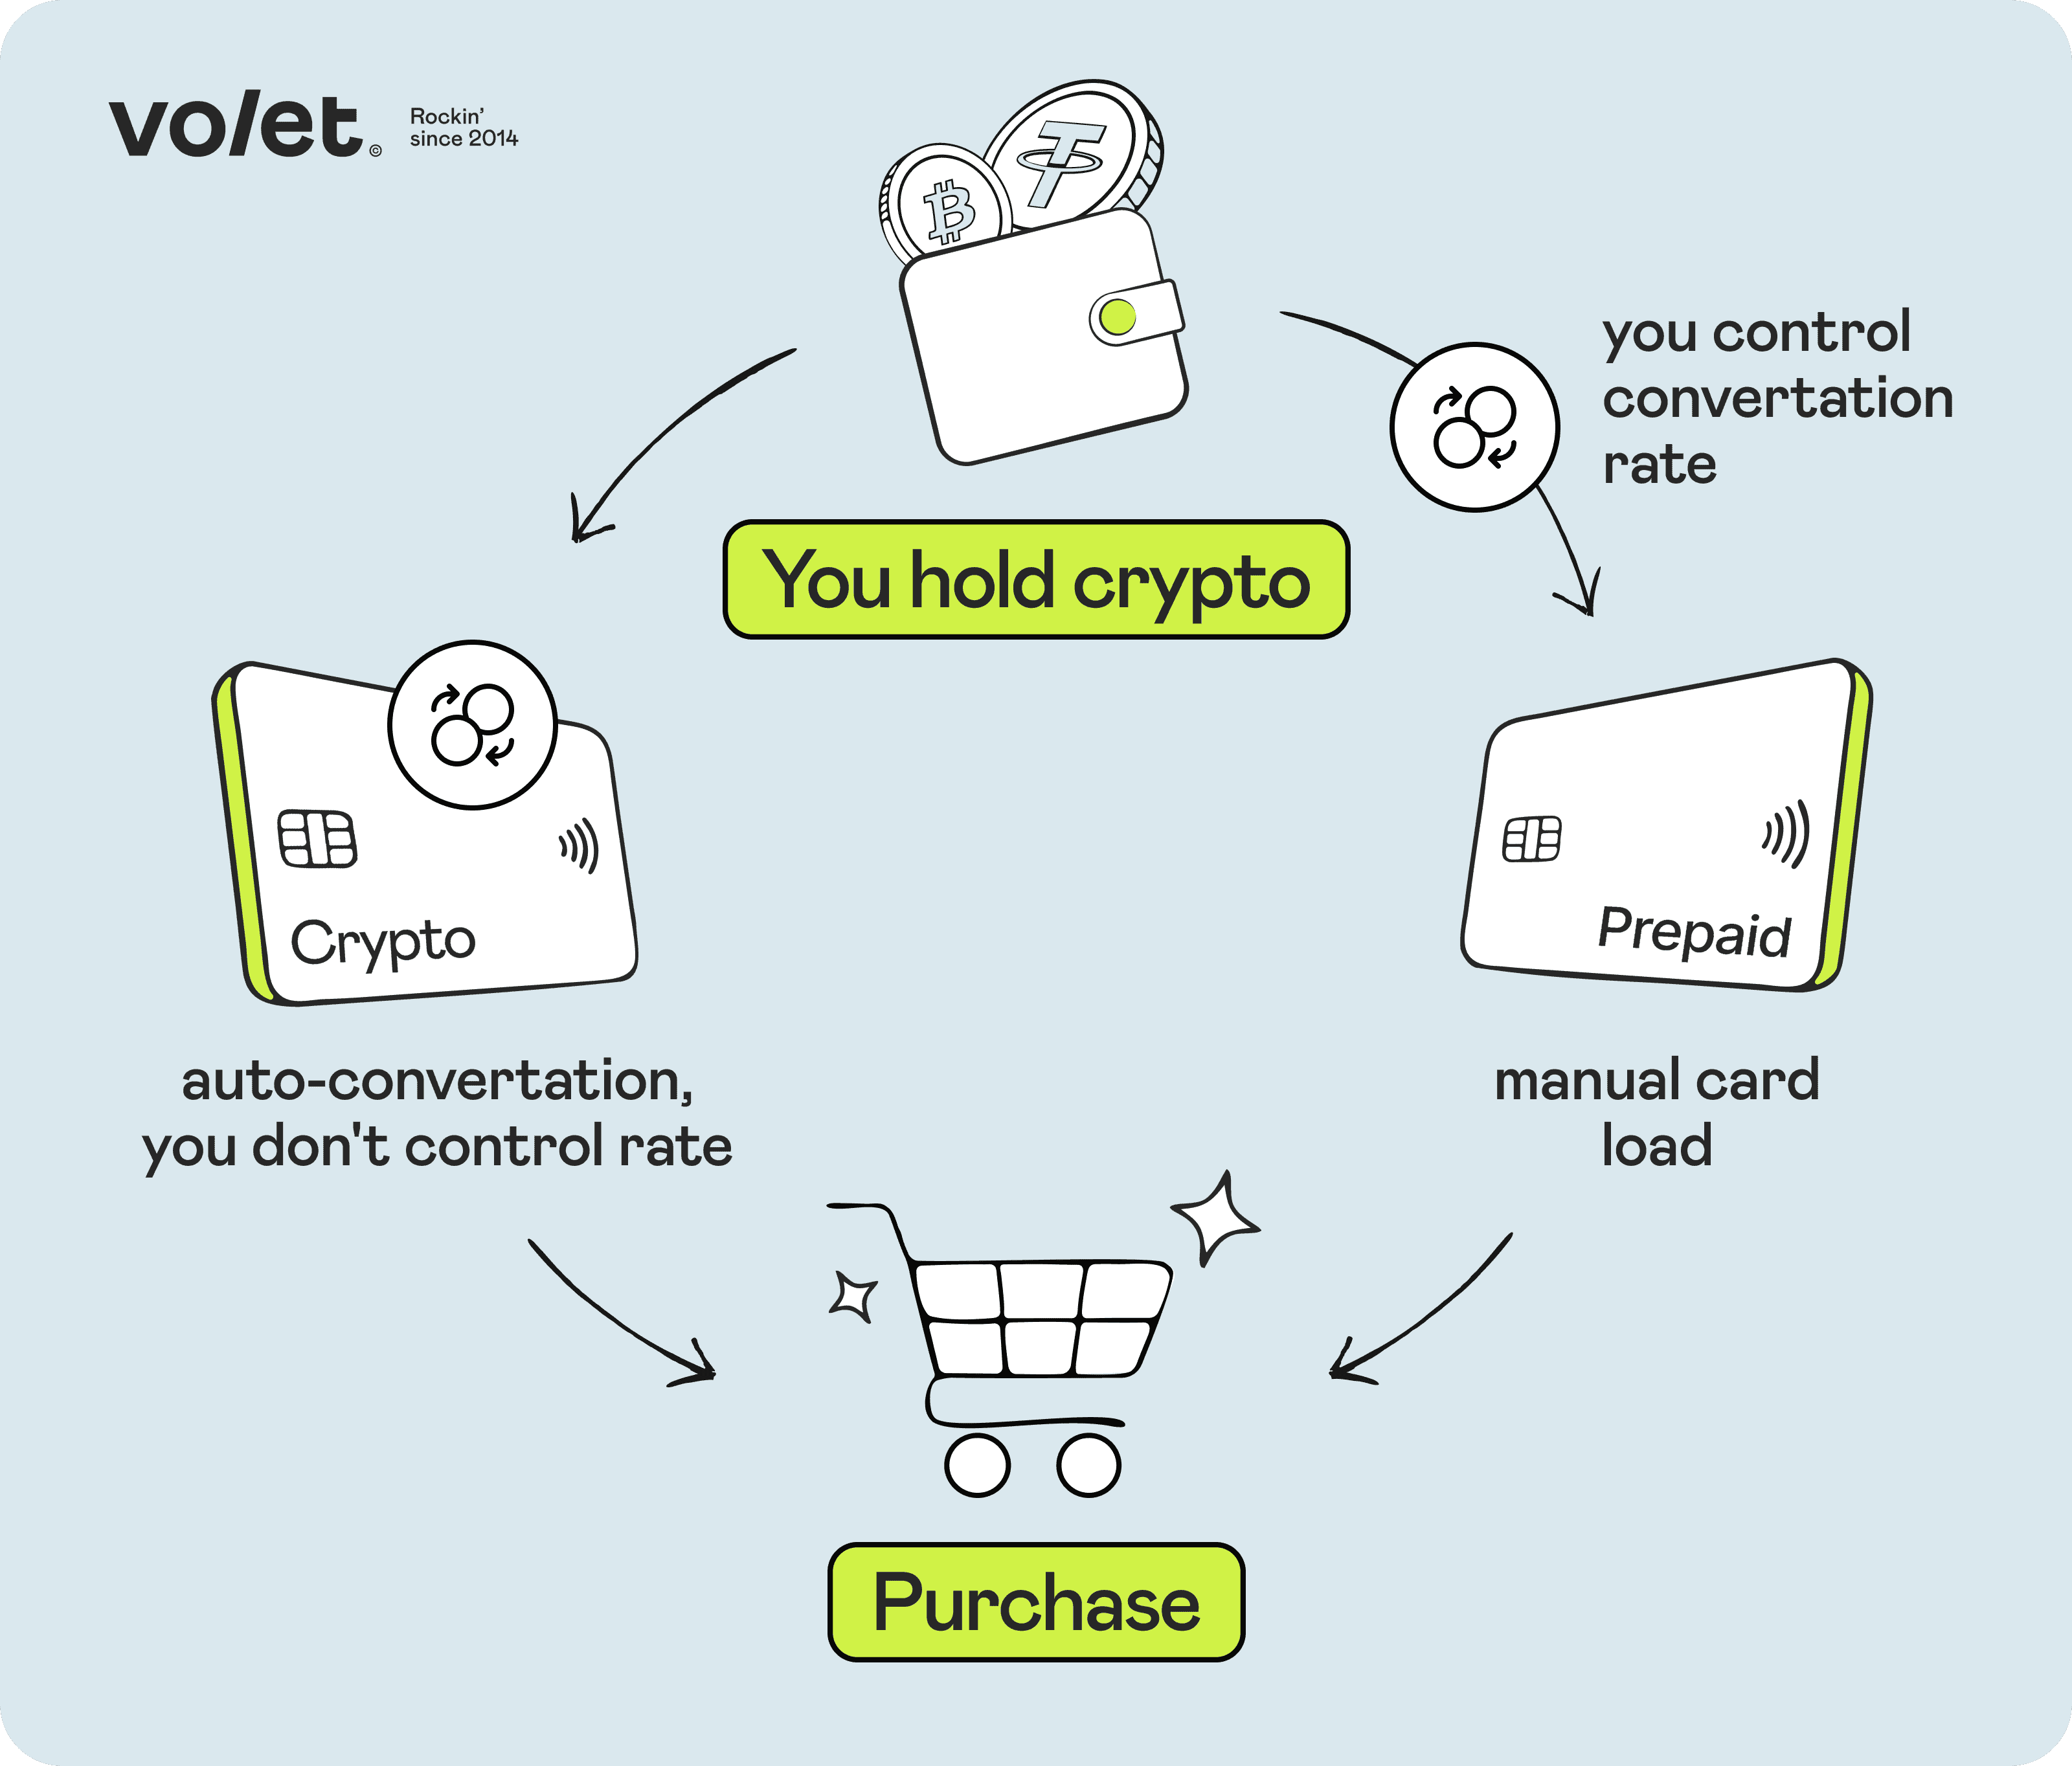
Véritable carte de débit (liquidation automatique)
Carte prépayée
Solde détenu en
Cryptomonnaies, généralement des stablecoins
Monnaie fiduciaire (vous rechargez la carte)
Conversion des cryptomonnaies
Automatique au moment du paiement
Déjà effectuée (vous avez fait la conversion manuellement)
Taux de change
Taux du prestataire au moment du paiement, pouvant inclure une majoration
Taux Visa ou Mastercard pour les achats hors USD, plus l’éventuelle marge de change de la carte
Coût réel habituel
Marge de change au paiement, malgré des frais souvent annoncés comme nuls
Frais de rechargement, affichés à l’avance
Fait générateur d’imposition
Généralement à chaque achat (selon le pays)
Une fois par rechargement, et non à chaque achat
Question {{i}} sur 4
{{n}} achats par mois
1 achat par mois
Une carte prépayée vous convient mieux
Une véritable carte de débit vous convient mieux
Les deux options se valent
Vous choisissez les conditions de conversion et réglez vos achats par carte en monnaie fiduciaire.
La carte effectue la conversion pour vous au moment du paiement. C’est pratique, mais le prestataire fixe le taux.
Vos réponses ne départagent pas les deux options. La question décisive : souhaitez-vous choisir vous-même le taux de conversion ?
Les stablecoins se convertissent à un taux proche de 1:1 : les conserver jusqu’au paiement présente donc peu d’intérêt.
Avec des cryptomonnaies volatiles, une carte de débit vous laisse exposé aux variations de cours jusqu’au paiement, mais une baisse peut aussi réduire votre solde disponible.
Si vous détenez les deux, vous pouvez convertir vos stablecoins pour vos achats par carte et conserver vos cryptomonnaies volatiles comme placement.
Avec {{n}} achats par mois, une carte de débit génère environ {{y}} opérations imposables par an.
{{n}} achats par mois représentent environ {{y}} opérations imposables par an avec une carte de débit : cela reste gérable, mais nécessite un suivi.
Avec {{n}} achats par mois ou moins, le suivi fiscal de chaque achat reste gérable.
Avec 1 achat par mois, le suivi fiscal de chaque achat reste gérable.
Vous payez surtout en USD : les frais de change influencent donc peu votre choix.
Vous payez souvent dans d’autres devises : comparez les majorations de change, pas seulement les frais de rechargement.
Vous préférez ne pas penser à la conversion : c’est précisément ce que permet une carte de débit.
Vous souhaitez choisir quand convertir et à quel taux : seule une carte prépayée vous le permet.
Vous ajoutez 1 000 USD en BTC et le cours baisse de 10 % : il reste 900 USD, donc un achat de 950 USD est refusé.
Le risque de variation du cours est faible avec les stablecoins, mais la conversion au moment du paiement peut tout de même échouer.
Débit ou prépayée : quelle carte pour vos cryptomonnaies ?
Quatre questions rapides pour voir comment chaque type de carte s’adapte à vos habitudes.
Question 1 sur 4
Que détenez-vous principalement ?
Combien d’achats par carte effectuez-vous par mois ?
15 achats par mois
1
60
Dans quelle devise payez-vous habituellement ?
Qu’est-ce qui compte le plus pour vous ?
Une carte prépayée vous convient mieux
Vous choisissez les conditions de conversion et réglez vos achats par carte en monnaie fiduciaire.
Votre année avec chaque carte
Véritable carte de débit
Carte prépayée
Opérations imposables par an*
180
12
Qui choisit le taux
Le prestataire, au moment du paiement
Vous, au moment du rechargement
Risque de baisse du cours
Vous ajoutez 1 000 USD en BTC et le cours baisse de 10 % : il reste 900 USD, donc un achat de 950 USD est refusé.
Votre solde reste en USD jusqu’à ce que vous le dépensiez.
Paiements dans d’autres devises
Vérifiez la majoration de change du prestataire au moment du paiement
Vérifiez la majoration de change de la carte
* Dans de nombreux pays, dont les États-Unis et le Royaume-Uni, chaque vente de cryptomonnaies constitue une cession imposable. Le chiffre indiqué pour la carte prépayée suppose un rechargement par mois. Exemple fourni à titre indicatif, et non comme conseil fiscal : les règles varient selon les pays.
Volet.com Digital Card : une carte Visa virtuelle prépayée en USD
Rechargement depuis votre portefeuille Volet.com : 2 % + 1 USD, facturés en supplément
Achats : sans frais
Émission : 5 USD, puis 2 USD par mois
Achats dans une devise autre que l’USD : marge de change de 0,1 à 1,9 % appliquée au taux de change Visa
Apple Pay et Google Pay, y compris pour les paiements sans contact en magasin
Disponible dans plus de 70 pays après vérification complète. Rechargez-la à partir d’USDT : la conversion en USD coûte 1 USD, sans majoration du taux.
Véritable carte de débit crypto — le solde reste en cryptomonnaies
C’est ce que la plupart des gens imaginent lorsqu’ils entendent « carte de débit crypto ». Votre solde est réellement détenu en cryptomonnaies — le plus souvent en stablecoins comme USDT ou USDC, parfois en BTC, en ETH ou dans un autre actif — et n’est converti en monnaie fiduciaire qu’au moment de l’achat. La carte est directement liée à votre portefeuille crypto ou à votre compte sur une plateforme d’échange.
Lorsque vous approchez la carte d’un terminal de paiement, le prestataire vend instantanément le montant de cryptomonnaies nécessaire et verse la contre-valeur en monnaie fiduciaire au commerçant. Pour le commerçant, la transaction est identique à un paiement classique par Mastercard ou Visa. De votre côté, votre solde en cryptomonnaies diminue en temps réel.
Ce modèle est parfois appelé « liquidation automatique » : la carte vend (liquide) automatiquement vos cryptomonnaies à chaque paiement. Coinbase Card en est un exemple bien connu : vous détenez différents actifs sur votre compte Coinbase, et la carte les utilise directement en les convertissant au moment du paiement.
Le principal avantage : la simplicité. Vous n’avez rien à recharger, car la carte puise directement dans votre solde en cryptomonnaies. Si ce solde est constitué de cryptomonnaies volatiles comme BTC ou ETH, vous restez également exposé aux variations de cours jusqu’au moment du paiement.
Le principal inconvénient : la conversion intervient au moment où vous avez le moins de contrôle — lors du paiement, quand vous ne pouvez pas comparer les offres pour obtenir un meilleur taux. La marge de change appliquée à cet instant est fixée entièrement par le prestataire.
De plus, dans de nombreux pays, dont les États-Unis et le Royaume-Uni, chaque opération de liquidation automatique constitue un fait générateur d’imposition : chaque achat est considéré comme une cession (une vente, au sens fiscal) d’un cryptoactif. Avec les stablecoins, la plus-value réalisée à chaque vente est généralement proche de zéro, mais il peut tout de même être nécessaire de consigner la vente. Si la carte utilise des BTC ou des ETH dont la valeur a augmenté, vous pouvez aussi devoir payer un impôt sur la plus-value, même pour un café à $4.
Pour illustrer cela, prenons un exemple hypothétique : vous payez 15 fois par mois avec une carte de débit adossée à un solde en USDT. Chaque paiement constitue une vente distincte de cryptomonnaies : vous avez donc 180 opérations à suivre en fin d’année, même si chacune ne génère qu’une plus-value quasi nulle.
Les règles fiscales varient selon les pays : cet exemple est fourni à titre d’illustration, et non de conseil fiscal. Vérifiez comment les dépenses en cryptomonnaies sont imposées dans votre pays de résidence.
Les paiements refusés peuvent être plus fréquents avec les véritables cartes de débit qu’avec les cartes prépayées, car la conversion se fait au moment du paiement : un problème de liquidité, un contrôle de conformité ou une limite imposée par le prestataire peut alors bloquer le paiement, même si vous avez suffisamment de cryptomonnaies. Si votre carte utilise des cryptomonnaies volatiles, un risque supplémentaire s’ajoute. Supposons que vous ajoutiez l’équivalent de $1 000 en BTC et que le cours baisse de 10 % avant le paiement : il ne reste que $900, et un achat de $950 est refusé.
Carte crypto prépayée — solde converti en monnaie fiduciaire avant les achats
Avec une carte prépayée, vous convertissez vous-même vos cryptomonnaies en monnaie fiduciaire (généralement en USD ou en EUR), dans l’application ou sur le site du prestataire, avant de pouvoir utiliser la carte. Une fois rechargée, la carte dispose d’un solde en monnaie fiduciaire. Lorsque vous payez avec cette carte, vous dépensez des dollars ou des euros, et non des cryptomonnaies.
La Crypto.com Prepaid Visa Card en est un exemple bien connu : vous la rechargez à l’avance, et les cryptomonnaies utilisées pour la recharge sont converties dans la monnaie fiduciaire de la carte avant les achats. La Digital Card de Volet.com repose sur le même principe, mais il s’agit d’une carte prépayée classique dont le solde est en USD : vos USDT sont convertis en USD lors de la recharge, vous dépensez donc toujours des dollars.
Le principal avantage : la prévisibilité. Vous connaissez le coût total avant de dépenser, car la conversion et les frais de rechargement sont affichés à l’avance, et le solde de la carte reste fixe, en dollars. Vous y versez exactement le montant que vous prévoyez de dépenser, et aucune cryptomonnaie n’est vendue au moment du paiement.
En pratique : supposons que vous déteniez des USDT et souhaitiez disposer de $500 sur une Digital Card de Volet.com. La conversion d’USDT en USD coûte $1 par opération, quel que soit le montant, sans majoration du taux de change. Le montant exact en USD s’affiche avant votre confirmation.
Les frais de rechargement de 2 % + $1 s’ajoutent au montant rechargé. Pour créditer la carte de $500, il vous faut $511 en USD ($500 + $10 + $1), soit environ 512 USDT en incluant les frais de conversion de $1.
Depuis votre compte Volet.com, vous avez deux possibilités :
Versez des USDT sur votre portefeuille USDT, puis rechargez la carte directement depuis ce portefeuille : la conversion en USD est automatique.
Versez des USDT directement sur votre portefeuille USD, puis rechargez la carte depuis ce portefeuille. Dans les deux cas, la conversion coûte $1 et les fonds sont instantanément disponibles sur la carte.
Le principal inconvénient : une étape manuelle est nécessaire. Vous devez recharger la carte avant de dépenser, en convertissant vos cryptomonnaies en monnaie fiduciaire. Si le solde devient insuffisant en cours de voyage, vous devrez recharger la carte. Pour qui souhaite dépenser ses cryptomonnaies sans y penser, cette contrainte est bien réelle.
Dépensez vos devises et vos cryptos partout, simplement
Avec les cartes virtuelles et plastiques Volet.com, vraiment mondiales.
Les fournisseurs de cartes crypto affichent souvent « 0 % de frais sur les transactions » ou « aucuns frais de conversion ». Ces affirmations peuvent être techniquement exactes, tout en restant trompeuses si vous vous en tenez à ce qui est mis en avant.
Les fournisseurs doivent bien tirer leurs revenus de quelque part. Pour les cartes à « 0 % de frais », ces revenus proviennent souvent de la marge de change : l’écart entre le taux réel du marché et le taux qui vous est appliqué lors de la conversion de cryptomonnaies en monnaie fiduciaire. Certains fournisseurs précisent cette marge dans leurs conditions : pensez à les consulter. Un cas de figure à surveiller : les rechargements sont gratuits, mais la conversion au moment du paiement peut inclure une majoration de quelques pour cent.
La marge de change est l’un des coûts cachés les plus courants sur le marché des cartes crypto. L’intégrer au taux n’est pas un problème en soi ; le problème se pose lorsque vous ne pouvez pas voir le montant final avant de confirmer.
Prenons un exemple : vous détenez des USDT et dépensez $500 par mois en USD, répartis sur 15 achats.
Carte prépayée (avec la Digital Card de Volet.com comme exemple) : vous rechargez la carte une fois par mois à partir d’USDT pour y verser $500. La conversion coûte $1, les frais de rechargement s’élèvent à $11 ($10 + $1, facturés en supplément), les frais mensuels sont de $2 et l’émission de la carte coûte $5. Le total atteint donc $18 le premier mois, puis $13 par mois, le tout étant affiché avant confirmation. Opérations imposables : 12 par an, soit une par rechargement.
Véritable carte de débit : la carte convertit les USDT au taux du fournisseur au moment de chacun des 15 achats. Votre coût correspond donc à la marge de change du fournisseur, à laquelle s’ajoutent les éventuels frais de carte. À titre d’exemple, une marge de 1 % sur $500 représente $5 par mois ; à 2,5 %, le coût atteint $12,50. Opérations imposables : 180 par an, soit une par achat. Avec les stablecoins, la plus-value réalisée sur chaque vente est proche de zéro, mais dans de nombreux pays, chaque vente doit tout de même être consignée.
Pour bien comparer les deux modèles, demandez au fournisseur d’une carte de débit son taux de conversion effectif, et pas seulement sa grille tarifaire. Au final, le coût total des deux modèles est souvent comparable ; la différence tient au fait de connaître ou non ce coût avant de payer. Les frais mensuels dépendent de la carte, pas du modèle.
La Digital Card de Volet.com : une carte prépayée aux coûts transparents
Digital est une carte Visa virtuelle en USD, émise à votre nom et valable trois ans, avec 3-D Secure sans friction et la prise en charge d’Apple Pay et de Google Pay.
Elle est accessible aux utilisateurs éligibles dans plus de 70 pays — consultez la liste complète. Cette liste indique les pays où la carte peut être émise, et non ceux où elle permet de payer. Si votre pays n’y figure pas, Digital n’est pas encore disponible pour vous : consultez les autres programmes de cartes Volet.com, qui disposent de leurs propres listes de pays.
Pour obtenir Digital, une vérification complète de l’identité et de l’adresse de résidence est obligatoire. Cette vérification prend généralement quelques minutes, et la carte virtuelle est émise dans les minutes qui suivent l’approbation.
Digital ne permet pas de retirer des espèces aux distributeurs automatiques, mais vous pouvez payer sans contact en magasin avec Apple Pay ou Google Pay. Si vous avez besoin d’espèces, les cartes Europe Plastic (UE, Suisse, Norvège, Turquie et Israël) et APAC Plastic (10 pays d’Asie-Pacifique) permettent les retraits aux distributeurs automatiques.
Conversion d’USDT en USD — $1 par opération, sans majoration du taux de change
Rechargement depuis un compte Volet.com — 2 % + $1 (facturés en plus du montant rechargé)
Paiement par carte — $0
Conversion de devises pour les transactions hors USD — marge de change prévue par la grille tarifaire de la carte, appliquée au taux de change Visa (0,1–1,9 %)
Si vous réglez la plupart de vos dépenses dans une monnaie locale, comme le BRL ou le MXN, la marge de change s’applique à presque chaque achat, et pas seulement aux paiements occasionnels à l’étranger. Les achats dans d’autres devises sont généralement comptabilisés sous 2 à 3 jours, et le montant final peut différer légèrement du montant de la préautorisation affiché au moment du paiement.
Les frais de maintenance mensuels de $2 de la Digital Card sont prélevés à la fin de chaque mois sur la carte ou sur tout portefeuille Volet.com suffisamment approvisionné. Si les fonds sont insuffisants, Volet.com envoie un rappel et tente de prélever ces frais pendant 30 jours. S’ils restent impayés, le rechargement de la carte est restreint ; la réactivation coûte $5.
Si vous n’avez plus besoin de l’argent sur la carte, vous pouvez le retransférer vers votre portefeuille Volet.com pour $1.
Plafonds de rechargement et de dépenses de la Digital Card :
Rechargement minimum par opération — $10
Rechargement maximum par opération — $10 000
Rechargement maximum par jour — $30 000
Rechargement maximum par mois — $50 000
Achats : par opération, par jour et par mois — jusqu’à 30 000 EUR pour chacun de ces plafonds
La Digital Card ne peut être rechargée que depuis votre compte Volet.com. Toute recharge depuis une autre source entraîne des frais de 5 % et le blocage de la carte. N’envoyez donc jamais de fonds directement sur la carte depuis un portefeuille ou un compte externe.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay et Google Pay sont des marques commerciales appartenant à leurs propriétaires respectifs. Volet.com n’est affilié ni à Coinbase ni à Crypto.com.
Dépensez vos devises et vos cryptos partout, simplement
Avec les cartes virtuelles et plastiques Volet.com, vraiment mondiales.
Pour les véritables cartes de débit avec liquidation automatique, oui. Dans de nombreux pays, dont les États-Unis et le Royaume-Uni, chaque achat constitue une cession imposable, car la carte vend vos cryptomonnaies au moment du paiement.
Avec une carte prépayée, le fait générateur de l’impôt intervient lorsque vous convertissez vos cryptomonnaies en monnaie fiduciaire pour recharger la carte : une fois par rechargement, et non par achat. Si vous effectuez des achats fréquents, la différence de complexité fiscale entre les deux modèles est importante.
Avec une carte prépayée, vous pouvez généralement contester une transaction auprès de votre fournisseur de carte, sous réserve des règles applicables au programme de carte et au réseau de paiement ; la rétrofacturation n’est pas garantie. Pour la Volet.com Digital Card, les frais de rétrofacturation publiés sont de $25 par transaction, tandis que les remboursements et les annulations sont gratuits.
Avec les véritables cartes de débit, le réseau de paiement est le même, mais la liquidation automatique ajoute de la complexité. Certains fournisseurs traitent les contestations selon une procédure bien établie ; d’autres sont moins clairs sur leur fonctionnement. Vérifiez les conditions applicables avant de compter sur la protection offerte par la rétrofacturation.
Avec une carte prépayée, un refus peut être dû à un solde insuffisant en monnaie fiduciaire, à des restrictions sur certaines catégories de commerçants ou à des limites géographiques. Par exemple, une carte prépayée comme la Volet.com Digital Card ne peut pas être utilisée pour les jeux d’argent, les paris et certaines autres catégories de commerçants soumises à des restrictions.
Avec une véritable carte de débit, la conversion en temps réel peut elle-même échouer : une variation de cours, un problème de liquidité ou un contrôle de conformité au moment de l’achat peut entraîner le refus du paiement, même si votre portefeuille contient des cryptomonnaies. Si les refus sont fréquents, vérifiez le type de carte et les restrictions du fournisseur.
Cela peut jouer, pour deux raisons. D’abord, les frais de réseau dépendent de l’actif et du réseau utilisé et varient selon la congestion : vérifiez donc les frais dans votre portefeuille avant tout envoi.
Ensuite, l’actif choisi influe sur la prévisibilité du montant rechargé. Les stablecoins comme l’USDT ou l’USDC se convertissent à un taux proche de 1:1 : le montant obtenu est donc proche du montant converti, ce qui facilite la gestion du budget.
Les actifs volatils comme le BTC ou l’ETH ajoutent un risque lié au moment de la conversion : le cours affiché lorsque vous décidez de convertir peut différer du taux effectivement appliqué au moment de la confirmation de la transaction.
La Volet.com Digital Card permet les deux. C’est une carte Visa virtuelle pour les achats et les abonnements en ligne. Une fois ajoutée à Apple Pay ou Google Pay, elle permet aussi de payer sans contact en magasin et dans les transports. Des restrictions liées aux commerçants, aux pays et au programme de carte peuvent toutefois s’appliquer.
Les cartes prépayées physiques peuvent également être utilisées aux distributeurs automatiques de billets. La principale limite à vérifier pour chaque carte est géographique : certains programmes restreignent l’utilisation dans certains pays ou excluent certaines catégories de commerçants.
C’est possible, mais vérifiez d’abord les frais récurrents de la carte. De nombreux fournisseurs facturent des frais mensuels après une période donnée sans transaction. Ces frais peuvent progressivement épuiser un petit solde si vous rechargez la carte pour un voyage, puis ne l’utilisez plus pendant plusieurs mois.
Volet.com facture $2 par mois pour la Digital Card, qu’elle soit utilisée ou non. Pour un usage occasionnel, commencez par calculer les frais fixes : $5 pour l’émission, plus $2 par mois, soit $29 la première année, hors frais de rechargement (2 % + $1 par rechargement, facturés en supplément) et éventuels frais de change.