Cuál es la diferencia real y por qué importa para las comisiones que pagas
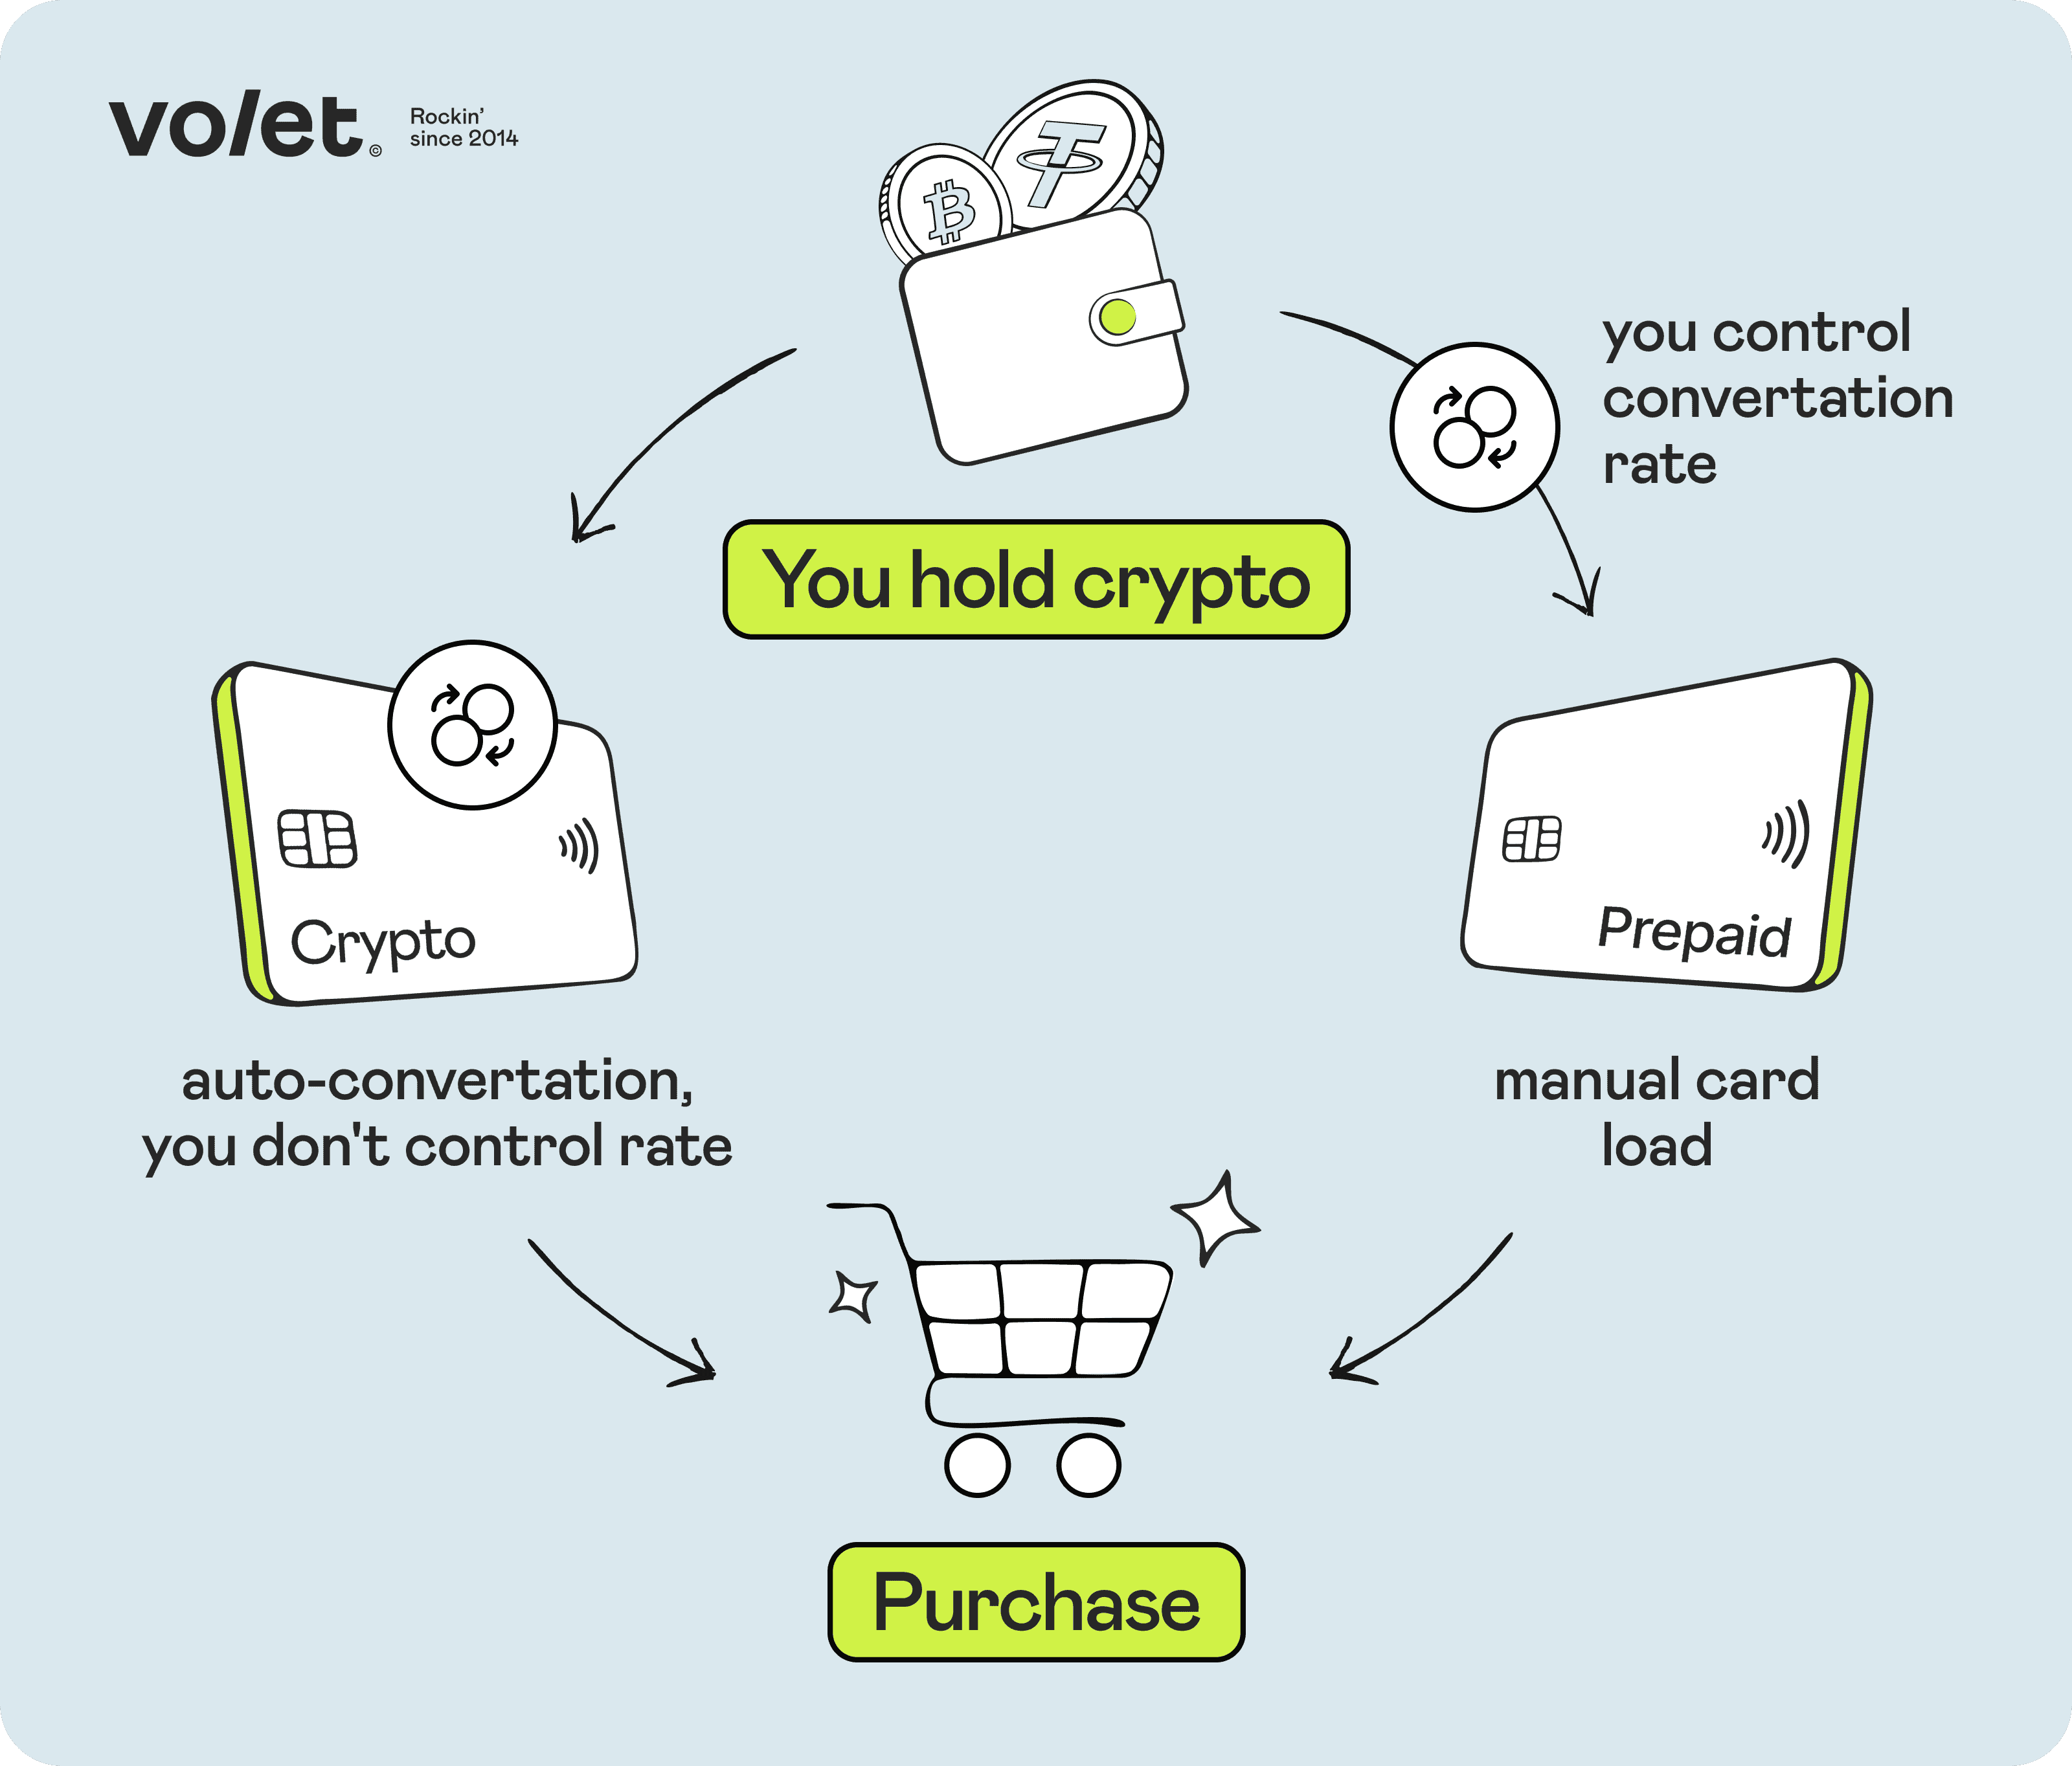
Débito real (liquidación automática)
Prepago
Saldo en
Criptomonedas, generalmente monedas estables
Moneda fiduciaria (que cargas tú)
Conversión de criptomonedas
Se realiza automáticamente en el punto de venta
Ya realizada (hiciste la conversión manualmente)
Tipo de cambio
Tipo de cambio del proveedor al pagar, que puede incluir un recargo
Tipo de cambio de Visa o Mastercard para compras en monedas distintas del USD, más el diferencial cambiario de la tarjeta, si lo hay
Costo efectivo habitual
Diferencial al pagar, aunque suele anunciarse como un servicio sin costo
Comisión de recarga, indicada de antemano
Hecho imponible
Generalmente, cada compra (depende del país)
Uno por recarga, no por compra
Pregunta {{i}} de 4
{{n}} compras al mes
1 compra al mes
Una tarjeta prepaga se adapta mejor a ti
Una tarjeta de débito real se adapta mejor a ti
Las dos opciones están muy parejas
Conviertes cuando y como prefieres, y pagas con la tarjeta en moneda fiduciaria.
La tarjeta hace la conversión al pagar. Es cómodo, pero el proveedor elige el tipo de cambio.
Tus respuestas apuntan a ambas opciones. La pregunta decisiva: ¿quieres elegir tú el tipo de cambio?
Las monedas estables se convierten aproximadamente a 1:1, así que mantenerlas hasta el momento de pagar aporta poca ventaja.
Con criptomonedas volátiles, una tarjeta de débito mantiene tu exposición al precio hasta que pagas, pero una caída también puede reducir tu saldo disponible.
Si tienes ambos tipos, puedes convertir las monedas estables para pagar con la tarjeta y conservar las criptomonedas volátiles como inversión.
Con {{n}} compras al mes, una tarjeta de débito genera unos {{y}} hechos imponibles al año.
{{n}} compras al mes suponen unos {{y}} hechos imponibles al año con una tarjeta de débito: una cantidad manejable, pero que conviene registrar.
Con {{n}} compras al mes o menos, llevar el registro fiscal de cada compra sigue siendo manejable.
Con 1 compra al mes, llevar el registro fiscal de cada compra sigue siendo manejable.
Pagas principalmente en USD, así que los costos de cambio de divisas apenas influyen en tu elección.
Pagas a menudo en otras monedas, así que compara los recargos cambiarios, no solo las comisiones de recarga.
Prefieres no pensar en la conversión, y una tarjeta de débito se encarga precisamente de eso.
Quieres elegir cuándo y a qué tipo de cambio convertir, y solo una tarjeta prepaga te lo permite.
Cargas 1.000 USD en BTC y el precio cae un 10 %: quedan 900 USD, por lo que se rechaza una compra de 950 USD.
Con monedas estables hay poco riesgo de variación del precio, pero la conversión al pagar puede fallar.
Débito o prepago: ¿qué tarjeta se adapta a tus criptomonedas?
Cuatro preguntas rápidas. Descubre cómo se adapta cada tipo de tarjeta a tus hábitos.
Pregunta 1 de 4
¿Qué tipo de criptomonedas tienes principalmente?
¿Cuántas compras con tarjeta haces al mes?
15 compras al mes
1
60
¿En qué moneda sueles pagar?
¿Qué es más importante para ti?
Una tarjeta prepaga se adapta mejor a ti
Conviertes cuando y como prefieres, y pagas con la tarjeta en moneda fiduciaria.
Tu año con cada tarjeta
Débito real
Prepago
Hechos imponibles al año*
180
12
Quién elige el tipo de cambio
El proveedor, al pagar
Tú, al recargar la tarjeta
Riesgo de caída del precio
Cargas 1.000 USD en BTC y el precio cae un 10 %: quedan 900 USD, por lo que se rechaza una compra de 950 USD.
Tu saldo se mantiene en USD hasta que lo gastas.
Pagos en otras monedas
Consulta el recargo cambiario del proveedor al pagar
Consulta el recargo cambiario de la tarjeta
* En muchos países, incluidos Estados Unidos y el Reino Unido, cada venta de criptomonedas es una enajenación sujeta a impuestos. La cifra de la tarjeta prepaga supone una recarga al mes. Es solo un ejemplo, no asesoramiento fiscal: las normas varían según el país.
Digital Card de Volet.com: una Visa virtual prepaga en USD
Recarga desde tu billetera de Volet.com: 2 % + 1 USD, cobrados aparte
Compras: sin comisión
Emisión: 5 USD; después, 2 USD al mes
Compras en monedas distintas del USD: diferencial cambiario del 0,1–1,9 % aplicado al tipo de cambio de Visa
Apple Pay y Google Pay, incluidos los pagos sin contacto en tiendas
Disponible en más de 70 países tras completar la verificación completa. Recárgala con USDT: la conversión a USD cuesta 1 USD, sin recargo sobre el tipo de cambio.
Tarjeta de débito real de criptomonedas — el saldo se mantiene en criptomonedas
Esto es lo que la mayoría imagina cuando oye hablar de una "tarjeta de débito de criptomonedas". Tu saldo se mantiene en criptomonedas —por lo general, una moneda estable como USDT o USDC, aunque a veces puede ser BTC, ETH u otro activo— y solo se convierte a moneda fiduciaria al realizar una compra. La tarjeta está vinculada directamente a tu billetera de criptomonedas o a tu cuenta en un exchange.
Cuando acercas la tarjeta a una terminal de pago, el proveedor vende al instante la cantidad necesaria de criptomonedas y envía moneda fiduciaria al comercio. Para el comercio, la transacción es idéntica a cualquier pago convencional con Mastercard o Visa. Para ti, el saldo en criptomonedas disminuye en tiempo real.
A veces se denomina modelo de "liquidación automática": la tarjeta vende (liquida) tus criptomonedas automáticamente con cada pago. Coinbase Card es un ejemplo conocido: mantienes distintos activos en tu cuenta de Coinbase y la tarjeta los utiliza directamente para pagar, convirtiéndolos en el punto de venta.
La principal ventaja: la comodidad. No necesitas recargar nada, porque la tarjeta utiliza directamente tu saldo en criptomonedas. Si ese saldo está en criptomonedas volátiles como BTC o ETH, también mantienes la exposición a las variaciones de precio hasta el momento de pagar.
La principal desventaja: la conversión se realiza cuando menos control tienes sobre ella: al pagar, cuando no puedes comparar opciones para conseguir un mejor tipo de cambio. El diferencial que se aplica en ese momento lo fija exclusivamente el proveedor.
Además, en muchos países, incluidos Estados Unidos y el Reino Unido, cada operación de liquidación automática constituye un hecho imponible: cada compra cuenta como una enajenación (a efectos fiscales, una venta) de un criptoactivo. Con las monedas estables, la ganancia en cada venta suele ser cercana a cero, pero aun así puede ser necesario registrar la venta. Si la tarjeta utiliza BTC o ETH que han aumentado de valor, es posible que también debas pagar impuestos sobre la ganancia, incluso al comprar un café de $4.
Para verlo en la práctica, supongamos que pagas con una tarjeta de débito con saldo en USDT 15 veces al mes. Cada pago es una venta de criptomonedas independiente, por lo que al final del año tienes 180 operaciones que registrar, aunque cada una genere una ganancia casi nula.
Las normas fiscales varían según el país, así que considera este ejemplo como una ilustración, no como asesoría fiscal, y consulta cómo tributan los pagos con criptomonedas donde vives.
Los pagos rechazados pueden ser más frecuentes con las tarjetas de débito real que con las tarjetas prepagas, porque la conversión se realiza al momento de pagar: un problema de liquidez, una verificación de cumplimiento normativo o un límite del proveedor en ese momento pueden impedir el pago aunque tengas suficientes criptomonedas. Si tu tarjeta utiliza criptomonedas volátiles, hay un riesgo adicional. Por ejemplo, si cargas el equivalente a $1.000 en BTC y el precio cae un 10 % antes de que pagues, solo te quedan $900 y se rechaza una compra de $950.
Tarjeta prepaga de criptomonedas — saldo convertido a moneda fiduciaria antes de gastar
Con una tarjeta prepaga, tú conviertes tus criptomonedas a moneda fiduciaria (normalmente USD o EUR) en la aplicación o el sitio web del proveedor antes de poder usarla. Una vez recargada, la tarjeta mantiene un saldo en moneda fiduciaria. Cuando pagas con ella, gastas dólares o euros, no criptomonedas.
Crypto.com Prepaid Visa Card es un ejemplo conocido: la recargas por adelantado y las criptomonedas utilizadas para la recarga se convierten a la moneda fiduciaria de la tarjeta antes de gastar. Volet.com Digital Card sigue la misma lógica, pero es una tarjeta prepaga convencional con saldo en USD: tus USDT se convierten a USD cuando la recargas, por lo que siempre gastas dólares.
La principal ventaja: la previsibilidad. Conoces el costo total antes de gastar, porque la conversión y la comisión de recarga se muestran de antemano, y el saldo de la tarjeta queda fijado en dólares. Recargas exactamente lo que planeas gastar y no se vende nada al pagar.
En la práctica, funciona así: supongamos que tienes USDT y quieres disponer de $500 en una Volet.com Digital Card. Convertir USDT a USD tiene un costo fijo de $1 por operación, sin importar el monto y sin recargo en el tipo de cambio. Antes de confirmar, ves el monto exacto en USD.
La comisión de recarga del 2 % + $1 se cobra además del monto que recargas. Para cargar $500 en la tarjeta, necesitas $511 en USD ($500 + $10 + $1), lo que equivale a unos 512 USDT, incluida la comisión de conversión de $1.
En tu cuenta de Volet.com, puedes hacerlo de dos maneras:
Envía USDT a tu billetera de USDT y recarga la tarjeta directamente desde ella: la conversión a USD se realiza automáticamente.
Envía USDT directamente a tu billetera de USD y recarga la tarjeta desde allí. En ambos casos, la conversión cuesta $1 y los fondos aparecen en la tarjeta al instante.
La principal desventaja: el proceso requiere un paso manual. Debes recargar la tarjeta antes de gastar y convertir las criptomonedas a moneda fiduciaria en el proceso. Si el saldo se te está agotando en pleno viaje, tendrás que recargar. Para quien busca gastar criptomonedas sin tener que pensar en ello, este paso adicional supone una molestia real.
Paga con fiat y cripto donde quieras
Con las tarjetas virtuales y físicas de Volet.com, realmente globales.
Es común ver que los proveedores de tarjetas de criptomonedas anuncien "0 % de comisión por transacción" o "sin comisiones de conversión". La afirmación puede ser técnicamente cierta y aun así resultar engañosa si solo te quedas con el titular.
Los proveedores necesitan generar ingresos de alguna manera. En las tarjetas con "0 % de comisiones", los ingresos suelen provenir del diferencial: la diferencia entre el tipo de cambio real del mercado y el que obtienes al convertir criptomonedas a moneda fiduciaria. Algunos proveedores detallan este diferencial en sus condiciones, así que revísalas. Presta atención a este esquema: las recargas son gratuitas, pero la conversión al pagar puede incluir un recargo de un par de puntos porcentuales.
El diferencial es uno de los costos ocultos más comunes en el mercado de tarjetas de criptomonedas. Incluirlo en el tipo de cambio no es un problema en sí; el problema es no poder ver el importe final antes de confirmar.
Veamos un ejemplo: tienes USDT y gastas $500 al mes en USD, repartidos en 15 compras.
Tarjeta prepaga (con Digital Card de Volet.com como ejemplo): recargas la tarjeta con USDT una vez al mes por $500. La conversión cuesta $1, la comisión de recarga es de $11 ($10 + $1, que se cobran aparte), la comisión mensual es de $2 y la emisión de la tarjeta cuesta $5. En total, son $18 el primer mes y $13 al mes a partir de entonces; todos los costos se muestran antes de confirmar. Hechos imponibles: 12 al año, uno por recarga.
Tarjeta de débito real: la tarjeta convierte USDT al tipo de cambio que aplica el proveedor al pagar en cada una de las 15 compras, por lo que el costo es el diferencial del proveedor más las comisiones de la tarjeta que correspondan. Como ejemplo hipotético, un diferencial del 1 % sobre $500 supone $5 al mes; con un 2,5 %, serían $12,50. Hechos imponibles: 180 al año, uno por compra. Con las monedas estables, la ganancia en cada venta es cercana a cero, pero en muchos países sigue siendo necesario registrar cada venta.
Para comparar ambas opciones de forma justa, pide al proveedor de la tarjeta de débito su tipo de cambio efectivo, no solo su tabla de comisiones. Al final, el costo total de ambos modelos suele ser similar; lo que cambia es si puedes verlo antes de pagar. Las comisiones mensuales dependen de la tarjeta, no del modelo.
Digital Card de Volet.com: una tarjeta prepaga con costos transparentes
Digital es una tarjeta Visa virtual en USD, emitida a tu nombre, con una vigencia de tres años, autenticación 3-D Secure sin intervención del usuario y compatibilidad con Apple Pay y Google Pay.
Está disponible para usuarios que cumplan los requisitos en más de 70 países: consulta la lista completa. La lista indica dónde se puede emitir la tarjeta, no dónde puedes pagar con ella. Si tu país no aparece, Digital aún no está disponible para ti: consulta los otros programas de tarjetas de Volet.com, que tienen sus propias listas de países.
Para obtener Digital, debes completar la verificación de identidad y domicilio. La verificación suele tardar unos minutos, y la tarjeta virtual se emite pocos minutos después de la aprobación.
Digital no permite retirar efectivo en cajeros automáticos, pero puedes pagar sin contacto en comercios con Apple Pay o Google Pay. Si necesitas efectivo, las tarjetas Europe Plastic (UE, Suiza, Noruega, Turquía e Israel) y APAC Plastic (10 países de Asia-Pacífico) permiten retiros en cajeros automáticos.
Conversión de USDT a USD — $1 por operación, sin recargo sobre el tipo de cambio
Recarga desde una cuenta de Volet.com — 2 % + $1 (se cobra además del monto recargado)
Transacción de compra — $0
Cambio de divisas para transacciones en monedas distintas del USD — diferencial cambiario según las tarifas de la tarjeta, aplicado al tipo de cambio de Visa (0,1–1,9 %)
Si la mayoría de tus gastos son en una moneda local, como BRL o MXN, el diferencial cambiario se aplica a casi todas las compras, no solo a los pagos ocasionales en el extranjero. Las compras en otras monedas suelen liquidarse en un plazo de 2–3 días, y el importe final puede variar ligeramente respecto al de la preautorización que ves al pagar.
La comisión de mantenimiento de $2 de Digital Card se cobra al final de cada mes con cargo a la tarjeta o a cualquier billetera de Volet.com con fondos suficientes. Si no hay fondos suficientes, Volet.com envía un recordatorio e intenta cobrar la comisión durante 30 días. Si sigue sin pagarse, se restringen las nuevas recargas de la tarjeta; la reactivación cuesta $5.
Si ya no necesitas el dinero en la tarjeta, puedes transferirlo de vuelta a tu billetera de Volet.com por $1.
Límites de recarga y gasto de Digital Card:
Recarga mínima por transacción — $10
Recarga máxima por transacción — $10.000
Recarga máxima por día — $30.000
Recarga máxima por mes — $50.000
Compra individual, compras por día y por mes — hasta 30.000 EUR en cada caso
Digital Card solo se puede recargar desde tu cuenta de Volet.com. Recargarla desde cualquier otra fuente conlleva una comisión del 5 % y el bloqueo de la tarjeta, así que nunca envíes fondos directamente a la tarjeta desde una billetera o cuenta externa.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay y Google Pay son marcas comerciales de sus respectivos propietarios. Volet.com no está afiliado a Coinbase ni a Crypto.com.
Paga con fiat y cripto donde quieras
Con las tarjetas virtuales y físicas de Volet.com, realmente globales.
En el caso de las tarjetas de débito real con liquidación automática, sí. En muchos países, incluidos Estados Unidos y el Reino Unido, cada compra constituye una enajenación sujeta a impuestos, porque la tarjeta vende tus criptomonedas en el momento del pago.
Con una tarjeta prepaga, el hecho imponible ocurre cuando conviertes criptomonedas a moneda fiduciaria para recargar la tarjeta: una vez por recarga, no por compra. Si compras con frecuencia, la diferencia en complejidad fiscal entre ambos modelos es significativa.
Con una tarjeta prepaga, generalmente puedes disputar una transacción a través del proveedor de la tarjeta, según las reglas aplicables del programa de la tarjeta y de la red de pagos; el contracargo no está garantizado. En el caso de Volet.com Digital Card, la comisión publicada por contracargo es de $25 por transacción, mientras que los reembolsos y las reversiones son gratuitos.
Con las tarjetas de débito real, la red de pagos es la misma, pero la liquidación automática añade complejidad. Algunos proveedores gestionan las disputas de manera uniforme; otros ofrecen menos claridad sobre sus procesos. Revisa las condiciones específicas antes de contar con la protección de los contracargos.
Con una tarjeta prepaga, los rechazos pueden deberse a un saldo insuficiente en moneda fiduciaria, a restricciones por categoría de comercio o a limitaciones geográficas. Por ejemplo, una tarjeta prepaga como Volet.com Digital Card no se puede usar para juegos de azar, apuestas y algunas otras categorías de comercio restringidas.
Con una tarjeta de débito real, la propia conversión en tiempo real puede fallar: una variación del precio, un problema de liquidez o una verificación de cumplimiento normativo en el momento de la compra pueden provocar el rechazo del pago, incluso si tienes criptomonedas en tu billetera. Si los rechazos son frecuentes, revisa el tipo de tarjeta y las restricciones del proveedor.
Puede importar por dos motivos. Primero, las comisiones de red dependen del activo y de la red, y varían según la congestión, así que revisa la comisión en tu billetera antes de enviar fondos.
Segundo, el activo influye en qué tan predecible es el importe de la recarga. Las monedas estables como USDT o USDC se convierten a una tasa aproximada de 1:1, de modo que el importe que conviertes es cercano al que recibes, lo que facilita la planificación del presupuesto.
Los activos volátiles como BTC o ETH añaden un riesgo relacionado con el momento de la conversión: el precio que ves cuando decides convertir puede diferir del que obtienes cuando se confirma la transacción.
Volet.com Digital Card sirve para ambas cosas. Es una tarjeta Visa virtual para compras y suscripciones en línea y, una vez que la agregas a Apple Pay o Google Pay, también puedes pagar sin contacto en tiendas y en el transporte. Aun así, pueden aplicarse restricciones según el comercio, el país y el programa de la tarjeta.
Las tarjetas prepagas físicas también se pueden usar en cajeros automáticos. La principal limitación que debes revisar en cada tarjeta es la geográfica: algunos programas restringen el uso en determinados países o excluyen ciertas categorías de comercio.
Puede ser, pero revisa primero las comisiones recurrentes de la tarjeta. Muchos proveedores cobran una comisión mensual después de un período determinado sin transacciones; esto puede ir agotando un saldo pequeño sin que lo notes si recargas la tarjeta para un viaje y luego pasas meses sin volver a usarla.
Volet.com cobra $2 al mes por Digital Card, independientemente de su uso. Si la vas a usar ocasionalmente, calcula primero los costos fijos: $5 por la emisión más $2 al mes suman $29 el primer año, sin contar las comisiones de recarga (2 % + $1 por recarga, que se cobran además del importe recargado) ni los costos de cambio de divisas.