Qual è la vera differenza e perché è importante per le tue commissioni
Debito vero (auto-liquidazione)
Prepagata
Saldo detenuto in
Crypto, di solito stablecoin
Fiat (caricato da te)
Conversione crypto
Avviene automaticamente al punto vendita
Già fatto (hai convertito manualmente)
Tariffa di cambio
Tariffa del fornitore al checkout, che può includere un markup
Tariffa Visa o Mastercard sugli acquisti non in USD, più eventuale spread FX della carta
Costo efficace tipico
Spread al checkout, spesso pubblicizzato come gratuito
Commissione di caricamento, mostrata in anticipo
Evento tassabile
Di solito ogni acquisto (dipende dal paese)
Una volta per ricarica, non una volta per acquisto
Domanda {{i}} di 4
{{n}} acquisti al mese
1 acquisto al mese
Una carta prepagata si adatta meglio a te
Una vera carta di debito si adatta meglio a te
È una decisione difficile
Converti secondo i tuoi termini e mantieni la spesa della carta in fiat.
La carta converte per te al momento del pagamento. È conveniente, ma il fornitore sceglie il tasso.
Le tue risposte indicano entrambe le direzioni. La domanda decisiva: vuoi scegliere tu il tasso di conversione?
Le stablecoin si convertono circa 1:1, quindi tenerle fino al momento del pagamento ti dà poco vantaggio.
Con le criptovalute volatili, una carta di debito mantiene la tua esposizione fino al pagamento, ma un calo di prezzo può anche ridurre il tuo saldo di spesa.
Con un mix, puoi convertire le stablecoin per la spesa con la carta e mantenere le criptovalute volatili come investimento.
Con {{n}} acquisti al mese, una carta di debito crea circa {{y}} eventi tassabili all'anno.
{{n}} acquisti al mese significano circa {{y}} eventi tassabili all'anno con una carta di debito: gestibili, ma da tenere sotto controllo.
Con {{n}} acquisti al mese o meno, i registri fiscali per acquisto rimangono gestibili.
Con 1 acquisto al mese, i registri fiscali per acquisto rimangono gestibili.
Paga principalmente in USD, quindi i costi di cambio valuta influenzano poco la tua scelta.
Paga spesso in altre valute, quindi confronta i markup FX, non solo le spese di caricamento.
Preferiresti non pensare alla conversione, e questo è esattamente ciò che fa per te una carta di debito.
Vuoi scegliere quando e a quale tasso convertire, e solo una carta prepagata ti offre questo.
Aggiungi 1.000 USD in BTC e il prezzo scende del 10%: rimangono 900 USD, quindi un acquisto di 950 USD viene rifiutato.
Poco rischio di prezzo con le stablecoin, ma la conversione al momento del pagamento può comunque fallire.
Debito o prepagata: quale carta si adatta alla tua crypto?
Quattro domande rapide. Scopri come ciascun tipo di carta gestirebbe le tue abitudini.
Domanda 1 di 4
Cosa possiedi principalmente?
Quanti acquisti con carta fai al mese?
15 acquisti al mese
1
60
In quale valuta paghi di solito?
Cosa è più importante per te?
Una carta prepagata si adatta meglio a te
Converti secondo i tuoi termini e mantieni la spesa della carta in fiat.
Il tuo anno con ciascuna carta
Debito vero
Prepagata
Eventi tassabili per anno*
180
12
Chi sceglie il tasso
Il fornitore, al momento del pagamento
Tu, quando carichi la carta
Rischio di calo del prezzo
Aggiungi 1.000 USD in BTC e il prezzo scende del 10%: rimangono 900 USD, quindi un acquisto di 950 USD viene rifiutato.
Il tuo saldo rimane in USD fino a quando non lo spendi.
Pagare in altre valute
Controlla il markup FX del fornitore al momento del pagamento
Controlla il markup FX della carta
* In molti paesi, inclusi gli Stati Uniti e il Regno Unito, ogni vendita di crypto è un evento di smaltimento tassabile. La cifra prepagata presuppone un caricamento della carta al mese. Solo a scopo illustrativo, non è un consiglio fiscale: le regole variano da paese a paese.
Volet.com Digital Card: una Visa virtuale prepagata in USD
Carica dal tuo portafoglio Volet.com: 2% + 1 USD, addebitato in aggiunta
Acquisti: nessuna commissione
Emissione: 5 USD, poi 2 USD al mese
Acquisti non in USD: spread FX di 0,1–1,9% applicato al tasso di cambio di Visa
Apple Pay e Google Pay, inclusi i pagamenti contactless nei negozi
Disponibile in oltre 70 paesi dopo verifica completa. Caricalo da USDT: la conversione in USD costa 1 USD, senza markup sul tasso.
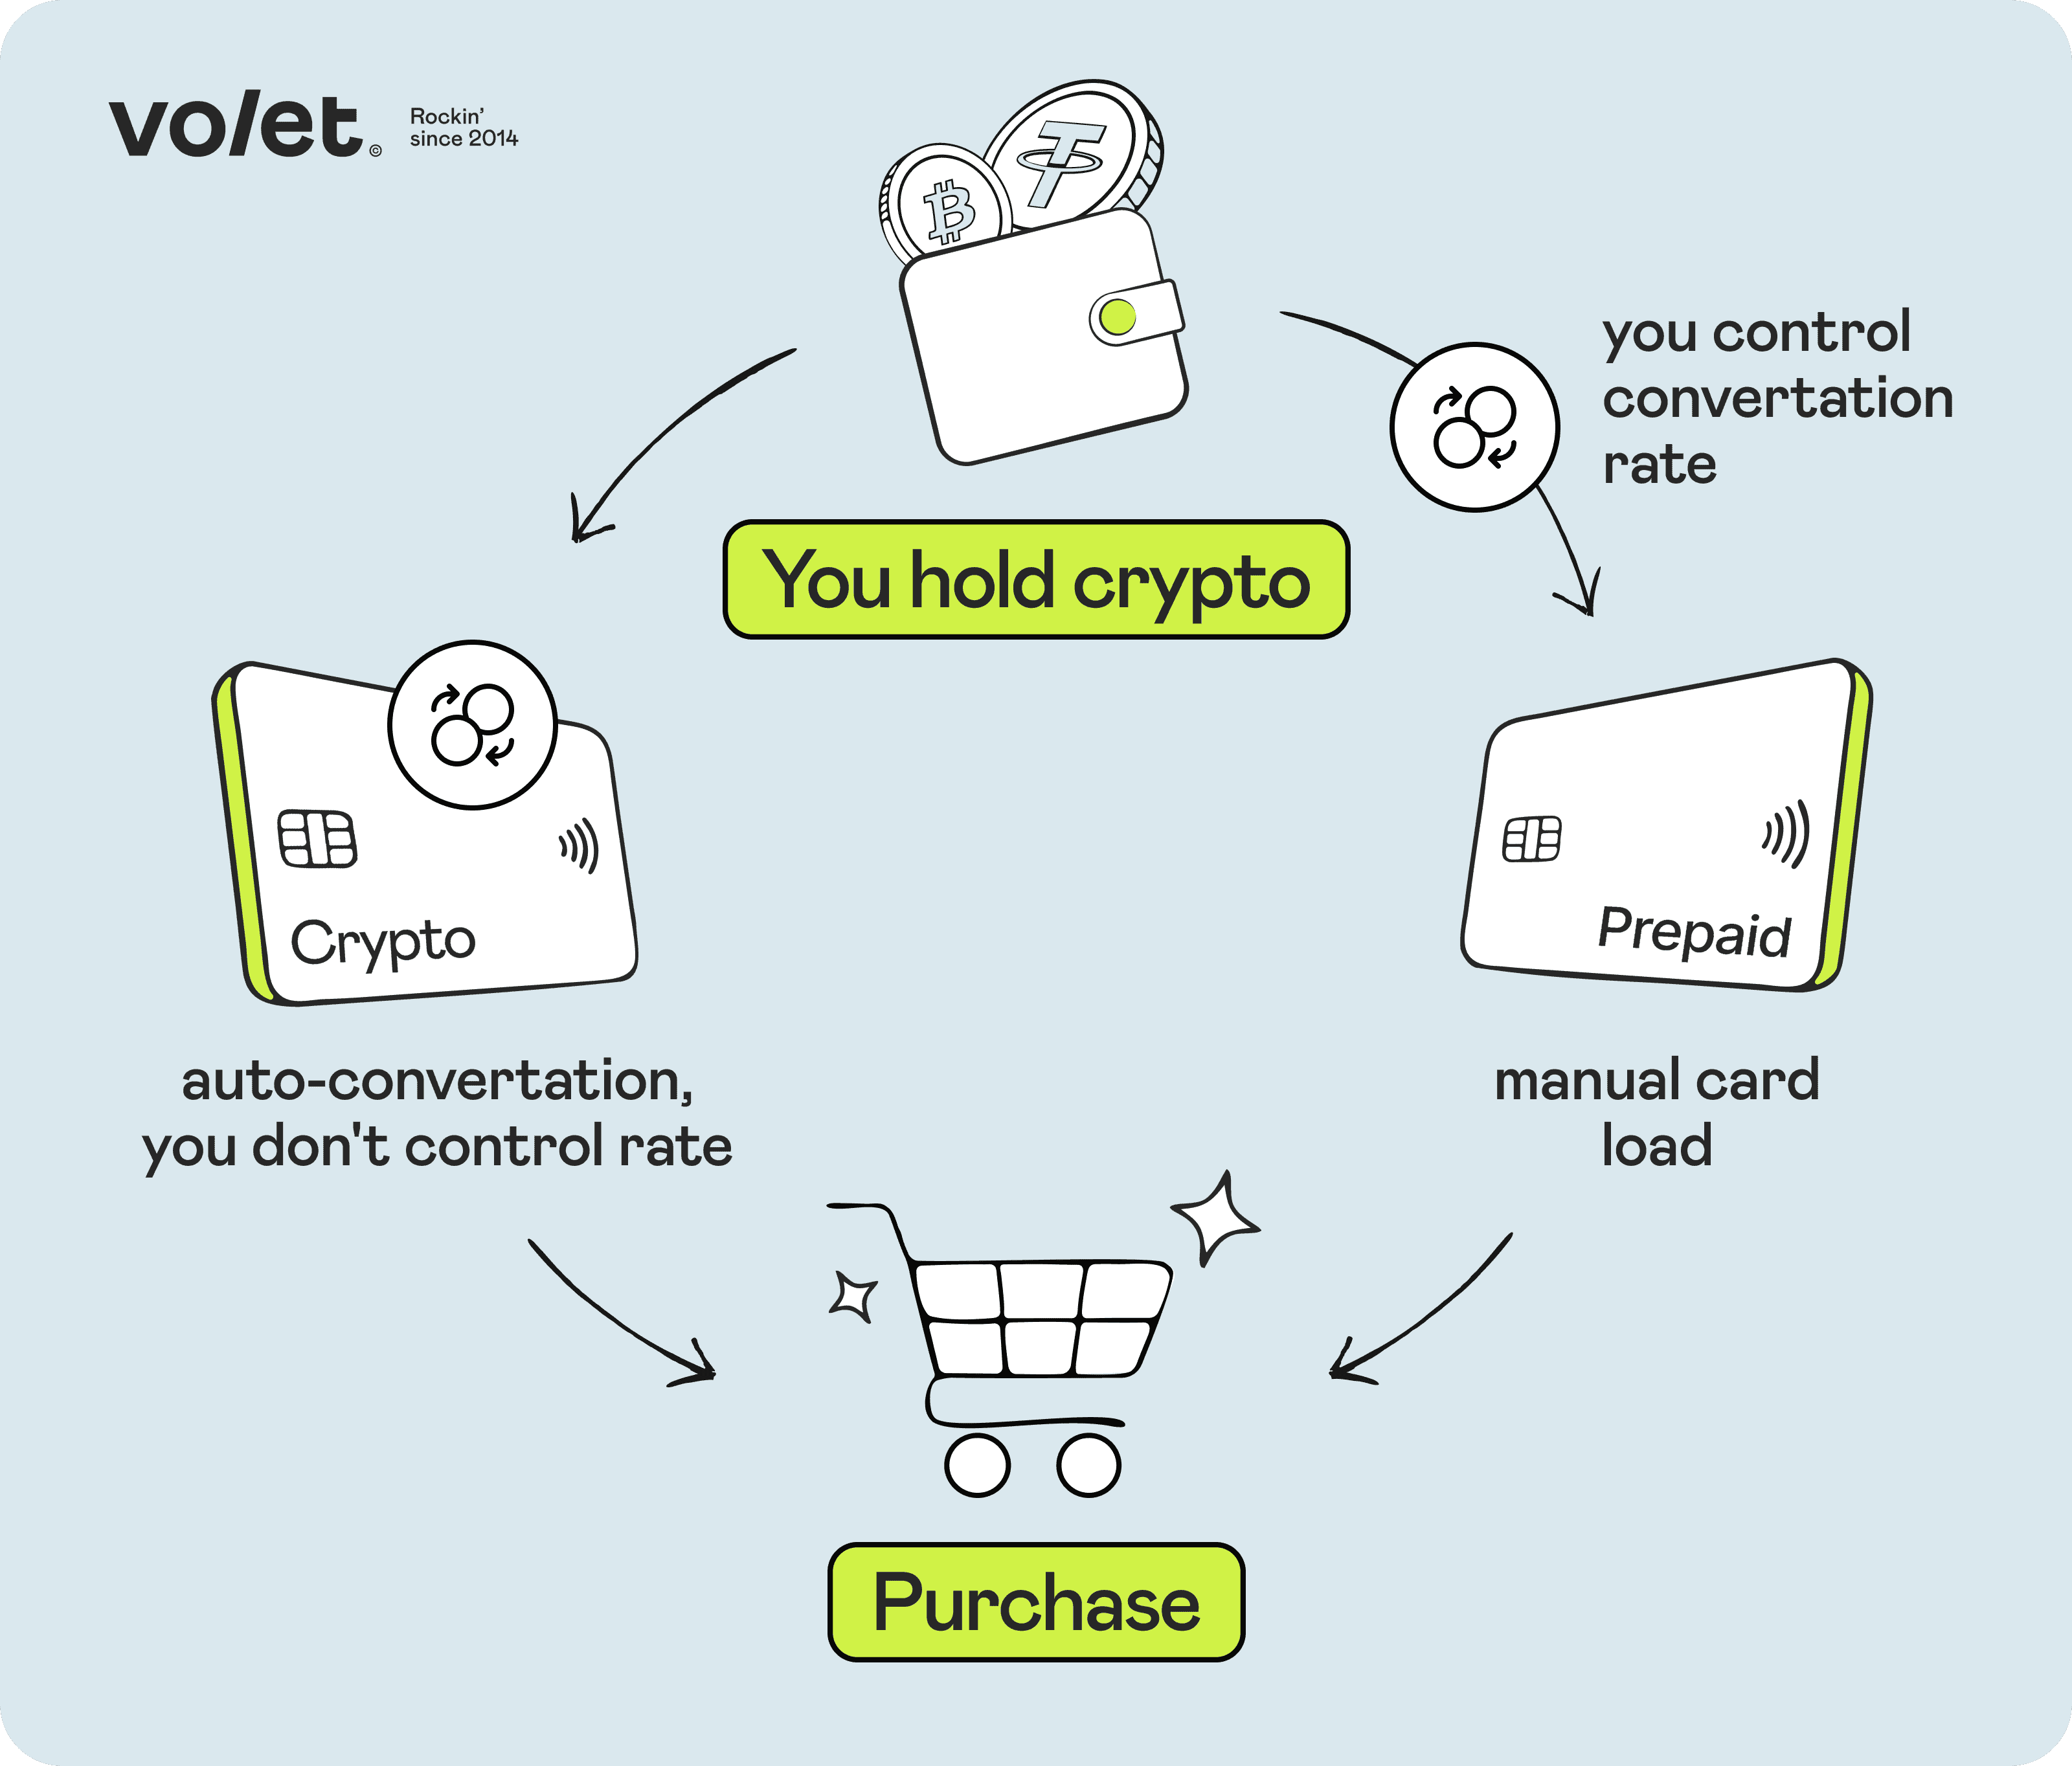
Carta di debito crypto vera — il saldo rimane in crypto
Questo è ciò che la maggior parte delle persone immagina quando sente "carta di debito crypto." Il tuo saldo è in criptovaluta reale — più spesso in una stablecoin come USDT o USDC, a volte BTC, ETH o un altro asset — e viene convertito in fiat solo al momento dell'acquisto. La carta è collegata direttamente al tuo wallet crypto o al tuo conto di scambio.
Quando tocchi la carta a un terminale di pagamento, il fornitore vende istantaneamente la quantità necessaria di crypto e inoltra il fiat al commerciante. Dal lato del commerciante, la transazione appare identica a qualsiasi pagamento standard Mastercard o Visa. Dal tuo lato, il tuo saldo crypto diminuisce in tempo reale.
Questo è a volte chiamato modello di "auto-liquidazione": la carta vende automaticamente (liquida) la tua crypto per ogni pagamento. La Coinbase Card è un esempio ben noto: mantieni vari asset nel tuo conto Coinbase, e la carta spende direttamente da essi, convertendoli al punto vendita.
Il principale vantaggio: comodità. Non hai bisogno di ricaricare nulla, perché la carta spende direttamente dal tuo saldo crypto. Se quel saldo è in crypto volatile come BTC o ETH, mantieni anche l'esposizione ai movimenti di prezzo fino al momento del pagamento.
Il principale svantaggio: la conversione avviene nel momento in cui hai meno controllo — al checkout, quando non puoi cercare un tasso migliore. Lo spread applicato in quel momento è fissato interamente dal fornitore.
Inoltre, in molti paesi, inclusi gli Stati Uniti e il Regno Unito, ogni singola transazione di auto-liquidazione è un evento tassabile: ogni acquisto conta come una cessione (in termini fiscali, una vendita) di un asset crypto. Con le stablecoin, il guadagno su ogni vendita è solitamente vicino a zero, ma la vendita potrebbe comunque dover essere registrata. Se la carta spende BTC o ETH che sono aumentati di valore, potresti anche dover pagare le tasse sul guadagno, anche quando paghi un caffè da 4 dollari.
Per rendere questo concreto, ecco un esempio ipotetico: paghi con una carta di debito finanziata in USDT 15 volte al mese. Ogni pagamento è una vendita separata di criptovaluta, quindi alla fine ti ritrovi con 180 voci da tenere traccia a fine anno, anche se ognuna mostra un guadagno quasi nullo.
Le regole fiscali variano da paese a paese, quindi considera questo come un'illustrazione, non come un consiglio fiscale, e verifica come viene tassata la spesa in criptovalute dove vivi.
Le transazioni rifiutate con carte di debito vere possono essere più comuni rispetto alle carte prepagate, perché la conversione stessa avviene al momento del pagamento: un problema di liquidità, un controllo di conformità o un limite del fornitore in quel momento possono fermare il pagamento anche quando hai abbastanza crypto. Se la tua carta spende crypto volatile, c'è un ulteriore rischio. Ipoteticamente, se aggiungi $1.000 in BTC e il prezzo scende del 10% prima di pagare, rimangono solo $900 e un acquisto di $950 viene rifiutato.
Carta prepagata in criptovaluta — saldo convertito in fiat prima della spesa
Con una carta prepagata, converti la tua criptovaluta in fiat (di solito USD o EUR) tu stesso, nell'app o nel sito web del fornitore, prima di poter utilizzare la carta. Una volta caricata, la carta mantiene un saldo in fiat. Quando paghi con essa, stai spendendo dollari o euro, non criptovaluta.
La Carta Prepagata Visa di Crypto.com è un esempio ben noto: la carichi in anticipo e la criptovaluta utilizzata per un caricamento viene convertita nella valuta fiat della carta prima della spesa. La Volet.com Digital Card segue la stessa logica prepagata, ma è una normale carta prepagata che detiene USD: il tuo USDT viene convertito in USD quando carichi la carta, quindi spendi sempre dollari.
Il principale vantaggio: prevedibilità. Vedi il costo totale prima di spendere, perché la conversione e la commissione di caricamento sono mostrate in anticipo, e il saldo della tua carta è fissato in dollari. Carichi esattamente ciò che intendi spendere e nulla viene venduto al momento del pagamento.
Ciò che significa in pratica: supponi di detenere USDT e di voler avere $500 disponibili su una Volet.com Digital Card. Convertire USDT in USD costa un flat $1 per operazione, qualunque sia l'importo, senza markup sul tasso di cambio, e vedi l'importo esatto in USD prima di confermare.
La commissione di caricamento del 2% + $1 viene addebitata oltre l'importo che carichi. Per mettere $500 sulla carta, hai bisogno di $511 in USD ($500 + $10 + $1), il che richiede circa 512 USDT inclusa la commissione di conversione di $1.
Nel tuo account Volet.com, puoi farlo in uno dei due modi:
Deposita USDT nel tuo wallet USDT e carica la carta direttamente da esso: la conversione in USD avviene automaticamente.
Deposita USDT direttamente nel tuo wallet USD e carica la carta da lì. In entrambi i casi, la conversione costa $1 e i fondi appaiono sulla carta istantaneamente.
Il principale svantaggio: il processo richiede un passaggio manuale. Devi caricare la carta prima di spendere, convertendo la criptovaluta in fiat lungo il percorso. Se lasci il saldo basso a metà viaggio, dovrai ricaricare. Per qualcuno che vuole spendere criptovaluta senza pensarci, questa frizione è reale.
Spendi fiat e crypto con facilità, ovunque
Con le carte Volet.com virtuali e fisiche, davvero globali.
Il livello delle commissioni che è facile trascurare
È comune vedere i fornitori di carte crypto pubblicizzare "0% di commissione sulle transazioni" o "nessuna commissione di conversione." L'affermazione può essere tecnicamente vera e comunque fuorviante se si guarda solo il titolo.
I fornitori devono generare entrate da qualche parte. Per le carte con "0% di commissioni," le entrate provengono spesso dallo spread — la differenza tra il tasso di mercato reale e il tasso che si riceve quando si converte la crypto in fiat. Alcuni fornitori rivelano questo spread nei loro termini, quindi controllali. Un modello da tenere d'occhio: i ricarichi sono gratuiti, ma la conversione al checkout può includere un markup di un paio di percento.
Lo spread è uno dei costi nascosti più comuni nel mercato delle carte crypto. Integrarlo nel tasso non è un problema di per sé; il problema è quando non puoi vedere l'importo finale prima di confermare.
Ecco come si svolge in uno scenario modello quando detieni USDT e spendi $500 al mese in USD su 15 acquisti.
Carta prepagata (Volet.com Digital Card come esempio): ricarichi la carta da USDT una volta al mese e carichi $500. La conversione costa $1, la commissione di caricamento è di $11 ($10 + $1, addebitata in aggiunta), la commissione mensile è di $2 e la carta costa $5 per l'emissione. Sono $18 nel primo mese e $13 al mese dopo, tutti mostrati prima di confermare. Eventi tassabili: 12 all'anno, uno per ricarica.
Carta di debito vera: la carta converte USDT al tasso di checkout del fornitore su ciascuno dei 15 acquisti, quindi il tuo costo è lo spread del fornitore, più eventuali commissioni della carta. Ipoteticamente, con uno spread dell'1% su $500 sono $5 al mese; al 2,5%, sono $12,50. Eventi tassabili: 180 all'anno, uno per acquisto. Con le stablecoin, il guadagno su ogni vendita è vicino a zero, ma in molti paesi ogni vendita deve comunque essere registrata.
Per confrontare i due in modo onesto, chiedi a un fornitore di carte di debito il suo tasso di conversione effettivo, non solo la sua tabella delle commissioni. Alla fine, il costo totale dei due modelli è spesso comparabile; ciò che differisce è se lo vedi prima di pagare. Le commissioni mensili dipendono dalla carta, non dal modello.
La Volet.com Digital Card: una carta prepagata con costi trasparenti
Digital è una carta Visa virtuale in USD, emessa a tuo nome, con un periodo di validità di tre anni, 3-D Secure senza attriti e supporto per Apple Pay e Google Pay.
È disponibile per utenti idonei in oltre 70 paesi — vedi l'elenco completo. Mostra dove la carta può essere emessa, non dove puoi pagare con essa. Se il tuo paese non è nell'elenco, Digital non è ancora disponibile per te: controlla gli altri programmi di carte Volet.com, che hanno i propri elenchi di paesi.
Per Digital è richiesta la verifica completa dell'identità e dell'indirizzo di residenza. La verifica di solito richiede alcuni minuti e la carta virtuale viene emessa entro pochi minuti dall'approvazione.
Digital non supporta prelievi di contante dagli sportelli automatici, ma puoi pagare senza contatto nei negozi con Apple Pay o Google Pay. Se hai bisogno di contante, la carta di plastica Europa (UE, Svizzera, Norvegia, Turchia e Israele) e la carta di plastica APAC (10 paesi dell'Asia-Pacifico) supportano i prelievi dagli sportelli automatici.
Conversione di USDT in USD — $1 per operazione, senza markup sul tasso
Caricamento da un account Volet.com — 2% + $1 (addebitato oltre l'importo caricato)
Transazione di acquisto — $0
Cambio valuta per transazioni non in USD — Spread FX secondo la tariffa della carta, applicato al tasso di cambio di Visa (0,1–1,9%)
Se la maggior parte delle tue spese è in una valuta locale, come BRL o MXN, lo spread FX si applica a quasi ogni acquisto, non solo ai pagamenti occasionali all'estero. Gli acquisti in altre valute di solito si regolano entro 2-3 giorni e l'importo finale può differire leggermente dall'autorizzazione preventiva che vedi al momento del pagamento.
La commissione di manutenzione di $2 della Digital Card viene addebitata alla fine di ogni mese dalla carta o da qualsiasi portafoglio Volet.com con fondi sufficienti. Se non ci sono fondi sufficienti, Volet.com invia un promemoria e tenta di riscuotere la commissione per 30 giorni. Se rimane non pagata, ulteriori ricariche della carta sono limitate; la riattivazione costa $5.
Se non hai più bisogno dei soldi sulla carta, puoi scaricarli di nuovo nel tuo portafoglio Volet.com per $1.
Limiti di caricamento e spesa della Digital Card:
Carico minimo per transazione — $10
Carico massimo per transazione — $10,000
Carico massimo per giorno — $30,000
Carico massimo per mese — $50,000
Singolo acquisto, acquisti per giorno e per mese — fino a 30,000 EUR ciascuno
La Digital Card può essere ricaricata solo dal tuo account Volet.com. Ricaricarla da qualsiasi altra fonte comporta una commissione del 5% e blocca la carta, quindi non inviare mai fondi alla carta direttamente da un portafoglio o account esterno.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay e Google Pay sono marchi dei rispettivi proprietari. Volet.com non è affiliata a Coinbase o Crypto.com.
Spendi fiat e crypto con facilità, ovunque
Con le carte Volet.com virtuali e fisiche, davvero globali.
Per le vere carte di debito con auto-liquidazione, sì. In molti paesi, inclusi gli Stati Uniti e il Regno Unito, ogni acquisto attiva un evento di smaltimento tassabile perché la carta vende la tua crypto al momento del pagamento.
Con una carta prepagata, l'evento tassabile si verifica quando converti crypto in fiat per caricare la carta: una volta per ricarica, non una volta per acquisto. Se fai acquisti frequenti, la differenza nella complessità fiscale tra i due modelli è significativa.
Con una carta prepagata, puoi generalmente richiedere una contestazione della transazione tramite il tuo fornitore di carte, soggetto alle regole del programma di carte e della rete applicabili; un rimborso non è garantito. Per la Volet.com Digital Card, la commissione di rimborso pubblicata è di $25 per transazione, mentre i rimborsi e le inversioni sono gratuiti.
Con le vere carte di debito, la rete della carta è la stessa, ma il livello di auto-liquidazione aggiunge complessità. Alcuni fornitori gestiscono le contestazioni in modo coerente; altri sono meno chiari riguardo al loro processo. Controlla i termini specifici prima di fare affidamento sulla protezione del rimborso.
Con una carta prepagata, i rifiuti possono derivare da un saldo fiat insufficiente, categorie di commercianti ristrette o limiti geografici. Ad esempio, una carta prepagata come la Volet.com Digital Card non può essere utilizzata per giochi d'azzardo, scommesse e alcune altre categorie di commercianti ristrette.
Con una vera carta di debito, la conversione in tempo reale può fallire: un movimento di prezzo, un problema di liquidità o un controllo di conformità al momento dell'acquisto possono rifiutare il pagamento anche con crypto nel tuo portafoglio. Se i rifiuti sono frequenti, controlla il tipo di carta e le restrizioni del fornitore.
Può, in due modi. Prima di tutto, le commissioni di rete dipendono dall'asset e dalla rete e cambiano con la congestione, quindi controlla la commissione nel tuo portafoglio prima di inviare.
In secondo luogo, l'asset influisce su quanto sia prevedibile la tua ricarica. Le stablecoin come USDT o USDC si convertono a circa 1:1, quindi ciò che converti è vicino a ciò che ottieni, il che rende il budgeting semplice.
Gli asset volatili come BTC o ETH aggiungono rischio di tempismo: il prezzo che vedi quando decidi di convertire può differire da quello che ricevi al momento della conferma della transazione.
La Volet.com Digital Card funziona per entrambi. È una carta Visa virtuale per acquisti online e abbonamenti, e una volta che la aggiungi ad Apple Pay o Google Pay, puoi anche pagare contactless nei negozi e sui mezzi di trasporto. Possono comunque applicarsi restrizioni sui commercianti, sui paesi e sui programmi di carte.
Le carte prepagate fisiche possono essere utilizzate anche presso gli sportelli automatici. La principale limitazione da controllare per qualsiasi carta specifica è geografica: alcuni programmi limitano l'uso in determinati paesi o escludono alcune categorie di commercianti.
Possibilmente, ma controlla prima le commissioni ongoing della carta. Molti fornitori addebitano una commissione mensile dopo un certo periodo senza transazioni — questo può silenziosamente esaurire un piccolo saldo se carichi la carta per un viaggio e poi non la usi più per mesi.
Volet.com addebita $2 al mese per la Digital Card indipendentemente dall'attività. Per un uso occasionale, conta prima i costi fissi: $5 per l'emissione più $2 al mese arrivano a $29 nel primo anno, prima delle commissioni di caricamento (2% + $1 per caricamento, addebitato in aggiunta) e di eventuali costi di cambio valuta.