Qual é a verdadeira diferença e por que isso importa para suas taxas
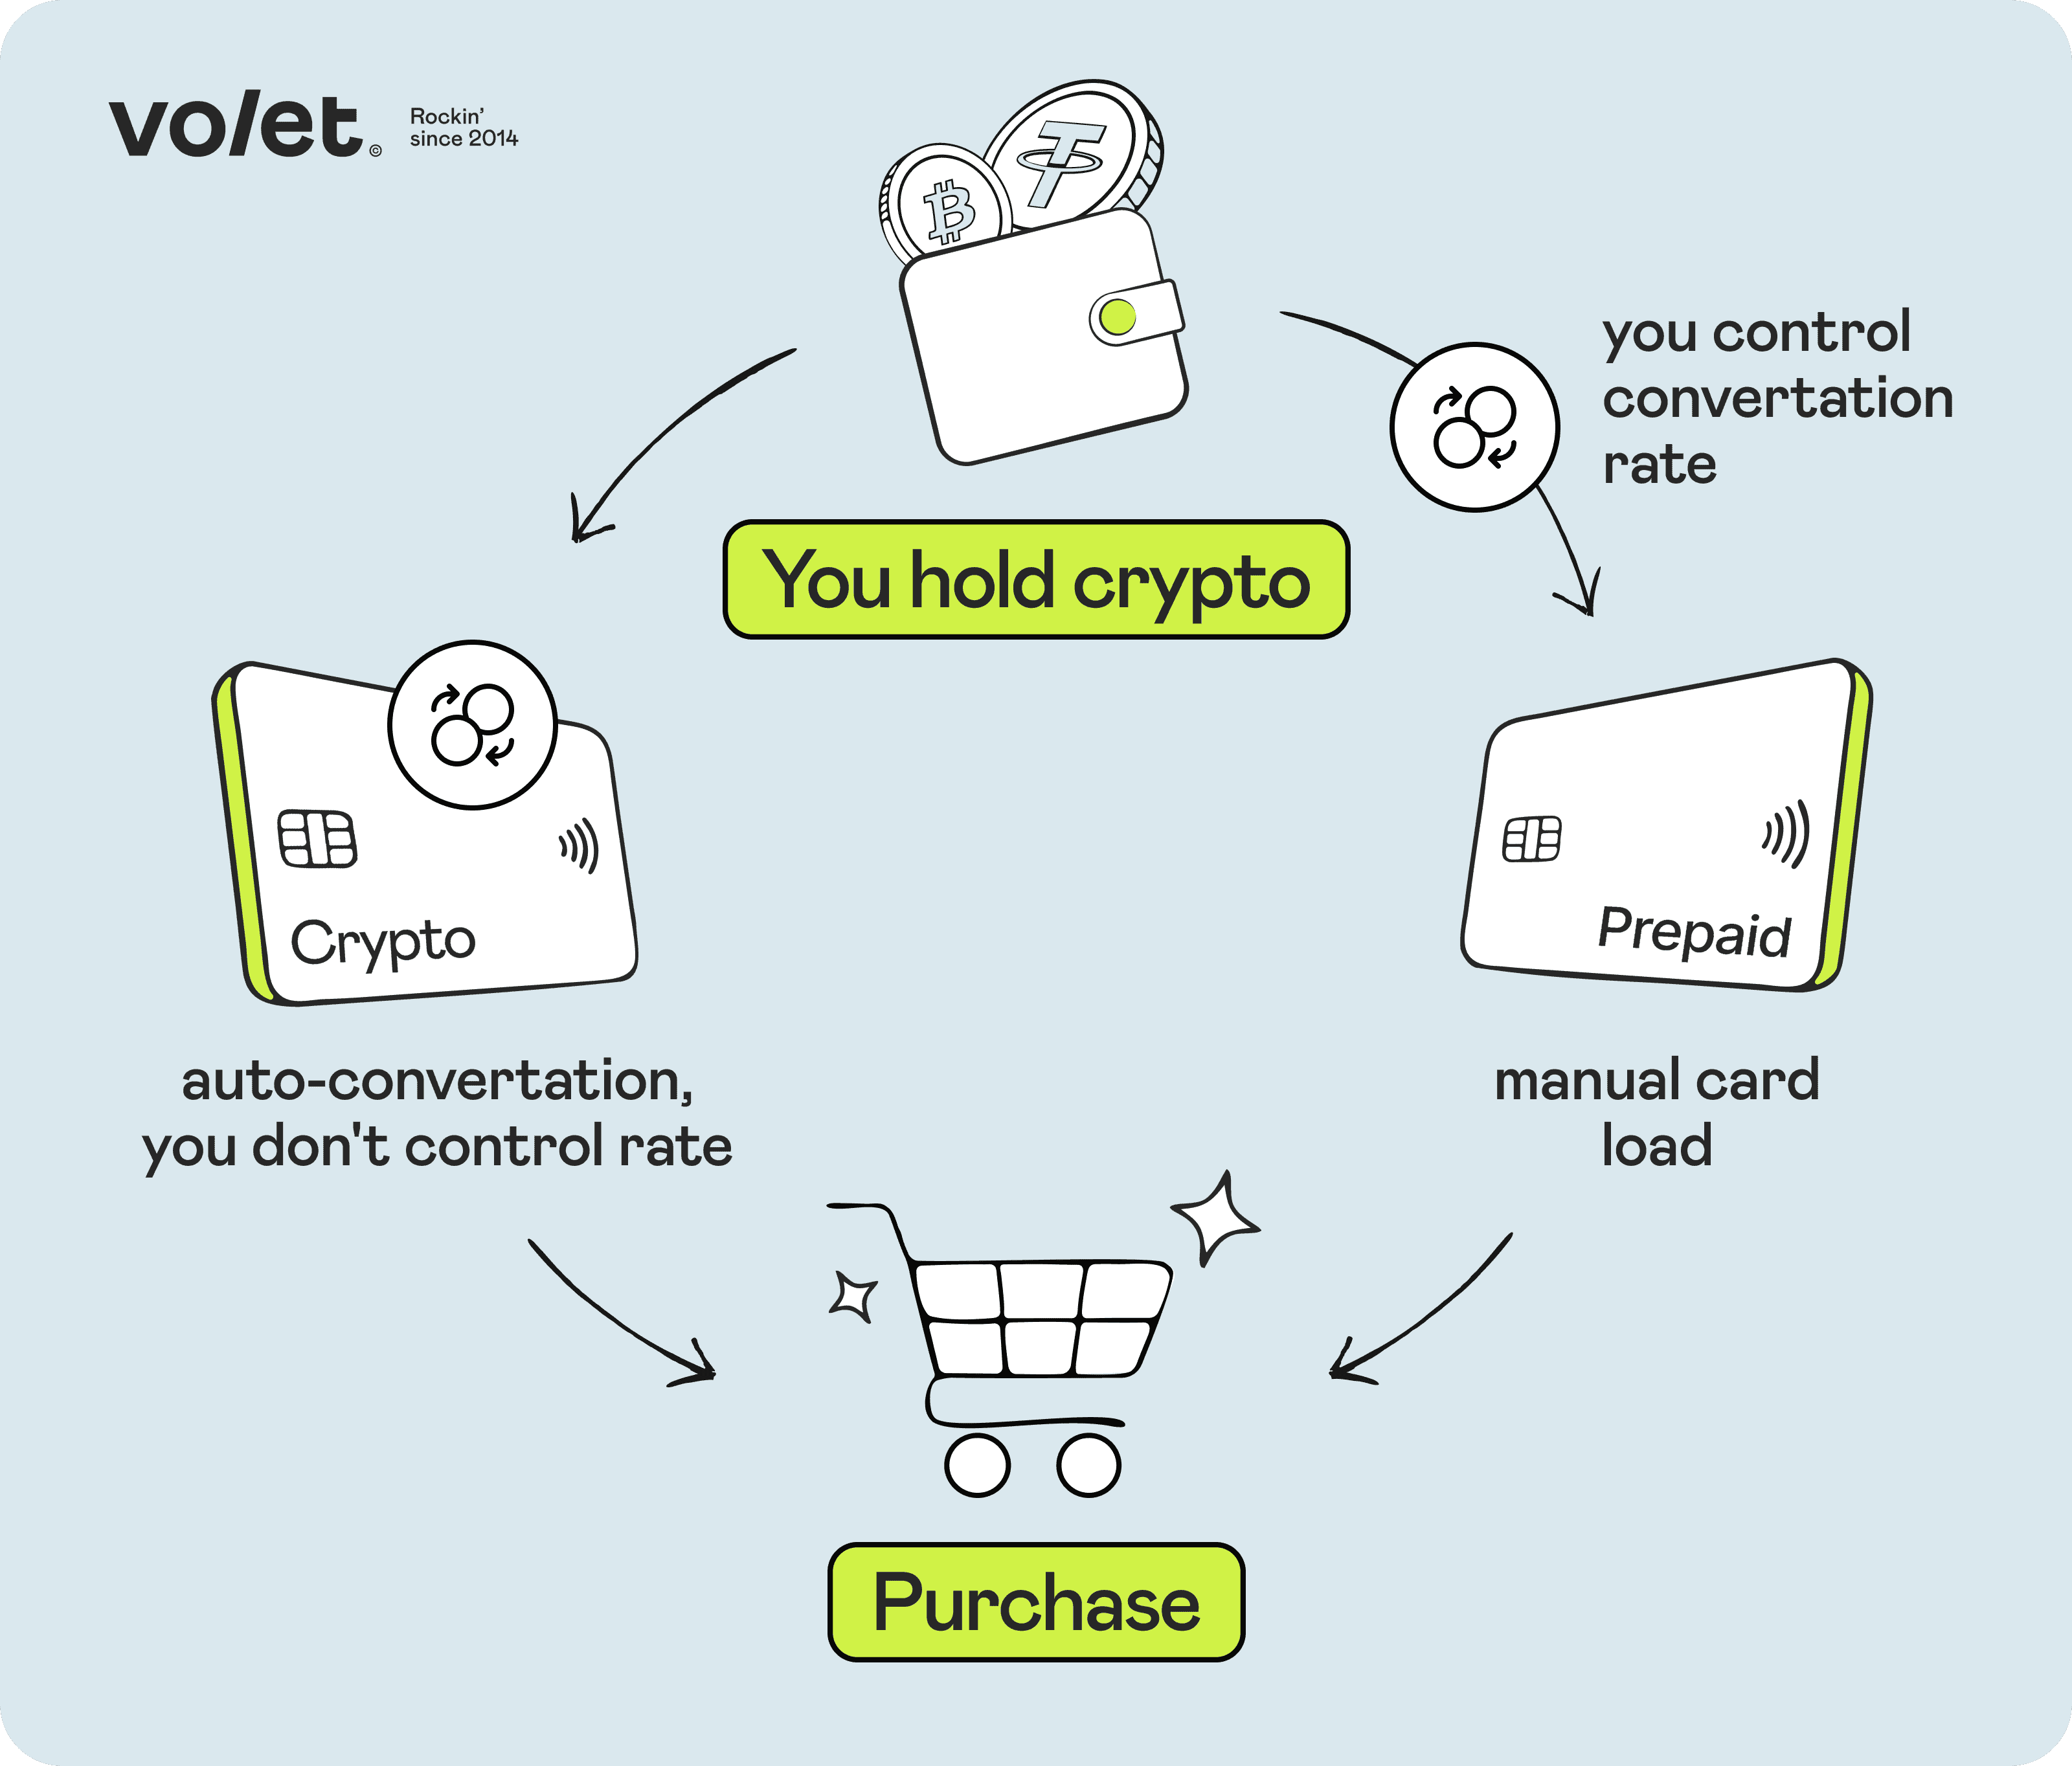
Débito verdadeiro (auto-liquidation)
Pré-pago
Saldo mantido em
Cripto, geralmente stablecoins
Fiat (carregado por você)
Conversão de cripto
Acontece automaticamente no ponto de venda
Já feito (você converteu manualmente)
Taxa de câmbio
Taxa do provedor no checkout, que pode incluir uma margem
Taxa do Visa ou Mastercard em compras não-USD, além de qualquer spread de FX do cartão
Custo efetivo típico
Spread no checkout, frequentemente anunciado como gratuito
Taxa de carregamento, mostrada antecipadamente
Evento tributável
Geralmente a cada compra (depende do país)
Uma vez por recarga, não uma vez por compra
Pergunta {{i}} de 4
{{n}} compras por mês
1 compra por mês
Um cartão pré-pago se encaixa melhor para você
Um verdadeiro cartão de débito se encaixa melhor para você
É uma decisão difícil
Você converte nos seus termos e mantém os gastos do cartão em fiat.
O cartão converte para você na finalização da compra. É conveniente, mas o provedor escolhe a taxa.
Suas respostas apontam para os dois lados. A pergunta decisiva: você quer escolher a taxa de conversão você mesmo?
Stablecoins se convertem em cerca de 1:1, então mantê-las até a finalização da compra oferece pouco benefício.
Com criptomoedas voláteis, um cartão de débito mantém sua exposição até você pagar, mas uma queda de preço também pode reduzir seu saldo de gastos.
Com uma mistura, você pode converter stablecoins para gastos com o cartão e manter criptomoedas voláteis como um investimento.
Com {{n}} compras por mês, um cartão de débito cria cerca de {{y}} eventos tributáveis por ano.
{{n}} compras por mês significam cerca de {{y}} eventos tributáveis por ano com um cartão de débito: gerenciável, mas vale a pena acompanhar.
Com {{n}} compras por mês ou menos, os registros fiscais por compra permanecem gerenciáveis.
Com 1 compra por mês, os registros fiscais por compra permanecem gerenciáveis.
Você paga principalmente em USD, então os custos de câmbio mal afetam sua escolha.
Você frequentemente paga em outras moedas, então compare os acréscimos de FX, não apenas as taxas de carregamento.
Você prefere não pensar sobre conversão, e é exatamente isso que um cartão de débito faz por você.
Você quer escolher quando e a que taxa você converte, e apenas um cartão pré-pago lhe dá isso.
Adicione 1.000 USD em BTC e o preço cai 10%: 900 USD restam, então uma compra de 950 USD é recusada.
Pouco risco de preço com stablecoins, mas a conversão na finalização da compra ainda pode falhar.
Débito ou pré-pago: qual cartão se encaixa na sua criptomoeda?
Quatro perguntas rápidas. Veja como cada tipo de cartão lidaria com seus hábitos.
Pergunta 1 de 4
O que você mais possui?
Quantas compras com cartão você faz por mês?
15 compras por mês
1
60
Em que moeda você costuma pagar?
O que é mais importante para você?
Um cartão pré-pago se encaixa melhor para você
Você converte nos seus termos e mantém os gastos do cartão em fiat.
Seu ano com cada cartão
Débito verdadeiro
Pré-pago
Eventos tributáveis por ano*
180
12
Quem escolhe a taxa
O provedor, na finalização da compra
Você, quando carrega o cartão
Risco de queda de preço
Adicione 1.000 USD em BTC e o preço cai 10%: 900 USD restam, então uma compra de 950 USD é recusada.
Seu saldo permanece em USD até você gastá-lo.
Pagando em outras moedas
Verifique o acréscimo de FX do provedor na finalização da compra
Verifique o acréscimo de FX do cartão
* Em muitos países, incluindo os EUA e o Reino Unido, cada venda de cripto é uma disposição tributável. O valor pré-pago assume um carregamento de cartão por mês. Apenas ilustrativo, não é aconselhamento fiscal: as regras variam por país.
Volet.com Digital Card: um Visa virtual pré-pago em USD
Carregue da sua carteira Volet.com: 2% + 1 USD, cobrado além
Compras: sem taxa
Emissão: 5 USD, depois 2 USD por mês
Compras não-USD: spread de FX de 0,1–1,9% aplicado à taxa de câmbio da Visa
Apple Pay e Google Pay, incluindo pagamentos por aproximação em lojas
Disponível em mais de 70 países após verificação completa. Carregue a partir de USDT: a conversão para USD custa 1 USD, sem acréscimo na taxa.
Cartão de débito cripto verdadeiro — saldo permanece em cripto
Isso é o que a maioria das pessoas imagina quando ouve "cartão de débito cripto." Seu saldo fica em criptomoeda real — geralmente uma stablecoin como USDT ou USDC, às vezes BTC, ETH ou outro ativo — e é convertido em fiat apenas no momento da compra. O cartão está vinculado diretamente à sua carteira cripto ou conta de exchange.
Quando você passa o cartão em um terminal de checkout, o provedor vende instantaneamente a quantidade necessária de cripto e encaminha fiat para o comerciante. Do lado do comerciante, a transação parece idêntica a qualquer pagamento padrão de Mastercard ou Visa. Do seu lado, seu saldo cripto diminui em tempo real.
Isso é às vezes chamado de modelo "auto-liquidação": o cartão vende (liquida) automaticamente sua cripto para cada pagamento. O Cartão Coinbase é um exemplo bem conhecido: você mantém vários ativos em sua conta Coinbase, e o cartão gasta diretamente deles, convertendo-os no ponto de venda.
A principal vantagem: conveniência. Você não precisa carregar nada, porque o cartão gasta diretamente do seu saldo cripto. Se esse saldo estiver em cripto volátil como BTC ou ETH, você também mantém exposição a movimentos de preço até o momento em que paga.
A principal desvantagem: a conversão acontece no momento em que você menos controla — no checkout, quando você não pode pesquisar por uma taxa melhor. O spread aplicado naquele instante é definido inteiramente pelo provedor.
Além disso, em muitos países, incluindo os EUA e o Reino Unido, cada transação de auto-liquidação é um evento tributável: cada compra conta como uma disposição (em termos fiscais, uma venda) de um ativo cripto. Com stablecoins, o ganho em cada venda geralmente é próximo de zero, mas a venda ainda pode precisar ser registrada. Se o cartão gastar BTC ou ETH que aumentou de valor, você também pode dever imposto sobre o ganho, mesmo quando paga por um café de $4.
Para tornar isso concreto, aqui está um exemplo hipotético: você paga com um cartão de débito financiado por USDT 15 vezes por mês. Cada pagamento é uma venda separada de cripto, então você acaba com 180 entradas para rastrear no final do ano, mesmo que cada uma mostre um ganho de quase zero.
As regras fiscais diferem de país para país, então trate isso como uma ilustração, não como aconselhamento fiscal, e verifique como os gastos em cripto são tributados onde você mora.
Transações recusadas com cartões de débito verdadeiro podem ser mais comuns do que com cartões pré-pagos, porque a conversão em si acontece no checkout: um problema de liquidez, uma verificação de conformidade ou um limite do provedor naquele momento podem impedir o pagamento, mesmo quando você tem criptomoeda suficiente. Se seu cartão gastar criptomoeda volátil, há mais um risco. Hipoteticamente, se você adicionar $1.000 em BTC e o preço cair 10% antes de pagar, restarão apenas $900, e uma compra de $950 será recusada.
Cartão pré-pago de criptomoeda — saldo convertido em fiat antes de gastar
Com um cartão pré-pago, você converte sua criptomoeda em fiat (geralmente USD ou EUR) você mesmo, no aplicativo ou site do provedor, antes de poder usar o cartão. Uma vez carregado, o cartão mantém um saldo em fiat. Quando você paga com ele, está gastando dólares ou euros, não criptomoeda.
O Cartão Pré-pago Visa da Crypto.com é um exemplo bem conhecido: você o carrega antecipadamente, e a criptomoeda usada para o carregamento é convertida na moeda fiat do cartão antes de gastar. O Cartão Digital da Volet.com segue a mesma lógica pré-paga, mas é um cartão pré-pago regular que mantém USD: seu USDT é convertido em USD quando você carrega o cartão, então você sempre gasta dólares.
A principal vantagem: previsibilidade. Você vê o custo total antes de gastar, porque a conversão e a taxa de carregamento são mostradas antecipadamente, e seu saldo no cartão é fixo em dólares. Você carrega exatamente o que planeja gastar, e nada é vendido no checkout.
O que isso significa na prática: digamos que você tenha USDT e queira $500 disponíveis em um Cartão Digital da Volet.com. Converter USDT em USD custa uma taxa fixa de $1 por operação, independentemente do valor, sem markup na taxa de câmbio, e você vê o valor exato em USD antes de confirmar.
A taxa de carregamento de 2% + $1 é cobrada sobre o valor que você carrega. Para colocar $500 no cartão, você precisa de $511 em USD ($500 + $10 + $1), o que leva cerca de 512 USDT incluindo a taxa de conversão de $1.
Na sua conta Volet.com, você pode fazer isso de uma das duas maneiras:
Depositar USDT na sua carteira USDT e carregar o cartão diretamente dela: a conversão para USD acontece automaticamente.
Depositar USDT diretamente na sua carteira USD e carregar o cartão a partir daí. De qualquer forma, a conversão custa $1, e os fundos aparecem no cartão instantaneamente.
A principal desvantagem: o processo requer uma etapa manual. Você precisa carregar o cartão antes de gastar, convertendo criptomoeda em fiat no caminho. Se você deixar o saldo baixo durante a viagem, precisará carregar. Para alguém que quer gastar criptomoeda sem pensar nisso, essa fricção é real.
Gaste moeda fiduciária e cripto com facilidade, em qualquer lugar
Com os cartões virtuais e físicos Volet.com, verdadeiramente globais.
É comum ver provedores de cartões de criptomoedas anunciarem "0% de taxa em transações" ou "sem taxas de conversão." A afirmação pode ser tecnicamente verdadeira e ainda assim enganosa se você olhar apenas para o título.
Os provedores precisam gerar receita em algum lugar. Para cartões com "0% de taxas," a receita geralmente vem do spread — a diferença entre a taxa de mercado real e a taxa que você recebe ao converter criptomoedas em fiat. Alguns provedores divulgam esse spread em seus termos, então verifique-os. Um padrão a ser observado: recargas são gratuitas, mas a conversão no checkout pode incluir uma margem de alguns por cento.
O spread é um dos custos ocultos mais comuns no mercado de cartões de criptomoedas. Incorporá-lo à taxa não é um problema em si; o problema é quando você não consegue ver o valor final antes de confirmar.
Aqui está como isso se desenrola em um cenário modelo quando você possui USDT e gasta $500 por mês em USD em 15 compras.
Cartão pré-pago (Volet.com Digital Card como exemplo): você recarrega o cartão com USDT uma vez por mês e carrega $500. A conversão custa $1, a taxa de carregamento é de $11 ($10 + $1, cobrada a mais), a taxa mensal é de $2, e o custo de emissão do cartão é de $5. Isso totaliza $18 no primeiro mês e $13 por mês depois disso, tudo mostrado antes de você confirmar. Eventos tributáveis: 12 por ano, um por recarga.
Cartão de débito verdadeiro: o cartão converte USDT na taxa de checkout do provedor em cada uma das 15 compras, então seu custo é o spread do provedor, mais quaisquer taxas do cartão. Hipoteticamente, com um spread de 1% sobre $500, isso dá $5 por mês; a 2,5%, é $12,50. Eventos tributáveis: 180 por ano, um por compra. Com stablecoins, o ganho em cada venda é próximo de zero, mas em muitos países cada venda ainda precisa ser registrada.
Para comparar os dois de forma honesta, pergunte a um provedor de cartão de débito qual é sua taxa de conversão efetiva, não apenas sua tabela de taxas. No final, o custo total dos dois modelos é frequentemente comparável; o que difere é se você vê isso antes de pagar. As taxas mensais dependem do cartão, não do modelo.
O Volet.com Digital Card: um cartão pré-pago com custos transparentes
Digital é um cartão Visa virtual em USD, emitido em seu nome, com um período de validade de três anos, 3-D Secure sem atrito e suporte para Apple Pay e Google Pay.
Está disponível para usuários elegíveis em mais de 70 países — veja a lista completa. Mostra onde o cartão pode ser emitido, não onde você pode pagá-lo. Se seu país não estiver na lista, o Digital ainda não está disponível para você: verifique os outros programas de cartão Volet.com, que têm suas próprias listas de países.
Para o Digital, é necessária verificação completa de identidade e endereço residencial. A verificação geralmente leva alguns minutos, e o cartão virtual é emitido dentro de minutos após a aprovação.
O Digital não suporta saques em caixa eletrônico, mas você pode pagar de forma contactless em lojas com Apple Pay ou Google Pay. Se você precisar de dinheiro, o cartão plástico da Europa (UE, Suíça, Noruega, Turquia e Israel) e o cartão plástico da APAC (10 países da Ásia-Pacífico) suportam saques em caixa eletrônico.
Conversão de USDT para USD — $1 por operação, sem markup na taxa
Carregamento de uma conta Volet.com — 2% + $1 (cobrado sobre o valor carregado)
Transação de compra — $0
Câmbio para transações não-USD — Spread de FX sob a tarifa do cartão, aplicado à taxa de câmbio da Visa (0,1–1,9%)
Se a maior parte dos seus gastos é em uma moeda local, como BRL ou MXN, o spread de câmbio se aplica a quase todas as compras, não apenas a pagamentos ocasionais no exterior. Compras em outras moedas geralmente são liquidadas em 2–3 dias, e o valor final pode diferir ligeiramente da pré-autorização que você vê na finalização da compra.
A taxa de manutenção de $2 do Cartão Digital é cobrada no final de cada mês do cartão ou de qualquer carteira Volet.com com fundos suficientes. Se não houver fundos suficientes, a Volet.com envia um lembrete e tenta cobrar a taxa por 30 dias. Se permanecer não paga, o carregamento adicional do cartão é restrito; a reativação custa $5.
Se você não precisar mais do dinheiro no cartão, pode descarregá-lo de volta para sua carteira Volet.com por $1.
Limites de carregamento e gastos do Cartão Digital:
Carregamento mínimo por transação — $10
Carregamento máximo por transação — $10.000
Carregamento máximo por dia — $30.000
Carregamento máximo por mês — $50.000
Compra única, compras por dia e por mês — até 30.000 EUR cada
O Cartão Digital pode ser carregado apenas a partir da sua conta Volet.com. Carregá-lo de qualquer outra fonte custa uma taxa de 5% e bloqueia o cartão, então nunca envie fundos para o cartão diretamente de uma carteira ou conta externa.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay e Google Pay são marcas registradas de seus respectivos proprietários. Volet.com não é afiliado à Coinbase ou à Crypto.com.
Gaste moeda fiduciária e cripto com facilidade, em qualquer lugar
Com os cartões virtuais e físicos Volet.com, verdadeiramente globais.
Para cartões de débito verdadeiros com auto-liquidação, sim. Em muitos países, incluindo os EUA e o Reino Unido, cada compra aciona um evento de disposição tributável porque o cartão vende sua cripto no momento do pagamento.
Com um cartão pré-pago, o evento tributável ocorre quando você converte cripto em fiat para carregar o cartão: uma vez por recarga, não uma vez por compra. Se você fizer compras frequentes, a diferença na complexidade tributária entre os dois modelos é significativa.
Com um cartão pré-pago, você pode geralmente solicitar uma disputa de transação através do seu provedor de cartão, sujeito às regras do programa de cartão e da rede aplicáveis; um estorno não é garantido. Para o Cartão Digital Volet.com, a taxa de estorno publicada é de $25 por transação, enquanto reembolsos e reversões são gratuitos.
Com cartões de débito verdadeiros, a rede do cartão é a mesma, mas a camada de auto-liquidação adiciona complexidade. Alguns provedores lidam com disputas de forma consistente; outros são menos claros sobre seu processo. Verifique os termos específicos antes de contar com a proteção de estorno.
Com um cartão pré-pago, as recusas podem resultar de saldo fiat insuficiente, categorias de comerciantes restritas ou limites geográficos. Por exemplo, um cartão pré-pago como o Cartão Digital Volet.com não pode ser usado para jogos de azar, apostas e algumas outras categorias de comerciantes restritas.
Com um cartão de débito verdadeiro, a conversão em tempo real pode falhar: uma mudança de preço, um problema de liquidez ou uma verificação de conformidade no momento da compra podem recusar o pagamento mesmo com cripto na sua carteira. Se as recusas forem frequentes, verifique o tipo de cartão e as restrições do provedor.
Pode, de duas maneiras. Primeiro, as taxas de rede dependem do ativo e da rede e mudam com a congestão, então verifique a taxa na sua carteira antes de enviar.
Em segundo lugar, o ativo afeta quão previsível é sua recarga. Stablecoins como USDT ou USDC se convertem em cerca de 1:1, então o que você converte é próximo do que você recebe, o que torna o orçamento direto.
Ativos voláteis como BTC ou ETH adicionam risco de timing: o preço que você vê quando decide converter pode diferir do que você recebe quando a transação é confirmada.
O Cartão Digital Volet.com funciona para ambos. É um cartão Visa virtual para compras online e assinaturas, e uma vez que você o adiciona ao Apple Pay ou Google Pay, você também pode pagar de forma contactless em lojas e no transporte. Restrições de comerciantes, país e programa de cartão ainda podem se aplicar.
Os cartões pré-pagos físicos também podem ser usados em caixas eletrônicos. A principal limitação a ser verificada para qualquer cartão específico é geográfica: alguns programas restringem o uso em certos países ou excluem certas categorias de comerciantes.
Possivelmente, mas verifique primeiro as taxas contínuas do cartão. Muitos provedores cobram uma taxa mensal após um período definido sem transações — isso pode drenar silenciosamente um pequeno saldo se você carregar o cartão para uma viagem e depois não usá-lo novamente por meses.
A Volet.com cobra $2 por mês pelo Cartão Digital, independentemente da atividade. Para uso ocasional, conte os custos fixos primeiro: $5 pela emissão mais $2 por mês totaliza $29 no primeiro ano, antes das taxas de carregamento (2% + $1 por carregamento, cobradas em cima) e quaisquer custos de câmbio.