Dowiedz się, jak bezpiecznie i efektywnie przeprowadzać elektroniczne przelewy bankowe. Postępuj zgodnie z naszym prostym przewodnikiem, aby uniknąć problemów z transakcjami
Współautorstwo z Varda Sardana i Shubham Singhania
Gdzie byłeś 14 lutego 2022 roku? Czy ta data coś ci mówi? 🔔 Może tak. Walentynki—prawdopodobnie dzień, w którym oświadczyłeś się komuś lub ktoś się oświadczył tobie. 💍 Podczas gdy inni klęczeli na Grace Bay Beach na Wyspach Turks i Caicos dla swoich ukochanych 🏝️❤️, ja dosłownie klęczałem z innego powodu—zaraz miałem stracić swoją prawdziwą miłość (moje wymarzone mieszkanie), ponieważ nie wiedziałem, jak zrobić przelew bankowy w tym samym dniu! 🏠
Wciąż pamiętam dokładnie, gdzie byłem—frantically dzwoniąc do mojego banku z biura nieruchomości, dłonie spocone 💦, gdy agent spojrzał na mnie w ten sposób. Wiesz, o co chodzi—połowa współczucia, połowa "mam trzech innych kupców czekających." 😬 Tam byłem, z całymi pieniędzmi na koncie 💰, ale nie miałem pojęcia, jak szybko je przelać, aby zabezpieczyć transakcję. Rynek nieruchomości był tak gorący tego dnia, że czekanie na zwykły przelew ACH trwałoby 3 dni, co oznaczałoby całkowitą utratę szansy. 🏠💨
Kiedy agent wspomniał, że muszę przelać depozyt w ciągu godziny, inaczej stracę swoje miejsce, spanikowałem. 😱 Nigdy wcześniej nie robiłem przelewu! Czym jest numer routingu? Czy muszę iść do fizycznego banku? Czy to w ogóle jest bezpieczne? 🚨 Czas uciekał ⏰, a ja byłem całkowicie nieprzygotowany na tę finansową przeszkodę.
Ten moment był moim budzikiem. ⏰ Jeśli ktoś taki jak ja—znający się na technologii w większości dziedzin życia—mógł zostać zaskoczony czymś tak podstawowym jak szybkie przesunięcie własnych pieniędzy, ilu innych było w tej samej sytuacji? A co z TWOIMI pieniędzmi? 💵
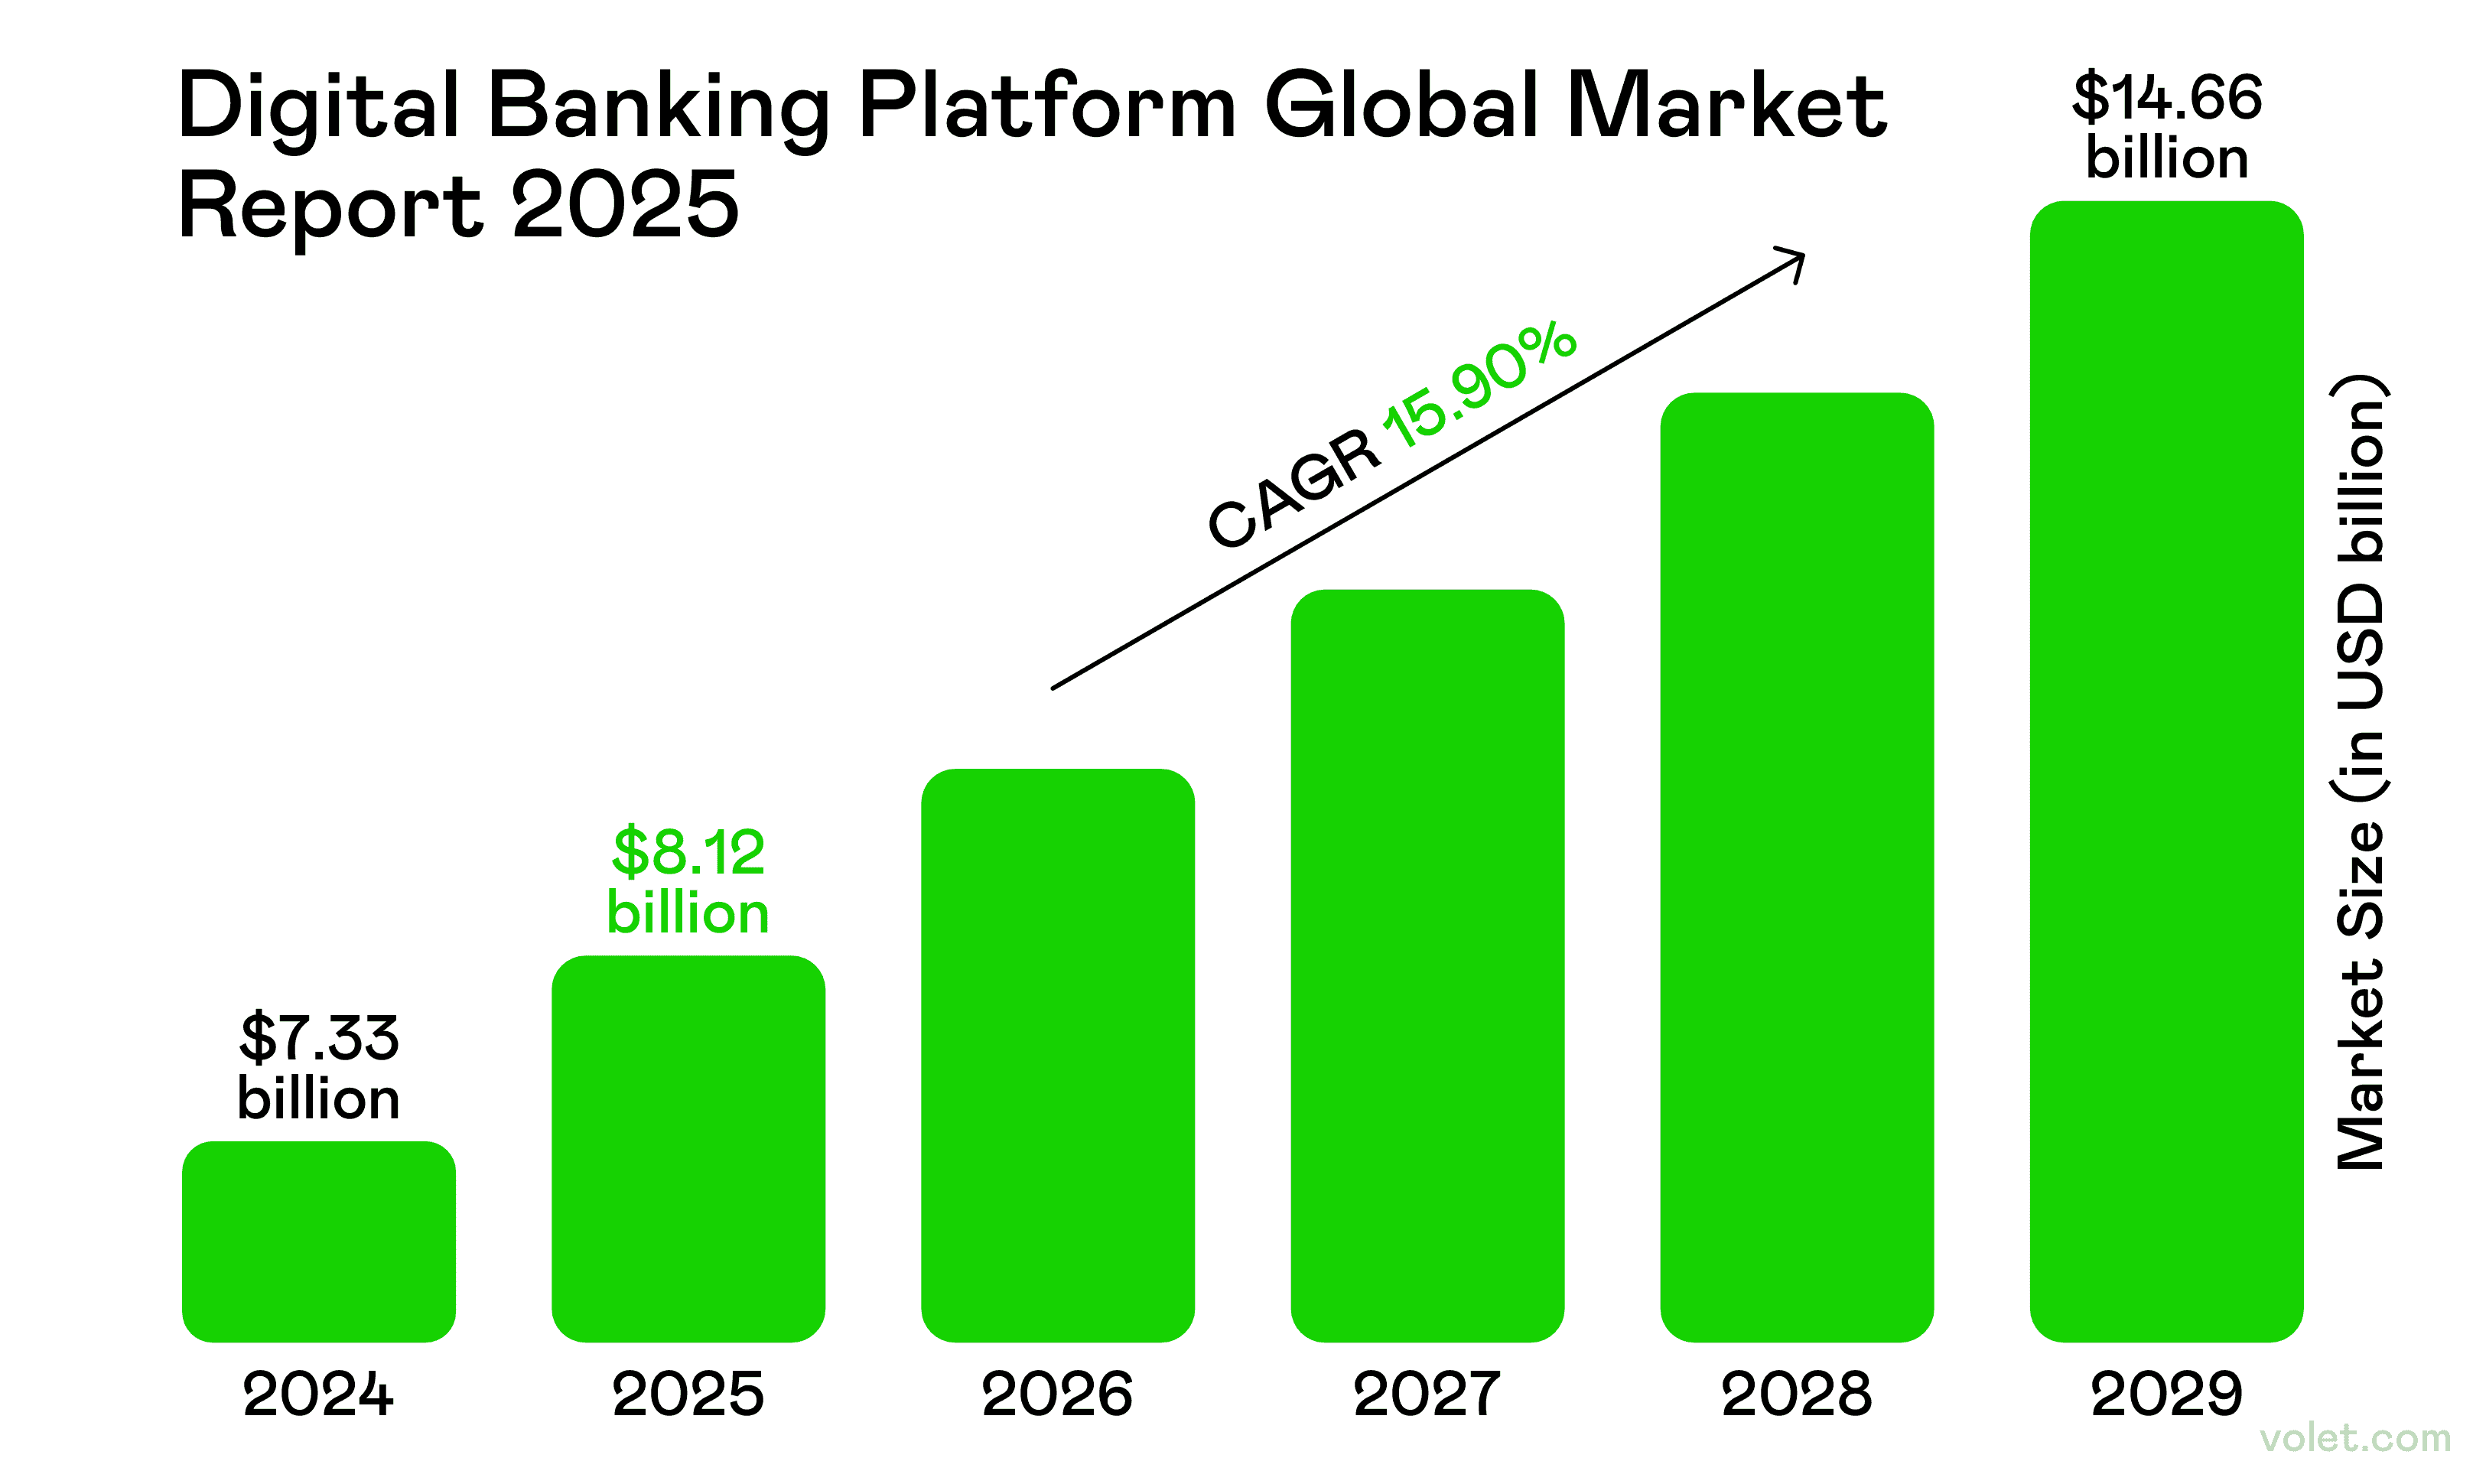
W dzisiejszej cyfrowej gospodarce 2025, zrozumienie, jak wykonać elektroniczny przelew bankowy, nie jest tylko wygodne—jest niezbędne. 🛡️ W miarę jak technologie cyfrowe nadal przekształcają globalne finanse, indyjski sektor bankowy oferuje szczególnie pouczający przypadek badawczy. W szeroko cytowanej recenzji autorstwa Vardy Sardany i Shubham Singhania, bankowość cyfrowa opisana jest nie tylko jako dostęp online do funduszy, ale jako pełnoskalowa zmiana w sposobie, w jaki usługi finansowe są strukturalizowane, regulowane i dostarczane.
Ich badania podkreślają, że prawdziwa transformacja cyfrowa nie polega tylko na aplikacjach — chodzi o budowanie elastycznych platform, równoważenie innowacji z zaufaniem oraz zapewnienie dostępu finansowego dla wszystkich grup demograficznych.
Ostatecznie udało mi się zdobyć to mieszkanie (po intensywnym kursie przelewów bankowych od bardzo cierpliwego przedstawiciela banku 🙏), ale obiecałem sobie, że nigdy więcej nie dam się zaskoczyć. Teraz dzielę się wszystkim, czego się nauczyłem — plus kilkoma cennymi spostrzeżeniami z globalnych badań bankowych.
Więc weź filiżankę czegoś mocnego ☕ i porozmawiajmy o wszystkim, co musisz wiedzieć o skutecznym i bezpiecznym przesyłaniu pieniędzy między kontami. Zaufaj mi — w dzisiejszym szybkim świecie, to może być najważniejsza umiejętność finansowa, jaką nauczysz się w tym roku! 🔐
Czym jest elektroniczny przelew bankowy? (Nie, naprawdę, co to jest?)
O czym dokładnie mówimy? Elektroniczny przelew bankowy to w zasadzie po prostu przenoszenie pieniędzy z jednego konta bankowego na drugie bez zaangażowania gotówki. Całkiem proste, prawda?
Ale oto coś, czego na początku nie zrozumiałem: w 2025 roku te przelewy odbywają się przez super zaawansowane, bezpieczne sieci elektroniczne łączące instytucje finansowe na całym świecie. Technologia stojąca za tym wszystkim jest SZALONA w porównaniu do zaledwie kilku lat temu!
wciąż pamiętam mój pierwszy raz przesyłając pieniądze międzynarodowo — byłem spocony, zastanawiając się, czy moje ciężko zarobione pieniądze faktycznie dotrą. (Spoiler: dotarły, ale nie przed tym, jak odświeżyłem swoją aplikację bankową około 500 razy! 🙈)
Kiedy przesyłasz środki elektronicznie, twój bank rozmawia z bankiem odbiorcy za pośrednictwem tych sieci, aby upewnić się, że wszystko jest w porządku. To tak, jakby twoje pieniądze miały własny prywatny zespół ochrony! A z transakcjami bezgotówkowymi stającymi się królem w 2025 roku, znajomość tego, jak to wszystko działa, jest w dzisiejszych czasach praktycznie obowiązkowa.
Rodzaje przelewów bankowych: Znajdź idealny sposób na przesyłanie pieniędzy
Jest mnóstwo sposobów na przesyłanie pieniędzy elektronicznie, a szczerze mówiąc, próbowałem większości z nich (niektóre z większym powodzeniem niż inne). Pozwól, że je dla ciebie przedstawię:
Przelew ACH - Twoja stabilna opcja
Przelewy ACH przetwarzają płatności w partiach przez sieć Automated Clearing House. Są jak niezawodny przyjaciel, który nigdy się nie spieszy, ale zawsze w końcu się pojawia.
✅ Świetne dla: Regularnych rachunków, przesuwania pieniędzy między własnymi kontami ✅ Koszt: Zwykle darmowe lub bardzo tanie (0-3 USD) ✅ Szybkość: Zajmuje około 1-3 dni roboczych ❌ Nieidealne dla: Kiedy potrzebujesz pieniędzy tam YESTERDAY
Ciekawostka, którą nauczyłem się w trudny sposób: Przelewy debetowe bankowe mają miejsce, gdy upoważniasz kogoś innego do pobrania środków z twojego konta bankowego. Kiedyś ustawiłem cykliczne darowizny i całkowicie o nich zapomniałem—niespodzianka, brak budżetu! 😬
Przelew bankowy - Demon prędkości
Kiedy absolutnie, pozytywnie potrzebujesz pieniędzy tam TERAZ, przelewy bankowe są twoim najlepszym przyjacielem. Przesuwają pieniądze bezpośrednio z jednego banku do drugiego.
✅ Szybkość: Krajowe przelewy bankowe zazwyczaj kończą się w ciągu kilku godzin ✅ Bezpieczeństwo: Super bezpieczne i możliwe do śledzenia ❌ Koszt: Drogo (średnio 26 USD za krajowe przelewy) ❌ Ustawienie: Niektóre banki nadal wymagają osobistej wizyty (dowiedziałem się o tym o 16:45 w piątek... nie był to mój najlepszy moment)
Przelewy bankowe odbywają się w sieciach zarządzanych przez Rezerwę Federalną i są rozliczane w czasie rzeczywistym. Dla dużych przelewów powyżej 3 milionów dolarów w USA istnieje coś, co nazywa się CHIPS (Clearing House Interbank Payments System).
Kiedyś musiałem przesłać pieniądze na transakcję biznesową, i pozwól, że ci powiem—oglądanie, jak te pieniądze natychmiast opuszczają moje konto, było zarówno przerażające, jak i imponujące!
Płatności w czasie rzeczywistym (RTP) - Nowy gracz na rynku
Ten nowszy system umożliwia natychmiastowe przelewy między uczestniczącymi bankami, 24/7/365. Środki trafiają na konto odbiorcy w ciągu kilku sekund.
✅ Szybkość: NATYCHMIASTOWO (jak, poważnie natychmiastowo) ✅ Czas: Działa w nocy, w weekendy, w święta ❌ Ograniczenie: Oba banki muszą uczestniczyć
Zelle - Ekspres przyjaciel do przyjaciela
Pamiętasz, jak dzielenie rachunków za kolację było niezręczne? Zelle to zmieniło! Jest bezpośrednio połączone z twoim kontem bankowym, aby szybko przesyłać pieniądze z osoby na osobę.
✅ Integracja: Działa z wieloma dużymi bankami ✅ Szybkość: Zwykle przetwarza płatności w ciągu kilku minut ❌ Ograniczenie: Wszyscy muszą być zarejestrowani
Używam tego CAŁY czas z przyjaciółmi. W zeszłym tygodniu zapomniałem portfela w restauracji (klasyczny ja) i wysłałem pieniądze przez Zelle mojemu przyjacielowi, zanim kelner nawet przyniósł rachunek. Kryzys zażegnany! 🎉
Aplikacje cyfrowe - Fajna, swobodna opcja
Aplikacje takie jak Venmo, PayPal i Cash App sprawiają, że wysyłanie pieniędzy przypomina wysyłanie wiadomości tekstowych. Mogą przesyłać pieniądze w ciągu kilku minut dla zarejestrowanych użytkowników.
✅ Przyjazne dla użytkownika: Super intuicyjne interfejsy ✅ Społeczne: Niektóre mają kanały społecznościowe (wyłącz to, chyba że chcesz, aby wszyscy wiedzieli, że zapłaciłeś za "Sekretną Pizzę Nocną Znowu 🍕") ❌ Dodatkowy krok: W końcu będziesz musiał przesłać do swojego banku
Międzynarodowe opcje przelewów - Idąc globalnie
Wysyłanie pieniędzy za granicę? Masz opcje:
Przelewy SWIFT: Tradycyjna sieć łącząca ponad 11 000 banków na całym świecie
SEPA: Dla łatwych przelewów między bankami w UE
CHAPS: Używane w Wielkiej Brytanii do płatności tego samego dnia
Przekierowania bankowe: Te są w rzeczywistości bardziej popularne międzynarodowo niż w USA
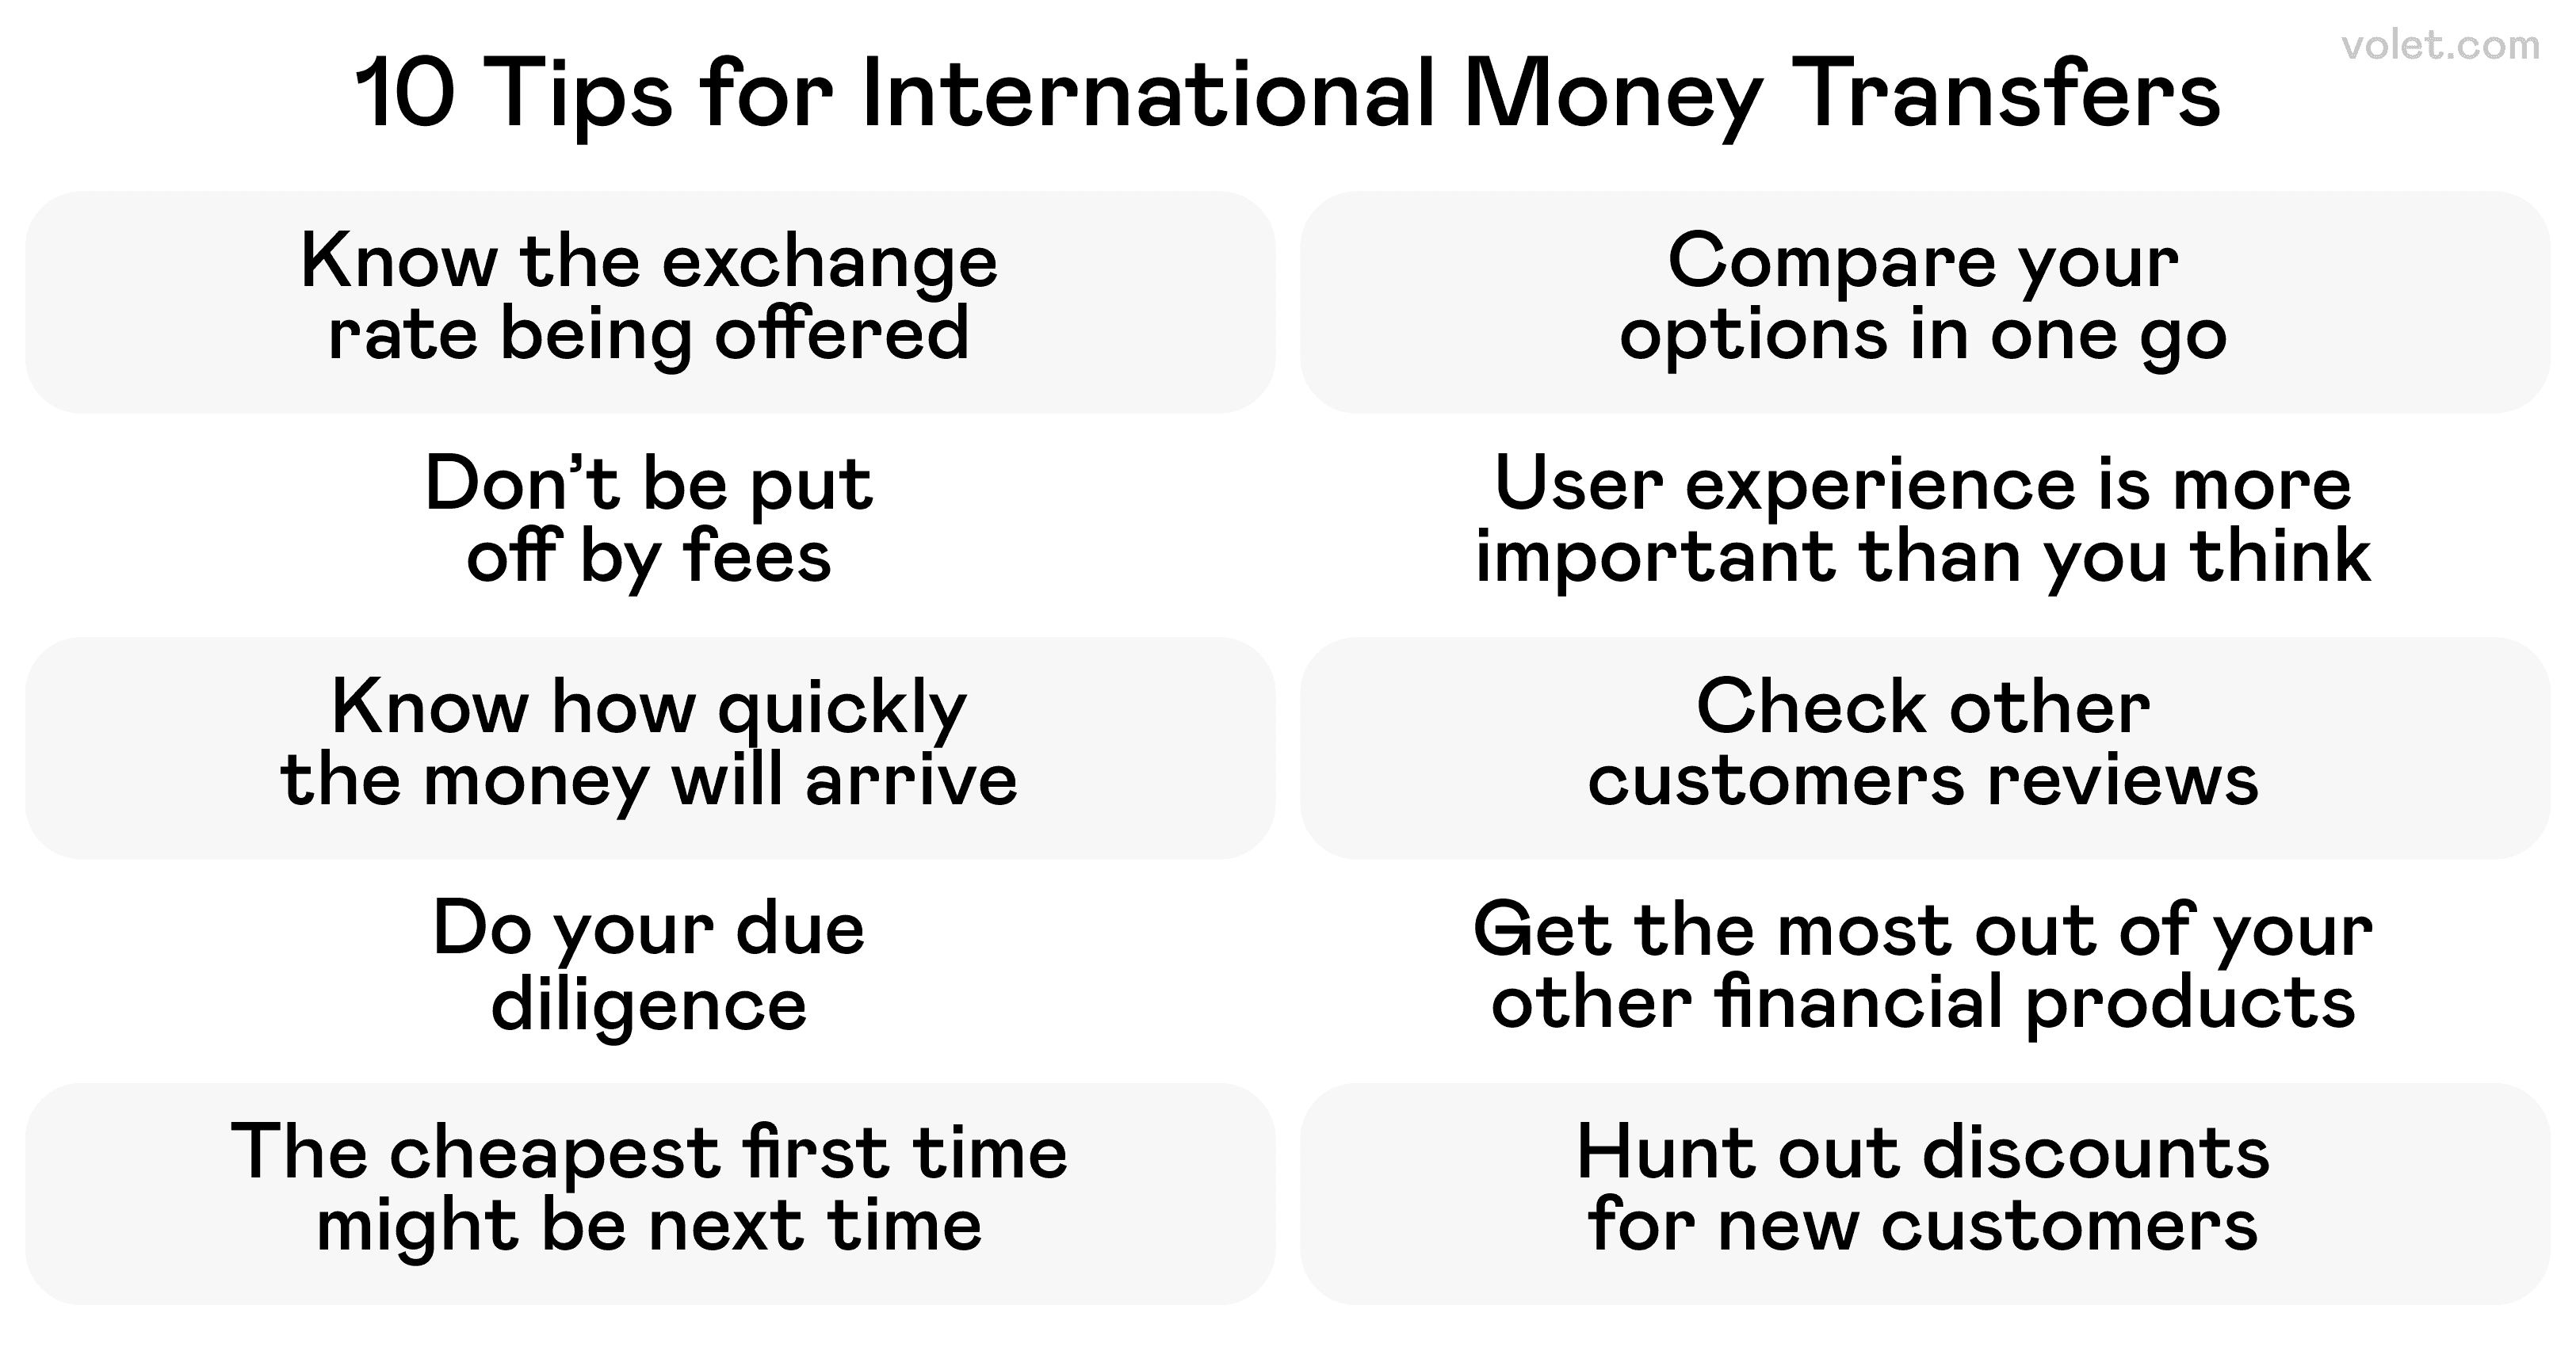
Wysłałem pieniądze do rodziny za granicą, korzystając z kilku metod, i nauczyłem się, że kursy wymiany mają większe znaczenie niż opłaty czasami. Kiedyś zaoszczędziłem pieniądze, korzystając z "wolniejszej" usługi, która miała lepsze stawki—zaoszczędziłem prawie 50 USD na przelewie 500 USD!
Inne rodzaje przelewów bankowych, które warto znać
Przelewy wewnętrzne: Przesuwanie pieniędzy w obrębie tego samego banku (zwykle natychmiastowe i darmowe)
Przelewy zewnętrzne: Przelewy między różnymi bankami (1-3 dni)
Płatność rachunków: Ustalanie regularnych płatności dla dostawców usług
Fedwire: Popularne w USA do rozliczeń w czasie rzeczywistym między bankami
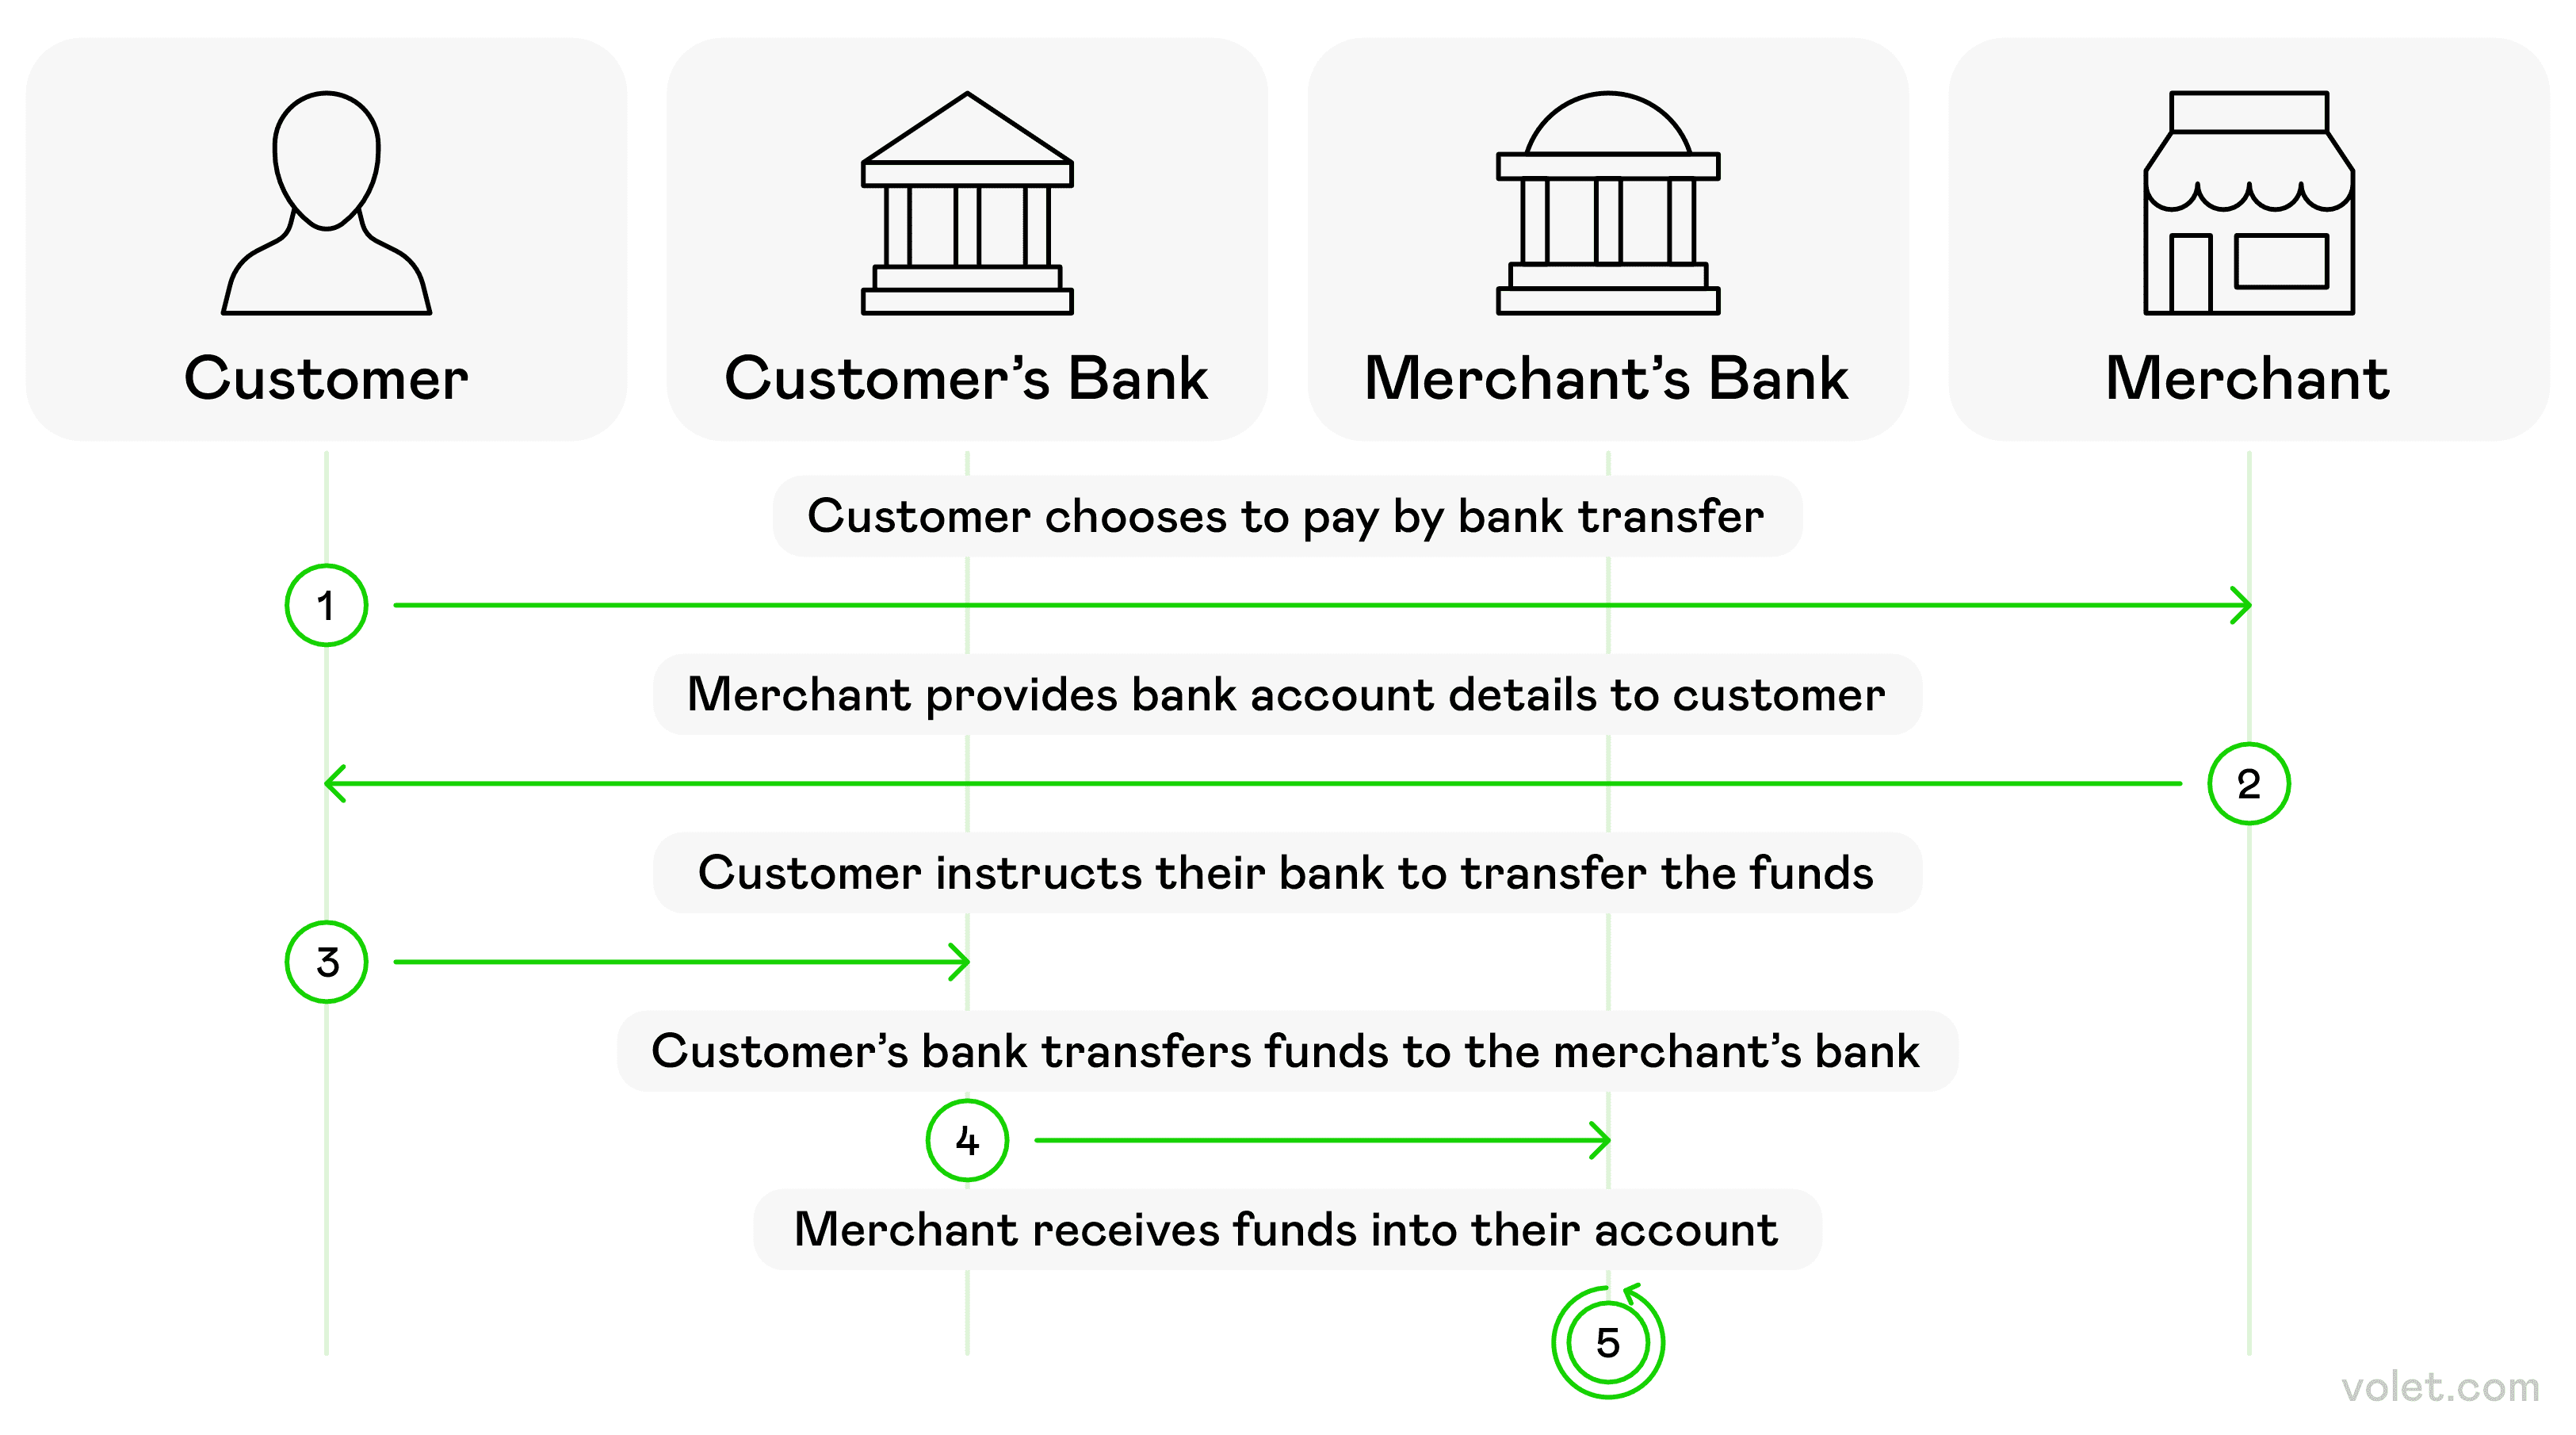
Jak wykonać elektroniczny przelew bankowy: Mój przewodnik krok po kroku
Alright, przejdźmy do rzeczy! Oto jak właściwie wysłać pieniądze przez bankowość internetową, nie tracąc przy tym głowy (ani swoich funduszy):
1. Zaloguj się do swojej platformy bankowości internetowej
Najpierw najpierw—zaloguj się na stronie internetowej swojego banku lub w aplikacji mobilnej.
🔐 Pro tip: Zawsze upewniam się, że jestem na bezpiecznym WiFi lub korzystam z danych mobilnych. To darmowe WiFi w kawiarni? Może nie być najlepszym miejscem na przesunięcie swoich oszczędności! Nauczyłem się tej lekcji po małym ataku serca, gdy otrzymałem powiadomienie o bezpieczeństwie. Nic złego się nie stało, ale mimo to... 😅
2. Przejdź do sekcji Przelewów
Szukaj opcji takich jak "Przelej pieniądze", "Wyślij pieniądze" lub "Dokonaj płatności" na swoim pulpicie nawigacyjnym.
Szczerze mówiąc: Strona internetowa każdego banku jest dziwnie inna! Za pierwszym razem, gdy korzystałem z witryny mojego nowego banku, spędziłem pełne 10 minut, próbując znaleźć przycisk przelewu. (Chował się pod rozwijanym menu o nazwie "Usługi" zamiast "Przelewy" — dlaczego?!)
3. Wybierz typ przelewu
Tu wybierasz, jaki rodzaj przelewu chcesz wykonać:
Między swoimi własnymi kontami (np. z konta bieżącego na oszczędnościowe)
Do kogoś innego w swoim banku
Przelew międzybankowy (do kogoś w innym banku)
Przelewy międzynarodowe
4. Wprowadź dane konta
Ta część jest BARDZO ważna. Aby wykonać przelew międzybankowy, będziesz potrzebować:
Imienia i nazwiska odbiorcy (DOKŁADNIE tak, jak widnieje na jego koncie)
Numeru konta odbiorcy
Numeru routingu banku (dla przelewów krajowych)
Kodu SWIFT/BIC (dla międzynarodowych przelewów)
Adresu odbiorcy (czasami wymagany)
✍️ Sprawdź WSZYSTKO! Kiedyś wpisałem jeden zły digit w numerze routingu i moje pieniądze poszły na małe wakacje beze mnie przez 5 dni roboczych, podczas gdy banki to wyjaśniały.
5. Określ kwotę i datę
Wprowadź, ile chcesz wysłać. Często możesz również zaplanować na przyszłe daty!
⚠️ Ważne przypomnienie: Upewnij się, że masz wystarczające środki na swoim koncie przed dokonaniem przelewu bankowego, aby uniknąć opłat za debet. Zdarzyło mi się to wcześniej i to nie jest przyjemne. Płacenie 35 dolarów, ponieważ brakowało ci 5 dolarów, to jak specjalny rodzaj finansowej zniewagi.
6. Sprawdź i potwierdź
Potrójnie sprawdź wszystkie szczegóły, szczególnie wszelkie opłaty. Niektóre przelewy—szczególnie przelewy bankowe i międzynarodowe—mogą mieć ukryte opłaty.
Dla krajowych przelewów bankowych informacje zazwyczaj wprowadza się do formularza przelewu bankowego. Niektóre banki ułatwiają to, inne sprawiają, że czujesz się jakbyś składał zeznanie podatkowe. Doświadczenie różni się znacznie!
7. Autoryzuj transakcję
Ukończ proces, autoryzując przelew. Może to wymagać:
Kodu weryfikacyjnego wysłanego na twój telefon
Twojego hasła bankowego
Weryfikacji biometrycznej
Przelewy bankowe realizowane tego samego dnia zazwyczaj mają dodatkową opłatę. Zwykle decyduję, czy szybkość czy oszczędzanie pieniędzy jest ważniejsze dla danego przelewu.
8. Zapisz lub wydrukuj potwierdzenie
ZAWSZE zapisuj numer potwierdzenia. Uwierz mi w tej kwestii!
Kiedyś miałem przelew, który wydawał się znikać w cyfrowej pustce, a posiadanie tego numeru potwierdzenia było jedynym powodem, dla którego bank mógł go szybko zlokalizować. Lekcja odrobiona!
Przelewaj pieniądze bezpiecznie i efektywnie: Lekcje bezpieczeństwa, które nauczyłem się w trudny sposób
Kiedy przesyłasz środki elektronicznie, bezpieczeństwo powinno być priorytetem. Oto kilka najlepszych praktyk (niektóre z nich niestety nauczyłem się przez doświadczenie):
Najlepsze praktyki bezpieczeństwa
✅ Korzystaj z bezpiecznych sieci podczas bankowości online
✅ Regularnie monitoruj swoje konto (sprawdzam moje każdego ranka przy kawie)
✅ Nigdy nie dziel się informacjami o koncie z innymi
✅ Bądź podejrzliwy wobec wszelkich e-maili proszących o dane bankowe
Unikanie powszechnych pułapek
❌ Zakładanie, że przelewy są zawsze natychmiastowe (sieci przelewów bankowych czasami mają opóźnienia w przetwarzaniu)
❌ Zapominanie o dziennych limitach przelewów
❌ Ignorowanie kursów wymiany dla przelewów międzynarodowych
❌ Nieprowadzenie rejestrów transakcji
Koszty i szybkość przelewów bankowych: Czego się spodziewać
Różne metody mają różne ceny i czasy oczekiwania:
Przelewy ACH
💰 Koszt: Często darmowe lub tanie (0-3 USD)
⏱️ Szybkość: 1-3 dni robocze
Najlepsze dla: Regularnych przelewów lub płatności cyklicznych
Krajowe przelewy bankowe
💰 Koszt: 15-35 USD za wysyłkę, 0-15 USD za odbiór
⏱️ Szybkość: Realizacja tego samego dnia lub następnego dnia roboczego
Najlepsze dla: Czasowo wrażliwych większych kwot
Z mojego doświadczenia krajowe przelewy bankowe zazwyczaj są realizowane w ciągu jednego dnia roboczego. To powiedziawszy, jeśli zainicjujesz przelew późno w ciągu dnia, prawdopodobnie zostanie on przetworzony następnego dnia roboczego.
Międzynarodowe przelewy bankowe
💰 Koszt: 35-50 USD plus możliwe opłaty banków pośredniczących
⏱️ Szybkość: 1-5 dni roboczych
Najlepsze dla: Bezpiecznego wysyłania pieniędzy za granicę
Międzynarodowe przelewy bankowe często korzystają z sieci SWIFT, a zauważyłem, że rzadko są tak szybkie, jak obiecano. Kiedy wysyłam pieniądze do mojego kuzyna w Londynie, zawsze dodaję 1-2 dni zapasu do jakiegokolwiek harmonogramu, który mi podają.
Usługi P2P (Zelle, Venmo)
💰 Koszt: Zwykle darmowe dla podstawowych przelewów
⏱️ Szybkość: Minuty do kilku dni
Najlepsze dla: Szybkiego wysyłania pieniędzy do przyjaciół
Czy wiesz? Wiele osób woli korzystać z przelewów bankowych zamiast kart kredytowych do płatności w dzisiejszych czasach. Trend zdecydowanie zmienił się od początku lat 2020!
Wysyłanie pieniędzy online: Poza tradycyjną bankowością
Chociaż przelewy bankowe pozostają popularne, istnieje kilka alternatyw, które wypróbowałem:
PayPal: Połącz swoje konto bankowe lub kartę debetową, aby wysłać pieniądze używając tylko adresu e-mail.
Wise: Moje ulubione do międzynarodowych przelewów z konkurencyjnymi kursami wymiany.
Western Union: Świetne, gdy odbiorcy potrzebują opcji odbioru gotówki na całym świecie.
Portfele cyfrowe: Apple Pay, Google Pay i Samsung Pay mogą przesyłać między użytkownikami.
Przelewy kryptowalutowe: Bitcoin osiągnął 108 000 USD pod koniec 2024 roku, a przelewy kryptowalutowe stały się znacznie bardziej mainstreamowe w 2025 roku! Używałem kryptowalut do kilku międzynarodowych przelewów i byłem zaskoczony, ile zaoszczędziłem na opłatach.
Dla większości usług online wystarczy znać adres e-mail lub numer telefonu odbiorcy, aby wysłać pieniądze. O wiele łatwiej niż zbieranie wszystkich tych danych bankowych!
Jednym z naprawdę fajnych osiągnięć w 2025 roku jest to, jak technologia blockchain przyspieszyła przelewy. Eksperymentowałem z niektórymi nowszymi usługami przelewów opartymi na blockchainie i są imponujące—szczególnie dla międzynarodowych przelewów.
Podsumowanie
Elektroniczne przelewy bankowe całkowicie zmieniły sposób, w jaki zarządzamy pieniędzmi w naszym coraz bardziej cyfrowym świecie. W miarę jak poruszamy się przez 2025 rok, wszystko staje się coraz szybsze, bezpieczniejsze i (na szczęście) bardziej przyjazne dla użytkownika.
Patrząc wstecz na moją podróż z bankowością cyfrową, przeszedłem od całkowitego zagubienia w numerach routingu do pewnego przesyłania pieniędzy przez kontynenty za pomocą zaledwie kilku dotknięć. To była naprawdę duża ewolucja!
Niezależnie od tego, czy płacisz rachunki, pomagasz rodzinie, czy prowadzisz firmę, zrozumienie swoich opcji transferowych pomaga wybrać najlepszą metodę dla twojej konkretnej sytuacji. Czasami potrzebujesz szybkości, innym razem ważniejsze jest oszczędzanie na opłatach.
Przyszłość ruchu pieniędzy jest zdecydowanie cyfrowa i cieszę się na to, co przyniesie następne. Do tego czasu mam nadzieję, że moje doświadczenia pomogą uczynić twoje podróże transferowe nieco łatwiejszymi niż moje na początku!
Pamiętaj: różne metody transferu służą różnym celom. Wybierz to, co działa w twojej konkretnej sytuacji, i nie bój się zadawać pytań swojemu bankowi. (Słyszeli ode mnie gorsze rzeczy, obiecuję!)
Wyłączenie odpowiedzialności
Ten artykuł jest dostarczany wyłącznie w celach informacyjnych i nie stanowi porady prawnej, finansowej ani zawodowej. Cała treść opiera się na publicznie dostępnych informacjach i osobistych opiniach. Czytelnicy powinni szukać profesjonalnych wskazówek przed podjęciem decyzji lub działania na podstawie przedstawionego materiału. Mogą obowiązywać opłaty za dane podczas korzystania z usług bankowości mobilnej.
Najczęściej zadawane pytania
Większość krajowych przelewów trwa od 1 do 3 dni roboczych. Przelewy ekspresowe są szybsze, często przetwarzane tego samego dnia. Międzynarodowe przelewy zazwyczaj trwają od 1 do 5 dni roboczych, w zależności od kraju docelowego i zaangażowanych banków.
Będziesz potrzebować pełnej nazwy odbiorcy, numeru konta oraz numeru routingu banku. W przypadku przelewów międzynarodowych będziesz również potrzebować kodu SWIFT/BIC banku oraz być może adresu odbiorcy.
Tak, większość banków nakłada dzienne i miesięczne limity na kwoty przelewów. Limity te różnią się w zależności od banku i typu konta. Sprawdź w swojej instytucji finansowej, jakie są Twoje konkretne limity.
Większość platform bankowości internetowej oferuje historię transakcji, w której możesz sprawdzić status swoich przelewów. W przypadku przelewów ekspresowych możesz poprosić swój bank o numer śledzenia, aby monitorować postęp.
Najpierw upewnij się, że wprowadziłeś poprawne dane konta. Następnie skontaktuj się z obsługą klienta swojego banku, podając numer potwierdzenia i szczegóły transakcji. Mogą oni prześledzić przelew i pomóc rozwiązać problem.