Pelajari cara melakukan transfer bank elektronik dengan aman dan efisien. Ikuti panduan sederhana kami untuk transaksi tanpa repot
Dikembangkan bersama Varda Sardana dan Shubham Singhania
Di mana Anda pada 14 Februari 2022? Apakah tanggal itu mengingatkan Anda pada sesuatu? 🔔 Mungkin iya. Hari Valentine—mungkin hari di mana Anda melamar seseorang atau dilamar. 💍 Sementara yang lain berlutut di Grace Bay Beach di Kepulauan Turks & Caicos untuk kekasih mereka 🏝️❤️, saya benar-benar berlutut untuk alasan yang berbeda—saya hampir kehilangan cinta sejati saya (apartemen impian saya) karena saya tidak tahu cara melakukan transfer bank pada hari yang sama! 🏠
Saya masih ingat persis di mana saya berada—dengan panik menelepon bank saya dari kantor real estat, telapak tangan berkeringat 💦 saat agen memberikan tatapan itu. Anda tahu yang mana—setengah kasihan, setengah "Saya punya tiga pembeli lain yang menunggu." 😬 Di sana saya, dengan semua uang yang ada di rekening saya 💰, tetapi tidak tahu bagaimana cara memindahkannya cukup cepat untuk mengamankan kesepakatan. Pasar properti sangat panas hari itu sehingga menunggu transfer ACH reguler selama 3 hari berarti kehilangan kesempatan saya sepenuhnya. 🏠💨
Ketika agen menyebutkan bahwa saya perlu mentransfer deposit dalam waktu satu jam atau kehilangan tempat saya, saya panik. 😱 Saya belum pernah melakukan transfer uang sebelumnya! Apa itu nomor routing? Apakah saya perlu pergi ke bank fisik? Apakah ini bahkan aman? 🚨 Jam terus berdetak ⏰, dan saya benar-benar tidak siap untuk rintangan keuangan ini.
Saat itu adalah panggilan bangun saya. ⏰ Jika seseorang seperti saya—yang paham teknologi di sebagian besar bidang kehidupan—bisa terkejut oleh sesuatu yang sefundamental seperti memindahkan uang saya sendiri dengan cepat, berapa banyak orang lain yang berada dalam situasi yang sama? Bagaimana dengan UANG ANDA? 💵
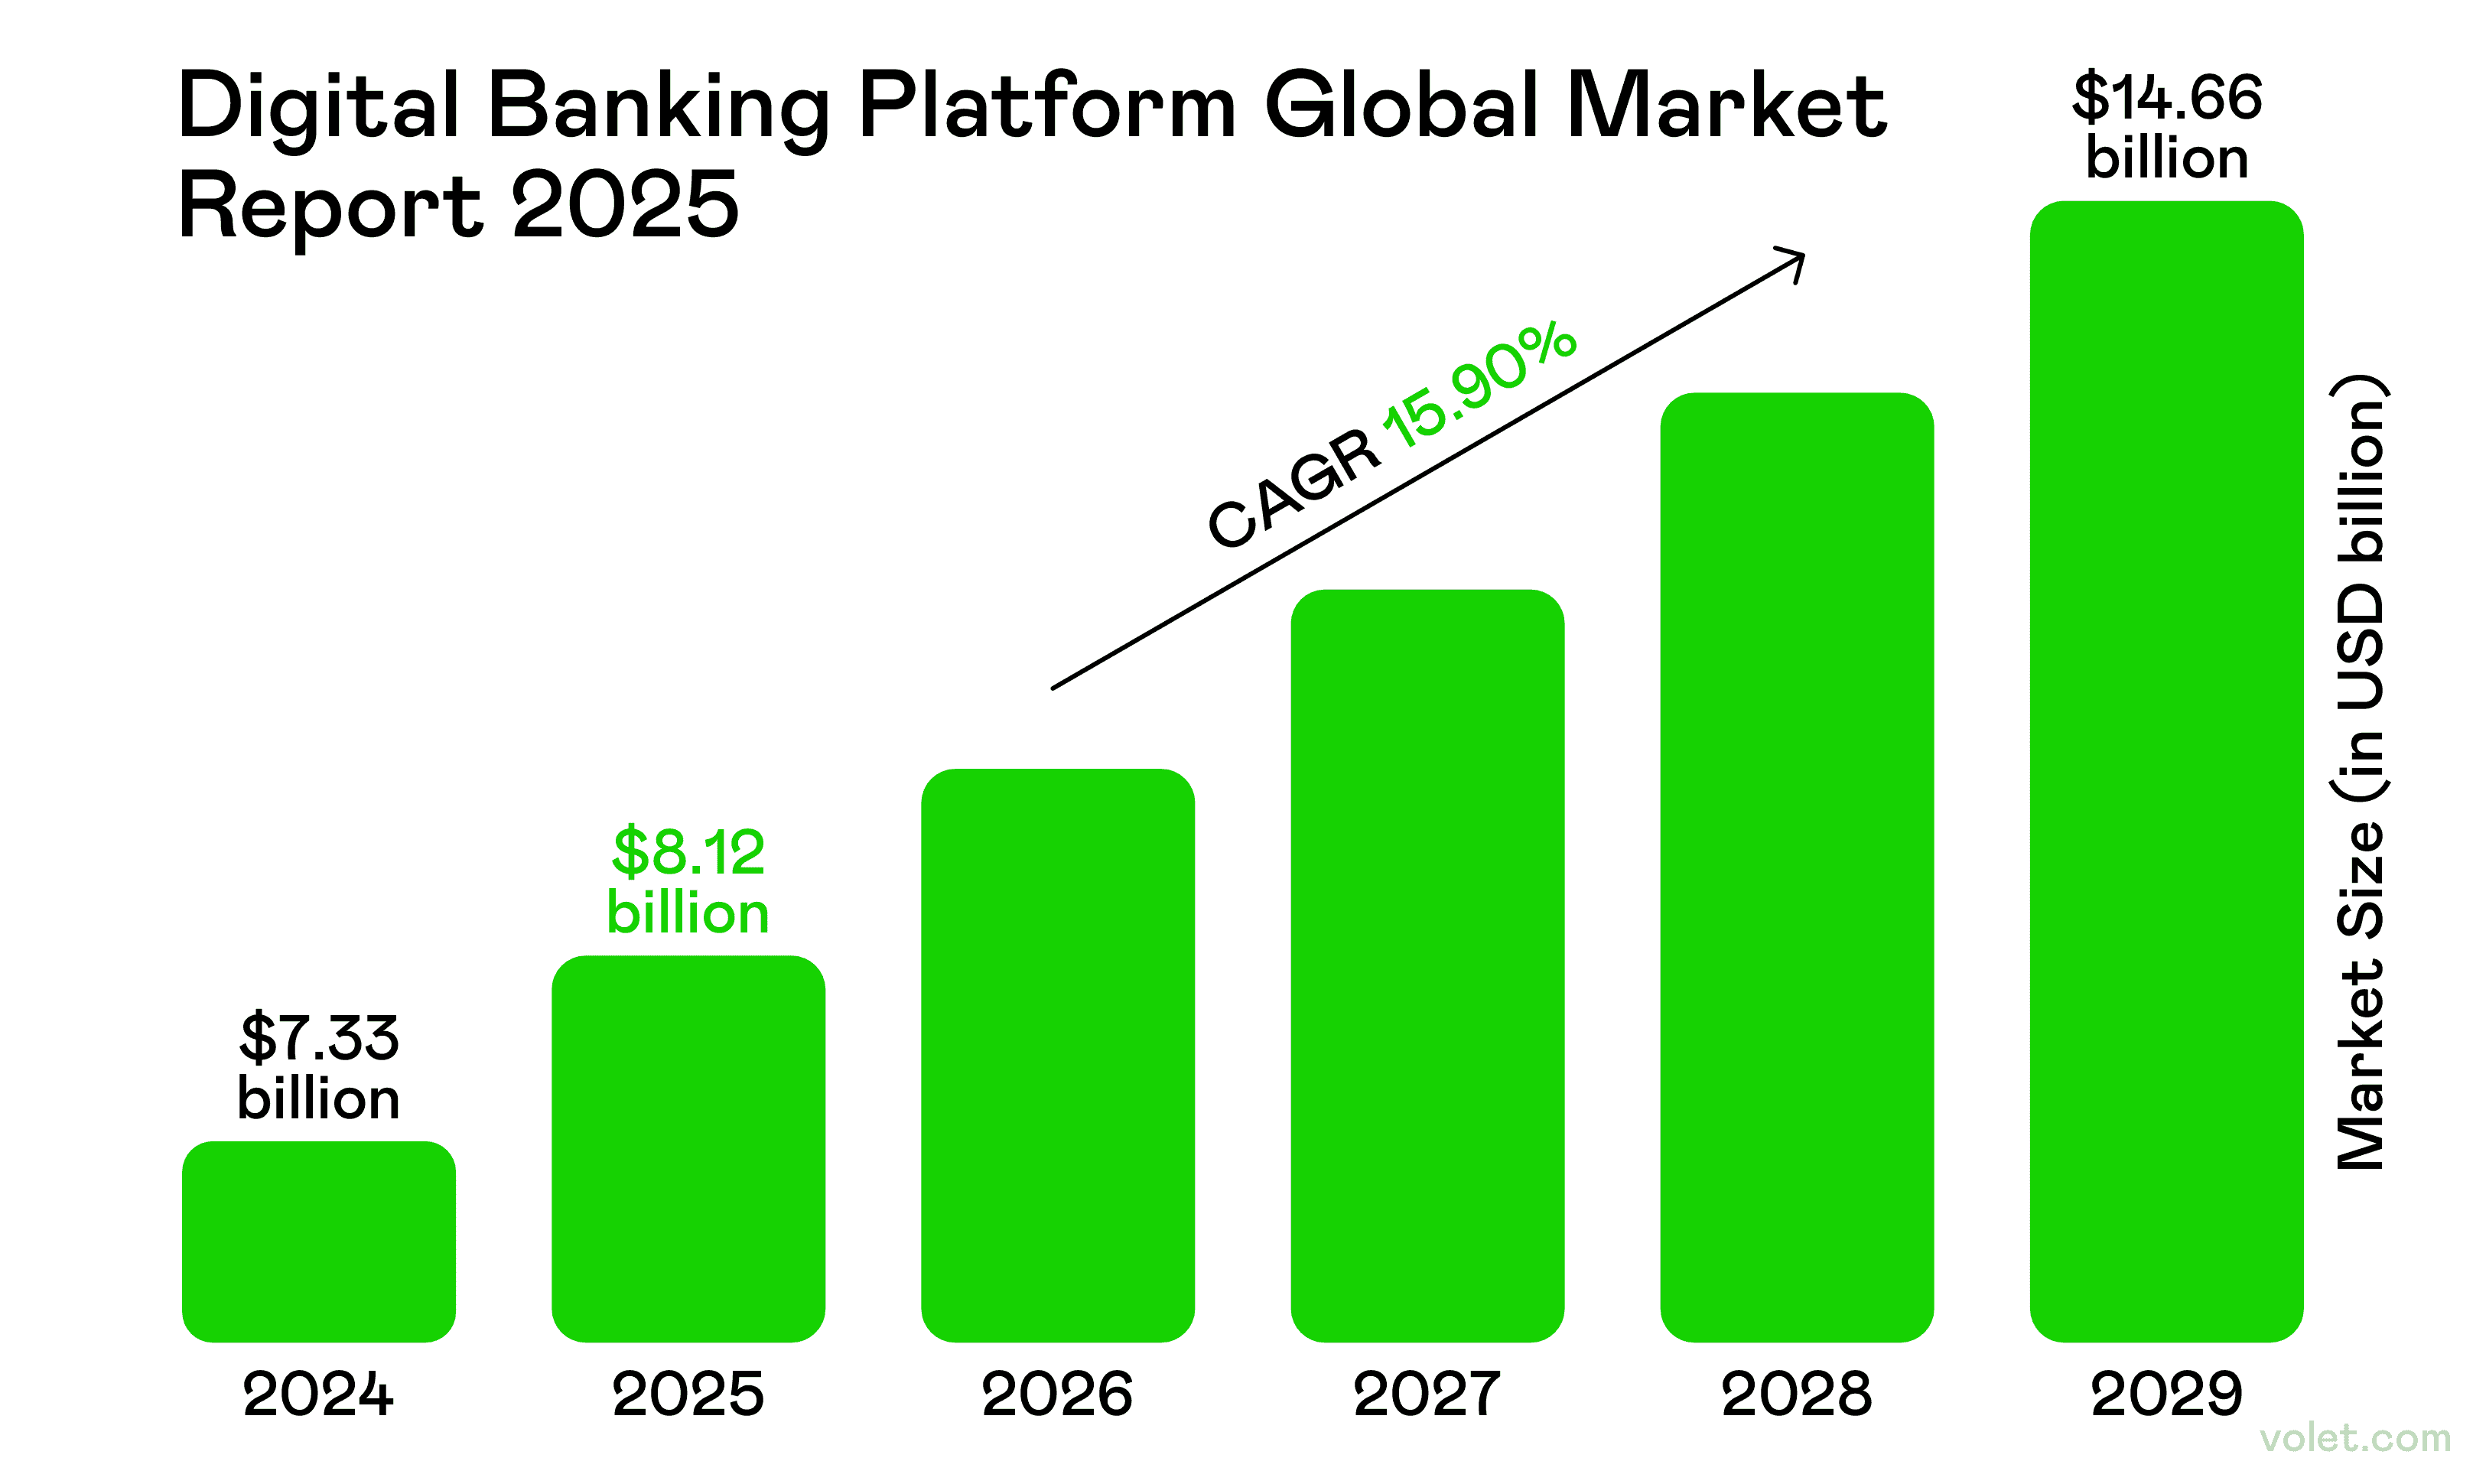
Dalam ekonomi digital tahun 2025 saat ini, memahami cara melakukan transfer bank elektronik bukan hanya nyaman—tetapi juga penting. 🛡️ Saat teknologi digital terus membentuk kembali keuangan global, industri perbankan India menawarkan studi kasus yang sangat instruktif. Dalam sebuah tinjauan yang banyak dikutip oleh Varda Sardana dan Shubham Singhania, perbankan digital tidak hanya dijelaskan sebagai akses online ke dana, tetapi sebagai pergeseran skala penuh dalam bagaimana layanan keuangan disusun, diatur, dan disampaikan.
Penelitian mereka menekankan bahwa transformasi digital yang sebenarnya bukan hanya tentang aplikasi—ini tentang membangun platform yang dapat disesuaikan, menyeimbangkan inovasi dengan kepercayaan, dan memastikan akses keuangan untuk semua demografi.
Akhirnya saya mendapatkan apartemen itu (setelah kursus kilat tentang transfer uang dari seorang perwakilan bank yang sangat sabar 🙏), tetapi saya berjanji pada diri sendiri untuk tidak pernah terjebak tanpa persiapan lagi. Sekarang saya membagikan semua yang saya pelajari kepada Anda—ditambah beberapa wawasan yang diperoleh dengan susah payah dari penelitian perbankan global.
Jadi ambil secangkir sesuatu yang kuat ☕, dan mari kita bicarakan semua yang perlu Anda ketahui tentang mengirim uang antar rekening secara efektif dan aman. Percayalah—di dunia yang bergerak cepat saat ini, ini mungkin menjadi keterampilan keuangan terpenting yang Anda pelajari sepanjang tahun! 🔐
Apa itu Transfer Bank Elektronik? (Tidak, Sungguh, Apa ITU?)
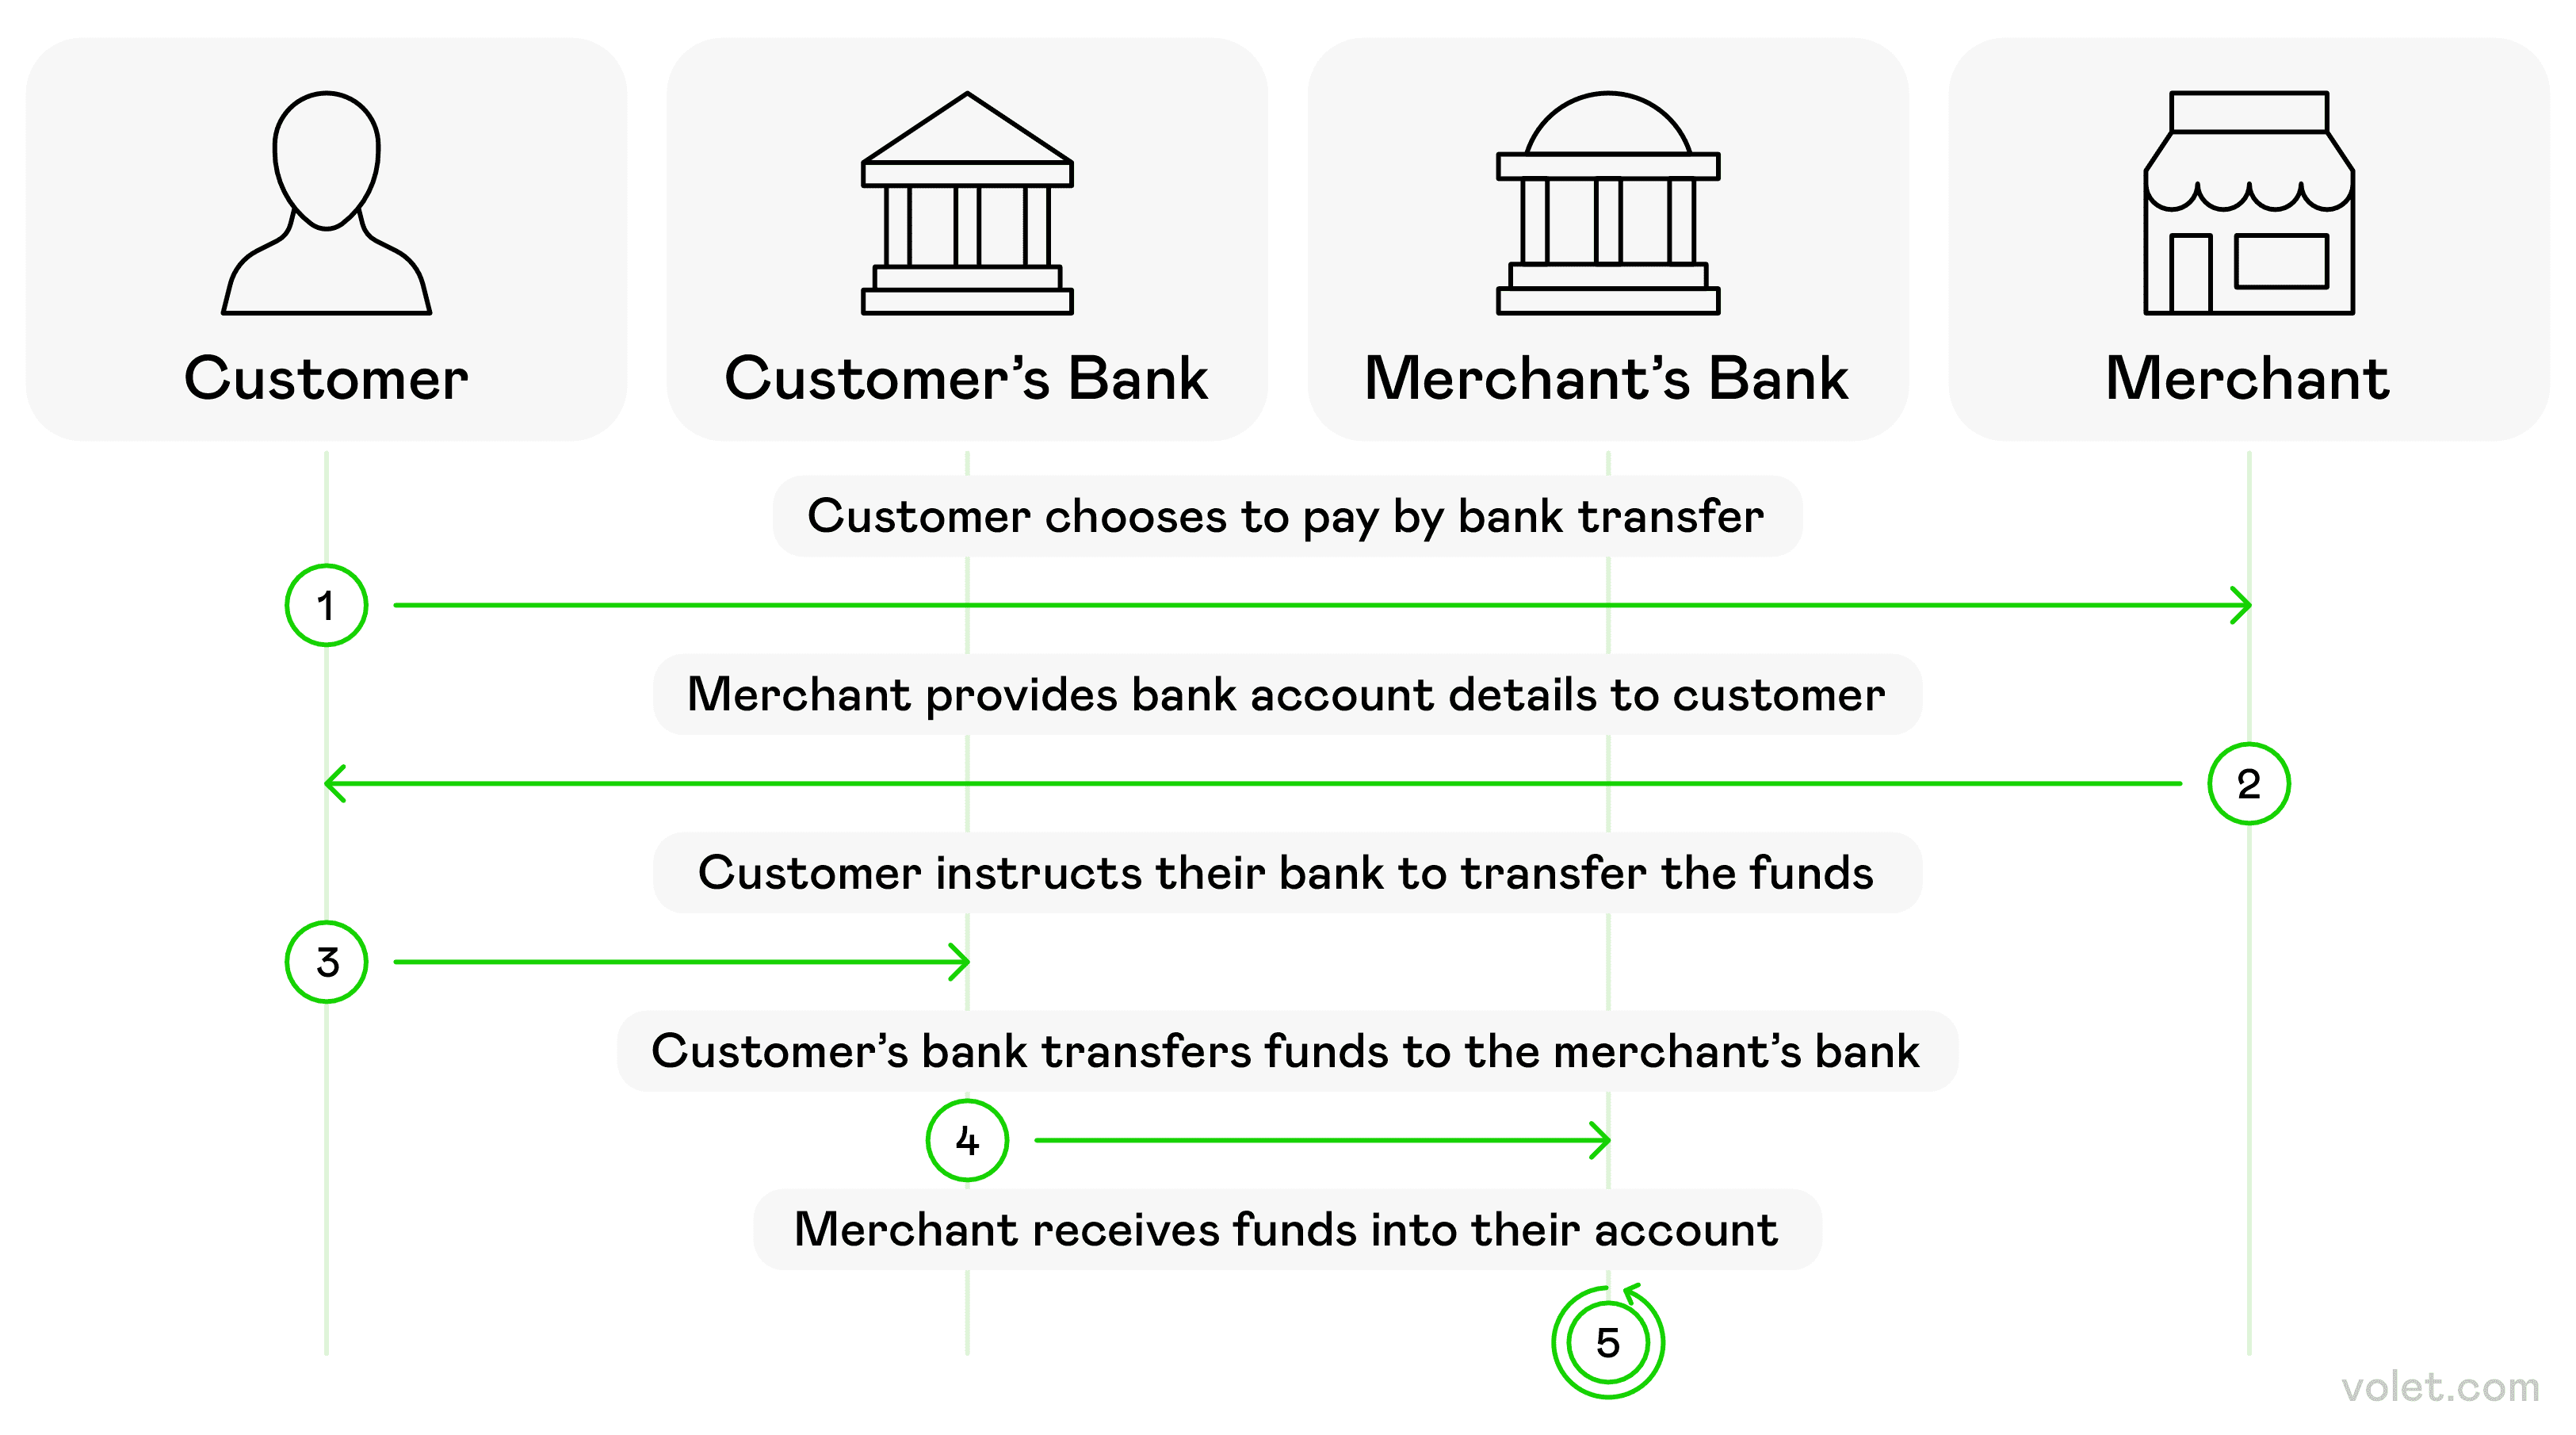
Jadi apa sebenarnya yang kita bicarakan di sini? Sebuah transfer bank elektronik pada dasarnya hanya memindahkan uang dari satu rekening bank ke rekening bank lainnya tanpa melibatkan uang tunai fisik. Cukup sederhana, kan?
Tapi ini adalah sesuatu yang saya tidak sadari pada awalnya: pada tahun 2025, transfer ini terjadi melalui jaringan elektronik yang sangat canggih dan aman yang menghubungkan lembaga keuangan di seluruh dunia. Teknologi di balik ini sangat LIAR dibandingkan dengan beberapa tahun yang lalu!
Saya masih ingat pertama kali mengirim uang secara internasional—saya berkeringat dingin bertanya-tanya apakah uang yang saya peroleh dengan susah payah benar-benar akan tiba. (Spoiler: itu tiba, tetapi tidak sebelum saya menyegarkan aplikasi perbankan saya sekitar 500 kali! 🙈)
Ketika Anda mentransfer dana secara elektronik, bank Anda berbicara dengan bank penerima melalui jaringan ini untuk memastikan semuanya sah. Ini seperti uang Anda memiliki detail keamanan pribadi sendiri! Dan dengan transaksi tanpa uang tunai menjadi raja pada tahun 2025, mengetahui bagaimana semua ini bekerja hampir menjadi kewajiban saat ini.
Jenis Transfer Bank: Menemukan Kendaraan Sempurna untuk Uang Anda
Ada BANYAK cara untuk mentransfer uang secara elektronik, dan sejujurnya, saya telah mencoba sebagian besar dari mereka (beberapa lebih berhasil daripada yang lain). Biarkan saya menjelaskan untuk Anda:
Transfer ACH - Pilihan Anda yang Stabil
Transfer ACH memproses pembayaran dalam batch melalui jaringan Automated Clearing House. Mereka seperti teman yang dapat diandalkan yang tidak pernah terburu-buru tetapi selalu muncul pada akhirnya.
✅ Bagus untuk: Tagihan reguler, memindahkan uang antar akun Anda sendiri ✅ Biaya: Biasanya gratis atau sangat murah ($0-$3) ✅ Kecepatan: Memakan waktu sekitar 1-3 hari kerja ❌ Tidak ideal untuk: Ketika Anda membutuhkan uang di sana HARI INI
Fakta menarik yang saya pelajari dengan cara yang sulit: Transfer debit bank terjadi ketika Anda memberi wewenang kepada orang lain untuk menarik dana dari rekening bank Anda. Saya pernah mengatur donasi berulang dan benar-benar melupakan mereka—kejutan kekurangan anggaran! 😬
Transfer Wire - Si Penggila Kecepatan
Ketika Anda benar-benar, pasti membutuhkan uang di sana SEGERA, transfer wire adalah teman terbaik Anda. Mereka memindahkan uang langsung dari satu bank ke bank lainnya.
✅ Kecepatan: Transfer wire domestik biasanya selesai dalam hitungan jam ✅ Keamanan: Sangat aman dan dapat dilacak ❌ Biaya: Mahal ($26 rata-rata untuk transfer domestik) ❌ Pengaturan: Beberapa bank masih mengharuskan Anda untuk mengunjungi secara langsung (saya menemukan ini pada pukul 4:45 sore pada hari Jumat... bukan momen terbaik saya)
Transfer wire terjadi di jaringan yang dioperasikan oleh Federal Reserve dan diselesaikan secara real-time. Untuk transfer besar lebih dari $3 juta, ada sesuatu yang disebut CHIPS di AS (Clearing House Interbank Payments System).
Saya pernah harus mentransfer uang untuk kesepakatan bisnis, dan biarkan saya memberi tahu Anda—menyaksikan uang itu meninggalkan rekening saya secara instan sangat menakutkan dan mengesankan!
Pembayaran Real-Time (RTP) - Anak Baru di Blok
Sistem yang lebih baru ini memungkinkan transfer instan antara bank yang berpartisipasi, 24/7/365. Dana tiba di rekening penerima dalam hitungan detik.
✅ Kecepatan: INSTANT (seperti, benar-benar instan) ✅ Waktu: Bekerja di malam hari, akhir pekan, hari libur ❌ Pembatasan: Kedua bank perlu berpartisipasi
Zelle - Ekspres Teman ke Teman
Ingat ketika membagi tagihan makan malam terasa canggung? Zelle mengubah semua itu! Ini terhubung langsung ke rekening bank Anda untuk transfer cepat antar orang.
✅ Integrasi: Bekerja dengan banyak bank besar ✅ Kecepatan: Biasanya memproses pembayaran dalam hitungan menit ❌ Pembatasan: Semua orang perlu terdaftar
Saya menggunakan ini SETIAP saat dengan teman-teman. Minggu lalu saya lupa dompet saya di restoran (saya yang klasik) dan Zelle'd teman saya sebelum pelayan bahkan membawa cek. Krisis terhindarkan! 🎉
Aplikasi Digital - Pilihan Keren dan Santai
Aplikasi seperti Venmo, PayPal, dan Cash App membuat mengirim uang terasa seperti mengirim pesan. Mereka dapat mentransfer uang dalam hitungan menit untuk pengguna yang terdaftar.
✅ Ramah pengguna: Antarmuka yang sangat intuitif ✅ Sosial: Beberapa memiliki umpan sosial (matikan ini kecuali Anda ingin semua orang tahu Anda membayar untuk "Malam Pizza Rahasia Lagi 🍕") ❌ Langkah tambahan: Anda akhirnya perlu mentransfer ke bank Anda
Opsi Transfer Internasional - Menuju Global
Mengirim uang melintasi batas? Anda memiliki opsi:
Transfer SWIFT: Jaringan tradisional yang menghubungkan lebih dari 11.000 bank secara global
SEPA: Untuk transfer mudah antara bank di UE
CHAPS: Digunakan di Inggris untuk pembayaran hari yang sama
Pengalihan bank: Ini sebenarnya lebih populer secara internasional daripada di AS
Saya pernah mengirim uang kepada keluarga di luar negeri menggunakan beberapa metode, dan saya telah belajar bahwa nilai tukar lebih penting daripada biaya kadang-kadang. Suatu ketika saya menghemat uang dengan menggunakan layanan "lebih lambat" yang sebenarnya memiliki tarif lebih baik—menghemat hampir $50 pada transfer $500!
Jenis Transfer Bank Lain yang Perlu Diketahui
Transfer Internal: Memindahkan uang dalam bank yang sama (biasanya instan dan gratis)
Transfer Eksternal: Transfer bank ke bank antara bank yang berbeda (1-3 hari)
Pembayaran Tagihan: Menjadwalkan pembayaran reguler kepada penyedia layanan
Fedwire: Populer di AS untuk penyelesaian real-time antara bank
Cara Melakukan Transfer Bank Elektronik: Panduan Langkah-demi-Langkah Saya
Baiklah, mari kita mulai! Berikut cara mengirim uang melalui perbankan online tanpa kehilangan akal (atau dana Anda):
1. Masuk ke Platform Perbankan Online Anda
Hal pertama yang harus dilakukan—masuk ke situs web atau aplikasi seluler bank Anda.
🔐 Tip pro: Saya selalu memastikan saya terhubung ke WiFi yang aman atau menggunakan data seluler. WiFi gratis di kedai kopi itu? Mungkin bukan tempat terbaik untuk memindahkan tabungan hidup Anda! Saya belajar pelajaran ini setelah mengalami sedikit serangan jantung ketika saya menerima peringatan keamanan. Tidak ada yang buruk terjadi, tetapi tetap saja... 😅
2. Navigasi ke Bagian Transfer
Cari opsi seperti "Transfer Uang," "Kirim Uang," atau "Lakukan Pembayaran" di dasbor Anda.
Real talk: Setiap situs web bank anehnya berbeda! Pertama kali saya menggunakan situs bank baru saya, saya menghabiskan 10 menit penuh hanya untuk mencoba menemukan tombol transfer. (Itu bersembunyi di bawah menu dropdown yang disebut "Layanan" alih-alih "Transfer" — kenapa?!)
3. Pilih Jenis Transfer
Di sinilah Anda memilih jenis perpindahan uang yang Anda lakukan:
Antara akun Anda sendiri (seperti dari rekening giro ke rekening tabungan)
Ke orang lain di bank Anda
Transfer antar bank (ke seseorang di bank yang berbeda)
Transfer internasional
4. Masukkan Detail Akun
Bagian ini SANGAT penting. Untuk transfer antar bank, Anda akan memerlukan:
Nama penerima (PERSIS seperti yang tertera di akun mereka)
Nomor rekening penerima
Nomor routing bank (untuk transfer domestik)
Kode SWIFT/BIC (untuk transfer kawat internasional)
Alamat penerima (kadang diperlukan)
✍️ Periksa SEMUANYA! Saya pernah salah mengetik satu digit di nomor routing dan uang saya pergi berlibur kecil tanpa saya selama 5 hari kerja sementara bank menyelesaikannya.
5. Tentukan Jumlah dan Tanggal
Masukkan berapa banyak yang ingin Anda kirim. Anda sering kali dapat menjadwalkan untuk tanggal mendatang juga!
⚠️ Pengingat penting: Pastikan Anda memiliki dana yang cukup di akun Anda sebelum melakukan transfer bank untuk menghindari biaya overdraft. Saya pernah terkena biaya ini sebelumnya, dan itu TIDAK menyenangkan. Membayar $35 karena Anda kurang $5 terasa seperti penghinaan finansial yang istimewa.
6. Tinjau dan Konfirmasi
Periksa kembali semua detail, terutama biaya apa pun. Beberapa transfer—terutama transfer kawat dan transfer internasional—dapat memiliki biaya tersembunyi.
Untuk transfer kawat domestik, informasi biasanya dimasukkan ke dalam formulir transfer bank. Beberapa bank membuat ini sangat mudah, sementara yang lain membuat Anda merasa seperti sedang mengajukan pajak. Pengalaman bervariasi secara liar!
7. Otorisasi Transaksi
Selesaikan proses dengan mengotorisasi transfer. Ini mungkin memerlukan:
Kode verifikasi yang dikirim ke ponsel Anda
Kata sandi perbankan Anda
Verifikasi biometrik
Transfer bank pada hari yang sama biasanya memiliki biaya tambahan yang terkait. Saya biasanya memutuskan apakah kecepatan atau menghemat uang lebih penting untuk transfer tertentu itu.
8. Simpan atau Cetak Konfirmasi
SELALU simpan nomor konfirmasi. Percayalah pada saya yang satu ini!
Saya pernah memiliki transfer yang tampaknya menghilang ke dalam kekosongan digital, dan memiliki nomor konfirmasi itu adalah satu-satunya alasan bank dapat melacaknya dengan cepat. Pelajaran yang dipelajari!
Transfer Uang dengan Aman dan Efisien: Pelajaran Keamanan yang Saya Pelajari dengan Sulit
Ketika Anda mentransfer dana secara elektronik, keamanan harus menjadi prioritas utama. Berikut adalah beberapa praktik terbaik (beberapa di antaranya sayangnya saya pelajari melalui pengalaman):
Praktik Terbaik Keamanan
✅ Gunakan jaringan yang aman saat berbanking online
✅ Aktifkan otentikasi dua faktor (ini telah menyelamatkan saya BEBERAPA kali)
✅ Pantau akun Anda secara teratur (saya memeriksa akun saya setiap pagi sambil minum kopi)
✅ Jangan pernah berbagi informasi akun dengan orang lain
✅ Waspadai email yang meminta detail bank
Menghindari Pitfall Umum
❌ Menganggap transfer selalu instan (jaringan transfer bank kadang-kadang memiliki penundaan pemrosesan)
❌ Melupakan batas transfer harian
❌ Mengabaikan nilai tukar untuk transfer internasional
❌ Tidak menyimpan catatan transaksi
Biaya dan Kecepatan Transfer Bank: Apa yang Diharapkan
Metode yang berbeda datang dengan harga dan waktu tunggu yang berbeda:
Transfer ACH
💰 Biaya: Sering kali gratis atau murah ($0-$3)
⏱️ Kecepatan: 1-3 hari kerja
Terbaik untuk: Transfer reguler atau pembayaran berulang
Transfer Kawat Domestik
💰 Biaya: $15-$35 untuk pengiriman, $0-$15 untuk penerimaan
⏱️ Kecepatan: Pengiriman pada hari yang sama atau hari kerja berikutnya
Terbaik untuk: Jumlah besar yang sensitif terhadap waktu
Dalam pengalaman saya, transfer kawat domestik biasanya dikirim dalam satu hari kerja. Namun, jika Anda memulai transfer terlambat di hari itu, kemungkinan besar akan diproses pada hari kerja berikutnya.
Transfer Kawat Internasional
💰 Biaya: $35-$50 ditambah kemungkinan biaya bank perantara
⏱️ Kecepatan: 1-5 hari kerja
Terbaik untuk: Mengirim uang ke luar negeri dengan aman
Transfer bank internasional sering menggunakan jaringan SWIFT, dan saya telah memperhatikan bahwa mereka jarang secepat yang dijanjikan. Ketika saya mengirim uang ke sepupu saya di London, saya selalu menambahkan buffer 1-2 hari ke jadwal yang mereka berikan kepada saya.
Layanan P2P (Zelle, Venmo)
💰 Biaya: Biasanya gratis untuk transfer dasar
⏱️ Kecepatan: Beberapa menit hingga beberapa hari
Terbaik untuk: Mengirim uang ke teman dengan cepat
Apakah Anda tahu? Banyak pelanggan lebih memilih menggunakan transfer bank daripada kartu kredit untuk pembayaran saat ini. Tren ini jelas telah bergeser sejak awal 2020-an!
Mengirim Uang Secara Online: Di Luar Perbankan Tradisional
Sementara transfer bank tetap populer, ada beberapa alternatif yang telah saya coba:
PayPal: Hubungkan rekening bank atau kartu debit Anda untuk mengirim uang hanya dengan alamat email.
Wise: Pilihan saya untuk transfer internasional dengan nilai tukar yang kompetitif.
Western Union: Bagus ketika penerima membutuhkan opsi pengambilan uang secara global.
Dompet Digital: Apple Pay, Google Pay, dan Samsung Pay dapat mentransfer antara pengguna.
Transfer Cryptocurrency: Bitcoin mencapai $108,000 pada akhir 2024, dan transfer crypto telah menjadi lebih umum pada 2025! Saya telah menggunakan crypto untuk beberapa transfer internasional dan terkejut dengan berapa banyak yang saya hemat dari biaya.
Untuk sebagian besar layanan online, Anda hanya perlu alamat email atau nomor ponsel penerima untuk mengirim uang. Jauh lebih mudah daripada mengumpulkan semua detail bank itu!
Salah satu perkembangan yang sangat keren pada 2025 adalah bagaimana teknologi blockchain telah membuat transfer lebih cepat. Saya telah bereksperimen dengan beberapa layanan transfer berbasis blockchain yang lebih baru, dan mereka mengesankan—terutama untuk transfer internasional.
Pemikiran Penutup
Transfer bank elektronik telah sepenuhnya mengubah cara kita menangani uang di dunia yang semakin digital ini. Saat kita menavigasi melalui 2025, semuanya terus menjadi lebih cepat, lebih aman, dan (syukurlah) lebih ramah pengguna.
Mengingat perjalanan saya dengan perbankan digital, saya telah beralih dari yang sepenuhnya bingung dengan nomor routing menjadi dengan percaya diri mengirim uang ke seluruh benua hanya dengan beberapa ketukan. Ini adalah evolusi yang cukup menarik!
Apakah Anda membayar tagihan, membantu keluarga, atau menjalankan bisnis, memahami opsi transfer Anda membantu Anda memilih metode terbaik untuk situasi spesifik Anda. Beberapa hari Anda membutuhkan kecepatan, di hari lain menghemat biaya lebih penting.
Masa depan pergerakan uang jelas digital, dan saya bersemangat untuk melihat apa yang akan datang selanjutnya. Sampai saat itu, saya berharap pengalaman saya membantu membuat perjalanan transfer Anda sedikit lebih lancar daripada yang saya alami di awal!
Ingat: metode transfer yang berbeda melayani tujuan yang berbeda. Pilih apa yang cocok untuk situasi spesifik Anda, dan jangan ragu untuk bertanya kepada bank Anda. (Mereka sudah mendengar yang lebih buruk dari saya, saya janji!)
Pernyataan
Artikel ini disediakan hanya untuk tujuan informasi dan tidak merupakan nasihat hukum, keuangan, atau profesional. Semua konten didasarkan pada informasi yang tersedia untuk umum dan pendapat pribadi. Pembaca harus mencari panduan profesional sebelum membuat keputusan atau bertindak berdasarkan materi yang disajikan. Tarif data mungkin berlaku saat menggunakan layanan perbankan seluler.
Pertanyaan yang Sering Diajukan
Sebagian besar transfer domestik memerlukan waktu 1-3 hari kerja. Transfer kawat lebih cepat, sering kali diproses pada hari yang sama. Transfer internasional biasanya memerlukan waktu 1-5 hari kerja, tergantung pada negara tujuan dan bank yang terlibat.
Anda akan memerlukan nama lengkap penerima, nomor rekening, dan nomor routing bank mereka. Untuk transfer internasional, Anda juga akan memerlukan kode SWIFT/BIC bank dan mungkin alamat penerima.
Ya, sebagian besar bank memberlakukan batas harian dan bulanan pada jumlah transfer. Batasan ini bervariasi tergantung pada bank dan jenis rekening. Periksa dengan lembaga keuangan Anda tentang batasan spesifik Anda.
Sebagian besar platform perbankan online menyediakan riwayat transaksi di mana Anda dapat memeriksa status transfer Anda. Untuk transfer kawat, Anda dapat meminta nomor pelacakan dari bank Anda untuk memantau kemajuan.
Pertama, verifikasi bahwa Anda telah memasukkan detail rekening yang benar. Kemudian hubungi layanan pelanggan bank Anda dengan nomor konfirmasi dan detail transaksi Anda. Mereka dapat melacak transfer dan membantu menyelesaikan masalah.