Tìm hiểu cách thực hiện chuyển khoản ngân hàng điện tử một cách an toàn và hiệu quả. Hãy làm theo hướng dẫn đơn giản của chúng tôi để có những giao dịch không gặp rắc rối.
Cùng viết với Varda Sardana và Shubham Singhania
Bạn đã ở đâu vào ngày 14 tháng 2 năm 2022? Ngày đó có làm bạn nhớ không? 🔔 Có thể là có. Ngày Valentine—có lẽ là ngày bạn cầu hôn ai đó hoặc được cầu hôn. 💍 Trong khi những người khác quỳ gối tại bãi biển Grace Bay ở quần đảo Turks & Caicos cho những người yêu của họ 🏝️❤️, tôi thì thực sự quỳ gối vì một lý do khác—tôi sắp bỏ lỡ tình yêu đích thực của mình (căn hộ mơ ước) vì tôi không biết cách thực hiện một chuyển khoản ngân hàng cùng ngày! 🏠
Tôi vẫn nhớ chính xác tôi đang ở đâu—gọi điện cho ngân hàng của mình một cách điên cuồng từ văn phòng bất động sản, lòng bàn tay đổ mồ hôi 💦 khi đại lý nhìn tôi với ánh mắt đó. Bạn biết đấy—một nửa thương hại, một nửa "Tôi có ba người mua khác đang chờ." 😬 Tôi ở đó, với tất cả tiền trong tài khoản 💰, nhưng không biết làm thế nào để chuyển nó đủ nhanh để đảm bảo giao dịch. Thị trường bất động sản hôm đó nóng đến mức chờ đợi một giao dịch chuyển khoản ACH thông thường trong 3 ngày có nghĩa là mất hoàn toàn cơ hội của tôi. 🏠💨
Khi đại lý đề cập rằng tôi cần chuyển khoản đặt cọc trong vòng một giờ hoặc mất chỗ của mình, tôi đã hoảng sợ. 😱 Tôi chưa bao giờ thực hiện một giao dịch chuyển khoản trước đây! Số định tuyến là gì? Tôi có cần đến ngân hàng thực không? Điều này có an toàn không? 🚨 Thời gian đang trôi ⏰, và tôi hoàn toàn không chuẩn bị cho rào cản tài chính này.
Khoảnh khắc đó là tiếng chuông báo thức của tôi. ⏰ Nếu một người như tôi—thông thạo công nghệ trong hầu hết các lĩnh vực của cuộc sống—có thể bị bất ngờ bởi điều cơ bản như chuyển tiền của chính mình nhanh chóng, thì có bao nhiêu người khác cũng ở trong tình huống tương tự? Còn tiền của BẠN thì sao? 💵
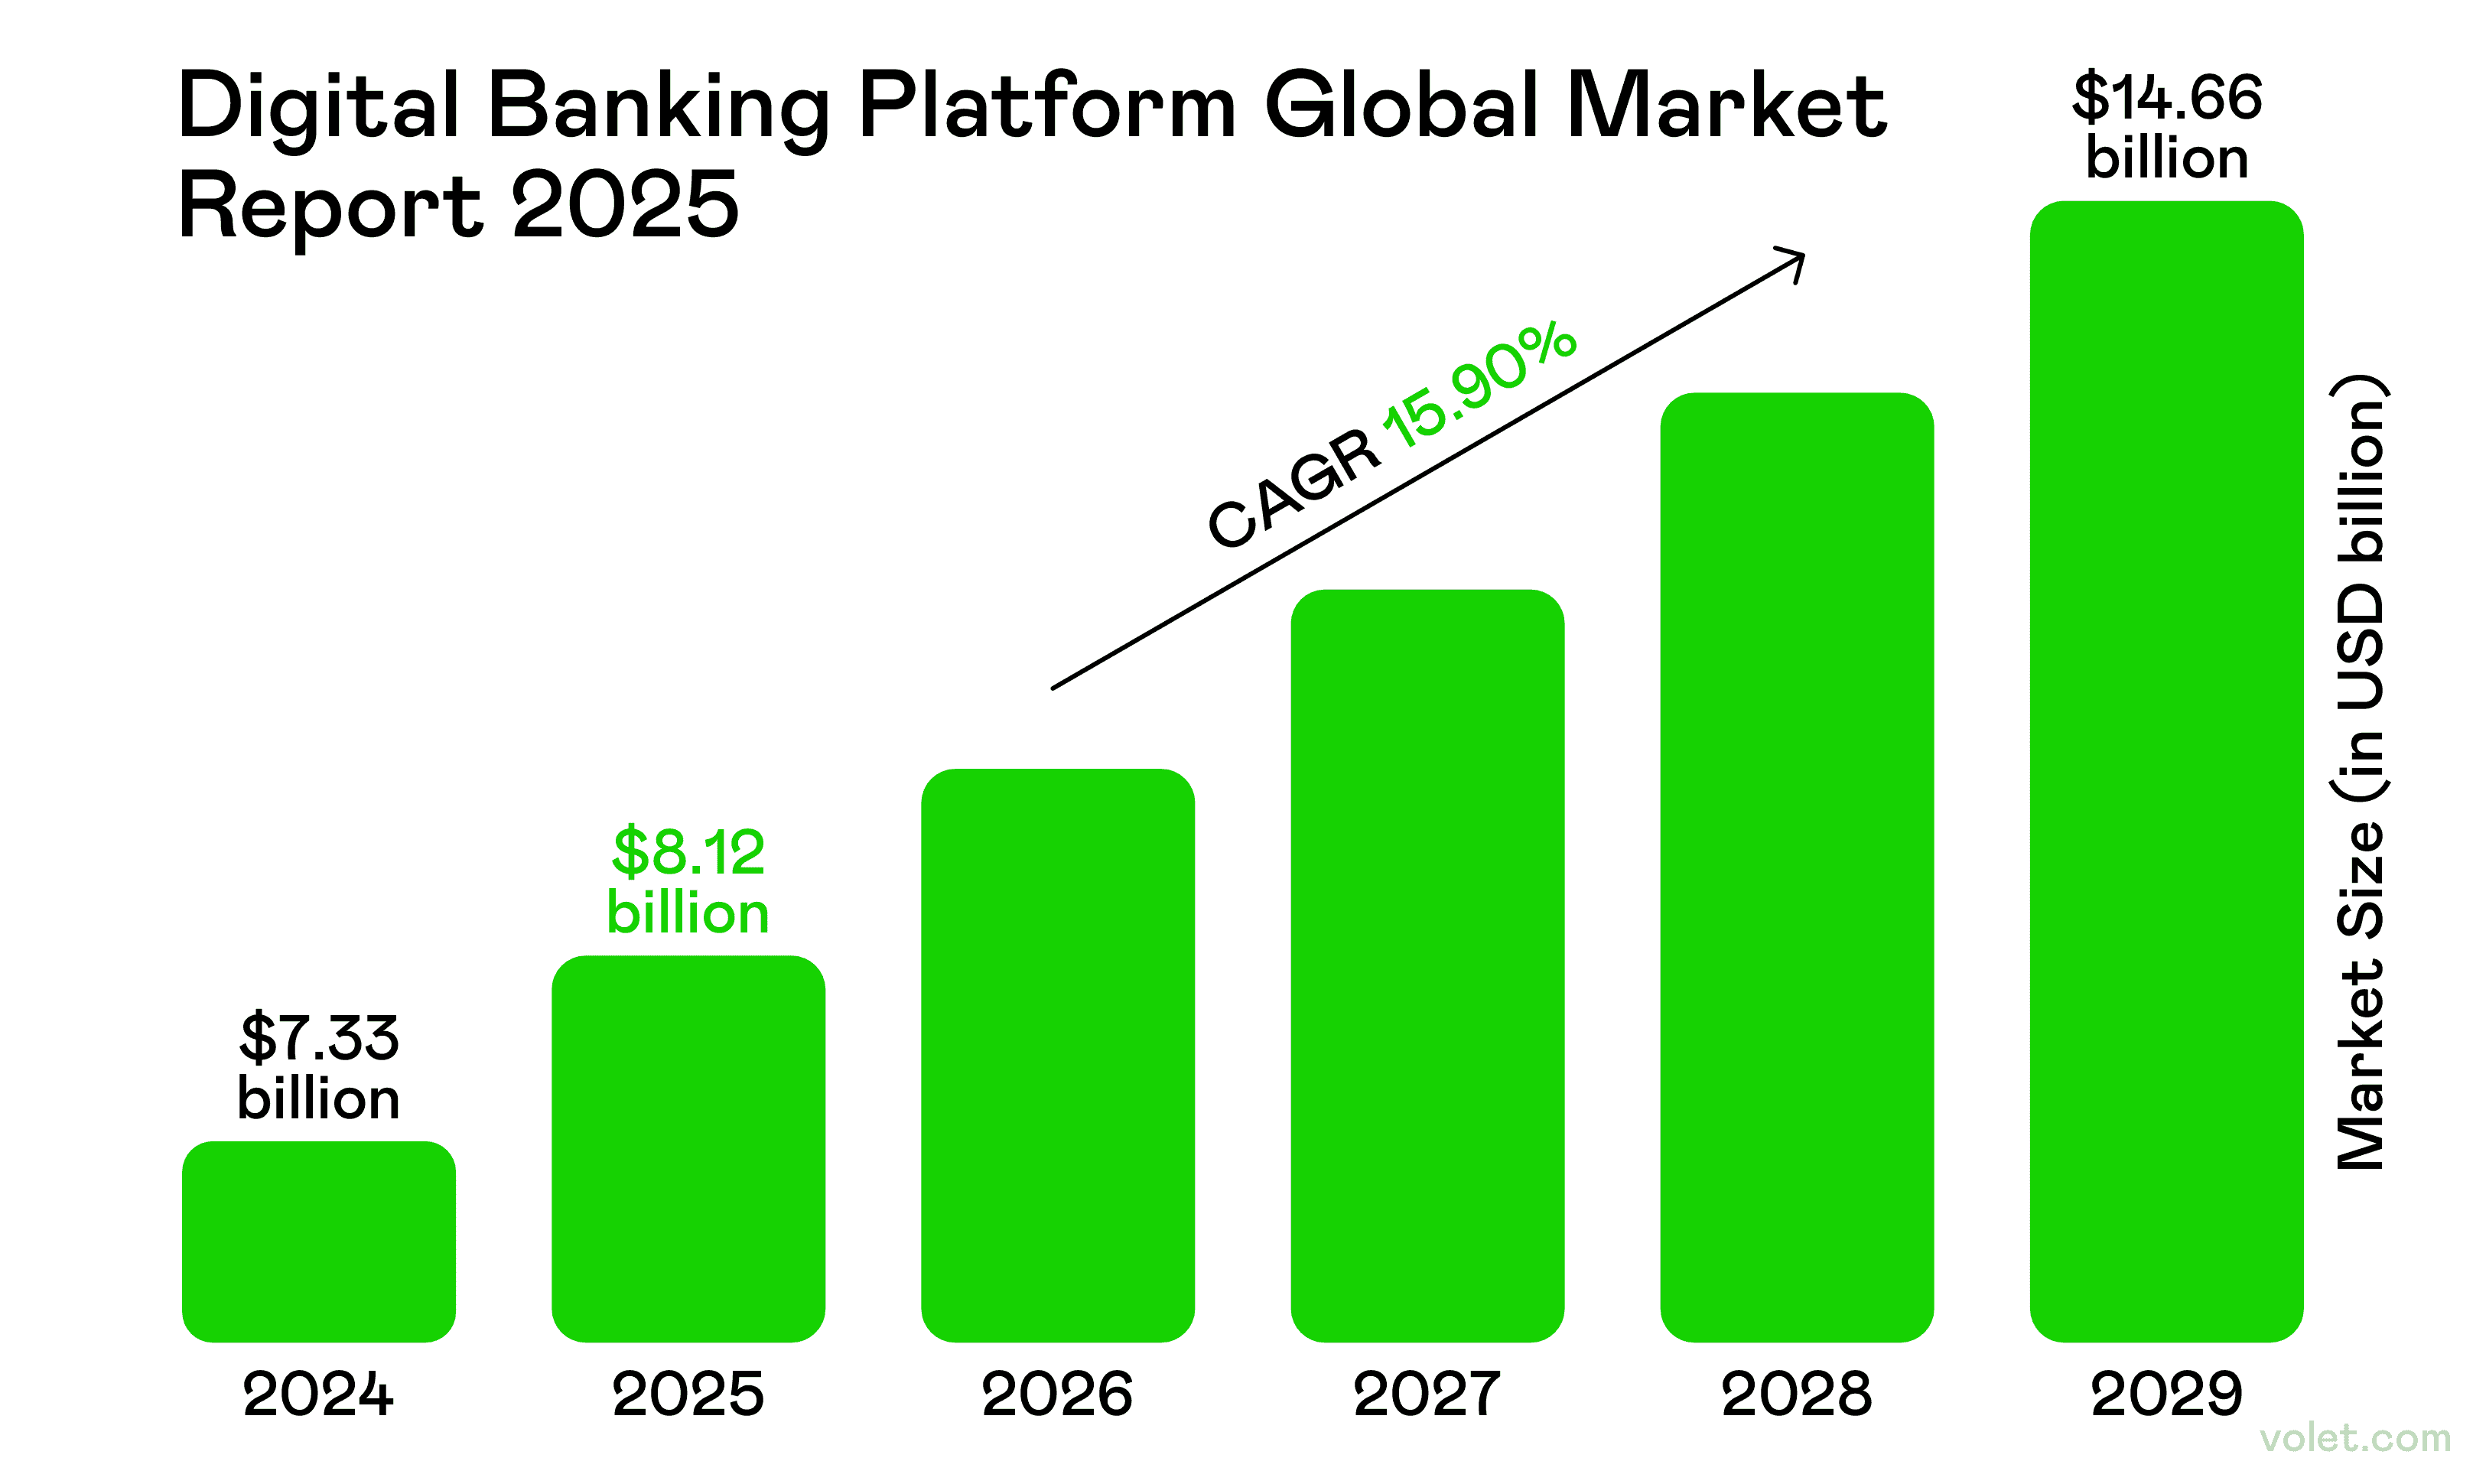
Trong nền kinh tế kỹ thuật số năm 2025, hiểu cách thực hiện một giao dịch chuyển khoản ngân hàng điện tử không chỉ là tiện lợi—mà còn là điều cần thiết. 🛡️ Khi các công nghệ kỹ thuật số tiếp tục định hình lại tài chính toàn cầu, ngành ngân hàng Ấn Độ cung cấp một nghiên cứu điển hình đặc biệt hữu ích. Trong một bài đánh giá được trích dẫn rộng rãi bởi Varda Sardana và Shubham Singhania, ngân hàng kỹ thuật số không chỉ được mô tả là truy cập trực tuyến vào quỹ, mà còn là một sự chuyển mình toàn diện trong cách các dịch vụ tài chính được cấu trúc, quản lý và cung cấp.
Nghiên cứu của họ nhấn mạnh rằng chuyển đổi số thực sự không chỉ là về ứng dụng - mà là xây dựng các nền tảng linh hoạt, cân bằng đổi mới với sự tin cậy, và đảm bảo quyền truy cập tài chính cho tất cả các nhóm dân cư.
Tôi đã cuối cùng có được căn hộ đó (sau một khóa học cấp tốc về chuyển khoản từ một đại diện ngân hàng rất kiên nhẫn 🙏), nhưng tôi đã hứa với bản thân rằng tôi sẽ không bao giờ bị bắt không chuẩn bị nữa. Bây giờ tôi đang chia sẻ mọi thứ tôi đã học với bạn - cộng với một số hiểu biết khó kiếm được từ nghiên cứu ngân hàng toàn cầu.
Vậy hãy cầm một cốc gì đó mạnh mẽ ☕, và hãy nói về mọi thứ bạn cần biết về việc gửi tiền giữa các tài khoản một cách hiệu quả và an toàn. Tin tôi đi - trong thế giới nhanh chóng ngày nay, đây có thể là kỹ năng tài chính quan trọng nhất mà bạn học được trong cả năm! 🔐
Chuyển Khoản Ngân Hàng Điện Tử Là Gì? (Không, Thật Sự, Nó LÀ Gì?)
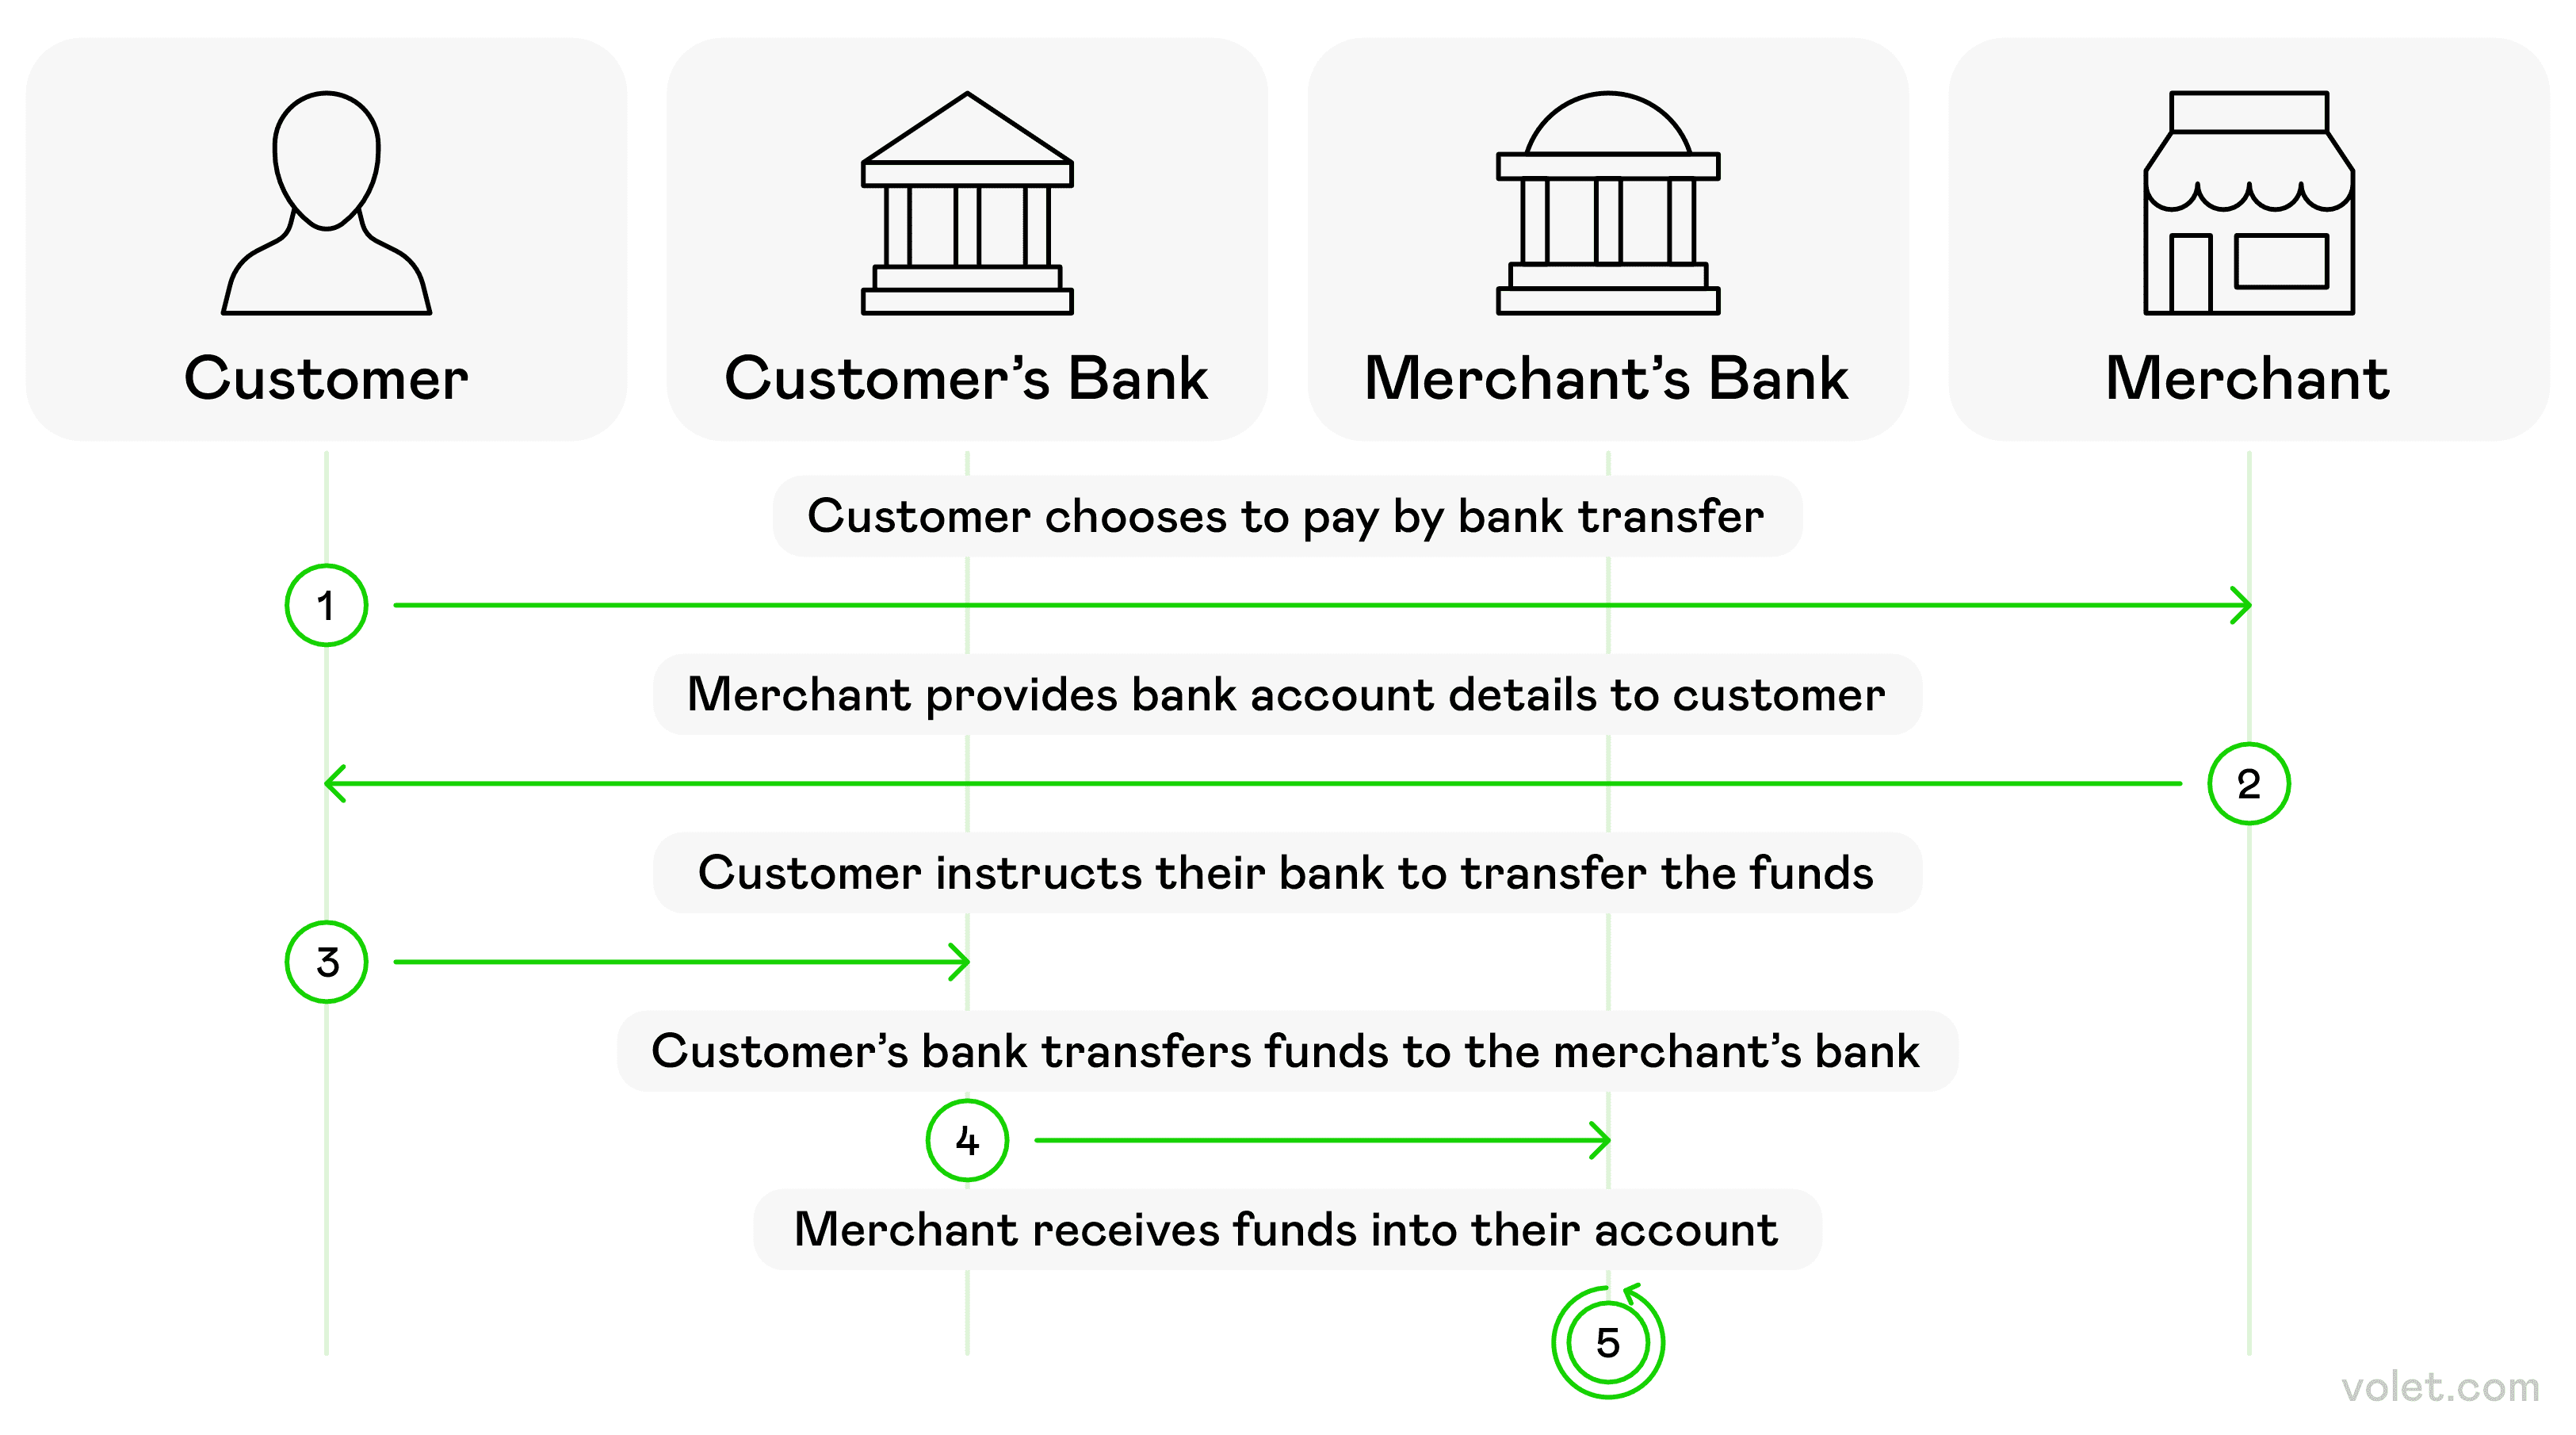
Vậy chúng ta đang nói về điều gì ở đây? Một chuyển khoản ngân hàng điện tử cơ bản chỉ là chuyển tiền từ một tài khoản ngân hàng này sang tài khoản ngân hàng khác mà không có tiền mặt vật lý liên quan. Khá đơn giản, đúng không?
Nhưng đây là điều mà tôi không nhận ra ngay từ đầu: vào năm 2025, những chuyển khoản này diễn ra thông qua các mạng điện tử siêu tiên tiến, an toàn kết nối các tổ chức tài chính trên toàn thế giới. Công nghệ đứng sau những thứ này thật KINH NGẠC so với chỉ vài năm trước!
Tôi vẫn nhớ lần đầu tiên tôi gửi tiền quốc tế - tôi đã đổ mồ hôi hột tự hỏi liệu số tiền tôi đã kiếm được có thực sự đến nơi không. (Spoiler: nó đã đến, nhưng không trước khi tôi làm mới ứng dụng ngân hàng của mình khoảng 500 lần! 🙈)
Khi bạn chuyển tiền điện tử, ngân hàng của bạn giao tiếp với ngân hàng của người nhận thông qua các mạng lưới này để đảm bảo mọi thứ đều hợp pháp. Nó giống như tiền của bạn có một đội bảo vệ riêng tư! Và với giao dịch không dùng tiền mặt trở thành vua vào năm 2025, việc biết cách mọi thứ hoạt động là điều gần như bắt buộc trong những ngày này.
Các loại chuyển khoản ngân hàng: Tìm kiếm phương tiện hoàn hảo cho tiền của bạn
Có rất nhiều cách để chuyển tiền điện tử, và thật lòng mà nói, tôi đã thử hầu hết chúng (một số thành công hơn những cái khác). Hãy để tôi phân tích cho bạn:
Chuyển khoản ACH - Lựa chọn ổn định của bạn
Các chuyển khoản ACH xử lý thanh toán theo lô thông qua mạng lưới Automated Clearing House. Chúng giống như người bạn đáng tin cậy, không bao giờ vội vàng nhưng luôn xuất hiện cuối cùng.
✅ Tốt cho: Hóa đơn định kỳ, chuyển tiền giữa các tài khoản của bạn ✅ Chi phí: Thường miễn phí hoặc rất rẻ ($0-$3) ✅ Tốc độ: Mất khoảng 1-3 ngày làm việc ❌ Không lý tưởng cho: Khi bạn cần tiền ở đó NGAY HÔM QUÁ
Thông tin thú vị mà tôi đã học được theo cách khó khăn: Chuyển khoản ngân hàng xảy ra khi bạn ủy quyền cho người khác rút tiền từ tài khoản ngân hàng của bạn. Tôi đã từng thiết lập các khoản quyên góp định kỳ và hoàn toàn quên mất chúng—thật bất ngờ khi ngân sách bị thiếu hụt! 😬
Chuyển khoản Wire - Quái vật tốc độ
Khi bạn thực sự, chắc chắn cần tiền ở đó NGAY BÂY GIỜ, chuyển khoản wire là người bạn tốt nhất của bạn. Chúng chuyển tiền trực tiếp từ ngân hàng này sang ngân hàng khác.
✅ Tốc độ: Chuyển khoản wire nội địa thường hoàn thành trong vài giờ ✅ An toàn: Siêu an toàn và có thể theo dõi ❌ Chi phí: Đắt đỏ ($26 trung bình cho các chuyển khoản nội địa) ❌ Thiết lập: Một số ngân hàng vẫn yêu cầu bạn đến trực tiếp (Tôi đã phát hiện ra điều này vào lúc 4:45 chiều thứ Sáu... không phải là khoảnh khắc tốt nhất của tôi)
Các chuyển khoản wire diễn ra trên các mạng lưới do Cục Dự trữ Liên bang điều hành và được thanh toán theo thời gian thực. Đối với các chuyển khoản lớn trên 3 triệu đô la, có một cái gọi là CHIPS ở Mỹ (Hệ thống Thanh toán Liên ngân hàng Clearing House).
Tôi đã từng phải chuyển tiền cho một thỏa thuận kinh doanh, và cho bạn biết—nhìn số tiền đó rời khỏi tài khoản của tôi ngay lập tức vừa đáng sợ vừa ấn tượng!
Thanh toán theo thời gian thực (RTP) - Đứa trẻ mới trong khu phố
Hệ thống mới này cho phép chuyển khoản ngay lập tức giữa các ngân hàng tham gia, 24/7/365. Số tiền đến tài khoản của người nhận trong vòng vài giây.
✅ Tốc độ: NGAY LẬP TỨC (như, thực sự ngay lập tức) ✅ Thời gian: Hoạt động vào ban đêm, cuối tuần, ngày lễ ❌ Giới hạn: Cả hai ngân hàng cần tham gia
Zelle - Chuyển khoản bạn bè nhanh chóng
Còn nhớ khi chia hóa đơn bữa tối là điều khó xử? Zelle đã thay đổi tất cả điều đó! Nó kết nối trực tiếp với tài khoản ngân hàng của bạn để chuyển tiền nhanh chóng giữa các cá nhân.
✅ Tích hợp: Hoạt động với nhiều ngân hàng lớn ✅ Tốc độ: Thường xử lý thanh toán trong vòng vài phút ❌ Giới hạn: Mọi người cần phải đăng ký
Tôi sử dụng điều này MỌI lúc với bạn bè. Tuần trước tôi quên ví ở một nhà hàng (điều thường thấy ở tôi) và đã Zelle cho bạn tôi trước khi người phục vụ thậm chí mang hóa đơn đến. Khủng hoảng đã được tránh! 🎉
Các ứng dụng kỹ thuật số - Lựa chọn thú vị, thoải mái
Các ứng dụng như Venmo, PayPal, và Cash App khiến việc gửi tiền cảm thấy như nhắn tin. Chúng có thể chuyển tiền trong vòng vài phút cho người dùng đã đăng ký.
✅ Thân thiện với người dùng: Giao diện siêu trực quan ✅ Xã hội: Một số có nguồn cấp dữ liệu xã hội (tắt điều này trừ khi bạn muốn mọi người biết bạn đã trả tiền cho "Đêm Pizza Bí Mật Một Lần Nữa 🍕") ❌ Bước thêm: Cuối cùng bạn sẽ cần chuyển tiền về ngân hàng của mình
Các tùy chọn chuyển khoản quốc tế - Đi toàn cầu
Gửi tiền qua biên giới? Bạn có nhiều lựa chọn:
Chuyển khoản SWIFT: Mạng lưới truyền thống kết nối hơn 11,000 ngân hàng trên toàn cầu
SEPA: Để chuyển khoản dễ dàng giữa các ngân hàng trong EU
CHAPS: Sử dụng ở Vương quốc Anh cho các khoản thanh toán trong cùng ngày
Chuyển khoản ngân hàng: Thực tế phổ biến hơn quốc tế so với ở Mỹ
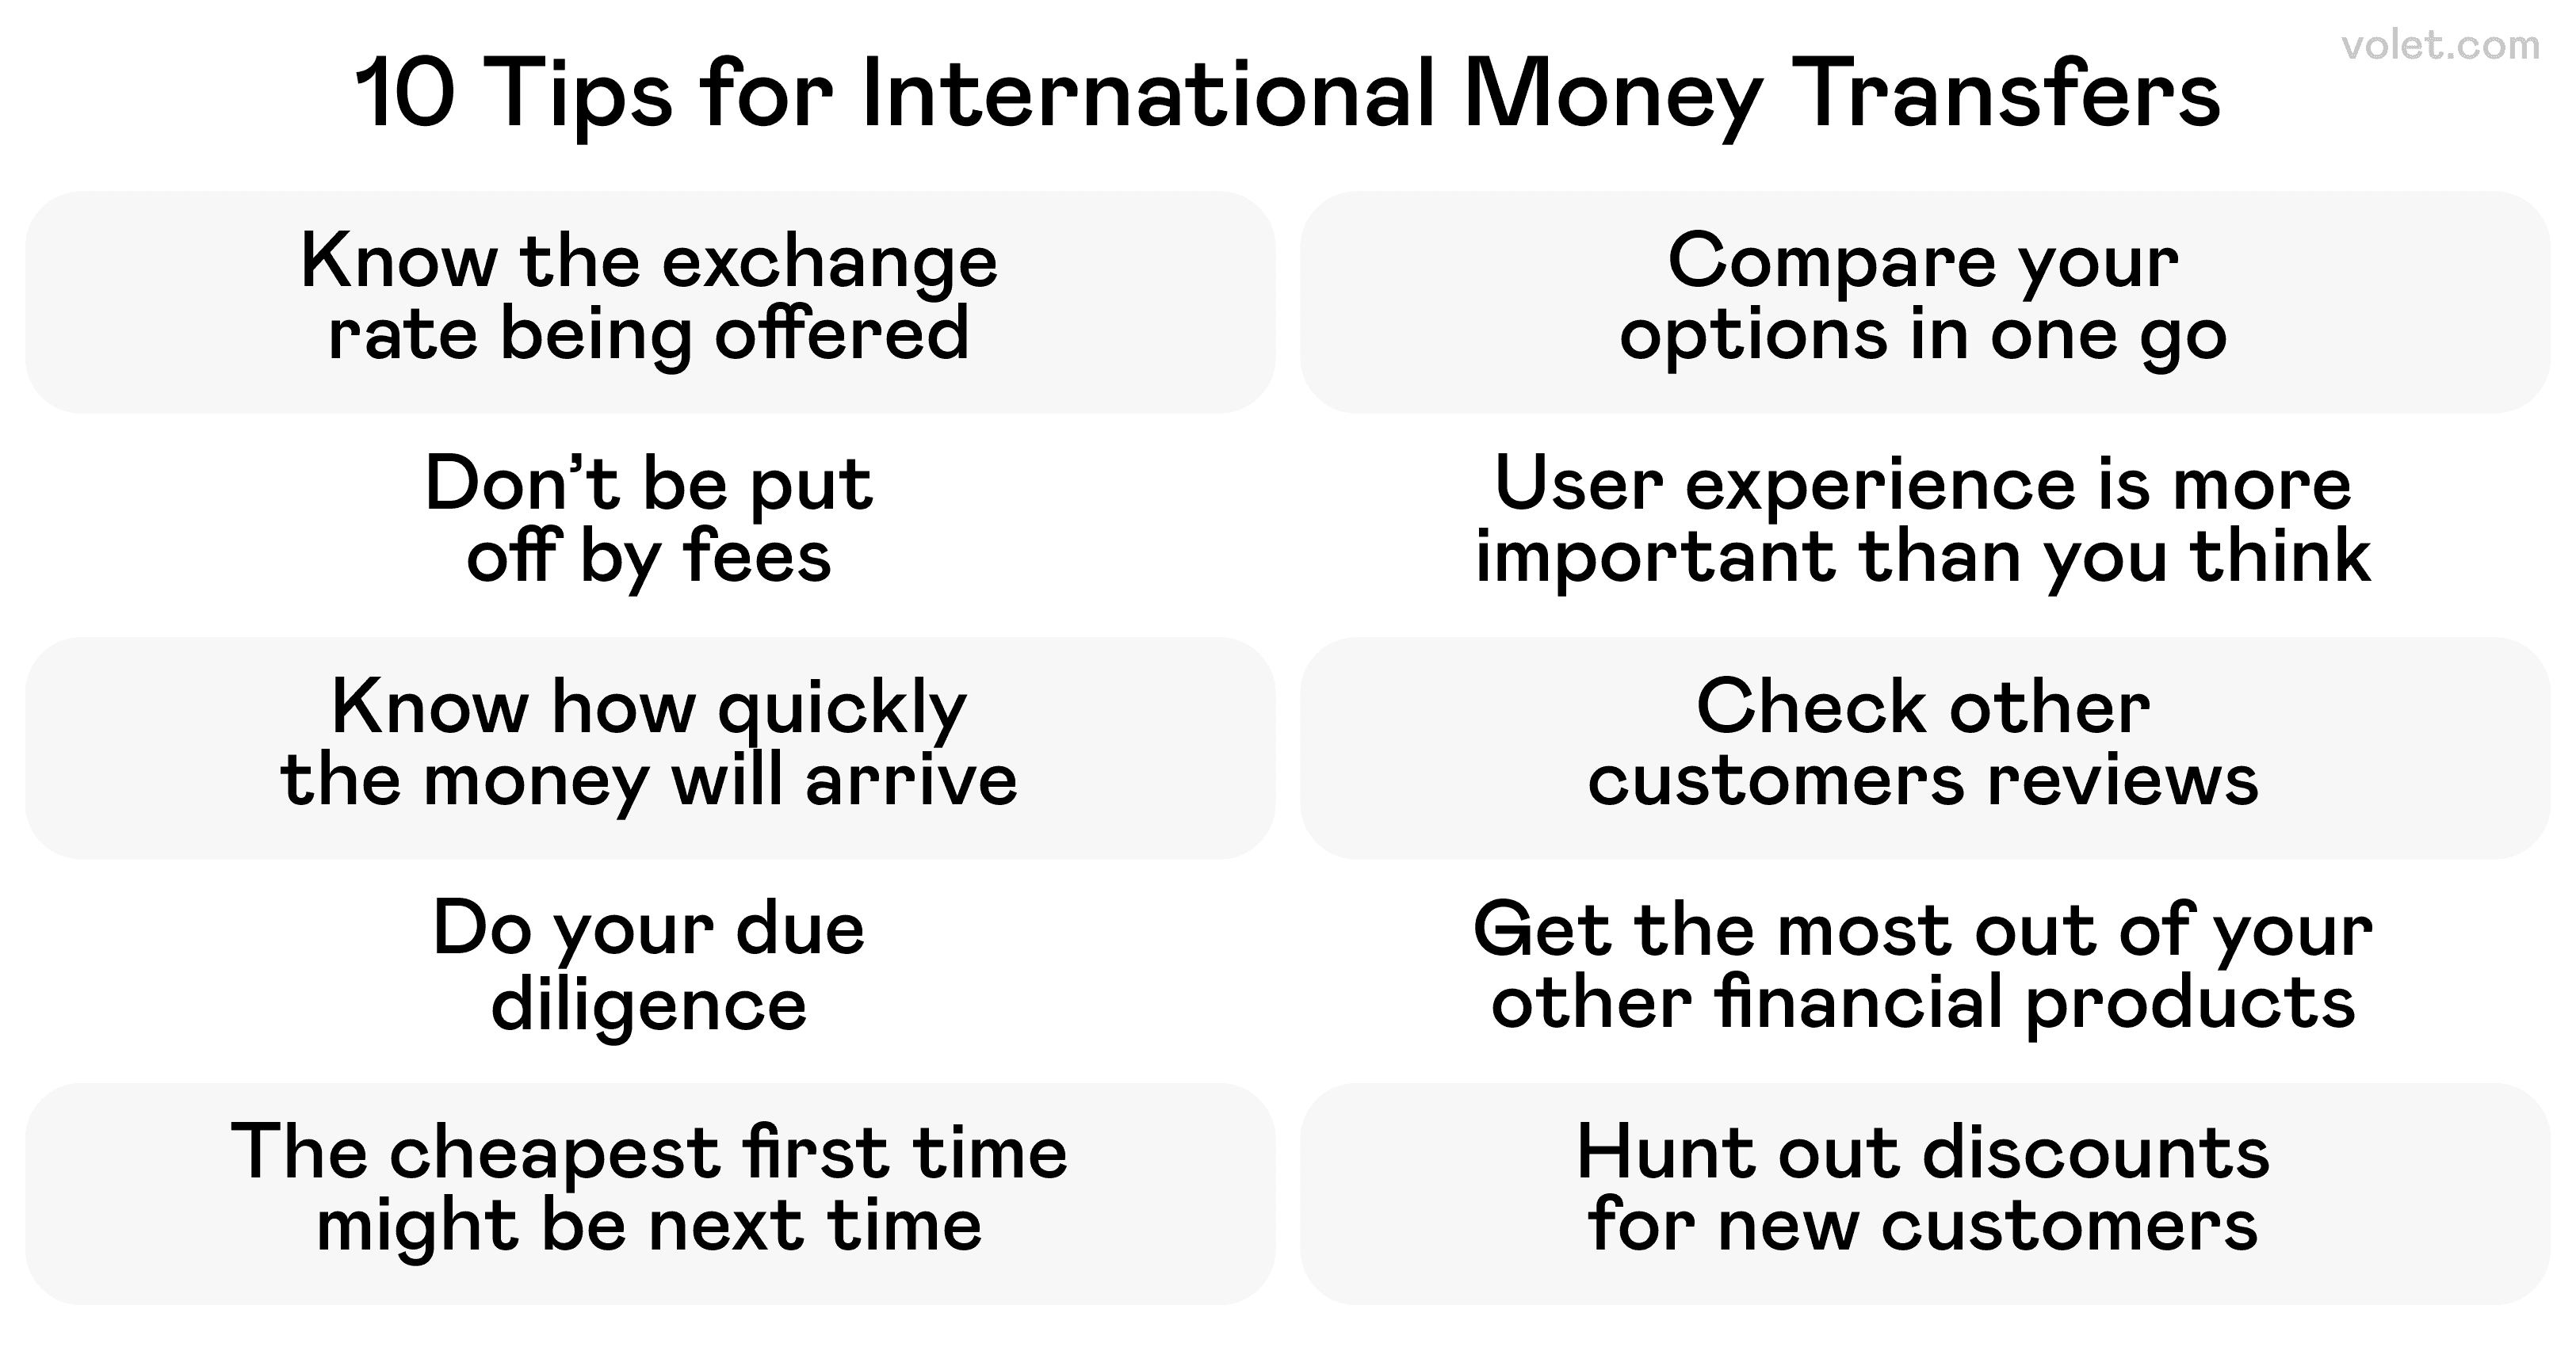
Tôi đã gửi tiền cho gia đình ở nước ngoài bằng nhiều phương pháp, và tôi đã học được rằng tỷ giá hối đoái quan trọng HƠN cả phí đôi khi. Một lần tôi đã tiết kiệm tiền bằng cách sử dụng một dịch vụ "chậm hơn" nhưng thực sự có tỷ giá tốt hơn—tiết kiệm gần 50 đô la cho một chuyển khoản 500 đô la!
Các loại chuyển khoản ngân hàng khác đáng biết
Chuyển khoản nội bộ: Chuyển tiền trong cùng một ngân hàng (thường ngay lập tức và miễn phí)
Chuyển khoản bên ngoài: Chuyển khoản giữa các ngân hàng khác nhau (1-3 ngày)
Thanh toán hóa đơn: Lên lịch thanh toán định kỳ cho các nhà cung cấp dịch vụ
Fedwire: Phổ biến ở Mỹ cho việc thanh toán theo thời gian thực giữa các ngân hàng
Cách thực hiện chuyển khoản ngân hàng điện tử: Hướng dẫn từng bước của tôi
Được rồi, hãy bắt tay vào việc! Đây là cách thực sự để gửi tiền qua ngân hàng trực tuyến mà không làm mất trí (hay mất tiền của bạn):
1. Đăng Nhập Vào Nền Tảng Ngân Hàng Trực Tuyến Của Bạn
Điều đầu tiên—đăng nhập vào trang web hoặc ứng dụng di động của ngân hàng bạn.
🔐 Mẹo chuyên nghiệp: Tôi luôn đảm bảo rằng mình đang sử dụng WiFi an toàn hoặc dữ liệu di động. WiFi miễn phí ở quán cà phê? Có thể không phải là nơi tốt nhất để chuyển khoản tiết kiệm cả đời của bạn! Tôi đã học được bài học này sau một cơn đau tim nhẹ khi nhận được thông báo bảo mật. Không có gì xấu xảy ra, nhưng vẫn... 😅
2. Điều Hướng Đến Phần Chuyển Khoản
Tìm các tùy chọn như "Chuyển Tiền," "Gửi Tiền," hoặc "Thực Hiện Thanh Toán" trong bảng điều khiển của bạn.
Nói thật: Trang web của mỗi ngân hàng đều khác nhau một cách kỳ lạ! Lần đầu tiên tôi sử dụng trang của ngân hàng mới, tôi đã mất 10 phút chỉ để tìm nút chuyển khoản. (Nó đang ẩn dưới một menu thả xuống có tên "Dịch vụ" thay vì "Chuyển khoản" — tại sao?!)
3. Chọn Loại Chuyển Khoản
Đây là nơi bạn chọn loại chuyển tiền mà bạn đang thực hiện:
Giữa các tài khoản của bạn (như từ tài khoản thanh toán sang tài khoản tiết kiệm)
Đến một người khác tại ngân hàng của bạn
Chuyển khoản giữa các ngân hàng (đến một người tại ngân hàng khác)
Chuyển khoản quốc tế
4. Nhập Thông Tin Tài Khoản
Phần này cực kỳ quan trọng. Đối với chuyển khoản giữa các ngân hàng, bạn sẽ cần:
Tên của người nhận (CHÍNH XÁC như trên tài khoản của họ)
Số tài khoản của người nhận
Số định tuyến ngân hàng (đối với chuyển khoản nội địa)
Mã SWIFT/BIC (đối với chuyển khoản quốc tế)
Địa chỉ của người nhận (đôi khi cần thiết)
✍️ Kiểm tra lại MỌI THỨ! Tôi từng nhập sai một chữ số trong số định tuyến và tiền của tôi đã đi nghỉ mát mà không có tôi trong 5 ngày làm việc trong khi các ngân hàng giải quyết vấn đề.
5. Chỉ Định Số Tiền và Ngày
Nhập số tiền bạn muốn gửi. Bạn cũng có thể lên lịch cho các ngày trong tương lai!
⚠️ Nhắc nhở quan trọng: Đảm bảo bạn có đủ tiền trong tài khoản trước khi thực hiện chuyển khoản ngân hàng để tránh phí thấu chi. Tôi đã từng bị tính phí này, và chúng KHÔNG vui chút nào. Phải trả 35 đô la vì bạn thiếu 5 đô la cảm giác như một sự xúc phạm tài chính đặc biệt.
6. Xem Lại và Xác Nhận
Kiểm tra kỹ tất cả các chi tiết, đặc biệt là bất kỳ khoản phí nào. Một số chuyển khoản—đặc biệt là chuyển khoản điện và chuyển khoản quốc tế—có thể có các khoản phí bất ngờ.
Đối với chuyển khoản điện nội địa, thông tin thường được nhập vào một mẫu chuyển khoản ngân hàng. Một số ngân hàng làm điều này rất dễ dàng, trong khi những ngân hàng khác khiến bạn cảm thấy như đang khai thuế. Trải nghiệm rất khác nhau!
7. Ủy Quyền Giao Dịch
Hoàn tất quá trình bằng cách ủy quyền cho chuyển khoản. Điều này có thể yêu cầu:
Một mã xác minh được gửi đến điện thoại của bạn
Mật khẩu ngân hàng của bạn
Xác minh sinh trắc học
Chuyển khoản ngân hàng trong cùng ngày thường có một khoản phí bổ sung đi kèm. Tôi thường quyết định xem tốc độ hay tiết kiệm tiền quan trọng hơn cho chuyển khoản cụ thể đó.
8. Lưu hoặc In Xác Nhận
LUÔN luôn lưu số xác nhận. Hãy tin tôi về điều này!
Tôi từng có một chuyển khoản dường như biến mất vào khoảng không kỹ thuật số, và có số xác nhận đó là lý do duy nhất ngân hàng có thể theo dõi nó nhanh chóng. Bài học đã được rút ra!
Chuyển Tiền An Toàn và Hiệu Quả: Bài Học Bảo Mật Tôi Học Được Một Cách Khó Khăn
Khi bạn chuyển tiền điện tử, bảo mật nên là ưu tiên hàng đầu. Dưới đây là một số thực hành tốt nhất (một số mà tôi không may đã học được qua kinh nghiệm):
Thực Hành Bảo Mật Tốt Nhất
✅ Sử dụng mạng an toàn khi ngân hàng trực tuyến
✅ Bật xác thực hai yếu tố (điều này đã cứu tôi NHIỀU lần)
✅ Theo dõi tài khoản của bạn thường xuyên (tôi kiểm tra tài khoản của mình mỗi sáng khi uống cà phê)
✅ Không bao giờ chia sẻ thông tin tài khoản với người khác
✅ Hãy nghi ngờ bất kỳ email nào yêu cầu thông tin ngân hàng
Tránh Những Cạm Bẫy Thông Thường
❌ Giả định rằng các chuyển khoản luôn ngay lập tức (mạng lưới chuyển khoản ngân hàng đôi khi có độ trễ xử lý)
❌ Quên về giới hạn chuyển khoản hàng ngày
❌ Bỏ qua tỷ giá hối đoái cho các chuyển khoản quốc tế
❌ Không giữ hồ sơ giao dịch
Chi Phí và Tốc Độ Chuyển Khoản Ngân Hàng: Những Gì Cần Mong Đợi
Các phương pháp khác nhau đi kèm với các mức giá và thời gian chờ khác nhau:
Chuyển Khoản ACH
💰 Chi phí: Thường miễn phí hoặc rẻ ($0-$3)
⏱️ Tốc độ: 1-3 ngày làm việc
Tốt nhất cho: Các chuyển khoản thường xuyên hoặc thanh toán định kỳ
Chuyển Khoản Điện Nội Địa
💰 Chi phí: $15-$35 cho việc gửi, $0-$15 cho việc nhận
⏱️ Tốc độ: Giao hàng trong cùng ngày hoặc ngày làm việc tiếp theo
Tốt nhất cho: Các khoản tiền lớn nhạy cảm về thời gian
Theo kinh nghiệm của tôi, chuyển khoản điện nội địa thường được giao trong vòng một ngày làm việc. Tuy nhiên, nếu bạn khởi tạo chuyển khoản muộn trong ngày, nó có thể sẽ được xử lý vào ngày làm việc tiếp theo.
Chuyển Khoản Điện Quốc Tế
💰 Chi phí: $35-$50 cộng với các khoản phí ngân hàng trung gian có thể có
⏱️ Tốc độ: 1-5 ngày làm việc
Tốt nhất cho: Gửi tiền ra nước ngoài một cách an toàn
Chuyển khoản ngân hàng quốc tế thường sử dụng mạng SWIFT, và tôi nhận thấy chúng hiếm khi nhanh như đã hứa. Khi tôi gửi tiền cho anh họ ở London, tôi luôn thêm một khoảng thời gian 1-2 ngày vào bất kỳ thời gian biểu nào họ đưa ra cho tôi.
Dịch Vụ P2P (Zelle, Venmo)
💰 Chi phí: Thường miễn phí cho các chuyển khoản cơ bản
⏱️ Tốc độ: Từ vài phút đến vài ngày
Tốt nhất cho: Gửi tiền cho bạn bè một cách nhanh chóng
Bạn có biết không? Nhiều khách hàng hiện nay thích sử dụng chuyển khoản ngân hàng thay vì thẻ tín dụng để thanh toán. Xu hướng này chắc chắn đã thay đổi kể từ đầu những năm 2020!
Gửi Tiền Trực Tuyến: Vượt Ra Ngoài Ngân Hàng Truyền Thống
PayPal: Kết nối tài khoản ngân hàng hoặc thẻ ghi nợ của bạn để gửi tiền chỉ bằng địa chỉ email.
Wise: Lựa chọn của tôi cho các chuyển khoản quốc tế với tỷ giá hối đoái cạnh tranh.
Western Union: Tuyệt vời khi người nhận cần tùy chọn nhận tiền mặt toàn cầu.
Ví Điện Tử: Apple Pay, Google Pay và Samsung Pay có thể chuyển tiền giữa người dùng.
Chuyển Khoản Tiền Điện Tử: Bitcoin đã đạt 108.000 đô la vào cuối năm 2024, và chuyển khoản tiền điện tử đã trở nên phổ biến hơn nhiều vào năm 2025! Tôi đã sử dụng tiền điện tử cho một vài chuyển khoản quốc tế và rất ngạc nhiên về số tiền tôi tiết kiệm được từ phí.
Đối với hầu hết các dịch vụ trực tuyến, bạn chỉ cần địa chỉ email hoặc số điện thoại di động của người nhận để gửi tiền. Dễ dàng hơn rất nhiều so với việc thu thập tất cả những thông tin ngân hàng đó!
Một phát triển thực sự thú vị vào năm 2025 là cách công nghệ blockchain đã làm cho các chuyển khoản nhanh hơn. Tôi đã thử nghiệm một số dịch vụ chuyển khoản dựa trên blockchain mới hơn, và chúng rất ấn tượng—đặc biệt là cho các chuyển khoản quốc tế.
Suy Nghĩ Cuối Cùng
Chuyển khoản ngân hàng điện tử đã hoàn toàn biến đổi cách chúng ta xử lý tiền trong thế giới ngày càng kỹ thuật số của chúng ta. Khi chúng ta điều hướng qua năm 2025, mọi thứ ngày càng trở nên nhanh hơn, an toàn hơn và (may mắn thay) thân thiện hơn với người dùng.
Nhìn lại hành trình của tôi với ngân hàng số, tôi đã từ hoàn toàn bối rối với các số định tuyến trở thành người tự tin chuyển tiền qua các châu lục chỉ với vài lần chạm. Đó thực sự là một sự tiến hóa!
Dù bạn đang thanh toán hóa đơn, giúp đỡ gia đình hay điều hành một doanh nghiệp, việc hiểu các tùy chọn chuyển tiền giúp bạn chọn phương thức tốt nhất cho tình huống cụ thể của mình. Có những ngày bạn cần tốc độ, những ngày khác việc tiết kiệm phí lại quan trọng hơn.
Tương lai của việc di chuyển tiền chắc chắn là số hóa, và tôi rất háo hức để xem điều gì sẽ đến tiếp theo. Cho đến lúc đó, tôi hy vọng những trải nghiệm của tôi sẽ giúp hành trình chuyển tiền của bạn trở nên suôn sẻ hơn một chút so với những gì tôi đã trải qua lúc bắt đầu!
Nhớ rằng: các phương thức chuyển tiền khác nhau phục vụ các mục đích khác nhau. Hãy chọn những gì phù hợp với tình huống cụ thể của bạn, và đừng ngần ngại hỏi ngân hàng của bạn những câu hỏi. (Họ đã nghe những điều tồi tệ hơn từ tôi, tôi hứa!)
Thông báo
Bài viết này được cung cấp chỉ với mục đích thông tin và không cấu thành lời khuyên pháp lý, tài chính hoặc chuyên nghiệp. Tất cả nội dung dựa trên thông tin công khai và ý kiến cá nhân. Người đọc nên tìm kiếm sự hướng dẫn chuyên nghiệp trước khi đưa ra quyết định hoặc hành động dựa trên tài liệu được trình bày. Có thể áp dụng phí dữ liệu khi sử dụng dịch vụ ngân hàng di động.
Các câu hỏi thường gặp
Hầu hết các chuyển khoản nội địa mất từ 1-3 ngày làm việc. Chuyển khoản điện là nhanh hơn, thường được xử lý trong cùng ngày. Chuyển khoản quốc tế thường mất từ 1-5 ngày làm việc, tùy thuộc vào quốc gia đích và các ngân hàng liên quan.
Bạn sẽ cần tên đầy đủ của người nhận, số tài khoản và số định danh ngân hàng của họ. Đối với chuyển khoản quốc tế, bạn cũng sẽ cần mã SWIFT/BIC của ngân hàng và có thể là địa chỉ của người nhận.
Có, hầu hết các ngân hàng áp dụng giới hạn hàng ngày và hàng tháng về số tiền chuyển khoản. Những giới hạn này khác nhau tùy theo ngân hàng và loại tài khoản. Hãy kiểm tra với tổ chức tài chính của bạn về các giới hạn cụ thể của bạn.
Hầu hết các nền tảng ngân hàng trực tuyến cung cấp lịch sử giao dịch nơi bạn có thể kiểm tra trạng thái của các chuyển khoản của mình. Đối với chuyển khoản điện, bạn có thể yêu cầu một số theo dõi từ ngân hàng của bạn để theo dõi tiến trình.
Đầu tiên, hãy xác minh rằng bạn đã nhập đúng thông tin tài khoản. Sau đó, liên hệ với dịch vụ khách hàng của ngân hàng bạn với số xác nhận và chi tiết giao dịch của bạn. Họ có thể truy tìm chuyển khoản và giúp giải quyết vấn đề.