

与Varda Sardana和Shubham Singhania共同创作
2022年2月14日你在哪里?这个日期让你想起什么吗?🔔 也许是的。情人节——可能是你向某人求婚或被求婚的日子。💍 当其他人在特克斯和凯科斯群岛的格雷斯湾海滩向他们的爱人下跪时 🏝️❤️,我却因为一个不同的原因跪下了——我差点错过了我自己的真爱(我梦想中的公寓),因为我不知道如何进行 同日银行转账!🏠
与Varda Sardana和Shubham Singhania共同创作
2022年2月14日你在哪里?这个日期让你想起什么吗?🔔 也许是的。情人节——可能是你向某人求婚或被求婚的日子。💍 当其他人在特克斯和凯科斯群岛的格雷斯湾海滩向他们的爱人下跪时 🏝️❤️,我却因为一个不同的原因跪下了——我差点错过了我自己的真爱(我梦想中的公寓),因为我不知道如何进行 同日银行转账!🏠
我仍然清楚地记得我当时在哪里——在房地产办公室疯狂地给我的银行打电话,手心出汗💦,因为代理给了我那种眼神。你知道的——一半是怜悯,一半是“我还有三个买家在等。”😬 我当时账户里有很多钱💰,但完全不知道如何快速转移这些钱以确保交易。那天的房地产市场如此火热,以至于等待常规的3天ACH转账意味着完全失去机会。🏠💨
当代理提到我需要在一个小时内汇款押金,否则就会失去我的位置时,我慌了。😱 我从来没有做过电汇!什么是路由号码?我需要去实体银行吗?这安全吗?🚨 时间在滴答作响⏰,我完全没有准备好面对这个财务障碍。
那一刻是我的警钟。⏰ 如果像我这样——在生活的大多数领域都很懂技术的人——会被如此基本的事情如快速转移自己的钱而措手不及,那么还有多少人处于同样的境地?你的钱呢?💵
在2025年的数字经济中,了解如何进行电子银行转账不仅仅是方便——它是必不可少的。🛡️ 随着数字技术不断重塑全球金融,印度银行业提供了一个特别有启发性的案例研究。在Varda Sardana和Shubham Singhania的一篇广泛引用的 综述中,数字银行不仅被描述为在线访问资金,而是作为金融服务结构、监管和交付方式的全面转变。
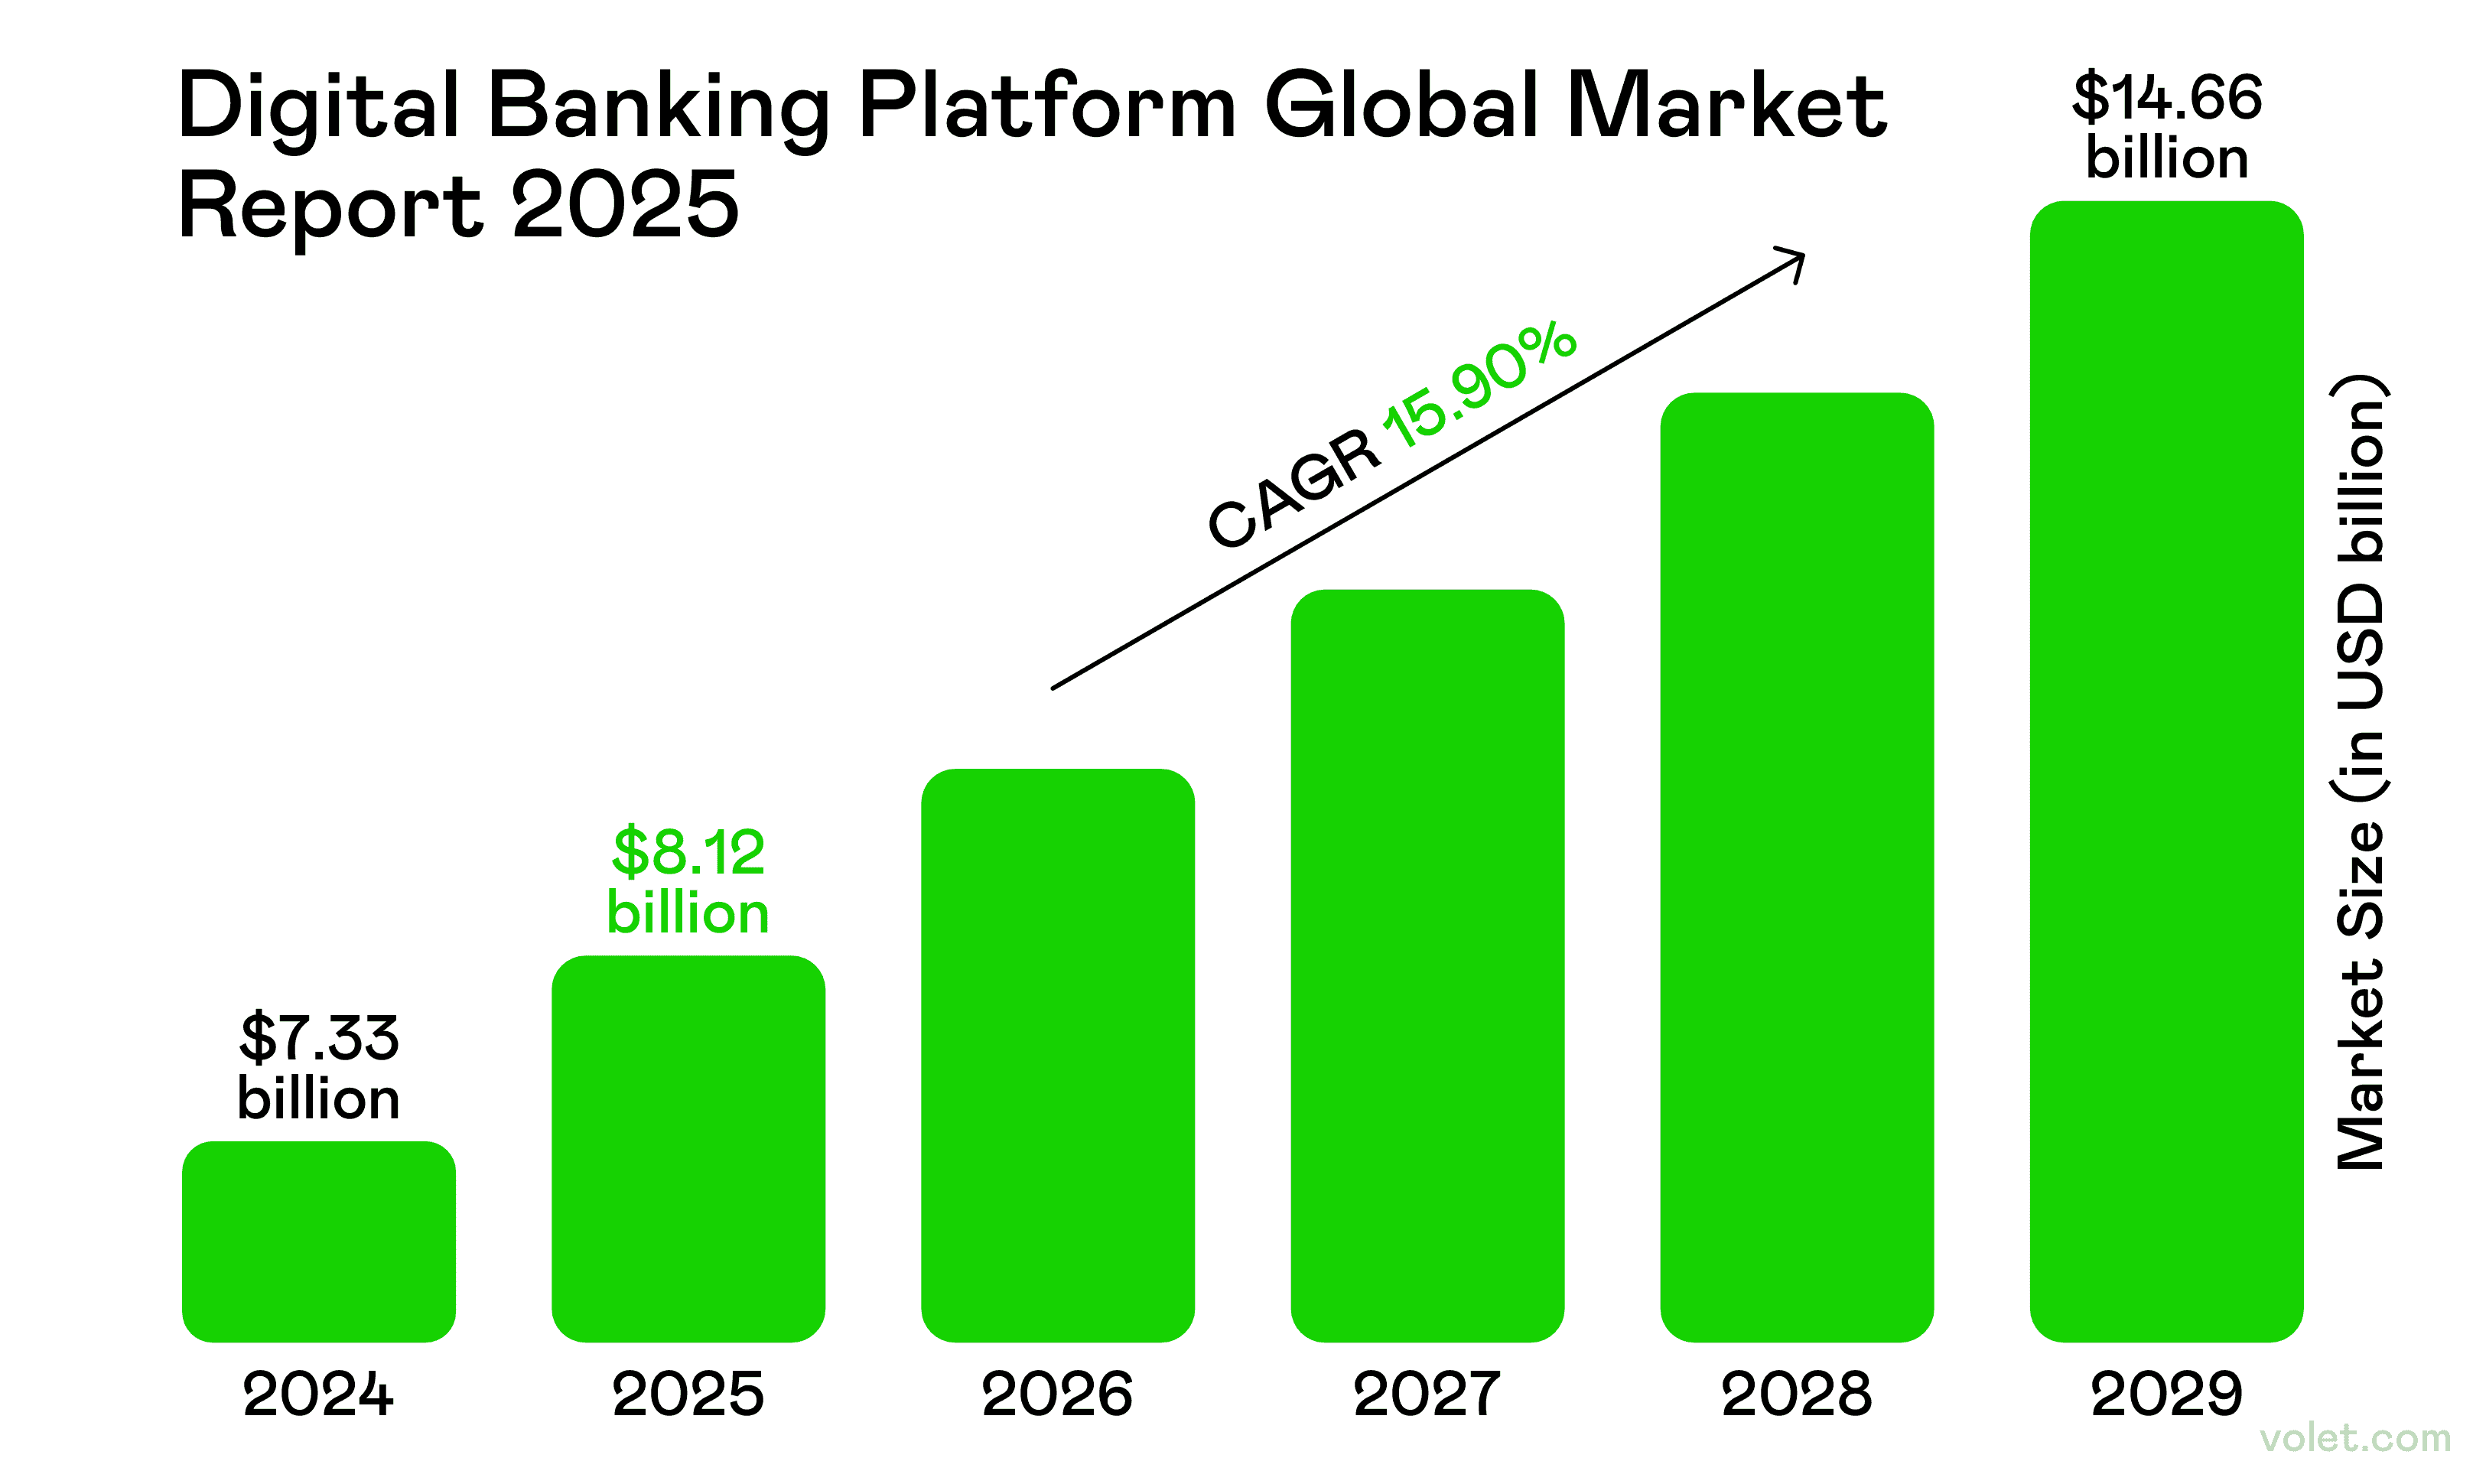
他们的研究强调,真正的数字化转型不仅仅是关于应用程序——而是关于构建适应性平台,平衡创新与信任,并确保所有人群的金融可及性。
我最终确实得到了那间公寓(在一位非常耐心的银行代表的快速课程后 🙏),但我向自己保证,我再也不会被抓到没有准备了。现在我将我所学到的一切与您分享——加上一些来自全球银行研究的辛苦得来的见解。
所以,拿一杯浓咖啡 ☕,让我们谈谈关于有效和安全地在账户之间转账所需了解的一切。相信我——在今天这个快节奏的世界里,这可能是你全年学到的最重要的金融技能! 🔐
那么我们到底在谈论什么呢?电子 银行转账基本上就是在没有涉及现金的情况下,将资金从一个银行账户转移到另一个账户。很简单,对吧?
但这里有一点我起初没有意识到:到2025年,这些转账通过连接全球金融机构的超级先进、安全的电子网络进行。这项技术与几年前相比简直是疯狂的!
我仍然记得第一次 进行国际汇款时——我紧张得出了一身冷汗,担心我辛苦得来的钱是否真的会到达。(剧透:它到了,但在我刷新银行应用程序大约500次之前! 🙈)
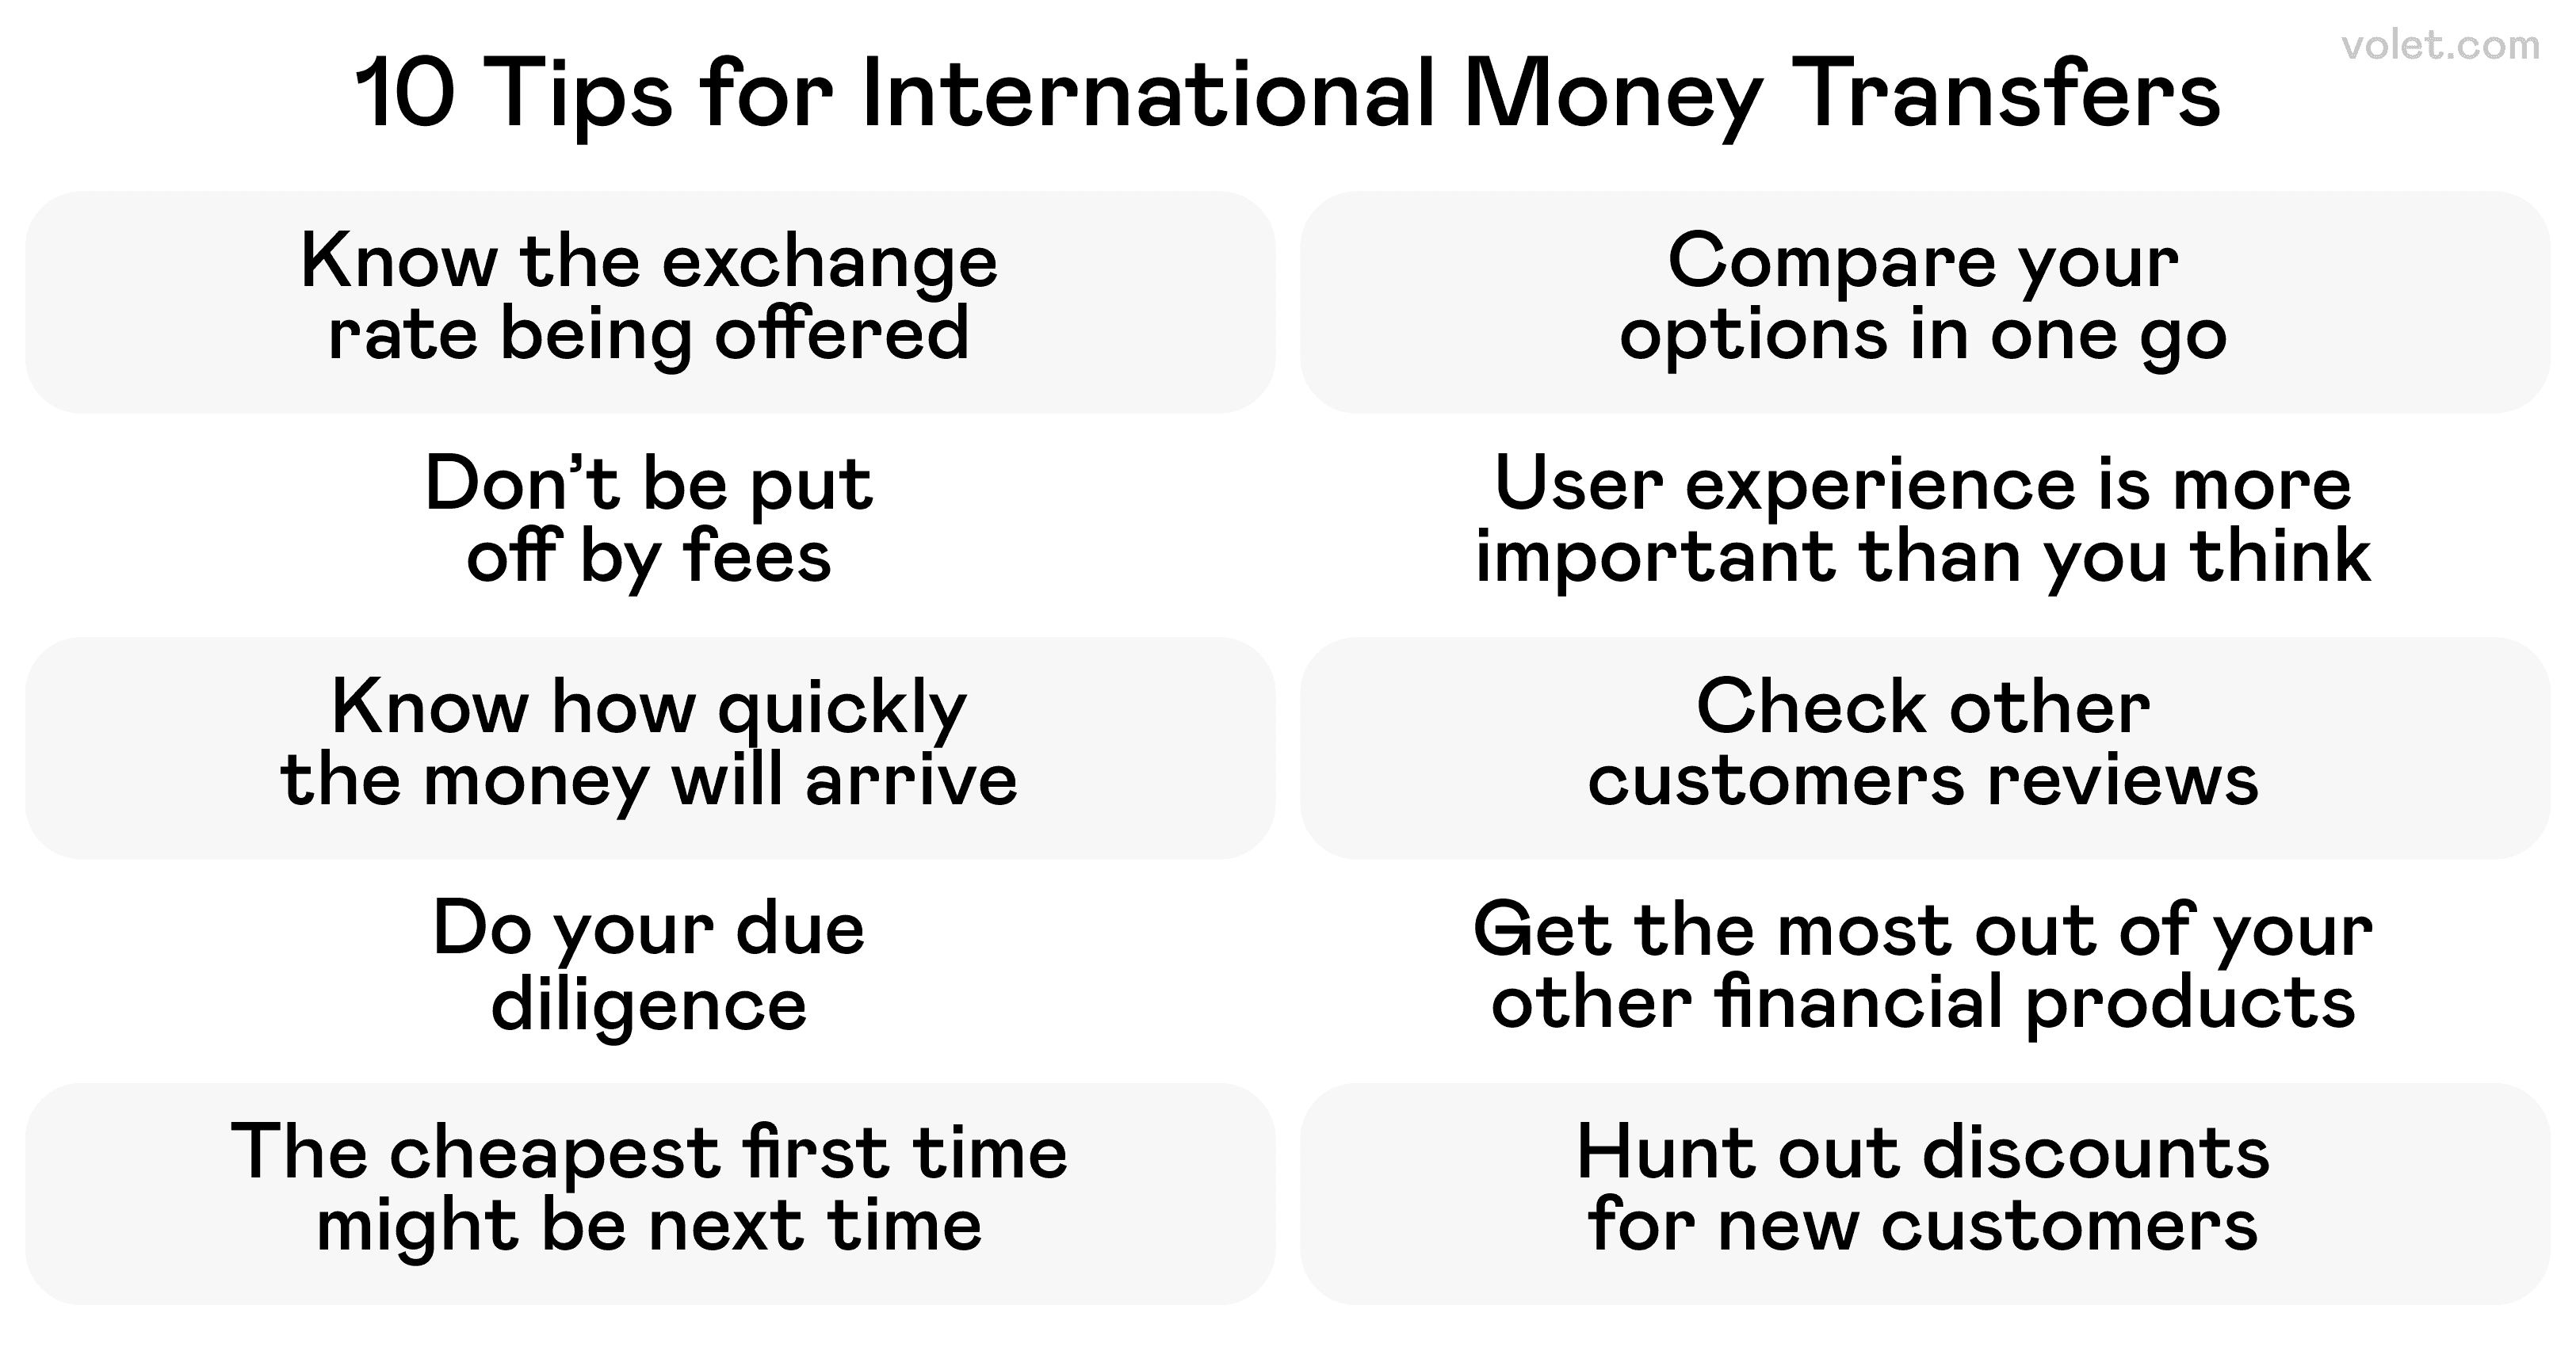
当您通过电子方式转账时,您的银行通过这些网络与收款人的银行进行沟通,以确保一切都是合法的。这就像您的钱有自己的私人保安团队!而且随着 无现金交易在2025年成为主流,了解这一切的运作方式在如今几乎是必需的。
有很多方式可以 电子转账,老实说,我尝试过大多数(有些比其他的更成功)。让我为您详细说明:
ACH转账 - 您的稳定选择
ACH转账通过自动清算所网络批量处理 付款。它们就像那个从不着急但总会出现的可靠朋友。
✅ 适合:定期账单,转移您自己账户之间的资金 ✅ 成本:通常免费或非常便宜($0-$3) ✅ 速度:大约需要1-3个工作日 ❌ 不理想的情况:当您需要钱在昨天到达时
我以艰难的方式学到的有趣事实: 银行借记转账发生在您授权其他人从您的银行账户中提取资金时。我曾经设置了定期捐款,完全忘记了它们——预算短缺的惊喜!😬
电汇 - 速度之王
当您绝对、肯定需要钱立刻到达时,电汇是您最好的朋友。它们直接将资金从一个银行转移到另一个银行。
✅ 速度:国内电汇通常在几小时内完成 ✅ 安全性:超级安全且可追踪 ❌ 成本:价格昂贵(国内转账平均$26) ❌ 设置:一些银行仍然要求您亲自到访(我在一个星期五的下午4:45发现了这一点……这不是我最好的时刻)
电汇在由联邦储备银行运营的网络上进行,并实时结算。对于超过300万美元的大额转账,美国有一个叫做CHIPS的系统(清算所银行间支付系统)。
我曾经为了一个商业交易需要电汇资金,让我告诉你——看到那笔钱瞬间离开我的账户既令人恐惧又令人印象深刻!
实时支付(RTP) - 新来的小子
这个新系统允许参与银行之间进行24/7/365的即时转账。资金在几秒钟内到达收款人的账户。
✅ 速度:即时(真的很快) ✅ 时间:适用于晚上、周末、假期 ❌ 限制:两家银行都需要参与
Zelle - 朋友之间的快速转账
还记得分账单时的尴尬吗?Zelle改变了这一切!它直接连接到您的银行账户,便于快速的个人转账。
✅ 集成:与许多主要银行兼容 ✅ 速度:通常在几分钟内处理付款 ❌ 限制:每个人都需要注册
我和朋友们一直在使用这个。上周我在餐厅忘记了钱包(经典我),在服务员甚至拿来账单之前就通过Zelle给朋友转账。危机解除!🎉
数字应用 - 酷炫、随意的选择
像Venmo、 PayPal和Cash App这样的应用让发送钱感觉像发短信。它们可以在几分钟内为注册用户转账。
✅ 用户友好:超级直观的界面 ✅ 社交:一些有社交动态(除非您想让每个人都知道您为“秘密披萨之夜”付了钱🍕,否则请关闭此功能) ❌ 额外步骤:您最终需要转账到您的银行
国际转账选项 - 全球化
跨境汇款?您有很多选择:
我曾经使用几种方法给海外的家人汇款,我发现汇率有时比费用更重要。有一次,我通过使用一个“较慢”的服务节省了钱,因为它的汇率更好——在500美元的转账中节省了近50美元!
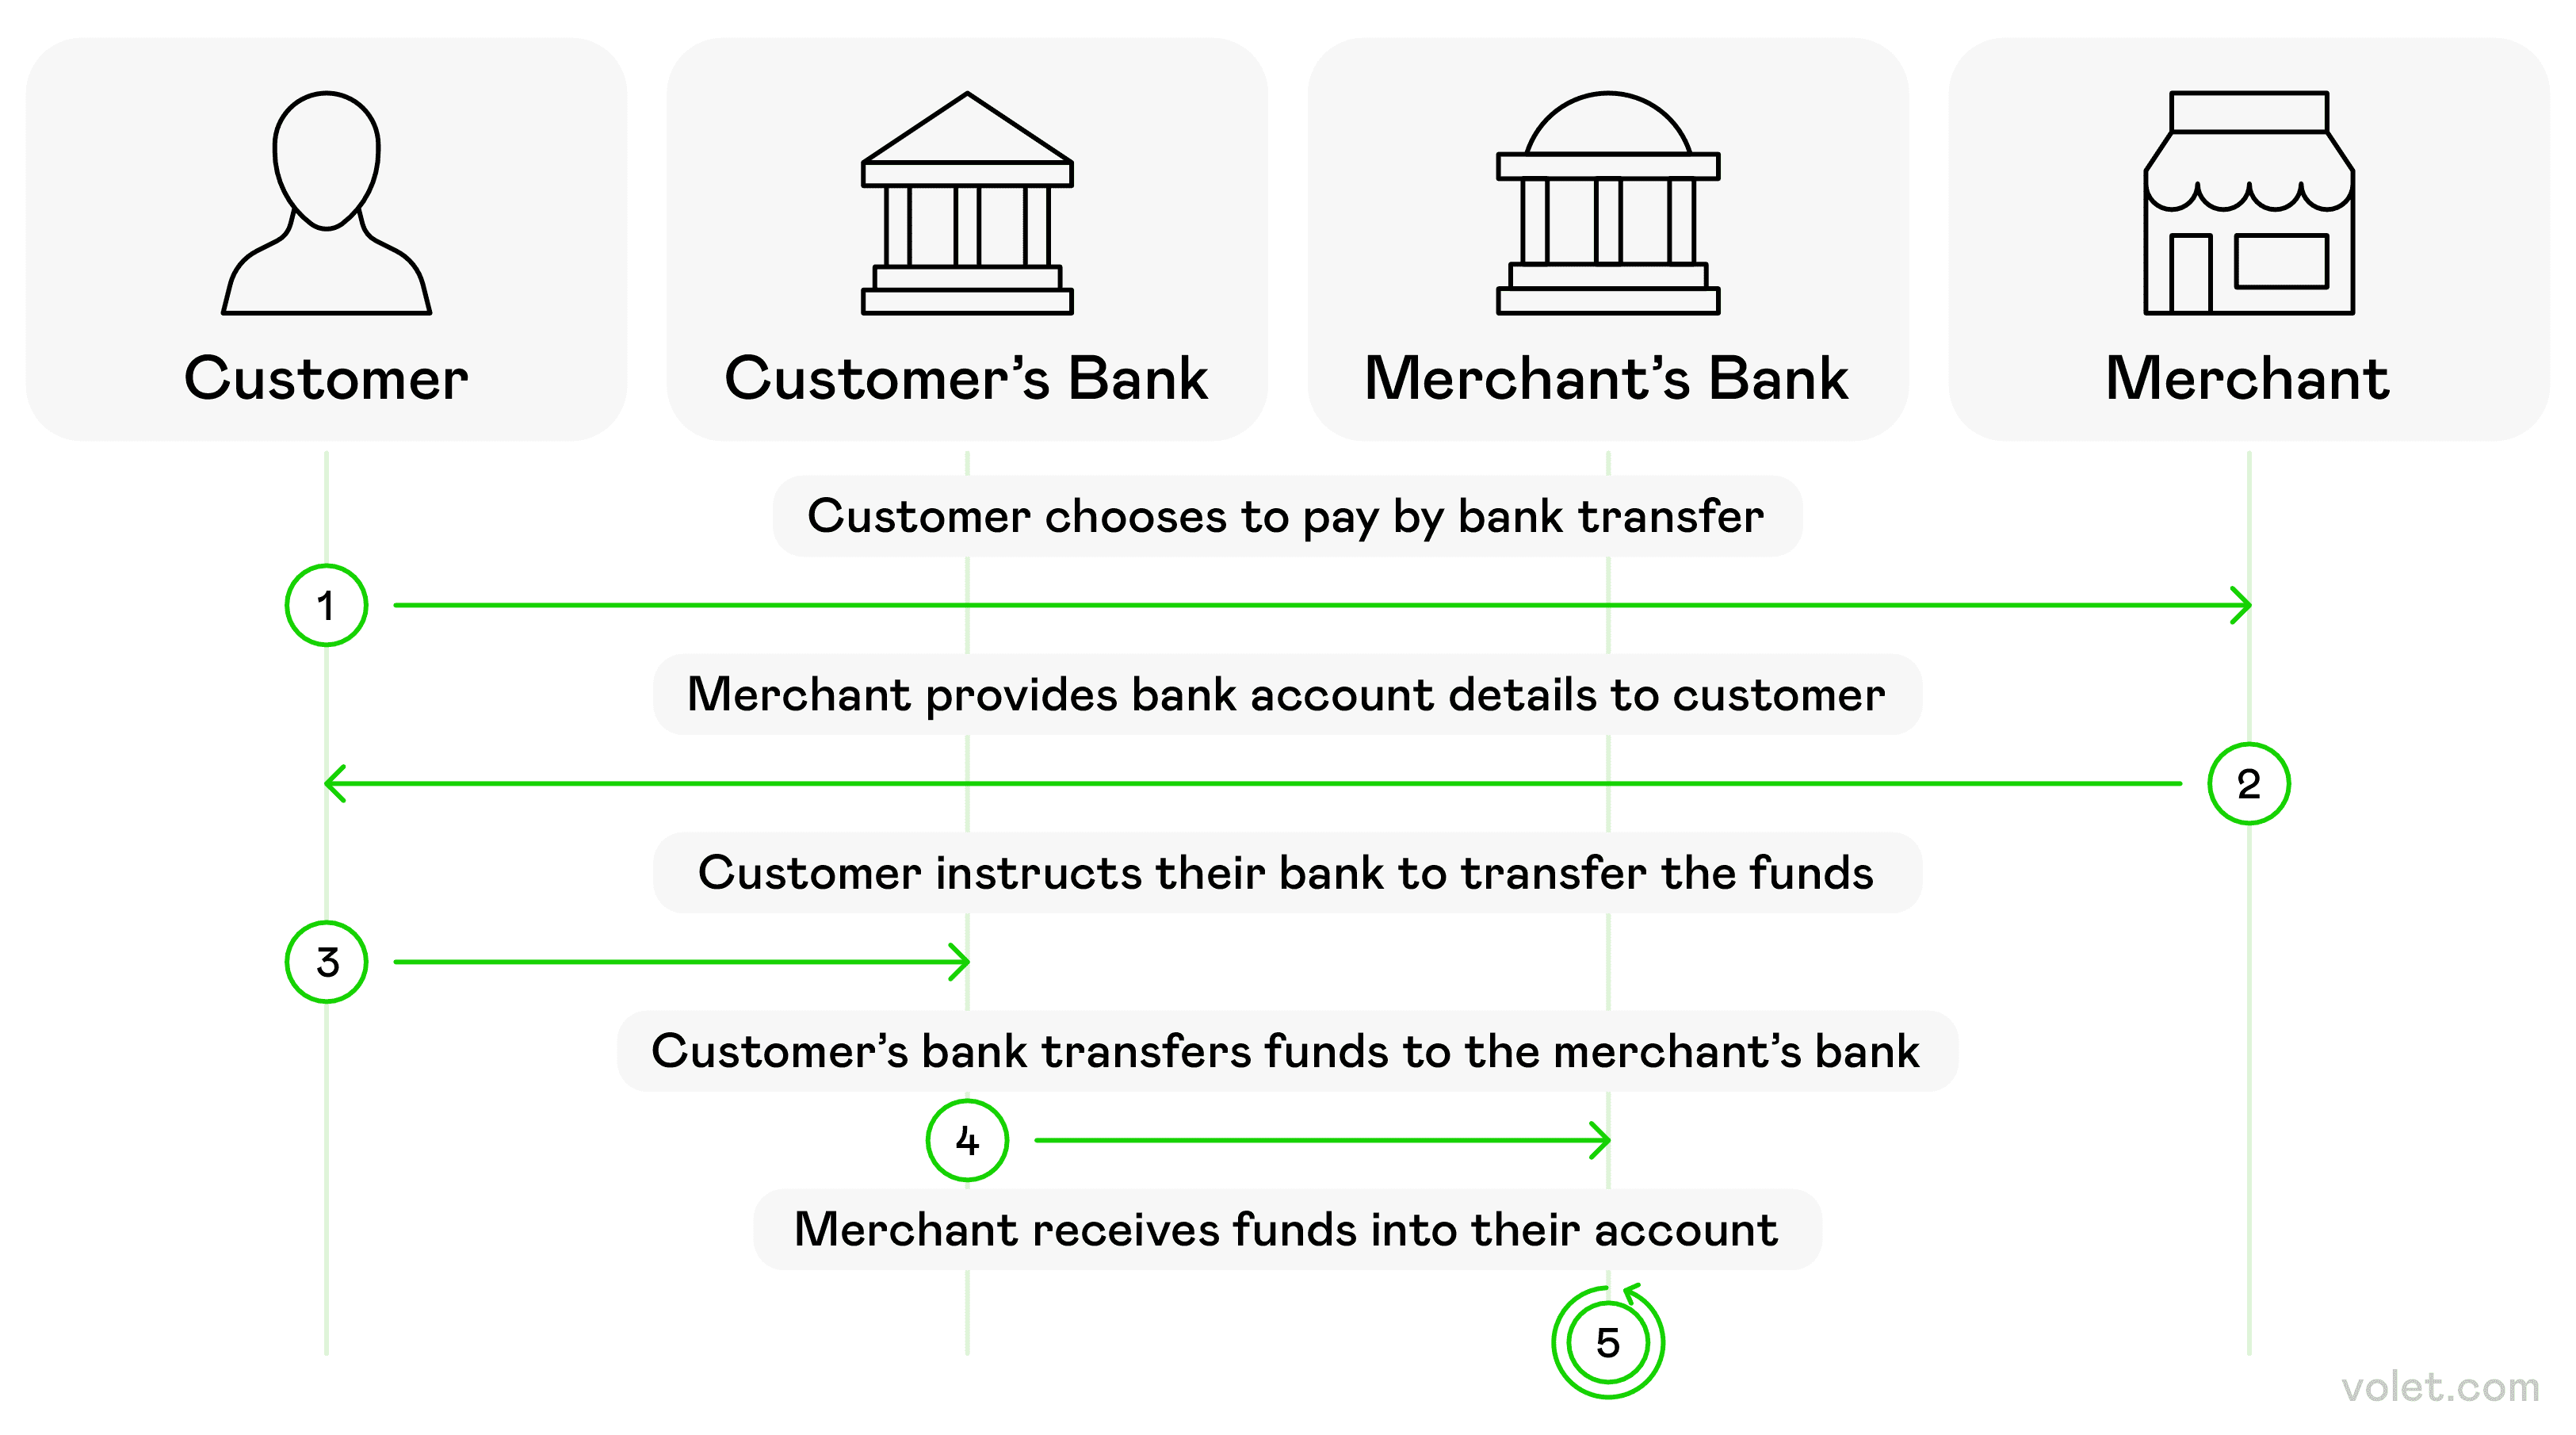
好的,让我们开始吧!以下是如何通过在线银行发送资金而不失去理智(或资金)的方法:
1. 登录您的在线银行平台
首先,登录您银行的网站或移动应用。
🔐 专业提示:我总是确保我在安全的WiFi上或使用移动数据。那家咖啡店的免费WiFi?也许不是转移您生活储蓄的最佳地点!我在收到安全警报后经历了一次小小的心脏病发作,才学到了这个教训。虽然没有发生坏事,但还是……😅
2. 导航到转账部分
在您的仪表板中寻找“转账资金”、“发送资金”或“进行付款”等选项。
说实话:每家银行的网站都奇怪得不同!我第一次使用我新银行的网站时,花了整整10分钟才找到转账按钮。(它藏在一个叫“服务”的下拉菜单下,而不是“转账”——为什么?!)
3. 选择转账类型
在这里,您可以选择您要进行的资金转移类型:
4. 输入账户详细信息
这一部分非常重要。对于银行间转账,您需要:
✍️ 仔细检查所有内容!我曾经在一个路由号码中输入了一个错误的数字,结果我的钱在银行处理时度过了5个工作日的小假期。
5. 指定金额和日期
输入您想要发送的金额。您通常也可以安排未来的日期!
⚠️ 重要提醒:在进行银行转账之前,请确保您的账户中有足够的资金,以避免透支费用。我以前也遇到过这些费用,真的不好受。因为您少了5美元而支付35美元的费用,感觉就像是一种特殊的经济侮辱。
6. 审核并确认
三次检查所有细节,特别是任何费用。一些转账——尤其是电汇和国际转账——可能会有隐性费用。
对于国内电汇,信息通常输入到银行转账表单中。有些银行让这个过程非常简单,而其他银行则让您感觉像是在报税。体验差异很大!
7. 授权交易
通过授权转账来完成该过程。这可能需要:
同日银行转账通常会有额外费用。我通常会根据特定转账决定速度和节省资金哪个更重要。
8. 保存或打印确认
一定要保存确认号码。相信我这一点!
我曾经有一笔转账似乎消失在数字虚空中,而拥有那个确认号码是银行能够快速追踪它的唯一原因。教训学到了!
当您电子转账时,安全应该是首要任务。以下是一些最佳实践(其中一些我不幸是通过经验学到的):
✅ 在线银行时使用安全网络
✅ 启用双重身份验证(这让我多次得救)
✅ 定期监控您的账户(我每天早上喝咖啡时检查我的账户)
✅ 永远不要与他人分享账户信息
✅ 对任何要求银行详细信息的电子邮件保持警惕
❌ 假设转账总是即时的(银行转账网络有时会有处理延迟)
❌ 忘记每日转账限额
❌ 忽视国际转账的汇率
❌ 不保留交易记录
不同的方法有不同的价格和等待时间:
ACH转账
国内电汇
根据我的经验,国内电汇通常在一个工作日内交付。也就是说,如果您在一天的晚些时候发起转账,它可能会在下一个工作日处理。
国际电汇
国际银行转账通常利用SWIFT网络,我注意到它们很少像承诺的那样快速。当我给在伦敦的表弟汇款时,我总是会在他们给我的任何时间表上加上1-2天的缓冲。
P2P服务(Zelle,Venmo)
你知道吗?许多客户现在更喜欢使用银行转账而不是信用卡进行支付。自2020年代初以来,这一趋势确实发生了变化!
虽然银行转账仍然很受欢迎,但我尝试过的 几种替代方案:
对于大多数在线服务,您只需收款人的电子邮件或手机号码即可发送资金。比收集所有银行详细信息容易多了!
2025年一个非常酷的发展是区块链技术使转账变得更快。我一直在尝试一些新的基于区块链的转账服务,它们令人印象深刻——尤其是对于国际转账。
电子银行转账彻底改变了我们在日益数字化的世界中处理资金的方式。随着我们在2025年中不断前行,一切都在变得更快、更安全,并且(值得庆幸的是)更易于使用。
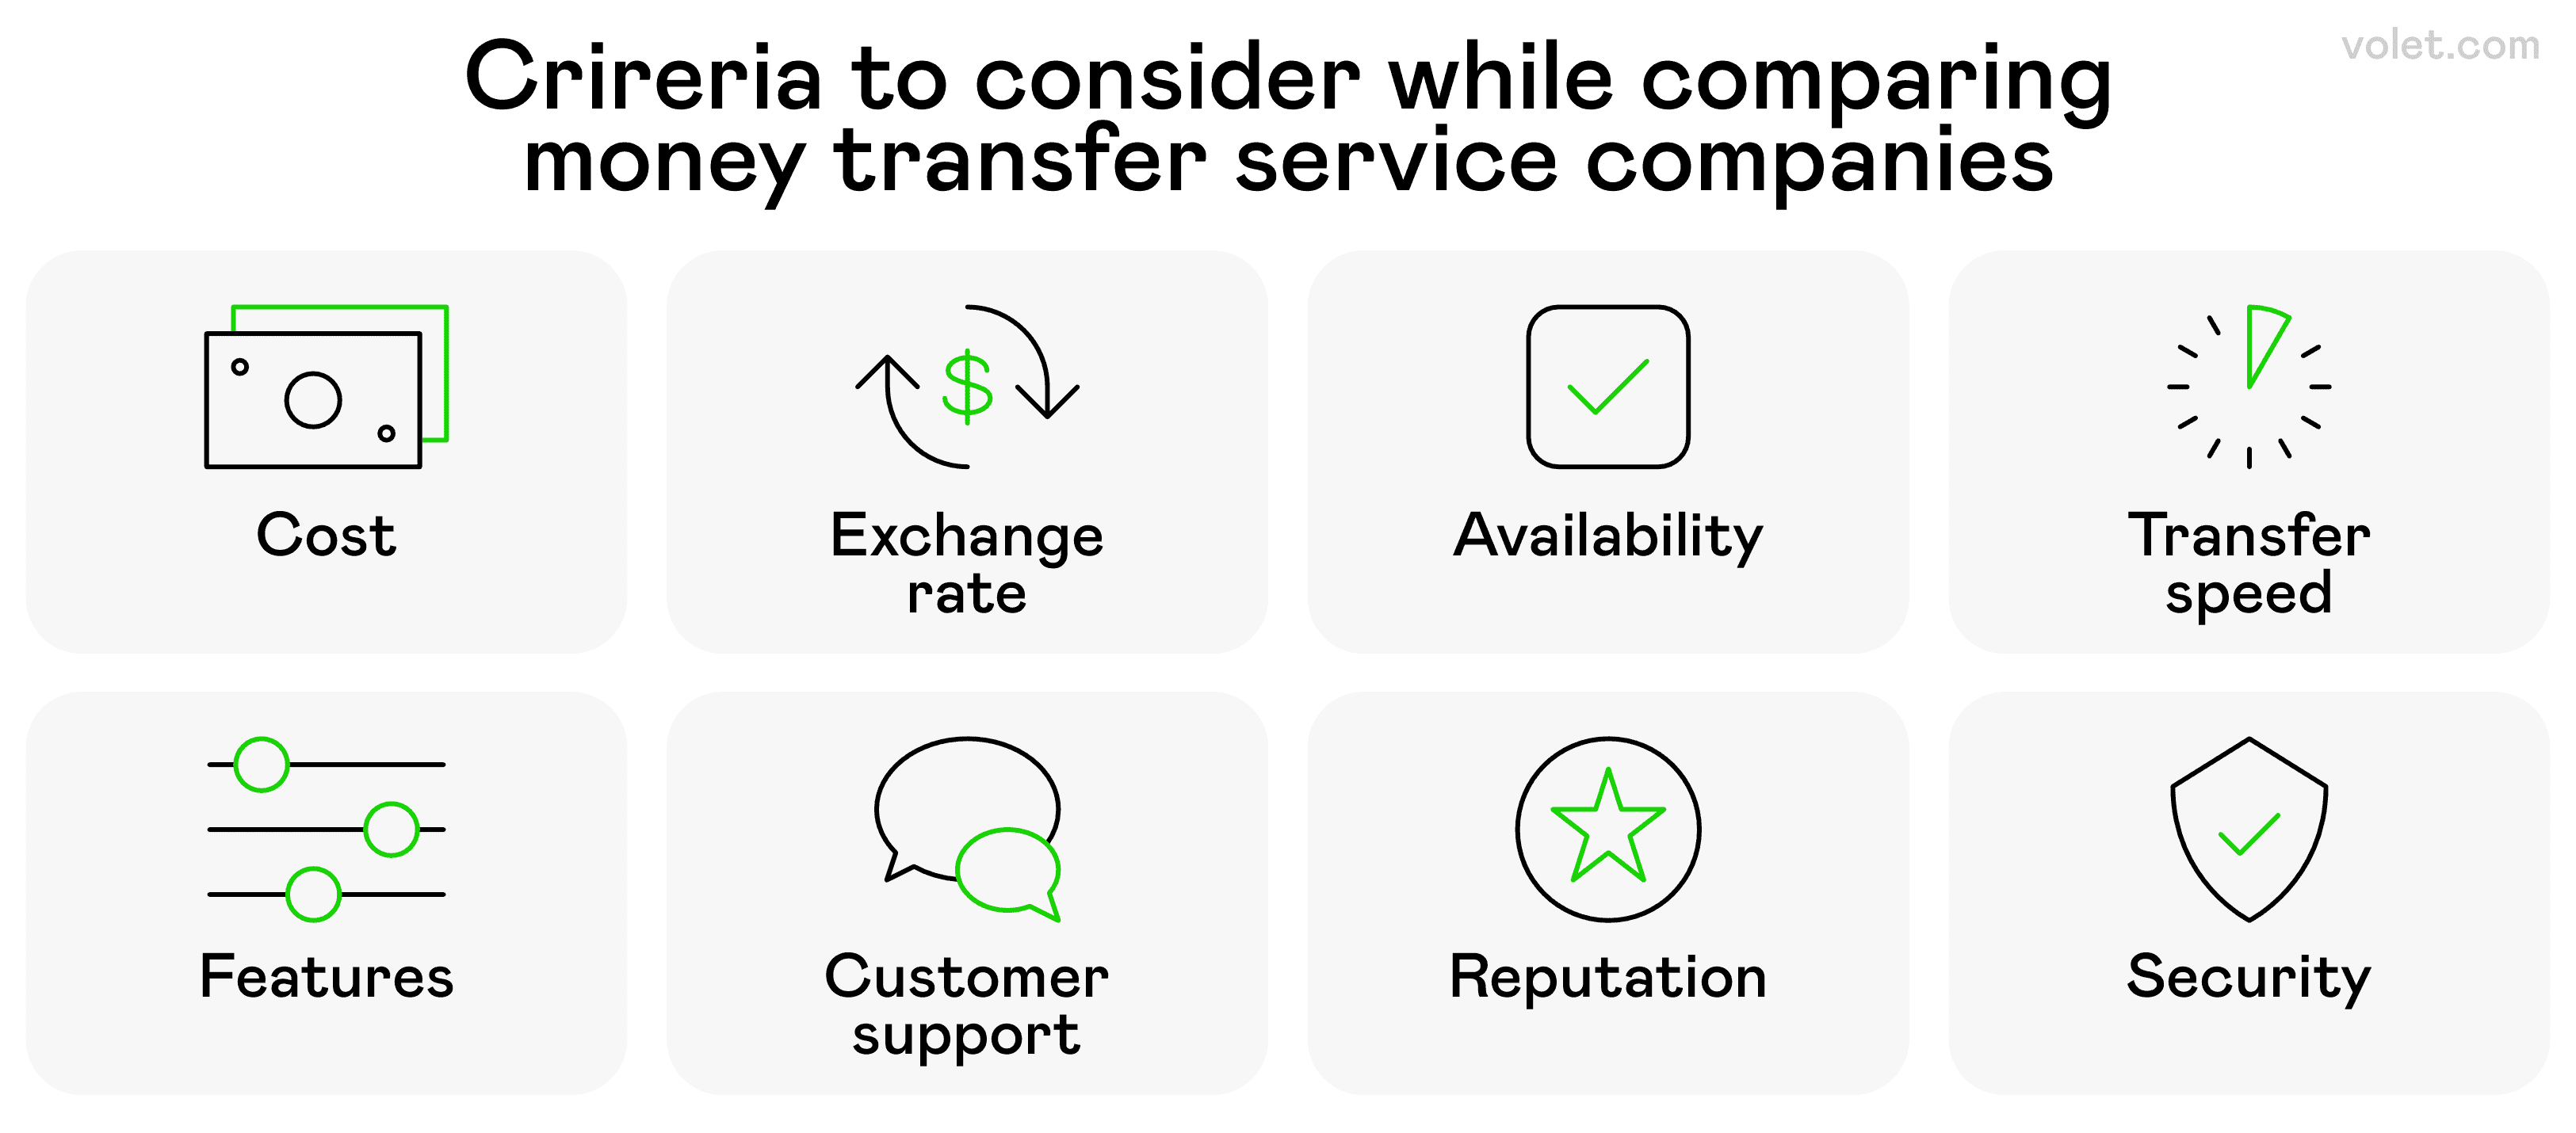
回顾我与数字银行的旅程,我从完全对路由号码感到困惑,到现在可以自信地通过几次点击在不同大陆之间汇款。这真是一个巨大的进步!
无论你是在支付账单、帮助家人,还是经营业务,了解你的转账选项可以帮助你选择最适合你具体情况的方法。有些日子你需要速度,其他日子节省费用更为重要。
未来的资金流动无疑是数字化的,我很期待接下来会发生什么。在那之前,我希望我的经历能让你的转账旅程比我刚开始时顺利一些!
记住:不同的转账方式服务于不同的目的。选择适合你具体情况的方法,不要害怕向你的银行提问。(我向他们提过更糟糕的问题,我保证!)
本文仅供信息参考,不构成法律、财务或专业建议。所有内容均基于公开可用的信息和个人观点。读者在根据所提供的材料做出决策或采取行动之前,应寻求专业指导。使用移动银行服务时可能会产生数据费用。
大多数国内转账需要1-3个工作日。电汇更快,通常当天处理。国际转账通常需要1-5个工作日,具体取决于目的地国家和相关银行。
您需要收款人的全名、账户号码和他们的银行路由号码。对于国际转账,您还需要银行的SWIFT/BIC代码,可能还需要收款人的地址。
是的,大多数银行对转账金额设定每日和每月限制。这些限制因银行和账户类型而异。请向您的金融机构查询具体限制。
大多数在线银行平台提供交易历史记录,您可以在其中检查转账状态。对于电汇,您可以向银行请求跟踪号码以监控进度。
首先,确认您输入的账户信息正确。然后,联系您银行的客户服务,提供您的确认号码和交易详情。他们可以追踪转账并帮助解决问题。
聊聊您的支付需求吧!
用任何语言联系您的客户经理:



