Узнайте, как безопасно и эффективно выполнять электронные банковские переводы. Следуйте нашему простому руководству для безпроблемных транзакций
Соавторы: Варда Сардана и Шубхам Сингхания
Где вы были 14 февраля 2022 года? Звучит знакомо? 🔔 Возможно, да. День святого Валентина — вероятно, день, когда вы сделали предложение кому-то или вам сделали предложение. 💍 Пока другие становились на одно колено на пляже Грейс-Бэй на Теркс и Кайкос для своих любимых 🏝️❤️, я буквально стоял на коленях по другой причине — я собирался упустить свою настоящую любовь (свою мечту о квартире), потому что не знал, как сделать банковский перевод в тот же день! 🏠
Я до сих пор точно помню, где я был — в панике звоня в свой банк из офиса недвижимости, ладони потели 💦, пока агент смотрел на меня с тем самым выражением. Вы знаете, о каком я говорю — наполовину жалость, наполовину "У меня есть три других покупателя, которые ждут." 😬 Вот я, с деньгами на своем счете 💰, но без понятия, как быстро их перевести, чтобы заключить сделку. Рынок недвижимости в тот день был настолько горячим, что ожидание обычного 3-дневного перевода ACH означало бы полную утрату шанса. 🏠💨
Когда агент упомянул, что мне нужно перевести депозит в течение часа или потерять свое место, я впал в панику. 😱 Я никогда раньше не делал банковский перевод! Что такое номер маршрутизации? Нужно ли мне идти в физический банк? Это вообще безопасно? 🚨 Часы тикали ⏰, и я был совершенно не готов к этому финансовому препятствию.
Этот момент стал для меня сигналом к пробуждению. ⏰ Если кто-то вроде меня — технически подкованный в большинстве областей жизни — мог быть застигнут врасплох чем-то таким фундаментальным, как быстрое перемещение своих собственных денег, сколько еще людей находились в такой же ситуации? А что насчет ВАШИХ денег? 💵
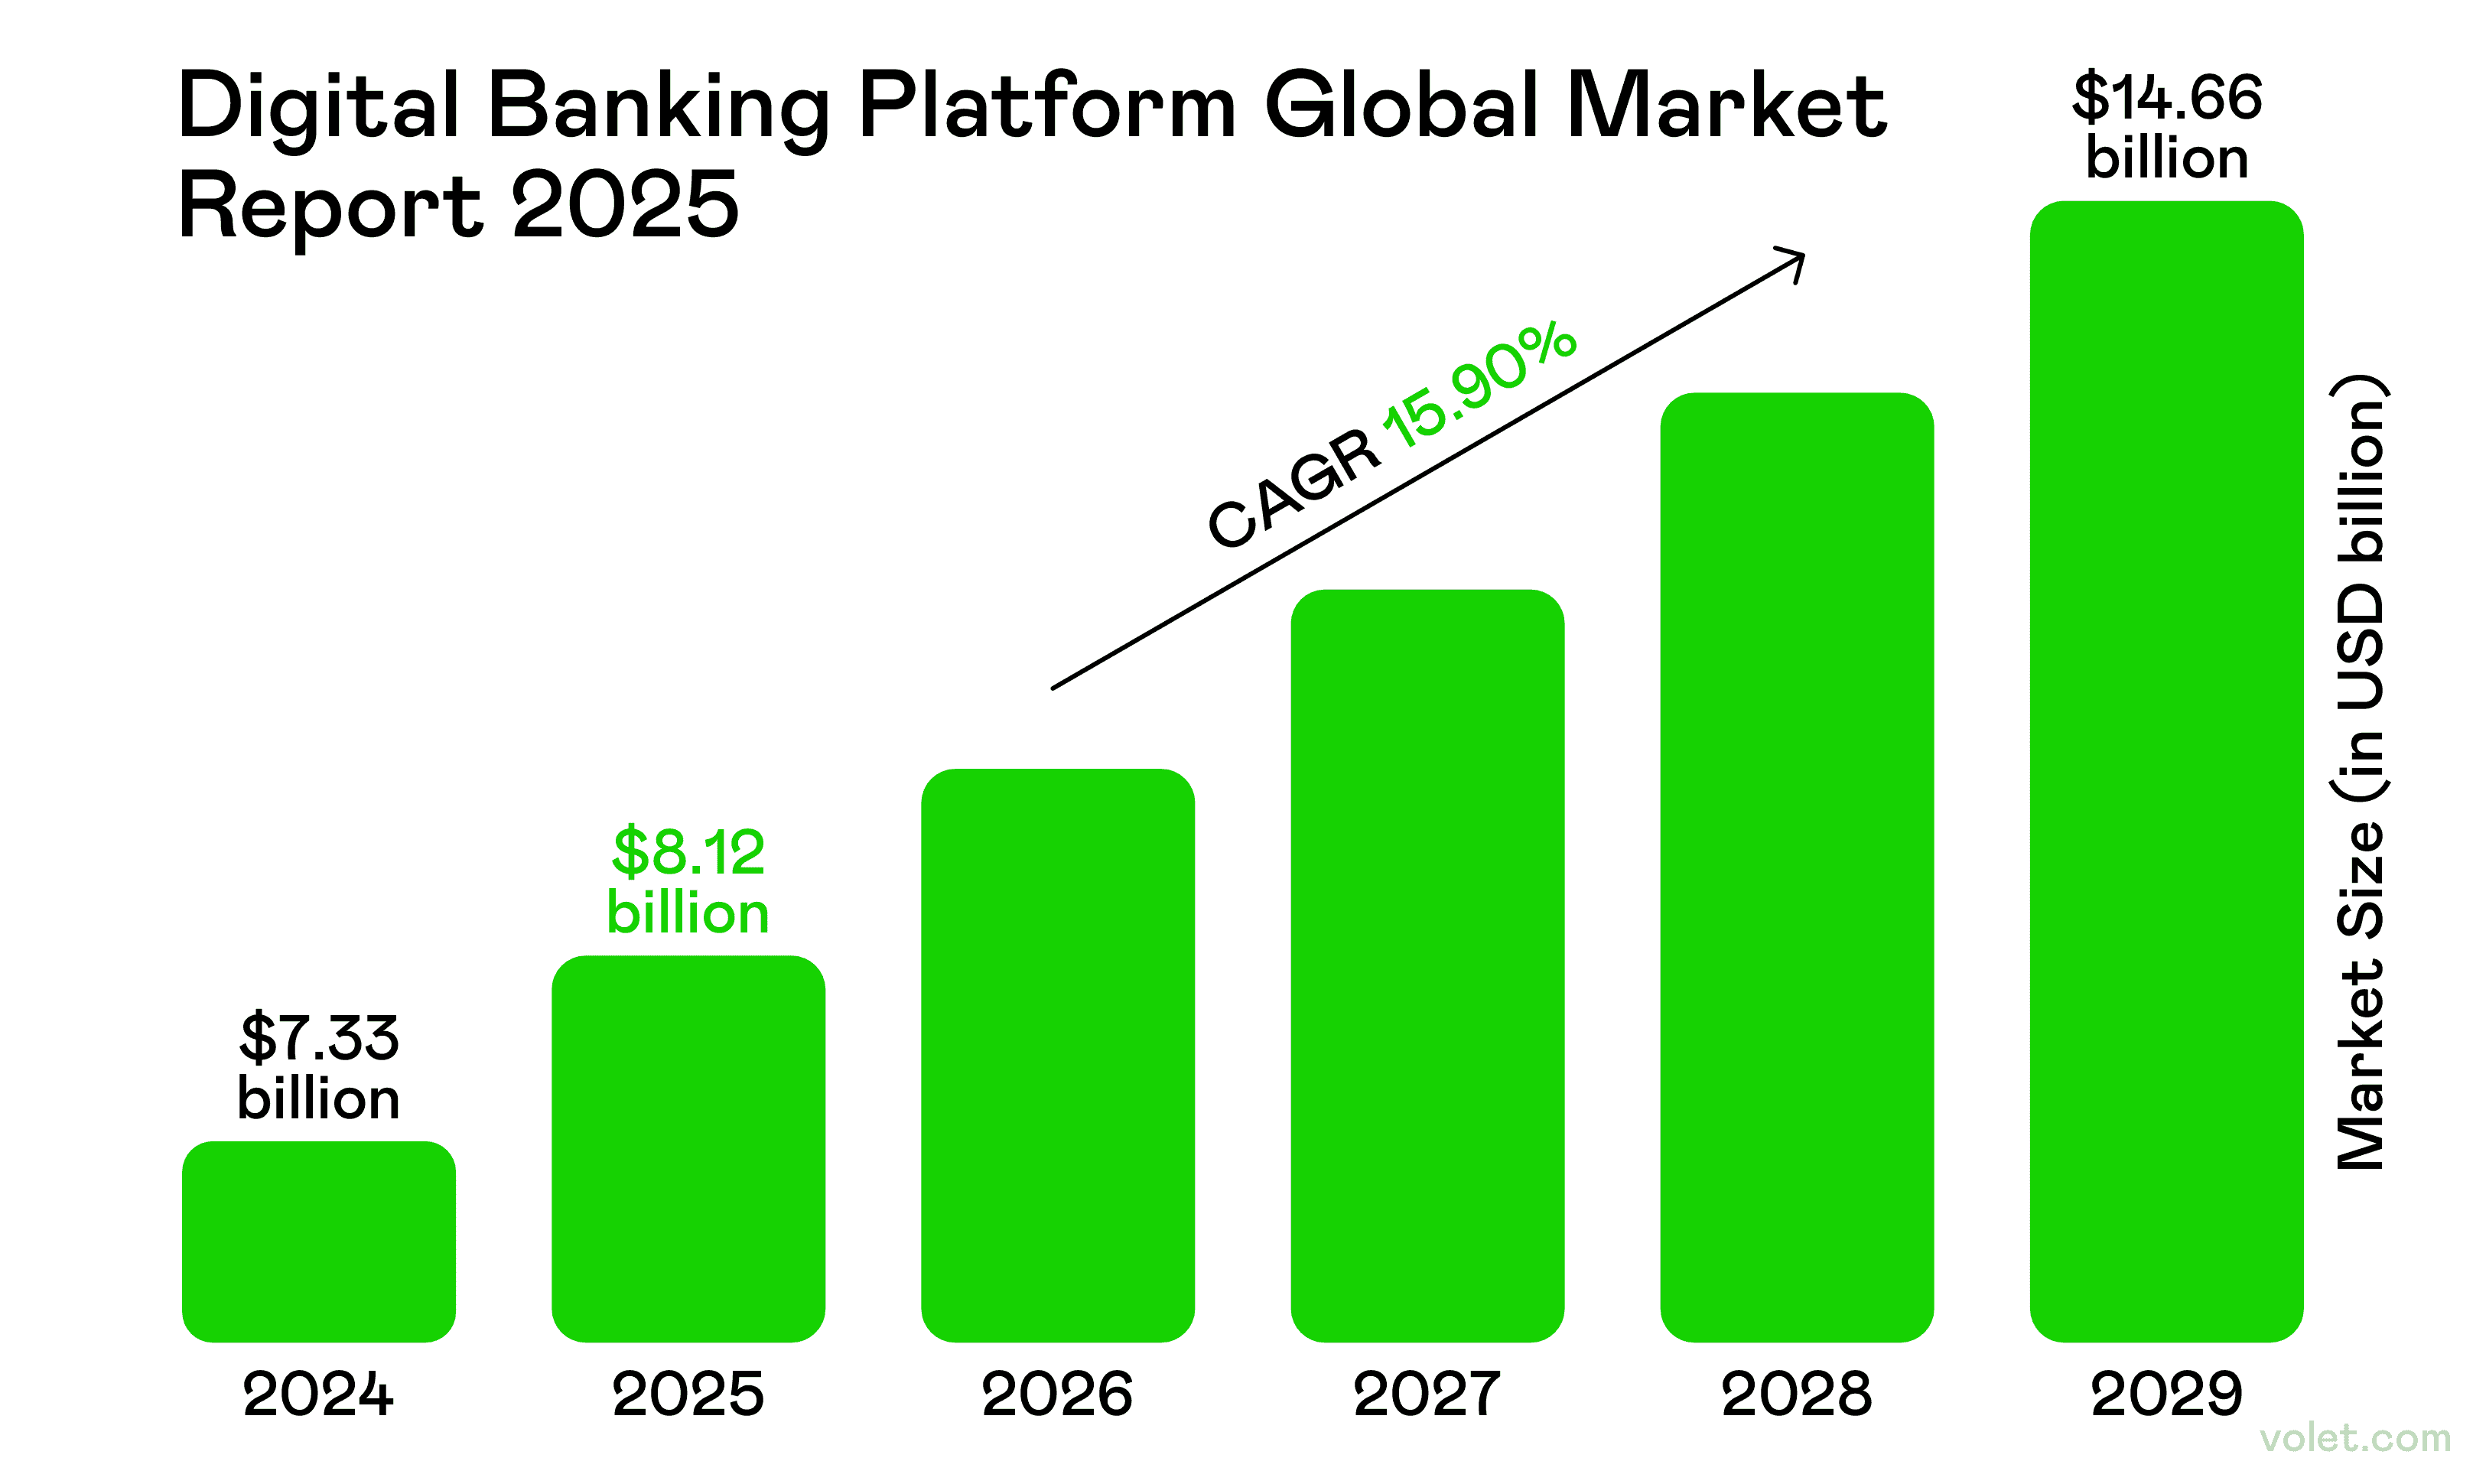
В сегодняшней цифровой экономике 2025 года понимание того, как сделать электронный банковский перевод, не просто удобно — это необходимо. 🛡️ Поскольку цифровые технологии продолжают изменять глобальные финансы, индийская банковская индустрия предлагает особенно поучительное исследование. В широко цитируемом обзоре Вардой Сардана и Шубхамом Сингханией цифровое банковское дело описывается не просто как онлайн-доступ к средствам, а как полномасштабный сдвиг в том, как структурируются, регулируются и предоставляются финансовые услуги.
Их исследование подчеркивает, что настоящая цифровая трансформация заключается не только в приложениях — это создание адаптивных платформ, балансирование инноваций с доверием и обеспечение финансового доступа для всех демографических групп.
В конце концов, я получил ту квартиру (после краткого курса по банковским переводам от очень терпеливого представителя банка 🙏), но я пообещал себе, что больше никогда не окажусь неподготовленным. Теперь я делюсь всем, что я узнал с вами — плюс некоторые трудноприобретенные инсайты из глобальных банковских исследований.
Так что возьмите чашку чего-то крепкого ☕ и давайте поговорим обо всем, что вам нужно знать о том, как эффективно и безопасно отправлять деньги между счетами. Поверьте мне — в сегодняшнем быстром мире это может быть самым важным финансовым навыком, который вы освоите за весь год! 🔐
Что такое электронный банковский перевод? (Нет, правда, что ЭТО?)
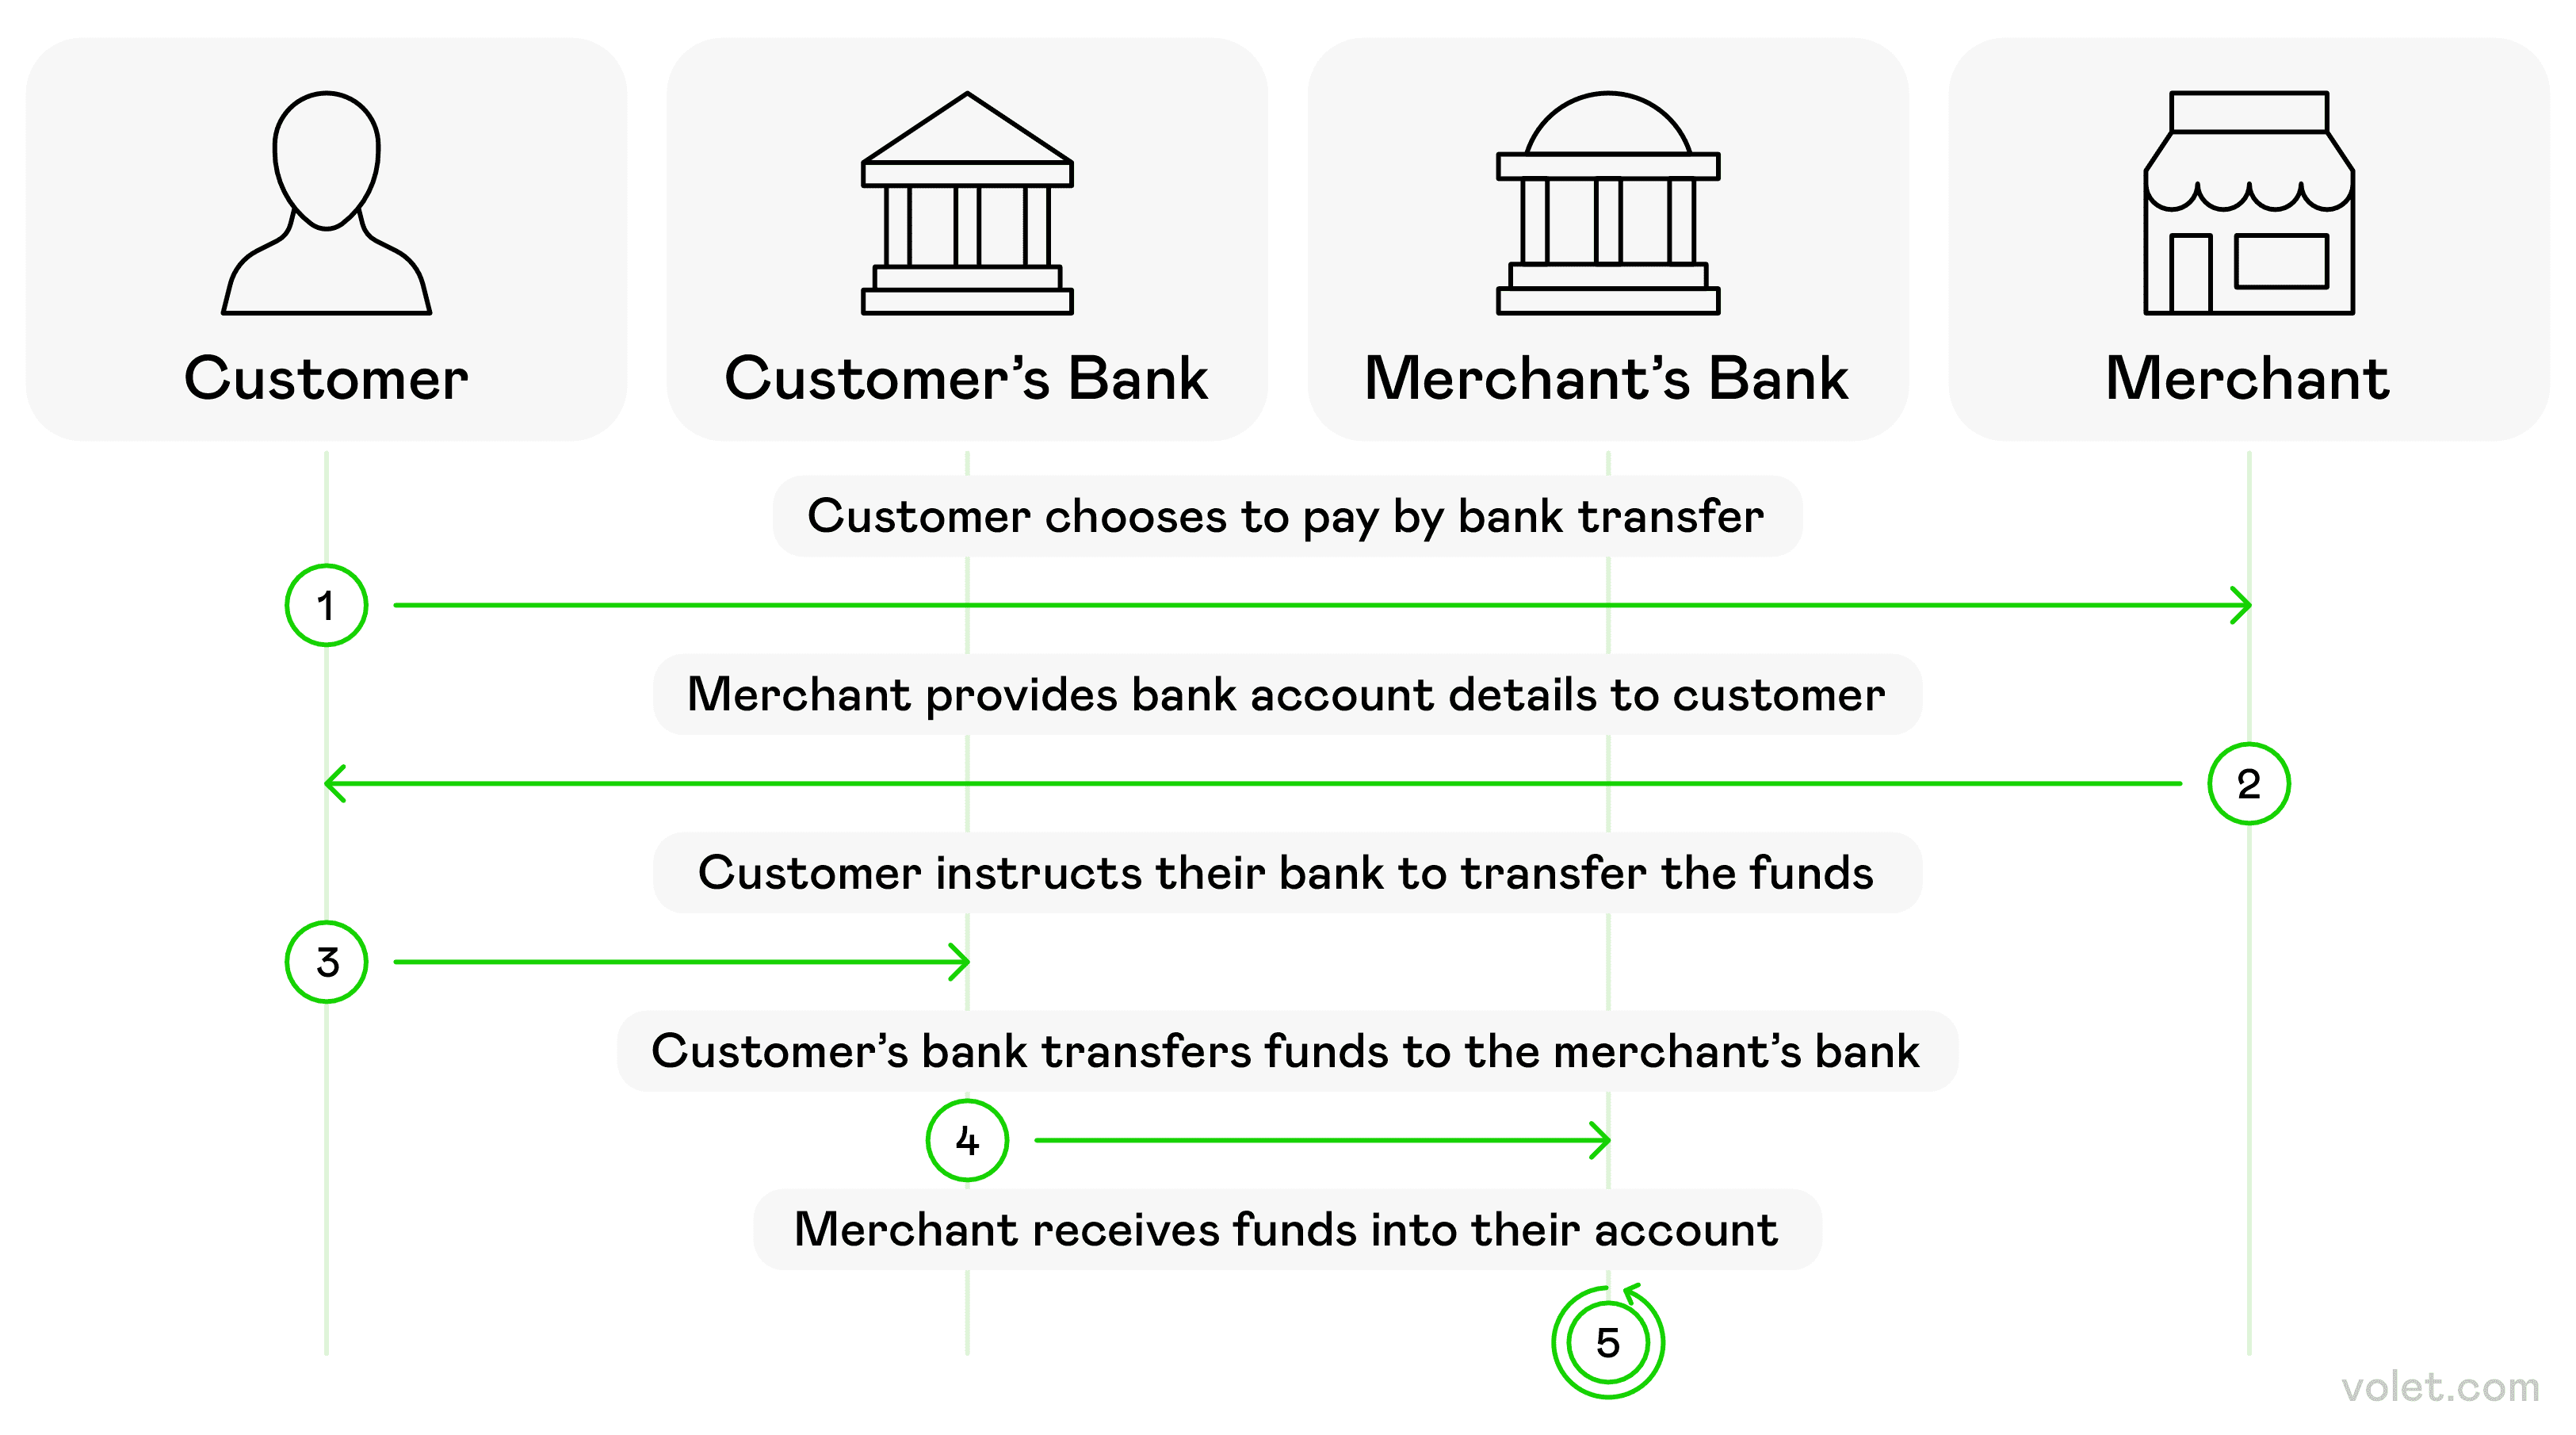
Итак, о чем мы здесь говорим? Электронный банковский перевод — это, по сути, просто перемещение денег с одного банковского счета на другой без наличных. Довольно просто, правда?
Но вот что я не осознавал в начале: в 2025 году эти переводы происходят через суперсовременные, безопасные электронные сети, соединяющие финансовые учреждения по всему миру. Технологии, стоящие за этим, ДИКО отличаются от того, что было всего несколько лет назад!
Я до сих пор помню свой первый раз отправляя деньги за границу — я потел от волнения, думая, дойдут ли мои тяжело заработанные деньги. (Спойлер: дошли, но не раньше чем я обновил свое банковское приложение около 500 раз! 🙈)
Когда вы переводите средства электронным способом, ваш банк общается с банком получателя через эти сети, чтобы убедиться, что все законно. Это как если бы у ваших денег была собственная охрана! И с безналичными транзакциями, которые станут королем в 2025 году, знание того, как это все работает, в наши дни практически обязательно.
Типы банковских переводов: Найдите идеальный способ для ваших денег
Существует МНОГО способов перевести деньги электронным способом, и честно говоря, я пробовал большинство из них (некоторые более успешно, чем другие). Позвольте мне объяснить их:
ACH перевод - ваш надежный вариант
ACH переводы обрабатывают платежи пакетами через сеть Автоматизированного клирингового дома. Они как надежный друг, который никогда не спешит, но всегда в конце концов появляется.
✅ Отлично для: Регулярные счета, перемещение денег между вашими собственными счетами ✅ Стоимость: Обычно бесплатно или очень дешево ($0-$3) ✅ Скорость: Занимает около 1-3 рабочих дней ❌ Не идеально для: Когда вам нужны деньги ВЧЕРА
Забавный факт, который я узнал на собственном опыте: Банковские дебетовые переводы происходят, когда вы разрешаете кому-то другому снять средства с вашего банковского счета. Однажды я настроил регулярные пожертвования и совершенно забыл о них — сюрприз, нехватка бюджета! 😬
Банковский перевод - Скоростной демон
Когда вам абсолютно, точно нужны деньги прямо СЕЙЧАС, банковские переводы — ваш лучший друг. Они перемещают деньги напрямую из одного банка в другой.
✅ Скорость: Внутренние банковские переводы обычно завершаются в течение нескольких часов ✅ Безопасность: Супер безопасно и отслеживаемо ❌ Стоимость: Дорого ($26 в среднем за внутренние переводы) ❌ Настройка: Некоторые банки все еще требуют, чтобы вы пришли лично (я узнал об этом в 16:45 в пятницу... не лучший момент)
Банковские переводы происходят в сетях, управляемых Федеральной резервной системой, и рассчитываются в реальном времени. Для крупных переводов свыше $3 миллионов в США существует система CHIPS (Clearing House Interbank Payments System).
Однажды мне пришлось перевести деньги для бизнес-сделки, и позвольте мне сказать — наблюдать, как эти деньги мгновенно покидают мой счет, было одновременно пугающе и впечатляюще!
Платежи в реальном времени (RTP) - Новый игрок на рынке
Эта новая система позволяет мгновенные переводы между участвующими банками, 24/7/365. Средства поступают на счет получателя в течение секунд.
✅ Скорость: МГНОВЕННО (серьезно, мгновенно) ✅ Время: Работает по ночам, в выходные, праздники ❌ Ограничение: Оба банка должны участвовать
Zelle - Экспресс-друзья-друзьям
Помните, как было неловко делить счета за ужин? Zelle изменил это! Он напрямую подключен к вашему банковскому счету для быстрого перевода между людьми.
✅ Интеграция: Работает с многими крупными банками ✅ Скорость: Обычно обрабатывает платежи в течение минут ❌ Ограничение: Все должны быть зарегистрированы
Я использую это ВСЕ время с друзьями. На прошлой неделе я забыл свой кошелек в ресторане (классика для меня) и отправил деньги другу через Zelle, прежде чем официант даже принес счет. Кризис предотвращен! 🎉
Цифровые приложения - Классный, непринужденный вариант
Приложения, такие как Venmo, PayPal и Cash App, делают отправку денег похожей на текстовые сообщения. Они могут переводить деньги в течение минут для зарегистрированных пользователей.
✅ Удобство: Супер интуитивные интерфейсы ✅ Социальные: Некоторые имеют социальные ленты (выключите это, если не хотите, чтобы все знали, что вы заплатили за "Секретную пиццу снова 🍕") ❌ Дополнительный шаг: Вам в конечном итоге нужно будет перевести деньги на свой банк
Международные варианты переводов - Выход на глобальный уровень
Отправка денег через границы? У вас есть варианты:
SWIFT переводы: Традиционная сеть, соединяющая более 11,000 банков по всему миру
SEPA: Для легких переводов между банками в ЕС
CHAPS: Используется в Великобритании для платежей в тот же день
Перенаправления банков: На самом деле они более популярны за границей, чем в США
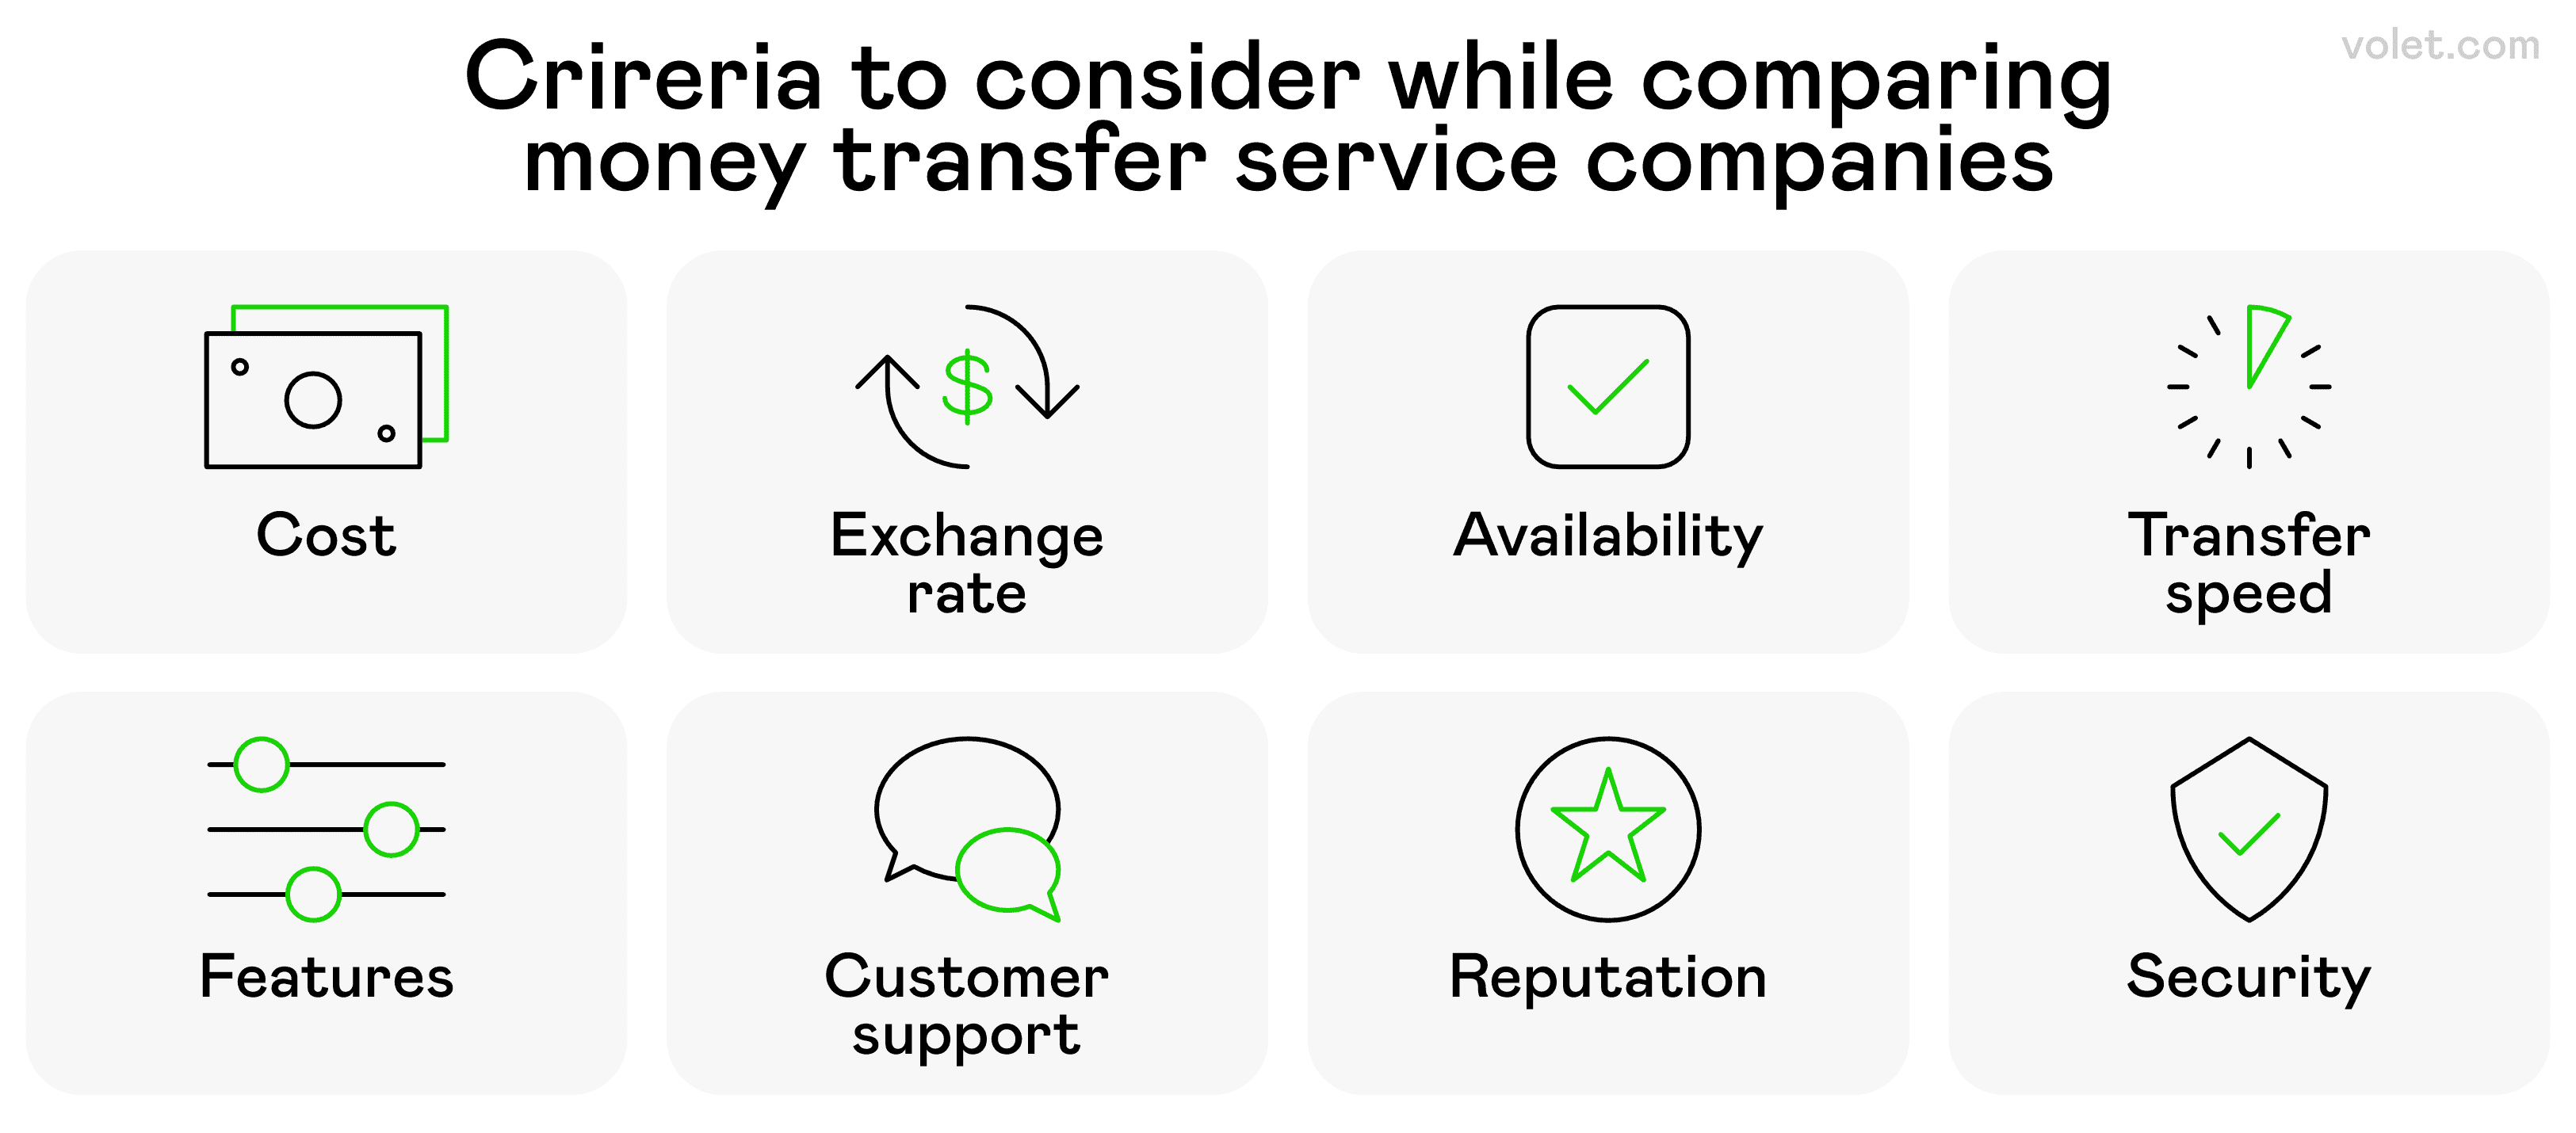
Я отправлял деньги семье за границей, используя несколько методов, и я узнал, что обменные курсы иногда важнее, чем комиссии. Однажды я сэкономил деньги, используя "медленную" службу, которая на самом деле имела лучшие курсы — сэкономил почти $50 на переводе в $500!
Другие типы банковских переводов, которые стоит знать
Внутренние переводы: Перемещение денег внутри одного банка (обычно мгновенно и бесплатно)
Внешние переводы: Переводы между разными банками (1-3 дня)
Оплата счетов: Запланированные регулярные платежи поставщикам услуг
Fedwire: Популярно в США для расчетов в реальном времени между банками
Как сделать электронный банковский перевод: Мое пошаговое руководство
Хорошо, давайте перейдем к делу! Вот как на самом деле отправить деньги через онлайн-банкинг, не теряя рассудка (или свои средства):
1. Войдите в свою онлайн-банковскую платформу
Сначала войдите на сайт или в мобильное приложение вашего банка.
🔐 Совет: Я всегда убеждаюсь, что нахожусь в безопасной Wi-Fi сети или использую мобильные данные. Бесплатный Wi-Fi в кафе? Возможно, не лучшее место для перевода ваших сбережений! Я усвоил этот урок после небольшого сердечного приступа, когда получил уведомление о безопасности. Ничего плохого не произошло, но все равно... 😅
2. Перейдите в раздел перевода
Ищите такие опции, как "Перевести деньги", "Отправить деньги" или "Сделать платеж" на вашей панели управления.
Честно говоря: Сайты банков странно отличаются друг от друга! В первый раз, когда я использовал сайт своего нового банка, я потратил целых 10 минут, пытаясь найти кнопку перевода. (Она пряталась под выпадающим меню под названием "Услуги" вместо "Переводы" — почему?!)
3. Выберите тип перевода
Вот где вы выбираете, какой вид перевода вы делаете:
Между своими собственными счетами (например, с расчетного на сберегательный)
К кому-то другому в вашем банке
Перевод между банками (кому-то в другом банке)
Международные переводы
4. Введите данные счета
Эта часть СУПЕР важна. Для перевода между банками вам понадобятся:
Имя получателя (ТОЧНО так, как оно указано на его счете)
Номер счета получателя
Номер маршрутизации банка (для внутренних переводов)
SWIFT/BIC код (для международных переводов)
Адрес получателя (иногда требуется)
✍️ Проверьте ВСЕ! Однажды я ошибся на одной цифре в номере маршрутизации, и мои деньги уехали в маленькое путешествие без меня на 5 рабочих дней, пока банки разбирались.
5. Укажите сумму и дату
Введите, сколько вы хотите отправить. Вы также можете запланировать переводы на будущие даты!
⚠️ Важно помнить: Убедитесь, что у вас достаточно средств на счете перед тем, как делать банковский перевод, чтобы избежать штрафов за овердрафт. Я уже сталкивался с этим, и это НЕ весело. Платить $35, потому что вам не хватило $5, кажется особым видом финансового оскорбления.
6. Проверьте и подтвердите
Тройная проверка всех деталей, особенно любых сборов. Некоторые переводы — особенно wire-переводы и международные переводы — могут иметь скрытые сборы.
Для внутренних wire-переводов информация обычно вводится в форму банковского перевода. Некоторые банки делают это очень просто, другие заставляют вас чувствовать себя так, будто вы заполняете налоговые декларации. Опыт сильно различается!
7. Авторизуйте транзакцию
Завершите процесс, авторизовав перевод. Это может потребовать:
Код подтверждения, отправленный на ваш телефон
Ваш банковский пароль
Биометрическая проверка
Переводы в тот же день обычно имеют дополнительную плату. Я обычно решаю, что важнее для этого конкретного перевода: скорость или экономия денег.
8. Сохраните или распечатайте подтверждение
ВСЕГДА сохраняйте номер подтверждения. Поверьте мне на слово!
Однажды у меня был перевод, который, казалось, исчез в цифровой пустоте, и наличие этого номера подтверждения было единственной причиной, по которой банк смог быстро его отследить. Урок усвоен!
Переводите деньги безопасно и эффективно: уроки безопасности, которые я усвоил на собственном опыте
Когда вы переводите средства электронным способом, безопасность должна быть в приоритете. Вот некоторые лучшие практики (некоторые из которых, к сожалению, я усвоил на собственном опыте):
Лучшие практики безопасности
✅ Используйте безопасные сети при онлайн-банкинге
✅ Включите двухфакторную аутентификацию (это спасало меня МНОЖЕСТВО раз)
✅ Регулярно проверяйте свой счет (я проверяю свой каждое утро, попивая кофе)
✅ Никогда не делитесь информацией о счете с другими
✅ Будьте подозрительны к любым электронным письмам, запрашивающим банковские данные
Избегание распространенных ошибок
❌ Предположение, что переводы всегда мгновенные (банковские сети иногда имеют задержки в обработке)
❌ Забывание о ежедневных лимитах на переводы
❌ Игнорирование обменных курсов для международных переводов
❌ Не ведение записей о транзакциях
Стоимость и скорость банковских переводов: чего ожидать
Разные методы имеют разные ценовые категории и время ожидания:
ACH переводы
💰 Стоимость: Часто бесплатно или дешево ($0-$3)
⏱️ Скорость: 1-3 рабочих дня
Лучше всего для: Регулярных переводов или периодических платежей
Внутренние wire-переводы
💰 Стоимость: $15-$35 за отправку, $0-$15 за получение
⏱️ Скорость: Доставка в тот же день или на следующий рабочий день
Лучше всего для: Срочных крупных сумм
На моем опыте внутренние wire-переводы обычно доставляются в течение одного рабочего дня. Тем не менее, если вы инициируете перевод поздно в день, он, вероятно, будет обработан на следующий рабочий день.
Международные wire-переводы
💰 Стоимость: $35-$50 плюс возможные сборы промежуточного банка
⏱️ Скорость: 1-5 рабочих дней
Лучше всего для: Безопасной отправки денег за границу
Международные банковские переводы часто используют сеть SWIFT, и я заметил, что они редко бывают такими быстрыми, как обещано. Когда я отправляю деньги своему кузену в Лондоне, я всегда добавляю 1-2 дня к любому сроку, который они мне дают.
P2P сервисы (Zelle, Venmo)
💰 Стоимость: Обычно бесплатно для базовых переводов
⏱️ Скорость: От минут до нескольких дней
Лучше всего для: Быстрой отправки денег друзьям
Знали ли вы? Многие клиенты предпочитают использовать банковские переводы вместо кредитных карт для платежей в наши дни. Тенденция определенно изменилась с начала 2020-х!
Отправка денег онлайн: за пределами традиционного банковского обслуживания
Хотя банковские переводы остаются популярными, есть несколько альтернатив, которые я пробовал:
PayPal: Подключите свой банковский счет или дебетовую карту, чтобы отправить деньги, используя только адрес электронной почты.
Wise: Мой выбор для международных переводов с конкурентоспособными обменными курсами.
Western Union: Отлично, когда получателям нужны варианты получения наличных по всему миру.
Цифровые кошельки: Apple Pay, Google Pay и Samsung Pay могут переводить средства между пользователями.
Переводы криптовалюты: Биткойн достиг $108,000 в конце 2024 года, и переводы криптовалюты стали гораздо более распространенными в 2025 году! Я использовал криптовалюту для нескольких международных переводов и был поражен, сколько я сэкономил на сборах.
Для большинства онлайн-сервисов вам просто нужен адрес электронной почты или номер мобильного телефона получателя, чтобы отправить деньги. Это намного проще, чем собирать все эти банковские данные!
Одним из действительно крутых событий в 2025 году стало то, как технологии блокчейн сделали переводы быстрее. Я экспериментировал с некоторыми новыми сервисами перевода на основе блокчейна, и они впечатляют — особенно для международных переводов.
Заключительные мысли
Электронные банковские переводы полностью изменили то, как мы управляем деньгами в нашем все более цифровом мире. По мере того как мы движемся через 2025 год, все становится быстрее, безопаснее и (к счастью) более удобным для пользователей.
Оглядываясь на свой путь в цифровом банкинге, я прошел от полного недоумения по поводу маршрутизирующих номеров до уверенной отправки денег через континенты всего лишь несколькими нажатиями. Это была настоящая эволюция!
Будь то оплата счетов, помощь семье или ведение бизнеса, понимание ваших вариантов перевода помогает выбрать лучший метод для вашей конкретной ситуации. В одни дни вам нужна скорость, в другие дни важнее сэкономить на комиссиях.
Будущее движения денег определенно цифровое, и мне интересно, что будет дальше. До тех пор я надеюсь, что мой опыт поможет сделать ваши переводы немного более гладкими, чем мои в начале!
Помните: разные методы перевода служат разным целям. Выбирайте то, что подходит для вашей конкретной ситуации, и не бойтесь задавать вопросы своему банку. (Они слышали от меня и похуже, обещаю!)
Отказ от ответственности
Эта статья предоставлена только для информационных целей и не является юридической, финансовой или профессиональной консультацией. Весь контент основан на общедоступной информации и личных мнениях. Читатели должны обращаться за профессиональной помощью перед принятием решений или действиями на основе представленного материала. При использовании мобильных банковских услуг могут применяться тарифы на передачу данных.
Часто задаваемые вопросы
Большинство внутренних переводов занимает 1-3 рабочих дня. Банковские переводы быстрее, часто обрабатываются в тот же день. Международные переводы обычно занимают 1-5 рабочих дней, в зависимости от страны назначения и участвующих банков.
Вам понадобятся полное имя получателя, номер счета и номер маршрутизации их банка. Для международных переводов вам также понадобится SWIFT/BIC код банка и, возможно, адрес получателя.
Да, большинство банков устанавливают ежедневные и месячные лимиты на суммы переводов. Эти лимиты варьируются в зависимости от банка и типа счета. Проверьте с вашим финансовым учреждением ваши конкретные лимиты.
Большинство онлайн-банковских платформ предоставляют историю транзакций, где вы можете проверить статус ваших переводов. Для банковских переводов вы можете запросить номер отслеживания у вашего банка, чтобы контролировать процесс.
Сначала проверьте, правильно ли вы ввели данные счета. Затем свяжитесь со службой поддержки вашего банка с вашим номером подтверждения и деталями транзакции. Они могут отследить перевод и помочь решить проблему.