Naučte se, jak provádět elektronické bankovní převody bezpečně a efektivně. Sledujte náš jednoduchý průvodce pro bezproblémové transakce
Spoluautorství s Vardou Sardanou a Shubhamem Singhaniou
Kde jste byli 14. února 2022? Zní vám toto datum povědomě? 🔔 Možná ano. Valentýn—pravděpodobně den, kdy jste někomu navrhli nebo vám bylo navrženo. 💍 Zatímco ostatní se klaněli na kolenou na pláži Grace Bay na Turks & Caicos pro své milované 🏝️❤️, já jsem byl doslova na kolenou z jiného důvodu—málem jsem přišel o svou pravou lásku (můj vysněný byt), protože jsem nevěděl, jak udělat bankovní převod ve stejný den! 🏠
Stále si přesně pamatuji, kde jsem byl—zuřivě jsem volal své bance z realitní kanceláře, dlaně se mi potily 💦, zatímco mi agent dával ten pohled. Víš, ten—napůl lítostivý, napůl "mám tři další kupce, kteří čekají." 😬 Byl jsem tam, s veškerými penězi na svém účtu 💰, ale bez jakéhokoli nápadu, jak je rychle převést, abych zajistil obchod. Trh s nemovitostmi byl ten den tak žhavý, že čekání na běžný 3denní ACH převod znamenalo úplnou ztrátu mé šance. 🏠💨
Když agent zmínil, že musím převést zálohu během hodiny, jinak ztratím své místo, panikařil jsem. 😱 Nikdy jsem předtím neprováděl bankovní převod! Co je to číslo účtu? Musím jít do fyzické banky? Je to vůbec bezpečné? 🚨 Čas běžel ⏰ a já jsem byl na tuto finanční překážku zcela nepřipraven.
Ten okamžik byl mým probuzením. ⏰ Pokud někdo jako já—technologicky zdatný ve většině oblastí života—mohl být překvapen něčím tak základním, jako je rychlý převod vlastních peněz, kolik dalších bylo ve stejné situaci? Co vaše peníze? 💵
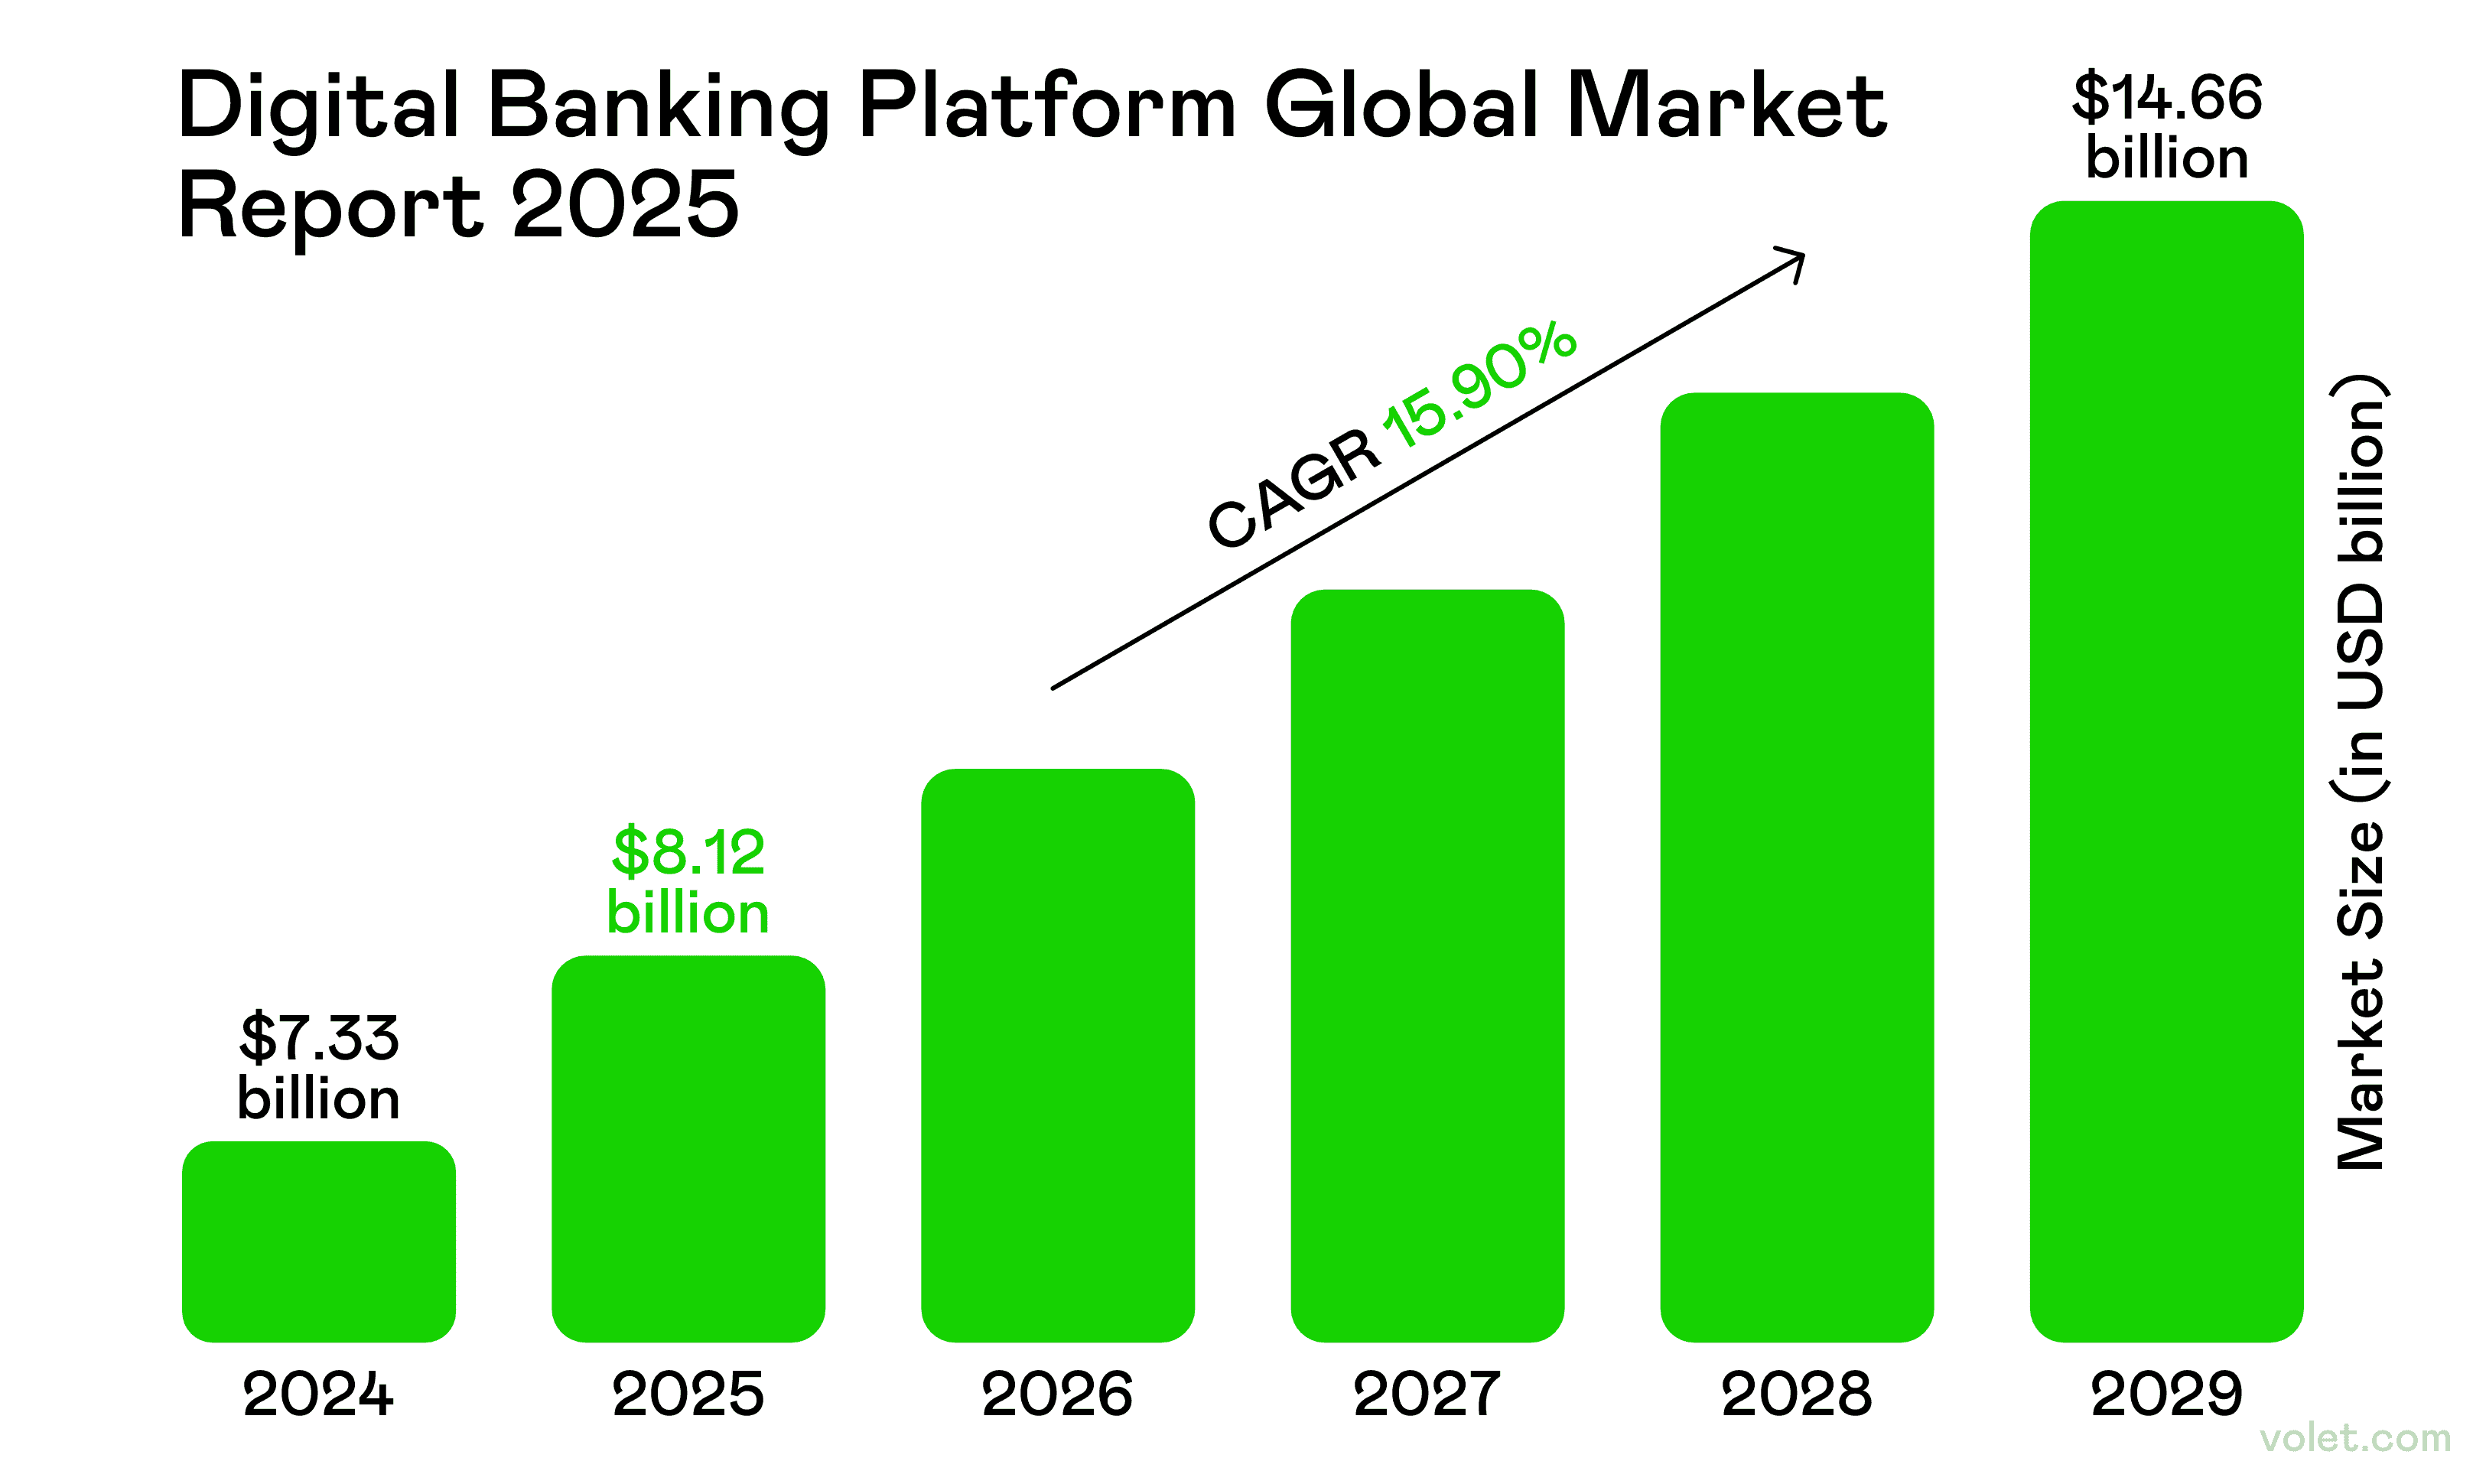
V dnešní digitální ekonomice roku 2025 není pochopení, jak provést elektronický bankovní převod, jen pohodlné—je to nezbytné. 🛡️ Jak digitální technologie nadále přetvářejí globální finance, indický bankovní sektor nabízí zvlášť poučný případ. V široce citované recenzi od Vardy Sardany a Shubham Singhania je digitální bankovnictví popsáno nejen jako online přístup k prostředkům, ale jako celková změna v tom, jak jsou finanční služby strukturovány, regulovány a poskytovány.
Jejich výzkum zdůrazňuje, že skutečná digitální transformace není jen o aplikacích—jde o budování přizpůsobitelných platforem, vyvážení inovací s důvěrou a zajištění finančního přístupu pro všechny demografické skupiny.
Nakonec jsem dostal ten byt (po intenzivním kurzu o převodech peněz od velmi trpělivého bankovního zástupce 🙏), ale slíbil jsem si, že už nikdy nebudu nepřipravený. Teď sdílím všechno, co jsem se naučil, s vámi—plus nějaké těžce vydřené poznatky z globálního bankovního výzkumu.
Tak si vezměte šálek něčeho silného ☕ a pojďme si promluvit o všem, co potřebujete vědět o efektivním a bezpečném posílání peněz mezi účty. Věřte mi—v dnešním rychlém světě to může být nejdůležitější finanční dovednost, kterou se naučíte za celý rok! 🔐
Co je elektronický bankovní převod? (Ne, opravdu, CO TO JE?)
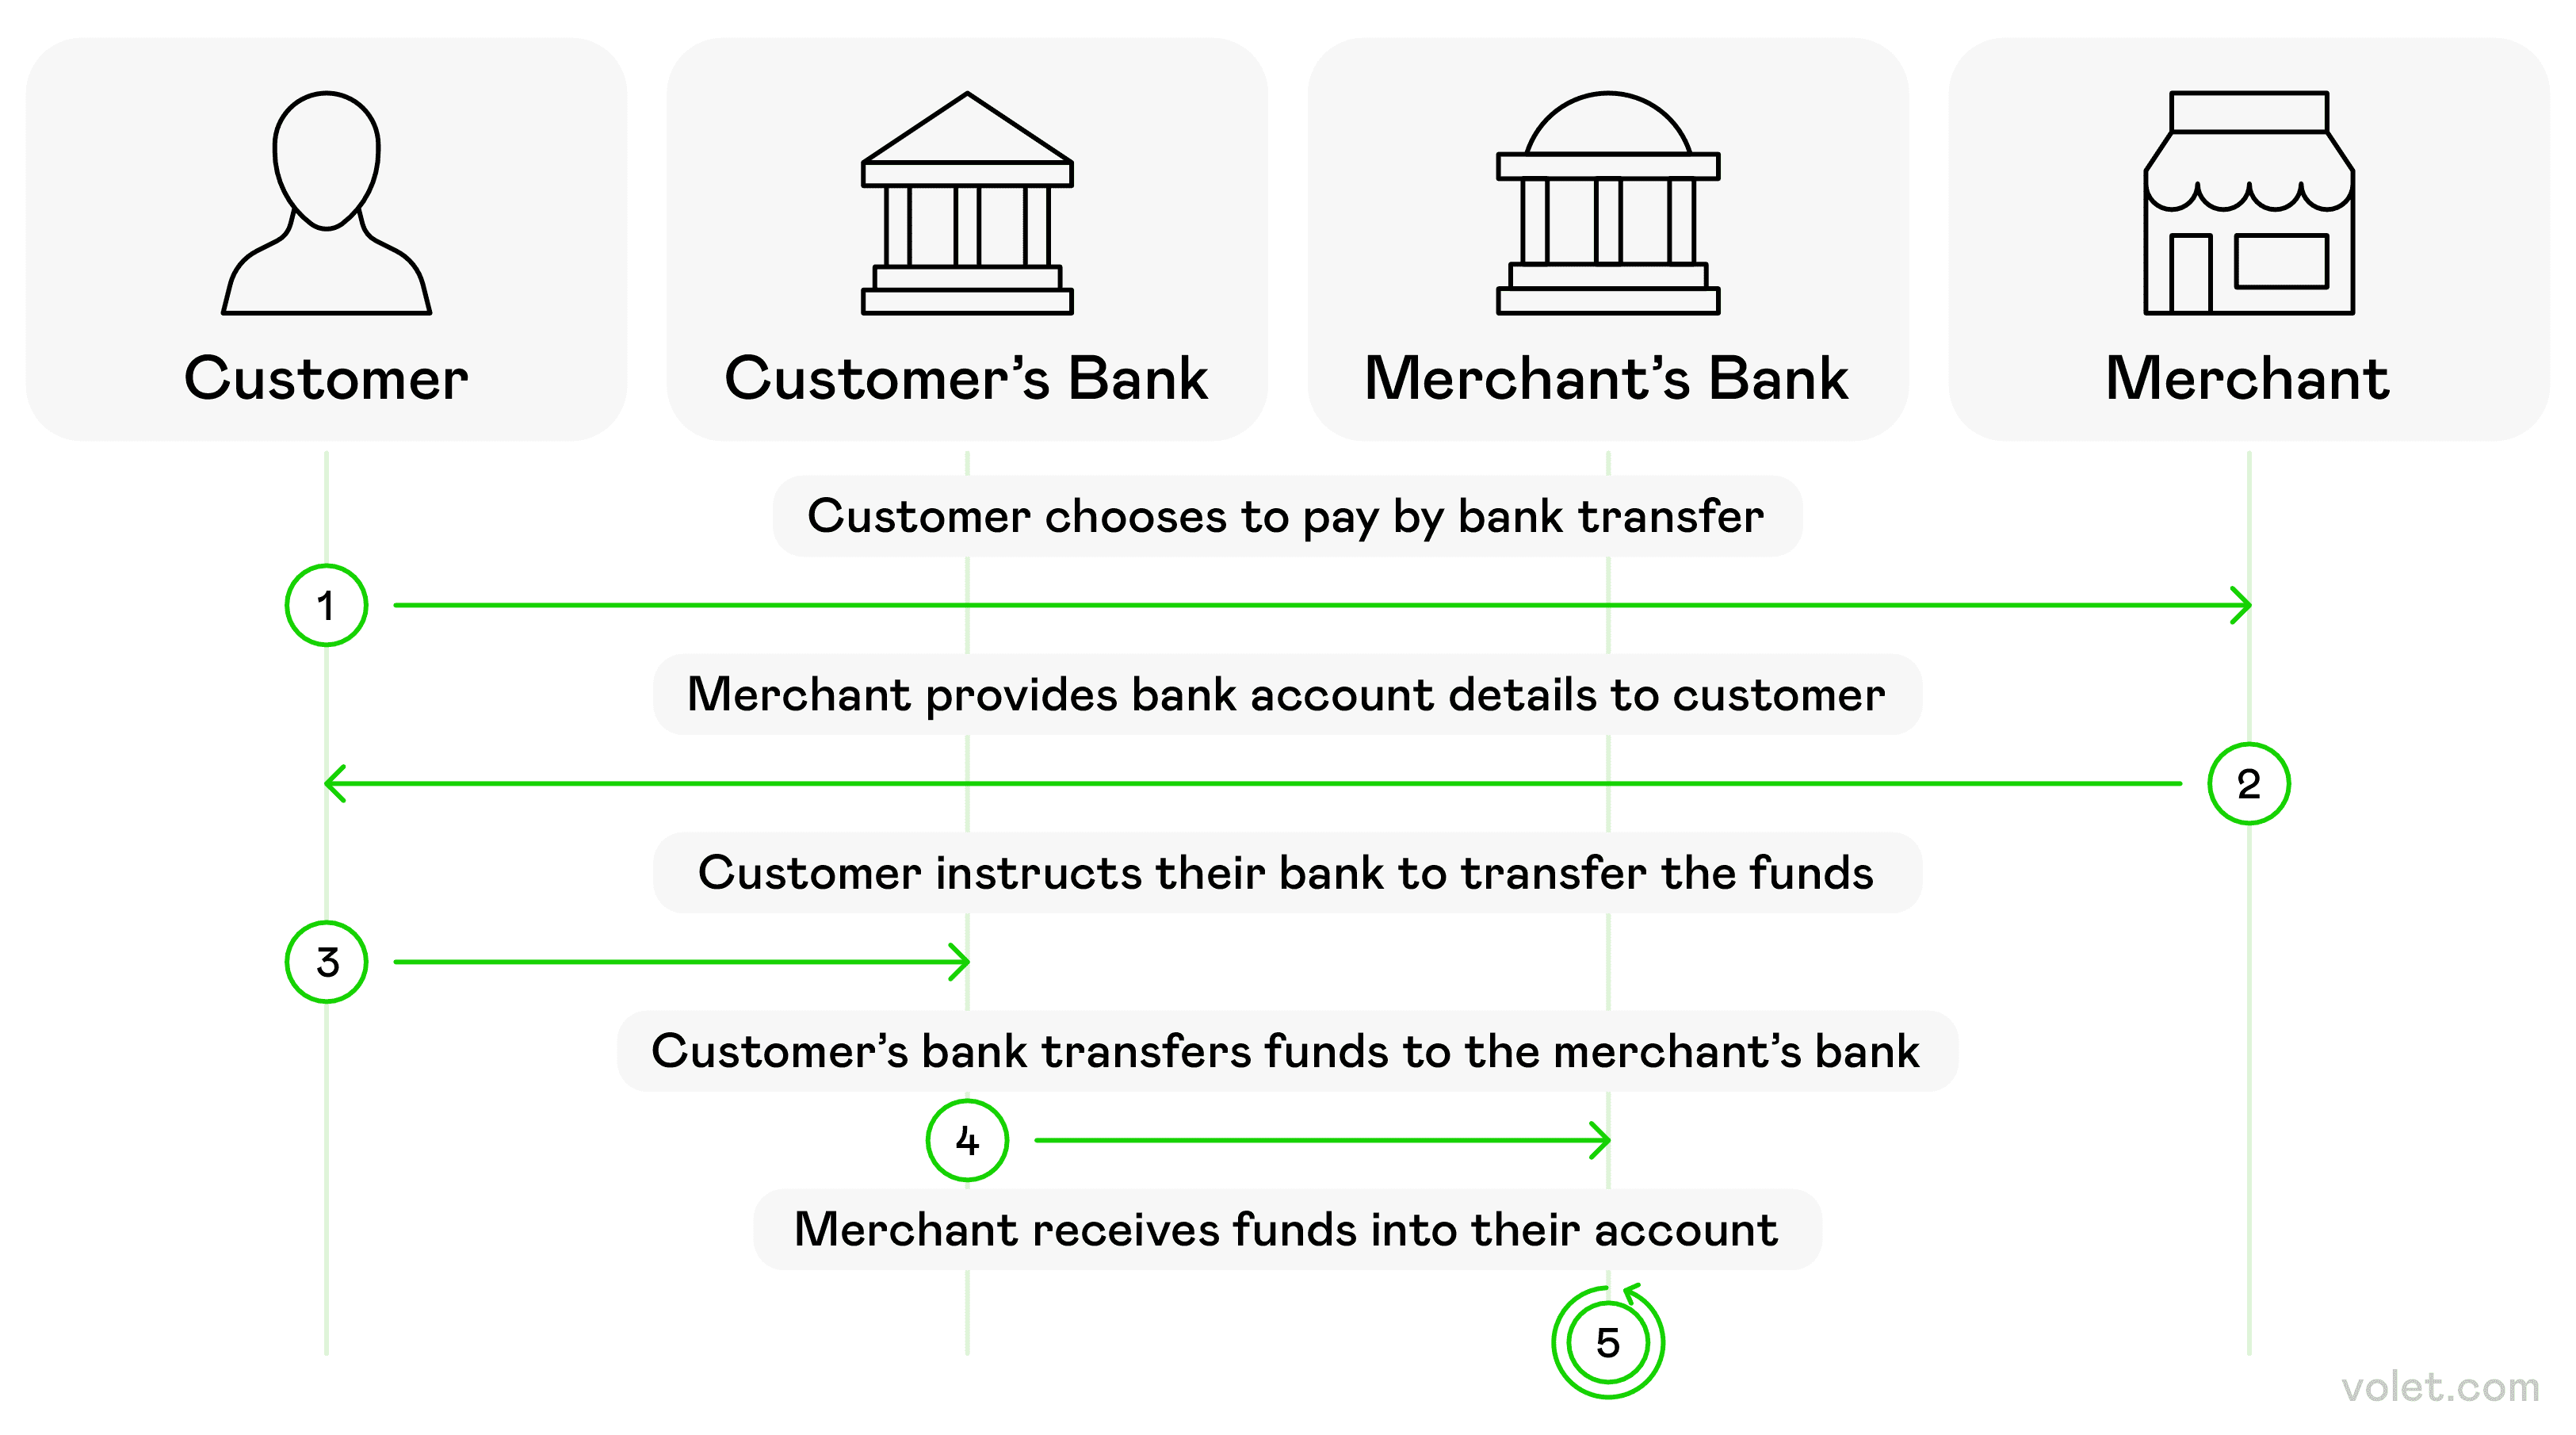
O čem přesně tady mluvíme? Elektronický bankovní převod je v podstatě jen přesun peněz z jednoho bankovního účtu na druhý bez fyzických hotovostí. Docela jednoduché, že?
Ale tady je něco, co jsem si na začátku neuvědomoval: v roce 2025 se tyto převody uskutečňují prostřednictvím super pokročilých, bezpečných elektronických sítí spojujících finanční instituce po celém světě. Technologie za tímto vším je ŠÍLENÁ ve srovnání s před několika lety!
Stále si pamatuji svůj první mezinárodní převod peněz—potil jsem se a přemýšlel, jestli se moje těžce vydělané peníze skutečně dostanou. (Spoiler: dostaly, ale ne dříve, než jsem obnovil svou bankovní aplikaci asi 500krát! 🙈)
Když převádíte peníze elektronicky, vaše banka komunikuje s bankou příjemce prostřednictvím těchto sítí, aby se ujistila, že je vše legální. Je to jako by vaše peníze měly svůj vlastní soukromý bezpečnostní tým! A s bezkontaktními transakcemi, které se stanou králem v roce 2025, je dnes téměř povinností vědět, jak to všechno funguje.
Typy bankovních převodů: Najděte ideální způsob, jak převést své peníze
Existuje spousta způsobů, jak elektronicky převést peníze, a upřímně, vyzkoušel jsem většinu z nich (některé úspěšněji než jiné). Nech mě je pro tebe rozebrat:
Převod ACH - Vaše stabilní volba
Převody ACH zpracovávají platby v dávkách prostřednictvím sítě Automatizovaného clearingového domu. Jsou jako spolehlivý přítel, který nikdy nespěchá, ale nakonec se vždy objeví.
✅ Skvělé pro: Pravidelné účty, převod peněz mezi vlastními účty ✅ Náklady: Obvykle zdarma nebo velmi levné (0-3 USD) ✅ Rychlost: Trvá asi 1-3 pracovní dny ❌ Není ideální pro: Když potřebujete peníze tam VČERA
Zábavný fakt, který jsem se naučil těžkým způsobem: Převody bankovním debetem se uskuteční, když autorizujete někoho jiného, aby vybral prostředky z vašeho bankovního účtu. Jednou jsem nastavil opakované dary a úplně na ně zapomněl—překvapení, rozpočet v mínusu! 😬
Převod drátem - Rychlý démon
Když opravdu, opravdu potřebujete, aby peníze byly tam PRÁVĚ TEĎ, převody drátem jsou vaším nejlepším přítelem. Převádějí peníze přímo z jedné banky do druhé.
✅ Rychlost: Domácí převody drátem obvykle dokončují během hodin ✅ Bezpečnost: Super bezpečné a sledovatelné ❌ Náklady: Drahé (průměrně 26 USD za domácí převody) ❌ Nastavení: Některé banky stále vyžadují osobní návštěvu (to jsem zjistil v 16:45 v pátek... nebyl to můj nejlepší okamžik)
Převody drátem probíhají na sítích provozovaných Federálním rezervním systémem a jsou vyrovnávány v reálném čase. Pro velké převody nad 3 miliony dolarů existuje v USA něco, čemu se říká CHIPS (Clearing House Interbank Payments System).
Jednou jsem musel převést peníze na obchodní dohodu, a dovolte mi říct—sledovat, jak ty peníze okamžitě opouštějí můj účet, bylo jak děsivé, tak impozantní!
Platby v reálném čase (RTP) - Nováček na bloku
Tento novější systém umožňuje okamžité převody mezi zúčastněnými bankami, 24/7/365. Prostředky dorazí na účet příjemce během několika sekund.
✅ Rychlost: OKAMŽITĚ (jako, vážně okamžitě) ✅ Časování: Funguje v noci, o víkendech, o svátcích ❌ Omezení: Obě banky musí být zapojeny
Zelle - Rychlý převod mezi přáteli
Pamatujete si, jak bylo rozdělování účtů za večeři trapné? Zelle to všechno změnilo! Je přímo propojeno s vaším bankovním účtem pro rychlé převody mezi osobami.
✅ Integrace: Funguje s mnoha hlavními bankami ✅ Rychlost: Obvykle zpracovává platby během několika minut ❌ Omezení: Všichni se musí zaregistrovat
Toto používám VŽDY s přáteli. Minulý týden jsem zapomněl svou peněženku v restauraci (klasika) a Zelle jsem poslal svému příteli ještě předtím, než číšník přinesl účet. Krize odvrácena! 🎉
Digitální aplikace - Cool, neformální volba
Aplikace jako Venmo, PayPal a Cash App dělají posílání peněz jako posílání zpráv. Mohou převádět peníze během několika minut pro registrované uživatele.
✅ Uživatelsky přívětivé: Super intuitivní rozhraní ✅ Sociální: Některé mají sociální kanály (vypněte to, pokud nechcete, aby všichni věděli, že jste zaplatili za "Tajnou pizzu znovu 🍕") ❌ Další krok: Nakonec budete muset převést na svou banku
Možnosti mezinárodního převodu - Jdeme globálně
Posíláte peníze přes hranice? Máte možnosti:
Převody SWIFT: Tradiční síť spojující více než 11 000 bank po celém světě
SEPA: Pro snadné převody mezi bankami v EU
CHAPS: Používá se ve Velké Británii pro platby v den provedení
Bankovní přesměrování: Tyto jsou ve skutečnosti populárnější mezinárodně než v USA
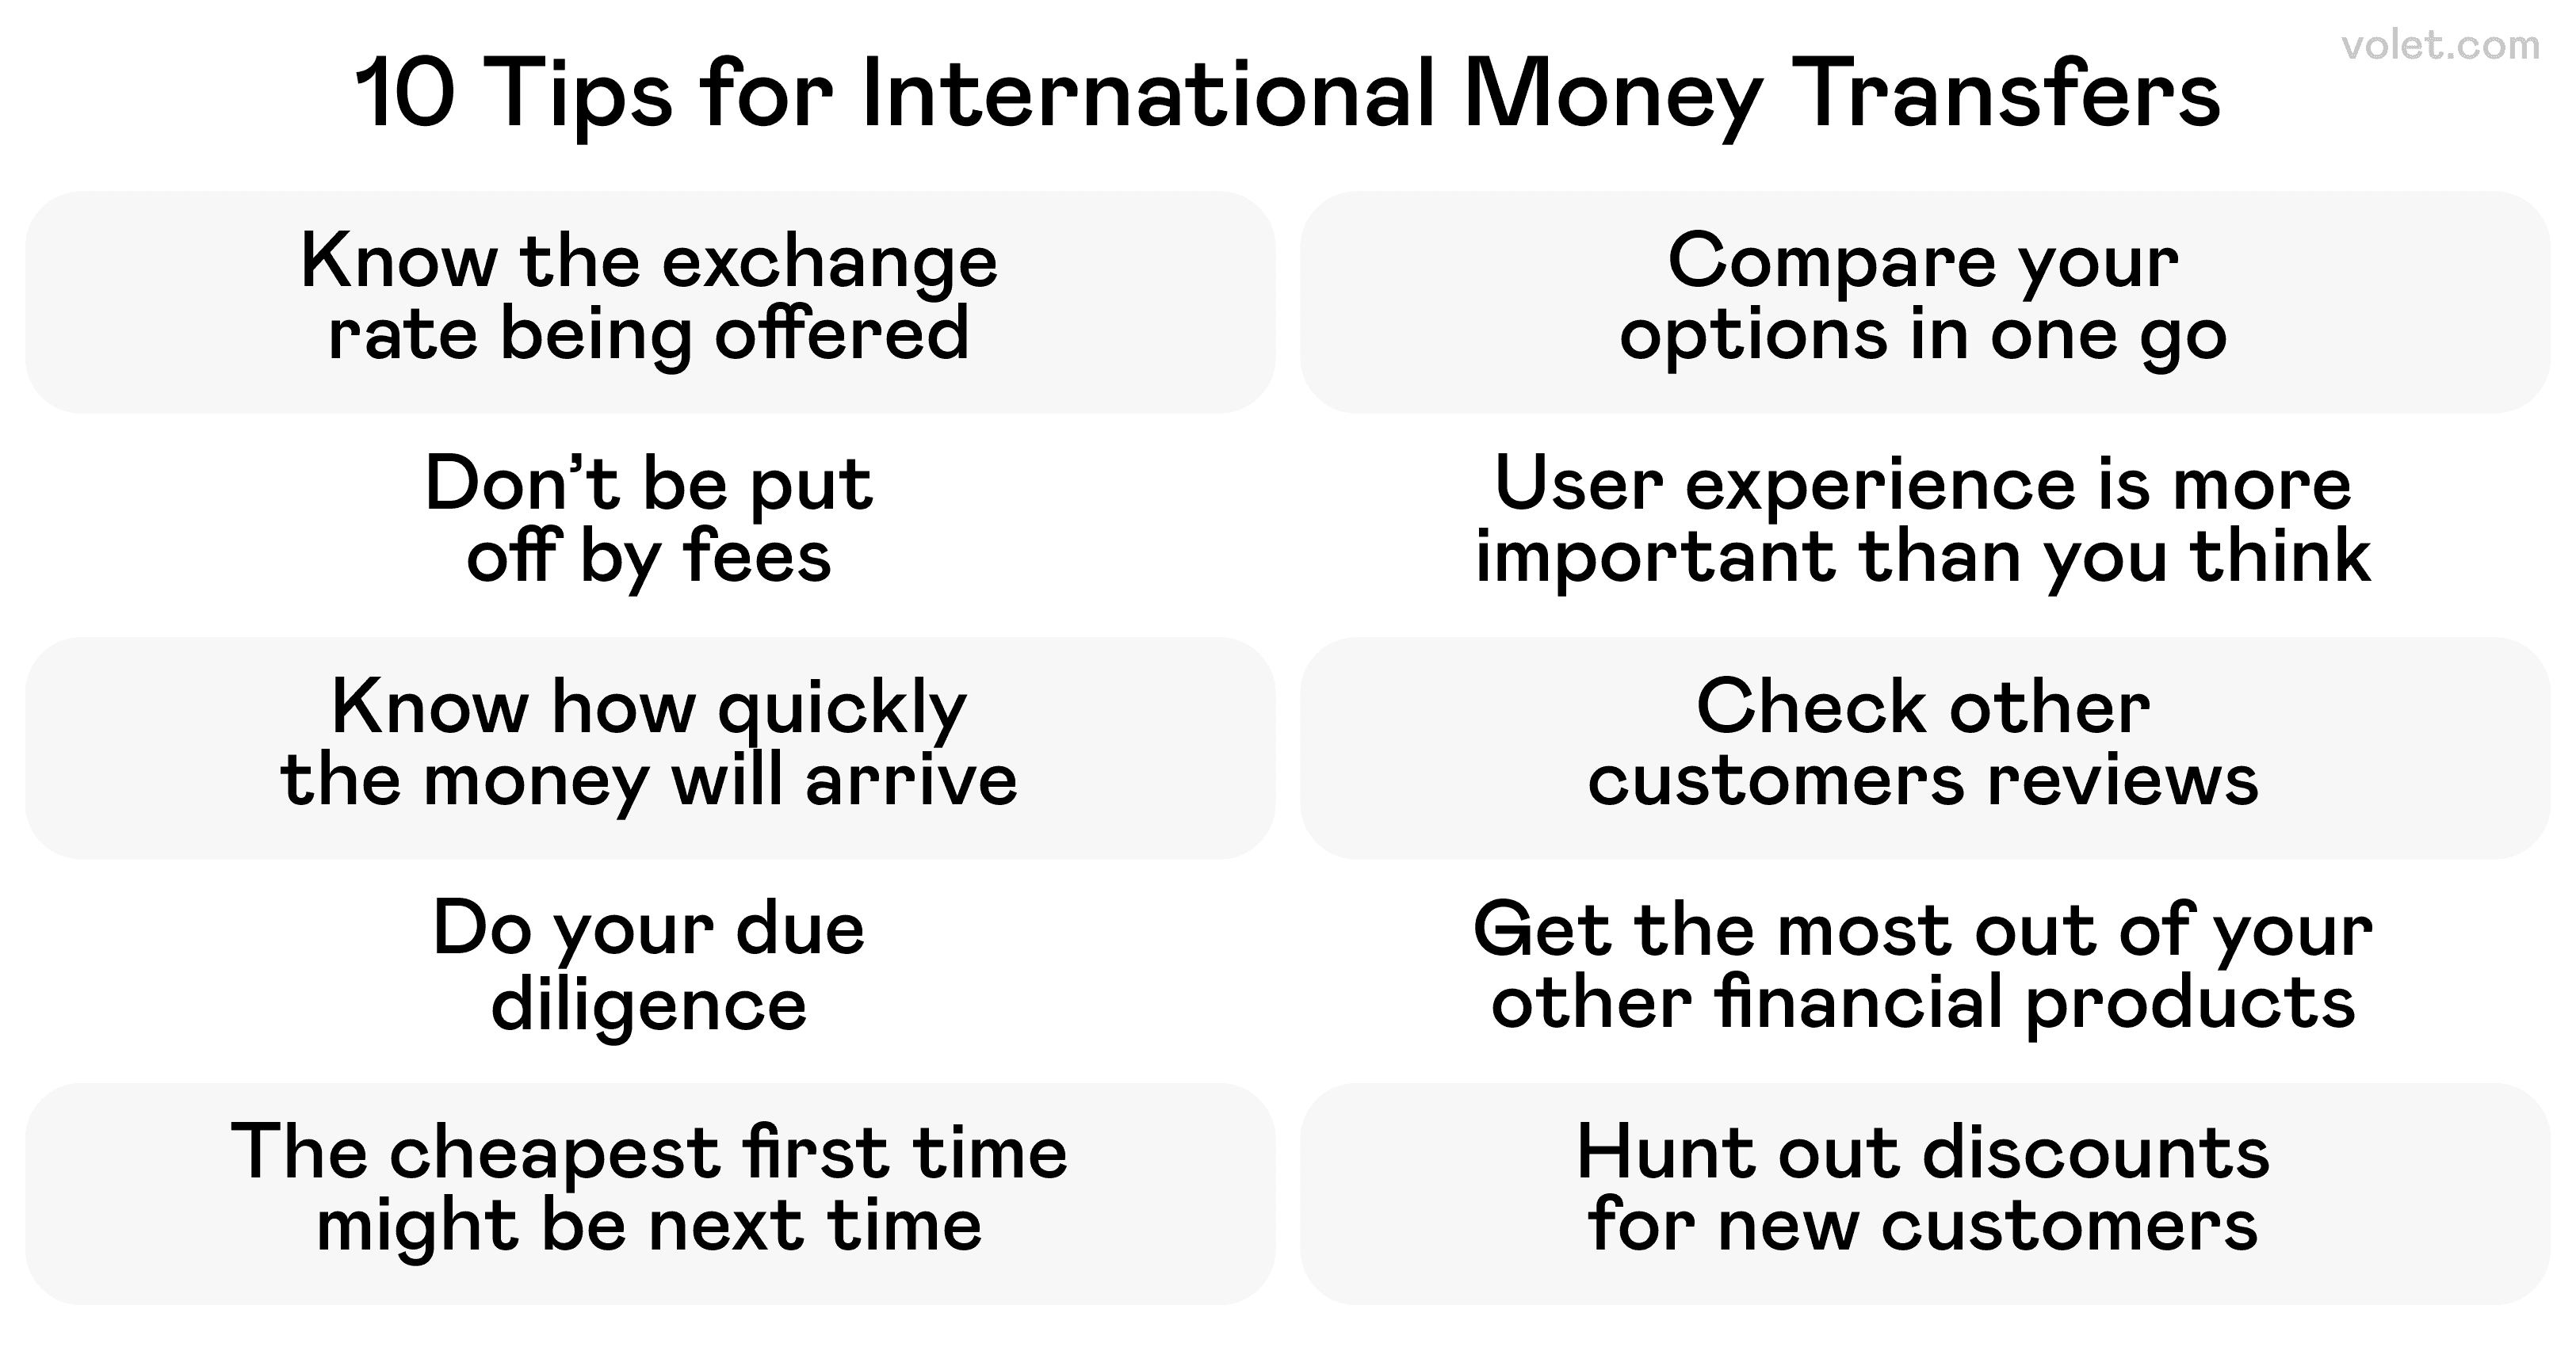
Poslal jsem peníze rodině v zahraničí několika metodami a zjistil jsem, že směnné kurzy jsou někdy důležitější než poplatky. Jednou jsem ušetřil peníze použitím "pomalejší" služby, která měla ve skutečnosti lepší kurzy—ušetřil jsem téměř 50 USD na převodu 500 USD!
Další typy bankovních převodů, které stojí za to znát
Interní převody: Převod peněz v rámci jedné banky (obvykle okamžité a zdarma)
Externí převody: Převody mezi různými bankami (1-3 dny)
Platba účtů: Naplánování pravidelných plateb poskytovatelům služeb
Fedwire: Populární v USA pro vyrovnání v reálném čase mezi bankami
Jak provést elektronický bankovní převod: Můj krok-za-krokem průvodce
Dobře, pojďme se dostat k věci! Tady je, jak skutečně poslat peníze přes online bankovnictví, aniž byste přišli o rozum (nebo o své prostředky):
1. Přihlaste se do své online bankovní platformy
Nejdříve se přihlaste na webové stránky nebo do mobilní aplikace své banky.
🔐 Tip: Vždy se ujistím, že jsem na zabezpečené WiFi nebo používám mobilní data. Ta bezplatná WiFi v kavárně? Možná to není nejlepší místo, kde převádět své životní úspory! Tuto lekci jsem se naučil po menším infarktu, když jsem dostal bezpečnostní upozornění. Nic špatného se nestalo, ale i tak... 😅
2. Přejděte do sekce převodů
Hledejte možnosti jako "Převést peníze", "Poslat peníze" nebo "Provést platbu" na svém panelu.
Opravdu: Každé webové stránky banky jsou podivně odlišné! Poprvé, co jsem použil stránky své nové banky, jsem strávil 10 minut jen hledáním tlačítka pro převod. (Schovávalo se pod rozbalovací nabídkou nazvanou "Služby" místo "Převody" — proč?!)
3. Vyberte typ převodu
Tady si vyberete, jaký typ peněžního převodu provádíte:
Mezi svými vlastními účty (například z běžného na spořicí účet)
Na někoho jiného ve vaší bance
Převod mezi bankami (na někoho v jiné bance)
Mezinárodní převody
4. Zadejte údaje o účtu
Tato část je MOC důležitá. Pro převod mezi bankami budete potřebovat:
Jméno příjemce (PŘESNĚ tak, jak se objevuje na jeho účtu)
Číslo účtu příjemce
Číslo banky (pro domácí převody)
SWIFT/BIC kód (pro mezinárodní převody)
Adresa příjemce (někdy vyžadována)
✍️ Dvakrát zkontrolujte VŠECHNO! Jednou jsem napsal jednu číslici špatně v čísle banky a mé peníze šly na malou dovolenou beze mě na 5 pracovních dní, zatímco banky to vyřizovaly.
5. Určete částku a datum
Zadejte, kolik chcete poslat. Často můžete naplánovat i na budoucí data!
⚠️ Důležité připomenutí: Ujistěte se, že máte na svém účtu dostatek prostředků před provedením bankovního převodu, abyste se vyhnuli poplatkům za přečerpání. Už jsem s tím měl zkušenosti a není to zábava. Platit 35 dolarů, protože vám chybělo 5 dolarů, se cítí jako zvláštní druh finančního urážení.
6. Zkontrolujte a potvrďte
Trojitě zkontrolujte všechny údaje, zejména jakékoli poplatky. Některé převody — zejména drátové převody a mezinárodní převody — mohou mít skryté poplatky.
Pro domácí drátové převody se informace obvykle zadávají do formuláře pro bankovní převod. Některé banky to dělají velmi snadné, jiné vás nutí cítit se, jako byste podávali daňové přiznání. Zkušenost se velmi liší!
7. Autorizujte transakci
Dokončete proces autorizací převodu. To může vyžadovat:
Ověřovací kód zaslaný na váš telefon
Vaše bankovní heslo
Biometrické ověření
Převody v ten samý den obvykle mají s nimi spojený dodatečný poplatek. Obvykle se rozhodnu, zda je pro tento konkrétní převod důležitější rychlost nebo úspora peněz.
8. Uložte nebo vytiskněte potvrzení
VŽDY uložte číslo potvrzení. Věřte mi v tom!
Jednou jsem měl převod, který se zdál zmizet do digitálního prázdna, a mít to číslo potvrzení byl jediný důvod, proč ho banka mohla rychle vystopovat. Lekce naučena!
Přenášejte peníze bezpečně a efektivně: Bezpečnostní lekce, které jsem se naučil těžkou cestou
Když převádíte prostředky elektronicky, bezpečnost by měla být na prvním místě. Zde jsou některé osvědčené postupy (některé z nich jsem bohužel zjistil na základě zkušeností):
Osvědčené postupy v oblasti bezpečnosti
✅ Používejte zabezpečené sítě při online bankovnictví
✅ Pravidelně sledujte svůj účet (kontroluji svůj každý ráno při kávě)
✅ Nikdy nesdílejte informace o účtu s ostatními
✅ Buďte podezřelí vůči jakýmkoli e-mailům žádajícím o bankovní údaje
Vyhýbání se běžným pastem
❌ Předpokládání, že převody jsou vždy okamžité (bankovní převodové sítě mají někdy zpoždění zpracování)
❌ Zapomínání na denní limity převodů
❌ Ignorování směnných kurzů pro mezinárodní převody
❌ Neuchovávání záznamů o transakcích
Náklady a rychlost bankovních převodů: Co očekávat
Různé metody mají různé cenovky a čekací doby:
ACH převody
💰 Náklady: Často zdarma nebo levné (0-3 $)
⏱️ Rychlost: 1-3 pracovní dny
Nejlepší pro: Pravidelné převody nebo opakované platby
Domácí drátové převody
💰 Náklady: 15-35 $ za odeslání, 0-15 $ za přijetí
⏱️ Rychlost: Dodání ve stejný den nebo následující pracovní den
Nejlepší pro: Časově citlivé větší částky
Z mé zkušenosti jsou domácí drátové převody obvykle doručovány do jednoho pracovního dne. To znamená, že pokud zahájíte převod pozdě během dne, pravděpodobně se zpracuje následující pracovní den.
Mezinárodní drátové převody
💰 Náklady: 35-50 $ plus možné poplatky zprostředkovatelské banky
⏱️ Rychlost: 1-5 pracovních dní
Nejlepší pro: Bezpečné posílání peněz do zahraničí
Mezinárodní bankovní převody často využívají síť SWIFT a všiml jsem si, že zřídka jsou tak rychlé, jak slibují. Když posílám peníze svému bratranci v Londýně, vždy přidávám 1-2 dny jako rezervu k jakémukoli časovému rámci, který mi dají.
P2P služby (Zelle, Venmo)
💰 Náklady: Obvykle zdarma pro základní převody
⏱️ Rychlost: Minuty až několik dní
Nejlepší pro: Rychlé posílání peněz přátelům
Věděli jste? Mnoho zákazníků dnes dává přednost používání bankovních převodů místo kreditních karet pro platby. Trend se rozhodně změnil od začátku 2020!
Posílání peněz online: Mimo tradiční bankovnictví
Zatímco bankovní převody zůstávají populární, existuje několik alternativ, které jsem vyzkoušel:
PayPal: Připojte svůj bankovní účet nebo debetní kartu a posílejte peníze pouze pomocí e-mailové adresy.
Wise: Můj oblíbený pro mezinárodní převody s konkurenceschopnými směnnými kurzy.
Western Union: Skvělé, když příjemci potřebují možnosti vyzvednutí hotovosti po celém světě.
Digitální peněženky: Apple Pay, Google Pay a Samsung Pay mohou převádět mezi uživateli.
Převody kryptoměn: Bitcoin dosáhl 108 000 $ na konci roku 2024 a převody kryptoměn se v roce 2025 staly mnohem běžnějšími! Použil jsem kryptoměnu pro několik mezinárodních převodů a byl jsem šokován, kolik jsem ušetřil na poplatcích.
Pro většinu online služeb potřebujete pouze e-mail nebo mobilní číslo příjemce k odeslání peněz. O tolik jednodušší než shromažďovat všechny ty bankovní údaje!
Jedním opravdu skvělým vývojem v roce 2025 je, jak technologie blockchain urychlila převody. Experimentoval jsem s některými novějšími službami založenými na blockchainu a jsou působivé — zejména pro mezinárodní převody.
Závěrečné myšlenky
Elektronické bankovní převody zcela transformovaly způsob, jakým zacházíme s penězi v našem stále více digitálním světě. Jak se pohybujeme skrze rok 2025, všechno se stále zrychluje, stává se bezpečnějším a (naštěstí) uživatelsky přívětivějším.
Pokud se ohlédnu za svou cestou s digitálním bankovnictvím, přešel jsem od úplného zmatení ohledně směrovacích čísel k sebevědomému posílání peněz napříč kontinenty jen s několika dotyky. Byla to opravdu velká evoluce!
Ať už platíte účty, pomáháte rodině nebo vedete podnikání, pochopení vašich možností převodu vám pomůže vybrat nejlepší metodu pro vaši konkrétní situaci. Některé dny potřebujete rychlost, jindy je důležitější ušetřit na poplatcích.
Budoucnost pohybu peněz je rozhodně digitální a jsem nadšený, co přijde dál. Do té doby doufám, že mé zkušenosti pomohou učinit vaše převodní cesty o něco hladší než byly ty moje na začátku!
Pamatujte: různé metody převodu slouží různým účelům. Vyberte si to, co funguje pro vaši konkrétní situaci, a nebojte se ptát své banky na otázky. (Slyšeli ode mě horší věci, slibuji!)
Odmítnutí odpovědnosti
Článek je poskytován pouze pro informační účely a nepředstavuje právní, finanční ani profesionální poradenství. Všechno obsah je založeno na veřejně dostupných informacích a osobních názorech. Čtenáři by měli vyhledat profesionální poradenství před tím, než učiní rozhodnutí nebo jednají na základě zde uvedeného materiálu. Můžou se uplatnit datové sazby při používání mobilních bankovních služeb.
Často kladené otázky
Většina domácích převodů trvá 1-3 pracovní dny. Drátové převody jsou rychlejší, často se zpracovávají ve stejný den. Mezinárodní převody obvykle trvají 1-5 pracovních dnů, v závislosti na cílové zemi a zapojených bankách.
Budete potřebovat celé jméno příjemce, číslo účtu a číslo banky. Pro mezinárodní převody budete také potřebovat SWIFT/BIC kód banky a případně adresu příjemce.
Ano, většina bank uplatňuje denní a měsíční limity na částky převodů. Tyto limity se liší podle banky a typu účtu. Zkontrolujte u své finanční instituce konkrétní limity.
Většina online bankovních platforem poskytuje historii transakcí, kde můžete zkontrolovat stav svých převodů. U drátových převodů můžete požádat svou banku o sledovací číslo, abyste mohli sledovat pokrok.
Nejprve ověřte, že jste zadali správné údaje o účtu. Poté kontaktujte zákaznický servis vaší banky se svým potvrzovacím číslem a podrobnostmi transakce. Mohou sledovat převod a pomoci vyřešit problém.