ისწავლეთ, როგორ განახორციელოთ ელექტრონული საბანკო გადარიცხვები უსაფრთხოდ და ეფექტიანად. მიჰყევით ჩვენს მარტივ გზამკვლევს, რათა ტრანზაქციები უპრობლემოდ შეასრულოთ
თანაავტორები: ვარდა სარდანა და შუბჰამ სინგჰანია
სად იყავით 2022 წლის 14 თებერვალს? ეს თარიღი რამეს გახსენებთ? 🔔 შესაძლოა, კი. ვალენტინობის დღე — ალბათ ის დღე, როცა ვინმეს ხელი სთხოვეთ ან თავად გთხოვეს ხელი. 💍 მაშინ, როცა სხვები ტერკსისა და კაიკოსის კუნძულებზე, გრეის-ბეის სანაპიროზე, საყვარელი ადამიანების წინაშე მუხლს იყრიდნენ 🏝️❤️, მე სულ სხვა მიზეზით ვიყავი მუხლებზე — კინაღამ დავკარგე ჩემი ნამდვილი სიყვარული (საოცნებო ბინა), რადგან არ ვიცოდი, როგორ შემესრულებინა იმავე დღეს საბანკო გადარიცხვა! 🏠
დღემდე ზუსტად მახსოვს, სად ვიყავი — უძრავი ქონების სააგენტოს ოფისიდან აფორიაქებული ვურეკავდი ჩემს ბანკს, ხელისგულები მიოფლიანდებოდა 💦, აგენტი კი იმ მზერით მიყურებდა. ხომ იცით, როგორი — თითქოს ერთდროულად ვეცოდებოდი და მეუბნებოდა: „კიდევ სამი მყიდველი მელოდება“. 😬 ანგარიშზე მთელი თანხა მქონდა 💰, მაგრამ წარმოდგენა არ მქონდა, როგორ გადამერიცხა საკმარისად სწრაფად, რომ გარიგება არ ჩაშლილიყო. იმ დღეს უძრავ ქონებაზე ისეთი დიდი მოთხოვნა იყო, რომ ჩვეულებრივი, 3-დღიანი ACH გადარიცხვის ლოდინი შანსის სამუდამოდ დაკარგვას ნიშნავდა. 🏠💨
როცა აგენტმა მითხრა, რომ წინასწარი თანხა ერთ საათში პირდაპირი საბანკო გადარიცხვით უნდა გამეგზავნა, წინააღმდეგ შემთხვევაში კი ბინას სხვას დაუთმობდნენ, პანიკაში ჩავვარდი. 😱 მანამდე პირდაპირი საბანკო გადარიცხვა არასდროს გამიკეთებია! რა იყო ბანკის მარშრუტიზაციის ნომერი? ბანკის ფილიალში უნდა მივსულიყავი? საერთოდ უსაფრთხო იყო ეს? 🚨 დრო გადიოდა ⏰, მე კი ამ ფინანსური დაბრკოლებისთვის სრულიად მოუმზადებელი ვიყავი.
ამ შემთხვევამ თვალი ამიხილა. ⏰ თუ ჩემნაირი ადამიანი, რომელიც ცხოვრების უმეტეს სფეროში ტექნოლოგიებში კარგად ერკვევა, ისეთი ელემენტარული ამოცანის წინაშე აღმოჩნდა მოუმზადებელი, როგორიც საკუთარი ფულის სწრაფად გადარიცხვაა, კიდევ რამდენი იყო იმავე მდგომარეობაში? თქვენი ფულის საქმე როგორაა? 💵
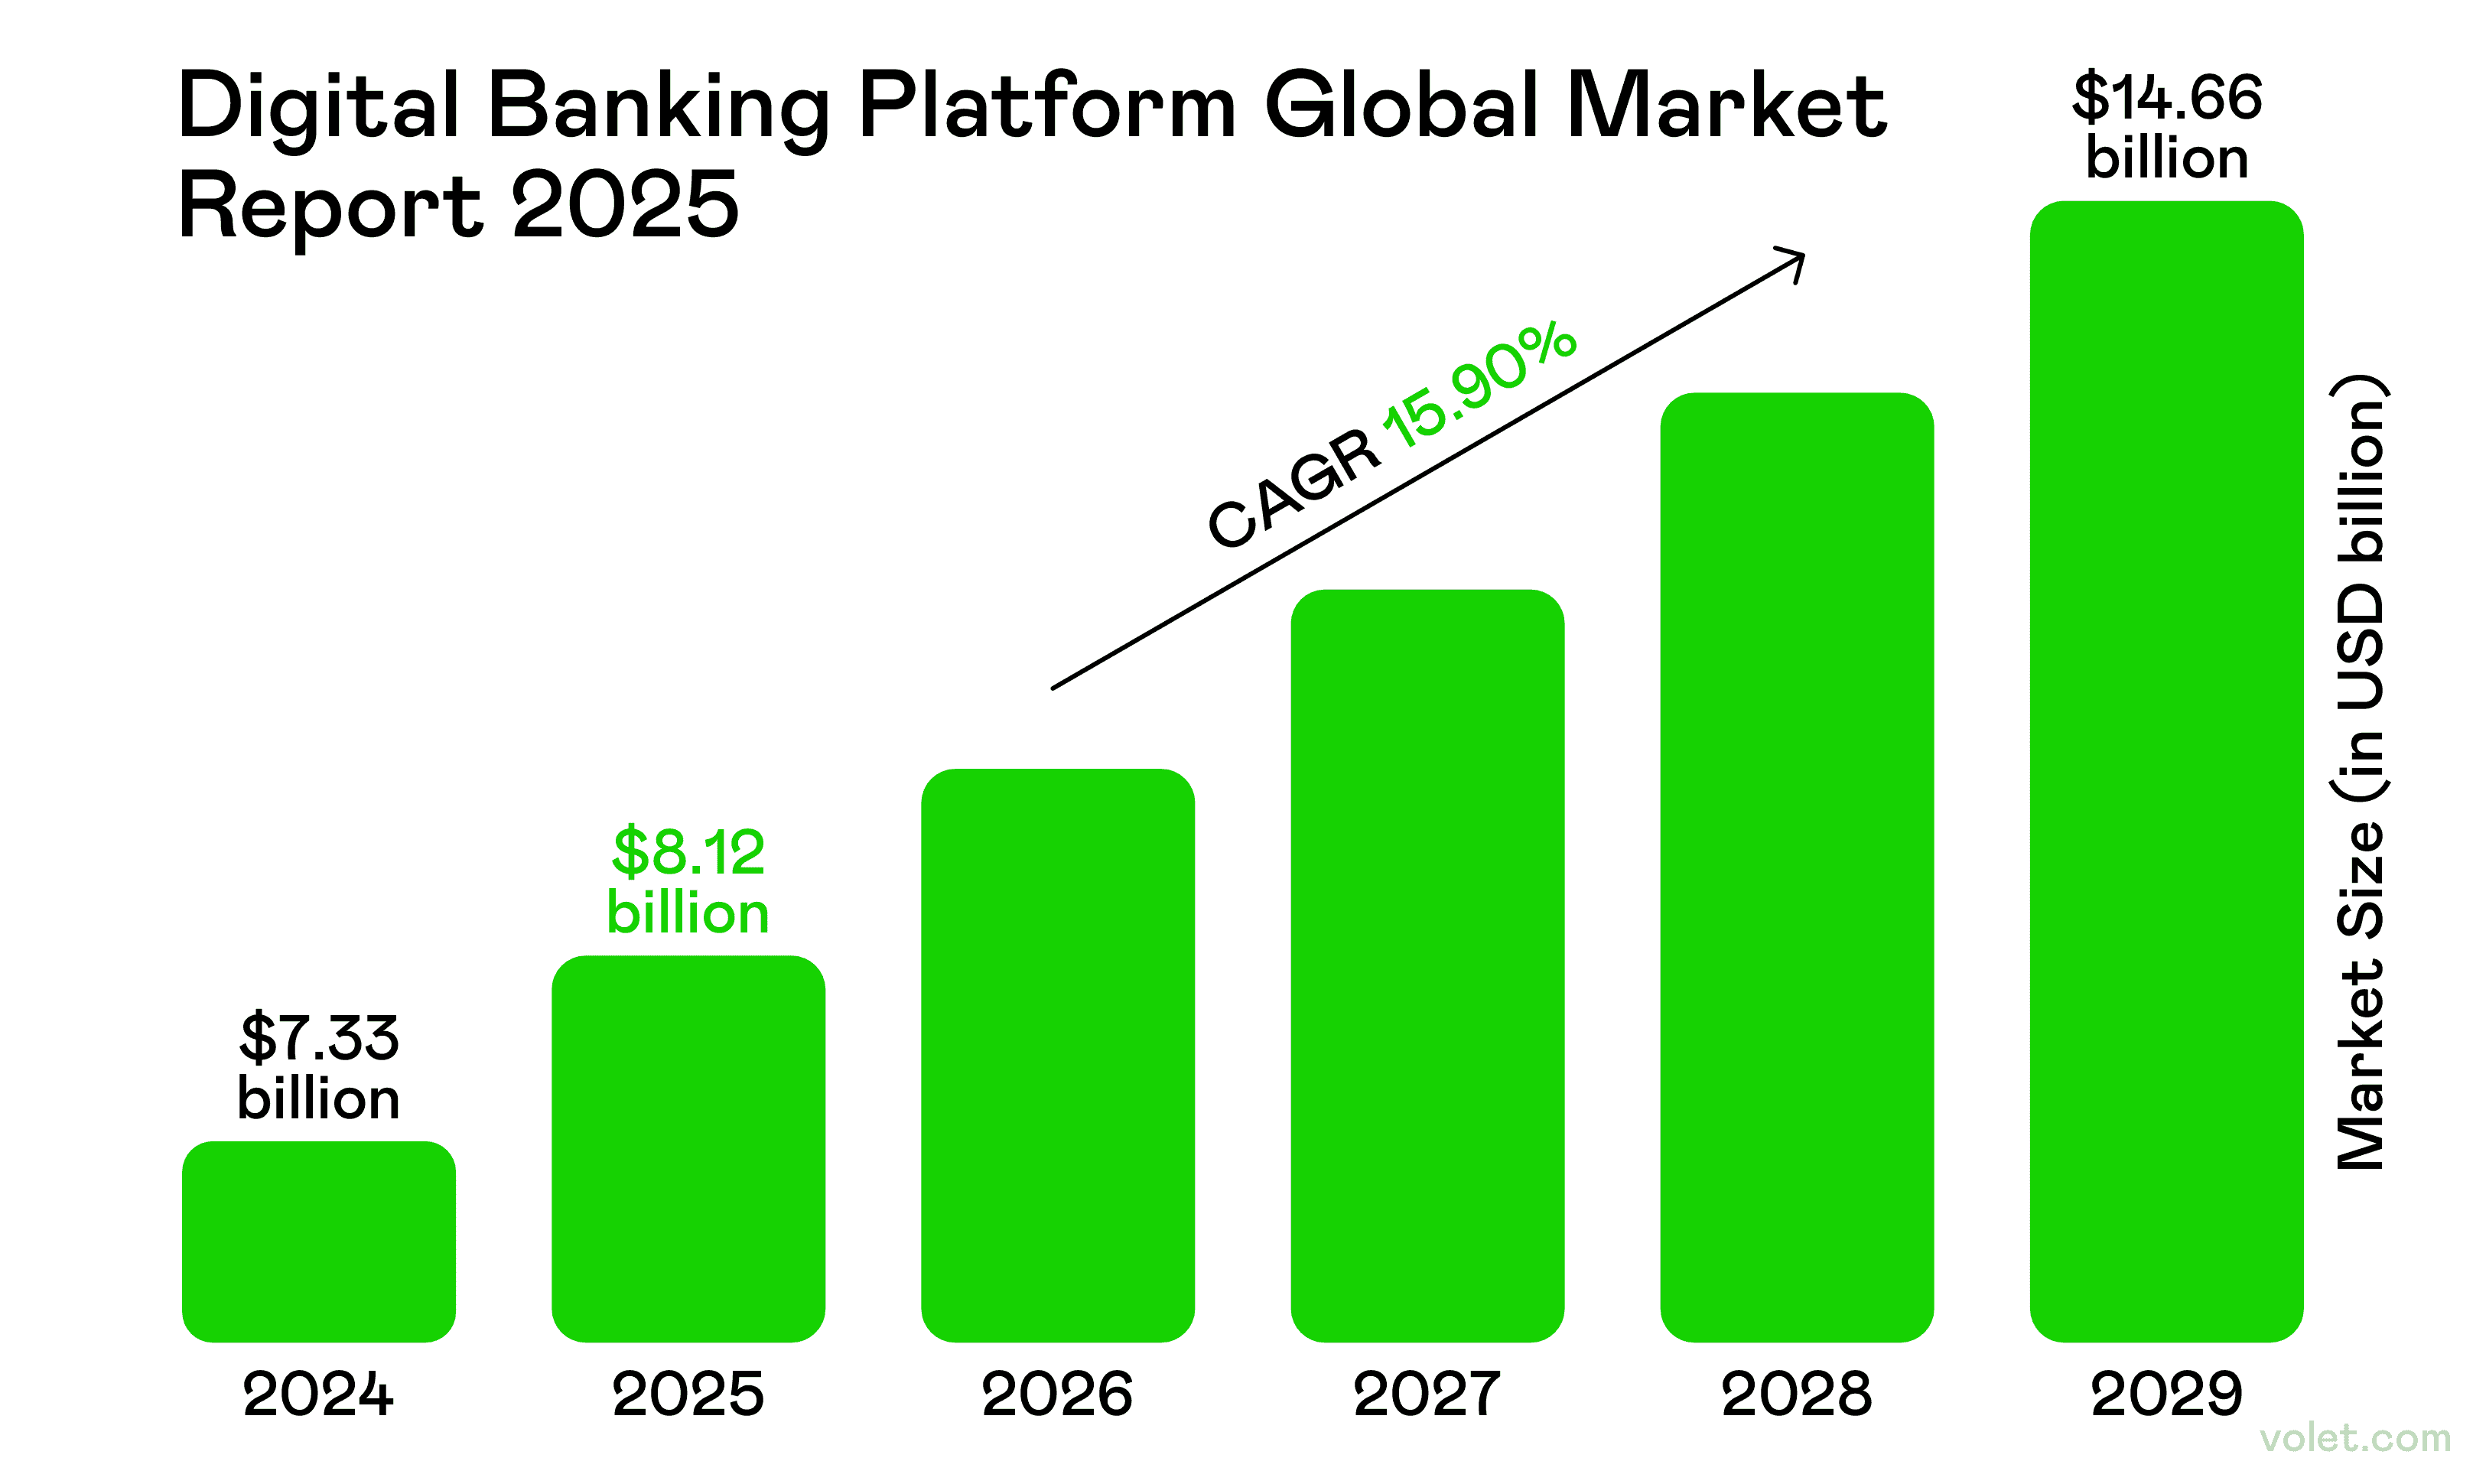
2025 წლის ციფრულ ეკონომიკაში იმის ცოდნა, თუ როგორ განახორციელოთ ელექტრონული საბანკო გადარიცხვა, უბრალოდ მოსახერხებელი კი არა, აუცილებელია. 🛡️ ციფრული ტექნოლოგიები გლობალურ ფინანსურ სფეროს კვლავ გარდაქმნის, ინდოეთის საბანკო სექტორი კი ამ პროცესის განსაკუთრებით თვალსაჩინო მაგალითია. ვარდა სარდანასა და შუბჰამ სინგჰანიას ხშირად ციტირებულ მიმოხილვაში ციფრული საბანკო მომსახურება აღწერილია არა უბრალოდ როგორც თანხებზე ონლაინ წვდომა, არამედ როგორც ფინანსური მომსახურების ორგანიზების, რეგულირებისა და მიწოდების საფუძვლიანი გარდაქმნა.
მათი კვლევა ხაზს უსვამს, რომ ნამდვილი ციფრული ტრანსფორმაცია მხოლოდ აპლიკაციებით არ შემოიფარგლება — ის გულისხმობს მოქნილი პლატფორმების შექმნას, ინოვაციასა და ნდობას შორის ბალანსის დაცვას და ფინანსურ მომსახურებაზე წვდომის უზრუნველყოფას მოსახლეობის ყველა ჯგუფისთვის.
საბოლოოდ ის ბინა მაინც შევიძინე (ბანკის ძალიან მომთმენმა თანამშრომელმა პირდაპირი საბანკო გადარიცხვების გაკეთება სწრაფად მასწავლა 🙏), მაგრამ საკუთარ თავს დავპირდი, რომ მოუმზადებელი აღარასდროს აღმოვჩნდებოდი. ახლა გიზიარებთ ყველაფერს, რაც ვისწავლე — და გლობალური საბანკო სექტორის კვლევებიდან მიღებულ, შრომის ფასად მოპოვებულ მიგნებებსაც.
დაისხით ერთი ფინჯანი რამე ძლიერი სასმელი ☕ და მოდით, ვისაუბროთ ყველაფერზე, რაც ანგარიშებს შორის თანხის ეფექტიანად და უსაფრთხოდ გადასარიცხად უნდა იცოდეთ. მერწმუნეთ — დღევანდელ სწრაფად ცვალებად სამყაროში ეს შეიძლება ყველაზე მნიშვნელოვანი ფინანსური უნარი იყოს, რომელსაც მთელი წლის განმავლობაში შეიძენთ! 🔐
რა არის ელექტრონული საბანკო გადარიცხვა? (სინამდვილეში რა არის?)
მაინც რაზე ვსაუბრობთ? ელექტრონული საბანკო გადარიცხვა არსებითად თანხის ერთი საბანკო ანგარიშიდან მეორეზე გადატანაა, ნაღდი ფულის გამოყენების გარეშე. საკმაოდ მარტივია, არა?
თუმცა თავიდან ერთი რამ ვერ გავაცნობიერე: 2025 წელს ეს გადარიცხვები უახლესი, დაცული ელექტრონული ქსელებით ხორციელდება, რომლებიც მთელ მსოფლიოში ფინანსურ ინსტიტუტებს ერთმანეთთან აკავშირებს. სულ რამდენიმე წლის წინანდელთან შედარებით, ეს ტექნოლოგია საოცრად განვითარდა!
დღემდე მახსოვს, პირველად რომ საზღვარგარეთ თანხა გავგზავნე — ნერვიულობისგან ოფლს მასხამდა, რადგან არ ვიცოდი, მართლა მივიდოდა თუ არა ჩემი შრომით ნაშოვნი ფული დანიშნულების ადგილამდე. (სპოილერი: მივიდა, მაგრამ მანამდე საბანკო აპლიკაციაში მონაცემები დაახლოებით 500-ჯერ განვაახლე! 🙈)
როდესაც თანხას ელექტრონულად რიცხავთ, თქვენი ბანკი ამ ქსელების მეშვეობით მიმღების ბანკს უკავშირდება, რათა დარწმუნდეს, რომ ყველაფერი წესრიგშია. თითქოს თქვენს ფულს პირადი დაცვა ჰყავს! 2025 წელს კი, როცა უნაღდო ანგარიშსწორება სულ უფრო დომინირებს, იმის ცოდნა, თუ როგორ მუშაობს ეს ყველაფერი, უკვე აუცილებელია.
საბანკო გადარიცხვების ტიპები: შეარჩიეთ საუკეთესო გზა თქვენი ფულისთვის
ფულის ელექტრონულად გადარიცხვის უამრავი გზა არსებობს და, სიმართლე გითხრათ, მათი უმეტესობა გამომიცდია — ზოგი უფრო წარმატებით, ზოგი ნაკლებად. მოდით, თითოეული განვიხილოთ:
ACH გადარიცხვა — სტაბილური და საიმედო არჩევანი
ACH გადარიცხვებისას გადახდები ჯგუფურად მუშავდება Automated Clearing House-ის ქსელის მეშვეობით. ეს ჰგავს საიმედო მეგობარს, რომელიც არასდროს ჩქარობს, მაგრამ საბოლოოდ ყოველთვის მოდის.
✅ საუკეთესოა: რეგულარული გადასახადების დასაფარად და საკუთარ ანგარიშებს შორის თანხის გადასატანად ✅ ღირებულება: ჩვეულებრივ უფასოა ან ძალიან იაფი ($0–$3) ✅ სისწრაფე: დაახლოებით 1–3 სამუშაო დღე ❌ არ გამოგადგებათ: როცა თანხა დანიშნულების ადგილზე ჯერ კიდევ გუშინ უნდა ყოფილიყო
ერთი საინტერესო რამ საკუთარი მწარე გამოცდილებით ვისწავლე: პირდაპირი დებეტით გადარიცხვები ხდება მაშინ, როცა სხვას თქვენი საბანკო ანგარიშიდან თანხის ჩამოჭრის უფლებას აძლევთ. ერთხელ რეგულარული შემოწირულებების გადარიცხვა დავგეგმე და სულ დამავიწყდა — ბიუჯეტში მოულოდნელად თანხა დამაკლდა! 😬
პირდაპირი საბანკო გადარიცხვა — სისწრაფის ჩემპიონი
როცა თანხა დანიშნულების ადგილზე აუცილებლად ახლავე უნდა მივიდეს, პირდაპირი საბანკო გადარიცხვები საუკეთესო გამოსავალია. თანხა პირდაპირ ერთი ბანკიდან მეორეში გადადის.
✅ სისწრაფე: ქვეყნის შიგნით პირდაპირი საბანკო გადარიცხვები ჩვეულებრივ რამდენიმე საათში სრულდება ✅ უსაფრთხოება: ძალიან უსაფრთხოა და მათი თვალყურის დევნება შესაძლებელია ❌ ღირებულება: ძვირია (ქვეყნის შიგნით გადარიცხვა საშუალოდ $26 ღირს) ❌ გაფორმება: ზოგი ბანკი ჯერ კიდევ მოითხოვს პირადად მისვლას (ეს პარასკევს, 16:45-ზე გავიგე... ნამდვილად ცუდ დროს)
პირდაპირი საბანკო გადარიცხვები ფედერალური სარეზერვო სისტემის მიერ მართულ ქსელებში ხორციელდება და ანგარიშსწორება რეალურ დროში ხდება. აშშ-ში $3 მილიონზე მეტი თანხის გადარიცხვებისთვის არსებობს სისტემა CHIPS (Clearing House Interbank Payments System).
ერთხელ საქმიანი გარიგებისთვის თანხის პირდაპირი საბანკო გადარიცხვა დამჭირდა და გეტყვით — იმის დანახვა, თუ როგორ ჩამოიჭრა თანხა ჩემი ანგარიშიდან მყისიერად, ერთდროულად შემაშინებელიც იყო და შთამბეჭდავიც!
რეალურ დროში გადახდები (RTP) — ახალი მოთამაშე
ეს შედარებით ახალი სისტემა მონაწილე ბანკებს შორის მყისიერი გადარიცხვების საშუალებას იძლევა, 24/7/365 რეჟიმში. თანხა მიმღების ანგარიშზე რამდენიმე წამში ირიცხება.
✅ სისწრაფე: მყისიერი (დიახ, ნამდვილად მყისიერი) ✅ ხელმისაწვდომობა: მუშაობს ღამით, შაბათ-კვირას და უქმე დღეებში ❌ შეზღუდვა: ორივე ბანკი სისტემაში უნდა მონაწილეობდეს
Zelle — მეგობრებს შორის სწრაფი გადარიცხვებისთვის
გახსოვთ, ვახშმის ანგარიშის გაყოფა უხერხული რომ იყო? Zelle-მ ეს ყველაფერი შეცვალა! ის პირდაპირ უკავშირდება თქვენს საბანკო ანგარიშს და ადამიანებს შორის სწრაფი გადარიცხვების საშუალებას იძლევა.
✅ ინტეგრაცია: მუშაობს ბევრ მსხვილ ბანკთან ✅ სისწრაფე: გადახდები ჩვეულებრივ რამდენიმე წუთში მუშავდება ❌ შეზღუდვა: ყველა მომხმარებელი რეგისტრირებული უნდა იყოს
მეგობრებთან ანგარიშსწორებისთვის ამას სულ ვიყენებ. გასულ კვირას რესტორანში საფულე დამავიწყდა (როგორც მჩვევია) და მეგობარს თანხა Zelle-თი მანამდე გადავურიცხე, სანამ მიმტანი ანგარიშს მოიტანდა. კრიზისი თავიდან ავიცილეთ! 🎉
ციფრული აპები — მარტივი და მოსახერხებელი არჩევანი
ისეთი აპებით, როგორიცაა Venmo, PayPal და Cash App, ფულის გაგზავნა ისეთივე მარტივია, როგორც შეტყობინების გაგზავნა. რეგისტრირებულ მომხმარებლებს თანხის გადარიცხვა რამდენიმე წუთში შეუძლიათ.
✅ მოსახერხებლობა: ძალიან მარტივი და ინტუიციური ინტერფეისები ✅ სოციალური ფუნქციები: ზოგს აქტივობის ლენტი აქვს (გამორთეთ, თუ არ გინდათ, ყველამ იცოდეს, რომ გადაიხადეთ „კიდევ ერთი საიდუმლო პიცის საღამოსთვის 🍕“) ❌ დამატებითი ნაბიჯი: საბოლოოდ თანხის საბანკო ანგარიშზე გადარიცხვა დაგჭირდებათ
საერთაშორისო გადარიცხვების გზები — საზღვრებს მიღმა
ფულს საზღვარგარეთ აგზავნით? რამდენიმე არჩევანი გაქვთ:
SWIFT გადარიცხვები: ტრადიციული ქსელი, რომელიც მსოფლიოში 11 000-ზე მეტ ბანკს აკავშირებს
SEPA: ევროკავშირის ბანკებს შორის მარტივი გადარიცხვებისთვის
CHAPS: დიდ ბრიტანეთში გამოიყენება იმავე დღეს გადახდების შესასრულებლად
ბანკის გვერდზე გადამისამართება: სხვა ქვეყნებში ეს მეთოდი უფრო პოპულარულია, ვიდრე აშშ-ში
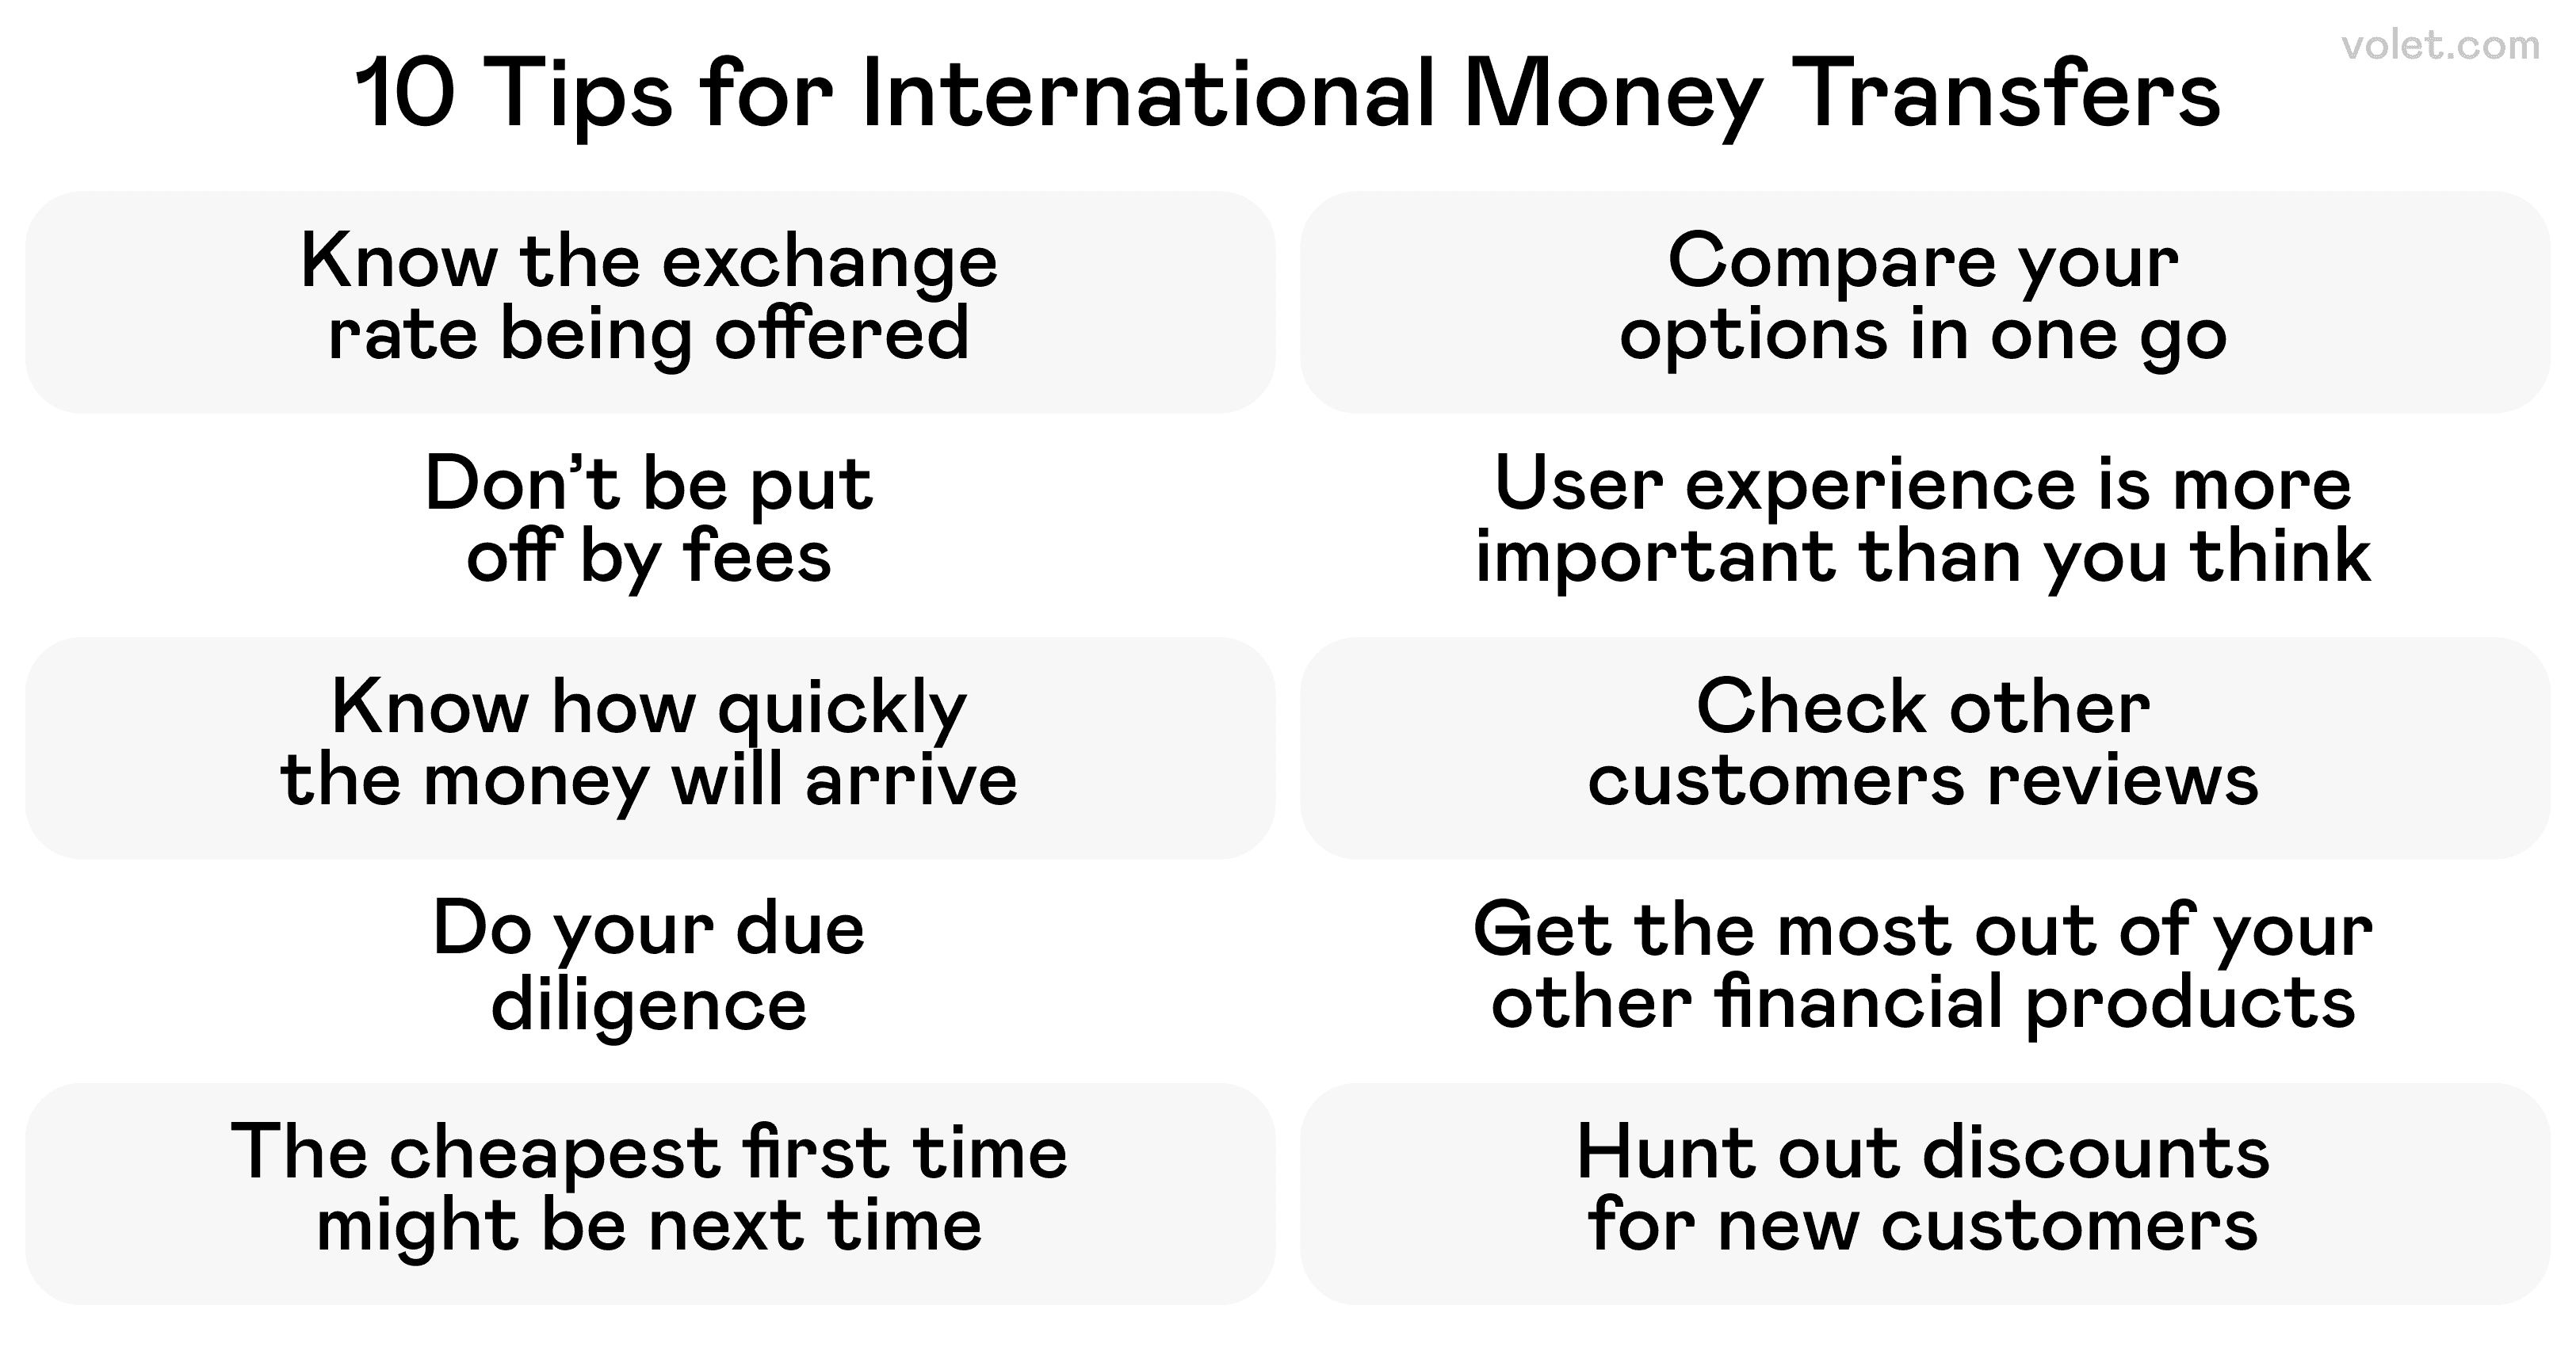
საზღვარგარეთ მცხოვრები ოჯახის წევრებისთვის ფული რამდენიმე მეთოდით გამიგზავნია და მივხვდი, რომ ზოგჯერ გაცვლით კურსს საკომისიოზე მეტი მნიშვნელობა აქვს. ერთხელ „უფრო ნელი“ სერვისი გამოვიყენე, რომელსაც უკეთესი კურსი ჰქონდა — $500-ის გადარიცხვისას თითქმის $50 დავზოგე!
საბანკო გადარიცხვების სხვა ტიპები, რომელთა ცოდნაც გამოგადგებათ
შიდა გადარიცხვები: თანხის გადარიცხვა ერთი ბანკის ფარგლებში (ჩვეულებრივ, მყისიერი და უფასო)
გარე გადარიცხვები: თანხის გადარიცხვა სხვადასხვა ბანკს შორის (1-3 დღე)
გადასახადების გადახდა: მომსახურების მომწოდებლებისთვის რეგულარული გადახდების დაგეგმვა
Fedwire: აშშ-ში პოპულარული სისტემა ბანკებს შორის რეალურ დროში ანგარიშსწორებისთვის
როგორ განახორციელოთ ელექტრონული საბანკო გადარიცხვა: ჩემი ეტაპობრივი გზამკვლევი
კარგი, საქმეს შევუდგეთ! აი, როგორ გადარიცხოთ ფული ინტერნეტბანკით ისე, რომ არც ნერვები მოიშალოთ და არც თანხა დაკარგოთ:
1. შედით ინტერნეტბანკში
პირველ რიგში, შედით თქვენი ბანკის ვებსაიტზე ან მობილურ აპში.
🔐 რჩევა: ყოველთვის ვამოწმებ, რომ დაცულ WiFi ქსელს ან მობილურ ინტერნეტს ვიყენებ. კაფეს უფასო WiFi? მთელი ცხოვრების დანაზოგის გადასარიცხად საუკეთესო არჩევანი ნამდვილად არ არის! ეს მაშინ ვისწავლე, როცა უსაფრთხოების შეტყობინებამ კინაღამ გული გამიხეთქა. ცუდი არაფერი მომხდარა, მაგრამ მაინც... 😅
2. გადადით გადარიცხვების განყოფილებაში
მთავარ პანელზე მოძებნეთ ისეთი ფუნქციები, როგორიცაა „თანხის გადარიცხვა“, „თანხის გაგზავნა“ ან „გადახდა“.
სიმართლე გითხრათ, ყველა ბანკის ვებსაიტი საოცრად განსხვავებულია! როცა ახალი ბანკის საიტს პირველად ვესტუმრე, მხოლოდ გადარიცხვის ღილაკის ძებნაში მთელი 10 წუთი დავხარჯე. (ის ჩამოსაშლელ მენიუში იმალებოდა, რომელსაც „გადარიცხვების“ ნაცვლად „სერვისები“ ერქვა — რატომ?!)
3. აირჩიეთ გადარიცხვის ტიპი
აქ ირჩევთ, რა ტიპის გადარიცხვა გსურთ:
საკუთარ ანგარიშებს შორის (მაგალითად, მიმდინარე ანგარიშიდან შემნახველ ანგარიშზე)
იმავე ბანკში სხვა პირის ანგარიშზე
ბანკთაშორისი გადარიცხვა (სხვა ბანკში სხვა პირის ანგარიშზე)
საერთაშორისო გადარიცხვები
4. შეიყვანეთ ანგარიშის რეკვიზიტები
ეს ნაწილი განსაკუთრებით მნიშვნელოვანია. ბანკთაშორისი გადარიცხვისთვის დაგჭირდებათ:
მიმღების სახელი და გვარი (ზუსტად ისე, როგორც მის ანგარიშზეა მითითებული)
მიმღების ანგარიშის ნომერი
ბანკის მარშრუტიზაციის ნომერი (ქვეყნის შიგნით გადარიცხვებისთვის)
SWIFT/BIC კოდი (საერთაშორისო პირდაპირი საბანკო გადარიცხვებისთვის)
მიმღების მისამართი (ზოგჯერ საჭიროა)
✍️ ყველაფერი გადაამოწმეთ! ერთხელ მარშრუტიზაციის ნომერში ერთი ციფრი არასწორად შევიყვანე და სანამ ბანკები პრობლემას აგვარებდნენ, ჩემი ფული ჩემ გარეშე 5 სამუშაო დღით „შვებულებაში წავიდა“.
5. მიუთითეთ თანხა და თარიღი
შეიყვანეთ თანხა, რომლის გაგზავნაც გსურთ. ხშირად შეგიძლიათ გადარიცხვა სამომავლო თარიღისთვისაც დაგეგმოთ!
⚠️ მნიშვნელოვანი შეხსენება: საბანკო გადარიცხვამდე დარწმუნდით, რომ ანგარიშზე საკმარისი თანხა გაქვთ, რათა ოვერდრაფტის საკომისიო თავიდან აიცილოთ. ასეთი საკომისიოს გადახდა მეც მომიწია და სასიამოვნო ნამდვილად არ არის. როცა $5 გაკლდებათ და ამის გამო $35-ს იხდით, თავს ფინანსურად შეურაცხყოფილად გრძნობთ.
6. გადაამოწმეთ და დაადასტურეთ
ყველა დეტალი სამჯერ გადაამოწმეთ, განსაკუთრებით საკომისიოები. ზოგიერთ გადარიცხვას — განსაკუთრებით პირდაპირ საბანკო და საერთაშორისო გადარიცხვებს — შეიძლება ისეთი საკომისიო ახლდეს, რომელიც ადვილად გამოგრჩებათ.
ქვეყნის შიგნით პირდაპირი საბანკო გადარიცხვისას მონაცემები, როგორც წესი, საბანკო გადარიცხვის ფორმაში შეჰყავთ. ზოგ ბანკში ეს ძალიან მარტივია, სხვებში კი გგონიათ, საგადასახადო დეკლარაციას ავსებთ. გამოცდილება ბანკის მიხედვით მკვეთრად განსხვავდება!
7. გასცეთ ტრანზაქციის შესრულების ნებართვა
პროცესის დასასრულებლად გასცეთ გადარიცხვის შესრულების ნებართვა. ამისთვის შეიძლება დაგჭირდეთ:
ტელეფონზე გამოგზავნილი დამადასტურებელი კოდი
ინტერნეტბანკის პაროლი
ბიომეტრიული შემოწმება
იმავე დღეს შესრულებულ საბანკო გადარიცხვებს, როგორც წესი, დამატებითი საკომისიო ახლავს. ჩვეულებრივ, ვწყვეტ, კონკრეტული გადარიცხვისთვის სისწრაფე უფრო მნიშვნელოვანია თუ თანხის დაზოგვა.
8. შეინახეთ ან დაბეჭდეთ გადარიცხვის დასტური
ყოველთვის შეინახეთ დადასტურების ნომერი. მერწმუნეთ!
ერთხელ ჩემი გადარიცხვა თითქოს ციფრულ სივრცეში გაუჩინარდა და ბანკმა მისი სწრაფად მოძიება მხოლოდ იმიტომ შეძლო, რომ დადასტურების ნომერი შენახული მქონდა. კარგი გაკვეთილი იყო!
გადარიცხეთ თანხა უსაფრთხოდ და ეფექტიანად: რა მასწავლა მწარე გამოცდილებამ უსაფრთხოების შესახებ
თანხის ელექტრონულად გადარიცხვისას უსაფრთხოება მთავარი პრიორიტეტი უნდა იყოს. აი, რამდენიმე რეკომენდაცია (ზოგი მათგანის მნიშვნელობა, სამწუხაროდ, საკუთარი გამოცდილებით გავიგე):
უსაფრთხოების რეკომენდაციები
✅ ინტერნეტბანკით სარგებლობისას გამოიყენეთ დაცული ქსელები
✅ ჩართეთ ორფაქტორიანი ავთენტიფიკაცია (ამან არაერთხელ გადამარჩინა)
✅ რეგულარულად შეამოწმეთ ანგარიში (მე ყოველ დილით, ყავის სმისას ვამოწმებ)
✅ არასოდეს გაუზიაროთ სხვებს ანგარიშის მონაცემები
✅ ეჭვით მოეკიდეთ ნებისმიერ ელექტრონულ წერილს, რომლითაც საბანკო რეკვიზიტებს გთხოვენ
გავრცელებული შეცდომების თავიდან აცილება
❌ ვარაუდი, რომ გადარიცხვები ყოველთვის მყისიერია (საბანკო გადარიცხვების ქსელებში დამუშავება ზოგჯერ ფერხდება)
❌ გადარიცხვის დღიური ლიმიტების დავიწყება
❌ საერთაშორისო გადარიცხვებისას გაცვლითი კურსების უგულებელყოფა
❌ ტრანზაქციების ჩანაწერების არშენახვა
საბანკო გადარიცხვების ღირებულება და სისწრაფე: რას უნდა ელოდოთ
გადარიცხვის მეთოდის მიხედვით ხარჯიც განსხვავდება და ლოდინის დროც:
ACH გადარიცხვები
💰 ღირებულება: ხშირად უფასო ან იაფი ($0-$3)
⏱️ სისწრაფე: 1-3 სამუშაო დღე
საუკეთესო არჩევანია: რეგულარული გადარიცხვებისთვის ან განმეორებადი გადახდებისთვის
ქვეყნის შიგნით პირდაპირი საბანკო გადარიცხვები
💰 ღირებულება: გაგზავნა — $15-$35, მიღება — $0-$15
⏱️ სისწრაფე: თანხა ირიცხება იმავე ან მომდევნო სამუშაო დღეს
საუკეთესო არჩევანია: დიდი თანხების სასწრაფოდ გადარიცხვისთვის
ჩემი გამოცდილებით, ქვეყნის შიგნით პირდაპირი საბანკო გადარიცხვისას თანხა, როგორც წესი, ერთი სამუშაო დღის განმავლობაში ირიცხება. თუმცა, თუ გადარიცხვას დღის ბოლოს დაიწყებთ, ის სავარაუდოდ მომდევნო სამუშაო დღეს დამუშავდება.
საერთაშორისო პირდაპირი საბანკო გადარიცხვები
💰 ღირებულება: $35-$50, რასაც შესაძლოა შუამავალი ბანკის საკომისიო დაემატოს
⏱️ სისწრაფე: 1-5 სამუშაო დღე
საუკეთესო არჩევანია: საზღვარგარეთ თანხის უსაფრთხოდ გაგზავნისთვის
საერთაშორისო საბანკო გადარიცხვებისთვის ხშირად SWIFT-ის ქსელს იყენებენ და, როგორც შევამჩნიე, თანხა იშვიათად ირიცხება დაპირებული სისწრაფით. როცა ლონდონში ჩემს ბიძაშვილს ფულს ვუგზავნი, დასახელებულ ვადას ყოველთვის 1-2 დღეს ვუმატებ.
P2P სერვისები (Zelle, Venmo)
💰 ღირებულება: ძირითადი გადარიცხვები, როგორც წესი, უფასოა
⏱️ სისწრაფე: რამდენიმე წუთიდან რამდენიმე დღემდე
საუკეთესო არჩევანია: მეგობრებისთვის თანხის სწრაფად გაგზავნისთვის
იცოდით? დღეს ბევრი მომხმარებელი გადახდისას საკრედიტო ბარათს საბანკო გადარიცხვას ამჯობინებს. 2020-იანი წლების დასაწყისიდან ტენდენცია აშკარად შეიცვალა!
თანხის ონლაინ გაგზავნა: ტრადიციული საბანკო მომსახურების მიღმა
PayPal: დაუკავშირეთ საბანკო ანგარიში ან სადებეტო ბარათი და თანხის გასაგზავნად მხოლოდ მიმღების ელფოსტის მისამართი დაგჭირდებათ.
Wise: ჩემი მთავარი არჩევანი საერთაშორისო გადარიცხვებისთვის, ხელსაყრელი გაცვლითი კურსებით.
Western Union: კარგი არჩევანია, როცა მიმღებს თანხის ნაღდი ფულით მიღება სჭირდება მსოფლიოს სხვადასხვა ქვეყანაში.
ციფრული საფულეები: Apple Pay, Google Pay და Samsung Pay მომხმარებლებს შორის თანხის გადარიცხვის საშუალებას იძლევა.
კრიპტოვალუტით გადარიცხვები: Bitcoin-ის ფასმა 2024 წლის ბოლოს $108 000-ს მიაღწია, ხოლო 2025 წელს კრიპტოვალუტით გადარიცხვები ბევრად უფრო გავრცელდა! რამდენიმე საერთაშორისო გადარიცხვისთვის კრიპტოვალუტა გამოვიყენე და გამაოცა, რამდენი დავზოგე საკომისიოებზე.
ონლაინ სერვისების უმეტესობაში თანხის გასაგზავნად მხოლოდ მიმღების ელფოსტის მისამართი ან მობილურის ნომერი გჭირდებათ. ეს გაცილებით მარტივია, ვიდრე ყველა საბანკო რეკვიზიტის შეგროვება!
2025 წლის ერთ-ერთი განსაკუთრებით საინტერესო სიახლეა ის, რომ ბლოკჩეინის ტექნოლოგიამ გადარიცხვები დააჩქარა. ბლოკჩეინზე დაფუძნებულ რამდენიმე ახალ სერვისს ვცდი და შედეგები შთამბეჭდავია — განსაკუთრებით საერთაშორისო გადარიცხვების შემთხვევაში.
დასკვნა
ელექტრონულმა საბანკო გადარიცხვებმა სრულად შეცვალა ფულის მართვის წესი ჩვენს სულ უფრო ციფრულ სამყაროში. 2025 წლის განმავლობაში ყველაფერი უფრო სწრაფი, უსაფრთხო და, საბედნიეროდ, მომხმარებლისთვის უფრო მოსახერხებელი ხდება.
ციფრული საბანკო მომსახურების გამოყენების გამოცდილებას რომ ვიხსენებ, ვხედავ, რამხელა გზა გავიარე: თავიდან ბანკის მარშრუტიზაციის ნომრები სრულიად გაუგებარი იყო ჩემთვის, ახლა კი სულ რამდენიმე შეხებით თავდაჯერებულად ვგზავნი ფულს კონტინენტებს შორის. ეს მართლაც დიდი წინსვლაა!
იქნება ეს გადასახადების გადახდა, ოჯახის დახმარება თუ ბიზნესის მართვა, თქვენთვის ხელმისაწვდომი გადარიცხვის ვარიანტების ცოდნა დაგეხმარებათ, თქვენი კონკრეტული სიტუაციისთვის საუკეთესო მეთოდი აირჩიოთ. ზოგჯერ სისწრაფეა საჭირო, ზოგჯერ კი საკომისიოებზე დაზოგვა უფრო მნიშვნელოვანია.
ფულის გადარიცხვის მომავალი უდავოდ ციფრულია და მოუთმენლად ველი ახალ შესაძლებლობებს. მანამდე კი იმედი მაქვს, ჩემი გამოცდილება დაგეხმარებათ, თანხა უფრო მარტივად გადარიცხოთ, ვიდრე მე თავიდან ვახერხებდი!
გახსოვდეთ: გადარიცხვის სხვადასხვა მეთოდი სხვადასხვა მიზანს ემსახურება. აირჩიეთ ის, რაც თქვენს კონკრეტულ სიტუაციას შეესაბამება და ნუ მოგერიდებათ ბანკისთვის კითხვების დასმა. (მერწმუნეთ, ჩემგან უფრო უცნაური კითხვებიც მოუსმენიათ!)
პასუხისმგებლობის შეზღუდვა
ეს სტატია მხოლოდ საინფორმაციო მიზნებს ემსახურება და არ წარმოადგენს იურიდიულ, ფინანსურ ან პროფესიულ რჩევას. მთელი მასალა ეფუძნება საჯაროდ ხელმისაწვდომ ინფორმაციასა და პირად მოსაზრებებს. წარმოდგენილი მასალის საფუძველზე გადაწყვეტილების მიღებამდე ან მოქმედებამდე მკითხველებმა კონსულტაციისთვის სპეციალისტს უნდა მიმართონ. მობილური ბანკინგის სერვისების გამოყენებისას შესაძლოა ინტერნეტტრაფიკის საფასური დაგეკისროთ.
ხშირად დასმული კითხვები
ქვეყნის შიგნით გადარიცხვების უმეტესობას 1-3 სამუშაო დღე სჭირდება. პირდაპირი საბანკო გადარიცხვები უფრო სწრაფია და ხშირად იმავე დღეს მუშავდება. საერთაშორისო გადარიცხვებს, როგორც წესი, 1-5 სამუშაო დღე სჭირდება, დანიშნულების ქვეყნისა და მონაწილე ბანკების მიხედვით.
დაგჭირდებათ მიმღების სახელი და გვარი, ანგარიშის ნომერი და მისი ბანკის მარშრუტიზაციის ნომერი. საერთაშორისო გადარიცხვებისთვის ასევე დაგჭირდებათ ბანკის SWIFT/BIC კოდი და შესაძლოა მიმღების მისამართიც.
დიახ, ბანკების უმეტესობა გადარიცხვის თანხებზე დღიურ და თვიურ ლიმიტებს აწესებს. ეს ლიმიტები ბანკისა და ანგარიშის ტიპის მიხედვით განსხვავდება. თქვენთვის მოქმედი ლიმიტები თქვენს ფინანსურ დაწესებულებასთან გადაამოწმეთ.
ინტერნეტბანკის პლატფორმების უმეტესობაში ხელმისაწვდომია ტრანზაქციების ისტორია, სადაც გადარიცხვების სტატუსის შემოწმება შეგიძლიათ. პირდაპირი საბანკო გადარიცხვის შემთხვევაში შეგიძლიათ ბანკს თვალყურის დევნების ნომერი სთხოვოთ, რათა გადარიცხვის მიმდინარეობას დააკვირდეთ.
პირველ რიგში, გადაამოწმეთ, სწორად შეიყვანეთ თუ არა ანგარიშის რეკვიზიტები. შემდეგ დაუკავშირდით თქვენი ბანკის მომხმარებელთა მომსახურების სამსახურს და მიაწოდეთ დადასტურების ნომერი და ტრანზაქციის დეტალები. მათ შეუძლიათ გადარიცხვის მოძიება და პრობლემის მოგვარებაში დახმარება.
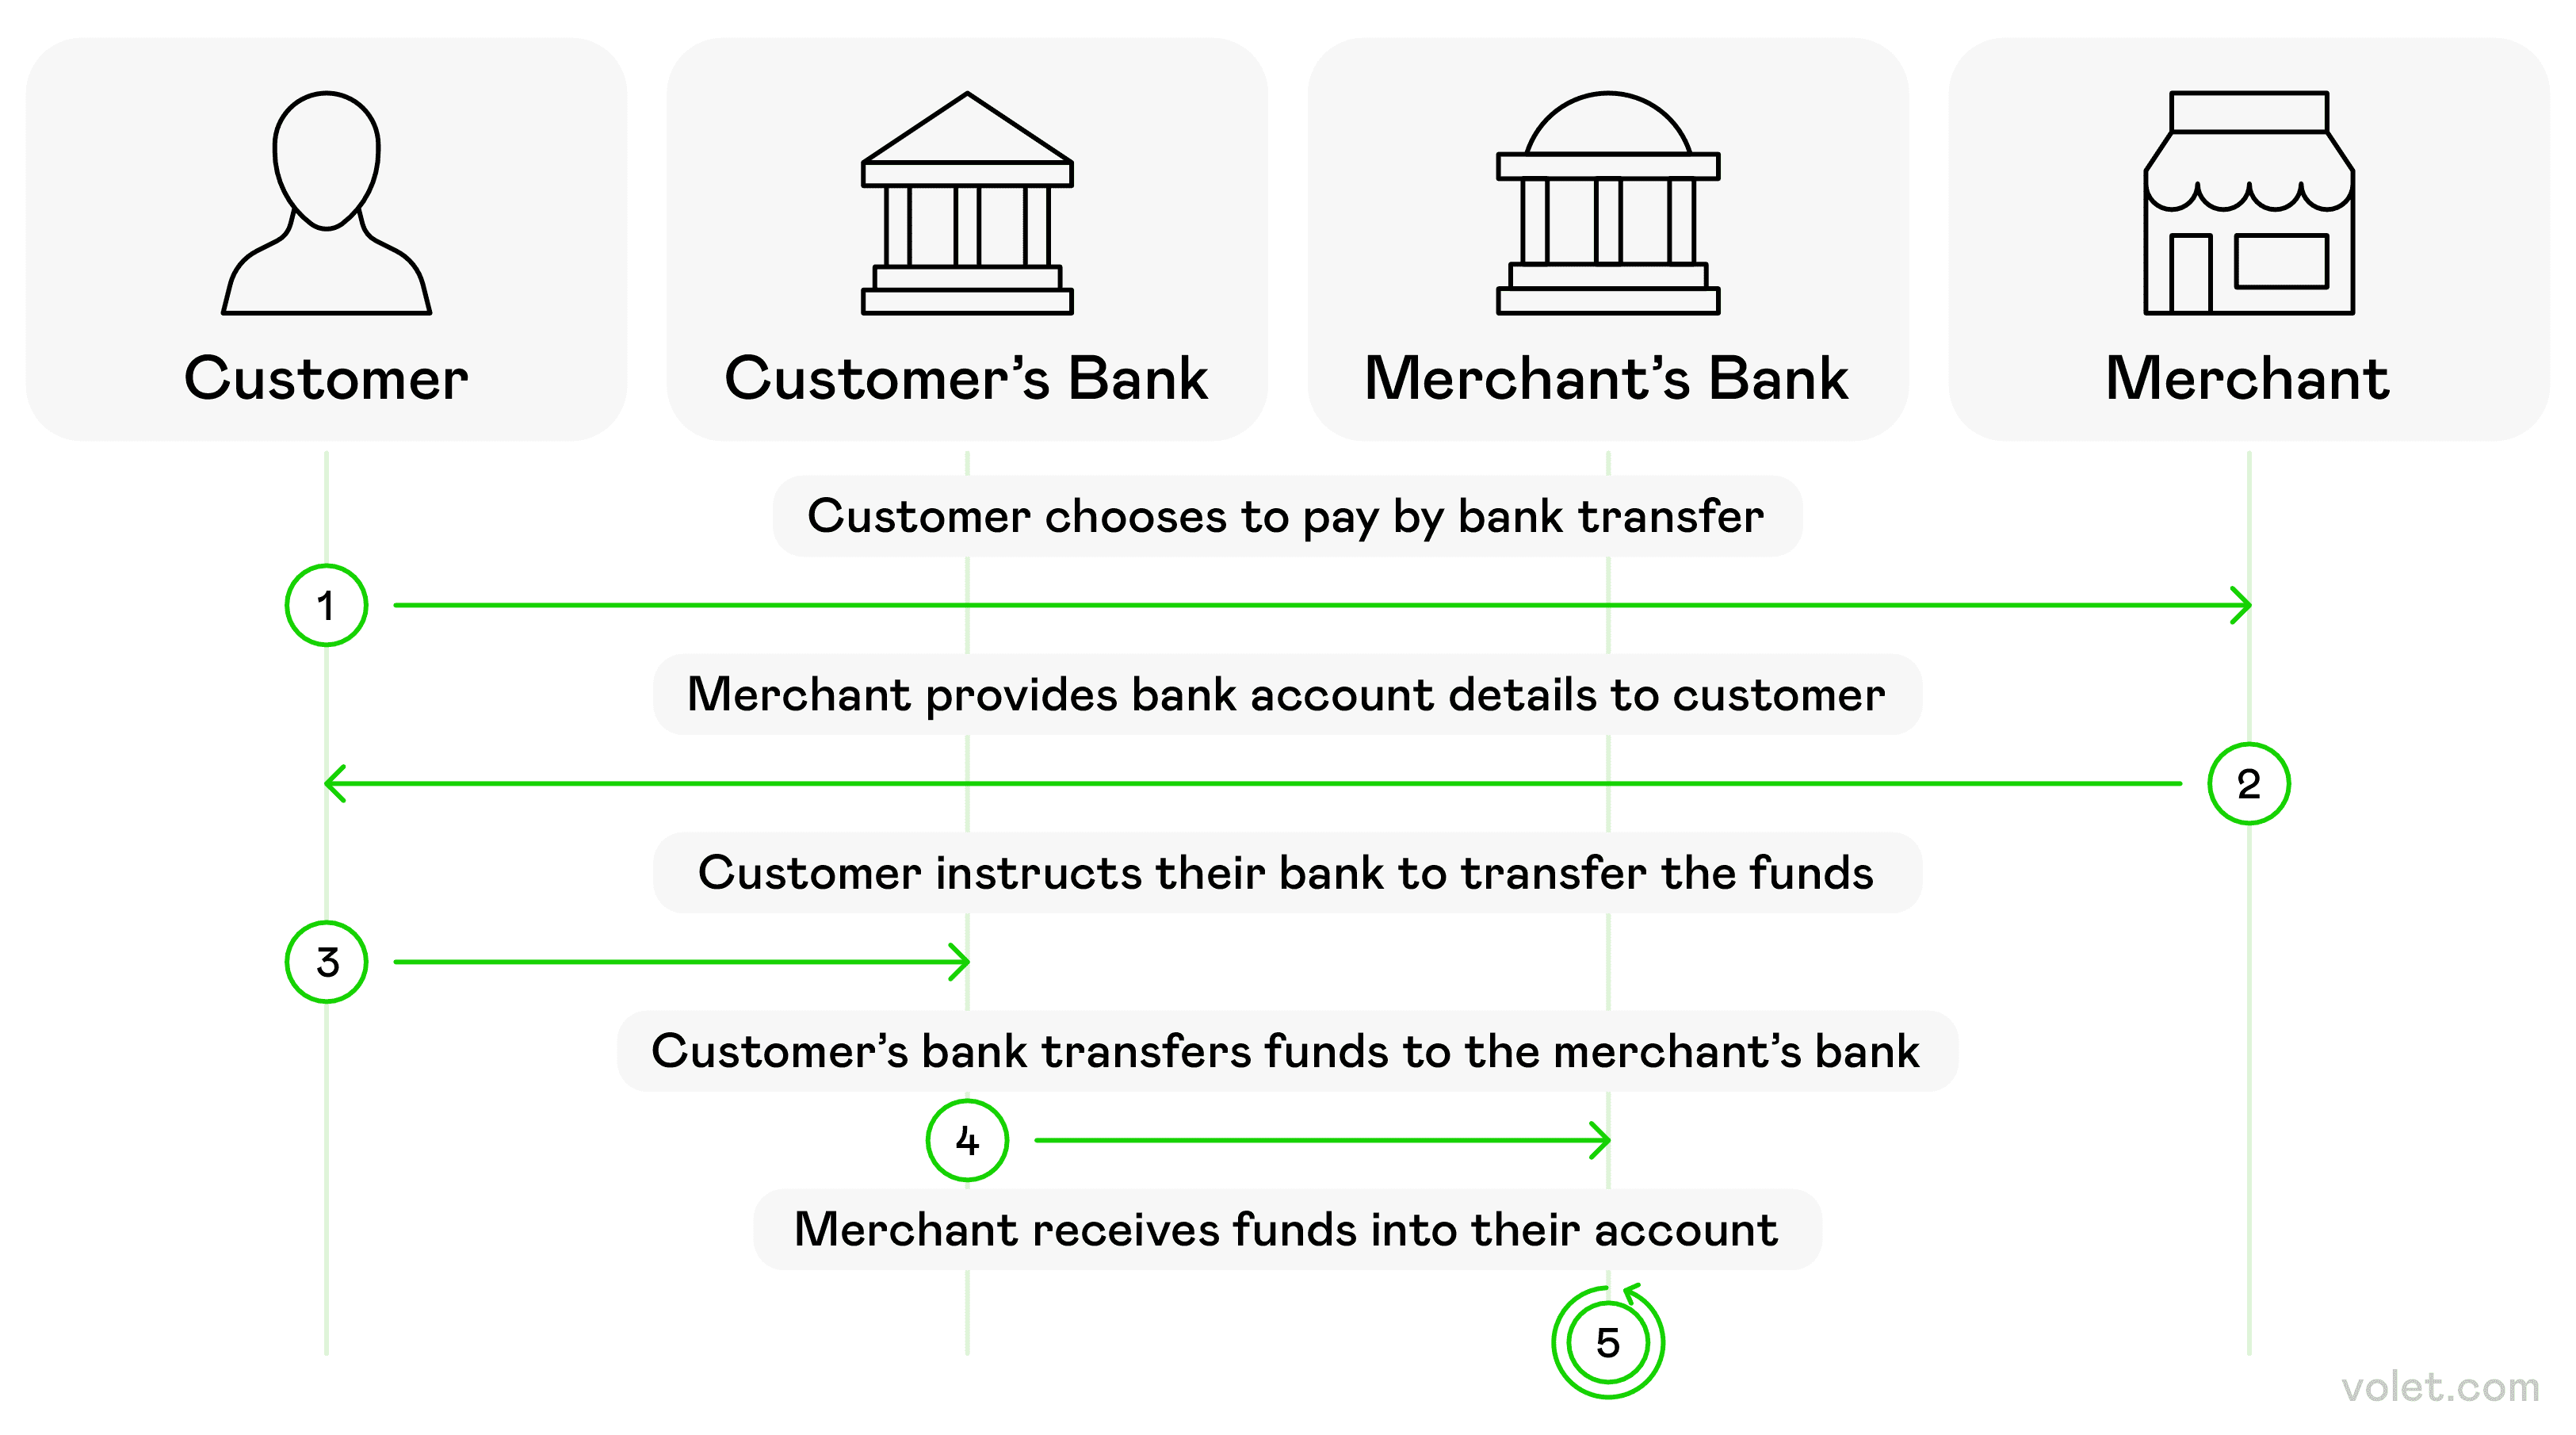
გამგზავნს შეჰყავს მიმღების მონაცემები, ადასტურებს თანხას და გასცემს გადახდის ნებართვას. შემდეგ გადარიცხვა საბანკო ან საგადახდო ინფრასტრუქტურის მეშვეობით ხორციელდება. დამუშავების დრო და საკომისიოები გადარიცხვის ტიპზეა დამოკიდებული.
დიახ, თუ გადარიცხვა სანდო პროვაიდერის მეშვეობით ხორციელდება და მიმღების მონაცემები გადამოწმებულია. ბიზნესებმა ასევე უნდა გამოიყენონ ანგარიშის დაცვის ძლიერი მექანიზმები, შეამოწმონ გადახდები და საერთაშორისო საბანკო გადარიცხვებისთვის სანდო პლატფორმები შეარჩიონ.
ელექტრონული საბანკო გადარიცხვა არის ციფრული გადახდა, რომელიც ერთი ანგარიშიდან მეორეზე საბანკო ან საგადახდო ქსელების მეშვეობით იგზავნება. მისი გამოყენება შესაძლებელია ქვეყნის შიგნით გადახდებისთვის, ბიზნესგადარიცხვებისთვის და საერთაშორისო ელექტრონული გადარიცხვებისთვის.