Elektronik banka transferlerini güvenli ve verimli bir şekilde nasıl gerçekleştireceğinizi öğrenin. Sorunsuz işlemler için basit rehberimizi takip edin
Varda Sardana ve Shubham Singhania ile birlikte yazılmıştır
14 Şubat 2022'de neredeydiniz? Bu tarih size bir şey hatırlatıyor mu? 🔔 Belki de hatırlatıyordur. Sevgililer Günü—muhtemelen birine evlenme teklif ettiğiniz ya da teklif aldığınız gün. 💍 Diğerleri, Grace Bay Plajı'nda sevgilileri için diz çökerek 🏝️❤️, ben farklı bir nedenle dizlerimin üzerine çökmüştüm—kendi gerçek aşkımı (hayalimdeki daireyi) kaçırmak üzereydim çünkü aynı gün banka transferi nasıl yapılır bilmiyordum! 🏠
Hala nerede olduğumu tam olarak hatırlıyorum—emlak ofisinden bankamı telaşla ararken, ajanın bana o bakışı attığı an, avuçlarım terliyordu 💦. O bakışı biliyorsun—yarı acıma, yarı "Üç başka alıcı bekliyor." 😬 Orada, hesabımda tüm parayla 💰, ama anlaşmayı güvence altına almak için parayı hızlı bir şekilde nasıl hareket ettireceğimi bilmeden duruyordum. O gün gayrimenkul piyasası o kadar sıcaktı ki, normal bir 3 günlük ACH transferi beklemek, şansımı tamamen kaybetmek anlamına geliyordu. 🏠💨
Ajan, depozitoyu bir saat içinde havale etmem gerektiğini ya da yerimi kaybedeceğimi söylediğinde, panikledim. 😱 Daha önce hiç havale yapmamıştım! Yönlendirme numarası nedir? Fiziksel bir bankaya gitmem mi gerekiyor? Bu bile güvenli mi? 🚨 Saat tıkır tıkır işliyordu ⏰ ve bu finansal engel için tamamen hazırlıksızdım.
O an benim uyanış çağrım oldu. ⏰ Benim gibi—hayatın çoğu alanında teknolojiyle iç içe olan—birinin, kendi parasını hızlı bir şekilde hareket ettirmek gibi temel bir şeyden habersiz kalması, kaç kişinin aynı durumda olduğunu gösteriyordu? Peki ya SİZİN paranız? 💵
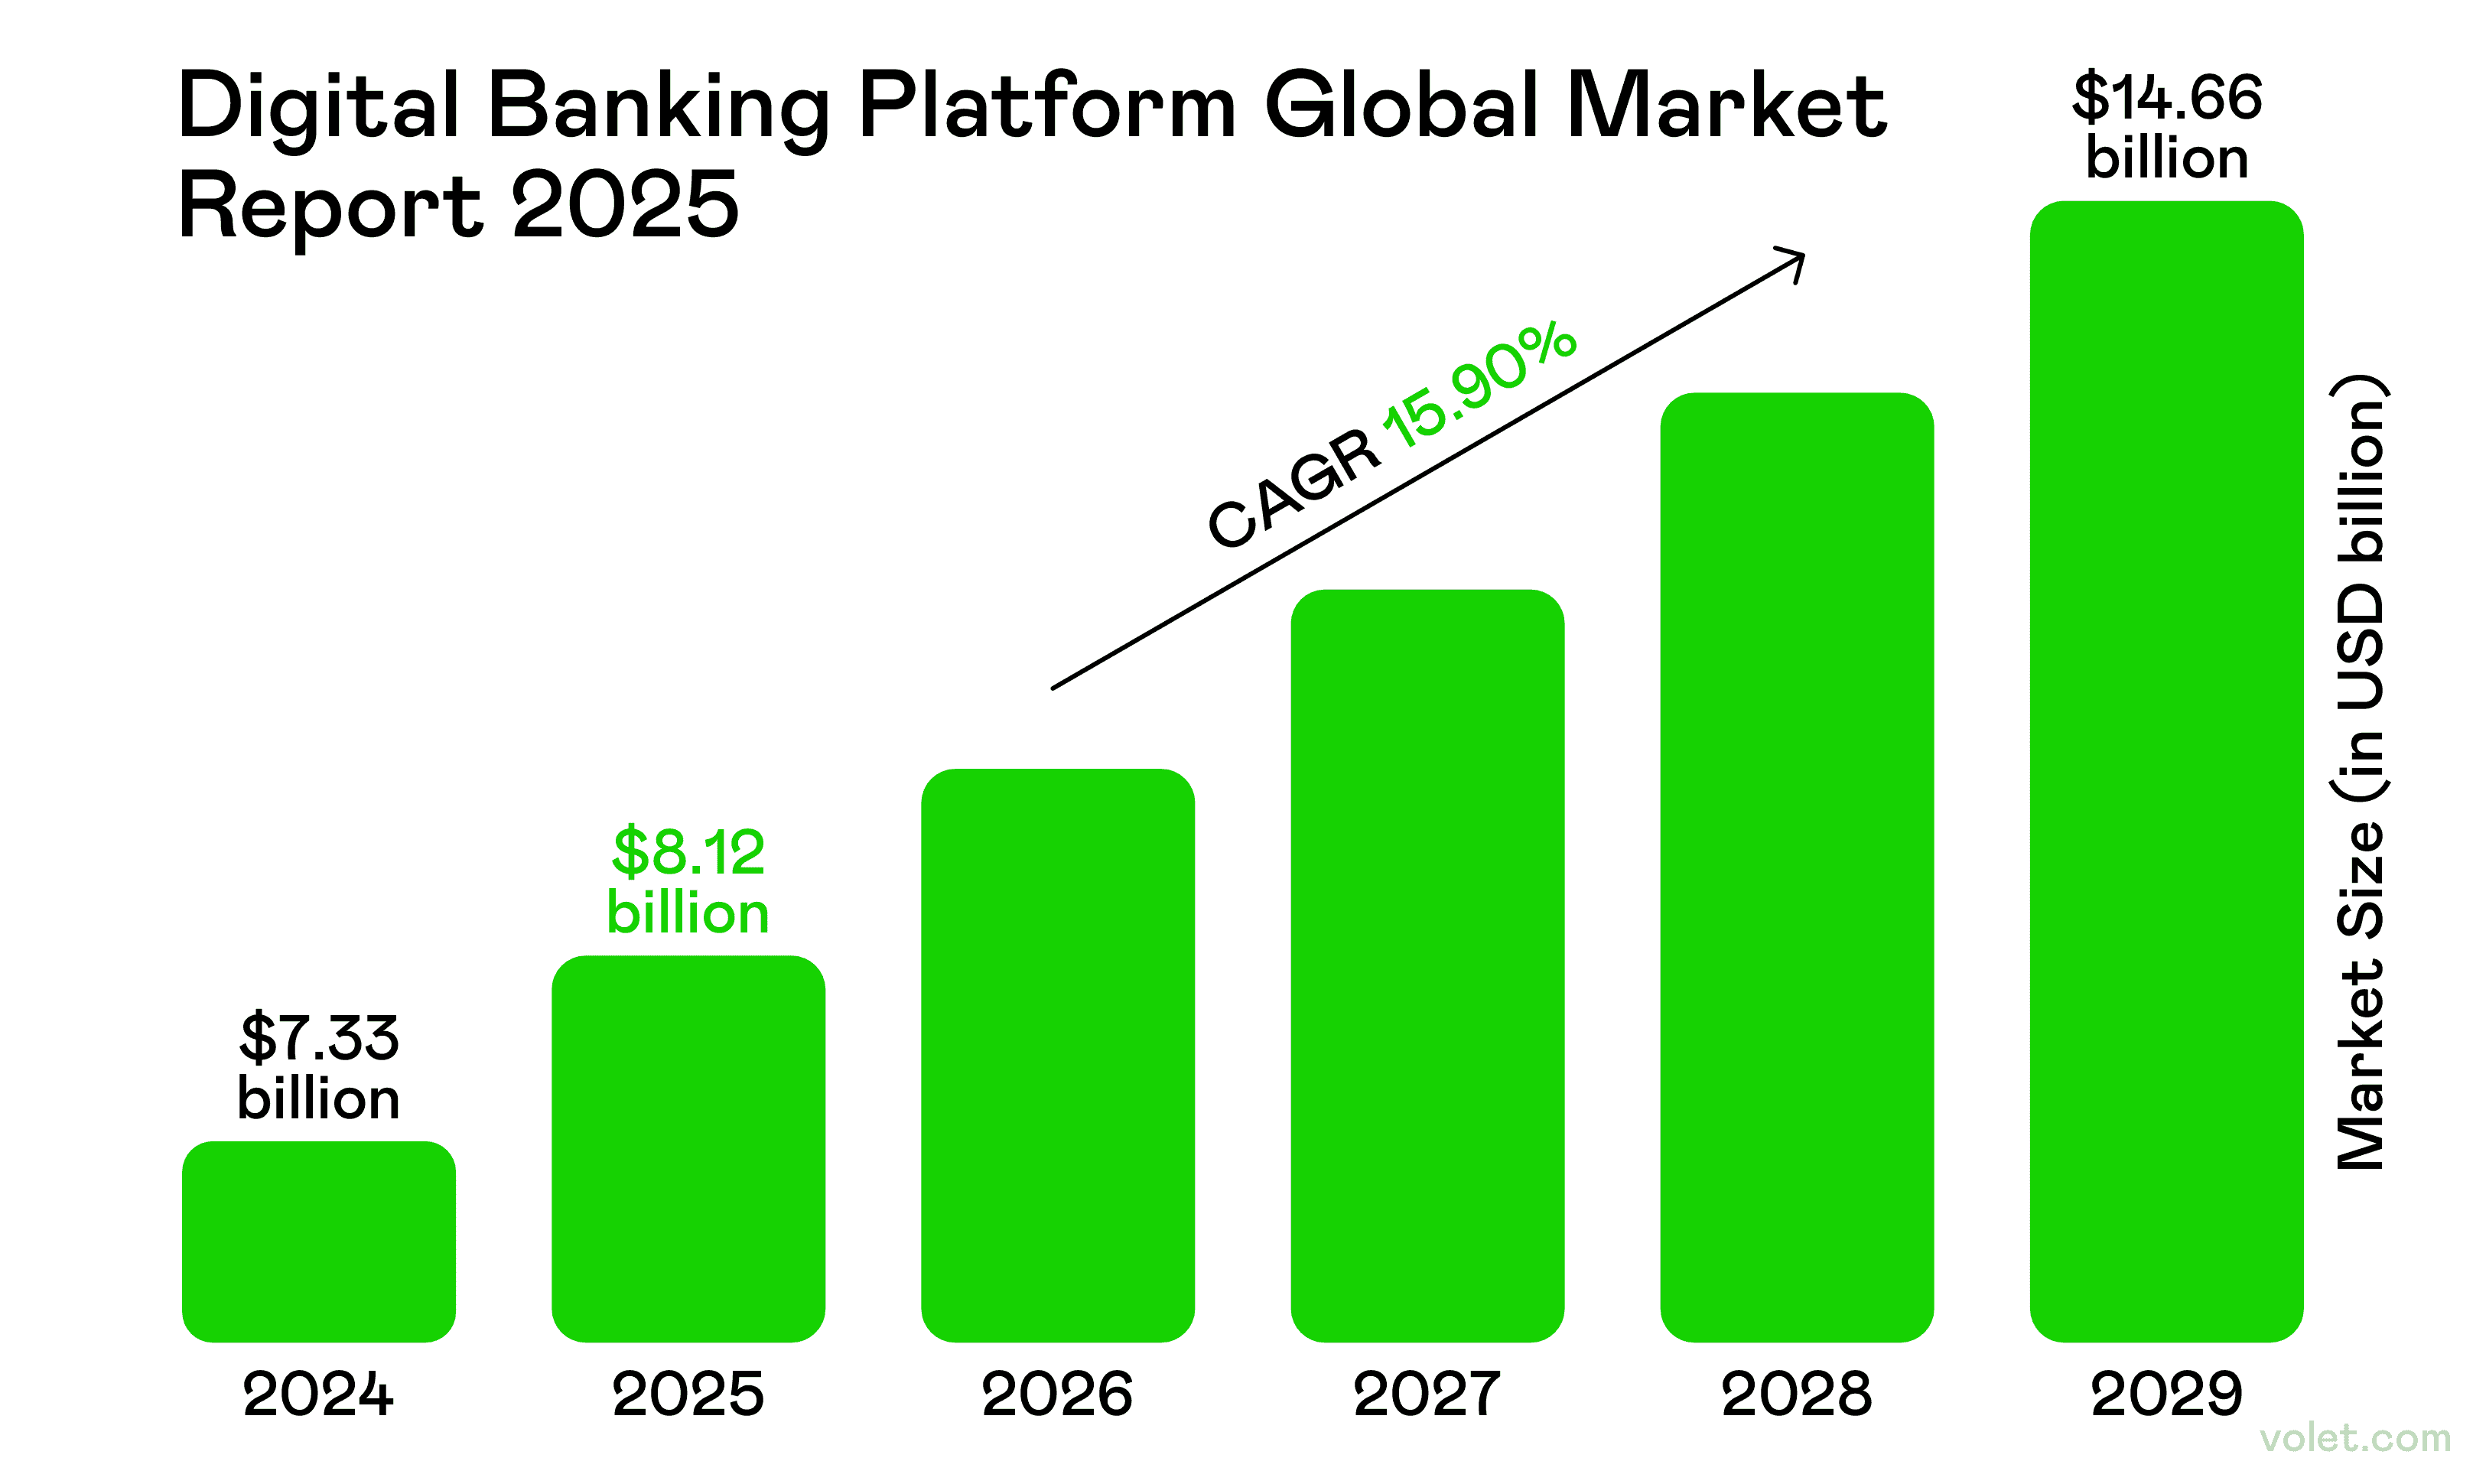
2025’in dijital ekonomisinde, elektronik banka transferini nasıl yapacağınızı anlamak sadece pratik değil—hayati önem taşıyor. 🛡️ Dijital teknolojiler küresel finansı şekillendirmeye devam ederken, Hindistan bankacılık sektörü özellikle öğretici bir vaka çalışması sunuyor. Varda Sardana ve Shubham Singhania tarafından geniş çapta alıntılanan bir incelemede, dijital bankacılık yalnızca fonlara çevrimiçi erişim olarak tanımlanmıyor, aynı zamanda finansal hizmetlerin nasıl yapılandırıldığı, düzenlendiği ve sunulduğunda tam ölçekli bir değişim olarak tanımlanıyor.
Araştırmaları, gerçek dijital dönüşümün yalnızca uygulamalarla ilgili olmadığını - uyum sağlayabilen platformlar inşa etmek, yenilik ile güveni dengelemek ve tüm demografiler için finansal erişimi sağlamakla ilgili olduğunu vurguluyor.
O daireyi almayı başardım (çok sabırlı bir banka temsilcisinden para transferleri hakkında hızlı bir kurs aldıktan sonra 🙏), ama kendime bir daha asla hazırlıksız yakalanmayacağıma söz verdim. Şimdi öğrendiğim her şeyi sizinle paylaşıyorum - ayrıca küresel bankacılık araştırmalarından elde ettiğim bazı zorlu kazanılmış içgörülerle.
O yüzden güçlü bir şeyler al ☕ ve hesaplar arasında para göndermenin etkili ve güvenli yolları hakkında bilmeniz gereken her şeyi konuşalım. Bana güvenin - günümüzün hızlı tempolu dünyasında, bu yıl öğrenebileceğiniz en önemli finansal beceri bu olabilir! 🔐
Elektronik Banka Transferi Nedir? (Hayır, Gerçekten, NEDİR?)
Peki burada tam olarak ne hakkında konuşuyoruz? Elektronik banka transferi, temelde bir banka hesabından diğerine fiziksel nakit olmadan para taşımaktır. Oldukça basit, değil mi?
Ama burada ilk başta fark etmediğim bir şey var: 2025'te, bu transferler dünya çapındaki finansal kurumları bağlayan süper gelişmiş, güvenli elektronik ağlar aracılığıyla gerçekleşiyor. Bu şeylerin arkasındaki teknoloji, birkaç yıl öncesine göre ÇILGIN!
Uluslararası para göndermemin ilk zamanını hala hatırlıyorum - kazandığım paranın gerçekten ulaşacak mı diye ter döküyordum. (Spoiler: ulaştı, ama bankacılık uygulamamı yaklaşık 500 kez yenilemeden önce değil! 🙈)
Elektronik olarak para transferi yaptığınızda, bankanız bu ağlar aracılığıyla alıcının bankasıyla iletişim kurarak her şeyin yasal olduğundan emin olur. Paranızın kendi özel güvenlik ekibi varmış gibi! Ve 2025'te naksız işlemler kral olmaya başladığında, bunun nasıl çalıştığını bilmek günümüzde neredeyse zorunlu hale geliyor.
Banka Transferi Türleri: Paranızın Mükemmel Yolculuğunu Bulmak
Elektronik olarak para transfer etmenin TONLARCA yolu var ve dürüst olmak gerekirse, bunların çoğunu denedim (bazıları diğerlerinden daha başarılı). Bunları sizin için açıklayayım:
ACH Transfer - Sizin Sabit Seçeneğiniz
ACH transferleri, Automated Clearing House ağı aracılığıyla ödemeleri toplu olarak işler. Acele etmeyen ama sonunda her zaman gelen güvenilir bir arkadaş gibidirler.
✅ Harika: Düzenli faturalar, kendi hesaplarınız arasında para hareketi ✅ Maliyet: Genellikle ücretsiz veya çok ucuz ($0-$3) ✅ Hız: Yaklaşık 1-3 iş günü sürer ❌ İdeal değil: Paranın orada YARIN olması gerektiğinde
Öğrenmek zorunda kaldığım eğlenceli bir gerçek: Banka debit transferleri, bir başkasının bankanızdan para çekmesine izin verdiğinizde gerçekleşir. Bir keresinde düzenli bağışlar ayarladım ve tamamen unuttum—sürpriz bütçe açığı! 😬
Havale - Hız Canavarı
Paranın orada HEMEN olması gerektiğinde, havaleler en iyi arkadaşınızdır. Parayı bir bankadan diğerine doğrudan taşırlar.
✅ Hız: Yurt içi havaleler genellikle saatler içinde tamamlanır ✅ Güvenlik: Süper güvenli ve izlenebilir ❌ Maliyet: Pahalı ($26 ortalama yurt içi transferler için) ❌ Kurulum: Bazı bankalar hala şahsen gitmenizi gerektiriyor (bunu bir Cuma günü saat 16:45'te öğrendim... en iyi anım değildi)
Havaleler, Federal Reserve tarafından işletilen ağlarda gerçekleşir ve gerçek zamanlı olarak hesaplanır. 3 milyon dolardan fazla büyük transferler için ABD'de CHIPS (Clearing House Interbank Payments System) adında bir şey var.
Bir keresinde bir iş anlaşması için para havale etmem gerekti ve size söyleyeyim—o paranın hesabımdan anında çıkışını izlemek hem korkutucu hem de etkileyiciydi!
Gerçek Zamanlı Ödemeler (RTP) - Blokta Yeni Çocuk
Bu yeni sistem, katılan bankalar arasında 24/7/365 anlık transferlere olanak tanır. Fonlar, alıcının hesabına saniyeler içinde ulaşır.
✅ Hız: ANLIK (cidden anlık) ✅ Zamanlama: Gece, hafta sonları, tatillerde çalışır ❌ Sınırlama: Her iki bankanın da katılması gerekir
Zelle - Arkadaştan Arkadaşa Ekspres
Akşam yemeği faturalarını paylaşmanın garip olduğunu hatırlıyor musun? Zelle bunu değiştirdi! Hızlı kişi-to-kisi transferleri için doğrudan bankanızla bağlantılıdır.
✅ Entegrasyon: Birçok büyük bankayla çalışır ✅ Hız: Genellikle dakikalar içinde ödemeleri işler ❌ Sınırlama: Herkesin kaydolması gerekir
Bunu arkadaşlarımla HER ZAMAN kullanıyorum. Geçen hafta bir restoranda cüzdanımı unuttum (klasik ben) ve garson faturayı getirmeden önce arkadaşımı Zelle ile aradım. Kriz önlendi! 🎉
Dijital Uygulamalar - Havalı, Rahat Seçenek
Venmo, PayPal ve Cash App gibi uygulamalar, para göndermeyi mesajlaşmak gibi hissettirir. Kayıtlı kullanıcılar için dakikalar içinde para transferi yapabilirler.
✅ Kullanıcı dostu: Süper sezgisel arayüzler ✅ Sosyal: Bazılarında sosyal akışlar var (herkesin "Gizli Pizza Gecesi Yine 🍕" için ödeme yaptığınızı bilmesini istemiyorsanız bunu kapatın) ❌ Ek adım: Sonunda bankanıza transfer etmeniz gerekecek
Uluslararası Transfer Seçenekleri - Küreselleşmek
Sınır ötesi para göndermek mi? Seçenekleriniz var:
SWIFT Transferleri: Dünya genelinde 11,000'den fazla bankayı bağlayan geleneksel ağ
SEPA: AB'deki bankalar arasında kolay transferler için
CHAPS: Birleşik Krallık'ta aynı gün ödemeler için kullanılır
Banka yönlendirmeleri: Aslında ABD'den daha popülerdir
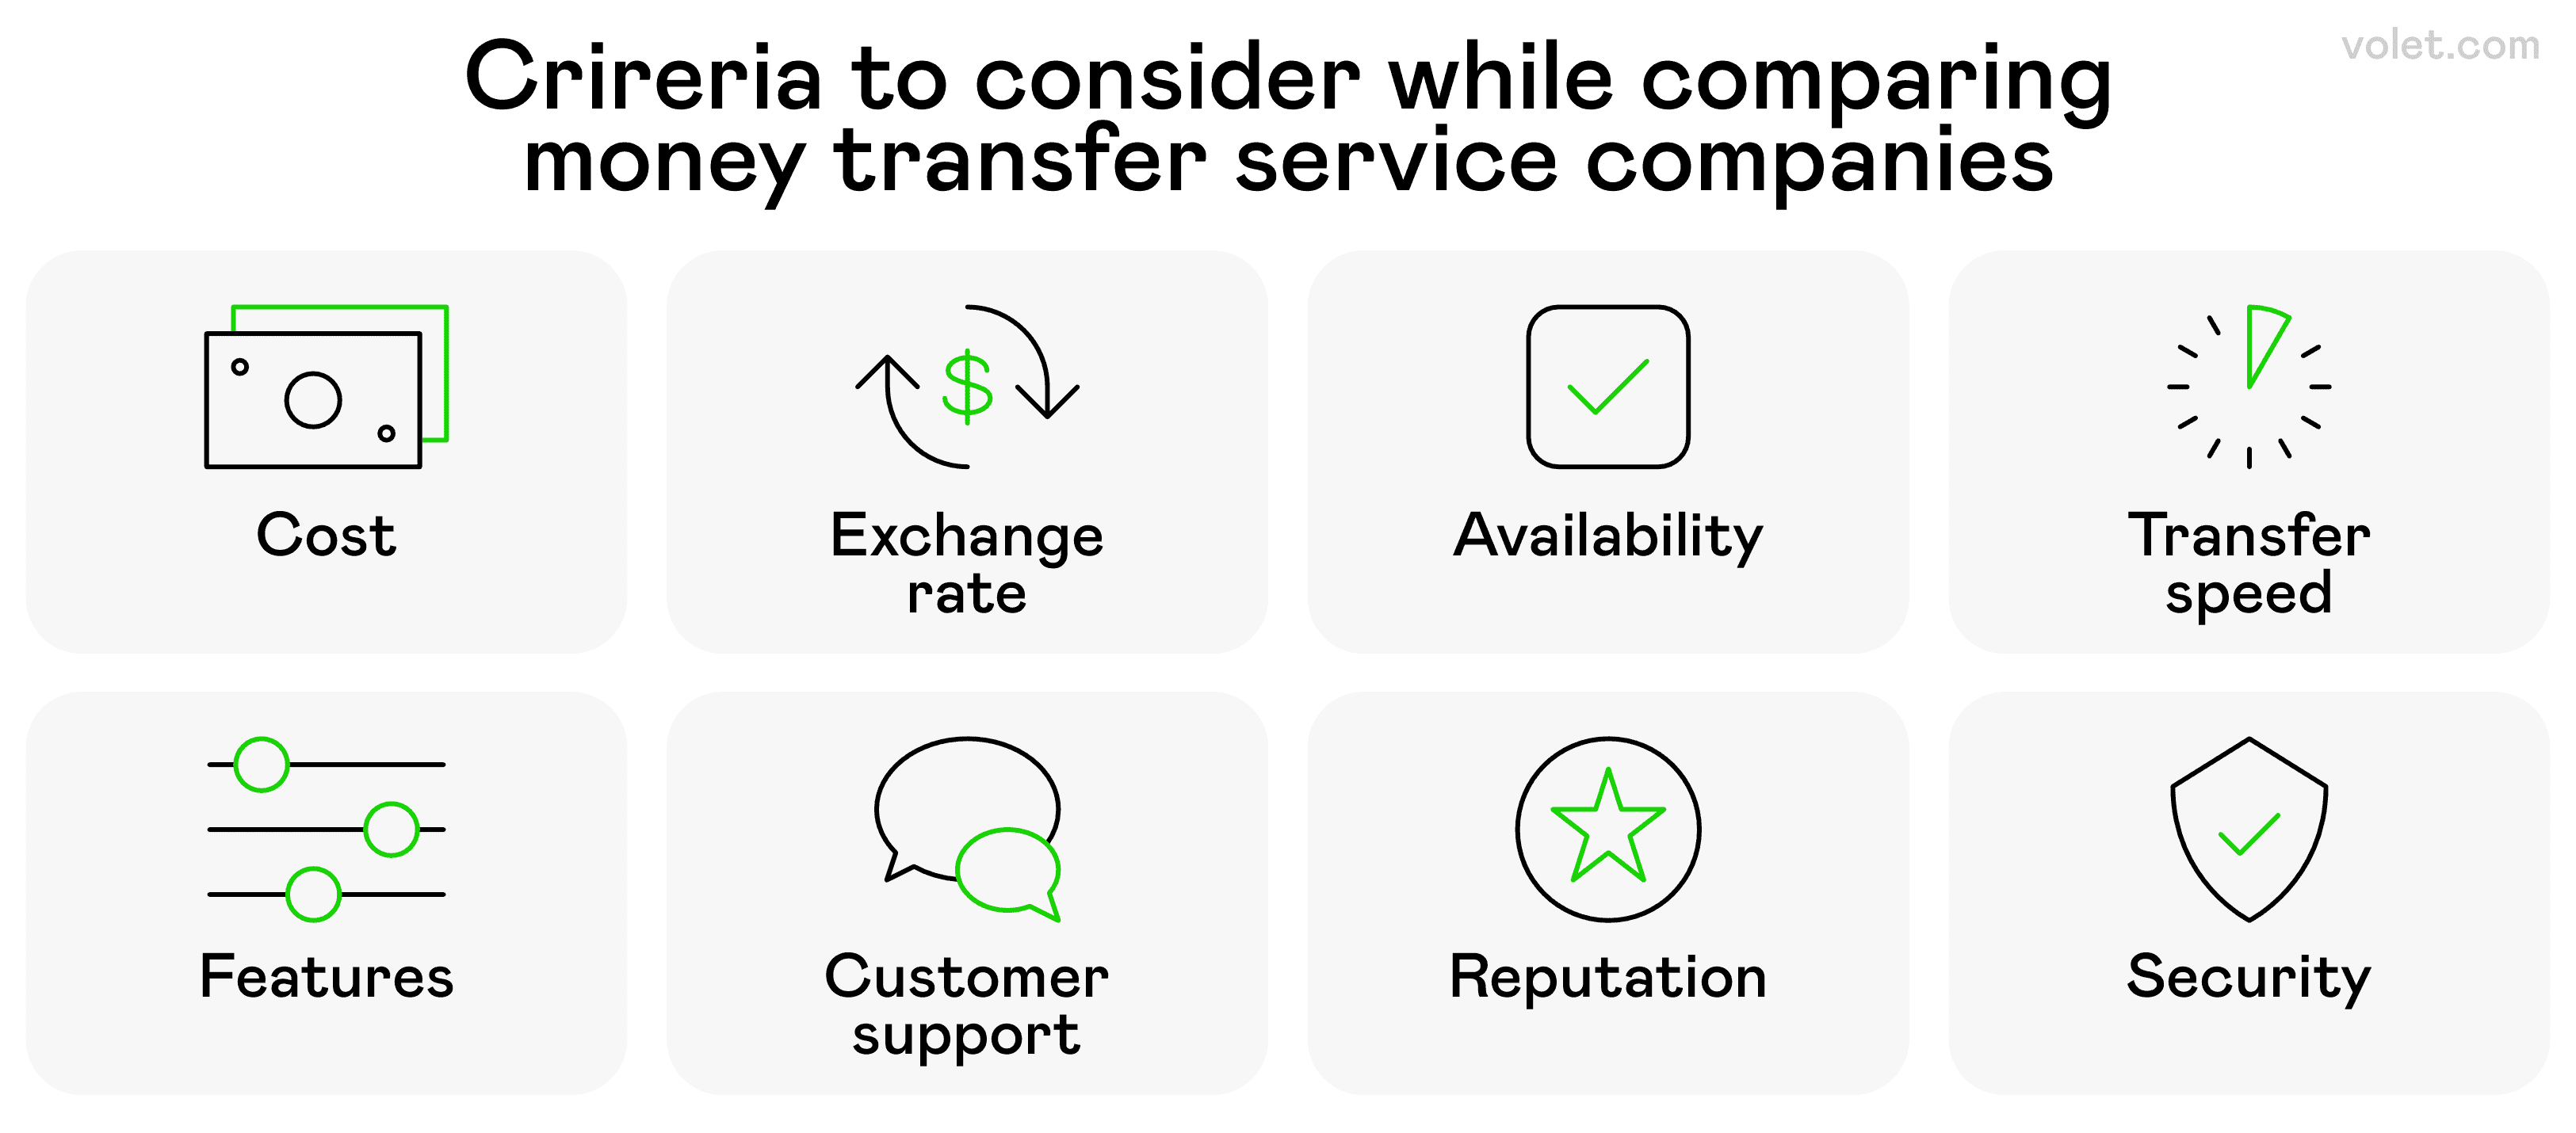
Yurtdışındaki aileme birkaç yöntemle para gönderdim ve bazen döviz kurlarının ücretlerden DAHA ÖNEMLİ olduğunu öğrendim. Bir keresinde, daha iyi oranlar sunan "daha yavaş" bir hizmet kullanarak para kazandım—$500 transferinde neredeyse $50 tasarruf ettim!
Bilmeniz Gereken Diğer Banka Transfer Türleri
İç Transferler: Aynı bankada para hareketi (genellikle anlık ve ücretsiz)
Dış Transferler: Farklı bankalar arasında banka transferleri (1-3 gün)
Fatura Ödeme: Hizmet sağlayıcılara düzenli ödemeleri planlama
Fedwire: Bankalar arasında gerçek zamanlı uzlaşma için ABD'de popüler
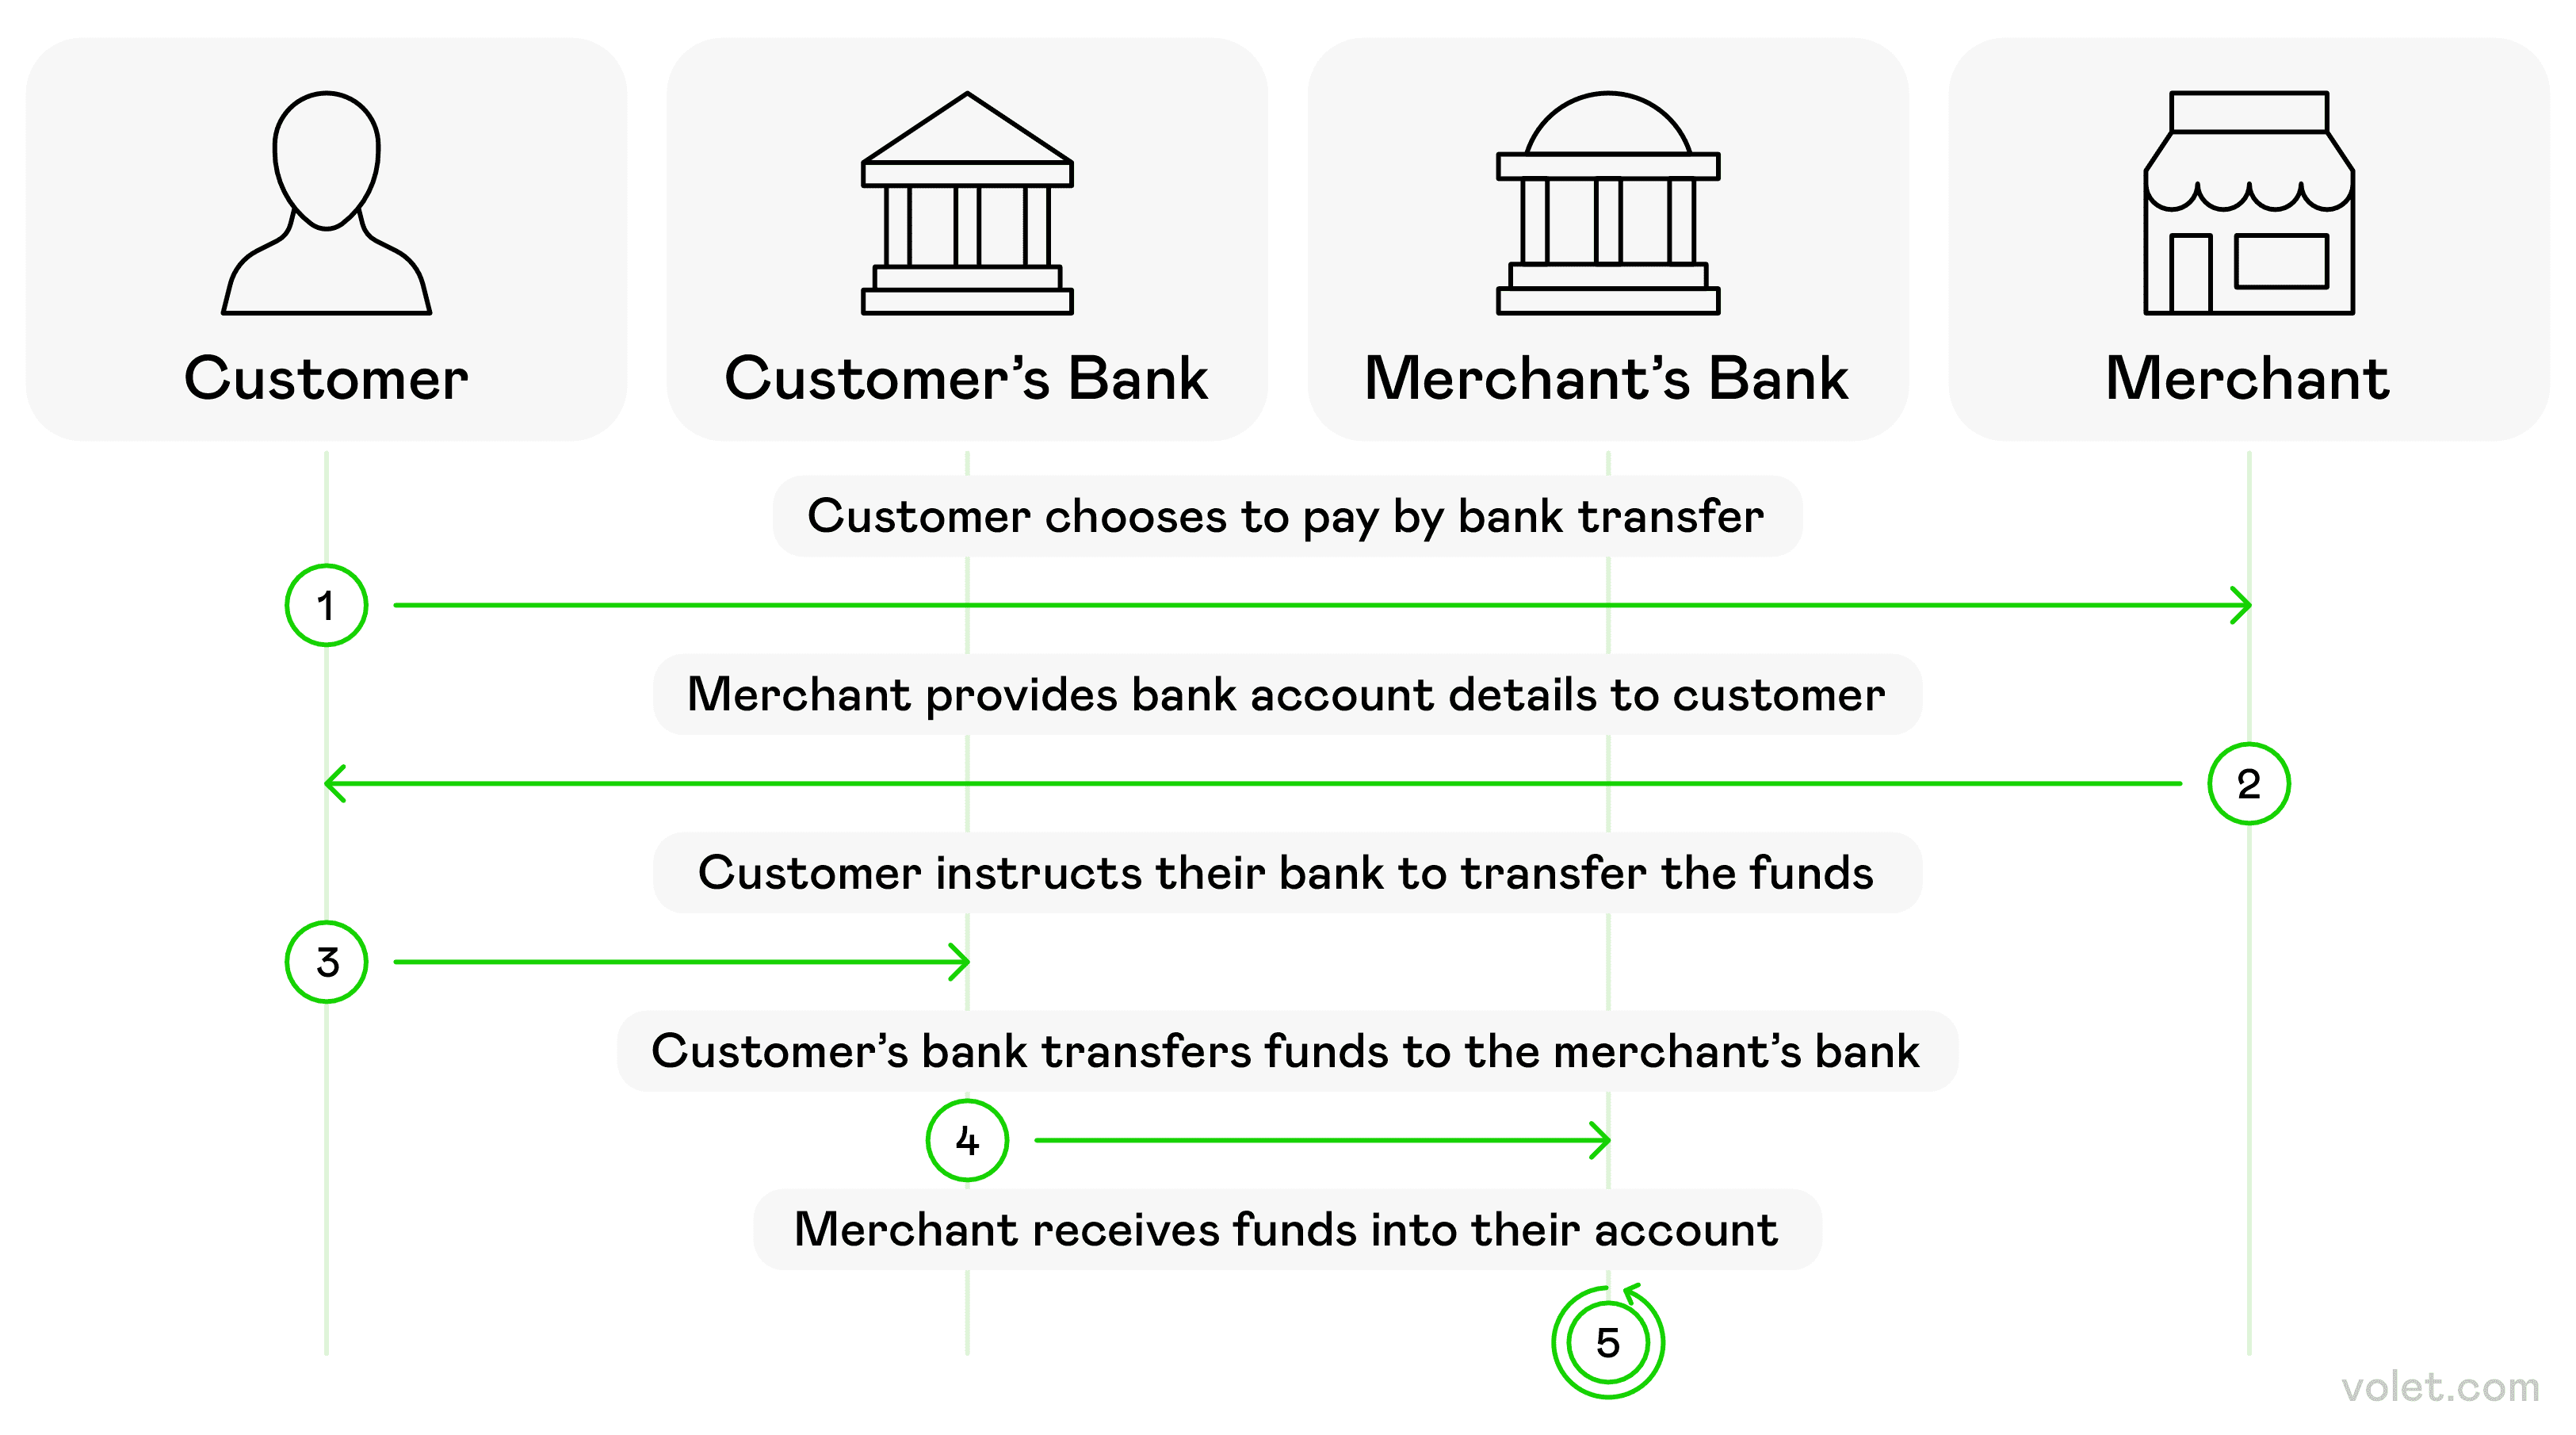
Elektronik Banka Transferi Nasıl Yapılır: Adım Adım Rehberim
Tamam, işimize koyulalım! İşte çevrimiçi bankacılık aracılığıyla para göndermenin aklınızı (veya fonlarınızı) kaybetmeden nasıl yapılacağı:
1. Çevrimiçi Bankacılık Platformunuza Giriş Yapın
Öncelikle—bankanızın web sitesine veya mobil uygulamasına giriş yapın.
🔐 İpucu: Her zaman güvenli bir WiFi veya mobil veri kullandığımdan emin oluyorum. O kahve dükkanındaki ücretsiz WiFi? Belki de hayat tasarruflarınızı taşımak için en iyi yer değil! Bu dersi, bir güvenlik uyarısı aldığımda yaşadığım küçük bir kalp krizi sonrası öğrendim. Kötü bir şey olmadı, ama yine de... 😅
2. Transfer Bölümüne Gidin
Kontrol panelinizde "Para Transferi", "Para Gönder" veya "Ödeme Yap" gibi seçenekleri arayın.
Gerçek konuşma: Her bankanın web sitesi tuhaf bir şekilde farklı! Yeni bankamın sitesini ilk kullandığımda, transfer butonunu bulmak için tam 10 dakika harcadım. (O, "Transferler" yerine "Hizmetler" adlı bir açılır menünün altında saklanıyordu — neden?!)
3. Transfer Türünü Seçin
Burada hangi tür para hareketini yapacağınızı seçiyorsunuz:
Kendi hesaplarınız arasında (örneğin, vadesizden tasarruf hesabına)
Bankanızdaki birine
Bankadan bankaya transfer (farklı bir bankadaki birine)
Uluslararası transferler
4. Hesap Bilgilerini Girin
Bu kısım SON DERECE önemli. Bankadan bankaya transfer için şunlara ihtiyacınız olacak:
Alıcının adı (HESAPTA GÖRÜNDÜĞÜ GİBİ)
Alıcının hesap numarası
Bankanın yönlendirme numarası (yurt içi transferler için)
SWIFT/BIC kodu (uluslararası havale için)
Alıcının adresi (bazen gerekli)
✍️ HER ŞEYİ iki kez kontrol edin! Bir keresinde yönlendirme numarasındaki bir rakamı yanlış yazdım ve param 5 iş günü boyunca benimle birlikte olmadan küçük bir tatile gitti, bankalar durumu düzeltirken.
5. Miktarı ve Tarihi Belirleyin
Göndermek istediğiniz miktarı girin. Genellikle gelecekteki tarihler için de planlama yapabilirsiniz!
⚠️ Önemli hatırlatma: Banka transferi yapmadan önce hesabınızda yeterli fon bulunduğundan emin olun, aksi takdirde aşırı çekim ücretleriyle karşılaşabilirsiniz. Daha önce bunlarla karşılaştım ve hiç eğlenceli değil. $5 eksik olduğunuz için $35 ödemeniz, özel bir finansal hakaret gibi geliyor.
6. Gözden Geçirin ve Onaylayın
Tüm detayları, özellikle de herhangi bir ücreti üç kez kontrol edin. Bazı transferler—özellikle havale ve uluslararası transferler—sinsi ücretler içerebilir.
Yurt içi havalelerde, bilgiler genellikle bir banka transfer formuna girilir. Bazı bankalar bunu çok kolay hale getirirken, diğerleri sizi vergi beyannamesi dolduruyormuş gibi hissettiriyor. Deneyim çok farklılık gösteriyor!
7. İşlemi Yetkilendirin
Transferi yetkilendirerek süreci tamamlayın. Bu, şunları gerektirebilir:
Telefonunuza gönderilen bir doğrulama kodu
Banka şifreniz
Biometrik doğrulama
Aynı gün banka transferlerinin genellikle ek bir ücreti vardır. Genellikle, o belirli transfer için hızın mı yoksa para tasarrufunun mu daha önemli olduğuna karar veriyorum.
8. Onay Numarasını Kaydedin veya Yazdırın
HER ZAMAN onay numarasını kaydedin. Bu konuda bana güvenin!
Bir keresinde, dijital boşluğa kaybolmuş gibi görünen bir transferim oldu ve o onay numarasına sahip olmak, bankanın onu hızlı bir şekilde bulabilmesinin tek nedeniydi. Ders alındı!
Parayı Güvenli ve Verimli Bir Şekilde Transfer Edin: Zor Yoldan Öğrendiğim Güvenlik Dersleri
Fonları elektronik olarak transfer ettiğinizde, güvenlik en öncelikli konu olmalıdır. İşte bazı en iyi uygulamalar (bazılarını maalesef deneyimle öğrendim):
Güvenlik En İyi Uygulamaları
✅ Çevrimiçi bankacılık yaparken güvenli ağlar kullanın
✅ İki faktörlü kimlik doğrulamayı etkinleştirin (bu bana BİRÇOK kez kurtardı)
✅ Hesabınızı düzenli olarak izleyin (ben her sabah kahve içerken kontrol ediyorum)
✅ Hesap bilgilerinizi başkalarıyla asla paylaşmayın
✅ Banka bilgilerini isteyen herhangi bir e-postaya şüpheyle yaklaşın
Yaygın Tuzaklardan Kaçınma
❌ Transferlerin her zaman anlık olduğunu varsaymak (banka transfer ağlarının bazen işlem gecikmeleri olabilir)
❌ Günlük transfer limitlerini unutmak
❌ Uluslararası transferler için döviz kurlarını göz ardı etmek
❌ İşlem kayıtlarını tutmamak
Banka Transferi Maliyetleri ve Hızı: Ne Beklemelisiniz
Farklı yöntemler farklı fiyat etiketleri ve bekleme süreleri ile gelir:
ACH Transferleri
💰 Maliyet: Genellikle ücretsiz veya ucuz ($0-$3)
⏱️ Hız: 1-3 iş günü
En iyi: Düzenli transferler veya tekrarlayan ödemeler
Yurt İçi Havale Transferleri
💰 Maliyet: Gönderim için $15-$35, alım için $0-$15
⏱️ Hız: Aynı gün veya bir sonraki iş günü teslimat
En iyi: Zaman açısından hassas büyük miktarlar
Deneyimlerime göre, yurt içi havale transferleri genellikle bir iş günü içinde teslim edilir. Ancak, transferi günün geç saatlerinde başlatırsanız, muhtemelen bir sonraki iş günü işleme alınacaktır.
En iyi: Parayı yurtdışına güvenli bir şekilde göndermek
Uluslararası banka transferleri genellikle SWIFT ağını kullanır ve genellikle vaat edilen kadar hızlı olmadıklarını fark ettim. Londra'daki kuzenime para gönderdiğimde, bana verdikleri herhangi bir zaman dilimine her zaman 1-2 günlük bir tampon ekliyorum.
P2P Hizmetleri (Zelle, Venmo)
💰 Maliyet: Temel transferler için genellikle ücretsiz
⏱️ Hız: Dakikalar ila birkaç gün
En iyi: Arkadaşlara hızlı para göndermek
Biliyor muydunuz? Birçok müşteri, günümüzde ödemeler için kredi kartları yerine banka transferlerini tercih ediyor. Eğilim kesinlikle 2020'lerin başından beri değişti!
Çevrimiçi Para Gönderme: Geleneksel Bankacılığın Ötesinde
Banka transferleri popülerliğini korurken, denediğim birkaç alternatif var:
PayPal: Sadece bir e-posta adresi kullanarak para göndermek için banka hesabınızı veya banka kartınızı bağlayın.
Wise: Rekabetçi döviz kurlarıyla uluslararası transferler için tercih ettiğim yöntem.
Western Union: Alıcıların dünya genelinde nakit alma seçeneklerine ihtiyaç duyduğunda harika.
Dijital Cüzdanlar: Apple Pay, Google Pay ve Samsung Pay kullanıcılar arasında transfer yapabilir.
Kripto Para Transferleri: Bitcoin, 2024'ün sonlarında $108,000'e ulaştı ve kripto transferleri 2025'te çok daha yaygın hale geldi! Birkaç uluslararası transfer için kripto kullandım ve ne kadar tasarruf ettiğime şaşırdım.
Çoğu çevrimiçi hizmet için, para göndermek için alıcının e-posta adresine veya cep telefonuna ihtiyacınız var. Tüm o banka bilgilerini toplamak kadar kolay!
2025'teki gerçekten harika bir gelişme, blockchain teknolojisinin transferleri daha hızlı hale getirmesi. Daha yeni blockchain tabanlı transfer hizmetleriyle denemeler yapıyorum ve etkileyici—özellikle uluslararası transferler için.
Kapanış Düşünceleri
Elektronik banka transferleri, giderek dijitalleşen dünyamızda parayı yönetme şeklimizi tamamen dönüştürdü. 2025'e doğru ilerlerken, her şey daha hızlı, daha güvenli ve (şükürler olsun) daha kullanıcı dostu hale geliyor.
Dijital bankacılıkla olan yolculuğuma geri baktığımda, yönlendirme numaralarından tamamen kafamın karıştığı bir noktadan, sadece birkaç dokunuşla kıtalar arası para göndermeye güvenle geçtim. Gerçekten de büyük bir evrimdi!
Faturaları öderken, aileye yardım ederken veya bir iş yürütürken, transfer seçeneklerinizi anlamak, belirli durumunuz için en iyi yöntemi seçmenize yardımcı olur. Bazı günler hıza ihtiyacınız var, diğer günler ise ücretlerden tasarruf etmek daha önemlidir.
Para hareketliliğinin geleceği kesinlikle dijital ve neyin geleceğini görmek için heyecanlıyım. O zamana kadar, deneyimlerimin transfer yolculuklarınızı benimkilerden biraz daha sorunsuz hale getirmesine yardımcı olmasını umuyorum!
Unutmayın: farklı transfer yöntemleri farklı amaçlara hizmet eder. Belirli durumunuza uygun olanı seçin ve bankanıza soru sormaktan çekinmeyin. (Benden daha kötü şeyler duydular, söz veriyorum!)
Feragatname
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki, finansal veya profesyonel tavsiye niteliği taşımaz. Tüm içerik, kamuya açık bilgilere ve kişisel görüşlere dayanmaktadır. Okuyucular, sunulan materyale dayanarak karar vermeden veya harekete geçmeden önce profesyonel rehberlik almalıdır. Mobil bankacılık hizmetlerini kullanırken veri ücretleri uygulanabilir.
Sıkça Sorulan Sorular
Çoğu yerel transfer 1-3 iş günü sürer. Havale transferleri daha hızlıdır, genellikle aynı gün işlenir. Uluslararası transferler genellikle varış ülkesine ve ilgili bankalara bağlı olarak 1-5 iş günü sürer.
Alıcının tam adı, hesap numarası ve bankasının yönlendirme numarasına ihtiyacınız olacak. Uluslararası transferler için ayrıca bankanın SWIFT/BIC kodunu ve muhtemelen alıcının adresini de sağlamanız gerekecek.
Evet, çoğu banka transfer tutarları için günlük ve aylık limitler koymaktadır. Bu limitler bankaya ve hesap türüne göre değişir. Belirli limitleriniz hakkında finansal kurumunuzla iletişime geçin.
Çoğu çevrimiçi bankacılık platformu, transferlerinizin durumunu kontrol edebileceğiniz bir işlem geçmişi sunar. Havale transferleri için, ilerlemeyi izlemek amacıyla bankanızdan bir takip numarası talep edebilirsiniz.
Öncelikle, doğru hesap bilgilerini girdiğinizden emin olun. Ardından, onay numaranız ve işlem detaylarınızla birlikte bankanızın müşteri hizmetleriyle iletişime geçin. Transferi izleyebilir ve sorunu çözmelerine yardımcı olabilirler.