Электрондық банк аударымдарын қауіпсіз және тиімді орындауды үйреніңіз. Кедергісіз транзакциялар үшін біздің қарапайым нұсқаулығымызды орындаңыз
Варда Сардана мен Шубхам Сингханиямен бірге жазылған
Сіз 2022 жылдың 14 ақпанында қайда болдыңыз? Бұл күн сізге таныс па? 🔔 Мүмкін, таныс шығар. Валентин күні—сірә, сіздің біреуге ұсыныс жасаған немесе ұсыныс алған күніңіз. 💍 Басқалар Түрк пен Кайкос аралдарындағы Грейс Бэй жағажайында ғашықтарына тізерлеп отырып ұсыныс жасап жатқанда 🏝️❤️, мен мүлдем басқа себеппен тізерлеп отырдым—мен өзімнің шынайы махаббатымды (менің арман пәтерімді) жіберіп алуға жақын болдым, өйткені мен бір күндік банк аударымын қалай жасау керектігін білмедім! 🏠
Мен әлі де қайда болғанымды дәл есімде сақтаймын—жылжымайтын мүлік кеңсесінен банкіме жанталасып қоңырау шалып, агенттің маған сол көзқараспен қарағанын көріп, алақандарым терлеп тұрды 💦. Сіз білесіз, сол көзқарас—жартылай аяныш, жартылай "менде үш басқа сатып алушы күтіп отыр." 😬 Менде барлық ақша есепшотымда отыр 💰, бірақ мәмілені қамтамасыз ету үшін оны жеткілікті жылдам қалай жылжыту керектігін білмедім. Сол күні жылжымайтын мүлік нарығы соншалықты ыстық болды, 3 күндік ACH аударымын күту менің мүмкіндігімді толығымен жоғалтуға әкелді. 🏠💨
Агент депозитті бір сағат ішінде аударуым керек екенін айтқанда, мен дүрбелеңге түстім. 😱 Мен бұрын-соңды ақша аударымын жасаған емеспін! Бағыттау нөмірі деген не? Мен физикалық банкке баруым керек пе? Бұл қауіпсіз бе? 🚨 Сағат тик-так соғып тұр ⏰, мен бұл қаржылық кедергіге мүлдем дайын емес едім.
Сол сәт менің ояну қоңырауым болды. ⏰ Мен сияқты—көптеген өмір салаларында технологияға бейім—өз ақшамды жылдам жылжыту сияқты негізгі нәрседен тосылып қалсам, басқалар қаншалықты қиындықта болды? Сіздің ақшаңыз туралы не айтуға болады? 💵
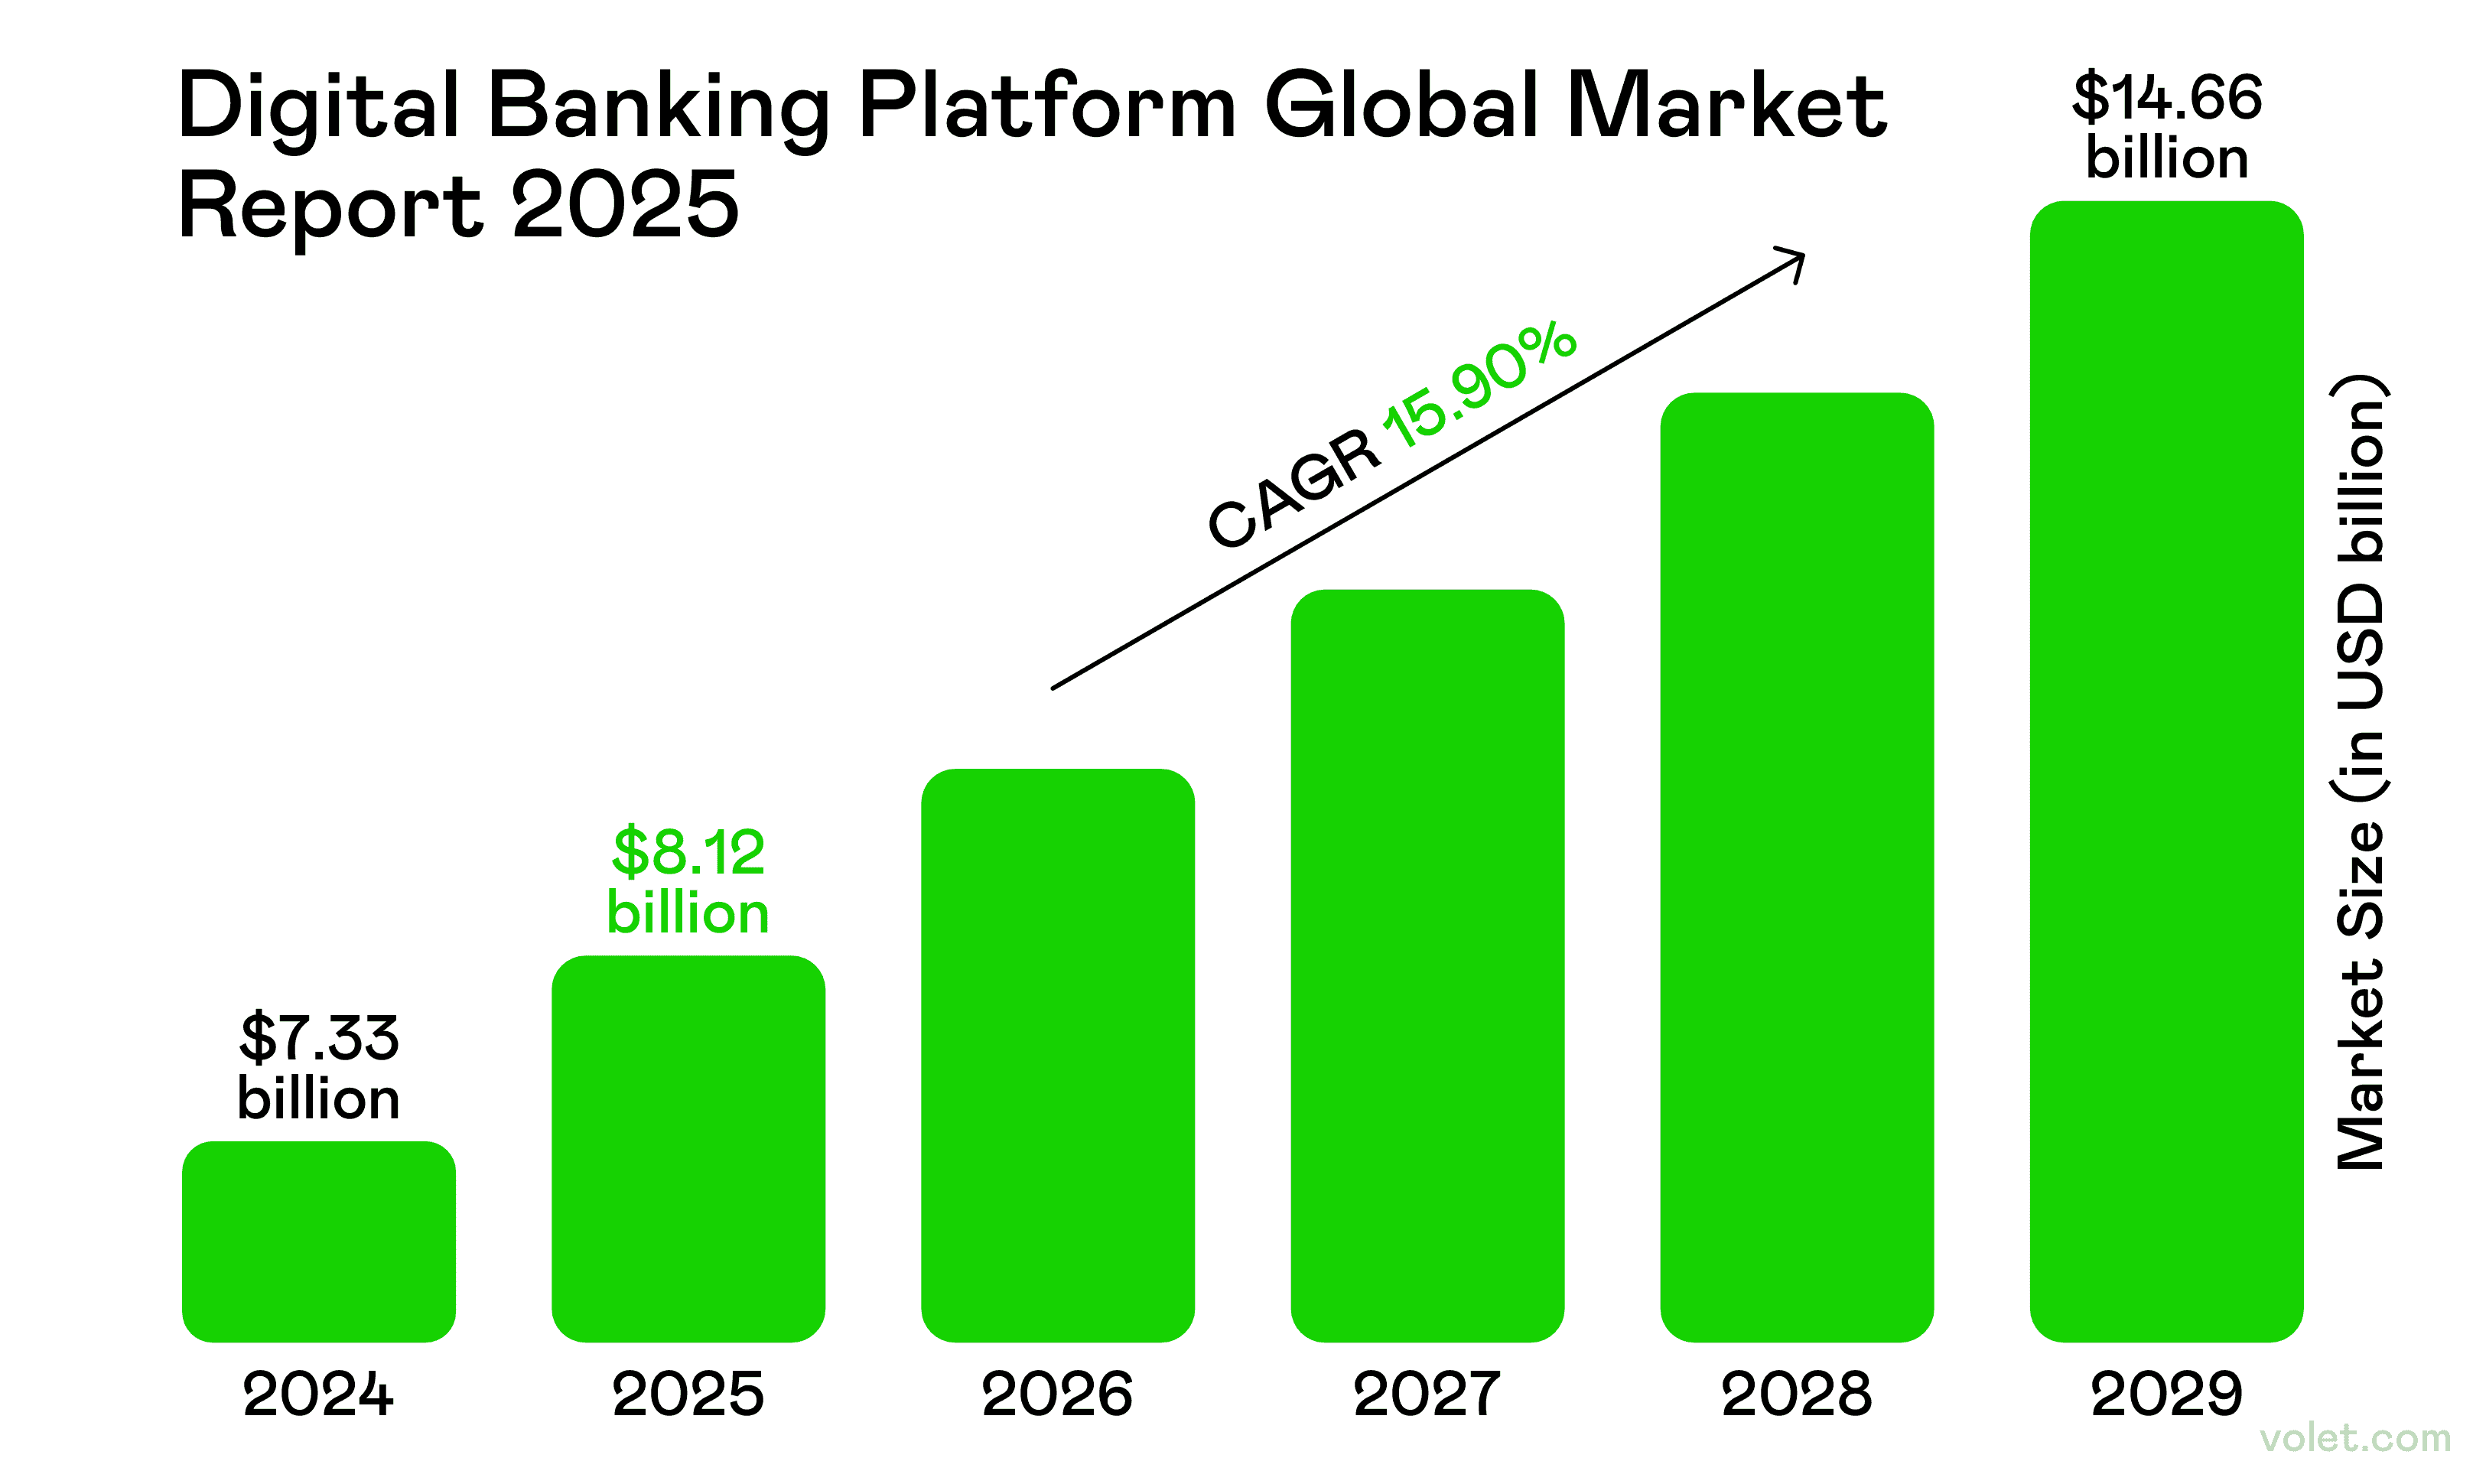
2025 жылғы бүгінгі цифрлық экономикада электрондық банк аударымын қалай жасау керектігін түсіну тек ыңғайлы емес—ол маңызды. 🛡️ Цифрлық технологиялар жаһандық қаржыны қайта құрауды жалғастыра отырып, Үнді банкинг индустриясы ерекше оқыту жағдайын ұсынады. Көптеген сілтемелерде шолу авторлары Варда Сардана мен Шубхам Сингхания цифрлық банкингті тек онлайн қаржыларға қол жеткізу ретінде емес, қаржылық қызметтердің құрылымы, реттелуі және жеткізілуі бойынша толық ауқымды өзгеріс ретінде сипаттайды.
Олардың зерттеуі шынайы цифрлық трансформация тек қосымшалар туралы емес, бейімделетін платформаларды құру, инновация мен сенімді теңестіру және барлық демографиялық топтар үшін қаржылық қолжетімділікті қамтамасыз ету туралы екенін атап көрсетеді.
Мен сол пәтерді алдым (өте сабырлы банк өкілінен ақша аударымдары бойынша қысқа курс өткеннен кейін 🙏), бірақ мен өзіме ешқашан дайынсыз күйде қалмайтынымды уәде бердім. Енді мен сіздермен үйренгендерімді бөлісіп жатырмын—сонымен қатар жаһандық банкинг зерттеулерінен алынған кейбір қиындықпен табылған түсініктермен.
Сондықтан бір нәрсені ішіңіз ☕ алып, шоттар арасында ақша жіберу туралы тиімді және қауіпсіз түрде білуіңіз керек барлық нәрселерді талқылайық. Маған сеніңіз—бүгінгі жылдам қарқынмен дамып жатқан әлемде, бұл сіз үйренетін ең маңызды қаржылық дағды болуы мүмкін! 🔐
Электрондық банк аударымы дегеніміз не? (Жоқ, шынымен, ол НЕ?)
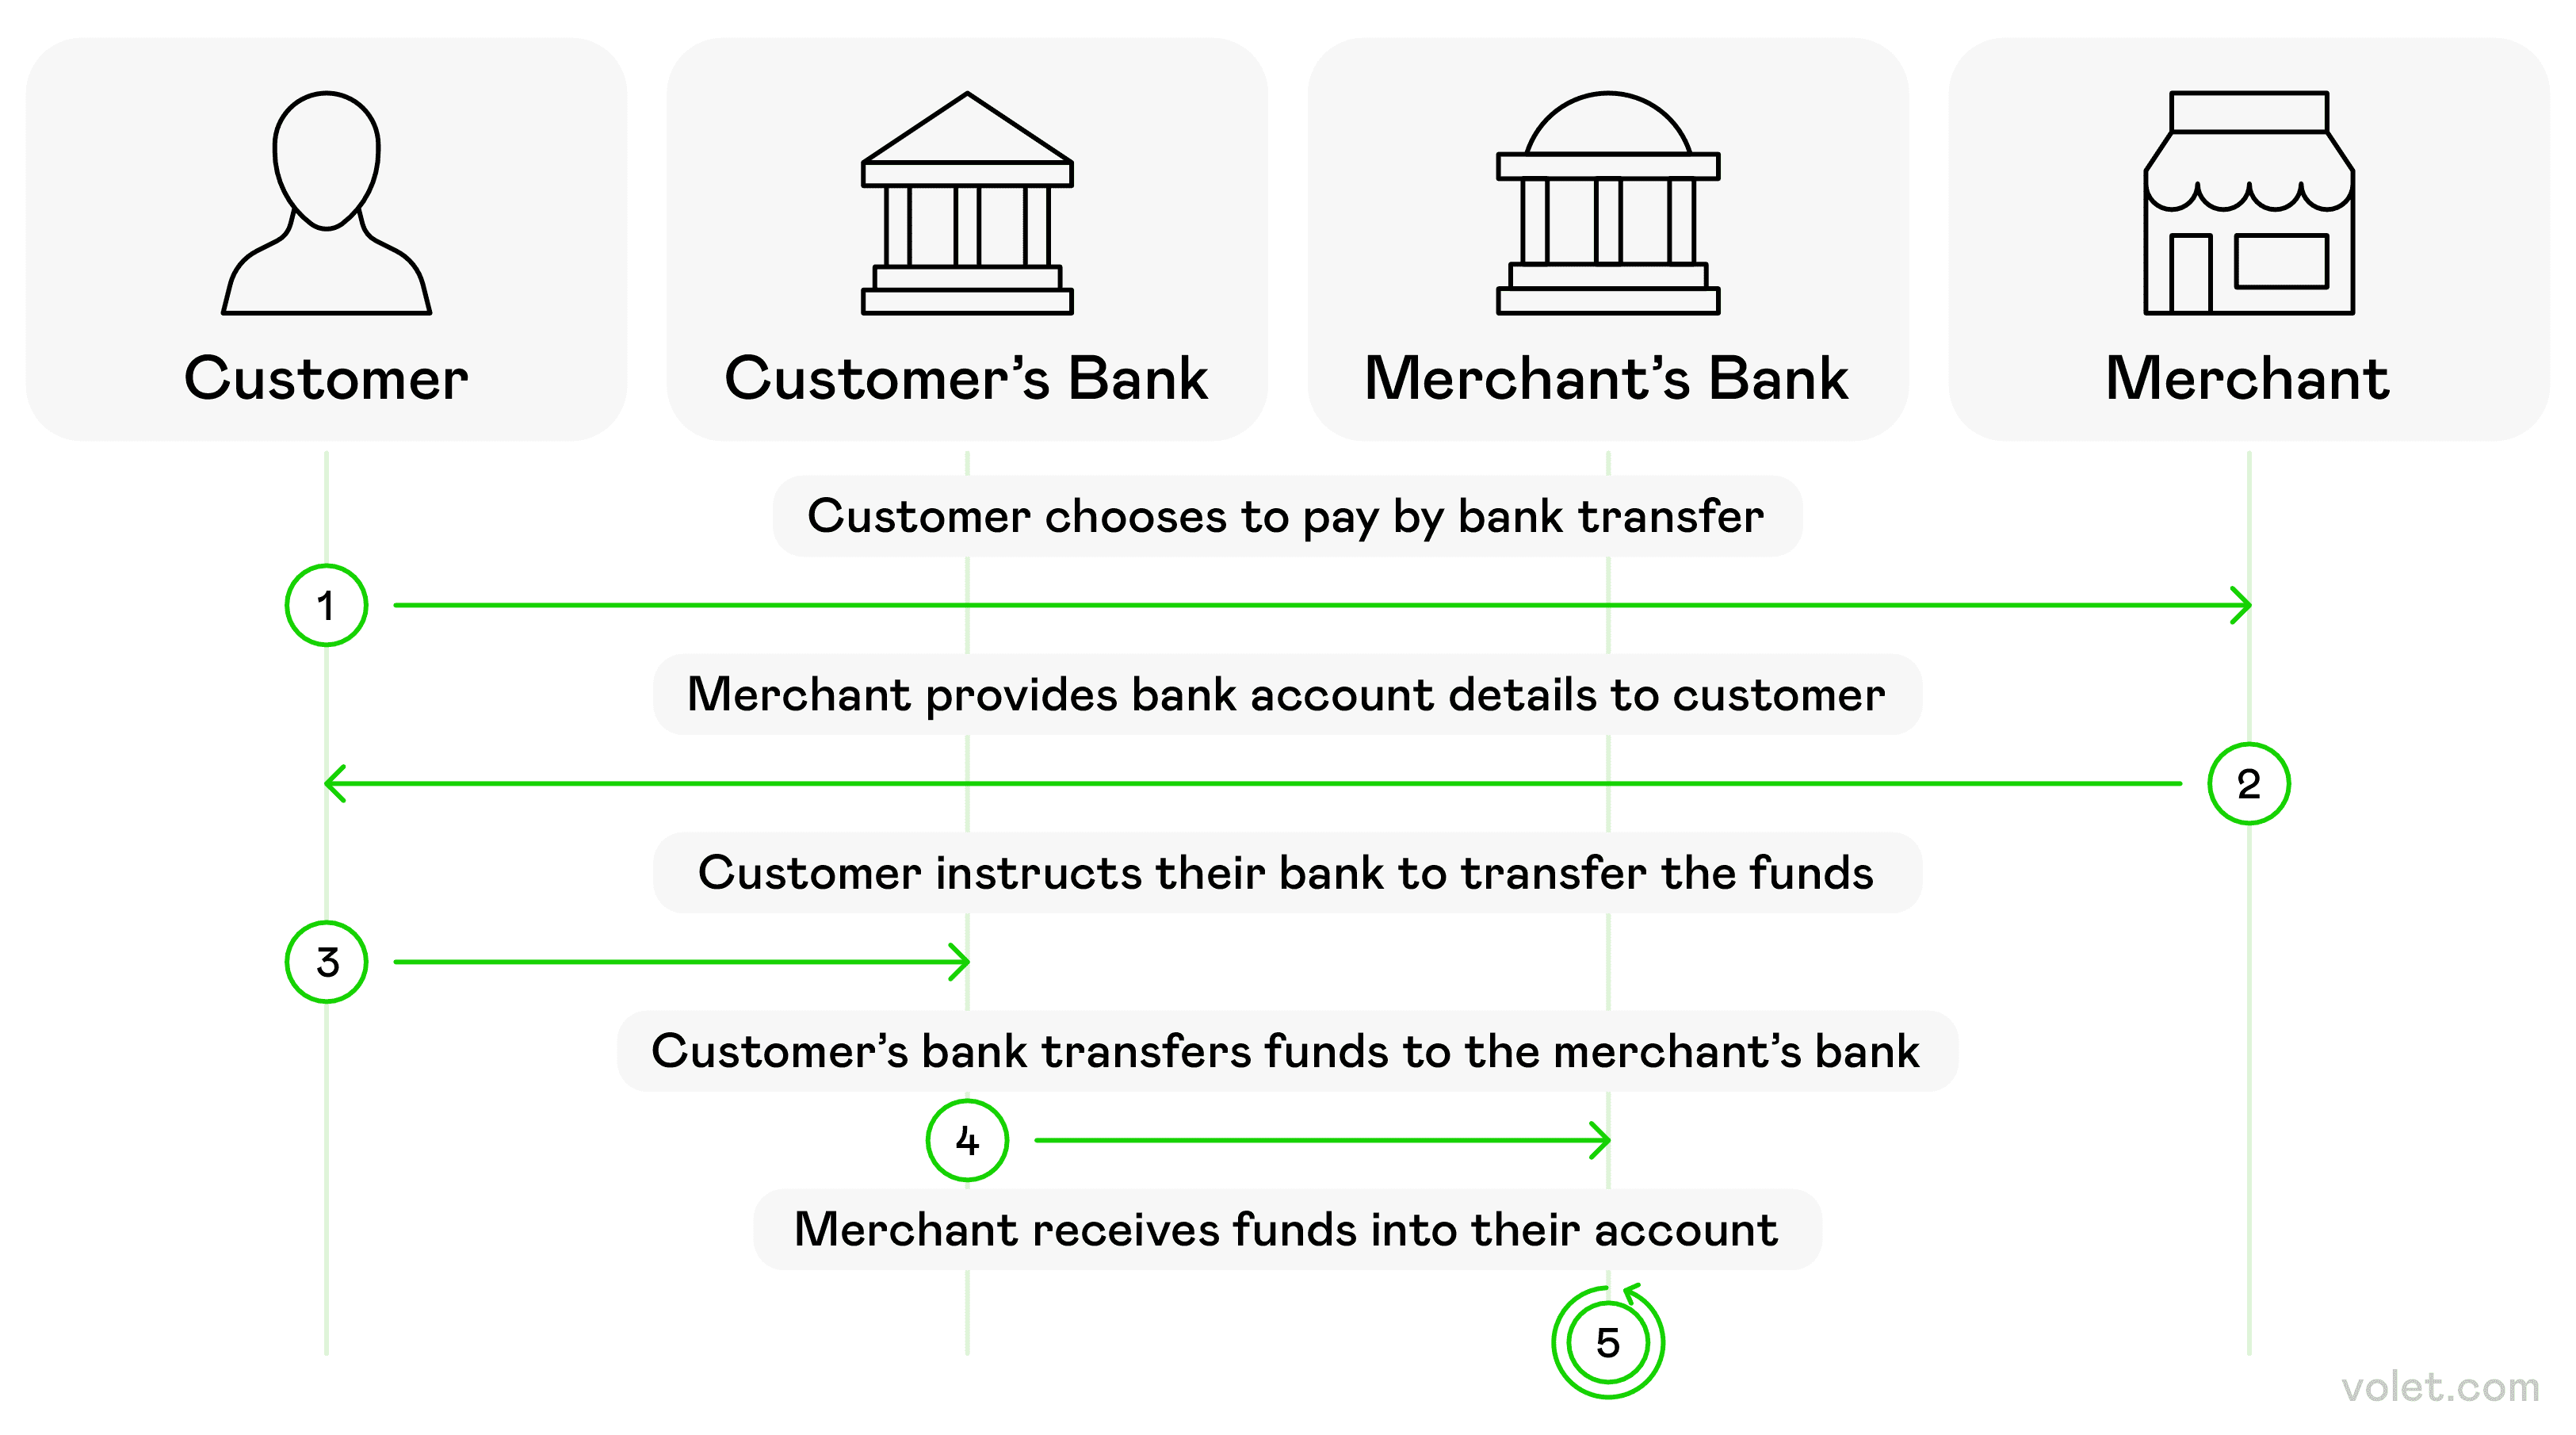
Сонда біз нақты не туралы айтып отырмыз? Электрондық банк аударымы негізінен ақша бір банк шотынан екінші банк шотына физикалық қолма-қол ақша қатыспай-ақ аударуды білдіреді. Өте қарапайым, солай ма?
Бірақ мен алғашында түсінбеген бір нәрсе: 2025 жылы бұл аударымдар әлемдегі қаржы институттарын байланыстыратын супер дамыған, қауіпсіз электрондық желілер арқылы жүзеге асырылады. Бұл заттардың технологиясы бірнеше жыл бұрынғыға қарағанда ЖАУЫНДЫ!
Мен халықаралық ақша жіберуімнің алғашқы сәтін әлі де есіме аламын—мен өзімнің табысымның шын мәнінде жететініне күмәнданып, терлеп отырдым. (Спойлер: жетті, бірақ мен банк қосымшамды 500 рет жаңартқанша емес! 🙈)
Сіз электронды түрде ақша аударған кезде, сіздің банкіңіз барлық нәрсенің заңды екеніне көз жеткізу үшін осы желілер арқылы алушының банкімен сөйлеседі. Бұл сіздің ақшаңыздың жеке қауіпсіздік қызметі бар сияқты! 2025 жылы ақшасыз транзакциялар патшаға айналатындықтан, мұның бәрі қалай жұмыс істейтінін білу қазіргі уақытта міндетті болып табылады.
Банк Аударымдарының Түрлері: Ақшаңыздың Мінсіз Жолын Табу
Ақшаңызды электронды түрде аударудың ТОННАЛАРЫ бар, және шын мәнінде, мен олардың көпшілігін (кейбіреулері басқаларға қарағанда сәтті) сынап көрдім. Оларды сізге түсіндірейін:
ACH Аударымы - Сіздің Тұрақты Таңдауыңыз
ACH аударымдары төлемдерді Автоматтандырылған Тазалау Үйі желісі арқылы партиялармен өңдейді. Олар ешқашан асықпайтын, бірақ әрқашан уақытында келетін сенімді дос сияқты.
✅ Жақсы: Тұрақты шоттар, өз шоттарыңыз арасында ақша аудару ✅ Бағасы: Әдетте тегін немесе өте арзан ($0-$3) ✅ Жылдамдығы: 1-3 жұмыс күні ішінде ❌ Идеал емес: Ақшаңызды кеше қажет болғанда
Мен қиын жолмен үйренген қызықты факт: Банк дебеттік аударымдары сіздің банк шотыңыздан ақша алу үшін біреуді рұқсат еткенде болады. Мен бір рет қайталанатын қайырымдылықтарды орнатып, оларды мүлдем ұмытып кеттім—таңқаларлық бюджет тапшылығы! 😬
Сым Аударымы - Жылдамдық Дьяволы
Сізге дәл қазір ақша қажет болғанда, сым аударымдары сіздің ең жақсы досыңыз. Олар ақшаны бір банктен екінші банкке тікелей аударады.
✅ Жылдамдығы: Ішкі сым аударымдары әдетте бірнеше сағат ішінде аяқталады ✅ Қауіпсіздік: Өте қауіпсіз және бақылауға болатын ❌ Бағасы: Қымбат ($26 орташа ішкі аударымдар үшін) ❌ Орнату: Кейбір банктер сізден жеке келуді талап етеді (мен бұл туралы жұма күні 16:45-те білдім... менің ең жақсы сәтім емес)
Сым аударымдары Федералды Резерв тарапынан басқарылатын желілерде жүзеге асырылады және нақты уақыт режимінде шешіледі. $3 миллионнан асатын үлкен аударымдар үшін АҚШ-та CHIPS (Тазалау Үйі Аралық Төлемдер Жүйесі) деп аталатын нәрсе бар.
Мен бір рет бизнес келісімі үшін ақша аударуға мәжбүр болдым, және мен сізге айтайын—сол ақшаның менің шотымнан бірден кетіп бара жатқанын көру қорқынышты әрі әсерлі болды!
Нақты Уақыттағы Төлемдер (RTP) - Блоктағы Жаңа Бала
Бұл жаңа жүйе қатысушы банктер арасында 24/7/365 бойы жедел аударымдарды жүзеге асыруға мүмкіндік береді. Ақша алушының шотына секундтар ішінде келеді.
✅ Жылдамдығы: ДЕРЕУ (шын мәнінде, дереу) ✅ Уақыты: Түнде, демалыс күндері, мерекелерде жұмыс істейді ❌ Шектеу: Екі банк те қатысуы керек
Zelle - Дос-дан-Досқа Экспресс
Кешкі ас шоттарын бөлісу ыңғайсыз болғанын еске аласыз ба? Zelle бәрін өзгертті! Ол жылдам адамнан адамға аударымдар үшін тікелей сіздің банк шотыңызға қосылған.
✅ Интеграция: Көптеген ірі банктермен жұмыс істейді ✅ Жылдамдығы: Әдетте бірнеше минут ішінде төлемдерді өңдейді ❌ Шектеу: Барлығы тіркелуі керек
Мен мұны достарыммен әрдайым қолданамын. Өткен аптада мен мейрамханада әмиянымды ұмытып кеттім (классикалық мен) және официант чекті әкелмей тұрып, Zelle арқылы досыма ақша жібердім. Дағдарыс болдырмады! 🎉
Цифрлық Қосымшалар - Салқын, Бейресми Таңдау
Venmo, PayPal, және Cash App сияқты қосымшалар ақша жіберуді мәтін жіберу сияқты етеді. Олар тіркелген пайдаланушылар үшін бірнеше минут ішінде ақша аударуға болады.
✅ Пайдаланушыға ыңғайлы: Өте интуитивті интерфейстер ✅ Әлеуметтік: Кейбіреулерінде әлеуметтік арналар бар (бұл функцияны өшіріңіз, егер сіздің "Құпия Пицца Түнін Тағы да 🍕" төлегеніңізді бәрі білгісі келмесе) ❌ Қосымша қадам: Сіз ақырында банкіңізге аударуыңыз керек
Халықаралық Аударым Опциялары - Глобализация
Шекаралар арқылы ақша жіберу? Сізде опциялар бар:
SWIFT Аударымдары: Дүниежүзіндегі 11,000-нан астам банктерді байланыстыратын дәстүрлі желі
SEPA: ЕО-дағы банктер арасында оңай аударымдар үшін
CHAPS: Бір күндік төлемдер үшін Ұлыбританияда қолданылады
Банк қайта бағыттаулары: Бұл АҚШ-тан халықаралық деңгейде танымал
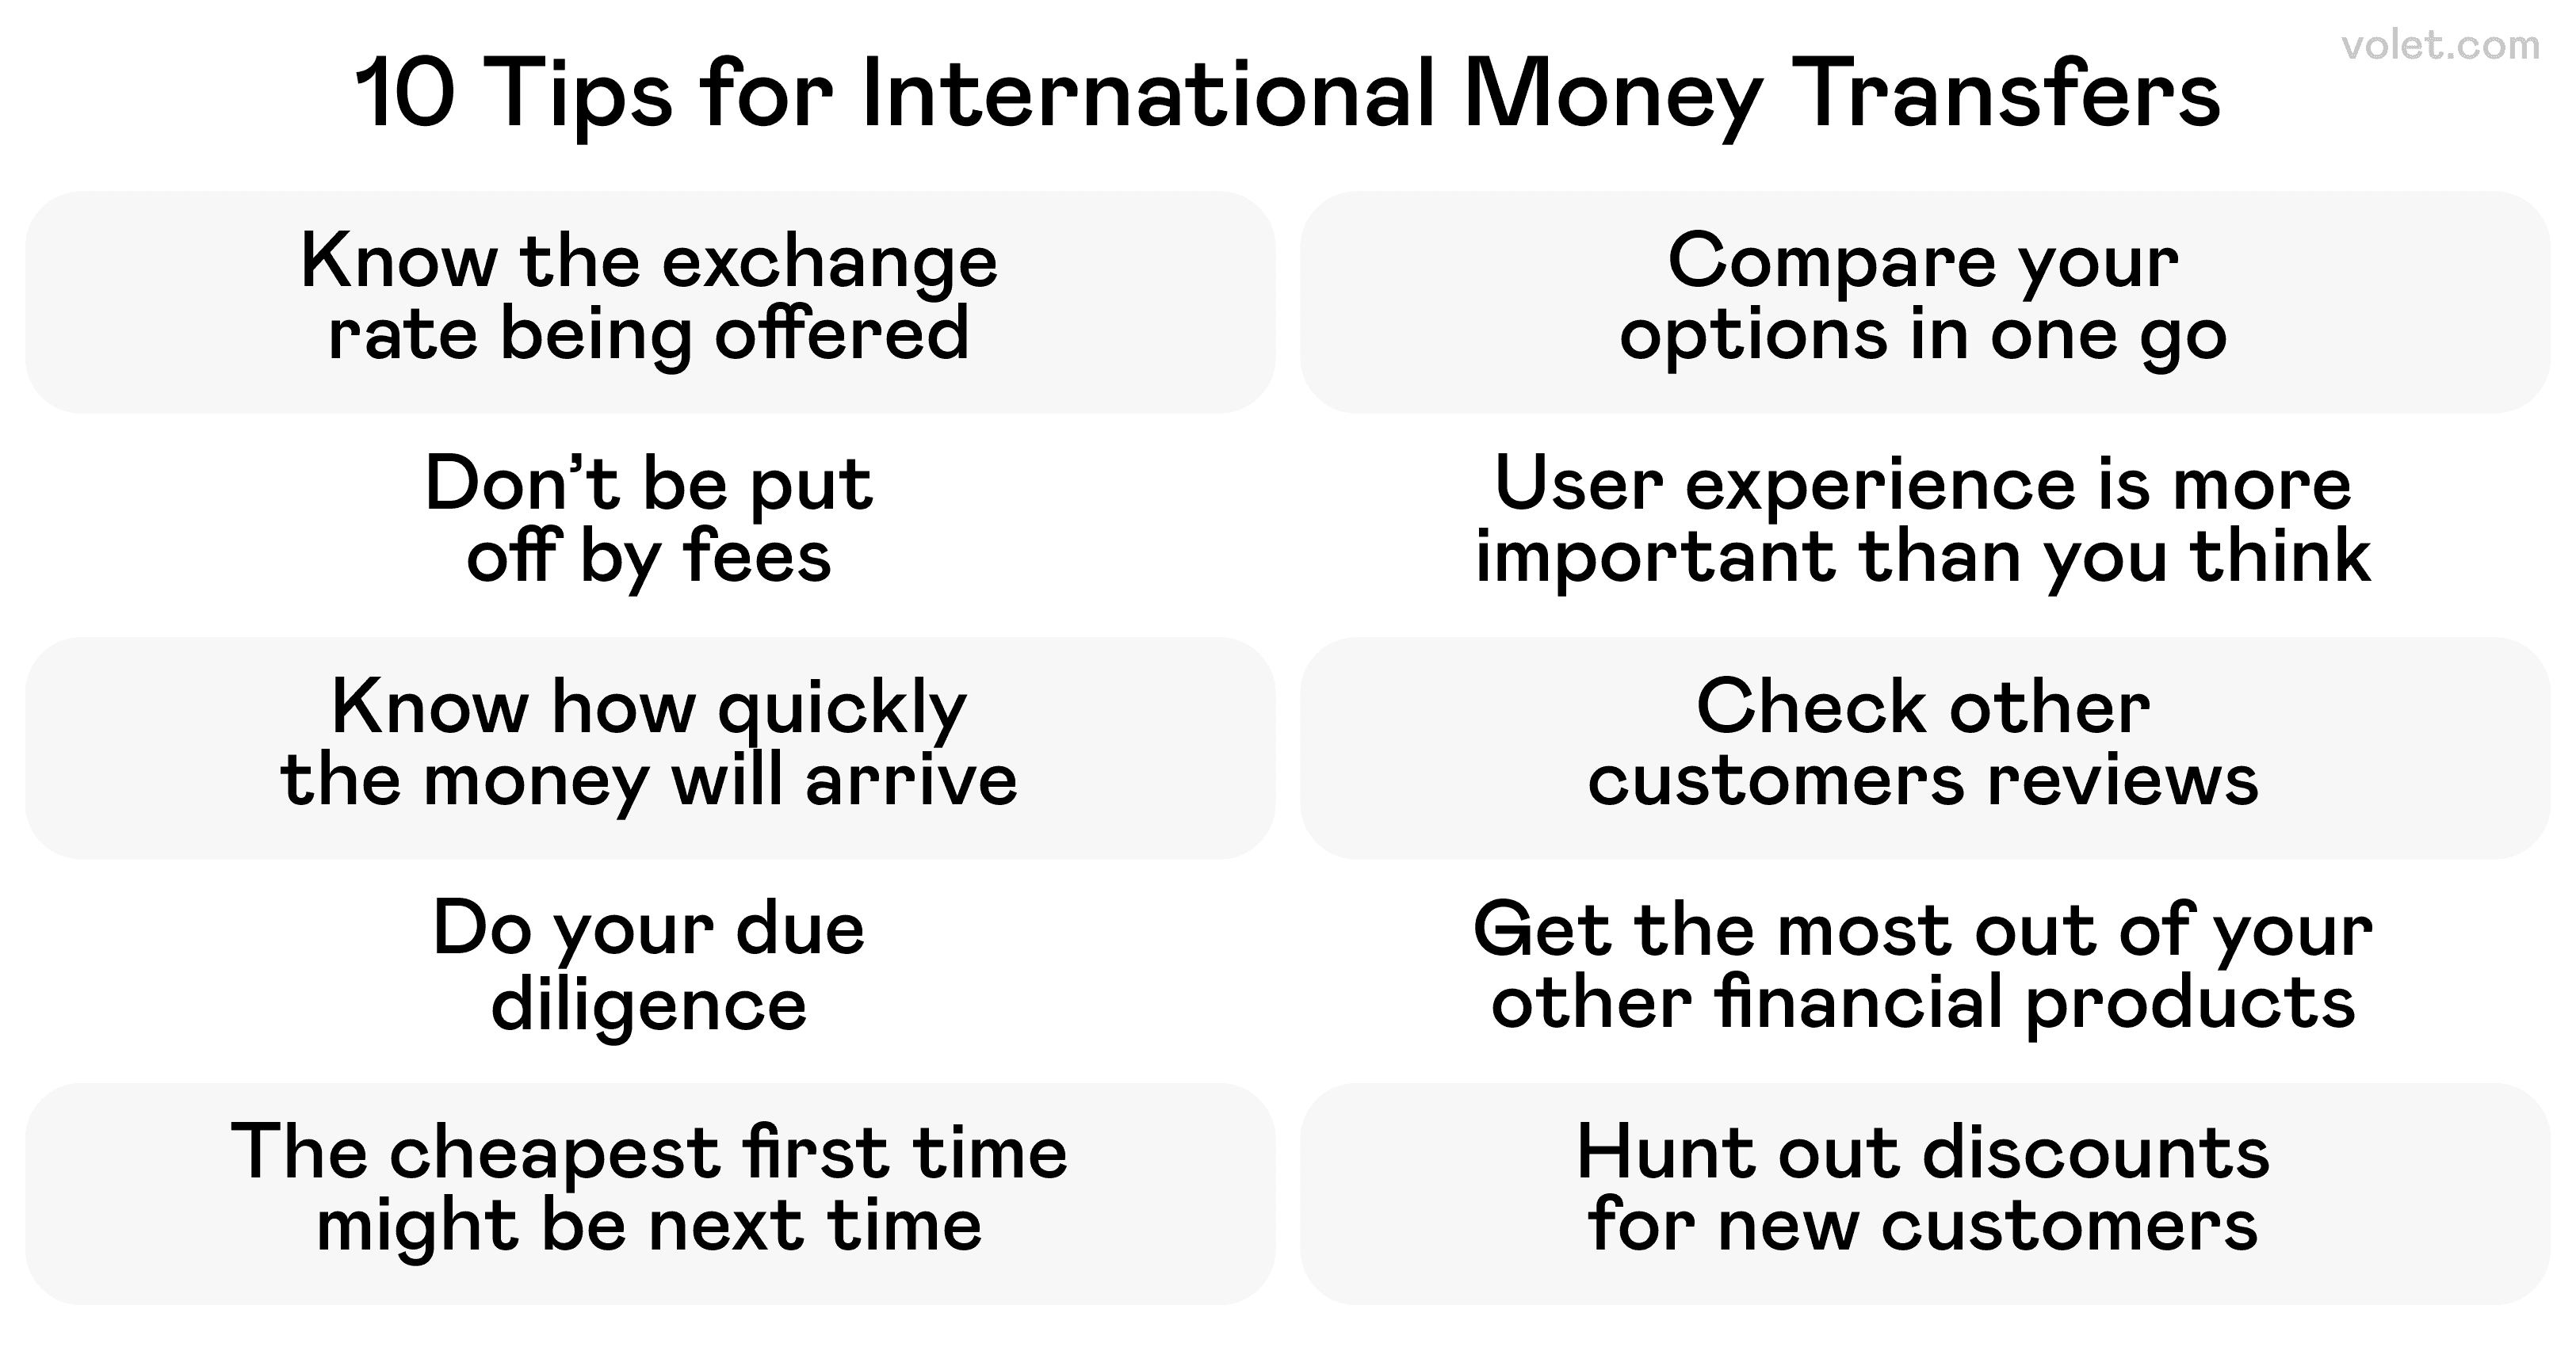
Мен бірнеше әдістерді пайдаланып, шетелдегі отбасымға ақша жібердім, және мен валюта бағамдарының кейде төлемдерден маңыздырақ екенін білдім. Бірде мен "баяу" қызметті пайдаланып, ақша үнемдедім, ол шын мәнінде жақсы бағамдарға ие болды—$500 аударымнан $50-ден астам үнемдедім!
Білуге Тиіс Басқа Банк Аударымдарының Түрлері
Ішкі Аударымдар: Бір банктің ішінде ақша аудару (әдетте дереу және тегін)
Сыртқы Аударымдар: Әр түрлі банктер арасында банкке банк аударымдары (1-3 күн)
Шот Төлеу: Қызмет көрсетушілерге тұрақты төлемдерді жоспарлау
Fedwire: АҚШ-та банктер арасында нақты уақыт режимінде есеп айырысу үшін танымал
Электронды Банк Аударымын Қалай Жасау Керек: Менің Қадамдық Нұсқаулығым
Жақсы, ісімізге кірісейік! Міне, ақыл-ойыңызды (немесе қаражатыңызды) жоғалтпай онлайн банкинг арқылы ақша жіберудің жолы:
1. Онлайн Банкинг Платформаңызға Кіру
Алдымен—банктің веб-сайтына немесе мобильді қосымшасына кіріңіз.
🔐 Кәсіби кеңес: Мен әрқашан қауіпсіз WiFi немесе мобильді деректерді пайдаланатыныма көз жеткіземін. Сол кофеханада тегін WiFi? Сіздің өмірлік жинақтарыңызды жіберу үшін ең жақсы орын емес! Мен бұл сабақты қауіпсіздік туралы ескерту алғаннан кейін, кішкентай жүрек талмасынан кейін үйрендім. Жаман ештеңе болған жоқ, бірақ бәрібір... 😅
2. Аударым Бөліміне Кіру
Дашбордыңызда "Ақша Аудару", "Ақша Жіберу" немесе "Төлем Жасау" сияқты опцияларды іздеңіз.
Шындық: Әр банктің веб-сайты біртүрлі әртүрлі! Мен жаңа банкімнің сайтында алғаш рет пайдаланғанда, аудару батырмасын табуға 10 минут жұмсадым. (Ол "Аударымдар" емес, "Қызметтер" деп аталатын ашылмалы мәзірдің астында жасырынып тұрды — неге?!)
3. Аударым Т түрін Таңдау
Міне, сіз қандай ақша қозғалысын жасайтыныңызды таңдайсыз:
Өз шоттарыңыз арасында (мысалы, ағымдағыдан жинақ шотына)
Банктегі басқа біреуге
Банктен банкке аудару (басқа банктегі біреуге)
Халықаралық аударымдар
4. Шот Мәлеметтерін Кіру
Бұл бөлім ӨТЕ маңызды. Банкке банкке аудару үшін сізге қажет:
Алушының аты (олардың шотында дәл осылай көрсетілген)
SWIFT/BIC коды (халықаралық сымдық аударымдар үшін)
Алушының мекен-жайы (кейде қажет)
✍️ БАРЛЫҚ нәрсені қайта тексеріңіз! Мен бір рет маршрутизация нөмірінде бір цифрды қате теріп, ақшам 5 жұмыс күні бойы менсіз кішкентай демалысқа кетті, банктер оны реттегенше.
5. Соманы және Күнді Көрсету
Жібергіңіз келетін соманы енгізіңіз. Көбінесе болашақ күндерге де жоспарлай аласыз!
⚠️ Маңызды ескерту: Аударым жасамас бұрын шотыңызда жеткілікті қаражат бар екеніне көз жеткізіңіз, артық төлемдерден аулақ болу үшін. Мен бұған дейін осындай жағдайға тап болдым, және олар ЖОҚ көңілді. $5 жетпегені үшін $35 төлеу — бұл қаржылық қорлау сияқты сезіледі.
6. Ақпаратты Қарау және Растау
Барлық мәліметтерді, әсіресе кез келген төлемдерді үш рет тексеріңіз. Кейбір аударымдар — әсіресе сымдық аударымдар мен халықаралық аударымдар — жасырушы төлемдерге ие болуы мүмкін.
Ішкі сымдық аударымдар үшін ақпарат әдетте банк аударым формасына енгізіледі. Кейбір банктер мұны өте оңай етеді, басқалары сізді салық декларациясын тапсырып жатқандай сезіндіреді. Тәжірибе өте әртүрлі!
7. Транзакцияны Растау
Аударымды растау арқылы процесті аяқтаңыз. Бұл мынадай нәрселерді талап етуі мүмкін:
Сіздің телефоныңызға жіберілген тексеру коды
Сіздің банктік пароліңіз
Биометриялық тексеру
Сол күні банк аударымдары әдетте қосымша төлеммен байланысты. Мен әдетте сол нақты аударым үшін жылдамдық немесе ақша үнемдеу маңызды ма екенін шешемін.
8. Растау Нөмірін Сақтау немесе Басып Шығару
ӘРҚАШАН растау нөмірін сақтаңыз. Бұл мәселені маған сеніңіз!
Мен бір рет аударымның цифрлық кеңістікке жоғалып кеткенін сезіндім, және сол растау нөмірі банкке оны тез табуға көмектескен жалғыз себеп болды. Сабақ алынды!
Ақшаны Қауіпсіз және Тиімді Аудару: Мен Қиын Жолмен Үйренген Қауіпсіздік Сабақтары
Сіз электронды түрде қаражат аударғанда, қауіпсіздік басты басымдық болуы керек. Міне, кейбір үздік тәжірибелер (кейбірін мен, өкінішке орай, тәжірибе арқылы үйрендім):
Қауіпсіздік Үздік Тәжірибелері
✅ Онлайн банкинг кезінде қауіпсіз желілерді пайдаланыңыз
✅ Екі факторлы аутентификацияны қосыңыз (бұл мені КӨП рет сақтап қалды)
✅ Шотыңызды тұрақты түрде бақылап отырыңыз (мен оны әр таң сайын кофе ішіп отырып тексеремін)
✅ Басқалармен шот ақпаратын ешқашан бөліспеңіз
✅ Банк мәліметтерін сұрайтын кез келген электрондық хаттарға күмәнмен қараңыз
Жиі Кездесетін Қателіктерден Аулау
❌ Аударымдардың әрқашан бірден болатынына сену (банк аударым желілері кейде өңдеу кешігулеріне ие)
❌ Күнделікті аударым шектері туралы ұмыту
❌ Халықаралық аударымдар үшін валюта бағамдарын елемеу
❌ Транзакциялардың жазбаларын сақтамау
Банк Аударымдарының Шығындары мен Жылдамдығы: Не Күту Керек
Әртүрлі әдістер әртүрлі бағалар мен күту уақыттарымен келеді:
ACH Аударымдары
💰 Шығын: Әдетте тегін немесе арзан ($0-$3)
⏱️ Жылдамдық: 1-3 жұмыс күні
Ең жақсысы: Тұрақты аударымдар немесе қайталанатын төлемдер
Ішкі Сымдық Аударымдар
💰 Шығын: Жіберу үшін $15-$35, қабылдау үшін $0-$15
⏱️ Жылдамдық: Сол күні немесе келесі жұмыс күні жеткізу
Ең жақсысы: Уақытқа сезімтал үлкен сомалар
Менің тәжірибемде, ішкі сымдық аударымдар әдетте бір жұмыс күні ішінде жеткізіледі. Дегенмен, егер сіз аударымды күннің соңында бастасаңыз, ол келесі жұмыс күні өңделеді.
Халықаралық Сымдық Аударымдар
💰 Шығын: $35-$50, мүмкін делдал банк төлемдерімен
⏱️ Жылдамдық: 1-5 жұмыс күні
Ең жақсысы: Ақшаны шетелге қауіпсіз жіберу
Халықаралық банк аударымдары көбінесе SWIFT желісін пайдаланады, және мен олардың уәде етілгендей жылдам болмайтынын байқадым. Лондондағы туысыма ақша жібергенде, мен әрқашан олар берген уақыт кестесіне 1-2 күндік буфер қосамын.
P2P Қызметтері (Zelle, Venmo)
💰 Шығын: Негізгі аударымдар үшін әдетте тегін
⏱️ Жылдамдық: Минуттардан бірнеше күнге дейін
Ең жақсысы: Достарға тез ақша жіберу
Сіз білдіңіз бе? Көптеген клиенттер қазіргі уақытта төлемдер үшін кредиттік карталардан гөрі банк аударымдарын пайдалануды жөн көреді. Тренд 2020 жылдардың басынан бері анық өзгерді!
Онлайн Ақша Жіберу: Дәстүрлі Банкингтен Артық
Банк аударымдары танымал болып қалса да, мен сынап көрген бірнеше баламалар бар:
PayPal: Ақша жіберу үшін банктік шотыңызды немесе дебеттік картаңызды тек электрондық пошта мекенжайымен байланыстырыңыз.
Wise: Бәсекеге қабілетті валюта бағамдарымен халықаралық аударымдар үшін менің таңдаулы қызметім.
Western Union: Алушыларға әлем бойынша қолма-қол ақша алу мүмкіндіктері қажет болғанда тамаша.
Цифрлық Әмияндар: Apple Pay, Google Pay және Samsung Pay пайдаланушылар арасында ақша аударуға мүмкіндік береді.
Криптовалюта Аударымдары: Bitcoin 2024 жылдың соңында $108,000 жетті, ал крипто аударымдары 2025 жылы әлдеқайда кең таралған болды! Мен бірнеше халықаралық аударымдар үшін крипто пайдаландым және төлемдер бойынша қанша үнемдегеніме таң қалдым.
Көптеген онлайн қызметтер үшін, ақша жіберу үшін тек алушының электрондық поштасы немесе мобильді нөмірі қажет. Барлық сол банк мәліметтерін жинаудан әлдеқайда оңай!
2025 жылы өте қызықты даму — блокчейн технологиясының аударымдарды жылдамдатуы. Мен кейбір жаңа блокчейн негізіндегі аударым қызметтерімен тәжірибе жасап жатырмын, және олар әсерлі — әсіресе халықаралық аударымдар үшін.
Қорытынды Ойлар
Электронды банк аударымдары біздің барған сайын цифрлық әлемде ақша басқаруымызды түбегейлі өзгертті. 2025 жылға қарай біз жылдамдық, қауіпсіздік және (құдайға шүкір) пайдаланушыға ыңғайлылықтың артуын көреміз.
Цифрлық банкингпен болған сапарымды еске алғанда, мен маршрутизация нөмірлерінен толықтай шатасып, бірнеше рет басу арқылы континенттер арасында ақша жіберуге сенімді болдым. Бұл нағыз эволюция болды!
Сіз шоттарды төлеп, отбасына көмектесіп, немесе бизнес жүргізіп жатсаңыз да, ақша аудару опцияларын түсіну сізге нақты жағдайыңызға ең жақсы әдісті таңдауға көмектеседі. Кейбір күндері жылдамдық қажет, ал басқа күндері комиссияларды үнемдеу маңыздырақ.
Ақша қозғалысының болашағы сөзсіз цифрлық, және мен не болатынын көруге қуаныштымын. Сол уақытқа дейін, менің тәжірибем сіздің ақша аудару сапарларыңызды менің басында болғанымнан сәл жеңілдетуге көмектеседі деп үміттенемін!
Есіңізде болсын: әртүрлі ақша аудару әдістері әртүрлі мақсаттарға қызмет етеді. Сіздің нақты жағдайыңызға сәйкес келетінін таңдаңыз, және банкіңізден сұрақ қоюдан қорықпаңыз. (Олар менен жаман нәрселерді естіген, уәде беремін!)
Ескерту
Бұл мақала тек ақпараттық мақсаттар үшін берілген және заңды, қаржылық немесе кәсіби кеңес болып табылмайды. Барлық мазмұн қоғамдық түрде қолжетімді ақпарат пен жеке пікірлерге негізделген. Оқырмандар шешім қабылдамас бұрын немесе ұсынылған материалға сүйене отырып әрекет етпес бұрын кәсіби кеңес алуы керек. Мобильді банкинг қызметтерін пайдаланған кезде деректер тарифтері қолданылуы мүмкін.
Жиі қойылатын сұрақтар
Көптеген ішкі аударымдар 1-3 жұмыс күнін алады. Ақша аударымдары жылдамырақ, көбінесе сол күні өңделеді. Халықаралық аударымдар әдетте 1-5 жұмыс күнін алады, бұл бағытталған ел мен қатысушы банктерге байланысты.
Сізге алушының толық аты-жөні, есепшот нөмірі және олардың банк маршрутизация нөмірі қажет. Халықаралық аударымдар үшін сізге банктің SWIFT/BIC коды және, мүмкін, алушының мекенжайы қажет.
Иә, көптеген банктер аударым сомаларына күнделікті және айлық шектеулер қояды. Бұл шектеулер банк пен есепшот түріне байланысты өзгереді. Өз шектеулеріңіз туралы қаржы ұйымыңызбен тексеріңіз.
Көптеген онлайн банкинг платформалары сіздің аударымдарыңыздың күйін тексеруге болатын транзакция тарихын ұсынады. Ақша аударымдары үшін сіз банкіңізден прогресті бақылау үшін трекинг нөмірін сұрай аласыз.
Алдымен, сіз дұрыс есепшот мәліметтерін енгізгеніңізді тексеріңіз. Содан кейін растайтын нөміріңіз бен транзакция мәліметтеріңізбен банктің клиенттерге қызмет көрсету бөліміне хабарласыңыз. Олар аударымды бақылап, мәселені шешуге көмектесе алады.