تعرّف على كيفية إجراء التحويلات المصرفية الإلكترونية بأمان وكفاءة. اتبع دليلنا المبسط لإجراء معاملات دون متاعب
كُتب بالاشتراك مع فاردا ساردانا وشوبهام سينغانيا
أين كنت في 14 فبراير 2022؟ هل يذكّرك هذا التاريخ بشيء؟ 🔔 ربما. إنه عيد الحب—ولعله اليوم الذي تقدمت فيه للزواج أو تلقيت فيه عرض زواج. 💍 وبينما كان آخرون يجثون على ركبة واحدة أمام أحبائهم على شاطئ غريس باي في جزر تركس وكايكوس 🏝️❤️، كنت أنا جاثيًا على ركبتيّ حرفيًا لسبب مختلف—فقد كنت على وشك أن أخسر حبي الحقيقي (شقة أحلامي) لأنني لم أكن أعرف كيف أجري تحويلًا مصرفيًا في اليوم نفسه! 🏠
ما زلت أتذكر تمامًا أين كنت: أتصل بمصرفي بقلق من مكتب العقارات، وراحتا يدي تتصببان عرقًا 💦 بينما يرمقني الوكيل بتلك النظرة. تعرفها بالتأكيد: نصفها شفقة، ونصفها الآخر يقول: «لديّ ثلاثة مشترين آخرين ينتظرون». 😬 كانت أموالي كلها في حسابي 💰، لكنني لم أكن أعرف كيف أحوّلها بالسرعة الكافية لإتمام الصفقة. كان سوق العقارات يشهد إقبالًا شديدًا في ذلك اليوم، لدرجة أن انتظار تحويل ACH عادي يستغرق 3 أيام كان يعني ضياع فرصتي تمامًا. 🏠💨
عندما أخبرني الوكيل أن عليّ إرسال العربون بحوالة مصرفية خلال ساعة وإلا خسرت فرصتي، أصابني الذعر. 😱 لم أكن قد أجريت حوالة مصرفية من قبل! ما هو رقم التوجيه المصرفي؟ هل كان عليّ الذهاب إلى فرع المصرف؟ وهل هذا آمن أصلًا؟ 🚨 كان الوقت يمرّ ⏰، ولم أكن مستعدًا إطلاقًا لهذه العقبة المالية.
كانت تلك اللحظة جرس إنذار لي. ⏰ إذا كان شخص مثلي، ملمّ بالتكنولوجيا في معظم جوانب حياته، قد يجد نفسه غير مستعد لأمر أساسي مثل تحويل أمواله بسرعة، فكم من الناس يواجهون الموقف نفسه؟ وماذا عن أموالك أنت؟ 💵
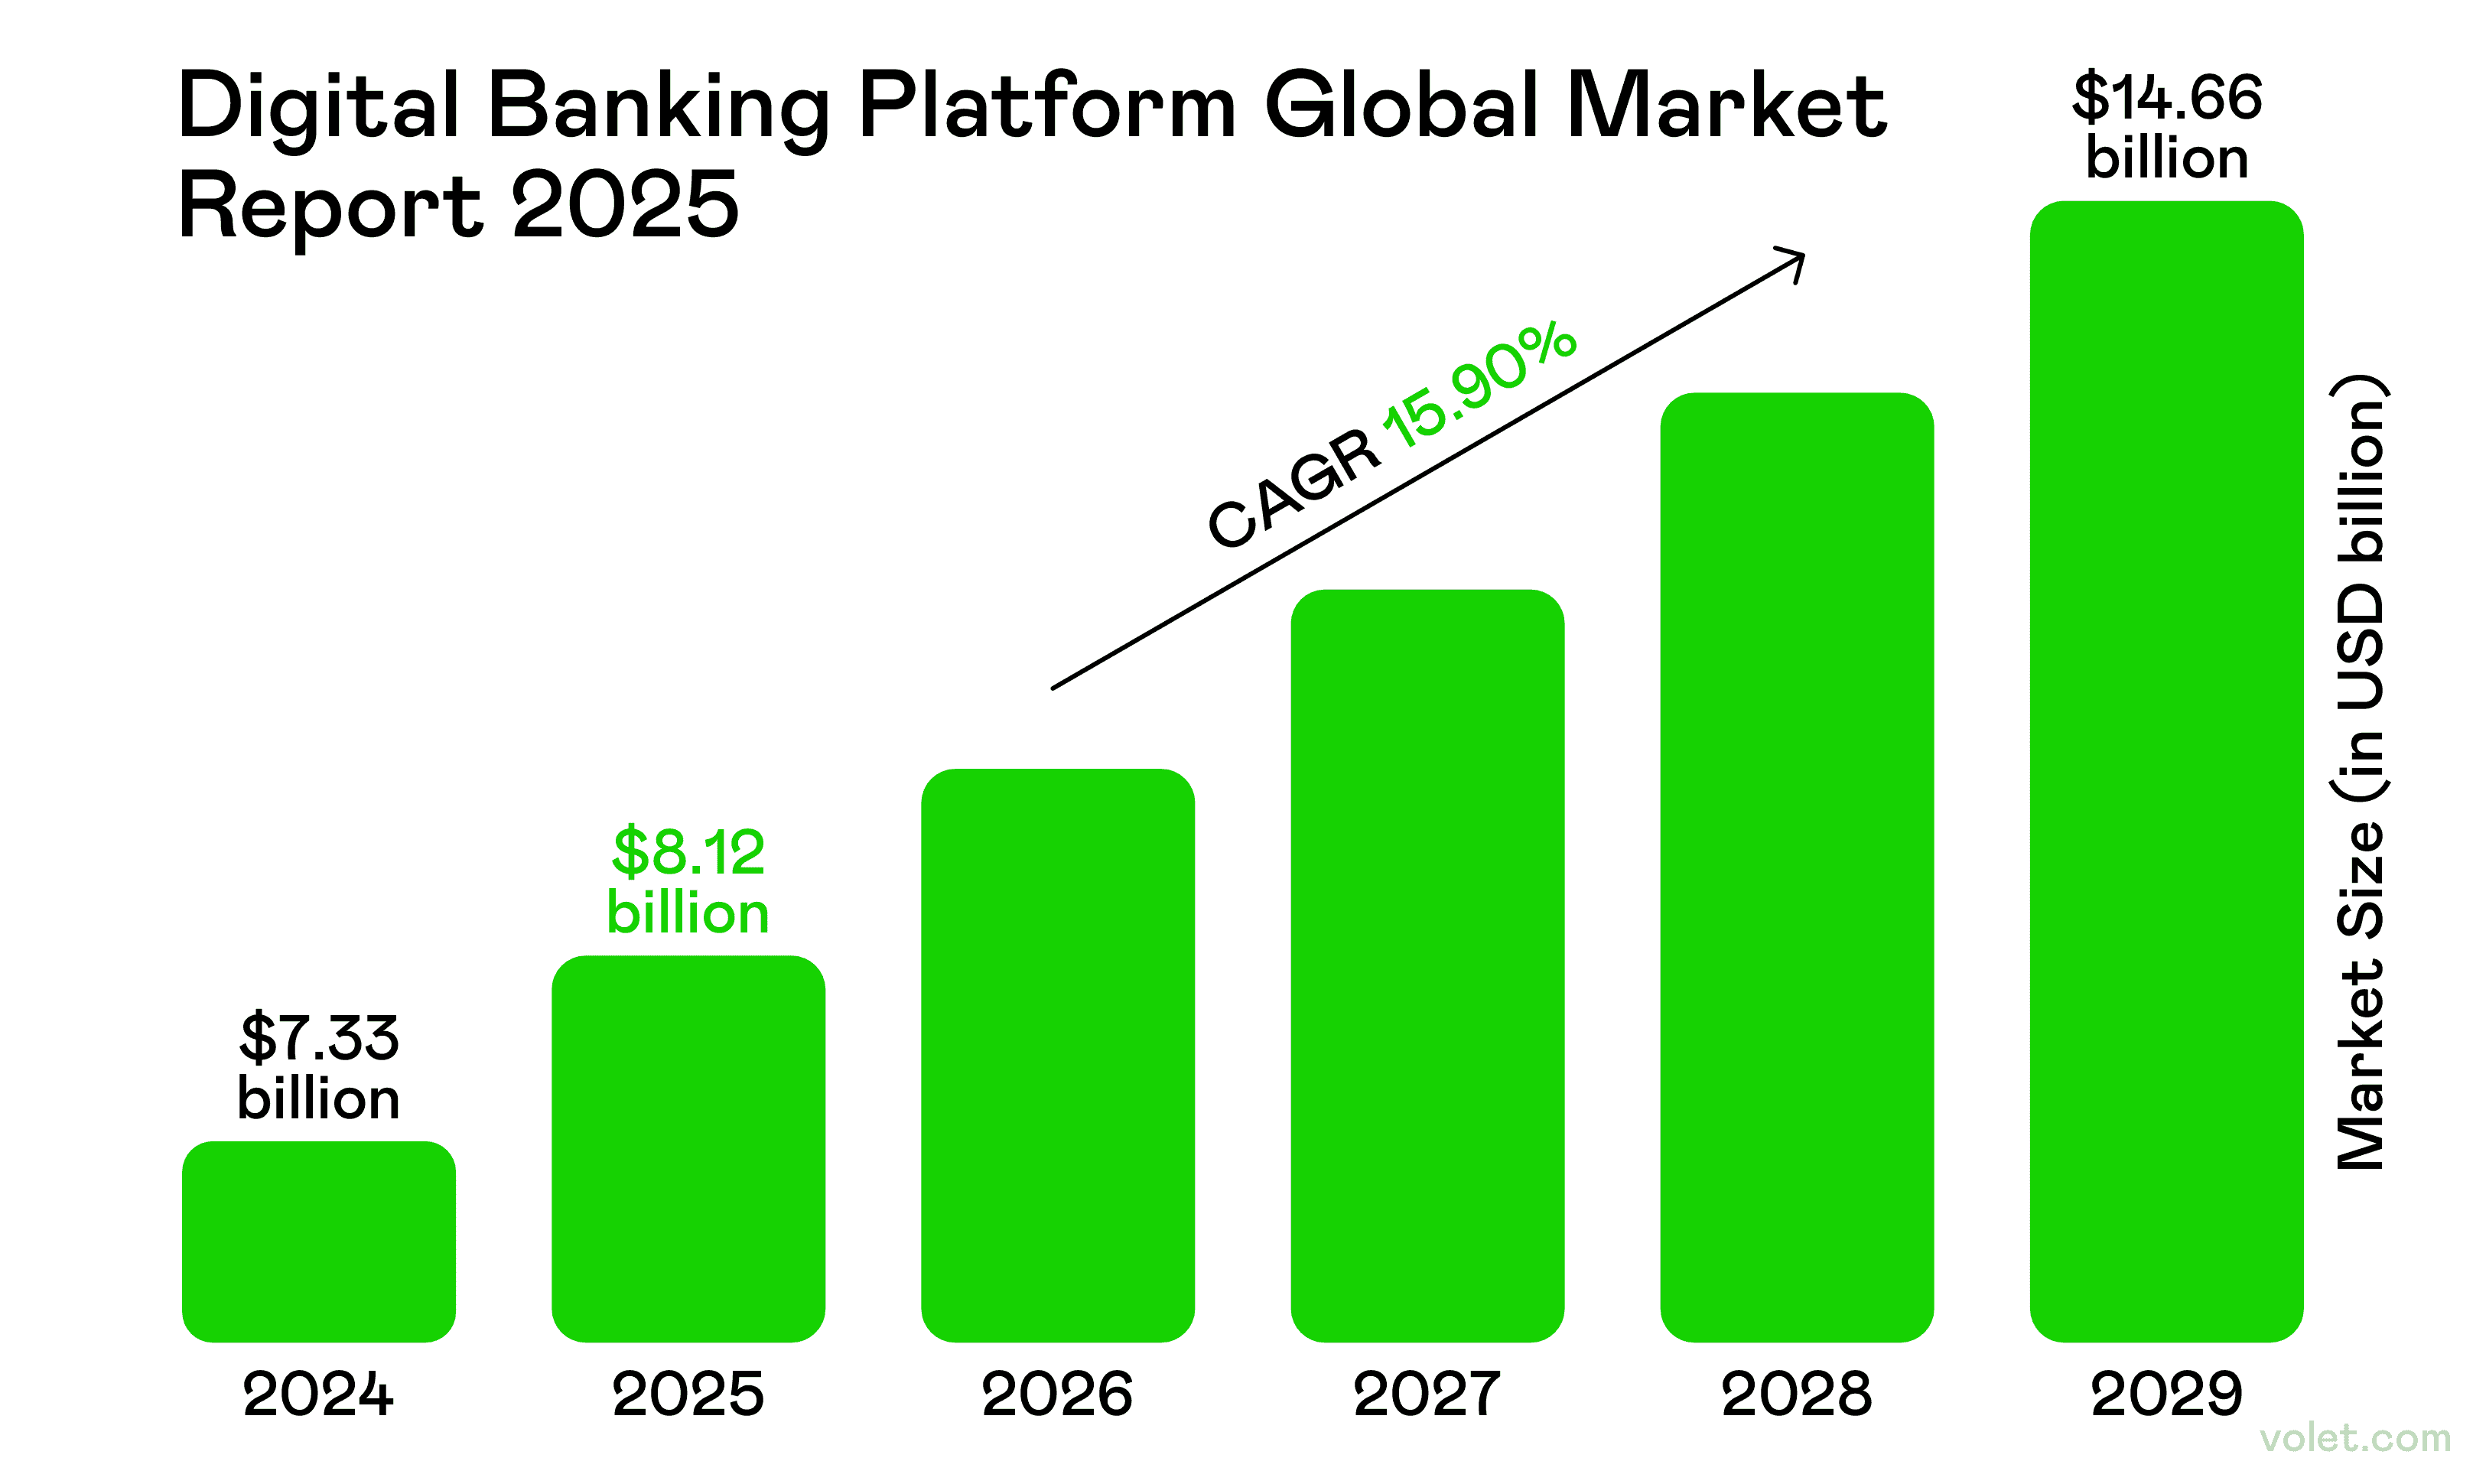
في الاقتصاد الرقمي لعام 2025، لم تعد معرفة كيفية إجراء تحويل مصرفي إلكتروني مجرد وسيلة لتسهيل الأمور، بل أصبحت ضرورة. 🛡️ ومع استمرار التقنيات الرقمية في إعادة تشكيل القطاع المالي العالمي، يقدم القطاع المصرفي الهندي دراسة حالة غنية بالدروس. ففي مراجعة بحثية لفاردا ساردانا وشوبهام سينغانيا، يُستشهد بها على نطاق واسع، لا تُوصف الخدمات المصرفية الرقمية بأنها مجرد إتاحة الوصول إلى الأموال عبر الإنترنت، بل بأنها تحول شامل في كيفية تنظيم الخدمات المالية والرقابة عليها وتقديمها.
يؤكد بحثهما أن التحول الرقمي الحقيقي لا يقتصر على التطبيقات، بل يشمل بناء منصات قابلة للتكيف، والموازنة بين الابتكار والثقة، وإتاحة الخدمات المالية لجميع الفئات السكانية.
تمكنت في النهاية من شراء تلك الشقة (بعد درس مكثف في التحويلات البرقية من موظف بنك صبور للغاية 🙏)، لكنني وعدت نفسي بألا أواجه موقفًا كهذا دون استعداد مرة أخرى. والآن أشاركك كل ما تعلمته، إلى جانب رؤى اكتسبتها بعد جهد من أبحاث حول القطاع المصرفي العالمي.
أحضر كوبًا من مشروب مركّز ☕، ولنتحدث عن كل ما تحتاج إلى معرفته لإرسال الأموال بين الحسابات بكفاءة وأمان. صدقني، في عالم اليوم سريع الإيقاع، قد تكون هذه أهم مهارة مالية تتعلمها طوال العام! 🔐
ما هو التحويل المصرفي الإلكتروني؟ (حقًا، ما هو بالضبط؟)
إذًا، ما الذي نتحدث عنه تحديدًا؟ التحويل المصرفي الإلكتروني هو ببساطة نقل الأموال من حساب مصرفي إلى آخر دون استخدام النقد. الأمر بسيط، أليس كذلك؟
لكن هناك أمرًا لم أدركه في البداية: في عام 2025، تتم هذه التحويلات عبر شبكات إلكترونية آمنة ومتطورة للغاية تربط المؤسسات المالية حول العالم. لقد تطورت التقنية التي تقف وراءها بشكل مذهل مقارنة بما كانت عليه قبل بضع سنوات فقط!
ما زلت أتذكر أول مرة أرسلت فيها أموالًا إلى الخارج—كنت أتصبب عرقًا من القلق، وأتساءل إن كانت أموالي التي كسبتها بشق الأنفس ستصل فعلًا. (ولأختصر عليك القصة: وصلت، لكن بعدما أعدت تحميل البيانات في تطبيق البنك نحو 500 مرة! 🙈)
عند تحويل الأموال إلكترونيًا، يتواصل بنكك مع بنك المستلم عبر هذه الشبكات للتأكد من سلامة العملية. وكأن لأموالك فريق حراسة خاصًا بها! ومع هيمنة المعاملات غير النقدية في عام 2025، أصبح فهم آلية عمل هذه التحويلات أمرًا لا غنى عنه تقريبًا.
أنواع التحويلات المصرفية: اختيار الطريقة الأنسب لتحويل أموالك
هناك طرق كثيرة جدًا لتحويل الأموال إلكترونيًا، وبصراحة، جرّبت معظمها (وكانت بعض التجارب أنجح من غيرها). إليك شرحًا مبسطًا لكل منها:
تحويلات ACH - الخيار الموثوق
تعالج تحويلات ACH المدفوعات على دفعات عبر شبكة غرفة المقاصة الآلية. إنها أشبه بصديق موثوق لا يستعجل أبدًا، لكنه يصل في النهاية.
✅ مناسبة لـ: الفواتير الدورية ونقل الأموال بين حساباتك ✅ التكلفة: عادةً مجانية أو منخفضة جدًا ($0-$3) ✅ السرعة: تستغرق نحو 1-3 أيام عمل ❌ غير مناسبة لـ: الحالات التي كان يجب أن تصل فيها الأموال منذ أمس
معلومة طريفة تعلمتها من تجربة صعبة: تتم تحويلات الخصم المصرفي عندما تفوّض شخصًا آخر بسحب أموال من حسابك المصرفي. سبق أن أعددت تبرعات دورية ثم نسيتها تمامًا، لأفاجأ بعجز في الميزانية! 😬
التحويلات البرقية - الخيار فائق السرعة
عندما تحتاج إلى وصول الأموال فورًا دون أي تأخير، فالتحويلات البرقية هي خيارك الأفضل. فهي تنقل الأموال مباشرةً من بنك إلى آخر.
✅ السرعة: تكتمل التحويلات البرقية المحلية عادةً خلال ساعات ✅ الأمان: آمنة جدًا وقابلة للتتبع ❌ التكلفة: مرتفعة ($26 في المتوسط للتحويلات المحلية) ❌ الإجراءات: لا تزال بعض البنوك تشترط الحضور شخصيًا (اكتشفت ذلك يوم جمعة عند الساعة 4:45 مساءً... لم يكن توقيتًا موفقًا)
تُنفَّذ التحويلات البرقية عبر شبكات يديرها الاحتياطي الفيدرالي، وتُسوّى في الوقت الفعلي. أما التحويلات الكبيرة التي تتجاوز $3 ملايين، فيوجد لها في الولايات المتحدة نظام يُسمّى CHIPS (نظام مدفوعات المقاصة بين البنوك).
اضطررت مرةً إلى إرسال تحويل برقي لإتمام صفقة تجارية، وأقول لك إن رؤية الأموال تغادر حسابي في لحظة كانت مخيفة ومبهرة في آن واحد!
المدفوعات في الوقت الفعلي (RTP) - الوافد الجديد
يتيح هذا النظام الأحدث تحويلات فورية بين البنوك المشاركة، على مدار الساعة طوال أيام الأسبوع والسنة. وتصل الأموال إلى حساب المستلم خلال ثوانٍ.
✅ السرعة: فورية (فورية فعلًا) ✅ التوقيت: تعمل ليلًا وفي عطلات نهاية الأسبوع والعطلات الرسمية ❌ القيد: يجب أن يكون كلا البنكين مشاركًا في النظام
Zelle - تحويلات سريعة بين الأصدقاء
هل تتذكر كيف كان تقسيم فاتورة العشاء يسبب الإحراج؟ غيّرت Zelle كل ذلك! فهي مرتبطة مباشرةً بحسابك المصرفي لإجراء تحويلات سريعة بين الأفراد.
✅ التكامل: تعمل مع كثير من البنوك الكبرى ✅ السرعة: تعالج المدفوعات عادةً خلال دقائق ❌ القيد: يجب أن يكون الجميع مسجلين في الخدمة
أستخدمها مع أصدقائي طوال الوقت. في الأسبوع الماضي، نسيت محفظتي في مطعم (كعادتي)، وأرسلت المال إلى صديقي عبر Zelle قبل أن يأتي النادل بالفاتورة. مرّ الموقف بسلام! 🎉
التطبيقات الرقمية - الخيار البسيط والسلس
تجعل تطبيقات مثل Venmo وPayPal وCash App إرسال الأموال سهلًا كإرسال رسالة نصية. ويمكنها تحويل الأموال خلال دقائق للمستخدمين المسجلين.
✅ سهولة الاستخدام: واجهات سهلة وواضحة جدًا ✅ الجانب الاجتماعي: تتضمن بعض التطبيقات موجزًا اجتماعيًا (عطّل هذه الميزة ما لم ترغب في أن يعرف الجميع أنك دفعت مقابل «ليلة بيتزا سرية أخرى 🍕») ❌ خطوة إضافية: ستحتاج في النهاية إلى تحويل الأموال إلى حسابك المصرفي
خيارات التحويل الدولي - إرسال الأموال حول العالم
هل تريد إرسال الأموال عبر الحدود؟ أمامك عدة خيارات:
تحويلات SWIFT: الشبكة التقليدية التي تربط أكثر من 11,000 بنك حول العالم
SEPA: لتحويلات سهلة بين البنوك في الاتحاد الأوروبي
CHAPS: تُستخدم في المملكة المتحدة لتنفيذ المدفوعات في اليوم نفسه
إعادة التوجيه إلى موقع البنك: هذا الخيار أكثر شيوعًا خارج الولايات المتحدة منه داخلها
أرسلت أموالًا إلى عائلتي في الخارج بطرق عدة، وتعلمت أن أسعار الصرف أهم أحيانًا من الرسوم. ذات مرة، وفّرت المال باستخدام خدمة «أبطأ» لكنها قدمت أسعار صرف أفضل، فوفّرت نحو $50 على تحويل بقيمة $500!
أنواع أخرى من التحويلات المصرفية يجدر بك معرفتها
التحويلات الداخلية: نقل الأموال داخل البنك نفسه (عادةً بشكل فوري ومجاني)
التحويلات الخارجية: تحويل الأموال بين بنوك مختلفة (1–3 أيام)
سداد الفواتير: جدولة مدفوعات دورية لمقدمي الخدمات
Fedwire: نظام شائع في الولايات المتحدة للتسوية الفورية بين البنوك
كيفية إجراء تحويل مصرفي إلكتروني: دليلي خطوة بخطوة
حسنًا، لنبدأ العمل! إليك كيفية إرسال الأموال فعليًا عبر الخدمات المصرفية عبر الإنترنت دون أن تفقد أعصابك (أو أموالك):
1. سجّل الدخول إلى منصتك المصرفية عبر الإنترنت
أولًا، سجّل الدخول إلى موقع بنكك أو تطبيقه على الهاتف.
🔐 نصيحة مفيدة: أتأكد دائمًا من استخدام شبكة WiFi آمنة أو بيانات الهاتف. أما شبكة WiFi المجانية في المقهى؟ فقد لا تكون الخيار الأنسب لتحويل مدخرات العمر! تعلمت هذا الدرس بعدما كاد قلبي يتوقف من الخوف حين تلقيت تنبيهًا أمنيًا. لم يحدث أي مكروه، لكن مع ذلك... 😅
2. انتقل إلى قسم التحويلات
ابحث في لوحة التحكم عن خيارات مثل «تحويل الأموال» أو «إرسال الأموال» أو «إجراء دفعة».
بصراحة، يختلف موقع كل بنك عن الآخر بشكل غريب! عندما استخدمت موقع بنكي الجديد لأول مرة، قضيت 10 دقائق كاملة في محاولة العثور على زر التحويل. (كان مختبئًا في قائمة منسدلة باسم «الخدمات» بدلًا من «التحويلات» — لماذا؟!)
3. اختر نوع التحويل
هنا تختار نوع التحويل الذي تريد إجراءه:
بين حساباتك (مثل التحويل من حساب جارٍ إلى حساب توفير)
إلى شخص آخر لديه حساب في بنكك
تحويل بين بنكين (إلى شخص لديه حساب في بنك آخر)
تحويلات دولية
4. أدخل بيانات الحساب
هذه الخطوة مهمة جدًا. لإجراء تحويل بين بنكين، ستحتاج إلى:
اسم المستلم (كما يظهر في حسابه تمامًا)
رقم حساب المستلم
رقم التوجيه المصرفي (للتحويلات المحلية)
رمز SWIFT/BIC (للتحويلات البرقية الدولية)
عنوان المستلم (يُطلب أحيانًا)
✍️ راجع كل شيء بعناية! ذات مرة، أخطأت في كتابة رقم واحد من رقم التوجيه المصرفي، فذهبت أموالي في إجازة قصيرة من دوني لمدة 5 أيام عمل، بينما كانت البنوك تعالج المشكلة.
5. حدّد المبلغ والتاريخ
أدخل المبلغ الذي تريد إرساله. وغالبًا ما يمكنك جدولة التحويل لتاريخ لاحق أيضًا!
⚠️ تذكير مهم: تأكد من وجود رصيد كافٍ في حسابك قبل إجراء تحويل مصرفي لتجنب رسوم السحب على المكشوف. سبق أن دفعت هذه الرسوم، وهي ليست بالأمر الهيّن أبدًا. أن تدفع $35 لأن رصيدك كان ينقصه $5 فقط، فهذا يبدو كنوع خاص من الإهانة المالية.
6. راجع وأكّد
راجع جميع التفاصيل ثلاث مرات، وخاصة أي رسوم. فقد تنطوي بعض التحويلات، ولا سيما التحويلات البرقية والتحويلات الدولية، على رسوم غير واضحة.
في التحويلات البرقية المحلية، تُدخل البيانات عادةً في نموذج تحويل مصرفي. بعض البنوك تجعل الأمر سهلًا للغاية، بينما تشعرك بنوك أخرى وكأنك تملأ إقرارك الضريبي. التجربة تختلف كثيرًا من بنك إلى آخر!
7. اعتمد المعاملة
أكمل العملية باعتماد التحويل. وقد يتطلب ذلك:
رمز تحقق يُرسل إلى هاتفك
كلمة المرور الخاصة بالخدمات المصرفية
التحقق باستخدام السمات الحيوية
عادةً ما تترتب على التحويلات المصرفية التي تُنفّذ في اليوم نفسه رسوم إضافية. وأقرر عادةً ما إذا كانت السرعة أم توفير المال أهم في ذلك التحويل تحديدًا.
8. احفظ التأكيد أو اطبعه
احفظ رقم التأكيد دائمًا. صدّقني في هذه النقطة!
ذات مرة، بدا أن أحد تحويلاتي قد اختفى في الفراغ الرقمي، ولم يتمكن البنك من تتبعه بسرعة إلا لأنني احتفظت برقم التأكيد. درس لن أنساه!
تحويل الأموال بأمان وكفاءة: دروس أمنية تعلمتها من تجارب صعبة
عند تحويل الأموال إلكترونيًا، يجب أن يكون الأمان على رأس أولوياتك. إليك بعض أفضل الممارسات (التي تعلمت بعضها للأسف من التجربة):
أفضل الممارسات الأمنية
✅ استخدم شبكات آمنة عند إجراء معاملات مصرفية عبر الإنترنت
✅ فعّل المصادقة الثنائية (لقد أنقذتني مرات عديدة)
✅ راقب حسابك بانتظام (أراجع حسابي كل صباح وأنا أشرب القهوة)
✅ لا تشارك معلومات حسابك مع الآخرين أبدًا
✅ تعامل بحذر مع أي رسائل بريد إلكتروني تطلب بيانات مصرفية
تجنّب الأخطاء الشائعة
❌ افتراض أن التحويلات فورية دائمًا (تتأخر معالجة التحويلات أحيانًا عبر شبكات التحويل المصرفي)
❌ نسيان حدود التحويل اليومية
❌ تجاهل أسعار الصرف عند إجراء تحويلات دولية
❌ عدم الاحتفاظ بسجلات المعاملات
تكاليف التحويلات المصرفية وسرعتها: ما الذي تتوقعه؟
لكل طريقة تكلفتها ومدة انتظارها:
تحويلات ACH
💰 التكلفة: غالبًا مجانية أو منخفضة ($0-$3)
⏱️ السرعة: 1-3 أيام عمل
الأنسب لـ: التحويلات المنتظمة أو المدفوعات المتكررة
التحويلات البرقية المحلية
💰 التكلفة: $15-$35 للإرسال، و$0-$15 للاستلام
⏱️ السرعة: وصول الأموال في اليوم نفسه أو يوم العمل التالي
الأنسب لـ: المبالغ الكبيرة التي يجب تحويلها بسرعة
من واقع تجربتي، تصل التحويلات البرقية المحلية عادةً خلال يوم عمل واحد. لكن إذا بدأت التحويل في وقت متأخر من اليوم، فمن المرجح أن يُعالج في يوم العمل التالي.
التحويلات البرقية الدولية
💰 التكلفة: $35-$50، بالإضافة إلى رسوم محتملة للبنوك الوسيطة
⏱️ السرعة: 1-5 أيام عمل
الأنسب لـ: إرسال الأموال إلى الخارج بأمان
غالبًا ما تستخدم التحويلات المصرفية الدولية شبكة SWIFT، وقد لاحظت أنها نادرًا ما تصل بالسرعة الموعودة. عندما أرسل أموالًا إلى أحد أبناء عمومتي في لندن، أضيف دائمًا هامشًا احتياطيًا من يوم إلى يومين إلى المدة التي يحددونها لي.
خدمات التحويل بين الأفراد (Zelle، Venmo)
💰 التكلفة: عادةً ما تكون التحويلات الأساسية مجانية
⏱️ السرعة: من دقائق إلى بضعة أيام
الأنسب لـ: إرسال الأموال إلى الأصدقاء بسرعة
هل تعلم؟ يفضّل كثير من العملاء اليوم الدفع بالتحويلات المصرفية بدلًا من بطاقات الائتمان. لقد تغيّر هذا التوجه بوضوح منذ أوائل عشرينيات هذا القرن!
إرسال الأموال عبر الإنترنت: بدائل للخدمات المصرفية التقليدية
لا تزال التحويلات المصرفية شائعة، لكنني جرّبت عدة بدائل:
PayPal: اربط حسابك المصرفي أو بطاقة الخصم لإرسال الأموال باستخدام عنوان بريد إلكتروني فقط.
Wise: خياري المفضّل للتحويلات الدولية بأسعار صرف تنافسية.
Western Union: خيار مناسب عندما يحتاج المستلمون إلى استلام الأموال نقدًا في أنحاء العالم.
المحافظ الرقمية: تتيح Apple Pay وGoogle Pay وSamsung Pay تحويل الأموال بين المستخدمين.
تحويلات العملات المشفرة: وصل سعر بيتكوين إلى $108,000 في أواخر عام 2024، وأصبحت تحويلات العملات المشفرة أكثر انتشارًا بكثير في عام 2025! استخدمت العملات المشفرة في بعض التحويلات الدولية، وفوجئت بحجم ما وفّرته من الرسوم.
في معظم الخدمات عبر الإنترنت، لا تحتاج سوى إلى البريد الإلكتروني للمستلم أو رقم هاتفه المحمول لإرسال الأموال. وهذا أسهل بكثير من جمع كل تلك البيانات المصرفية!
من التطورات اللافتة في عام 2025 أن تقنية البلوك تشين جعلت التحويلات أسرع. وقد جرّبت بعض خدمات التحويل الأحدث القائمة على البلوك تشين، وكانت نتائجها مبهرة، خاصةً في التحويلات الدولية.
أفكار ختامية
غيّرت التحويلات المصرفية الإلكترونية تمامًا طريقة تعاملنا مع الأموال في عالمنا الذي يزداد اعتمادًا على التقنية الرقمية. ومع تقدّمنا في عام 2025، تزداد الخدمات سرعةً وأمانًا، ولحسن الحظ، سهولةً في الاستخدام.
حين أستعيد رحلتي مع الخدمات المصرفية الرقمية، أرى كيف انتقلت من الحيرة التامة أمام أرقام التوجيه المصرفي إلى إرسال الأموال بثقة بين القارات ببضع نقرات فقط. لقد قطعت شوطًا كبيرًا!
سواء كنت تسدد الفواتير، أو تساعد عائلتك، أو تدير مشروعًا، فإن فهم خيارات التحويل المتاحة لك يساعدك على اختيار الطريقة الأنسب لظروفك. أحيانًا تحتاج إلى السرعة، وأحيانًا يكون توفير الرسوم أهم.
مستقبل تحويل الأموال رقمي بلا شك، وأتطلع بحماس إلى ما سيأتي. وحتى ذلك الحين، آمل أن تساعدك تجاربي على إجراء تحويلاتك بسلاسة أكبر مما كانت عليه تحويلاتي في البداية!
تذكّر: لكل طريقة تحويل غرض مختلف. اختر ما يناسب ظروفك، ولا تتردد في طرح الأسئلة على البنك الذي تتعامل معه. (صدقني، لقد سمعوا مني أسئلة أغرب!)
إخلاء المسؤولية
هذا المقال لتقديم المعلومات فقط، ولا يُعدّ مشورة قانونية أو مالية أو مهنية. يستند المحتوى كله إلى معلومات متاحة للجمهور وآراء شخصية. ينبغي للقراء طلب مشورة مختصين قبل اتخاذ قرارات أو إجراءات بناءً على المحتوى المعروض. قد تُفرض رسوم على استخدام البيانات عند الاستفادة من الخدمات المصرفية عبر الهاتف المحمول.
الأسئلة الشائعة
تستغرق معظم التحويلات المحلية 1-3 أيام عمل. أما التحويلات البرقية فهي أسرع، وغالبًا ما تُعالج في اليوم نفسه. وتستغرق التحويلات الدولية عادةً 1-5 أيام عمل، بحسب بلد الوجهة والبنوك المعنية.
ستحتاج إلى اسم المستلم الكامل ورقم حسابه ورقم التوجيه المصرفي لبنكه. وللتحويلات الدولية، ستحتاج أيضًا إلى رمز SWIFT/BIC الخاص بالبنك، وربما عنوان المستلم.
نعم، تفرض معظم البنوك حدودًا يومية وشهرية على مبالغ التحويلات. وتختلف هذه الحدود بحسب البنك ونوع الحساب. استفسر من مؤسستك المالية عن الحدود المطبقة عليك.
توفر معظم منصات الخدمات المصرفية عبر الإنترنت سجلًا للمعاملات يمكنك من خلاله التحقق من حالة تحويلاتك. وبالنسبة إلى التحويلات البرقية، يمكنك طلب رقم تتبع من البنك لمتابعة سير التحويل.
تحقق أولًا من أنك أدخلت بيانات الحساب الصحيحة. ثم تواصل مع خدمة عملاء البنك، وزوّدهم برقم التأكيد وتفاصيل المعاملة. يمكنهم تتبع التحويل والمساعدة في حل المشكلة.
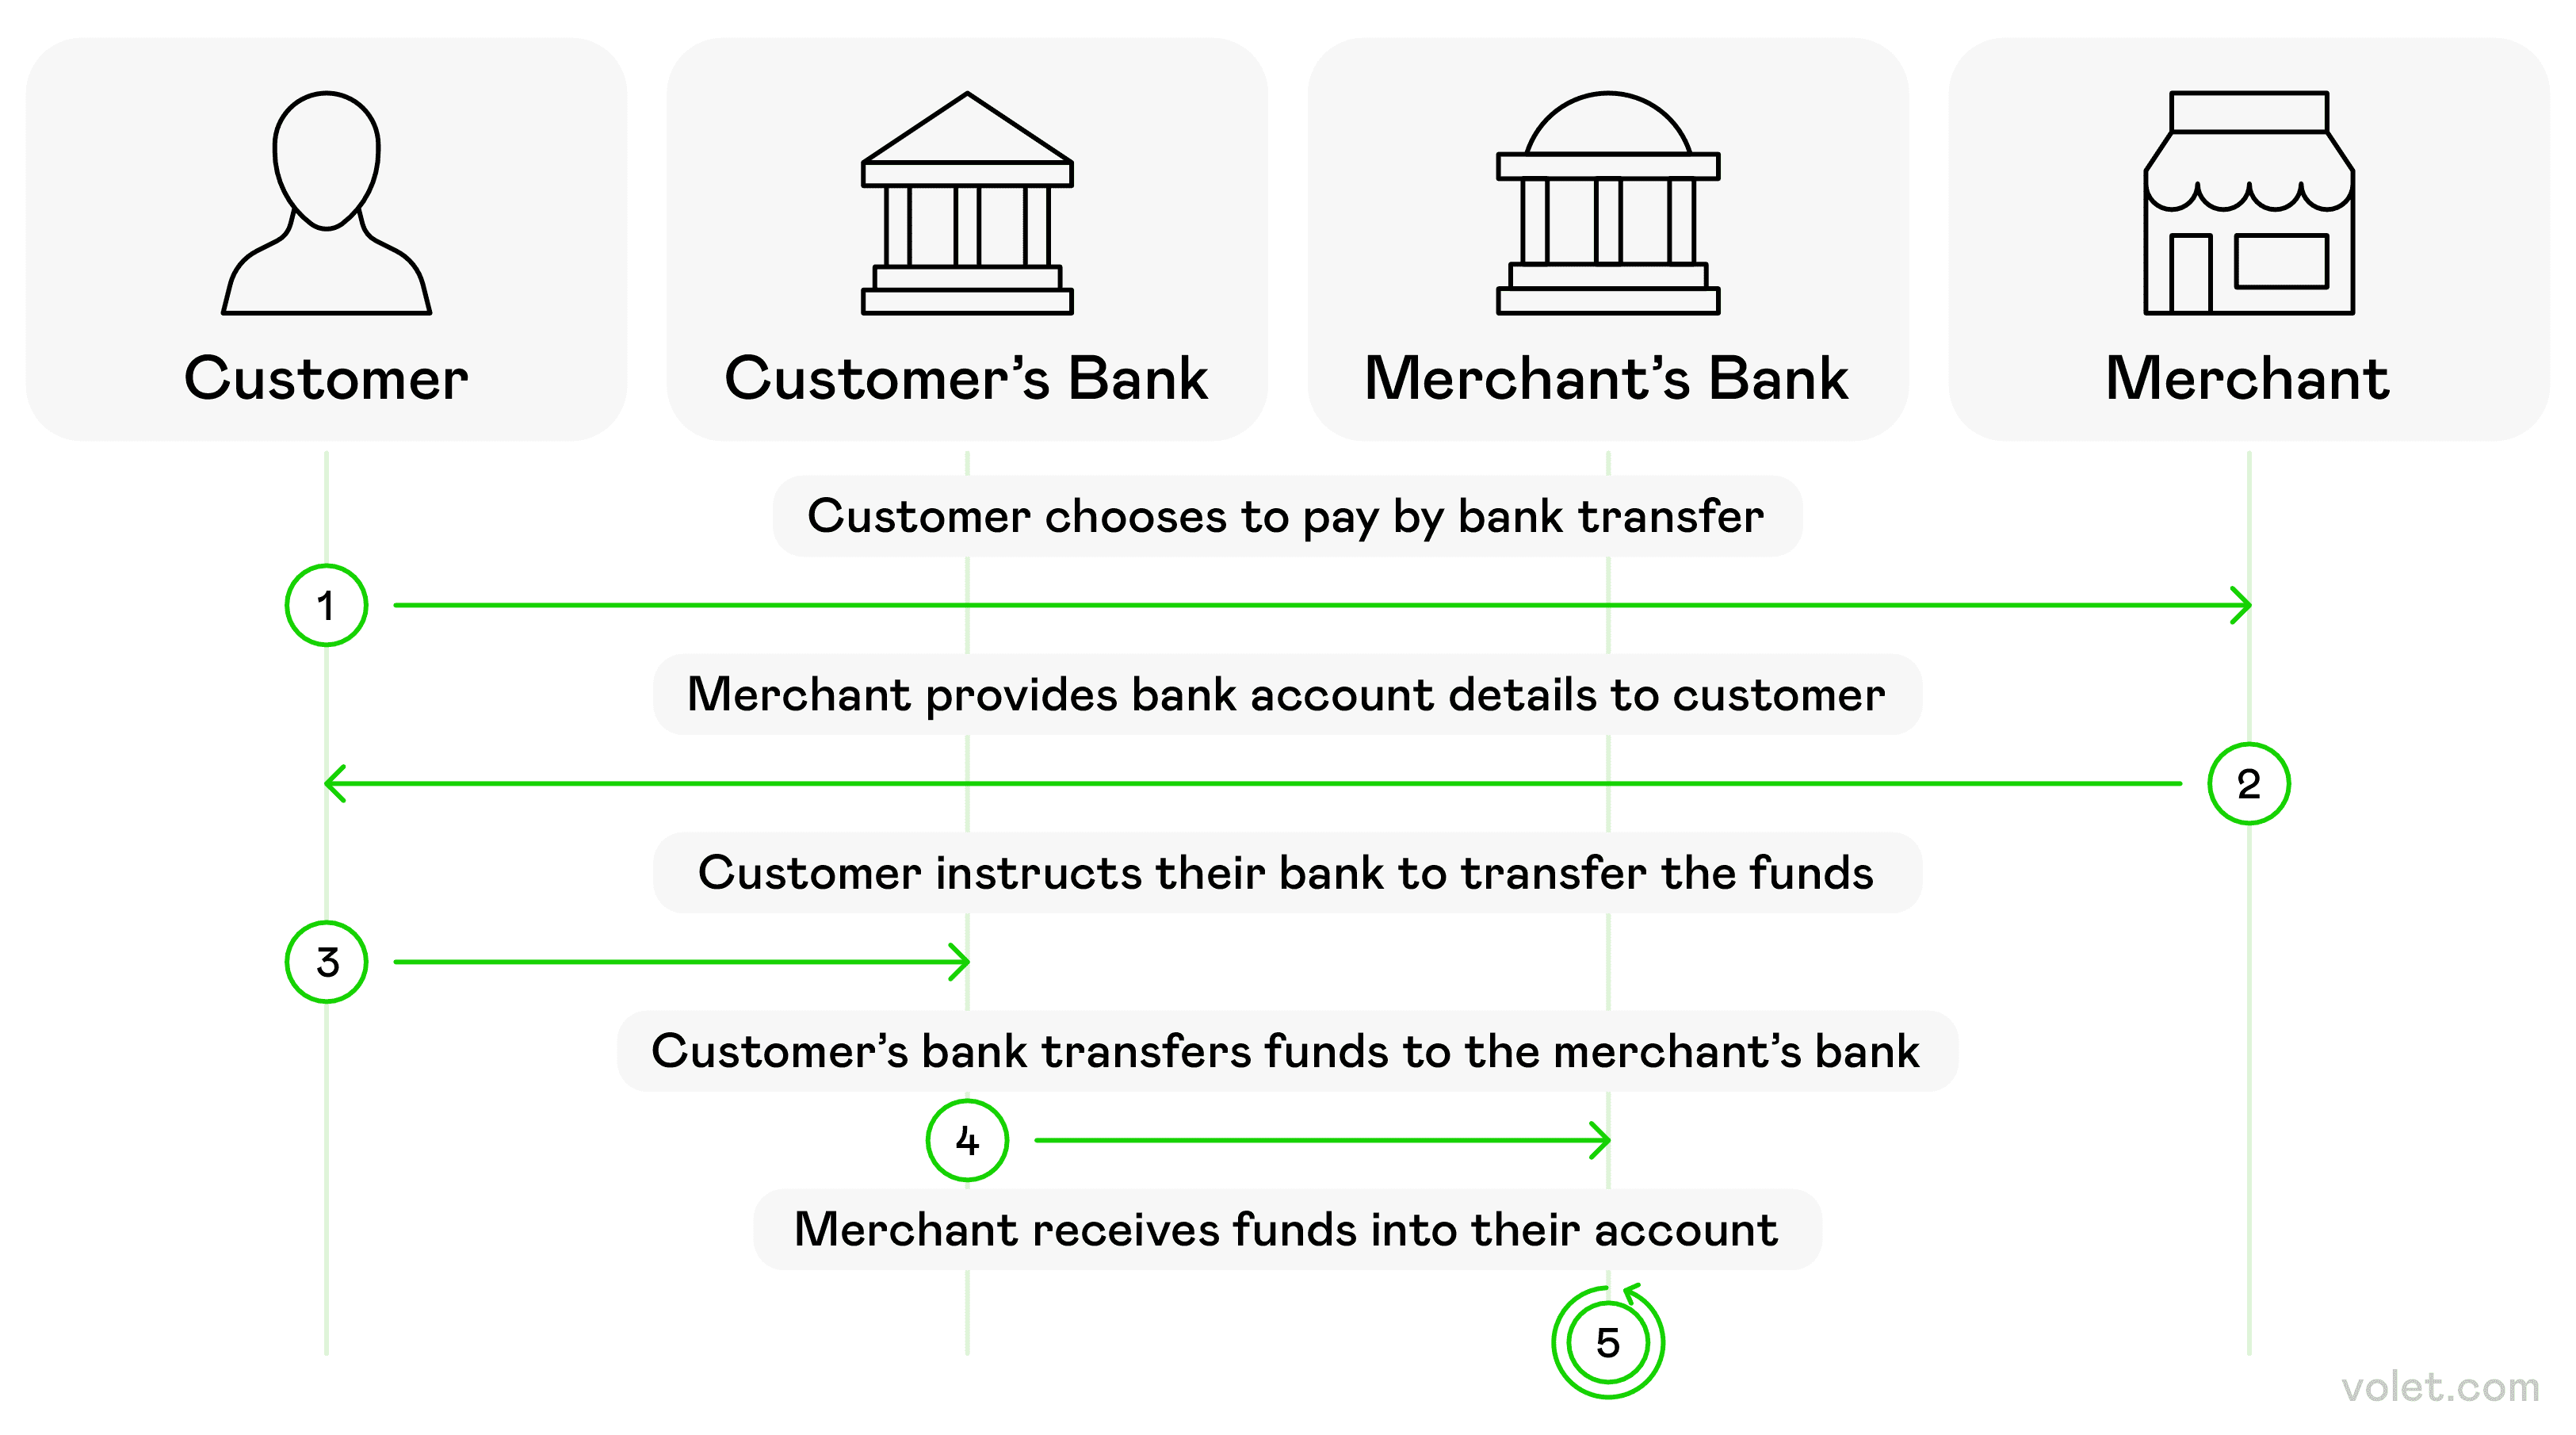
يُدخل المرسل بيانات المستلم، ويؤكد المبلغ، ويعتمد الدفع. ثم يمر التحويل عبر شبكات البنوك أو أنظمة الدفع، وتختلف مدة المعالجة والرسوم بحسب نوع التحويل.
نعم، إذا أُرسلت عبر مزود موثوق وبعد التحقق من بيانات المستلم. وينبغي للشركات أيضًا تطبيق إجراءات قوية لحماية الحسابات والتحقق من المدفوعات، واستخدام منصات موثوقة للتحويلات المصرفية عبر الحدود.
التحويل المصرفي الإلكتروني هو دفعة رقمية تُرسل من حساب إلى آخر عبر شبكات البنوك أو شبكات الدفع. ويمكن استخدامه للمدفوعات المحلية وتحويلات الشركات والتحويلات الإلكترونية الدولية.