ร่วมเขียนโดย Varda Sardana และ Shubham Singhania
คุณอยู่ที่ไหนในวันที่ 14 กุมภาพันธ์ 2022? วันที่นั้นทำให้คุณนึกถึงอะไรไหม? 🔔 บางทีอาจจะใช่ วันวาเลนไทน์—อาจจะเป็นวันที่คุณขอแต่งงานกับใครสักคนหรือถูกขอแต่งงาน 💍 ขณะที่คนอื่นๆ กำลังคุกเข่าที่ชายหาดเกรซเบย์ในหมู่เกาะเติกส์และเคคอสเพื่อคนรักของพวกเขา 🏝️❤️ ฉันกลับคุกเข่าด้วยเหตุผลที่แตกต่างออกไป—ฉันกำลังจะพลาดความรักที่แท้จริงของตัวเอง (อพาร์ตเมนต์ในฝันของฉัน) เพราะฉันไม่รู้ว่าจะทำการ โอนเงินผ่านธนาคารในวันเดียวกัน ได้อย่างไร! 🏠
ฉันยังจำได้ดีว่าฉันอยู่ที่ไหน—โทรหาแบงค์ของฉันอย่างตื่นตระหนกจากสำนักงานอสังหาริมทรัพย์ ฝ่ามือเหงื่อออก 💦 ขณะที่ตัวแทนมองมาที่ฉันด้วยสายตานั้น คุณรู้ไหม—ครึ่งหนึ่งเต็มไปด้วยความสงสาร ครึ่งหนึ่ง "ฉันมีผู้ซื้ออีกสามคนรออยู่" 😬 ฉันอยู่ที่นั่น โดยมีเงินทั้งหมดนั่งอยู่ในบัญชีของฉัน 💰 แต่ไม่มีความคิดว่าจะย้ายมันอย่างรวดเร็วพอที่จะทำให้ดีลนี้สำเร็จได้ ตลาดอสังหาริมทรัพย์ร้อนแรงมากในวันนั้น การรอการโอนเงิน ACH ปกติ 3 วันหมายถึงการสูญเสียโอกาสของฉันโดยสิ้นเชิง 🏠💨
เมื่อเอเจนต์กล่าวว่าฉันต้องโอนเงินมัดจำภายในหนึ่งชั่วโมงหรือจะสูญเสียตำแหน่งของฉัน ฉันตกใจ 😱 ฉันไม่เคยทำการโอนเงินมาก่อน! หมายเลขเส้นทางคืออะไร? ฉันต้องไปที่ธนาคารจริงหรือเปล่า? นี่ปลอดภัยไหม? 🚨 เวลากำลังเดิน ⏰ และฉันไม่พร้อมสำหรับอุปสรรคทางการเงินนี้เลย
ช่วงเวลานั้นเป็นการปลุกฉันให้ตื่น ⏰ ถ้าคนอย่างฉัน—ที่มีความรู้ด้านเทคโนโลยีในหลายๆ ด้านของชีวิต—สามารถถูกจับได้โดยสิ่งที่พื้นฐานอย่างการย้ายเงินของตัวเองอย่างรวดเร็ว คนอื่นๆ จะอยู่ในสถานการณ์เดียวกันมากแค่ไหน? แล้วเงินของคุณล่ะ? 💵
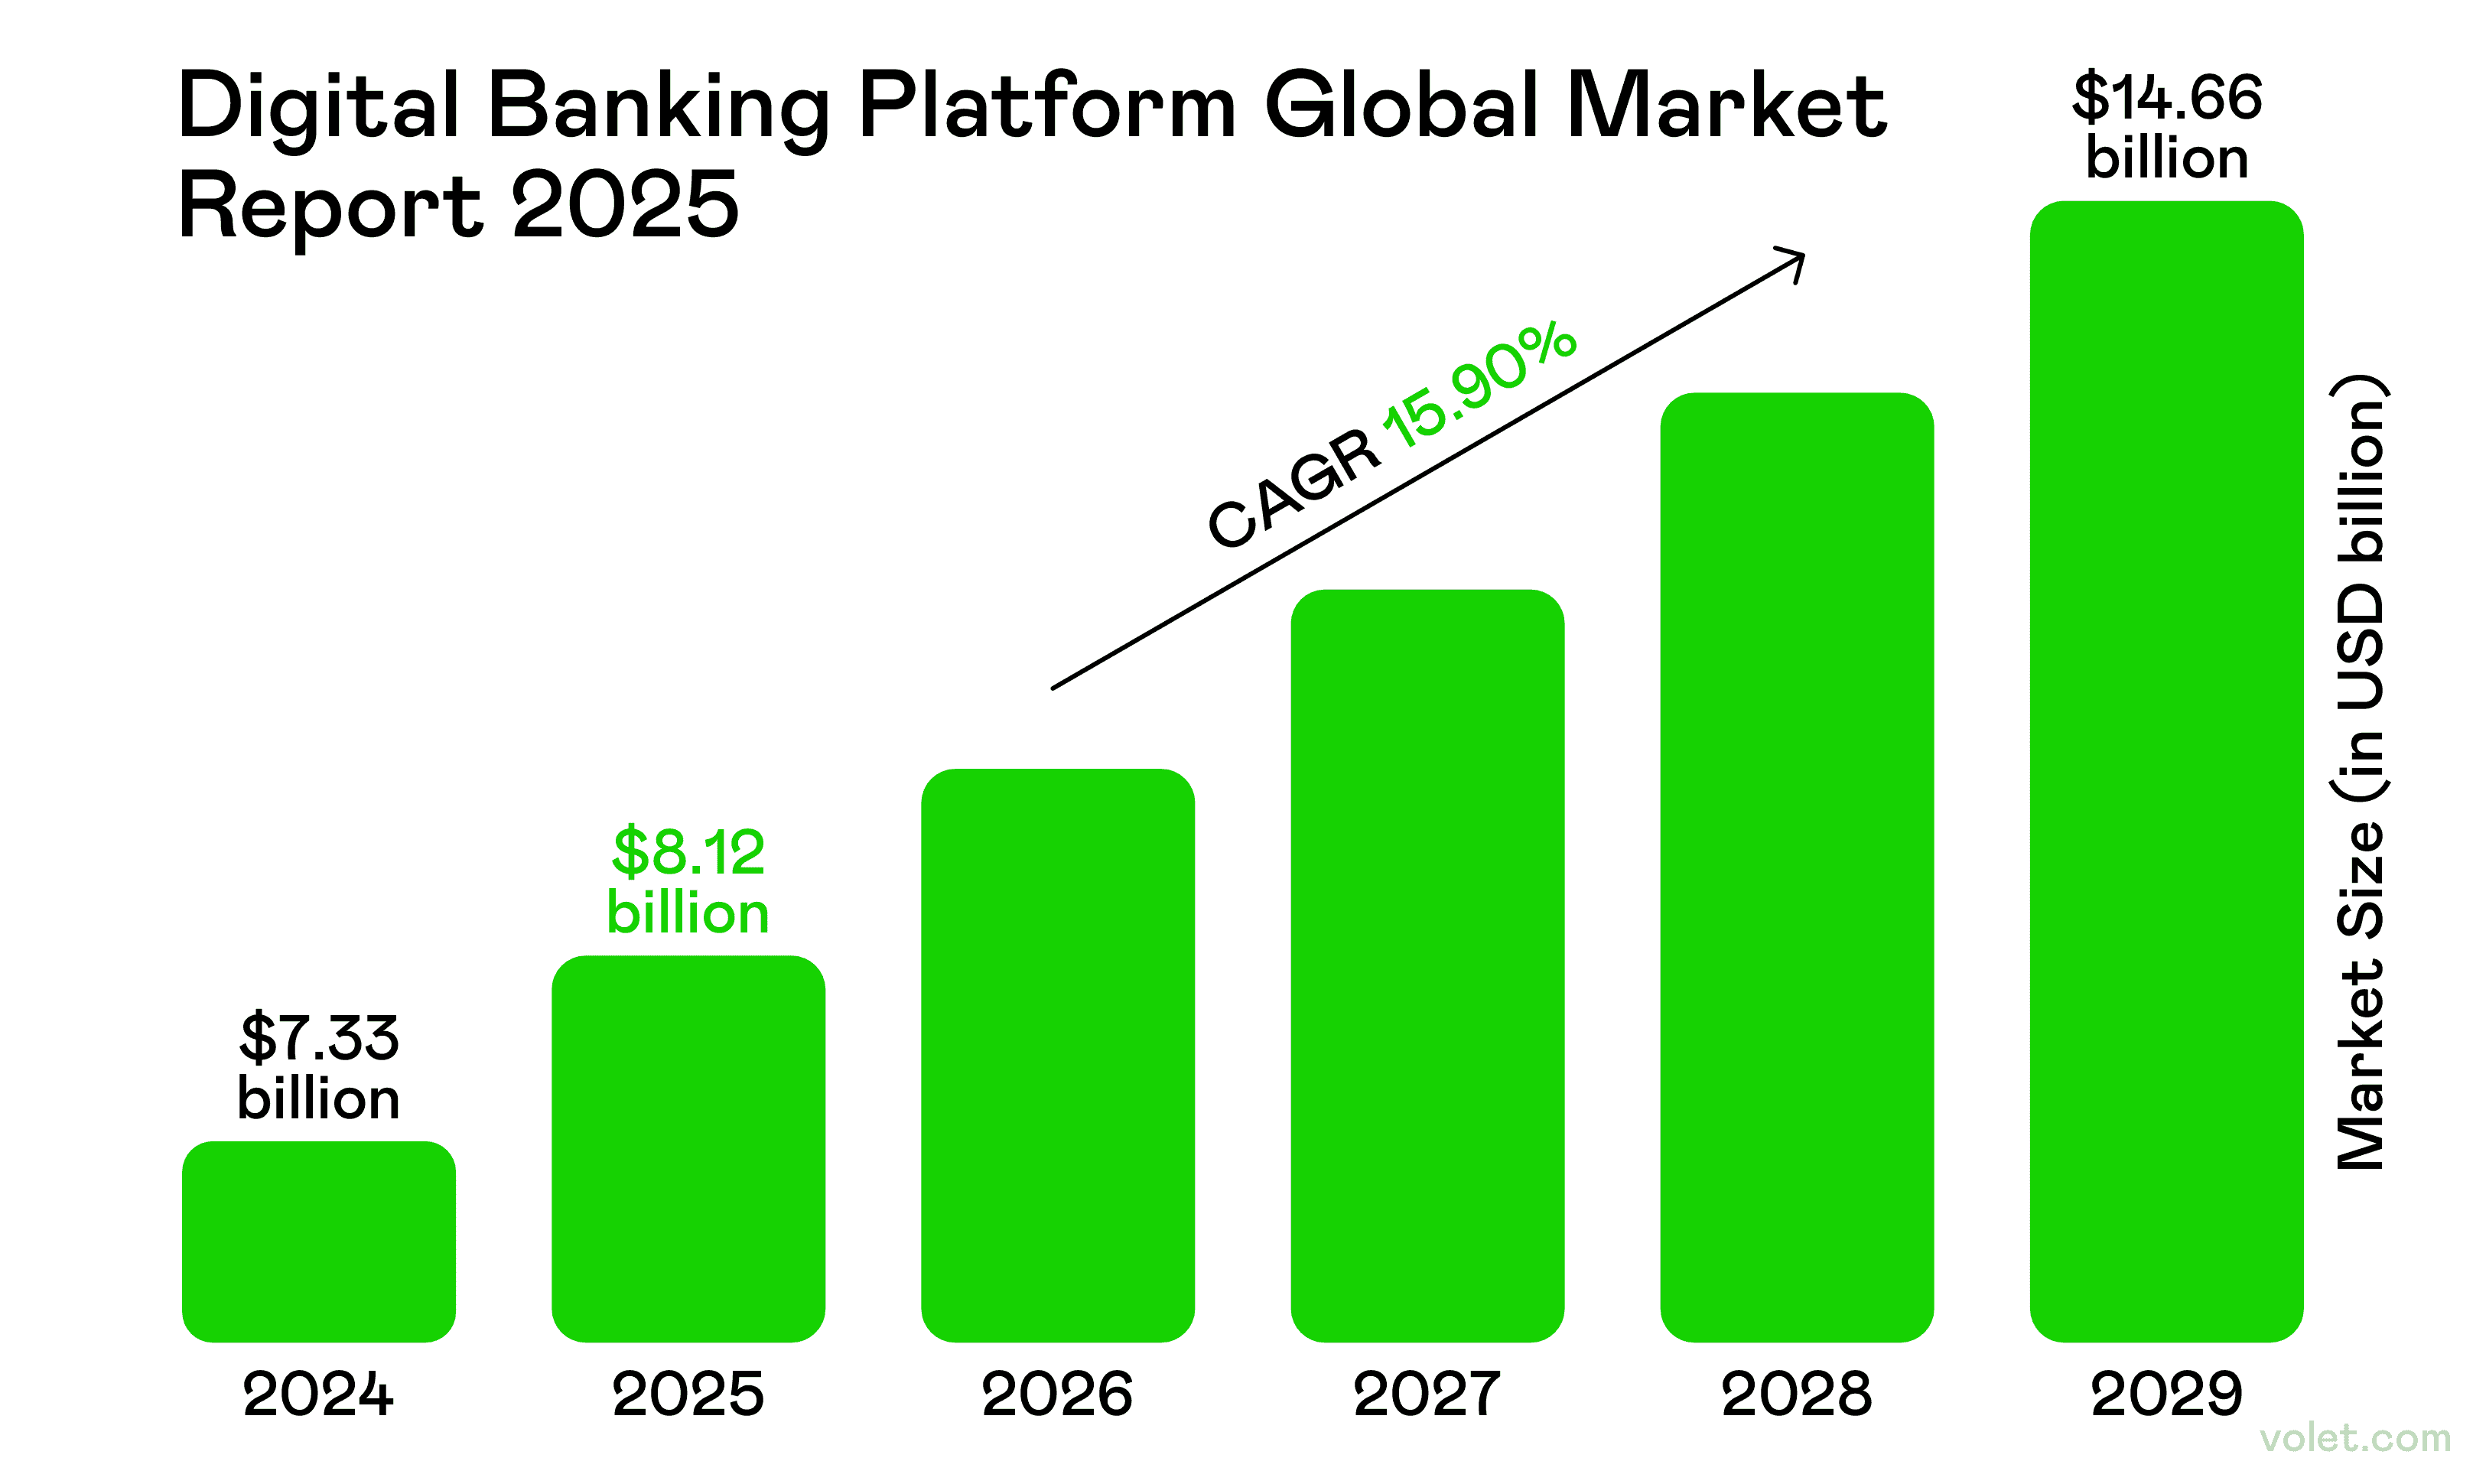
ในเศรษฐกิจดิจิทัลของปี 2025 การเข้าใจวิธีการทำการโอนเงินผ่านธนาคารอิเล็กทรอนิกส์ไม่ใช่แค่สะดวก—มันเป็นสิ่งจำเป็น 🛡️ ขณะที่เทคโนโลยีดิจิทัลยังคงเปลี่ยนแปลงการเงินทั่วโลก อุตสาหกรรมธนาคารของอินเดียเสนอกรณีศึกษาที่มีความรู้เป็นพิเศษ ในการ การทบทวน ที่อ้างถึงกันอย่างกว้างขวางโดย Varda Sardana และ Shubham Singhania ธนาคารดิจิทัลไม่ได้ถูกอธิบายเพียงแค่การเข้าถึงเงินทุนออนไลน์ แต่เป็นการเปลี่ยนแปลงอย่างเต็มรูปแบบในวิธีการที่บริการทางการเงินถูกจัดโครงสร้าง กำกับดูแล และส่งมอบ
การวิจัยของพวกเขาเน้นย้ำว่าการเปลี่ยนแปลงดิจิทัลที่แท้จริงไม่ได้เกี่ยวกับแอปพลิเคชันเพียงอย่างเดียว—มันเกี่ยวกับการสร้างแพลตฟอร์มที่ปรับตัวได้ การสร้างสมดุลระหว่างนวัตกรรมกับความไว้วางใจ และการรับประกันการเข้าถึงทางการเงินสำหรับทุกกลุ่มประชากร
สุดท้ายฉันก็ได้อพาร์ตเมนต์นั้น (หลังจากการเรียนรู้เกี่ยวกับการโอนเงินจากตัวแทนธนาคารที่อดทนมาก 🙏) แต่ฉันสัญญากับตัวเองว่าจะไม่ถูกจับได้ว่าไม่เตรียมตัวอีก ฉันจึงแบ่งปันทุกสิ่งที่ฉันเรียนรู้กับคุณ—พร้อมกับข้อมูลเชิงลึกที่ได้มาจากการวิจัยด้านการธนาคารทั่วโลก
ดังนั้นหยิบแก้วของบางอย่างที่เข้มข้น ☕ และมาคุยเกี่ยวกับทุกสิ่งที่คุณต้องรู้เกี่ยวกับการส่งเงินระหว่างบัญชีอย่างมีประสิทธิภาพและปลอดภัย เชื่อเถอะ—ในโลกที่รวดเร็วในปัจจุบัน นี่อาจเป็นทักษะทางการเงินที่สำคัญที่สุดที่คุณเรียนรู้ตลอดทั้งปี! 🔐
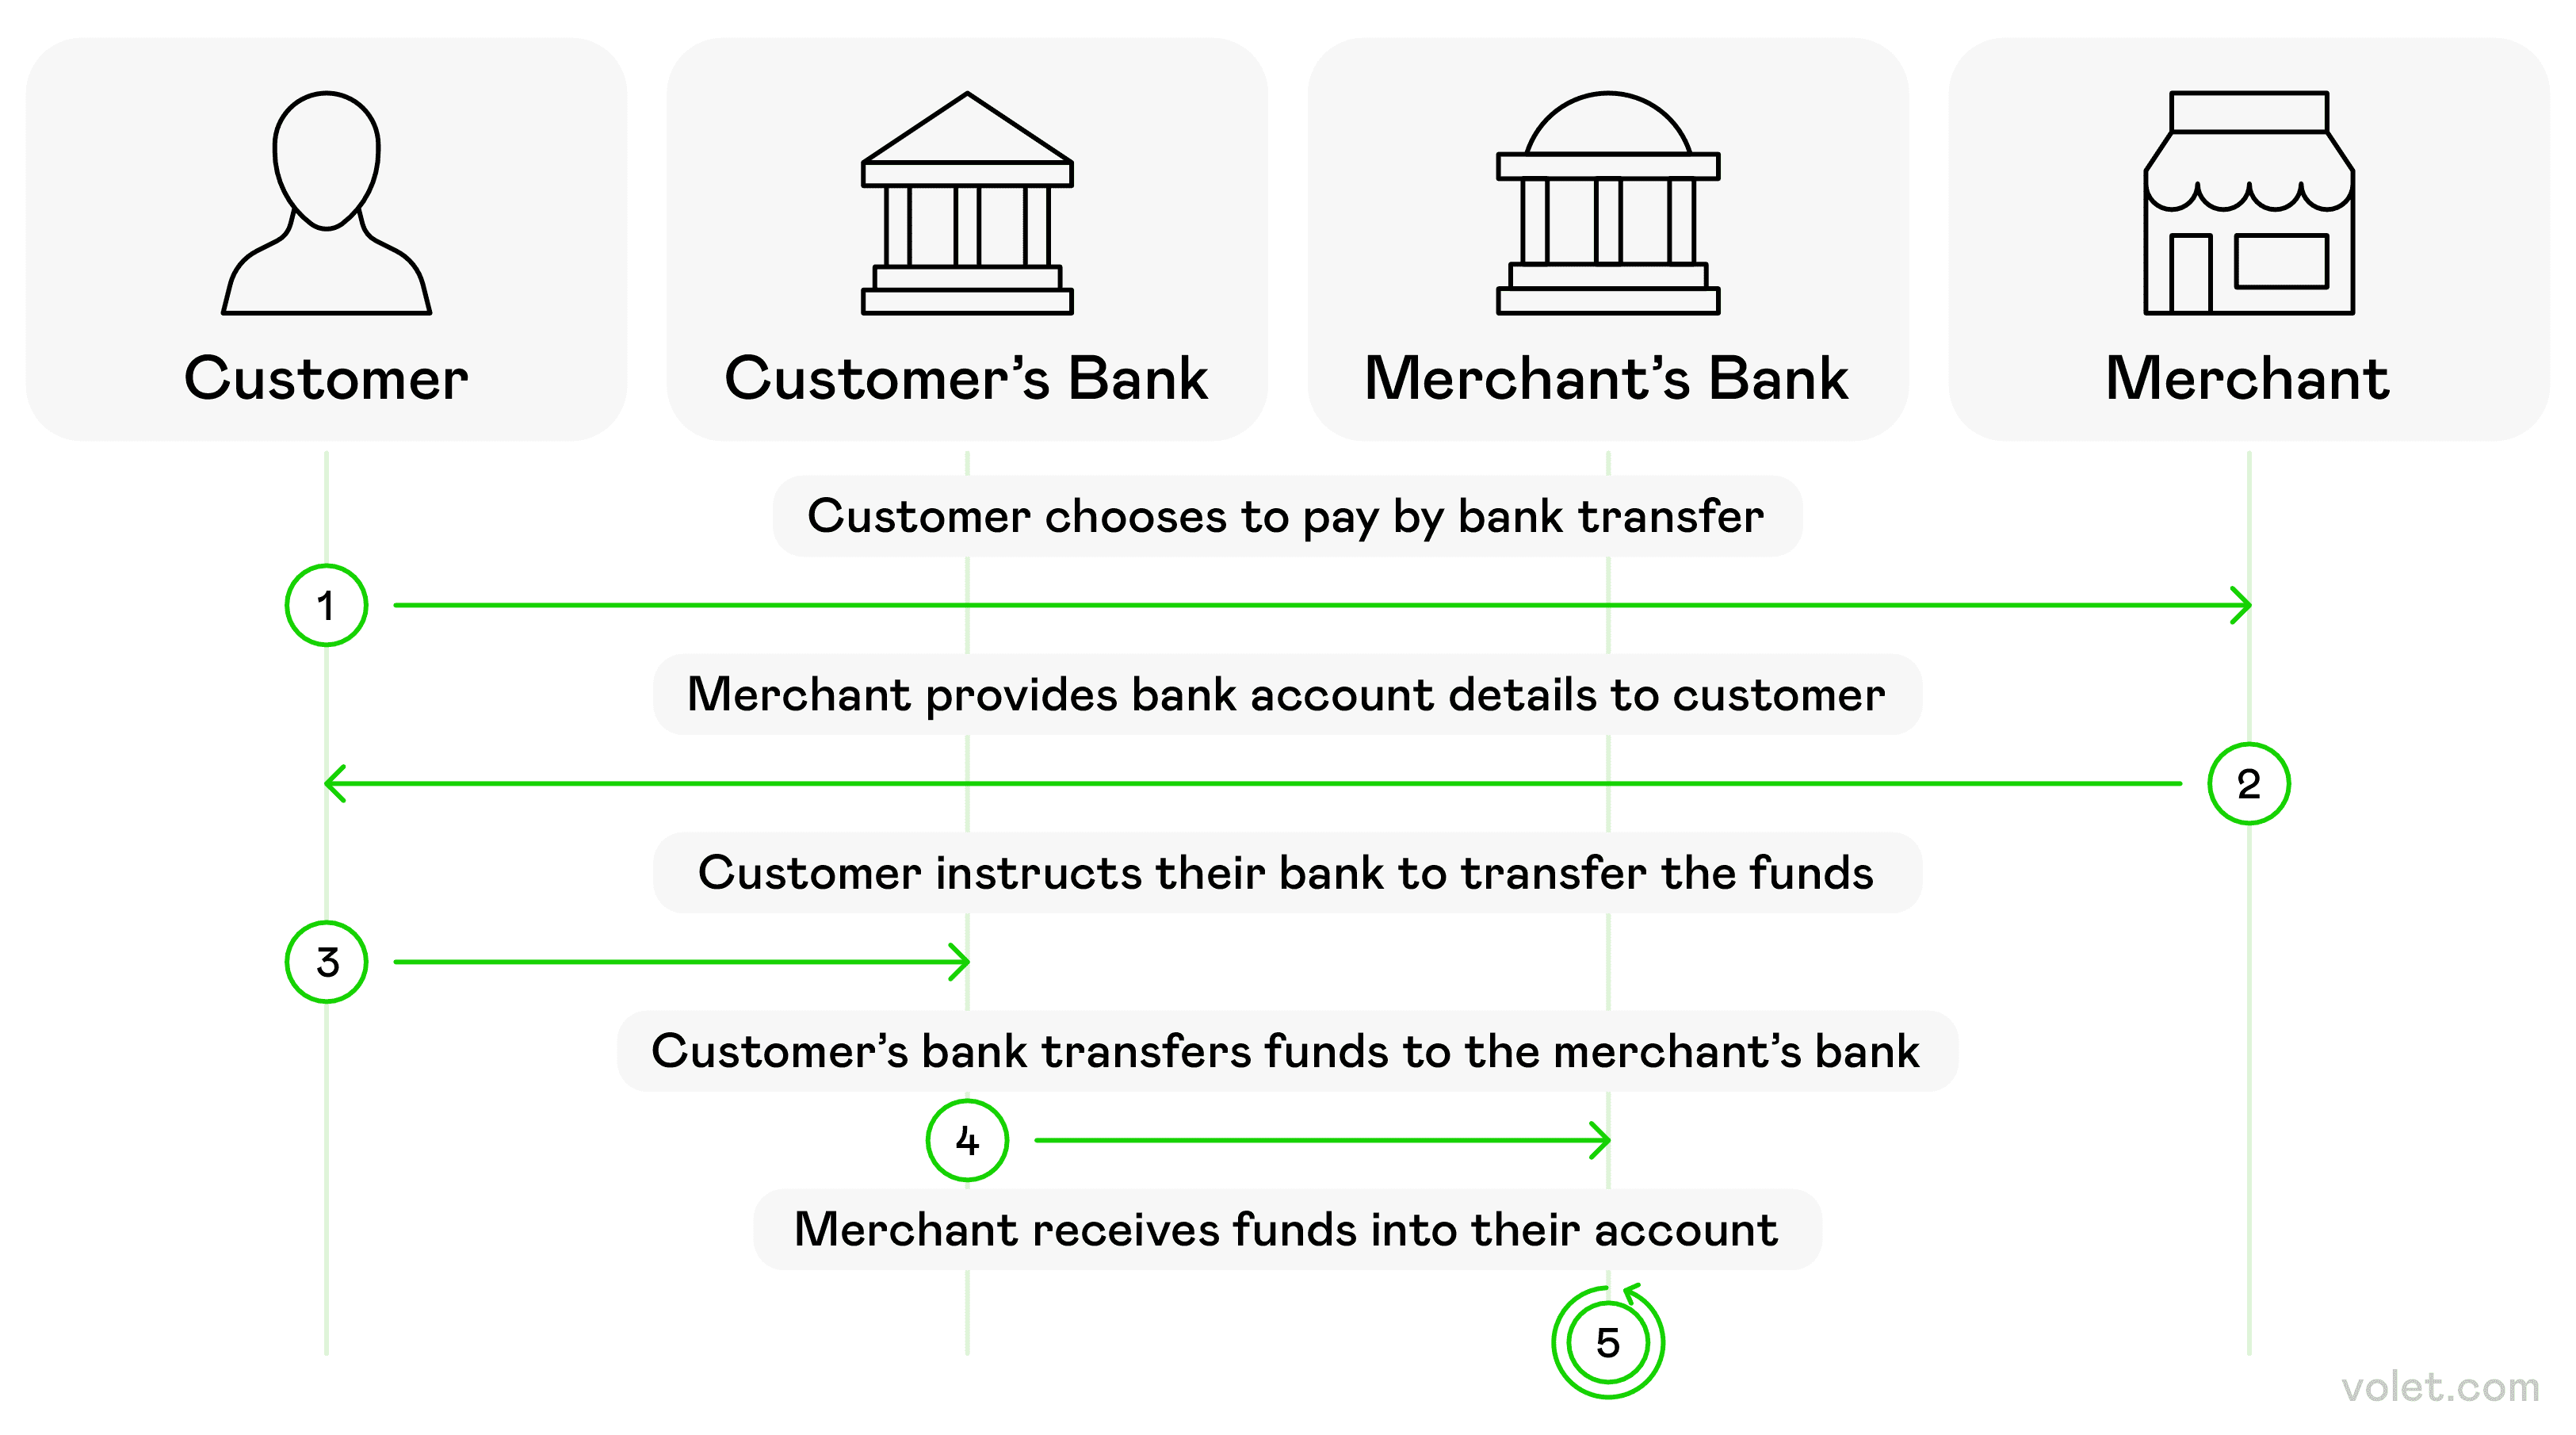
การโอนเงินผ่านธนาคารอิเล็กทรอนิกส์คืออะไร? (ไม่ใช่จริงๆ ว่ามันคืออะไร?) ดังนั้นเรากำลังพูดถึงอะไรอยู่ที่นี่? การโอนเงินอิเล็กทรอนิกส์ การโอนเงินผ่านธนาคาร คือการย้ายเงินจากบัญชีธนาคารหนึ่งไปยังอีกบัญชีหนึ่งโดยไม่มีเงินสดจริงเกี่ยวข้อง ง่ายมากใช่ไหม?
แต่มีสิ่งหนึ่งที่ฉันไม่รู้ในตอนแรก: ในปี 2025 การโอนเหล่านี้เกิดขึ้นผ่านเครือข่ายอิเล็กทรอนิกส์ที่มีความปลอดภัยสูงและทันสมัยเชื่อมโยงสถาบันการเงินทั่วโลก เทคโนโลยีที่อยู่เบื้องหลังสิ่งนี้มันสุดยอดมากเมื่อเปรียบเทียบกับเมื่อไม่กี่ปีที่ผ่านมา!
ฉันยังจำครั้งแรกที่ฉัน ส่งเงินระหว่างประเทศ ได้—ฉันเหงื่อออกมาก wondering ว่าเงินที่ฉันหามาได้จะถึงจริงหรือไม่ (สปอยล์: มันถึง แต่ไม่ก่อนที่ฉันจะรีเฟรชแอปธนาคารของฉันประมาณ 500 ครั้ง! 🙈)
เมื่อคุณโอนเงินทางอิเล็กทรอนิกส์ ธนาคารของคุณจะสื่อสารกับธนาคารของผู้รับผ่านเครือข่ายเหล่านี้เพื่อให้แน่ใจว่าทุกอย่างถูกต้อง มันเหมือนกับว่าทรัพย์สินของคุณมีหน่วยรักษาความปลอดภัยส่วนตัวของตัวเอง! และด้วย การทำธุรกรรมแบบไม่มีเงินสด ที่จะกลายเป็นราชาในปี 2025 การรู้ว่าทุกอย่างทำงานอย่างไรจึงเป็นสิ่งจำเป็นในปัจจุบัน
ประเภทของการโอนเงินผ่านธนาคาร: ค้นหาวิธีที่เหมาะสมที่สุดสำหรับเงินของคุณ มีวิธีการมากมายในการ โอนเงินทางอิเล็กทรอนิกส์ และพูดตามตรง ฉันได้ลองใช้วิธีส่วนใหญ่แล้ว (บางวิธีประสบความสำเร็จมากกว่าบางวิธี) ให้ฉันอธิบายให้คุณฟัง:
การโอน ACH - ตัวเลือกที่มั่นคงของคุณ
การโอน ACH จะประมวลผล การชำระเงิน เป็นกลุ่มผ่านเครือข่าย Automated Clearing House มันเหมือนกับเพื่อนที่เชื่อถือได้ที่ไม่เคยรีบเร่งแต่จะมาถึงในที่สุดเสมอ
✅ เหมาะสำหรับ: บิลประจำ, การโอนเงินระหว่างบัญชีของคุณ ✅ ค่าใช้จ่าย: โดยปกติฟรีหรือราคาถูกมาก ($0-$3) ✅ ความเร็ว: ใช้เวลาประมาณ 1-3 วันทำการ ❌ ไม่เหมาะสำหรับ: เมื่อคุณต้องการเงินที่นั่นเมื่อวานนี้
ข้อเท็จจริงสนุกที่ฉันเรียนรู้จากประสบการณ์: การโอนเงินผ่านธนาคาร เกิดขึ้นเมื่อคุณอนุญาตให้คนอื่นดึงเงินจากบัญชีธนาคารของคุณ ฉันเคยตั้งค่าการบริจาคประจำและลืมเกี่ยวกับมันไปเลย—งบประมาณขาดแคลนแบบไม่คาดคิด! 😬
การโอนเงินผ่านสาย - ความเร็วสูง
เมื่อคุณต้องการเงินที่นั่นทันที การโอนเงินผ่านสายคือเพื่อนที่ดีที่สุดของคุณ มันจะโอนเงินจากธนาคารหนึ่งไปยังอีกธนาคารหนึ่งโดยตรง
✅ ความเร็ว: การโอนเงินผ่านสายภายในประเทศมักจะเสร็จสิ้นภายในไม่กี่ชั่วโมง ✅ ความปลอดภัย: ปลอดภัยมากและสามารถติดตามได้ ❌ ค่าใช้จ่าย: แพง ($26 โดยเฉลี่ยสำหรับการโอนภายในประเทศ) ❌ การตั้งค่า: ธนาคารบางแห่งยังคงต้องการให้คุณไปที่สาขา (ฉันรู้เรื่องนี้ตอน 16:45 น. ในวันศุกร์... ไม่ใช่ช่วงเวลาที่ดีที่สุดของฉัน)
การโอนเงินผ่านสายเกิดขึ้นในเครือข่ายที่ดำเนินการโดย Federal Reserve และจะถูกชำระในเวลาจริง สำหรับการโอนเงินขนาดใหญ่กว่า 3 ล้านดอลลาร์ มีสิ่งที่เรียกว่า CHIPS ในสหรัฐอเมริกา (Clearing House Interbank Payments System)
ฉันเคยต้องโอนเงินสำหรับดีลธุรกิจ และให้ฉันบอกคุณ—การเห็นเงินนั้นออกจากบัญชีของฉันทันทีเป็นทั้งเรื่องที่น่ากลัวและน่าประทับใจ!
การชำระเงินแบบเรียลไทม์ (RTP) - เด็กใหม่ในวงการ
ระบบใหม่นี้อนุญาตให้มีการโอนเงินทันทีระหว่างธนาคารที่เข้าร่วม ตลอด 24 ชั่วโมง 7 วันต่อสัปดาห์ เงินจะเข้าบัญชีของผู้รับภายในไม่กี่วินาที
✅ ความเร็ว: ทันที (แบบทันทีจริงๆ) ✅ เวลา: ทำงานในเวลากลางคืน สุดสัปดาห์ วันหยุด ❌ ข้อจำกัด: ธนาคารทั้งสองต้องเข้าร่วม
Zelle - การโอนเงินระหว่างเพื่อน
จำได้ไหมเมื่อการแบ่งบิลอาหารค่ำเป็นเรื่องน่าอึดอัด? Zelle เปลี่ยนทุกอย่าง! มันเชื่อมต่อโดยตรงกับบัญชีธนาคารของคุณเพื่อการโอนเงินระหว่างบุคคลอย่างรวดเร็ว
✅ การรวม: ทำงานร่วมกับธนาคารใหญ่หลายแห่ง ✅ ความเร็ว: โดยปกติจะประมวลผลการชำระเงินภายในไม่กี่นาที ❌ ข้อจำกัด: ทุกคนต้องลงทะเบียน
ฉันใช้สิ่งนี้ตลอดเวลากับเพื่อนๆ สัปดาห์ที่แล้วฉันลืมกระเป๋าสตางค์ที่ร้านอาหาร (เป็นฉันที่คลาสสิก) และ Zelle โอนเงินให้เพื่อนของฉันก่อนที่พนักงานเสิร์ฟจะนำเช็คมาเลย วิกฤตหลีกเลี่ยงได้! 🎉
แอปดิจิทัล - ตัวเลือกที่เท่และไม่เป็นทางการ
แอปอย่าง Venmo, PayPal และ Cash App ทำให้การส่งเงินรู้สึกเหมือนการส่งข้อความ พวกเขาสามารถโอนเงินภายในไม่กี่นาทีสำหรับผู้ใช้ที่ลงทะเบียน
✅ ใช้งานง่าย: อินเทอร์เฟซที่เข้าใจง่ายมาก ✅ สังคม: บางแอปมีฟีดสังคม (ปิดฟีดนี้ถ้าคุณไม่ต้องการให้ทุกคนรู้ว่าคุณจ่ายเงินสำหรับ "คืนพิซซ่าลับอีกครั้ง 🍕") ❌ ขั้นตอนเพิ่มเติม: คุณจะต้องโอนเงินไปยังธนาคารของคุณในที่สุด
ตัวเลือกการโอนเงินระหว่างประเทศ - ไปทั่วโลก
การส่งเงินข้ามพรมแดน? คุณมีตัวเลือก:
การโอน SWIFT: เครือข่ายดั้งเดิมที่เชื่อมต่อธนาคารกว่า 11,000 แห่งทั่วโลก SEPA: สำหรับการโอนเงินที่ง่ายระหว่างธนาคารในสหภาพยุโรป CHAPS: ใช้ในสหราชอาณาจักรสำหรับการชำระเงินในวันเดียวกัน การเปลี่ยนเส้นทางธนาคาร: สิ่งเหล่านี้เป็นที่นิยมมากกว่าระหว่างประเทศมากกว่าที่สหรัฐอเมริกา ฉันเคยส่งเงินให้ครอบครัวที่ต่างประเทศโดยใช้หลายวิธี และฉันได้เรียนรู้ว่าราคาแลกเปลี่ยนมีความสำคัญมากกว่าค่าธรรมเนียมบางครั้ง ครั้งหนึ่งฉันประหยัดเงินโดยใช้บริการที่ "ช้ากว่า" แต่มีอัตราที่ดีกว่า—ประหยัดได้เกือบ $50 จากการโอน $500!
ประเภทการโอนเงินผ่านธนาคารอื่นๆ ที่ควรรู้ การโอนภายใน: การโอนเงินภายในธนาคารเดียวกัน (มักจะทันทีและฟรี) การโอนภายนอก: การโอนเงินระหว่างธนาคารที่แตกต่างกัน (1-3 วัน) การชำระบิล: การกำหนดการชำระเงินประจำให้กับผู้ให้บริการ Fedwire: เป็นที่นิยมในสหรัฐอเมริกาสำหรับการชำระเงินแบบเรียลไทม์ระหว่างธนาคาร วิธีการทำการโอนเงินผ่านธนาคารทางอิเล็กทรอนิกส์: คู่มือทีละขั้นตอนของฉัน ตกลง มาเริ่มต้นทำธุรกิจกันเถอะ! นี่คือวิธีการส่งเงินผ่านการธนาคารออนไลน์โดยไม่ทำให้คุณเครียด (หรือสูญเสียเงินของคุณ):
1. เข้าสู่ระบบแพลตฟอร์มธนาคารออนไลน์ของคุณ
สิ่งแรกที่ต้องทำ—เข้าสู่เว็บไซต์หรือแอปมือถือของธนาคารของคุณ
🔐 เคล็ดลับ: ฉันมักจะตรวจสอบให้แน่ใจว่าฉันอยู่บน WiFi ที่ปลอดภัยหรือใช้ข้อมูลมือถือ WiFi ฟรีที่ร้านกาแฟ? อาจไม่ใช่สถานที่ที่ดีที่สุดในการย้ายเงินออมทั้งชีวิตของคุณ! ฉันเรียนรู้บทเรียนนี้หลังจากมีอาการหัวใจวายเล็กน้อยเมื่อได้รับการแจ้งเตือนด้านความปลอดภัย ไม่มีอะไรเลวร้ายเกิดขึ้น แต่ก็ยัง... 😅
2. ไปที่ส่วนการโอนเงิน
มองหาตัวเลือกเช่น "โอนเงิน," "ส่งเงิน," หรือ "ชำระเงิน" ในแดชบอร์ดของคุณ
พูดจริง: เว็บไซต์ของธนาคารแต่ละแห่งมีความแตกต่างกันอย่างแปลกประหลาด! ครั้งแรกที่ฉันใช้เว็บไซต์ของธนาคารใหม่ ฉันใช้เวลา 10 นาทีเต็มๆ เพียงแค่พยายามหาปุ่มโอนเงิน (มันซ่อนอยู่ใต้เมนูดรอปดาวน์ที่เรียกว่า "บริการ" แทนที่จะเป็น "การโอน" — ทำไม?!)
3. เลือกประเภทการโอนเงิน
นี่คือที่ที่คุณเลือกว่าคุณจะทำการโอนเงินประเภทไหน:
ระหว่างบัญชีของคุณเอง (เช่น จากบัญชีเช็คไปยังบัญชีออมทรัพย์) ไปยังบุคคลอื่นที่ธนาคารของคุณ การโอนจากธนาคารหนึ่งไปยังอีกธนาคารหนึ่ง (ไปยังบุคคลที่ธนาคารที่แตกต่าง) การโอนเงินระหว่างประเทศ 4. ป้อนรายละเอียดบัญชี
ส่วนนี้สำคัญมาก สำหรับการโอนจากธนาคารหนึ่งไปยังอีกธนาคารหนึ่ง คุณจะต้อง:
ชื่อของผู้รับ (ตามที่ปรากฏในบัญชีของพวกเขา) หมายเลขบัญชีของผู้รับ หมายเลขการจัดส่งของธนาคาร (สำหรับการโอนภายในประเทศ) รหัส SWIFT/BIC (สำหรับการโอนเงินระหว่างประเทศ) ที่อยู่ของผู้รับ (บางครั้งจำเป็น) ✍️ ตรวจสอบทุกอย่างอีกครั้ง! ฉันเคยพิมพ์หมายเลขผิดหนึ่งหลักในหมายเลขการจัดส่งและเงินของฉันไปเที่ยวเล็กน้อยโดยไม่มีฉันเป็นเวลา 5 วันทำการในขณะที่ธนาคารจัดการเรื่องนี้
5. ระบุจำนวนเงินและวันที่
ป้อนจำนวนเงินที่คุณต้องการส่ง คุณมักจะสามารถกำหนดวันในอนาคตได้ด้วย!
⚠️ คำเตือนสำคัญ: ตรวจสอบให้แน่ใจว่าคุณมีเงินเพียงพอในบัญชีของคุณก่อนที่จะทำการโอนเงินเพื่อหลีกเลี่ยงค่าธรรมเนียมเกินบัญชี ฉันเคยโดนค่าธรรมเนียมเหล่านี้มาก่อน และมันไม่สนุกเลย การจ่าย $35 เพราะคุณขาดไป $5 รู้สึกเหมือนการดูถูกทางการเงินประเภทพิเศษ
6. ตรวจสอบและยืนยัน
ตรวจสอบรายละเอียดทั้งหมดอีกครั้ง โดยเฉพาะค่าธรรมเนียม การโอนบางรายการ—โดยเฉพาะการโอนเงินและการโอนระหว่างประเทศ—อาจมีค่าธรรมเนียมแอบแฝง
สำหรับการโอนเงินภายในประเทศ ข้อมูลมักจะถูกป้อนลงในแบบฟอร์มการโอนเงิน ธนาคารบางแห่งทำให้เรื่องนี้ง่ายมาก ในขณะที่บางแห่งทำให้คุณรู้สึกเหมือนกำลังยื่นภาษี ประสบการณ์แตกต่างกันอย่างมาก!
7. อนุมัติการทำธุรกรรม
เสร็จสิ้นกระบวนการโดยการอนุมัติการโอนเงิน ซึ่งอาจต้องการ:
รหัสยืนยันที่ส่งไปยังโทรศัพท์ของคุณ รหัสผ่านธนาคารของคุณ การยืนยันทางชีวภาพ การโอนเงินในวันเดียวกันมักจะมีค่าธรรมเนียมเพิ่มเติมที่เกี่ยวข้อง ฉันมักจะตัดสินใจว่าความเร็วหรือการประหยัดเงินมีความสำคัญมากกว่าสำหรับการโอนนั้น
8. บันทึกหรือพิมพ์การยืนยัน
บันทึกหมายเลขการยืนยันเสมอ เชื่อฉันเถอะ!
ฉันเคยมีการโอนที่ดูเหมือนจะหายไปในความว่างเปล่าดิจิทัล และการมีหมายเลขการยืนยันนั้นเป็นเหตุผลเดียวที่ธนาคารสามารถติดตามได้อย่างรวดเร็ว บทเรียนที่ได้เรียนรู้!
โอนเงินอย่างปลอดภัยและมีประสิทธิภาพ: บทเรียนด้านความปลอดภัยที่ฉันเรียนรู้จากประสบการณ์ เมื่อคุณโอนเงินทางอิเล็กทรอนิกส์ ความปลอดภัยควรเป็นสิ่งสำคัญอันดับแรก นี่คือแนวทางปฏิบัติที่ดีที่สุดบางประการ (บางส่วนที่ฉันโชคร้ายได้เรียนรู้จากประสบการณ์):
แนวทางปฏิบัติด้านความปลอดภัยที่ดีที่สุด ✅ ใช้เครือข่ายที่ปลอดภัยเมื่อทำธุรกรรมออนไลน์
✅ เปิดใช้งานการยืนยันสองขั้นตอน (สิ่งนี้ช่วยฉันได้หลายครั้ง)
✅ ตรวจสอบบัญชีของคุณเป็นประจำ (ฉันตรวจสอบของฉันทุกเช้าขณะดื่มกาแฟ)
✅ อย่าแชร์ข้อมูลบัญชีกับผู้อื่น
✅ ระมัดระวังอีเมลใดๆ ที่ขอรายละเอียดธนาคาร
หลีกเลี่ยงข้อผิดพลาดทั่วไป ❌ สมมติว่าการโอนเงินจะเกิดขึ้นทันที (เครือข่ายการโอนเงินของธนาคารบางครั้งมีความล่าช้าในการประมวลผล)
❌ ลืมเกี่ยวกับขีดจำกัดการโอนเงินรายวัน
❌ มองข้ามอัตราแลกเปลี่ยนสำหรับการโอนเงินระหว่างประเทศ
❌ ไม่เก็บบันทึกการทำธุรกรรม
ค่าธรรมเนียมการโอนเงินและความเร็ว: สิ่งที่คาดหวัง วิธีการที่แตกต่างกันมาพร้อมกับราคาที่แตกต่างกันและเวลารอ:
การโอน ACH
💰 ค่าธรรมเนียม: มักจะฟรีหรือราคาถูก ($0-$3) ⏱️ ความเร็ว: 1-3 วันทำการ ดีที่สุดสำหรับ: การโอนเงินปกติหรือการชำระเงินที่เกิดขึ้นเป็นประจำ การโอนเงินภายในประเทศ
💰 ค่าธรรมเนียม: $15-$35 สำหรับการส่ง, $0-$15 สำหรับการรับ ⏱️ ความเร็ว: การจัดส่งในวันเดียวกันหรือวันทำการถัดไป ดีที่สุดสำหรับ: จำนวนเงินที่มีความสำคัญต่อเวลา จากประสบการณ์ของฉัน การโอนเงินภายในประเทศมักจะถูกส่งภายในวันทำการเดียว อย่างไรก็ตาม หากคุณเริ่มการโอนในช่วงท้ายของวัน มันอาจจะถูกประมวลผลในวันทำการถัดไป
การโอนเงินระหว่างประเทศ
💰 ค่าธรรมเนียม: $35-$50 บวกค่าธรรมเนียมของธนาคารกลางที่อาจเกิดขึ้น ⏱️ ความเร็ว: 1-5 วันทำการ ดีที่สุดสำหรับ: การส่งเงินไปต่างประเทศอย่างปลอดภัย การโอนเงินระหว่างประเทศมักใช้เครือข่าย SWIFT และฉันสังเกตว่ามักจะไม่เร็วอย่างที่สัญญาไว้ เมื่อฉันส่งเงินให้ลูกพี่ลูกน้องของฉันในลอนดอน ฉันมักจะเพิ่มเวลาบัฟเฟอร์ 1-2 วันในตารางเวลาที่พวกเขาให้ฉัน
บริการ P2P (Zelle, Venmo)
💰 ค่าธรรมเนียม: มักจะฟรีสำหรับการโอนพื้นฐาน ⏱️ ความเร็ว: นาทีถึงไม่กี่วัน ดีที่สุดสำหรับ: การส่งเงินให้เพื่อนอย่างรวดเร็ว คุณรู้ไหม? ลูกค้าหลายคนชอบใช้การโอนเงินแทนบัตรเครดิตสำหรับการชำระเงินในปัจจุบัน แนวโน้มนี้เปลี่ยนไปอย่างแน่นอนตั้งแต่ต้นปี 2020!
การส่งเงินออนไลน์: นอกเหนือจากการธนาคารแบบดั้งเดิม ในขณะที่การโอนเงินผ่านธนาคารยังคงเป็นที่นิยม มี ทางเลือกหลายอย่าง ที่ฉันได้ลอง:
PayPal: เชื่อมต่อบัญชีธนาคารหรือบัตรเดบิตของคุณเพื่อส่งเงินโดยใช้เพียงที่อยู่อีเมล Wise: ตัวเลือกที่ฉันใช้สำหรับการโอนเงินระหว่างประเทศที่มีอัตราแลกเปลี่ยนที่แข่งขันได้ Western Union: ดีเมื่อผู้รับต้องการตัวเลือกการรับเงินสดทั่วโลก กระเป๋าเงินดิจิทัล: Apple Pay, Google Pay และ Samsung Pay สามารถโอนเงินระหว่างผู้ใช้ การโอนเงินด้วยสกุลเงินดิจิทัล: Bitcoin แตะ $108,000 ในปลายปี 2024 และการโอนเงินด้วยสกุลเงินดิจิทัลได้กลายเป็นที่นิยมมากขึ้นในปี 2025! ฉันได้ใช้สกุลเงินดิจิทัลสำหรับการโอนเงินระหว่างประเทศบางรายการและรู้สึกตกใจว่าฉันประหยัดค่าธรรมเนียมได้มากเพียงใด สำหรับบริการออนไลน์ส่วนใหญ่ คุณเพียงแค่ต้องมีอีเมลหรือหมายเลขโทรศัพท์มือถือของผู้รับเพื่อส่งเงิน ง่ายกว่าการรวบรวมข้อมูลบัญชีทั้งหมด!
การพัฒนาที่น่าทึ่งในปี 2025 คือเทคโนโลยีบล็อกเชนทำให้การโอนเงินเร็วขึ้น ฉันได้ทดลองใช้บริการโอนเงินที่ใช้บล็อกเชนใหม่ๆ และมันน่าประทับใจ—โดยเฉพาะสำหรับการโอนเงินระหว่างประเทศ
ความคิดสุดท้าย การโอนเงินผ่านธนาคารอิเล็กทรอนิกส์ได้เปลี่ยนแปลงวิธีที่เราจัดการเงินในโลกดิจิทัลที่เพิ่มมากขึ้นอย่างสิ้นเชิง ขณะที่เรานำทางผ่านปี 2025 ทุกอย่างยังคงเร็วขึ้น ปลอดภัยมากขึ้น และ (โชคดี) ใช้งานง่ายมากขึ้น
เมื่อมองย้อนกลับไปที่การเดินทางของฉันกับการธนาคารดิจิทัล ฉันได้เปลี่ยนจากการสับสนเกี่ยวกับหมายเลขเส้นทางไปสู่การส่งเงินข้ามทวีปอย่างมั่นใจเพียงแค่ไม่กี่ครั้ง มันเป็นการพัฒนาที่น่าทึ่งจริงๆ!
ไม่ว่าคุณจะจ่ายบิล ช่วยเหลือครอบครัว หรือดำเนินธุรกิจ การเข้าใจตัวเลือกการโอนเงินของคุณจะช่วยให้คุณเลือกวิธีที่ดีที่สุดสำหรับสถานการณ์เฉพาะของคุณ บางวันคุณต้องการความรวดเร็ว ในขณะที่บางวันการประหยัดค่าธรรมเนียมมีความสำคัญมากกว่า
อนาคตของการเคลื่อนย้ายเงินนั้นแน่นอนว่าเป็นดิจิทัล และฉันตื่นเต้นที่จะได้เห็นสิ่งที่จะเกิดขึ้นต่อไป จนกว่าจะถึงตอนนั้น ฉันหวังว่าประสบการณ์ของฉันจะช่วยทำให้การเดินทางโอนเงินของคุณราบรื่นกว่าของฉันในตอนเริ่มต้น!
จำไว้ว่า: วิธีการโอนเงินที่แตกต่างกันมีวัตถุประสงค์ที่แตกต่างกัน เลือกสิ่งที่เหมาะสมกับสถานการณ์เฉพาะของคุณ และอย่ากลัวที่จะถามคำถามกับธนาคารของคุณ (พวกเขาเคยได้ยินเรื่องที่แย่กว่านี้จากฉัน ฉันสัญญา!)
ข้อจำกัดความรับผิด บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น และไม่ได้เป็นคำแนะนำทางกฎหมาย การเงิน หรือวิชาชีพ เนื้อหาทั้งหมดอิงจากข้อมูลที่เผยแพร่สู่สาธารณะและความคิดเห็นส่วนบุคคล ผู้อ่านควรขอคำแนะนำจากผู้เชี่ยวชาญก่อนที่จะตัดสินใจหรือดำเนินการตามเนื้อหาที่นำเสนอ อาจมีอัตราค่าบริการข้อมูลเมื่อใช้บริการธนาคารผ่านมือถือ
คำถามที่พบบ่อย การโอนเงินผ่านธนาคารใช้เวลานานแค่ไหนในการดำเนินการ? การโอนเงินภายในประเทศส่วนใหญ่ใช้เวลา 1-3 วันทำการ การโอนเงินแบบด่วนจะเร็วกว่า มักจะดำเนินการในวันเดียวกัน การโอนเงินระหว่างประเทศมักใช้เวลา 1-5 วันทำการ ขึ้นอยู่กับประเทศปลายทางและธนาคารที่เกี่ยวข้อง.
ข้อมูลอะไรบ้างที่ฉันต้องใช้ในการโอนเงินระหว่างธนาคาร? คุณจะต้องใช้ชื่อเต็มของผู้รับ หมายเลขบัญชี และหมายเลขรหัสธนาคารของพวกเขา สำหรับการโอนเงินระหว่างประเทศ คุณจะต้องใช้รหัส SWIFT/BIC ของธนาคารและอาจจะต้องใช้ที่อยู่ของผู้รับด้วย.
มีขีดจำกัดในการโอนเงินหรือไม่? ใช่ ธนาคารส่วนใหญ่กำหนดขีดจำกัดรายวันและรายเดือนในการโอนเงิน ขีดจำกัดเหล่านี้แตกต่างกันไปตามธนาคารและประเภทบัญชี ตรวจสอบกับสถาบันการเงินของคุณเกี่ยวกับขีดจำกัดเฉพาะของคุณ.
ฉันจะติดตามเงินที่โอนหลังจากส่งไปแล้วได้อย่างไร? แพลตฟอร์มธนาคารออนไลน์ส่วนใหญ่มีประวัติการทำธุรกรรมที่คุณสามารถตรวจสอบสถานะของการโอนเงินของคุณได้ สำหรับการโอนเงินแบบด่วน คุณสามารถขอหมายเลขติดตามจากธนาคารของคุณเพื่อติดตามความก้าวหน้า.
ฉันควรทำอย่างไรหากการโอนเงินผ่านธนาคารของฉันไม่ถึง? ก่อนอื่นให้ตรวจสอบว่าคุณได้กรอกรายละเอียดบัญชีถูกต้องหรือไม่ จากนั้นติดต่อบริการลูกค้าของธนาคารของคุณพร้อมหมายเลขยืนยันและรายละเอียดการทำธุรกรรม พวกเขาสามารถติดตามการโอนเงินและช่วยแก้ไขปัญหาได้.