Posiadasz kryptowalutę. Chcesz mieć gotówkę na swoim koncie bankowym. Pomiędzy tymi dwoma punktami znajdują się opłaty sieciowe, różnice kursowe, kontrole tożsamości oraz banki, które czasami odmawiają współpracy. Ten przewodnik przeprowadzi Cię przez wszystkie te kwestie.
Nie możesz wysłać Bitcoina na konto bankowe tak, jak wysyłasz przelew. Banki działają na zasadzie walut fiducjarnych — SEPA, SWIFT lub lokalny przelew. Blockchainy działają na własnych zasadach. Aby przenieść kryptowalutę na swoje konto bankowe, potrzebujesz usługi, która przekształca ją w walutę fiducjarną i wysyła środki na twoje konto bankowe.
Trzy rodzaje usług to robią: giełdy scentralizowane, rynki peer-to-peer oraz portfele cyfrowe z funkcjonalnością off-ramp. Każda z nich działa inaczej i pasuje do innej sytuacji. Ten przewodnik obejmuje wszystkie trzy — jak działają, ile kosztują i gdzie ludzie tracą pieniądze lub czas.
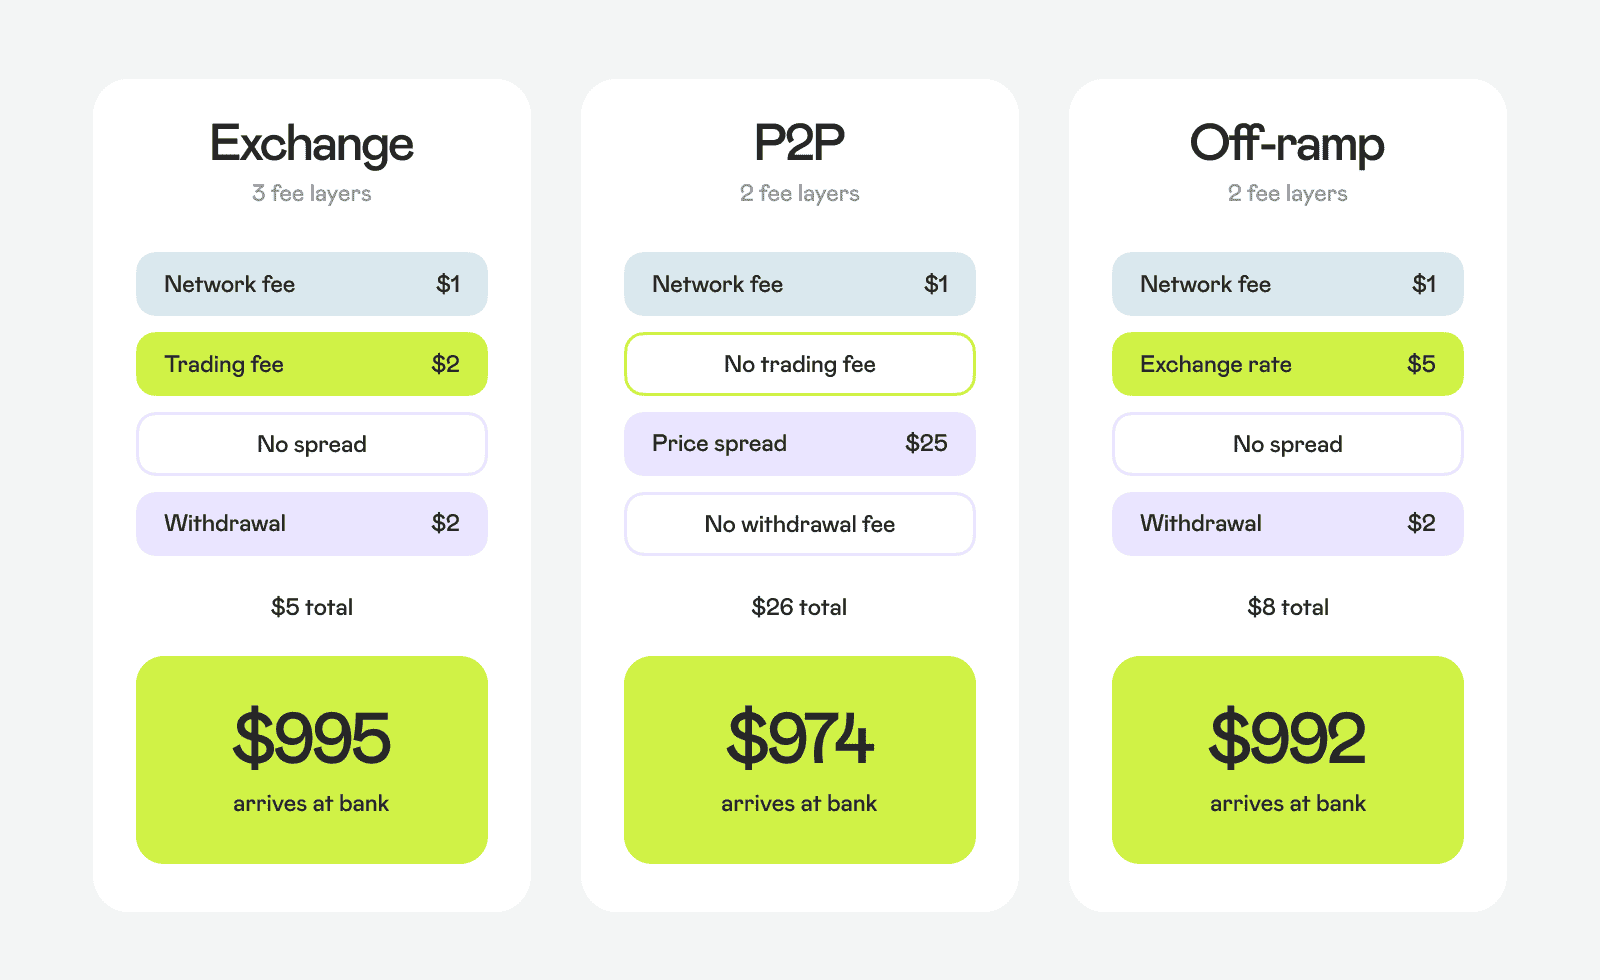
Co się dzieje z twoimi 1000 $ w kryptowalutach przelanych na konto bankowe
Przykład ilustracyjny: SEPA kolej, sieć Ethereum. Rzeczywiste opłaty mogą się różnić w zależności od platformy i wolumenów
Centralizowana Giełda
Jak to działa. Centralizowane giełdy — Binance, Kraken, Coinbase i inne — są najczęściej używaną drogą od kryptowalut do konta bankowego. Proces transferu kryptowalut do banku krok po kroku wygląda następująco:
1. Załóż konto i zakończ weryfikację tożsamości (KYC). Każda platforma, która pozwala na sprzedaż kryptowalut i wypłatę na konto bankowe, wymaga tego — przygotuj dowód tożsamości wydany przez rząd oraz, w niektórych przypadkach, dowód adresu. Weryfikacja trwa kilka minut na niektórych platformach i do dwóch dni na innych.
2. Wpłać kryptowaluty z własnego portfela na swoje konto giełdowe. Wybierz najtańszą sieć, którą giełda obsługuje dla twojego tokena. Sieci warstwy 2 (Arbitrum, Optimism), Solana i TON kosztują mniej niż cent. Ethereum kosztuje od 0,05 do 0,40 USD.
3. Sprzedaj swoje kryptowaluty za walutę fiducjarną za pośrednictwem interfejsu handlowego. Dla standardowej wypłaty i małych do średnich kwot, najprostsze jest zlecenie rynkowe — wykonuje się natychmiast po aktualnej cenie.
4. Połącz swoje konto bankowe i zainicjuj wypłatę. Nazwa na twoim koncie giełdowym musi dokładnie odpowiadać nazwie na twoim koncie bankowym — niezgodność jest jedną z najczęstszych przyczyn odrzucenia transferów.
Po złożeniu wypłaty, szybkość zależy od metody płatności: SEPA Instant rozlicza się w ciągu kilku minut, standardowy SEPA zajmuje od jednego do dwóch dni roboczych, a przelewy SWIFT zajmują od trzech do pięciu dni.
Dla kogo jest to najlepsze. Ta metoda odpowiada osobom, które już posiadają konto giełdowe lub regularnie handlują. Giełdy oferują wysoką płynność, co ma znaczenie, gdy sprzedajesz duże kwoty — 10 000 USD lub więcej. Jeśli szukasz najlepszej giełdy do transferu kryptowalut do banku, skup się na obsługiwanych metodach wypłaty w swoim kraju, całkowitych opłatach i szybkości przetwarzania, a nie tylko na nazwie marki.
Opłaty. Opłaty handlowe wahają się od 0,1% do 0,5% za transakcję. Opłaty za wypłatę w walucie fiducjarnej zależą od metody: SEPA często kosztuje 0–1 €, a SWIFT od 15 do 50 USD. Oprócz tego płacisz opłatę za sieć blockchain przy wpłacie kryptowalut. Na koniec jest spread — różnica między ceną rynkową a ceną, po której zlecenie jest realizowane. Na płynnych parach ta różnica jest mała; na mniej płynnych rynkach się sumuje. Większość giełd ustala również minimalne kwoty wypłaty — niektóre tak niskie jak 10 USD, inne 100 USD lub więcej dla SWIFT.
Zalety. Największa płynność i najszerszy wybór par handlowych. Przejrzyste, opublikowane struktury opłat. Regulowane w większości głównych rynków. Wsparcie dla najszerszej gamy kryptowalut.
Pułapki. Niektóre banki odrzucają przychodzące transfery z giełd kryptowalut. To nie jest rzadkością — szczególnie w przypadku tradycyjnych banków, które mają restrykcyjne polityki wobec funduszy związanych z kryptowalutami. Sprawdź stanowisko swojego banku przed zainicjowaniem wypłaty, w przeciwnym razie ryzykujesz czekanie przez dni, tylko po to, aby zobaczyć, że transfer został zwrócony.
Duże wypłaty mogą wywołać przeglądy zgodności, co wydłuża czas o godziny lub dni. A ponieważ opłaty kumulują się w wielu warstwach — handlowe, wypłaty, sieci, spread — całkowity koszt jest często wyższy niż sugeruje główna kwota.
Sprzedaż kryptowalut za walutę fiducjarną jest zdarzeniem podatkowym w większości jurysdykcji.

W zależności od okresu posiadania i lokalnych przepisów, możesz być zobowiązany do zapłaty podatku od zysków kapitałowych. A ponieważ przeprowadzasz KYC na każdej regulowanej platformie, twoja tożsamość jest powiązana z każdą transakcją. Główne giełdy aktywnie dzielą się danymi z organami podatkowymi lub spełniają ich prośby — zakładaj, że twoja sprzedaż kryptowalut nie pozostanie niezauważona.
Portfel Cyfrowy z Opcją Wypłaty
Jak to działa. Portfele cyfrowe z funkcją wypłaty — platformy takie jak Volet.com — łączą portfel kryptowalutowy, przelicznik walut i wypłatę w walucie fiducjarnej w jednym miejscu. Łańcuch jest krótszy niż na giełdzie: brak terminala handlowego, brak książki zleceń, brak zleceń kupna lub sprzedaży do zarządzania.
Oto proces konwersji kryptowalut na walutę fiducjarną i transferu do banku:
1. Zarejestruj się i ukończ KYC — tę samą weryfikację tożsamości, co na giełdzie.
2. Wpłać kryptowalutę. Volet.com oferuje dwa sposoby. Możesz utworzyć portfel kryptowalutowy na platformie i otrzymać USDT (TRC-20, ERC-20) lub USDC (ERC-20) bezpośrednio — a następnie ręcznie przeliczyć na walutę fiducjarną. Lub możesz skorzystać z automatycznej konwersji: wyślij kryptowalutę, a platforma przeliczy ją na saldo w walucie fiducjarnej (USD, EUR) po otrzymaniu. Opcja automatycznej konwersji obsługuje USDT na 9 sieciach i USDC na 7, więc możesz wybrać Solanę lub łańcuch Layer 2 i zapłacić mniej niż cent zamiast dolarów na Tron.
3. Wprowadź dane swojego banku i wypłać.
Waluta fiducjarna podróżuje następnie przez standardowe kanały bankowe. Jakie kanały są dostępne, zależy od platformy: niektóre obsługują SEPA i SWIFT, inne koncentrują się na lokalnych przelewach bankowych w określonych walutach. Volet.com, na przykład, obsługuje wypłaty w 28+ walutach fiducjarnych poprzez lokalne przelewy bankowe, obejmując Amerykę Łacińską, Azję Południowo-Wschodnią i Afrykę — praktyczna opcja dla użytkowników w regionach, gdzie SEPA i SWIFT nie są normą.
Dla kogo jest to najlepsze. Osoby, które nie handlują i nie mają zainteresowania nauką interfejsu giełdy. Freelancerzy, influencerzy, partnerzy i inni twórcy, którzy otrzymują płatności w kryptowalutach i potrzebują regularnych wypłat na swoje konto bankowe. Każdy, kto potrzebuje waluty fiducjarnej w walucie, której główne giełdy nie obsługują do bezpośredniej wypłaty.
Opłaty. Struktura opłat zależy od tego, jak dokonujesz wpłaty. Używając Volet.com jako odniesienia:
Jeśli wpłacasz kryptowalutę do portfela kryptowalutowego, a następnie przeliczasz, sama wpłata jest darmowa. Platforma stosuje własny kurs wymiany przy konwersji: 0,5% dla BTC i ETH, 1% dla stablecoinów i innych tokenów. Wypłata na konto bankowe kosztuje 1%, plus kurs wymiany platformy, jeśli przeliczasz na lokalną walutę inną niż USD.
Jeśli korzystasz z automatycznej konwersji — gdzie kryptowaluta jest przeliczana na saldo w walucie fiducjarnej po wpłacie — opłaty są bundlowane z góry. Stablecoiny mają stałą opłatę w wysokości 1 USD plus stawkę 0,5% przy konwersji na EUR. BTC i ETH przeliczają się po stawce 0,5%, inne tokeny po 1%. Wypłata na konto bankowe kosztuje 1%, plus kurs wymiany platformy, jeśli przeliczasz na lokalną walutę inną niż USD.
W każdym przypadku całkowity koszt jest przejrzysty: widzisz stawkę, widzisz opłatę i dokładnie wiesz, co trafia na twoje konto bankowe przed potwierdzeniem. W porównaniu z giełdą — gdzie opłaty handlowe, spread i opłaty za wypłatę kumulują się w oddzielnych warstwach — platformy off-ramp łączą wszystko w mniejszej, bardziej przewidywalnej liczbie.
Zalety. Prostota. Mniej kroków, mniej punktów awarii. Zakres obsługiwanych walut fiducjarnych i lokalnych metod wypłaty jest często szerszy niż to, co oferują giełdy.
Ponadto wypłata na twoje konto bankowe pochodzi z zarejestrowanej firmy — a nie z giełdy z "kryptowalutą" w nazwie — co oznacza, że banki są znacznie mniej skłonne do jej odrzucenia. A ponieważ platforma obsługuje konwersję wewnętrznie, cały proces — wpłata, konwersja, wypłata — może być zakończony w ciągu kilku minut, zamiast godzin, które zajmuje nawigacja po interfejsie handlowym typowej giełdy kryptowalut.
Pułapki. Wybór obsługiwanych kryptowalut może być węższy niż na dużej giełdzie. Volet.com obsługuje 10 kryptowalut (BTC, ETH, TON, BNB, SOL, POL, AVAX, LTC, XRP, TRX) oraz stablecoiny (USDT na 9 sieciach, USDC na 7) — wystarczająco dla większości użytkowników, ale nie dla każdego tokena.
Te platformy nie są stworzone do handlu. Jeśli potrzebujesz zleceń limitowych lub narzędzi do analizy wykresów, skorzystaj z giełdy. I jak w przypadku każdej usługi, która przechowuje twoje środki, zweryfikuj licencję platformy przed dokonaniem wpłaty.
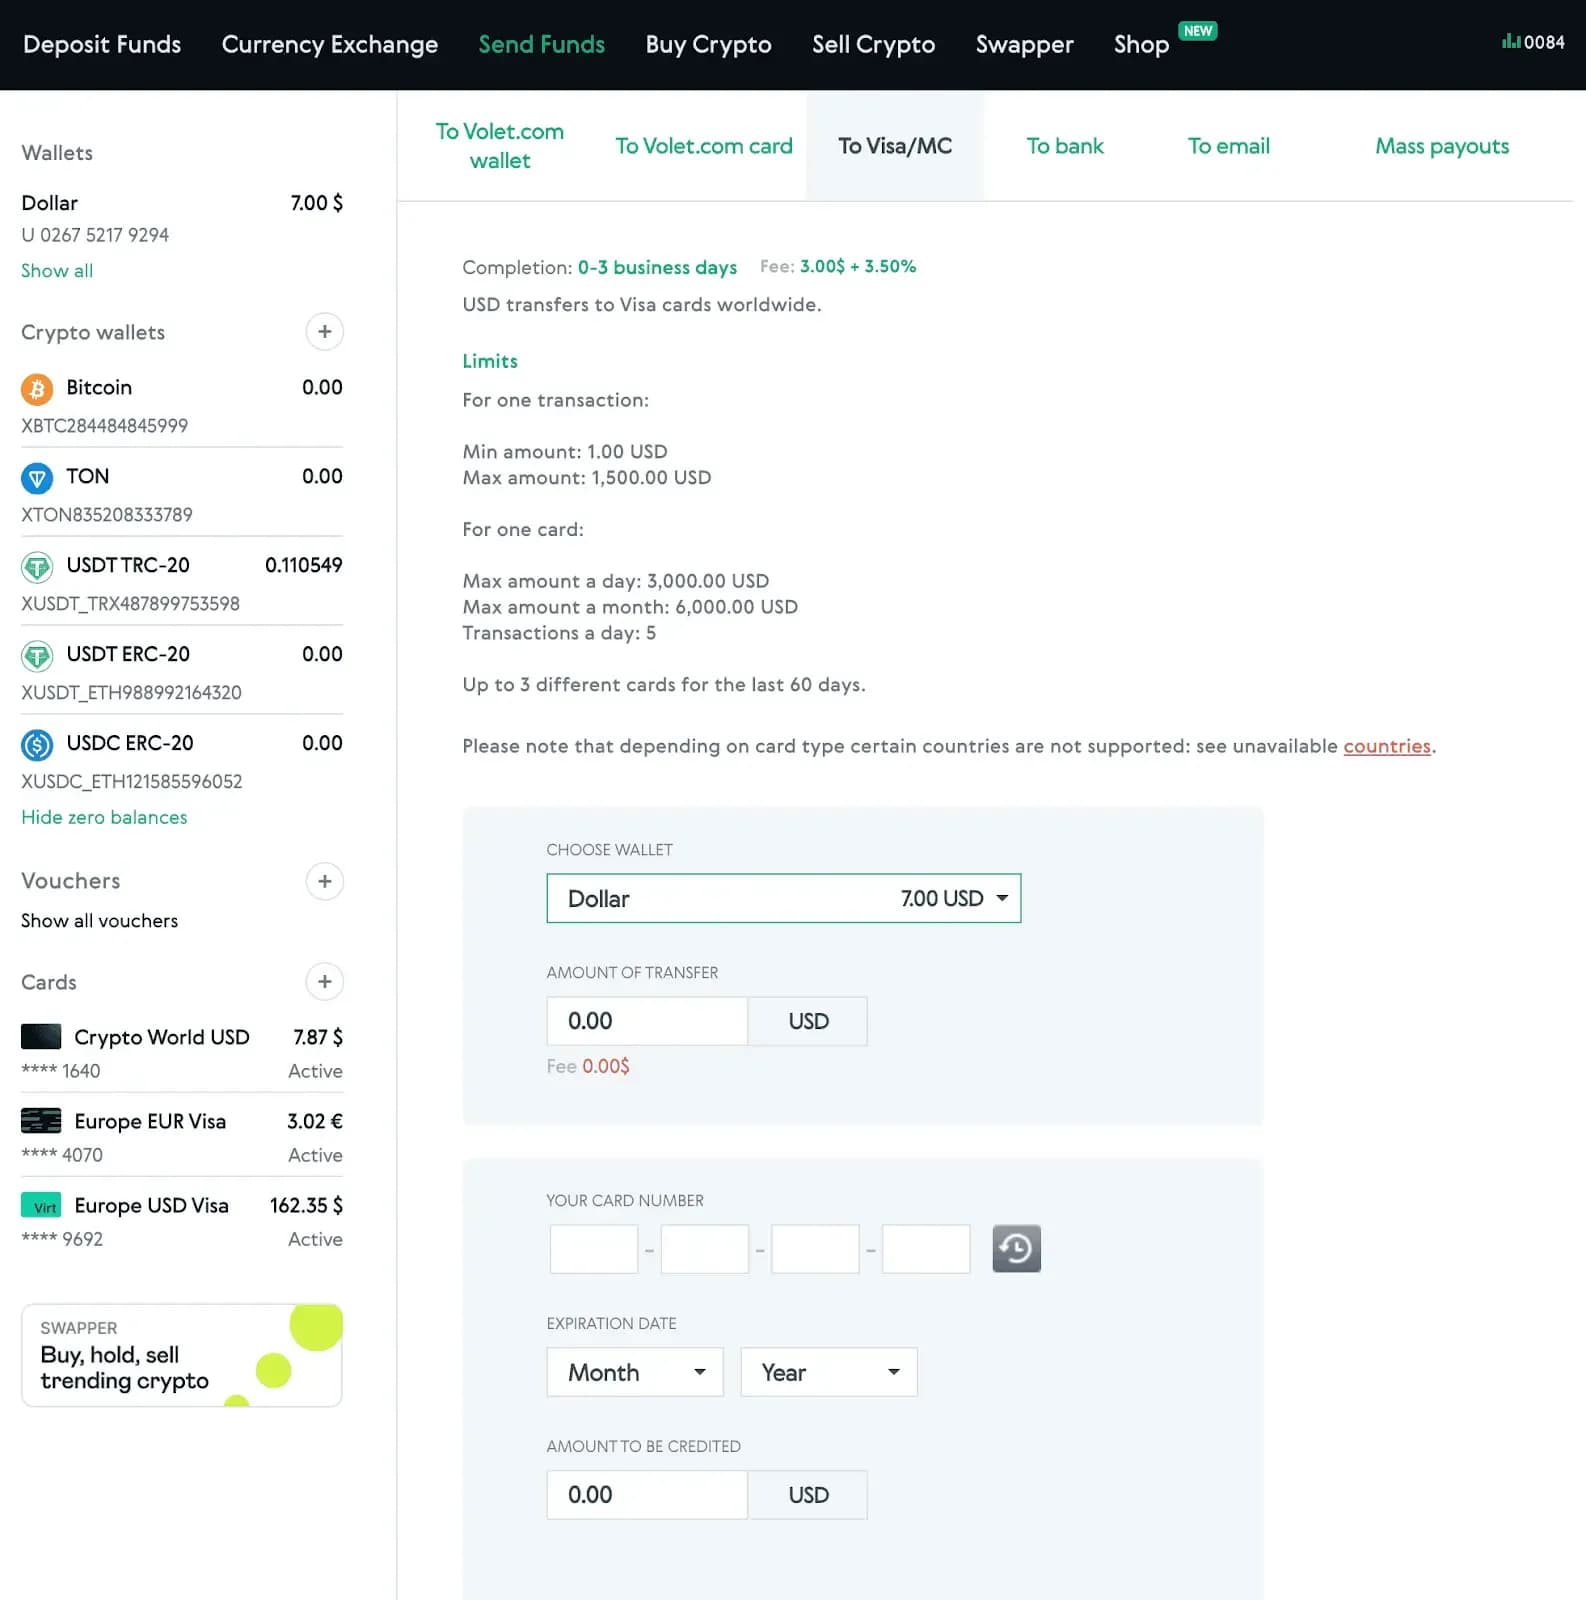
Interfejs Voler.com pozwala na wymianę kryptowalut, konwersję na walutę fiducjarną oraz wypłatę na konto bankowe, wszystko z jednego ekranu
Jak to działa. Platformy peer-to-peer łączą Cię bezpośrednio z kupującym Twoje kryptowaluty. Główne giełdy, takie jak Binance, OKX i Bybit, mają wbudowane rynki P2P. Proces wygląda następująco:
1. Przeglądaj oferty od kupujących, którzy chcą nabyć kryptowaluty za pomocą przelewów bankowych. Filtruj według swojej waluty, preferowanej metody płatności i ceny.
2. Wybierz ofertę i otwórz transakcję. Platforma blokuje Twoje kryptowaluty w depozycie — Twoje monety są zamrożone i nie zostaną wydane kupującemu, dopóki nie potwierdzisz, że pieniądze dotarły. To jest Twoja ochrona: kupujący nie może otrzymać kryptowalut bez Twojego wyraźnego potwierdzenia.
3. Czekaj, aż kupujący przekaże fiat bezpośrednio na Twoje konto bankowe.
4. Gdy zobaczysz środki — w pełni zaksięgowane, a nie tylko w oczekiwaniu — potwierdź odbiór na platformie. Depozyt uwalnia kryptowaluty kupującemu.
KYC jest wymagane na większości platform P2P, tak jak na giełdach. Kluczowa różnica: ponieważ fiat pochodzi z konta bankowego innej osoby, a nie z firmy kryptowalutowej, przychodzi jako zwykły transfer między osobami.
Dla kogo jest najlepsze. P2P jest szczególnie przydatne w regionach, gdzie giełdy nie obsługują bezpośrednich wypłat fiat — częściach Afryki, Azji Południowo-Wschodniej, Ameryki Łacińskiej. Jest to również praktyczna opcja, gdy chcesz sprzedać kryptowaluty i wypłacić w lokalnej walucie, której główne platformy nie obsługują, ponieważ płatność pojawia się jako zwykły przelew bankowy i unika tarć, które niektóre banki tworzą z płatnościami pochodzącymi z giełd.
Opłaty. Większość platform P2P nie pobiera opłat od sprzedającego (osoby zamieszczającej ogłoszenie). Rzeczywisty koszt ukryty jest w spreadzie: kupujący zazwyczaj oferują ceny o 1–3% poniżej kursu spot. Ta zniżka to Twoja efektywna opłata. Jeśli Twoje kryptowaluty są już na platformie, nie ma opłaty za sieć blockchain.
Zalety. Niezrównana elastyczność. Wybierasz kupującego, cenę i metodę płatności. Lokalne waluty, które giełdy nie obsługują dla bezpośrednich wypłat — naira nigeryjska, dong wietnamski, szyling kenijski — są łatwo dostępne przez P2P. Środki przychodzą jako zwykły przelew bankowy, co oznacza mniej problemów z działami zgodności banków.
Pułapki. Oszustwo jest głównym ryzykiem w transferach P2P. Niektórzy oszuści wysyłają fałszywe potwierdzenia płatności lub inicjują chargebacki po uwolnieniu kryptowalut. Nigdy nie uwalniaj kryptowalut z depozytu, dopóki środki nie zostaną w pełni zaksięgowane na Twoim koncie bankowym — nie "oczekujące", ale potwierdzone i dostępne.
Ponadto, płynność jest ograniczona. Sprzedaż dużych ilości może wymagać wielu transakcji z różnymi kupującymi, co zajmuje czas i zwiększa ryzyko oszustwa. A ponieważ każda transakcja wiąże się z ludzkim kontrahentem, proces jest z natury wolniejszy niż zlecenie giełdowe.
Jak porównują się trzy metody
Centralna giełda
Peer-to-Peer (P2P)
Portfel cyfrowy / Off-Ramp
Typowa całkowita opłata
0.3%–1.5% (handel + wypłata + spread)
1–3% (ukryte w spreadzie cenowym)
Od 0.25% (konwersja + wypłata)
Prędkość do konta bankowego
1–5 dni roboczych w zależności od metody
Minuty do godzin (zależy od kupującego)
1–5 dni roboczych w zależności od metody
Obsługiwane waluty
Głównie USD, EUR, GBP
Szeroki — lokalne waluty przez kupujących
28+ walut fiat (Volet.com)
Wymagane KYC
Tak
Tak
Tak
Minimalna wypłata
Zróżnicowana (10–500$+)
Ustalona przez stronę przeciwną
Zróżnicowana w zależności od waluty i metody
Najlepsze dla
Traderzy, duże kwoty, płynne pary
Regiony bez bezpośredniego wsparcia fiat, użytkownicy z ograniczeniami bankowymi
Węższy wybór tokenów, stawki ustalane przez platformę
FAQ
Banki nie akceptują kryptowalut. Musisz przekształcić kryptowalutę na walutę fiducjarną i przelać środki przez system bankowy — SEPA, SWIFT lub lokalny przelew. Każda metoda w tym przewodniku po kryptowalutach do konta bankowego zajmuje się tą konwersją za Ciebie. Różnica polega na tym, ile kroków i opłat jest zaangażowanych.
Giełda jest zazwyczaj nieco tańsza pod względem samych opłat — koszty handlowe wynoszą 0,1%–0,5% plus niewielka opłata za wypłatę. Platforma off-ramp, taka jak Volet.com, kosztuje nieco więcej, ale proces jest prostszy, a całkowity koszt jest przewidywalny z góry. W praktyce jednak wybór zależy mniej od ceny, a bardziej od tego, gdzie już znajduje się Twoja kryptowaluta i jakie opcje wypłaty są dostępne dla Ciebie.
Jeśli regularnie handlujesz na giełdzie, Twoje środki są już tam — brak kroku depozytowego, brak dodatkowej platformy do nauki. Wypłata na konto bankowe to tylko jeden dodatkowy klik, zakładając, że Twoja giełda to obsługuje w Twoim kraju.
Jeśli Twoja kryptowaluta znajduje się w osobistym portfelu i nie korzystasz z giełdy, platforma off-ramp jest krótszą drogą. Brak interfejsu handlowego do nawigacji, a wybór lokalnych metod przelewu bankowego jest często szerszy — szczególnie w krajach rozwijających się w Afryce, Azji Południowo-Wschodniej i Ameryce Łacińskiej.
Jeśli żadna z opcji nie oferuje metody wypłaty, która działa dla Ciebie, P2P jest alternatywą — albo przez rynek P2P na dużej giełdzie, albo przez dedykowaną usługę giełdową. Jest to bardziej angażujące, ale działa tam, gdzie inne metody zawodzą.
Opłaty za kryptowalutę do konta bankowego występują w warstwach: opłata za sieć blockchain (poniżej 0,01 USD w tanich sieciach, 2–4 USD na Tron), opłata za handel lub konwersję platformy (0,1%–1,5%) oraz opłata za wypłatę w walucie fiducjarnej (0–50 USD w zależności od waluty i systemu). Na platformie off-ramp, takiej jak Volet.com, konwersja zaczyna się od 0,25%, a struktura jest prostsza. Zawsze obliczaj całkowity koszt we wszystkich warstwach przed potwierdzeniem.
Nie ma jednej najlepszej giełdy do transferu kryptowaluty do banku — to zależy od Twojego kraju, waluty i systemów płatności. Dla wypłat SEPA w Europie, Kraken i Binance są powszechnie używane. Jeśli potrzebujesz lokalnej waluty w krajach rozwijających się, platforma off-ramp, taka jak Volet.com, może obejmować waluty, których nie obsługują główne giełdy. Porównaj całkowite opłaty, obsługiwane waluty i czasy przetwarzania dla swojej konkretnej sytuacji.
Całkowity czas składa się z dwóch części. Po pierwsze, platforma przetwarza Twój depozyt kryptowalutowy i konwersję — zazwyczaj od kilku minut do godziny. Po drugie, przelew bankowy zależy od systemu: SEPA Instant dociera w ciągu kilku minut, standardowy SEPA w jeden do dwóch dni roboczych, SWIFT w trzy do pięciu dni. Krok po kroku transfer kryptowaluty do banku na dobrze dobranej platformie, z KYC już zakończonym, może umieścić pieniądze w Twoim banku w ciągu 24 godzin na szybkim systemie, takim jak SEPA.
Tak. Niektóre banki blokują lub opóźniają przychodzące przelewy z znanych giełd kryptowalutowych. Jeśli to się zdarzy, spróbuj innego banku, który akceptuje przelewy związane z kryptowalutami, skorzystaj z rynku P2P, gdzie płatność przychodzi jako zwykły przelew między osobami, lub użyj platformy portfela cyfrowego jako kroku pośredniego. Sprawdź politykę swojego banku przed rozpoczęciem wypłaty.