Elektron bank köçürmələrini təhlükəsiz və səmərəli şəkildə necə həyata keçirməyi öyrənin. Problemsiz əməliyyatlar üçün sadə bələdçimizi izləyin
Varda Sardana və Shubham Singhania ilə birgə yazılmışdır
2022-ci ilin 14 fevralında harada idin? Bu tarix sənə tanış gəlirmi? 🔔 Bəlkə də gəlir. Sevgililər Günü—bəlkə də birinə evlilik təklifi etdiyin və ya evlilik təklifi aldığın gün. 💍 Digərləri Turks & Caicos Adalarında Grace Bay Beach-də sevgililəri üçün diz çökərkən 🏝️❤️, mən tamamilə fərqli bir səbəbdən diz çökürdüm—öz həqiqi sevgimdən (xəyalımdakı mənzil) məhrum olmağı qaçırmaq üzrə idim, çünki eyni gün bank köçürməsi etməyi bilmirdim !🏠
Hələ də harada olduğumu dəqiq xatırlayıram—əmlak ofisindən bankıma dəli kimi zəng edirdim, agentin mənə o baxışı verərkən əllərim tərləyirdi 💦. Bilirsiniz o baxışı—yarı mərhəmət, yarı "üç başqa alıcı gözləyir." 😬 Orada idim, hesabımda bütün pul oturmuşdu 💰, amma onu tez bir zamanda necə köçürəcəyimi bilmirdim ki, razılaşmanı təmin edim. O gün əmlak bazarı o qədər isti idi ki, adi 3 günlük ACH transferini gözləmək tamamilə şansımı itirmək demək idi. 🏠💨
Agent depoziti bir saat ərzində köçürməli olduğumu qeyd edəndə, panikaya düşdüm. 😱 Daha əvvəl heç vaxt pul köçürməmişdim! Routing nömrəsi nədir? Fiziki bankda olmalı idimmi? Bu, hətta təhlükəsizdirmi? 🚨 Saat tik-tak edirdi ⏰, və mən bu maliyyə maneəsi üçün tamamilə hazırlıqsız idim.
O an mənim oyanma zəngim oldu. ⏰ Mənim kimi—həyatın əksər sahələrində texnologiyaya yiyələnmiş biri—öz pulumu tez bir zamanda köçürmək kimi əsas bir şeydən xəbərsiz qala bilirsə, eyni vəziyyətdə neçə nəfər var? Sizin pulunuz haqqında nə demək olar? 💵
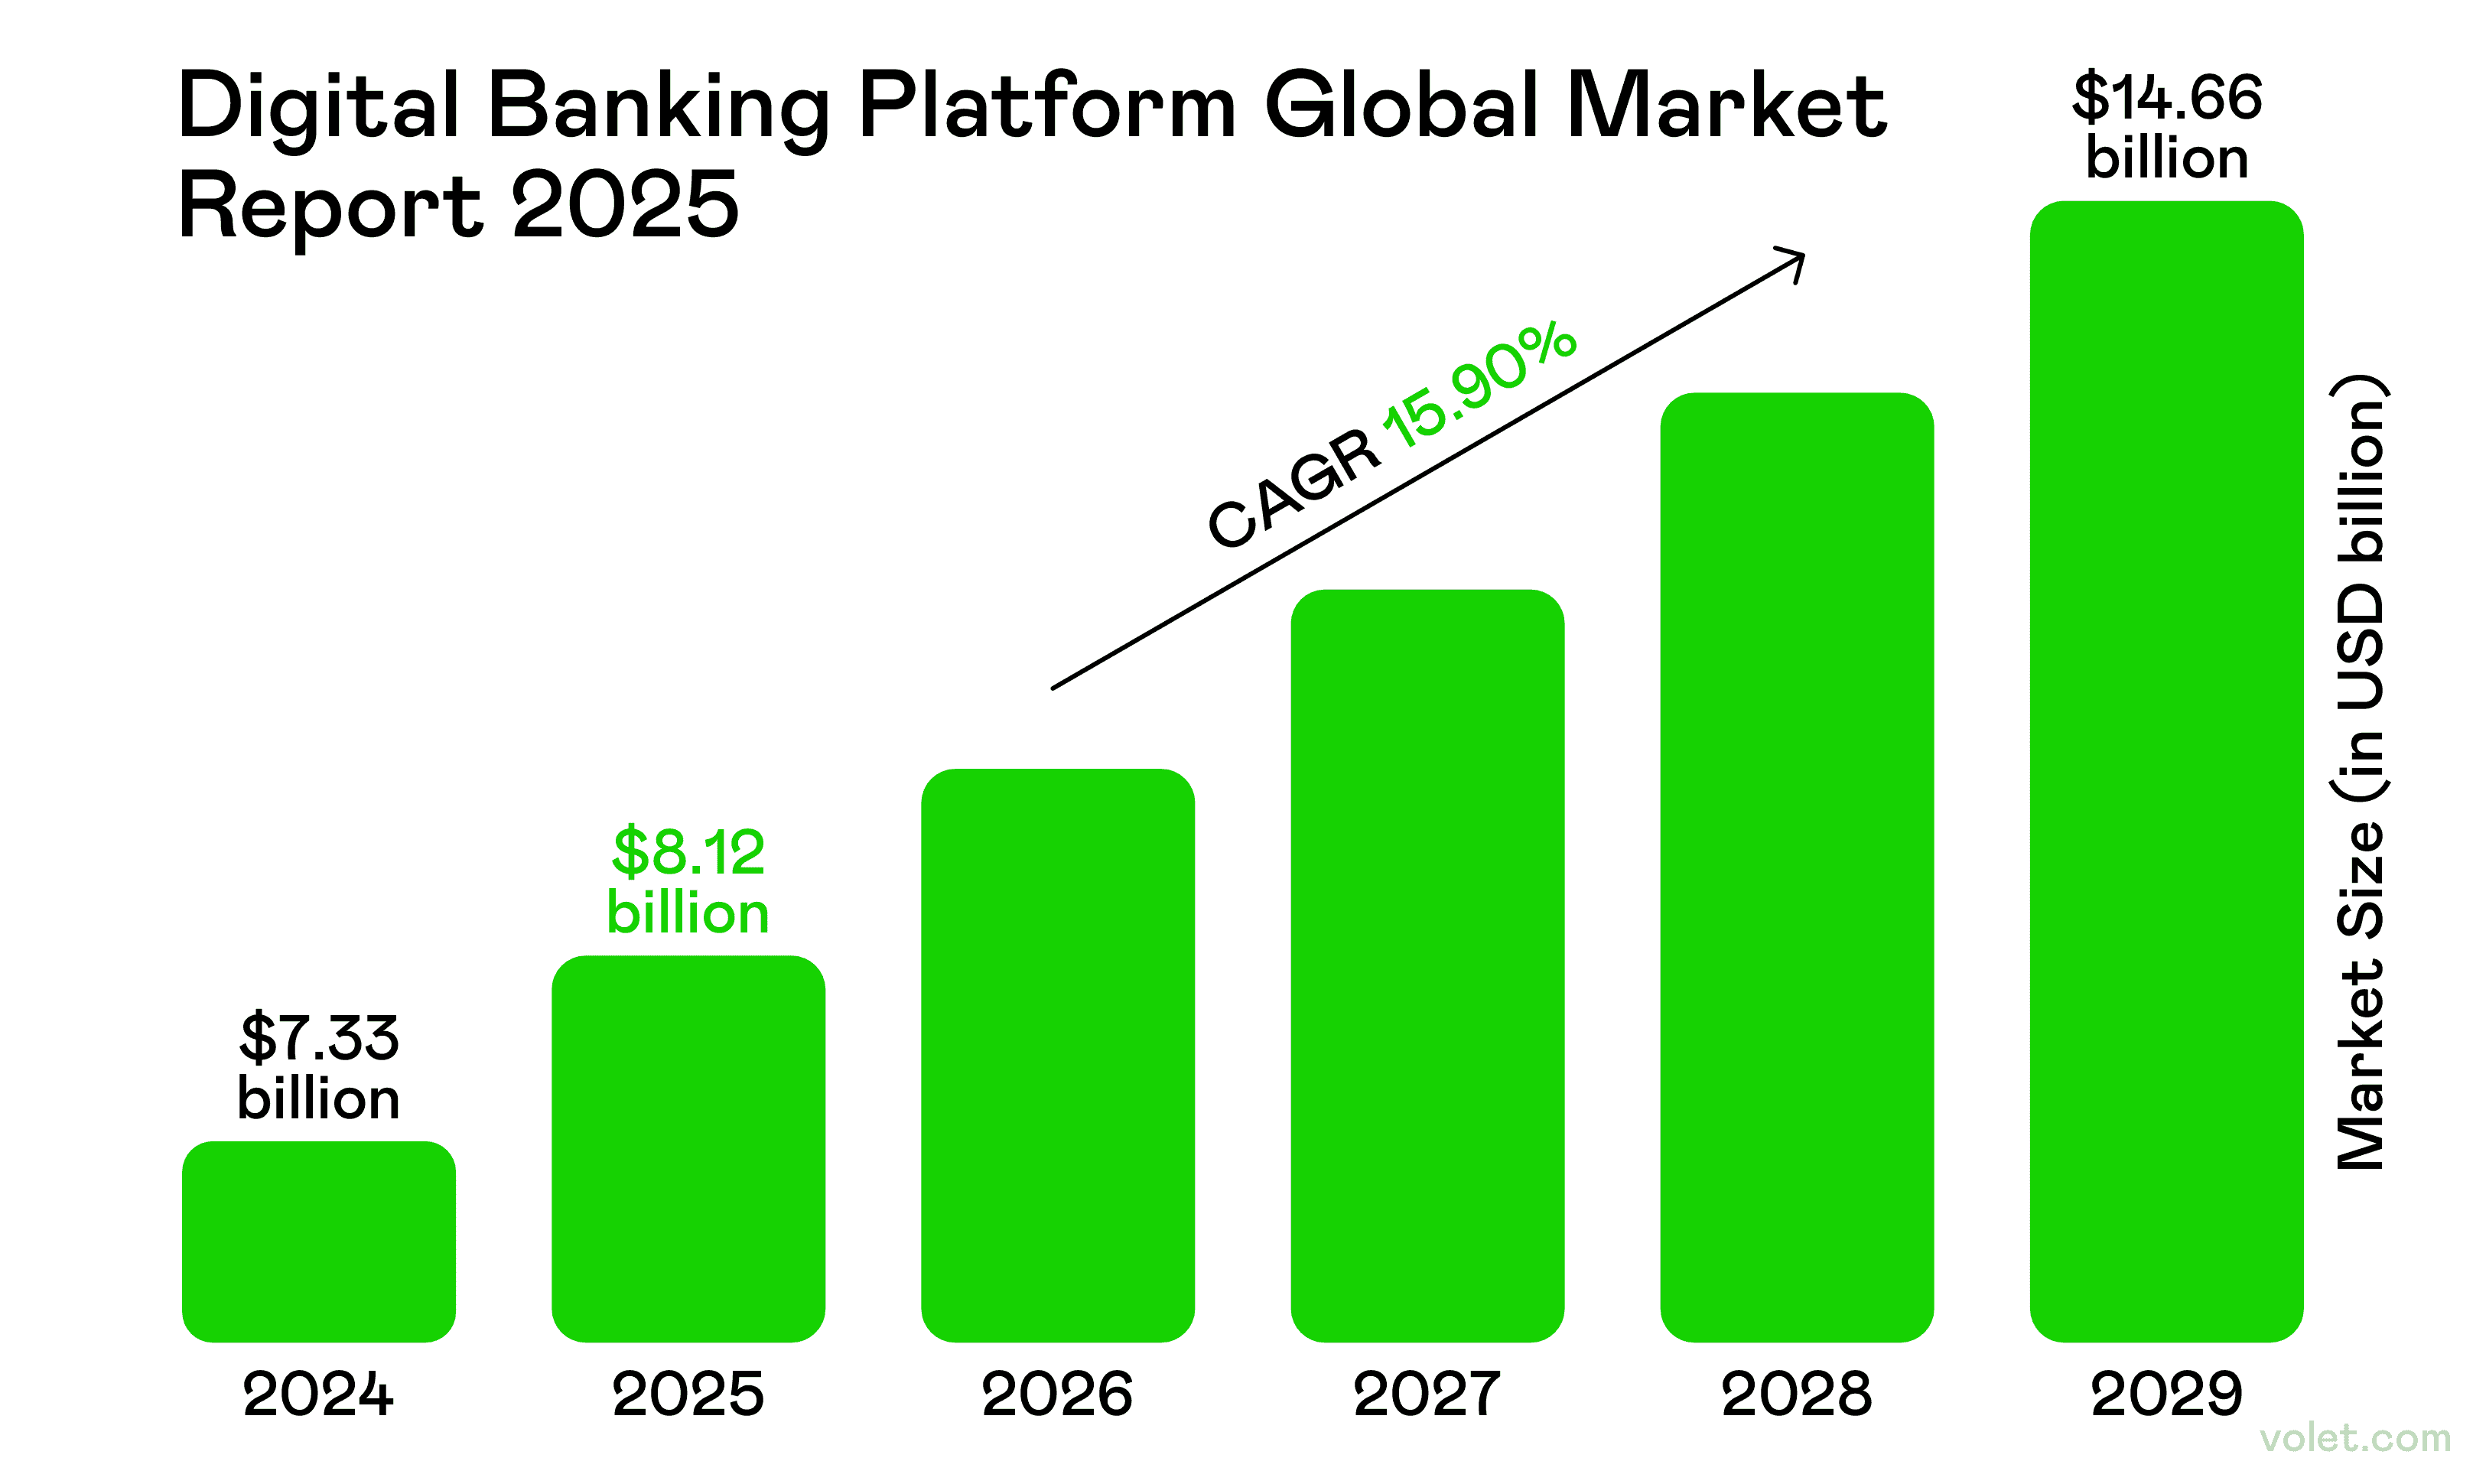
2025-ci ilin bu günkü rəqəmsal iqtisadiyyatında, elektron bank transferini necə edəcəyini anlamaq yalnız rahat deyil—bu, vacibdir. 🛡️ Rəqəmsal texnologiyalar qlobal maliyyəni yenidən formalaşdırmağa davam etdikcə, Hindistan bankçılıq sektoru xüsusilə öyrədici bir nümunə təqdim edir. Varda Sardana və Shubham Singhania tərəfindən geniş şəkildə istinad edilən icmalda, rəqəmsal bankçılıq yalnız fondlara onlayn giriş kimi deyil, maliyyə xidmətlərinin necə qurulduğu, tənzimləndiyi və təqdim edildiyi ilə bağlı tam miqyaslı bir dəyişiklik kimi təsvir edilir.
Onların araşdırması vurğulayır ki, həqiqi rəqəmsal transformasiya yalnız tətbiqlərlə bağlı deyil - bu, uyğunlaşa bilən platformaların qurulması, innovasiyanı etimadla balanslaşdırmaq və bütün demoqrafik qruplar üçün maliyyə əlçatanlığını təmin etməkdir.
Mən o mənzili əldə etdim (çox səbirli bir bank nümayəndəsindən pul köçürmələri üzrə qısa bir kursdan sonra 🙏), amma özümə söz verdim ki, bir daha hazırlıqsız tutulmayacağam. İndi öyrəndiklərimi sizinlə paylaşacağam - üstəlik, qlobal bankçılıq araşdırmalarından əldə etdiyim bəzi çətinliklə qazanılmış bilgiləri.
Beləliklə, güclü bir şeyin fincanını götürün ☕ və hesablar arasında pul göndərməyi effektiv və təhlükəsiz şəkildə bilmək üçün lazım olan hər şeyi danışaq. Mənə etibar edin - bu günün sürətli dünyasında, bu, bütün il ərzində öyrənəcəyiniz ən vacib maliyyə bacarığı ola bilər! 🔐
Elektron Bank Köçürməsi Nədir? (Yox, Həqiqətən, NƏDİR?)
Bəs burada nəyi müzakirə edirik? Elektron bank köçürməsi əsasən, fiziki nağd pul olmadan bir bank hesabından digərinə pul köçürməkdir. Olduqca sadə, düzdür?
Lakin burada ilk başda başa düşmədiyim bir şey var: 2025-ci ildə bu köçürmələr dünya üzrə maliyyə institutlarını birləşdirən super inkişaf etmiş, təhlükəsiz elektron şəbəkələr vasitəsilə baş verir. Bu şeylərin arxasındakı texnologiya, cəmi bir neçə il əvvəlki ilə müqayisədə ÇOX DİLİNDİR!
İlk dəfə beynəlxalq pul göndərdiyimi hələ də xatırlayıram - sərf etdiyim pulun həqiqətən çatıb-çatmayacağını düşünərək tər içində idim. (Spoiler: çatdı, amma bank tətbiqimi təxminən 500 dəfə yeniləmədən əvvəl! 🙈)
Elektron şəkildə pul köçürdükdə, bankınız bu şəbəkələr vasitəsilə alıcının bankı ilə danışır ki, hər şeyin qanuni olduğuna əmin olsun. Bu, sanki pulunuzun özəl təhlükəsizlik detayı var! Və 2025-ci ildə nağdsız əməliyyatlar kral olmağa başlayanda, bunun necə işlədiyini bilmək bu günlərdə demək olar ki, məcburidir.
Bank Köçürmələrinin Növləri: Pulunuzun Mükəmməl Nəqliyyatını Tapmaq
Elektron şəkildə pul köçürmək üçün TONS yollar var, və həqiqətən, onların əksərini sınamışam (bəziləri daha uğurlu oldu). İcazə verin, onları sizin üçün izah edim:
ACH Köçürməsi - Sizin Sabit Seçiminiz
ACH köçürmələri ödənişləri Avtomatlaşdırılmış Təmizləmə Evi şəbəkəsi vasitəsilə partiyalarla emal edir. Onlar heç vaxt tələsik olmayan, amma həmişə sonunda gələn etibarlı dost kimidir.
✅ Əla üçün: Müntəzəm hesab-fakturalar, öz hesablarınız arasında pul köçürmək ✅ Xərclər: Adətən pulsuz və ya çox ucuz ($0-$3) ✅ Sürət: Təxminən 1-3 iş günü çəkir ❌ İdeal deyil: Pulun orada DÜNƏN lazım olduğu zaman
Çətin yolla öyrəndiyim əyləncəli fakt: Bank debet köçürmələri baş verir, siz başqasına bank hesabınızdan pul çəkməyə icazə verəndə. Bir dəfə müntəzəm ianələr təşkil etdim və tamamilə unudum—sürpriz büdcə çatışmazlığı! 😬
Tel Köçürməsi - Sürət Canavarı
Pulu orada DƏYİL, DƏYİL lazım olduğu zaman, tel köçürmələri sizin ən yaxşı dostunuzdur. Onlar pulu bir bankdan digərinə birbaşa köçürür.
✅ Sürət: Daxili tel köçürmələri adətən saatlar ərzində tamamlanır ✅ Təhlükəsizlik: Super təhlükəsiz və izlənilə bilən ❌ Xərclər: Bahalı ($26 orta hesabla daxili köçürmələr üçün) ❌ Quraşdırma: Bəzi banklar hələ də sizi şəxsən ziyarət etməyə tələb edir (bunu cümə günü saat 4:45-də öyrəndim... bu, mənim ən yaxşı anım deyildi)
Tel köçürmələri Federal Ehtiyat tərəfindən idarə olunan şəbəkələrdə baş verir və real vaxtda həll olunur. 3 milyon dollardan yuxarı böyük köçürmələr üçün ABŞ-da CHIPS adlanan bir şey var (Təmizləmə Evi Banklararası Ödəniş Sistemi).
Bir dəfə bir iş razılaşması üçün pul köçürməli oldum, və sizə deyim—o pulun hesabımdan dərhal çıxmasını izləmək həm qorxulu, həm də təsir edici idi!
Real Vaxtlı Ödənişlər (RTP) - Blokdakı Yeni Uşaq
Bu yeni sistem iştirak edən banklar arasında 24/7/365 instant köçürmələrə imkan verir. Pul alıcının hesabına saniyələr içində gəlir.
✅ Sürət: ANİ (həqiqətən, ciddi şəkildə anidir) ✅ Zamanlama: Gecələr, həftə sonları, bayramlarda işləyir ❌ Məhdudiyyət: Hər iki bank iştirak etməlidir
Zelle - Dostdan-Dosta Ekspress
Yemək hesablarını bölmək çətin olduğu zamanları xatırlayırsınız? Zelle bütün bunları dəyişdi! Bu, sürətli şəxsə-şəxsə köçürmələr üçün birbaşa bank hesabınıza bağlıdır.
✅ İnteqrasiya: Bir çox əsas banklarla işləyir ✅ Sürət: Adətən ödənişləri dəqiqələr içində emal edir ❌ Məhdudiyyət: Hər kəs qeydiyyatdan keçməlidir
Bunu HƏMİŞƏ dostlarımla istifadə edirəm. Keçən həftə restoranda pulqabımı unudub (klassik mən) və garson hesabı gətirməzdən əvvəl dostuma Zelle göndərdim. Böhran aradan qaldırıldı! 🎉
Rəqəmsal Tətbiqlər - Sərin, Rahat Seçim
Venmo, PayPal və Cash App kimi tətbiqlər pul göndərməyi mesaj yazmaq kimi hiss etdirir. Onlar qeydiyyatdan keçmiş istifadəçilər üçün dəqiqələr içində pul köçürə bilərlər.
✅ İstifadəçi dostu: Super intuitiv interfeyslər ✅ Sosial: Bəziləri sosial axınlara malikdir (bunu söndürün, əgər hər kəsin "Gizli Pizza Gecəsi Yenidən 🍕" üçün pul ödədiyinizi bilmək istəmirsinizsə) ❌ Əlavə addım: Nəhayət, bankınıza köçürməli olacaqsınız
Beynəlxalq Köçürmə Seçimləri - Qlobal Olmaq
Sərhədlərdən pul göndərirsiniz? Seçimləriniz var:
SWIFT Köçürmələri: Dünyada 11,000+ bankı birləşdirən ənənəvi şəbəkə
SEPA: AB-də banklar arasında asan köçürmələr üçün
CHAPS: Birləşmiş Krallıqda eyni gün ödənişləri üçün istifadə olunur
Bank yönləndirmələri: Bunlar əslində ABŞ-dan daha çox beynəlxalq səviyyədə populyardır
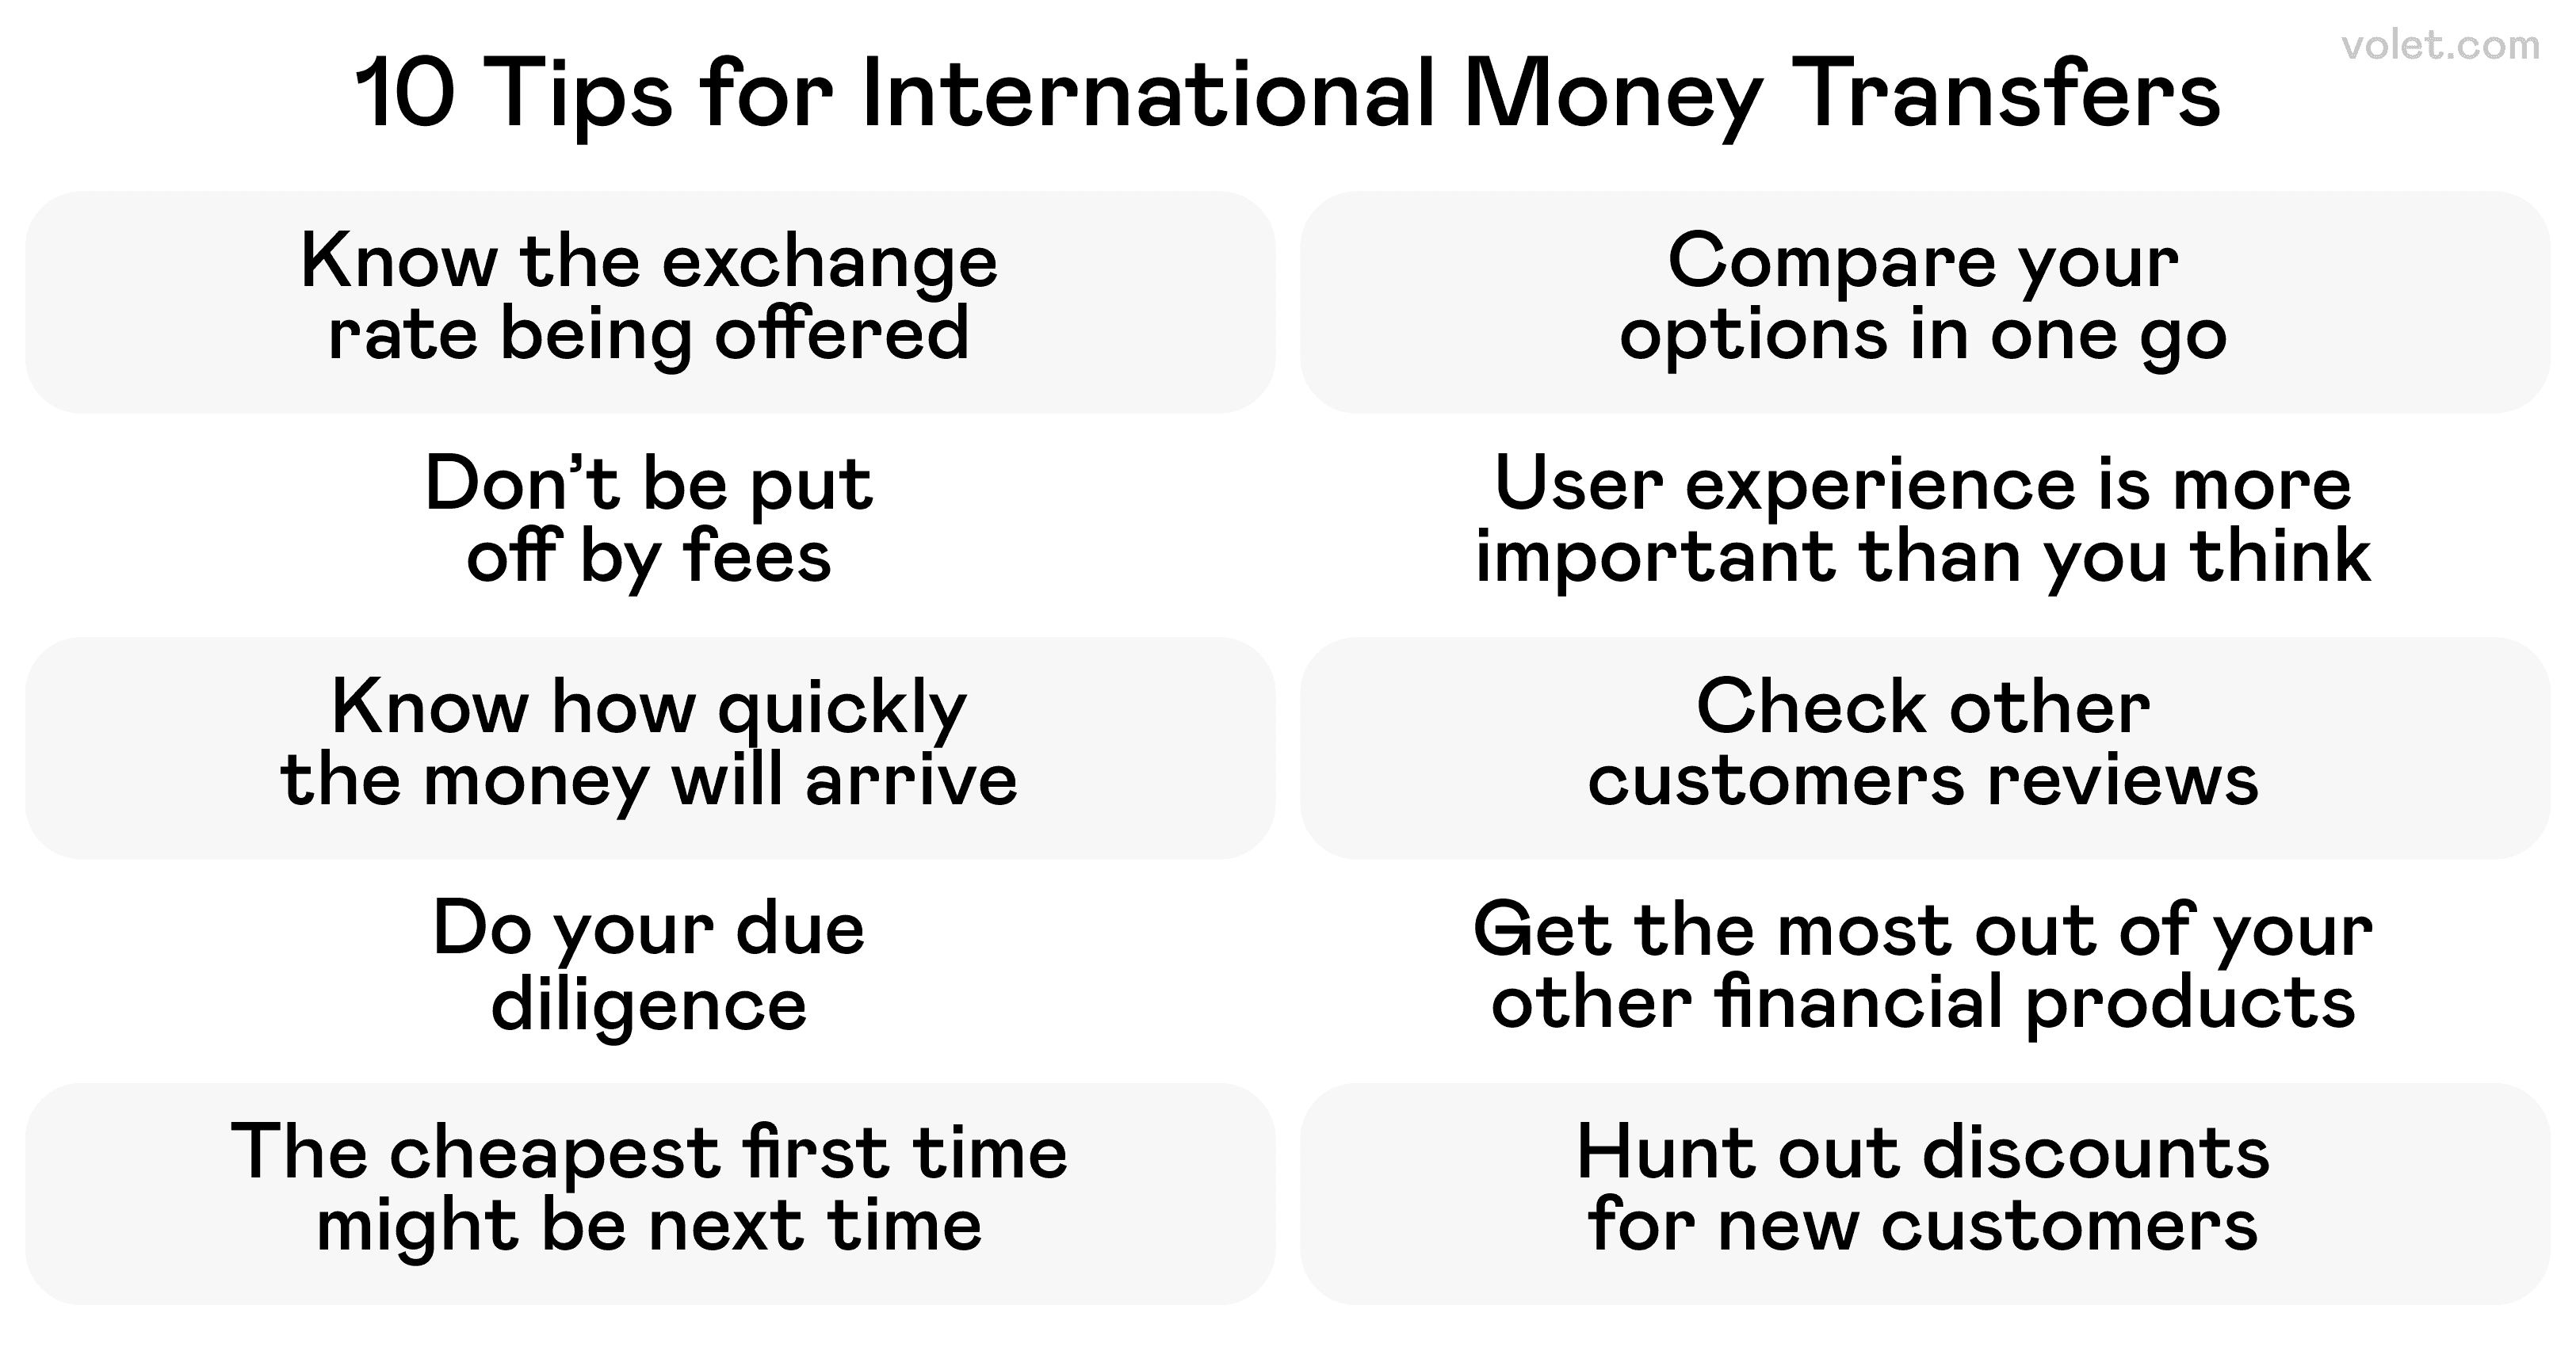
Mən bir neçə üsuldan istifadə edərək xaricdəki ailəmə pul göndərmişəm və öyrənmişəm ki, mübadilə məzənnələri bəzən xərclərdən DAHA ƏHƏMİYYƏTLİDİR. Bir dəfə "daha yavaş" xidmət istifadə edərək pul qazandım ki, əslində daha yaxşı məzənnələrə malik idi—$500 köçürməsində demək olar ki, $50 qənaət etdim!
Bilməyə Dəyər Digər Bank Köçürmə Növləri
Daxili Köçürmələr: Eyni bank daxilində pul köçürmək (adətən anlıq və pulsuz)
Xarici Köçürmələr: Müxtəlif banklar arasında bankdan bank köçürmələri (1-3 gün)
Hesab-Faktura: Xidmət təminatçılarına müntəzəm ödənişlərin planlaşdırılması
Fedwire: ABŞ-da banklar arasında real vaxtda hesablaşma üçün populyardır
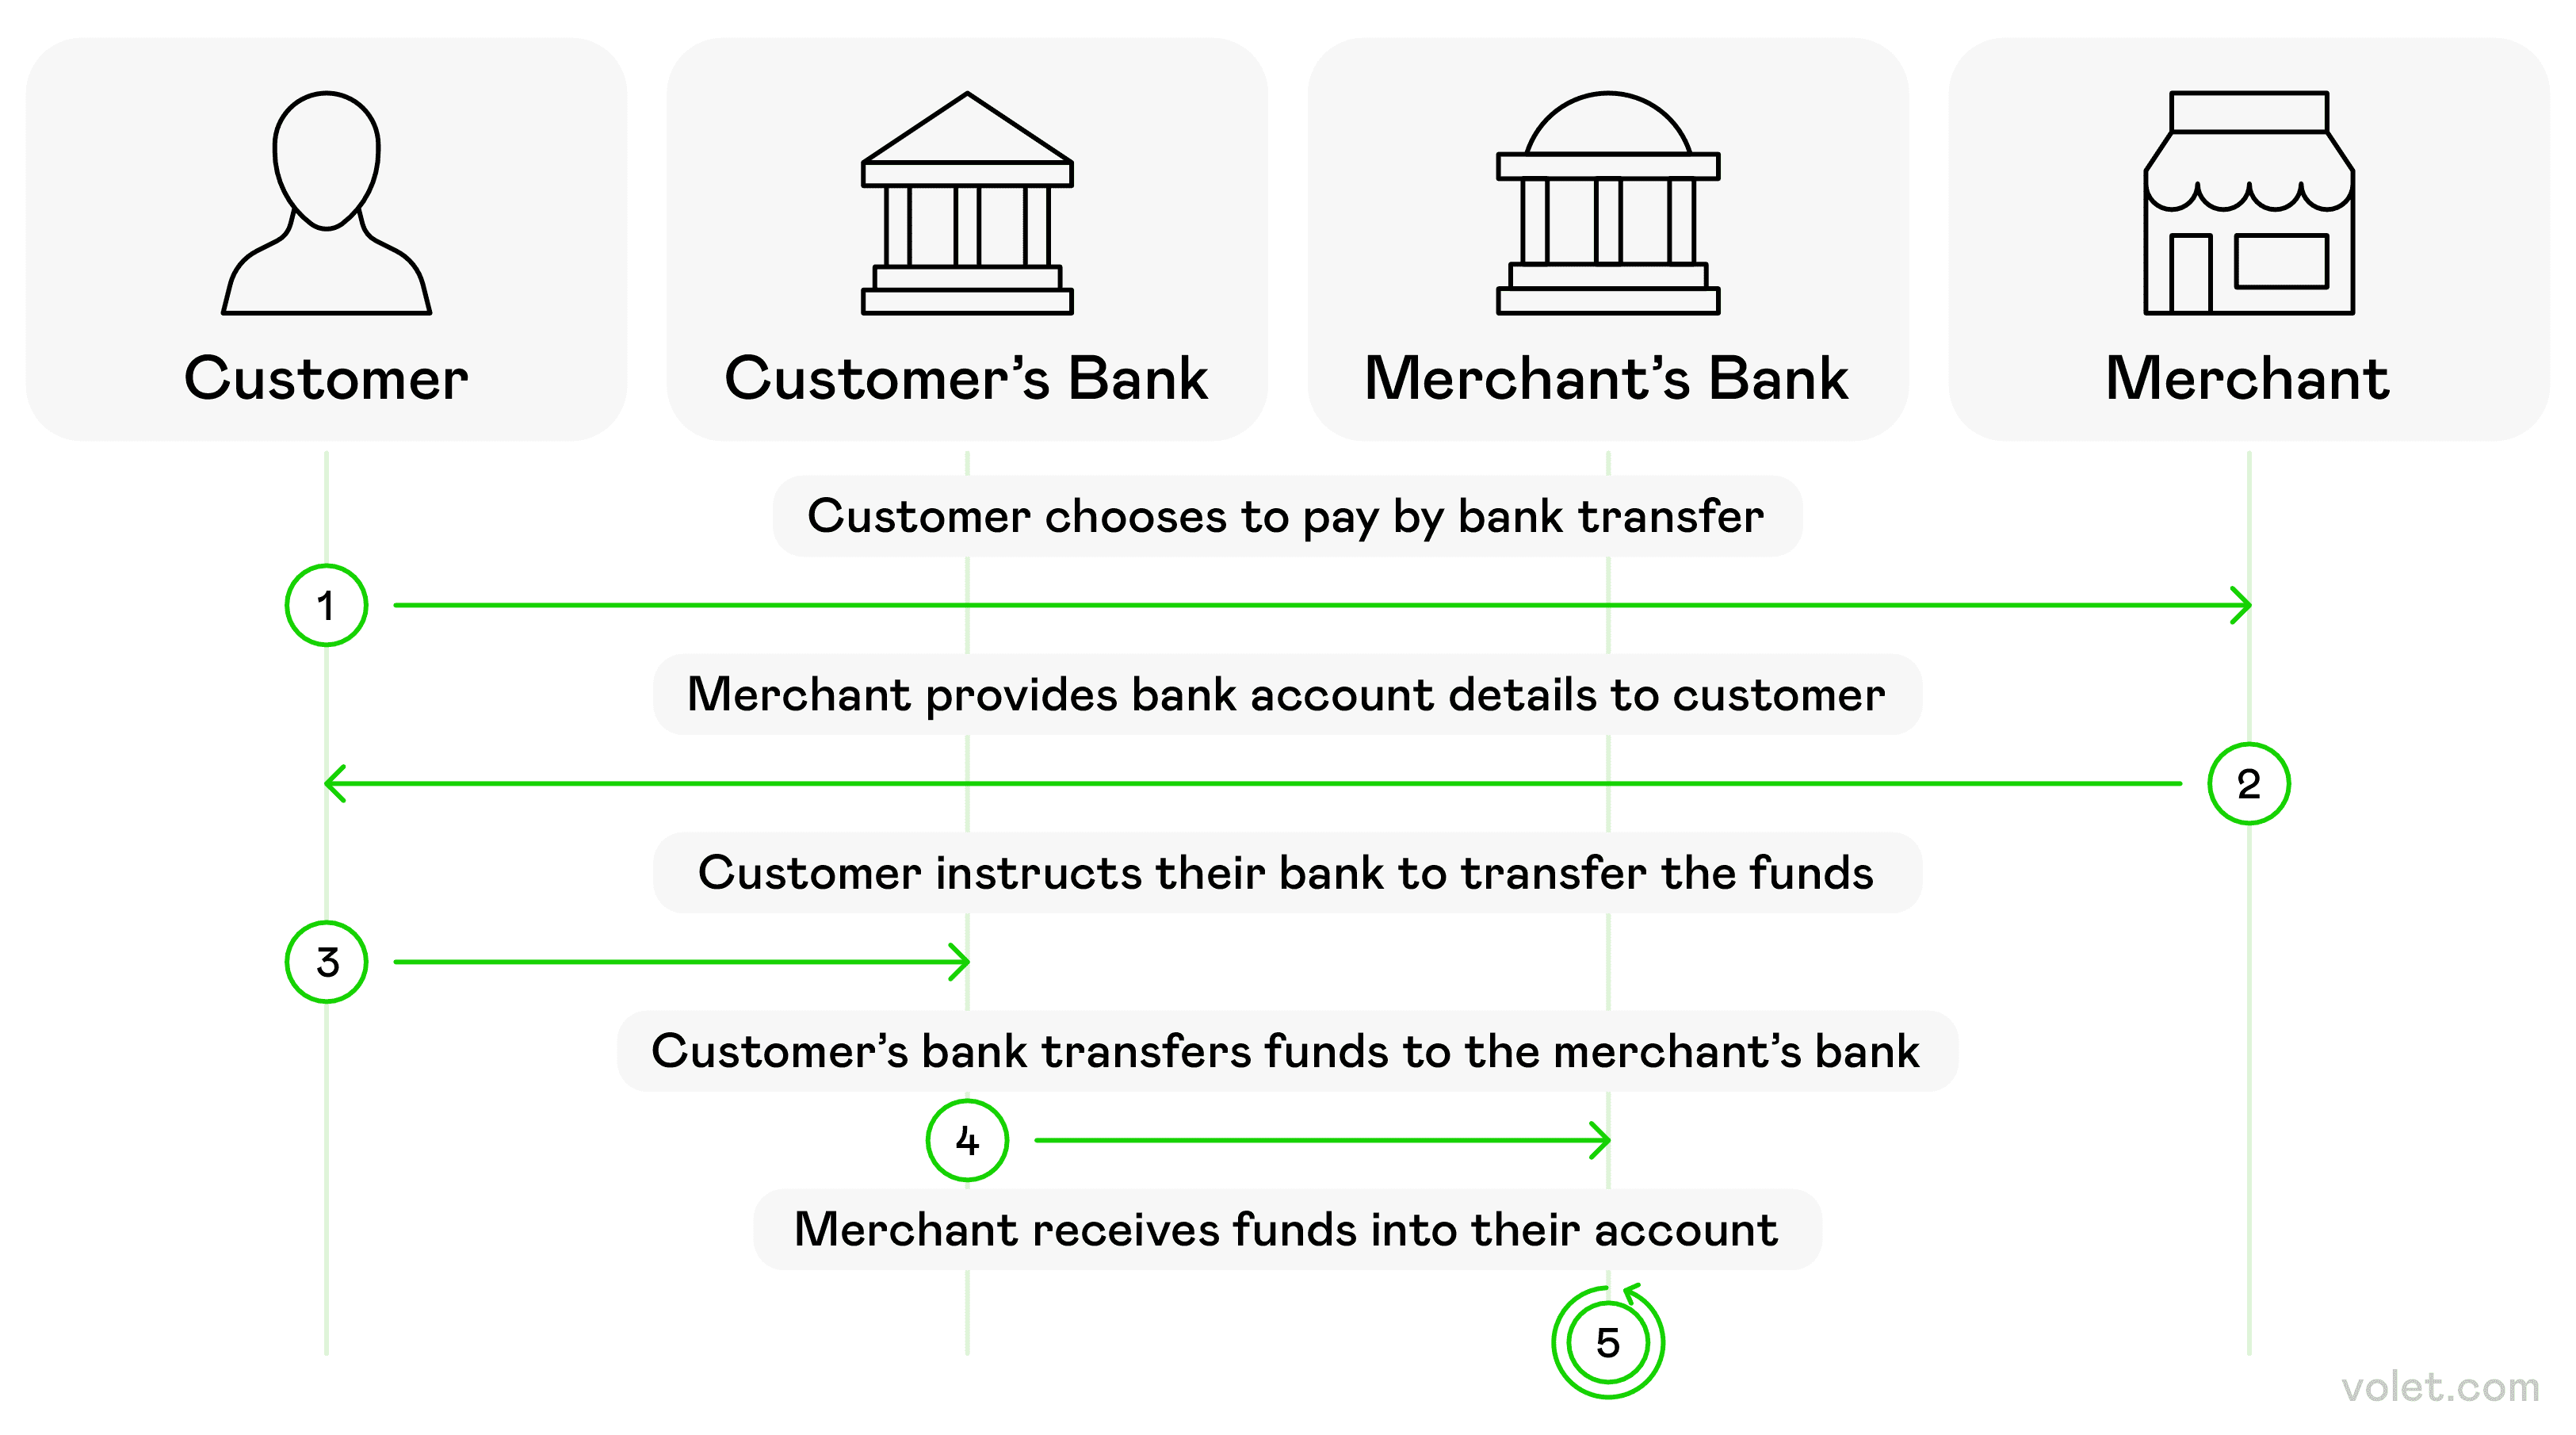
Elektron Bank Köçürməsi Necə Edilir: Addım-addım Bələdçim
Yaxşı, işə başlayaq! Onlayn bankçılıq vasitəsilə pul göndərməyin əslində necə olduğunu burada tapa bilərsiniz, ağlınızı (və ya vəsaitlərinizi) itirmədən:
1. Onlayn Bankçılıq Platformanıza Daxil Olun
İlk öncə—bankınızın veb saytına və ya mobil tətbiqinə daxil olun.
🔐 Peşəkar ipucu: Həmişə təhlükəsiz WiFi-də olduğuma və ya mobil məlumatdan istifadə etdiyimə əmin oluram. O kafe pulsuz WiFi? Bəlkə də həyat yığımınızı köçürmək üçün ən yaxşı yer deyil! Bu dərsi bir təhlükəsizlik xəbərdarlığı aldıqdan sonra kiçik bir ürək tutması yaşadıqdan sonra öyrəndim. Heç bir pis şey baş vermədi, amma yenə də... 😅
2. Transfer Bölməsinə Keçin
İdarəetmə panelinizdə "Pul Transferi", "Pul Göndər" və ya "Ödəniş Et" kimi seçimləri axtarın.
Real danışaq: Hər bankın veb saytı qəribə dərəcədə fərqlidir! Yeni bankımın saytını ilk dəfə istifadə etdiyimdə, transfer düyməsini tapmaq üçün tam 10 dəqiqə sərf etdim. (O, "Transferlər" əvəzinə "Xidmətlər" adlanan bir açılan menyunun altında gizlənirdi — niyə?!)
3. Transfer Növünü Seçin
Bura pul köçürməyinizin hansı növ olduğunu seçdiyiniz yerdir:
Öz hesablarınız arasında (məsələn, cari hesabdan yığım hesabına)
Bankınızdakı başqa birinə
Bankdan banka transfer (başqa bir bankdakı birinə)
Beynəlxalq transferlər
4. Hesab Məlumatlarını Daxil Edin
Bu hissə ÇOX vacibdir. Bankdan banka transfer üçün sizə lazım olacaq:
Alıcının adı (HESABINDA GÖRÜNDÜYÜ KİMİ)
Alıcının hesab nömrəsi
Bankın yönləndirmə nömrəsi (daxili transferlər üçün)
SWIFT/BIC kodu (beynəlxalq pul köçürmələri üçün)
Alıcının ünvanı (bəzən tələb olunur)
✍️ HƏR ŞEYİ iki dəfə yoxlayın! Bir dəfə yönləndirmə nömrəsində bir rəqəmi səhv yazdım və pulum 5 iş günü ərzində mənimlə olmadan kiçik bir tətildə oldu, banklar bunu həll edərkən.
5. Məbləği və Tarixi Daxil Edin
Nə qədər göndərmək istədiyinizi daxil edin. Çox vaxt gələcək tarixlər üçün də planlaşdıra bilərsiniz!
⚠️ Vacib xatırlatma: Bank transferi etməzdən əvvəl hesabınızda kifayət qədər vəsait olduğuna əmin olun ki, overdraft haqqından qaçınasınız. Daha əvvəl bunlarla qarşılaşmışam və bunlar əyləncəli deyil. $5 çatışmadığı üçün $35 ödəmək xüsusi bir maliyyə təhqiri kimi hiss olunur.
6. Məlumatları Gözden Keçirin və Təsdiq Edin
Bütün detalları, xüsusilə hər hansı bir haqqı üç dəfə yoxlayın. Bəzi transferlər—xüsusilə pul köçürmələri və beynəlxalq transferlər—gizli xərclərə sahib ola bilər.
Daxili pul köçürmələri üçün məlumat adətən bank transferi formasına daxil edilir. Bəzi banklar bunu çox asanlaşdırır, digərləri isə sizi vergi bəyannaməsi doldurmuş kimi hiss etdirir. Təcrübə çox fərqlidir!
7. Əməliyyatı Təsdiq Edin
Transferi təsdiqləməklə prosesi tamamlayın. Bu, aşağıdakılardan birini tələb edə bilər:
Telefonunuza göndərilən təsdiq kodu
Bank hesabı parolunuz
Biometrik təsdiq
Eyni gün bank transferləri adətən əlavə bir haqq tələb edir. Mən adətən həmin transfer üçün sürət və ya pul qənaətinin daha vacib olduğuna qərar verirəm.
8. Təsdiq Nömrəsini Saxlayın və ya Çap Edin
DAİMA təsdiq nömrəsini saxlayın. Bu məsələdə mənə etibar edin!
Bir dəfə transferin rəqəmsal boşluğa yoxa çıxdığını düşündüm və o təsdiq nömrəsi bankın onu tez bir zamanda tapmasının yeganə səbəbi oldu. Dərs öyrənildi!
Pulu Təhlükəsiz və Səmərəli Göndərin: Çətin Yolla Öyrəndiyim Təhlükəsizlik Dərsləri
Pulu elektron şəkildə köçürdüyünüzdə, təhlükəsizlik prioritet olmalıdır. Burada bəzi ən yaxşı təcrübələr var (bəzilərini təəssüf ki, təcrübə ilə öyrəndim):
Təhlükəsizlik Üçün Ən Yaxşı Təcrübələr
✅ Onlayn bankçılıq zamanı təhlükəsiz şəbəkələrdən istifadə edin
✅ İki faktorlu autentifikasiyanı aktiv edin (bu, MÜXTƏLİF dəfə mənə kömək edib)
✅ Hesabınızı mütəmadi olaraq izləyin (mən hər səhər kofe içərkən öz hesabımı yoxlayıram)
✅ Heç vaxt hesab məlumatlarınızı başqaları ilə paylaşmayın
✅ Bank məlumatları istəyən hər hansı bir e-poçta şübhə ilə yanaşın
Ümumi Səhvlərdən Qaçınmaq
❌ Transferlərin həmişə dərhal olduğunu düşünmək (bank transfer şəbəkələrinin bəzən emal gecikmələri olur)
❌ Günlük transfer limitlərini unutmaq
❌ Beynəlxalq transferlər üçün mübadilə dərəcələrini gözardı etmək
❌ Əməliyyatların qeydlərini saxlamamaq
Bank Transferi Xərcləri və Sürəti: Nə Gözləmək Lazımdır
Fərqli metodlar fərqli qiymət etiketləri və gözləmə müddətləri ilə gəlir:
ACH Transferləri
💰 Xərc: Tez-tez pulsuz və ya ucuz ($0-$3)
⏱️ Sürət: 1-3 iş günü
Ən yaxşı: Müntəzəm transferlər və ya təkrarlanan ödənişlər
Daxili Pul Köçürmələri
💰 Xərc: Göndərmə üçün $15-$35, qəbul etmə üçün $0-$15
⏱️ Sürət: Eyni gün və ya növbəti iş günü çatdırılması
Ən yaxşı: Vaxt baxımından həssas daha böyük məbləğlər
Mənim təcrübəmə görə, daxili pul köçürmələri adətən bir iş günü ərzində çatdırılır. Bununla belə, əgər transferi günün sonlarında başlatsanız, ehtimal ki, növbəti iş günü emal ediləcək.
Beynəlxalq Pul Köçürmələri
💰 Xərc: $35-$50, əlavə mümkün vasitəçi bank xərcləri
⏱️ Sürət: 1-5 iş günü
Ən yaxşı: Pulun xaricə təhlükəsiz göndərilməsi
Beynəlxalq bank transferləri adətən SWIFT şəbəkəsindən istifadə edir və mən onların vəd edildiyi qədər sürətli olmadığını müşahidə etmişəm. Londondakı kuzenimə pul göndərərkən, mən həmişə verdikləri hər hansı bir vaxt çərçivəsinə 1-2 günlük tampon əlavə edirəm.
P2P Xidmətləri (Zelle, Venmo)
💰 Xərc: Əsas transferlər üçün adətən pulsuz
⏱️ Sürət: Dəqiqələrdən bir neçə günə qədər
Ən yaxşı: Dostlara tez pul göndərmək
Bilmirdiniz? Bir çox müştəri bu gün ödənişlər üçün kredit kartları əvəzinə bank transferlərini istifadə etməyi üstün tutur. Tendensiya 2020-ci illərin əvvəllərindən bəri mütləq dəyişib!
Onlayn Pul Göndərmək: Ənənəvi Bankçılıqdan Kənar
Bank transferləri populyar olmağa davam etsə də, mənim sınadığım bir neçə alternativ var:
PayPal: Pul göndərmək üçün bank hesabınızı və ya debet kartınızı yalnız bir e-poçt ünvanı ilə bağlayın.
Wise: Rəqabətli mübadilə dərəcələri ilə beynəlxalq transferlər üçün mənim seçimimdir.
Western Union: Alıcıların qlobal miqyasda nağd pul götürmə seçimlərinə ehtiyacı olduqda əla.
Rəqəmsal Cüzdanlar: Apple Pay, Google Pay və Samsung Pay istifadəçilər arasında transfer edə bilər.
Kriptovalyuta Transferləri: Bitcoin 2024-cü ilin sonlarında $108,000-a çatdı və kripto transferləri 2025-ci ildə daha geniş yayılmağa başladı! Mən bir neçə beynəlxalq transfer üçün kripto istifadə etdim və xərclərdə nə qədər qənaət etdiyimə heyran qaldım.
Əksər onlayn xidmətlər üçün pul göndərmək üçün yalnız alıcının e-poçtunu və ya mobil nömrəsini bilməyiniz kifayətdir. Bütün o bank məlumatlarını toplamaqdan çox daha asandır!
2025-ci ildə baş verən bir çox maraqlı inkişaflardan biri, blokçeyn texnologiyasının transferləri daha sürətli etməsidir. Mən bəzi yeni blokçeyn əsaslı transfer xidmətləri ilə təcrübə aparıram və onlar təsir edicidir—xüsusilə beynəlxalq transferlər üçün.
Son Düşüncələr
Elektron bank transferləri, getdikcə daha rəqəmsal dünyamızda pul idarə etmə tərzimizi tamamilə dəyişdirdi. 2025-ci ilə doğru irəlilədikcə, hər şey daha sürətli, daha təhlükəsiz və (şükürlər olsun ki) daha istifadəçi dostu olur.
Rəqəmsal bankçılıq yoluma geri baxarkən, tamamilə qarışıq olduğum yönləndirmə nömrələrindən, yalnız bir neçə toxunuşla qitələr arasında pul göndərməyə inamla keçdim. Bu, əslində bir evrimdir!
İstər hesab-faktura ödəyirsiniz, istər ailəyə kömək edirsiniz, istərsə də biznes idarə edirsiniz, transfer seçimlərinizi anlamaq, spesifik vəziyyətiniz üçün ən yaxşı metodu seçməyə kömək edir. Bəzi günlər sürətə ehtiyacınız var, digər günlərdə isə ödənişlərdə qənaət daha vacibdir.
Pul hərəkətinin gələcəyi mütləq rəqəmsaldır və növbəti nələrin gələcəyini görmək üçün həyəcanlıyam. O vaxta qədər, ümid edirəm ki, təcrübələrim transfer səyahətlərinizi mənimkindən bir az daha hamar edər!
Unutmayın: fərqli transfer metodları fərqli məqsədlərə xidmət edir. Spesifik vəziyyətiniz üçün işləyənini seçin və bankınıza sual verməkdən çəkinməyin. (Mənimlə daha pis şeylər eşidiblər, söz verirəm!)
İzah
Bu məqalə yalnız məlumat məqsədilə təqdim edilir və hüquqi, maliyyə və ya peşəkar məsləhət təşkil etmir. Bütün məzmun açıq şəkildə mövcud olan məlumatlara və şəxsi fikirlərə əsaslanır. Oxucular təqdim olunan materiala əsaslanaraq qərar vermədən və ya hərəkət etmədən əvvəl peşəkar rəhbərlik axtarmalıdırlar. Mobil bankçılıq xidmətlərindən istifadə edərkən məlumat tarifləri tətbiq oluna bilər.
Tez-tez Verilən Suallar
Əksər daxili köçürmələr 1-3 iş günü çəkir. Elektron köçürmələr daha sürətlidir, tez-tez eyni gün ərzində işlənir. Beynəlxalq köçürmələr adətən 1-5 iş günü çəkir, bu isə təyinat ölkəsindən və iştirak edən banklardan asılıdır.
Alıcının tam adı, hesab nömrəsi və onların bankın yönləndirmə nömrəsi lazımdır. Beynəlxalq köçürmələr üçün bankın SWIFT/BIC kodu və bəlkə də alıcının ünvanı da lazımdır.
Bəli, əksər banklar köçürmə məbləğləri üçün gündəlik və aylıq məhdudiyyətlər qoyur. Bu məhdudiyyətlər bankdan və hesab növündən asılı olaraq dəyişir. Xüsusi məhdudiyyətləriniz haqqında maliyyə müəssisənizlə əlaqə saxlayın.
Əksər onlayn bankçılıq platformaları köçürmələrinizin statusunu yoxlamaq üçün əməliyyat tarixçəsi təqdim edir. Elektron köçürmələr üçün bankınızdan irəliləyişi izləmək üçün izləmə nömrəsi tələb edə bilərsiniz.
Əvvəlcə düzgün hesab məlumatlarını daxil etdiyinizi təsdiqləyin. Sonra təsdiq nömrəniz və əməliyyat detalları ilə bankınızın müştəri xidməti ilə əlaqə saxlayın. Onlar köçürməni izləyə və problemi həll etməyə kömək edə bilərlər.