Sự khác biệt thực sự là gì và tại sao điều đó quan trọng đối với phí của bạn
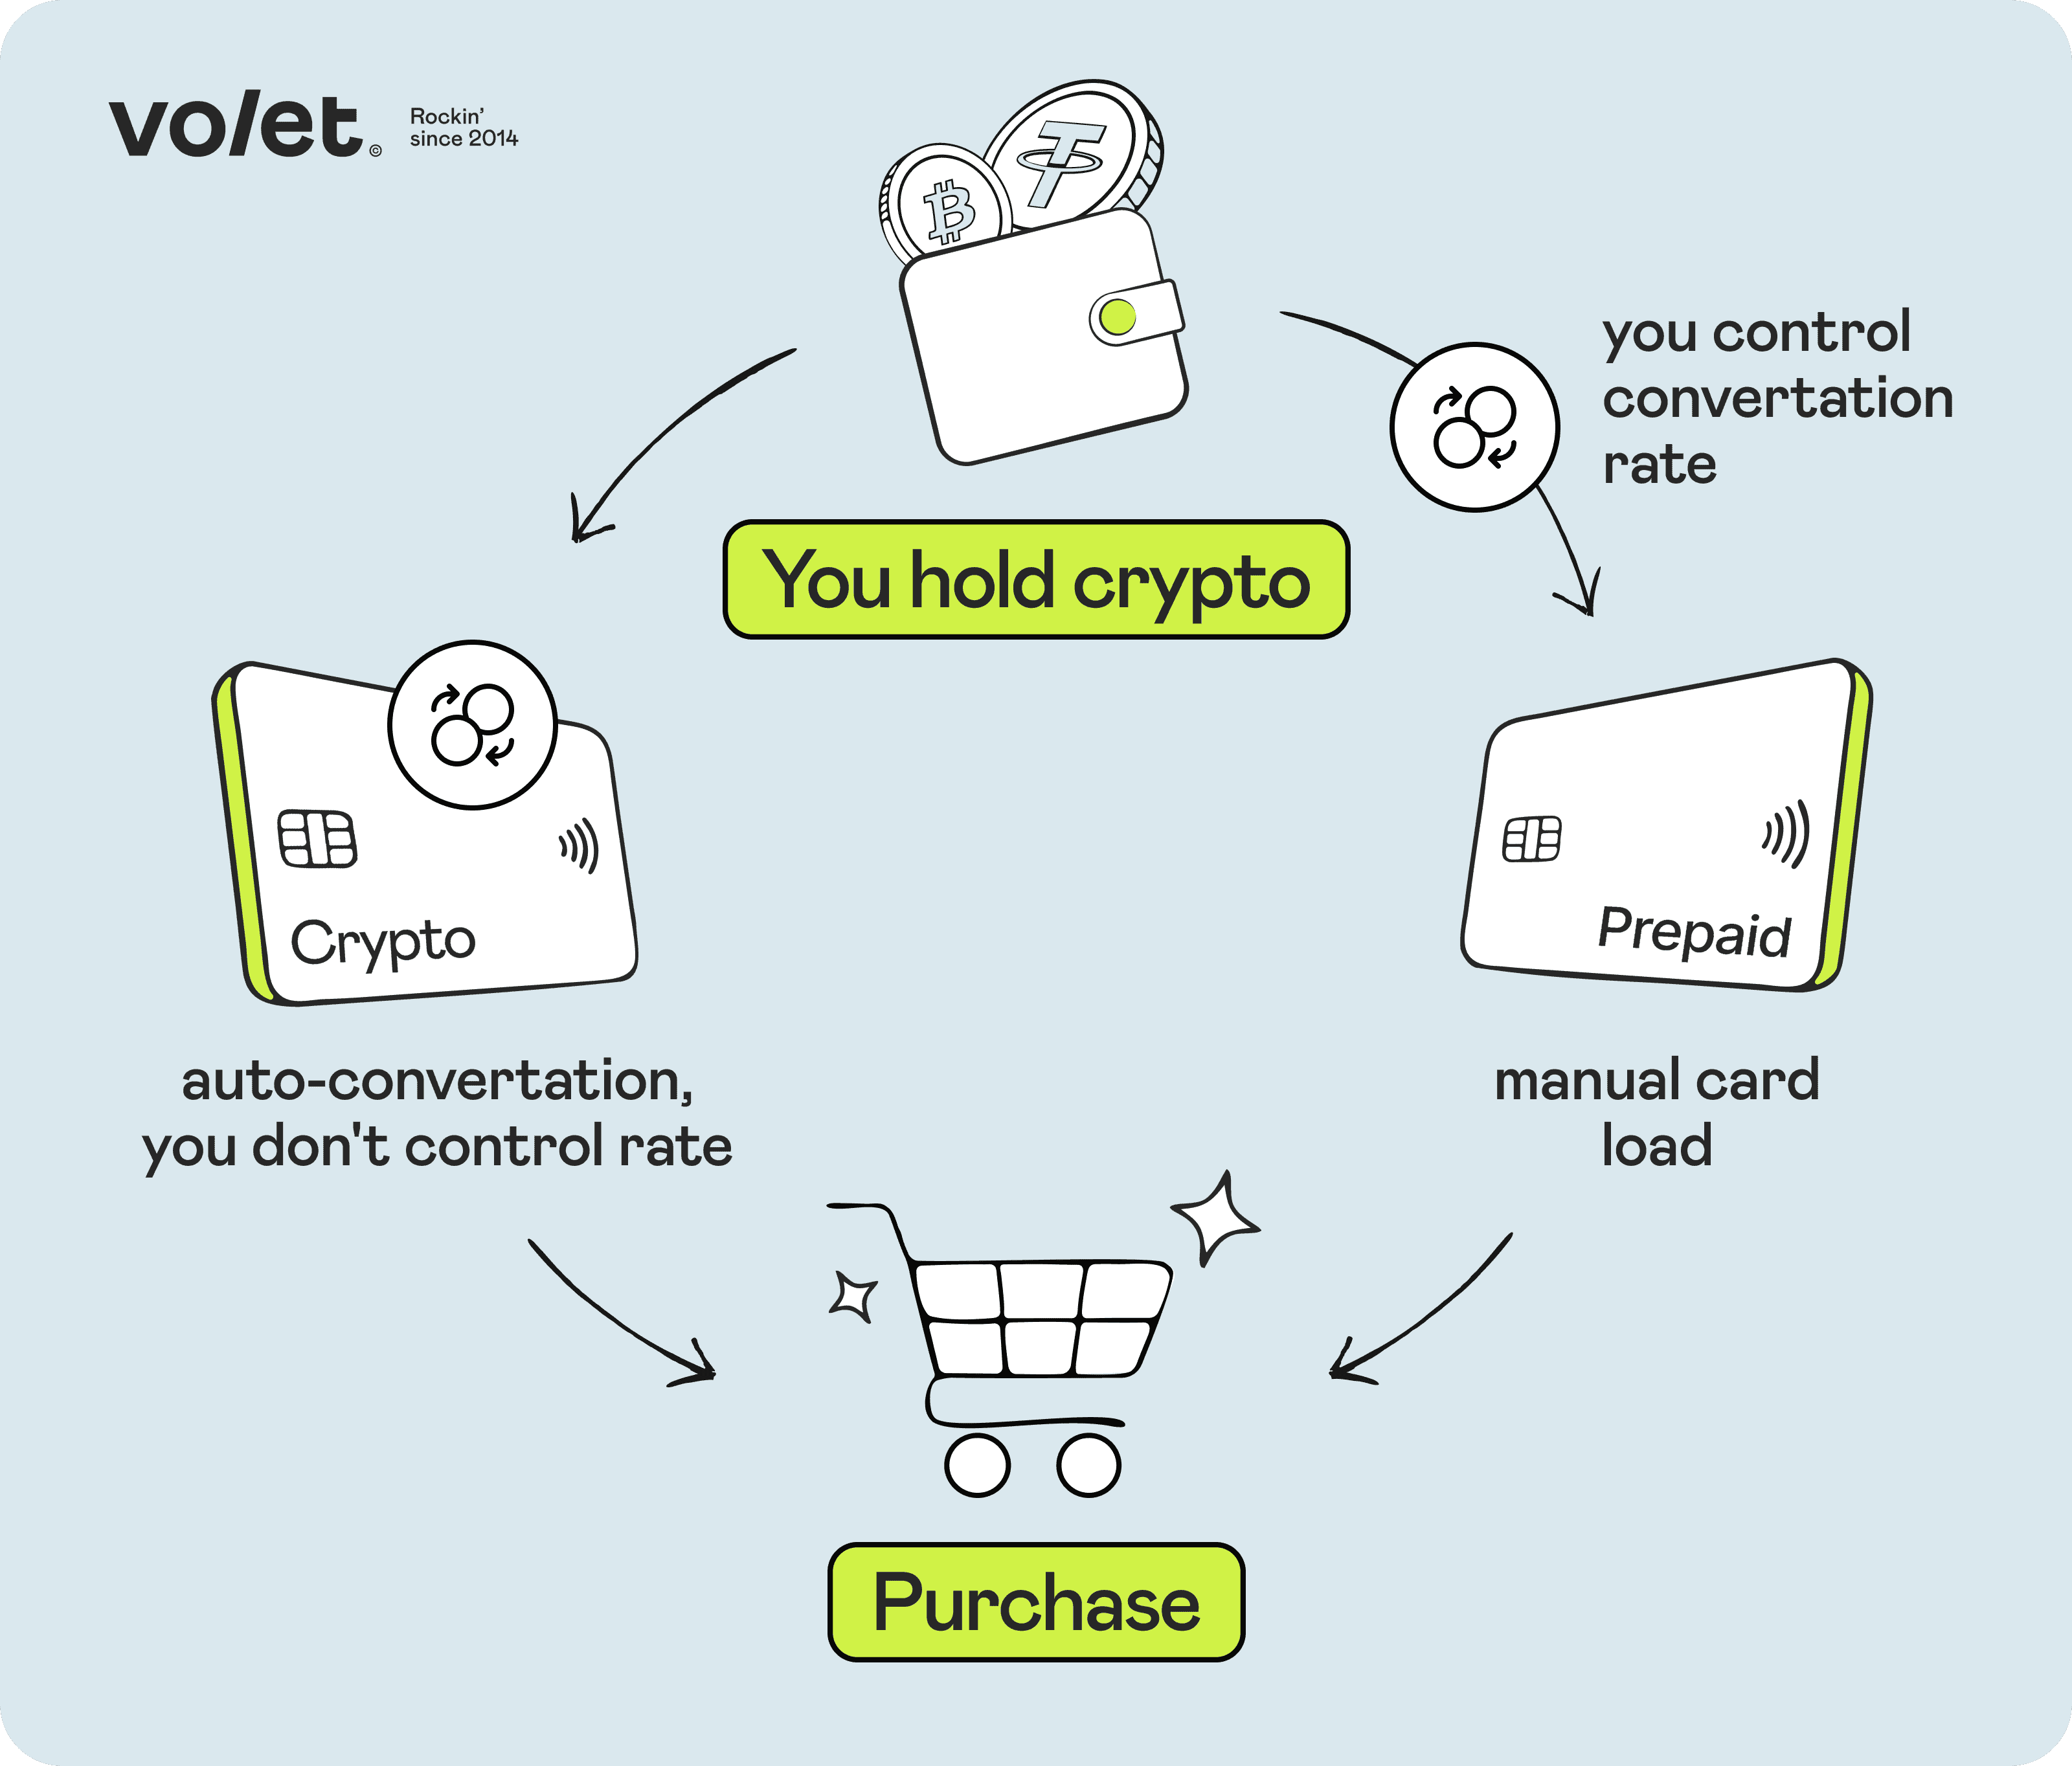
Thẻ ghi nợ thật (tự động thanh lý)
Thẻ trả trước
Số dư giữ trong
Tiền điện tử, thường là stablecoin
Tiền tệ fiat (nạp bởi bạn)
Chuyển đổi tiền điện tử
Xảy ra tự động tại điểm bán hàng
Đã thực hiện (bạn đã chuyển đổi thủ công)
Tỷ giá
Tỷ giá của nhà cung cấp tại thanh toán, có thể bao gồm phí chênh lệch
Tỷ giá Visa hoặc Mastercard trên các giao dịch không phải USD, cộng với bất kỳ phí FX nào của thẻ
Chi phí hiệu quả điển hình
Phí chênh lệch tại thanh toán, thường được quảng cáo là miễn phí
Phí nạp, được hiển thị trước
Sự kiện chịu thuế
Thường là mỗi giao dịch (tùy thuộc vào quốc gia)
Một lần cho mỗi lần nạp, không phải mỗi giao dịch
Câu hỏi {{i}} trong 4
{{n}} giao dịch mỗi tháng
1 giao dịch mỗi tháng
Thẻ trả trước phù hợp với bạn hơn
Thẻ ghi nợ thật phù hợp với bạn hơn
Thật khó để quyết định
Bạn chuyển đổi theo điều kiện của mình và giữ chi tiêu thẻ bằng fiat.
Thẻ tự động chuyển đổi cho bạn tại điểm thanh toán. Nó tiện lợi, nhưng nhà cung cấp chọn tỷ giá.
Các câu trả lời của bạn chỉ ra cả hai hướng. Câu hỏi quyết định: bạn có muốn tự chọn tỷ giá chuyển đổi không?
Stablecoins chuyển đổi khoảng 1:1, vì vậy việc giữ chúng cho đến khi thanh toán mang lại ít lợi ích.
Với crypto biến động, thẻ ghi nợ giữ cho bạn tiếp xúc cho đến khi bạn thanh toán, nhưng sự giảm giá có thể làm giảm số dư chi tiêu của bạn.
Với một sự kết hợp, bạn có thể chuyển đổi stablecoins cho chi tiêu thẻ và giữ crypto biến động như một khoản đầu tư.
Với {{n}} giao dịch mỗi tháng, thẻ ghi nợ tạo ra khoảng {{y}} sự kiện chịu thuế mỗi năm.
{{n}} giao dịch mỗi tháng có nghĩa là khoảng {{y}} sự kiện chịu thuế mỗi năm với thẻ ghi nợ: có thể quản lý, nhưng đáng theo dõi.
Với {{n}} giao dịch mỗi tháng hoặc ít hơn, hồ sơ thuế theo giao dịch vẫn có thể quản lý.
Với 1 giao dịch mỗi tháng, hồ sơ thuế theo giao dịch vẫn có thể quản lý.
Bạn chủ yếu thanh toán bằng USD, vì vậy chi phí chuyển đổi tiền tệ hầu như không ảnh hưởng đến lựa chọn của bạn.
Bạn thường thanh toán bằng các loại tiền tệ khác, vì vậy hãy so sánh các khoản phí FX, không chỉ phí nạp.
Bạn không muốn nghĩ về việc chuyển đổi, và đó chính xác là những gì thẻ ghi nợ làm cho bạn.
Bạn muốn chọn khi nào và với tỷ giá nào bạn chuyển đổi, và chỉ có thẻ trả trước mới cho bạn điều đó.
Thêm 1.000 USD vào BTC và giá giảm 10%: còn lại 900 USD, vì vậy giao dịch 950 USD bị từ chối.
Ít rủi ro giá với stablecoins, nhưng việc chuyển đổi tại điểm thanh toán vẫn có thể thất bại.
Thẻ ghi nợ hay thẻ trả trước: thẻ nào phù hợp với crypto của bạn?
Bốn câu hỏi nhanh. Xem cách mỗi loại thẻ xử lý thói quen của bạn.
Câu hỏi 1 trong 4
Bạn chủ yếu giữ gì?
Bạn thực hiện bao nhiêu giao dịch thẻ mỗi tháng?
15 giao dịch mỗi tháng
1
60
Bạn thường thanh toán bằng loại tiền tệ nào?
Điều gì quan trọng hơn với bạn?
Thẻ trả trước phù hợp với bạn hơn
Bạn chuyển đổi theo điều kiện của mình và giữ chi tiêu thẻ bằng fiat.
Năm của bạn với mỗi thẻ
Thẻ ghi nợ thật
Thẻ trả trước
Sự kiện chịu thuế mỗi năm*
180
12
Ai chọn tỷ giá
Nhà cung cấp, tại điểm thanh toán
Bạn, khi bạn nạp thẻ
Rủi ro giảm giá
Thêm 1.000 USD vào BTC và giá giảm 10%: còn lại 900 USD, vì vậy giao dịch 950 USD bị từ chối.
Số dư của bạn vẫn ở USD cho đến khi bạn chi tiêu.
Thanh toán bằng các loại tiền tệ khác
Kiểm tra phí FX của nhà cung cấp tại điểm thanh toán
Kiểm tra phí FX của thẻ
* Ở nhiều quốc gia, bao gồm cả Mỹ và Vương quốc Anh, mỗi giao dịch crypto là một sự tiêu hủy chịu thuế. Số liệu trả trước giả định một lần nạp thẻ mỗi tháng. Chỉ mang tính minh họa, không phải là tư vấn thuế: quy định khác nhau theo từng quốc gia.
Thẻ kỹ thuật số Volet.com: một thẻ Visa ảo trả trước bằng USD
Nạp từ ví Volet.com của bạn: 2% + 1 USD, tính thêm vào
Giao dịch: không phí
Phát hành: 5 USD, sau đó 2 USD mỗi tháng
Giao dịch không phải USD: chênh lệch FX từ 0.1–1.9% áp dụng cho tỷ giá của Visa
Apple Pay và Google Pay, bao gồm thanh toán không tiếp xúc tại cửa hàng
Có sẵn ở hơn 70 quốc gia sau khi xác minh đầy đủ. Nạp từ USDT: chuyển đổi sang USD tốn 1 USD, không có phí chênh lệch tỷ giá.
Thẻ ghi nợ crypto thực sự — số dư giữ trong crypto
Đây là điều mà hầu hết mọi người hình dung khi họ nghe "thẻ ghi nợ crypto." Số dư của bạn nằm trong tiền điện tử thực tế — thường là một stablecoin như USDT hoặc USDC, đôi khi là BTC, ETH, hoặc tài sản khác — và chỉ được chuyển đổi sang fiat vào thời điểm mua hàng. Thẻ được liên kết trực tiếp với ví crypto hoặc tài khoản sàn giao dịch của bạn.
Khi bạn quẹt thẻ tại một máy thanh toán, nhà cung cấp ngay lập tức bán số lượng crypto cần thiết và chuyển tiền fiat cho người bán. Từ phía người bán, giao dịch trông giống hệt như bất kỳ thanh toán Mastercard hoặc Visa tiêu chuẩn nào. Từ phía bạn, số dư crypto của bạn giảm theo thời gian thực.
Điều này đôi khi được gọi là mô hình "tự động thanh lý": thẻ tự động bán (thanh lý) crypto của bạn cho mỗi lần thanh toán. Coinbase Card là một ví dụ nổi tiếng: bạn giữ nhiều tài sản trong tài khoản Coinbase của mình, và thẻ chi tiêu từ chúng trực tiếp, chuyển đổi chúng tại điểm bán.
Ưu điểm chính: tiện lợi. Bạn không cần phải nạp thêm gì cả, vì thẻ chi tiêu trực tiếp từ số dư crypto của bạn. Nếu số dư đó nằm trong crypto biến động như BTC hoặc ETH, bạn cũng giữ được sự tiếp xúc với các biến động giá cho đến thời điểm bạn thanh toán.
Nhược điểm chính: sự chuyển đổi xảy ra vào thời điểm bạn ít kiểm soát nhất — tại điểm thanh toán, khi bạn không thể tìm kiếm một tỷ giá tốt hơn. Chênh lệch áp dụng tại thời điểm đó hoàn toàn do nhà cung cấp quyết định.
Hơn nữa, ở nhiều quốc gia, bao gồm cả Mỹ và Vương quốc Anh, mỗi giao dịch tự động thanh lý đều là một sự kiện chịu thuế: mỗi lần mua hàng được tính là một sự thanh lý (theo thuật ngữ thuế, một giao dịch bán) của một tài sản crypto. Với stablecoins, lợi nhuận trên mỗi lần bán thường gần bằng không, nhưng giao dịch bán vẫn có thể cần được ghi lại. Nếu thẻ chi tiêu BTC hoặc ETH đã tăng giá trị, bạn cũng có thể phải trả thuế trên lợi nhuận, ngay cả khi bạn trả cho một cốc cà phê 4 đô la.
Để làm cho điều này cụ thể, đây là một ví dụ giả định: bạn thanh toán bằng thẻ ghi nợ được tài trợ bằng USDT 15 lần một tháng. Mỗi khoản thanh toán là một giao dịch bán crypto riêng biệt, vì vậy bạn sẽ có 180 mục để theo dõi vào cuối năm, ngay cả khi mỗi mục đều cho thấy lợi nhuận gần như bằng không.
Các quy tắc thuế khác nhau tùy theo quốc gia, vì vậy hãy coi đây là một minh họa, không phải là lời khuyên thuế, và kiểm tra cách chi tiêu crypto bị đánh thuế ở nơi bạn sống.
Các giao dịch bị từ chối với thẻ ghi nợ thật có thể phổ biến hơn so với thẻ trả trước, vì việc chuyển đổi diễn ra tại điểm thanh toán: một vấn đề thanh khoản, một kiểm tra tuân thủ, hoặc một giới hạn của nhà cung cấp vào thời điểm đó có thể ngăn cản việc thanh toán ngay cả khi bạn có đủ crypto. Nếu thẻ của bạn chi tiêu crypto biến động, còn có một rủi ro nữa. Giả sử, nếu bạn thêm 1.000 USD giá trị BTC và giá giảm 10% trước khi bạn thanh toán, chỉ còn 900 USD, và một giao dịch 950 USD bị từ chối.
Thẻ tiền điện tử trả trước - số dư được chuyển đổi sang tiền tệ trước khi chi tiêu
Với thẻ trả trước, bạn tự chuyển đổi tiền điện tử của mình sang tiền tệ (thường là USD hoặc EUR) trong ứng dụng hoặc trang web của nhà cung cấp, trước khi bạn có thể sử dụng thẻ. Khi đã nạp, thẻ sẽ giữ một số dư bằng tiền tệ. Khi bạn thanh toán bằng thẻ, bạn đang chi tiêu đô la hoặc euro, không phải tiền điện tử.
Thẻ Visa trả trước Crypto.com là một ví dụ nổi tiếng: bạn nạp tiền trước, và tiền điện tử được sử dụng để nạp tiền sẽ được chuyển đổi thành tiền tệ của thẻ trước khi chi tiêu. Thẻ Digital của Volet.com theo cùng một logic trả trước, nhưng nó là một thẻ trả trước thông thường giữ USD: USDT của bạn được chuyển đổi thành USD khi bạn nạp thẻ, vì vậy bạn luôn chi tiêu bằng đô la.
Ưu điểm chính: độ dự đoán. Bạn thấy toàn bộ chi phí trước khi chi tiêu, vì việc chuyển đổi và phí nạp được hiển thị rõ ràng, và số dư thẻ của bạn được cố định bằng đô la. Bạn nạp chính xác số tiền bạn dự định chi tiêu, và không có gì được bán tại điểm thanh toán.
Điều này có nghĩa là: giả sử bạn giữ USDT và muốn có $500 trên thẻ Digital của Volet.com. Việc chuyển đổi USDT sang USD có phí cố định là $1 cho mỗi giao dịch, bất kể số tiền, không có phí chênh lệch trên tỷ giá hối đoái, và bạn thấy số tiền USD chính xác trước khi xác nhận.
Phí nạp là 2% + $1 được tính thêm vào số tiền bạn nạp. Để nạp $500 vào thẻ, bạn cần $511 bằng USD ($500 + $10 + $1), điều này mất khoảng 512 USDT bao gồm cả phí chuyển đổi $1.
Trong tài khoản Volet.com của bạn, bạn có thể thực hiện điều này theo một trong hai cách:
Nạp USDT vào ví USDT của bạn và nạp thẻ trực tiếp từ đó: việc chuyển đổi sang USD diễn ra tự động.
Nạp USDT trực tiếp vào ví USD của bạn và nạp thẻ từ đó. Dù bằng cách nào, phí chuyển đổi là $1, và số tiền sẽ xuất hiện trên thẻ ngay lập tức.
Nhược điểm chính: quy trình yêu cầu một bước thủ công. Bạn cần nạp thẻ trước khi chi tiêu, chuyển đổi tiền điện tử sang tiền tệ trên đường đi. Nếu bạn để số dư giảm thấp giữa chuyến đi, bạn sẽ cần nạp thêm. Đối với ai muốn chi tiêu tiền điện tử mà không cần suy nghĩ, sự cản trở này là có thật.
Chi tiêu tiền pháp định và tiền mã hóa dễ dàng, ở mọi nơi
Với thẻ ảo và thẻ nhựa Volet.com dùng được khắp thế giới.
Thường thấy các nhà cung cấp thẻ crypto quảng cáo "0% phí giao dịch" hoặc "không có phí chuyển đổi." Câu nói này có thể đúng về mặt kỹ thuật nhưng vẫn gây hiểu lầm nếu bạn chỉ nhìn vào tiêu đề.
Các nhà cung cấp cần tạo ra doanh thu ở đâu đó. Đối với các thẻ có "0% phí," doanh thu thường đến từ chênh lệch — sự khác biệt giữa tỷ giá thị trường thực và tỷ giá bạn nhận được khi chuyển đổi crypto sang fiat. Một số nhà cung cấp công bố chênh lệch này trong điều khoản của họ, vì vậy hãy kiểm tra chúng. Một mẫu cần lưu ý: nạp tiền là miễn phí, nhưng chuyển đổi tại điểm thanh toán có thể bao gồm một khoản phí chênh lệch vài phần trăm.
Chênh lệch là một trong những chi phí ẩn phổ biến nhất trong thị trường thẻ crypto. Việc xây dựng nó vào tỷ giá không phải là vấn đề; vấn đề là khi bạn không thể thấy số tiền cuối cùng trước khi xác nhận.
Dưới đây là cách nó diễn ra trong một kịch bản mô hình khi bạn giữ USDT và chi tiêu 500 USD mỗi tháng qua 15 giao dịch.
Thẻ trả trước (Ví dụ là Thẻ Kỹ Thuật Số Volet.com): bạn nạp thẻ từ USDT một lần mỗi tháng và nạp 500 USD. Phí chuyển đổi là 1 USD, phí nạp là 11 USD (10 USD + 1 USD, tính thêm), phí hàng tháng là 2 USD, và thẻ có phí phát hành là 5 USD. Tổng cộng là 18 USD trong tháng đầu tiên và 13 USD mỗi tháng sau đó, tất cả đều được hiển thị trước khi bạn xác nhận. Các sự kiện chịu thuế: 12 mỗi năm, một lần mỗi lần nạp.
Thẻ ghi nợ thật: thẻ chuyển đổi USDT theo tỷ giá thanh toán của nhà cung cấp trên mỗi giao dịch trong 15 lần mua, vì vậy chi phí của bạn là chênh lệch của nhà cung cấp, cộng với bất kỳ phí thẻ nào. Giả sử, với chênh lệch 1% trên 500 USD, đó là 5 USD mỗi tháng; với 2.5%, là 12.50 USD. Các sự kiện chịu thuế: 180 mỗi năm, một lần mỗi giao dịch. Với stablecoin, lợi nhuận trên mỗi giao dịch gần như bằng không, nhưng ở nhiều quốc gia, mỗi giao dịch vẫn phải được ghi lại.
Để so sánh hai cái một cách trung thực, hãy hỏi nhà cung cấp thẻ ghi nợ về tỷ giá chuyển đổi hiệu quả của họ, không chỉ là bảng phí của họ. Cuối cùng, tổng chi phí của hai mô hình thường tương đương; điều khác biệt là bạn có thấy nó trước khi bạn thanh toán hay không. Phí hàng tháng phụ thuộc vào thẻ, không phải vào mô hình.
Thẻ Kỹ Thuật Số Volet.com: thẻ trả trước với chi phí minh bạch
Kỹ thuật số là một thẻ Visa ảo bằng USD, được phát hành dưới tên của bạn, với thời hạn ba năm, bảo mật 3-D Secure không ma sát, và hỗ trợ Apple Pay và Google Pay.
Nó có sẵn cho người dùng đủ điều kiện ở hơn 70 quốc gia — xem danh sách đầy đủ. Nó cho thấy nơi thẻ có thể được phát hành, không phải nơi bạn có thể thanh toán bằng nó. Nếu quốc gia của bạn không có trong danh sách, Kỹ thuật số chưa có sẵn cho bạn: kiểm tra các chương trình thẻ khác của Volet.com, mà có danh sách quốc gia riêng của chúng.
Đối với Kỹ thuật số, cần xác minh danh tính đầy đủ và địa chỉ cư trú. Việc xác minh thường mất vài phút, và thẻ ảo được phát hành trong vài phút sau khi được phê duyệt.
Kỹ thuật số không hỗ trợ rút tiền mặt từ ATM, nhưng bạn có thể thanh toán không tiếp xúc tại các cửa hàng bằng Apple Pay hoặc Google Pay. Nếu bạn cần tiền mặt, thẻ nhựa Châu Âu (EU, Thụy Sĩ, Na Uy, Thổ Nhĩ Kỳ và Israel) và thẻ nhựa APAC (10 quốc gia Châu Á-Thái Bình Dương) hỗ trợ rút tiền từ ATM.
Chuyển đổi USDT sang USD — 1 USD cho mỗi giao dịch, không có phí chênh lệch trên tỷ giá
Nạp từ tài khoản Volet.com — 2% + 1 USD (tính thêm vào số tiền nạp)
Giao dịch mua — 0 USD
Chuyển đổi tiền tệ cho các giao dịch không phải USD — Phí chênh lệch FX theo biểu phí của thẻ, áp dụng cho tỷ giá của Visa (0.1–1.9%)
Nếu hầu hết chi tiêu của bạn là bằng một loại tiền tệ địa phương, chẳng hạn như BRL hoặc MXN, thì chênh lệch FX áp dụng cho hầu hết mọi giao dịch, không chỉ cho các khoản thanh toán thỉnh thoảng ở nước ngoài. Các giao dịch bằng các loại tiền tệ khác thường được thanh toán trong vòng 2–3 ngày, và số tiền cuối cùng có thể khác một chút so với số tiền được phê duyệt mà bạn thấy khi thanh toán.
Phí bảo trì 2 USD của Thẻ Kỹ Thuật Số được tính vào cuối mỗi tháng từ thẻ hoặc bất kỳ ví Volet.com nào có đủ tiền. Nếu không đủ tiền, Volet.com sẽ gửi một thông báo nhắc nhở và cố gắng thu phí trong 30 ngày. Nếu vẫn chưa thanh toán, việc nạp thẻ sẽ bị hạn chế; phí kích hoạt lại là 5 USD.
Nếu bạn không còn cần tiền trên thẻ, bạn có thể chuyển lại vào ví Volet.com của mình với phí 1 USD.
Giới hạn nạp và chi tiêu của Thẻ Digital:
Số tiền nạp tối thiểu cho mỗi giao dịch — 10 USD
Số tiền nạp tối đa cho mỗi giao dịch — 10,000 USD
Số tiền nạp tối đa mỗi ngày — 30,000 USD
Số tiền nạp tối đa mỗi tháng — 50,000 USD
Mua sắm đơn lẻ, số lần mua mỗi ngày và mỗi tháng — lên đến 30,000 EUR mỗi lần
Thẻ Digital chỉ có thể được nạp từ tài khoản Volet.com của bạn. Việc nạp từ bất kỳ nguồn nào khác sẽ mất phí 5% và làm thẻ bị chặn, vì vậy đừng bao giờ gửi tiền vào thẻ trực tiếp từ ví hoặc tài khoản bên ngoài.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay và Google Pay là các thương hiệu của các chủ sở hữu tương ứng. Volet.com không liên kết với Coinbase hoặc Crypto.com.
Chi tiêu tiền pháp định và tiền mã hóa dễ dàng, ở mọi nơi
Với thẻ ảo và thẻ nhựa Volet.com dùng được khắp thế giới.
Đối với thẻ ghi nợ thực với tính năng tự động thanh lý, thì có. Ở nhiều quốc gia, bao gồm cả Mỹ và Vương quốc Anh, mỗi giao dịch đều kích hoạt một sự kiện tiêu hủy chịu thuế vì thẻ bán tiền điện tử của bạn vào thời điểm thanh toán.
Với thẻ trả trước, sự kiện chịu thuế xảy ra khi bạn chuyển đổi tiền điện tử sang tiền tệ fiat để nạp thẻ: một lần cho mỗi lần nạp, không phải một lần cho mỗi giao dịch. Nếu bạn thực hiện nhiều giao dịch, sự khác biệt về độ phức tạp thuế giữa hai mô hình là đáng kể.
Với thẻ trả trước, bạn có thể yêu cầu tranh chấp giao dịch thông qua nhà cung cấp thẻ của bạn, tùy thuộc vào chương trình thẻ và quy tắc mạng áp dụng; việc hoàn tiền không được đảm bảo. Đối với Thẻ Kỹ thuật số Volet.com, phí hoàn tiền được công bố là 25 USD cho mỗi giao dịch, trong khi hoàn tiền và đảo ngược là miễn phí.
Với thẻ ghi nợ thực, mạng lưới thẻ là giống nhau, nhưng lớp tự động thanh lý thêm độ phức tạp. Một số nhà cung cấp xử lý tranh chấp một cách nhất quán; những người khác thì không rõ ràng về quy trình của họ. Kiểm tra các điều khoản cụ thể trước khi dựa vào bảo vệ hoàn tiền.
Với thẻ trả trước, việc từ chối có thể xảy ra do số dư fiat không đủ, các danh mục thương nhân bị hạn chế, hoặc giới hạn địa lý. Ví dụ, một thẻ trả trước như Thẻ Kỹ thuật số Volet.com không thể được sử dụng cho cờ bạc, cá cược và một số danh mục thương nhân bị hạn chế khác.
Với thẻ ghi nợ thực, việc chuyển đổi theo thời gian thực có thể thất bại: một biến động giá, một vấn đề thanh khoản, hoặc một kiểm tra tuân thủ vào thời điểm thanh toán có thể từ chối giao dịch ngay cả khi bạn có tiền điện tử trong ví của mình. Nếu việc từ chối xảy ra thường xuyên, hãy kiểm tra loại thẻ và các hạn chế của nhà cung cấp.
Có, theo hai cách. Đầu tiên, phí mạng phụ thuộc vào tài sản và mạng lưới và thay đổi theo tình trạng tắc nghẽn, vì vậy hãy kiểm tra phí trong ví của bạn trước khi gửi.
Thứ hai, tài sản ảnh hưởng đến mức độ dự đoán của việc nạp tiền của bạn. Các stablecoin như USDT hoặc USDC chuyển đổi gần như 1:1, vì vậy những gì bạn chuyển đổi gần giống với những gì bạn nhận được, điều này giúp việc lập ngân sách trở nên đơn giản.
Các tài sản biến động như BTC hoặc ETH thêm rủi ro về thời gian: giá mà bạn thấy khi quyết định chuyển đổi có thể khác với những gì bạn nhận được khi giao dịch được xác nhận.
Thẻ Kỹ thuật số Volet.com hoạt động cho cả hai. Đây là một thẻ Visa ảo cho các giao dịch trực tuyến và đăng ký, và khi bạn thêm nó vào Apple Pay hoặc Google Pay, bạn cũng có thể thanh toán không tiếp xúc tại các cửa hàng và trên phương tiện giao thông. Các hạn chế về thương nhân, quốc gia và chương trình thẻ vẫn có thể áp dụng.
Các thẻ trả trước vật lý cũng có thể được sử dụng tại các máy ATM. Hạn chế chính cần kiểm tra cho bất kỳ thẻ cụ thể nào là địa lý: một số chương trình hạn chế việc sử dụng ở một số quốc gia nhất định hoặc loại trừ một số danh mục thương nhân nhất định.
Có thể, nhưng hãy kiểm tra các khoản phí liên tục của thẻ trước. Nhiều nhà cung cấp tính phí hàng tháng sau một khoảng thời gian nhất định không có giao dịch — điều này có thể âm thầm làm cạn kiệt số dư nhỏ nếu bạn nạp thẻ cho một chuyến đi và sau đó không sử dụng lại trong nhiều tháng.
Volet.com tính phí 2 USD mỗi tháng cho Thẻ Kỹ thuật số bất kể hoạt động. Đối với việc sử dụng thỉnh thoảng, hãy tính toán các chi phí cố định trước: 5 USD cho việc phát hành cộng với 2 USD mỗi tháng tổng cộng là 29 USD trong năm đầu tiên, trước các khoản phí nạp (2% + 1 USD cho mỗi lần nạp, tính thêm) và bất kỳ chi phí chuyển đổi tiền tệ nào.