

虚拟支付彻底改变了企业和个人转账的方式,提供了前所未有的安全性、灵活性和控制力。在本综合指南中,您将发现可以改变您的交易体验、保护您的敏感财务信息并简化支付流程的顶级虚拟支付解决方案。从多功能的 虚拟卡 到支持多种货币的创新平台,我们将探讨您在当今数字经济中做出明智支付策略决策所需了解的一切。

什么是虚拟支付解决方案?
虚拟支付代表了一种数字交易方式,允许您在线支付而无需实体 信用卡或现金。这些安全的电子支付利用虚拟卡号,功能类似于传统信用卡凭证,但具有增强的安全特性。
当您使用虚拟卡时,您实际上是在创建一种临时的数字支付方式,具有自己独特的卡号、到期日期和安全码。这种支付过程相较于传统方法提供了显著的优势,特别是对于管理多笔交易的企业。
每个虚拟卡号作为唯一的支付标识符,使得跟踪费用和对账变得更加容易。由于这些虚拟卡详细信息可以即时生成,您在需要进行紧急支付时将不会面临延迟。

虚拟支付解决方案的演变
电子支付的演变始于1990年代末,当时数字交易能力首次出现。然而,虚拟 支付在我们今天所知的形式上,于2000年代中期获得了显著的关注,当时主要信用卡发行商如Visa和Mastercard意识到对更安全的在线交易方式日益增长的需求。
最初旨在保护进行在线购物的消费者,虚拟卡技术迅速展示了其在商业应用中的价值。许多寻求更好费用管理工具和改善现金流的企业发现,虚拟卡支付系统提供了前所未有的支出控制和可见性。
到2010年,专门的虚拟卡提供商服务开始出现,为各种规模的企业提供专业解决方案。该技术持续发展,现代系统现在与会计软件无缝集成,实现自动化费用跟踪和详细报告能力。这些创新帮助公司减少对实体企业卡和纸质支票的依赖,同时与银行合作伙伴保持强大的安全协议。
企业为何转向虚拟支付
转向虚拟支付为您的企业提供了众多好处:
- 通过更快的处理时间增强现金流管理
- 通过返利计划创造收入的机会
- 与传统支付方式相比,降低处理费用
- 通过消除纸质支票简化支付流程
- 通过高效处理高交易量改善营运资金管理
- 提供详细的支付信息,简化对账
- 消除与传统支付选项相关的延迟
- 自动化交易,减少人工劳动需求
2025年顶级虚拟支付解决方案
随着我们进入2025年,虚拟支付解决方案变得越来越复杂,提供更强大的功能、增强的安全性以及与其他业务系统的无缝集成。以下提供商代表了行业领导者,各自具有独特的优势,可能与您的特定支付需求相符。无论您是处理高交易量、需要 国际支付能力,还是优先考虑用户友好的界面,这里都有一个解决方案可以改变您的企业处理支付的方式。
方形
方形通过使小型企业能够在任何地方接受支付,彻底改变了支付行业。他们的虚拟支付解决方案与他们的销售点系统无缝集成,支持Visa和Mastercard交易。
优点:
用户友好的界面;全面的业务管理工具;集成的分析功能。
缺点:
某些业务类型的交易费用较高;较大交易的处理偶尔会延迟。
贝宝
作为电子支付的先驱之一, 贝宝 继续成为企业和消费者的领先解决方案。他们的虚拟卡选项为在线交易提供了灵活性,帮助公司更有效地管理营运资金。
优点:
广泛的市场接受度;强大的安全措施;与大多数电子商务平台的无缝集成。
缺点:
在异常活动期间可能会发生账户冻结;客户服务可能难以处理。
Stripe
Stripe 已成为开发者实施虚拟支付的首选,提供强大的 API 和自定义选项。他们的解决方案在处理复杂的支付流程需求方面表现出色,并支持多个银行连接以提供更大的灵活性。
优点:
开发者友好;文档丰富;支持全球货币和支付方式。
缺点:
比某些替代方案需要更多的技术设置;国际交易的费用更高。
Adyen
Adyen 提供一个统一的平台,供企业在在线、移动和店内渠道接受支付。他们的虚拟卡支付选项在国际商务中尤其强大,并且非常适合从实体信用卡过渡的公司。
优点:
出色的全球支付支持;先进的欺诈保护;统一的商业能力。
缺点:
更适合大型企业;最低处理量要求。
贝恩特雷
贝恩特雷是PayPal旗下的公司,专注于移动和网络支付方式,强力支持虚拟卡交易。他们的开发者工具使得Mastercard和Visa虚拟卡号的集成变得简单明了。
优点:
优秀的开发者工具;支持Apple Pay和Google Pay;价格具有竞争力。
缺点:
比一些面向消费者的替代品设置更复杂;偶尔的API更改需要更新。
WorldPay
WorldPay 提供全面的支付处理解决方案,具有强大的虚拟信用卡功能,适用于各种规模的企业。他们对安全性的关注使他们在需要银行级安全协议的敏感行业中备受欢迎。
优点:
强大的安全功能;全球覆盖;多货币支持。
缺点:
合同条款可能较为严格;设置过程可能较长。
三叶草
三叶草结合了硬件和软件解决方案,包括强大的虚拟支付功能,与他们流行的POS系统集成。他们的虚拟卡处理与更广泛的生态系统无缝协作,并提供了物理卡分发的优秀替代方案。
优点:
优秀的硬件集成;用户友好的界面;强大的报告功能。
缺点:
硬件可能很昂贵;某些功能需要额外的月费。
Stax Payments
Stax Payments(前身为Fattmerchant)采用基于订阅的定价模型进行虚拟卡支付处理,可能为企业节省大量交易费用,同时改善收入机会。
优点:
透明的定价;优秀的客户服务;强大的报告工具。
缺点:
每月订阅费用对于非常小的企业可能不具成本效益。
支付仓库
支付仓库提供批发互换费率,用于处理虚拟信用卡交易,使其对交易量较大且需要优化营运资金的企业特别具有吸引力。
优点:
透明的批发定价;没有百分比加价;优秀的客户支持。
缺点:
每月会员费;最佳价值需要更高的处理量。
Shopify支付
对于在Shopify上经营的电子商务企业,他们的本地支付解决方案提供无缝集成,并支持各种虚拟卡类型,包括保存卡号功能。他们的网站集成使客户在线支付变得简单。
优点:
与Shopify的直接集成;为Shopify商店所有者降低交易费用;简化设置。
缺点:
仅对Shopify商家可用;新商家偶尔会有冻结期。
Helcim
Helcim 提供透明定价和强大的虚拟支付能力的商户服务,包括用于对账和账户号码管理的详细支付数据。
优点:
自动应用的批量折扣;无月费;优秀的商户门户。
缺点:
不如大型供应商知名;国际选项有限。
Venmo
虽然主要以消费者支付而闻名,但Venmo现在提供具有虚拟卡支付功能的商业解决方案,特别吸引那些针对年轻客户的企业。
优点:
在年轻消费者中具有强大的品牌认知度;简单的界面;社交功能。
缺点:
对于复杂的商业需求不够强大;与专用商业解决方案相比,报告功能有限。
Remitly
专注于国际汇款,Remitly的虚拟支付系统旨在通过安全的银行渠道使全球交易更加实惠和可获得。
优点:
优秀的汇率;专注于国际转账;强大的移动体验。
缺点:
国内支付功能较为有限;主要集中在汇款。
现金应用
Square的现金应用已经从一个P2P支付工具发展为包含商业功能的工具,具有与更广泛的Square系统集成的虚拟卡功能,并支持应用内和网站交易。
优点:
即时转账可用;无缝的Square集成;受到年轻消费者的欢迎。
缺点:
商业功能不如专用商业解决方案发达;客户支持选项有限。
Volet.com
成立于2014年, Volet.com 将区块链技术引入商户服务,专注于国际支付处理。他们的创新方法通过高效的跨境交易为企业提供进入全球市场的机会。
优点:
区块链技术用于快速、低成本的国际交易;支持超过150个国家和110种法定货币;无需加密专业知识即可进行即时P2P转账。
缺点:
在商户服务领域较新;更专注于国际转账,而不是全面的商户服务。
虚拟支付对商业运营的好处
实施虚拟支付改变了您的企业处理交易的方式:
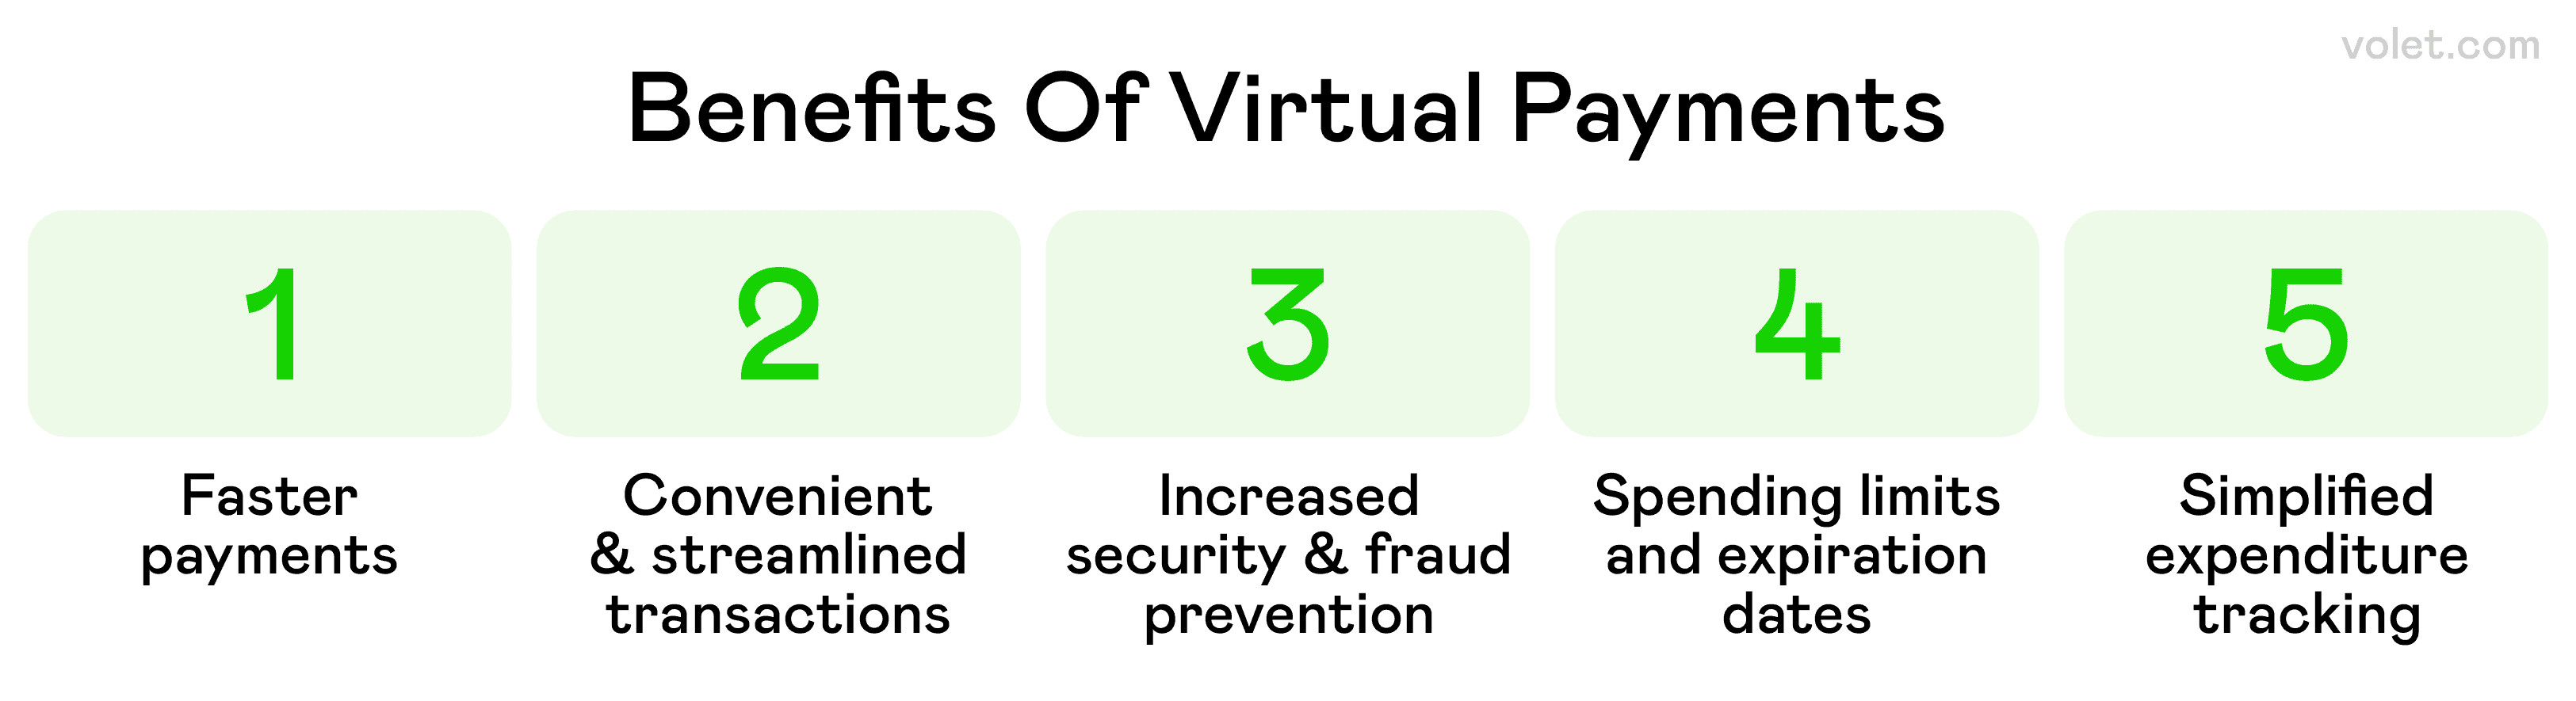
改善现金管理
虚拟卡支付系统提供实时的支出可见性,帮助优化营运资金。通过简化支付流程,您将减少与传统方法(如纸质支票和 电汇)相关的延迟。这种改善的现金流可见性帮助公司在资源分配方面做出更好的战略决策。
增强费用控制
能够发放具有预定义支出限额的虚拟卡,使您对预算拥有前所未有的控制。您可以将卡限制在特定供应商、交易类型,甚至限制为单笔交易。这些功能使虚拟信用卡解决方案非常适合汽车租赁和其他传统上需要实体卡的旅行费用,同时确保遵守公司的政策。
简化对账
每个虚拟卡号作为唯一的支付标识符,极大地简化了对账。详细的支付信息自动捕获供应商详情、购买类别和其他相关数据,创建一个传统银行对账单无法匹配的审计轨迹。
降低欺诈风险
虚拟信用卡凭证的临时性质显著降低了欺诈暴露。如果虚拟卡提供商检测到可疑活动,可以立即停用特定卡号,而不会影响您的主要账户。这种针对性的账户号码管理防止了级联的安全漏洞。
如何在您的企业中实施虚拟支付
过渡到虚拟支付需要仔细规划:
- 评估您当前的支付挑战和目标
- 研究与您的交易量和行业相符的提供商
- 考虑与现有会计系统和银行关系的集成要求
- 评估定价结构以确保成本效益
- 制定实施时间表和员工培训计划以使用虚拟卡
- 与供应商沟通变更并建立接受程序
- 创建虚拟卡发放的协议,包括支出限额和权限
- 建立账户号码安全和支付数据保护的程序
大多数虚拟卡支付平台可以在几周内实施,为费用管理和支付处理带来即时好处。许多解决方案提供方便的应用内生成临时凭证,绑定到特定参数,增强安全性,同时简化用户体验。最佳解决方案允许您逐步过渡到传统方法,同时保持业务连续性。
结束语
虚拟支付代表了商业交易、财务管理和数据安全的根本转变。实施适合您需求的正确解决方案增强了安全性,提高了效率,并提供了更好的支出控制。
支付方式的格局随着区块链、人工智能和来自Visa和Mastercard等公司的移动创新迅速演变。今天的领先提供商可能在明天被超越,因此定期重新评估您的战略。过渡到虚拟支付可以是渐进的——从特定部门或费用类别开始,以验证好处,然后再全面实施。
免责声明
本文仅供信息参考,不构成法律、财务或专业建议。所有内容均基于公开可用的信息和个人观点。建议读者在根据所提供的材料做出决策或采取行动之前寻求专业指导。作者和出版商对读者根据本文所含信息采取或不采取的任何行动不承担任何责任。
常见问题
虚拟支付通过消除与传统方法相关的延迟,加速了支付周期,使资金能够更快地在您的企业中流动。此外,许多程序提供基于交易量的返利,为您的公司带来直接收入。
是的,许多虚拟卡平台可以与谷歌支付和苹果支付等数字钱包无缝集成,使您能够通过移动设备使用虚拟凭证,以增强便利性,同时保持虚拟卡号技术的安全性。
使用虚拟信用卡时,费用管理变得显著更加简化,通过自动分类交易、通过预设支出限额强制执行支出政策合规性,以及通过数字支付信息捕获消除手动收据收集。
在线使用虚拟卡支付时,最佳做法是为每个商家或交易类别生成一个唯一的卡号。这种方法通过确保您的支付数据保持分隔,最大限度地提高了安全性,防止任何单一商家发生泄露时造成广泛暴露。
通过虚拟系统的电子支付通过自动化交易启动、审批工作流程和对账步骤来转变您的支付流程。这种全面的支付方法减少了手动干预,最小化了错误,并为会计目的提供详细的支付信息。
与实体卡相比,虚拟卡在确保向供应商付款时提供了更好的控制。使用虚拟卡,企业可以为每个供应商关系创建唯一的支付标识符,设定精确的支出限额,并通过其银行或虚拟卡提供商建立自动支付调度。这消除了在多个供应商接触点共享实体卡详细信息所带来的风险。
是的,小企业可以从虚拟卡中获得显著的好处,通常实施复杂性低于大公司。
让您的资金创造更多价值
轻松管理数字资金:为业务与日常生活收发、兑换加密货币
聊聊您的支付需求吧!
用任何语言联系您的客户经理:
作者

关注我们,不错过任何新文章


